
Taille et parts du marché européen des expéditions groupées (LCL)
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 23.23 Milliards de dollars |
| Taille du Marché (2026) | 24.17 Milliards de dollars |
| Taille du Marché (2031) | 29.45 Milliards de dollars |
| Growth Rate (2026 - 2031) | 4.03 % |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché européen des expéditions groupées (LCL) par Mordor Intelligence
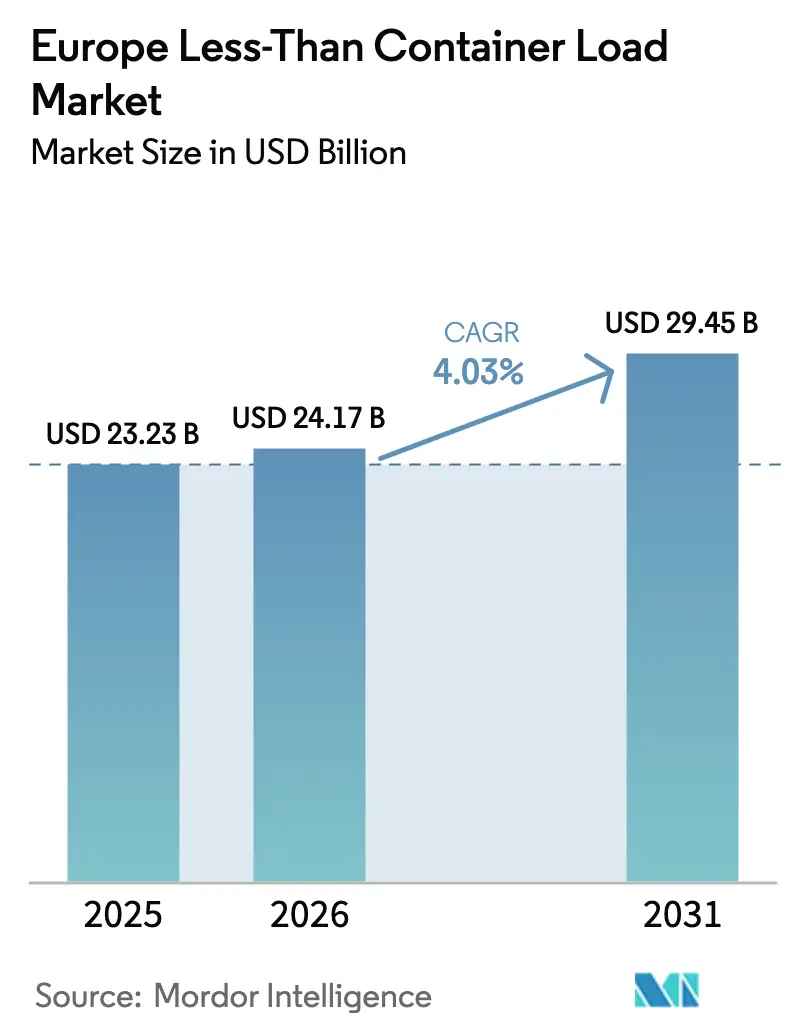
La taille du marché européen des expéditions groupées (LCL) devrait croître de 23,23 milliards USD en 2025 à 24,17 milliards USD en 2026 et atteindre 29,45 milliards USD d'ici 2031 à un TCAC de 4,03 % sur la période 2026-2031.
Les solides perspectives de croissance sont soutenues par l'escalade des volumes de commerce électronique transfrontalier, les plateformes de réservation numérique qui réduisent les délais de traitement, et les incitations réglementaires qui rendent la consolidation maritime plus attractive que les alternatives aériennes et routières. Un flux constant de corridors maritimes verts et la charge de conformité post-Brexit orientent davantage les expéditeurs européens vers des solutions LCL flexibles qui optimisent l'utilisation des conteneurs tout en facilitant l'administration douanière. Par ailleurs, le secteur apprend à gérer des répercussions plus élevées de la tarification carbone et des congestions portuaires qui allongent périodiquement les délais de transit, tout en stimulant la demande de services de consolidation servant de tampon aux stocks.
Principales conclusions du rapport
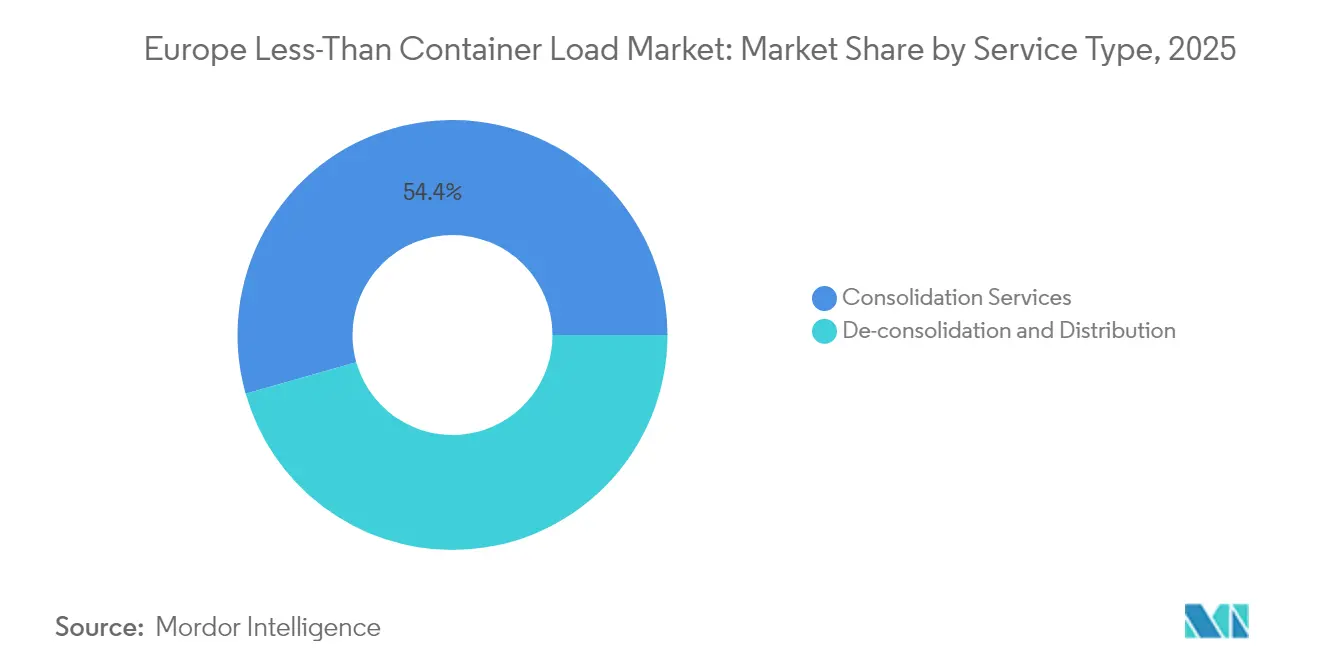
- Par type de service, les services de consolidation ont capturé 54,40 % de la part du marché européen des expéditions groupées (LCL) en 2025, tandis que la de-consolidation et la distribution devraient se développer à un TCAC de 4,67 % jusqu'en 2031.
- Par destination, les services internationaux représentaient 70,55 % de la taille du marché européen des expéditions groupées (LCL) en 2025 et devraient croître à un TCAC de 4,26 % jusqu'en 2031.
- Par nature de l'activité, le transit de marchandises dominait avec une part de 89,30 % en 2025 et progresse à un TCAC de 3,98 % sur la période de prévision.
- Par utilisateur final, le commerce de détail et l'e-commerce dominaient avec une part de revenus de 31,60 % en 2025 ; la santé et les produits pharmaceutiques enregistrent la croissance la plus rapide avec un TCAC de 5,15 % jusqu'en 2031.
- Par géographie, l'Allemagne détenait 15,70 % de la part du marché européen des expéditions groupées (LCL) en 2025, tandis que l'Espagne devrait progresser à un TCAC de 4,93 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché européen des expéditions groupées (LCL)
Analyse de l'impact des moteurs de croissance*
| Moteur | Impact (%) sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| La forte croissance des colis e-commerce stimule la demande LCL | +1.2% | Mondial, premiers gains en Allemagne, aux Pays-Bas et au Royaume-Uni | Moyen terme (2-4 ans) |
| Les plateformes de fret numérique permettent la réservation instantanée de services LCL | +0.8% | Europe du Nord et centrale, extension vers l'Europe du Sud | Court terme (≤ 2 ans) |
| La conformité EU ETS / Med-ECA déplace le fret de l'air et de la route vers le LCL | +0.9% | À l'échelle de l'UE, prononcé sur les couloirs méditerranéens | Long terme (≥ 4 ans) |
| La complexité douanière post-Brexit détourne les flux du Royaume-Uni vers les services LCL | +0.6% | Couloirs Royaume-Uni-UE, axé sur Douvres, Calais, Rotterdam | Moyen terme (2-4 ans) |
| Les corridors maritimes verts Asie-Europe augmentent la fréquence des départs | +0.7% | Ports d'Europe du Nord, arrière-pays d'Europe de l'Est | Long terme (≥ 4 ans) |
| Les stratégies de résilience après le reroutage en mer Rouge diversifient les ports d'entrée | +0.5% | Gateways méditerranéens, atlantiques et baltiques | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
La forte croissance des colis e-commerce propulse la demande de consolidation LCL
Les transporteurs de colis européens ont traité 6,2 milliards d'expéditions lors du pic des fêtes de fin d'année 2024, soit une hausse de 9 % qui a offert aux transitaires de riches opportunités d'agréger des commandes plus petites en chargements conteneurisés. Environ 70 % de ce volume nécessitait une livraison directe au consommateur, encourageant les prestataires à appliquer un appariement algorithmique qui augmente les taux de remplissage des conteneurs et réduit les coûts de manutention. Les seules plateformes chinoises ont envoyé 4,6 milliards de colis en Europe en 2024, amplifiant le besoin d'une consolidation LCL fiable capable de dédouaner à grande échelle. Le plan de l'UE visant à supprimer le seuil de franchise de droits de douane de 150 EUR en 2025 standardisera les déclarations, renforçant la position concurrentielle des opérateurs LCL qui disposent déjà de capacités de courtage intégrées. Ensemble, ces forces ajoutent des vents porteurs structurels au marché européen des expéditions groupées (LCL)[1]« Modifications du SEQE et du MRV existants s'appliquant à partir du 1er janvier 2024 », Commission européenne, climate.ec.europa.eu.
Les plateformes de fret numérique transforment l'infrastructure de réservation LCL
Des plateformes telles que Cargoboard et Shypple réduisent les cycles de cotation traditionnels de plusieurs jours à quelques minutes, offrant aux expéditeurs une découverte de prix à la demande et une confirmation de créneaux. Le service myKN de Kuehne + Nagel étend cette capacité avec des options neutres en CO₂ et un suivi en temps réel, contribuant à la hausse de 15 % du chiffre d'affaires du transitaire au premier trimestre 2025[2]« Nouvelles exigences pour les importations UE-GB à partir du 31 janvier », ICAEW, icaew.com. La conception algorithmique des itinéraires et la mutualisation des capacités pilotée par apprentissage automatique améliorent régulièrement le taux d'utilisation des conteneurs de 20 à 30 points de pourcentage par rapport aux méthodes manuelles. Maersk identifie la numérisation comme l'un des principaux thèmes logistiques pour 2025, soulignant comment les flux de travail automatisés redéfinissent la complexité du transit de marchandises. Ces avancées élargissent l'adoption des solutions du marché européen des expéditions groupées (LCL) parmi les petits et moyens expéditeurs qui manquaient auparavant d'un pouvoir d'achat suffisant.
La mise en œuvre du SEQE de l'UE accélère le report modal vers les services LCL
L'intégration du transport maritime dans le Système d'échange de quotas d'émission de l'UE en 2024 oblige les transporteurs à acheter des quotas couvrant 70 % des émissions en 2025, pour atteindre une couverture totale en 2026. Ocean Network Express a répondu par un supplément environnemental aligné sur les règles du SEQE de l'UE et du règlement FuelEU Maritime. CMA CGM estime que la réglementation gonfle les taux de fret de base de 7 à 8 EUR par 100 kg, soit une hausse de 75 % qui érode la parité de prix avec le fret aérien. Étant donné que le coût carbone par unité diminue fortement lorsque les expéditions sont consolidées, le secteur européen des expéditions groupées (LCL) acquiert un avantage comparatif pour le trafic à moyenne distance auparavant desservi par camion ou par avion.
Les corridors maritimes verts Asie-Europe améliorent la fréquence des départs
Des coalitions public-privé construisent des corridors bas carbone reliant les principaux hubs d'exportation asiatiques à l'Europe du Nord, incitant les transporteurs à programmer davantage de feeders intra-européens pour synchroniser les fenêtres de transbordement. Une fréquence de départ plus élevée réduit les temps d'immobilisation aux points de consolidation, améliorant la fiabilité des services du marché européen des expéditions groupées (LCL). L'expansion étend l'hinterland vers l'Europe de l'Est, élargissant la demande adressable parmi les exportateurs recherchant des départs hebdomadaires réguliers.
Analyse de l'impact des contraintes*
| Contrainte | Impact (%) sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| La congestion portuaire et la pénurie de conteneurs augmentent la variabilité du transit | -1.1% | Hambourg, Anvers, Rotterdam et autres hubs d'Europe du Nord | Court terme (≤ 2 ans) |
| Infrastructure CFS fragmentée en Europe de l'Est | -0.7% | Europe centrale et orientale, couloirs des Balkans | Long terme (≥ 4 ans) |
| Les surcharges de conformité carbone réduisent l'avantage tarifaire du LCL | -0.8% | À l'échelle de l'UE, plus prononcé sur les couloirs méditerranéens | Moyen terme (2-4 ans) |
| La hausse des coûts d'assurance et de sécurité sur les routes à haut risque | -0.6% | Mer Rouge, mer Noire et autres couloirs à haut risque | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
La crise de congestion portuaire perturbe la fiabilité du transit LCL
Les temps d'attente des navires de 7 à 10 jours dans les principaux hubs de consolidation reflètent un taux d'utilisation des parcs dépassant 92 %, poussant l'immobilisation des conteneurs à Rotterdam au-delà de 9 jours et allongeant les retards de chaland à Anvers de 96 à 120 heures. Les grèves belges du début 2025 ont bloqué l'accès aux ports pendant 36 heures, provoquant des arriérés en cascade à travers toute l'Europe du Nord. Les liaisons de bout en bout qui livraient autrefois en 45 jours nécessitent désormais jusqu'à 90 jours, mettant sous pression la planification des stocks pour les utilisateurs du marché européen des expéditions groupées (LCL).
Les surcharges de conformité carbone réduisent la parité des coûts
Bien que les chargements consolidés diluent les frais carbone, certains transporteurs en haute mer appliquent des surcharges forfaitaires qui augmentent les tarifs LCL tout compris de 8 à 10 %, réduisant mais n'éliminant pas la remise par rapport au fret aérien. Sur les routes méditerranéennes, le coût supplémentaire réduit les différentiels historiques, obligeant les prestataires LCL à affiner leur approvisionnement en espace navire et à améliorer l'optimisation de la composition des cargaisons afin de préserver leur proposition de valeur au sein du marché européen des expéditions groupées (LCL).
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de service : les services de consolidation dominent la part de marché
Les services de consolidation ont capturé 54,40 % du chiffre d'affaires 2025 au sein du marché européen des expéditions groupées (LCL), reflétant l'économie fondamentale de l'agrégation de plusieurs expéditions en un seul mouvement de conteneur. Des moteurs de rapprochement sophistiqués sur des plateformes telles que Ship4wd augmentent les taux de chargement, permettant aux transitaires de distribuer les économies de coûts aux petits et moyens exportateurs. La taille du marché européen des expéditions groupées (LCL) pour la consolidation devrait se développer régulièrement à mesure que les algorithmes réduisent les emplacements vides et le temps de planification manuelle. La de-consolidation et la distribution, bien que plus petites, affichent le TCAC le plus rapide de 4,67 % grâce à la forte croissance de l'exécution e-commerce du dernier kilomètre qui nécessite une capacité de groupage à proximité des centres de consommation.
L'évolution du segment intègre désormais des plans d'arrimage pilotés par l'IA qui respectent les règles d'affinité des cargaisons tout en maximisant chaque mètre cube, une capacité particulièrement attractive pour les chargements de haute valeur en matière de santé et sensibles à la température. Le Système de contrôle des importations 2, s'étendant aux tronçons routiers et ferroviaires en 2025, relève les seuils de qualité des données, orientant les activités vers les prestataires dotés d'une conformité numérique transparente. À mesure que la tarification carbone se renforce, les voyages consolidés répartissent les coûts SEQE entre davantage d'expéditeurs, renforçant la domination des services de consolidation dans le secteur européen des expéditions groupées (LCL).


Par destination : les services internationaux stimulent la croissance du marché
Les liaisons internationales représentaient 70,55 % du chiffre d'affaires 2025, soulignant la profonde intégration commerciale transfrontalière de l'Europe. La taille du marché européen des expéditions groupées (LCL) pour les mouvements internationaux devrait croître à un TCAC de 4,26 %, soutenue par la libéralisation des échanges avec l'Asie-Pacifique et la diversification des corridors autour de la perturbation en mer Rouge. Les procédures douanières post-Brexit ajoutent des couches de documentation qui rendent les services de consolidation plus rentables sur les couloirs Royaume-Uni-UE.
Les distances de transit plus longues inhérentes aux mouvements internationaux commandent de meilleures marges et soutiennent des services premium tels que les offres neutres en CO₂ et les accords à délai défini. Le LCL domestique conserve sa pertinence pour l'alimentation des ports hubs et l'équilibre des boucles de distribution intérieure, mais ses trajets plus courts et ses tarifs de transport routier compétitifs freinent son expansion. À mesure que la décarbonation de l'UE rend le transport routier plus coûteux, une partie du fret intra-UE se convertira au LCL à courte distance maritime, créant un potentiel de croissance incrémentiel pour des opérations de type international au sein du marché européen des expéditions groupées (LCL).
Par nature de l'activité : le transit de marchandises maintient son leadership sur le marché
Les transitaires traditionnels contrôlaient 89,30 % du chiffre d'affaires 2025, validant leur expertise dans la gestion de la consolidation, des douanes et de l'orchestration multimodale. Des couches numériques telles que myKN aident les acteurs établis à étendre la visibilité sans perdre la profondeur relationnelle, soutenant une trajectoire de croissance de 3,98 %. La part de marché européen des expéditions groupées (LCL) des transitaires est renforcée par la finalisation en avril 2025 de l'acquisition de DB Schenker par DSV pour 14,3 milliards EUR (15,78 milliards USD), qui porte le chiffre d'affaires combiné à 41,6 milliards EUR (45,91 milliards USD).
Les NVOCC jouent un rôle plus modeste mais stratégiquement important, offrant une tarification dynamique liée aux indices spot et se positionnant comme gardiens de la neutralité pour les places de marché logistiques. À mesure que les charges de conformité augmentent, les propriétaires de marchandises s'appuient sur les licences de courtage et les entrepôts sous douane des transitaires, renforçant la primauté de ces derniers dans le secteur européen des expéditions groupées (LCL). Cependant, la concurrence s'intensifie à mesure que les nouveaux entrants natifs du numérique exploitent la mutualisation des capacités pilotée par API, obligeant les acteurs historiques à accélérer leurs investissements technologiques.

Par utilisateur final : le commerce de détail et l'e-commerce dominent la génération de la demande
Le commerce de détail et l'e-commerce ont représenté 31,60 % de la facturation 2025, reflétant l'évolution vers une exécution omnicanale qui valorise des réapprovisionnements plus petits et plus fréquents. Les vendeurs transfrontaliers privilégient la consolidation pour limiter l'exposition aux droits de douane tout en accédant aux réseaux de livraison continentaux, un moteur de croissance clé pour le marché européen des expéditions groupées (LCL). La santé et les produits pharmaceutiques dominent les classements de croissance avec un TCAC de 5,15 %, portés par la demande de services de chaîne du froid conformes aux bonnes pratiques de distribution (BPD) et par le rapatriement des fournitures critiques à l'ère post-pandémique.
La demande de l'industrie manufacturière et automobile reste atténuée face aux surcapacités et à la faiblesse des ventes de véhicules, mais le resserrement des objectifs de besoin en fonds de roulement incite les équipementiers à remplacer les engagements de conteneurs complets par des arrivages LCL flexibles. Les exportateurs agricoles se tournent vers la consolidation pour les légumineuses saisonnières et les cultures spécialisées qui ne peuvent remplir seules un conteneur de 20 pieds, ajoutant une autre couche de demande diversifiée sur le marché européen des expéditions groupées (LCL).
Analyse géographique
La part de 15,70 % de l'Allemagne confirme son rôle d'ancre dans la matrice du fret d'Europe du Nord, même si les volumes portuaires reculent à leur plus bas niveau depuis 20 ans en raison de problèmes de compétitivité et d'une adoption numérique limitée. L'impulsion d'investissement du gouvernement dans les terminaux multimodaux reliés au rail vise à regagner de l'élan, mais dans l'intervalle, les expéditeurs se diversifient vers les gateways néerlandais et belges voisins, dispersant la demande du marché européen des expéditions groupées (LCL) dans toute la région. Le Royaume-Uni, malgré les complexités du Brexit, canalise toujours d'importants flux LCL ; les déclarations de sécurité et de sûreté obligatoires à partir de janvier 2025 orientent de nombreux petits importateurs vers des transitaires équipés de moteurs automatisés de conformité aux frontières.
L'Espagne est la grande gagnante, en bonne voie pour un TCAC de 4,93 % jusqu'en 2031, les transporteurs détournant les services Asie-Europe autour des risques en mer Rouge et déchargeant dans des ports méditerranéens et atlantiques tels que Valence et Algésiras. La France et l'Italie s'appuient sur la consommation intérieure et les réseaux de feeders trans-alpins, mais luttent contre des actions sociales sporadiques qui nuisent à la ponctualité des escales. Les Pays-Bas maintiennent le statut de méga-hub de Rotterdam, mais les temps d'immobilisation moyens de 9 jours exercent une pression sur les calendriers de consolidation et suscitent une réévaluation modale pour les cargaisons sensibles au facteur temps.
La Pologne assure la distribution régionale malgré un déficit de 30 000 à 50 000 chauffeurs qui resserre la capacité de transport routier intérieur. Les nations scandinaves avancent dans la décarbonation maritime, avec la taxe danoise sur les poids lourds basée sur la distance et les projets pilotes de routes électrifiées en Suède, des mesures qui favorisent indirectement les solutions de consolidation maritime à longue portée. L'Europe centrale et orientale offre un potentiel de croissance non exploité, bien que des normes CFS fragmentées entravent la pénétration rapide du marché européen des expéditions groupées (LCL). La participation de la Russie reste limitée par les sanctions qui ont reconfiguré les corridors commerciaux continentaux.
Paysage réglementaire
En Europe, les règles de décarbonation et de reporting se durcissent pour le fret maritime et multimodal, ce qui influence la tarification du groupage (LCL) et la conception des produits. L'intégration du transport maritime dans le système d'échange de quotas d'émission de l'UE (SEQE-UE) à partir de 2024 accroît la répercussion du coût du carbone (passant d'une couverture partielle en 2025 à une couverture totale en 2026 dans le cadre du rapport), et les transporteurs ont mis en place des mécanismes de récupération tels que les surcharges environnementales d'Ocean Network Express alignées sur le SEQE-UE et les exigences de FuelEU Maritime.
Les exigences en matière de transparence des données et des émissions se renforcent également. Le règlement (UE) 2026/1030 établit des règles pour la comptabilisation des émissions de gaz à effet de serre des services de transport qui commencent ou se terminent dans l'Union, poussant les transitaires et les NVOCC à formaliser les pratiques de calcul et de divulgation sur l'ensemble des tronçons et des sous-traitants. Parallèlement, le règlement eFTI de l'UE oblige les autorités des États membres à accepter les informations électroniques relatives au transport de marchandises, accélérant la transition vers des documents numériques et des flux de conformité qui profitent aux opérateurs LCL dotés de capacités intégrées en matière de douane et d'échange de données.
Analyse de la chaîne de valeur
La chaîne de valeur du LCL en Europe s'étend généralement de la réservation par le chargeur et de la planification du groupage (souvent via des transitaires et des plateformes numériques) à la collecte à l'origine, au groupage en CFS, au transport principal (haute mer ou courte distance), au dégroupage en CFS à destination, aux formalités douanières et de courtage, et à la distribution du dernier kilomètre vers les centres de distribution régionaux et les réseaux de colis. Les transitaires restent les principaux orchestrateurs de ce marché, contractant l'espace des transporteurs maritimes, gérant les partenaires CFS et les opérations sous douane, et regroupant conformité, visibilité et gestion des sinistres pour des expéditions fragmentées.
Deux réalités opérationnelles façonnent où la valeur est créée et captée le long de la chaîne. Premièrement, les exigences en matière de documentation numérique et de comptabilisation des émissions accroissent l'importance de la qualité des données lors de la réservation, du CFS et des transferts de transport principal, renforçant la position des prestataires disposant de portails numériques et de services de courtage intégrés. Deuxièmement, la résilience des réseaux est de plus en plus conçue autour de passerelles alternatives et d'itinéraires intérieurs : les contraintes de capacité liées aux mises à niveau des infrastructures du réseau ferroviaire allemand et la congestion portuaire périodique en Europe du Nord poussent les opérateurs LCL à prévoir des marges dans les calendriers, à diversifier les hubs intérieurs et à recourir à des options multimodales lorsque cela est possible, tandis que de grands acteurs comme DSV optimisent la conception du réseau et la productivité dans le cadre de l'intégration post-acquisition.
Paysage concurrentiel
La concentration du secteur est modérée, un niveau qui alimente la concurrence par les prix tout en permettant des niches de services différenciées. La fusion DSV-DB Schenker d'avril 2025 couronne un poids lourd mondial dépassant 45 milliards USD, prêt à intégrer la capacité nouvellement acquise par air et par mer dans son réseau LCL pan-européen. Kuehne + Nagel maintient son leadership grâce à un investissement technologique continu, obtenant une place de leader dans le Magic Quadrant 2025 des prestataires logistiques tiers (3PL) de Gartner pour sa vision équilibrée et son exécution.
Les acteurs natifs du numérique tels que Freightos, Shypple et Cargoboard progressent rapidement en offrant une découverte instantanée des tarifs et une connectivité API intégrée aux flux de paiement e-commerce, un modèle qui séduit les petits marchands de colis désormais exclus des solutions aériennes. Les stratégies s'articulent autour de la durabilité, avec des opérateurs proposant des mécanismes de biocarburant ou de book-and-claim aux expéditeurs cherchant à atteindre des objectifs zéro émission nette fondés sur la science.
Les opportunités non exploitées se situent à l'est de l'Elbe, où la capacité CFS désordonnée crée une ouverture pour les acteurs à faible intensité d'actifs souhaitant établir des entrepôts sous douane. Les primes d'assurance en hausse de 900 % sur les routes de la mer Rouge poussent les volumes vers les rotations du cap de Bonne-Espérance ou les combinaisons rail-route, nécessitant une reconception agile du réseau. En réponse, les acteurs établis pilotent des moteurs d'apprentissage automatique qui reconstruisent les plans de consolidation en quasi temps réel, faisant de la technologie le champ de bataille décisif sur le marché européen des expéditions groupées (LCL).
Principaux acteurs du secteur européen des expéditions groupées (LCL)
Vanguard Logistics
DSV
Geodis
CEVA Logistics
ECU Worldwide (Part of All Cargo Logistics)
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier


Opportunités de marché et perspectives d'avenir
La numérisation induite par la conformité ouvre un espace opérationnel encore inexploité pour les prestataires LCL capables d'industrialiser la saisie des données sur l'ensemble des flux de travail, du devis au dédouanement jusqu'à la livraison. L'exigence eFTI de l'UE imposant aux autorités d'accepter les informations électroniques relatives au transport de marchandises et le règlement (UE) 2026/1030 sur la comptabilisation des émissions de gaz à effet de serre augmentent la demande de données standardisées au niveau des expéditions, d'empreintes carbone auditables et d'échanges basés sur des API entre transporteurs, opérateurs de CFS et courtiers en douane. Les prestataires capables d'associer le reporting des émissions à la réservation et au dédouanement, par exemple via des portails de transitaires et des flux de travail douaniers automatisés, sont mieux positionnés pour fidéliser les PME chargeurs confrontées à la documentation post-Brexit et à l'évolution des règles de déclaration pour le commerce électronique.
La reconfiguration des passerelles et des réseaux constitue un axe de croissance concret, à mesure que les chargeurs et transitaires adaptent leurs itinéraires pour réduire l'exposition aux perturbations et le risque de congestion. Les évolutions récentes des opérateurs en témoignent : Geodis a inauguré en 2026 un nouveau hub portuaire multiservices au Havre, et Savino Del Bene a étendu ses infrastructures en Espagne par le biais d'acquisitions liées à la connectivité méditerranéenne et atlantique, renforçant la manutention LCL centrée sur les ports et l'accès intermodal. Parallèlement, des programmes d'intégration à grande échelle, tels que l'intégration en cours de DB Schenker par DSV, incluant des initiatives ciblées de synergies et de productivité, accélèrent les investissements dans la conception des réseaux, la technologie et le levier d'achat, intensifiant la concurrence pour les volumes LCL à travers les principales passerelles européennes et les corridors émergents d'Europe centrale et orientale.
Développements récents du secteur
- Juillet 2026 : cargo-partner (NX Group) a accéléré l'intégration organisationnelle en Pologne, en Slovaquie et en Autriche afin d'unifier les passerelles de fret maritime LCL et les réseaux logistiques multimodaux régionaux. Cela renforce la capacité LCL transfrontalière en Europe centrale et consolide les réseaux logistiques multimodaux régionaux.
- Juin 2026 : Geodis a inauguré un hub portuaire multiservices au Havre, en France, doté d'un parc à conteneurs sous douane de 20 000 mètres carrés et d'une capacité de traitement de plus de 250 000 conteneurs. Cette expansion augmente la capacité, permet l'entreposage sous douane et améliore la résilience du transit pour les flux LCL.
- Mai 2026 : Savino Del Bene a acquis trois entreprises de Grupo Marítima Sureste, ajoutant des infrastructures logistiques à Murcie, Almería et Algésiras, y compris un hub de 50 000 m² à El Estrecho et un accès à un terminal ferroviaire à Nonduermas. Cela renforce les capacités intermodales et la présence en hub pour soutenir le groupage LCL en Europe.


Cadre de la méthodologie de recherche et portée du rapport
Définition et portée du marché
Pour cette étude, le marché couvre les revenus tirés de l'organisation et de l'exécution des mouvements de fret maritime en groupage (LCL) en Europe. En pratique, plusieurs chargeurs partagent l'espace conteneur, et le groupage, la manutention, la documentation et la livraison sont facturés dans le cadre du mouvement LCL.
Exclusions du périmètre : nous excluons les mouvements en conteneur complet (FCL), le transport routier pur ou le transit aérien uniquement, ainsi que l'entreposage facturé comme un contrat autonome plutôt que lié à une expédition LCL.
Aperçu de la segmentation
- Par type de service
- Services de consolidation
- De-consolidation et distribution
- Par destination
- National
- International
- Par nature de l'activité
- Transit de marchandises
- NVOCC
- Par utilisateur final
- Industrie manufacturière et automobile
- Commerce de détail et e-commerce
- Santé et produits pharmaceutiques
- Agriculture et sylviculture
- Autres utilisateurs finaux
- Géographie
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Pays-Bas
- Pologne
- Scandinavie (Danemark, Suède, Norvège, Finlande)
- Europe centrale et orientale (Tchéquie, Slovaquie, Hongrie)
- Russie
- Reste de l'Europe
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour cartographier le commerce européen et l'activité du fret conteneurisé en un bassin de demande susceptible de soutenir les services LCL. Nous nous sommes appuyés sur des indicateurs publics et reproductibles tels que les séries commerciales et de transport d'Eurostat, UN Comtrade, les publications de trafic des autorités portuaires dans les principales passerelles européennes, et les documents de l'Organisation maritime internationale expliquant les conditions de navigation et les tendances de conformité.
Nous avons également examiné des documents clarifiant le fonctionnement pratique des marchés du transit et du groupage, notamment les publications des autorités douanières et frontalières, les mises à jour des associations sectorielles, ainsi que les dépôts d'entreprises et présentations aux investisseurs traitant des volumes, de la tarification et du mix de services. Lorsque cela permettait de combler des lacunes, nos analystes ont utilisé des abonnements payants pour les données financières et de renseignement des entreprises, des vérifications d'import-export au niveau des expéditions, ainsi qu'un suivi des appels d'offres et des contrats. Cela a principalement permis de confirmer les orientations et d'éviter de manquer des évolutions. Les sources listées ici sont illustratives, et de nombreux autres documents et jeux de données publics ont également été référencés pour la collecte, la validation et la clarification.
Entretiens et enquêtes primaires
Le travail primaire s'est concentré sur la validation des véritables moteurs des dépenses LCL en Europe, notamment la manière dont les frais de groupage, la manutention à l'origine et à la destination, et les surcharges de haute saison évoluent sur les principales lignes. Nous nous sommes entretenus avec un panel de transitaires, de consolidateurs de type NVOCC et d'équipes logistiques côté chargeur à travers les principaux corridors d'importation et d'exportation européens, afin de pouvoir corriger si nécessaire les hypothèses issues de la recherche documentaire.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 25 % | Dirigeants (CXO) : 14 % |
| Niveau intermédiaire : 58 % | Responsables fonctionnels/d'unité : 26 % |
| Acteurs plus petits : 17 % | Managers : 60 % |
Dimensionnement du marché et prévisions
Le dimensionnement part d'une reconstruction descendante (top-down) du bassin de dépenses LCL, où le commerce conteneurisé européen, les signaux de trafic portuaire et la part des expéditions circulant généralement sous forme de charges groupées sont traduits en valeur facturable des services LCL. Pour rester pratique, nous appliquons une logique de tarification par ligne et par niveau de service en utilisant l'orientation observée des taux de fret, les surcharges liées au carburant et le comportement des frais de manutention. Nous ajustons ensuite pour les évolutions du mix entre les flux intra-européens de courte distance et les flux long-courriers.
Les totaux sont recoupés avec des approximations ascendantes (bottom-up) sélectives, telles que l'échantillonnage des divulgations de revenus des transitaires, des vérifications de canaux sur les frais LCL typiques par mètre cube, et des tests de résistance des volumes implicites par rapport aux tendances des EVP et des expéditions. Lorsque les rapports d'entreprise sont partiels ou qu'une ligne est sous-divulguée, les lacunes sont comblées par des variables de substitution telles que l'activité des paires de ports, les tendances de production industrielle des secteurs chargeurs clés et les cycles de réapprovisionnement des stocks.
Pour les prévisions, nous utilisons principalement une analyse de scénarios appuyée par une vision multivariée légère des moteurs, notamment la croissance des importations et exportations européennes, la congestion portuaire et la fiabilité des horaires, l'orientation des coûts du carburant et de l'énergie, les frictions réglementaires et douanières, et la densité des expéditions e-commerce. Les hypothèses ne sont finalisées qu'après examen des perspectives des moteurs avec les répondants primaires, afin que la courbe ne soit pas déterminée par des pics de taux ponctuels.
Validation des données et cycle de mise à jour
La validation s'effectue en plusieurs passes, où les résultats du modèle sont vérifiés par rapport à des signaux indépendants tels que les tendances de trafic conteneurisé, les variations de la valeur commerciale et les cycles connus des taux de fret. Nous procédons ensuite à une nouvelle vérification au niveau des pays et des lignes pour détecter les valeurs aberrantes. Si un résultat semble incohérent, les analystes rouvrent l'hypothèse, la comparent aux notes d'entretien et recontactent les sources lorsque l'écart ne peut être expliqué par la saisonnalité ou le mix.
Avant validation finale, le travail est revu par un autre analyste afin de confirmer la cohérence des formules, du traitement des devises et de l'alignement des années dans l'ensemble du modèle. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements majeurs modifient sensiblement les taux ou les volumes. Juste avant la livraison, une nouvelle passe est réalisée afin que les clients reçoivent la vision la plus actuelle disponible.
Comparaison de la taille du marché européen du groupage maritime (LCL) selon Mordor Intelligence avec d'autres estimations publiées
Les valeurs de marché publiées pour le LCL en Europe peuvent varier car les groupes définissent différemment ce qui compte comme revenu de service LCL, et parce que certains utilisent des hypothèses fortement dépendantes des taux de trimestres inhabituels. Les différences proviennent également de la manière dont les mouvements domestiques et de courte distance sont traités, et de la question de savoir si les frais de manutention, de documentation et de distribution sont inclus dans le total du marché.
En suivant les mouvements de taux au niveau des lignes et en actualisant les principaux facteurs de conversion grâce à des vérifications de terrain, Mordor Intelligence maintient l'estimation liée aux services LCL facturables en Europe plutôt qu'à des catégories plus larges de revenus de transit.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 23,23 milliards USD (2025) | |
| Revue sectorielle A | 28,00 milliards USD (2025) | Regroupe souvent le LCL avec des frais de transit maritime plus larges, et peut inclure des services logistiques contractuels additionnels qui ne sont pas toujours facturés par expédition LCL, ce qui gonfle la valeur adressable. |
| Association sectorielle B | 18,70 milliards USD (2025) | Généralement ancré sur une vision plus étroite du groupage de port à port et peut exclure les revenus de distribution à destination et de documentation, ce qui réduit la valeur modélisée pour l'Europe. |
L'écart tient principalement à ce qui est comptabilisé comme revenu LCL et à la précision avec laquelle la tarification est liée au comportement réel des lignes. Grâce à des limites de service claires, des indicateurs de demande pratiques et des vérifications reproductibles, l'estimation reste plus facile à réconcilier lorsque les utilisateurs la comparent à la réalité opérationnelle.


Questions clés auxquelles répond le rapport
Quelle est la valeur du marché européen des expéditions groupées (LCL) en 2026 ?
Le secteur est évalué à 24,17 milliards USD en 2026 et devrait progresser jusqu'à 29,45 milliards USD d'ici 2031.
Quel type de service domine le chiffre d'affaires LCL en Europe ?
Les services de consolidation détiennent 54,40 % du chiffre d'affaires 2025, loin devant la de-consolidation et la distribution.
Comment le SEQE de l'UE affectera-t-il la compétitivité du LCL ?
La tarification carbone augmente les coûts totaux du fret maritime, mais la consolidation dilue les frais par unité, rendant le LCL plus attrayant que l'air ou la route.
Quelle géographie connaît la croissance la plus rapide ?
L'Espagne devrait progresser à un TCAC de 4,93 % grâce aux flux Asie-Europe reroutés et à une forte demande intérieure.
Quel segment d'utilisateur final connaît la croissance la plus rapide ?
La santé et les produits pharmaceutiques affichent un TCAC de 5,15 % en raison d'une demande accrue pour des transports sous température contrôlée et conformes aux BPD.
Quelle est la concentration du paysage concurrentiel ?
Les cinq premiers prestataires contrôlant environ 45 % du chiffre d'affaires, le marché obtient une note de 6 sur une échelle de concentration de 1 à 10.
Dernière mise à jour de la page le:



