
Taille et part du marché européen de la restauration collective
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
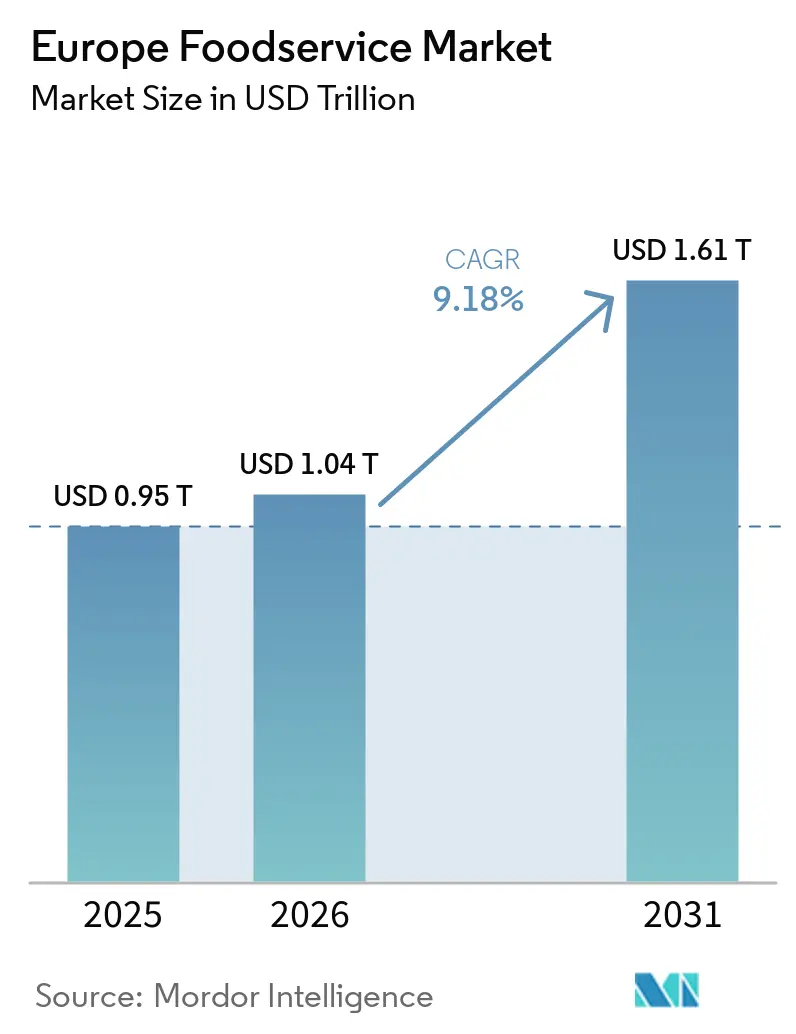
| Taille du marché de l'année de base (2025) | 0.95 Trillions de dollars américains |
| Taille du Marché (2026) | 1.04 Trillions de dollars américains |
| Taille du Marché (2031) | 1.61 Trillions de dollars américains |
| Taux de croissance (2026 - 2031) | 9.18 % |
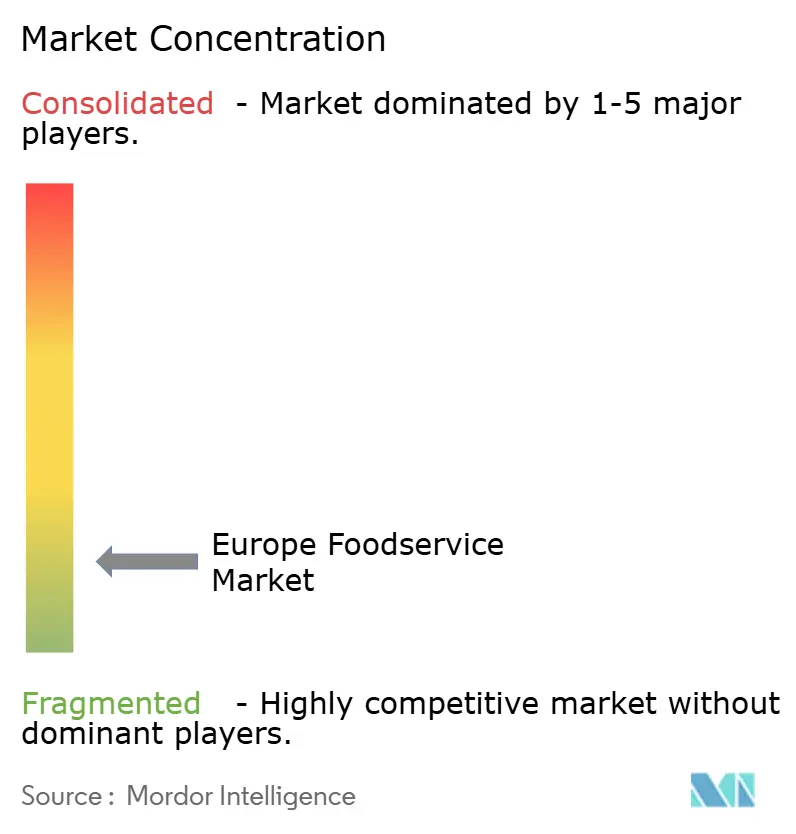
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché européen de la restauration collective par Mordor Intelligence
La taille du marché européen de la restauration collective est estimée à 1,04 billion USD en 2026, en progression par rapport à la valeur de 0,95 billion USD en 2025, avec des projections atteignant 1,61 billion USD en 2031, soit une croissance de 9,18 % de CAGR sur la période 2026-2031. Le marché affiche une expansion robuste en raison de la demande croissante des consommateurs pour des solutions de restauration pratiques, adaptées à leurs modes de vie chargés. L'harmonisation des réglementations au sein de l'Union européenne a créé un environnement opérationnel plus unifié, tandis que les restaurants et les établissements alimentaires innovent continuellement leurs menus pour intégrer des pratiques durables et des offres axées sur la santé. Les entreprises de restauration collective qui ont réussi à mettre en œuvre des plateformes de commande numérique conviviales, à établir des pratiques transparentes d'approvisionnement en ingrédients et à développer des options de menu diversifiées pour la base croissante de consommateurs flexitariens connaissent des opportunités de croissance substantielles. Cette évolution reflète un changement fondamental dans le comportement des consommateurs en faveur de solutions de restauration pratiques et nomades. Le paysage concurrentiel reste intense, car les réglementations harmonisées en matière de sécurité alimentaire rendent l'expansion transfrontalière plus accessible aux grands opérateurs. Toutefois, ces mêmes réglementations augmentent les coûts de conformité opérationnelle pour les petits établissements, entraînant en définitive une consolidation du marché au sein du secteur européen de la restauration collective.
Principaux enseignements du rapport
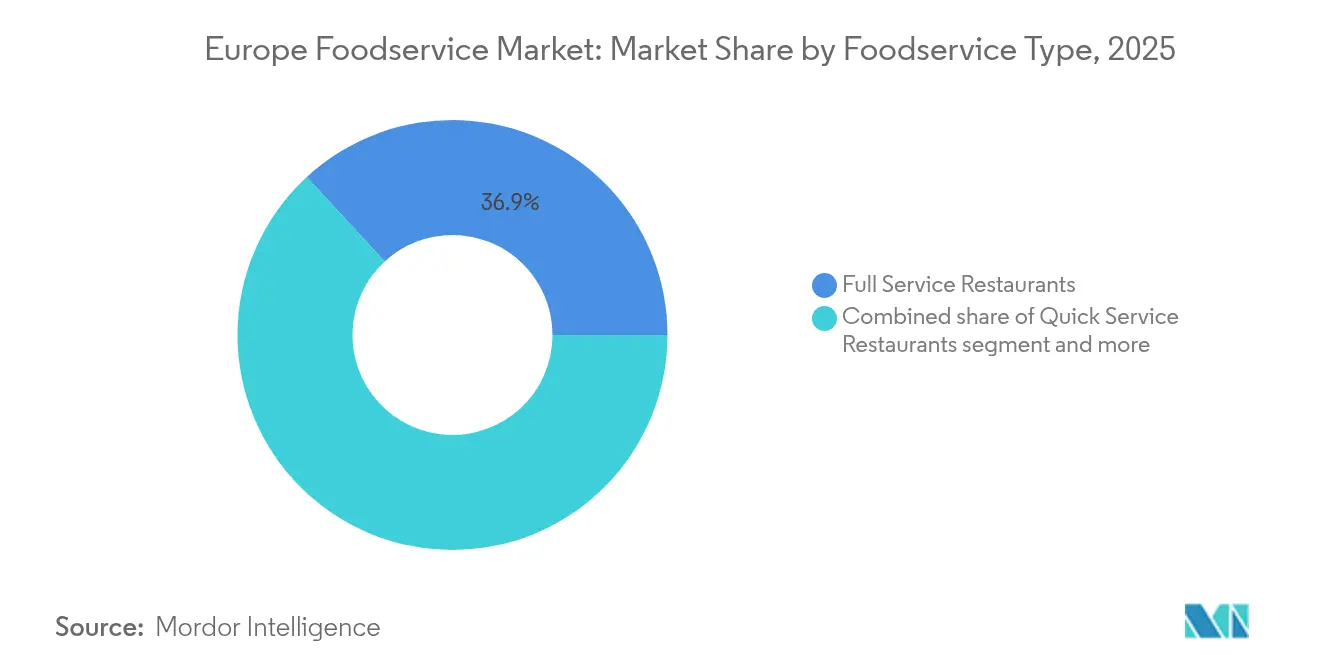
- Par type de restauration collective, les restaurants à service complet ont dominé avec 36,85 % de la part du marché européen de la restauration collective en 2025, tandis que les cuisines fantômes ont affiché la croissance la plus rapide avec un CAGR de 16,62 % jusqu'en 2031.
- Par point de vente, les points de vente indépendants ont capturé 67,10 % de la taille du marché européen de la restauration collective en 2025, mais les points de vente en chaîne progressent à un CAGR de 10,12 %, signalant une consolidation régulière.
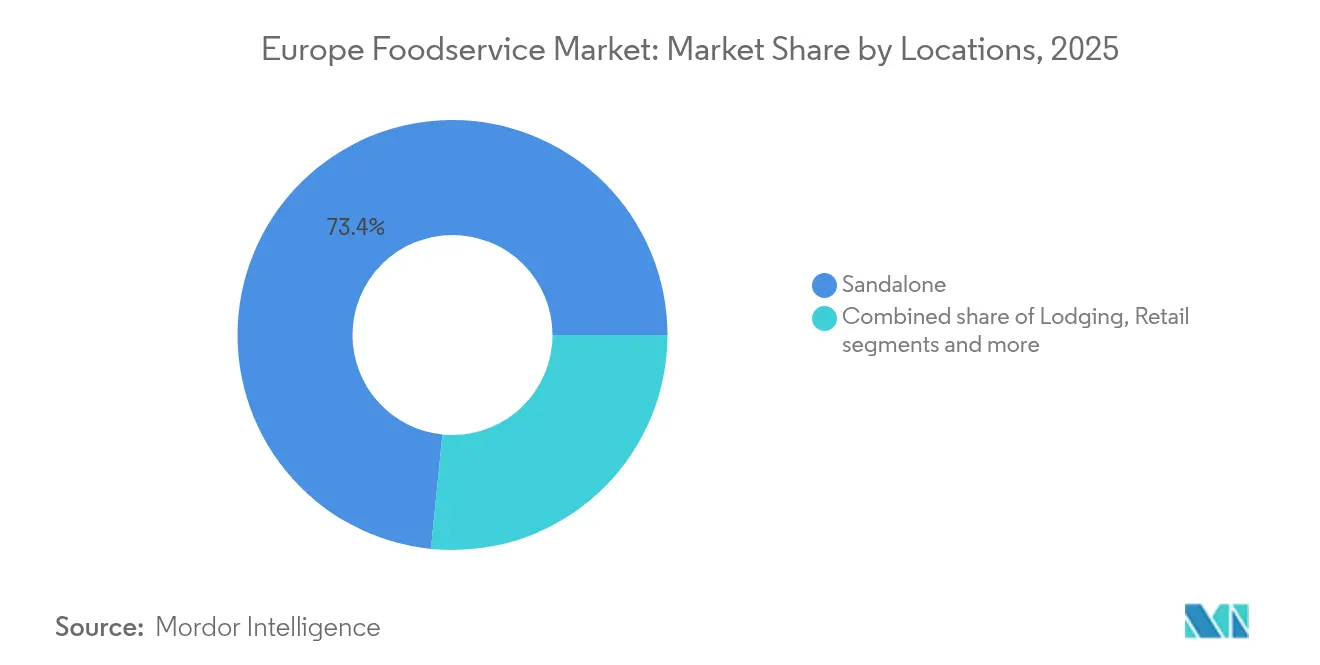
- Par emplacement, les établissements autonomes représentaient 73,40 % des dépenses actuelles, mais les emplacements de voyage devraient progresser à un CAGR de 10,22 % jusqu'en 2031, portés par le rebond de la mobilité.
- Par type de service, le repas sur place a conservé 52,15 % des revenus en 2025, tandis que la livraison progresse à un CAGR de 10,74 %, soulignant une préférence structurelle pour la commodité.
- Par pays, l'Espagne a représenté 17,32 % de la consommation en 2025 et les Pays-Bas sont le leader de la croissance avec un CAGR de 15,35 %, soutenus par une infrastructure numérique performante et un engouement pour les produits à base de plantes.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~)% d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Demande accrue de repas pratiques et prêts à consommer | +2.1% | Mondial, avec la plus forte adoption aux Pays-Bas, en Allemagne et au Royaume-Uni | Court terme (≤ 2 ans) |
| Montée de la conscience sanitaire et demande d'options de menu saines | +1.8% | Marchés centraux de l'UE, avec des répercussions vers l'Europe de l'Est | Moyen terme (2 à 4 ans) |
| Popularité des ingrédients durables et d'origine locale | +1.4% | Pays nordiques, Allemagne, France, avec expansion vers l'Europe du Sud | Long terme (≥ 4 ans) |
| Essor des choix de menu à base de plantes, végétaliens et végétariens | +1.6% | Pays-Bas, Allemagne, Royaume-Uni, avec une adoption croissante en Italie et en Espagne | Moyen terme (2 à 4 ans) |
| Popularité croissante des cuisines ethniques et internationales | +1.2% | Grandes zones métropolitaines d'Europe, plus forte dans les villes multiculturelles | Court terme (≤ 2 ans) |
| Demande de transparence sur les allergènes et de traçabilité des ingrédients | +0.9% | À l'échelle de l'UE en raison de l'harmonisation réglementaire, en particulier en Allemagne et en France | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Demande accrue de repas pratiques et prêts à consommer
Les consommateurs européens recherchent de plus en plus des solutions de restauration efficaces adaptées aux modes de vie urbains modernes et aux arrangements de travail hybrides instaurés dans l'environnement post-pandémique. L'expansion rapide des concepts de restauration rapide nomade dans les grandes villes européennes témoigne d'une forte adhésion du marché, l'Allemagne se positionnant comme pionnière grâce à des solutions de restauration numérique combinant informations nutritionnelles et service rapide [1]. Les établissements de restauration rapide ont évolué en intégrant des ingrédients premium et des menus élaborés par des professionnels pour se démarquer des offres de restauration rapide classiques, établissant ainsi un segment de marché distinct qui génère des valeurs transactionnelles plus élevées tout en maintenant l'efficacité opérationnelle. Les opérateurs de cuisines fantômes ont capitalisé sur cette transformation en optimisant leurs installations pour les opérations de livraison sans sacrifier la qualité des aliments ni les normes de présentation. L'accent mis sur la commodité englobe des structures tarifaires fiables, une cohérence de la qualité et des plateformes de commande numérique rationalisées qui améliorent l'expérience globale du client.
Montée de la conscience sanitaire et demande d'options de menu saines
La reformulation des menus dans la restauration collective européenne se concentre sur des offres axées sur la santé, les opérateurs mettant en place des systèmes d'analyse nutritionnelle et utilisant des ingrédients certifiés bien-être pour répondre à la demande d'aliments fonctionnels. Les exigences d'étiquetage nutritionnel 2024 de l'Autorité européenne de sécurité des aliments ont accru la transparence, obligeant les restaurants à afficher la teneur en calories, les informations sur les allergènes et les bénéfices nutritionnels dans leurs menus [2]. Les marchés nordiques ont élargi leurs options de protéines pour inclure des ingrédients à base d'insectes, tandis que les opérateurs méditerranéens se concentrent sur des ingrédients sains traditionnels tels que l'huile d'olive, les légumineuses et les céréales complètes. Le segment des cafés, en particulier aux Pays-Bas et au Danemark, a connu une croissance substantielle des boissons fonctionnelles et des ingrédients adaptogènes, les consommateurs montrant leur disposition à accepter des prix plus élevés pour des produits offrant des bénéfices pour la santé. Cette évolution du marché crée d'importantes opportunités commerciales pour les opérateurs de restauration collective capables de combiner avec succès valeur nutritionnelle et profils gustatifs attrayants dans leurs offres de menu.
Popularité des ingrédients durables et d'origine locale
Le secteur européen de la restauration connaît une transformation significative alors que les entreprises restructurent leurs chaînes d'approvisionnement pour répondre à des exigences de durabilité rigoureuses. Les entreprises mettent en œuvre des stratégies globales pour réduire leur empreinte carbone tout en répondant aux attentes croissantes des consommateurs en matière de responsabilité environnementale. La stratégie « de la ferme à la fourchette » du Pacte vert européen est devenue un moteur fondamental des décisions d'approvisionnement dans tous les segments de la restauration. Les restaurants établissent des partenariats significatifs avec des fournisseurs locaux, ce qui non seulement réduit les coûts de transport, mais leur permet également de partager des récits authentiques sur l'origine de leurs ingrédients [3]. Les restaurants se forgent des avantages concurrentiels grâce à des rotations saisonnières de menus bien planifiées qui mettent en valeur les spécialités régionales. En développant des relations directes avec les agriculteurs, les entreprises parviennent à réduire les coûts des ingrédients et à éliminer les frais de distribution intermédiaires. La mise en œuvre de programmes d'étiquetage de l'empreinte carbone sur le marché de la restauration en France et en Allemagne a révélé que les consommateurs soutiennent activement les options de menu respectueuses de l'environnement et sont prêts à payer des prix premium pour celles-ci. Ce comportement de marché crée de précieuses opportunités pour les restaurants qui investissent dans des systèmes de chaîne d'approvisionnement transparents. Les entreprises réalisent des bénéfices tangibles grâce à des stratégies globales de gestion des déchets. Leurs programmes de compostage et leurs partenariats avec des organisations de redistribution alimentaire génèrent des économies de coûts mesurables tout en renforçant la réputation de la marque auprès des consommateurs soucieux de l'environnement dans l'ensemble des marchés européens.
Essor des choix de menu à base de plantes, végétaliens et végétariens
Les offres de menu à base de plantes s'élargissent au-delà des accommodements diététiques pour séduire les consommateurs flexitariens en quête de variété et de bénéfices pour la santé. Les Pays-Bas sont en tête de l'adoption européenne des produits à base de plantes, avec des restaurants proposant des sections végétaliennes dédiées en 2024. Les marchés traditionnellement axés sur la viande, comme l'Allemagne, ont enregistré une croissance significative des articles de menu à base de plantes. L'innovation en matière de protéines a évolué au-delà des substituts conventionnels pour inclure des alternatives fermentées, des préparations à base de légumineuses et de nouvelles protéines végétales offrant des textures et des saveurs authentiques. Les restaurants qui positionnent les options à base de plantes comme des offres premium atteignent des marges plus élevées par rapport aux articles de menu standard, les opérateurs performants présentant les plats végétaliens comme des spécialités culinaires plutôt que comme des alternatives diététiques. Les opérateurs qui développent une expertise culinaire à base de plantes et établissent des relations avec des producteurs de protéines innovants acquièrent des avantages concurrentiels sur le marché.
Analyse de l'impact des contraintes*
| Contrainte | (~)% d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Réglementations strictes et évolutives en matière de sécurité et d'hygiène alimentaires | -1.3% | À l'échelle de l'UE, avec une application plus stricte en Allemagne, en France et aux Pays-Bas | Long terme (≥ 4 ans) |
| Charges de conformité liées aux allergènes, à l'étiquetage et à la nutrition | -0.8% | Marchés harmonisés de l'UE, affectant particulièrement les petits opérateurs | Moyen terme (2 à 4 ans) |
| Variabilité des réglementations alimentaires locales, des codes sanitaires et des licences | -0.6% | Opérateurs multi-marchés dans les États membres de l'UE | Moyen terme (2 à 4 ans) |
| Complexité des réglementations transfrontalières au sein de l'Europe | -0.5% | Opérateurs en chaîne en expansion au-delà des frontières de l'UE | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Réglementations strictes et évolutives en matière de sécurité et d'hygiène alimentaires
Les normes de sécurité alimentaire de plus en plus strictes de l'Union européenne et les mécanismes d'application sophistiqués ont conduit à une augmentation des coûts de conformité réglementaire, affectant particulièrement les petits opérateurs. Le cadre d'Analyse des dangers et maîtrise des points critiques (HACCP) exige une documentation et des systèmes de surveillance étendus, entraînant des coûts de conformité annuels de 15 000 à 25 000 EUR pour les restaurants indépendants. Les exigences de traçabilité numérique 2024 imposent désormais des systèmes électroniques pour l'approvisionnement en ingrédients, la surveillance des températures et la documentation des formations du personnel, créant des défis opérationnels pour les établissements traditionnels utilisant des systèmes papier. Bien que les efforts d'harmonisation transfrontalière réduisent la complexité réglementaire pour les entreprises opérant sur plusieurs marchés, les normes uniformes dépassent souvent les exigences locales et augmentent les coûts opérationnels pour tous les acteurs. Ces exigences réglementaires accélèrent la consolidation du marché, car les petits opérateurs peinent à gérer les investissements de conformité, tandis que les grandes chaînes bénéficient d'économies d'échelle en déployant des systèmes standardisés sur plusieurs sites.
Charges de conformité liées aux allergènes, à l'étiquetage et à la nutrition
Les réglementations complètes de l'Union européenne en matière de déclaration des allergènes obligent les opérateurs de restauration à mettre en place des systèmes robustes de traçabilité des ingrédients et à conduire des programmes de formation approfondis pour leur personnel. Le non-respect de ces obligations entraîne des sanctions financières substantielles sur les principaux marchés européens, notamment sur le marché de la restauration en Allemagne et en France. Les opérateurs indépendants doivent allouer des ressources pour investir dans des plateformes logicielles d'analyse nutritionnelle, créer des zones de préparation dédiées sans allergènes et dispenser une formation spécialisée à leur personnel afin de maintenir la conformité tout en garantissant les normes de qualité alimentaire. Le paysage assurantiel pour les opérateurs accueillant des clients sensibles aux allergènes a connu des changements notables en 2024, avec une hausse des primes à mesure que les assureurs répondent à une exposition accrue aux litiges liés aux incidents de contamination croisée. Cet environnement réglementaire crée des conditions de concurrence inégales où les opérateurs de chaînes tirent parti de leur échelle pour répartir les investissements de conformité sur l'ensemble de leur réseau, tandis que les établissements indépendants font face à une pression croissante sur leurs marges opérationnelles en raison de ces exigences réglementaires fixes.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de restauration collective :
les cuisines fantômes redéfinissent l'économie de la livraisonLes cuisines fantômes connaissent une croissance rapide avec un CAGR de 16,62 % jusqu'en 2031, transformant fondamentalement le paysage du secteur de la restauration. Ces opérations axées sur la livraison ont réussi à réduire les coûts généraux en éliminant les espaces de restauration traditionnels tout en améliorant substantiellement la productivité des cuisines. Les restaurants à service complet maintiennent actuellement la part de marché dominante à 36,85 % en 2025, mais continuent de faire face à des défis opérationnels croissants liés à l'escalade des coûts de main-d'œuvre et des charges immobilières. En revanche, les modèles de cuisines fantômes contournent ces défis grâce à leur structure opérationnelle rationalisée. Les restaurants à service rapide maintiennent leur solide position sur le marché grâce à leur présence de marque établie et à leurs opérations standardisées, tandis que les cafés et bars continuent d'attirer les clients grâce à des expériences sociales en personne irremplaçables que les plateformes numériques ne peuvent pas reproduire.
Les installations de cuisines fantômes ont révolutionné les stratégies d'entrée sur le marché en permettant aux opérateurs de lancer simultanément plusieurs marques de restaurants virtuels. Cette approche minimise le risque d'entrée sur le marché tout en permettant l'amélioration continue des menus sur la base de données complètes de performance de livraison. Les organismes de réglementation européens ont répondu à cette évolution en classifiant les cuisines fantômes comme une catégorie opérationnelle distincte, en mettant en œuvre des exigences de licence et d'inspection spécifiques, distinctes des réglementations applicables aux restaurants traditionnels. Les directives 2024 de l'Autorité européenne de sécurité des aliments pour les opérations de livraison uniquement ont introduit des normes complètes pour le contrôle de la température et l'emballage. Ces réglementations ont créé des avantages significatifs pour les opérateurs professionnels de cuisines fantômes tout en établissant des barrières à l'entrée substantielles pour les services de livraison informels, garantissant ainsi des normes de qualité plus élevées dans l'ensemble du secteur.

Par point de vente :
la consolidation en chaîne accélère les gains de parts de marchéLes points de vente indépendants dominent actuellement le marché avec une part de 67,10 % en 2025, tandis que les points de vente en chaîne démontrent un fort potentiel de croissance avec un CAGR de 10,12 % jusqu'en 2031. Le succès des points de vente en chaîne découle de leur capacité à mettre en œuvre des systèmes d'approvisionnement centralisés, à dispenser des programmes de formation standardisés et à investir dans des technologies qui réduisent les coûts opérationnels tout en maintenant une qualité de service cohérente sur plusieurs sites.
Les opérateurs indépendants continuent d'exceller dans des domaines tels que la flexibilité des menus, la connaissance approfondie du marché local et les expériences de restauration authentiques qui trouvent un écho auprès des clients recherchant des expériences culinaires uniques. Cependant, ces opérateurs font face à des pressions croissantes liées à l'augmentation des exigences de conformité, à la hausse des coûts des ingrédients et aux pénuries de main-d'œuvre qui impactent leurs opérations de manière plus sévère en raison de leur taille limitée. Cette dynamique de marché a conduit les opérateurs indépendants à adopter des stratégies ciblées qui exploitent leurs atouts en matière d'approvisionnement local, de menus dirigés par des chefs et de liens communautaires — des domaines où les grandes chaînes trouvent généralement difficile de concurrencer efficacement.
Par emplacement :
la reprise du segment voyage accélère la croissanceLe paysage du marché montre que les emplacements autonomes détiennent une part de marché substantielle de 73,40 % en 2025, les restaurants traditionnels en devanture et les établissements indépendants constituant l'épine dorsale de la restauration locale. Le segment voyage démontre un potentiel remarquable avec un CAGR projeté de 10,22 % jusqu'en 2031, alors que les établissements de restauration dans les aéroports, les gares ferroviaires et les aires de services autoroutières retrouvent de l'élan. Tandis que les emplacements de commerce de détail font face aux défis de la croissance du commerce électronique, ils transforment leur approche par des expériences de restauration innovantes. De même, les emplacements d'hébergement bénéficient du renouveau des voyages d'affaires, et les emplacements de loisirs capitalisent sur la résurgence des activités touristiques.
La transformation du segment voyage reflète bien plus qu'un simple redressement post-pandémique — elle représente un changement fondamental dans la manière dont les opérateurs abordent la restauration dans les hubs de transport. Les concessionnaires se concentrent désormais sur l'élévation de l'expérience de restauration en introduisant des concepts gastronomiques premium correspondant à la qualité des restaurants autonomes. Cette évolution inclut des partenariats stratégiques avec des chefs renommés et une emphase sur la cuisine locale authentique, apportant efficacement la culture alimentaire régionale aux voyageurs.
Par type de service :
la croissance de la livraison transforme les opérations des restaurantsLe secteur de la restauration continue de voir le service sur place comme sa pierre angulaire, maintenant une part de marché de 52,15 % en 2025. Cela démontre comment les clients valorisent l'expérience traditionnelle de restaurant, de l'atmosphère au service personnalisé en passant par les plats présentés avec soin. Pendant ce temps, le segment de la livraison connaît une croissance substantielle, avec un CAGR attendu de 10,74 % jusqu'en 2031, alors que les consommateurs adoptent la commodité de la restauration à domicile. Le service de vente à emporter comble le fossé entre ces options, offrant aux clients la flexibilité de récupérer leurs repas sans engager de frais de livraison ni s'inquiéter de la température des aliments pendant le transport.
Ces divers canaux de service ont conduit les restaurants à adapter leurs opérations de manière globale. Les entreprises gèrent désormais plusieurs flux de service en optimisant leurs processus en cuisine, leurs méthodes d'emballage et le déploiement du personnel. Pour des opérations de livraison réussies, les restaurants se concentrent sur l'adaptation de leurs menus pour la durabilité au transport, la mise en œuvre de solutions d'emballage efficaces et la reconfiguration des espaces de cuisine pour gérer efficacement les commandes en salle et les commandes de livraison. Chaque type de service nécessite sa propre approche stratégique, tenant compte des besoins opérationnels spécifiques et des attentes des clients du canal.
Analyse géographique
Marché européen de la restauration
Le marché européen de la restauration présente une mosaïque complexe de variations régionales, où le patrimoine culturel, les cadres réglementaires et la maturité économique créent des conditions de marché distinctes. Le marché espagnol de la restauration maintient sa position de leader en Europe avec une part de 17,32 % en 2025, soutenu par la reprise du tourisme et une culture gastronomique profondément enracinée. L'environnement de marché en Espagne soutient une gamme diversifiée d'établissements, des bars à tapas traditionnels aux concepts de restauration contemporains. Dans les marchés matures comme l'Allemagne et la France, les consommateurs font preuve de préférences sophistiquées, exigeant des ingrédients de haute qualité et des informations nutritionnelles transparentes. Ces marchés mettent également l'accent sur des pratiques d'approvisionnement durables, reflétant une conscience environnementale européenne plus large. Le secteur de la restauration au Royaume-Uni continue de faire preuve de résilience après le Brexit, s'adaptant aux nouvelles exigences réglementaires tout en bénéficiant de la diversité de ses populations urbaines et d'un paysage gastronomique multiculturel bien établi.
Marché de la restauration aux Pays-Bas, dans les pays nordiques et en Italie
Les Pays-Bas se distinguent comme un marché particulièrement dynamique, avec un CAGR remarquable de 15,35 % projeté jusqu'en 2031. Cette trajectoire de croissance est soutenue par une infrastructure numérique sophistiquée qui facilite les opérations efficaces de commande en ligne et de livraison. Les consommateurs néerlandais affichent des attitudes progressistes à l'égard des options de restauration à base de plantes, tandis que les initiatives gouvernementales soutiennent activement le développement d'un système alimentaire durable. Dans la région nordique, des pays comme la Suède établissent des normes sectorielles grâce à leur engagement envers les initiatives de durabilité et l'adoption généralisée des systèmes de paiement numérique. Ces pratiques rationalisent non seulement les opérations, mais s'alignent également sur les attentes des consommateurs en matière de responsabilité environnementale. Le marché de la restauration en Italie navigue avec succès entre la préservation des traditions culinaires et l'adoption des tendances de restauration modernes, créant des opportunités pour les entreprises capables de marier authentiquement l'innovation avec les coutumes alimentaires respectées.
Marché de la restauration en Europe de l'Est
Les marchés d'Europe de l'Est au sein de l'UE affichent des schémas de croissance accélérés, portés par un développement économique rapide et une urbanisation croissante. Bien que ces marchés continuent d'aligner leurs cadres réglementaires sur les normes d'Europe occidentale, cette transition crée à la fois des opportunités et des considérations de conformité pour les opérateurs. Des pays comme la Pologne connaissent une expansion significative du marché, alimentée par la hausse du pouvoir d'achat des consommateurs et l'évolution des préférences en matière de restauration, notamment chez les jeunes professionnels urbains. La nature diverse des marchés européens exige des opérateurs de restauration qu'ils mettent en œuvre des stratégies soigneusement adaptées, respectant les nuances culturelles locales tout en tirant parti des efficiences opérationnelles en matière d'approvisionnement, de mise en œuvre technologique et de pratiques commerciales dans divers environnements réglementaires et contextes culturels.
Paysage concurrentiel
La nature très fragmentée du marché européen de la restauration collective présente des opportunités significatives pour les entreprises souhaitant consolider leurs opérations et mettre en œuvre une standardisation pilotée par la technologie. Cette fragmentation affecte particulièrement les opérateurs indépendants qui font face à des pressions opérationnelles croissantes. Les chaînes multinationales maintiennent leur position sur le marché en tirant parti des économies d'échelle dans les achats, les systèmes de conformité et les investissements technologiques, tandis que les opérateurs indépendants peinent face à la hausse des coûts des ingrédients, aux exigences réglementaires complexes et aux pénuries de main-d'œuvre persistantes qui impactent leurs opérations quotidiennes.
Les entreprises du marché adaptent leurs stratégies pour répondre à l'évolution des demandes des consommateurs à travers des opérations omnicanales intégrées, des pratiques de durabilité renforcées et le développement de menus axés sur la santé. Ces initiatives s'alignent sur les préférences des consommateurs européens tout en permettant aux entreprises d'atteindre des efficiences opérationnelles grâce à des systèmes centralisés. Le marché a vu l'émergence de modèles commerciaux innovants, notamment des agrégateurs de cuisines fantômes qui optimisent les opérations de livraison, des chaînes de restaurants à base de plantes répondant à l'évolution des préférences alimentaires, et des concepts de franchise activés par la technologie qui redéfinissent les catégories de restaurants traditionnels grâce à des approches modernes d'engagement client.
La mise en œuvre d'initiatives de transformation numérique permet aux opérateurs de restauration collective de recueillir de précieuses informations sur les clients, d'affiner les offres de menu sur la base de données de consommation réelles et de développer des programmes de fidélité efficaces qui améliorent la rétention des clients tout en réduisant les dépenses d'acquisition. En vertu des directives mises à jour de l'Autorité européenne de sécurité des aliments, les opérateurs qui investissent tôt dans des systèmes complets de traçabilité, des protocoles de gestion des allergènes et des certifications de durabilité acquièrent des avantages concurrentiels significatifs. Ces exigences de conformité réglementaire créent des barrières à l'entrée pour les concurrents plus petits qui manquent souvent du capital nécessaire pour mettre en œuvre de tels systèmes complets.
Leaders du secteur de la restauration collective en Europe
-
AmRest Holdings SE
-
Avolta
-
Compass Group PLC
-
Coop Gruppe Genossenschaft
-
The Coca-Cola Company
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché européen de la restauration Entreprises couvertes dans ce rapport
- AmRest Holdings SE
- Avolta
- Compass Group PLC
- Coop Gruppe Genossenschaft
- The Coca-Cola Company
- Cremonini SpA
- Domino’s Pizza Enterprises Ltd
- Gategroup
- Greggs PLC
- Groupe Bertrand
- Groupe Le Duff
- LSG Group
- McDonald’s Corp.
- Mitchells & Butlers PLC
- PizzaExpress Ltd
- JAB Holding Company
- QSR Platform Holding SCA
- Restaurant Brands International Inc.
- Restalia Grupo de Eurorestauración SL
- Starbucks Corp.
- Yum! Brands Inc.
Développements industriels récents dans Marché européen de la restauration
- Septembre 2025 : Dave's Hot Chicken, une importante chaîne de restauration rapide américaine, a formé un partenariat exclusif stratégique avec la société d'hôtellerie Azzurri Group pour étendre sa présence sur le marché européen par l'établissement d'un minimum de 180 restaurants.
- Juillet 2025 : Compass Group PLC a annoncé l'acquisition de Vermaat Groep B.V. pour une valeur d'entreprise de 1,5 milliard EUR. Vermaat opère en tant que prestataire de services alimentaires premium en Europe, spécialisé dans les concepts alimentaires personnalisés sur site, les solutions de livraison et les services de commerce de détail. L'acquisition de cette plateforme multisectorielle positionne Compass Group pour des opportunités de croissance élargies sur les marchés européens.
- Mai 2024 : McDonald's Allemagne a élargi ses offres de menu à travers un partenariat stratégique avec les musiciens Bill et Tom Kaulitz. La collaboration introduit deux options à base de plantes pour les consommateurs allemands : le McPlant Burger et les McPlant Nuggets, présentés sous forme de menus signatures reflétant les préférences des artistes.
Périmètre du rapport sur le marché européen de la restauration collective
Cafés et bars, cuisine fantôme, restaurants à service complet, restaurants à service rapide sont couverts comme segments par type de restauration collective. Points de vente en chaîne, points de vente indépendants sont couverts comme segments par point de vente. Loisirs, hébergement, commerce de détail, établissement autonome, voyage sont couverts comme segments par emplacement. France, Allemagne, Italie, Pays-Bas, Russie, Espagne, Suisse, Turquie, Royaume-Uni sont couverts comme segments par pays.Aperçu de la segmentation
| Cafés et bars | Par cuisine | Bars et pubs |
| Café | ||
| Bars à jus/smoothies/desserts | ||
| Boutiques spécialisées café et thé | ||
| Cuisine fantôme | ||
| Restaurants à service complet | Par cuisine | Asiatique |
| Européenne | ||
| Amérique latine | ||
| Moyen-Orient | ||
| Amérique du Nord | ||
| Autres cuisines de restaurants à service complet | ||
| Restaurants à service rapide | Par cuisine | Boulangeries |
| Burger | ||
| Crème glacée | ||
| Cuisines à base de viande | ||
| Pizza | ||
| Autres cuisines de restaurants à service rapide |
| Points de vente en chaîne |
| Points de vente indépendants |
| Loisirs |
| Hébergement |
| Commerce de détail |
| Établissement autonome |
| Voyage |
| Repas sur place |
| Vente à emporter |
| Livraison |
| Allemagne |
| Royaume-Uni |
| Italie |
| France |
| Espagne |
| Pays-Bas |
| Pologne |
| Belgique |
| Suède |
| Reste de l'Europe |
| Par type de restauration collective | Cafés et bars | Par cuisine | Bars et pubs |
| Café | |||
| Bars à jus/smoothies/desserts | |||
| Boutiques spécialisées café et thé | |||
| Cuisine fantôme | |||
| Restaurants à service complet | Par cuisine | Asiatique | |
| Européenne | |||
| Amérique latine | |||
| Moyen-Orient | |||
| Amérique du Nord | |||
| Autres cuisines de restaurants à service complet | |||
| Restaurants à service rapide | Par cuisine | Boulangeries | |
| Burger | |||
| Crème glacée | |||
| Cuisines à base de viande | |||
| Pizza | |||
| Autres cuisines de restaurants à service rapide | |||
| Par point de vente | Points de vente en chaîne | ||
| Points de vente indépendants | |||
| Par emplacement | Loisirs | ||
| Hébergement | |||
| Commerce de détail | |||
| Établissement autonome | |||
| Voyage | |||
| Par type de service | Repas sur place | ||
| Vente à emporter | |||
| Livraison | |||
| Par pays | Allemagne | ||
| Royaume-Uni | |||
| Italie | |||
| France | |||
| Espagne | |||
| Pays-Bas | |||
| Pologne | |||
| Belgique | |||
| Suède | |||
| Reste de l'Europe | |||
Définition du marché
- RESTAURANTS À SERVICE COMPLET - Un établissement de restauration collective où les clients sont assis à une table, passent leur commande à un serveur et sont servis à table.
- RESTAURANTS À SERVICE RAPIDE - Un établissement de restauration collective qui offre aux clients commodité, rapidité et une offre alimentaire à des prix plus bas. Les clients se servent généralement eux-mêmes et portent leur nourriture à leur table.
- CAFÉS ET BARS - Un type d'entreprise de restauration collective qui comprend les bars et pubs titulaires d'une licence pour servir des boissons alcoolisées à la consommation, les cafés qui servent des rafraîchissements et des repas légers, ainsi que les boutiques spécialisées thé et café, les bars à desserts, les bars à smoothies et les bars à jus.
- CUISINE FANTÔME - Une entreprise de restauration collective qui utilise une cuisine commerciale dans le but de préparer des aliments pour la livraison ou la vente à emporter uniquement, sans clients mangeant sur place.
| Mot-clé | Définition |
|---|---|
| Thon blanc | Il s'agit de l'une des plus petites espèces de thon que l'on trouve dans les six stocks distincts connus dans le monde dans les océans Atlantique, Pacifique et Indien, ainsi que dans la mer Méditerranée. |
| Bœuf Angus | Il s'agit de bœuf dérivé d'une race spécifique de bétail originaire d'Écosse. Une certification de l'American Angus Association est requise pour recevoir le label de qualité « Certified Angus Beef ». |
| Cuisine asiatique | Elle comprend les offres à service complet dans les restaurants qui servent des cuisines de cultures telles que la cuisine chinoise, indienne, coréenne, japonaise, bengalie, d'Asie du Sud-Est, etc. |
| Valeur moyenne des commandes | Il s'agit de la valeur moyenne de toutes les commandes passées par les clients dans un établissement de restauration collective. |
| Bacon | Il s'agit de viande salée ou fumée provenant du dos ou des flancs d'un porc. |
| Bars et pubs | Il s'agit d'un établissement de consommation de boissons titulaire d'une licence pour servir des boissons alcoolisées à la consommation sur place. |
| Black Angus | Il s'agit de bœuf dérivé d'une race de vaches à robe noire sans cornes. |
| BRC | Consortium britannique du commerce de détail |
| Burger | Il s'agit d'un sandwich composé d'un ou plusieurs steaks hachés de bœuf cuits, placés dans un pain tranché ou un petit pain. |
| Café | Il s'agit d'un établissement de restauration collective servant divers rafraîchissements (principalement du café) et des repas légers. |
| Cafés et bars | Il s'agit d'un type d'entreprise de restauration collective qui comprend les bars et pubs titulaires d'une licence pour servir des boissons alcoolisées à la consommation, les cafés qui servent des rafraîchissements et des repas légers, ainsi que les boutiques spécialisées thé et café, les bars à desserts, les bars à smoothies et les bars à jus. |
| Cappuccino | Il s'agit d'une boisson à base de café italienne traditionnellement préparée avec des parts égales de double expresso, de lait vapeur et de mousse de lait vapeur. |
| CFIA | Agence canadienne d'inspection des aliments |
| Point de vente en chaîne | Il désigne un établissement de restauration collective qui partage des marques, opère dans plusieurs emplacements, dispose d'une direction centrale et de pratiques commerciales standardisées. |
| Filet de poulet | Il désigne la viande de poulet préparée à partir des muscles pectoraux mineurs d'un poulet. |
| Cuisine fantôme | Il désigne une cuisine fantôme. |
| Cocktail | Il s'agit d'une boisson alcoolisée mixte préparée avec un seul alcool ou une combinaison d'alcools, mélangés à d'autres ingrédients tels que des jus, des sirops aromatisés, de l'eau tonique, des shrubs et des amers. |
| Edamame | Il s'agit d'un plat japonais préparé avec des graines de soja (récoltées avant leur maturation ou leur durcissement) et cuites dans leur cosse. |
| EFSA | Autorité européenne de sécurité des aliments |
| ERS | Service de recherche économique de l'USDA |
| Expresso | Il s'agit d'une forme concentrée de café, servie en shots. |
| Cuisine européenne | Elle comprend les offres à service complet dans les restaurants qui servent des cuisines de cultures telles que la cuisine italienne, française, allemande, anglaise, néerlandaise, danoise, etc. |
| FDA | Administration américaine des denrées alimentaires et des médicaments |
| Filet mignon | Il s'agit d'une pièce de viande prélevée à l'extrémité la plus fine du filet. |
| Bavette | Il s'agit d'une pièce de bœuf prélevée sur le flanc, situé en avant du quartier arrière d'une vache. |
| Restauration collective | Elle désigne la partie du secteur alimentaire qui comprend les entreprises, institutions et sociétés qui préparent des repas en dehors du foyer. Elle inclut les restaurants, les cantines scolaires et hospitalières, les opérations de restauration et de nombreux autres formats. |
| Francfort | Également connu sous le nom de frankfurter ou Würstchen, il s'agit d'un type de saucisse fumée très assaisonnée populaire en Autriche et en Allemagne. |
| FSANZ | Normes alimentaires Australie Nouvelle-Zélande |
| FSIS | Service d'inspection et de sécurité des aliments |
| FSSAI | Autorité de sécurité et de normalisation alimentaires de l'Inde |
| Restaurant à service complet | Il désigne un établissement de restauration collective où les clients sont assis à une table, passent leur commande à un serveur et sont servis à table. |
| GLA | Surface locative brute |
| Gluten | Il s'agit d'une famille de protéines présentes dans les céréales, notamment le blé, le seigle, l'épeautre et l'orge. |
| Bœuf nourri aux céréales | Il s'agit de bœuf dérivé de bovins ayant été nourris avec un régime supplémenté en soja, en maïs et en autres additifs. Les vaches nourries aux céréales peuvent également recevoir des antibiotiques et des hormones de croissance pour les engraisser plus rapidement. |
| Bœuf nourri à l'herbe | Il s'agit de bœuf dérivé de bovins qui n'ont été nourris qu'avec de l'herbe. |
| Jambon | Il désigne la viande de porc prélevée sur la cuisse d'un porc. |
| HoReCa | Hôtels, restaurants et cafés |
| Point de vente indépendant | Il désigne un établissement de restauration collective qui opère avec un seul point de vente ou est structuré comme une petite chaîne avec au maximum trois emplacements. |
| Jus | Il s'agit d'une boisson obtenue par l'extraction ou le pressage du liquide naturel contenu dans les fruits et légumes. |
| Amérique latine | Elle comprend les offres à service complet dans les restaurants qui servent des cuisines de cultures telles que la cuisine mexicaine, brésilienne, argentine, colombienne, etc. |
| Latte | Il s'agit d'un café à base de lait composé d'un ou deux shots d'expresso, de lait vapeur et d'une fine couche de lait mousseux. |
| Loisirs | Il désigne la restauration collective proposée dans le cadre d'une activité de loisirs, telle que les arènes sportives, les zoos, les cinémas et les musées. |
| Hébergement | Il désigne les offres de restauration collective dans les hôtels, motels, maisons d'hôtes, maisons de vacances, etc. |
| Macchiato | Il s'agit d'une boisson à base d'expresso avec une petite quantité de lait, généralement moussé. |
| Cuisines à base de viande | Cela inclut des articles alimentaires tels que le poulet frit, le steak, les côtes, etc., où la viande est l'ingrédient principal du plat. |
| Cuisine du Moyen-Orient | Elle comprend les offres à service complet dans les restaurants qui servent des cuisines de cultures telles que la cuisine arabe, libanaise, iranienne, israélienne, etc. |
| Mocktail | Il s'agit d'une boisson mixte sans alcool. |
| Mortadelle | Il s'agit d'une grande saucisse italienne ou d'une charcuterie faite de porc finement haché ou moulu traité à la chaleur, qui incorpore au moins 15 % de petits cubes de graisse de porc. |
| Amérique du Nord | Elle comprend les offres à service complet dans les restaurants qui servent des cuisines de cultures telles que la cuisine américaine, canadienne, caribéenne, etc. |
| Pastrami | Il désigne du bœuf fumé et très assaisonné, généralement servi en fines tranches. |
| AOP | Appellation d'origine protégée : Il s'agit du nom d'une région géographique ou d'une zone spécifique reconnue par des règles officielles pour produire certains aliments ayant des caractéristiques particulières liées à l'emplacement. |
| Pepperoni | Il s'agit d'une variété américaine de salami épicé fabriqué à partir de viande séchée. |
| Pizza | Il s'agit d'un plat généralement composé de pâte à pain aplatie garnie d'un mélange savoureux comprenant généralement des tomates et du fromage, souvent d'autres garnitures, et cuit au four. |
| Découpes primaires | Il désigne les principales sections de la carcasse. |
| Restaurant à service rapide | Il désigne un établissement de restauration collective qui offre aux clients commodité, rapidité et une offre alimentaire à des prix plus bas. Les clients se servent généralement eux-mêmes et portent leur nourriture à leur table. |
| Commerce de détail | Il désigne un point de vente de restauration collective situé dans un centre commercial, un complexe commercial ou un immeuble commercial, où d'autres entreprises opèrent également. |
| Salami | Il s'agit d'une saucisse séchée composée de viande fermentée et séchée à l'air. |
| Graisses saturées | Il s'agit d'un type de graisse dans lequel les chaînes d'acides gras n'ont que des liaisons simples. Elles sont généralement considérées comme malsaines. |
| Saucisse | Il s'agit d'un produit carné fabriqué à partir de viande finement hachée et assaisonnée, qui peut être fraîche, fumée ou marinée, et qui est généralement farcie dans un boyau. |
| Coquille Saint-Jacques | Il s'agit d'un mollusque comestible doté d'une coquille côtelée en deux parties. |
| Seitan | Il s'agit d'un substitut de viande à base de plantes fabriqué à partir de gluten de blé. |
| Borne de commande en libre-service | Il désigne un système de point de vente (PDV) en libre-service à travers lequel les clients passent et règlent leurs propres commandes à des bornes, permettant un service totalement sans contact et sans friction. |
| Smoothie | Il s'agit d'une boisson préparée en plaçant tous les ingrédients dans un récipient et en les mixant ensemble, sans retirer la pulpe. |
| Boutiques spécialisées café et thé | Il désigne un établissement de restauration collective qui sert uniquement divers types de thé ou de café. |
| Établissement autonome | Il désigne des restaurants disposant d'une infrastructure indépendante et non connectés à une autre entreprise. |
| Sushi | Il s'agit d'un plat japonais composé de riz vinaigré préparé, généralement avec du sucre et du sel, accompagné d'une variété d'ingrédients, tels que des fruits de mer — souvent crus — et des légumes. |
| Voyage | Il désigne les offres de restauration collective telles que les repas en avion, la restauration dans les trains à longue distance et la restauration collective sur les navires de croisière. |
| Cuisine virtuelle | Il désigne une cuisine fantôme. |
| Bœuf Wagyu | Il s'agit de bœuf dérivé de l'une des quatre souches d'une race de bovins japonais noirs ou rouges, valorisés pour leur viande fortement persillée. |
Méthodologie de recherche
Mordor Intelligence suit une méthodologie en quatre étapes dans tous nos rapports.
- Étape 1 : Identifier les variables clés : Afin de construire une méthodologie de prévision robuste, les variables et facteurs identifiés à l'étape 1 sont testés par rapport aux chiffres de marché historiques disponibles. Par un processus itératif, les variables nécessaires à la prévision du marché sont définies, et le modèle est construit sur la base de ces variables.
- Étape 2 : Construire un modèle de marché : Les estimations de la taille du marché pour les années de prévision sont en termes nominaux. L'inflation est prise en compte pour la valeur moyenne des commandes, et elle est prévue selon les taux d'inflation prédits dans les pays.
- Étape 3 : Valider et finaliser : Dans cette étape importante, tous les chiffres de marché, variables et appréciations des analystes sont validés par un vaste réseau d'experts en recherche primaire du marché étudié. Les répondants sont sélectionnés à tous les niveaux et fonctions pour générer une vision holistique du marché étudié.
- Étape 4 : Résultats de la recherche : Rapports syndiqués, missions de conseil personnalisées, bases de données et plateformes d'abonnement


