
Taille et part du marché de la logistique de défense en Europe
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Période de Données Historiques | 2020 - 2024 |
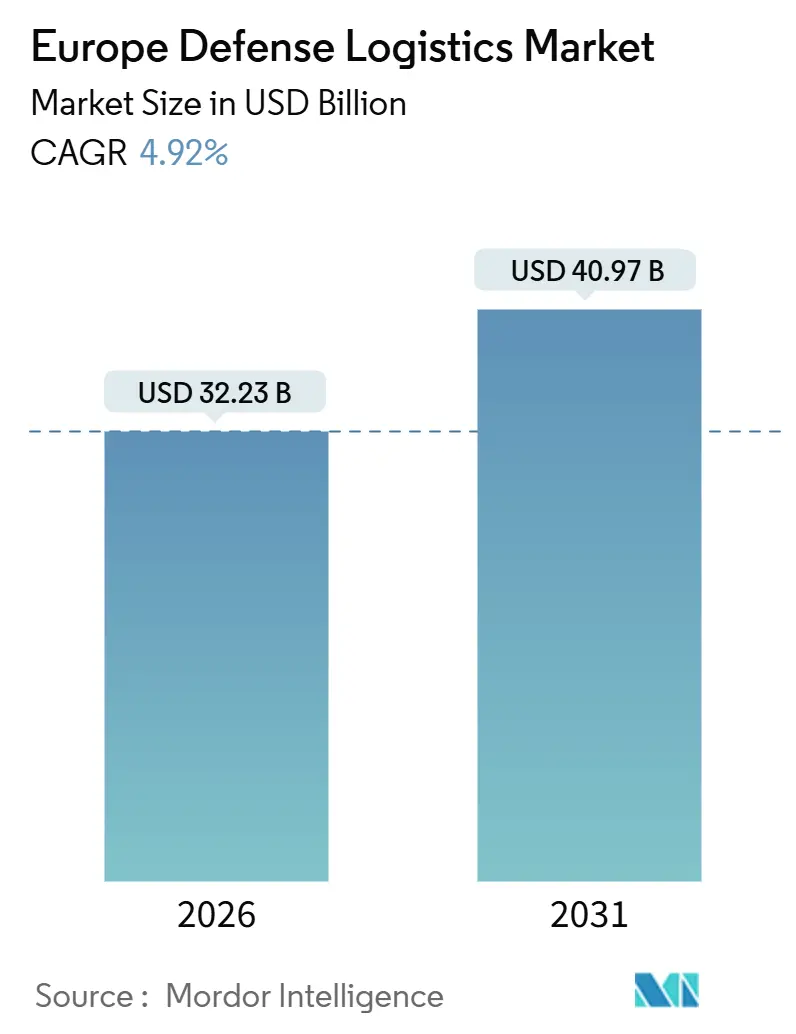
| Taille du Marché (2026) | 32.23 Milliards de dollars |
| Taille du Marché (2031) | 40.97 Milliards de dollars |
| Growth Rate (2026 - 2031) | 4.92 % |
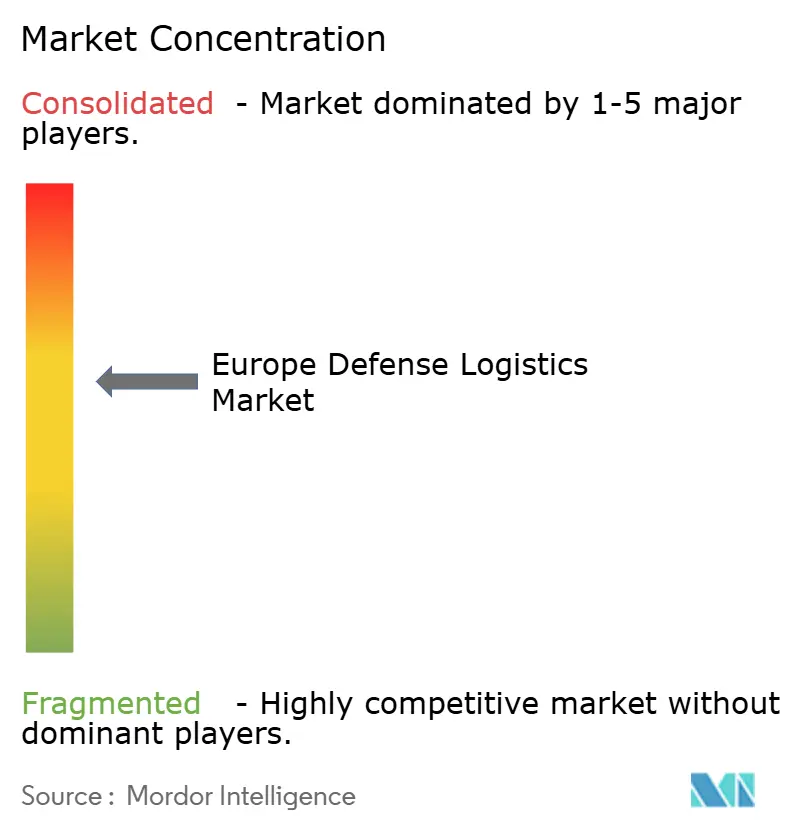
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la logistique de défense en Europe par Mordor Intelligence
La taille du marché de la logistique de défense en Europe est estimée à 32,23 milliards USD en 2026 et devrait atteindre 40,97 milliards USD d'ici 2031, à un CAGR de 4,92 % au cours de la période de prévision (2026-2031).
Cette progression régulière de la taille du marché est portée par l'initiative Réarmer l'Europe de la Commission européenne, un programme d'achat groupé qui remodèle les réseaux de soutien transfrontaliers. Les principales opportunités découlent du passage vers des cadres logistiques à l'échelle de l'alliance, qui réduisent les doublons, améliorent la disponibilité opérationnelle au niveau des unités et favorisent l'adoption de normes techniques communes. La demande est encore amplifiée par les plans de modernisation accélérés à travers l'Europe de l'Est et de l'Ouest, le réapprovisionnement urgent des stocks de munitions et le déploiement rapide de plateformes numériques de chaîne d'approvisionnement. L'externalisation croissante vers des prestataires logistiques tiers commerciaux (3PL et 4PL) stimule la concurrence, tandis que des fusions de grande envergure, telles que l'opération DSV-DB Schenker, redéfinissent les frontières du marché. Les services à valeur ajoutée tels que le conditionnement en kits, l'étiquetage et l'analytique prédictive enregistrent les gains les plus importants, alors que les ministères accordent la priorité à la rapidité, à la résilience et à la transparence dans des environnements contestés.
Points clés du rapport
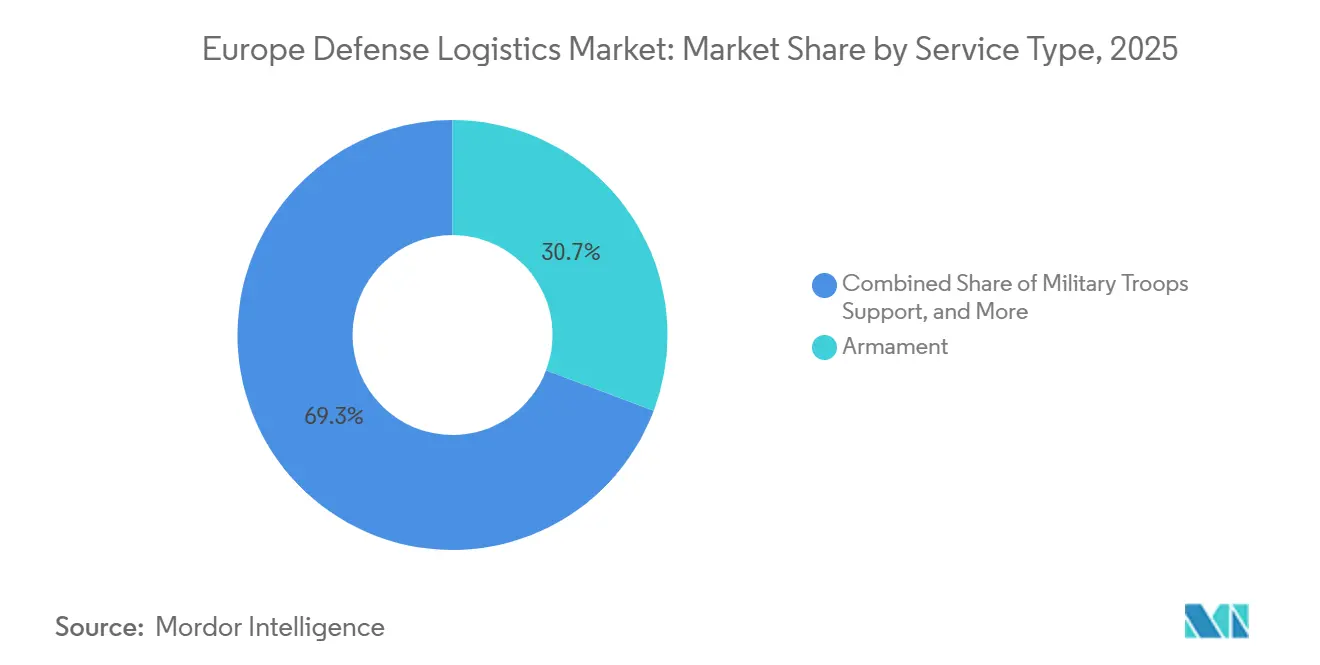
- Par type de service, les services d'armement détenaient 30,73 % de la part de marché de la logistique de défense en Europe en 2025, tandis que le soutien technique et la maintenance devraient progresser à un CAGR de 7,27 % d'ici 2031.
- Par fonction logistique, le transport représentait 69,78 % de la taille du marché de la logistique de défense européenne en 2025, et les services à valeur ajoutée devraient croître à un CAGR de 8,38 % jusqu'en 2031.
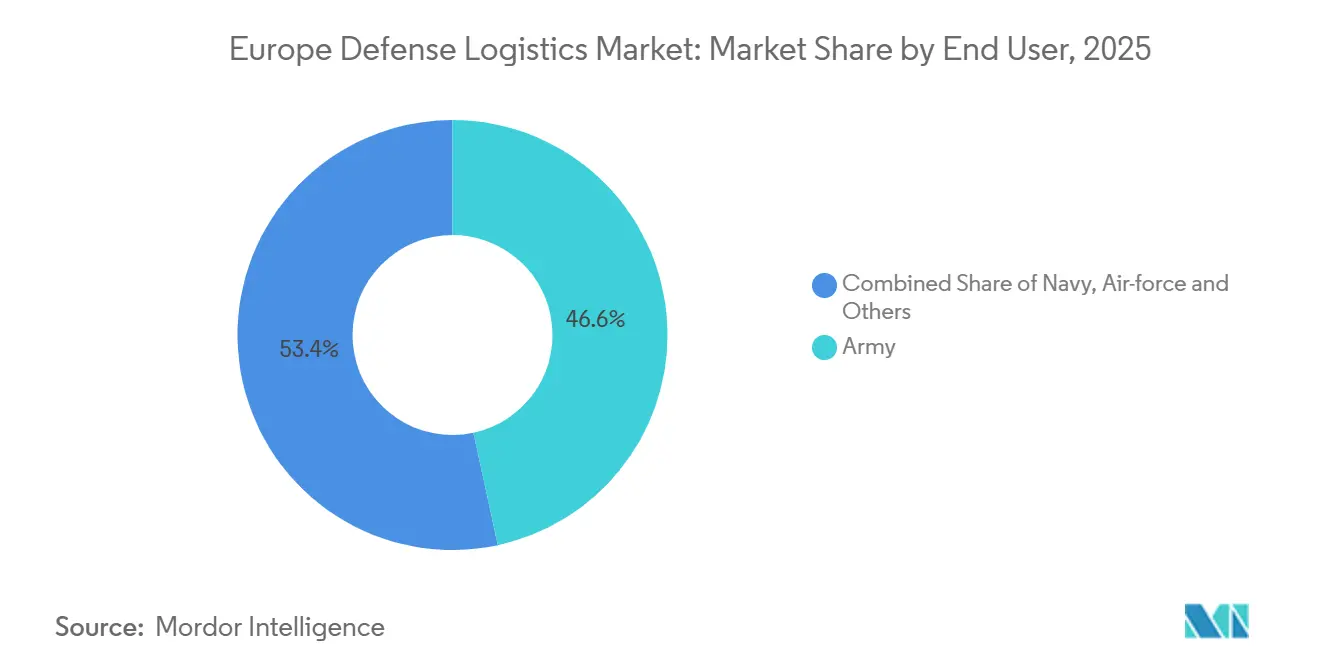
- Par utilisateur final, le segment de l'armée de terre représentait 46,63 % de la part de marché de la logistique de défense en Europe en 2025, tandis que le segment de l'armée de l'air progresse à un CAGR de 6,62 % jusqu'en 2031.
- Par pays, le Royaume-Uni était en tête avec une part de revenus de 18,75 % en 2025, tandis que la Pologne devrait enregistrer une expansion à un CAGR de 8,32 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Essor des cadres d'achat groupé UE et OTAN | +1.1% | États membres de l'UE, alliés de l'OTAN | Moyen terme (2 à 4 ans) |
| Accélération des plateformes numériques de chaîne d'approvisionnement | +0.9% | Économies avancées de l'OTAN | Long terme (≥ 4 ans) |
| Externalisation accrue vers les prestataires logistiques européens 3PL et 4PL | +0.7% | Europe de l'Ouest, expansion vers l'Est | Long terme (≥ 4 ans) |
| Préoccupations sécuritaires croissantes dans la région | +1.0% | Europe de l'Est, États baltes | Court terme (≤ 2 ans) |
| Programmes rapides de modernisation militaire | +0.8% | Pologne, Allemagne, le Royaume-Uni et la France | Moyen terme (2 à 4 ans) |
| Collaborations multinationales de défense | +0.5% | États membres de l'OTAN, initiatives de l'UE | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Essor des cadres d'achat groupé UE et OTAN
La Stratégie industrielle de défense européenne fixe un objectif contraignant selon lequel 50 % des achats de défense doivent être réalisés de manière collaborative d'ici 2030, avec 60 % approvisionnés auprès de fournisseurs européens. La mutualisation de la demande permet aux ministères de standardiser les plateformes, de réduire les coûts d'acquisition jusqu'à 20 % et de simplifier la logistique en aval. L'Agence européenne de défense a récemment négocié un achat groupé de munitions de 550 millions EUR (642 millions USD) qui a démontré l'effet de levier financier et opérationnel des achats coordonnés. Ces cadres incitent les prestataires logistiques à développer des empreintes paneuropéennes, favorisent les grands contractants disposant d'habilitations multinationales et rationalisent la formation technique à travers les flottes. Les fournisseurs capables de certifier des techniciens pour plusieurs opérateurs alliés captent des revenus supplémentaires et améliorent la disponibilité des équipements.
Accélération des plateformes numériques de chaîne d'approvisionnement au sein des forces européennes
Les armées européennes déploient des logiciels dotés d'intelligence artificielle qui remplacent le suivi manuel par une visibilité en temps réel des stocks. La commande de l'OTAN pour le système Maven Smart de Palantir témoigne d'une nette préférence pour les outils de décision centrés sur les données, capables d'intégrer les métriques logistiques aux renseignements du champ de bataille[1]Army Recognition, "L'OTAN commande le système Maven Smart de Palantir," armyrecognition.com. Les plateformes de maintenance prédictive telles que Herc Fusion de Lockheed Martin ont permis d'obtenir 15 % d'économies de carburant et une hausse de 3 % de la capacité opérationnelle sur des flottes de test. Les contractants capables de démontrer des taux de disponibilité opérationnelle plus élevés grâce à l'analytique avancée remportent des contrats logistiques à long terme basés sur la performance. Toutefois, le succès dépend de la connectivité sécurisée, de normes de données communes et du renforcement cybernétique des réseaux existants.
Externalisation accrue des activités logistiques non essentielles vers les prestataires européens 3PL et 4PL
Les ministères de la défense migrent les activités d'entreposage, de distribution et de planification vers le secteur commercial. L'option LOGCAP de KBR d'une valeur de 771 millions USD illustre l'ampleur des opportunités disponibles pour les entreprises capables de conjuguer réglementations militaires et efficiences commerciales. L'externalisation donne aux gouvernements accès aux meilleures pratiques en matière de systèmes de gestion du transport et de modèles de prévision de la demande, libérant les soldats pour les missions opérationnelles. Néanmoins, la dépendance envers les contractants civils crée des risques liés à la sécurité opérationnelle et à la capacité de montée en charge, que les ministères atténuent par des accords à double source et des clauses de performance strictes.
Préoccupations sécuritaires croissantes et instabilité géopolitique dans la région
L'invasion de l'Ukraine par la Russie a accéléré les budgets de défense dans toute l'Europe de l'Est, suscitant une expansion rapide des stocks et la construction de bases logistiques avancées. La seule initiative Bouclier Est de la Pologne canalise 2,5 milliards EUR (2,92 milliards USD) vers des fortifications frontalières et des infrastructures de réaction rapide. Les États baltes font l'acquisition de dépôts pré-positionnés pour garantir le réapprovisionnement dans un délai de 72 heures. Les prestataires logistiques disposant de capacités avérées en matière d'acheminement de secours et d'opérations en milieu austère décrochent des contrats à prix premium alors que les armées privilégient la résilience à l'efficience.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Régimes douaniers et de TVA fragmentés | −0.6% | À l'échelle de l'UE, notamment à l'Est | Court terme (≤ 2 ans) |
| Vieillissement des flottes de transport militaire européennes | −0.8% | Europe de l'Ouest | Moyen terme (2 à 4 ans) |
| Lacunes en matière de renforcement cybernétique des systèmes d'information logistiques existants | −0.5% | À l'échelle de l'UE | Long terme (≥ 4 ans) |
| Volatilité budgétaire et plafonds fiscaux | −0.7% | Allemagne, France, Italie, Espagne | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Régimes douaniers et de TVA fragmentés pour les mouvements de défense hors espace Schengen
La divergence des documentations douanières et l'incohérence des règles de TVA retardent les expéditions transfrontalières de matériels, notamment le long du corridor nord-est de l'OTAN. La Commission européenne a proposé une dérogation à la mobilité de défense en 2024, mais la mise en œuvre par les États membres reste inégale[2]Commission européenne, "Proposition sur la mobilité militaire," europa.eu. Ces retards compromettent la disponibilité opérationnelle lorsque des convois de munitions, de pièces de rechange ou de carburant sont bloqués aux frontières. Des manifestes électroniques unifiés, des exonérations de TVA simplifiées et des accords de reconnaissance mutuelle pourraient fluidifier les flux et économiser des millions en frais de surestarie.
Le vieillissement des flottes de transport militaire européennes pèse sur les budgets de MRO
L'âge moyen des aéronefs de transport européens dépasse désormais 30 ans, ce qui alourdit les coûts de maintenance en atelier et détourne des fonds des mises à niveau numériques. Les véhicules terrestres connaissent une obsolescence similaire. Les nations de plus petite taille, dépourvues d'installations de révision internes, font appel au soutien logistique contractuel, ce qui sécurise les revenus des contractants principaux mais grève les budgets nationaux. Les programmes de recapitalisation des flottes allégeront à terme cette charge, mais le soutien à court terme reste coûteux.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de service :
le soutien technique prend de l'élan face à la complexité des plateformesLe soutien technique et la maintenance représentent le segment à la croissance la plus rapide, enregistrant un CAGR de 7,27 % alors que les plateformes hautement numériques exigent des techniciens certifiés par les équipementiers et des outillages de diagnostic spécialisés. Les chasseurs modernes tels que le F-35 et les stations d'armes téléopérées nécessitent des mises à jour logicielles propriétaires, des transferts de données sécurisés et des réparations au niveau des composants que seul un nombre restreint d'entreprises est en mesure d'assurer. Les services d'armement, qui détenaient 30,73 % de la part de marché de la logistique de défense en Europe en 2025, continuent de bénéficier du réapprovisionnement urgent en munitions. Le soutien aux troupes militaires maintient une demande de base stable en raison des déploiements extérieurs en cours et des cycles d'entraînement. L'aide médicale, la protection contre les incendies et le soutien cybernétique émergent complètent le portefeuille, signalant un marché qui se diversifie rapidement au-delà des filières traditionnelles de transport et de soutien.
La complexité favorise les entreprises proposant des services intégrés qui associent le soutien technique à la gestion des stocks, à la distribution des pièces et à la formation. Les offres à spectre complet fidélisent les flux de revenus sur le long terme et élèvent les coûts de changement de prestataire pour les ministères. La taille du marché de la logistique de défense en Europe pour le soutien technique devrait progresser de manière régulière à mesure que chaque nouvelle plateforme entre en service opérationnel, générant une charge de travail d'après-vente prévisible. Parallèlement, les plateformes existantes demeureront en service durant la transition, créant des défis de soutien parallèles et un volume supplémentaire pour les prestataires de maintenance.


Par fonction logistique :
les services à valeur ajoutée redéfinissent les modèles traditionnelsLe transport a dominé avec 69,78 % de la demande fonctionnelle en 2025, soulignant l'importance persistante du transport rapide et flexible. Le transport routier assure la desserte du dernier kilomètre tandis que le transport aérien gère les marchandises à forte valeur ajoutée nécessitant des délais critiques. Toutefois, les services à valeur ajoutée devraient progresser à un CAGR de 8,38 % alors que les forces adoptent des techniques commerciales d'optimisation des stocks. Le conditionnement en kits, la gestion de la configuration et l'analytique des données réduisent les délais entre la commande et la livraison et améliorent la visibilité des actifs. La taille du marché de la logistique de défense en Europe pour les services à valeur ajoutée devrait dépasser les prévisions antérieures à mesure que les ministères formalisent les contrats logistiques basés sur la performance.
L'entreposage et la distribution maintiennent une croissance modérée alors que les stocks pré-positionnés deviennent une pratique standard sur le flanc oriental. Les nouveaux dépôts intègrent le prélèvement automatisé, le stockage en chaîne du froid et une conception résiliente aux conditions climatiques. Les prestataires qui associent l'entreposage au suivi en temps réel et au dédouanement automatisé bénéficient de marges premium. La coordination entre le transport multimodal, l'entreposage haute densité et la prévision numérique de la demande constitue un levier concurrentiel clé dans l'évolution du marché de la logistique de défense en Europe.
Par utilisateur final :
la modernisation de l'armée de l'air intensifie les besoins logistiquesL'armée de terre a conservé 46,63 % de la part de marché de la logistique de défense en Europe en 2025 grâce au soutien en munitions et véhicules blindés. Pourtant, le segment de l'armée de l'air devrait afficher le CAGR le plus élevé à 6,62 % jusqu'en 2031, reflétant les acquisitions majeures de chasseurs et d'aéronefs de transport. Les coûts d'exploitation des chasseurs de cinquième génération dépassent significativement ceux des jets existants, entraînant une demande accrue d'équipements de soutien au sol spécialisés, de correctifs logiciels et de pièces classifiées. Le soutien naval se concentre sur les ravitailleurs pour sous-marins, les services portuaires et l'intégration de l'aviation navale, mais progresse à un rythme régulier limité par des calendriers plus lents d'expansion de la flotte.
L'interopérabilité interarmées incite les ministères à consolider les contrats entre les différentes armes. Les fournisseurs qui proposent des packages intégrés aux clients de l'armée de terre, de la marine et de l'armée de l'air réalisent des économies d'échelle et un débit plus élevé, réduisant ainsi les coûts de soutien globaux. La rotation continue des flottes et les besoins en entraînement interarmées stimulent davantage une base de référence résiliente pour les services contractuels dans le marché de la logistique de défense en Europe.
Par pays :
la montée en puissance de la défense polonaise remodèle la dynamique régionaleLa Pologne devrait être le marché national à la croissance la plus rapide en Europe, enregistrant un CAGR de 8,32 % jusqu'en 2031. Les achats importants de systèmes de missiles, d'armures avancées et d'aéronefs de combat exigent de nouveaux dépôts, des usines de munitions et des mises à niveau ferroviaires vers l'Est[3]RAND Corporation, "La transformation de la défense polonaise," rand.org. Un soutien public fort aux dépenses de défense garantit des pipelines de financement stables. Le Royaume-Uni conserve le leadership en termes de revenus, soutenu par des écosystèmes de contractants solides et des cadres de partenariat public-privé de longue date. L'Allemagne fonctionne comme un pont logistique entre l'Europe de l'Ouest et la ligne de front, mais une croissance supplémentaire dépend de l'accélération des mises à niveau ferroviaires et routières désormais budgétisées à 30 milliards EUR (35,05 milliards USD). La France, l'Italie, l'Espagne, les Pays-Bas, la Norvège et la Suède apportent chacune des capacités ciblées, telles que la logistique arctique et le ravitaillement amphibie, renforçant l'architecture distribuée qui définit le marché moderne de la logistique de défense en Europe.
Analyse géographique
Marché polonais de la logistique de défense
L'orientation vers l'est de la Pologne et son allocation de 4,7 % du PIB à la défense alimentent des dépenses d'infrastructure record. Le gouvernement a financé de nouveaux terminaux de transbordement, des parcs de maintenance de matériels lourds et des aérodromes à double usage. Le volume considérable de matériels américains et européens en transit par le territoire polonais a transformé le pays en un nœud primaire pour l'alliance. En conséquence, les prestataires logistiques mondiaux et régionaux ouvrent des entrepôts sous douane, des flottes de camions équipés de capteurs et des installations de cross-docking. La taille du marché européen de la logistique de défense rattachée à la Pologne est appelée à croître fortement à mesure que les projets East Shield passent de la phase de lancement à une phase opérationnelle stabilisée.
Marché britannique de la logistique de défense
De l'autre côté de la Manche, le Royaume-Uni associe une base industrielle mature à des initiatives de chaîne d'approvisionnement numérique. La revue stratégique de défense a placé le commandement et le contrôle numériques ainsi que le soutien prédictif au cœur des objectifs de génération des forces. Des cadres contractuels de longue date, tels que le Future Logistics Concept, offrent aux contractants privés une portée pluriannuelle, lissant les cycles d'investissement et soutenant des pilotes innovants, notamment des convois de camions autonomes ayant achevé leurs essais initiaux en 2025. L'orientation maritime du Royaume-Uni génère également une demande soutenue de services portuaires et de hubs d'approvisionnement pour sous-marins, un domaine dans lequel le programme de modernisation de Clyde de la Royal Navy canalise de nouveaux investissements.
Marché européen de la logistique de défense
L'Allemagne demeure centrale en raison de sa position géographique. Les hypothèses de planification du nouveau modèle de force exigent que les unités de combat terrestres se déplacent à travers les corridors allemands en quelques jours, renforçant la pression en faveur de modernisations ferroviaires et de ponts. Le cadre de Rheinmetall portant sur 6 500 camions témoigne de la volonté de rénover des flottes vieillissantes[4]Rheinmetall, "Commande majeure pour véhicules logistiques," rheinmetall.com. Néanmoins, les progrès sont freinés par des plafonds budgétaires et de longues procdures d'autorisation environnementale. La France, l'Espagne et l'Italie continuent de professionnaliser le soutien logistique expéditionnaire pour les opérations au Sahel, au Levant et dans l'Indo-Pacifique, apportant un savoir-faire unique en matière d'évacuation médicale, de stockage réfrigéré et de ravitaillement amphibie. Les pays nordiques contribuent par leur expertise des conditions hivernales, la logistique de patrouille maritime et des navires de soutien à coque renforcée pour les glaces, des éléments essentiels à la dissuasion de l'alliance dans le Grand Nord.
Paysage réglementaire
La logistique de défense en Europe est façonnée par la politique industrielle au niveau de l'UE et les contrôles nationaux de sécurité. Au niveau de l'UE, la Commission européenne a défini la préparation industrielle et la résilience des approvisionnements à travers la Stratégie industrielle européenne de défense (EDIS) comme cadre à long terme jusqu'en 2035, ainsi que le Programme européen pour l'industrie de la défense au titre du règlement (UE) 2025/2643 (2025-2027). Ensemble, ces mesures introduisent un régime de sécurité d'approvisionnement à l'échelle de l'Union pour gérer les crises de la chaîne d'approvisionnement et soutenir les actions en matière de capacités et de compétences dans l'ensemble de l'écosystème de la défense. Les chantiers de l'UE, y compris la dérogation proposée pour la mobilité militaire (2024), visent également à réduire les frictions transfrontalières pour les mouvements militaires en s'attaquant aux retards liés à la documentation, à la gestion de la TVA et des douanes, et aux autorisations.
Les contrôles nationaux des exportations, la conformité aux sanctions et le contrôle lié à la souveraineté (y compris les règles de golden power) demeurent des contraintes décisives pour la contractualisation transfrontalière, la sous-traitance et la consolidation dans les services de soutien à la défense. Pour les prestataires logistiques et les maîtres d'œuvre exploitant des réseaux paneuropéens, les exigences de conformité couvrent les habilitations de sécurité, la gestion des données techniques contrôlées et des règles de passation de marchés qui favorisent de plus en plus l'approvisionnement collaboratif, y compris les mécanismes d'achat conjoint soutenus par l'UE. Parallèlement, la Commission a fait progresser un Omnibus sur la préparation de la défense afin de réduire les obstacles législatifs et administratifs à la montée en puissance de la production industrielle, renforçant les exigences en matière de traçabilité, de cartographie de la chaîne d'approvisionnement et de mesures de résilience qui affectent l'entreposage, les flux de pièces détachées et la planification du soutien logistique en Europe.
Analyse de la chaîne de valeur
La création de valeur dans la logistique de défense en Europe commence par la planification de la demande et l'approvisionnement par les ministères de la Défense et les clients de l'alliance, puis se poursuit à travers les maîtres d'œuvre et intégrateurs qui coordonnent des fournisseurs multi-niveaux pour les pièces détachées, les consommables et les éléments réparables. Une évolution notable est la consolidation de la prévision, de l'approvisionnement et du contrôle des stocks de pièces détachées au niveau des intégrateurs de flotte plutôt que par des commandes directes au niveau des unités, y compris des contrats où un équipementier gère les pièces consommables sur des flottes d'aéronefs à voilure fixe et tournante. En amont, les actions de préparation de l'UE renforcent l'accent mis sur la cartographie et le suivi de la chaîne d'approvisionnement pour les intrants critiques en cas de crise, ce qui durcit les attentes en matière de visibilité des fournisseurs, de qualification et de planification de substitution.
Les couches d'exécution comprennent le transport multimodal, l'entreposage et la distribution sécurisés, la maintenance et le soutien technique, ainsi que des services à valeur ajoutée tels que le kitting, l'étiquetage et la gestion de configuration. Des maîtres d'œuvre tels qu'Airbus, Rheinmetall et Leonardo occupent une position centrale en regroupant le soutien des plateformes, la production de pièces détachées et le soutien en service, tandis que des spécialistes 3PL/4PL fournissent la gestion du fret, le traitement douanier et la distribution selon des protocoles de sécurité spécifiques à la défense. Au Royaume-Uni, KBR et BAE Systems opèrent via la coentreprise KBS Maritime pour fournir des services de soutien aux installations et d'infrastructure à HMNB Portsmouth dans le cadre du Future Maritime Support Programme (prolongé jusqu'en septembre 2028), illustrant comment les services d'exploitation de base et de sites industriels s'intègrent avec le soutien à l'approvisionnement, à la réparation et au déploiement dans l'ensemble de la chaîne logistique de défense.
Paysage concurrentiel
Les acteurs du marché de la logistique de défense en Europe vont des grands groupes de défense aux transitaires purs, produisant une structure modérément fragmentée. La fusion DSV-DB Schenker a propulsé l'entité combinée à la première place en termes de revenus et a fixé un niveau d'exigence élevé pour les efficiences fondées sur l'échelle. Les groupes de défense historiques tels que BAE Systems et Rheinmetall exploitent l'intégration verticale en associant la fabrication de plateformes, la production de pièces de rechange et le soutien en service, adaptant leurs offres aux ministères qui valorisent la capacité industrielle souveraine. Les spécialistes logistiques tels que DHL Global Forwarding et Kuehne + Nagel exploitent leurs réseaux mondiaux, leurs entrepôts automatisés et leurs flottes à faibles émissions de carbone pour proposer des prix compétitifs sur les transports de routine.
La technologie est le principal facteur de différenciation. L'acquisition par Rheinmetall de la société de numérisation Blackned a élargi son portefeuille de communications sécurisées et positionné l'entreprise pour livrer des plateformes logistiques cyber-durcies. Le rachat par Lockheed Martin du groupe Rapid Solutions d'Amentum a étendu l'intégration du renseignement, de la surveillance et de la reconnaissance, essentielle pour le soutien prédictif. Les attributions de contrats favorisent les prestataires démontrant leur conformité aux protocoles de classification des approvisionnements de l'OTAN, leurs mesures actives de cyberdéfense et leurs feuilles de route en matière de développement durable. Les fournisseurs émergents spécialisés dans la livraison par drone, les camions à hydrogène ou la certification par chaîne de blocs grignotent des segments de niche tels que le réapprovisionnement du dernier kilomètre et le contrôle des stocks infalsifiable.
Les barrières à l'entrée restent élevées en raison des exigences d'habilitation sécuritaire, des contrôles à l'exportation propres à chaque pays et de l'intensité capitalistique des hubs multimodaux. Néanmoins, les entreprises de plus petite taille se ménagent une place en s'associant à des acteurs plus importants et en sous-traitant des modules spécialisés tels que le transport réfrigéré ou l'élimination des engins explosifs. L'écosystème concurrentiel récompense de plus en plus les alliances qui mêlent expertise militaire et innovation civile pour répondre aux exigences en rapide évolution du marché de la logistique de défense en Europe.
Acteurs leaders du secteur de la logistique de défense en Europe
BAE Systems
Rheinmetall AG
Leonardo SpA
Airbus Defence & Space
KBR Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché européen de la logistique de défense
- G.A.P. Vassilopoulos Group
- AKM Group-CZ
- LASO Transportes
- CMA CGM Group (including CEVA Logistics)
- DHL Group
- DSV A/S
- Kuehne + Nagel
- NYK Line (Including Yusen Logistics)
- Enwrap Logistics
- Jet Logistics
- Nora Global Logistics
- Advanced Road sro
- Transports Capelle
- GEODIS
- Embassy Freight GmbH
- Millog Group
- Prolog Group
- OMIDA Group
- Yeditepe Transportation
- DFDS A/S*
Lire l’analyse des entreprises de marché européen de la logistique de défense

Opportunités de marché et perspectives d'avenir
Les structures contractuelles qui centralisent la gestion des pièces détachées et la responsabilité de performance créent un espace pour les prestataires qui combinent l'analyse des stocks avec la distribution sécurisée et la gestion des fournisseurs. En juin 2026, Leonardo a obtenu un contrat de 27 millions GBP du ministère de la Défense britannique pour gérer les pièces consommables des flottes à voilure fixe et tournante (avec une valeur potentielle totale citée à 70 millions GBP). Cela indique un approvisionnement consolidé en consommables qui favorise les entreprises capables de contrôler des catalogues multi-fournisseurs, de réduire les arrêts de ligne et de fournir une visibilité vérifiable des stocks. Les modèles à l'échelle de la flotte élargissent également les opportunités dans l'entreposage, les boucles de réparation et les services à valeur ajoutée qui compriment les cycles de commande à livraison.
L'agrégation de la demande paneuropéenne et la standardisation transfrontalière progressent également grâce à des programmes de l'UE visant la transparence de la chaîne d'approvisionnement et les achats conjoints. Dans le cadre du Programme européen pour l'industrie de la défense, l'UE prépare un Catalogue européen des ventes militaires pour le quatrième trimestre 2026 afin d'accroître la visibilité de la chaîne d'approvisionnement et d'agréger la demande, ce qui soutient les prestataires capables de relier les catalogues à des flux de travail conformes d'entreposage, d'emballage et de transport dans plusieurs pays. Sur le plan opérationnel, l'externalisation continue de s'étendre à travers des missions actives, notamment les modifications de commandes de tâches LOGCAP V de KBR d'un montant de 449 millions USD pour le soutien logistique en Europe et en Amérique du Nord (une part substantielle étant liée au Commandement européen des États-Unis, couvrant la période du 30 mars 2026 au 29 mars 2027). Ces efforts accroissent les exigences en matière de capacité de pointe, de réseaux de sous-traitants habilités et de systèmes informatiques logistiques renforcés en cybersécurité, renforçant la demande pour l'orchestration 4PL, l'intégration sécurisée des données et des solutions d'acheminement résilientes le long des principaux corridors de mobilité européens.
Recent Industry Developments in Marché européen de la logistique de défense
- Juin 2026 : L'Army Contracting Command - Detroit Arsenal a prévu d'exercer une option d'extension des services pour le contrat W56HZV-21-D-0018 avec BAE Systems Land & Armaments, L.P., couvrant le soutien technique critique des systèmes et les services de soutien logistique pour les familles de véhicules AMPV et M113, avec une période de performance du 7 juillet 2026 au 6 janvier 2027. Cela préserve le rôle de BAE dans les programmes européens de mobilité militaire et de soutien logistique. L'option prolonge le soutien logistique de défense en cours pour les flottes de véhicules blindés.
- Mai 2026 : Rheinmetall - La Bundeswehr a chargé Rheinmetall de fournir plus de 2 000 véhicules de transport militaire, y compris des variantes 4x4 (3,5t), 6x6 (5t) et 8x8 (15t), dans le cadre d'un contrat-cadre d'une valeur brute de 1,015 milliard d'euros. Cette commande indique une demande à grande échelle de véhicules logistiques de défense en Europe. Cette augmentation de capacité renforce le leadership de la famille de véhicules HX de Rheinmetall dans la logistique militaire européenne et les capacités de mobilité en première ligne.
- Mai 2026 : KBR - L'armée américaine a attribué à KBR des modifications de commandes de tâches avec un plafond combiné de 449 millions USD pour le soutien logistique en Europe et en Amérique du Nord dans le cadre du contrat LOGCAP V, avec 304 millions USD alloués spécifiquement au Commandement européen des États-Unis (EUCOM). Cette expansion élargit le soutien logistique de défense multinational. Elle renforce la présence de KBR dans les opérations de soutien logistique européennes et transatlantiques.


Marché européen de la logistique de défense Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Pour cette étude, le marché de la logistique de défense en Europe couvre les dépenses liées à la planification et à l'exécution des activités d'approvisionnement et de soutien militaires dans les pays européens, y compris les services de mouvement, de stockage et de soutien nécessaires pour maintenir les forces prêtes en temps de paix et pendant les déploiements.
Exclusions de périmètre : Le fret purement commercial non lié à la demande de défense, ainsi que les achats ponctuels d'immobilisations de plateformes qui ne font pas partie des services de soutien logistique, sont exclus.
Aperçu de la segmentation
- Par type de service
- Armement
- Soutien aux troupes militaires
- Soutien technique et maintenance
- Aide médicale et services de santé
- Protection contre les incendies
- Autres services
- Par fonction logistique
- Transport
- Route
- Air
- Voies maritimes et voies navigables intérieures
- Rail
- Entreposage et distribution
- Services à valeur ajoutée (étiquetage, conditionnement en kits, conseil)
- Transport
- Par utilisateur final
- Armée de terre
- Marine
- Armée de l'air
- Autres
- Par pays
- Royaume-Uni
- Allemagne
- France
- Italie
- Espagne
- Pologne
- Pays-Bas
- Norvège
- Suède
- Reste de l'Europe
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire a commencé par la cartographie des moteurs de la demande de défense et de l'endroit où se situent généralement les dépenses logistiques en leur sein, puis par l'alignement de la couverture par pays sur les statistiques de défense européennes couramment suivies. Nous avons utilisé des sources publiques telles que les publications de l'OTAN sur les dépenses de défense, les séries de transport et de commerce d'Eurostat, les documents budgétaires des ministères de la Défense et les portails de passation de marchés publiant les avis de contrats et les valeurs d'attribution.
Pour ancrer les hypothèses sur les niveaux d'activité, nous avons également examiné les publications de l'Agence européenne de défense, les statistiques douanières et commerciales pertinentes pour les chaînes d'approvisionnement de défense, ainsi que certains articles évalués par des pairs sur la préparation militaire et le soutien logistique. Les dépôts d'entreprises, les présentations aux investisseurs, les reportages de presse fiables et les sites des associations ont été utilisés pour comprendre les évolutions du mix de services et le comportement des prix. Des abonnements payants ont été utilisés de manière sélective pour les données financières et de veille des entreprises, les vérifications de recherche de brevets et l'analyse mondiale des contrats et appels d'offres afin de confirmer le calendrier des attributions et la continuité des programmes. Cette liste est illustrative, et de nombreuses autres sources publiques et payantes ont également été consultées pour collecter, valider et clarifier les données.
Entretiens et enquêtes primaires
Des discussions primaires ont été utilisées pour traduire les signaux de haut niveau sur les dépenses de défense et la préparation en parts spécifiques à la logistique, puis testées par type de service et réalités nationales. Nous avons couvert des répondants parmi les prestataires logistiques de défense, les intégrateurs et les parties prenantes gouvernementales ou programmatiques pertinentes, puis équilibré les points de vue à travers l'Europe afin que les mouvements transfrontaliers, le prépositionnement et les besoins de soutien logistique ne soient pas surpondérés pour un pays en particulier. Ces apports nous ont aidés à combler les lacunes concernant la structure des contrats, les répercussions typiques et la manière dont les changements de prix se traduisent dans la valeur des services livrés.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Niveau supérieur : 29% | Cadres dirigeants (CXO) : 14% |
| Niveau intermédiaire : 51% | Responsables fonctionnels/d'unité : 32% |
| Petits acteurs : 20% | Managers : 54% |
Dimensionnement et prévision du marché
Le dimensionnement a été construit selon une approche descendante où les signaux d'activité et de dépenses de défense au niveau européen sont reconstitués en un pool de demande logistique par pays, puis répartis en valeur de service selon les schémas de contractualisation et d'exploitation observés. Pour ancrer le modèle, nous avons corroboré les totaux avec des approximations ascendantes sélectives telles que des valeurs de contrats échantillonnées, le volume de services multiplié par le prix unitaire typique, et des vérifications de canaux concernant le travail externalisé par rapport au travail interne.
Les intrants importants pour ce marché comprenaient les tendances budgétaires de défense par pays, l'intensité de la préparation et du déploiement, les cycles de réapprovisionnement des stocks (y compris les munitions et les pièces détachées), les exigences de transport transfrontalier et la répartition entre entreposage, distribution et soutien de maintenance dans les budgets de soutien. La tarification a été traitée par une logique de prix de service moyen ajustée en fonction des mouvements des coûts du carburant et de la main-d'œuvre, puis vérifiée par rapport aux résultats des appels d'offres lorsqu'ils étaient visibles. Pour les prévisions, une analyse de scénarios a été utilisée afin que la trajectoire puisse s'ajuster à l'exécution budgétaire de défense, aux changements de rythme opérationnel et aux retards de passation de marchés qui déplacent les charges logistiques entre les années, avec la perspective finale alignée sur ce que les répondants primaires jugent réalisable dans les pratiques actuelles de capacité et de contractualisation.
Validation des données et cycle de mise à jour
Les résultats du modèle ont été recoupés avec des signaux indépendants tels que l'exécution budgétaire de défense, le flux d'attributions d'appels d'offres et les évolutions rapportées des niveaux d'externalisation, puis examinés pour détecter les valeurs aberrantes au niveau des pays avant validation finale. Lorsqu'une ligne de service s'écartait trop de ce que les personnes interrogées décrivaient comme normal, les hypothèses étaient révisées et une courte boucle de recontact était déclenchée pour confirmer ce qui avait changé.
Chaque rapport est actualisé annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs se produisent, tels que des changements de politique majeurs, d'importantes attributions pluriannuelles ou des chocs de coûts marqués qui modifient la tarification des services. Avant la livraison, un analyste effectue un nouveau passage sur les intrants clés et l'actualité récente afin que les clients reçoivent une vue à jour correspondant aux dernières données disponibles.
Dimensionnement du marché de la logistique de défense en Europe par Mordor Intelligence comparé à d'autres estimations publiées
Les valeurs de marché publiées pour la logistique de défense en Europe peuvent sembler très éloignées les unes des autres car les périmètres sont définis différemment, et parce que les choix de calendrier importent plus qu'il n'y paraît au premier abord. Les différences concernant ce qui est considéré comme des services logistiques par rapport à un soutien de défense plus large, et la manière dont les contrats pluriannuels sont comptabilisés d'une année à l'autre, expliquent généralement la majeure partie de l'écart.
En pratique, la cadence d'actualisation, le calendrier des devises et la manière dont la tarification moyenne des services est ajustée d'une année à l'autre peuvent modifier un total en USD même lorsque l'activité sous-jacente est similaire. Le modèle maintient une base de conversion et de tarification cohérente au sein de la fenêtre de l'année de référence, et utilise également des déclencheurs de vérification sur les grandes attributions d'appels d'offres et les données d'exécution budgétaire, ce qui explique pourquoi la valeur de 2026 présentée par Mordor Intelligence peut diverger des chiffres qui mélangent les devises d'exercices fiscaux différents ou intègrent des catégories de soutien adjacentes.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 32,23 milliards USD (2026) | |
| Cabinet de conseil mondial A | 43,84 milliards USD (2026) | Souvent élargi pour inclure une infrastructure militaire plus large et des dépenses de soutien logistique, et peut appliquer des facteurs d'augmentation des prix plus élevés ainsi qu'un calendrier de devises différent selon les pays, ce qui augmente la valeur agrégée en USD. |
| Éditeur de recherche sectorielle B | 32,50 milliards USD (2023) | Utilise une année de référence différente et une étiquette de catégorie plus large, et le chiffre pour l'Europe est généralement dérivé des parts régionales d'un marché plus vaste, ce qui peut sous-estimer les cycles de contractualisation et le calendrier d'attribution spécifiques aux pays. |
La comparaison montre que les plus grands écarts proviennent du choix de l'année, de ce qui est considéré comme de la logistique par rapport à un soutien plus large, et de la manière dont la tarification et les devises sont traitées dans la série chronologique. En rattachant le total à des signaux de demande reproductibles, à la visibilité des contrats lorsqu'elle est disponible, et à des étapes de tarification claires, l'estimation finale reste traçable et plus facile à reproduire lorsque les hypothèses sont mises à jour.


Questions clés auxquelles le rapport répond
Quelle est la taille du marché de la logistique de défense en Europe en 2026 ?
Le marché est évalué à 32,23 milliards USD en 2026 et devrait atteindre 40,97 milliards USD d'ici 2031.
Quelle catégorie de services connaît la croissance la plus rapide ?
Le soutien technique et la maintenance progressent à un CAGR de 7,27 % jusqu'en 2031, les plateformes complexes exigeant un soutien certifié par les équipementiers.
Pourquoi la Pologne attire-t-elle des investissements logistiques significatifs ?
L'allocation de défense de 4,7 % du PIB de la Pologne et son programme de fortification Bouclier Est alimentent des mises à niveau rapides des infrastructures et créent une trajectoire de croissance à un CAGR de 8,32 %.
Quel impact la fusion DSV-DB Schenker a-t-elle eu ?
L'opération a créé le plus grand réseau intégré en Europe, élargissant les efficiences fondées sur l'échelle et redéfinissant la dynamique concurrentielle dans les domaines du transport et des services à valeur ajoutée.
Quelle fonction logistique détenait la plus grande part en 2025 ?
Le transport a dominé avec 69,78 % des revenus fonctionnels, soulignant la demande persistante pour une mobilité militaire rapide et flexible.
Comment les plateformes numériques transforment-elles la logistique de défense ?
Les outils de chaîne d'approvisionnement dotés d'intelligence artificielle offrent une visibilité en temps réel des stocks, prédisent les besoins de maintenance et améliorent la disponibilité opérationnelle, incitant les ministères à privilégier les prestataires technologiquement avancés.
Dernière mise à jour de la page le:



