
Tamaño y cuota del mercado de logística de defensa de Europa
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Período de Datos Históricos | 2020 - 2024 |
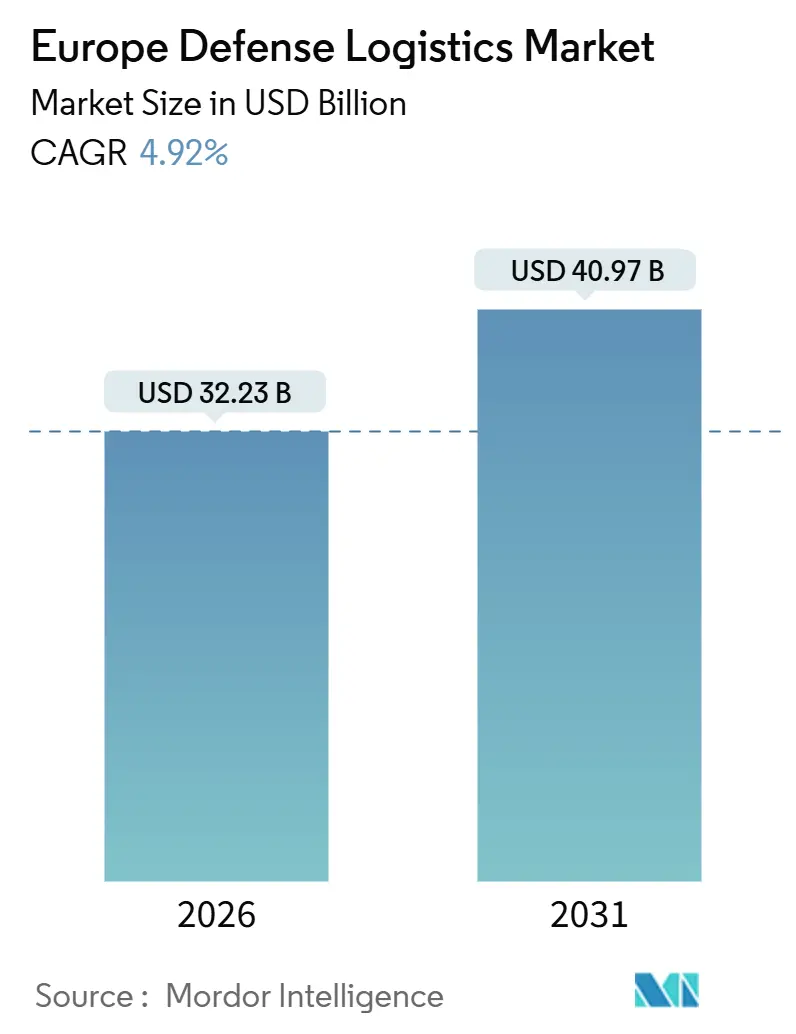
| Tamaño del Mercado (2026) | 32.23 Mil millones de dólares |
| Tamaño del Mercado (2031) | 40.97 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 4.92 % |
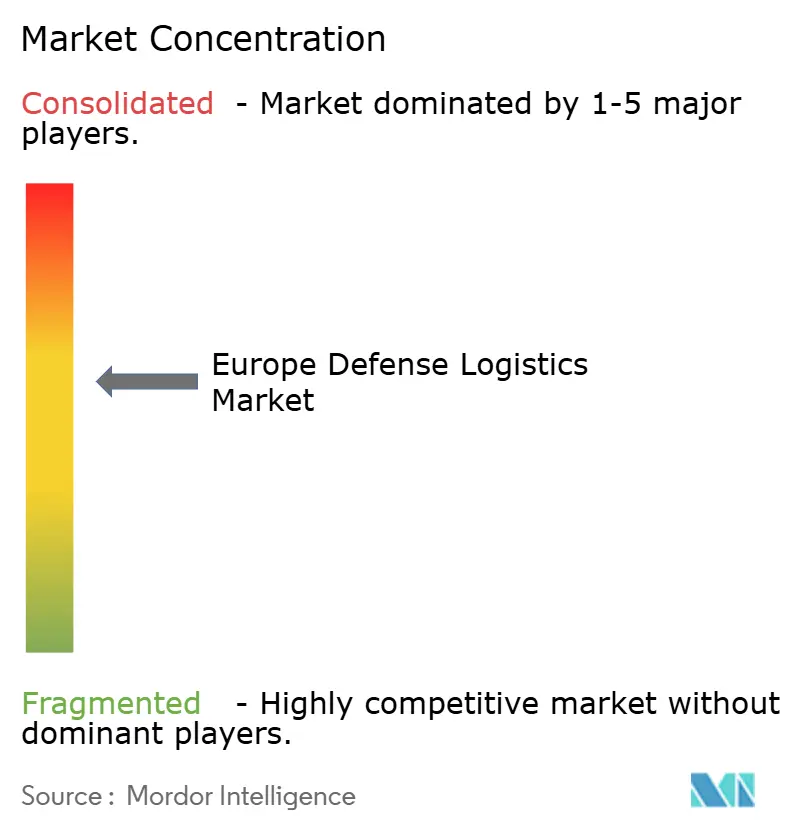
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de logística de defensa de Europa por Mordor Intelligence
El tamaño del mercado de logística de defensa de Europa se estima en 32.230 millones de USD en 2026 y se espera que alcance los 40.970 millones de USD en 2031, a una CAGR del 4,92% durante el período de previsión (2026-2031).
Este crecimiento sostenido del tamaño del mercado está impulsado por la iniciativa Rearmar Europa de la Comisión Europea, un programa de adquisición conjunta que está transformando las redes de sostenimiento transfronterizo. Las principales oportunidades provienen del desplazamiento hacia marcos logísticos de toda la alianza que reducen la duplicación, aumentan la disponibilidad a nivel de unidad y fomentan estándares técnicos comunes. La demanda se amplifica aún más por los planes de modernización acelerada en Europa del Este y del Oeste, el reabastecimiento continuo de existencias de munición y el rápido despliegue de plataformas digitalizadas de cadena de suministro. La externalización ampliada a proveedores comerciales de logística de terceros y cuartos (3PL y 4PL) está intensificando la competencia, mientras que las fusiones a gran escala, como el acuerdo DSV-DB Schenker, están redefiniendo los límites del mercado. Los servicios de valor añadido, como el ensamblaje de kits, el etiquetado y el análisis predictivo, registran los mayores incrementos a medida que los ministerios priorizan la velocidad, la resiliencia y la transparencia en entornos contestados.
Conclusiones clave del informe
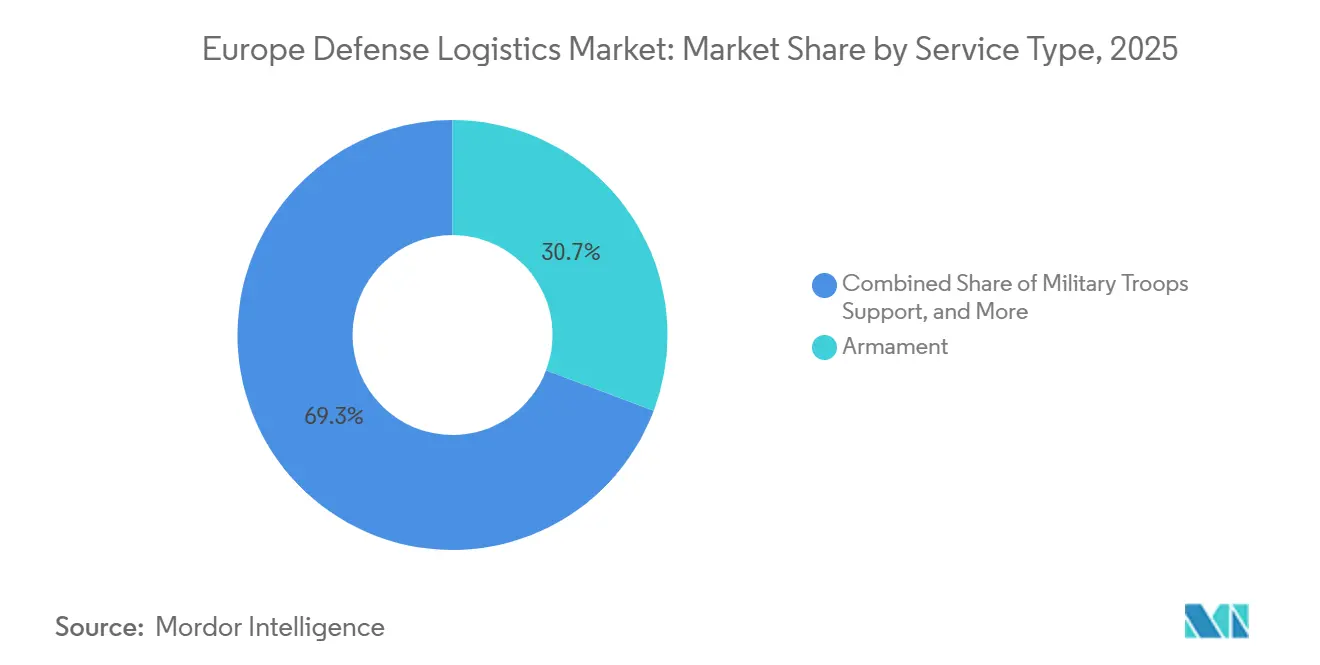
- Por tipo de servicio, los servicios de armamento representaron el 30,73% de la cuota del mercado de logística de defensa de Europa en 2025, mientras que el soporte técnico y el mantenimiento tienen previsto expandirse a una CAGR del 7,27% hasta 2031.
- Por función logística, el transporte representó el 69,78% del tamaño del mercado de logística de defensa de Europa en 2025, y se proyecta que los servicios de valor añadido crezcan a una CAGR del 8,38% hasta 2031.
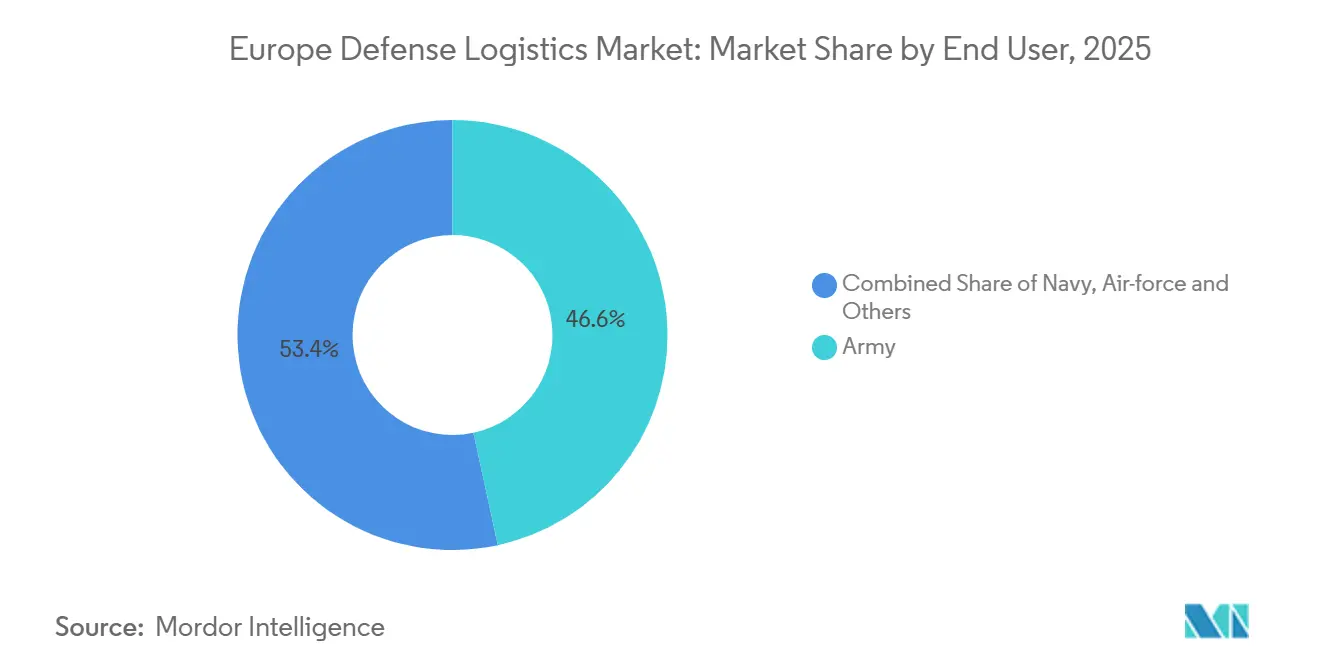
- Por usuario final, el segmento del ejército representó el 46,63% de la cuota del mercado de logística de defensa de Europa en 2025, mientras que el segmento de la fuerza aérea avanza a una CAGR del 6,62% hasta 2031.
- Por país, el Reino Unido lideró con una cuota de ingresos del 18,75% en 2025, mientras que se prevé que Polonia se expanda a una CAGR del 8,32% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del impacto de los impulsores*
| Impulsor | (~) % de impacto en la previsión de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Aumento de los marcos de adquisición conjunta de la UE y la OTAN | +1.1% | Estados miembros de la UE, aliados de la OTAN | Medio plazo (2-4 años) |
| Aceleración de las plataformas digitalizadas de cadena de suministro | +0.9% | Economías avanzadas de la OTAN | Largo plazo (≥ 4 años) |
| Mayor externalización a proveedores europeos de logística 3PL y 4PL | +0.7% | Europa Occidental, con expansión hacia el este | Largo plazo (≥ 4 años) |
| Aumento de las preocupaciones de seguridad en la región | +1.0% | Europa del Este, estados bálticos | Corto plazo (≤ 2 años) |
| Programas de modernización militar acelerada | +0.8% | Polonia, Alemania, el Reino Unido y Francia | Medio plazo (2-4 años) |
| Colaboraciones multinacionales en defensa | +0.5% | Estados miembros de la OTAN, iniciativas de la UE | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Aumento de los marcos de adquisición conjunta de la UE y la OTAN
La Estrategia Industrial de Defensa Europea establece un objetivo vinculante de que el 50% de las adquisiciones de defensa sean colaborativas para 2030, con el 60% procedente de proveedores europeos. La agrupación de la demanda permite a los ministerios estandarizar plataformas, reducir los costes de adquisición hasta en un 20% y simplificar la logística posterior. La Agencia Europea de Defensa medió recientemente en una compra conjunta de munición de 550 millones de EUR (642 millones de USD) que demostró el apalancamiento financiero y operativo de las compras coordinadas. Estos marcos impulsan a los proveedores de logística a desarrollar presencia a escala paneuropea, favorecen a los grandes contratistas con habilitaciones multinacionales y agilizan la formación técnica en todas las flotas. Los proveedores que pueden certificar técnicos para múltiples operadores aliados capturan ingresos incrementales y mejoran la disponibilidad del equipo.
Aceleración de las plataformas digitalizadas de cadena de suministro en las fuerzas europeas
Los ejércitos europeos están desplegando software habilitado con inteligencia artificial que sustituye el seguimiento manual por visibilidad de inventario en tiempo real. El pedido de la OTAN del Sistema Maven Smart de Palantir muestra una clara preferencia por herramientas de decisión centradas en datos capaces de integrar métricas logísticas con inteligencia del campo de batalla[1]Army Recognition, "La OTAN encarga el Sistema Maven Smart de Palantir," armyrecognition.com. Las plataformas de mantenimiento predictivo, como Herc Fusion de Lockheed Martin, han logrado un ahorro de combustible del 15% y un aumento del 3% en la capacidad de misión en flotas de prueba. Los contratistas que pueden demostrar tasas más altas de disponibilidad operativa mediante análisis avanzados obtienen contratos de logística basados en el rendimiento a largo plazo. Sin embargo, el éxito depende de la conectividad segura, los estándares comunes de datos y el refuerzo cibernético de las redes heredadas.
Mayor externalización de la logística no esencial a proveedores europeos de logística 3PL y 4PL
Los ministerios de defensa están migrando las actividades de almacenamiento, distribución y planificación al sector comercial. La opción LOGCAP de KBR por 771 millones de USD ilustra la escala de las oportunidades disponibles para las empresas capaces de fusionar las regulaciones militares con las eficiencias comerciales. La externalización proporciona a los gobiernos acceso a sistemas de gestión de transporte de mejores prácticas y modelos de previsión de la demanda, liberando a los soldados para sus funciones operativas. Sin embargo, las dependencias de contratistas civiles crean riesgos de seguridad operativa y capacidad de respaldo que los ministerios mitigan mediante acuerdos de doble fuente y cláusulas de rendimiento estrictas.
Aumento de las preocupaciones de seguridad e inestabilidad geopolítica en la región
La invasión rusa de Ucrania ha acelerado los presupuestos de defensa en toda Europa del Este, impulsando una rápida expansión de las reservas y la construcción de centros logísticos avanzados. La iniciativa Escudo del Este de Polonia por sí sola canaliza 2.500 millones de EUR (2.920 millones de USD) en fortificaciones fronterizas e infraestructura de respuesta rápida. Los estados bálticos están adquiriendo depósitos preposicionados para garantizar el reabastecimiento en un plazo de 72 horas. Los proveedores de logística con capacidades demostradas de rutas de contingencia y operación en entornos austeros obtienen contratos premium a medida que los ejércitos priorizan la resiliencia sobre la eficiencia.
Análisis del impacto de los frenos*
| Freno | (~) % de impacto en la previsión de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Regímenes aduaneros y de IVA fragmentados | −0.6% | En toda la UE, especialmente en el Este | Corto plazo (≤ 2 años) |
| Envejecimiento de las flotas de transporte militar europeas | −0.8% | Europa Occidental | Medio plazo (2-4 años) |
| Brechas en el refuerzo cibernético de los sistemas informáticos de logística heredados | −0.5% | En toda la UE | Largo plazo (≥ 4 años) |
| Volatilidad presupuestaria y límites fiscales | −0.7% | Alemania, Francia, Italia, España | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Regímenes aduaneros y de IVA fragmentados en los movimientos de defensa fuera del Espacio Schengen
La diversidad en la documentación aduanera y las reglas de IVA inconsistentes retrasan los envíos transfronterizos de equipos, especialmente a lo largo del corredor noreste de la OTAN. La Comisión Europea propuso una exención de movilidad de defensa en 2024, pero la implementación por parte de los estados miembros es desigual[2]Comisión Europea, "Propuesta sobre movilidad militar," europa.eu. Los retrasos comprometen la disponibilidad cuando los convoyes de munición, repuestos o combustible son retenidos en las fronteras. Los manifiestos electrónicos unificados, las exenciones de IVA simplificadas y los acuerdos de reconocimiento mutuo podrían facilitar flujos más ágiles y ahorrar millones en gastos de demora.
El envejecimiento de la flota de transporte militar europea presiona los presupuestos de MRO
La edad media de las aeronaves de transporte europeas supera ahora los 30 años, lo que eleva los costes de mantenimiento a nivel de depósito y desvía fondos de las actualizaciones digitales. Los vehículos terrestres enfrentan una obsolescencia similar. Las naciones más pequeñas sin instalaciones de revisión propias dependen del apoyo logístico de los contratistas, lo que asegura ingresos para los contratistas principales pero presiona los presupuestos nacionales. Los programas de recapitalización de flotas aliviarán eventualmente la carga, aunque el sostenimiento a corto plazo sigue siendo costoso.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por tipo de servicio:
el soporte técnico gana impulso ante la complejidad de las plataformasEl soporte técnico y el mantenimiento representan la línea de servicio de mayor crecimiento, registrando una CAGR del 7,27%, ya que las plataformas altamente digitales requieren técnicos certificados por el fabricante original del equipo (OEM) y herramientas de diagnóstico especializadas. Los cazas modernos, como el F-35, y las estaciones de armas remotas requieren actualizaciones de software propietario, transferencia segura de datos y reparaciones a nivel de componente que solo un puñado de empresas puede ofrecer. Los servicios de armamento, que representaron el 30,73% de la cuota del mercado de logística de defensa de Europa en 2025, continúan beneficiándose del reabastecimiento urgente de munición. El apoyo a las tropas militares mantiene una demanda base estable debido a los despliegues en el extranjero en curso y los ciclos de entrenamiento. La asistencia médica, la protección contra incendios y el soporte emergente de ciberseguridad completan el portafolio, señalando un mercado que se diversifica rápidamente más allá de las líneas tradicionales de transporte y sostenimiento.
La complejidad favorece a las empresas con servicios integrados que combinan soporte técnico con gestión de inventario, distribución de piezas y formación. Las ofertas de espectro completo aseguran flujos de ingresos más prolongados y elevan los costes de cambio para los ministerios. El tamaño del mercado de logística de defensa de Europa para el soporte técnico se prevé que aumente de forma constante a medida que cada nueva plataforma entre en servicio operativo, generando una carga de trabajo de posventa predecible. Mientras tanto, las plataformas heredadas permanecerán en servicio durante la transición, creando desafíos paralelos de sostenimiento y volumen adicional para los proveedores de mantenimiento.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa adquisición del informe


Por función logística:
los servicios de valor añadido reconfiguran los modelos tradicionalesEl transporte dominó con el 69,78% de la demanda funcional en 2025, lo que subraya la continua importancia del transporte rápido y flexible. El transporte por carretera proporciona alcance de última milla, mientras que el transporte aéreo gestiona la carga de alto valor y urgente. Sin embargo, se prevé que los servicios de valor añadido se expandan a una CAGR del 8,38% a medida que las fuerzas adoptan técnicas comerciales de optimización de inventario. El ensamblaje de kits, la gestión de la configuración y el análisis de datos reducen los tiempos de entrega y mejoran la visibilidad de los activos. Se espera que el tamaño del mercado de logística de defensa de Europa para los servicios de valor añadido supere las previsiones anteriores a medida que los ministerios formalicen contratos de logística basados en el rendimiento.
El almacenamiento y la distribución mantienen un crecimiento moderado a medida que las existencias preposicionadas se convierten en práctica estándar en el flanco oriental. Los nuevos depósitos incorporan recogida automatizada, almacenamiento en cadena de frío y diseño resiliente al clima. Los proveedores que integran el almacenamiento con el seguimiento en tiempo real y el despacho aduanero automatizado obtienen márgenes premium. La coordinación entre el transporte multimodal, el almacenamiento de alta densidad y la previsión digital de la demanda constituye una palanca competitiva clave en el mercado de logística de defensa de Europa en evolución.
Por usuario final:
la modernización de la fuerza aérea impulsa la intensidad logísticaEl ejército mantuvo el 46,63% de la cuota del mercado de logística de defensa de Europa en 2025 gracias al sostenimiento de munición y vehículos blindados. Sin embargo, el segmento de la fuerza aérea está llamado a registrar la CAGR más alta, del 6,62%, hasta 2031, reflejando las principales adquisiciones de aeronaves de combate y transporte. Los costes operativos de los cazas de quinta generación superan significativamente a los de los aviones heredados, generando una mayor demanda de equipos especializados de apoyo en tierra, parches de software y repuestos clasificados. El sostenimiento de la armada se centra en buques nodriza para submarinos, servicios portuarios e integración de aviación naval, pero crece a un ritmo constante limitado por calendarios de expansión de flota más lentos.
La interoperabilidad entre dominios está animando a los ministerios a consolidar contratos entre los distintos servicios. Los proveedores que ofrecen paquetes integrados a los clientes del ejército, la armada y la fuerza aérea obtienen economías de escala y mayor rendimiento, reduciendo los costes generales de apoyo. La rotación continua de flotas y los requisitos de entrenamiento conjunto estimulan aún más una base de referencia resiliente para los servicios de los contratistas en el mercado de logística de defensa de Europa.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa adquisición del informe
Por país:
el aumento del gasto en defensa de Polonia reconfigura la dinámica regionalSe prevé que Polonia sea el mercado nacional de mayor crecimiento dentro de Europa, registrando una CAGR del 8,32% hasta 2031. La adquisición intensiva de sistemas de misiles, blindados avanzados y aeronaves de combate exige nuevos depósitos, plantas de munición y mejoras ferroviarias hacia el este[3]RAND Corporation, "La transformación de la defensa de Polonia," rand.org. El sólido apoyo público al gasto en defensa garantiza canalizaciones de financiación estables. El Reino Unido mantiene el liderazgo en términos de ingresos, respaldado por sólidos ecosistemas de contratistas y marcos consolidados de asociación público-privada. Alemania funciona como puente logístico entre Europa Occidental y la línea del frente, aunque el crecimiento ulterior depende de la aceleración de las mejoras ferroviarias y viales actualmente presupuestadas en 30.000 millones de EUR (35.050 millones de USD). Francia, Italia, España, los Países Bajos, Noruega y Suecia aportan cada una capacidades específicas, como la logística ártica y el reabastecimiento anfibio, reforzando la arquitectura distribuida que define el moderno mercado de logística de defensa de Europa.
Análisis geográfico
Mercado de Logística de Defensa de Polonia
La orientación hacia el este de Polonia y la asignación del 4,7% del PIB a defensa están impulsando un gasto récord en infraestructura. El gobierno ha financiado nuevas terminales de transbordo, parques de mantenimiento de equipos pesados y aeródromos de doble uso. El enorme volumen de material estadounidense y europeo que transita por territorio polaco ha convertido al país en un nodo primario para la alianza. Como resultado, los proveedores de logística globales y regionales están abriendo almacenes aduaneros, flotas de camiones equipadas con sensores e instalaciones de cross-docking. El tamaño del mercado de logística de defensa de Europa correspondiente a Polonia está destinado a crecer de forma pronunciada a medida que los proyectos del Escudo Este pasen de la inauguración a la operación en régimen permanente.
Mercado de Logística de Defensa del Reino Unido
Al otro lado del Canal de la Mancha, el Reino Unido combina una base industrial madura con iniciativas de cadena de suministro digital. La Revisión Estratégica de Defensa situó el mando y control digital y el sostenimiento predictivo en el núcleo de los objetivos de generación de fuerzas. Marcos de larga trayectoria como el Concepto de Logística Futura otorgan a los contratistas privados un alcance plurianual, lo que suaviza los ciclos de inversión y apoya pilotos innovadores, incluidos convoyes de camiones autónomos que completaron sus pruebas iniciales en 2025. La orientación marítima de Gran Bretaña también impulsa una demanda constante de servicios portuarios y centros de suministro para submarinos, un ámbito en el que el programa de modernización de Clyde de la Armada Real canaliza nuevo gasto.
Mercado de Logística de Defensa de Europa
Alemania sigue siendo central debido a su ubicación geográfica. Los supuestos de planificación del Nuevo Modelo de Fuerzas exigen que las unidades de combate terrestre se desplacen a través de los corredores alemanes en cuestión de días, lo que aumenta la presión para modernizar el ferrocarril y los puentes. El marco de Rheinmetall para 6.500 camiones señala la intención de renovar las flotas envejecidas[4]Rheinmetall, "Pedido importante de vehículos logísticos," rheinmetall.com. Sin embargo, el avance se ve moderado por los límites fiscales y los prolongados procedimientos de aprobación medioambiental. Francia, España e Italia continúan profesionalizando el sostenimiento expedicionario para operaciones en el Sahel, el Levante y el Indo-Pacífico, aportando un know-how único en evacuación médica, almacenamiento refrigerado y reabastecimiento anfibio. Los países nórdicos contribuyen con experiencia en condiciones de frío extremo, logística de patrulla marítima y buques de apoyo con casco reforzado para el hielo, elementos vitales para la disuasión de la alianza en el Gran Norte.
Panorama regulatorio
La logística de defensa en Europa está determinada por la política industrial a nivel de la UE y los controles nacionales de seguridad. A nivel de la UE, la Comisión Europea ha establecido la preparación industrial y la resiliencia del suministro mediante la Estrategia Industrial de Defensa Europea (EDIS) como marco a largo plazo hasta 2035, y el Programa de la Industria Europea de Defensa en virtud del Reglamento (UE) 2025/2643 (2025-2027). Juntas, estas medidas introducen un régimen de seguridad del suministro a nivel de la Unión para gestionar crisis de la cadena de suministro y apoyar acciones de capacidad y competencias en todo el ecosistema de defensa. Las iniciativas de la UE, incluida la exención de movilidad para defensa propuesta (2024), también buscan reducir la fricción transfronteriza en los movimientos de defensa al abordar los retrasos vinculados a la documentación, el manejo del IVA y las aduanas, y los permisos.
Los controles nacionales de exportación, el cumplimiento de sanciones y el escrutinio relacionado con la soberanía (incluidas las normas de "golden power") siguen siendo restricciones decisivas para la contratación transfronteriza, la subcontratación y la consolidación en los servicios de apoyo a la defensa. Para los proveedores de logística y los contratistas principales que operan redes paneuropeas, los requisitos de cumplimiento abarcan las habilitaciones de seguridad, el manejo de datos técnicos controlados y normas de contratación que cada vez más favorecen el abastecimiento colaborativo, incluidos los mecanismos de contratación conjunta respaldados por la UE. Paralelamente, la Comisión ha avanzado en un Omnibus de Preparación para la Defensa destinado a reducir los obstáculos legislativos y administrativos al aumento de la producción industrial, reforzando los requisitos de trazabilidad, mapeo de la cadena de suministro y medidas de resiliencia que afectan al almacenamiento, los flujos de repuestos y la planificación del sostenimiento en toda Europa.
Análisis de la cadena de valor
La creación de valor en la logística de defensa europea comienza con la planificación de la demanda y el aprovisionamiento por parte de los ministerios de defensa y los clientes de la alianza, y luego pasa por los contratistas principales e integradores que coordinan proveedores de múltiples niveles para repuestos, consumibles y reparables. Un cambio notable es la consolidación de la previsión de repuestos, la contratación y el control de inventario bajo integradores a nivel de flota en lugar de pedidos directos a nivel de unidad, incluidos contratos en los que un OEM gestiona repuestos consumibles en flotas de ala fija y rotativa. Aguas arriba, las acciones de preparación de la UE aumentan el énfasis en el mapeo y el seguimiento de la cadena de suministro para insumos relevantes en situaciones de crisis, endureciendo las expectativas en materia de visibilidad de proveedores, cualificación y planificación de sustitución.
Las capas de ejecución incluyen el transporte multimodal, el almacenamiento y la distribución seguros, el mantenimiento y el apoyo técnico, y servicios de valor añadido como el kitting, el etiquetado y la gestión de la configuración. Contratistas principales como Airbus, Rheinmetall y Leonardo ocupan una posición central al agrupar el sostenimiento de plataformas, la producción de repuestos y el apoyo en servicio, mientras que los especialistas 3PL/4PL ofrecen gestión de flete, manejo aduanero y distribución bajo protocolos de seguridad específicos de defensa. En el Reino Unido, KBR y BAE Systems operan a través de la empresa conjunta KBS Maritime para prestar servicios de apoyo a instalaciones e infraestructura en HMNB Portsmouth bajo el Future Maritime Support Programme (prorrogado hasta septiembre de 2028), lo que ilustra cómo los servicios de operaciones de base e instalaciones industriales se integran con el suministro, la reparación y el apoyo al despliegue en toda la cadena de logística de defensa.
Panorama competitivo
Los participantes del mercado de logística de defensa de Europa abarcan desde grandes empresas de defensa hasta transitarios especializados, lo que genera una estructura moderadamente fragmentada. La fusión DSV-DB Schenker catapultó a la entidad combinada al primer puesto en ingresos y estableció un listón elevado para las eficiencias basadas en la escala. Los grandes contratistas tradicionales como BAE Systems y Rheinmetall aprovechan la integración vertical agrupando la fabricación de plataformas, la producción de repuestos y el soporte en servicio, adaptando sus ofertas a los ministerios que valoran la capacidad industrial soberana. Los especialistas en logística como DHL Global Forwarding y Kuehne + Nagel explotan redes globales, almacenes automatizados y flotas de bajo impacto de carbono para ofrecer precios competitivos en el transporte rutinario.
La tecnología es el principal factor diferenciador. La adquisición por parte de Rheinmetall de la empresa de digitalización Blackned amplió su cartera de comunicaciones seguras y posicionó a la compañía para ofrecer plataformas logísticas con refuerzo cibernético. La compra por parte de Lockheed Martin del grupo Rapid Solutions de Amentum amplió la integración de inteligencia, vigilancia y reconocimiento, esencial para el sostenimiento predictivo. Los contratos adjudicados favorecen a los proveedores que demuestran conformidad con los protocolos de clasificación de suministros de la OTAN, medidas activas de ciberdefensa y hojas de ruta de sostenibilidad. Los proveedores emergentes especializados en entrega por drones, camiones propulsados por hidrógeno o certificación en cadena de bloques están conquistando segmentos de nicho como el reabastecimiento de última milla y el control de inventario a prueba de manipulaciones.
Las barreras de entrada siguen siendo elevadas debido a los requisitos de habilitación de seguridad, los controles de exportación específicos de cada país y la intensidad de capital de los centros multimodales. Sin embargo, las empresas más pequeñas encuentran su espacio asociándose con actores más grandes y subcontratando módulos especializados como el transporte refrigerado o la eliminación de artefactos explosivos. El ecosistema competitivo recompensa cada vez más a las alianzas que combinan experiencia militar con innovación civil para satisfacer los requisitos en rápida evolución del mercado de logística de defensa de Europa.
Líderes del sector de logística de defensa de Europa
BAE Systems
Rheinmetall AG
Leonardo SpA
Airbus Defence & Space
KBR Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Logística de Defensa de Europa
- G.A.P. Vassilopoulos Group
- AKM Group-CZ
- LASO Transportes
- CMA CGM Group (including CEVA Logistics)
- DHL Group
- DSV A/S
- Kuehne + Nagel
- NYK Line (Including Yusen Logistics)
- Enwrap Logistics
- Jet Logistics
- Nora Global Logistics
- Advanced Road sro
- Transports Capelle
- GEODIS
- Embassy Freight GmbH
- Millog Group
- Prolog Group
- OMIDA Group
- Yeditepe Transportation
- DFDS A/S*
Lea el análisis de las empresas de mercado de logística de defensa de europa

Oportunidades de mercado y perspectivas futuras
Las estructuras contractuales que centralizan la gestión de repuestos y la rendición de cuentas de desempeño abren espacio para proveedores que combinan análisis de inventario con distribución segura y gestión de proveedores. En junio de 2026, Leonardo recibió un contrato de 27 millones de GBP del Ministerio de Defensa del Reino Unido para gestionar repuestos consumibles de flotas de ala fija y ala rotativa (con un valor potencial total citado de 70 millones de GBP). Esto apunta hacia un aprovisionamiento consolidado de consumibles que favorece a las empresas capaces de controlar catálogos de múltiples proveedores, reducir las interrupciones de línea y proporcionar visibilidad auditable del stock. Los modelos a nivel de flota también amplían las oportunidades en almacenamiento, ciclos de reparables y servicios de valor añadido que comprimen los ciclos de pedido a entrega.
La agregación de la demanda paneuropea y la estandarización transfronteriza también avanzan a través de programas de la UE orientados a la transparencia de la cadena de suministro y la compra conjunta. En el marco del Programa de la Industria Europea de Defensa, la UE está preparando un Catálogo Europeo de Ventas Militares para el cuarto trimestre de 2026 con el fin de aumentar la visibilidad de la cadena de suministro y agregar la demanda, lo que respalda a los proveedores capaces de conectar catálogos con flujos de trabajo de almacenamiento, embalaje y transporte conformes en varios países. En el plano operativo, la externalización sigue expandiéndose a través de tareas activas, incluidas las modificaciones de la orden de tarea LOGCAP V de KBR por 449 millones de USD para el apoyo logístico en Europa y América del Norte (con una parte sustancial vinculada al Mando Europeo de EE. UU., que abarca del 30 de marzo de 2026 al 29 de marzo de 2027). Estos esfuerzos elevan los requisitos de capacidad de sobrecarga, redes de subcontratistas habilitados y TI logística reforzada frente a ciberamenazas, fortaleciendo la demanda de orquestación 4PL, integración segura de datos y soluciones de enrutamiento resiliente a lo largo de los principales corredores de movilidad europeos.
Recent Industry Developments in Mercado de Logística de Defensa de Europa
- Junio de 2026: Army Contracting Command - Detroit Arsenal planificó el ejercicio de una opción para extender los servicios del contrato W56HZV-21-D-0018 con BAE Systems Land & Armaments, L.P., que cubre el apoyo técnico de sistemas críticos y los servicios de sostenimiento para las familias de vehículos AMPV y M113, con un período de ejecución desde el 7 de julio de 2026 hasta el 6 de enero de 2027. Esto preserva el papel de BAE en los programas europeos de movilidad militar y sostenimiento. La opción extiende el apoyo logístico de defensa en curso para las flotas de vehículos blindados.
- Mayo de 2026: Rheinmetall - la Bundeswehr encargó a Rheinmetall el suministro de más de 2.000 vehículos de transporte militar, incluidas las variantes 4x4 (3,5t), 6x6 (5t) y 8x8 (15t), bajo un contrato marco por un valor bruto de 1.015 millones de euros. El pedido indica una demanda a gran escala de vehículos logísticos de defensa europea. La ampliación de capacidad refuerza el liderazgo de la familia de vehículos HX de Rheinmetall en la logística militar europea y las capacidades de movilidad en primera línea.
- Mayo de 2026: KBR - el Ejército de EE. UU. otorgó a KBR modificaciones de órdenes de tarea con un techo combinado de 449 millones de USD para apoyo logístico en Europa y América del Norte bajo el contrato LOGCAP V, con 304 millones de USD asignados específicamente al Mando Europeo de EE. UU. (EUCOM). La expansión amplía el apoyo logístico de defensa multinacional. Fortalece la presencia de KBR en las operaciones de sostenimiento europeas y transatlánticas.


Mercado de Logística de Defensa de Europa Alcance del informe y metodología de investigación
Definición y alcance del mercado
Para este estudio, el mercado de logística de defensa de Europa abarca el gasto vinculado a la planificación y ejecución de actividades de suministro y sostenimiento militar en los países europeos, incluidos los servicios de movimiento, almacenamiento y apoyo necesarios para mantener a las fuerzas listas en tiempos de paz y durante los despliegues.
Exclusiones del alcance: se excluye el flete comercial puro no vinculado a la demanda de defensa, y las compras de capital únicas de plataformas que no forman parte de los servicios de apoyo logístico.
Descripción general de la segmentación
- Por tipo de servicio
- Armamento
- Apoyo a tropas militares
- Soporte técnico y mantenimiento
- Asistencia médica y servicios de salud
- Protección contra incendios
- Otros servicios
- Por función logística
- Transporte
- Por carretera
- Por vía aérea
- Por vía marítima y vías navegables interiores
- Por ferrocarril
- Almacenamiento y distribución
- Servicios de valor añadido (etiquetado, ensamblaje de kits, consultoría)
- Transporte
- Por usuario final
- Ejército
- Armada
- Fuerza aérea
- Otros
- Por país
- Reino Unido
- Alemania
- Francia
- Italia
- España
- Polonia
- Países Bajos
- Noruega
- Suecia
- Resto de Europa
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
El trabajo documental comenzó mapeando los impulsores de la demanda de defensa y dónde suele situarse el gasto logístico dentro de ellos, para luego alinear la cobertura de países con las estadísticas de defensa europeas comúnmente seguidas. Utilizamos fuentes públicas como las publicaciones de gasto en defensa de la OTAN, las series de transporte y comercio de Eurostat, los documentos presupuestarios de los ministerios de defensa y los portales de contratación que publican avisos de contratos y valores de adjudicación.
Para fundamentar los supuestos sobre los niveles de actividad, también revisamos publicaciones de la Agencia Europea de Defensa, estadísticas de aduanas y comercio pertinentes a las cadenas de suministro de defensa, y artículos revisados por pares seleccionados sobre preparación militar y sostenimiento. Se utilizaron informes de empresas, presentaciones a inversores, reportajes de prensa fiables y sitios web de asociaciones para comprender los cambios en la combinación de servicios y el comportamiento de los precios. Se utilizaron suscripciones de pago de forma selectiva para datos financieros e inteligencia de empresas, comprobaciones de búsqueda de patentes y el seguimiento de contratos y licitaciones globales para confirmar el momento de adjudicación y la continuidad de los programas. Esta lista es ilustrativa, y también se consultaron muchas otras fuentes públicas y de pago para recopilar, validar y aclarar los datos.
Entrevistas primarias y encuestas
Se utilizaron discusiones primarias para traducir las señales generales de gasto en defensa y preparación en cuotas específicas de logística, que luego se sometieron a pruebas de estrés según el tipo de servicio y las realidades de cada país. Cubrimos a encuestados de proveedores de logística de defensa, integradores y partes interesadas relevantes del gobierno o de programas, y luego equilibramos las opiniones en toda Europa para que los movimientos transfronterizos, el preposicionamiento y las necesidades de sostenimiento no tuvieran un peso excesivo para un solo país. Estas aportaciones nos ayudaron a cerrar brechas sobre la estructura de los contratos, los traspasos habituales y cómo los cambios de precios se reflejan en el valor del servicio entregado.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Puesto del encuestado |
|---|---|
| Nivel superior: 29% | CXO: 14% |
| Nivel medio: 51% | Líderes funcionales/de unidad: 32% |
| Actores más pequeños: 20% | Gerentes: 54% |
Dimensionamiento y previsión del mercado
El dimensionamiento se construyó utilizando un enfoque descendente en el que las señales de actividad y gasto en defensa a nivel europeo se reconstruyen en un conjunto de demanda logística por país, para luego dividirse en valor de servicio según los patrones de contratación y operación observados. Para mantener el modelo fundamentado, corroboramos los totales con aproximaciones ascendentes selectivas, como valores de contratos muestreados, el volumen de servicio multiplicado por el precio unitario típico, y comprobaciones de canal en torno al trabajo externalizado frente al interno.
Los insumos relevantes en este mercado incluyeron las tendencias del presupuesto de defensa por país, la intensidad de preparación y despliegue, los ciclos de reposición de inventario (incluidos munición y repuestos), los requisitos de transporte transfronterizo y la combinación de almacenamiento, distribución y apoyo de mantenimiento dentro de los presupuestos de apoyo. Los precios se manejaron mediante una lógica de precio de servicio promedio ajustada por los movimientos de costos de combustible y mano de obra, y luego se verificaron frente a los resultados de licitaciones cuando estaban disponibles. Para la previsión, se utilizó un análisis de escenarios para que la trayectoria pueda ajustarse a la ejecución del presupuesto de defensa, los cambios en el ritmo operativo y los retrasos en la contratación que desplazan las cargas logísticas entre años, con la perspectiva final alineada con lo que los encuestados primarios consideran alcanzable dentro de la capacidad y las prácticas de contratación actuales.
Validación de datos y ciclo de actualización
Los resultados del modelo se verificaron cruzadamente con señales independientes como la ejecución del presupuesto de defensa, el flujo de adjudicación de licitaciones y los cambios reportados en los niveles de externalización, y luego se revisaron en busca de valores atípicos a nivel de país antes de la aprobación final. Cuando una línea de servicio se desviaba demasiado de lo que los entrevistados describían como normal, se revisaban los supuestos y se activaba un breve ciclo de recontacto para confirmar qué había cambiado.
Cada informe se actualiza anualmente, y se realizan actualizaciones provisionales cuando ocurren eventos materiales, como cambios importantes de política, grandes adjudicaciones multianuales o fuertes shocks de costos que alteran los precios de los servicios. Antes de la entrega, un analista realiza una revisión actualizada de los insumos clave y las noticias recientes para que los clientes reciban una visión actualizada acorde con la evidencia más reciente disponible.
Dimensionamiento del mercado de logística de defensa de Europa de Mordor Intelligence comparado con otras estimaciones publicadas
Los valores de mercado publicados para la logística de defensa de Europa pueden parecer muy distantes entre sí porque los límites se trazan de manera diferente, y porque las decisiones de temporalidad importan más de lo que parece a primera vista. Las diferencias en lo que se considera servicios de logística frente a un apoyo de defensa más amplio, y en cómo se reconocen los contratos multianuales a lo largo de los años, suelen explicar la mayor parte de la dispersión.
En la práctica, la cadencia de actualización, la temporalidad de las divisas y la forma en que se incrementa el precio promedio de los servicios año tras año pueden desplazar un total en USD incluso cuando la actividad subyacente es similar. El modelo mantiene una base de conversión y precios consistente dentro de la ventana del año base, y también utiliza disparadores de reverificación en grandes adjudicaciones de licitaciones y datos de ejecución presupuestaria, razón por la cual el valor de 2026 mostrado por Mordor Intelligence puede diferir de cifras que mezclan divisas de años fiscales o que incorporan categorías de apoyo adyacentes.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 32,23 mil millones de USD (2026) | |
| Consultora global A | 43,84 mil millones de USD (2026) | A menudo se amplía para incluir un gasto más amplio de infraestructura militar y sostenimiento, y puede aplicar escaladores de precios más altos y una temporalidad de divisas diferente entre países, lo que eleva el valor agregado en USD. |
| Editorial de investigación del sector B | 32,50 mil millones de USD (2023) | Utiliza un año base diferente y una etiqueta de categoría más amplia, y la cifra de Europa comúnmente se deriva de las cuotas regionales de un mercado más grande, lo que puede subestimar los ciclos de contratación y los tiempos de adjudicación específicos de cada país. |
La comparación muestra que las mayores brechas provienen de la selección del año, de lo que se trata como logística frente a un apoyo más amplio, y de cómo se manejan los precios y las divisas a lo largo de la serie temporal. Al vincular el total a señales de demanda repetibles, a la visibilidad de contratos cuando está disponible, y a pasos de precios claros, la estimación final se mantiene trazable y más fácil de reproducir cuando se actualizan los supuestos.


Preguntas clave respondidas en el informe
¿Cuál es el tamaño del mercado de logística de defensa de Europa en 2026?
El mercado está valorado en 32.230 millones de USD en 2026 y se proyecta que alcance los 40.970 millones de USD en 2031.
¿Qué categoría de servicio crece más rápidamente?
El soporte técnico y el mantenimiento crecen a una CAGR del 7,27% hasta 2031, ya que las plataformas complejas demandan un sostenimiento certificado por el fabricante original del equipo (OEM).
¿Por qué Polonia atrae una inversión logística significativa?
La asignación del 4,7% del PIB a la defensa y el programa de fortificación Escudo del Este de Polonia están impulsando mejoras rápidas de infraestructuras y creando una senda de crecimiento con una CAGR del 8,32%.
¿Qué impacto tuvo la fusión DSV-DB Schenker?
El acuerdo creó la mayor red integrada de Europa, ampliando las eficiencias de escala y reconfigurando la dinámica competitiva en el transporte y los servicios de valor añadido.
¿Qué función logística ostentó la mayor cuota en 2025?
El transporte dominó con el 69,78% de los ingresos funcionales, lo que subraya la demanda continua de movilidad militar rápida y flexible.
¿Cómo están transformando las plataformas digitales la logística de defensa?
Las herramientas de cadena de suministro habilitadas con inteligencia artificial proporcionan inventario en tiempo real, predicen las necesidades de mantenimiento y mejoran la disponibilidad operativa, lo que impulsa a los ministerios a favorecer a los proveedores con dominio tecnológico.
Última actualización de la página el:



