
Taille et part du marché des radars météorologiques de l'aviation
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 221.79 Millions de dollars américains |
| Taille du Marché (2031) | 264.65 Millions de dollars américains |
| Taux de croissance (2026 - 2031) | 3.60 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
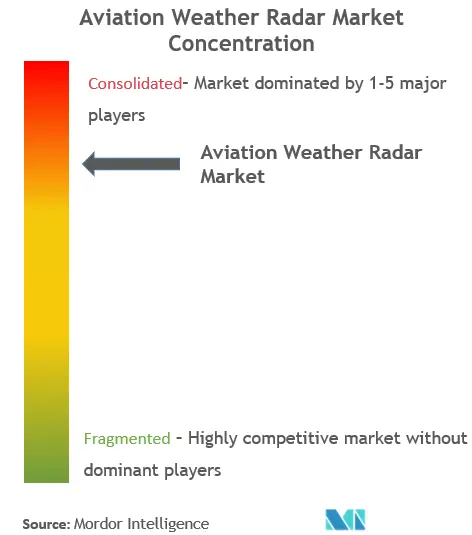
| Concentration du Marché | Élevé |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des radars météorologiques de l'aviation par Mordor Intelligence
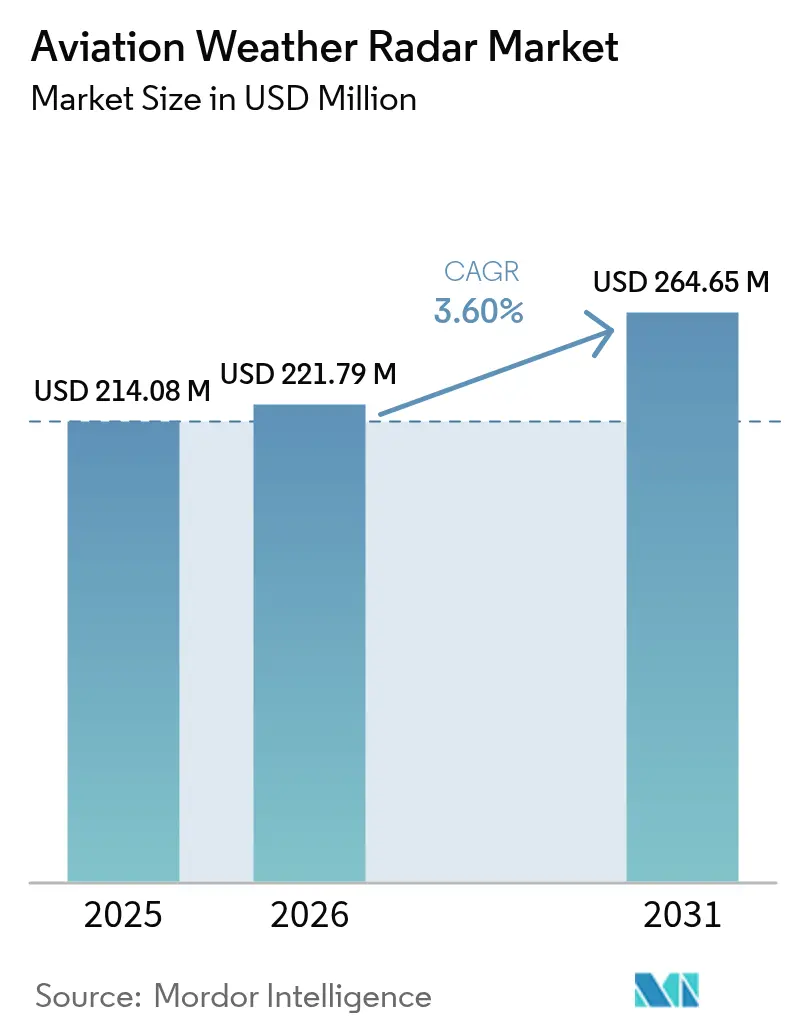
La taille du marché des radars météorologiques de l'aviation en 2026 est estimée à 221,79 millions USD, en progression par rapport à la valeur de 2025 de 214,08 millions USD, avec des projections pour 2031 affichant 264,65 millions USD, soit une croissance à un TCAC de 3,60 % sur la période 2026-2031.
Le secteur de l'aviation connaît une reprise et une transformation solides, portées par la multiplication des initiatives de modernisation et des développements d'infrastructures à travers le monde. Selon les projections de l'IATA, le trafic mondial de passagers aériens devrait connaître une croissance significative, avec des prévisions indiquant des hausses de 103 % d'ici 2024 et de 111 % d'ici 2025 par rapport aux niveaux d'avant la pandémie. Cette reprise s'accompagne d'investissements substantiels dans les infrastructures aéroportuaires, des pays comme l'Éthiopie construisant le nouvel aéroport international d'Addis-Abeba d'une valeur de 4 milliards USD, dont la mise en service est prévue pour 2024 et conçu pour accueillir 120 millions de passagers. L'accent mis par le secteur sur la modernisation est manifeste dans l'adoption croissante de systèmes de navigation et de sécurité avancés dans les domaines de l'aviation commerciale et militaire.
L'aviation militaire continue d'être un moteur important de l'avancement technologique dans le secteur des radars de l'aviation, plusieurs nations augmentant leurs dépenses de défense et leurs efforts de modernisation. Parmi les développements notables figure l'acquisition par les Émirats arabes unis de 80 avions de chasse Rafale de fabrication française, équipés des systèmes radar multimode à balayage électronique passif Thales RBE2 de pointe. L'accent mis par le secteur de la défense sur les capacités radar avancées a conduit à une collaboration accrue entre les organisations militaires et les fabricants de radars météorologiques, aboutissant à des systèmes de détection météorologique plus sophistiqués et plus fiables.
Le secteur est témoin d'un virage significatif vers des technologies radar plus avancées, notamment dans la mise en œuvre d'amplificateurs de puissance à semi-conducteurs (SSPA) remplaçant les émetteurs traditionnels à tubes. Cette évolution technologique permet le développement de systèmes radar plus compacts et plus efficaces, offrant une couverture de zone étendue et une précision améliorée tout en nécessitant moins de maintenance. En novembre 2022, Collins Aerospace a franchi une étape importante en obtenant la certification TSO pour l'antenne à plaque plate du radar météorologique du COMAC C919 délivrée par la Federal Aviation Administration des États-Unis, témoignant de l'engagement du secteur en faveur de l'avancement de la technologie radar.
Les initiatives de modernisation des aéroports génèrent des investissements substantiels dans les infrastructures de radars météorologiques à l'échelle mondiale. La tendance à la modernisation des installations existantes et à la construction de nouveaux aéroports a créé une demande accrue pour des systèmes de radars météorologiques de l'aviation avancés. Par exemple, le Service météorologique de Bahreïn a confié à MENA Aerospace Enterprises le contrat de modernisation du système radar météorologique de l'aéroport international de Bahreïn, mettant en œuvre des capacités avancées pour la prévision des conditions météorologiques défavorables. Cette tendance à la modernisation est particulièrement marquée sur les marchés émergents, où la croissance rapide du secteur de l'aviation nécessite des systèmes de surveillance météorologique sophistiqués pour garantir des opérations sûres et efficaces.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
La hausse du nombre de passagers aériens stimule la croissance du marché
La progression substantielle du trafic mondial de passagers aériens a engendré une demande accrue pour des systèmes de sécurité améliorés, notamment les technologies de radars météorologiques de l'aviation. Selon les projections de l'Association du transport aérien international (IATA), le nombre de passagers devrait atteindre 111 % au-dessus des niveaux d'avant la pandémie d'ici 2025, nécessitant des investissements significatifs dans les infrastructures de sécurité aérienne. Cette hausse du trafic aérien a incité les grandes compagnies aériennes à étoffer leurs flottes avec des aéronefs modernes équipés de capacités avancées de radar météorologique embarqué. Par exemple, en juin 2024, United Airlines a passé une commande substantielle portant sur un ensemble de 270 aéronefs à fuselage étroit, dont 200 Boeing 737 MAX et 70 Airbus A321neo, d'une valeur supérieure à 30 milliards USD, tous nécessitant des systèmes de radar météorologique de vol de pointe.
La croissance du trafic de passagers a également entraîné une augmentation des mouvements d'aéronefs et des opérations aéroportuaires, exigeant des capacités de surveillance météorologique plus sophistiquées. Les compagnies aériennes et les exploitants d'aéroports investissent massivement dans la modernisation de leurs systèmes de radars météorologiques de l'aviation existants pour gérer le trafic accru en toute sécurité et efficacité. Cela est illustré par des développements récents tels que le déploiement de systèmes avancés de radar météorologique Doppler terminal (TDWR) dans les grands aéroports du monde entier, qui fournissent des informations vitales et des avertissements concernant les conditions dangereuses de cisaillement du vent, les précipitations, les fronts de rafales et les microrafales descendantes. Ces systèmes sont essentiels pour gérer le nombre croissant de mouvements d'aéronefs tout en maintenant les normes de sécurité les plus élevées pour les volumes croissants de passagers.
Adoption croissante des radars météorologiques de l'aviation avancés pour améliorer la sécurité des passagers
L'engagement du secteur de l'aviation envers la sécurité des passagers a conduit à des avancées technologiques significatives dans les systèmes de radars météorologiques embarqués. Les radars météorologiques de l'aviation modernes ont évolué pour intégrer des fonctionnalités sophistiquées telles que le balayage volumétrique 3D, la détection prédictive du cisaillement du vent et la suppression avancée des échos de sol. Par exemple, le dernier système radar météorologique RDR-7000 de Honeywell, introduit pour les applications militaires, offre des informations météorologiques et une conscience situationnelle sans précédent, avec la capacité de balayer automatiquement le ciel du niveau du sol jusqu'à 60 000 pieds et de détecter des turbulences avec une plus grande précision à des portées allant jusqu'à 320 milles nautiques. Ces améliorations technologiques contribuent directement à l'amélioration de la sécurité des passagers en fournissant aux pilotes des données météorologiques de l'aviation plus précises et plus complètes.
Le secteur a également connu un virage significatif vers les amplificateurs de puissance à semi-conducteurs (SSPA) par rapport aux émetteurs traditionnels à tubes, permettant des capacités de détection météorologique plus fiables et plus précises. Cette avancée a permis une meilleure évaluation, prévision et préparation aux conditions météorologiques défavorables, notamment aux abords des aéroports. Des mises en œuvre récentes, telles que les radars de surveillance des mouvements de surface SCANTER 5502 de Terma dans les grands aéroports indiens en février 2024, témoignent de l'engagement du secteur à renforcer la sécurité opérationnelle grâce à la technologie avancée des radars météorologiques. De plus, l'intégration de l'intelligence artificielle et des capacités d'apprentissage automatique dans les nouveaux systèmes radar météorologiques a amélioré la précision des prévisions météorologiques et de la détection des turbulences, contribuant davantage à la sécurité des passagers en permettant aux pilotes et aux contrôleurs du trafic aérien de prendre des décisions mieux éclairées lors de conditions météorologiques défavorables.
Analyse par segment : par utilisateur final
Segment aéronef sur le marché des radars météorologiques de l'aviation
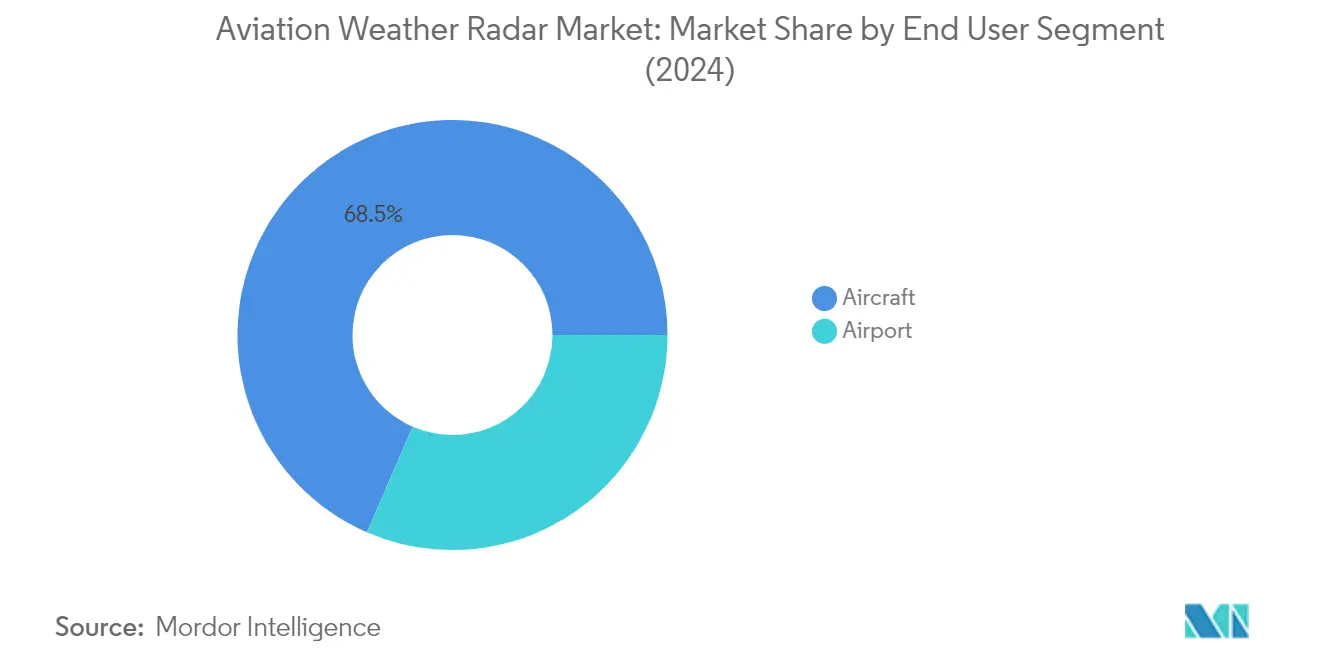
Le segment des aéronefs domine le marché des radars météorologiques de l'aviation, avec une part de marché d'environ 68,42 % en 2025, porté par la demande croissante de systèmes de radars météorologiques embarqués avancés dans les secteurs de l'aviation commerciale, militaire et de l'aviation générale. Les fabricants d'aéronefs modernes intègrent des affichages radar météorologique sophistiqués pour aéronefs dans les systèmes de navigation, la plupart des aéronefs disposant d'antennes radar dans leur nez (radôme) qui traitent et affichent des données atmosphériques en temps réel aux pilotes. La croissance du segment est en outre portée par l'accent croissant mis sur la sécurité des passagers, les compagnies aériennes investissant dans des systèmes radar avancés capables de détecter divers phénomènes météorologiques, notamment les turbulences, le cisaillement du vent et les régimes de précipitations. Les récentes avancées technologiques comprennent le développement de systèmes radar Doppler capables de détecter à la fois l'intensité des précipitations et le mouvement des gouttelettes de pluie, fournissant aux pilotes des informations météorologiques plus complètes. Des entreprises telles que Vaisala, Collins Aerospace et Honeywell International continuent d'innover avec de nouveaux produits de radars météorologiques offrant des capacités améliorées telles que la détection de la foudre, une couverture de portée étendue et une précision améliorée dans des conditions météorologiques sévères.
Segments restants du marché des radars météorologiques de l'aviation par utilisateur final
Le segment des aéroports joue un rôle crucial sur le marché des radars météorologiques de l'aviation, principalement à travers la mise en œuvre de systèmes de radar météorologique Doppler terminal (TDWR) qui renforcent la sécurité des systèmes d'espace aérien national. Ces systèmes sont essentiels pour les contrôleurs du trafic aérien gérant les opérations d'arrivée et de départ, fournissant des informations vitales sur les conditions météorologiques dangereuses, le cisaillement du vent, les précipitations et les fronts de rafales à proximité des couloirs d'approche et de départ terminaux. Les systèmes de radar météorologique aéroportuaires sont continuellement modernisés avec des capacités avancées, notamment des portées de détection améliorées et des fonctions sophistiquées de détection des turbulences Doppler. L'intégration de ces systèmes aide les aéroports à maintenir des opérations efficaces tout en garantissant la sécurité des aéronefs pendant les phases critiques du vol, en particulier lors de conditions météorologiques défavorables.
Analyse du marché des radars météorologiques de l'aviation par segment géographique
Marché des radars météorologiques pour l'aviation en Amérique du Nord
L'Amérique du Nord représente une force dominante sur le marché des radars météorologiques pour l'aviation, portée par son industrie aéronautique bien établie et son vaste réseau d'aéroports. Les États-Unis et le Canada constituent les principaux marchés de cette région, les deux pays disposant de systèmes sophistiqués de contrôle du trafic aérien et de capacités avancées de surveillance météorologique. La position de leadership de la région est soutenue par la présence de grands constructeurs aéronautiques, une infrastructure technologique de pointe et des réglementations de sécurité strictes imposant l'utilisation de systèmes radar météorologiques modernes dans les aéronefs civils et militaires.
Les États-Unis constituent le plus grand marché pour les systèmes radar aéronautiques en Amérique du Nord, détenant environ 88,25 % de la part de marché régionale en 2025. La domination du pays est attribuée à son vaste réseau d'aéroports, à sa grande flotte d'aéronefs commerciaux et à l'importance de sa présence dans l'aviation militaire. Les initiatives continues de l'US Air Force visant à améliorer les taux de disponibilité opérationnelle de la flotte et les allocations budgétaires substantielles consacrées à la puissance aérienne ont généré une forte demande en systèmes radar météorologiques avancés. La présence de grandes compagnies aériennes disposant de commandes importantes d'aéronefs et la modernisation continue des flottes existantes consolident davantage la position des États-Unis en tant que marché clé pour les systèmes de radars météorologiques pour l'aviation.
Les États-Unis connaissent également la croissance la plus rapide en Amérique du Nord, avec un CAGR projeté d'environ 3,88 % de 2025 à 2031. Cette croissance est portée par des investissements croissants dans les technologies radar météorologiques avancées et la modernisation des systèmes existants. L'accent mis par le pays sur l'amélioration de la sécurité des passagers grâce à des capacités de détection météorologique améliorées et à l'intégration de systèmes radar sophistiqués dans les nouvelles livraisons d'aéronefs continue d'alimenter l'expansion du marché. La modernisation en cours des flottes d'aéronefs militaires et l'adoption croissante de systèmes radar météorologiques avancés par les compagnies aériennes commerciales contribuent de manière significative à cette trajectoire de croissance.
Marché des radars météorologiques pour l'aviation en Europe
L'Europe représente un marché important pour les systèmes de radars météorologiques pour l'aviation, caractérisé par une solide infrastructure aéronautique et un niveau avancé de développement technologique. Le marché de la région est façonné par des pays clés tels que l'Allemagne, le Royaume-Uni, la France et l'Italie, chacun contribuant de manière unique à la dynamique du marché. La présence de grands constructeurs aéronautiques, des activités de recherche et développement soutenues et des réglementations de sécurité strictes favorisent l'adoption de systèmes radar météorologiques avancés dans les secteurs de l'aviation civile et militaire.
L'Allemagne s'impose comme le plus grand marché pour les systèmes de radars météorologiques pour l'aviation en Europe, représentant environ 28,62 % de la part de marché régionale en 2025. La position de leadership du pays est soutenue par son industrie aérospatiale solide, ses importants programmes de modernisation militaire et son secteur de l'aviation commerciale robuste. L'accent mis par l'Allemagne sur la mise à niveau de sa flotte existante avec des systèmes radar météorologiques avancés et ses investissements substantiels dans le développement des infrastructures aéroportuaires l'ont établie comme un marché clé pour les technologies de radars météorologiques pour l'aviation.
Le Royaume-Uni affiche le plus fort potentiel de croissance dans la région européenne, avec un CAGR projeté d'environ 4,74 % de 2025 à 2031. La croissance dynamique du pays est portée par ses investissements continus dans les technologies aéronautiques avancées et la modernisation des flottes d'aéronefs militaires et commerciaux. L'engagement du Royaume-Uni à renforcer la sécurité aérienne grâce à des capacités de détection météorologique améliorées et son fort accent sur l'intégration de systèmes radar de pointe dans les nouvelles acquisitions d'aéronefs le positionnent comme un marché à forte croissance dans la région.
Marché des radars météorologiques pour l'aviation en Asie-Pacifique
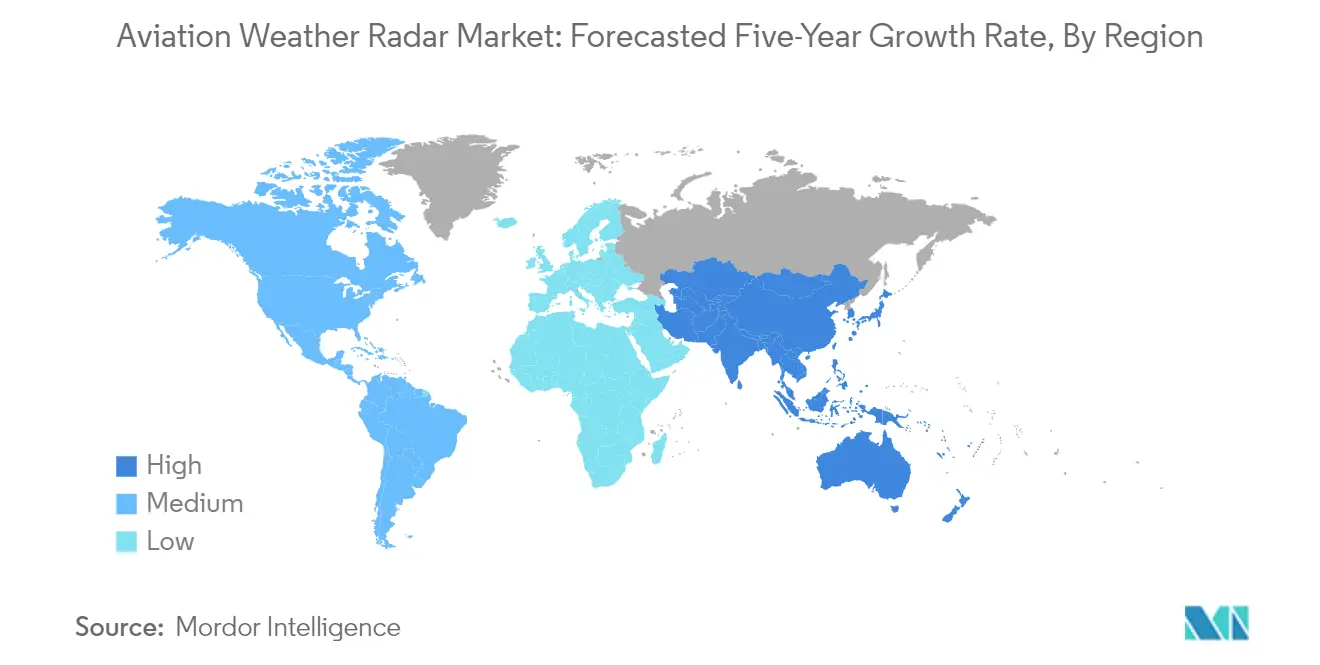
La région Asie-Pacifique représente un marché en rapide évolution pour les systèmes de radars météorologiques pour l'aviation, caractérisé par des investissements significatifs dans les infrastructures aéronautiques et une croissance soutenue du trafic aérien. Des pays clés tels que la Chine, l'Inde, le Japon et l'Australie stimulent l'expansion du marché à travers leurs programmes respectifs de développement aéronautique. La croissance dynamique de la région est soutenue par l'augmentation du trafic de passagers aériens, l'expansion des infrastructures aéroportuaires et la modernisation des flottes d'aéronefs militaires.
La Chine maintient sa position de plus grand marché pour les systèmes de radars météorologiques pour l'aviation dans la région Asie-Pacifique. La domination du pays est attribuée au développement extensif de ses infrastructures aéronautiques, à ses projets de construction aéroportuaire à grande échelle et à ses investissements significatifs dans les secteurs de l'aviation civile et militaire. L'engagement de la Chine à renforcer ses capacités de transport aérien et à moderniser sa flotte d'aéronefs continue de stimuler la demande en systèmes radar météorologiques avancés.
L'Inde s'impose comme le marché à la croissance la plus rapide dans la région Asie-Pacifique pour les systèmes de radars météorologiques pour l'aviation. La remarquable croissance du pays est portée par des plans ambitieux d'expansion aéroportuaire, une augmentation du trafic aérien intérieur et des investissements significatifs dans les capacités de l'aviation militaire. L'accent mis par l'Inde sur la modernisation de ses infrastructures aéronautiques et le renforcement des capacités de surveillance météorologique à travers son réseau d'aéroports en expansion la positionnent comme un marché à forte croissance dans la région.
Marché des radars météorologiques pour l'aviation en Amérique latine
L'Amérique latine représente un marché émergent pour les systèmes de radars météorologiques pour l'aviation, le Brésil et le Mexique jouant le rôle de principaux moteurs de croissance. Le secteur aéronautique de la région est en cours de modernisation significative, avec des investissements croissants dans les infrastructures aéroportuaires et l'expansion des flottes d'aéronefs. Le Brésil s'impose à la fois comme le plus grand marché et le marché à la croissance la plus rapide de la région, soutenu par son industrie aérospatiale robuste et ses importants programmes de modernisation militaire. L'accent mis par la région sur l'amélioration de la sécurité aérienne grâce à des capacités de surveillance météorologique améliorées et la demande croissante en systèmes radar avancés dans les secteurs de l'aviation civile et militaire continuent de stimuler la croissance du marché.
Marché des radars météorologiques pour l'aviation au Moyen-Orient et en Afrique
La région Moyen-Orient et Afrique démontre un fort potentiel sur le marché des radars météorologiques pour l'aviation, portée par des investissements significatifs dans les infrastructures aéronautiques et les programmes de modernisation militaire. Les Émirats arabes unis et l'Arabie saoudite mènent le développement du marché à travers leurs ambitieux plans d'expansion aéronautique et leurs initiatives de modernisation militaire. Les Émirats arabes unis s'imposent comme le plus grand marché de la région, tandis que l'Arabie saoudite affiche le plus fort potentiel de croissance. L'engagement de la région à renforcer ses capacités aéronautiques grâce à des systèmes avancés de surveillance météorologique et l'expansion continue des infrastructures aéroportuaires soutiennent la trajectoire de croissance du marché.
Paysage concurrentiel
Principales entreprises du marché des radars météorologiques de l'aviation
Le marché des radars météorologiques de l'aviation est caractérisé par la forte présence d'entreprises établies dans les secteurs de l'aérospatiale et de la technologie de défense, qui stimulent l'innovation à travers des systèmes radar avancés et des technologies de nouvelle génération. Ces fabricants de radars météorologiques se concentrent sur le développement de capacités sophistiquées de détection météorologique, de systèmes d'affichage améliorés et d'une précision accrue dans la prévision des turbulences. Les leaders du marché mettent l'accent sur l'excellence opérationnelle grâce à des processus de fabrication rationalisés, une gestion robuste de la chaîne d'approvisionnement et des partenariats stratégiques avec les fabricants d'aéronefs et les compagnies aériennes. Les entreprises élargissent également leur empreinte mondiale grâce à des centres de services régionaux, des réseaux de revendeurs agréés et une collaboration avec des prestataires locaux de maintenance. La dynamique concurrentielle est façonnée par des investissements continus en recherche et développement, notamment dans des domaines tels que le traitement numérique du signal, l'analyse météorologique automatisée et l'intégration avec d'autres systèmes avioniques.
Marché consolidé dominé par des acteurs mondiaux
Le marché des radars météorologiques de l'aviation présente une structure fortement consolidée, dominée par de grands conglomérats aérospatiales et des fabricants spécialisés d'avionique disposant d'une présence mondiale établie. Ces leaders du secteur, notamment Honeywell International, Garmin, Collins Aerospace, L3Harris Technologies et Leonardo SpA, détiennent collectivement une part significative du marché des radars grâce à leurs portefeuilles de produits complets et leurs vastes réseaux de services. Les barrières élevées à l'entrée du marché, découlant des exigences en capital substantielles, des besoins stricts de conformité réglementaire et de la nécessité de capacités technologiques avancées, ont contribué à ce paysage concurrentiel concentré.
Le marché présente une activité limitée de fusions et acquisitions, les entreprises se concentrant plutôt sur la croissance organique par l'avancement technologique et l'extension des gammes de produits existantes. Les acteurs majeurs concluent généralement des contrats à long terme avec les fabricants d'aéronefs et les exploitants, créant des relations commerciales stables qui renforcent davantage leurs positions sur le marché. L'environnement concurrentiel est caractérisé par des entreprises qui s'appuient sur leur réputation de marque établie, leur expertise technique et leurs capacités de support après-vente pour maintenir leur position sur le marché, tandis que les acteurs régionaux se concentrent sur des segments de marché spécifiques ou des zones géographiques pour conserver leur avantage concurrentiel.
L'innovation et l'excellence du service comme facteurs de succès
Le succès sur le marché des radars météorologiques de l'aviation dépend de plus en plus de la capacité des entreprises à innover tout en maintenant des normes élevées de fiabilité et de sécurité. Les leaders du marché renforcent leurs positions par des investissements continus en recherche et développement, en se concentrant sur des technologies avancées telles que les systèmes automatisés de détection météorologique, les capacités de résolution améliorées et l'intégration avec d'autres systèmes d'aéronefs. Les entreprises élargissent également leurs offres de services, notamment des programmes de maintenance complets, des services de formation et un support technique, afin de créer des propositions de valeur supplémentaires pour les clients et d'améliorer la rétention sur le marché.
Pour les nouveaux entrants et les acteurs de plus petite taille, le succès réside dans l'identification et le service de niches de marché spécifiques ou de régions géographiques où ils peuvent développer une expertise spécialisée. La forte concentration de clientèle du marché, notamment parmi les grandes compagnies aériennes et les fabricants d'aéronefs, nécessite de nouer des relations solides et d'établir sa crédibilité par des performances et une fiabilité avérées. Bien que la menace de substitution reste faible en raison du caractère critique des systèmes radar météorologique pour la sécurité aérienne, les entreprises doivent anticiper l'évolution des exigences réglementaires et des normes technologiques pour maintenir leur position concurrentielle. Le succès futur dépendra de plus en plus de la capacité à proposer des solutions intégrées répondant aux exigences croissantes en matière de précision améliorée de la détection météorologique, de réduction des exigences de maintenance et d'efficacité opérationnelle accrue. L'environnement radar concurrentiel exige que les systèmes de radars de l'aviation soient à la pointe des avancées technologiques, garantissant que les fabricants de radars météorologiques continuent de répondre aux exigences rigoureuses du secteur.
Leaders du secteur des radars météorologiques de l'aviation
Honeywell International, Inc.
Garmin Ltd.
L3Harris Technologies, Inc.
Collins Aerospace (RTX Corporation)
Leonardo S.p.A
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des radars météorologiques pour l'aviation
- Honeywell International Inc.
- Collins Aerospace (RTX Corporation)
- L3Harris Technologies Inc.
- Leonardo SpA
- Garmin Ltd
- EWR Radar Systems Inc.
- Selex ES GmbH
- Vaisala Oyj
- Telephonics Corporation
- THALES


Opportunités de marché et perspectives d'avenir
Le renouvellement technologique et les activités de certification créent des opportunités pour des capacités de radar météorologique aéroporté améliorées et une croissance des fonctionnalités pilotées par logiciel. Le Comité spécial 230 de la RTCA révise les normes de performance opérationnelle minimales (MOPS) pour les radars météorologiques aéroportés (mandat mis à jour approuvé le 26 juin 2025), avec des attentes et des approches de test actualisées pour des fonctions telles que la détection de turbulence et l'indication de cristaux de glace en haute altitude. Parallèlement, la circulaire consultative AC 20-182 de la FAA fournit des orientations en matière de navigabilité pour les systèmes radar météorologique aéronautique dans le cadre des 14 CFR Parts 23, 25, 27 et 29, ce qui aide les OEM, les fournisseurs d'avionique et les modificateurs à aligner les implémentations Doppler et de détection des dangers sur les attentes de certification, et peut raccourcir les cycles de décision de rétrofit pour les flottes commerciales, militaires et d'hélicoptères.
Les mises à niveau des aéroports et des réseaux élargissent également la demande de conscience situationnelle météorologique intégrée reliant la détection au sol, les affichages de poste de pilotage et les infrastructures de distribution de données. En février 2026, Honeywell a étendu sa technologie de radar météorologique 3D IntuVue RDR-7000 à une application au sol destinée aux opérations aéroportuaires de l'aviation générale, élargissant les cas d'usage au-delà des installations aéroportées traditionnelles montées sur nez, vers la surveillance de surface aéroportuaire et à basse altitude. Aux États-Unis, la FAA a proposé des révisions en mai 2026 pour renforcer la flexibilité des systèmes de communication météorologique, et les feuilles de route plus larges de modernisation météorologique du NAS continuent de mettre l'accent sur la détection et la diffusion résilientes des données météorologiques, soutenant des mises à niveau qui améliorent la couverture, la qualité des données et l'interopérabilité entre les aéroports et les usagers de l'espace aérien.
Recent Industry Developments in Marché des radars météorologiques pour l'aviation
- Juillet 2026 : la FAA a attribué à L3Harris un contrat de modernisation de la surveillance de l'espace aérien axé sur l'amélioration des capacités de surveillance essentielles du National Airspace System. Cette attribution renforce le positionnement de L3Harris dans les programmes d'infrastructure qui soutiennent la gestion et la distribution des informations radar et météorologiques dans l'espace aérien.
- Juin 2026 : Garmin a ajouté Daily Weather et une nouvelle couche de turbulence à l'application Garmin Pilot, élargissant l'accès des pilotes aux prévisions météorologiques et aux turbulences le long des routes prévues sur les affichages compatibles. Cette mise à jour reflète la transition continue vers des fonctionnalités de conscience météorologique centrées sur le logiciel qui complètent le radar embarqué en améliorant la planification pré-vol et l'aide à la décision en vol.
- Juin 2024 : Honeywell a été sélectionné par OMNI Air Taxi pour mettre à niveau 31 hélicoptères Leonardo AW139 avec le système radar météorologique IntuVue RDR-7000. Ce rétrofit à l'échelle de la flotte témoigne de la demande continue de mises à niveau de radars météorologiques 3D dans les opérations d'hélicoptères, où l'évitement des conditions météorologiques défavorables et la continuité des missions stimulent l'investissement en avionique.


Marché des radars météorologiques pour l'aviation Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Ce marché couvre les revenus générés par les systèmes de radar météorologique aéronautique utilisés pour détecter et suivre les conditions météorologiques dangereuses pour les opérations de vol, couvrant les équipements installés sur les aéronefs et les déploiements de radars météorologiques utilisés dans les aéroports.
Exclusions de périmètre : nous ne comptons pas les radars de surveillance aéroportuaire plus larges, les radars militaires de suivi de cibles, ni les logiciels et services météorologiques vendus sans composant matériel radar.
Aperçu de la segmentation
- Utilisateur final
- Aéroport
- Aéronef
- Aviation commerciale
- Aviation militaire
- Aviation générale
- Géographie
- Amérique du Nord
- États-Unis
- Canada
- Europe
- Royaume-Uni
- France
- Allemagne
- Russie
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Reste de l'Asie-Pacifique
- Amérique latine
- Brésil
- Reste de l'Amérique latine
- Moyen-Orient et Afrique
- Arabie saoudite
- Émirats arabes unis
- Égypte
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire a commencé par des références publiques en aviation et en météorologie afin que le périmètre reste lié à la demande opérationnelle réelle. Nous nous sommes appuyés sur des sources telles que les publications de l'OACI, les documents de la FAA et de l'EASA, les références de la NOAA et des agences météorologiques nationales, ainsi que les mises à jour des associations professionnelles aérospatiales, pour comprendre les déclencheurs d'achat et les délais de certification.
Pour étayer le récit avec des chiffres, nous avons utilisé les dépôts publics des entreprises et les présentations aux investisseurs lorsqu'ils abordaient clairement des indices de revenus liés au radar ou à l'avionique, ainsi que des articles de presse crédibles sur les mises à niveau de flottes et les programmes de modernisation aéroportuaire. Des bases de données de brevets et un abonnement dédié aux données financières et à l'intelligence d'entreprise ont également été utilisés pour vérifier la cohérence des feuilles de route produits et l'endroit où les revenus sont susceptibles d'être comptabilisés. Ces sources documentaires ne sont pas exhaustives, et de nombreuses autres références publiques ont été examinées pour la collecte, la validation et la clarification des données.
Entretiens et enquêtes primaires
Les données primaires ont été recueillies grâce à des discussions avec des experts et des questionnaires structurés auprès d'un ensemble de fournisseurs de radars et d'avionique, d'intégrateurs, d'acteurs de la maintenance et de spécialistes du domaine aéronautique. Étant donné que la demande est mondiale, nous avons veillé à assurer une couverture à travers l'APAC, l'EMEA et les Amériques afin de pouvoir comparer les cycles d'achat régionaux et les taux de rétrofit, puis de les aligner sur un modèle unique.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier plan : 33 % | Direction générale : 17 % | APAC : 45 % |
| Milieu de gamme : 47 % | Responsables fonctionnels/d'unité : 35 % | EMEA : 37 % |
| Acteurs plus petits : 20 % | Managers : 48 % | Amériques : 18 % |
Dimensionnement et prévisions du marché
Le dimensionnement a été construit selon une logique descendante et ascendante, où les livraisons d'aéronefs, le nombre de flottes actives et les programmes d'infrastructure aéroportuaire sont utilisés pour reconstituer le pool de demande radar adressable par région et par utilisateur final. Les totaux ont ensuite été vérifiés par des approximations ascendantes sélectives, principalement une vue échantillonnée ASP x volume d'unités et des vérifications de canal sur l'activité de rétrofit, ce qui a permis d'ajuster les années où les signaux publics étaient faibles.
Les principales données ayant influencé le modèle comprennent les tendances de livraison des aéronefs commerciaux et militaires, la pénétration du rétrofit dans les flottes existantes, les cycles de remplacement liés au renouvellement de l'avionique et aux événements de certification, la cadence de modernisation des radars météorologiques aéroportuaires, et les fourchettes de prix typiques par classe de radar et type d'installation. Lorsque des lacunes d'unités apparaissaient (par exemple, des répartitions de rétrofit peu claires par région), nous avons utilisé les retours primaires pour appliquer des fourchettes d'adoption prudentes, puis vérifié les résultats par rapport aux schémas d'achat connus.
Pour les prévisions, une analyse de scénarios a été utilisée concernant la croissance de la flotte, le calendrier des mises à niveau et les dépenses d'investissement aéroportuaires, puis une simple vérification de régression a été effectuée pour confirmer que l'orientation du modèle restait cohérente avec la reprise du trafic et les taux de production d'aéronefs. Les hypothèses ont été actualisées chaque année afin que l'exécution de la période suivante puisse être reproduite avec le même ensemble de données d'entrée et une piste d'audit claire.
Validation des données et cycle de mise à jour
La validation se fait par triangulation entre les signaux de demande, les commentaires des fournisseurs et des vérifications de cohérence sur les unités implicites et les prix implicites. Les valeurs aberrantes sont signalées lorsqu'une région affiche une croissance qui ne correspond pas à l'activité des flottes, au calendrier des projets aéroportuaires ou aux annonces d'achat, puis les hypothèses sont retravaillées et revérifiées.
Avant validation finale, le modèle et le récit passent par un examen analytique en plusieurs étapes afin que la logique, les calculs et l'alignement du périmètre soient tous cohérents. L'étude est actualisée annuellement, et des mises à jour intermédiaires sont déclenchées en cas de changements majeurs de certification, de vagues importantes de modernisation aéroportuaire ou de fortes variations des livraisons d'aéronefs. Juste avant la livraison, nous effectuons une dernière vérification afin que les clients reçoivent la vision la plus récente.
Taille du marché du radar météorologique aéronautique de Mordor Intelligence comparée à d'autres estimations publiées
Les tailles de marché publiées pour le radar météorologique aéronautique peuvent sembler très éloignées les unes des autres, même lorsqu'elles semblent couvrir le même produit. Les principales raisons sont généralement des différences dans ce qui est comptabilisé comme système radar, dans le fait de combiner ou non les cas d'usage au sol et aéroportés, et dans la manière dont le calendrier des mises à niveau est traité lors d'années de livraisons irrégulières.
L'écart principal provient du fait que les réseaux de radars météorologiques aéroportuaires et de contrôle du trafic aérien, les services météorologiques et les programmes de radars de surveillance plus larges soient regroupés ou non dans un total unique, alors que Mordor Intelligence ne comptabilise que le matériel radar météorologique aéronautique lié aux utilisateurs finaux aéroportuaires et aériens, en excluant les dépenses de services météorologiques connexes.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 221,79 M USD (2026) | |
| Éditeur sectoriel A | 218,70 M USD (2024) | Utilise un ensemble de segmentation plus large (composants, portée et applications multiples), et la base temporelle diffère, ce qui peut modifier les totaux lorsque le calendrier de rétrofit et les cycles de livraison d'aéronefs sont irréguliers d'une année à l'autre. |
| Éditeur de recherche B | 1,85 Md USD (2024) | Semble inclure des écosystèmes de radars météorologiques plus larges, y compris les centres de contrôle du trafic aérien et les fournisseurs de services météorologiques, ce qui peut intégrer des dépenses de réseau et de programme allant au-delà des équipements de radar météorologique aéronautique vendus pour un usage aéroportuaire et aérien. |
Le tableau montre que le périmètre et le choix de l'année expliquent la majeure partie de l'écart, plus que toute hypothèse de croissance isolée. En maintenant le pool de demande lié au matériel radar aéronautique et aéroportuaire, et en vérifiant les unités implicites et les fourchettes de prix par rapport aux signaux opérationnels, nous obtenons un chiffre plus facile à retracer et à reproduire lors de l'actualisation du modèle.


Questions clés auxquelles le rapport répond
Quelle est la taille du marché des radars météorologiques de l'aviation ?
La taille du marché des radars météorologiques de l'aviation devrait atteindre 221,79 millions USD en 2026 et croître à un TCAC de 3,60 % pour atteindre 264,65 millions USD d'ici 2031.
Quelle est la taille actuelle du marché des radars météorologiques de l'aviation ?
En 2026, la taille du marché des radars météorologiques de l'aviation devrait atteindre 221,79 millions USD.
Quels sont les principaux acteurs du marché des radars météorologiques de l'aviation ?
Honeywell International, Inc., Garmin Ltd., L3Harris Technologies, Inc., Collins Aerospace (RTX Corporation) et Leonardo S.p.A sont les principales entreprises opérant sur le marché des radars météorologiques de l'aviation.
Quelle est la région à la croissance la plus rapide sur le marché des radars météorologiques de l'aviation ?
L'Asie-Pacifique devrait enregistrer le TCAC le plus élevé sur la période de prévision (2026-2031).
Quelle région détient la plus grande part de marché des radars météorologiques de l'aviation ?
En 2026, l'Asie-Pacifique représente la plus grande part de marché des radars météorologiques de l'aviation.
Quelles années couvre ce rapport sur le marché des radars météorologiques de l'aviation, et quelle était la taille du marché en 2024 ?
En 2024, la taille du marché des radars météorologiques de l'aviation était estimée à 206,27 millions USD. Le rapport couvre la taille historique du marché des radars météorologiques de l'aviation pour les années : 2019, 2020, 2021, 2022, 2023 et 2024. Le rapport prévoit également la taille du marché des radars météorologiques de l'aviation pour les années : 2026, 2027, 2028, 2029, 2030 et 2031.
Dernière mise à jour de la page le:



