
Taille et Part du Marché des Équipements Miniers au Maroc
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2019 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Période de Données Historiques | 2019 - 2024 |
| Taille du Marché (2026) | 1.07 Milliards de dollars |
| Taille du Marché (2031) | 1.26 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 3.46 % |
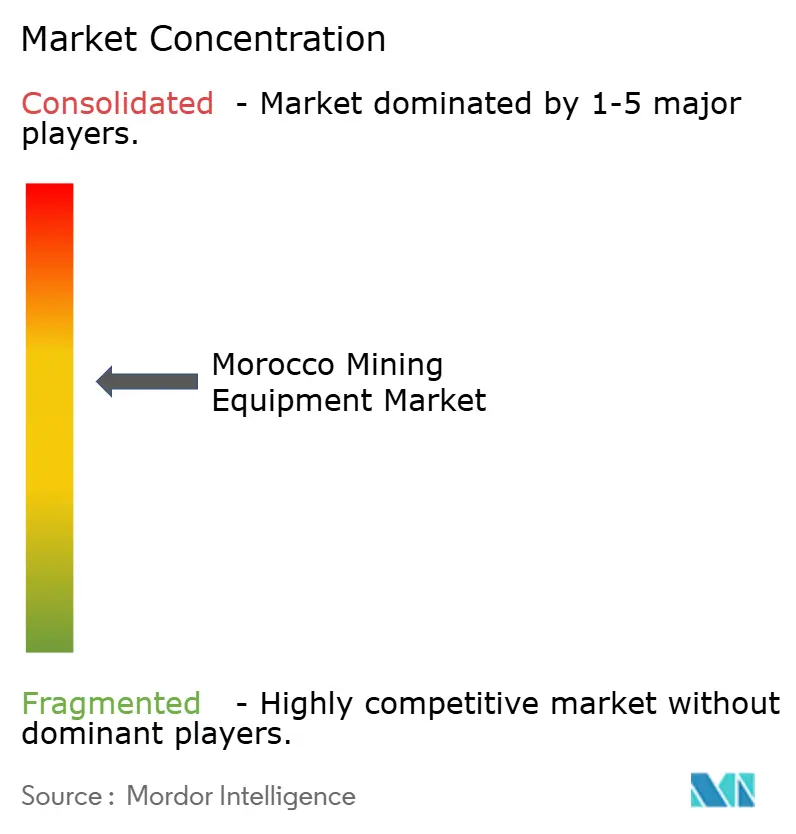
| Concentration du Marché | Moyen |
Acteurs majeurs
*Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. |
|
Analyse du Marché des Équipements Miniers au Maroc par Mordor Intelligence
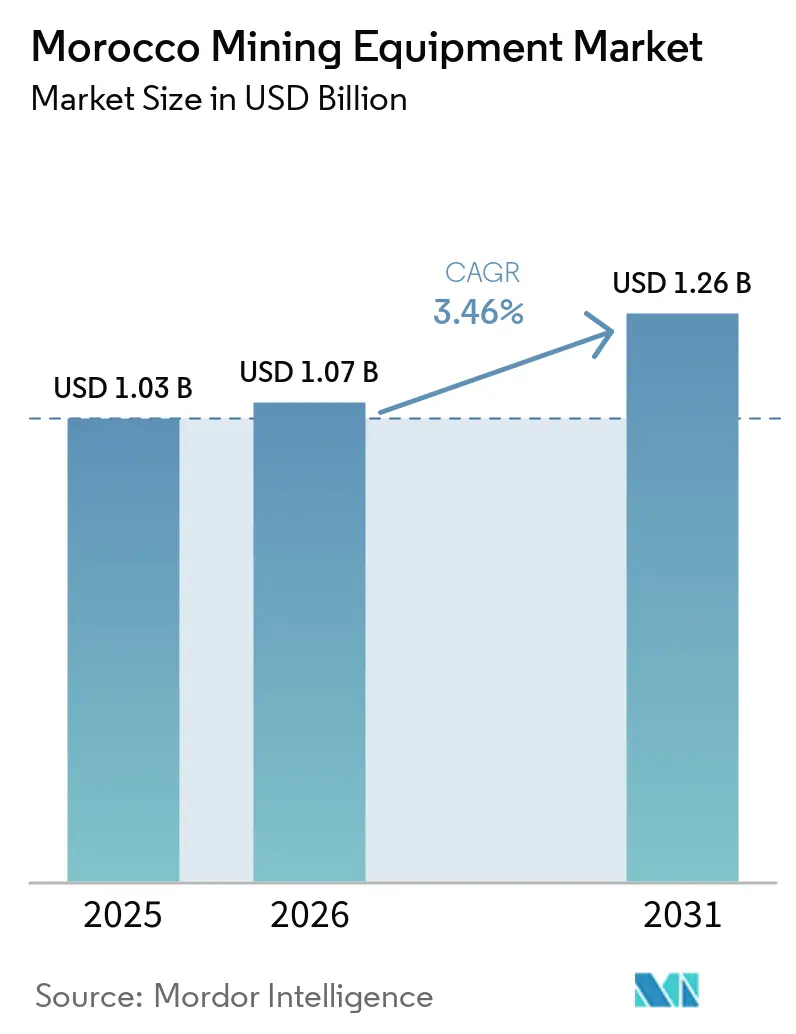
La taille du marché des équipements miniers au Maroc était évaluée à 1,03 milliard USD en 2025 et devrait croître de 1,07 milliard USD en 2026 pour atteindre 1,26 milliard USD d'ici 2031, à un CAGR de 3,46 % durant la période de prévision (2026-2031). Le marché marocain des équipements miniers est soutenu par le programme d'investissement à long terme du Groupe OCP, qui associe l'expansion des capacités phosphatières aux énergies renouvelables, à la gestion de l'eau et à des opérations à moindres émissions. La politique publique soutient également une exploration minérale plus large à travers le Plan Maroc Mines 2021-2030, incluant des mesures relatives aux équipements d'exploration, aux titres miniers, au financement et au développement des compétences [1]"Plan Maroc Mines 2021–2030," Agence internationale de l'énergie, iea.org. Ces conditions créent une base de demande plus stable que celle généralement observée dans une économie minière qui dépend uniquement des prix des matières premières à court terme. La croissance s'oriente également vers les projets de cuivre et de cobalt, où les équipements souterrains, les systèmes de traitement et les outils numériques pour mines sont davantage pertinents. Les fournisseurs doivent équilibrer cette opportunité face à un financement de projets inégal, à l'exposition aux prix des matières premières, aux besoins en eau et à un vivier limité de spécialistes en automatisation.
Principaux Enseignements du Rapport
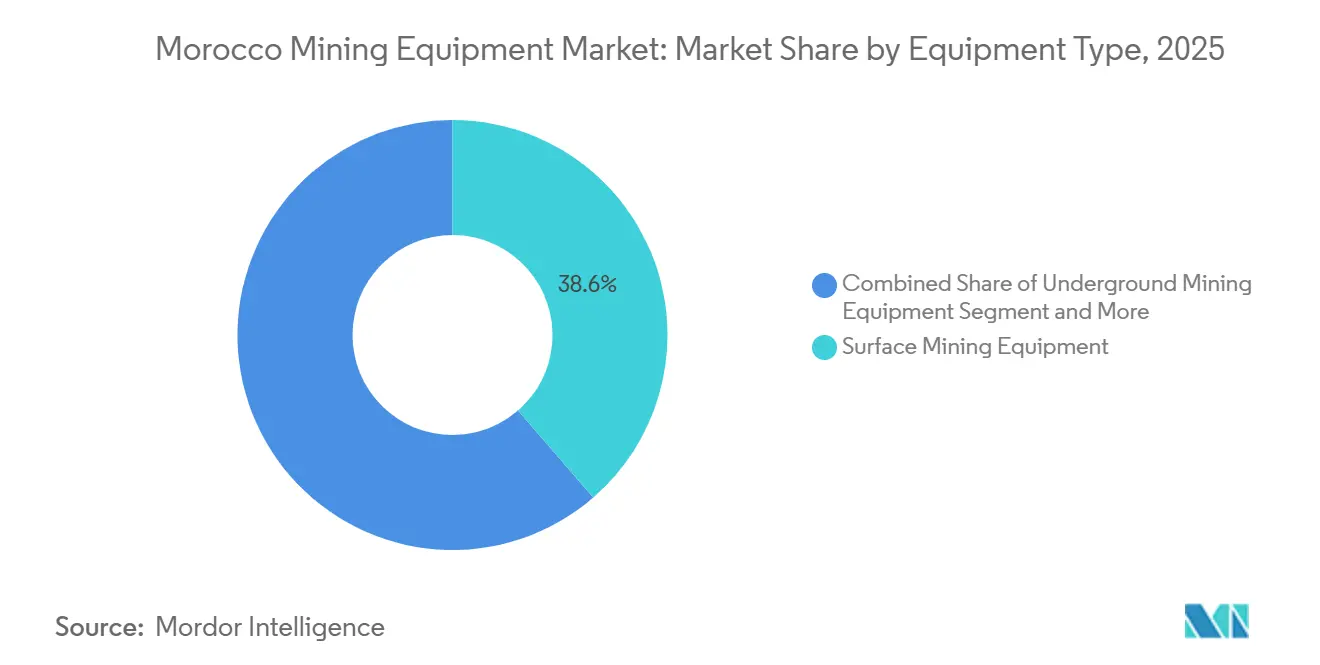
- Par type d'équipement, les équipements miniers de surface détenaient 38,63 % de la part du marché marocain des équipements miniers en 2025, tandis que les équipements miniers souterrains devraient croître à un CAGR de 6,91 % jusqu'en 2031.
- Par niveau d'automatisation, les équipements manuels détenaient 67,26 % de la part du marché marocain des équipements miniers en 2025, tandis que les équipements entièrement autonomes devraient croître à un CAGR de 8,23 % jusqu'en 2031.
- Par type de groupe motopropulseur, les véhicules à moteur à combustion interne représentaient 91,21 % du marché marocain des équipements miniers en 2025, tandis que les véhicules électriques à batterie devraient croître à un CAGR de 10,28 % jusqu'en 2031.
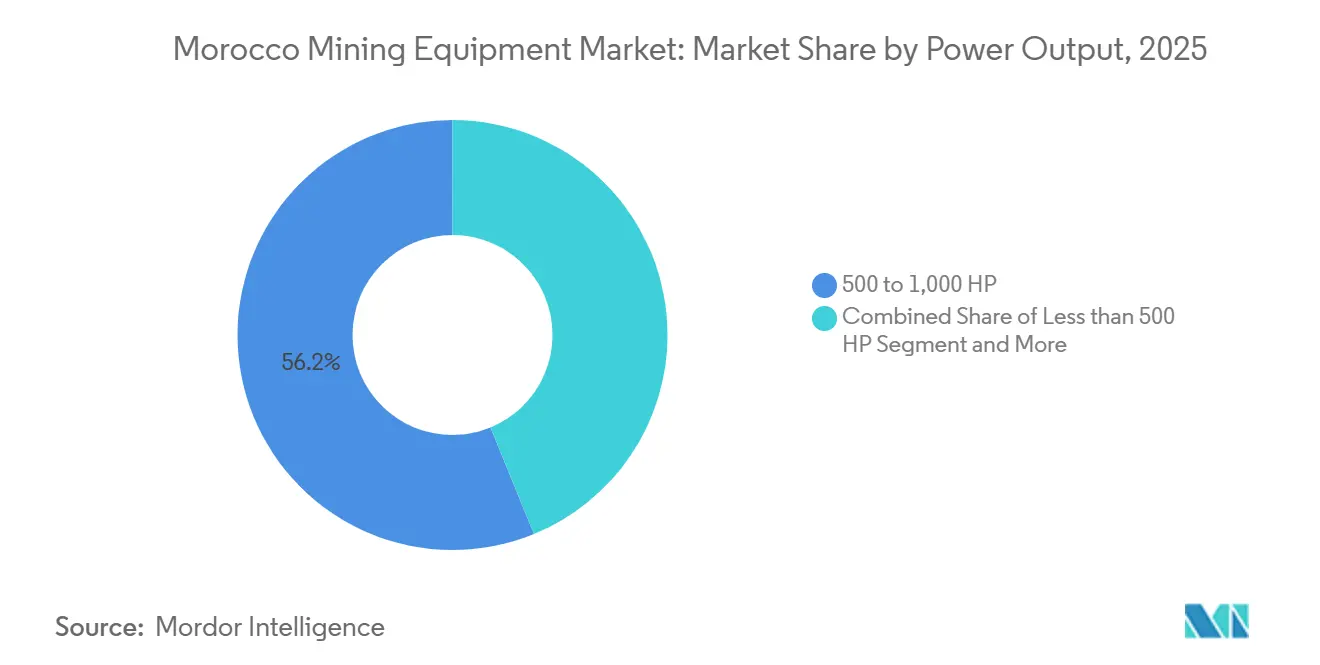
- Par puissance, la classe 500-1 000 CV représentait 56,19 % du marché marocain des équipements miniers en 2025, tandis que la classe inférieure à 500 CV devrait croître à un CAGR de 6,37 % jusqu'en 2031.
- Par application, l'exploitation minière des métaux représentait 48,12 % de la part du marché marocain des équipements miniers en 2025 et devrait croître à un CAGR de 5,65 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Perspectives du Marché des Équipements Miniers au Maroc
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de TCAC | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Boom des dépenses d'investissement dans le secteur phosphatier | +1.5% | Khouribga, Benguerir, Youssoufia, Bassin de Gantour | Court terme (≤ 2 ans) |
| Incitations du « Plan Maroc Mines 2021-30 » | +0.7% | Drâa-Tafilalet, Souss-Massa, Anti-Atlas | Moyen terme (2-4 ans) |
| Demande en cobalt et en cuivre | +0.6% | Anti-Atlas, Bou-Azzer, Taroudant | Moyen terme (2-4 ans) |
| Adoption de l'automatisation sur les sites miniers | +0.4% | Khouribga, Benguerir, Taroudant (Tizert) | Moyen terme (2-4 ans) |
| Initiatives relatives aux flottes minières | +0.3% | Khouribga, Benguerir, Tarfaya | Long terme (≥ 4 ans) |
| Perspectives d'exploration de nodules polymétalliques offshore | +0.2% | Gharb, Tarfaya, Boujdour (offshore atlantique) | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Boom des Dépenses d'Investissement dans le Secteur des Phosphates par OCP Group
Le programme d'investissement du Groupe OCP demeure le principal ancrage à court terme de la demande sur le marché marocain des équipements miniers. Ses projets dans les domaines minier, des énergies renouvelables, de la sécurité hydrique et des engrais créent une demande coordonnée en équipements de concassage, criblage, pompage, convoyage et transport sur les principaux sites phosphatiers[2]"Notre programme d'investissement vert," Groupe OCP, ocpgroup. ma. Les fournisseurs qui satisfont aux exigences opérationnelles et environnementales peuvent soutenir les nouvelles installations, les remplacements, la mise en service, la disponibilité des pièces, la maintenance et le suivi des performances, tandis que la compatibilité avec les faibles émissions devient centrale dans les décisions d'achat.
Incitations du Gouvernement « Plan Maroc Mines 2021-30 »
Le Plan Maroc Mines offre à l'exploration et à l'exploitation minière non phosphatières un cadre politique plus clair en soutenant l'exploration, la gestion des titres miniers, les structures d'investissement et le développement des capacités locales. Un traitement douanier temporaire pour les équipements d'exploration éligibles peut réduire les charges de coûts en phase initiale, tandis qu'un fonds national de développement peut améliorer l'accès au capital pour les petits développeurs. Ces mesures élargissent la demande en équipements au-delà de la chaîne de valeur phosphatière et encouragent les fournisseurs à s'engager plus tôt auprès des explorateurs. Cette orientation bénéficie à l'Anti-Atlas et aux districts minéraux émergents, où les explorateurs ont besoin de foreuses, d'outils géophysiques, de systèmes de manipulation de carottes et de véhicules légers de soutien avant le début de la production.
Demande liée aux véhicules électriques en cobalt et en cuivre
Les projets de cobalt et de cuivre accroissent la demande en équipements miniers et de traitement spécialisés au Maroc. Le développement des matériaux pour batteries renforce l'argument en faveur d'un traitement local des minéraux plutôt que de l'exportation de matières premières brutes. Des projets tels que Tizert et Bou-Azzer mettent en évidence le besoin de foreuses souterraines, de chargeuses, de camions, de systèmes de ventilation, de systèmes de valorisation, de contrôles de procédés et d'équipements de soutien fiables. Les opérateurs accordent la priorité à la récupération du minerai, à la sécurité, à la fiabilité, au contrôle de la qualité, à la consommation d'énergie et à la maintenance. Les fournisseurs qui combinent machines, pièces de rechange, données de site et assistance technique peuvent mieux soutenir les mines de l'extraction jusqu'au traitement.
Adoption de l'automatisation sur les sites miniers et des jumeaux numériques
L'automatisation gagne en pertinence à mesure que les opérateurs cherchent un meilleur contrôle de la production, de la maintenance, de la sécurité et de la consommation d'énergie. Le projet Tizert a intégré des outils numériques pour les opérations souterraines, tandis que les sites d'OCP offrent une plateforme pour tester des pratiques minières automatisées. Le travail d'Epiroc avec Managem illustre comment les fournisseurs peuvent combiner des machines minières avec un soutien à la numérisation[3]"Epiroc s'associe à Managem pour la numérisation du projet Tizert au Maroc," Epiroc, epiroc.com. Ces systèmes intègrent les données des véhicules, du personnel et des opérations, aidant les gestionnaires à améliorer la maintenance, l'allocation des équipements, la surveillance de la sécurité et la réponse aux conditions souterraines changeantes. L'adoption du numérique n'élimine pas les travailleurs qualifiés ; elle modifie les compétences requises. La demande augmente pour les ingénieurs et techniciens qui relient la technologie opérationnelle, les données des équipements et les processus de maintenance. Ce déficit de compétences peut ralentir l'adoption dans les petites mines. Les fournisseurs proposant de la formation, un soutien à distance, des services de données, des démonstrations pratiques, des supports accessibles et un service local fiable sont mieux positionnés pour accompagner les opérateurs marocains réalisant un premier investissement en automatisation.
Analyse de l'Impact des Freins*
| Frein | (~) % d'Impact sur les Prévisions de TCAC | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Cyclicité des Prix des Matières Premières | -0.7% | Mondial, avec amplification régionale au Maroc | Court terme (≤ 2 ans) |
| Coût d'Investissement Élevé des Équipements Avancés | -0.5% | National, affectant de manière disproportionnée les petits opérateurs | Moyen terme (2 à 4 ans) |
| Coûts de Conformité liés à la Rareté de l'Eau | -0.4% | National, concentré dans les régions minières intérieures | Long terme (≥ 4 ans) |
| Pénurie de Compétences en Exploitation Minière Autonome | -0.3% | National, avec des variations régionales dans l'enseignement technique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Cyclicité des Prix des Matières Premières
Les fluctuations des prix des matières premières peuvent affecter les achats d'équipements au Maroc. La faiblesse des prix du phosphate peut retarder le renouvellement ou l'expansion des flottes chez les grands opérateurs, tandis que les évolutions du cuivre et du cobalt importent davantage pour les petits développeurs financés de l'extérieur. Dans un environnement de prix bas, les opérateurs préservent leur trésorerie, ralentissent les appels d'offres, limitent les technologies optionnelles et privilégient les inspections, la remise en état des composants et les réparations. L'impact varie selon le type de client. Les producteurs de phosphate établis offrent une demande de maintenance plus stable, tandis que les projets de minéraux critiques en phase initiale disposent de moins de flexibilité. La location, les services de remise en état et les contrats de maintenance allègent la pression, mais les fournisseurs ont besoin de conditions adaptées.
Coût d'Investissement Élevé des Équipements Avancés
Les équipements avancés représentent un défi d'investissement évident pour les opérateurs aux capacités financières limitées. Les machines électriques à batterie et automatisées nécessitent des dépenses en infrastructures de recharge, d'alimentation électrique, de communications, de formation et de systèmes de maintenance. Les grands opérateurs peuvent absorber ces besoins à travers des programmes de modernisation, tandis que les petits projets de cuivre et de cobalt peuvent privilégier les équipements conventionnels jusqu'à ce qu'ils établissent leur production. Les fournisseurs répondent avec des offres de services, des garanties de performance et des arrangements de financement. Cependant, l'adoption dépend de la solidité du crédit, des perspectives de production et d'un accès stable aux contrats d'achat. Le marché marocain des équipements miniers évoluera probablement vers des flottes avancées progressivement, par déploiement par phases.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par type d'équipement : les opérations de surface restent centrales tandis que la demande souterraine s'étend
Les équipements miniers de surface représentaient 38,63 % du marché marocain des équipements miniers en 2025. Les opérations phosphatières à ciel ouvert restent la principale source de demande en équipements de transport, chargement, convoyage, concassage et criblage. Khouribga, Benguerir et Youssoufia nécessitent des équipements capables de fonctionner en continu dans des conditions de fort volume. Les chargeuses et les camions de transport sont importants car ils soutiennent le mouvement quotidien des matériaux sur plusieurs grands sites. Cette préférence confère un avantage aux fabricants établis lorsqu'ils peuvent démontrer un accès fiable au personnel de service et aux composants tout au long de la durée de vie prévue de l'équipement. Les équipements de traitement restent également nécessaires car l'expansion minière est liée à la valorisation et à la production d'engrais. Les achats d'équipements dans ce segment sont étroitement liés à la fiabilité du site, car les perturbations dans le mouvement des matériaux peuvent affecter l'ensemble de la chaîne de production.
Les équipements miniers souterrains devraient croître à un CAGR de 6,91 % jusqu'en 2031. Les projets de cuivre et de cobalt dans l'Anti-Atlas accroissent le besoin de foreuses souterraines, de chargeuses compactes, de camions et de systèmes de ventilation. Ce changement permet aux fournisseurs d'appliquer leur expérience des régions minières souterraines aux conditions des sites marocains. La couverture des services est essentielle car les temps d'arrêt peuvent avoir un effet plus important sur une mine souterraine en développement. Le marché marocain des équipements miniers devrait devenir plus équilibré à mesure que les projets souterrains progressent parallèlement aux opérations phosphatières. Les fournisseurs doivent également adapter leur offre aux espaces de travail plus étroits, aux différentes exigences de sécurité et aux clients qui peuvent nécessiter un soutien technique plus étroit durant les premières phases de production.


Par niveau d'automatisation : les flottes manuelles créent un long chemin de transition
Les équipements manuels représentaient 67,26 % du marché marocain des équipements miniers en 2025. Cette position reflète la base de flotte établie dans les grandes opérations phosphatières et la valeur pratique des machines conventionnelles sur de nombreux sites. Les unités manuelles resteront pertinentes car les opérateurs ne peuvent pas remplacer des flottes entières simultanément. Leur historique de maintenance et la familiarité des opérateurs continuent de soutenir leur utilisation dans les opérations actuelles. Les fournisseurs peuvent servir cette base à travers les pièces, les remises en état, les mises à niveau et la formation. La flotte installée donne également aux distributeurs une raison continue de maintenir des ateliers, des techniciens de terrain et des stocks à proximité des sites opérationnels.
Les équipements entièrement autonomes devraient croître à un CAGR de 8,23 % jusqu'en 2031. Les opérateurs miniers envisagent l'autonomie là où elle peut améliorer la sécurité, l'utilisation des équipements et la coordination de la production. Les fonctions semi-autonomes offrent une option intermédiaire pratique pour les clients qui ne sont pas encore prêts pour des flottes entièrement automatisées. L'adoption dépend de communications fiables, de systèmes de données et de personnel formé sur le site minier. Le secteur marocain des équipements miniers peut soutenir cette transition en combinant la fourniture d'équipements avec des logiciels, des services et le développement de la main-d'œuvre. Les opérateurs sont susceptibles d'adopter les fonctions par étapes, en commençant par les outils de surveillance et de sécurité avant de passer à un contrôle plus étendu des équipements à distance ou autonomes.
Par type de groupe motopropulseur : les flottes conventionnelles restent importantes durant l'électrification
Les véhicules à moteur à combustion interne représentaient 91,21 % du marché marocain des équipements miniers en 2025. La base installée reflète les besoins en puissance des flottes phosphatières à ciel ouvert et la longue durée de vie opérationnelle des machines diesel. Les unités conventionnelles continueront à soutenir les travaux lourds là où l'infrastructure de recharge est encore en développement. Les opérateurs sont susceptibles de conserver les équipements à moteur à combustion interne tout en évaluant la fiabilité et les exigences opérationnelles des systèmes alternatifs. Les décisions de remplacement dépendront de l'alimentation électrique du site, de la distance de transport et de la disponibilité d'équipements appropriés. Les réseaux de maintenance des flottes existantes resteront commercialement importants car de nombreux opérateurs continueront à s'appuyer sur ces machines durant la période de transition.
Les véhicules électriques à batterie devraient croître à un CAGR de 10,28 % jusqu'en 2031. Les opérations souterraines offrent un cas d'usage solide car la réduction des émissions diesel peut améliorer les conditions de travail et réduire les besoins en ventilation. L'investissement dans les énergies renouvelables sur les sites miniers peut également soutenir l'argument plus large en faveur des équipements électriques. Les systèmes hybrides peuvent offrir une option de transition pour les équipements où l'électrification complète n'est pas encore pratique. Le marché marocain des équipements miniers contiendra donc plusieurs options de groupe motopropulseur plutôt qu'un changement technologique immédiat unique. La conception du site, l'accès à la recharge, les compétences de maintenance et la disponibilité des équipements détermineront quelle option est pratique pour une mine donnée.
Par puissance : les équipements de gamme intermédiaire établis conservent un rôle étendu
La classe 500-1 000 CV représentait 56,19 % du marché marocain des équipements miniers en 2025. Cette plage de puissance correspond à une grande partie des équipements utilisés dans les grandes opérations phosphatières et dans plusieurs activités de développement minier. Sa base installée soutient la demande de maintenance, de pièces de rechange et de services de remise en état des moteurs. La standardisation peut également aider les opérateurs à gérer la formation et la planification des pièces de rechange. Les fournisseurs disposant d'un soutien local fiable sont susceptibles de conserver un avantage dans cette catégorie. Les clients dans cette gamme valorisent souvent des performances opérationnelles prévisibles car les équipements doivent s'adapter aux routines de transport et de manutention des matériaux établies sur les grands sites.
La classe inférieure à 500 CV devrait croître à un CAGR de 6,37 % jusqu'en 2031. Les équipements plus légers sont pertinents pour le développement souterrain, les travaux d'exploration, les tâches de soutien et les zones minières plus étroites. La catégorie peut bénéficier de la demande de foreuses compactes, de véhicules utilitaires et de machines capables de fonctionner à distance. Sa croissance est liée au développement plus large des projets de cuivre et de cobalt en dehors des districts phosphatiers traditionnels. Le secteur marocain des équipements miniers devra proposer des modèles de service flexibles car les petits opérateurs peuvent avoir des besoins d'approvisionnement différents de ceux des grands producteurs de phosphate. Les équipements faciles à transporter, à entretenir et à adapter aux conditions de terrain changeantes peuvent être particulièrement utiles lors des travaux d'exploration et de développement minier.
Par application : l'exploitation minière des métaux ajoute une nouvelle source de demande en équipements
L'exploitation minière des métaux représentait 48,12 % de la part du marché marocain des équipements miniers en 2025. L'activité cuivre et cobalt élargit la base de demande au-delà du phosphate, nécessitant des équipements adaptés à l'extraction souterraine et au traitement des minéraux. Les fournisseurs d'équipements qui comprennent ces besoins liés peuvent proposer des solutions qui soutiennent la mine de l'extraction jusqu'au point où le matériau entre dans le circuit de traitement. Ces projets peuvent nécessiter une coordination plus étroite entre les systèmes miniers, de manutention du minerai et de traitement. Les opérateurs ont également besoin d'un soutien de maintenance fiable car les mines émergentes peuvent disposer de ressources techniques internes limitées. Cela crée des opportunités pour les fournisseurs de proposer une offre intégrée d'équipements et de services. Le besoin de cohérence opérationnelle peut rendre le soutien technique important depuis la mise en service initiale jusqu'à la production de routine et les mises à niveau ultérieures des équipements.
L'exploitation minière des métaux devrait croître à un CAGR de 5,65 % jusqu'en 2031. L'exploitation minière des minéraux reste importante car les opérations phosphatières fournissent au pays une base opérationnelle établie et une grande flotte installée. L'exploitation du charbon a une pertinence limitée pour les achats d'équipements actuels au Maroc. Les projets métalliques sont susceptibles d'accroître l'importance de la surveillance numérique, des équipements souterrains et des modèles opérationnels à moindres émissions. Le marché marocain des équipements miniers peut bénéficier de cette combinaison d'applications plus large sans compromettre l'importance opérationnelle du phosphate. Une base minière plus large peut également donner aux distributeurs et aux prestataires de services davantage de raisons d'élargir leurs capacités techniques au-delà du soutien conventionnel aux équipements de surface.
Analyse Géographique
Le corridor Khouribga-Gantour reste le principal centre de demande en équipements car il accueille les plus grandes activités d'extraction et de valorisation du phosphate au Maroc. Le programme d'investissement d'OCP soutient les travaux dans les domaines minier, de traitement, des systèmes hydrauliques et de l'infrastructure énergétique dans cette zone. Le corridor crée des besoins constants en transport, manutention des matériaux, pompes, concasseurs et services de maintenance. Benguerir et Youssoufia soutiennent également l'activité en équipements car elles sont étroitement liées à la chaîne de production phosphatière du pays. Les fournisseurs doivent donc considérer non seulement les performances individuelles des machines, mais aussi comment la disponibilité des équipements affecte les concasseurs, les convoyeurs, les usines de traitement et les opérations en aval. Les exigences environnementales dans cette région font de la consommation d'énergie, de la gestion de l'eau et de la fiabilité des équipements des considérations importantes dans les achats. Les fournisseurs qui comprennent déjà les calendriers opérationnels et les pratiques de maintenance de ces sites peuvent avoir un avantage pratique lorsque des besoins de remplacement ou d'expansion se présentent.
L'Anti-Atlas devient une zone de plus en plus importante pour les fournisseurs d'équipements à mesure que les projets de cuivre et de cobalt progressent dans leur développement et entrent en production. Tizert à Taroudant constitue un point de référence pour les opérations souterraines utilisant des systèmes opérationnels connectés. La région a besoin d'équipements pour les opérations souterraines, notamment des foreuses, des chargeuses, des camions, des véhicules de soutien et des outils de surveillance. Les travaux d'exploration peuvent également créer une demande plus précoce pour des foreuses, des équipements de manipulation de carottes et des services de terrain. Les fournisseurs capables d'assurer un soutien technique local peuvent être mieux positionnés à mesure que les projets passent de l'exploration aux opérations. Leur capacité à établir des relations tôt peut les aider à comprendre les conditions du site et à développer des plans de service avant qu'une mine ne commence sa pleine production.
La côte atlantique et les provinces du sud constituent une troisième zone d'équipements à travers les opérations phosphatières, les projets industriels planifiés et les activités offshore en phase initiale. Bou Craa soutient la demande en équipements de manutention et de convoyage de matériaux à grande échelle en raison de son profil d'exploitation à ciel ouvert. Tarfaya, Essaouira et les zones côtières pourraient créer de futures exigences pour de nouvelles flottes minières, des équipements liés à l'énergie et des outils de prospection. L'ampleur et le calendrier de ces opportunités dépendent des approbations de projets, du financement et des plans opérationnels. Le marché marocain des équipements miniers dispose d'une base géographique plus large lorsque les projets côtiers et du sud sont pris en compte aux côtés des zones phosphatières établies et de l'Anti-Atlas. Cette répartition peut créer des opportunités pour les fournisseurs capables de desservir des sites avec différentes conditions logistiques, besoins en équipements et stades de maturité des projets.
Paysage Concurrentiel
Le marché marocain des équipements miniers est desservi par des fabricants d'équipements d'origine mondiale, des distributeurs régionaux et des prestataires de services spécialisés. La concurrence repose sur la fiabilité des produits, la capacité de service locale, la disponibilité des pièces, le soutien au financement et la capacité à répondre aux exigences spécifiques des sites. Caterpillar, Komatsu, Sandvik, Epiroc, Hitachi Construction Machinery et Weir sont pertinents dans les catégories d'équipements ou de traitement. Leurs rôles diffèrent car les mines de phosphate, les projets métalliques souterrains et les usines de traitement ont des besoins opérationnels différents. Les réseaux de distributeurs locaux restent importants car les clients valorisent des délais de réponse courts et un soutien de maintenance fiable. La position d'un fournisseur peut donc dépendre autant de son organisation de service et de sa planification des pièces que de la spécification initiale de ses équipements.
Les fournisseurs élargissent leur activité au-delà des ventes individuelles de machines vers des relations de service à plus long terme. Le travail de numérisation d'Epiroc avec Managem à Tizert illustre la valeur de la combinaison d'équipements avec le suivi, l'intégration des données et le soutien opérationnel. La présence locale du distributeur de Caterpillar soutient l'accès aux pièces et aux services pour les utilisateurs d'équipements lourds. Komatsu peut s'appuyer sur son expérience en gestion de flotte et en transport automatisé à mesure que les opérateurs marocains évaluent l'automatisation. Weir reste pertinent pour les projets de traitement où les pompes et les systèmes de séparation sont au cœur des performances des usines. Ces approches montrent que les fournisseurs cherchent à rester impliqués après la livraison à travers la maintenance, le soutien numérique, la formation et les conseils opérationnels.
Les concurrents régionaux et les fournisseurs chinois exercent une pression à travers des offres axées sur les prix et des financements groupés. Cela peut être attractif pour les petits développeurs de cuivre et de cobalt disposant d'un accès limité aux capitaux. Les fournisseurs établis peuvent répondre par une meilleure couverture de maintenance, une formation technique et un soutien sur le cycle de vie. L'espace concurrentiel le plus ouvert se situe probablement dans les équipements souterrains compacts, le soutien à l'électrification et les services de surveillance à distance. La base de fournisseurs reste compétitive car les grandes marques opèrent aux côtés de distributeurs régionaux, de prestataires de services spécialisés et de challengers à moindre coût. La concurrence devrait rester active car les opérateurs peuvent comparer les offres d'équipements sur le coût initial, les conditions de service, le financement et la volonté du fournisseur de soutenir de nouvelles pratiques opérationnelles.
Leaders du Secteur des Équipements Miniers au Maroc
-
Caterpillar Inc.
-
Komatsu Ltd.
-
Sandvik AB
-
Epiroc AB
-
Hitachi Construction Machinery Co., Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements Récents du Secteur
- Juillet 2026 : Tractafric Equipment Maroc a livré des camions à carrosserie large Cat 707 à la Société de Travaux Agricoles Marocains pour des projets d'infrastructure, d'exploitation minière, de terrassement, de construction routière, de génie civil et de barrages.
- Mai 2026 : FAWDE est officiellement entré sur le marché marocain et a présenté son camion benne JH6 8×4 au Logismed 2026. Le camion benne JH6 8×4 est un véhicule poids lourd conçu pour des applications exigeantes de construction, d'exploitation minière et de transport d'infrastructure.


Périmètre du Rapport sur le Marché des Équipements Miniers au Maroc
Le marché marocain des équipements miniers est segmenté par type d'équipement, niveau d'automatisation, type de groupe motopropulseur, puissance et application. Par type d'équipement, le marché est segmenté en équipements miniers de surface, équipements miniers souterrains, équipements de traitement des minéraux, foreuses et brise-roches, équipements de concassage, pulvérisation et criblage, et chargeuses et camions de transport. Par niveau d'automatisation, le marché est segmenté en équipements manuels, semi-autonomes et entièrement autonomes. Par type de groupe motopropulseur, le marché est segmenté en moteur à combustion interne, véhicules électriques à batterie et véhicules hybrides. Par puissance, le marché est segmenté en moins de 500 CV, 500 à 1 000 CV et plus de 1 000 CV. Par application, le marché est segmenté en exploitation minière des métaux, exploitation minière des minéraux et exploitation du charbon. Les prévisions du marché sont fournies en termes de valeur (USD) et de volume (unités).
| Équipements Miniers de Surface |
| Équipements Miniers Souterrains |
| Équipements de Traitement des Minéraux |
| Foreuses et Brise-Roches |
| Concassage, Pulvérisation et Criblage |
| Chargeurs et Camions de Transport |
| Équipements Manuels |
| Équipements Semi-Autonomes |
| Équipements Entièrement Autonomes |
| Véhicules à Moteur à Combustion Interne |
| Véhicules Électriques à Batterie |
| Véhicules Hybrides |
| Moins de 500 CV |
| 500 à 1 000 CV |
| Plus de 1 000 CV |
| Exploitation Minière des Métaux |
| Exploitation Minière des Minéraux |
| Exploitation Minière du Charbon |
| Par Type d'Équipement | Équipements Miniers de Surface |
| Équipements Miniers Souterrains | |
| Équipements de Traitement des Minéraux | |
| Foreuses et Brise-Roches | |
| Concassage, Pulvérisation et Criblage | |
| Chargeurs et Camions de Transport | |
| Par Niveau d'Automatisation | Équipements Manuels |
| Équipements Semi-Autonomes | |
| Équipements Entièrement Autonomes | |
| Par Type de Groupe Motopropulseur | Véhicules à Moteur à Combustion Interne |
| Véhicules Électriques à Batterie | |
| Véhicules Hybrides | |
| Par Puissance | Moins de 500 CV |
| 500 à 1 000 CV | |
| Plus de 1 000 CV | |
| Par Application | Exploitation Minière des Métaux |
| Exploitation Minière des Minéraux | |
| Exploitation Minière du Charbon |


Questions Clés Répondues dans le Rapport
Quelle est la taille actuelle du marché des équipements miniers marocains et son taux de croissance ?
La taille du marché des équipements miniers au Maroc était évaluée à 1,03 milliard USD en 2025 et devrait croître de 1,07 milliard USD en 2026 pour atteindre 1,26 milliard USD d'ici 2031, à un CAGR de 3,46 % durant la période de prévision (2026-2031).
Quelle catégorie d'équipements occupe la position la plus importante au Maroc ?
Les équipements miniers de surface détenaient la position la plus importante, avec une part de 38,63 % en 2025, soutenue par les opérations phosphatières établies. La catégorie comprend les équipements nécessaires pour déplacer, concasser, cribler et traiter de grands volumes de matériaux extraits sur les sites à ciel ouvert.
Quelle catégorie d'équipements miniers connaît la croissance la plus rapide au Maroc ?
Les équipements miniers souterrains devraient croître à un CAGR de 6,91 % jusqu'en 2031 à mesure que les projets de cuivre et de cobalt se développent. La demande devrait inclure des foreuses compactes, des chargeuses, des camions, des équipements de ventilation et un soutien aux services adaptés aux conditions souterraines.
Quels sont les facteurs qui stimulent la demande en équipements miniers au Maroc ?
L'investissement dans le phosphate, la politique d'exploration minérale, le développement du cuivre et du cobalt, et la numérisation des mines sont des facteurs de demande importants. La demande est également influencée par les besoins en eau et en énergie, le financement des projets, la fiabilité des équipements et la disponibilité de travailleurs techniques qualifiés.
Comment l'électrification affecte-t-elle les flottes minières au Maroc ?
Les véhicules électriques à batterie devraient croître à un CAGR de 10,28 % jusqu'en 2031, notamment là où les conditions souterraines favorisent la réduction de l'utilisation du diesel. L'adoption dépendra de l'accès à la recharge, de l'alimentation électrique de la mine, de la disponibilité des équipements, des capacités de maintenance et du cycle de remplacement planifié de chaque opérateur.
Comment la rareté de l'eau influence-t-elle la conception des équipements ?
Les clients privilégient désormais les pompes en circuit fermé et les systèmes hydrauliques résistants à la poussière qui réduisent la consommation et respectent les limites d'eau provenant du dessalement.
Dernière mise à jour de la page le:



