
Taille et part du marché des équipements miniers en Europe
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2019 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Période de Données Historiques | 2019 - 2024 |
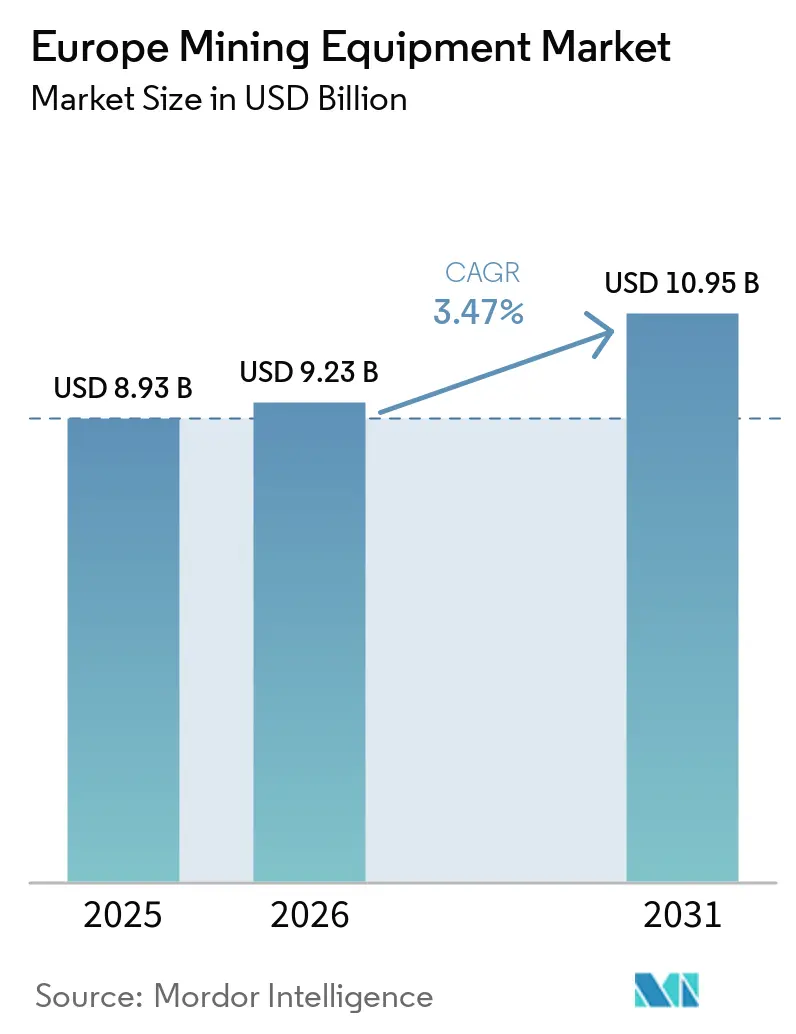
| Taille du Marché (2026) | 9.23 Milliards de dollars |
| Taille du Marché (2031) | 10.95 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 3.47 % |
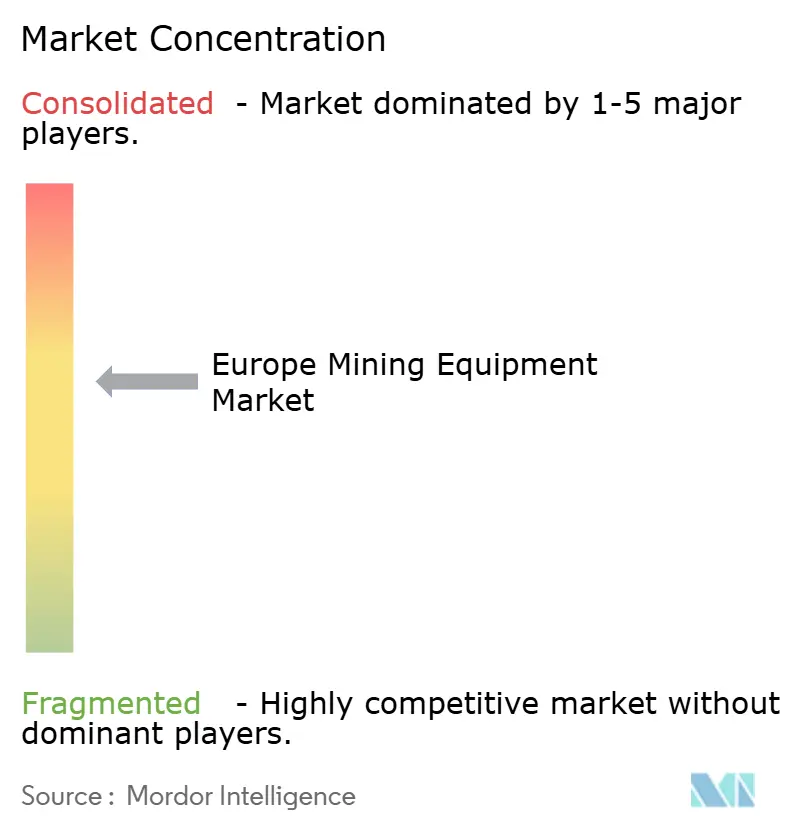
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des équipements miniers en Europe par Mordor Intelligence
La taille du marché européen des équipements miniers a été évaluée à 8,93 milliards USD en 2025, est estimée à 9,23 milliards USD en 2026 et devrait atteindre 10,95 milliards USD d'ici 2031, avec un CAGR de 3,47 % sur la période 2026-2031. La demande s'oriente vers les véhicules électriques à batterie, le transport autonome et les logiciels de jumeaux numériques, car la loi européenne sur les matières premières critiques oblige les exploitants miniers à localiser 10 % de l'approvisionnement et à réduire les émissions sur site. L'adoption accélérée de chargeuses et de camions de transport conformes aux normes Stage V est particulièrement visible dans les nouvelles mines de cuivre et de lithium en France, en Espagne et en Pologne, tandis que les opérations nordiques défendent l'autonomie totale pour pallier une pénurie de main-d'œuvre qualifiée de 15 %. Les financements à moins de 3 % accordés par la Banque européenne d'investissement favorisent les acteurs établis disposant de solides références ESG, tandis que les retards d'autorisation et les coûts élevés de raccordement au réseau électrique ralentissent la mobilisation des projets. Les contrats de location en tant que service et l'analyse en temps réel transforment les équipements d'immobilisations en plateformes de données, réduisant l'OPEX de plus de 12 % dans les programmes pilotes.
Principaux enseignements du rapport
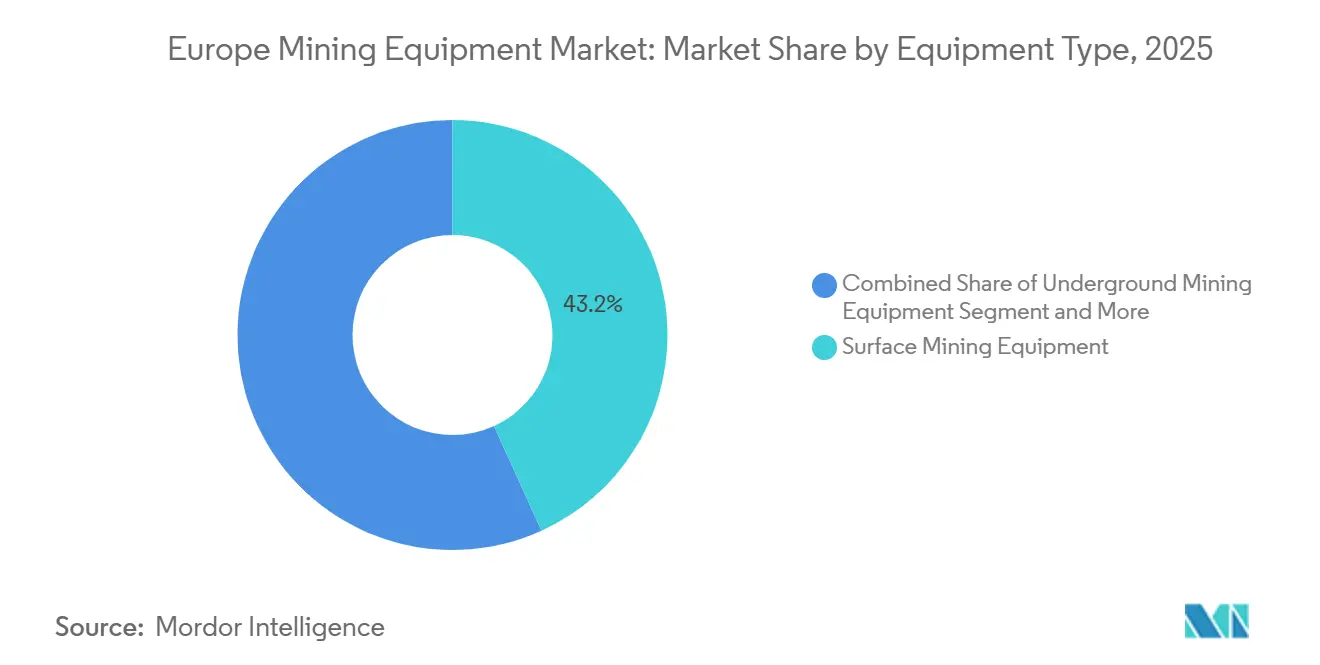
- Par type d'équipement, l'exploitation minière de surface a dominé avec 43,18 % de la part du marché européen des équipements miniers en 2025, tandis que les chargeuses et camions de transport ont affiché le CAGR le plus rapide de 3,49 % jusqu'en 2031.
- Par niveau d'automatisation, les équipements manuels ont représenté 67,71 % de la taille du marché européen des équipements miniers en 2025, tandis que les plateformes entièrement autonomes progressent à un CAGR de 3,53 % jusqu'en 2031.
- Par groupe motopropulseur, les unités à moteur à combustion interne ont conservé une part de 65,27 % en 2025 ; les véhicules électriques à batterie se développent à un CAGR de 3,64 % jusqu'en 2031.
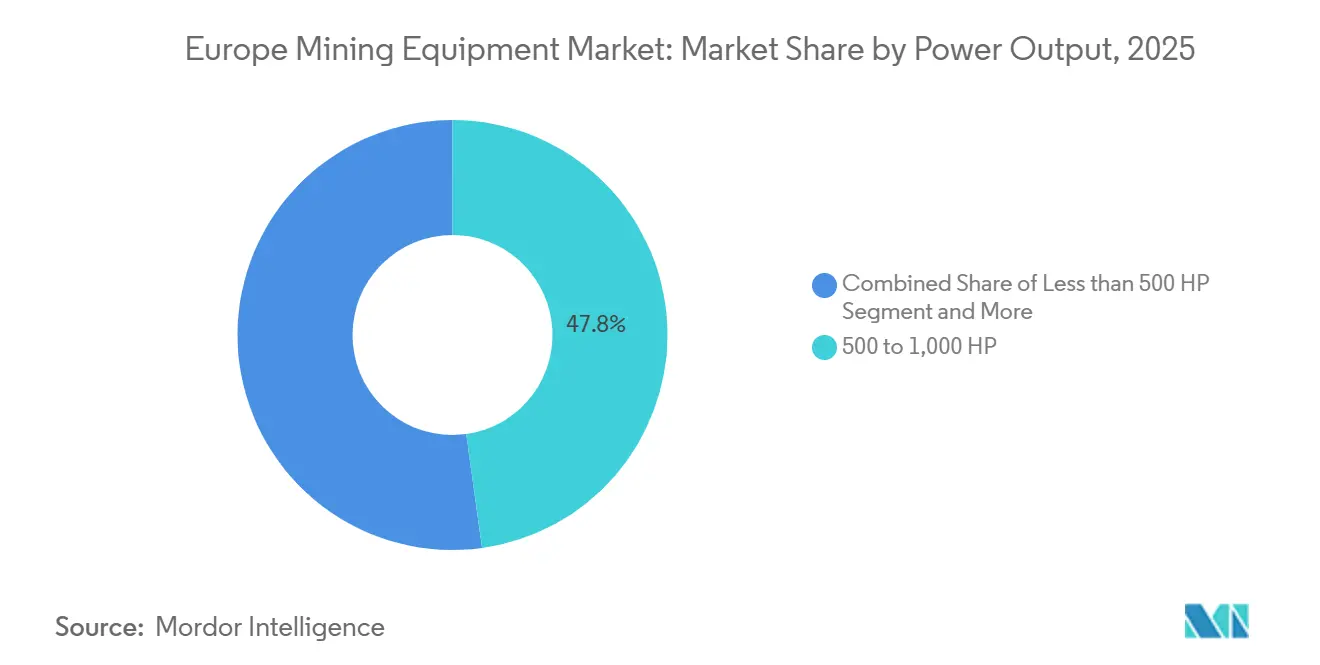
- Par puissance, la catégorie 500 à 1 000 CV a capté une part de 47,81 % en 2025, tandis que les machines de moins de 500 CV ont affiché le CAGR le plus élevé de 3,57 %.
- Par application, l'exploitation minière des métaux a détenu une part de revenus de 53,26 % en 2025 et demeure la plus dynamique avec un CAGR de 3,59 % jusqu'en 2031.
- Par zone géographique, l'Allemagne a dominé avec une part de revenus de 26,17 % en 2025, tandis que la France a enregistré la plus forte croissance nationale avec un CAGR de 3,62 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché des équipements miniers en Europe
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Hausse de la demande en matières premières critiques | +1.2% | France, Espagne, Pologne, Finlande, Suède | Long terme (≥ 4 ans) |
| Adoption rapide du transport par batterie électrique et par trolley assisté | +0.9% | Pays nordiques, Allemagne | Moyen terme (2-4 ans) |
| L'automatisation pour compenser les pénuries de main-d'œuvre qualifiée | +0.7% | Suède, Finlande, Norvège | Moyen terme (2-4 ans) |
| Subventions du Pacte vert européen et financement d'actifs verts de la BEI | +0.5% | Toute l'Europe | Court terme (≤ 2 ans) |
| Jumeaux numériques mine-à-usine réduisant l'OPEX de plus de 12 % | +0.4% | Suède, Finlande, Allemagne, Pologne | Moyen terme (2-4 ans) |
| Modèles de location en tant que service améliorant l'accès aux équipements pour les PME | +0.3% | Norvège, Allemagne, Pays-Bas | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Hausse de la demande en matières premières critiques pour les chaînes d'approvisionnement européennes en batteries et en éoliennes
Une capacité de gigafactories dépassant 1 TWh d'ici 2030 contraint les exploitants miniers à sécuriser des approvisionnements en lithium, nickel et terres rares, stimulant les commandes de chargeuses à haute capacité, de camions de transport électriques et de broyeurs automatisés. Le projet lithium EMILI d'Imerys alloue à lui seul 1,8 milliard EUR (2,10 milliards USD) à des ensembles d'équipements prêts pour les batteries, tandis que la stratégie espagnole de 414 millions EUR (483,51 millions USD) finance sept gisements stratégiques. Le programme de puits polonais accroît la demande de foreuses-jumbo, et les fournisseurs d'aimants pour éoliennes élargissent l'appel à l'extraction domestique de terres rares [1]« Fiche d'information sur le projet lithium EMILI », Imerys, imerys.com .
Adoption rapide du transport par batterie électrique et par trolley assisté
La mine Aitik de Boliden exploite des chargeuses électriques à batterie Epiroc et des camions à assistance trolley ABB, réduisant les coûts de ventilation et régénérant de l'énergie lors des descentes. Bien que des primes sur les dépenses d'investissement s'appliquent, les coûts d'électricité inférieurs compensent ces investissements sur la durée, l'électricité coûtant moins cher que l'énergie diesel. Rental Group AS exploite une flotte de véhicules électriques à batterie, offrant aux petites et moyennes entreprises un accès à des essais d'équipements zéro émission sans peser sur leur bilan.
Automatisation pour compenser les pénuries de main-d'œuvre qualifiée dans les mines nordiques
La flotte FrontRunner de Komatsu atteint un taux d'utilisation élevé en éliminant les temps d'arrêt liés aux changements de poste. Les tests AutoMine de Sandvik à Tampere combinent le forage télécommandé avec des capacités d'évitement des collisions pour soutenir des opérations continues. Les mines nordiques répondent aux pénuries d'opérateurs en permettant à un seul centre de contrôle de superviser plusieurs camions autonomes, validant l'économie des licences logicielles malgré les investissements de connectivité requis.
Subventions du Pacte vert européen et financement d'actifs verts de la BEI
La ligne de financement de 500 millions EUR (584 millions USD) de la BEI pour Sandvik et la ligne de financement de 90 millions EUR (105,01 millions USD) pour METLEN réduisent le coût moyen pondéré du capital (WACC) pour les projets déployant des flottes électrifiées. En fournissant un financement à long terme à des conditions favorables, ces lignes de financement peuvent améliorer la rentabilité des projets et soutenir l'adoption d'équipements électriques dans les opérations minières et industrielles connexes. La garantie d'InvestEU et le fonds de mutualisation des risques de ResourceEU réduisent davantage le risque des activités d'exploration en diminuant l'exposition financière associée aux projets en phase initiale, encourageant ainsi la participation du secteur privé et le cofinancement. Par exemple, l'investissement de la France dans Imerys a contribué à débloquer 1,75 milliard EUR (2,04 milliards USD) de capitaux externes, démontrant comment le soutien public peut mobiliser des investissements privés substantiels pour des projets minéraux stratégiques [2]« Communiqué de presse sur le financement d'actifs verts de Sandvik », Banque européenne d'investissement, eib.org .
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Longs délais d'obtention des permis environnementaux après la loi sur les matières premières critiques de 2025 | -0.6% | France, Espagne, Italie, Allemagne | Moyen terme (2-4 ans) |
| Prime sur les dépenses d'investissement pour les chargeuses et camions électriques à batterie de nouvelle génération | -0.5% | Toute l'Europe | Court terme (≤ 2 ans) |
| Contraintes du réseau électrique sur les sites miniers éloignés | -0.4% | Nord de la Suède, Finlande, Espagne rurale, Pologne | Court terme (≤ 2 ans) |
| Volatilité des prix du nickel et du cuivre pesant sur la planification des investissements | -0.3% | Répercussions mondiales | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Longs délais d'obtention des permis environnementaux après la loi sur les matières premières critiques de 2025
Bien que la loi vise un cycle d'approbation de 24 mois, le projet EMILI en France a nécessité trois ans pour obtenir le consentement, soulignant l'écart entre le calendrier réglementaire proposé et les processus d'autorisation réels. En Espagne, les pouvoirs de veto régionaux peuvent ajouter jusqu'à 18 mois aux délais d'approbation, créant une incertitude supplémentaire pour les porteurs de projets. Le processus d'approbation à plusieurs niveaux de l'Italie prolonge encore les délais des projets en exigeant des validations de plusieurs autorités administratives. En conséquence, seulement sept des 34 projets stratégiques ont obtenu les permis définitifs, retardant les décisions d'investissement en aval et l'acquisition des équipements miniers essentiels, notamment les concasseurs et les camions de transport [3]« Loi sur les matières premières critiques », Commission européenne, europa.eu .
Prime sur les dépenses d'investissement pour les chargeuses et camions électriques à batterie de nouvelle génération
Le Scooptram ST10 G d'Epiroc affiche un coût initial nettement plus élevé que son équivalent diesel, ce qui peut limiter son adoption parmi les exploitants miniers sensibles aux coûts. Les petites et moyennes entreprises, en particulier celles n'ayant pas accès au financement de la Banque européenne d'investissement, reportent souvent leurs achats jusqu'à ce que des options de location ou des unités d'occasion soient disponibles. La nécessité d'investir dans une infrastructure de recharge rapide dédiée augmente encore le besoin en capital initial et la complexité opérationnelle. Bien que les prix des batteries baissent, le coût combiné des équipements électriques et de l'infrastructure de recharge demeure un obstacle significatif à une adoption plus large.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type d'équipement : la surface domine, les chargeuses progressent
Les équipements de surface ont représenté 43,18 % de la part du marché européen des équipements miniers en 2025, les mines à ciel ouvert de lignite et de cuivre s'appuyant sur des camions de transport et des excavatrices. Les chargeuses et camions de transport affichent désormais un CAGR de 3,49 %, portés par des variantes électriques à batterie qui réduisent considérablement les dépenses de ventilation et respectent les normes Stage V. Les flottes souterraines se développent sur les puits de cuivre nordiques plus profonds, tandis que les lignes de traitement des minéraux s'adaptent pour traiter des minerais de moindre teneur, stimulant la demande de concasseurs à plus grande capacité.
Les chargeuses mènent la croissance car les châssis articulés réduisent les coûts de pneus sur des pentes de 8 % et les batteries éliminent les particules diesel en souterrain. Un marché secondaire pour les unités de surface rénovées allonge les cycles de remplacement, mais les sites greenfield de lithium et de tungstène privilégient les modèles électriques associés à des jumeaux numériques qui augmentent le débit de 8 % et améliorent les valeurs résiduelles.


Par niveau d'automatisation : le manuel prévaut, l'autonomie s'accélère
Les machines manuelles représentent encore 67,71 % de la taille du marché européen des équipements miniers, mais les fonctionnalités semi-autonomes deviennent obligatoires à mesure que la directive européenne révisée sur les machines impose l'évitement des collisions à partir de 2025. Les flottes entièrement autonomes progressent à un CAGR de 3,53 %, validé par 1,2 milliard de tonnes transportées sans conducteur à Aitik.
Les coûts de modernisation de 150 000 USD par chargeuse vieille de dix ans freinent les mises à niveau, orientant les achats vers l'autonomie intégrée en usine. La supervision depuis une salle de contrôle de 20 unités amplifie les économies de main-d'œuvre, et les abonnements télématiques de 50 000 USD par camion génèrent des revenus récurrents pour les équipementiers tout en réduisant les écarts d'arbitrage de main-d'œuvre.
Par type de groupe motopropulseur : les moteurs à combustion interne dominent, les véhicules électriques à batterie mènent la croissance
Les moteurs à combustion interne représentent 65,27 % de la part du marché européen des équipements miniers en 2025, mais les véhicules électriques à batterie se développent à un CAGR de 3,64 % à mesure que les lignes trolley et les batteries de 300 kWh convergent. Les hybrides comblent les opérations sur réseau intermittent mais subissent des pénalités de charge utile.
Le post-traitement Stage V ajoute 10 % aux coûts diesel et réduit l'efficacité énergétique, poussant les flottes vers les véhicules électriques à batterie dont le coût total de possession s'égalise en cinq ans grâce à une énergie deux fois moins chère et des intervalles de maintenance doublés. L'augmentation de la densité énergétique des cellules et la recharge en moins de 2 heures permettent un déploiement multi-postes, accélérant le remplacement des moteurs à combustion interne.
Par puissance : la gamme intermédiaire domine, les unités compactes progressent
Les équipements de 500 à 1 000 CV ont capté 47,81 % des revenus de 2025, reflétant les camions et pelles déployés dans les mines à ciel ouvert européennes. Les chargeuses et foreuses électriques à batterie de moins de 500 CV progressent à un CAGR de 3,57 % car les mines à filons étroits privilégient la maniabilité et le fonctionnement zéro émission.
Les machines ultra-lourdes de plus de 1 000 CV restent une niche car l'Europe ne dispose pas de mines à très grande échelle, tandis que les modèles de gamme intermédiaire améliorent l'efficacité énergétique de 5 % grâce à la logique d'arrêt au ralenti. Les chargeuses compactes telles que le Scooptram ST10 G de 270 kWh réduisent les émissions de 262 t de CO₂ par an, prouvant la parité de productivité avec le diesel dans des chantiers de moins de 4 m de large.
Par application : l'exploitation minière des métaux domine et maintient sa position
L'exploitation minière des métaux a détenu une part de 53,26 % en 2025 et progresse à un CAGR de 3,59 %, portée par les besoins en cuivre, nickel et lithium pour les batteries et les éoliennes. L'exploitation minière des minéraux progresse avec le PIB, et le charbon diminue à mesure que l'UE retire le lignite d'ici 2038.
Les projets EMILI en France et Masa Valverde en Espagne commandent collectivement plus de 2 milliards EUR (2,34 milliards USD) en camions de transport électriques, concasseurs et foreuses, tandis que les allègements fiscaux polonais libèrent 4,1 milliards PLN (1,11 milliard USD) pour de nouveaux puits. La demande d'équipements pour le charbon s'estompe, immobilisant les draglines à Garzweiler, mais les exploitants de potasse en Allemagne continuent de moderniser les mineurs continus pour maintenir une production de 7 Mt.
Analyse géographique
L'Allemagne a dominé avec 26,17 % du marché européen des équipements miniers en 2025, ancrée par le lignite, la potasse et les granulats, mais une sortie du charbon en 2038 comprime les cycles futurs de dépenses d'investissement. La France connaît la croissance la plus rapide avec un CAGR de 3,62 %, soutenue par des investissements substantiels dans l'extraction de lithium et de saumure géothermique en Alsace. La participation en capital de l'État a débloqué des financements privés et accéléré ces initiatives. La Pologne bénéficie de réductions de prélèvements qui libèrent des capitaux pour des investissements dans les infrastructures souterraines. Ces investissements accroissent la demande de foreuses-jumbo et de systèmes de ventilation.
Le plan espagnol pour les matières premières critiques et le fonds d'exploration font avancer des projets stratégiques, positionnant le pays comme la deuxième source de cuivre du bloc. En Italie, des processus d'autorisation fragmentés continuent de retarder les projets de lithium et de terres rares malgré les programmes de recherche régionaux, freinant ainsi les commandes d'équipements. Les Pays-Bas augmentent leurs dépenses en concasseurs mobiles pour recycler les déchets de démolition conformément à leurs objectifs d'économie circulaire.
Le reste de l'Europe, y compris les pays nordiques, l'Autriche et les marchés plus petits, suit la moyenne régionale. L'expansion d'Aitik par Boliden et le projet Sokli en Finlande stimulent les commandes de systèmes de transport autonome et de foreuses. La mine d'essai de Suède près de Tampere valide le système Sandvik AutoMine pour les opérations continues en chantier, tandis que le Rental Group de Norvège introduit la technologie des véhicules électriques à batterie dans les mines des petites et moyennes entreprises, augmentant le taux d'utilisation des équipements dans toute la région.
Paysage concurrentiel
Les équipementiers scandinaves, Epiroc, Sandvik et Atlas Copco, détiennent collectivement une part significative du marché européen des équipements miniers. Ils s'appuient sur d'importantes capacités de R&D et sur leur proximité avec les grands producteurs nordiques de cuivre et de minerai de fer. Caterpillar et Komatsu continuent d'élargir leurs offres numériques mais accusent un retard en matière d'autonomie intégrée, tandis que Metso améliore ses concasseurs grâce à une télémétrie de terrain étendue.
Le système de transport 3D d'Epiroc permet à un seul technicien de superviser une grande flotte de camions, générant des revenus issus des licences d'autonomie tout en répondant aux pénuries d'opérateurs. Le prêt de la BEI accordé à Sandvik accélère le déploiement des chargeuses à batterie avant le calendrier prévu. Ses dépôts de brevets pour la gestion thermique et les algorithmes de vision protègent les marges à mesure que le matériel devient de plus en plus banalisé.
Les acteurs axés sur la location, tels que Rental Group AS, et les spécialistes de l'intelligence artificielle, notamment Imubit, saisissent des opportunités inexploitées en intégrant des analyses dans les flottes existantes. Les acteurs établis disposant de profils ESG vérifiés bénéficient d'avantages de financement, créant un marché à deux vitesses dans lequel les fournisseurs plus petits font face à des spreads d'emprunt plus élevés et peinent à financer des cycles de R&D rapides.
Leaders du secteur des équipements miniers en Europe
Caterpillar Inc.
Komatsu Ltd.
Sandvik Group
Epiroc AB
Liebherr Group
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Juin 2026 : Sandvik AB, basée en Suède, a acquis Diemme Filtration, basée en Italie, et a créé une nouvelle division Filtration au sein de son secteur d'activité Rock Processing Solutions.
- Mai 2026 : Epiroc AB, basée en Suède, a lancé une suite intégrée d'outils numériques de planification minière à l'échelle mondiale. S'appuyant sur des acquisitions logicielles antérieures, notamment MineRP, le système comprenait cinq composants intégrés : Work Manager, SimulatOre, Drill Quality Manager, InterOp et OreInventory. Ces outils soutenaient la sécurité et les diagnostics des puits à flotte mixte via un écosystème en boucle fermée unique.
- Février 2026 : Sandvik AB a annoncé une expansion de 15 millions EUR (environ 17,7 millions USD) du site principal à Tampere, en Finlande. La construction devait débuter fin 2026 et s'achever d'ici 2028, soutenant la production, l'innovation et la croissance future. Cependant, la référence aux « solutions d'extraction numérique de nouvelle génération » réinterprétait légèrement l'objectif déclaré, qui portait sur la R&D générale, la production et les capacités plus larges de forage de roche, de concassage et d'automatisation.
- Avril 2025 : Liebherr a présenté l'avenir de la construction et de l'exploitation minière à Bauma 2025 avec plus de 100 expositions, dont le camion minier autonome électrique à batterie T 264 et l'excavatrice minière électrique R 9400 E, tous deux conçus pour zéro émission. L'entreprise a mis l'accent sur la numérisation avec des machines autonomes et des systèmes d'assistance intelligents, en collaborant avec Fortescue pour développer des machines minières sans émissions pour des opérations durables.
- Mars 2025 : La Commission européenne a sélectionné 47 projets stratégiques dans le cadre de la loi sur les matières premières critiques pour renforcer les capacités domestiques en matières premières, nécessitant un investissement total de 22,5 milliards EUR dans 13 États membres de l'UE. Les projets comprennent 25 activités d'extraction, 24 de traitement, 10 de recyclage et 2 de substitution, axées sur le lithium, le nickel, le cobalt, le manganèse et le graphite essentiels pour la chaîne de valeur des matières premières pour batteries de l'UE.
- Janvier 2025 : Epiroc et ABB ont signé un protocole d'accord pour collaborer sur les équipements trolley souterrains, améliorant les solutions d'électrification dans l'industrie minière. Le partenariat vise à accroître la productivité et à atteindre les objectifs de décarbonation, en s'appuyant sur les succès précédents dans les mines suédoises, avec 76 % des entreprises minières mondiales constatant des avantages dans l'électrification des véhicules.


Périmètre du rapport sur le marché des équipements miniers en Europe
Le périmètre du rapport comprend le type d'équipement (équipements miniers de surface, équipements miniers souterrains, équipements de traitement des minéraux, foreuses et brise-roches, concassage, pulvérisation et criblage, et chargeuses et camions de transport), le niveau d'automatisation (équipements manuels, équipements semi-autonomes et équipements entièrement autonomes), le groupe motopropulseur (véhicules à moteur à combustion interne, véhicules électriques à batterie et véhicules hybrides), la puissance (moins de 500 CV, 500 à 1 000 CV et plus de 1 000 CV), l'application (exploitation minière des métaux, exploitation minière des minéraux et exploitation du charbon) et le pays (Allemagne, Italie, France, Pays-Bas, Espagne, Pologne et reste de l'Europe). Les prévisions du marché sont exprimées en valeur (USD) et en volume (unités).
| Équipements d'exploitation minière à ciel ouvert |
| Équipements d'exploitation minière souterraine |
| Équipements de traitement des minéraux |
| Foreuses et brise-roches |
| Concassage, pulvérisation et criblage |
| Chargeurs et camions de transport |
| Équipements manuels |
| Équipements semi-autonomes |
| Équipements entièrement autonomes |
| Véhicules à moteur à combustion interne |
| Véhicules à batterie électrique |
| Véhicules hybrides |
| Moins de 500 CV |
| 500 à 1 000 CV |
| Plus de 1 000 CV |
| Exploitation des métaux |
| Exploitation des minéraux |
| Exploitation charbonnière |
| Allemagne |
| Italie |
| France |
| Pays-Bas |
| Espagne |
| Pologne |
| Reste de l'Europe |
| Par type d'équipement | Équipements d'exploitation minière à ciel ouvert |
| Équipements d'exploitation minière souterraine | |
| Équipements de traitement des minéraux | |
| Foreuses et brise-roches | |
| Concassage, pulvérisation et criblage | |
| Chargeurs et camions de transport | |
| Par niveau d'automatisation | Équipements manuels |
| Équipements semi-autonomes | |
| Équipements entièrement autonomes | |
| Par type de groupe motopropulseur | Véhicules à moteur à combustion interne |
| Véhicules à batterie électrique | |
| Véhicules hybrides | |
| Par puissance | Moins de 500 CV |
| 500 à 1 000 CV | |
| Plus de 1 000 CV | |
| Par application | Exploitation des métaux |
| Exploitation des minéraux | |
| Exploitation charbonnière | |
| Par pays | Allemagne |
| Italie | |
| France | |
| Pays-Bas | |
| Espagne | |
| Pologne | |
| Reste de l'Europe |


Questions clés auxquelles le rapport répond
Quelle est la taille du marché européen des équipements miniers en 2026 ?
Le marché devrait atteindre 9,23 milliards USD en 2026, en route vers 10,95 milliards USD d'ici 2031.
Quelle catégorie d'équipements connaît la croissance la plus rapide en Europe ?
Les chargeuses et camions de transport mènent la croissance avec un CAGR de 3,49 % à mesure que les opérateurs adoptent des modèles articulés électriques à batterie.
Quel rôle jouent les véhicules électriques à batterie dans les mines européennes ?
Les véhicules électriques à batterie réduisent les coûts de ventilation jusqu'à 30 % et, malgré une prime sur les dépenses d'investissement de 20 à 40 %, atteignent la parité des coûts en cinq ans grâce à des dépenses d'énergie et de maintenance inférieures.
Pourquoi les retards d'autorisation constituent-ils un frein à la demande d'équipements ?
Seulement sept des 34 projets stratégiques de la loi sur les matières premières critiques ont obtenu leurs approbations définitives, de sorte que de nombreux exploitants miniers reportent les commandes de concasseurs et de camions importants jusqu'à l'obtention des licences.
Quel pays affiche le taux de croissance le plus rapide pour les ventes d'équipements ?
La France enregistre le CAGR le plus élevé de 3,62 % jusqu'en 2031, portée par son projet lithium EMILI et un financement public favorable.
Comment les modèles de location transforment-ils les stratégies d'approvisionnement ?
Les contrats de location à court terme convertissent les dépenses d'investissement initiales en équipements en frais d'exploitation prévisibles, permettant aux PME d'essayer des flottes zéro émission sans exposition au bilan.
Dernière mise à jour de la page le:



