
Taille et Part du Marché des Équipements Miniers en Turquie
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2019 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Période de Données Historiques | 2019 - 2024 |
| Taille du Marché (2026) | 106.67 Millions de dollars américains |
| Taille du Marché (2031) | 146.98 Millions de dollars américains |
| Taux de croissance (2026 - 2031) | 6.62 % |
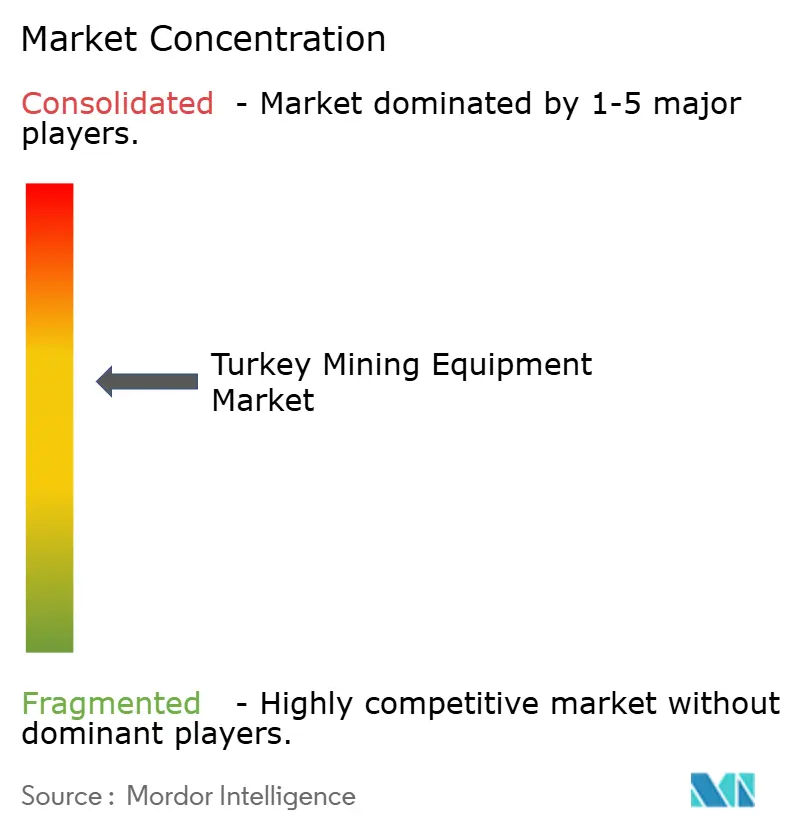
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Équipements Miniers en Turquie par Mordor Intelligence
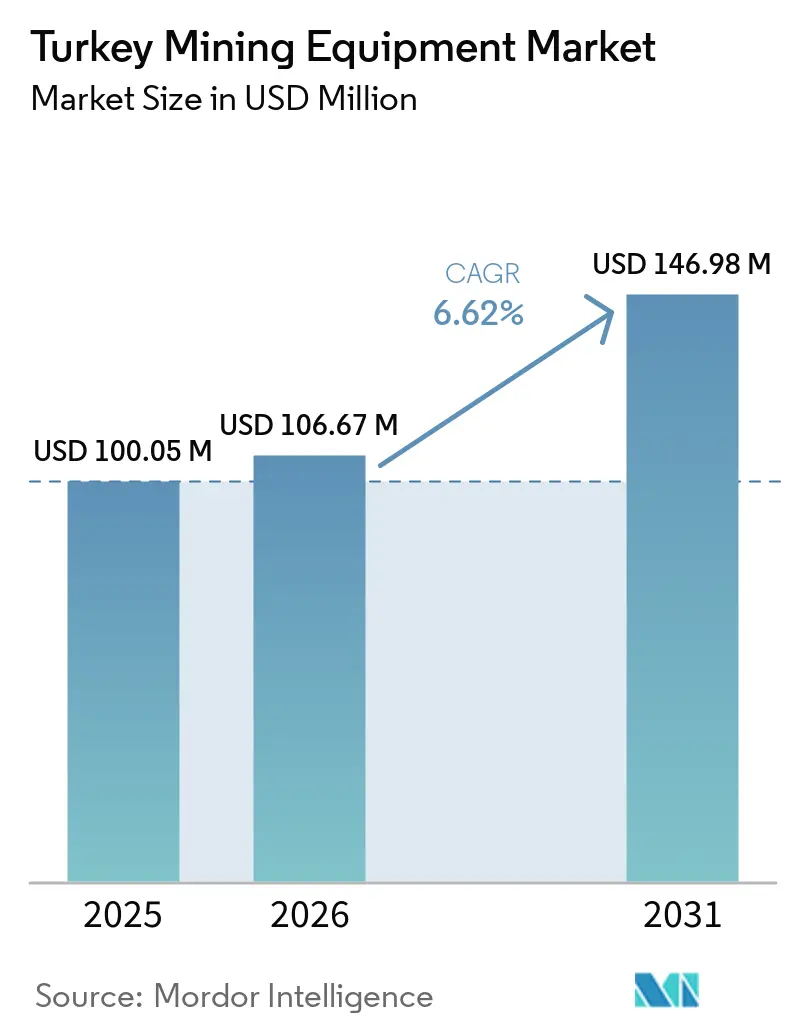
La taille du marché des équipements miniers en Turquie était évaluée à 100,05 millions USD en 2025 et devrait croître de 106,67 millions USD en 2026 pour atteindre 146,98 millions USD d'ici 2031, à un TCAC de 6,62 % durant la période de prévision (2026-2031). La croissance du marché est soutenue par la demande provenant de l'exploitation minière des métaux, des minéraux industriels, des carrières et des activités liées à la construction, qui créent ensemble un ensemble de besoins en équipements plutôt qu'une base de demande centrée sur un seul type de mine ou un seul groupe de clients. Sa large base minérale réduit la dépendance à une seule matière première. Elle génère une demande dans plusieurs catégories d'équipements, notamment les flottes mobiles pour l'extraction et le chargement, ainsi que les machines pour le concassage, le traitement et la manutention des matériaux. Le remplacement des équipements devient de plus en plus important à mesure que les opérateurs améliorent leurs pratiques de sécurité, leurs systèmes de reporting et la visibilité de leur flotte, car les machines plus anciennes peuvent être plus difficiles à intégrer aux routines de maintenance actuelles, à la surveillance opérationnelle et aux exigences de gestion au niveau du site. Les projets à ciel ouvert continuent de stimuler la demande en grands équipements. Parallèlement, le développement souterrain crée un besoin distinct de machines et de services spécialisés, obligeant les fournisseurs à maintenir des capacités adaptées à des conceptions de mines variées, à des conditions techniques diverses et aux pratiques opérationnelles des clients. Les fournisseurs établis bénéficient de la disponibilité locale des pièces, de la capacité de maintenance et des relations clients dans des zones minières dispersées, car les opérateurs accordent souvent la priorité à un soutien terrain fiable et à la disponibilité des machines, en plus du coût initial et des spécifications techniques des équipements.
Points Clés du Rapport
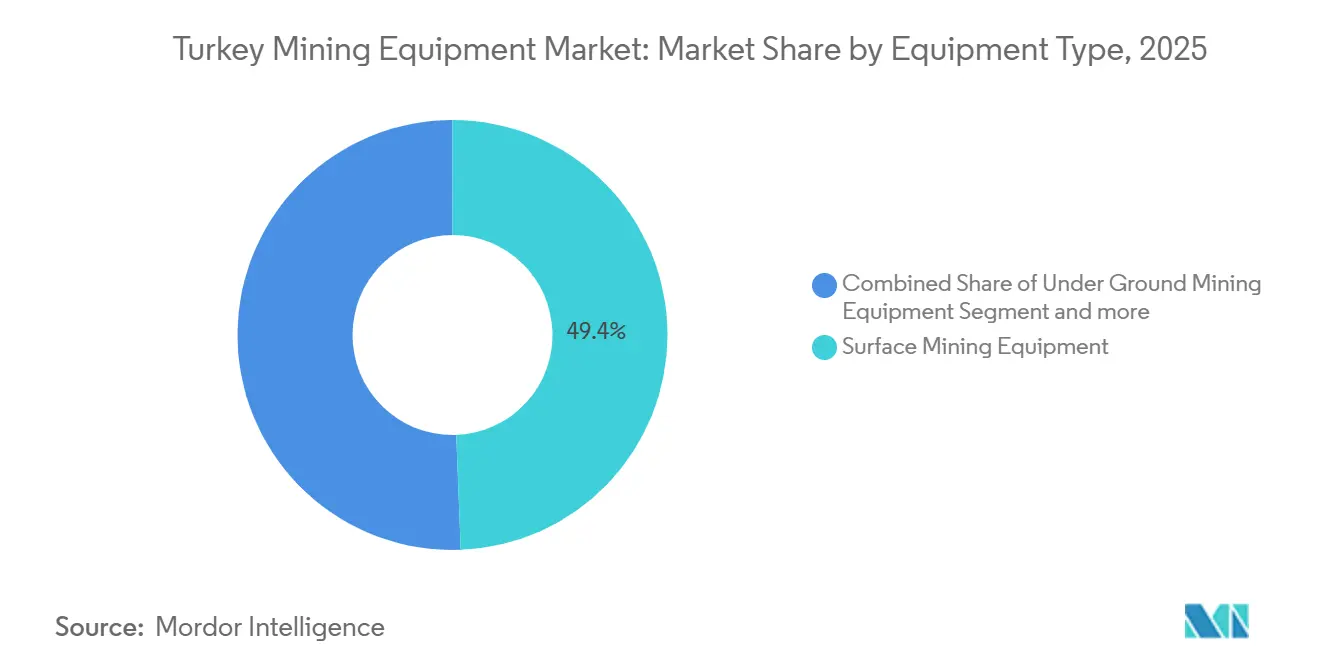
- Par type d'équipement, les équipements d'exploitation minière à ciel ouvert détenaient 49,39 % de la part du marché des équipements miniers en Turquie en 2025, tandis que les équipements d'exploitation minière souterraine constituent la catégorie à la croissance la plus rapide, avec un TCAC de 8,82 % jusqu'en 2031.
- Par niveau d'automatisation, les systèmes manuels représentaient la plus grande catégorie, avec 72,28 % de la part du marché des équipements miniers en Turquie en 2025, tandis que les systèmes entièrement autonomes devraient se développer à un TCAC de 10,59 % jusqu'en 2031.
- Par type de groupe motopropulseur, les équipements à moteur à combustion interne représentaient la plus grande catégorie, avec 79,12 % de la part du marché des équipements miniers en Turquie en 2025, tandis que les équipements électriques à batterie devraient se développer à un TCAC de 12,11 % jusqu'en 2031.
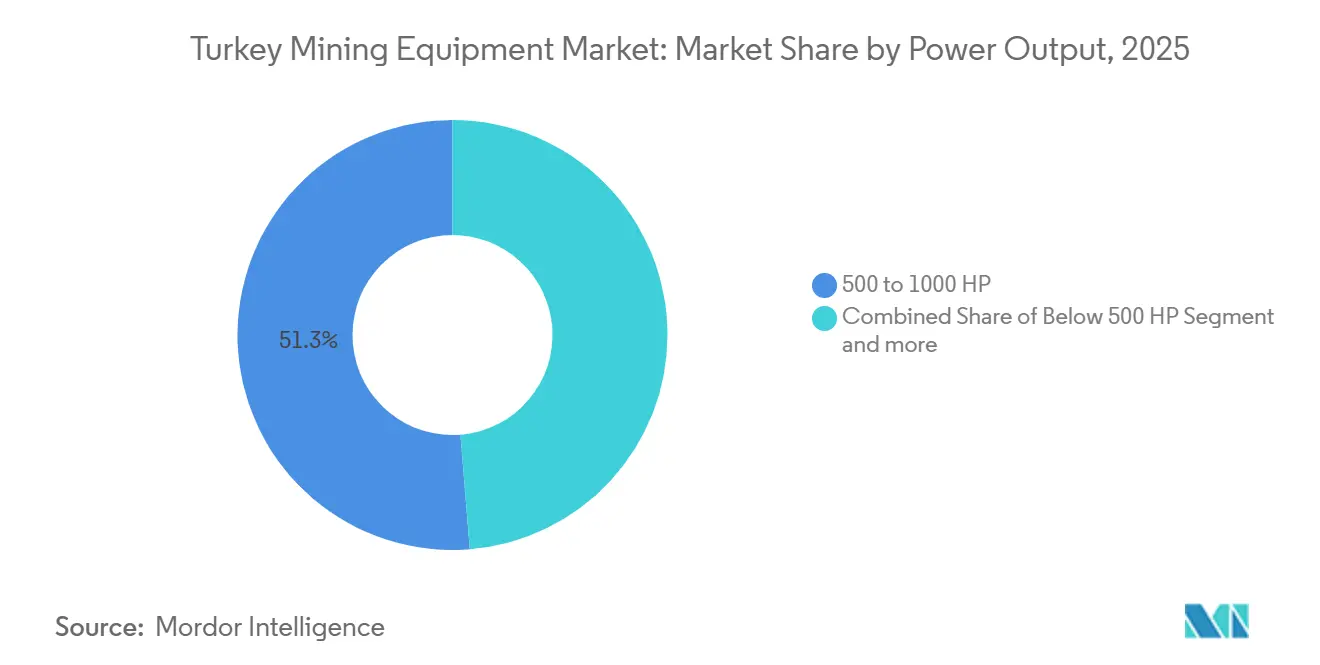
- Par puissance, la tranche 500-1 000 CV détenait 51,27 % de la part du marché des équipements miniers en Turquie en 2025. La tranche inférieure à 500 CV sera la plus dynamique, avec un TCAC de 7,55 % jusqu'en 2031.
- Par application, l'exploitation minière des métaux représentait 49,31 % de la part du marché des équipements miniers en Turquie en 2025, tandis que les applications d'exploitation minière des minéraux devraient se développer à un TCAC de 9,62 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Perspectives du Marché des Équipements Miniers en Turquie
Analyse de l'Impact des Facteurs de Croissance*
| Facteur de Croissance | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Hausse de la demande intérieure | +1.8% | Marmara, Anatolie occidentale, Anatolie centrale | Court terme (≤ 2 ans) |
| Incitations gouvernementales | +1.4% | Zonguldak, Bartın, région de la mer Noire, Elazığ, Anatolie orientale | Moyen terme (2-4 ans) |
| Expansion des projets d'exploitation à ciel ouvert | +1.1% | Çanakkale, Balıkesir, Kütahya, Anatolie occidentale/Égée | Moyen terme (2-4 ans) |
| Transition vers les équipements électriques à batterie | +0.8% | Elazığ, Anatolie occidentale, Zonguldak | Long terme (≥ 4 ans) |
| Développement de l'écosystème local de location et de crédit-bail | +0.6% | Marmara, Anatolie centrale | Court terme (≤ 2 ans) |
| Financement de l'exploration des terres rares | +0.5% | Eskişehir, Beylikova, Anatolie centrale | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Hausse de la Demande Intérieure liée à la Construction et à la Fabrication
L'activité de construction soutient la demande en granulats, calcaire et pierre de taille dans plusieurs régions turques, car les exploitants de carrières locaux doivent maintenir un flux fiable de matériaux pour les entrepreneurs et les fabricants. Ces matériaux nécessitent des équipements d'excavation, de chargement, de concassage, de criblage et de manutention, et créent également un besoin continu en pièces d'usure, réparations et inspections de machines. Les producteurs de céramique, de ciment, de verre et de produits chimiques s'appuient également sur des minéraux industriels issus d'opérations nationales, reliant les besoins en équipements miniers aux décisions de production prises par les fabricants en aval. Cette connexion confère au marché des équipements miniers turc une demande qui va au-delà du cycle des projets de cuivre et d'or, aidant les fournisseurs à maintenir leur activité lorsque les grands projets métalliques sont reportés. Les besoins de reconstruction dans les zones du sud-est peuvent élargir l'utilisation des équipements de carrière et de terrassement, apportant de la demande dans des zones qui disposaient historiquement d'une base de services d'équipements plus réduite. Les prestataires de location et de crédit-bail peuvent en bénéficier lorsque les opérateurs préfèrent la flexibilité à un achat initial important, notamment pour les travaux de carrière à court terme, les activités d'exploration ou les calendriers de projets incertains qui rendent la propriété moins attractive.
Incitations gouvernementales à la modernisation et à la sécurité
Les exigences en matière de sécurité et de modernisation incitent les opérateurs à examiner leurs flottes plus anciennes et leurs capacités de reporting, notamment la capacité des machines à produire des enregistrements fiables pour la supervision interne et les processus réglementaires. Les équipements dotés d'outils de surveillance compatibles peuvent aider les opérateurs à collecter des données d'exploitation et à soutenir les procédures de conformité, tout en permettant aux équipes de maintenance d'identifier les problèmes opérationnels plus tôt dans le cycle de vie des équipements. Cela peut rendre le remplacement plus attractif que la prolongation de la durée de vie des machines plus anciennes, notamment lorsque la modernisation interromprait la production ou ne fournirait pas la capacité de surveillance requise. L'effet est le plus fort dans les opérations souterraines, où les contrôles de sécurité et l'état des équipements font l'objet d'une attention particulière, car des conditions de travail difficiles peuvent rapidement affecter les personnes, la production et les plannings de maintenance. Les fournisseurs qui associent les équipements à la formation, à la maintenance et au soutien numérique peuvent établir des relations clients plus durables, car les clients peuvent préférer un partenaire unique qui comprend à la fois les performances de la flotte et les exigences du site.
Expansion des projets d'exploitation à ciel ouvert de cuivre et d'or
Les projets d'exploitation à ciel ouvert de cuivre et d'or soutiennent la demande en excavateurs, chargeurs, équipements de transport, concasseurs et systèmes de traitement, créant des besoins d'approvisionnement qui s'étendent du développement de la mine jusqu'à l'usine de traitement. L'Anatolie occidentale joue un rôle important car plusieurs zones minières et activités de projets connexes y sont situées, permettant aux concessionnaires et aux prestataires de services de soutenir les clients dans un couloir opérationnel relativement connecté. Une nouvelle mine peut nécessiter des équipements depuis la première étape de manutention des matériaux jusqu'au traitement et à la filtration, et le choix d'un système peut influencer les spécifications des équipements ultérieurs. Cela crée des opportunités pour les fournisseurs de coordonner plusieurs catégories d'équipements et les services de soutien locaux, réduisant le nombre de relations techniques distinctes qu'un opérateur doit gérer lors de la livraison du projet. Le projet Soğüt montre comment l'investissement dans le traitement peut soutenir la demande en équipements d'usine intégrés. Les travaux de traçabilité numérique au projet Çataltepe montrent également que certains opérateurs envisagent les données de la chaîne d'approvisionnement parallèlement aux besoins en équipements physiques [1]« Tethys And MineSpider Launch First Digital Product Passport For A Mining Site At The Cataltepe Project », MineSpider, minespider.com.
Transition vers les équipements électriques à batterie pour les objectifs ESG
Les équipements électriques à batterie font leur entrée dans les discussions de planification minière, notamment pour les travaux souterrains, où les émissions des machines et la chaleur peuvent affecter la planification de la ventilation, les conditions de travail et la conception des zones de production. Ils peuvent réduire les émissions diesel, la chaleur et les besoins en ventilation dans les zones minières confinées, bien que l'ampleur de ces avantages varie selon la profondeur de la mine, l'utilisation des équipements et l'infrastructure existante. L'argumentaire financier dépend de la conception de la mine, de l'accès aux points de charge, des modes d'exploitation et de la disponibilité du soutien technique, plutôt que du seul prix de l'équipement. Les systèmes de batteries importés peuvent poser des risques d'approvisionnement et de fourniture pour les opérateurs souhaitant adopter cette technologie, notamment si les délais de livraison ou la disponibilité des composants changent au cours du développement du projet. Epiroc a élargi son portefeuille de sécurité et de durabilité en 2025 grâce à un partenariat qui a ajouté des scaleuses électriques à batterie et des chambres de sauvetage à son offre[2]« Epiroc Expands Safety And Sustainability Portfolio Through Partnership With Jama: Scalers And Rescue Chambers Now Part Of The Offering », Epiroc, epiroc.com.
Analyse de l'Impact des Facteurs de Frein*
| Facteur de Frein | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Volatilité des prix | -1.8% | Provinces riches en métaux | Court terme (≤ 2 ans) |
| Incertitude des permis | -1.4% | Zones sensibles | Moyen terme (2-4 ans) |
| Pénurie d'approvisionnement en batteries | -0.9% | À l'échelle nationale | Moyen terme (2-4 ans) |
| Manque de compétences en autonomie | -0.7% | Régions avancées | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des Prix des Matières Premières
Les prix du cuivre et de l'or influencent la volonté des opérateurs miniers d'approuver les dépenses de projet, car les recettes attendues déterminent le financement du projet, les prévisions de flux de trésorerie et le calendrier des engagements en matière d'équipements. Des perspectives de prix plus faibles peuvent retarder les décisions de faisabilité, le financement et l'approvisionnement en équipements, notamment lorsqu'un projet n'a pas encore obtenu tous les permis ou les arrangements de traitement final. L'activité liée au charbon fait face à une source d'incertitude distincte à mesure que la politique énergétique et la demande des clients évoluent, obligeant les fournisseurs à prendre en compte un ensemble de conditions différentes de celles qui affectent les mines de métaux. Cela signifie que différentes applications minières peuvent s'affaiblir simultanément plutôt que se compenser mutuellement, rendant la diversification des clients et une activité de services active importantes pour les fournisseurs d'équipements. Les fournisseurs peuvent réduire cette exposition en maintenant des services solides de pièces, de maintenance et de reconstruction, et en maintenant un contact régulier avec les clients, ce qui peut soutenir les revenus lorsque les achats de nouvelles machines sont reportés.
Incertitude liée aux permis environnementaux
Les permis environnementaux peuvent retarder les projets miniers et les commandes d'équipements, laissant les fournisseurs dans l'incertitude quant au moment où un opérateur passera de la planification à une décision d'approvisionnement ferme. La question est particulièrement importante pour les projets d'exploitation à ciel ouvert d'or et de cuivre dans des zones environnementalement sensibles, où les préoccupations des communautés et les procédures d'examen peuvent affecter le rythme de préparation du projet. Les opérateurs peuvent attendre des conditions de permis plus claires avant de s'engager dans des achats d'équipements importants, car la livraison des équipements, la préparation du site et les engagements de financement sont souvent liés au même calendrier de projet. Cela peut créer un calendrier de commandes irrégulier pour les fournisseurs et les concessionnaires locaux. Les projets peuvent passer rapidement de la planification à l'approvisionnement après approbation, ce qui peut mettre à rude épreuve les délais de livraison et la planification des services si les concessionnaires n'ont pas préparé à l'avance les stocks et les ressources terrain.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par type d'équipement : les équipements de surface en tête tandis que la demande souterraine s'élargit
Les équipements d'exploitation minière à ciel ouvert détenaient 49,39 % de la part du marché des équipements miniers en Turquie en 2025. Les opérations d'extraction d'or et de cuivre à ciel ouvert soutiennent cette position en Anatolie occidentale et dans d'autres zones minières établies, où les besoins en déplacement de matériaux et en traitement restent étroitement liés. L'exploitation de carrières soutient également la demande en chargeurs, foreuses, brise-roches et systèmes de concassage grâce aux activités liées à la construction, notamment là où les producteurs locaux fournissent des granulats et des matériaux industriels. Les flottes de surface sont utilisées pour l'enlèvement des matériaux, le chargement, le transport et le traitement primaire. Cette utilisation généralisée rend la catégorie importante pour le marché des équipements miniers turc, car les opérateurs peuvent dépendre des machines de surface pour plusieurs tâches liées qui doivent se poursuivre sans interruption tout au long du cycle d'exploitation et de traitement. La base installée soutient également une demande récurrente en pièces, maintenance, renouvellement de flotte et conseils pratiques sur l'utilisation des machines, ce qui est précieux pour les opérateurs gérant des sites variés avec des conditions de matériaux, des plannings d'exploitation et des ressources de maintenance différents.
Les équipements d'exploitation minière souterraine constituent la catégorie d'équipements à la croissance la plus rapide, avec un TCAC de 8,82 % jusqu'en 2031. Le développement en profondeur des opérations cuprières et les investissements en sécurité sur les sites souterrains soutiennent cette tendance, tandis que les opérateurs recherchent également des équipements pouvant fonctionner de manière fiable avec les systèmes de ventilation, de surveillance et de soutènement. Les flottes souterraines nécessitent des équipements spécialisés de forage, de chargement, de ventilation et de surveillance, chaque système devant fonctionner de manière fiable dans des conditions confinées et changeantes. Les opérateurs accordent également plus d'importance aux machines capables de fournir des données d'exploitation fiables et de soutenir des conditions de travail plus sûres. Les équipements de traitement restent importants car les opérateurs achètent de plus en plus des systèmes d'usine connectés plutôt que des machines isolées, permettant aux fournisseurs de couvrir plusieurs étapes d'un flux de matériaux.
Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport


Par niveau d'automatisation : les systèmes manuels en tête tandis que les systèmes autonomes progressent
Les systèmes manuels représentaient la plus grande catégorie d'automatisation, avec 72,28 % de la part du marché des équipements miniers en Turquie en 2025. Ils restent courants car de nombreux opérateurs utilisent des pratiques de travail établies et disposent de flottes conçues autour de l'exploitation directe des machines. Les équipements manuels peuvent également convenir aux sites de plus petite taille qui manquent de l'infrastructure, du personnel technique ou des systèmes de communication requis pour des contrôles avancés. Les fonctions semi-autonomes offrent une option intermédiaire pratique pour les opérateurs souhaitant améliorer la cohérence sans remplacer l'ensemble du modèle opérationnel. La télécommande peut être utile dans certaines tâches de transport et de forage où les conditions de travail sont difficiles, tout en permettant aux opérateurs de conserver des arrangements de flotte familiers.
Les systèmes entièrement autonomes devraient se développer à un TCAC de 10,59 % jusqu'en 2031. Les besoins en sécurité dans les galeries souterraines sont un facteur clé de l'intérêt des opérateurs pour le forage automatisé, le soutènement de toit et les tâches de transport. Ces systèmes peuvent réduire l'exposition des travailleurs dans les zones présentant des conditions de terrain difficiles ou des risques opérationnels, tout en aidant les opérateurs à organiser plus efficacement les tâches répétitives et à surveiller les performances des équipements critiques. Leur utilisation dépend encore de la formation, de la connectivité du site, des compétences de maintenance et de procédures opérationnelles claires. Les fournisseurs peuvent soutenir l'adoption en associant les équipements à la formation et au service technique. Le rythme d'adoption dépendra de la capacité des opérateurs miniers à développer les compétences humaines et numériques requises tout en maintenant la disponibilité des équipements pendant la transition.
Par type de groupe motopropulseur : les équipements à moteur à combustion interne en tête tandis que l'adoption des équipements électriques à batterie progresse
Les équipements à moteur à combustion interne représentaient la plus grande catégorie de groupe motopropulseur, avec 79,12 % de la part du marché des équipements miniers en Turquie en 2025. Ils restent largement utilisés car les flottes existantes, les arrangements de ravitaillement, les stocks de pièces de rechange et les pratiques de maintenance sont construits autour des machines conventionnelles. Les opérations de surface peuvent continuer à utiliser des équipements à moteur à combustion interne là où de longues heures d'exploitation et des conditions éloignées rendent la recharge plus difficile. Les systèmes hybrides offrent une autre option pour les opérateurs cherchant à réduire leur consommation de carburant sans modifier l'ensemble de l'infrastructure du site ou passer immédiatement à un modèle de maintenance différent. Le choix du groupe motopropulseur est déterminé par la configuration de la mine, les cycles d'utilisation des équipements, l'accès au soutien technique, la disponibilité de l'énergie et la capacité pratique d'un site à accueillir de nouveaux arrangements de recharge ou de ravitaillement.
Les équipements électriques à batterie devraient se développer à un TCAC de 12,11 % jusqu'en 2031. Leur potentiel est le plus fort dans les opérations souterraines où la ventilation, l'exposition au diesel et la chaleur sont des préoccupations opérationnelles. Les équipements électriques peuvent modifier la façon dont les opérateurs envisagent les systèmes de ventilation et la planification minière. Les avantages doivent être mis en balance avec les exigences de recharge, la disponibilité des batteries, les coûts des composants importés et la capacité des équipes locales à soutenir les nouveaux équipements. ABB a mis en service des systèmes de levage minier pour la nouvelle mine de cuivre souterraine d'Eti Bakır à Maden fin 2025, témoignant d'un investissement continu dans l'infrastructure minière souterraine[3]« ABB Mine Hoists To Support Safe And Efficient Copper Extraction At Eti Bakır's New Underground Mine », ABB, new.abb.com.
Par puissance : les équipements à capacité moyenne soutiennent les activités minières principales
La tranche 500-1 000 CV détenait 51,27 % de la part du marché des équipements miniers en Turquie en 2025. Cette plage correspond aux besoins des excavateurs à capacité moyenne, des entraînements de concasseurs, des systèmes de broyage et des grands chargeurs souterrains utilisés dans les travaux de production et de traitement courants. Elle est adaptée à l'échelle de nombreuses opérations minières métalliques turques et des usines de traitement. Les équipements dans cette plage peuvent soutenir à la fois les travaux de production courants et l'expansion des usines, les rendant pertinents pour les opérateurs ayant des plans miniers différents. Leur large utilisation fournit également aux concessionnaires une grande base pour les services de maintenance et de remplacement, car les machines dans cette plage sont utilisées à plusieurs stades opérationnels et peuvent nécessiter un soutien régulier en pièces.
Les équipements inférieurs à 500 CV, les plus dynamiques avec un TCAC de 7,55 %, servent les carrières, le forage d'exploration, le développement de filons étroits et les opérations minières de plus petite taille. Ces machines sont appréciées là où la maniabilité, la transportabilité et un engagement initial plus faible sont importants, notamment pour les opérateurs de plus petite taille et les travaux de courte durée. Les équipements supérieurs à 1 000 CV sont utilisés dans les plus grandes opérations à ciel ouvert et de traitement. La demande pour cette catégorie dépend plus directement de la construction de grands projets, du financement de projets et des décisions relatives aux usines de traitement que du remplacement courant de la flotte. Les opérateurs peuvent recourir à des arrangements de location ou de crédit-bail pour les machines de plus petite taille lorsque les conditions du projet sont incertaines. Cette combinaison permet aux fournisseurs de répondre à la fois aux grands projets d'investissement et aux besoins opérationnels à cycle plus court.
Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport
Par application : l'exploitation minière des métaux en tête tandis que l'exploitation minière des minéraux progresse
L'exploitation minière des métaux représentait 49,31 % de la part du marché des équipements miniers en Turquie en 2025. Les opérations aurifères et cuprières nécessitent une large gamme d'équipements miniers, de chargement, de transport, de concassage et de traitement. Leurs besoins soutiennent la demande en systèmes à haute valeur ajoutée souvent fournis avec des services techniques, un soutien à la mise en service et des arrangements de maintenance continus. Les opérations à ciel ouvert peuvent nécessiter des ensembles d'équipements intégrés depuis l'excavation jusqu'au traitement des matériaux, créant un besoin pour les fournisseurs de coordonner la sélection des machines, le calendrier de livraison, la mise en service et le soutien terrain ultérieur. Les travaux souterrains de cuivre nécessitent une infrastructure spécialisée, des équipements de sécurité et un soutien technique fiable tout au long de la durée de vie opérationnelle de la mine.
Les applications d'exploitation minière des minéraux devraient se développer à un TCAC de 9,62 % jusqu'en 2031. L'activité dans les minéraux industriels et critiques peut nécessiter des équipements spécialisés de forage, de bénéficiation, de séparation et de manutention des matériaux. Ces opérations peuvent être de plus petite envergure que les grandes mines de métaux, mais elles peuvent nécessiter des équipements de spécification plus élevée pour certaines tâches de traitement et exigences de qualité des matériaux. L'exploitation du charbon présente un profil de demande distinct qui comprend le soutènement souterrain, la ventilation et les systèmes de surveillance. Ses perspectives sont influencées par la politique de transition énergétique et les conditions minières. Les fournisseurs capables d'adapter leurs équipements et leurs offres de services aux applications individuelles peuvent s'adresser à un plus large éventail de clients, de l'exploration précoce aux sites de traitement établis.
Analyse Géographique
La région de Marmara constitue le centre commercial et logistique du marché des équipements miniers turc. Istanbul soutient les opérations de concessionnaires, la distribution de pièces, les services de location et le soutien technique pour les clients à l'échelle nationale, reliant les fournisseurs d'équipements aux sites miniers éloignés des grands centres commerciaux. Bilecik ajoute une demande directement liée à l'exploitation minière grâce aux investissements de traitement au projet aurifère de Soğüt, tandis que sa localisation soutient également les liens entre les zones de projet et le réseau de services Marmara plus large. Les zones adjacentes à Marmara relient également les fournisseurs aux projets dans le couloir égéen. Leur rôle logistique confère aux réseaux de services locaux une valeur qui dépasse le niveau d'activité minière au sein d'une seule province, car les clients peuvent compter sur la région pour les stocks, les réparations, la formation, l'expédition d'équipements et la coordination du soutien spécialisé lorsqu'une mine doit faire face à un problème technique inattendu ou à une révision planifiée de la flotte, tout en facilitant la planification de la maintenance préventive, la réception de conseils spécialisés et le maintien en service des machines essentielles pendant les périodes d'activité intense.
L'Anatolie occidentale et le couloir égéen sont des zones importantes pour l'activité d'exploitation à ciel ouvert d'or et de cuivre. Leur base de projets soutient la demande en excavateurs, camions, équipements de concassage et systèmes de traitement, les besoins évoluant à mesure que les projets passent du développement à la production et aux opérations d'usine. Les variations des prix des matières premières sont particulièrement pertinentes car les décisions de projet dans ces zones sont étroitement liées aux prix des métaux et aux conditions de financement, ce qui peut affecter les approbations de projets et la taille des ensembles d'équipements. L'Anatolie centrale présente un profil distinct, comprenant le forage d'exploration, le traitement des minéraux et la manutention des matériaux, offrant aux fournisseurs des opportunités moins dépendantes du développement de grandes mines à ciel ouvert. Eskişehir et Beylikova sont associées à l'activité dans les minéraux industriels et les terres rares, tandis que d'autres provinces contribuent aux travaux d'exploration.
La région de la mer Noire soutient l'exploitation minière souterraine du charbon et les équipements nécessaires aux travaux en taille longue, au soutènement de toit, à la ventilation et à la surveillance des gaz, où un service fiable est essentiel en raison des conditions d'exploitation souterraine exigeantes. Zonguldak et Bartın restent des sites importants pour ces besoins, soutenant un besoin continu de fournisseurs familiarisés avec les pratiques de sécurité souterraine, la planification de la maintenance et les conditions d'exploitation locales. L'Anatolie orientale gagne en pertinence pour le développement souterrain du cuivre, notamment autour d'Elazığ, où les besoins en infrastructure minière et en soutien technique peuvent différer de ceux des opérations de surface. Le projet Maden montre comment les sites souterrains peuvent nécessiter une infrastructure minière avancée et un soutien technique. La région méditerranéenne soutient des opérations de carrière et de minéraux industriels de plus petite taille qui nécessitent des équipements compacts d'excavation, d'alimentation, de convoyage et de concassage, servant une base de clients dispersée avec des conditions de matériaux et de terrain variées. Ensemble, ces zones offrent aux fournisseurs une opportunité de service à l'échelle nationale plutôt qu'une base de demande concentrée dans une seule région minière.
Paysage Concurrentiel
Le marché des équipements miniers turc est modérément concentré, dominé par des fournisseurs mondiaux d'équipements disposant de canaux locaux établis. Caterpillar, Komatsu, Epiroc, Sandvik, Hitachi Construction Machinery et Hidromek participent dans différentes catégories d'équipements. La concurrence est la plus forte là où les opérateurs ont besoin d'un service fiable, de pièces de rechange et de connaissances techniques spécialisées, car le coût d'une panne de machine peut être significatif pour une mine ou une usine de traitement. Les grands fournisseurs ont un avantage lorsqu'ils peuvent soutenir les clients dans des zones minières éloignées, maintenir la disponibilité des pièces et fournir des techniciens qui comprennent les équipements utilisés sur le site. Borusan Cat fournit des services de vente, de location, de pièces et de maintenance pour les équipements Caterpillar en Turquie.
Le canal local de Caterpillar combine la fourniture d'équipements avec des services de location et de pièces, ce qui soutient des relations continues avec les opérateurs. Les travaux de MineSpider sur un passeport numérique de produit au projet Çataltepe fournissent un autre exemple de technologie envisagée parallèlement aux besoins d'approvisionnement minier. Ces actions montrent que les fournisseurs et les partenaires de projet étendent leurs rôles au-delà de la vente d'une seule machine, reliant les décisions d'équipement à la sécurité, aux données d'exploitation et aux exigences de la chaîne d'approvisionnement au niveau du projet. La formation, les informations sur la flotte, le soutien à la sécurité et la couverture des services peuvent affecter la fidélisation des clients en aidant les opérateurs à utiliser les équipements de manière cohérente et en réduisant la charge pesant sur les équipes de maintenance internes. Les fournisseurs sans base technique locale peuvent avoir plus de difficultés à concourir pour des projets complexes, même lorsque leurs spécifications d'équipements sont compétitives par rapport à celles des fournisseurs établis.
Des opportunités subsistent dans l'automatisation souterraine, le soutien aux équipements électriques et le traitement spécialisé des minéraux. Ces domaines nécessitent plus que la simple disponibilité des équipements ; les opérateurs ont également besoin de formation, de pièces, de mise en service, d'expertise en maintenance et de la certitude que le soutien technique restera disponible après la livraison initiale des équipements. Les fournisseurs nationaux peuvent être compétitifs dans l'excavation légère et les carrières où une réponse locale rapide est importante, notamment lorsque les opérateurs de plus petite taille valorisent un service accessible et une compréhension des pratiques de travail locales. Les fournisseurs internationaux restent bien positionnés pour les grandes flottes de surface, le forage souterrain et les applications avancées de traitement des roches, où des gammes de produits établies et une expérience technique mondiale peuvent répondre aux exigences complexes des clients.
Leaders du Secteur des Équipements Miniers en Turquie
Caterpillar Inc.
Komatsu Ltd.
Epiroc AB
Sandvik AB
Hitachi Construction Machinery Co., Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements Récents du Secteur
- Juin 2026 : Zoomlion a présenté ses excavateurs électriques, ses chargeurs électriques et ses camions miniers à benne basculante électriques au KOMATEK 2026, mettant en avant leur efficacité énergétique, leur productivité, leur flexibilité, leur sécurité et leurs performances en conditions difficiles.
- Juin 2026 : SDLG a dévoilé deux modèles adaptés au marché turc au KOMATEK 2026, dont un chargeur sur roues entièrement électrique et un excavateur pour les projets de terrassement, de construction urbaine et d'infrastructure minière.


Périmètre du Rapport sur le Marché des Équipements Miniers en Turquie
Le marché des équipements miniers en Turquie est segmenté par type d'équipement, niveau d'automatisation, type de groupe motopropulseur, puissance et application.
Par type d'équipement, le marché est segmenté en équipements d'exploitation minière à ciel ouvert, équipements d'exploitation minière souterraine, équipements de traitement des minéraux, foreuses et brise-roches, équipements de concassage, de pulvérisation et de criblage, et chargeurs et camions de transport. Par niveau d'automatisation, le marché est segmenté en équipements manuels, semi-autonomes et entièrement autonomes. Par type de groupe motopropulseur, le marché est segmenté en moteurs à combustion interne, véhicules électriques à batterie et véhicules hybrides. Par puissance, le marché est segmenté en moins de 500 CV, 500-1 000 CV et plus de 1 000 CV. Par application, le marché est segmenté en exploitation minière des métaux, exploitation minière des minéraux et exploitation minière du charbon.
Les prévisions du marché sont fournies en termes de valeur (USD) et de volume (unités).
| Équipements Miniers de Surface |
| Équipements Miniers Souterrains |
| Équipements de Traitement des Minéraux |
| Foreuses et Brise-Roches |
| Concassage, Pulvérisation et Criblage |
| Chargeuses et Camions de Transport |
| Équipements Manuels |
| Équipements Semi-Autonomes |
| Équipements Entièrement Autonomes |
| Véhicules à Moteur à Combustion Interne |
| Véhicules Électriques à Batterie |
| Véhicules Hybrides |
| Moins de 500 CV |
| 500 - 1 000 CV |
| Plus de 1 000 CV |
| Exploitation Minière des Métaux |
| Exploitation Minière des Minéraux |
| Exploitation Minière du Charbon |
| Par Type d'Équipement | Équipements Miniers de Surface |
| Équipements Miniers Souterrains | |
| Équipements de Traitement des Minéraux | |
| Foreuses et Brise-Roches | |
| Concassage, Pulvérisation et Criblage | |
| Chargeuses et Camions de Transport | |
| Par Niveau d'Automatisation | Équipements Manuels |
| Équipements Semi-Autonomes | |
| Équipements Entièrement Autonomes | |
| Par Type de Groupe Motopropulseur | Véhicules à Moteur à Combustion Interne |
| Véhicules Électriques à Batterie | |
| Véhicules Hybrides | |
| Par Puissance | Moins de 500 CV |
| 500 - 1 000 CV | |
| Plus de 1 000 CV | |
| Par Application | Exploitation Minière des Métaux |
| Exploitation Minière des Minéraux | |
| Exploitation Minière du Charbon |


Questions Clés Traitées dans le Rapport
Quelle est la taille actuelle du marché et le taux de croissance du marché des équipements miniers turc ?
La taille du marché des équipements miniers en Turquie était évaluée à 100,05 millions USD en 2025 et devrait croître de 106,67 millions USD en 2026 pour atteindre 146,98 millions USD d'ici 2031, à un TCAC de 6,62 % durant la période de prévision (2026-2031).
Quel type d'équipement domine la demande en Turquie ?
Les équipements d'exploitation minière à ciel ouvert ont dominé le segment des types d'équipements avec une part de 49,39 % en 2025.
Quelle technologie connaît la croissance la plus rapide dans les opérations minières turques ?
Les équipements électriques à batterie devraient croître à un TCAC de 12,11 % jusqu'en 2031, portés par leur utilisation potentielle dans les opérations souterraines.
Pourquoi l'automatisation devient-elle plus importante dans les mines turques ?
Les systèmes entièrement autonomes devraient croître à un TCAC de 10,59 % jusqu'en 2031, les opérateurs se concentrant sur la sécurité, la formation et la cohérence opérationnelle.
Quelle région émerge pour la demande en équipements de terres rares ?
L'Anatolie centrale, portée par le projet d'Eskişehir, devient le pôle des machines de traitement des terres rares.
Dernière mise à jour de la page le:



