
Taille et part du marché des équipements de traitement des minéraux en Oman
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2019 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Période de Données Historiques | 2019 - 2024 |
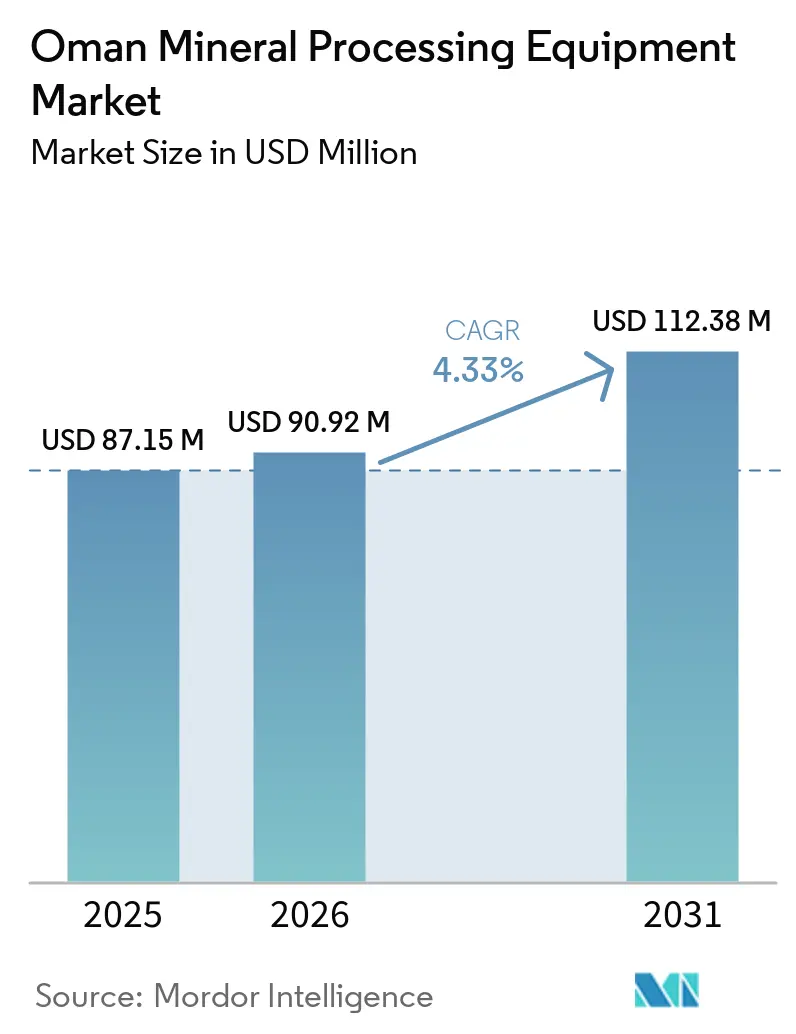
| Taille du Marché (2026) | 90.92 Millions de dollars américains |
| Taille du Marché (2031) | 112.38 Millions de dollars américains |
| Taux de croissance (2026 - 2031) | 4.33 % |
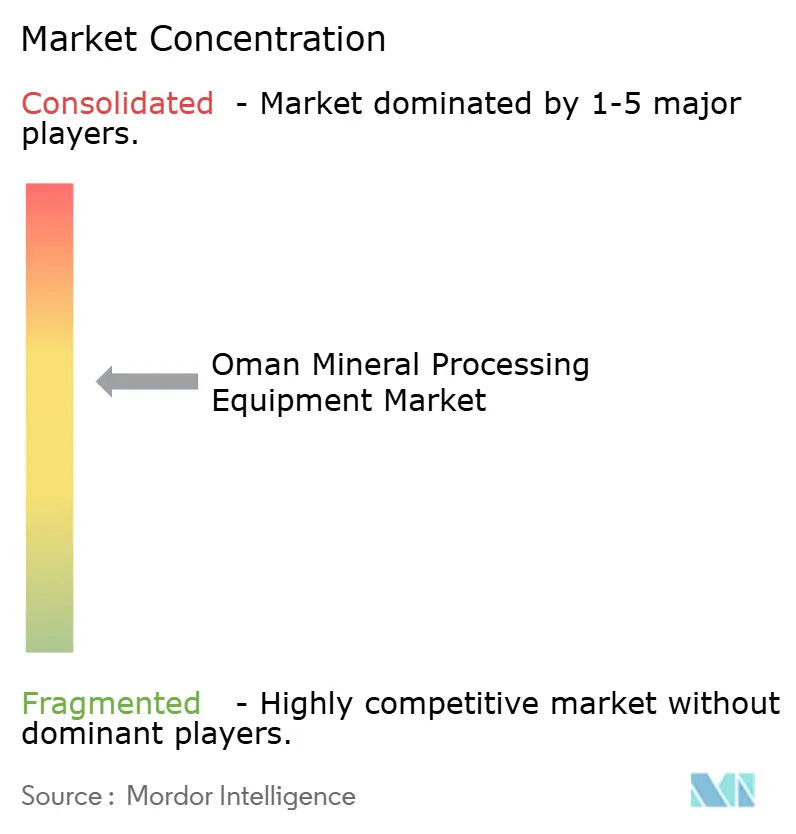
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des équipements de traitement des minéraux en Oman par Mordor Intelligence
La taille du marché des équipements de traitement des minéraux en Oman était évaluée à 87,15 millions USD en 2025, estimée à 90,92 millions USD en 2026, et devrait atteindre 112,38 millions USD d'ici 2031, à un CAGR de 4,33 % sur la période 2026-2031. L'intensification des dépenses d'investissement dans les projets de cuivre et de chromite dans le cadre de la Vision 2040, la baisse des tarifs de l'énergie renouvelable qui réduit les coûts de broyage, et les incitations à l'importation en franchise de droits dans les zones franches du pays soutiennent ensemble un flux régulier de commandes d'équipements. La demande est la plus forte pour les concasseurs, les broyeurs et les cellules de flottation qui soutiennent les projets de valorisation passant désormais de la phase de faisabilité à la construction. Parallèlement, les investissements rapides en aval dans les matériaux pour batteries au lithium déclenchent des achats anticipés de systèmes de broyage fin et de classification, signalant que l'adoption technologique s'accélère même avant l'extraction domestique du lithium. Les fournisseurs qui intègrent la maintenance prédictive, la surveillance à distance et la formation locale dans leurs offres sont bien positionnés pour fidéliser une clientèle sur plusieurs années et obtenir des scores de valeur ajoutée nationale (ICV) plus élevés lors des appels d'offres publics.
Principaux enseignements du rapport
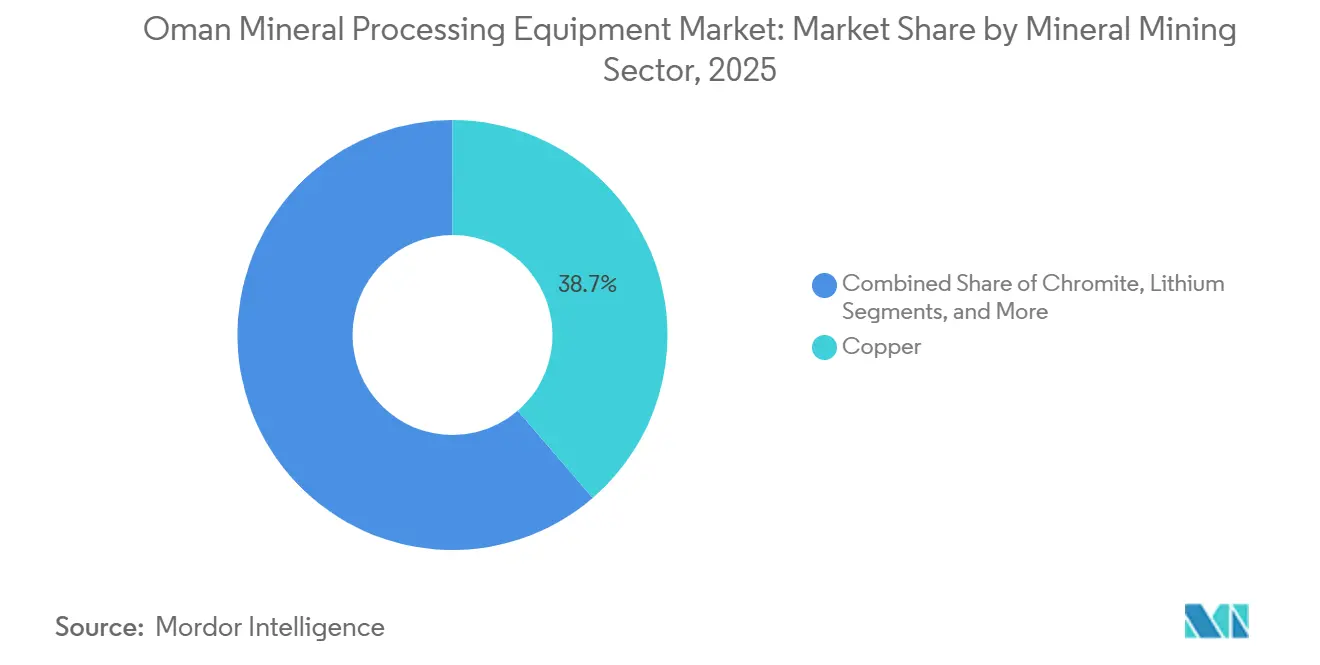
- Par secteur minéral, le cuivre a dominé avec une part de 38,71 % du marché des équipements de traitement des minéraux en Oman en 2025, tandis que les applications liées au lithium devraient se développer à un TCAC de 5,37 % jusqu'en 2031.
- Par type d'équipement, les concasseurs ont représenté 27,14 % de la taille du marché des équipements de traitement des minéraux en Oman en 2025, tandis que les foreuses et les brise-roches devraient croître à un TCAC de 6,35 % jusqu'en 2031.
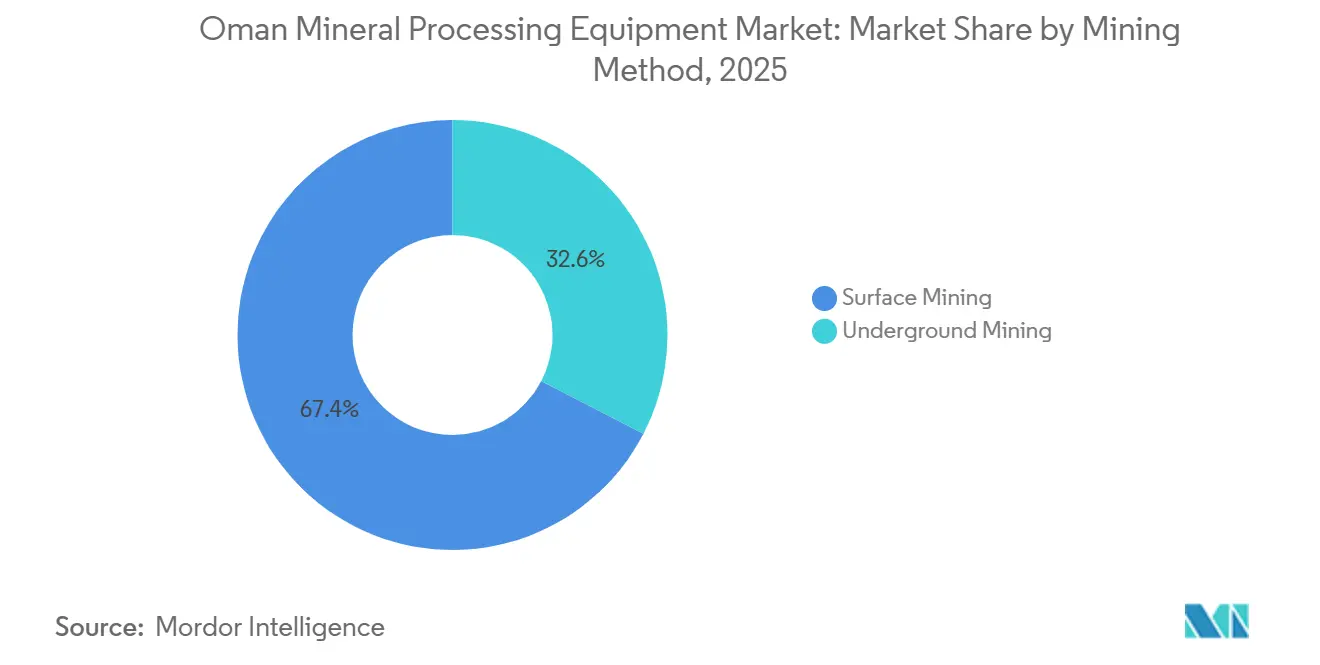
- Par méthode d'exploitation minière, les opérations à ciel ouvert ont représenté 67,37 % de la part de marché des équipements de traitement des minéraux en Oman en 2025, tandis que les techniques souterraines progressent à un TCAC de 6,41 % jusqu'en 2031.
- Par niveau d'automatisation, les systèmes manuels représentaient 41,28 % de la demande en équipements en 2025, mais les plateformes entièrement automatisées devraient croître à un TCAC de 5,43 % sur la période 2026-2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché des équipements de traitement des minéraux en Oman
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Essor des projets d'expansion du cuivre et de la chromite dans le cadre de la Vision 2040 | +1.2% | National, concentré dans les wilayas de Sohar, Yanqul et Liwa | Moyen terme (2 à 4 ans) |
| Financement public via Minerals Development Oman (MDO) | +0.9% | National, sur 14 blocs de concession MDO couvrant 23 763 km² | Long terme (≥ 4 ans) |
| Les règles de valeur ajoutée nationale (ICV) stimulent les modernisations axées sur l'efficacité | +0.7% | National, appliqué via les marchés publics et les accords de concession | Court terme (≤ 2 ans) |
| La baisse des tarifs de l'énergie renouvelable stimule le broyage à forte intensité énergétique | +0.6% | National, avec des gains précoces dans la ville industrielle de Sohar et la zone économique spéciale de Duqm | Moyen terme (2-4 ans) |
| Les réformes de l'octroi de licences d'exploration accélèrent le démarrage des mines | +0.5% | National, avec priorité dans les gouvernorats d'Al Wusta, A'Dhahirah et Musandam | Moyen terme (2 à 4 ans) |
| Les zones industrielles de libre-échange exonèrent de droits d'importation les machines lourdes | +0.4% | Zone franche de Sohar, zone économique spéciale de Duqm, zone franche de Salalah | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Essor des projets d'expansion du cuivre et de la chromite dans le cadre de la Vision 2040
Les grands chantiers tels que le projet Mazoon Copper, qui livrera un concentrateur de 2,5 millions de t/an début 2027, ainsi que la hausse de la capacité de ferrochrome de Gulf Alloys vers 400 000 t/an d'ici 2030, se traduisent directement par des cycles d'approvisionnement pluriannuels pour les circuits de broyage primaire et fin. Les lots d'équipements déjà attribués comprennent 30 millions USD de concasseurs, de broyeurs SAG et d'unités de flottation TankCell de Metso, signalant une visibilité ferme des commandes jusqu'en 2026. Une demande supplémentaire provient de la mine de cuivre d'Al Baydha, prévue pour son premier minerai en 2026, qui spécifie des concasseurs mobiles et des alimentateurs pour soutenir les volumes initiaux de montée en puissance. La concentration des projets dans la zone Sohar-Liwa-Yanqul rationalise la logistique, réduit les coûts de service et permet aux équipementiers de mutualiser les stocks. Au total, plus de 500 millions USD de capitaux engagés garantissent un flux régulier de travaux d'installation pour les fournisseurs mondiaux et locaux.
Financement soutenu par l'État via Minerals Development Oman (MDO)
La progression des investissements de MDO à 102,5 millions OMR (266 millions USD) d'ici fin 2024 souligne la volonté de l'État de cofinancer l'exploration en phase précoce et la valorisation en aval. La société a foré 48 000 m en 2024, confirmant d'importantes ressources en chromite, silice et dolomite qui alimentent désormais des études de faisabilité pour des usines de ferrosilicium, de magnésium métal et de dioxyde de titane. Grâce à son programme de cloisonnement, 29 % des dépenses d'approvisionnement ont été orientées vers des sous-traitants PME, réduisant les barrières à l'entrée pour les entreprises de services omanaises. Ces interventions raccourcissent les délais de retour sur investissement pour les équipements de traitement, élargissent le vivier de soumissionnaires qualifiés et maintiennent l'activité des appels d'offres au-delà du cycle de construction actuel [1]« Rapport annuel 2024 », Minerals Development Oman, mdo. om .
Les règles de valeur ajoutée nationale (ICV) stimulent les modernisations axées sur l'efficacité
Les scores d'approvisionnement qui récompensent les centres de service locaux et le transfert de connaissances incitent les équipementiers à associer le matériel à des jumeaux numériques, à des formations sur simulateur et à la surveillance à distance. Le lot Mazoon de Metso comprend un centre de service omanais dédié, tandis que la fourniture d'excavateurs de Hitachi à Galfar s'appuie sur le concessionnaire Al Fairuz pour la garantie et la formation des techniciens. Des audits ICV plus stricts orientent donc les acheteurs vers des fournisseurs capables d'intégrer l'analyse prédictive et le développement des compétences dans un contrat unique, consolidant les relations après-vente et améliorant la disponibilité des équipements [2]« Objectifs d'emploi ICV 2025 », Ministère du Travail, labour.gov.om .
La baisse des tarifs de l'énergie renouvelable stimule le broyage à forte intensité énergétique
Le solaire et l'éolien connectés au réseau couvrent déjà 11,5 % de la charge omanaise, avec un objectif de 30 % fixé pour 2030. Le concentrateur de Sohar de Jinnan Iron & Steel installe environ 25 MW de capacité Vertimill pouvant déplacer la charge vers l'énergie solaire diurne à faible coût, réduisant les dépenses d'exploitation en énergie d'environ 10 à 15 %. Le déploiement parallèle de la technologie de broyage à sec chez Vulcan Pelletizing supprime totalement l'eau de la conception du circuit, s'alignant davantage sur la disponibilité de l'énergie verte dans les gouvernorats arides. À mesure que la part des énergies renouvelables augmente, les tarifs différenciés favoriseront les broyeurs à haut débit et à haute efficacité énergétique, stimulant les commandes de modernisation sur les sites existants.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Pénurie aiguë d'eau limitant le traitement par voie humide | -0.5% | National, le plus sévère dans les gouvernorats d'Al Wusta, A'Dhahirah et de l'intérieur | Long terme (≥ 4 ans) |
| Lacunes logistiques — Retard du lien ferroviaire vers les clusters miniers de l'intérieur | -0.4% | National, concentré dans les gouvernorats d'A'Dhahirah, Al Wusta et Musandam | Moyen terme (2 à 4 ans) |
| Réglementations strictes sur les poussières et les émissions | -0.3% | National, appliqué par le Ministère de l'Environnement et des Affaires climatiques | Court terme (≤ 2 ans) |
| Main-d'œuvre en mécatronique qualifiée limitée pour l'automatisation des usines | -0.3% | National, avec des pénuries aiguës dans les zones industrielles de Sohar, Duqm et Salalah | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Pénurie aiguë d'eau limitant le traitement par voie humide
Des ressources en eau douce à peine supérieures à 1,4 km³ obligent les mineurs à évaluer soigneusement l'économie des circuits secs par rapport aux circuits humides. Mazoon a opté pour une conception à rejet zéro de liquide basée sur des épaississeurs à haute densité et des filtres-presses Larox, tandis que Vulcan Pelletizing est passé à des broyeurs à sec utilisant la classification par air. Bien que ce matériel présente une prime d'investissement de 20 à 30 %, il élimine l'eau de traitement des hydrocyclones et réduit l'empreinte des bassins de résidus, un avantage décisif dans le contexte du durcissement des permis environnementaux.
Lacunes logistiques — Retard du lien ferroviaire vers les clusters miniers de l'intérieur
Jusqu'à la mise en service de l'embranchement ferroviaire minier de 435 km en 2028, les opérateurs transportant du concentré de cuivre depuis Yanqul ou du chromite depuis A'Dhahirah continueront de dépendre du transport routier, dont le coût peut atteindre 0,12 USD par tonne-kilomètre. Ces coûts logistiques élevés rendent le transport longue distance moins économique, en particulier pour les mines situées dans des districts éloignés disposant d'un accès limité aux infrastructures ferroviaires ou portuaires. Les tarifs de camionnage élevés limitent les expansions de capacité, augmentent la sensibilité aux coûts des nouveaux projets miniers et stimulent la demande d'installations de traitement mobiles ou modulaires pouvant être déployées à proximité des sites d'extraction. En réduisant le besoin d'infrastructures fixes en aval avant que la liaison ferroviaire ne soit opérationnelle, ces solutions aident les opérateurs à diminuer le risque d'immobilisation des infrastructures et à maintenir une plus grande flexibilité dans la montée en puissance de la production.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par secteur minier : le cuivre domine, le lithium accélère
Le cuivre a capté 38,71 % de la taille du marché des équipements de traitement des minéraux en Oman en 2025, soutenu par les mines de Mazoon, Lasail et Al Baydha qui alimentent collectivement les commandes de concasseurs, de broyeurs SAG/à boulets et de lignes de flottation TankCell. Le seul redémarrage de Lasail traite 500 000 t/an de minerai à teneur de 18 à 22 % Cu et nécessite des concasseurs mobiles et des alimentateurs à tablier pour traiter les matériaux à sulfures massifs. Le concentrateur de 2,5 millions de t/an de Mazoon intègre des filtres Larox FFP 3512 et des épaississeurs à haut débit dans le cadre de son schéma de traitement à zéro rejet liquide.
Le chromite occupe la deuxième place, soutenu par l'ambition de Gulf Alloys d'atteindre 400 000 t/an de ferrochrome d'ici 2030, ce qui stimule la demande de séparateurs magnétiques et de cyclones à milieu dense. La contribution actuelle du lithium est faible, mais son TCAC de 5,37 % en fait le segment à la croissance la plus rapide, les usines de matériaux pour cathodes et anodes à Salalah et Sohar passant des précommandes d'attritors, de sécheurs par atomisation et de fours de calcination en anticipation de futurs projets domestiques de saumure. La part de marché des équipements de traitement des minéraux en Oman penche donc vers le cuivre à court terme, tandis que la dynamique du lithium annonce un pivot stratégique vers les chaînes de valeur des batteries dans la décennie à venir.


Par type d'équipement : les concasseurs en tête, les foreuses accélèrent
Les concasseurs ont représenté 27,14 % des dépenses en 2025, reflétant une production soutenue en carrière à ciel ouvert qui réduit le minerai de 1 000 mm à une granulométrie inférieure à 25 mm pour le broyage. Les unités Nordberg C130 et HP200e de Metso à Mazoon illustrent cette demande. Les broyeurs restent la deuxième catégorie et gagnent un avantage concurrentiel grâce aux installations Vertimill qui réduisent la consommation d'énergie de 20 à 30 % et tirent parti des tarifs solaires diurnes moins élevés.
Les foreuses et les brise-roches affichent le TCAC le plus élevé à 6,35 % jusqu'en 2031, à mesure que les mètres d'exploration se multiplient dans le cadre du cycle d'attribution de licences 2025 simplifié, attirant les foreuses de surface et les marteaux hydrauliques Epiroc. Les pompes, épaississeurs, cribles et séparateurs constituent l'épine dorsale du soutien aux procédés, tandis que le segment « autres » — cellules de flottation, filtres et analyseurs en ligne — capte les dépenses supplémentaires liées à l'automatisation et à la conservation de l'eau. La composition fine des commandes indique un glissement progressif du concassage en grande quantité vers des équipements de séparation plus intelligents, équipés de capteurs, s'intégrant dans des boucles de contrôle avancées.
Par méthode d'exploitation : la surface domine, le souterrain émerge
Les opérations à ciel ouvert ont représenté 67,37 % de la demande en 2025, les gisements peu profonds de cuivre et de chromite bénéficiant de faibles ratios de découverture et d'incitations à l'importation en zone franche pour les excavateurs et les camions de transport. La livraison par Hitachi en août 2024 de 22 excavateurs ZX490LC-7G à Galfar illustre les améliorations d'échelle et d'efficacité, avec des économies de carburant de 16 à 17 % par rapport aux modèles précédents.
Les techniques souterraines enregistrent cependant la croissance la plus rapide avec un TCAC de 6,41 %, portées par les gisements plus profonds sous Lasail et Al Baydha. Les jumbos mécanisés, les chargeuses-navettes (LHD) et les systèmes de remblayage en pâte — domaines de spécialisation d'Epiroc et de Sandvik — sont désormais intégrés dans les budgets de préfaisabilité. Alors que les empreintes des résidus font l'objet d'un contrôle plus strict, l'exploitation souterraine par chambres combinée au remblayage en pâte limite les stériles en surface et aide les projets à franchir plus rapidement les obstacles environnementaux.
Par niveau d'automatisation : le manuel persiste, le tout automatisé progresse
Les commandes manuelles représentent encore 41,28 % des équipements installés, les opérateurs expatriés restant nombreux, mais les systèmes semi- et entièrement automatisés progressent grâce aux crédits ICV qui récompensent le transfert de technologie. Les analyseurs granulométriques PSI500i et les analyseurs élémentaires Courier 6X SL de Metso fournissent des flux de données en temps réel permettant un contrôle en boucle fermée des broyeurs et de la flottation, réduisant les pertes de récupération jusqu'à 5 %.
Les plateformes entièrement automatisées affichent un TCAC de 5,43 %, les équipementiers intégrant la télémaintenance, les tableaux de bord en nuage et la maintenance pilotée par intelligence artificielle dans le matériel de base. La courbe de croissance dépend de la réduction du déficit de compétences en mécatronique ; les modules de formation public-privé deviennent donc des prérequis contractuels, alignant le développement des compétences avec le déploiement des investissements en capital.
Analyse géographique
Le corridor Sohar-Liwa-Yanqul ancre le marché des équipements de traitement des minéraux en Oman, avec un important pipeline de projets engagés dans le traitement du cuivre, du minerai de fer, du ferrochrome, des matériaux d'anode et du dioxyde de titane. L'expansion du terminal en vrac du port de Sohar, signée avec C. Steinweg Oman, augmente considérablement la capacité de stockage et rationalise les exportations de concentré, réduisant le risque de surestaries pour les nouveaux entrants. Les mines de Mazoon et d'Al Baydha, situées à l'intérieur des terres, dépendent du transport routier ASYAD jusqu'à la mise en service de l'embranchement ferroviaire, soutenant la demande d'unités mobiles en fosse et d'usines modulaires qui limitent les actifs échoués.
La zone économique spéciale de Duqm, située sur la côte centrale, bénéficie d'une importante mise à niveau portuaire annoncée récemment. Cette mise à niveau positionne Duqm pour desservir le projet de minéraux industriels d'Ash Shuwaymiyah une fois les études de faisabilité et d'infrastructure portuaire achevées. Les incitations de la zone franche sont similaires à celles de Sohar, rendant Duqm attrayant pour les schémas de traitement du calcaire, du gypse et de la silice qui nécessitent des sécheurs rotatifs et des classificateurs à air plutôt que de grandes lignes de comminution.
La zone franche de Salalah dans le sud soutient la dynamique des matériaux pour batteries, avec l'usine de cathodes de GFCL EV et les projets adjacents important des attritors de broyage fin en franchise de droits. Les gouvernorats intérieurs d'Al Wusta et d'A'Dhahirah détiennent d'importantes ressources en silice et en dolomite. Cependant, la pénurie aiguë d'eau et le report du lien ferroviaire continuent de retarder les développements à grande échelle, maintenant pour l'instant les pipelines de projets concentrés le long des hubs logistiques côtiers.
Paysage concurrentiel
Le marché des équipements de traitement des minéraux en Oman reste modérément concentré. Les équipementiers mondiaux remportent la plupart des contrats d'approvisionnement primaire, tandis que les concessionnaires locaux captent les activités de maintenance et de pièces détachées. Metso est positionné pour prendre la tête, soutenu par un important contrat de matériel pour concentrateur de cuivre et un lot non divulgué mais significatif de Vertimill et d'épaississeurs pour Jinnan Iron & Steel. FLSmidth se différencie par des lignes de broyage à sec qui éliminent la consommation d'eau, s'alignant sur les contraintes de pénurie d'eau du pays. La commande importante d'excavateurs de Hitachi, acheminée via Al Fairuz, souligne le rôle des réseaux de concessionnaires et des engagements de formation liés à l'ICV dans l'influence des appels d'offres pour les équipements mobiles lourds.
Epiroc, via Bin Salim Enterprises, se positionne pour la croissance souterraine en proposant des jumbos de forage et des kits de renforcement des roches calibrés pour des gisements de cuivre plus profonds, entrant désormais dans la phase de conception. L'unité DELKOR de TAKRAF cible la demande de filtration des résidus, tandis que ses systèmes IPCC soutiennent une intensité carbone plus faible pour les opérations à ciel ouvert confrontées à la volatilité des prix du carburant.
Les acteurs chinois proposent des concasseurs et des cribles à prix réduit. Cependant, la couverture après-vente limitée et les pénalités ICV restreignent leur part de marché. L'intégration matériel-logiciel, incluant la maintenance prédictive, les jumeaux numériques et la surveillance des tendances à distance, s'impose comme la stratégie gagnante pour les équipementiers cherchant des revenus stables sur le marché secondaire.
Leaders du secteur des équipements de traitement des minéraux en Oman
Metso Outotec
Sandvik AB
FLSmidth A/S
Weir Group PLC
Komatsu Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Août 2026 : Oman Minerals Trading Company a lancé sa première expédition intégrée de minerai de chromite omanais via le port de Sohar, dépassant 50 000 tonnes. Cette étape marque une nouvelle phase dans l'exportation du minerai de chromite omanais.
- Juin 2026 : Gulf Metal Materials Company a étendu sa capacité de traitement du chrome dans son usine de Samail en Oman. Développée avec un investissement d'environ 5,2 millions USD (2 millions OMR), l'installation est l'une des plus grandes usines de traitement et de purification de minerai de chrome en Oman et dans la région.
- Mars 2025 : Metso a introduit un procédé de lixiviation durable pour les concentrés de cuivre à faible teneur, utilisant moins d'eau de procédé et atteignant un taux de récupération plus élevé, ce qui est opportun pour les projets omanais confrontés à des restrictions d'utilisation de l'eau.
- Novembre 2025 : Minerals Development Oman (MDO) a signé un accord de partenariat de 204 millions OMR (530 millions USD) avec le groupe indien JSW pour le projet South Minerals. Le projet couvre trois zones de concession s'étendant sur 1 500 km² et nécessite d'importants équipements intégrés d'extraction et de traitement pour le gypse et le calcaire.


Périmètre du rapport sur le marché des équipements de traitement des minéraux en Oman
Le périmètre du rapport comprend le secteur minier (cuivre, chromite, lithium, minerai de fer et autres), le type d'équipement (concasseurs, broyeurs, alimentateurs et convoyeurs, foreuses et brise-roches, cribles et séparateurs, pompes et épaississeurs, et autres), la méthode d'exploitation minière (exploitation à ciel ouvert et exploitation souterraine) et le niveau d'automatisation (manuel, semi-automatisé et entièrement automatisé). Les prévisions du marché sont fournies en termes de valeur (USD) et de volume (unités).
| Cuivre |
| Chromite |
| Lithium |
| Minerai de fer |
| Autres |
| Concasseurs |
| Broyeurs |
| Alimentateurs et convoyeurs |
| Foreuses et brise-roches |
| Cribles et séparateurs |
| Pompes et épaississeurs |
| Autres |
| Exploitation à ciel ouvert |
| Exploitation souterraine |
| Manuel |
| Semi-automatisé |
| Entièrement automatisé |
| Par secteur minier | Cuivre |
| Chromite | |
| Lithium | |
| Minerai de fer | |
| Autres | |
| Par type d'équipement | Concasseurs |
| Broyeurs | |
| Alimentateurs et convoyeurs | |
| Foreuses et brise-roches | |
| Cribles et séparateurs | |
| Pompes et épaississeurs | |
| Autres | |
| Par méthode d'exploitation minière | Exploitation à ciel ouvert |
| Exploitation souterraine | |
| Par niveau d'automatisation | Manuel |
| Semi-automatisé | |
| Entièrement automatisé |


Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché des équipements de traitement des minéraux en Oman ?
Il est évalué à 90,92 millions USD en 2026 et devrait atteindre 112,38 millions USD d'ici 2031.
Quel minéral représente la majeure partie de la demande en équipements ?
Le cuivre représente la plus grande part avec 38,71 % des dépenses de 2025, reflétant plusieurs chantiers de fosses ouvertes et de concentrateurs.
Quelle est la catégorie d'équipements à la croissance la plus rapide ?
Les foreuses et brise-roches, stimulés par le renouveau du forage d'exploration, affichent un CAGR de 4,35 % jusqu'en 2031.
Où se situent la plupart des usines de traitement ?
Le corridor Sohar-Liwa-Yanqul accueille la majorité des concentrateurs actuels et planifiés, tirant parti des incitations portuaires et des zones franches.
Comment les contraintes liées à l'eau sont-elles prises en compte ?
Les nouveaux projets adoptent des circuits de broyage à sec, des épaississeurs à haute densité et des systèmes de résidus à filtres-presses pour atteindre des schémas de traitement à rejet zéro de liquide.
Quel rôle joue l'automatisation dans la croissance future ?
Les systèmes entièrement automatisés, soutenus par des analyseurs en ligne et des diagnostics à distance, devraient se développer à un CAGR de 4,43 % à mesure que les règles ICV favorisent le transfert de technologie.
Dernière mise à jour de la page le:



