
Taille et part du marché des équipements de traitement des minéraux aux Émirats arabes unis
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2019 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Période de Données Historiques | 2019 - 2024 |
| Taille du Marché (2026) | 70.90 Millions de dollars américains |
| Taille du Marché (2031) | 112.89 Millions de dollars américains |
| Growth Rate (2026 - 2031) | 9.75 % |
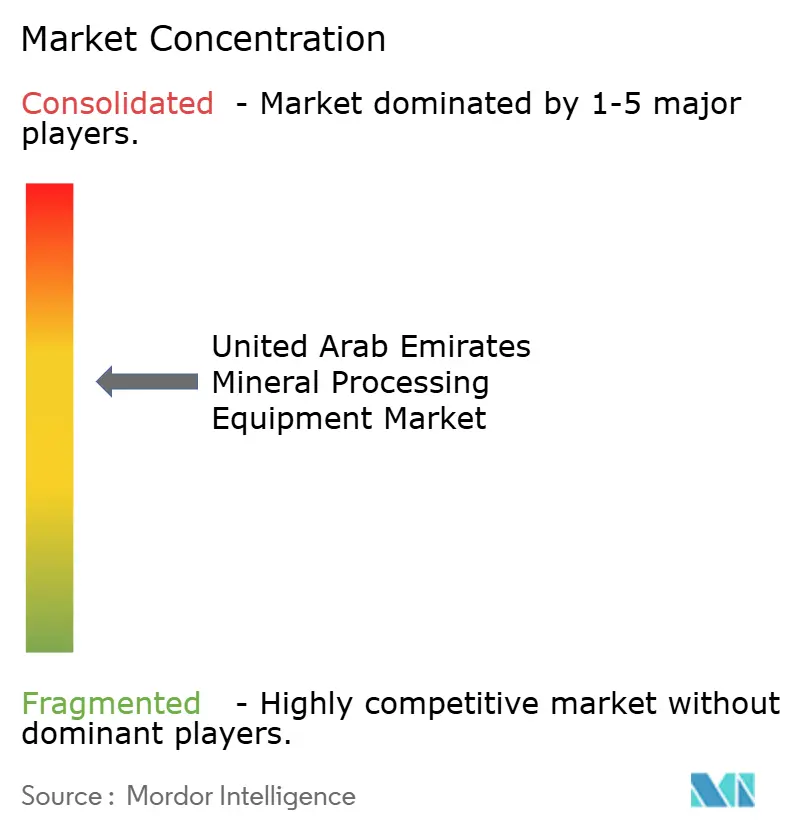
| Concentration du Marché | Moyen |
Acteurs majeurs
*Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. |
|
Analyse du marché des équipements de traitement des minéraux aux Émirats arabes unis par Mordor Intelligence
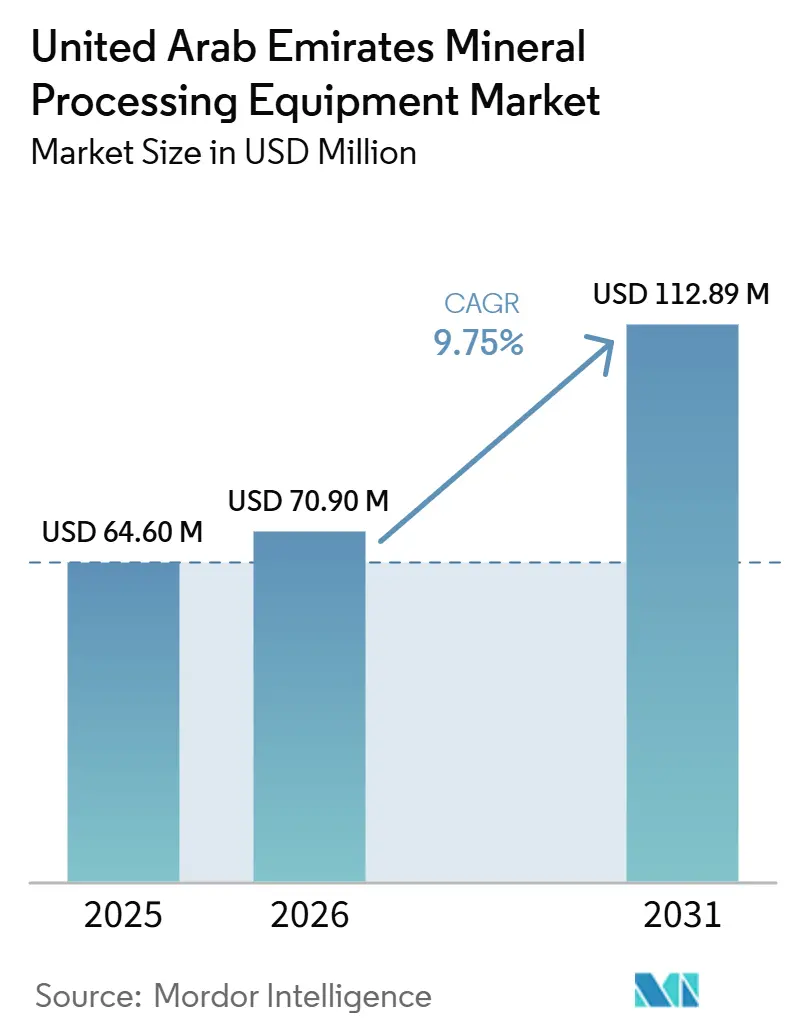
La taille du marché des équipements de traitement des minéraux aux Émirats arabes unis était évaluée à 64,6 millions USD en 2025 et devrait croître de 70,9 millions USD en 2026 pour atteindre 112,89 millions USD d'ici 2031, à un CAGR de 9,75 % durant la période de prévision (2026-2031). Le marché des équipements de traitement des minéraux aux Émirats arabes unis évolue en parallèle avec le pivot industriel du pays, qui s'éloigne des hydrocarbures pour se tourner vers l'aluminium, l'acier et les minéraux de qualité pour batteries, une transition renforcée par les incitations à l'investissement de l'Opération 300 milliards. Le traitement de la bauxite demeure l'ancre de revenus, tandis que le raffinage du lithium progresse le plus rapidement grâce à l'installation d'une capacité de 5 milliards AED de Titan Lithium à KEZAD. Les concasseurs dominent les dépenses actuelles, mais les foreuses autonomes à câble électrique et les chargeuses souterraines à batterie électrique gagnent du terrain à mesure que les opérateurs poursuivent simultanément la productivité, la sécurité et la décarbonisation. Le soutien politique souverain protège les fournisseurs des fluctuations à court terme des matières premières, bien que des contrôles stricts sur la poussière, le bruit et l'eau augmentent l'intensité capitalistique et favorisent les équipementiers dotés de solides références environnementales.
Principaux enseignements du rapport
- Par type de minéral, la bauxite a dominé le marché des équipements de traitement des minéraux aux Émirats arabes unis avec une part de 38,12 % en 2025, tandis que le traitement du lithium devrait se développer à un CAGR de 10,43 % jusqu'en 2031.
- Par type d'équipement, les concasseurs représentaient 41,08 % du marché des équipements de traitement des minéraux aux Émirats arabes unis en 2025, et les foreuses et brise-roches devraient croître à un CAGR de 11,72 % jusqu'en 2031, portés par les plateformes autonomes.
- Par méthode d'exploitation minière, les opérations de surface représentaient 87,14 % en 2025, mais la demande en équipements souterrains devrait croître à un CAGR de 10,57 % sur la période de prévision.
- Par niveau d'automatisation, les plateformes semi-automatisées ont capté 64,06 % des revenus en 2025, et les systèmes entièrement automatisés devraient croître à un CAGR de 11,11 % jusqu'en 2031.
- Par zone géographique, Abou Dhabi représentait 41,34 % des revenus de 2025, tandis que Fujairah devrait enregistrer le CAGR le plus rapide de 9,81 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché des équipements de traitement des minéraux aux Émirats arabes unis
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Demande tirée par la construction d'agrégats concassés | +2.8% | Dubaï, Abu Dhabi, Sharjah | Court terme (≤ 2 ans) |
| Diversification industrielle et incitations de l'Opération 300 milliards | +2.1% | National, concentré à Abu Dhabi | Moyen terme (2 à 4 ans) |
| Expansion des capacités d'aluminium et d'acier | +1.9% | Abu Dhabi, avec des retombées sur les autres émirats | Moyen terme (2 à 4 ans) |
| Stratégie de hub régional pour le raffinage des minéraux critiques | +1.6% | KEZAD d'Abu Dhabi, DMCC de Dubaï | Long terme (≥ 4 ans) |
| Traitement alimenté par les énergies renouvelables et intégration de l'hydrogène vert | +0.8% | Abu Dhabi, Fujairah | Long terme (≥ 4 ans) |
| Objectifs obligatoires d'agrégats recyclés à Dubaï | +0.5% | Dubaï, avec une extension potentielle aux autres émirats | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Demande tirée par la construction d'agrégats concassés
La forte demande en équipements de traitement du gabbro, du calcaire et du sable de dune est portée par les initiatives de planification urbaine, les projets de développement des infrastructures et les projets hérités de grands événements. Les producteurs de béton prêt à l'emploi spécifient des fractions plus fines, ce qui entraîne une augmentation des achats de concasseurs mobiles et de cribles à haute capacité. À Ras Al Khaimah, Terex MPS a mis en évidence l'importance des exigences d'échelle sur site unique en installant une grande installation de calcaire pour JSW Cement. Les réglementations imposent désormais des installations fermées et une surveillance continue de la poussière, poussant les propriétaires de carrières à rechercher des équipementiers capables d'intégrer des systèmes de suppression dès la phase de conception.
Diversification industrielle et incitations de l'Opération 300 milliards
L'Opération 300 milliards vise à augmenter significativement le PIB manufacturier, en offrant des exonérations fiscales, des terrains subventionnés et des licences simplifiées pour les projets dans les métaux, les machines et les produits chimiques [1]"Stratégie Opération 300 milliards,", Ministère de l'Industrie et des Technologies avancées des Émirats arabes unis, moiat.gov.ae. Le Programme d'amélioration des actifs d'Emirates Steel Arkan démontre l'impact direct de la politique sur les commandes de fours, de convoyeurs et de lignes de valorisation[2]"Programme d'amélioration des actifs,", Emirates Steel Arkan, emsteel.com. De plus, le programme favorise la remise en état et les centres de pièces détachées, permettant aux distributeurs locaux de capter la demande du marché secondaire.
Expansion des capacités d'aluminium et d'acier
Le projet pilote d'Al Taweelah est essentiel pour préparer la technologie à une adoption industrielle généralisée. Cette initiative pose non seulement les bases de la future expansion d'EGA dans la production d'aluminium primaire à faible émission de carbone, mais renforce également le statut d'EGA en tant que fournisseur de technologie de fusion privilégié sur la scène mondiale de l'aluminium. En outre, le projet pilote vise à valider les fonctionnalités de pointe de l'Industrie 4.0 dans le secteur de l'aluminium. EGA prévoit d'intégrer toutes ses applications Industrie 4.0 actuelles dans cette nouvelle technologie, tout en ouvrant la voie à des solutions numériques avancées, mettant l'accent sur l'intelligence artificielle et l'analyse de données sophistiquée. Par ailleurs, le projet pilote d'Emirates Steel pour le fer à réduction directe à hydrogène vert a permis une réduction substantielle des émissions de CO₂, soulignant la demande croissante en équipements de manutention de matériaux à faibles émissions.
Stratégie de hub régional pour le raffinage des minéraux critiques
Le Cadre sur les minéraux critiques entre les Émirats arabes unis et les États-Unis, signé en février 2026, positionne Abou Dhabi comme un centre de raffinage pour le lithium, le cobalt et les terres rares. L'installation de Titan Lithium à KEZAD, d'une valeur de 5 milliards AED, traitera 120 000 t/an de spodumène zimbabwéen, nécessitant des fours rotatifs, des cellules de flottation et des réacteurs hydrométallurgiques, élargissant ainsi le marché des équipements de traitement des minéraux aux Émirats arabes unis. Des recherches parallèles sur l'exploitation minière des saumures pourraient diversifier les matières premières et stimuler la demande de systèmes à base de membranes.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Réglementations strictes sur les émissions de poussières et de bruit | -1.4% | National, particulièrement dans les zones urbaines | Court terme (≤ 2 ans) |
| Capex initial élevé et longues périodes de retour sur investissement | -1.1% | National, affectant tous les segments du marché | Moyen terme (2 à 4 ans) |
| Rareté de l'eau augmentant les coûts opérationnels du traitement par voie humide | -0.9% | National, aigu dans les opérations intérieures | Long terme (≥ 4 ans) |
| Utilisation volatile en raison des réserves minières domestiques limitées | -0.7% | National, concentré à Fujairah | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Réglementations strictes sur les émissions de poussières et de bruit
Les résolutions du Conseil des ministres et les directives ministérielles ont établi des normes équivalentes à celles de l'UE pour les concasseurs et les carrières. Ces normes imposent l'installation de filtres à manches et d'enceintes acoustiques, et elles restreignent les heures de forage à proximité des zones résidentielles. Ces mesures visent à minimiser la pollution environnementale et sonore, garantissant des opérations durables dans le secteur. Par conséquent, la conformité à ces réglementations augmente substantiellement les dépenses d'investissement en terrain vierge, décourageant les petits entrants de rejoindre le marché et amplifiant l'importance des équipementiers dotés de systèmes de gestion environnementale.
Rareté de l'eau augmentant les coûts opérationnels du traitement par voie humide
Dans les bassins arides, Mazoon Copper d'Oman, ainsi que ses homologues régionaux, soulignent les lourdes exigences en capital pour la dessalination, les résidus en pâte et les systèmes à zéro rejet. Ces technologies sont essentielles pour relever les défis de la pénurie d'eau dans la région, garantissant des opérations durables dans les industries à forte intensité de ressources. Parallèlement, les transformateurs aux Émirats arabes unis, confrontés à des coûts élevés pour l'eau de process, se tournent vers des épaississeurs et des filtres-presses, entraînant une diminution marquée de la consommation d'eau douce. Ce changement réduit non seulement les coûts opérationnels, mais s'aligne également sur les objectifs de durabilité environnementale en minimisant le gaspillage d'eau.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par secteur minier : Dominance de la bauxite au milieu de l'essor du lithium
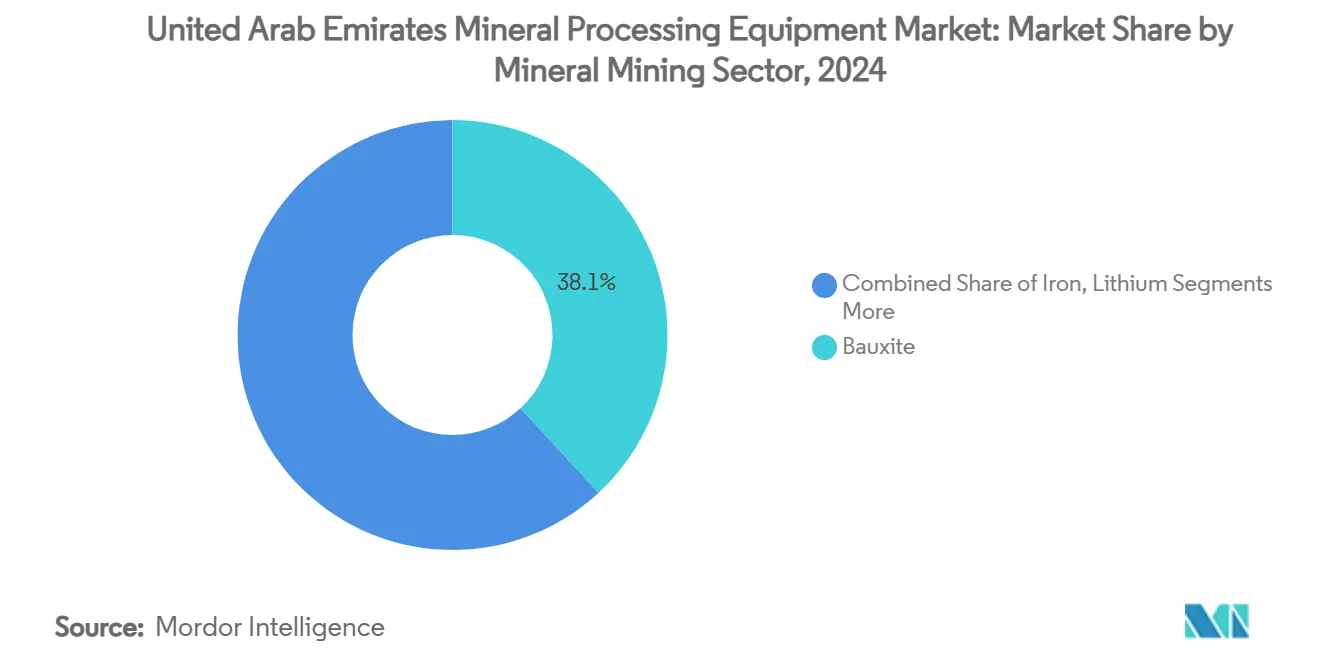
Le traitement du lithium devrait croître à un CAGR de 10,43 % jusqu'en 2031. Cette croissance stimule la demande de fours rotatifs à haute température, de cellules de flottation spécialisées et de réacteurs hydrométallurgiques résistants à la corrosion. La bauxite a conservé 38,12 % de la part du marché des équipements de traitement des minéraux aux Émirats arabes unis en 2025, portée par la forte production d'alumine d'EGA. Cependant, à mesure que la capacité de production approche de sa limite, la croissance future reposera davantage sur des améliorations de l'efficacité de la fusion que sur des augmentations du tonnage brut. La demande en équipements de traitement du fer est soutenue par l'expansion de la capacité d'Emirates Steel, maintenant les commandes de concasseurs, de séparateurs magnétiques et de bouleteurs. Les minéraux tels que le calcaire, le gabbro et le cuivre, bien que soumis à des tendances cycliques, continuent de créer une demande de remplacement régulière dans divers groupes de carrières.
L'initiative d'exploitation minière des saumures du Technology Innovation Institute vise à contribuer une part notable des matières premières en lithium à l'avenir. Ce développement pourrait réorienter les dépenses d'investissement des méthodes de comminution traditionnelles vers des unités avancées à membranes et d'électrodialyse. De plus, la reconnaissance d'EGA en tant que Phare de l'Industrie 4.0 souligne l'importance de l'IoT et de l'analytique de bout en bout, établissant un référentiel que les fournisseurs doivent atteindre. Le secteur du fer est prêt à bénéficier de la demande croissante d'acier vert
de qualité supérieure, qui commande des prix à l'exportation plus élevés en raison de l'évolution des réglementations carbone. Cette tendance stimule davantage l'adoption de lignes de traitement à haute efficacité.
Note: Parts de segment de tous les segments individuels disponibles à l'achat du rapport


Par type d'équipement : Leadership des concasseurs face à l'innovation autonome
Les concasseurs représentaient 41,08 % de la taille du marché des équipements de traitement des minéraux aux Émirats arabes unis en 2025, au service d'une production de carrières ayant dépassé 100 millions de tonnes à Fujairah. Les foreuses autonomes devraient afficher un CAGR de 11,72 % jusqu'en 2031, car des schémas de trous de mine de haute précision réduisent les coûts en explosifs et améliorent la qualité de la fragmentation.
Les camions de nouvelle génération, tels que le Cat 775, intègrent des kits sans conducteur et des tableaux de bord analytiques, incitant les propriétaires de flottes à privilégier des plateformes interopérables sur l'ensemble du marché des équipements de traitement des minéraux aux Émirats arabes unis. Les convoyeurs, les alimentateurs et les cribles de classification suivent les concasseurs en termes de contribution à la valeur, mais la marge la plus élevée réside dans les revêtements du marché secondaire, les modernisations d'automatisation et les ensembles de capteurs.
Par méthode d'exploitation : Dominance de la surface avec accélération souterraine
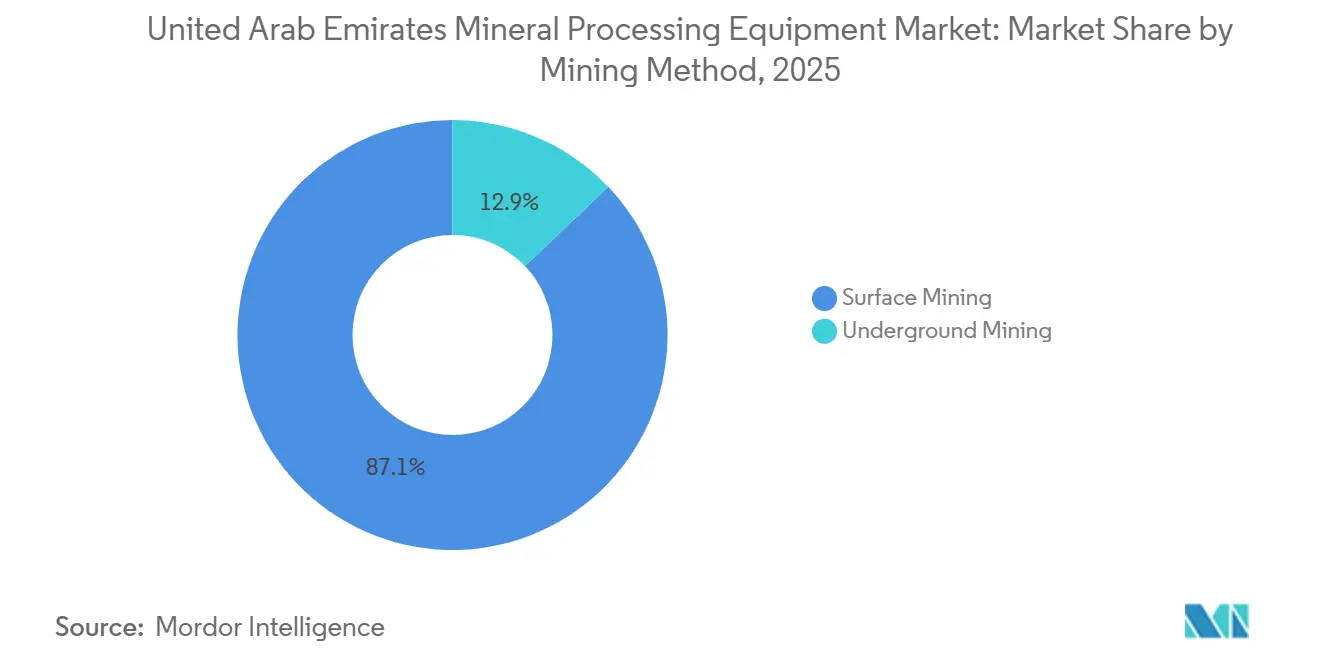
Les flottes de surface détenaient 87,14 % de la part du marché des équipements de traitement des minéraux aux Émirats arabes unis en 2025, en raison de l'abondance des carrières de calcaire et de gabbro. Cependant, le CAGR de 10,57 % affiché par les unités souterraines indique un intérêt croissant pour les filons de basalte, de cuivre et polymétalliques plus profonds. Le marché des équipements de traitement des minéraux aux Émirats arabes unis assiste ainsi à des devis plus importants pour des chargeuses à faible profil, des boulonneuses et des jumbos de forage téléopérés adaptés aux galeries plus étroites. Les contrôles de ventilation activés par IoT et les systèmes anti-collision font partie intégrante de ces ensembles souterrains.
Par niveau d'automatisation : Semi-automatisé aujourd'hui face à un avenir entièrement automatisé
En 2025, les machines semi-automatisées représentaient 64,06 % des revenus, soulignant l'adoption croissante des balances de charge utile numériques, des capteurs de surveillance de l'état et des postes de télécommande.
À mesure que les sites se tournent de plus en plus vers des foreuses, des chargeuses et des flottes de transport autonomes pour réduire les coûts de main-d'œuvre et améliorer la sécurité, le marché des systèmes entièrement automatisés devrait se développer à un CAGR de 11,11 %. Cette croissance est encore alimentée par une couverture 5G dans les zones industrielles approchant 98 % et par des approbations réglementaires pour les concepts de forage sans conducteur. Les principaux équipementiers s'engagent à proposer un catalogue zéro émission d'ici 2030, intégrant harmonieusement l'automatisation et l'électrification dans un cycle de dépenses d'investissement unifié.
Analyse géographique
Abou Dhabi a capté 41,34 % des revenus de 2025 en accueillant la raffinerie d'alumine Al Taweelah d'EGA et le complexe en expansion de Mussafah d'Emirates Steel Arkan, qui nécessitent tous deux des concasseurs, des convoyeurs et des circuits de broyage à grande échelle. La nouvelle installation de Titan Lithium à KEZAD ajoute des lignes de traitement hydrométallurgique et, conjointement avec le projet pilote de four EX d'EGA, cimente le rôle d'Abou Dhabi en tant que pôle fédéral pour l'investissement dans les minéraux critiques. Les équipementiers maintiennent des centres techniques à proximité du port Khalifa pour assurer un support 24h/24 et 7j/7 à ces comptes d'ancrage.
Fujairah devrait afficher un CAGR de 9,81 % jusqu'en 2031, car plus de 90 carrières actives dans les montagnes Hajar modernisent leurs installations de concassage pour se conformer aux limites de poussière. La forte concentration réduit les délais d'intervention des services, incitant des distributeurs tels que Galadari et Al Marwan à établir des dépôts de pièces détachées et des ateliers locaux. Ras Al Khaimah partage la même géologie et bénéficie d'installations de calcaire à haute capacité au service de la demande régionale en ciment.
Dubaï contribue à une faible part des revenus mais exerce une influence réglementaire significative. Les lois de Dubaï obligent les entrepreneurs à acheter des concasseurs mobiles et des cribles pour le recyclage du béton sur site, stimulant les ventes unitaires malgré des réserves de minerai primaire limitées. Pendant ce temps, Sharjah et d'autres émirats ont établi des marchés centrés sur l'acier secondaire, la production de blocs et les activités de béton prêt à l'emploi, principalement dans les zones industrielles.
Paysage concurrentiel
Sur le marché des équipements de traitement des minéraux aux Émirats arabes unis, les géants mondiaux et les distributeurs régionaux jouent des rôles essentiels, entraînant une concentration modérée. Caterpillar, leader mondial, a mis en avant son accent sur les modernisations hybrides, les camions électrifiés et l'analytique en mode SaaS, enregistrant des ventes significatives. Pendant ce temps, Komatsu Middle East, avec une part substantielle dans le segment de la construction, souligne l'importance du coût total de possession, soutenu par ses solides centres de service après-vente et de remise à neuf.
Epiroc, qui tire principalement ses revenus du marché secondaire, s'aligne sur la tendance axée sur les services en livrant des foreuses autonomes et des unités de surface à batterie électrique dans le cadre d'accords à long terme. Al Marwan Machinery, distributeur national, améliore l'accessibilité pour les petits opérateurs de carrières en proposant de nombreuses options de location, soutenant des flottes de Kobelco et Volvo.
Les axes stratégiques clés comprennent le forage autonome, les fours prêts pour l'hydrogène vert et la manutention des minéraux critiques. La stratégie d'EPointZero consistant à regrouper des solutions telles que les énergies renouvelables et la comminution à haute efficacité s'aligne sur les priorités des opérateurs des Émirats arabes unis.
Leaders du secteur des équipements de traitement des minéraux aux Émirats arabes unis
-
Caterpillar Inc.
-
Komatsu Ltd.
-
Metso
-
Sandvik AB
-
FLSmidth
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Février 2026 : Avec le soutien du Cadre sur les minéraux critiques entre les Émirats arabes unis et les États-Unis, les Émirats ont consolidé leur statut de centre clé pour le raffinage du lithium et des terres rares. Ce cadre vise à renforcer la coopération bilatérale pour sécuriser les chaînes d'approvisionnement en minéraux critiques, garantir un développement durable et favoriser l'innovation dans les technologies de raffinage.
- Janvier 2026 : Al Marwan, acteur de premier plan dans le secteur, a renouvelé son accord de distribution exclusive avec Powerscreen, une décision qui élargit considérablement ses capacités de service de concassage mobile.


Périmètre du rapport sur le marché des équipements de traitement des minéraux aux Émirats arabes unis
Le rapport sur le marché des équipements de traitement des minéraux aux Émirats arabes unis est segmenté par type de minéral (bauxite, fer, lithium, oxydes de terres rares et autres), type d'équipement (concasseurs, convoyeurs, foreuses et brise-roches, alimentateurs et autres), méthode d'exploitation minière (exploitation à ciel ouvert et exploitation souterraine), niveau d'automatisation (manuel, semi-automatisé et entièrement automatisé) et zone géographique. Les prévisions du marché sont fournies en termes de valeur (USD).
| Bauxite |
| Fer |
| Lithium |
| Autres |
| Concasseurs |
| Convoyeurs |
| Foreuses et brise-roches |
| Alimentateurs |
| Autres |
| Exploitation à ciel ouvert |
| Exploitation souterraine |
| Manuel |
| Semi-automatisé |
| Entièrement automatisé |
| Abu Dhabi |
| Dubaï |
| Fujairah |
| Ras Al Khaimah |
| Sharjah |
| Autres |
| Par secteur minier | Bauxite |
| Fer | |
| Lithium | |
| Autres | |
| Par type d'équipement | Concasseurs |
| Convoyeurs | |
| Foreuses et brise-roches | |
| Alimentateurs | |
| Autres | |
| Par méthode d'exploitation | Exploitation à ciel ouvert |
| Exploitation souterraine | |
| Par niveau d'automatisation | Manuel |
| Semi-automatisé | |
| Entièrement automatisé | |
| Par géographie | Abu Dhabi |
| Dubaï | |
| Fujairah | |
| Ras Al Khaimah | |
| Sharjah | |
| Autres |


Questions clés auxquelles le rapport répond
Quelle sera la taille du marché des équipements de traitement des minéraux aux Émirats arabes unis d'ici 2031 ?
La taille du marché des équipements de traitement des minéraux aux Émirats arabes unis devrait atteindre 112,89 millions USD d'ici 2031, avec une expansion à un CAGR de 9,75 % de 2026 à 2031.
Quel segment de minéraux connaît la croissance la plus rapide aux Émirats arabes unis ?
Les équipements de traitement du lithium devraient croître à un CAGR de 10,43 %, portés par la raffinerie KEZAD de 120 000 t/an de Titan Lithium et une politique favorable aux minéraux critiques.
Quelle est la place dominante des équipements de concassage dans les opérations aux Émirats arabes unis ?
Les concasseurs représentaient 41,08 % des revenus de 2025, reflétant leur rôle central dans les chaînes de valeur de l'extraction en carrière, de l'alumine et de l'acier.
Comment l'automatisation influencera-t-elle la demande en équipements jusqu'en 2031 ?
Les systèmes entièrement automatisés devraient progresser à un CAGR de 11,11 % à mesure que les sites déploient des foreuses, des chargeuses et des flottes de transport autonomes pour réduire les coûts de main-d'œuvre et améliorer la sécurité, augmentant ainsi la valeur totale du marché.
Quel émirat est en tête des dépenses en équipements de traitement des minéraux ?
Abou Dhabi a contribué à 41,34 % des revenus de 2025 grâce à d'importants complexes d'alumine et d'acier et à une capacité de raffinage du lithium à venir.
Quelle réglementation environnementale affecte le plus les coûts des équipements ?
Les normes fédérales sur les poussières et le bruit augmentent les coûts en capital de 15 à 25% car les installations doivent installer des enceintes, des dépoussiéreurs à manches et des technologies d'insonorisation.
Dernière mise à jour de la page le:



