
Taille et Part du Marché des Films et Revêtements Comestibles pour Fruits et Légumes
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 1.05 Milliards de dollars |
| Taille du Marché (2031) | 1.46 Milliards de dollars |
| Growth Rate (2026 - 2031) | 6.84 % |
| Marché à la Croissance la Plus Rapide | Amérique du Sud |
| Plus Grand Marché | Asie-Pacifique |
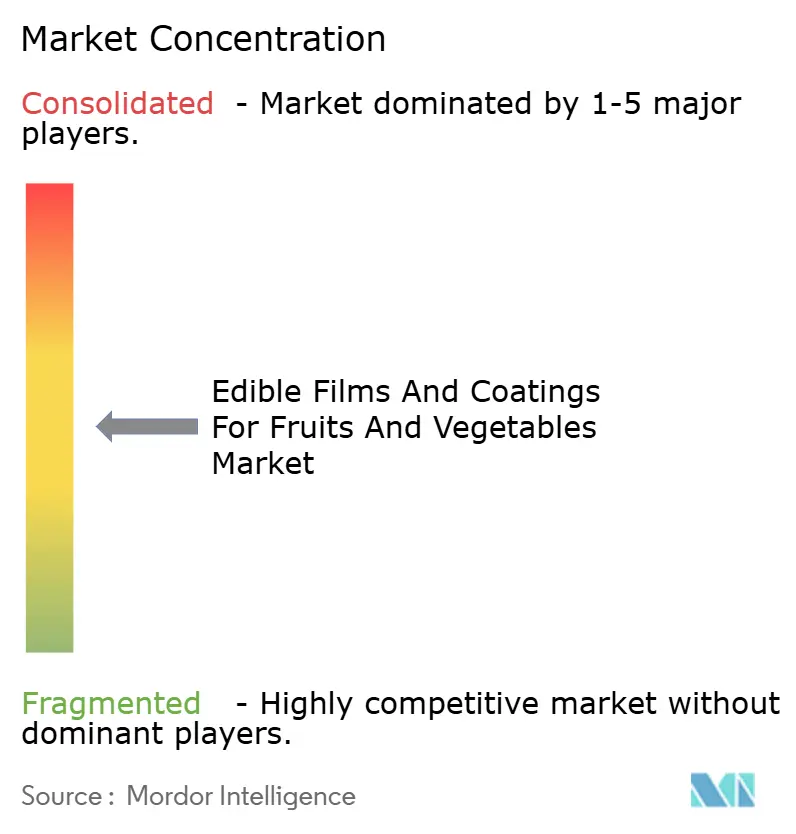
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Films et Revêtements Comestibles pour Fruits et Légumes par Mordor Intelligence
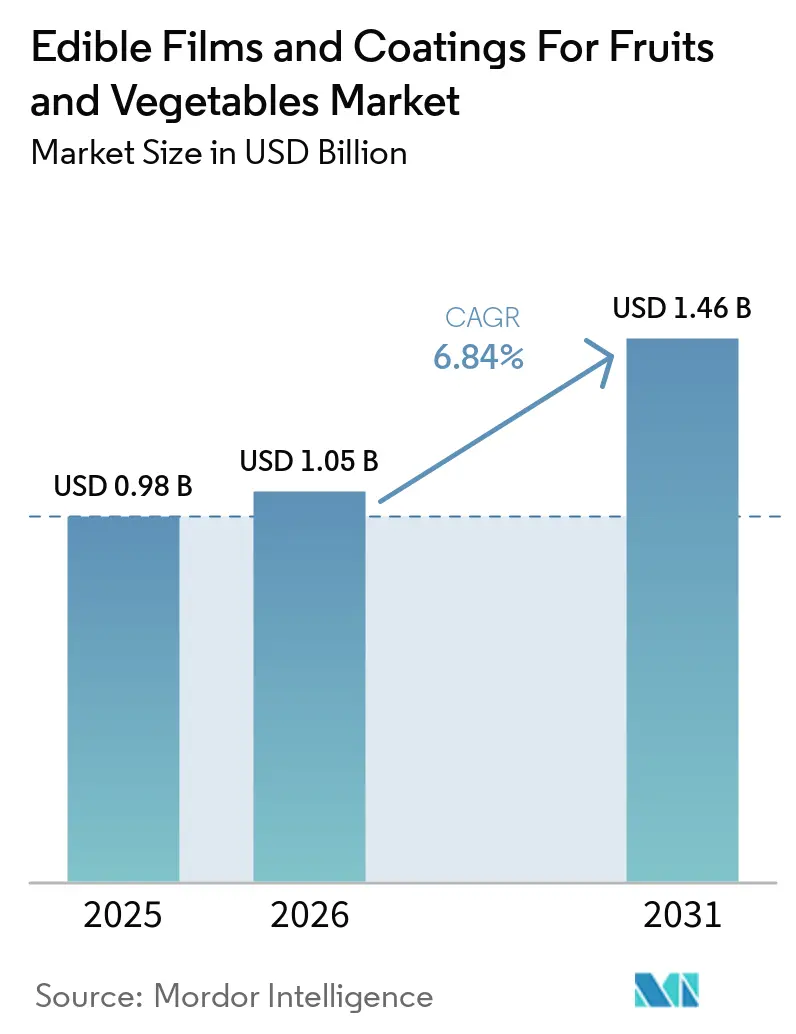
Le marché des films et revêtements comestibles pour fruits et légumes était évalué à 0,98 milliard USD en 2025 et devrait croître de 1,05 milliard USD en 2026 pour atteindre 1,46 milliard USD d'ici 2031, à un TCAC de 6,84 % au cours de la période de prévision (2026-2031). Les détaillants et les exportateurs remplacent les fongicides synthétiques et les emballages plastiques par des barrières biodégradables à base de plantes qui ralentissent la respiration, réduisent les pertes en humidité et limitent la croissance microbienne, diminuant ainsi les pertes post-récolte. Les interdictions réglementaires sur les plastiques à usage unique dans l'Union européenne et les mandats au niveau des États aux États-Unis renforcent cette évolution. Parallèlement, les déficits de chaîne du froid en Asie-Pacifique et en Amérique du Sud accroissent la demande de revêtements prolongeant la durée de conservation sans réfrigération. Par ailleurs, les fournisseurs d'ingrédients et les start-ups se disputent les brevets de formulation et les autorisations réglementaires accélérées, les films composites s'imposant comme la plateforme privilégiée pour les produits sensibles à l'humidité. Les fluctuations des coûts des matières premières, notamment le chitosane et l'alginate, demeurent un risque pour la rentabilité, mais la convergence des objectifs de durabilité et des cibles de réduction des pertes alimentaires maintient intact l'élan de croissance.
Principaux enseignements du rapport
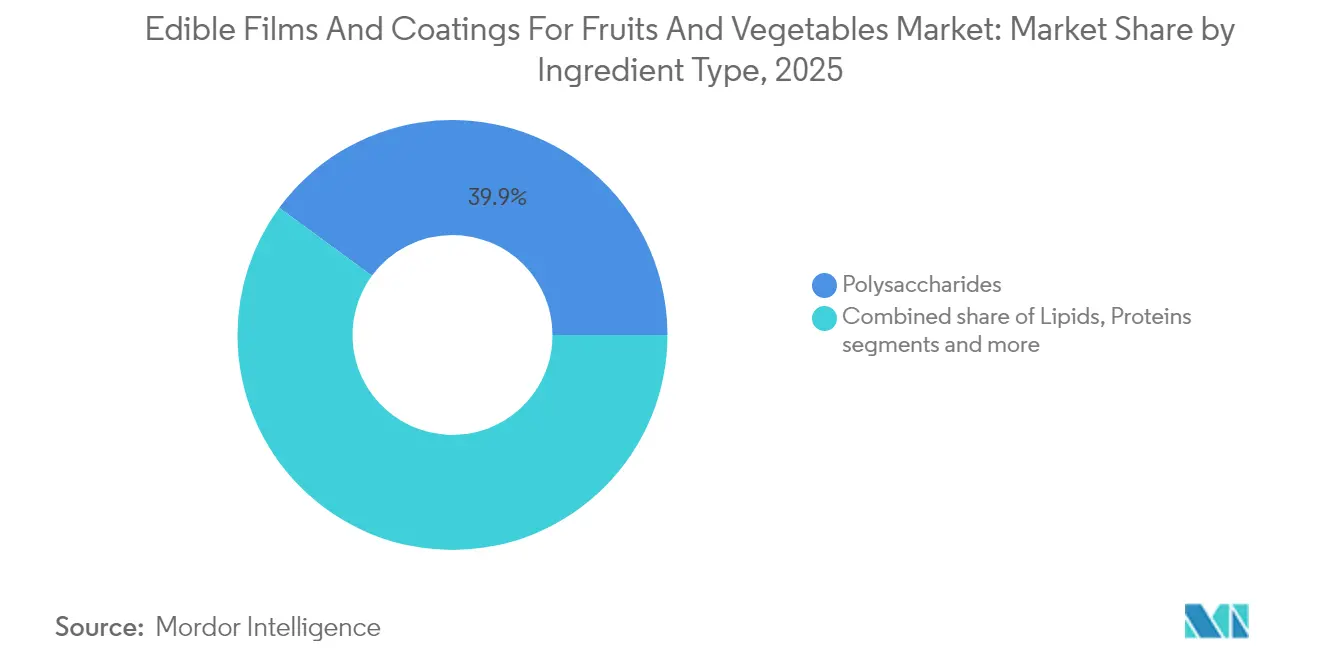
- Par type d'ingrédient, les polysaccharides ont dominé avec une part de revenus de 39,92 % en 2025, tandis que les composites devraient se développer à un TCAC de 7,62 % jusqu'en 2031, soulignant les gains de performance des films multicouches associant lipides et protéines.
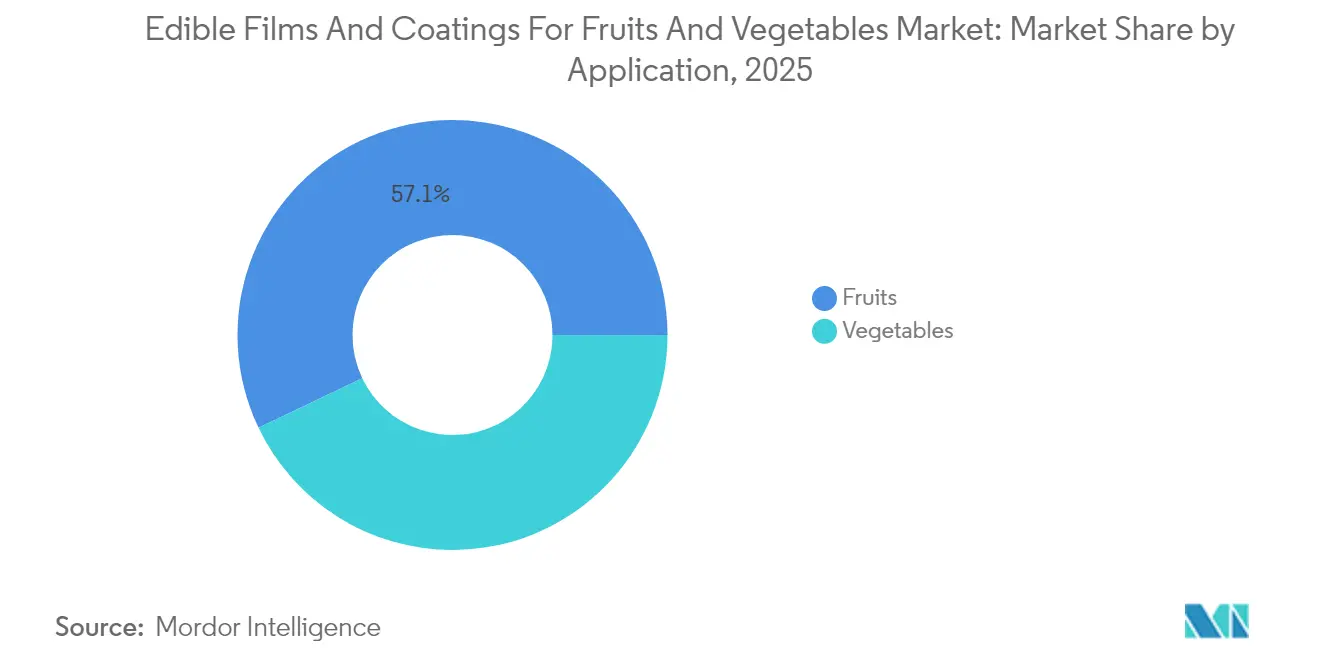
- Par application, les fruits ont capturé 57,10 % de la part de marché des films et revêtements comestibles pour fruits et légumes en 2025 ; les légumes devraient croître à un TCAC de 8,25 % jusqu'en 2031, à mesure que les conditionneurs de légumes-feuilles adoptent les pulvérisations à base de cellulose.
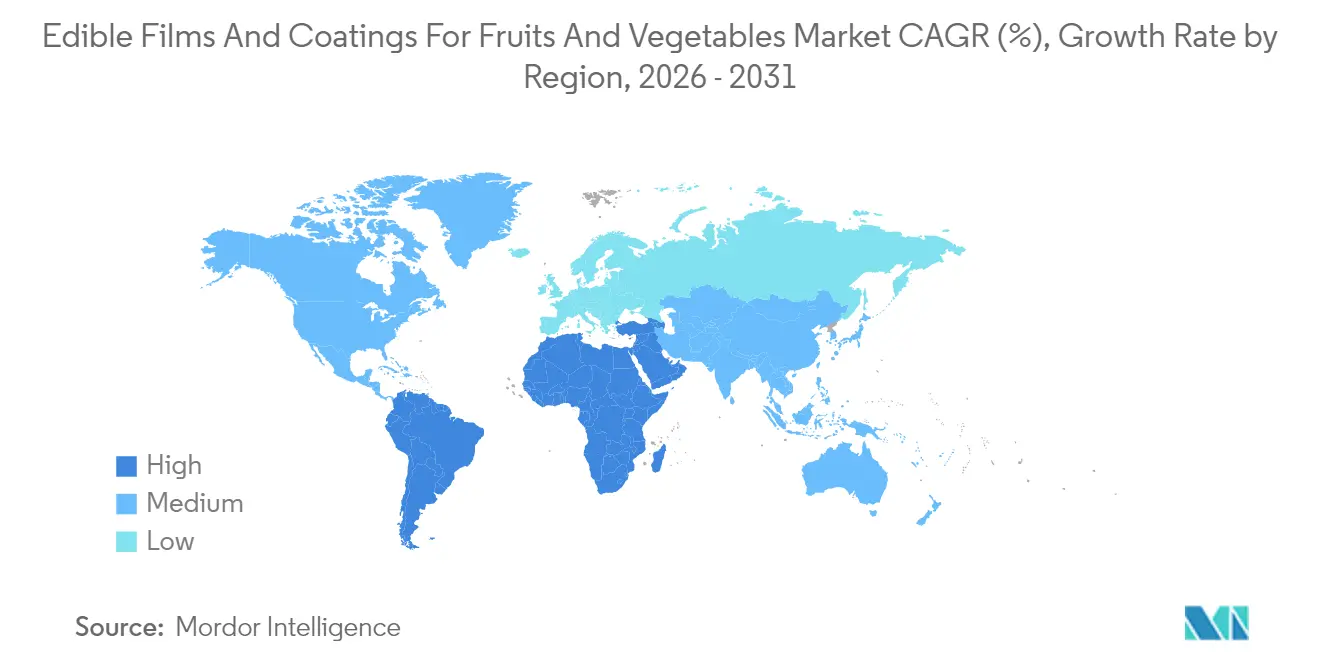
- Par géographie, l'Asie-Pacifique a représenté 35,18 % des revenus en 2025, tandis que l'Amérique du Sud devrait afficher la croissance la plus rapide, avec un TCAC de 7,28 % entre 2026 et 2031, portée par les exportations de produits agricoles à grande échelle.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Le passage des consommateurs aux conservateurs naturels et aux étiquettes propres remplace les synthétiques | +1.4% | Mondial, avec adoption précoce en Amérique du Nord et en Europe occidentale | Moyen terme (2-4 ans) |
| Les innovations telles que les revêtements à base de plantes prolongent la durée de conservation | +1.6% | Mondial, porté par les chaînes d'approvisionnement en Asie-Pacifique et les exportateurs d'Amérique du Sud | Court terme (≤ 2 ans) |
| La pression réglementaire pour réduire les déchets plastiques stimule les alternatives biodégradables | +1.2% | Europe (directive SUP), Amérique du Nord (interdictions au niveau des États), extension vers l'Asie-Pacifique | Long terme (≥ 4 ans) |
| Nécessité de minimiser les pertes post-récolte dans les produits périssables | +1.3% | Asie-Pacifique, Afrique subsaharienne, Amérique du Sud | Moyen terme (2-4 ans) |
| Incorporation de composés bioactifs pour une nutrition et une sécurité accrues | +0.8% | Amérique du Nord, Europe, marchés urbains en Asie-Pacifique | Long terme (≥ 4 ans) |
| Préférence des consommateurs pour un emballage durable et respectueux de l'environnement | +0.9% | Mondial, plus fort en Scandinavie, en Allemagne et en Californie | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Le passage des consommateurs aux conservateurs naturels et aux étiquettes propres remplace les synthétiques
La préférence croissante des consommateurs pour les conservateurs naturels et les étiquettes propres stimule l'adoption des films et revêtements comestibles pour fruits et légumes. Cette évolution est alimentée par un examen plus attentif des étiquettes de produits et une demande croissante de choix sains et durables. Les films et revêtements comestibles, généralement d'origine végétale et composés d'ingrédients minimaux, offrent une alternative efficace aux additifs synthétiques. L'enquête Food and You 2 : Vague 9 de l'Agence des normes alimentaires en 2024 a révélé que 53 % des adultes du Royaume-Uni vérifient les listes d'ingrédients, et que 50 % consultent les informations nutritionnelles au moins occasionnellement lors de leurs achats alimentaires, soulignant l'importance de la transparence dans les systèmes de conservation [1]Source : Agence des normes alimentaires, "Food and You 2 : Principaux résultats de la Vague 9", food.gov.uk. Les revêtements comestibles à base de polysaccharides, de protéines et de lipides offrent une solution « compatible avec les étiquettes propres » en prolongeant la durée de conservation et en maintenant la fraîcheur grâce à des fonctions de barrière physique, incorporant souvent des antimicrobiens ou des antioxydants d'origine naturelle pour soutenir les allégations « sans conservateurs artificiels » sans compromettre la qualité. Des entreprises comme Apeel (désormais connue sous le nom d'Oliver) ont démontré l'efficacité de ces revêtements pour réduire les déchets et maintenir des listes d'ingrédients à base de plantes, comme en témoignent les partenariats avec des détaillants tels que Kroger aux États-Unis. Les marques premium et biologiques adoptent de plus en plus des revêtements invisibles qui préservent le goût et l'apparence tout en prolongeant la durée de conservation, répondant ainsi aux préférences des consommateurs pour des produits d'apparence fraîche sans additifs « à consonance chimique ». Les marques de distributeurs des supermarchés grand public sont également sous pression pour adopter des attributs d'étiquette propre, ce qui favorise l'application plus large des revêtements comestibles dans des catégories telles que les baies, les fruits à pépins et les légumes-feuilles. La surveillance réglementaire et celle des ONG concernant les conservateurs synthétiques renforcent encore cette tendance, les fabricants s'appuyant sur des matériaux biosourcés GRAS ou largement acceptés pour une flexibilité stratégique. Une communication claire sur la composition naturelle et végétale de ces revêtements renforce la confiance des consommateurs, soutient une tarification premium et améliore la valeur de la marque. De plus, à mesure que la sensibilisation au gaspillage alimentaire augmente, les revêtements à étiquette propre sont positionnés comme une méthode naturelle de prolongation de la durée de conservation, séduisant les consommateurs soucieux de l'environnement. Cette convergence d'un examen attentif des étiquettes, des préférences pour les ingrédients naturels et des attentes en matière de durabilité renforce la demande des consommateurs et stimule la croissance du marché des films et revêtements comestibles pour fruits et légumes.
Les innovations telles que les revêtements à base de plantes prolongent la durée de conservation
Les revêtements à base de plantes, formulés à partir de polysaccharides, de protéines végétales et de lipides, gagnent en popularité en tant que solutions efficaces pour prolonger la durée de conservation des fruits et légumes. Ces revêtements créent de fines barrières comestibles qui minimisent la perte d'humidité et les échanges gazeux, préservant ainsi la fermeté, l'attrait visuel et la commercialisabilité. Cela s'aligne sur la préférence croissante des consommateurs pour les solutions à base de plantes. Selon le Good Food Institute Europe, d'ici 2025, 51 % des adultes au Royaume-Uni et en Allemagne prévoient d'ajuster leur alimentation en augmentant leur consommation d'aliments à base de plantes ou en réduisant leur consommation de viande animale et de produits laitiers, environ 20 % ayant l'intention de faire les deux [2]Source : Good Food Institute Europe (GFI Europe), « Recherche : Quatre adultes allemands et britanniques sur dix prévoient de consommer davantage d'aliments à base de plantes », gfieurope.org. Ce changement dans les habitudes alimentaires stimule la demande de technologies à base de plantes, notamment les solutions d'emballage et de conservation, rendant les revêtements biosourcés plus attractifs pour les détaillants et les marques mettant en avant des stratégies « axées sur le végétal ». Ces revêtements peuvent être adaptés à des catégories de produits spécifiques, telles que les baies, les légumes à feuilles ou les revêtements pour agrumes, en modifiant les mélanges de formateurs de films et la perméabilité pour garantir une durée de conservation prolongée sans compromettre la texture ou la qualité sensorielle, ce qui est essentiel pour l'acceptation en grande surface. Des entreprises comme Hazel Technologies démontrent comment des composés d'origine végétale peuvent efficacement ralentir le mûrissement et la détérioration dans les chaînes d'approvisionnement en produits frais, s'intégrant parfaitement aux flux de travail d'emballage et de distribution existants tout en conservant un attrait naturel et adapté à l'étiquetage. Les détaillants qui élargissent leurs gammes de produits à base de plantes et flexitariens cherchent de plus en plus à aligner le contenu des produits avec les méthodes de conservation, positionnant les films et revêtements comestibles à base de plantes comme des solutions complémentaires. Cette technologie est particulièrement avantageuse dans les catégories à forte exportation comme les avocats, les baies et les fruits à noyau, où les longs délais de transit mettent en évidence les avantages de la prolongation de la durée de conservation, réduisant ainsi les pertes et les dépréciations au niveau de la vente au détail. Les résultats positifs, tels que la réduction des déchets et l'amélioration de la qualité en rayon, stimulent davantage la recherche et le développement de nouvelles sources végétales, de composants bioactifs et de techniques de traitement avancées, renforçant les revêtements à base de plantes comme un moteur de croissance clé sur le marché des films et revêtements comestibles.
La pression réglementaire pour réduire les déchets plastiques stimule les alternatives biodégradables
Les efforts visant à réduire les déchets plastiques stimulent l'adoption d'alternatives biodégradables grâce à des réglementations de plus en plus strictes sur les plastiques à usage unique, la responsabilité élargie des producteurs et la recyclabilité des emballages. Ces mesures diminuent l'attrait des films plastiques traditionnels tout en augmentant les risques de conformité et de réputation pour les détaillants et les marques de produits frais. Les politiques dans des régions telles que l'Union européenne et certaines parties de l'Amérique du Nord orientent les détaillants vers des rayons de produits frais à faible teneur en plastique ou sans plastique, incitant les chaînes de supermarchés à rechercher des solutions qui préservent la qualité des produits tout en respectant les cadres de réutilisation, de compostage ou d'emballage minimal. Les films et revêtements comestibles s'imposent comme une option stratégique pour les fruits et légumes non emballés ou minimalement emballés. Ces revêtements, dérivés de polysaccharides, de protéines végétales et de lipides, sont biodégradables voire comestibles, s'alignant plus étroitement sur les attentes politiques et organisationnelles en matière de circularité par rapport aux plastiques pétrochimiques conventionnels. Cette approche proactive est particulièrement attrayante pour les détaillants premium et axés sur la durabilité, où l'emballage constitue un indicateur visible de l'engagement environnemental. La transition des barquettes à clapet ou des emballages plastiques vers des revêtements comestibles invisibles sur des produits tels que les baies ou les concombres offre un discours clair en matière de durabilité. Des entreprises comme Apeel, travaillant avec des détaillants en Europe et aux États-Unis, ont démontré que les revêtements comestibles peuvent remplacer ou réduire considérablement les emballages plastiques pour des articles tels que les avocats et les agrumes, tout en maintenant la durée de conservation requise par les détaillants. Ces exemples illustrent comment la réduction des plastiques imposée par la réglementation soutient directement l'adoption des revêtements comestibles. À mesure que les programmes pilotes s'étendent aux implémentations à l'échelle du réseau, ils fournissent des cas de référence pour les régulateurs et les associations industrielles, démontrant la faisabilité de produire des produits frais de haute qualité avec moins de plastique. Cette boucle de rétroaction de réglementations plus strictes, d'études de cas réussies et d'attentes croissantes des détaillants stimule l'investissement dans des revêtements biodégradables avancés qui répondent aux normes de sécurité alimentaire et offrent des performances de barrière améliorées adaptées à des catégories spécifiques de produits, renforçant leur rôle en tant que moteur de croissance sur le marché.
Nécessité de minimiser les pertes post-récolte dans les produits périssables
La minimisation des pertes post-récolte dans les produits périssables est une priorité essentielle, car les parties prenantes de la chaîne de valeur, notamment les producteurs, les conditionneurs et les détaillants, subissent des impacts financiers directs lorsque les fruits et légumes se détériorent avant la vente. Des technologies fiables de prolongation de la durée de conservation sont essentielles pour remédier à ce problème. Selon les données du portail de données sur les indicateurs des objectifs de développement durable de l'Organisation des Nations Unies pour l'alimentation et l'agriculture, les fruits et légumes affichent les taux de pertes post-récolte les plus élevés au monde, passant de 23,2 % en 2015 à 25,4 % en 2023 [3]Source : Organisation des Nations Unies pour l'alimentation et l'agriculture (FAO), "Portail de données sur les indicateurs des ODD", fao.org. Cette augmentation est due à leur forte périssabilité et à leurs exigences de manutention spécifiques, soulignant les limites des systèmes de chaîne du froid existants et des emballages conventionnels pour réduire les déchets. L'adoption de films et revêtements comestibles s'est imposée comme une solution, agissant comme des barrières sélectives à l'humidité et aux gaz pour ralentir la respiration et la sénescence. Ces technologies prolongent la commercialisabilité de produits tels que les baies, les légumes-feuilles et les fruits à noyau, tout en réduisant leur susceptibilité aux dommages lors du transport et de l'exposition en rayon. Les exportateurs et les grands producteurs bénéficient de moins de palettes rejetées et de taux de conditionnement plus élevés, tandis que les détaillants constatent une réduction du rétrécissement, une meilleure qualité en rayon et une diminution des ruptures de stock, ce qui les incite à intégrer les revêtements dans les protocoles post-récolte. À mesure que les considérations de durabilité et de sécurité alimentaire s'intensifient, la réduction des pertes post-récolte s'aligne sur les objectifs environnementaux, sociaux et de gouvernance des entreprises ainsi que sur les engagements nationaux en faveur des objectifs de développement durable. Cet accent stimule la recherche et le développement de formulations de revêtements spécifiques aux produits afin de relever des défis tels que la respiration élevée des baies ou le flétrissement rapide des légumes-feuilles, rendant les solutions plus efficaces et évolutives. La combinaison des pertes financières, des niveaux de déchets mis en évidence et des pressions politiques positionne la réduction des pertes post-récolte comme un moteur clé du marché des films et revêtements comestibles pour fruits et légumes.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts de production élevés liés aux matières premières naturelles et agricoles | -0.9% | Mondial, particulièrement aigu dans les régions à approvisionnement limité en chitosane ou en alginate (Afrique subsaharienne, Asie du Sud-Est, Amérique du Sud) | Court terme (≤ 2 ans) |
| Faible barrière à l'humidité des films de polysaccharides par rapport aux plastiques | -0.6% | Climats tropicaux humides (Asie du Sud-Est, Amérique centrale, Afrique subsaharienne), applications pour légumes-feuilles à l'échelle mondiale | Moyen terme (2-4 ans) |
| Variabilité des performances selon les types de fruits et légumes | -0.5% | Mondial, particulièrement aigu dans les stations de conditionnement à production mixte en Amérique du Nord, en Europe et en Asie-Pacifique | Moyen terme (2-4 ans) |
| Dépendance aux intrants saisonniers entraînant des perturbations de l'approvisionnement | -0.7% | Régions dépendantes du chitosane de carapaces de crustacés (Amérique du Nord, Asie-Pacifique) et de l'alginate d'algues marines (Norvège, Chili, Japon) | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Coûts de production élevés liés aux matières premières naturelles et agricoles
Les coûts de production élevés associés aux matières premières naturelles et agricoles représentent un défi majeur pour le marché des films et revêtements comestibles. Ces produits dépendent de biopolymères tels que les protéines, les polysaccharides et les lipides, qui sont souvent plus coûteux et moins stables en prix que les résines pétrochimiques de base. Cela est particulièrement évident lorsque ces matériaux sont dérivés de cultures alimentaires de qualité ou de sous-produits spécialisés nécessitant une purification et un contrôle de qualité supplémentaires. La variabilité saisonnière, les usages concurrents dans l'alimentation humaine et animale, et les chaînes d'approvisionnement fragmentées aggravent encore les risques d'approvisionnement, obligeant les fabricants à maintenir des stocks à coût plus élevé ou à conclure des contrats à long terme avec des prix de matières premières majorés. L'obtention des propriétés de barrière, mécaniques et sensorielles souhaitées nécessite généralement des formulations à plusieurs composants incluant des plastifiants, des émulsifiants et des antimicrobiens ou antioxydants naturels, augmentant la complexité des ingrédients et le coût par kilogramme par rapport aux films plastiques conventionnels. La transformation de ces matériaux naturels en revêtements homogènes exige un contrôle précis des paramètres tels que le pH, la température et la viscosité, ainsi que des systèmes d'application spécialisés pour le trempage ou la pulvérisation sur des surfaces irrégulières de fruits et légumes. Ces facteurs contribuent à des dépenses d'investissement et d'exploitation plus élevées, décourageant les petits conditionneurs d'adopter ces solutions. Contrairement aux emballages plastiques conventionnels, qui bénéficient de décennies de production à l'échelle industrielle et de processus standardisés, la production de revêtements comestibles développe encore son infrastructure à grande échelle, entraînant des coûts unitaires relativement élevés et des économies d'échelle limitées dans de nombreuses régions. Pour les propriétaires de marques et les détaillants ciblant des consommateurs sensibles aux prix ou aux valeurs, la prime associée aux produits enrobés peut constituer un frein, surtout lorsque le coût supplémentaire ne peut pas être facilement répercuté sur les consommateurs sans risquer une baisse des volumes de ventes. Ces facteurs freinent collectivement une adoption plus rapide et plus large des films et revêtements comestibles pour fruits et légumes à l'échelle mondiale.
Faible barrière à l'humidité des films de polysaccharides par rapport aux plastiques
Les propriétés limitées de barrière à l'humidité des films de polysaccharides par rapport aux plastiques représentent un défi majeur pour leur application dans l'emballage. Les polysaccharides sont naturellement hydrophiles, ce qui entraîne une absorption et une transmission faciles de la vapeur d'eau par leurs films. Cette caractéristique limite leur capacité à contrôler la migration de l'humidité dans les chaînes d'approvisionnement à haute humidité pour les produits frais, les rendant moins efficaces que les films plastiques pour prévenir la déshydratation ou la condensation en surface. La sensibilité à l'humidité réduit non seulement les performances de barrière, mais entraîne également la plastification et l'assouplissement du film, se traduisant par une perte de résistance mécanique, un collant ou des fissures au fil du temps. Ces problèmes compromettent la fiabilité des films de polysaccharides pour les fruits et légumes nécessitant une manipulation robuste depuis la station de conditionnement jusqu'à l'étalage en grande surface. Pour atténuer ces limitations, les conditionneurs améliorent souvent les revêtements de polysaccharides en incorporant des lipides, des agents de réticulation ou des nanoparticules, ou en les combinant avec un emballage secondaire, ce qui augmente la complexité de la formulation et du traitement et réduit l'avantage coût-bénéfice par rapport aux films plastiques simples. Le déficit de barrière à l'humidité est particulièrement problématique dans les chaînes du froid longues ou à variations de température pour des produits comme les baies et les légumes-feuilles, où même de légères variations de l'activité de l'eau peuvent provoquer des dommages texturaux, une croissance microbienne ou des défauts visuels, décourageant les détaillants de passer complètement aux emballages plastiques. De nombreuses solutions commerciales, telles que celles proposées par AgroFresh, reposent sur des approches composites ou multicouches qui intègrent des polysaccharides avec des composants hydrophobes plutôt que d'utiliser des films de polysaccharides purs. Bien que ces solutions hybrides améliorent la résistance à l'humidité, elles diluent la simplicité et le discours de durabilité et peuvent soulever des préoccupations réglementaires ou de recyclabilité si des composants non comestibles ou moins biodégradables sont introduits. Pour les petits producteurs et les conditionneurs régionaux, la nécessité d'une expertise avancée en formulation et d'un contrôle de processus plus rigoureux pour gérer la perméabilité à la vapeur d'eau crée une barrière technique à l'entrée, ralentissant l'adoption plus large des films et revêtements comestibles au-delà des premiers adoptants et des grands fournisseurs intégrés. La faible barrière à l'humidité inhérente aux films de polysaccharides par rapport aux plastiques, ainsi que les travaux d'ingénierie supplémentaires nécessaires pour remédier à cette limitation, demeurent un frein technique majeur à leur substitution généralisée aux emballages conventionnels dans le marché des films et revêtements comestibles pour fruits et légumes.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type d'ingrédient :
les composites progressent à mesure que la fonctionnalité multicouche surpasse les films à ingrédient uniqueLes polysaccharides demeurent un composant clé des systèmes composites, détenant 39,92 % de la part de marché en 2025. Des matériaux tels que le chitosane, reconnu pour son statut généralement reconnu comme sûr par la Food and Drug Administration, et l'alginate, valorisé pour sa durabilité d'origine marine, font des polysaccharides une matrice de base attrayante. Les protéines, notamment le lactosérum, le soja et la zéïne, représentaient environ 24,78 % du volume du marché en 2025. Ces protéines sont de plus en plus co-formulées avec des polysaccharides en raison de leurs excellentes propriétés filmogènes et de leur compatibilité avec des additifs bioactifs comme la nisine et la natamycine, qui renforcent l'intégrité structurale et la protection microbienne. Les lipides, tels que la cire de carnauba et la gomme-laque, continuent de jouer un rôle essentiel en tant que composants extérieurs de barrière à l'humidité, notamment dans les exportations de fruits tropicaux où la réduction de la transpiration et le maintien du brillant sont essentiels pour préserver l'attrait visuel et le poids lors des longues périodes d'expédition. Des entreprises comme Decco illustrent comment les couches à base de lipides sont intégrées dans des systèmes composites adaptés aux exigences réglementaires et des clients dans différentes régions. Les points forts combinés des polysaccharides pour la durabilité, des protéines pour les avantages structurels et fonctionnels, et des lipides pour le contrôle de l'humidité favorisent l'adoption croissante de systèmes d'ingrédients composites dans le marché des films et revêtements comestibles pour fruits et légumes.
Par ailleurs, les composites devraient croître à un taux de croissance annuel composé de 7,62 % durant 2026-2031, dépassant la moyenne du marché de 6,84 %. Cette croissance est portée par la capacité des systèmes composites, qui combinent polysaccharides, protéines et lipides, à offrir des performances améliorées en matière de contrôle de l'humidité, de propriétés de barrière aux gaz et de résistance mécanique — des capacités que les films à ingrédient unique ne possèdent souvent pas. Les lipides hydrophobes agissent comme des barrières efficaces à la vapeur d'eau, tandis que les protéines fournissent des barrières à l'oxygène et aux arômes ainsi qu'une résistance cohésive. Ces caractéristiques pallient les taux élevés de transmission de la vapeur d'eau des couches de polysaccharides seules, rendant les composites particulièrement adaptés aux produits sensibles à l'humidité tels que les légumes-feuilles et les baies à peau fine. Les revêtements composites peuvent également être personnalisés pour correspondre aux taux de respiration spécifiques et aux propriétés de surface, réduisant la dépendance à l'égard de l'emballage plastique de suremballage. En outre, les composites permettent l'intégration d'agents bioactifs, tels que des antimicrobiens, des antioxydants et des nutraceutiques, dans des couches distinctes, permettant une libération contrôlée près de la surface du produit tout en optimisant la couche externe pour la manipulation et l'apparence. Des entreprises comme Sufresca illustrent comment des systèmes à plusieurs composants peuvent être adaptés à différentes denrées et conditions d'emballage tout en maintenant des formulations compatibles avec les étiquettes propres.
Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport


Par application :
les légumes s'accélèrent à mesure que les conditionneurs de légumes-feuilles adoptent les pulvérisations à base de celluloseLe segment des légumes devrait croître à un taux de croissance annuel composé de 8,25 % durant 2026-2031, porté par l'adoption croissante de revêtements en pulvérisation à base de cellulose par les conditionneurs de légumes-feuilles, de solanacées et de cultures de racines. Ces revêtements réduisent efficacement le flétrissement et les pertes en humidité tout en s'intégrant parfaitement dans les processus de lavage et de séchage existants. Malgré cette croissance, les fruits représentaient 57,10 % de la part de marché en 2025, soutenus par des catégories à haute valeur ajoutée telles que les agrumes, les baies, les fruits à pépins et les fruits à noyau. Les revêtements dans le segment des fruits améliorent la durée d'exposition et réduisent l'altération fongique, notamment dans les canaux d'exportation et de vente au détail premium. Les agrumes, notamment les oranges, les citrons et les pamplemousses, représentent le plus grand sous-segment en raison de systèmes de cire intégrant des fongicides qui répondent aux normes phytosanitaires strictes des États-Unis et de l'Union européenne tout en préservant le brillant et en minimisant les pertes de poids lors des expéditions longue distance. Les baies, notamment les fraises et les myrtilles, constituent le sous-segment à la croissance la plus rapide, bénéficiant de technologies qui prolongent la durée de conservation et réduisent le rétrécissement. Les fruits à noyau, tels que les pêches et les prunes, et les fruits à pépins, notamment les pommes et les poires, utilisent de plus en plus des revêtements à base de protéines qui suppriment les moisissures de stockage et améliorent les taux de conditionnement dans les chaînes du froid.
La croissance accélérée du segment des légumes reflète des changements structurels dans les canaux de salades prêtes à l'emploi, de kits repas et de produits de commodité, où le maintien de la texture et de l'apparence est essentiel pour répondre aux exigences des détaillants et réduire les déchets. Les légumes-feuilles, les solanacées et les légumes-racines bénéficient de revêtements qui réduisent les pertes en eau, limitent la pourriture post-récolte et prolongent la durée de commercialisation. Par exemple, les revêtements à base de cellulose soutiennent une durée de conservation plus longue pour les légumes-feuilles, tandis que les systèmes à base de chitosane protègent les solanacées contre la pourriture, et les revêtements à base d'alginate prolongent la durée de stockage des légumes-racines. Ces avancées favorisent une évolution du portefeuille, positionnant les légumes comme le segment d'application à la croissance la plus rapide au sein du marché des films et revêtements comestibles.
Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport
Analyse géographique
Marché des Films et Revêtements Comestibles pour Fruits et Légumes en Asie-Pacifique et en Europe
L'Asie-Pacifique représentait une part de marché de 35,18 % en 2025, portée par l'augmentation des capacités de la chaîne du froid, des stratégies axées sur l'exportation et des politiques favorables. Des investissements tels que les 24,4 milliards USD consacrés par la Chine aux infrastructures de la chaîne du froid et les initiatives du Centre national pour le développement de la chaîne du froid en Inde visent à réduire les taux de pertes après récolte d'environ 13 %. Les revêtements comestibles sont de plus en plus perçus comme complémentaires à la réfrigération, offrant une micro-barrière protectrice autour de chaque fruit et légume. Par exemple, les clusters d'exportation de raisins du Maharashtra ont démontré une réduction des pertes de 12 % à 15 % lors du transport maritime vers l'Europe en combinant le stockage à froid et les revêtements, illustrant le potentiel d'adoption plus large dans d'autres régions horticoles à haute valeur ajoutée. Cependant, les exigences réglementaires de pays comme l'Indonésie et la Thaïlande, qui imposent des approbations distinctes pour chaque formulation de revêtement et chaque cas d'utilisation, retardent la mise sur le marché. Cette complexité profite aux acteurs de plus grande envergure tels que Decco et AgroFresh, qui disposent d'une expertise réglementaire interne et d'une présence régionale, leur permettant de naviguer plus efficacement dans les enregistrements multi-pays que leurs concurrents plus petits.
Marché des Films et Revêtements Comestibles pour Fruits et Légumes en Amérique du Sud
L'Amérique du Sud devrait croître à un taux de croissance annuel composé de 7,28 % entre 2026 et 2031, soit le taux de croissance régional le plus élevé, porté par une horticulture orientée vers l'exportation et des pressions croissantes en matière de durabilité. Le secteur des exportations agricoles du Brésil, d'une valeur de 166,5 milliards USD, joue un rôle central, le ministère de l'Agriculture faisant la promotion des revêtements à base d'alginate pour les exportations de mangues et de papayes afin de réduire les taux de rejet dans les ports européens. Les exportateurs chiliens de myrtilles, de cerises et de raisins de table ont adopté des films composites pour prolonger la tolérance au transit lors de longs voyages maritimes vers la Chine et les États-Unis, obtenant cinq à sept jours supplémentaires de durée de conservation après l'arrivée, ce qui soutient une tarification premium sur les marchés lointains. Dans des pays comme la Colombie et le Pérou, où les infrastructures rurales de la chaîne du froid sont limitées, les revêtements qui prolongent la durée de conservation sans dépendre uniquement de la réfrigération présentent une valeur stratégique. Les fournisseurs internationaux et les innovateurs régionaux ciblent ces marchés avec des solutions qui équilibrent la robustesse dans des conditions variables et la conformité réglementaire pour les principales destinations d'exportation.
Marché des Films et Revêtements Comestibles pour Fruits et Légumes en Amérique du Nord et dans la zone EMEA
L'Amérique du Nord et l'Europe, dotées de réseaux de chaîne du froid matures, façonnent le marché à travers des mandats de durabilité, des politiques de réduction des plastiques et des préférences des consommateurs pour des étiquettes propres. Dans l'Union européenne, la directive sur les plastiques à usage unique stimule la demande de films et revêtements à base de cellulose et d'alginate répondant aux normes de compostabilité et s'intégrant aux systèmes d'emballage à base de papier. De même, la législation californienne exigeant des emballages à usage unique recyclables ou compostables d'ici 2032 a conduit les producteurs de baies de la côte ouest à tester des sprays à base d'alginate permettant des formats d'emballage en fibres ou ouverts, réduisant ou éliminant les barquettes en plastique tout en maintenant la résistance au transport. Par ailleurs, le Moyen-Orient et l'Afrique restent des marchés émergents, avec une adoption concentrée dans des niches à haute valeur ajoutée telles que l'industrie des agrumes en Afrique du Sud et le secteur des dattes premium aux Émirats arabes unis. Cependant, les cadres réglementaires fragmentés et l'absence de normes harmonisées pour les revêtements comestibles dans des pays comme le Nigeria et l'Égypte obligent les fournisseurs à obtenir des approbations spécifiques à chaque pays, augmentant les coûts d'entrée et ralentissant la pénétration du marché.

Paysage réglementaire
Les films et enrobages comestibles pour fruits et légumes relèvent d'une double voie réglementaire, selon que le matériau est consommé avec l'aliment (positionnement en tant qu'additif alimentaire ou de type GRAS) ou qu'il fonctionne comme matériau en contact avec les aliments (FCM). Aux États-Unis, les composants de l'enrobage doivent généralement être autorisés en tant qu'additifs alimentaires ou soutenus par des conclusions Generally Recognized as Safe (GRAS) dans le cadre du Federal Food, Drug, and Cosmetic Act, ce qui pousse les fournisseurs vers une planification de conformité substance par substance plutôt que vers des approbations larges au niveau du produit.
En Europe, les autorisations d'ingrédients et les conditions d'utilisation sont étroitement liées au cadre européen des additifs alimentaires (y compris les autorisations de numéros E au titre du règlement (CE) n° 1333/2008), tandis que les interactions plus larges avec l'emballage relèvent du cadre de sécurité des FCM (règlement (CE) n° 1935/2004). Les mises à jour réglementaires continuent d'influencer les choix des stations de conditionnement et la documentation. En avril 2025, la Commission européenne a élargi les autorisations d'agents d'enrobage pour certains usages, notamment le E 471 et la cire de carnauba (E 903), sur des produits supplémentaires. En août 2024, la UK Food Standards Agency a achevé une évaluation de sécurité soutenant l'utilisation élargie de l'alginate de sodium (E 401) comme matériau d'enrobage sur plusieurs types de fruits frais.
Analyse de la chaîne de valeur
La chaîne de valeur commence par l'approvisionnement en biopolymères et lipides de qualité alimentaire, y compris des polysaccharides tels que le chitosane et l'alginate, des protéines végétales et des cires telles que la carnauba ou la gomme laque. Les formulateurs conçoivent ensuite des systèmes à ingrédient unique ou composites qui peuvent inclure des antimicrobiens ou antioxydants bioactifs. Les fournisseurs d'enrobages livrent des concentrés ou des systèmes prêts à l'emploi aux stations de conditionnement et aux producteurs-expéditeurs, où l'application se fait principalement par trempage et pulvérisation intégrés aux lignes de lavage-séchage-tri. À ce stade, la validation des performances et les exigences de conformité relatives aux résidus ou à l'étiquetage ajoutent souvent des étapes d'assurance qualité supplémentaires.
La commercialisation dépend de la compatibilité d'application à grande échelle et de la capacité à respecter les exigences de conformité des marchés de destination pour les exportations de produits frais. Un exemple de validation en aval est l'initiative de Westfalia Fruit lançant des essais avec AgroSustain (octobre 2025) utilisant un enrobage comestible sur les avocats et les citrons verts, avec un objectif affiché de réduire l'utilisation de fongicides post-récolte d'au moins 50 %, illustrant comment les exportateurs et les grands distributeurs agissent comme des gardiens clés de l'adoption. Les freins comprennent une normalisation réglementaire inégale pour les nouveaux systèmes biosourcés selon les pays, ainsi que le coût et l'effort d'ingénierie nécessaires pour adapter les lignes de conditionnement à haut débit. Les fournisseurs doivent également maintenir la performance de l'enrobage sur des surfaces de produits et des conditions d'humidité variables.
Paysage concurrentiel
Le marché des films et revêtements comestibles pour fruits et légumes se caractérise par une fragmentation modérée, avec une concurrence entre de grands fournisseurs d'ingrédients multinationaux et des start-ups innovantes plus petites. Des entreprises telles que Tate and Lyle, RPM International et Kerry s'appuient sur leurs vastes portefeuilles d'ingrédients, leur expertise réglementaire et leurs relations établies avec les principaux détaillants et conditionneurs. Ces organisations se concentrent sur la mise à l'échelle des systèmes à base de cellulose, d'alginate, de protéines et de lipides dans des solutions de revêtement standardisées et de qualité alimentaire pouvant être appliquées dans diverses régions et catégories de produits. Leurs efforts sont axés sur les technologies de plateforme, notamment les systèmes filmogènes à base d'amidon ou de protéines, les émulsifiants et les texturants, qui sont adaptés en formats de revêtement et soutenus par des services techniques pour les stations de conditionnement nécessitant fiabilité et intégration transparente avec les lignes de traitement existantes. Pendant ce temps, des innovateurs spécialisés tels que Hazel Technologies, Apeel Sciences et Mori Inc. ciblent des applications spécifiques à fort impact comme les baies, les avocats et les légumes-feuilles, où la prolongation de la durée de conservation offre des rendements clairs sur l'investissement. Ces start-ups se différencient grâce à des systèmes lipidiques, protéiques ou bioactifs propriétaires, stimulant l'innovation au-delà des ingrédients de base.
Les opportunités sur le marché sont de plus en plus axées sur les revêtements bioactifs et les formulations composites qui combinent les performances de barrière avec une fonctionnalité antimicrobienne ou antioxydante. Par exemple, Mori Inc. utilise des revêtements à base de protéines de soie pour créer des couches ultra-minces et respirantes capables de transporter des composés bioactifs tout en maintenant des attributs compatibles avec les étiquettes propres. Cette approche comble les lacunes laissées par les revêtements traditionnels à base de cire ou de polysaccharides simples. Les systèmes composites qui intègrent des lipides hydrophobes avec des protéines à barrière à l'oxygène et des polysaccharides retiennent également l'attention. Ces systèmes pallient les limitations d'humidité et d'échange de gaz des films à ingrédient unique et permettent une personnalisation spécifique aux denrées pour des produits tels que les baies, les agrumes ou les légumes-feuilles. Tandis que les start-ups pilotent souvent ces innovations avec des producteurs et des détaillants spécifiques, les multinationales se concentrent sur l'industrialisation et la standardisation de concepts réussis en systèmes d'ingrédients évolutifs à l'échelle mondiale. À mesure que les attentes réglementaires et des détaillants se resserrent autour de la réduction des plastiques et des exigences d'étiquette propre, les revêtements bioactifs et composites présentent des opportunités de croissance significatives en offrant des avantages en matière de durée de conservation, de sécurité et de durabilité dans une solution unique.
Les partenariats stratégiques et la construction d'écosystèmes deviennent de plus en plus importants pour façonner la concurrence au sein de ce marché, brouillant les frontières entre les fournisseurs d'ingrédients, les entreprises technologiques et les marques de produits frais. Les grandes entreprises d'ingrédients collaborent avec des spécialistes des revêtements pour combiner leur expertise en formulation et réglementation avec des principes actifs propriétaires ou des technologies d'application développés par des start-ups. Ces collaborations visent à accélérer les approbations réglementaires et à réduire les risques de commercialisation pour les détaillants mondiaux. Simultanément, des innovateurs comme Hazel Technologies travaillent étroitement avec des exportateurs et des conditionneurs pour développer des études de cas riches en données démontrant la réduction des déchets et l'amélioration de la qualité. Ces résultats sont utilisés pour négocier une adoption plus large et des programmes co-brandés. Les détaillants et les groupements de producteurs-expéditeurs, notamment dans les catégories à haute valeur ajoutée et les régions orientées vers l'exportation, émergent comme des décideurs clés. Ils conduisent souvent des essais multi-fournisseurs, comparant les plateformes multinationales avec des solutions de start-ups dans des conditions réelles de chaîne d'approvisionnement. Cette dynamique favorise une amélioration continue des performances, des coûts et de la facilité d'intégration, renforçant un paysage concurrentiel où le succès dépend de la fourniture de solutions de revêtement bioactives et composites différenciées, techniquement robustes, conformes aux réglementations et économiquement viables.
Leaders du Secteur des Films et Revêtements Comestibles pour Fruits et Légumes
Apeel Sciences
RPM International Inc.
Tate & Lyle PLC
Sufresca
Hazel Technologies, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Films et Revêtements Comestibles pour Fruits et Légumes
- Apeel Sciences
- RPM International Inc. (Mantrose-Haeuser)
- Sufresca
- Hazel Technologies, Inc.
- Tate & Lyle PLC
- Cargill Inc.
- DSM-Firmenich N.V.
- Ingredion Incorporated
- Kerry Group plc
- Ashland Global
- PolyNatural
- Liquidseal BV
- JBT Corporation
- Sumitomo Chemical Co. Ltd
- Flo Chemical (FloZein)
- Bio Naturals Solutions
- Mori Inc.
- DECCO Post-Harvest
- Nagase & Co.
- Tipa Corp Ltd
Lire l’analyse des entreprises de films et revêtements comestibles pour fruits et légumes

Opportunités de marché et perspectives d'avenir
L'opportunité est concentrée dans les combinaisons de produits et de zones géographiques où les enrobages remplacent l'emballage plastique et/ou les traitements chimiques post-récolte tout en préservant l'apparence de qualité export. Les extensions réglementaires qui élargissent les usages autorisés de lustrage ou d'enrobage créent un espace blanc à court terme permettant aux fournisseurs de standardiser des solutions sur davantage de types de cultures. Par exemple, l'action de la Commission européenne d'avril 2025 élargissant les usages autorisés d'agents d'enrobage, notamment le E 471 et la cire de carnauba (E 903), sur des produits supplémentaires soutient un déploiement commercial plus large des formulations d'enrobage existantes sur davantage de catégories de produits.
Un deuxième domaine d'opportunité concerne l'automatisation intégrée aux stations de conditionnement et les systèmes qui réduisent le coût d'application par unité tout en améliorant la constance. Cela s'aligne sur les exigences des détaillants en matière d'extension fiable de la durée de conservation et de réduction des pertes. L'activité du secteur pointe également vers une consolidation des plateformes et des trousses de fraîcheur intégrées autour de catégories à forte perte comme les baies, où les solutions d'atmosphère d'emballage et les enrobages sont de plus en plus évalués ensemble. Cela est soutenu par des mouvements stratégiques tels que l'acquisition de Hazel Technologies par TransFRESH (mai 2026), reliant les formats de contrôle d'atmosphère aux technologies de fraîcheur et créant une opportunité pour les fournisseurs d'enrobages de s'associer à des programmes groupés et prêts pour le conditionnement plutôt que de vendre des formulations autonomes.
Recent Industry Developments in Marché des Films et Revêtements Comestibles pour Fruits et Légumes
- Juin 2026 : Apeel Sciences a annoncé un changement de son modèle opérationnel axé sur le déploiement de systèmes d'application post-récolte automatisés et économiques pour les stations de conditionnement. Cette évolution aligne l'adoption des enrobages comestibles sur les contraintes de débit et de main-d'œuvre des grandes opérations de conditionnement. Elle favorise également des résultats d'application plus reproductibles selon les types de produits, ce qui aide les producteurs et les détaillants à standardiser les programmes de réduction des pertes.
- Mai 2026 : TransFRESH Corporation a acquis Hazel Technologies afin d'intégrer les capacités de Hazel Technologies aux offres de TransFRESH, notamment en combinant la technologie de membrane Breatheway avec les capacités des sacs de palette TransFRESH Tectrol pour le secteur des baies. Cette acquisition renforce le lien entre l'emballage à atmosphère contrôlée et les approches d'extension de la fraîcheur utilisées par les expéditeurs. Elle accélère également la transition vers des plateformes post-récolte intégrées en concurrence pour les budgets des exportateurs et des stations de conditionnement.
- Octobre 2025 : Saveggy a introduit un enrobage comestible sans additif, à base végétale, pour les produits frais, fabriqué à partir d'huile de colza et d'huile d'avoine. Le lancement cible les efforts de réduction du plastique en offrant une barrière comestible comme alternative aux emballages et plateaux conventionnels. La mise à l'échelle commerciale des enrobages à ingrédients simples ajoute une pression concurrentielle sur les fournisseurs axés sur des systèmes composites plus complexes.


Marché des Films et Revêtements Comestibles pour Fruits et Légumes Portée du rapport et méthodologie de recherche
Définition et Périmètre du Marché
Ce marché couvre les films et revêtements comestibles de qualité alimentaire appliqués en fine couche sur les fruits et légumes frais afin de contribuer à prolonger la durée de conservation, à réduire la perte d'humidité et à limiter la détérioration microbienne. Nous l'évaluons en valeur sur la base des ventes de ces solutions utilisées dans la manutention post-récolte.
Exclusions du périmètre : Nous excluons les emballages de produits non comestibles (films plastiques, barquettes, films à atmosphère modifiée) et les produits chimiques post-récolte qui ne sont pas destinés à être consommés avec les produits.
Aperçu de la Segmentation
- Par type d'ingrédient
- Protéines
- Polysaccharides
- Lipides
- Composites
- Par application
- Fruits
- Agrumes
- Baies
- Fruits à pépins
- Fruits à noyau
- Légumes
- Légumes-feuilles
- Solanacées
- Racines et tubercules
- Fruits
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Reste de l'Amérique du Nord
- Europe
- Allemagne
- Royaume-Uni
- Italie
- France
- Espagne
- Pays-Bas
- Pologne
- Belgique
- Suède
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Inde
- Japon
- Australie
- Indonésie
- Corée du Sud
- Thaïlande
- Singapour
- Reste de l'Asie-Pacifique
- Amérique du Sud
- Brésil
- Argentine
- Colombie
- Chili
- Pérou
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Afrique du Sud
- Arabie saoudite
- Émirats arabes unis
- Nigéria
- Égypte
- Maroc
- Turquie
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Nord
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
Le travail documentaire commence par la cartographie des utilisations des revêtements comestibles dans l'ensemble de la chaîne des produits frais, puis par l'alignement de ces utilisations sur des signaux mesurables tels que la production de fruits et légumes, les flux commerciaux et l'intensité de la manutention post-récolte. Afin d'éviter toute confusion avec le marché plus large de l'emballage, nous avons ancré nos hypothèses sur des sources publiques telles que les séries de production FAOSTAT, les statistiques commerciales UN Comtrade, les publications de l'USDA relatives aux produits frais et à la chaîne du froid, ainsi que les orientations de l'EFSA relatives aux additifs alimentaires et aux matériaux en contact avec les aliments, complétées par les sites web des associations de producteurs de fruits et légumes frais et des revues scientifiques à comité de lecture sur les biopolymères comestibles.
Nous avons ensuite examiné les rapports d'entreprises, les présentations aux investisseurs, les brevets et les articles de presse réputés afin de comprendre le rythme de commercialisation et les cas d'utilisation typiques (par exemple, les revêtements utilisés sur les agrumes, les fruits à pépins et les baies par rapport aux légumes sensibles à l'humidité). Un abonnement payant utilisé pour les données financières des entreprises et un autre pour l'analyse des brevets ont permis de confirmer quelles lignes de produits et innovations étaient activement ciblées sur les produits frais. Les sources mentionnées ici sont données à titre illustratif uniquement, et de nombreuses autres références publiques ont été utilisées pour collecter des données, valider des hypothèses et clarifier le périmètre.
Entretiens Primaires et Enquêtes
Le travail primaire s'est concentré sur des entretiens et de courtes enquêtes auprès de formulateurs de revêtements, de fournisseurs d'ingrédients, d'exportateurs de produits frais, de stations de conditionnement et d'équipes qualité liées à la manutention des produits frais. Nous avons couvert le comportement de la demande en Asie-Pacifique, en EMEA et dans les Amériques afin que les prix, les obstacles à l'adoption et les pratiques d'application puissent être vérifiés par rapport aux conditions d'exploitation réelles, puis utilisés pour combler les lacunes laissées par les données publiques.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Grande entreprise : 33 % | Directeurs généraux (CXO) : 13 % | Asie-Pacifique : 47 % |
| Entreprise de taille intermédiaire : 46 % | Responsables fonctionnels/d'unité : 43 % | EMEA : 32 % |
| Petits acteurs : 21 % | Managers : 44 % | Amériques : 21 % |
Dimensionnement du Marché et Prévisions
Le modèle commence par une construction descendante dans laquelle les volumes de produits frais et l'intensité des échanges commerciaux sont utilisés pour reconstituer le bassin adressable probable pour l'utilisation des revêtements, puis des taux de pénétration sont appliqués par type de produit et par circuit de manutention (exportation, transport longue distance national et commerce de détail premium). Pour rester pratique, nous traduisons ce bassin de demande en valeur à travers des taux d'application typiques et des prix de vente moyens, ajustés en fonction du type de formulation et de la région.
Nous corroborons ensuite les résultats par des approximations ascendantes sélectives, telles que des ventilations de revenus de fournisseurs échantillonnés liées aux revêtements pour produits frais, des vérifications de canaux auprès de stations de conditionnement et d'exportateurs, ainsi qu'un simple contrôle de cohérence entre le prix de vente moyen et le volume implicite pour les catégories à forte utilisation comme les agrumes et les fruits à pépins. Les principaux paramètres utilisés dans le modèle comprennent les volumes de production et d'exportation de produits frais, la part des produits transitant par la chaîne du froid et les stations de conditionnement, l'adoption attendue des revêtements par catégorie de produits, la fréquence de traitement typique et le taux d'application, ainsi que les fourchettes de prix régionales observées pour les systèmes de revêtement. Lorsque les informations communiquées par les entreprises sont limitées, les éléments manquants sont traités par des hypothèses basées sur des fourchettes, affinées grâce aux retours d'entretiens avant la finalisation des totaux.
Pour les prévisions, une analyse de scénarios est utilisée afin que l'adoption puisse évoluer en fonction de facteurs réalistes, tels que la substitution des emballages sous l'impulsion du développement durable, les évolutions de l'attention portée aux pertes post-récolte et le rythme d'acceptation par les détaillants et les exportateurs. Chaque scénario est maintenu cohérent avec la capacité à court terme des stations de conditionnement à appliquer des revêtements et avec l'évolution attendue des prix des principaux intrants de qualité alimentaire.
Validation des Données et Cycle de Mise à Jour
La validation est effectuée par le biais de plusieurs vérifications, dans lesquelles les résultats du modèle sont comparés à des signaux indépendants tels que les tendances régionales des exportations de produits frais, l'activité d'expansion de la chaîne du froid et les schémas d'utilisation des produits connus par catégorie de fruits et légumes. Lorsqu'un chiffre semble incohérent, les facteurs sous-jacents sont réexaminés, notamment la pénétration, le taux d'application et les prix régionaux, puis les hypothèses pertinentes sont retestées lors d'appels de suivi.
Avant validation finale, le travail est examiné par étapes, en commençant par une révision interne par les pairs du périmètre et des calculs, suivie d'une vérification des écarts par rapport aux éditions précédentes et aux principaux indicateurs publics. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées en cas d'évolutions significatives telles que des changements réglementaires, des variations importantes des coûts des intrants ou des mouvements d'adoption significatifs dans les principaux corridors de produits frais. Juste avant la livraison, un analyste effectue une dernière vérification des données afin que les clients reçoivent la vue la plus actualisée.
Taille du Marché des Films et Revêtements Comestibles pour Fruits et Légumes de Mordor Intelligence Comparée à d'Autres Estimations Publiées
Les chiffres publiés pour ce marché peuvent varier considérablement, car différentes études tracent la frontière différemment entre les revêtements comestibles spécifiques aux produits frais et l'espace plus large des films comestibles, et parce qu'elles utilisent des hypothèses d'adoption et de prix différentes. Des différences apparaissent également lorsqu'une estimation est construite autour des flux mondiaux de produits frais et qu'une autre s'appuie principalement sur les revenus déclarés par les entreprises, ce qui peut manquer les activités privées de moindre envergure.
Le principal facteur d'écart est de savoir si les films comestibles utilisés dans d'autres applications alimentaires sont inclus dans le total, et Mordor Intelligence traite le marché comme étant exclusivement dédié aux produits frais en appliquant des hypothèses de pénétration et de taux d'application spécifiques aux pratiques de manutention des fruits et légumes, qui sont ensuite revérifiées par le biais d'entretiens.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 1,05 milliard USD (2026) | |
| Revue Professionnelle A | 1,20 milliard USD (2025) | Ce chiffre semble se concentrer uniquement sur les revêtements et utilise une valeur sur une seule année sans séparer clairement les cas d'utilisation des fruits et légumes par intensité d'application, ce qui peut gonfler le total à court terme lorsque les fruits à traitement intensif dominent le mix. |
| Éditeur Sectoriel B | 1,11 milliard USD (2024) | Cette estimation anticipe probablement l'adoption en utilisant des hypothèses de croissance agressives et peut mélanger des catégories de revêtements de produits adjacents sans énoncer clairement la logique des taux d'application et du prix de vente moyen par région, ce qui peut faire varier la valeur de l'année de base. |
L'écart entre ces trois chiffres s'explique principalement par la manière dont l'utilisation des produits frais est définie de façon restrictive et par la façon dont l'adoption est traduite en valeur à travers les taux d'application et les prix. En maintenant les hypothèses liées aux réalités de la manutention des produits frais et en revalidant les principaux paramètres lors des cycles d'actualisation, la valeur finale reste traçable à des variables claires et à des étapes reproductibles.


Questions clés auxquelles répond le rapport
À quel rythme le marché des films et revêtements comestibles pour fruits et légumes croît-il ?
Le marché progresse à un TCAC de 6,84 % entre 2026 et 2031, passant de 1,05 milliard USD à 1,46 milliard USD.
Quel segment d'ingrédients domine actuellement les revenus ?
Les polysaccharides détiennent 39,92 % des revenus de 2025 grâce aux propriétés antimicrobiennes du chitosane et au profil de durabilité de l'alginate.
Quelle application offre la croissance la plus rapide ?
Les revêtements pour légumes devraient progresser à un TCAC de 8,25 % à mesure que les films à base de cellulose réduisent le flétrissement des légumes-feuilles.
Quelle région détient la plus grande part de marché ?
L'Asie-Pacifique représente 35,18 % des revenus mondiaux, soutenue par d'importants investissements dans la chaîne du froid et des volumes élevés de produits.
Dernière mise à jour de la page le:



