
Marktgröße und Marktanteile für essbare Folien und Beschichtungen für Obst und Gemüse
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
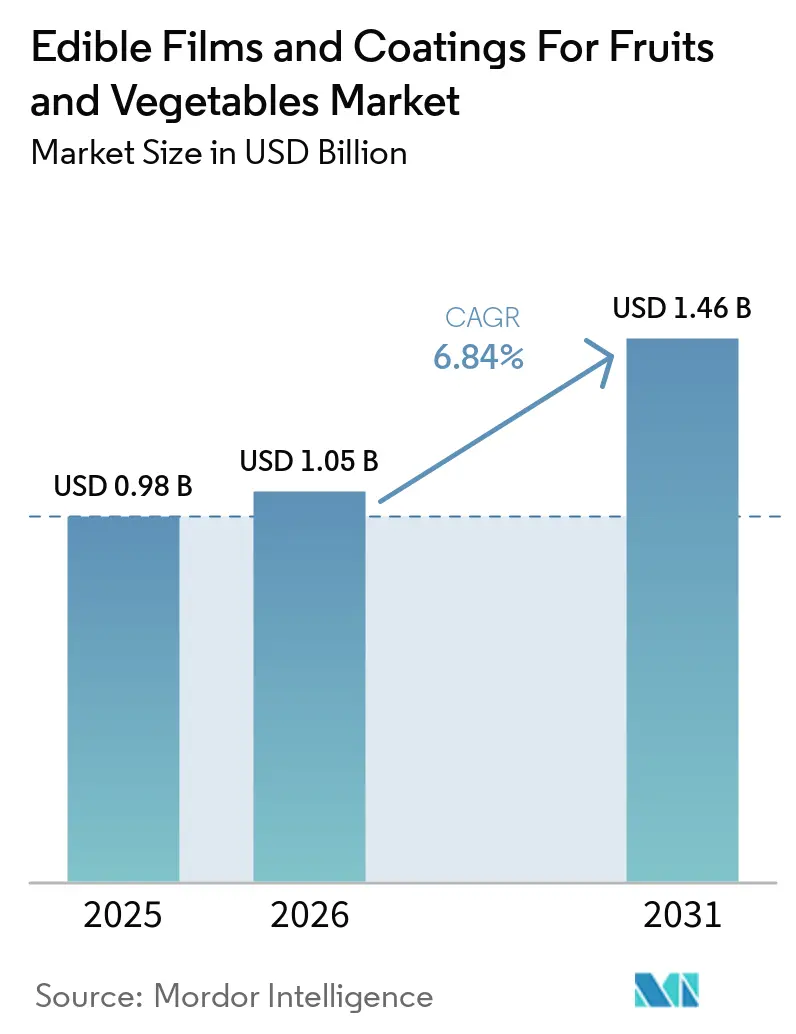
| Marktgröße (2026) | 1.05 Milliarden US-Dollar |
| Marktgröße (2031) | 1.46 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 6.84 % |
| Schnellstwachsender Markt | Südamerika |
| Größter Markt | Asien-Pazifik |
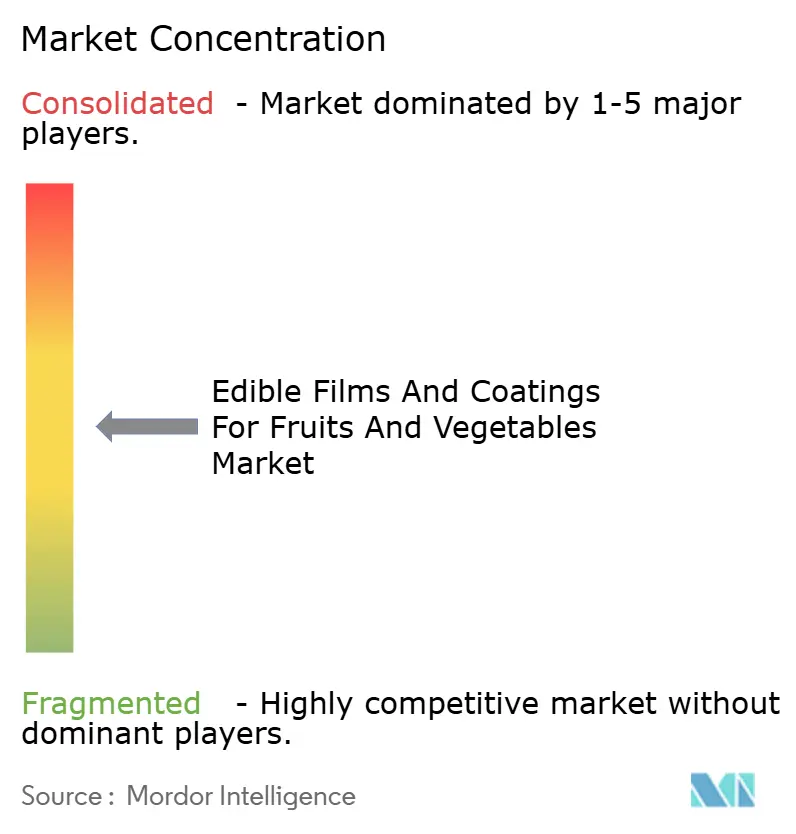
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für essbare Folien und Beschichtungen für Obst und Gemüse von Mordor Intelligence
Der Markt für essbare Filme und Beschichtungen für Obst und Gemüse wurde im Jahr 2025 auf 0,98 Milliarden USD geschätzt und wird voraussichtlich von 1,05 Milliarden USD im Jahr 2026 auf 1,46 Milliarden USD bis 2031 wachsen, mit einer CAGR von 6,84 % während des Prognosezeitraums (2026–2031). Händler und Exporteure ersetzen synthetische Fungizide und Kunststofffolien durch pflanzenbasierte, biologisch abbaubare Barrieren, die die Atmung verlangsamen, Feuchtigkeitsverluste reduzieren und mikrobielles Wachstum hemmen, wodurch Nachernteverluste verringert werden. Regulatorische Verbote von Einwegkunststoffen in der Europäischen Union und staatliche Vorschriften in den Vereinigten Staaten verstärken diesen Wandel. Gleichzeitig erhöhen Lücken in der Kühlkette im Asien-Pazifik-Raum und in Südamerika die Nachfrage nach Beschichtungen, die die Haltbarkeit ohne Kühlung verlängern. Darüber hinaus wetteifern Zutatenzulieferer und Start-ups um Formulierungspatente und beschleunigte behördliche Zulassungen, wobei Komposit-Filme als bevorzugte Plattform für feuchtigkeitsempfindliche Erzeugnisse aufkommen. Rohstoffkostenschwankungen, insbesondere bei Chitosan und Alginat, stellen weiterhin ein Rentabilitätsrisiko dar, doch die Konvergenz von Nachhaltigkeitszielen und Zielen zur Reduzierung von Lebensmittelverlusten hält die Wachstumsdynamik aufrecht.
Wichtigste Erkenntnisse des Berichts
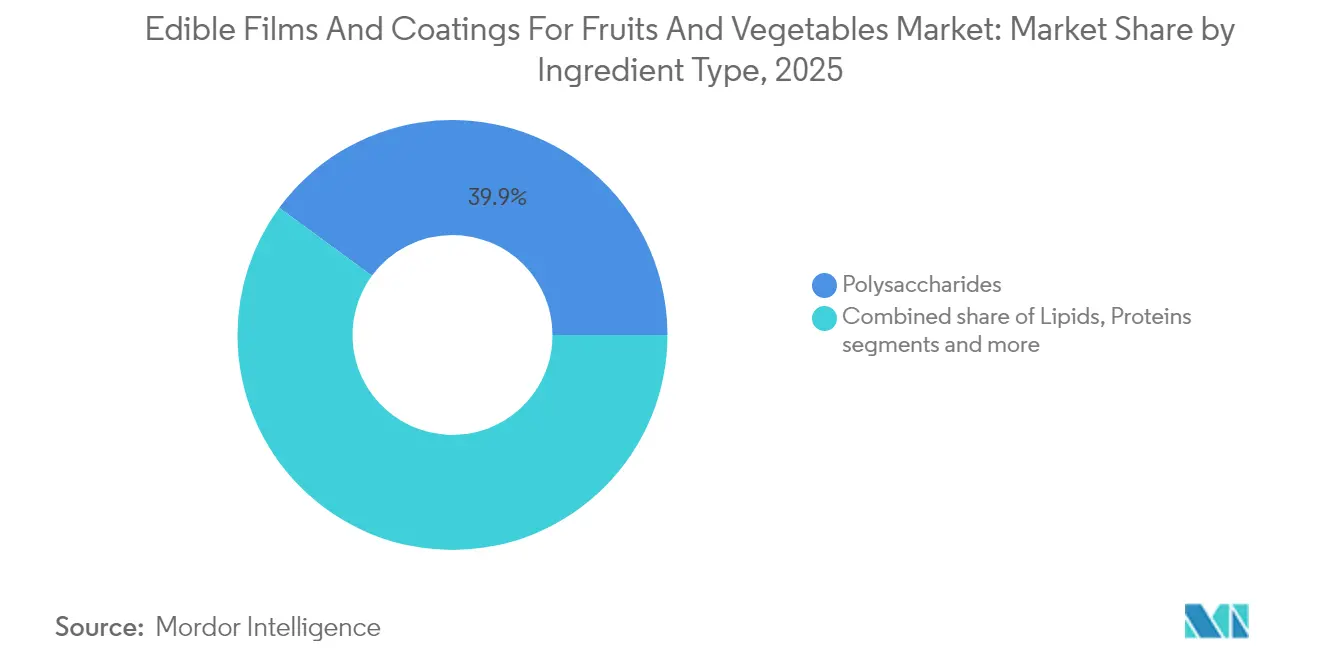
- Nach Zutatentyp führten Polysaccharide im Jahr 2025 mit einem Umsatzanteil von 39,92 %, während Komposite bis 2031 voraussichtlich mit einer CAGR von 7,62 % expandieren werden, was auf Leistungsgewinne durch Mehrschichtfilme zurückzuführen ist, die Lipide und Proteine kombinieren.
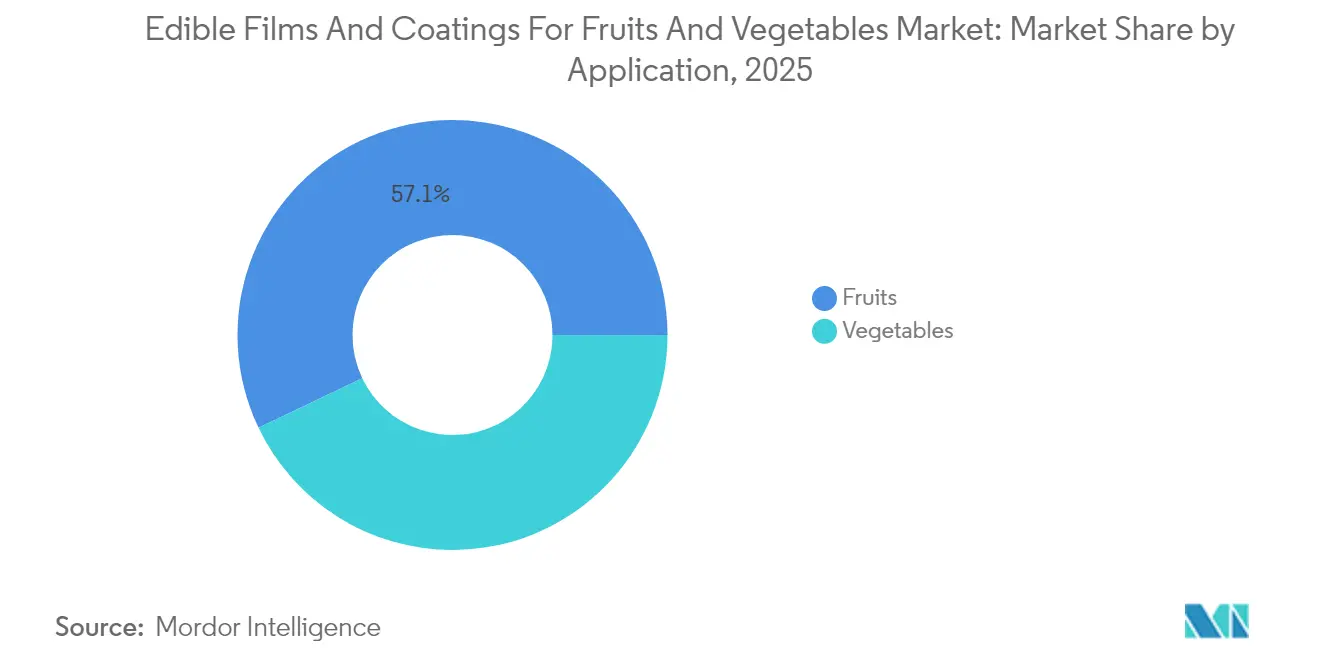
- Nach Anwendung entfielen im Jahr 2025 57,10 % des Marktanteils für essbare Filme und Beschichtungen für Obst und Gemüse auf Obst; für Gemüse wird bis 2031 eine CAGR von 8,25 % prognostiziert, da Verpacker von Blattgemüse Zellulose-Sprays einsetzen.
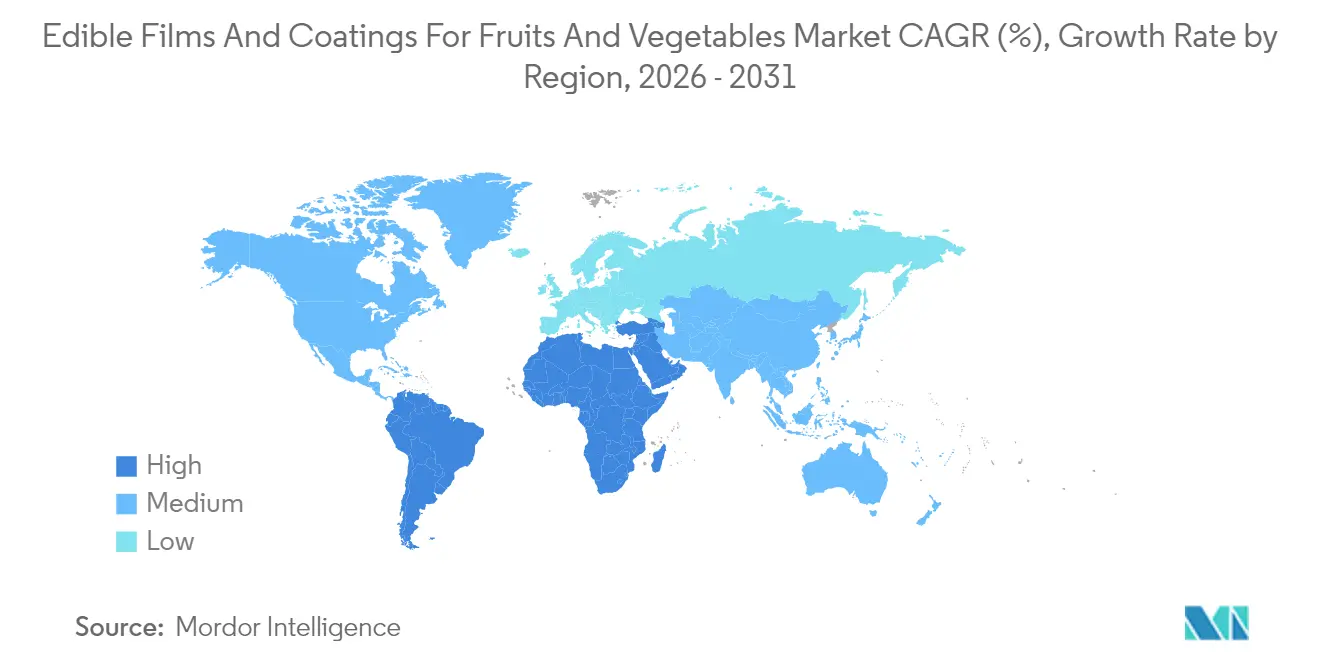
- Nach Geografie erzielte Asien-Pazifik im Jahr 2025 einen Umsatzanteil von 35,18 %, während Südamerika im Zeitraum 2026 bis 2031 mit der schnellsten CAGR von 7,28 % aufgrund umfangreicher Erzeugnisexporte wachsen wird.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Verlagerung der Verbraucher hin zu Clean-Label- und natürlichen Konservierungsmitteln ersetzt synthetische Alternativen | +1.4% | Global, mit früher Einführung in Nordamerika und Westeuropa | Mittelfristig (2–4 Jahre) |
| Innovationen wie pflanzenbasierte Beschichtungen verlängern die Haltbarkeit | +1.6% | Global, angeführt von Asien-Pazifik-Lieferketten und südamerikanischen Exporteuren | Kurzfristig (≤ 2 Jahre) |
| Regulatorischer Druck zur Reduzierung von Kunststoffabfällen fördert biologisch abbaubare Alternativen | +1.2% | Europa (Richtlinie über Einwegartikel aus Kunststoff), Nordamerika (staatliche Verbote), Ausstrahlungseffekte auf Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Notwendigkeit zur Minimierung von Nachernteverlusten bei verderblichen Erzeugnissen | +1.3% | Asien-Pazifik, Afrika südlich der Sahara, Südamerika | Mittelfristig (2–4 Jahre) |
| Einbindung bioaktiver Verbindungen für zusätzliche Ernährung und Sicherheit | +0.8% | Nordamerika, Europa, städtische Märkte im Asien-Pazifik-Raum | Langfristig (≥ 4 Jahre) |
| Verbraucherpräferenz für nachhaltige, umweltorientierte Verpackungen | +0.9% | Global, am stärksten in Skandinavien, Deutschland, Kalifornien | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Verlagerung der Verbraucher hin zu Clean-Label- und natürlichen Konservierungsmitteln ersetzt synthetische Alternativen
Die zunehmende Verbraucherpräferenz für Clean-Label- und natürliche Konservierungsmittel treibt die Einführung essbarer Filme und Beschichtungen für Obst und Gemüse voran. Dieser Wandel wird durch eine verstärkte Überprüfung von Produktkennzeichnungen und eine wachsende Nachfrage nach gesundheitsbewussten und nachhaltigen Entscheidungen angetrieben. Essbare Filme und Beschichtungen, die typischerweise pflanzlicher Herkunft sind und aus wenigen Zutaten bestehen, bieten eine wirksame Alternative zu synthetischen Zusatzstoffen. Die Umfrage der Lebensmittelstandards-Behörde „Food and You 2: Wave 9” aus dem Jahr 2024 ergab, dass 53 % der Erwachsenen im Vereinigten Königreich beim Lebensmittelkauf zumindest gelegentlich die Zutatenlisten prüfen und 50 % die Nährwertinformationen lesen, was die Bedeutung von Transparenz bei Konservierungssystemen unterstreicht [1]Quelle: Lebensmittelstandards-Behörde, „Food and You 2: Wave 9 Key Findings”, food.gov.uk. Essbare Beschichtungen aus Polysacchariden, Proteinen und Lipiden bieten eine „kennzeichnungsfreundliche” Lösung, indem sie die Haltbarkeit verlängern und die Frische durch physikalische Barrierefunktionen erhalten, wobei häufig natürlich gewonnene Antimikrobika oder Antioxidantien integriert werden, um Ansprüche auf „keine künstlichen Konservierungsmittel” zu unterstützen, ohne die Qualität zu beeinträchtigen. Unternehmen wie Apeel (heute als Oliver bekannt) haben die Wirksamkeit solcher Beschichtungen bei der Reduzierung von Abfällen und der Beibehaltung pflanzenbasierter Zutatenlisten demonstriert, wie in Partnerschaften mit Händlern wie Kroger in den Vereinigten Staaten zu sehen ist. Premium- und Biomarken setzen zunehmend auf unsichtbare Beschichtungen, die Geschmack und Aussehen erhalten und gleichzeitig die Haltbarkeit verlängern, was den Verbraucherpräferenzen für frisch aussehendes Obst und Gemüse ohne „chemisch klingende” Zusatzstoffe entspricht. Auch Eigenmarken des Lebensmitteleinzelhandels stehen unter zunehmendem Druck, Clean-Label-Attribute einzuführen, was die breitere Anwendung essbarer Beschichtungen in Kategorien wie Beeren, Kernobst und Blattgemüse vorantreibt. Die regulatorische und zivilgesellschaftliche Kontrolle synthetischer Konservierungsmittel unterstützt diesen Trend weiter, wobei Hersteller allgemein anerkannte oder weitgehend akzeptierte biobasierte Materialien für strategische Flexibilität nutzen. Eine klare Kommunikation über die natürliche, pflanzenbasierte Zusammensetzung dieser Beschichtungen stärkt das Verbrauchervertrauen, unterstützt eine Premiumpreisgestaltung und stärkt den Markenwert. Da das Bewusstsein für Lebensmittelverschwendung wächst, werden Clean-Label-Beschichtungen als natürliche Methode zur Verlängerung der Haltbarkeit positioniert, die umweltbewusste Verbraucher anspricht. Diese Konvergenz aus Kennzeichnungsüberprüfung, natürlichen Zutatenpräferenzen und Nachhaltigkeitserwartungen verstärkt die Verbrauchernachfrage und treibt das Wachstum des Marktes für essbare Filme und Beschichtungen für Obst und Gemüse an.
Innovationen wie pflanzenbasierte Beschichtungen verlängern die Haltbarkeit
Pflanzenbasierte Beschichtungen, die aus Polysacchariden, pflanzlichen Proteinen und Lipiden hergestellt werden, gewinnen als wirksame Lösungen zur Verlängerung der Haltbarkeit von Obst und Gemüse zunehmend an Bedeutung. Diese Beschichtungen bilden dünne, essbare Barrieren, die Feuchtigkeitsverlust und Gasaustausch minimieren und so Festigkeit, optische Attraktivität und Marktfähigkeit erhalten. Dies steht im Einklang mit der wachsenden Verbraucherpräferenz für pflanzenbasierte Lösungen. Laut dem Good Food Institute Europe planen bis 2025 51 % der Erwachsenen im Vereinigten Königreich und in Deutschland, ihre Ernährung anzupassen, indem sie entweder den Konsum pflanzenbasierter Lebensmittel steigern oder den Verzehr von tierischem Fleisch und Milchprodukten reduzieren, wobei etwa 20 % beides beabsichtigen [2]Quelle: Good Food Institute Europe (GFI Europe), „Studie: Vier von zehn deutschen und britischen Erwachsenen planen, mehr pflanzenbasierte Lebensmittel zu essen”, gfieurope.org. Dieser Wandel in den Ernährungsgewohnheiten treibt die Nachfrage nach pflanzenbasierten Technologien an, einschließlich Verpackungs- und Konservierungslösungen, und macht biobasierte Beschichtungen für Einzelhändler und Marken, die auf „pflanzenorientierte” Strategien setzen, attraktiver. Diese können für spezifische Produktkategorien wie Beeren, Blattgemüse oder Beschichtungen für Zitrusfrüchte angepasst werden, indem Filmbildner-Mischungen und Permeabilität modifiziert werden, um eine verlängerte Haltbarkeit ohne Beeinträchtigung von Textur oder sensorischer Qualität zu gewährleisten, was für die Einzelhandelsakzeptanz entscheidend ist. Unternehmen wie Hazel Technologies zeigen, wie pflanzlich gewonnene Verbindungen das Reifen und Verderben in Frischwarenlieferketten wirksam verlangsamen können und sich dabei nahtlos in bestehende Verpackungs- und Vertriebsabläufe integrieren lassen, während sie eine natürliche, kennzeichnungsfreundliche Attraktivität bewahren. Einzelhändler, die ihr pflanzenbasiertes und flexitarisches Produktsortiment erweitern, suchen zunehmend nach Übereinstimmung zwischen Produktinhalt und Konservierungsmethoden und positionieren pflanzenbasierte essbare Folien und Beschichtungen als ergänzende Lösungen. Diese Technologie ist besonders vorteilhaft in exportintensiven Kategorien wie Avocados, Beeren und Steinobst, wo längere Transportzeiten die Vorteile der Haltbarkeitsverlängerung verdeutlichen und Schwund sowie Abschreibungen auf Einzelhandelsebene reduzieren. Erfolgreiche Ergebnisse wie reduzierter Abfall und verbesserte Regalqualität treiben die Forschung und Entwicklung neuer Pflanzenquellen, bioaktiver Komponenten und fortschrittlicher Verarbeitungstechniken weiter voran und festigen pflanzenbasierte Beschichtungen als wichtigen Wachstumstreiber im Markt für essbare Folien und Beschichtungen.
Regulatorischer Druck zur Reduzierung von Kunststoffabfällen fördert biologisch abbaubare Alternativen
Bemühungen zur Reduzierung von Kunststoffabfällen treiben die Einführung biologisch abbaubarer Alternativen durch immer strengere Vorschriften zu Einwegkunststoffen, erweiterte Herstellerverantwortung und Verpackungsrecyclierbarkeit voran. Diese Maßnahmen verringern die Attraktivität herkömmlicher Kunststofffilme und erhöhen gleichzeitig Compliance- und Reputationsrisiken für Händler und Frischwarenmarken. Politiken in Regionen wie der Europäischen Union und Teilen Nordamerikas lenken Händler hin zu kunststoffarmen oder kunststofffreien Frischproduktreihen und veranlassen Supermarktketten, Lösungen zu suchen, die die Produktqualität erhalten und gleichzeitig Anforderungen an Wiederverwendung, Kompostierung oder minimale Verpackungsrahmen erfüllen. Essbare Filme und Beschichtungen entwickeln sich zu einer strategischen Option für unverpacktes oder minimal verpacktes Obst und Gemüse. Diese Beschichtungen, die aus Polysacchariden, pflanzlichen Proteinen und Lipiden gewonnen werden, sind biologisch abbaubar oder sogar essbar und entsprechen damit den politischen und organisatorischen Erwartungen an Kreislauffähigkeit besser als herkömmliche petrochemische Kunststoffe. Dieser proaktive Ansatz ist besonders attraktiv für Premium- und nachhaltigkeitsorientierte Händler, bei denen Verpackungen als sichtbarer Indikator für ökologisches Engagement dienen. Der Übergang von Clam-Shell-Verpackungen oder Kunststofffolien zu unsichtbaren essbaren Beschichtungen auf Produkten wie Beeren oder Gurken bietet eine klare Nachhaltigkeitsgeschichte. Unternehmen wie Apeel, die mit Händlern in Europa und den Vereinigten Staaten zusammenarbeiten, haben gezeigt, dass essbare Beschichtungen Kunststoffverpackungen für Artikel wie Avocados und Zitrusfrüchte ersetzen oder erheblich reduzieren können, während die von Händlern geforderte Haltbarkeit erhalten bleibt. Diese Beispiele verdeutlichen, wie regulierungsgetriebene Kunststoffreduzierung die Einführung essbarer Beschichtungen direkt unterstützt. Da Pilotprogramme zu kettenweiten Implementierungen ausgeweitet werden, liefern sie Referenzfälle für Regulierungsbehörden und Branchenverbände, die die Machbarkeit der Produktion hochwertiger, kunststoffärmerer Frischerzeugnisse demonstrieren. Diese Rückkopplung aus strengeren Vorschriften, erfolgreichen Fallstudien und steigenden Händlererwartungen treibt Investitionen in fortschrittliche biologisch abbaubare Beschichtungen voran, die lebensmittelkontaktsicherheitliche Standards erfüllen und verbesserte Barriereleistung bieten, die auf spezifische Erzeugniskategorien zugeschnitten ist, und stärkt ihre Rolle als Wachstumstreiber im Markt.
Notwendigkeit zur Minimierung von Nachernteverlusten bei verderblichen Erzeugnissen
Die Minimierung von Nachernteverlusten bei verderblichen Erzeugnissen ist eine kritische Priorität, da Akteure entlang der gesamten Wertschöpfungskette, einschließlich Erzeuger, Verpacker und Händler, direkte finanzielle Auswirkungen erfahren, wenn Obst und Gemüse vor dem Verkauf verderben. Zuverlässige Technologien zur Haltbarkeitsverlängerung sind unerlässlich, um dieses Problem zu beheben. Laut Daten des Indikatorportals der Ernährungs- und Landwirtschaftsorganisation der Vereinten Nationen für nachhaltige Entwicklungsziele weist Obst und Gemüse die höchsten globalen Nachernteverluste auf, die von 23,2 % im Jahr 2015 auf 25,4 % im Jahr 2023 gestiegen sind [3]Quelle: Ernährungs- und Landwirtschaftsorganisation der Vereinten Nationen (FAO), „SDG Indicators Data Portal”, fao.org. Dieser Anstieg ist auf ihre hohe Verderblichkeit und spezifische Handhabungsanforderungen zurückzuführen, was die Grenzen bestehender Kühlkettensysteme und konventioneller Verpackungen bei der Abfallreduzierung unterstreicht. Die Einführung essbarer Filme und Beschichtungen hat sich als Lösung etabliert, indem sie als selektive Barrieren gegen Feuchtigkeit und Gase wirken und Atmung und Seneszenz verlangsamen. Diese Technologien verlängern die Vermarktbarkeit von Produkten wie Beeren, Blattgemüse und Steinobst und verringern gleichzeitig ihre Anfälligkeit für Schäden während des Transports und der Ausstellung. Exporteure und Großerzeuger profitieren von weniger zurückgewiesenen Paletten und höheren Auspackraten, während Händler geringeren Schwund, verbesserte Regalqualität und weniger Nichtverfügbarkeiten erfahren, was die Integration von Beschichtungen in Nacherntemaßnahmen fördert. Da Nachhaltigkeits- und Ernährungssicherheitsüberlegungen zunehmen, steht die Reduzierung von Nachernteverlusten im Einklang mit unternehmerischen Umwelt-, Sozial- und Governance-Zielen sowie nationalen Verpflichtungen zu nachhaltigen Entwicklungszielen. Dieser Fokus treibt Forschung und Entwicklung rohwarenspezifischer Beschichtungsformulierungen voran, um Herausforderungen wie hohe Atmungsintensität bei Beeren oder rasches Welken bei Blattgemüse zu bewältigen und Lösungen effektiver und skalierbarer zu machen. Die Kombination aus finanziellen Verlusten, hervorgehobenen Abfallmengen und politischem Druck positioniert die Reduzierung von Nachernteverlusten als wichtigen Treiber für den Markt für essbare Filme und Beschichtungen für Obst und Gemüse.
Analyse der Hemmnisse*
| Hemmnis | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Hohe Produktionskosten durch natürliche, landwirtschaftliche Rohstoffe | -0.9% | Global, besonders ausgeprägt in Regionen mit begrenztem Chitosan- oder Alginataangebot (Afrika südlich der Sahara, Südostasien, Südamerika) | Kurzfristig (≤ 2 Jahre) |
| Schlechte Feuchtigkeitsbarriere in Polysaccharidfilmen im Vergleich zu Kunststoffen | -0.6% | Feuchttropische Klimazonen (Südostasien, Mittelamerika, Afrika südlich der Sahara), Blattgemüseanwendungen weltweit | Mittelfristig (2–4 Jahre) |
| Variabilität der Leistung über Obst- und Gemüsesorten hinweg | -0.5% | Global, besonders ausgeprägt in Mischerzeugnispackstationen in Nordamerika, Europa und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Abhängigkeit von saisonalen Inputs, die Versorgungsunterbrechungen verursachen | -0.7% | Regionen, die auf Crustaceen-Schalen-Chitosan angewiesen sind (Nordamerika, Asien-Pazifik) und Seealgen-Alginat (Norwegen, Chile, Japan) | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Produktionskosten durch natürliche, landwirtschaftliche Rohstoffe
Die hohen Produktionskosten im Zusammenhang mit natürlichen, landwirtschaftlichen Rohstoffen stellen eine erhebliche Herausforderung für den Markt für essbare Filme und Beschichtungen dar. Diese Produkte sind auf Biopolymere wie Proteine, Polysaccharide und Lipide angewiesen, die oft teurer und weniger preisstabil sind als petrochemische Standardharze. Dies wird besonders deutlich, wenn diese Materialien aus Lebensmittelpflanzen oder Spezial-Nebenprodukten gewonnen werden, die zusätzliche Reinigung und Qualitätskontrolle erfordern. Saisonale Schwankungen, konkurrierende Verwendungszwecke in der Lebensmittel- und Futtermittelproduktion sowie fragmentierte Lieferketten verschärfen Beschaffungsrisiken weiter und zwingen Hersteller, teurere Lagerbestände zu halten oder langfristige Verträge mit erhöhten Rohstoffpreisen abzuschließen. Das Erreichen der gewünschten Barriere-, Mechanik- und sensorischen Eigenschaften erfordert in der Regel Mehrkomponentenformulierungen, die Weichmacher, Emulgatoren und natürliche Antimikrobika oder Antioxidantien enthalten, was die Zutatenkomplexität und die Kosten pro Kilogramm im Vergleich zu herkömmlichen Kunststofffilmen erhöht. Die Verarbeitung dieser natürlichen Materialien zu konsistenten Beschichtungen erfordert eine präzise Kontrolle von Parametern wie pH-Wert, Temperatur und Viskosität sowie spezialisierte Auftragssysteme zum Tauchen oder Sprühen unregelmäßiger Obst- und Gemüseoberflächen. Diese Faktoren tragen zu höheren Kapital- und Betriebsausgaben bei und schrecken kleinere Verpacker von der Einführung ab. Im Gegensatz zu herkömmlichen Kunststoffverpackungen, die von jahrzehntelanger industrieller Produktion im großen Maßstab und standardisierten Prozessen profitieren, befindet sich die Produktion essbarer Beschichtungen noch in der Entwicklung einer umfangreichen Infrastruktur, was in vielen Regionen zu relativ hohen Stückkosten und begrenzten Skaleneffekten führt. Für Markeninhaber und Händler, die preisbewusste oder preissensible Verbraucher ansprechen, kann der Aufpreis für beschichtete Erzeugnisse ein Hindernis darstellen, insbesondere wenn die Mehrkosten nicht leicht an die Verbraucher weitergegeben werden können, ohne das Risiko eines Rückgangs der Verkaufsmengen einzugehen. Diese Faktoren hemmen insgesamt eine schnellere und breitere Einführung essbarer Filme und Beschichtungen für Obst und Gemüse weltweit.
Schlechte Feuchtigkeitsbarriere in Polysaccharidfilmen im Vergleich zu Kunststoffen
Die begrenzte Feuchtigkeitsbarriereleistung von Polysaccharidfilmen im Vergleich zu Kunststoffen stellt eine erhebliche Herausforderung für ihre Anwendung in der Verpackung dar. Polysaccharide sind von Natur aus hydrophil, was dazu führt, dass ihre Filme Wasserdampf leicht absorbieren und übertragen. Diese Eigenschaft schränkt ihre Fähigkeit ein, Feuchtigkeitsmigration in Hochfeuchtigkeits-Lieferketten für Frischerzeugnisse zu kontrollieren, was sie im Vergleich zu Kunststofffilmen weniger wirksam bei der Verhinderung von Austrocknung oder Oberflächenkondensation macht. Feuchtigkeitsempfindlichkeit verringert nicht nur die Barriereleistung, sondern führt auch zur Plastifizierung und Erweichung des Films, was zu einem Verlust der mechanischen Festigkeit, Klebrigkeit oder Rissbildung im Laufe der Zeit führt. Diese Probleme untergraben die Zuverlässigkeit von Polysaccharidfilmen für Obst und Gemüse, das eine robuste Handhabung vom Packhaus bis zum Einzelhandelregal erfordert. Um diese Einschränkungen zu mindern, verstärken Verpacker häufig Polysaccharid-Beschichtungen durch die Einbindung von Lipiden, Vernetzern oder Nanopartikeln oder durch die Kombination mit Sekundärverpackungen, was die Formulierungs- und Verarbeitungskomplexität erhöht und den Kostennutzenvorteil gegenüber einfachen Kunststofffilmen verringert. Die Feuchtigkeitsbarrierenlücke ist besonders problematisch bei langen oder schwankenden Kühlkettenwegen für Produkte wie Beeren und Blattgemüse, bei denen selbst geringfügige Änderungen der Wasseraktivität texturelle Schäden, mikrobielles Wachstum oder visuelle Mängel verursachen können, was Händler davon abhält, vollständig auf Kunststofffolien zu verzichten. Viele kommerzielle Lösungen, wie die von AgroFresh angebotenen, setzen auf Komposit- oder Mehrschichtansätze, die Polysaccharide mit hydrophoben Komponenten integrieren, anstatt reine Polysaccharidfilme zu verwenden. Während diese Hybridlösungen die Feuchtigkeitsresistenz verbessern, verdünnen sie das Einfachheits- und Nachhaltigkeitsnarrativ und können regulatorische oder recycelbarkeitsrelevante Bedenken aufwerfen, wenn nicht essbare oder weniger biologisch abbaubare Komponenten eingeführt werden. Für kleinere Produzenten und regionale Verpacker schafft der Bedarf an fortgeschrittener Formulierungsexpertise und engerer Prozesskontrolle zur Steuerung der Wasserdampfpermeabilität eine technische Einstiegshürde, die die breitere Einführung essbarer Filme und Beschichtungen über frühe Anwender und große integrierte Lieferanten hinaus verlangsamt. Die von Natur aus schlechte Feuchtigkeitsbarriere von Polysaccharidfilmen im Vergleich zu Kunststoffen sowie der zusätzliche Engineering-Aufwand zur Behebung dieser Einschränkung bleibt eine wesentliche technische Bremse für ihren weit verbreiteten Ersatz konventioneller Verpackungen im Markt für essbare Filme und Beschichtungen für Obst und Gemüse.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Zutatentyp:
Komposite gewinnen an Bedeutung, da die Mehrschichtfunktionalität Einzutatenschichten übertrifftPolysaccharide bleiben ein wichtiger Bestandteil von Kompositsystemen und halten im Jahr 2025 einen Marktanteil von 39,92 %. Materialien wie Chitosan, das von der Lebensmittel- und Arzneimittelbehörde als allgemein als sicher anerkannt eingestuft ist, und Alginat, das für seine aus Meeresalgen gewonnene Nachhaltigkeit geschätzt wird, machen Polysaccharide zu einer attraktiven Basismatrix. Proteine, darunter Molke, Soja und Zein, machten im Jahr 2025 etwa 24,78 % des Marktvolumens aus. Diese Proteine werden zunehmend mit Polysacchariden co-formuliert, da sie hervorragende filmbildende Eigenschaften und Verträglichkeit mit bioaktiven Additiven wie Nisin und Natamycin aufweisen, was die Strukturintegrität und den Mikrobienschutz verbessert. Lipide wie Carnaubawachs und Schellack spielen weiterhin eine entscheidende Rolle als äußere Feuchtigkeitsbarrierenkomponenten, insbesondere bei tropischen Fruchtexporten, bei denen die Reduzierung von Transpiration und der Erhalt des Glanzes für die Bewahrung der visuellen Attraktivität und des Gewichts während langer Versandzeiten entscheidend sind. Unternehmen wie Decco zeigen, wie lipidfokussierte Schichten in Kompositsysteme integriert werden, die darauf zugeschnitten sind, regulatorische und Kundenanforderungen in verschiedenen Regionen zu erfüllen. Die kombinierten Stärken von Polysacchariden für Nachhaltigkeit, Proteinen für strukturelle und funktionelle Vorteile und Lipiden für Feuchtigkeitskontrolle treiben die zunehmende Einführung von Kompositzutatensystemen im Markt für essbare Filme und Beschichtungen für Obst und Gemüse voran.
Darüber hinaus wird für Komposite im Zeitraum 2026–2031 eine jährliche Wachstumsrate von 7,62 % prognostiziert, was den Marktdurchschnitt von 6,84 % übertrifft. Dieses Wachstum wird durch die Fähigkeit von Kompositsystemen angetrieben, die Polysaccharide, Proteine und Lipide kombinieren, um verbesserte Leistung bei Feuchtigkeitskontrolle, Gasbarriereeigenschaften und mechanischer Festigkeit zu liefern – Fähigkeiten, die Einzutatenschichten oft fehlen. Hydrophobe Lipide wirken als wirksame Wasserdampfbarrieren, während Proteine Sauerstoff- und Aromabarrieren zusammen mit Kohäsionsfestigkeit bieten. Diese Eigenschaften adressieren die hohen Wasserdampfdurchlassraten von reinen Polysaccharidschichten und machen Komposite besonders geeignet für feuchtigkeitsempfindliche Produkte wie Blattgemüse und dünnhäutige Beeren. Kompositbeschichtungen können auch angepasst werden, um spezifische Atemraten und Oberflächeneigenschaften zu entsprechen, was die Abhängigkeit von Kunststoff-Überhüllen verringert. Darüber hinaus ermöglichen Komposite die Integration bioaktiver Mittel wie Antimikrobika, Antioxidantien und Nutraceutika in unterschiedliche Schichten, was eine kontrollierte Freisetzung nahe der Erzeugnissoberfläche ermöglicht und gleichzeitig die äußere Schicht für Handhabung und Erscheinungsbild optimiert. Unternehmen wie Sufresca veranschaulichen, wie Mehrkomponentensysteme auf verschiedene Waren und Verpackungsbedingungen zugeschnitten werden können, während kennzeichnungsfreundliche Formulierungen beibehalten werden.


Nach Anwendung:
Gemüse beschleunigt sich, da Blattgemüseverpacker Zellulose-Sprays einsetzenDas Gemüsesegment wird im Zeitraum 2026–2031 voraussichtlich mit einer jährlichen Wachstumsrate von 8,25 % wachsen, angetrieben durch die zunehmende Einführung zellulosbasierter Sprühbeschichtungen durch Verpacker von Blattgemüse, Nachtschattengewächsen und Wurzelkulturen. Diese Beschichtungen reduzieren wirksam Welken und Feuchtigkeitsverlust und lassen sich nahtlos in bestehende Wasch- und Trockenprozesse integrieren. Trotz dieses Wachstums entfielen im Jahr 2025 57,10 % des Marktanteils auf Obst, unterstützt durch hochwertige Kategorien wie Zitrusfrüchte, Beeren, Kernobst und Steinobst. Beschichtungen im Obstsegment verbessern die Ausstellungslebensdauer und reduzieren Pilzverderb, insbesondere in Export- und Premiumeinzelhandelskanälen. Zitrusfrüchte, darunter Orangen, Zitronen und Grapefruits, stellen das größte Untersegment dar, da fungizid-integrierte Wachssysteme strenge phytosanitäre Standards der Vereinigten Staaten und der Europäischen Union erfüllen und gleichzeitig Glanz erhalten und Gewichtsverlust während langer Transportstrecken minimieren. Beeren, insbesondere Erdbeeren und Blaubeeren, sind das am schnellsten wachsende Untersegment und profitieren von Technologien, die die Haltbarkeit verlängern und Schwund reduzieren. Steinobst wie Pfirsiche und Pflaumen sowie Kernobst wie Äpfel und Birnen setzen zunehmend auf proteinbasierte Beschichtungen, die Lagerschimmel hemmen und die Auspackraten in Kühlketten verbessern.
Das beschleunigte Wachstum des Gemüsesegments spiegelt strukturelle Veränderungen in den Kanälen für Frischgeschnittenen Salat, Mahlzeit-Kits und Convenienceprodukte wider, in denen die Erhaltung von Textur und Erscheinungsbild entscheidend für die Erfüllung von Händleranforderungen und die Abfallreduzierung ist. Blattgemüse, Nachtschattengewächse und Wurzelgemüse profitieren von Beschichtungen, die Wasserverlust reduzieren, Nachernteverderbnis begrenzen und die Vermarktungslebensdauer verlängern. So unterstützen Zellulosebeschichtungen beispielsweise eine längere Haltbarkeit bei Blattgemüse, chitosanbasierte Systeme schützen Nachtschattengewächse vor Verderb und Alginatbeschichtungen verlängern die Lagerdauer von Wurzelgemüse. Diese Fortschritte treiben eine Portfolioverschiebung voran und positionieren Gemüse als das schneller wachsende Anwendungssegment im Markt für essbare Filme und Beschichtungen.
Geografische Analyse
APAC- und Europa-Markt für essbare Folien und Beschichtungen für Obst und Gemüse
Asien-Pazifik hatte im Jahr 2025 einen Marktanteil von 35,18 %, angetrieben durch den Ausbau der Kühlkettenkapazitäten, exportorientierte Strategien und unterstützende politische Rahmenbedingungen. Investitionen wie Chinas Kühlketteninfrastruktur im Wert von 24,4 Milliarden USD und die Initiativen des National Centre for Cold Chain Development in Indien zielen darauf ab, die Nachernteverlustquoten von rund 13 % zu senken. Essbare Beschichtungen werden zunehmend als Ergänzung zur Kühlung betrachtet, da sie eine schützende Mikrobarriere um einzelne Früchte und Gemüse bilden. So haben beispielsweise die Weinexportcluster in Maharashtra eine Reduzierung der Verderbnisrate um 12 % bis 15 % beim Seetransport nach Europa nachgewiesen, indem Kühllagerung mit Beschichtungen kombiniert wurde – was das Potenzial für eine breitere Einführung in anderen hochwertigen Gartenbauregionen aufzeigt. Regulatorische Anforderungen in Ländern wie Indonesien und Thailand, die für jede Beschichtungsformulierung und jeden Anwendungsfall separate Zulassungen vorschreiben, verzögern jedoch die Markteinführung. Diese Komplexität begünstigt größere Akteure wie Decco und AgroFresh, die über interne Regulierungsexpertise und regionale Präsenz verfügen und dadurch Mehrländer-Registrierungen effizienter navigieren können als kleinere Wettbewerber.
Südamerika-Markt für essbare Folien und Beschichtungen für Obst und Gemüse
Südamerika wird voraussichtlich im Zeitraum 2026 bis 2031 mit einer jährlichen Wachstumsrate von 7,28 % wachsen – der höchsten regionalen Wachstumsrate –, angetrieben durch exportorientierten Gartenbau und zunehmenden Nachhaltigkeitsdruck. Brasiliens Agrarexportsektor im Wert von 166,5 Milliarden USD spielt eine zentrale Rolle, wobei das Landwirtschaftsministerium Alginatbeschichtungen für Mango- und Papayaexporte fördert, um die Ablehnungsquoten in europäischen Häfen zu senken. Chilenische Exporteure von Blaubeeren, Kirschen und Tafeltrauben haben Verbundfolien eingesetzt, um die Transporttoleranz bei langen Seereisen nach China und in die Vereinigten Staaten zu verlängern und dabei eine zusätzliche Haltbarkeit von fünf bis sieben Tagen nach der Ankunft zu erzielen, was Premiumpreise in entfernten Märkten unterstützt. In Ländern wie Kolumbien und Peru, wo die ländliche Kühlketteninfrastruktur begrenzt ist, sind Beschichtungen, die die Haltbarkeit verlängern, ohne ausschließlich auf Kühlung angewiesen zu sein, von strategischem Wert. Internationale Lieferanten und regionale Innovatoren erschließen diese Märkte mit Lösungen, die Robustheit unter variablen Bedingungen mit der Einhaltung regulatorischer Anforderungen für wichtige Exportziele verbinden.
Nordamerika- und EMEA-Markt für essbare Folien und Beschichtungen für Obst und Gemüse
Nordamerika und Europa gestalten mit ihren ausgereiften Kühlkettennetzen den Markt durch Nachhaltigkeitsvorgaben, Kunststoffreduzierungsrichtlinien und Clean-Label-Verbraucherpräferenzen. In der Europäischen Union treibt die Richtlinie über Einwegkunststoffe die Nachfrage nach Zellulose- und Alginatfolien sowie -beschichtungen an, die Kompostierbarkeitsstandards erfüllen und sich in papierbasierte Verpackungssysteme integrieren lassen. Ähnlich hat die kalifornische Gesetzgebung, die bis 2032 recycelbare oder kompostierbare Einwegverpackungen vorschreibt, dazu geführt, dass Beerenproduzenten an der Westküste Alginatsprays erproben, die faserbasierte oder offene Verpackungsformate ermöglichen und dabei Kunststoffschalen reduzieren oder eliminieren, während die Transportbeständigkeit erhalten bleibt. Der Nahe Osten und Afrika sind unterdessen aufstrebende Märkte, wobei die Einführung auf hochwertige Nischen wie Südafrikas Zitruswirtschaft und den Premium-Dattelsektor der Vereinigten Arabischen Emirate konzentriert ist. Fragmentierte regulatorische Rahmenbedingungen und das Fehlen harmonisierter Standards für essbare Beschichtungen in Ländern wie Nigeria und Ägypten erfordern jedoch länderspezifische Zulassungen von Lieferanten, was die Markteintrittskosten erhöht und die Marktdurchdringung verlangsamt.

Regulatorisches Umfeld
Essbare Filme und Beschichtungen für Obst und Gemüse unterliegen einem doppelten regulatorischen Weg, je nachdem, ob das Material mit dem Lebensmittel verzehrt wird (Lebensmittelzusatzstoff- oder GRAS-artige Positionierung) oder als Lebensmittelkontaktmaterial (FCM) fungiert. In den Vereinigten Staaten müssen Beschichtungskomponenten im Allgemeinen als Lebensmittelzusatzstoffe zugelassen oder durch Generally Recognized as Safe (GRAS)-Feststellungen im Rahmen des Federal Food, Drug, and Cosmetic Act unterstützt werden, was Lieferanten zu einer substanzweisen Compliance-Planung anstatt breiter produktbezogener Zulassungen zwingt.
In Europa sind Zutatengenehmigungen und Verwendungsbedingungen eng mit dem EU-Rahmenwerk für Lebensmittelzusatzstoffe verknüpft (einschließlich E-Nummer-Zulassungen gemäß Verordnung (EG) Nr. 1333/2008), während breitere Verpackungswechselwirkungen unter das FCM-Sicherheitsrahmenwerk (Verordnung (EG) Nr. 1935/2004) fallen. Regulatorische Aktualisierungen wirken sich weiterhin auf Entscheidungen in Packhäusern und die Dokumentation aus. Im April 2025 erweiterte die Europäische Kommission die Genehmigungen für Glanzmittel bei bestimmten Anwendungen, einschließlich E 471 und Carnaubawachs (E 903), auf zusätzliche Erzeugnisse. Im August 2024 schloss die britische Food Standards Agency eine Sicherheitsbewertung ab, die die erweiterte Verwendung von Natriumalginat (E 401) als Beschichtungsmaterial für mehrere Frischobstsorten unterstützt.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette beginnt mit der Beschaffung lebensmitteltauglicher Biopolymere und Lipide, einschließlich Polysaccharide wie Chitosan und Alginat, Pflanzenproteine und Wachse wie Carnauba oder Schellack. Formulierer entwickeln dann Einzelkomponenten- oder Verbundsysteme, die bioaktive antimikrobielle Stoffe oder Antioxidantien enthalten können. Beschichtungslieferanten liefern Konzentrate oder gebrauchsfertige Systeme an Packhäuser und Anbauer-Versender, wo die Anwendung hauptsächlich durch Tauchen und Sprühen erfolgt, integriert in Wasch-Trocken-Sortierlinien. In dieser Phase fügen Leistungsvalidierung und Anforderungen an Rückstands- oder Kennzeichnungskonformität häufig zusätzliche Qualitätssicherungsschritte hinzu.
Die Kommerzialisierung hängt von der Anwendungskompatibilität in großem Maßstab und der Fähigkeit ab, die Compliance-Anforderungen der Zielmärkte für Frischexporte zu erfüllen. Ein Beispiel für die nachgelagerte Validierung ist Westfalia Fruit, das im Oktober 2025 Versuche mit AgroSustain unter Verwendung einer essbaren Beschichtung auf Avocados und Limetten startete, mit dem erklärten Ziel, den Einsatz von Nacherntefungiziden um mindestens 50 % zu reduzieren, was zeigt, wie Exporteure und große Distributoren als wichtige Torhüter für die Einführung fungieren. Zu den Engpässen zählen die uneinheitliche regulatorische Standardisierung für neuartige biobasierte Systeme in verschiedenen Ländern sowie der Kosten- und Engineeringaufwand, der für die Nachrüstung von Hochdurchsatz-Packlinien erforderlich ist. Lieferanten müssen zudem die Beschichtungsleistung über unterschiedliche Erzeugnisoberflächen und Feuchtigkeitsbedingungen hinweg aufrechterhalten.
Wettbewerbslandschaft
Der Markt für essbare Filme und Beschichtungen für Obst und Gemüse ist durch eine moderate Fragmentierung geprägt, mit Wettbewerb zwischen großen multinationalen Zutatenzulieferern und kleineren, innovativen Start-ups. Unternehmen wie Tate and Lyle, RPM International und Kerry nutzen ihre umfangreichen Zutatensortimente, regulatorische Expertise und etablierte Beziehungen zu großen Händlern und Verpackern. Diese Unternehmen konzentrieren sich auf die Skalierung von Zellulose-, Alginat-, Protein- und Lipidsystemen zu standardisierten Lebensmittelqualitätsbeschichtungslösungen, die auf verschiedene Regionen und Erzeugniskategorien angewendet werden können. Ihre Bemühungen konzentrieren sich auf Plattformtechnologien, darunter filmbildende Stärke- oder Proteinsysteme, Emulgatoren und Texturierungsmittel, die in Beschichtungsformate adaptiert und durch technische Dienstleistungen für Packhäuser unterstützt werden, die Zuverlässigkeit und nahtlose Integration in bestehende Verarbeitungslinien benötigen. Spezialisierte Innovatoren wie Hazel Technologies, Apeel Sciences und Mori Inc. hingegen zielen auf spezifische, wirkungsstarke Anwendungen wie Beeren, Avocados und Blattgemüse ab, bei denen die Haltbarkeitsverlängerung klare Renditen auf Investitionen bietet. Diese Start-ups differenzieren sich durch proprietäre Lipid-, Protein- oder bioaktive Systeme und treiben Innovationen über Standardzutaten hinaus.
Chancen im Markt konzentrieren sich zunehmend auf bioaktive Beschichtungen und Komposit-Formulierungen, die Barriereleistung mit antimikrobieller oder antioxidativer Funktionalität kombinieren. So setzt beispielsweise Mori Inc. auf seidenproteinbasierte Beschichtungen, um ultraDünne, atmungsaktive Schichten zu schaffen, die bioaktive Verbindungen tragen können und dabei kennzeichnungsfreundliche Attribute behalten. Dieser Ansatz schließt Lücken, die herkömmliche Wachs- oder einfache Polysaccharid-Beschichtungen hinterlassen. Kompositsysteme, die hydrophobe Lipide mit sauerstoffbarrierenden Proteinen und Polysacchariden integrieren, gewinnen ebenfalls an Aufmerksamkeit. Diese Systeme adressieren die Feuchtigkeits- und Gasaustauschbeschränkungen von Einzutatenfilmen und ermöglichen eine warenkategorienspezifische Anpassung für Produkte wie Beeren, Zitrusfrüchte oder Blattgemüse. Während Start-ups diese Innovationen häufig mit bestimmten Erzeugern und Händlern erproben, konzentrieren sich Multis auf die Industrialisierung und Standardisierung erfolgreicher Konzepte zu global skalierbaren Zutatensystemen. Da regulatorische und händlerbezogene Erwartungen hinsichtlich Kunststoffreduzierung und Clean-Label-Anforderungen zunehmen, bieten bioaktive und Komposit-Beschichtungen erhebliche Wachstumschancen, indem sie Haltbarkeits-, Sicherheits- und Nachhaltigkeitsvorteile in einer einzigen Lösung liefern.
Strategische Partnerschaften und Ökosystementwicklung werden zunehmend wichtiger für die Gestaltung des Wettbewerbs in diesem Markt und verwischen die Grenzen zwischen Zutatenzulieferern, Technologieunternehmen und Frischwarenmarken. Große Zutatenzulieferer arbeiten mit Beschichtungsspezialisten zusammen, um ihre Formulierungs- und Regulierungsexpertise mit proprietären Wirkstoffen oder Anwendungstechnologien von Start-ups zu verbinden. Diese Kooperationen zielen darauf ab, regulatorische Zulassungen zu beschleunigen und Kommerzialisierungsrisiken für globale Händler zu reduzieren. Gleichzeitig arbeiten Innovatoren wie Hazel Technologies eng mit Exporteuren und Verpackern zusammen, um datenreiche Fallstudien zu entwickeln, die Abfallreduzierung und Qualitätsverbesserungen belegen. Diese Ergebnisse werden genutzt, um eine breitere Einführung und gemeinsam gebrandete Programme auszuhandeln. Händler und Erzeuger-Versand-Gruppen, insbesondere in hochwertigen Kategorien und exportorientierten Regionen, entwickeln sich zu wichtigen Entscheidungsträgern. Sie führen häufig Mehrlieferanten-Tests durch und vergleichen multinationale Plattformen mit Start-up-Lösungen unter realen Lieferkettenkonditionen. Diese Dynamik fördert kontinuierliche Verbesserungen bei Leistung, Kosten und Integrationskomfort und verstärkt eine Wettbewerbslandschaft, in der der Erfolg davon abhängt, differenzierte, bioaktive und Komposit-Beschichtungslösungen zu liefern, die technisch robust, regulierungskonform und wirtschaftlich tragfähig sind.
Marktführer im Bereich essbare Folien und Beschichtungen für Obst und Gemüse
Apeel Sciences
RPM International Inc.
Tate & Lyle PLC
Sufresca
Hazel Technologies, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für essbare Folien und Beschichtungen für Obst und Gemüse
- Apeel Sciences
- RPM International Inc. (Mantrose-Haeuser)
- Sufresca
- Hazel Technologies, Inc.
- Tate & Lyle PLC
- Cargill Inc.
- DSM-Firmenich N.V.
- Ingredion Incorporated
- Kerry Group plc
- Ashland Global
- PolyNatural
- Liquidseal BV
- JBT Corporation
- Sumitomo Chemical Co. Ltd
- Flo Chemical (FloZein)
- Bio Naturals Solutions
- Mori Inc.
- DECCO Post-Harvest
- Nagase & Co.
- Tipa Corp Ltd
Lesen Sie die Analyse der essbare Folien und Beschichtungen für Obst und Gemüse-Unternehmen

Marktchancen und Zukunftsaussichten
Die Chancen konzentrieren sich auf Kombinationen von Erzeugnissen und Regionen, in denen Beschichtungen Kunststoffumhüllungen und/oder chemische Nacherntebehandlungen ersetzen, während die exportfähige Erscheinung erhalten bleibt. Regulatorische Erweiterungen, die zugelassene Glanz- oder Beschichtungsanwendungen ausweiten, schaffen kurzfristigen Freiraum für Lieferanten, um Lösungen über mehr Erzeugnisarten hinweg zu standardisieren. Beispielsweise unterstützt die Maßnahme der Europäischen Kommission im April 2025, die zugelassene Glanzmittelanwendungen, einschließlich E 471 und Carnaubawachs (E 903), auf zusätzliche Erzeugnisse ausweitete, breitere kommerzielle Einführungen bestehender Beschichtungschemien über mehr Erzeugniskategorien hinweg.
Ein zweiter Chancenbereich betrifft in Packhäuser integrierte Automatisierung und Systeme, die die Anwendungskosten pro Einheit senken und gleichzeitig die Konsistenz verbessern. Dies steht im Einklang mit den von Einzelhändlern geforderten Anforderungen an eine zuverlässige Verlängerung der Haltbarkeit und geringeren Schwund. Die Branchenaktivität deutet auch auf Plattformkonsolidierung und integrierte Frischetoolkits rund um Kategorien mit hohem Schwund wie Beeren hin, bei denen Verpackungsatmosphärenlösungen und Beschichtungen zunehmend gemeinsam bewertet werden. Dies wird durch strategische Schritte wie die Übernahme von Hazel Technologies durch TransFRESH (Mai 2026) unterstützt, die Atmosphärenkontrollformate mit Frischetechnologien verbindet und Raum für Beschichtungslieferanten schafft, sich als Partner in gebündelte, packfertige Programme einzubringen, anstatt eigenständige Formulierungen zu verkaufen.
Recent Industry Developments in Markt für essbare Folien und Beschichtungen für Obst und Gemüse
- Juni 2026: Apeel Sciences kündigte eine Verschiebung seines Betriebsmodells an, das sich auf den Einsatz automatisierter, kosteneffizienter Anwendungssysteme für Packhäuser nach der Ernte konzentriert. Dieser Schritt bringt die Einführung essbarer Beschichtungen in Einklang mit den Durchsatz- und Arbeitskraftbeschränkungen großer Verpackungsbetriebe. Er unterstützt zudem wiederholbarere Anwendungsergebnisse über verschiedene Erzeugnisarten hinweg, was Anbauern und Einzelhändlern hilft, Programme zur Schwundreduzierung zu standardisieren.
- Mai 2026: TransFRESH Corporation übernahm Hazel Technologies, um die Fähigkeiten von Hazel Technologies mit den Angeboten von TransFRESH zu integrieren, einschließlich der Kombination der Breatheway-Membrantechnologie mit den TransFRESH Tectrol-Palettensack-Fähigkeiten für den Beerensektor. Die Übernahme stärkt die Verbindung zwischen Verpackungen mit Atmosphärenkontrolle und Ansätzen zur Frischeverlängerung, die von Versendern verwendet werden. Sie beschleunigt zudem den Wandel hin zu integrierten Nacherntplattformen, die um die Budgets von Exporteuren und Packhäusern konkurrieren.
- Oktober 2025: Saveggy stellte eine additivfreie, pflanzenbasierte essbare Beschichtung für Frischerzeugnisse aus Rapsöl und Haferöl vor. Die Einführung zielt auf Bemühungen zur Kunststoffreduzierung ab, indem sie eine essbare Barriere als Alternative zu herkömmlichen Umhüllungen und Schalen bietet. Die kommerzielle Skalierung von Beschichtungen mit einfachen Inhaltsstoffen erhöht den Wettbewerbsdruck auf Lieferanten, die sich auf komplexere Verbundsysteme konzentrieren.


Markt für essbare Folien und Beschichtungen für Obst und Gemüse Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst essbare Folien und Beschichtungen in Lebensmittelqualität, die als dünne Schicht auf frisches Obst und Gemüse aufgetragen werden, um die Haltbarkeit zu verlängern, Feuchtigkeitsverlust zu reduzieren und mikrobiellen Verderb zu begrenzen. Wir bemessen ihn wertmäßig auf Basis des Umsatzes dieser Lösungen, die bei der Nachernteverarbeitung eingesetzt werden.
Ausschlüsse aus dem Umfang: Wir schließen nicht essbare Verpackungen für Frischprodukte (Plastikfolien, Schalen, MAP-Folien) sowie Nacherntechemikalien aus, die nicht dazu bestimmt sind, zusammen mit dem Produkt verzehrt zu werden.
Segmentierungsübersicht
- Nach Zutatentyp
- Proteine
- Polysaccharide
- Lipide
- Komposite
- Nach Anwendung
- Obst
- Zitrusfrüchte
- Beeren
- Kernobst
- Steinobst
- Gemüse
- Blattgemüse
- Nachtschattengewächse
- Wurzel- und Knollengemüse
- Obst
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Übriges Nordamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Italien
- Frankreich
- Spanien
- Niederlande
- Polen
- Belgien
- Schweden
- Übriges Europa
- Asien-Pazifik
- China
- Indien
- Japan
- Australien
- Indonesien
- Südkorea
- Thailand
- Singapur
- Übriger Asien-Pazifik-Raum
- Südamerika
- Brasilien
- Argentinien
- Kolumbien
- Chile
- Peru
- Übriges Südamerika
- Naher Osten und Afrika
- Südafrika
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Nigeria
- Ägypten
- Marokko
- Türkei
- Übriger Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktbemessung und Validierung
Sekundärforschung
Die Sekundärforschung beginnt mit der Erfassung, wo essbare Beschichtungen in der Frischwarenlieferkette eingesetzt werden, und richtet diese Nutzung dann an messbaren Signalen wie Produktionsmengen, Handelsströmen und der Intensität der Nachernteverarbeitung aus. Um eine Vermischung dieses Marktes mit dem breiteren Verpackungsbereich zu vermeiden, haben wir Annahmen auf Basis öffentlicher Quellen wie der FAOSTAT-Produktionsreihen, der UN-Comtrade-Handelsstatistiken, der USDA-Veröffentlichungen zu Frischprodukten und Kühlketten sowie der EFSA-Leitlinien zu Lebensmittelzusatzstoffen und Lebensmittelkontakt verankert, gefolgt von Websites von Frischproduktverbänden und begutachteten Fachzeitschriften zu essbaren Biopolymeren.
Anschließend haben wir Unternehmensberichte, Investorenpräsentationen, Patente und seriöse Presseberichte ausgewertet, um das Kommerzialisierungstempo und typische Anwendungsfälle zu verstehen (beispielsweise Beschichtungen für Zitrusfrüchte, Kernobst und Beeren im Vergleich zu feuchtigkeitsempfindlichem Gemüse). Ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten und ein weiteres für die Patentrecherche halfen dabei zu bestätigen, welche Produktlinien und Innovationen aktiv auf Frischprodukte ausgerichtet waren. Die hier aufgeführten Quellen sind nur illustrativ, und viele weitere öffentliche Referenzen wurden zur Datenerhebung, Validierung von Annahmen und Klärung des Umfangs herangezogen.
Primärinterviews und Umfragen
Die Primärforschung konzentrierte sich auf Interviews und kurze Umfragen mit Beschichtungsformulierern, Zulieferern von Zutaten, Frischproduktexporteuren, Packstationen und Qualitätsteams, die mit der Frischproduktverarbeitung befasst sind. Wir haben das Nachfrageverhalten in der Region Asien-Pazifik, EMEA und Amerika abgedeckt, sodass Preisgestaltung, Adoptionshürden und Anwendungspraktiken anhand realer Betriebsbedingungen überprüft und dann zur Schließung von Lücken in öffentlichen Daten genutzt werden konnten.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 33 % | Führungskräfte (CXOs): 13 % | Asien-Pazifik: 47 % |
| Mittlere Ebene: 46 % | Funktions-/Bereichsleiter: 43 % | EMEA: 32 % |
| Kleinere Marktteilnehmer: 21 % | Manager: 44 % | Amerika: 21 % |
Marktbemessung und Prognose
Das Modell beginnt mit einem Top-down-Ansatz, bei dem Produktionsmengen und Handelsintensität genutzt werden, um den wahrscheinlich adressierbaren Pool für den Einsatz von Beschichtungen zu rekonstruieren, und anschließend werden Penetrationsraten nach Produkttyp und Handhabungsweg (Export, inländischer Fernverkehr und Premium-Einzelhandel) angewendet. Um es praktikabel zu halten, übersetzen wir diesen Nachfragepool durch typische Anwendungsraten und durchschnittliche Verkaufspreise in Werte, die nach Formulierungstyp und Region angepasst werden.
Anschließend werden die Ergebnisse durch selektive Bottom-up-Näherungen bestätigt, wie z. B. stichprobenartige Umsatzaufteilungen von Lieferanten, die mit Frischprodukten-Beschichtungen verbunden sind, Kanalprüfungen von Packstationen und Exporteuren sowie eine einfache Plausibilitätsprüfung des durchschnittlichen Verkaufspreises multipliziert mit dem impliziten Volumen für Kategorien mit hohem Verbrauch wie Zitrus- und Kernobst. Zu den wichtigsten Eingaben des Modells gehören Produktions- und Exportmengen von Frischprodukten, der Anteil der Produkte, die über Kühlketten und Packstationen transportiert werden, die erwartete Adoptionsrate von Beschichtungen nach Produktkategorie, typische Behandlungshäufigkeit und Anwendungsrate sowie beobachtete regionale Preisspannen für Beschichtungssysteme. Wo Unternehmensangaben begrenzt sind, werden fehlende Teile durch bereichsbasierte Annahmen behandelt, die mithilfe von Interview-Feedback verfeinert werden, bevor die Gesamtwerte finalisiert werden.
Für die Prognose wird eine Szenarioanalyse verwendet, sodass die Adoption mit realistischen Treibern flexibel gestaltet werden kann, wie z. B. nachhaltigkeitsgetriebene Verpackungssubstitution, Veränderungen im Fokus auf Nachernteverluste und das Tempo der Akzeptanz durch Einzelhändler und Exporteure. Jedes Szenario wird konsistent mit der kurzfristigen Fähigkeit der Packstationen zur Anwendung von Beschichtungen und mit der erwarteten Preisentwicklung für wichtige Lebensmittelzutaten gehalten.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt durch mehrere Prüfungen, bei denen Modellergebnisse mit unabhängigen Signalen wie regionalen Exporttrends für Frischprodukte, Aktivitäten zur Erweiterung der Kühlkette und bekannten Produktnutzungsmustern nach Obst- und Gemüsekategorie verglichen werden. Wenn eine Zahl auffällig erscheint, werden die Treiber erneut geöffnet, einschließlich Penetration, Anwendungsrate und regionale Preisgestaltung, und die relevanten Annahmen werden dann durch Folgegespräche erneut getestet.
Vor der Freigabe wird die Arbeit schrittweise überprüft, beginnend mit einer internen Peer-Review von Umfang und Berechnungen, gefolgt von einer Abweichungsprüfung gegenüber früheren Ausgaben und wichtigen öffentlichen Indikatoren. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn es wesentliche Veränderungen gibt, wie regulatorische Änderungen, erhebliche Schwankungen der Inputkosten oder bedeutende Adoptionsbewegungen in wichtigen Frischproduktkorridoren. Unmittelbar vor der Lieferung führt ein Analyst einen abschließenden Datendurchlauf durch, damit die Kunden die aktuellste Sichtweise erhalten.
Marktgröße für essbare Folien und Beschichtungen für Obst und Gemüse von Mordor Intelligence im Vergleich mit anderen veröffentlichten Schätzungen
Veröffentlichte Zahlen für diesen Markt können stark variieren, da verschiedene Studien die Grenze zwischen produktspezifischen essbaren Beschichtungen und dem breiteren Bereich essbarer Folien unterschiedlich ziehen und weil sie unterschiedliche Adoptions- und Preisannahmen verwenden. Unterschiede zeigen sich auch, wenn eine Schätzung auf globalen Frischproduktströmen basiert und eine andere hauptsächlich auf von Unternehmen gemeldeten Umsätzen, was kleinere private Aktivitäten übersehen kann.
Der größte Treiber für Abweichungen ist, ob essbare Folien, die in anderen Lebensmittelanwendungen eingesetzt werden, in die Gesamtsumme einbezogen werden. Mordor Intelligence behandelt den Markt als ausschließlich auf Frischprodukte ausgerichtet, indem Penetrations- und Anwendungsratenannahmen angewendet werden, die spezifisch für die Handhabungspraktiken von Obst und Gemüse sind und dann durch Interviews erneut überprüft werden.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 1,05 Mrd. USD (2026) | |
| Fachzeitschrift A | 1,20 Mrd. USD (2025) | Diese Zahl scheint sich auf Beschichtungen zu konzentrieren und verwendet einen Einzeljahreswert, ohne Anwendungsfälle für Obst und Gemüse nach Anwendungsintensität klar zu trennen, was die kurzfristige Gesamtsumme aufblähen kann, wenn Früchte mit hohem Behandlungsbedarf die Mischung dominieren. |
| Branchenverleger B | 1,11 Mrd. USD (2024) | Diese Schätzung zieht die Adoption wahrscheinlich mit aggressiven Wachstumserwartungen vor und vermischt möglicherweise angrenzende Kategorien von Frischprodukten-Beschichtungen, ohne die Logik der Anwendungsrate und des durchschnittlichen Verkaufspreises nach Region klar darzulegen, was den Basisjahreswert verschieben kann. |
Die Streuung der drei Zahlen erklärt sich hauptsächlich dadurch, wie eng der Einsatz für Frischprodukte definiert ist und wie die Adoption durch Anwendungsraten und Preisgestaltung in Werte übersetzt wird. Indem die Annahmen mit den Realitäten der Frischproduktverarbeitung verknüpft und wichtige Eingaben während der Aktualisierungszyklen erneut validiert werden, bleibt der Endwert auf klare Variablen und wiederholbare Schritte zurückführbar.


Im Bericht beantwortete Schlüsselfragen
Wie schnell wächst der Markt für essbare Filme und Beschichtungen für Obst und Gemüse?
Der Markt wächst im Zeitraum 2026 bis 2031 mit einer CAGR von 6,84 % und bewegt sich von 1,05 Milliarden USD auf 1,46 Milliarden USD.
Welches Zutatensegment führt den aktuellen Umsatz an?
Polysaccharide halten 39,92 % des Umsatzes im Jahr 2025, begründet durch die antimikrobiellen Eigenschaften von Chitosan und das Nachhaltigkeitsprofil von Alginat.
Welche Anwendung bietet das schnellste Wachstum?
Gemüsebeschichtungen werden voraussichtlich mit einer CAGR von 8,25 % wachsen, da Zellulose-Filme Welken bei Blattgemüse reduzieren.
Welche Region hält den größten Marktanteil?
Asien-Pazifik beherrscht 35,18 % des globalen Umsatzes, unterstützt durch umfangreiche Kühlketteninvestitionen und hohe Erzeugnismengen.
Seite zuletzt aktualisiert am:



