
Tamanho e Participação do Mercado de Filmes e Revestimentos Comestíveis para Frutas e Vegetais
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 1.05 Bilhões de dólares |
| Tamanho do Mercado (2031) | 1.46 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 6.84 % |
| Mercado de Crescimento Mais Rápido | América do Sul |
| Maior Mercado | Ásia-Pacífico |
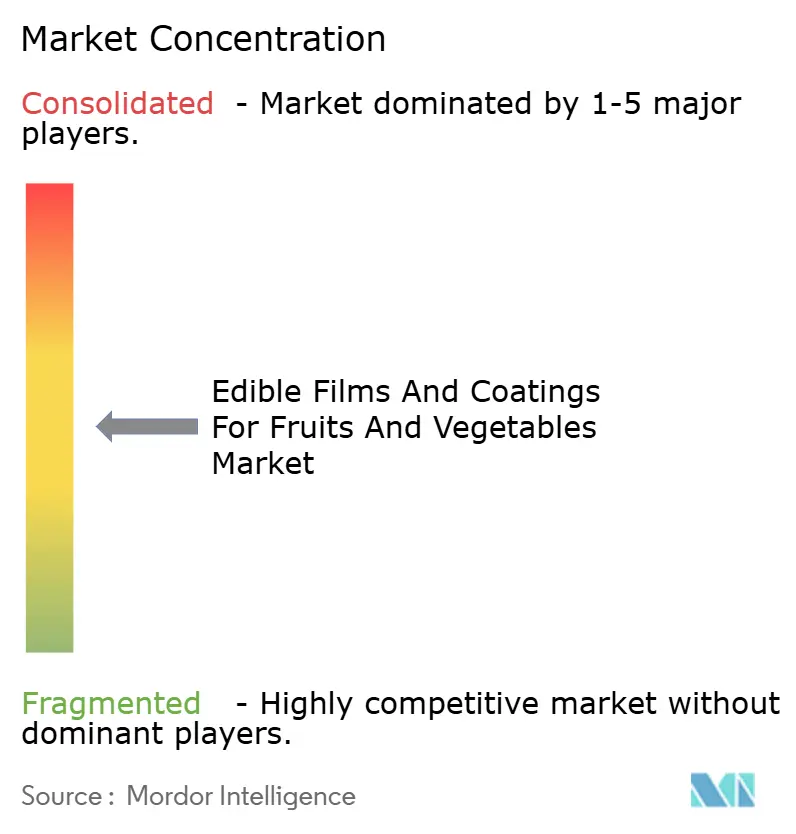
| Concentração do Mercado | Médio |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Filmes e Revestimentos Comestíveis para Frutas e Vegetais por Mordor Intelligence
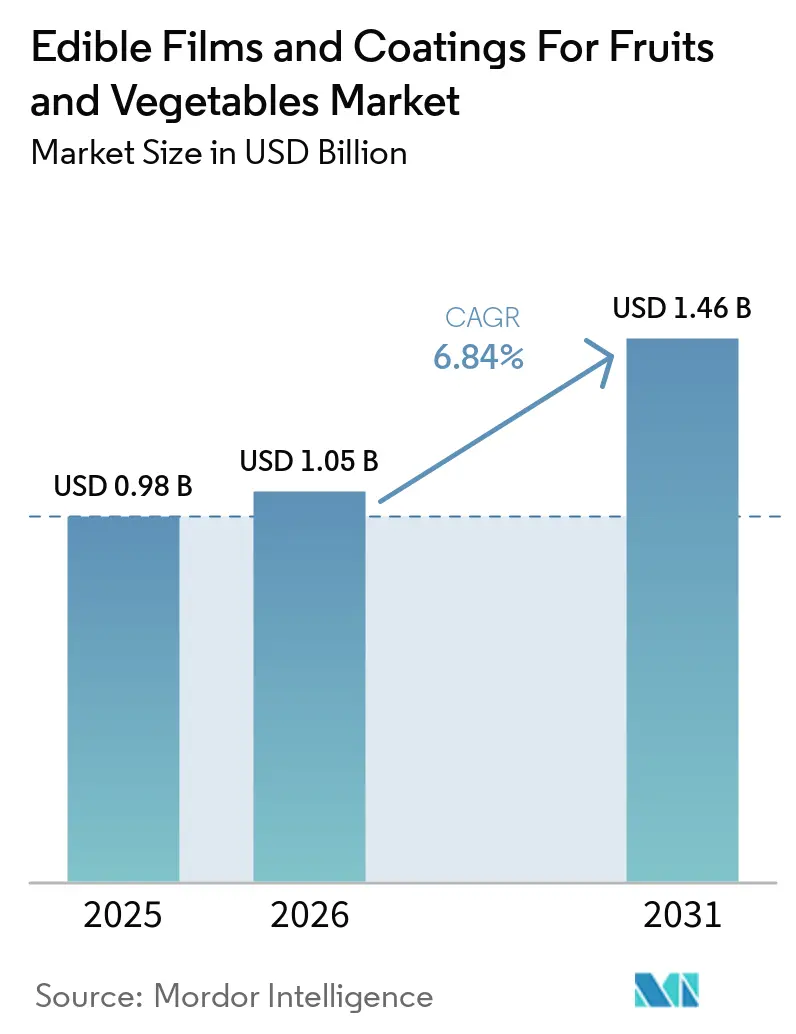
O mercado de filmes e revestimentos comestíveis para frutas e vegetais foi avaliado em USD 0,98 bilhão em 2025 e estima-se que cresça de USD 1,05 bilhão em 2026 para atingir USD 1,46 bilhão até 2031, a uma CAGR de 6,84% durante o período de previsão (2026-2031). Varejistas e exportadores estão substituindo fungicidas sintéticos e embalagens plásticas por barreiras biodegradáveis de origem vegetal que retardam a respiração, reduzem a perda de umidade e inibem o crescimento microbiano, diminuindo assim o desperdício pós-colheita. As proibições regulatórias de plásticos de uso único na União Europeia e os mandatos estaduais nos Estados Unidos reforçam essa mudança. Ao mesmo tempo, as lacunas na cadeia de frio na Ásia-Pacífico e na América do Sul aumentam a demanda por revestimentos que prolongam a vida útil sem refrigeração. Além disso, fornecedores de ingredientes e startups estão disputando patentes de formulação e autorizações regulatórias aceleradas, com filmes compostos emergindo como a plataforma preferida para produtos sensíveis à umidade. As oscilações nos custos de matérias-primas, especialmente em quitosana e alginato, continuam sendo um risco para a lucratividade; no entanto, a convergência das metas de sustentabilidade e das metas de redução de perdas alimentares mantém o impulso de crescimento intacto.
Principais Conclusões do Relatório
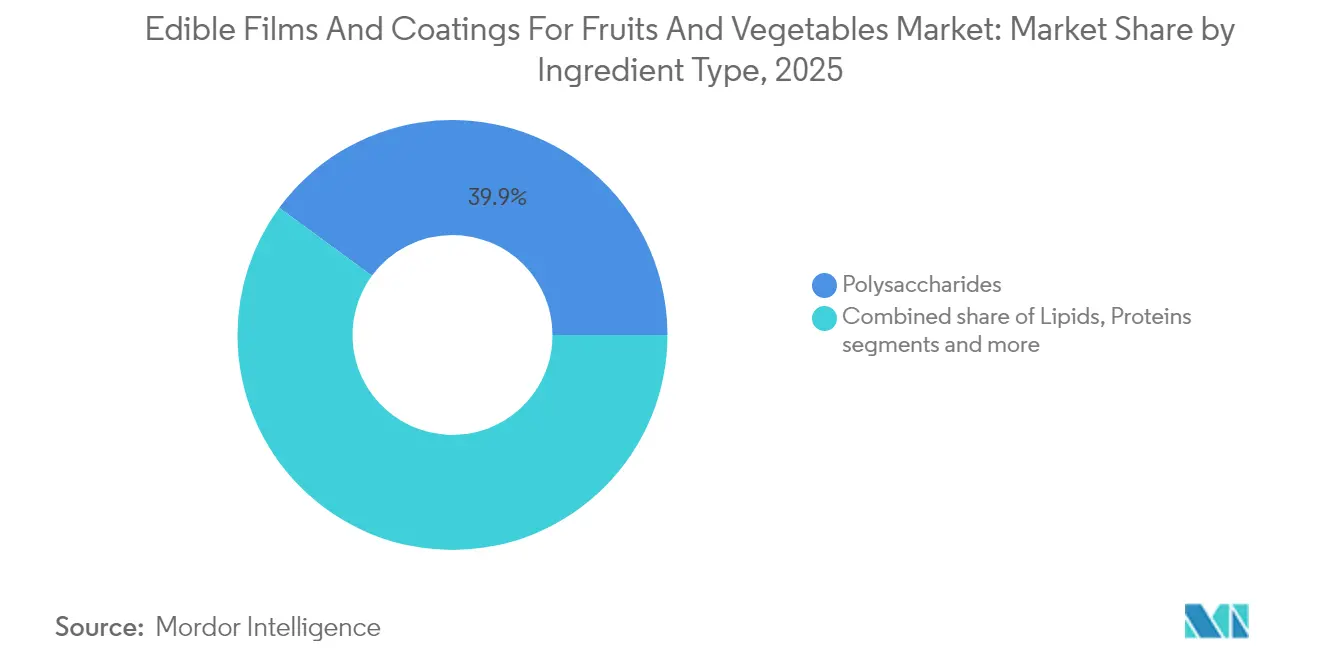
- Por tipo de ingrediente, os polissacarídeos lideraram com 39,92% da participação de receita em 2025, enquanto os compostos têm previsão de expansão a uma CAGR de 7,62% até 2031, evidenciando os ganhos de desempenho dos filmes multicamadas que combinam lipídios e proteínas.
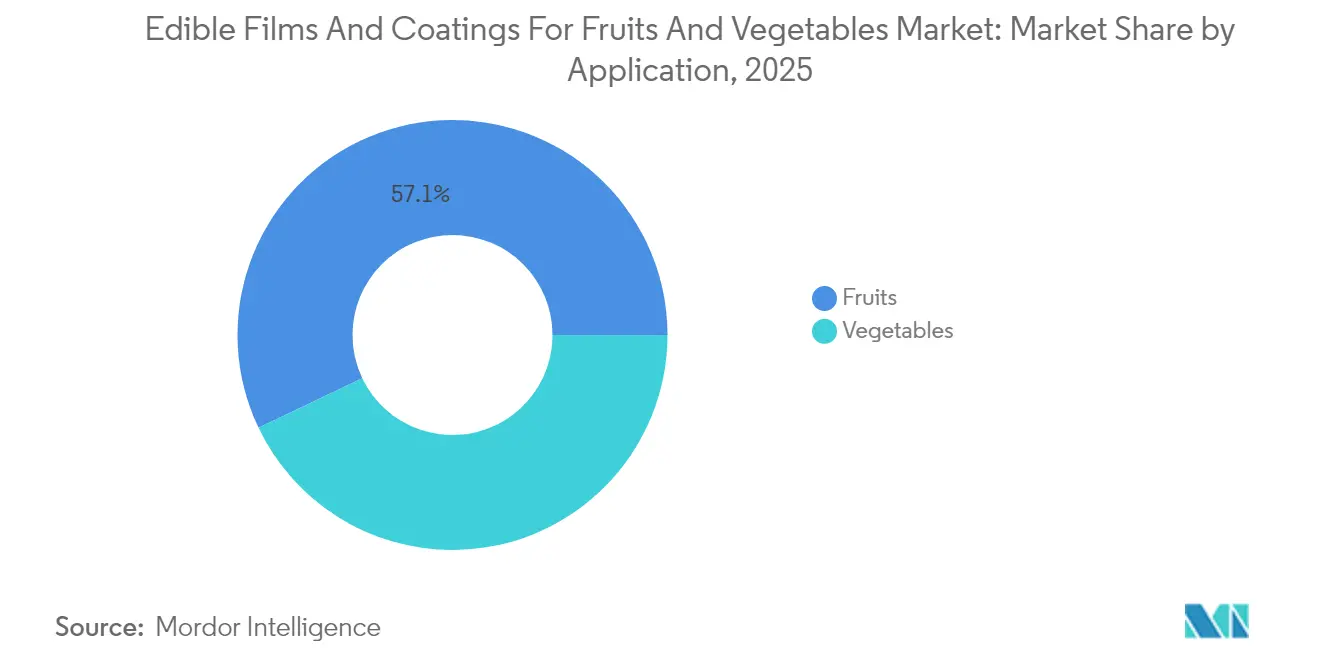
- Por aplicação, as frutas capturaram 57,10% da participação do mercado de filmes e revestimentos comestíveis para frutas e vegetais em 2025; os vegetais têm projeção de crescimento a uma CAGR de 8,25% até 2031, à medida que os embaladores de folhas verdes adotam sprays de celulose.
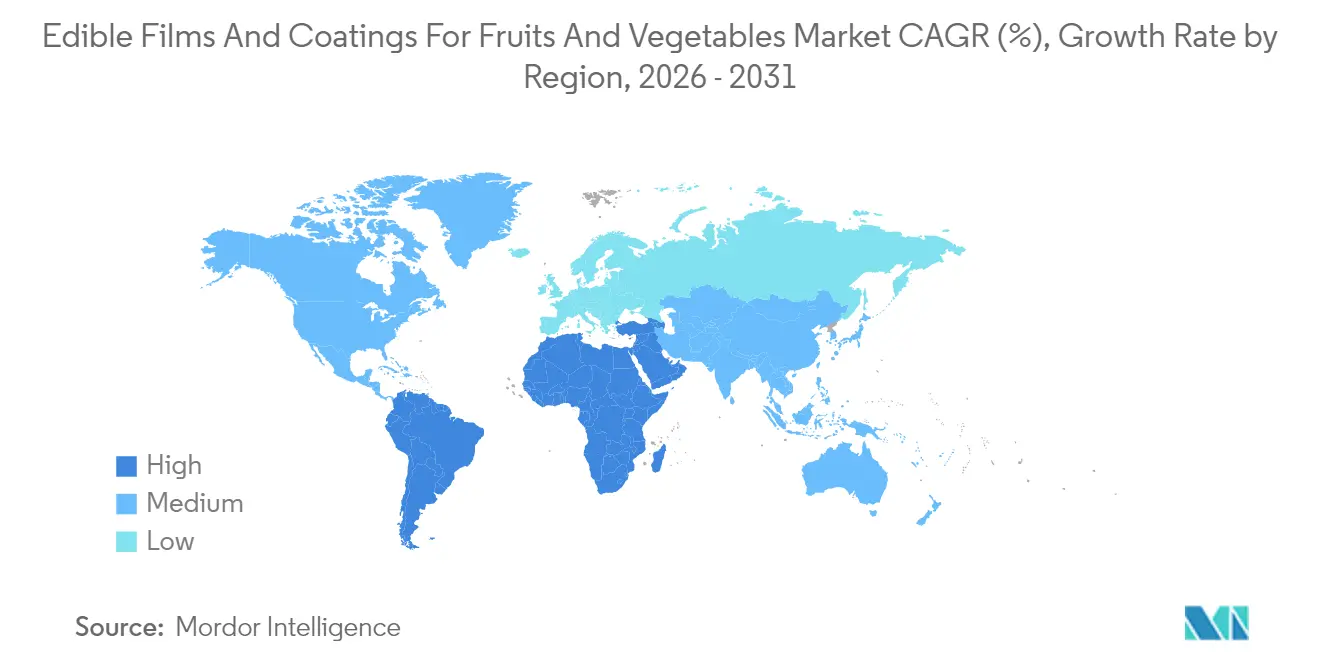
- Por geografia, a Ásia-Pacífico registrou 35,18% da receita em 2025, enquanto a América do Sul deve registrar o crescimento mais rápido, com CAGR de 7,28% entre 2026 e 2031, impulsionada pelas exportações de produtos agrícolas em larga escala.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise do Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Mudança do consumidor em direção a conservantes naturais e de rótulo limpo substitui os sintéticos | +1.4% | Global, com adoção antecipada na América do Norte e na Europa Ocidental | Médio prazo (2-4 anos) |
| Inovações como revestimentos de origem vegetal prolongam a vida útil | +1.6% | Global, liderado pelas cadeias de suprimentos da Ásia-Pacífico e pelos exportadores da América do Sul | Curto prazo (≤ 2 anos) |
| Pressão regulatória para reduzir o desperdício plástico impulsiona alternativas biodegradáveis | +1.2% | Europa (Diretiva SUP), América do Norte (proibições estaduais), com repercussão na Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Necessidade de minimizar as perdas pós-colheita em produtos perecíveis | +1.3% | Ásia-Pacífico, África Subsaariana, América do Sul | Médio prazo (2-4 anos) |
| Incorporação de compostos bioativos para nutrição e segurança adicionais | +0.8% | América do Norte, Europa, mercados urbanos da Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Preferência do consumidor por embalagens sustentáveis e alinhadas ao meio ambiente | +0.9% | Global, mais forte na Escandinávia, Alemanha e Califórnia | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Mudança do consumidor em direção a conservantes naturais e de rótulo limpo substitui os sintéticos
A crescente preferência do consumidor por conservantes naturais e de rótulo limpo está impulsionando a adoção de filmes e revestimentos comestíveis para frutas e vegetais. Essa mudança é alimentada pelo aumento do escrutínio dos rótulos dos produtos e pela crescente demanda por escolhas saudáveis e sustentáveis. Os filmes e revestimentos comestíveis, tipicamente de origem vegetal e compostos por ingredientes mínimos, oferecem uma alternativa eficaz aos aditivos sintéticos. A pesquisa Food and You 2: Wave 9 da Agência de Padrões Alimentares (Food Standards Agency) realizada em 2024 revelou que 53% dos adultos do Reino Unido verificam as listas de ingredientes e 50% analisam informações nutricionais pelo menos ocasionalmente ao comprar alimentos, sublinhando a importância da transparência nos sistemas de conservantes [1]Fonte: Agência de Padrões Alimentares (Food Standards Agency), "Food and You 2: Principais Conclusões da Wave 9", food.gov.uk. Os revestimentos comestíveis feitos de polissacarídeos, proteínas e lipídios fornecem uma solução "amigável ao rótulo", prolongando a vida útil e mantendo a frescura por meio de funções de barreira física, frequentemente incorporando antimicrobianos ou antioxidantes de origem natural para apoiar alegações de "sem conservantes artificiais" sem comprometer a qualidade. Empresas como a Apeel (atualmente operando como Oliver) demonstraram a eficácia de tais revestimentos na redução do desperdício e na manutenção de listas de ingredientes de origem vegetal, como observado em parcerias com varejistas como a Kroger nos Estados Unidos. Marcas premium e orgânicas estão adotando cada vez mais revestimentos invisíveis que preservam o sabor e a aparência enquanto prolongam a vida útil, alinhando-se às preferências dos consumidores por produtos de aparência fresca sem aditivos de "som químico". Os rótulos privados dos supermercados convencionais também estão sob pressão para adotar atributos de rótulo limpo, impulsionando a aplicação mais ampla de revestimentos comestíveis em categorias como frutas vermelhas, frutas de pomo e folhas verdes. O escrutínio regulatório e de ONGs sobre conservantes sintéticos apoia ainda mais essa tendência, com fabricantes aproveitando materiais de base biológica amplamente aceitos ou com status GRAS para flexibilidade estratégica. A comunicação clara sobre a composição natural e de origem vegetal desses revestimentos constrói a confiança do consumidor, apoia preços premium e aumenta o valor da marca. Além disso, à medida que a conscientização sobre o desperdício de alimentos cresce, os revestimentos de rótulo limpo são posicionados como um método natural de extensão da vida útil, apelando para consumidores ambientalmente conscientes. Essa convergência de escrutínio de rótulos, preferências por ingredientes naturais e expectativas de sustentabilidade está reforçando a demanda do consumidor e impulsionando o crescimento no mercado de filmes e revestimentos comestíveis para frutas e vegetais.
Inovações como revestimentos de origem vegetal prolongam a vida útil
Os revestimentos à base de plantas, formulados a partir de polissacarídeos, proteínas vegetais e lipídios, estão ganhando espaço como soluções eficazes para prolongar a vida útil de frutas e vegetais. Esses revestimentos criam barreiras comestíveis finas que minimizam a perda de umidade e a troca gasosa, preservando a firmeza, o apelo visual e a comercialização. Isso está alinhado com a crescente preferência dos consumidores por soluções à base de plantas. De acordo com o Good Food Institute Europe, até 2025, 51% dos adultos no Reino Unido e na Alemanha planejam ajustar suas dietas, seja aumentando o consumo de alimentos à base de plantas ou reduzindo a ingestão de carne animal e laticínios, com aproximadamente 20% pretendendo fazer ambos [2]Fonte: Good Food Institute Europe (GFI Europe), "Pesquisa: Quatro em cada 10 adultos alemães e britânicos planejam comer mais alimentos à base de plantas", gfieurope.org. Essa mudança nos hábitos alimentares está impulsionando a demanda por tecnologias à base de plantas, incluindo soluções de embalagem e conservação, tornando os revestimentos de base biológica mais atrativos para varejistas e marcas que enfatizam estratégias "plant-forward". Esses revestimentos podem ser adaptados para categorias específicas de produtos, como frutas vermelhas, folhas verdes ou revestimentos para frutas cítricas, por meio da modificação de misturas de formadores de filme e permeabilidade para garantir maior vida útil sem comprometer a textura ou a qualidade sensorial, o que é fundamental para a aceitação no varejo. Empresas como a Hazel Technologies demonstram como compostos derivados de plantas podem retardar efetivamente o amadurecimento e a deterioração em cadeias de suprimentos de produtos frescos, integrando-se perfeitamente aos fluxos de trabalho de embalagem e distribuição existentes, mantendo um apelo natural e favorável à rotulagem. Os varejistas que expandem as linhas de produtos à base de plantas e flexitarianos buscam cada vez mais alinhamento entre o conteúdo dos produtos e os métodos de conservação, posicionando os filmes e revestimentos comestíveis à base de plantas como soluções complementares. Essa tecnologia é particularmente vantajosa em categorias com forte orientação para exportação, como abacates, frutas vermelhas e frutas de caroço, onde os longos tempos de trânsito destacam os benefícios da extensão da vida útil, reduzindo perdas e baixas contábeis no nível do varejo. Resultados bem-sucedidos, como a redução de desperdício e a melhoria da qualidade nas prateleiras, impulsionam ainda mais a pesquisa e o desenvolvimento de novas fontes vegetais, componentes bioativos e técnicas avançadas de processamento, consolidando os revestimentos à base de plantas como um importante motor de crescimento no mercado de filmes e revestimentos comestíveis.
Pressão regulatória para reduzir o desperdício plástico impulsiona alternativas biodegradáveis
Os esforços para reduzir o desperdício plástico estão impulsionando a adoção de alternativas biodegradáveis por meio de regulamentações cada vez mais rigorosas sobre plásticos de uso único, responsabilidade estendida do produtor e reciclabilidade de embalagens. Essas medidas diminuem a atratividade dos filmes plásticos tradicionais, ao mesmo tempo que aumentam os riscos de conformidade e reputação para varejistas e marcas de produtos frescos. Políticas em regiões como a União Europeia e partes da América do Norte estão direcionando os varejistas para corredores de produtos frescos com baixo teor ou isentos de plástico, levando as redes de supermercados a buscar soluções que preservem a qualidade dos produtos enquanto aderem às estruturas de reutilização, compostagem ou embalagem mínima. Os filmes e revestimentos comestíveis estão emergindo como uma opção estratégica para frutas e vegetais sem embalagem ou com embalagem mínima. Esses revestimentos, derivados de polissacarídeos, proteínas vegetais e lipídios, são biodegradáveis ou mesmo comestíveis, alinhando-se mais estreitamente com as expectativas políticas e organizacionais de circularidade em comparação com os plásticos petroquímicos convencionais. Essa abordagem proativa é particularmente atraente para varejistas premium e focados em sustentabilidade, onde a embalagem serve como um indicador visível do compromisso ambiental. A transição de embalagens clamshell ou envoltórios plásticos para revestimentos comestíveis invisíveis em produtos como frutas vermelhas ou pepinos fornece uma narrativa clara para os esforços de sustentabilidade. Empresas como a Apeel, trabalhando com varejistas na Europa e nos Estados Unidos, demonstraram que os revestimentos comestíveis podem substituir ou reduzir significativamente as embalagens plásticas para itens como abacates e frutas cítricas, mantendo a vida útil exigida pelos varejistas. Esses exemplos destacam como a redução de plásticos impulsionada por regulamentações apoia diretamente a adoção de revestimentos comestíveis. À medida que os programas piloto se expandem para implementações em toda a cadeia, eles fornecem casos de referência para reguladores e associações do setor, demonstrando a viabilidade de produzir produtos frescos de alta qualidade com menor teor de plástico. Esse ciclo de retroalimentação de regulamentações mais rigorosas, estudos de caso bem-sucedidos e expectativas crescentes dos varejistas impulsiona o investimento em revestimentos biodegradáveis avançados, que atendem aos padrões de segurança de contato com alimentos e oferecem melhor desempenho de barreira adaptado a categorias específicas de produtos, reforçando seu papel como fator de crescimento no mercado.
Necessidade de minimizar as perdas pós-colheita em produtos perecíveis
Minimizar as perdas pós-colheita em produtos perecíveis é uma prioridade crítica, pois as partes interessadas em toda a cadeia de valor, incluindo produtores, embaladores e varejistas, enfrentam impactos financeiros diretos quando frutas e vegetais se deterioram antes da venda. Tecnologias confiáveis de extensão da vida útil são essenciais para abordar essa questão. De acordo com dados do Portal de Dados de Indicadores dos Objetivos de Desenvolvimento Sustentável da Organização das Nações Unidas para Alimentação e Agricultura, frutas e vegetais apresentam as maiores perdas pós-colheita globais, aumentando de 23,2% em 2015 para 25,4% em 2023 [3]Fonte: Organização das Nações Unidas para Alimentação e Agricultura (FAO), "Portal de Dados de Indicadores ODS", fao.org. Esse aumento é impulsionado pela alta perecibilidade e pelos requisitos específicos de manuseio, sublinhando as limitações dos sistemas existentes de cadeia de frio e embalagens convencionais na redução do desperdício. A adoção de filmes e revestimentos comestíveis surgiu como uma solução, atuando como barreiras seletivas à umidade e gases para retardar a respiração e a senescência. Essas tecnologias prolongam a comercialização de produtos como frutas vermelhas, folhas verdes e frutas de caroço, ao mesmo tempo que reduzem sua suscetibilidade a danos durante o transporte e a exposição. Exportadores e grandes produtores se beneficiam de menos paletes rejeitados e maiores taxas de aproveitamento, enquanto os varejistas experimentam menor encolhimento, melhor qualidade nas prateleiras e redução de faltas de estoque, incentivando a integração de revestimentos nos protocolos pós-colheita. À medida que crescem as considerações de sustentabilidade e segurança alimentar, a redução das perdas pós-colheita se alinha com as metas corporativas ambientais, sociais e de governança e com os compromissos nacionais com os objetivos de desenvolvimento sustentável. Esse foco impulsiona a pesquisa e o desenvolvimento de formulações de revestimentos específicas para cada produto, abordando desafios como a alta respiração em frutas vermelhas ou o murchamento rápido em folhas verdes, tornando as soluções mais eficazes e escaláveis. A combinação de perdas financeiras, níveis de desperdício destacados e pressões políticas posiciona a redução das perdas pós-colheita como um fator-chave para o mercado de filmes e revestimentos comestíveis para frutas e vegetais.
Análise do Impacto dos Fatores Restritivos*
| Fator Restritivo | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Altos custos de produção de matérias-primas naturais e agrícolas | -0.9% | Global, agudo em regiões com oferta limitada de quitosana ou alginato (África Subsaariana, Sudeste Asiático, América do Sul) | Curto prazo (≤ 2 anos) |
| Fraca barreira de umidade em filmes de polissacarídeos em comparação com plásticos | -0.6% | Climas tropicais úmidos (Sudeste Asiático, América Central, África Subsaariana), aplicações de folhas verdes globalmente | Médio prazo (2-4 anos) |
| Variabilidade de desempenho entre tipos de frutas e vegetais | -0.5% | Global, particularmente agudo em packhouses de produtos mistos na América do Norte, Europa e Ásia-Pacífico | Médio prazo (2-4 anos) |
| Dependência de insumos sazonais que causam interrupções no fornecimento | -0.7% | Regiões dependentes de quitosana de casca de crustáceo (América do Norte, Ásia-Pacífico) e alginato de algas (Noruega, Chile, Japão) | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Altos custos de produção de matérias-primas naturais e agrícolas
Os altos custos de produção associados a matérias-primas naturais e agrícolas representam um desafio significativo para o mercado de filmes e revestimentos comestíveis. Esses produtos dependem de biopolímeros como proteínas, polissacarídeos e lipídios, que geralmente são mais caros e menos estáveis em termos de preço do que as resinas petroquímicas de commodities. Isso é particularmente evidente quando esses materiais são derivados de culturas de grau alimentício ou subprodutos especiais que requerem purificação e controle de qualidade adicionais. A variabilidade sazonal, os usos concorrentes em alimentos e rações, e as cadeias de suprimentos fragmentadas agravam ainda mais os riscos de aquisição, forçando os fabricantes a manter estoques de maior custo ou celebrar contratos de longo prazo com preços elevados de matérias-primas. Alcançar as propriedades desejadas de barreira, mecânicas e sensoriais normalmente requer formulações de múltiplos componentes que incluem plastificantes, emulsificantes e antimicrobianos ou antioxidantes naturais, aumentando a complexidade dos ingredientes e o custo por quilograma em comparação com os filmes plásticos convencionais. O processamento dessas matérias naturais em revestimentos consistentes exige controle preciso de parâmetros como pH, temperatura e viscosidade, juntamente com sistemas de aplicação especializados para mergulhar ou pulverizar superfícies irregulares de frutas e vegetais. Esses fatores contribuem para maiores despesas de capital e operacionais, dissuadindo os embaladores menores de adotar a tecnologia. Ao contrário das embalagens plásticas convencionais, que se beneficiam de décadas de produção em escala industrial e processos padronizados, a produção de revestimentos comestíveis ainda está desenvolvendo infraestrutura em larga escala, resultando em custos unitários relativamente altos e economias de escala limitadas em muitas regiões. Para proprietários de marcas e varejistas que visam consumidores conscientes de valor ou sensíveis ao preço, o prêmio associado a produtos revestidos pode ser um impedimento, especialmente quando o custo adicional não pode ser facilmente repassado aos consumidores sem risco de declínio nos volumes de vendas. Esses fatores coletivamente dificultam uma adoção mais rápida e ampla de filmes e revestimentos comestíveis para frutas e vegetais globalmente.
Fraca barreira de umidade em filmes de polissacarídeos em comparação com plásticos
As propriedades limitadas de barreira de umidade dos filmes de polissacarídeos em comparação com os plásticos representam um desafio significativo para sua aplicação em embalagens. Os polissacarídeos são naturalmente hidrofílicos, fazendo com que seus filmes absorvam e transmitam vapor de água prontamente. Essa característica restringe sua capacidade de controlar a migração de umidade em cadeias de suprimentos de alta umidade para produtos frescos, tornando-os menos eficazes do que os filmes plásticos na prevenção da desidratação ou da condensação superficial. A sensibilidade à umidade não apenas reduz o desempenho de barreira, mas também leva à plastificação e amolecimento do filme, resultando em perda de resistência mecânica, pegajosidade ou rachadura ao longo do tempo. Esses problemas comprometem a confiabilidade dos filmes de polissacarídeos para frutas e vegetais que requerem manuseio robusto desde o packhouse até a prateleira do varejo. Para mitigar essas limitações, os embaladores geralmente aprimoram os revestimentos de polissacarídeos incorporando lipídios, agentes de reticulação ou nanopartículas, ou combinando-os com embalagens secundárias, o que aumenta a complexidade da formulação e do processamento e reduz a vantagem de custo-benefício sobre os filmes plásticos simples. A lacuna na barreira de umidade é particularmente problemática em rotas de cadeia de frio longas ou flutuantes para produtos como frutas vermelhas e folhas verdes, onde mesmo pequenas mudanças na atividade de água podem causar danos texturais, crescimento microbiano ou defeitos visuais, desincentivando os varejistas a abandonar completamente os envoltórios plásticos. Muitas soluções comerciais, como as oferecidas pela AgroFresh, dependem de abordagens compostas ou multicamadas que integram polissacarídeos com componentes hidrofóbicos, em vez de usar filmes de polissacarídeos puros. Embora essas soluções híbridas melhorem a resistência à umidade, elas diluem a narrativa de simplicidade e sustentabilidade e podem levantar preocupações regulatórias ou de reciclabilidade se componentes não comestíveis ou menos biodegradáveis forem introduzidos. Para produtores menores e embaladores regionais, a necessidade de conhecimento avançado de formulação e controle de processo mais rigoroso para gerenciar a permeabilidade ao vapor de água cria uma barreira técnica à entrada, retardando a adoção mais ampla de filmes e revestimentos comestíveis além dos primeiros adotantes e grandes fornecedores integrados. A barreira de umidade inerentemente fraca dos filmes de polissacarídeos em comparação com os plásticos, juntamente com a engenharia adicional necessária para resolver essa limitação, continua sendo uma restrição técnica importante à sua substituição generalizada pelas embalagens convencionais no mercado de filmes e revestimentos comestíveis para frutas e vegetais.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Ingrediente:
Os Compostos Ganham Espaço à Medida que a Funcionalidade Multicamada Supera os Filmes de Ingrediente ÚnicoOs polissacarídeos continuam sendo um componente-chave dos sistemas compostos, detendo 39,92% da participação de mercado em 2025. Materiais como a quitosana, reconhecida por seu status Geralmente Reconhecido como Seguro pela Administração de Alimentos e Medicamentos (Food and Drug Administration), e o alginato, valorizado por sua sustentabilidade derivada de algas, tornam os polissacarídeos uma matriz de base atraente. As proteínas, incluindo soro de leite, soja e zeína, representaram aproximadamente 24,78% do volume de mercado em 2025. Essas proteínas são cada vez mais co-formuladas com polissacarídeos devido às suas excelentes propriedades de formação de filme e compatibilidade com aditivos bioativos como nisina e natamicina, que aumentam a integridade estrutural e a proteção microbiana. Os lipídios, como a cera de carnaúba e a goma-laca, continuam desempenhando um papel crítico como componentes externos de barreira à umidade, particularmente nas exportações de frutas tropicais, onde reduzir a transpiração e manter o brilho são essenciais para preservar o apelo visual e o peso durante períodos prolongados de transporte. Empresas como a Decco demonstram como as camadas focadas em lipídios são integradas em sistemas compostos adaptados para atender aos requisitos regulatórios e dos clientes em diferentes regiões. As vantagens combinadas dos polissacarídeos para sustentabilidade, das proteínas para benefícios estruturais e funcionais, e dos lipídios para controle de umidade estão impulsionando a crescente adoção de sistemas de ingredientes compostos no mercado de filmes e revestimentos comestíveis para frutas e vegetais.
Além disso, os compostos têm projeção de crescimento a uma taxa de crescimento anual composta de 7,62% durante 2026-2031, superando a média de mercado de 6,84%. Esse crescimento é impulsionado pela capacidade dos sistemas compostos, que combinam polissacarídeos, proteínas e lipídios, de fornecer desempenho aprimorado no controle de umidade, propriedades de barreira de gás e resistência mecânica — capacidades que os filmes de ingrediente único muitas vezes carecem. Os lipídios hidrofóbicos atuam como barreiras eficazes ao vapor de água, enquanto as proteínas fornecem barreiras de oxigênio e aroma juntamente com resistência coesiva. Essas características abordam as altas taxas de transmissão de vapor de água das camadas de polissacarídeos isoladas, tornando os compostos particularmente adequados para produtos sensíveis à umidade, como folhas verdes e frutas vermelhas de casca fina. Os revestimentos compostos também podem ser personalizados para corresponder a taxas de respiração e propriedades de superfície específicas, reduzindo a dependência de coberturas plásticas. Além disso, os compostos permitem a integração de agentes bioativos, como antimicrobianos, antioxidantes e nutracêuticos, em camadas distintas, permitindo a liberação controlada próxima à superfície do produto, enquanto otimiza a camada externa para manuseio e aparência. Empresas como a Sufresca ilustram como sistemas multicomponentes podem ser adaptados a vários produtos e condições de embalagem, mantendo formulações amigáveis ao rótulo.
Nota: As participações dos segmentos individuais estão disponíveis mediante a compra do relatório


Por Aplicação:
Os Vegetais Aceleram à Medida que os Embaladores de Folhas Verdes Adotam Sprays de CeluloseO segmento de vegetais tem projeção de crescimento a uma taxa de crescimento anual composta de 8,25% durante 2026-2031, impulsionado pela crescente adoção de revestimentos spray à base de celulose por embaladores de folhas verdes, solanáceas e culturas de raízes. Esses revestimentos reduzem efetivamente o murchamento e a perda de umidade, ao mesmo tempo que se integram perfeitamente aos processos existentes de lavagem e secagem. Apesar desse crescimento, as frutas representaram 57,10% da participação de mercado em 2025, apoiadas por categorias de alto valor como frutas cítricas, frutas vermelhas, frutas de pomo e frutas de caroço. Os revestimentos no segmento de frutas aumentam a vida de exposição e reduzem a deterioração fúngica, especialmente em canais de exportação e varejo premium. As frutas cítricas, incluindo laranjas, limões e toranjas, representam o maior sub-segmento, devido aos sistemas de cera integrados com fungicidas que atendem aos rigorosos padrões fitossanitários dos Estados Unidos e da União Europeia, enquanto preservam o brilho e minimizam a perda de peso durante envios de longa distância. As frutas vermelhas, particularmente morangos e mirtilos, são o sub-segmento de crescimento mais rápido, beneficiando-se de tecnologias que prolongam a vida útil e reduzem o encolhimento. As frutas de caroço, como pêssegos e ameixas, e as frutas de pomo, incluindo maçãs e peras, utilizam cada vez mais revestimentos à base de proteínas que suprimem os bolores de armazenamento e melhoram as taxas de aproveitamento em cadeias de frio.
O crescimento acelerado do segmento de vegetais reflete mudanças estruturais nos canais de saladas pré-cortadas, kits de refeições e conveniência, onde manter a textura e a aparência é fundamental para atender aos requisitos dos varejistas e reduzir o desperdício. Folhas verdes, solanáceas e vegetais de raiz se beneficiam de revestimentos que reduzem a perda de água, limitam a podridão pós-colheita e prolongam a vida útil comercializável. Por exemplo, revestimentos de celulose suportam vida útil mais longa para folhas verdes, enquanto sistemas à base de quitosana protegem as solanáceas da podridão, e os revestimentos de alginato prolongam a vida de armazenamento dos vegetais de raiz. Esses avanços estão impulsionando uma mudança no portfólio, posicionando os vegetais como o segmento de aplicação de crescimento mais rápido dentro do mercado de filmes e revestimentos comestíveis.
Nota: As participações dos segmentos individuais estão disponíveis mediante a compra do relatório
Análise Geográfica
Mercado de Filmes e Revestimentos Comestíveis para Frutas e Vegetais na APAC e Europa
A Ásia-Pacífico respondeu por uma participação de mercado de 35,18% em 2025, impulsionada pelo aumento da capacidade da cadeia de frio, estratégias orientadas à exportação e políticas de apoio. Investimentos como os 24,4 bilhões de USD da China em infraestrutura de cadeia de frio e as iniciativas do Centro Nacional de Desenvolvimento da Cadeia de Frio da Índia visam reduzir as taxas de perda pós-colheita de aproximadamente 13%. Os revestimentos comestíveis são cada vez mais vistos como complementares à refrigeração, fornecendo uma microbarreira protetora ao redor de frutas e vegetais individuais. Por exemplo, os clusters de exportação de uvas de Maharashtra demonstraram uma redução de 12% a 15% no desperdício durante o transporte marítimo para a Europa, combinando armazenamento a frio com revestimentos, evidenciando o potencial de adoção mais ampla em outras regiões de horticultura de alto valor. No entanto, os requisitos regulatórios em países como Indonésia e Tailândia, que exigem aprovações separadas para cada formulação de revestimento e caso de uso, atrasam o tempo de entrada no mercado. Essa complexidade beneficia players maiores como Decco e AgroFresh, que possuem expertise regulatória interna e presença regional, permitindo-lhes navegar por registros em múltiplos países de forma mais eficiente do que concorrentes menores.
Mercado de Filmes e Revestimentos Comestíveis para Frutas e Vegetais na América do Sul
Projeta-se que a América do Sul cresça a uma taxa de crescimento anual composta (CAGR) de 7,28% durante o período de 2026 a 2031, a taxa de crescimento regional mais rápida, impulsionada pela horticultura orientada à exportação e pelo aumento das pressões de sustentabilidade. O setor de exportações agrícolas do Brasil, avaliado em 166,5 bilhões de USD, desempenha um papel fundamental, com o Ministério da Agricultura promovendo revestimentos de alginato para exportações de manga e mamão, a fim de reduzir as taxas de rejeição nos portos europeus. Os exportadores chilenos de mirtilos, cerejas e uvas de mesa adotaram filmes compostos para ampliar a tolerância ao trânsito durante longas viagens marítimas para a China e os Estados Unidos, alcançando de cinco a sete dias adicionais de vida útil pós-chegada, o que sustenta preços premium em mercados distantes. Em países como Colômbia e Peru, onde a infraestrutura rural de cadeia de frio é limitada, os revestimentos que prolongam a vida útil sem depender exclusivamente da refrigeração são estrategicamente valiosos. Fornecedores internacionais e inovadores regionais estão direcionando esforços para esses mercados com soluções que equilibram robustez em condições variáveis com conformidade regulatória para os principais destinos de exportação.
Mercado de Filmes e Revestimentos Comestíveis para Frutas e Vegetais na América do Norte e EMEA
A América do Norte e a Europa, com suas redes maduras de cadeia de frio, estão moldando o mercado por meio de mandatos de sustentabilidade, políticas de redução de plásticos e preferências dos consumidores por rótulos limpos. Na União Europeia, a Diretiva sobre Plásticos de Uso Único está impulsionando a demanda por filmes e revestimentos de celulose e alginato que atendam aos padrões de compostabilidade e se integrem a sistemas de embalagem à base de papel. Da mesma forma, a legislação da Califórnia que exige embalagens de uso único recicláveis ou compostáveis até 2032 levou os produtores de frutas vermelhas da Costa Oeste a testar sprays de alginato que permitem formatos de embalagem à base de fibra ou aberta, reduzindo ou eliminando bandejas plásticas enquanto mantêm a resiliência no transporte. Enquanto isso, o Oriente Médio e a África permanecem mercados emergentes, com adoção concentrada em nichos de alto valor, como a indústria de citros da África do Sul e o setor premium de tâmaras dos Emirados Árabes Unidos. No entanto, os marcos regulatórios fragmentados e a ausência de padrões harmonizados de revestimentos comestíveis em países como Nigéria e Egito exigem que os fornecedores obtenham aprovações específicas por país, aumentando os custos de entrada e desacelerando a penetração no mercado.

Panorama regulatório
As películas e revestimentos comestíveis para frutas e vegetais estão sujeitos a uma via regulatória dupla, dependendo de o material ser consumido junto com o alimento (posicionamento como aditivo alimentar ou do tipo GRAS) ou funcionar como material de contato com alimentos (FCM). Nos Estados Unidos, os componentes de revestimento geralmente precisam ser autorizados como aditivos alimentares ou apoiados por conclusões de Geralmente Reconhecido como Seguro (GRAS) no âmbito do Federal Food, Drug, and Cosmetic Act, o que leva os fornecedores a um planejamento de conformidade substância por substância, em vez de aprovações amplas a nível de produto.
Na Europa, as autorizações de ingredientes e as condições de uso estão fortemente vinculadas ao regime de aditivos alimentares da UE (incluindo autorizações de números E ao abrigo do Regulamento (CE) n.º 1333/2008), enquanto as interações mais amplas com embalagens se enquadram no regime de segurança para FCM (Regulamento (CE) n.º 1935/2004). As atualizações regulatórias continuam a afetar as escolhas das centrais de embalagem e a documentação exigida. Em abril de 2025, a Comissão Europeia ampliou as autorizações de agentes de glaceamento para determinados usos, incluindo E 471 e cera de carnaúba (E 903), em produtos adicionais. Em agosto de 2024, a Food Standards Agency do Reino Unido concluiu uma avaliação de segurança que apoia o uso ampliado de alginato de sódio (E 401) como material de revestimento em múltiplos tipos de frutas frescas.
Análise da cadeia de valor
A cadeia de valor começa com o fornecimento de biopolímeros e lipídios de qualidade alimentar, incluindo polissacarídeos como quitosana e alginato, proteínas vegetais e ceras como a carnaúba ou a goma-laca. Os formuladores então criam sistemas de ingrediente único ou compósitos que podem incluir antimicrobianos ou antioxidantes bioativos. Os fornecedores de revestimento entregam concentrados ou sistemas prontos para uso às centrais de embalagem e aos produtores-expedidores, onde a aplicação ocorre principalmente por imersão e aspersão integradas em linhas de lavagem-secagem-classificação. Nessa etapa, os requisitos de validação de desempenho e conformidade de resíduos ou rotulagem frequentemente adicionam etapas extras de garantia de qualidade.
A comercialização depende da compatibilidade de aplicação em escala e da capacidade de atender à conformidade dos mercados de destino para exportações de produtos frescos. Um exemplo de validação a jusante é a Westfalia Fruit iniciando testes com a AgroSustain (outubro de 2025) usando um revestimento comestível em abacates e limões, com o objetivo declarado de reduzir o uso de fungicidas pós-colheita em pelo menos 50%, refletindo como exportadores e grandes distribuidores atuam como guardiões-chave para a adoção. Os obstáculos incluem a padronização regulatória desigual para novos sistemas de base biológica entre países, bem como o custo e o esforço de engenharia necessários para adaptar linhas de embalagem de alto rendimento. Os fornecedores também precisam manter o desempenho do revestimento em superfícies de produtos variáveis e condições de umidade diversas.
Panorama Competitivo
O mercado de filmes e revestimentos comestíveis para frutas e vegetais é caracterizado por fragmentação moderada, com concorrência entre grandes fornecedores multinacionais de ingredientes e startups inovadoras menores. Empresas como Tate and Lyle, RPM International e Kerry utilizam seus extensos portfólios de ingredientes, expertise regulatória e relacionamentos estabelecidos com grandes varejistas e embaladores. Essas organizações se concentram em escalar sistemas de celulose, alginato, proteína e lipídio em soluções de revestimento padronizadas e de grau alimentício que podem ser aplicadas em várias regiões e categorias de produtos. Seus esforços estão centrados em tecnologias de plataforma, incluindo sistemas de formação de filme à base de amido ou proteína, emulsificantes e texturizantes, que são adaptados em formatos de revestimento e apoiados por serviços técnicos para packhouses que exigem confiabilidade e integração perfeita com as linhas de processamento existentes. Enquanto isso, inovadores especializados como Hazel Technologies, Apeel Sciences e Mori Inc. visam aplicações específicas e de alto impacto, como frutas vermelhas, abacates e folhas verdes, onde a extensão da vida útil oferece retornos claros sobre o investimento. Essas startups se diferenciam por meio de sistemas proprietários de lipídios, proteínas ou bioativos, impulsionando a inovação além dos ingredientes de commodities.
As oportunidades no mercado estão cada vez mais focadas em revestimentos bioativos e formulações compostas que combinam desempenho de barreira com funcionalidade antimicrobiana ou antioxidante. Por exemplo, a Mori Inc. emprega revestimentos à base de proteína de seda para criar camadas ultrafinas e respiráveis capazes de transportar compostos bioativos enquanto mantêm atributos amigáveis ao rótulo. Essa abordagem aborda as lacunas deixadas pelas ceras tradicionais ou pelos simples revestimentos de polissacarídeos. Sistemas compostos que integram lipídios hidrofóbicos com proteínas de barreira de oxigênio e polissacarídeos também estão ganhando atenção. Esses sistemas abordam as limitações de umidade e troca de gases dos filmes de ingrediente único e permitem a personalização específica para produtos como frutas vermelhas, frutas cítricas ou folhas verdes. Enquanto as startups frequentemente testam essas inovações com produtores e varejistas específicos, as multinacionais se concentram em industrializar e padronizar conceitos bem-sucedidos em sistemas de ingredientes escaláveis globalmente. À medida que as expectativas regulatórias e dos varejistas se tornam mais rigorosas em relação à redução de plásticos e aos requisitos de rótulo limpo, os revestimentos bioativos e compostos apresentam oportunidades de crescimento significativas ao fornecer benefícios de vida útil, segurança e sustentabilidade dentro de uma única solução.
Parcerias estratégicas e a construção de ecossistemas estão se tornando cada vez mais importantes na definição da concorrência neste mercado, obscurecendo os limites entre fornecedores de ingredientes, empresas de tecnologia e marcas de produtos frescos. Grandes empresas de ingredientes estão colaborando com especialistas em revestimentos para combinar sua expertise em formulação e regulação com ativos proprietários ou tecnologias de aplicação desenvolvidas por startups. Essas colaborações visam acelerar as aprovações regulatórias e reduzir os riscos de comercialização para varejistas globais. Simultaneamente, inovadores como Hazel Technologies trabalham em estreita colaboração com exportadores e embaladores para desenvolver estudos de caso ricos em dados que demonstram redução de desperdício e melhorias de qualidade. Esses resultados são usados para negociar adoção mais ampla e programas de co-branding. Varejistas e grupos de produtores-expedidores, particularmente em categorias de alto valor e regiões orientadas para exportação, estão emergindo como tomadores de decisão fundamentais. Eles frequentemente realizam testes com múltiplos fornecedores, comparando plataformas multinacionais com soluções de startups em condições reais da cadeia de suprimentos. Essa dinâmica promove melhoria contínua em desempenho, custo e facilidade de integração, reforçando um panorama competitivo onde o sucesso depende de fornecer soluções de revestimentos diferenciadas, bioativas e compostas que sejam tecnicamente robustas, em conformidade com as regulamentações e economicamente viáveis.
Líderes do Setor de Filmes e Revestimentos Comestíveis para Frutas e Vegetais
-
Apeel Sciences
-
RPM International Inc.
-
Tate & Lyle PLC
-
Sufresca
-
Hazel Technologies, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Filmes e Revestimentos Comestíveis para Frutas e Vegetais
- Apeel Sciences
- RPM International Inc. (Mantrose-Haeuser)
- Sufresca
- Hazel Technologies, Inc.
- Tate & Lyle PLC
- Cargill Inc.
- DSM-Firmenich N.V.
- Ingredion Incorporated
- Kerry Group plc
- Ashland Global
- PolyNatural
- Liquidseal BV
- JBT Corporation
- Sumitomo Chemical Co. Ltd
- Flo Chemical (FloZein)
- Bio Naturals Solutions
- Mori Inc.
- DECCO Post-Harvest
- Nagase & Co.
- Tipa Corp Ltd

Oportunidades de mercado e perspectivas futuras
A oportunidade está concentrada em combinações de produto e geografia onde os revestimentos substituem embalagens plásticas envolventes e/ou tratamentos químicos pós-colheita, preservando a aparência de qualidade de exportação. As expansões regulatórias que ampliam os usos permitidos de glaceamento ou revestimento criam espaço de curto prazo para os fornecedores padronizarem soluções em mais tipos de cultura. Por exemplo, a ação da Comissão Europeia em abril de 2025, que ampliou os usos autorizados de agentes de glaceamento, incluindo E 471 e cera de carnaúba (E 903), em produtos adicionais, apoia implementações comerciais mais amplas das formulações de revestimento existentes em mais categorias de produtos.
Uma segunda área de oportunidade envolve a automação integrada às centrais de embalagem e sistemas que reduzem o custo de aplicação por unidade, ao mesmo tempo em que melhoram a consistência. Isso se alinha com os requisitos impostos pelos varejistas para uma extensão confiável da vida útil e menor perda. A atividade do setor também indica consolidação de plataformas e conjuntos integrados de ferramentas de frescor em torno de categorias de alta perda, como frutas vermelhas, onde soluções de atmosfera de embalagem e revestimentos são cada vez mais avaliados em conjunto. Isso é reforçado por movimentos estratégicos como a aquisição da Hazel Technologies pela TransFRESH (maio de 2026), unindo formatos de controle de atmosfera com tecnologias de frescor e criando espaço para que fornecedores de revestimento se associem a programas empacotados e prontos para embaladoras, em vez de vender formulações isoladas.
Recent Industry Developments in Mercado de Filmes e Revestimentos Comestíveis para Frutas e Vegetais
- Junho de 2026: A Apeel Sciences anunciou uma mudança em seu modelo operacional focada na implantação de sistemas de aplicação automatizados e de baixo custo para centrais de embalagem. A medida alinha a adoção de revestimentos comestíveis com as restrições de rendimento e mão de obra das grandes operações de embalagem. Também apoia resultados de aplicação mais repetíveis entre tipos de produtos, o que ajuda produtores e varejistas a padronizar programas de redução de perdas.
- Maio de 2026: A TransFRESH Corporation adquiriu a Hazel Technologies para integrar as capacidades da Hazel Technologies às ofertas da TransFRESH, incluindo a combinação da tecnologia de membrana Breatheway com as capacidades de saco para paletes Tectrol da TransFRESH para o setor de frutas vermelhas. A aquisição estreita a ligação entre embalagens de controle de atmosfera e abordagens de extensão de frescor usadas pelos transportadores. Também acelera a mudança para plataformas pós-colheita integradas que competem pelos orçamentos de exportadores e centrais de embalagem.
- Outubro de 2025: A Saveggy introduziu um revestimento comestível de base vegetal e livre de aditivos para produtos frescos, feito de óleo de canola e óleo de aveia. O lançamento visa esforços de redução de plástico ao oferecer uma barreira comestível como alternativa a embalagens e bandejas convencionais. A escalabilidade comercial de revestimentos de ingrediente simples aumenta a pressão competitiva sobre fornecedores focados em sistemas compósitos mais complexos.


Mercado de Filmes e Revestimentos Comestíveis para Frutas e Vegetais Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
Este mercado abrange filmes e revestimentos comestíveis de grau alimentar aplicados como uma camada fina em frutas e vegetais frescos para ajudar a prolongar a vida útil, reduzir a perda de umidade e limitar a deterioração microbiana. O dimensionamento é feito em termos de valor com base nas vendas dessas soluções utilizadas no manuseio pós-colheita.
Exclusões de escopo: Excluímos embalagens de produtos não comestíveis (filmes plásticos, bandejas, filmes de atmosfera modificada) e produtos químicos pós-colheita que não se destinam a ser consumidos junto com o produto.
Visão Geral da Segmentação
-
Por Tipo de Ingrediente
- Proteínas
- Polissacarídeos
- Lipídios
- Compostos
-
Por Aplicação
-
Frutas
- Cítricas
- Frutas Vermelhas
- Frutas de Pomo
- Frutas de Caroço
-
Vegetais
- Folhas Verdes
- Solanáceas
- Raízes e Tubérculos
-
Frutas
-
Por Geografia
-
América do Norte
- Estados Unidos
- Canadá
- México
- Restante da América do Norte
-
Europa
- Alemanha
- Reino Unido
- Itália
- França
- Espanha
- Países Baixos
- Polônia
- Bélgica
- Suécia
- Restante da Europa
-
Ásia-Pacífico
- China
- Índia
- Japão
- Austrália
- Indonésia
- Coreia do Sul
- Tailândia
- Singapura
- Restante da Ásia-Pacífico
-
América do Sul
- Brasil
- Argentina
- Colômbia
- Chile
- Peru
- Restante da América do Sul
-
Oriente Médio e África
- África do Sul
- Arábia Saudita
- Emirados Árabes Unidos
- Nigéria
- Egito
- Marrocos
- Turquia
- Restante do Oriente Médio e África
-
América do Norte
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
O trabalho documental começa pelo mapeamento de onde os revestimentos comestíveis são utilizados ao longo da cadeia de produtos frescos, alinhando esse uso a sinais mensuráveis como produção de produtos, fluxos comerciais e intensidade do manuseio pós-colheita. Para evitar a confusão deste mercado com embalagens mais amplas, ancoramos as premissas em fontes públicas como as séries de produção do FAOSTAT, estatísticas de comércio do UN Comtrade, publicações do USDA relacionadas a produtos e cadeia de frio, e orientações da EFSA relevantes para aditivos alimentares e contato com alimentos, seguidas de sites de associações de produtos frescos e periódicos revisados por pares sobre biopolímeros comestíveis.
Em seguida, revisamos registros de empresas, apresentações a investidores, patentes e cobertura de imprensa de reputação para compreender o ritmo de comercialização e os casos de uso típicos (por exemplo, revestimentos utilizados em frutas cítricas, pomáceas e frutas vermelhas versus vegetais sensíveis à umidade). Uma assinatura paga utilizada para dados financeiros de empresas e outra para triagem de patentes ajudaram a confirmar quais linhas de produtos e inovações estavam ativamente direcionadas a produtos frescos. As fontes listadas aqui são meramente ilustrativas, e muitas outras referências públicas foram utilizadas para coletar dados, validar premissas e esclarecer o escopo.
Entrevistas Primárias e Pesquisas
O trabalho primário concentrou-se em entrevistas e pesquisas breves com formuladores de revestimentos, fornecedores de ingredientes, exportadores de produtos, casas de embalagem e equipes de qualidade vinculadas ao manuseio de produtos frescos. Cobrimos o comportamento da demanda na APAC, EMEA e nas Américas, de modo que preços, barreiras à adoção e práticas de aplicação pudessem ser verificados em relação às condições operacionais reais, sendo então utilizados para corrigir lacunas deixadas pelos dados públicos.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 33% | Diretores executivos (CXOs): 13% | APAC: 47% |
| Nível intermediário: 46% | Líderes funcionais/de unidade: 43% | EMEA: 32% |
| Players menores: 21% | Gerentes: 44% | Américas: 21% |
Dimensionamento e Previsão do Mercado
O modelo começa com uma construção de cima para baixo, em que volumes de produtos e intensidade comercial são utilizados para reconstruir o provável conjunto endereçável para uso de revestimentos, e então as taxas de penetração são aplicadas por tipo de produto e rota de manuseio (exportação, transporte doméstico de longa distância e varejo premium). Para torná-lo prático, traduzimos esse conjunto de demanda em valor por meio de taxas de aplicação típicas e preços médios de venda, ajustados por tipo de formulação e região.
Em seguida, corroboramos os resultados com aproximações seletivas de baixo para cima, como divisões de receita de fornecedores amostrados vinculadas a revestimentos para produtos frescos, verificações de canal com casas de embalagem e exportadores, e uma verificação de sanidade simples de preço médio de venda multiplicado pelo volume implícito para categorias de alto uso, como frutas cítricas e pomáceas. Os principais insumos utilizados no modelo incluem volumes de produção e exportação de produtos frescos, participação de produtos que transitam por cadeia de frio e casas de embalagem, adoção esperada de revestimentos por categoria de produto, frequência típica de tratamento e taxa de aplicação, e faixas de preço regionais observadas para sistemas de revestimento. Onde as divulgações das empresas são limitadas, as lacunas são tratadas por meio de premissas baseadas em intervalos, que são ajustadas com base no feedback das entrevistas antes que os totais sejam finalizados.
Para as previsões, a análise de cenários é utilizada para que a adoção possa variar com impulsionadores realistas, como a substituição de embalagens orientada pela sustentabilidade, mudanças no foco em perdas pós-colheita e o ritmo de aceitação por varejistas e exportadores. Cada cenário é mantido consistente com a capacidade de curto prazo das casas de embalagem de aplicar revestimentos e com o movimento de preços esperado para os principais insumos de grau alimentar.
Validação de Dados e Ciclo de Atualização
A validação é feita por meio de múltiplas verificações, em que os resultados do modelo são comparados com sinais independentes, como tendências regionais de exportação de produtos, atividade de expansão da cadeia de frio e padrões conhecidos de uso de produtos por categoria de frutas e vegetais. Quando um número parece fora de linha, os impulsionadores são reabertos, incluindo penetração, taxa de aplicação e precificação regional, e então as premissas relevantes são retestadas com ligações de acompanhamento.
Antes da aprovação final, o trabalho é revisado em etapas, começando com a revisão interna por pares do escopo e dos cálculos, seguida de uma verificação de variância em relação a edições anteriores e principais indicadores públicos. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando há mudanças materiais, como alterações regulatórias, grandes oscilações nos custos de insumos ou movimentos significativos de adoção em corredores-chave de produtos. Logo antes da entrega, um analista realiza uma passagem final de dados para que os clientes recebam a visão mais atualizada.
Tamanho do Mercado de Filmes e Revestimentos Comestíveis para Frutas e Vegetais da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os números publicados para este mercado podem variar bastante porque diferentes estudos traçam a linha entre revestimentos comestíveis específicos para produtos e o espaço mais amplo de filmes comestíveis, e porque utilizam diferentes premissas de adoção e precificação. As diferenças também aparecem quando uma estimativa é construída em torno dos fluxos globais de produtos e outra se baseia principalmente na receita reportada pelas empresas, o que pode deixar de capturar atividades privadas menores.
O principal fator de divergência é se os filmes comestíveis utilizados em outras aplicações alimentares são adicionados ao total, e a Mordor Intelligence trata o mercado como exclusivo de produtos frescos, aplicando premissas de penetração e taxa de aplicação específicas para práticas de manuseio de frutas e vegetais, que são então reverificadas por meio de entrevistas.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 1,05 bilhão de USD (2026) | |
| Publicação Setorial A | 1,20 bilhão de USD (2025) | Este valor parece focar apenas em revestimentos e utiliza um valor de ano único sem separar claramente os casos de uso de frutas e vegetais por intensidade de aplicação, o que pode inflar o total de curto prazo quando frutas de alto tratamento dominam a composição. |
| Publicação Setorial B | 1,11 bilhão de USD (2024) | Esta estimativa provavelmente antecipa a adoção usando expectativas de crescimento agressivas e pode mesclar categorias adjacentes de revestimentos para produtos sem declarar claramente a lógica de taxa de aplicação e preço médio de venda por região, o que pode deslocar o valor do ano base. |
Entre os três números, a dispersão é explicada principalmente pela forma como o uso em produtos frescos é definido de maneira restrita e como a adoção é traduzida em valor por meio de taxas de aplicação e precificação. Ao manter as premissas vinculadas às realidades do manuseio de produtos e ao revalidar os principais insumos durante os ciclos de atualização, o valor final permanece rastreável a variáveis claras e etapas reproduzíveis.


Principais Questões Respondidas no Relatório
Com que rapidez o mercado de filmes e revestimentos comestíveis para frutas e vegetais está crescendo?
O mercado está se expandindo a uma CAGR de 6,84% entre 2026 e 2031, passando de USD 1,05 bilhão para USD 1,46 bilhão.
Qual segmento de ingrediente lidera a receita atual?
Os polissacarídeos detêm 39,92% da receita de 2025 devido às propriedades antimicrobianas da quitosana e ao perfil de sustentabilidade do alginato.
Qual aplicação oferece o crescimento mais rápido?
Os revestimentos para vegetais têm previsão de crescimento a uma CAGR de 8,25%, à medida que os filmes de celulose reduzem o murchamento em folhas verdes.
Qual região detém a maior participação?
A Ásia-Pacífico comanda 35,18% da receita global, apoiada por grandes investimentos em cadeia de frio e altos volumes de produtos agrícolas.
Página atualizada pela última vez em:



