
Taille et part du marché des e-houses
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
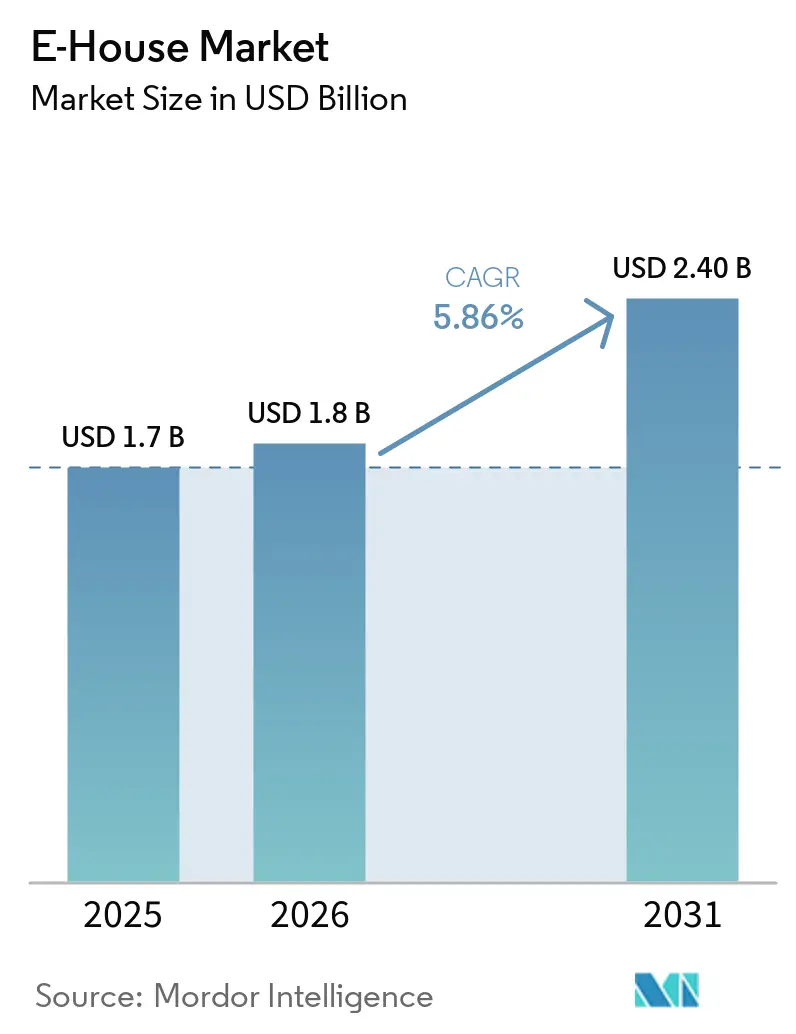
| Taille du Marché (2026) | 1.8 Milliards de dollars |
| Taille du Marché (2031) | 2.40 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 5.86 % |
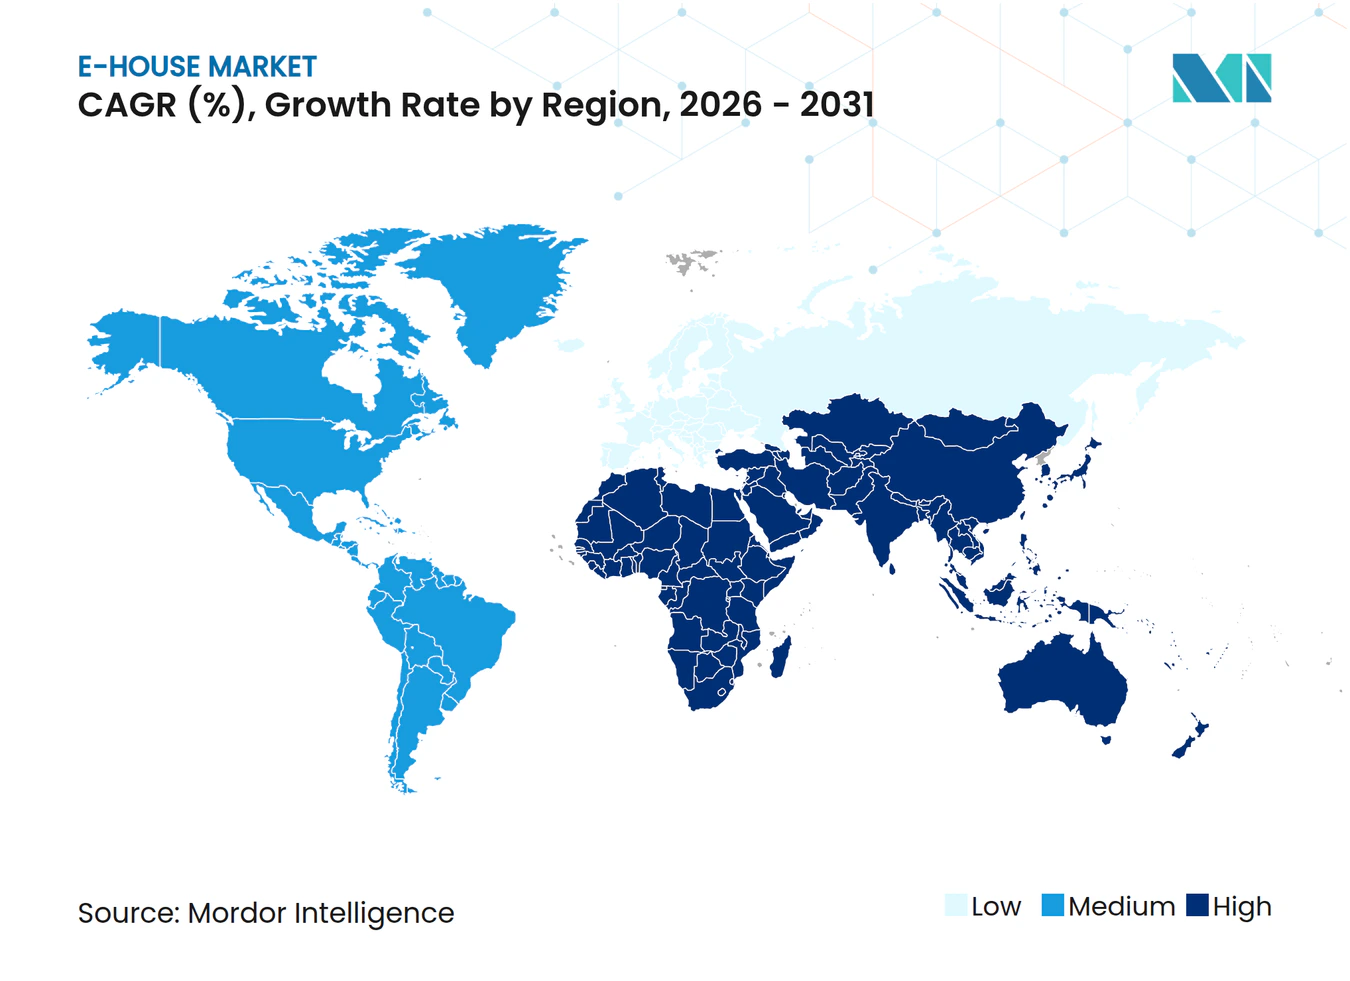
| Marché à la Croissance la Plus Rapide | Moyen-Orient |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des e-houses par Mordor Intelligence
La taille du marché des e-houses est projetée à 1,70 milliard USD en 2025, 1,80 milliard USD en 2026, et devrait atteindre 2,40 milliards USD d'ici 2031, avec un TCAC de 5,86 % de 2026 à 2031. La demande croissante d'infrastructures électriques prêtes à l'emploi modifie les schémas d'approvisionnement, car les modules assemblés en usine réduisent les travaux sur site de plusieurs mois à quelques semaines et diminuent le risque de construction. Les services publics adoptent cette approche pour accélérer les modernisations du réseau, tandis que les développeurs de centres de données apprécient la possibilité de pré-mettre en service des blocs d'alimentation qui s'alignent sur le rythme des déploiements de serveurs. L'adoption est également soutenue par des règles environnementales, sanitaires et sécuritaires plus strictes qui favorisent la fabrication contrôlée plutôt que la fabrication sur le terrain. La pression concurrentielle exercée par les acteurs régionaux aux prix agressifs pousse les fournisseurs mondiaux vers des gammes de produits flexibles qui équilibrent coût et fonctionnalité, et la prochaine élimination progressive de l'hexafluorure de soufre catalyse une transition plus large vers des appareillages de connexion numériques sans SF₆.
Principaux enseignements du rapport
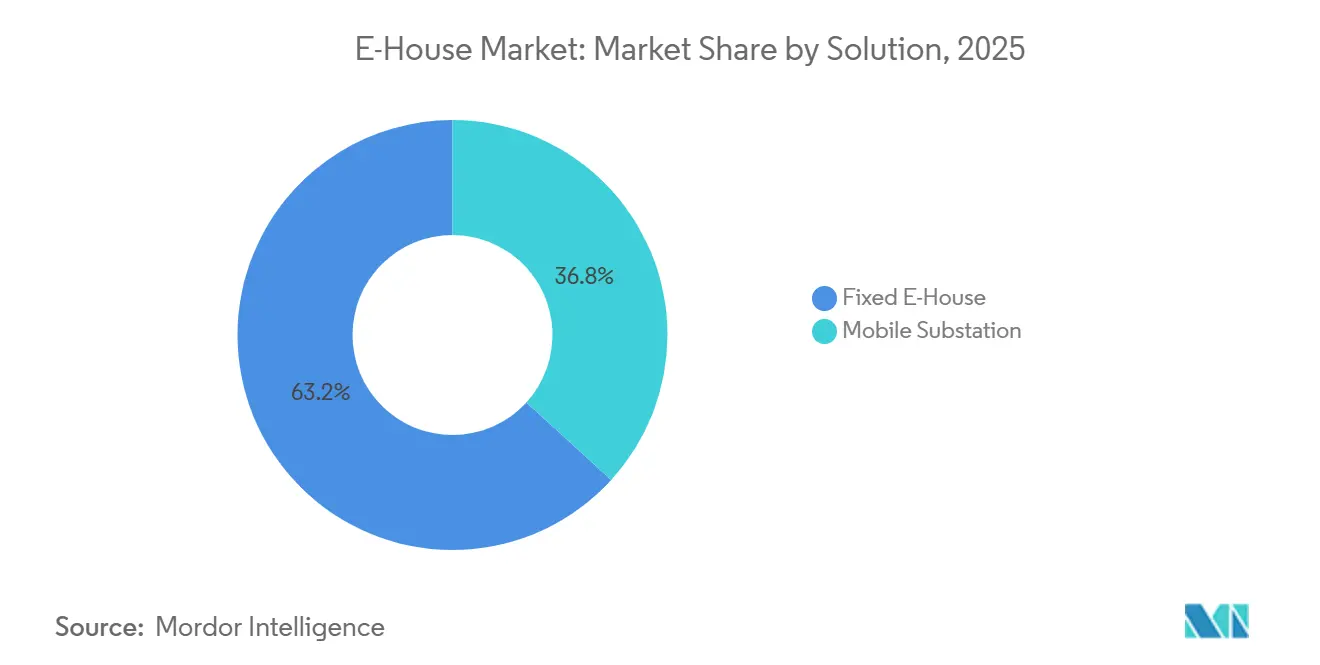
- Par solution, les unités fixes ont capturé 63,23 % du chiffre d'affaires 2025, tandis que les postes mobiles progressent à un TCAC de 6,10 % jusqu'en 2031.
- Par tension nominale, les configurations moyenne tension ont représenté 55,81 % de la part 2025, tandis que les unités haute tension sont en voie d'atteindre un TCAC de 7,60 % jusqu'en 2031.
- Par application, les services publics ont représenté 49,31 % du chiffre d'affaires 2025, mais les déploiements dans les centres de données connaissent la croissance la plus rapide avec un TCAC de 8,14 % jusqu'en 2031.
- Par composant, l'appareillage de connexion a dominé avec 42,62 % du chiffre d'affaires 2025, et les systèmes de protection et de contrôle représentent l'élément à la croissance la plus rapide, avec un TCAC de 8,31 %.
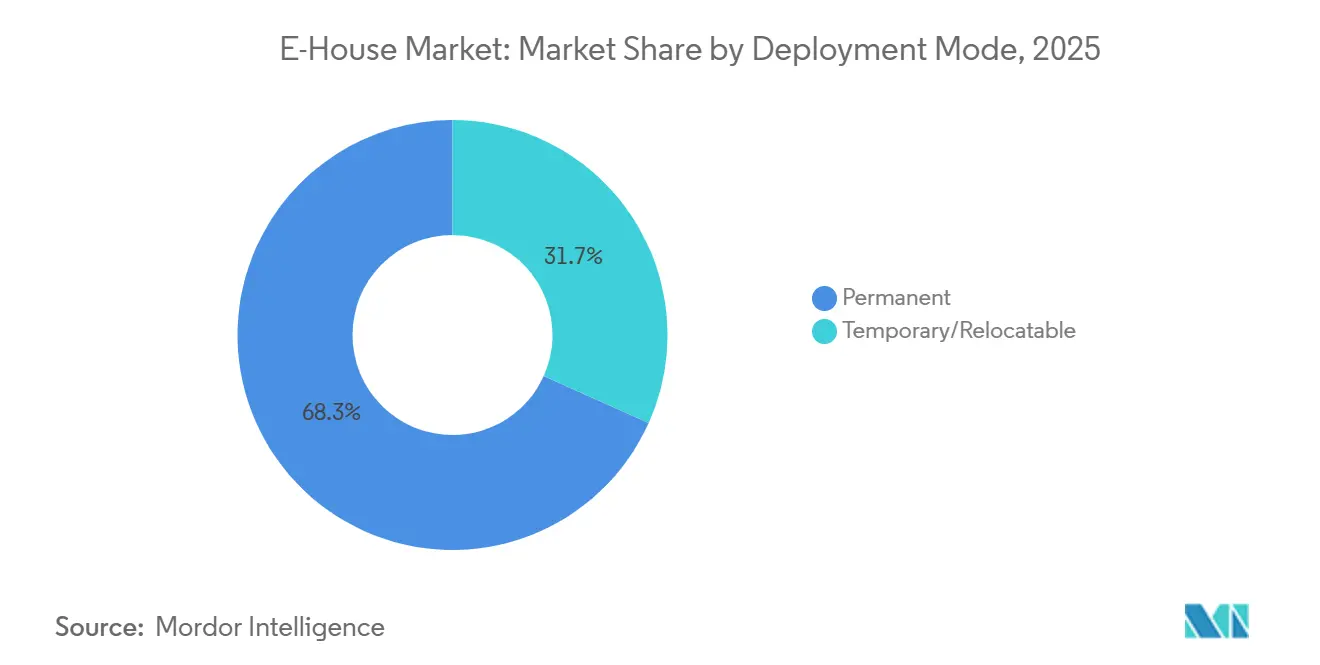
- Par mode de déploiement, les installations permanentes ont représenté 68,29 % du chiffre d'affaires 2025, mais les unités temporaires et déplaçables devraient enregistrer un TCAC de 5,99 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique a contribué à hauteur de 32,53 % du chiffre d'affaires mondial 2025, tandis que le Moyen-Orient devrait afficher le TCAC régional le plus élevé, soit 9,42 %, jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Expansion rapide des projets d'énergies renouvelables nécessitant des postes modulaires | +1.8% | Mondial, avec une concentration en Asie-Pacifique, au Moyen-Orient et en Amérique du Sud | Long terme (≥ 4 ans) |
| Électrification des sites industriels et miniers éloignés | +1.2% | Asie-Pacifique en cœur, extension au Moyen-Orient et en Afrique, corridors miniers d'Amérique du Sud | Moyen terme (2-4 ans) |
| Remplacement du SF₆ par des technologies GIS écologiques | +0.9% | Mondial, Union européenne et Amérique du Nord en tête de l'adoption réglementaire | Court à moyen terme (≤ 4 ans) |
| Numérisation et surveillance à distance pour la maintenance prédictive | +0.8% | Mondial, avec des gains précoces en Amérique du Nord, en Europe et dans les marchés développés d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Demande d'alimentation électrique à déploiement rapide pour les centres de données en périphérie et les nœuds 5G | +0.7% | Amérique du Nord et Asie-Pacifique, clusters urbains et périurbains | Court terme (≤ 2 ans) |
| Dépenses de résilience sur les actifs de réseau modulaires face aux menaces climatiques et cybernétiques | +0.6% | Mondial, avec priorité dans les régions côtières et exposées aux tempêtes | Moyen à long terme (2-4+ ans) |
| Source: Mordor Intelligence | |||
Expansion rapide des projets d'énergies renouvelables nécessitant des postes modulaires
Les installations solaires et éoliennes à grande échelle sont achevées 12 à 18 mois plus rapidement que les postes traditionnels, créant un décalage temporel que les e-houses construites en usine comblent en réduisant la mise en service sur site à environ un mois.[1] L'Arabie Saoudite a alloué 7 milliards USD en 2025 pour des liaisons de réseau intégrant des modules standardisés, et 22 % des contrats associés spécifient déjà des conceptions d'e-houses. Des mesures politiques similaires en Inde, où 15 gigawatts de capacité solaire mis en appel d'offres en 2025 comportaient des clauses obligatoires de postes modulaires, démontrent comment les règles d'approvisionnement institutionnalisent le concept. La forte demande d'unités d'élévation de tension de 220 kilovolts et 400 kilovolts alimente un TCAC de 7,60 % dans le segment haute tension jusqu'en 2031. Les développeurs passent désormais des commandes d'e-houses 9 à 12 mois avant la préparation du site pour sécuriser des créneaux en usine, ce qui reflète les délais de livraison prolongés des transformateurs, qui ont atteint 52 semaines en 2025.
Électrification des sites industriels et miniers éloignés
Les opérateurs en Australie, au Chili et en Afrique subsaharienne remplacent les groupes électrogènes diesel par des postes e-houses connectés au réseau pour réduire les factures de carburant d'environ 45 % et satisfaire aux objectifs d'émissions de portée 2. Les mines de Pilbara de Rio Tinto ont introduit six unités mobiles en 2025, réduisant la consommation de diesel de 180 millions de litres et évitant 480 000 tonnes métriques d'émissions équivalentes en CO₂.[2] Les conceptions mobiles temporaires, qui représentaient 31,71 % du chiffre d'affaires 2025, conviennent aux phases d'exploration et devraient progresser à 5,99 % jusqu'en 2031. Les producteurs de pétrole et de gaz dans le bassin Permien signalent une réduction de 25 % des coûts de complétion après l'adoption de flottes de fracturation électrique alimentées par des e-houses. L'intégration de microréseaux de Schneider Electric, déployée en 2025, permet des flux de revenus liés à la réponse à la demande, prouvant que les postes modulaires peuvent également servir de ressources actives du réseau.
Remplacement du SF₆ par des technologies GIS écologiques
L'interdiction par l'Union européenne de l'hexafluorure de soufre dans les appareillages de connexion à moyenne tension, effective en janvier 2026, a accéléré la transition vers des solutions sous vide et à air sec.[3] Le portefeuille g³ d'ABB a attiré 340 commandes en 2025, soit 12 % du chiffre d'affaires moyenne tension de l'entreprise. L'appareillage de connexion à air propre de Siemens a satisfait aux essais de type CEI en 2025, et GE Vernova a lancé une plateforme d'e-house sans SF₆ qui a capturé 68 commandes en neuf mois. Bien que la conformité ajoute 8 à 12 % au coût des nomenclatures, les économies d'échelle devraient amener la parité avec les conceptions héritées d'ici 2028. Les services publics optent donc pour le remplacement de modules entiers plutôt que pour la mise à niveau des équipements installés sur le terrain, ce qui minimise les fenêtres d'interruption.
Numérisation et surveillance à distance pour la maintenance prédictive
Les opérateurs de réseau intègrent des relais et des capteurs conformes à la norme CEI 61850 qui prédisent les défaillances bien avant qu'elles ne surviennent. L'Asset Advisor de Schneider Electric a prévenu les pannes imprévues jusqu'à 40 % dans 1 200 postes à fin 2025. Le système Brightlayer d'Eaton, intégré au cours de la même période, transmet les données de température des jeux de barres et d'usure des disjoncteurs vers des tableaux de bord en nuage. Les mandats réglementaires en Amérique du Nord exigent désormais que les données critiques sur les défauts parviennent aux salles de contrôle en deux secondes, une norme que les relais analogiques ne peuvent pas satisfaire. Le déploiement par Duke Energy de 85 unités d'e-houses à commande numérique en 2025 a produit une réduction de 22 % du temps moyen de réparation. Les fournisseurs proposant des packages matériels-logiciels intégrés obtiennent des primes de prix de 15 à 20 % parce que les services publics valorisent la réduction du risque opérationnel.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Dépenses d'investissement initiales élevées et financement limité dans les pays en développement | -1.5% | Marchés émergents en Afrique, en Asie du Sud et en Asie du Sud-Est | Moyen à long terme (2-4+ ans) |
| Disponibilité de packages d'appareillages de connexion conteneurisés à faible coût | -0.8% | Mondial, avec une concentration dans les marchés sensibles aux prix | Court à moyen terme (≤ 4 ans) |
| Contraintes logistiques liées au déplacement de grands modules d'e-houses | -0.5% | Mondial, aigu dans les régions à infrastructure de transport sous-développée | Moyen terme (2-4 ans) |
| Retards d'approbation d'interconnexion des services publics pour les postes mobiles | -0.4% | Amérique du Nord, Union européenne et marchés développés d'Asie-Pacifique avec des cadres réglementaires complexes | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Dépenses d'investissement initiales élevées et financement limité dans les pays en développement
Les postes e-houses clés en main coûtent 25 à 35 % de plus que les assemblages conteneurisés, ce qui pèse sur les budgets où le capital concessionnel est rare. Le service public de transport d'électricité du Nigeria n'a sécurisé que 40 % de son plan de modernisation de 1,2 milliard USD en 2025, car les prêteurs ont hésité à financer des actifs mobiles. Les développeurs en Indonésie ont reporté 18 achats planifiés vers des conteneurs fabriqués localement coûtant 800 000 USD chacun, contre 1,3 million USD pour les solutions clés en main européennes. Parce que de nombreuses juridictions refusent de traiter les unités mobiles comme des biens immobiliers, les promoteurs ne peuvent pas les donner en garantie, ce qui fait monter les coûts de financement moyens pondérés de 2 à 3 points de pourcentage. Bien que la Banque africaine de développement ait offert une facilité de garantie de 500 millions USD en 2025, seuls 12 projets se sont qualifiés en raison de cycles d'approbation prolongés.
Disponibilité de packages d'appareillages de connexion conteneurisés à faible coût
Des fabricants tels que TGOOD et LS Electric vendent des appareillages de connexion à moyenne tension logés dans des conteneurs maritimes pour 600 000 à 900 000 USD, soit environ 30 % en dessous des solutions e-houses complètes, et ont remporté 42 % des appels d'offres de postes collecteurs en Inde en 2025. Même après prise en compte des ajouts de transformateurs et de systèmes de climatisation, le coût total installé reste 15 à 20 % inférieur. En réponse, les acteurs de premier rang lancent des variantes allégées qui omettent les fonctionnalités de redondance mais risquent de cannibaliser les gammes premium. Les services publics au Brésil et au Mexique spécifient des packages conteneurisés pour les projets ruraux où les températures ambiantes dépassent rarement 35 °C, éliminant le besoin de contrôle climatique et économisant 80 000 à 120 000 USD par site. L'écart de prix est donc le plus marqué dans les applications basse tension inférieures à 1 kilovolt, où la complexité technique est limitée.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par solution :
les unités mobiles gagnent du terrain dans les flottes de rétablissement après sinistreLes conceptions fixes ont dominé le chiffre d'affaires à 63,23 % en 2025, soulignant leur rôle dans les actifs industriels et de services publics à longue durée de vie qui justifient des fondations profondes et des systèmes de climatisation sur 25 ans. L'avantage en termes de part de marché des e-houses reflète la confiance dans des structures qui supportent les charges sismiques et les environnements corrosifs. Pendant ce temps, la part des postes mobiles devrait afficher un TCAC de 6,10 % jusqu'en 2031, portée par les services publics cherchant une récupération rapide après les tempêtes et les mineurs souhaitant des blocs d'alimentation déplaçables.
Duke Energy a agrandi sa flotte ouragan à 42 unités sur remorque en 2025, rétablissant le service pour 180 000 clients dans les 72 heures suivant l'ouragan Helene. Les modèles de location tarifés à 35 000 à 50 000 USD par mois auprès de sociétés de location spécialisées réduisent davantage la pression sur le capital pour les utilisateurs à cycle court. Les plateformes fixes évoluent également : la version 2025 de Siemens permet aux opérateurs d'ajouter des appareillages de connexion supplémentaires sans interruption de service, préservant l'avance du segment fixe tout en offrant une flexibilité modulaire.


Par tension nominale :
le segment haute tension s'accélère avec les modernisations de transportLes équipements à moyenne tension entre 1 kilovolt et 35 kilovolts ont représenté 55,81 % du chiffre d'affaires 2025, car la plupart des postes de distribution se situent dans cette plage. La taille du marché des e-houses pour la tranche moyenne tension reste ancrée par des conceptions IEEE et CEI standardisées qui rationalisent l'approvisionnement. Les modules haute tension supérieurs à 35 kilovolts, cependant, se développent à un TCAC de 7,60 % à mesure que les nations connectent l'éolien offshore et l'hydroélectricité à des centres de charge distants.
Les huit unités haute tension de National Grid pour le projet Dogger Bank ont réduit les travaux sur site de 14 mois. Les solutions basse tension servent des rôles spécialisés dans les centres de données et les hôpitaux, où les appareillages de connexion à protection contre les arcs électriques tels que le MNS iS 2025 d'ABB offrent une sécurité renforcée. Dans l'ensemble, les règles sismiques et électromagnétiques harmonisées publiées en 2024 facilitent l'approvisionnement transfrontalier, accélérant la croissance aux deux extrémités du spectre de tension.
Par application :
les centres de données offrent la croissance la plus rapideLes services publics sont restés l'ancre à 49,31 % du chiffre d'affaires 2025, reflétant le remplacement continu des infrastructures de réseau vieillissantes. Pourtant, les fournisseurs de cloud hyperscale stimulent la croissance la plus élevée, avec des cas d'utilisation dans les centres de données sur une trajectoire de TCAC de 8,14 % jusqu'en 2031, car les clusters d'inférence d'intelligence artificielle exigent une latence inférieure à 10 millisecondes. Microsoft a ajouté 14 sites en périphérie en 2025, chacun alimenté par des blocs d'e-houses à double alimentation de 20 MVA.
Les développeurs d'énergies renouvelables sont les prochains plus grands adoptants, avec Siemens livrant 92 unités collectrices en Espagne et au Portugal en 2025. Les flottes pétrolières et gazières, les mineurs et les usines chimiques complètent la demande avec des exigences de niche telles que des enceintes certifiées ATEX. Ensemble, ces utilisateurs finaux diversifiés soulignent la large portée fonctionnelle des postes modulaires au-delà de la sphère traditionnelle des services publics.
Par composant :
les systèmes de protection dépassent l'appareillage de connexion principalL'appareillage de connexion a représenté 42,62 % du chiffre d'affaires 2025, ancrant la part de marché des e-houses pour les éléments de protection de première ligne. Néanmoins, les packages de relais numériques devraient se développer à un TCAC de 8,31 % car les opérateurs privilégient la maintenance basée sur l'état et le signalement des défauts en deux secondes. Les transformateurs équipés de noyaux en métal amorphe, commercialisés par Hitachi Energy en 2025, réduisent encore les pertes de près de 65 %.
Les systèmes de jeux de barres évoluent vers des alliages d'aluminium qui offrent 30 % d'économies de poids, réduisant les coûts de transport. Les modules de climatisation et auxiliaires adoptent des refroidisseurs à vitesse variable et des économiseurs à refroidissement gratuit qui réduisent la consommation d'énergie de près de moitié. Les unités d'alimentation sans interruption fonctionnent désormais à 99 % d'efficacité à mi-charge, permettant aux concepteurs de réduire la taille des équipements de refroidissement et de diminuer les dépenses d'exploitation sur la durée de vie.
Par mode de déploiement :
les installations permanentes conservent une large avanceLes projets permanents ont représenté 68,29 % du chiffre d'affaires 2025, montrant que la plupart des opérateurs favorisent encore les actifs avec des calendriers d'amortissement sur 25 ans. Les fondations conçues pour la résistance sismique, les systèmes de peinture anticorrosion et la suppression intégrée des incendies renforcent tous cette domination. La taille du marché des e-houses pour les conceptions temporaires et déplaçables devrait cependant s'élargir à un TCAC de 5,99 %, reflétant les locations d'alimentation pour événements et les études de faisabilité minière.
Aggreko a développé sa flotte à 180 unités mobiles en 2025, servant les mines d'Australie-Occidentale, les projets de construction au Moyen-Orient et les secours post-catastrophe en Asie du Sud-Est. Les couplages à déconnexion rapide permettent aux équipes de démonter et de transporter des postes entiers en 72 heures, ce qui convient aux déploiements progressifs. Cependant, les limites de poids des ponts et les routes étroites restreignent l'adoption dans les villes denses et les corridors montagneux, ce qui signifie que les installations fixes continueront de dominer les géographies à charge lourde.

Analyse géographique
Marché des E-Houses en Asie-Pacifique
L'Asie-Pacifique a généré 32,53 % du chiffre d'affaires mondial du marché des E-Houses en 2025, soutenue par l'investissement de 45 milliards USD de la Chine dans le renforcement du réseau électrique et par la dynamique indienne en matière d'énergies renouvelables liées à l'hydrogène. State Grid of China a installé 340 sous-stations modulaires au cours de l'année pour soutenir les corridors électriques transcontinentaux. La Solar Energy Corporation of India a intégré les spécifications E-House dans l'ensemble des 15 gigawatts d'appels d'offres solaires lancés en 2025, réduisant ainsi le risque d'exécution et comprimant les délais. Le secteur des services publics au Japon a déployé 62 unités mobiles dans les zones sismiques, confirmant que la planification de la résilience est désormais un critère d'achat courant.
Marché des E-Houses au Moyen-Orient et en Afrique
Le Moyen-Orient devrait afficher un TCAC de 9,42 % jusqu'en 2031, soutenu par l'épine dorsale de la Vision 2030 de l'Arabie saoudite et par l'objectif d'énergie propre à 75 % des Émirats arabes unis. NEOM a à lui seul commandé 12 modules haute tension pour son cluster hydrogène de 4 gigawatts en 2025. Le Qatar a utilisé des sous-stations modulaires pour alimenter les installations de refroidissement et de dessalement construites pour la Coupe du Monde de la FIFA. L'adoption en Afrique se concentre sur l'Afrique du Sud, le Nigeria et le Kenya, où Eskom a contractualisé 14 unités pour des zones d'énergies renouvelables en 2025.
Marché des E-Houses en Europe et dans les Amériques
L'Europe et l'Amérique du Nord ont ensemble représenté 45 % du chiffre d'affaires de 2025, mais la dynamique réglementaire au sein de l'Union européenne, notamment l'interdiction du SF₆ en janvier 2026, positionne la région comme un prcurseur technologique. L'Agence fédérale des réseaux d'Allemagne a homologué 28 modules offshore en 2025, chacun conforme aux règles GIS sur la qualité de l'air. En Amérique du Nord, Duke Energy, National Grid et Pacific Gas and Electric ont achevé des déploiements à grande échelle de relais IEC 61850 qui ont considérablement réduit les délais de signalement des défauts. La croissance en Amérique du Sud s'articule autour de projets solaires avec stockage au Brésil et au Chili, qui spécifient désormais des E-Houses relocalisables pour s'adapter aux constructions progressives.
Paysage réglementaire
Le marché est de plus en plus façonné par la sécurité, les codes de réseau et la conformité environnementale, ce qui tend à favoriser les modules électriques assemblés en usine et pré-testés plutôt que les sous-stations construites sur site. Un pilier mondial clé est la restriction de l'Union européenne sur l'hexafluorure de soufre (SF6) pour les appareillages de commutation à moyenne tension, applicable à partir de janvier 2026. Cela accélère l'adoption d'alternatives sous vide et à air sec au sein des E-Houses et pousse les services publics vers des décisions de remplacement complet des modules afin de minimiser les fenêtres d'interruption.
Les approbations d'interconnexion et les exigences de protection numérique affectent également les spécifications des E-Houses pour les déploiements réglementés des services publics, en particulier lorsque des architectures de protection et de contrôle basées sur la norme IEC 61850 et un signalement rapide des défauts sont requis. Du côté des achats, les appels d'offres liés aux gouvernements pour les énergies renouvelables formalisent les exigences en matière de sous-stations modulaires sur plusieurs marchés, y compris les appels d'offres solaires de 2025 en Inde qui comprenaient des clauses sur les sous-stations modulaires. Ce processus renforce les conceptions standardisées, les essais de réception en usine et la documentation axée sur la conformité comme éléments de différenciation pour les fabricants mondiaux et les assembleurs régionaux.
Paysage concurrentiel
Concentration du Marché
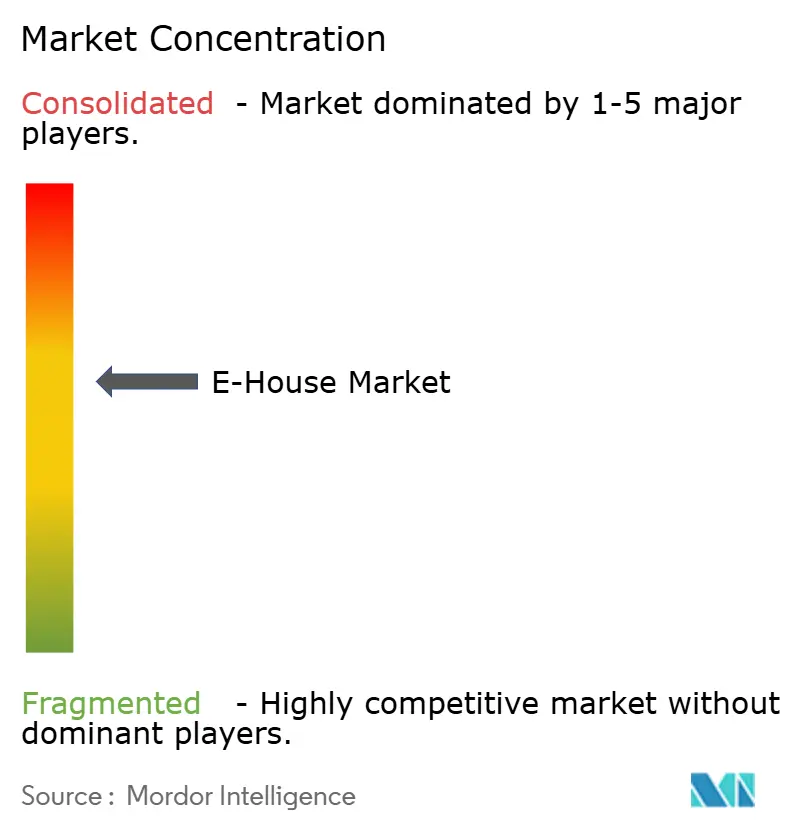
La concentration mondiale reste modérée : les cinq premiers fournisseurs, ABB, Siemens, Schneider Electric, Eaton et GE Vernova, contrôlaient environ la moitié du chiffre d'affaires 2025. Leur avantage réside dans la fabrication verticalement intégrée de transformateurs et d'appareillages de connexion à isolation gazeuse, ce qui protège les marges dans les commandes haute tension à forte intensité de capital. Les assembleurs régionaux, notamment en Chine, érodent les prix au niveau de la moyenne tension en proposant des packages conteneurisés 25 à 35 % moins chers, poussant les acteurs établis à proposer des variantes allégées.
La différenciation technologique repose désormais sur les superpositions numériques et les conceptions sans SF₆. La suite EcoStruxure de Schneider Electric et la plateforme Brightlayer d'Eaton fournissent des analyses en nuage qui anticipent les défaillances des transformateurs six à neuf mois à l'avance, permettant aux fournisseurs de facturer des primes de 15 à 20 %. Le brevet 2025 d'ABB pour les jeux de barres à détection de température illustre l'innovation matérielle incrémentale. La gamme prête pour le g³ de GE Vernova a connu une adoption rapide sur le marché car les services publics font face à des délais légaux d'élimination progressive.
Les modèles commerciaux s'élargissent. Aggreko et United Rentals ont popularisé la location de 12 mois à 35 000 à 50 000 USD par mois pour des remorques de 15 MVA, attirant des mineurs et des organisateurs d'événements réticents à l'achat direct. Les coentreprises telles que le partenariat 2025 de Siemens et Bechtel illustrent comment les sociétés d'ingénierie, d'approvisionnement et de construction se combinent avec les fabricants d'équipements d'origine pour remporter des contrats à source unique auprès des hyperscalers de centres de données. Un potentiel de marché inexploité persiste en Afrique subsaharienne et en Asie du Sud-Est, où les extensions lentes du réseau créent une niche pour les actifs déplaçables qui servent de solution provisoire jusqu'à l'arrivée des infrastructures permanentes.
Leaders du secteur des e-houses
-
ABB Ltd.
-
Siemens AG
-
Eaton Corporation Inc.
-
Schneider Electric SE
-
Electroinnova S.L.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des E-Houses Entreprises couvertes dans ce rapport
- ABB Ltd.
- Siemens AG
- Schneider Electric SE
- Eaton Corporation plc
- Powell Industries Inc.
- Aktif Group
- Electroinnova S.L.
- TGOOD Global Ltd.
- LS Electric Co., Ltd.
- Unit Electrical Engineering Ltd.
- General Electric Co.
- CG Power and Industrial Solutions Ltd.
- Meidensha Corp.
- Zest WEG Group
- Matelec Group
- MyNitro E-House Systems
- Aktif Elektro
- Ampcontrol Pty Ltd.
- Hensel Electric FZE
- Kummler+Matter AG
- Metka EGN
- ProEnergy Services LLC
- Delta Star Inc.
Opportunités de marché et perspectives d'avenir
Une opportunité à court terme émerge autour des cycles de rénovation axés sur la conformité et de la standardisation des parcs, à mesure que les services publics et les opérateurs industriels s'éloignent des appareillages contenant du SF6 et renouvellent leurs systèmes de protection et de contrôle. La restriction de l'UE sur le SF6 applicable à partir de janvier 2026, associée à la dynamique commerciale des gammes sans SF6, contribue aux décisions de remplacement complet des modules là où les fenêtres d'interruption et les contraintes de site rendent les mises à niveau à l'identique moins pratiques. On peut citer l'essor des commandes du g3 d'ABB en 2025 et l'activité de GE Vernova autour d'une plateforme d'E-House sans SF6.
Les blocs de puissance à construction rapide destinés aux centres de données et à l'électrification industrielle élargissent également l'espace disponible pour les fournisseurs qui intègrent en usine appareillages de commutation, transformateurs et surveillance numérique dans des plateformes reproductibles. Les données du marché indiquent que les hyperscaleurs déploient des blocs de puissance E-House standardisés, comme Microsoft ajoutant des sites en périphérie en 2025 avec des blocs de 20 MVA à double alimentation, et que les services publics déploient des sous-stations à capacités numériques à grande échelle, notamment Duke Energy déployant des unités E-House à capacités numériques en 2025 avec des gains mesurables en réactivité de maintenance. Par ailleurs, les programmes d'électrification des mines et des champs pétrolifères éloignés, tels que les unités mobiles de Pilbara de Rio Tinto en 2025, élargissent la demande pour des conceptions relocalisables et pour des offres axées sur les services, comme la location et les forfaits de maintenance prédictive, là où les contraintes de capital et les délais d'interconnexion accroissent la valeur opérationnelle des actifs modulaires pré-mis en service.
Développements industriels récents dans Marché des E-Houses
- Juillet 2026 : ABB a élargi son partenariat avec VoltaGrid pour soutenir les projets d'alimentation des centres de données, en ajoutant des unités eHouse intégrées ainsi que des technologies supplémentaires de condensateurs synchrones et de volants d'inertie. Cette mise à jour relie l'infrastructure électrique préfabriquée à une capacité de type micro-réseau à déploiement rapide pour les constructions hyperscale et en périphérie, renforçant l'utilisation de blocs de puissance intégrés en usine dans les calendriers des centres de données.
- Octobre 2025 : Eaton a acquis une participation de 60 % dans la filiale sud-africaine de Zest WEG pour 240 millions USD, renforçant l'accès aux clients de l'électrification minière et industrielle dans la région. Cette acquisition améliore la capacité d'exécution locale et élargit la capacité d'Eaton à fournir des sous-stations modulaires et des équipements électriques connexes dans les couloirs miniers africains.
- Janvier 2024 : Duke Energy a fait progresser le déploiement chez les services publics de sous-stations E-House à capacités numériques, utilisant des architectures de protection et de contrôle alignées sur la norme IEC 61850 pour améliorer la visibilité des défauts et les flux de rétablissement. Ce déploiement reflète comment les couches numériques deviennent une exigence d'approvisionnement dans les sous-stations modulaires, soutenant une tarification premium pour les offres intégrées matériel-logiciel.
Marché des E-Houses Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Ce marché couvre les revenus générés par les locaux électriques préfabriqués (e-houses) qui sont conçus, assemblés et testés dans un environnement contrôlé, puis expédiés en tant qu'enceinte d'alimentation et de contrôle prête à l'installation pour les sites industriels et les services publics.
Exclusions du périmètre : les flottes d'e-houses en location, les conteneurs à batterie uniquement et les postes électriques en béton permanents sont exclus des chiffres.
Aperçu de la segmentation
- Par solution
- E-house fixe
- Poste mobile
- Par tension nominale
- Basse tension (≤1 kV)
- Moyenne tension (1–35 kV)
- Haute tension (>35 kV)
- Par application
- Services publics
- Industrie
- Pétrole et gaz
- Mines et minéraux
- Produits chimiques
- Centres de données
- Énergies renouvelables (solaire/éolien)
- Autres applications industrielles
- Par composant
- Appareillage de connexion
- Transformateur
- Jeux de barres et câbles
- Systèmes de protection et de contrôle
- Systèmes de climatisation et auxiliaires
- Autres
- Par mode de déploiement
- Permanent
- Temporaire/Déplaçable
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Amérique du Sud
- Brésil
- Argentine
- Mexique
- Reste de l'Amérique du Sud
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Corée du Sud
- Inde
- Australie
- Nouvelle-Zélande
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- Moyen-Orient
- Émirats arabes unis
- Arabie Saoudite
- Turquie
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Nigeria
- Kenya
- Reste de l'Afrique
- Moyen-Orient
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Pour la phase documentaire, nous commençons par aligner notre compréhension de la manière dont les e-houses sont décrites et commercialisées, puis nous constituons une base factuelle autour des moteurs de la demande et de l'activit des projets. Les sources publiques que nous utilisons comprennent les documents de l'Agence internationale de l'énergie (AIE) pour l'orientation des investissements dans le secteur de l'énergie, les données de l'Administration américaine d'information sur l'énergie (EIA) pour les indicateurs de production et de réseau, ainsi que les rapports de la Banque mondiale pour ancrer le contexte de la production industrielle.
Nous référençons également UN Comtrade pour les flux commerciaux liés aux catégories d'équipements électriques couramment expédiés avec les e-houses, et les références de la Commission électrotechnique internationale (CEI) pour comprendre les limites techniques communes. Les dépôts de documents d'entreprises, les présentations aux investisseurs et la presse spécialisée aident à cartographier le langage des produits et les modèles de livraison typiques. Le cas échéant, nous utilisons des abonnements payants pour les données financières et le renseignement sur les entreprises, les bases de données de brevets et les données d'import-export au niveau des expéditions pour vérifier la cohérence de la demande directionnelle. Ces exemples ne sont pas exhaustifs, et d'autres sources publiques ont également été utilisées pour collecter, valider et clarifier les données.
Entretiens primaires et enquêtes
Les travaux primaires ont été utilisés pour tester la robustesse du modèle de dimensionnement par le biais d'entretiens et d'enquêtes structurées auprès de fabricants d'e-houses, d'entreprises d'ingénierie, d'approvisionnement et de construction (EPC), d'intégrateurs d'appareillage de commutation et d'automatisation, ainsi que d'utilisateurs finaux dans les services publics et les industries lourdes. Ce marché étant mondial, les données ont été collectées en Asie-Pacifique, en Europe, au Moyen-Orient et en Afrique (EMEA) et dans les Amériques afin de recouper les prix, les délais de livraison et les pipelines de projets dans les principaux centres de demande.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 25 % | Directeurs généraux (CXO) : 16 % | Asie-Pacifique : 41 % |
| Niveau intermédiaire : 57 % | Responsables fonctionnels/d'unité : 28 % | EMEA : 35 % |
| Acteurs de plus petite taille : 18 % | Responsables : 56 % | Amériques : 24 % |
Dimensionnement et prévisions du marché
Le dimensionnement part d'une construction descendante dans laquelle l'activité des projets d'énergie et industriels est traduite en un vivier adressable pour les locaux électriques préfabriqués, puis filtrée par les schémas d'adoption des solutions construites en usine. Pour maintenir des totaux réalistes, nous effectuons des vérifications ascendantes sélectives en utilisant des comptages de projets échantillonnés par région, des valeurs de configuration typiques et des retours des canaux de distribution sur la part livrée sous forme d'e-house packagée par rapport à une construction traditionnelle sur site.
Les données clés utilisées (à titre illustratif) comprennent les nouvelles additions d'énergies renouvelables et de raccordements au réseau, les cycles de dépenses d'investissement dans les mines et les métaux, les grands projets d'expansion industrielle, le contenu typique des e-houses par projet, les fourchettes de prix de vente moyens par niveau de tension, ainsi que les tendances en matière de délais de livraison et d'utilisation rapportées par les fournisseurs. Lorsque les données n'étaient pas disponibles pour les pays de plus petite taille, nous comblons les lacunes à l'aide d'indicateurs de substitution tels que la croissance de la production industrielle et les pipelines de projets connus, puis nous normalisons les résultats par rapport aux totaux régionaux.
Pour les prévisions, une analyse de scénarios est appliquée autour du pipeline de projets et du calendrier des investissements des services publics et industriels, et les hypothèses sont ajustées après les discussions primaires sur l'évolution des prix et la conversion du carnet de commandes. Le résultat est également vérifié pour assurer la continuité d'une année à l'autre, de sorte que la courbe finale ne présente pas de saut à moins qu'un moteur de la demande ne le justifie.
Cycle de validation et de mise à jour des données
La validation est effectuée par étapes, de sorte que nous ne nous appuyons pas sur un seul flux de données. Les résultats du modèle sont triangulés par rapport à des signaux indépendants tels que les annonces de grands projets, les mouvements commerciaux des catégories d'équipements électriques connexes et les indicateurs régionaux de capacité et de déploiement, les écarts étant signalés pour examen.
Avant la validation finale, les estimations font l'objet de vérifications analytiques internes au cours desquelles les taux de croissance inhabituels, les hypothèses de prix et les répartitions régionales sont réexaminés. Si nécessaire, les répondants sont recontactés pour confirmer le facteur à l'origine du changement. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs affectent la demande, l'offre ou les prix. Juste avant la livraison, une vérification finale est effectuée afin que les clients reçoivent la vue la plus actuelle disponible à ce moment-là.
Taille du marché des e-houses de Mordor Intelligence comparée à d'autres estimations publiées
Les valeurs publiées du marché des e-houses ne correspondent pas toujours, car chaque éditeur trace la frontière différemment sur ce qui est comptabilisé comme une vente d'e-house et quelle année est traitée comme l'année de référence. Les différences proviennent également de la manière dont les prix sont traités selon les régions, et de la question de savoir si les chiffres sont actualisés lorsque les pipelines de projets et les délais de livraison évoluent.
Les flottes en location et les conteneurs à batterie uniquement se situent en dehors du périmètre de Mordor Intelligence, et cette exclusion à elle seule peut faire varier les totaux lorsque d'autres estimations traitent les blocs d'alimentation temporaires et le stockage d'énergie en conteneurs comme faisant partie du même poste de dépenses. Les autres écarts proviennent généralement du mélange de constructions de postes électriques permanents avec des modules testés en usine, de l'application d'une courbe de prix mondiale unique sans ajustement par niveau de tension, ou de l'utilisation de taux de conversion de pipeline agressifs qui ne sont pas recoupés avec les retours des EPC et des utilisateurs finaux.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 1,80 milliard USD (2026) | |
| Éditeur sectoriel A | 1,72 milliard USD (2024) | Utilise une année de référence antérieure et ne sépare pas clairement les e-houses des enceintes électriques modulaires adjacentes, ce qui peut modifier la tarification et la composition des projets lorsqu'ils sont regroupés en un seul total. |
| Éditeur sectoriel B | 1,86 milliard USD (2025) | L'année de référence diffère et les notes de périmètre sont moins explicites sur l'exclusion des flottes en location et des conteneurs à batterie uniquement, ce qui peut augmenter le total des dépenses dans les régions où la demande d'alimentation temporaire est plus élevée. |
Le tableau montre que la majeure partie de l'écart s'explique par le choix de l'année et par la question de savoir si les solutions conteneurisées adjacentes sont comptabilisées dans le même marché. En maintenant les données liées à l'activité des projets, à la tarification par niveau de tension et à des règles d'inclusion reproductibles, nous sommes en mesure de fournir une valeur de marché plus facile à relier aux véritables moteurs de la demande.
Questions clés auxquelles le rapport répond
Quelle est la taille projetée du marché des e-houses d'ici 2031 ?
Il est prévu d'atteindre 2,40 milliards USD en 2031, progressant à un TCAC de 5,86 % à partir de 2026.
Quelle région devrait afficher la croissance la plus rapide au cours des cinq prochaines années ?
Le Moyen-Orient est en voie d'atteindre environ un TCAC de 9,42 % jusqu'en 2031, porté par les développements de transport liés à Vision 2030 et les grands projets hydrogène.
Pourquoi les opérateurs de centres de données se tournent-ils vers les postes modulaires ?
Les blocs d'alimentation assemblés en usine se synchronisent avec les déploiements rapides de serveurs et prennent en charge la latence inférieure à 10 millisecondes que les charges de travail d'intelligence artificielle exigent.
Comment l'interdiction européenne de l'hexafluorure de soufre remodèle-t-elle les conceptions d'équipements ?
Les fournisseurs passent aux appareillages de connexion sous vide et à air sec, ce qui ajoute environ 8 à 12 % au coût des matériaux mais supprime le risque de fuite de SF₆ et assure la conformité réglementaire.