
E-ハウス市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 1.8 十億米ドル |
| 市場規模 (2031) | 2.40 十億米ドル |
| 成長率 (2026 - 2031) | 5.86 % |
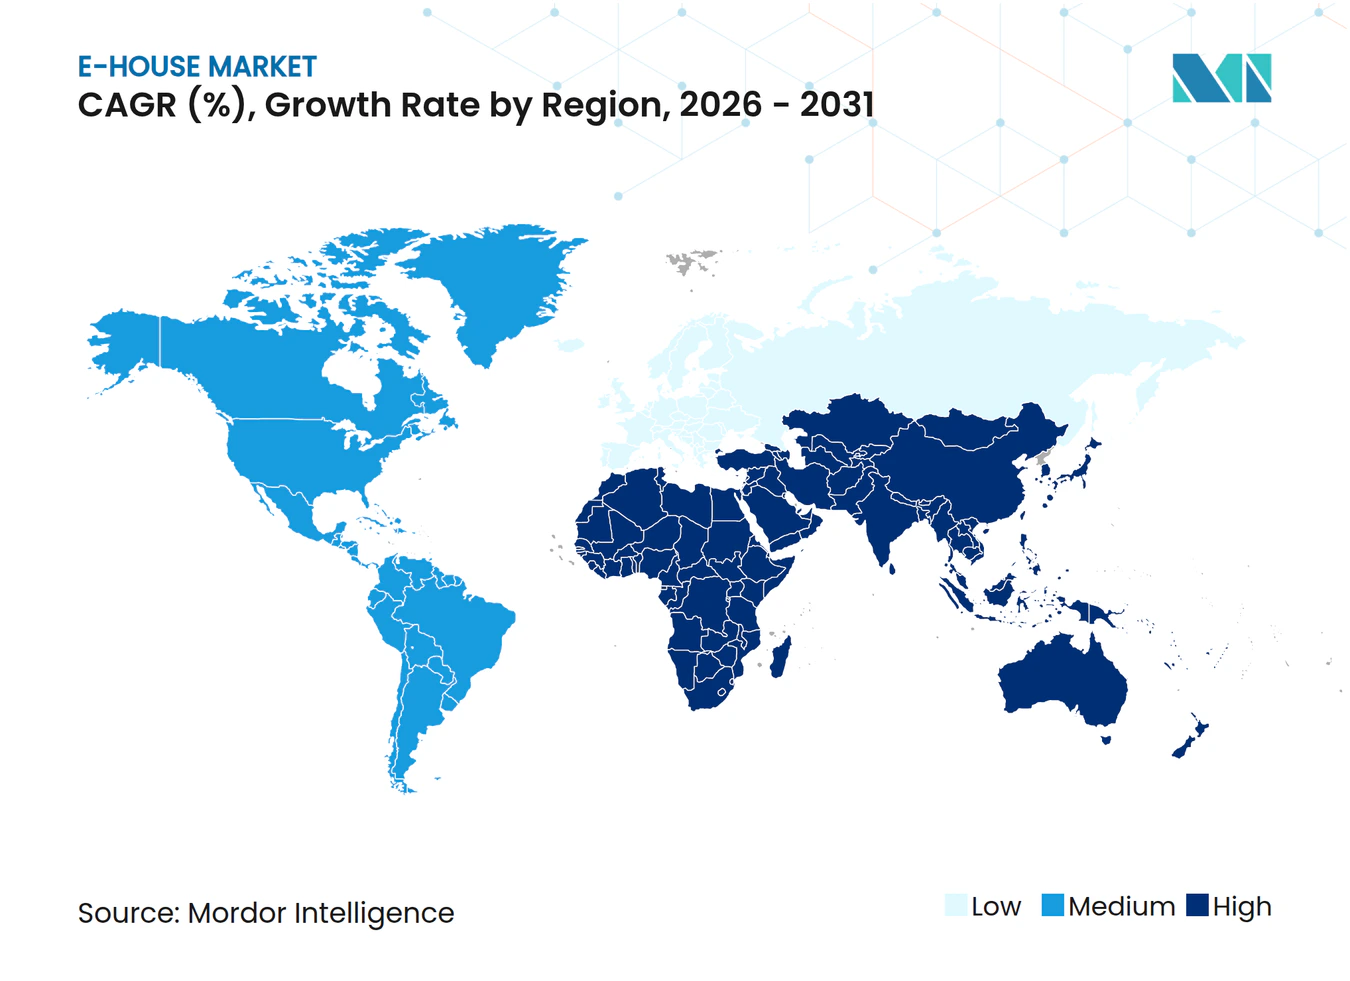
| 最も急速に成長している市場 | 中東 |
| 最大市場 | アジア太平洋 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるE-ハウス市場分析
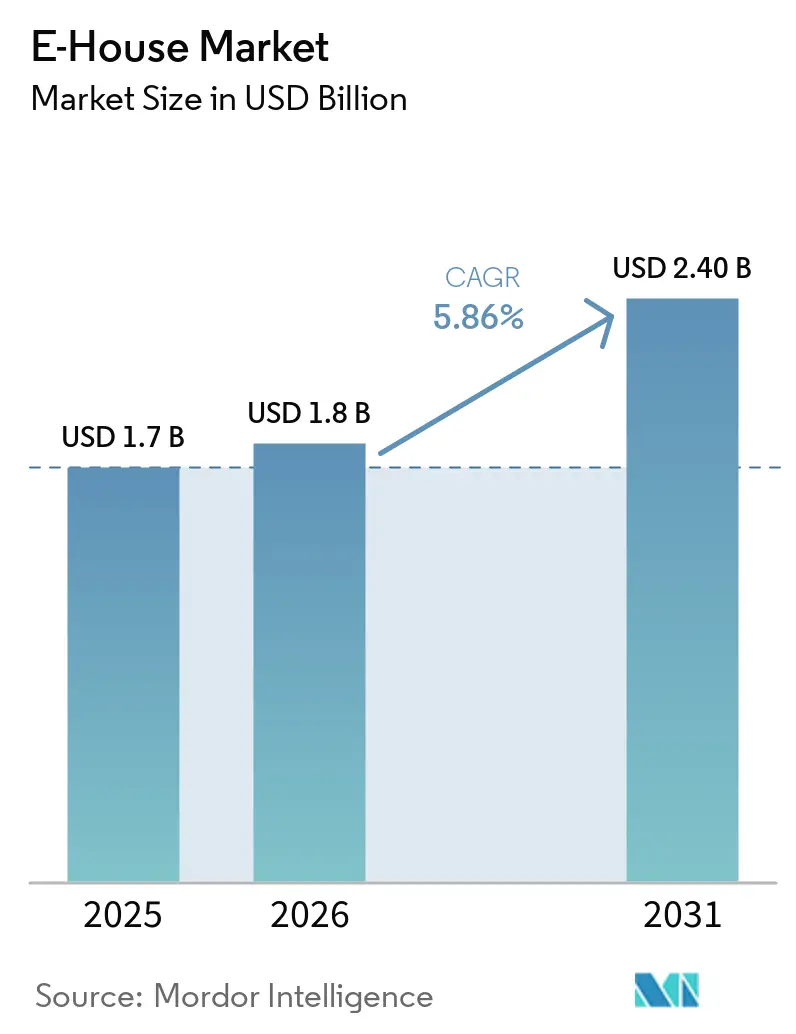
E-ハウス市場規模は、2025年に17億米ドル、2026年に18億米ドルと予測され、2026年から2031年にかけて年平均成長率5.86%で成長し、2031年までに24億米ドルに達する見込みです。プラグアンドプレイ型電気インフラへの需要の急増が調達パターンを変えており、工場組立モジュールは現場作業を数ヶ月から数週間に短縮し、建設リスクを低減します。電力会社はグリッドのアップグレードを加速するためにこのアプローチを採用しており、データセンター開発業者はサーバー展開のペースに合わせた電力ブロックの事前試運転能力を高く評価しています。また、現場製作よりも管理された製造を優先する環境・健康・安全規制の強化により、普及が後押しされています。価格競争力の高い地域プレーヤーからの競争圧力により、グローバルサプライヤーはコストと機能性のバランスを取る柔軟な製品ラインナップへの移行を迫られており、六フッ化硫黄の段階的廃止の見通しがデジタルかつSF₆フリーの開閉装置へのより広範な移行を促進しています。
主要レポートのポイント
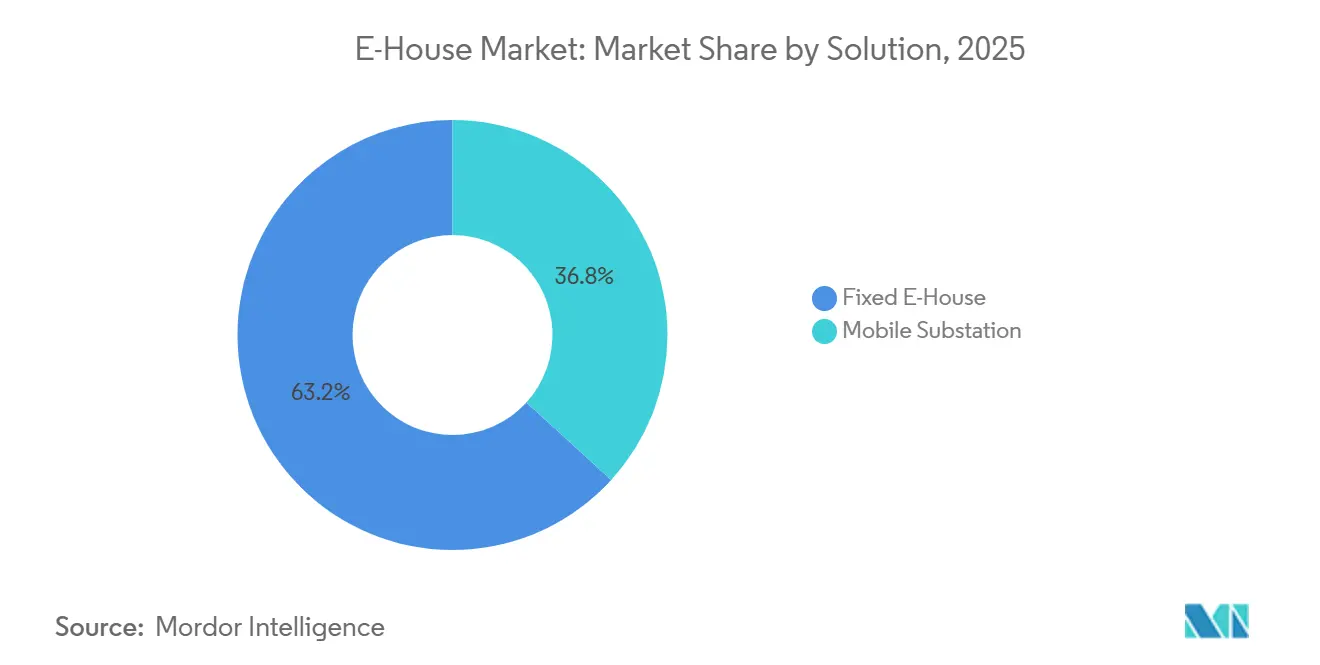
- ソリューション別では、固定式ユニットが2025年の収益の63.23%を占め、モバイル変電所は2031年に向けて年平均成長率6.10%で拡大しています。
- 電圧定格別では、中電圧構成が2025年のシェアの55.81%を占め、高電圧ユニットは2031年まで年平均成長率7.60%で成長する軌道にあります。
- 用途別では、電力会社が2025年の収益の49.31%を占めていますが、データセンター向け展開が年平均成長率8.14%で最も急速に拡大しています。
- コンポーネント別では、開閉装置が2025年の収益の42.62%でトップであり、保護・制御システムが年平均成長率8.31%で最も急成長している要素です。
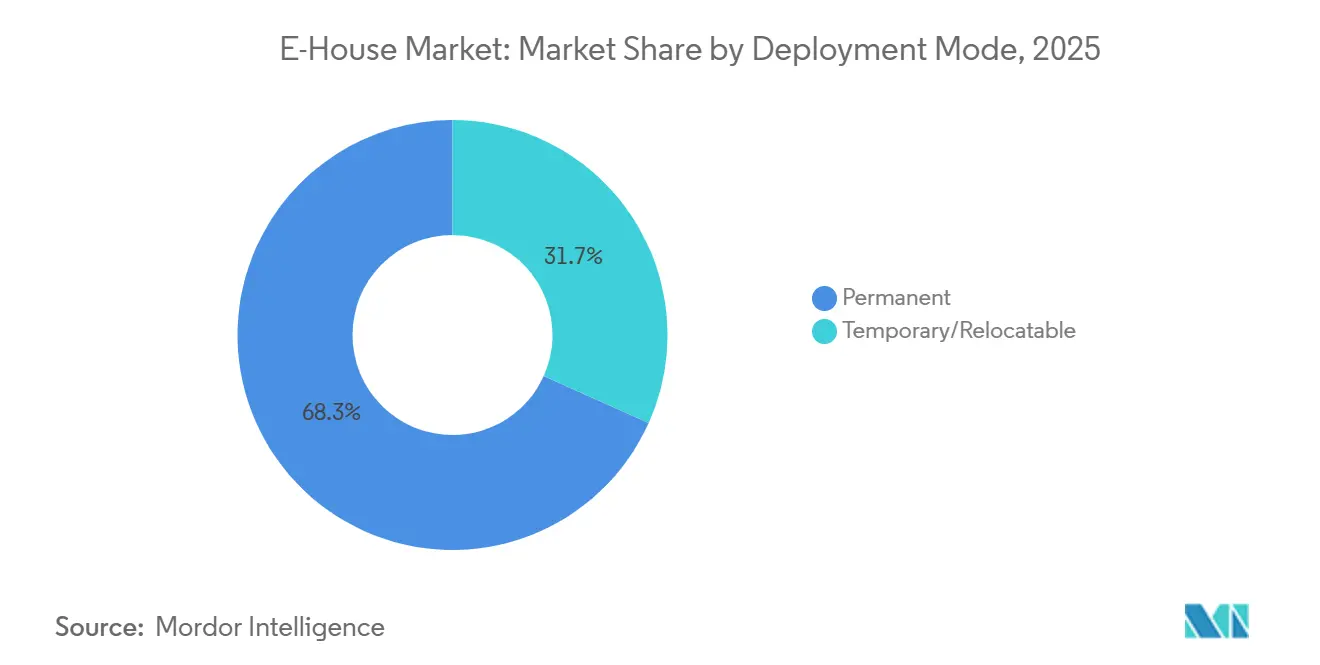
- 展開モード別では、恒久設置が2025年の収益の68.29%を占めていますが、仮設・移設可能ユニットは2031年に向けて年平均成長率5.99%を記録する見込みです。
- 地域別では、アジア太平洋が2025年のグローバル収益の32.53%を占め、中東は2031年まで最高の地域年平均成長率9.42%を記録すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | 年平均成長率予測への影響(約%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| モジュール式変電所を必要とする再生可能エネルギープロジェクトの急速な拡大 | +1.8% | アジア太平洋、中東、南米に集中したグローバル | 長期(4年以上) |
| 遠隔地の産業・鉱業サイトの電化 | +1.2% | アジア太平洋中心、中東・アフリカ、南米鉱業回廊への波及 | 中期(2〜4年) |
| SF₆のエコフレンドリーなガス絶縁開閉装置技術への置き換え | +0.9% | グローバル、欧州連合および北米が規制採用をリード | 短〜中期(4年以内) |
| 予知保全のためのデジタル化とリモートモニタリング | +0.8% | グローバル、北米、欧州、先進アジア太平洋市場での早期普及 | 中期(2〜4年) |
| エッジデータセンターおよび5Gノード向け迅速展開可能電力への需要 | +0.7% | 北米およびアジア太平洋、都市部および都市周辺クラスター | 短期(2年以内) |
| 気候・サイバー脅威に対するモジュール式グリッド資産へのレジリエンス投資 | +0.6% | グローバル、沿岸部および暴風雨多発地域を優先 | 中〜長期(2〜4年以上) |
| 情報源: Mordor Intelligence | |||
モジュール式変電所を必要とする再生可能エネルギープロジェクトの急速な拡大
ユーティリティ規模の太陽光・風力発電設備は従来の変電所より12〜18ヶ月早く完成しており、工場製造のE-ハウスが現場試運転を約1ヶ月に短縮することでこのタイミングのギャップを埋めています。[1] サウジアラビアは2025年に標準化モジュールを組み込んだグリッド接続に70億米ドルを充当し、関連契約の22%がすでにE-ハウス設計を指定しています。インドでも同様の政策動向があり、2025年にテンダーされた15ギガワットの太陽光発電容量にモジュール式変電所の義務化条項が盛り込まれ、調達規則がこの概念を制度化しつつあることを示しています。220キロボルトおよび400キロボルトの昇圧ユニットへの強い需要が、2031年まで高電圧セグメントの年平均成長率7.60%を牽引しています。開発業者は現在、工場スロットを確保するために現場準備の9〜12ヶ月前にE-ハウスを発注しており、2025年に52週に達した変圧器の長納期を反映しています。
遠隔地の産業・鉱業サイトの電化
オーストラリア、チリ、サハラ以南アフリカのオペレーターは、燃料費を約45%削減しスコープ2排出目標を達成するために、ディーゼル発電機をグリッド接続型E-ハウス変電所に切り替えています。Rio TintoのピルバラMinesは2025年に6台のモバイルユニットを導入し、ディーゼル使用量を1億8,000万リットル削減し、CO₂換算48万メトリックトンの排出を回避しました。[2] 2025年の収益の31.71%を占めた仮設モバイル設計は探査フェーズに適しており、2031年まで5.99%で成長すると予測されています。パーミアン盆地の石油・ガス生産者は、E-ハウスで電力供給される電動破砕フリートを採用した後、完成コストが25%低下したと報告しています。Schneider Electricのマイクログリッド統合は2025年に展開され、需要応答による収益源を可能にし、モジュール式変電所がアクティブなグリッドリソースとしても機能することを証明しました。
SF₆のエコフレンドリーなガス絶縁開閉装置技術への置き換え
2026年1月に発効した中電圧開閉装置における六フッ化硫黄に関する欧州連合の禁止令が、真空および乾燥空気ソリューションへの移行を加速させています。[3] ABBのg³ポートフォリオは2025年に340件の受注を獲得し、同社の中電圧収益の12%に相当します。Siemensのクリーンエア開閉装置は2025年にIEC型式試験に合格し、GE VernovaはSF₆フリーのE-ハウスプラットフォームを発売し、9ヶ月以内に68件の受注を獲得しました。コンプライアンスにより部品表コストが8〜12%増加しますが、規模の効率化により2028年までに従来設計との価格同等性が実現すると見込まれています。そのため電力会社は現場設置機器のアップグレードではなくモジュール全体の交換を選択しており、停電時間を最小化しています。
予知保全のためのデジタル化とリモートモニタリング
グリッドオペレーターは、障害が発生するはるか前に予測するIEC 61850準拠のリレーとセンサーを組み込んでいます。Schneider ElectricのAsset Advisorは、2025年末時点で1,200の変電所において計画外停止を最大40%防止しました。同期間に統合されたEatonのBrightlayerは、母線温度と遮断器の摩耗データをクラウドダッシュボードにストリーミングします。北米の規制義務では、重大な障害データが2秒以内に制御室に届くことが求められており、アナログリレーではこの基準を満たせません。Duke Energyが2025年に85台のデジタル対応E-ハウスユニットを展開した結果、平均修復時間が22%短縮されました。電力会社が運用リスクの低減を重視するため、統合されたハードウェアとソフトウェアのパッケージを提供するサプライヤーは15〜20%の価格プレミアムを得ています。
抑制要因の影響分析*
| 抑制要因 | 年平均成長率予測への影響(約%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 途上国における高い初期設備投資と限られた資金調達 | -1.5% | アフリカ、南アジア、東南アジアの新興市場 | 中〜長期(2〜4年以上) |
| 低コストのコンテナ型開閉装置パッケージの入手可能性 | -0.8% | グローバル、価格感応度の高い市場に集中 | 短〜中期(4年以内) |
| 大型E-ハウスモジュールの移設における物流上の制約 | -0.5% | グローバル、輸送インフラが未発達な地域で深刻 | 中期(2〜4年) |
| モバイル変電所に対する電力系統接続承認の遅延 | -0.4% | 北米、欧州連合、複雑な規制枠組みを持つ先進アジア太平洋市場 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
途上国における高い初期設備投資と限られた資金調達
ターンキーE-ハウス変電所はコンテナ型組立品より25〜35%高コストであり、優遇資本が乏しい地域では予算を圧迫します。ナイジェリアの送電公社は、貸し手が移動可能な資産への融資を躊躇したため、2025年に12億米ドルの近代化計画の40%しか確保できませんでした。インドネシアの開発業者は、欧州のターンキーソリューションの130万米ドルに対して1台80万米ドルの現地製造コンテナへ18件の計画購入を切り替えました。多くの法域がモバイルユニットを不動産として扱うことを拒否しているため、スポンサーはそれらを担保として差し入れることができず、加重平均資金調達コストが2〜3パーセントポイント上昇します。アフリカ開発銀行は2025年に5億米ドルの保証ファシリティを提供しましたが、長期にわたる承認サイクルにより12件のプロジェクトしか資格を得られませんでした。
低コストのコンテナ型開閉装置パッケージの入手可能性
TGOODやLS Electricなどのメーカーは、海上輸送コンテナに収納された中電圧開閉装置を60万〜90万米ドルで販売しており、これはフルE-ハウスソリューションより約30%安く、2025年にインドのコレクター変電所受注の42%を獲得しました。変圧器やHVACの追加コストを考慮しても、総設置コストは15〜20%低く抑えられます。これに対応して、ティア1プレーヤーは冗長性機能を省いた廉価版を発売していますが、プレミアムラインを侵食する恐れがあります。ブラジルとメキシコの電力会社は、周囲温度が35℃を超えることがほとんどない農村プロジェクトにコンテナパッケージを指定しており、空調の必要性をなくし、サイトあたり8万〜12万米ドルを節約しています。したがって価格差は、技術的複雑性が限られた1キロボルト未満の低電圧設定で最も顕著です。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ソリューション別:
モバイルユニットが災害復旧フリートで存在感を高める固定式設計は2025年に63.23%の収益シェアで優位を占め、深い基礎と25年間の空調システムを正当化する長寿命の電力会社・産業資産における役割を裏付けています。E-ハウス市場シェアの優位性は、地震荷重や腐食環境に対応する構造への信頼を反映しています。一方、モバイル変電所のセグメントは、迅速な嵐からの復旧を求める電力会社や移設可能な電力ブロックを望む鉱山会社に牽引され、2031年まで年平均成長率6.10%を記録すると予測されています。
Duke Energyは2025年にハリケーン対応フリートを42台のトレーラーユニットに拡大し、ハリケーン・ヘレン後72時間以内に18万人の顧客へのサービスを復旧しました。専門レンタル会社による月額3万5,000〜5万米ドルのリースモデルにより、短期サイクルユーザーの資本負担がさらに軽減されます。固定式プラットフォームも進化しており、Siemensの2025年リリースではオペレーターが停止なしに追加の開閉装置を増設できるようになり、固定セグメントのリードを維持しながらモジュール式の柔軟性を提供しています。


電圧定格別:
高電圧セグメントが送電アップグレードで加速1キロボルトから35キロボルトの中電圧機器は2025年の収益の55.81%を占めており、ほとんどの配電変電所がこの範囲に収まるためです。中電圧帯のE-ハウス市場規模は、調達を合理化するIEEEおよびIECの標準設計に支えられています。しかし、35キロボルト超の高電圧モジュールは、各国が洋上風力や水力発電を遠隔の負荷センターに接続するにつれて年平均成長率7.60%で拡大しています。
National GridのDogger Bankプロジェクト向け8台の高電圧ユニットは現場作業を14ヶ月短縮しました。低電圧ソリューションは、ABBの2025年MNS iSのようなアーク閃光定格開閉装置が安全性を高めるデータセンターや病院などの専門的な役割を担っています。全体として、2024年に公表された調和された耐震・電磁気規則により国境を越えた調達が容易になり、電圧スペクトルの両端での成長が加速しています。
用途別:
データセンターが最も急速な成長を牽引電力会社は2025年の収益の49.31%を占め、老朽化したグリッドインフラの継続的な更新を反映して基盤を維持しています。しかし、人工知能推論クラスターが10ミリ秒未満のレイテンシを要求するため、ハイパースケールクラウドプロバイダーがデータセンター用途を2031年まで年平均成長率8.14%の軌道で最高成長に牽引しています。Microsoftは2025年に14のエッジサイトを追加し、それぞれが二重フィード20MVAのE-ハウスブロックで電力供給されています。
再生可能エネルギー開発業者は次に大きな採用者であり、Siemensは2025年にスペインとポルトガルで92台のコレクターユニットを納入しました。石油・ガスフリート、鉱山会社、化学プラントは、ATEX認定エンクロージャーなどのニッチな要件で需要を補完しています。これらの多様なエンドユーザーは、従来の電力会社の領域を超えたモジュール式変電所の幅広い機能的な広がりを裏付けています。
コンポーネント別:
保護システムがコア開閉装置を上回る成長開閉装置は2025年の収益の42.62%を占め、E-ハウス市場シェアにおける第一線の保護要素として基盤を維持しています。しかし、オペレーターが状態基準保全と2秒以内の障害報告を優先するため、デジタルリレーパッケージは年平均成長率8.31%で拡大すると予測されています。Hitachi Energyが2025年に商業化したアモルファス金属コアを搭載した変圧器は、損失をさらに約65%削減します。
母線システムは30%の軽量化を実現するアルミニウム合金へのシフトが進み、輸送コストを削減しています。空調・補助モジュールは可変速チラーとフリークーリングエコノマイザーを採用し、エネルギー使用量をほぼ半減させています。無停電電源ユニットは中負荷時に99%の効率で動作するようになり、設計者が冷却機器を小型化してライフタイム運用費用を削減できるようになっています。
展開モード別:
恒久設置が大きなリードを維持恒久設置プロジェクトは2025年の収益の68.29%を提供し、ほとんどのオペレーターが依然として25年の減価償却スケジュールを持つ資産を好むことを示しています。耐震性を考慮した基礎、防食塗装システム、統合消火設備がこの優位性を強化しています。しかし、仮設・移設可能設計のE-ハウス市場規模は、イベント電力レンタルや鉱業フィージビリティスタディを反映して年平均成長率5.99%で拡大する見込みです。
Aggrekoは2025年にフリートを180台のモバイルユニットに拡大し、西オーストラリアの鉱山、中東の建設事業、東南アジアの災害後復旧に対応しました。クイックディスコネクトカップリングにより、作業員は72時間以内に変電所全体を解体してトラック輸送でき、段階的な展開に適しています。しかし、橋梁の重量制限や狭い道路が密集した都市部や山岳回廊での普及を制限しており、固定設置が重負荷地域で引き続き優位を占めることを意味しています。

地域分析
アジア太平洋地域 E-Houseマーケット
アジア太平洋地域は2025年のグローバルE-House市場収益の32.53%を創出し、中国の450 ビリオン 米ドル規模の電力網強化支出およびインドの水素連携型再生可能エネルギー推進策がその基盤を支えた。中国国家電網は、国内横断型電力回廊を支援するため、同年に340基のモジュール式変電所を設置した。インドのSolar Energy Corporationは2025年に公募した15ギガワット分の太陽光入札べてにE-House仕様を組み込み、実行リスクの低減とスケジュールの短縮を実現した。日本の電力セクターは62基の移動式ユニットを地震多発地帯に配備し、レジリエンス計画が主流の調達基準として定着したことを裏付けた。
中東・アフリカ E-Houseマーケット
中東は2031年にかけて9.42%のCAGRを記録すると予測されており、サウジアラビアのビジョン2030基幹インフラおよびアラブ首長国連邦の75%クリーンエネルギー目標がその持続的な成長を支えている。NEOMだけでも2025年に4ギガワットの水素クラスター向けに12基の高電圧モジュールを発注した。カタールはFIFAワールドカップに向けて建設された冷却・淡水化設備への電力供給にモジュール式変電所を活用した。アフリカでの普及は南アフリカ、ナイジェリア、ケニアを中心に進んでおり、Eskomは2025年に再生可能エネルギーゾーン向けに14基を契約した。
ヨーロッパおよびアメリカ大陸 E-Houseマーケット
ヨーロッパと北アメリカは合わせて2025年収益の45%を占めたが、欧州連合における規制上の勢い、とりわけ2026年1月のSF₆使用禁止措置により、同地域は技術の先導役として位置づけられている。ドイツ連邦ネットワーク庁は2025年に28基の洋上モジュールを承認し、いずれもクリーンエア型GIS規制に準拠している。北アメリカでは、Duke Energy、National Grid、Pacific Gas and Electricがそれぞれ大規模なIEC 61850リレーの展開を完了し、障害報告時間を大幅に短縮した。南アメリカの成長は、ブラジルおよびチリの太陽光発電+蓄電プロジェクトを軸に展開しており、段階的な建設計画に対応するため移設可能なE-Houseを仕様として採用するケースが増加している。
規制環境
市場は、安全性、系統規格、環境コンプライアンスの影響を強く受けるようになっており、これは現場構築型の変電所よりも、工場で組み立てられ事前試験済みの電力モジュールを優位に立たせる傾向がある。世界的な重要な基準として、中電圧スイッチギアにおける六フッ化硫黄(SF6)の使用を制限する欧州連合の規制が2026年1月に発効する。これにより、E-House内における真空式および乾式空気式の代替技術の採用が加速し、電力会社は停電時間を最小化するためにモジュール全体の交換を判断する方向に進んでいる。
系統連系の承認およびデジタル保護要件も、特に高速故障報告やIEC 61850準拠の保護・制御アーキテクチャが求められる規制対象の電力会社向け導入において、E-Houseの仕様に影響を与えている。調達面では、再生可能エネルギーに関する政府関連の入札プロセスにより、いくつかの市場でモジュール式変電所要件が正式化されており、その一例としてインドにおける2025年の太陽光発電入札にはモジュール式変電所に関する条項が含まれていた。このプロセスは、標準化された設計、工場受入試験、そしてコンプライアンス主導の文書化を、グローバルOEMおよび地域組立業者の差別化要因として強化している。
競合状況
市場集中度
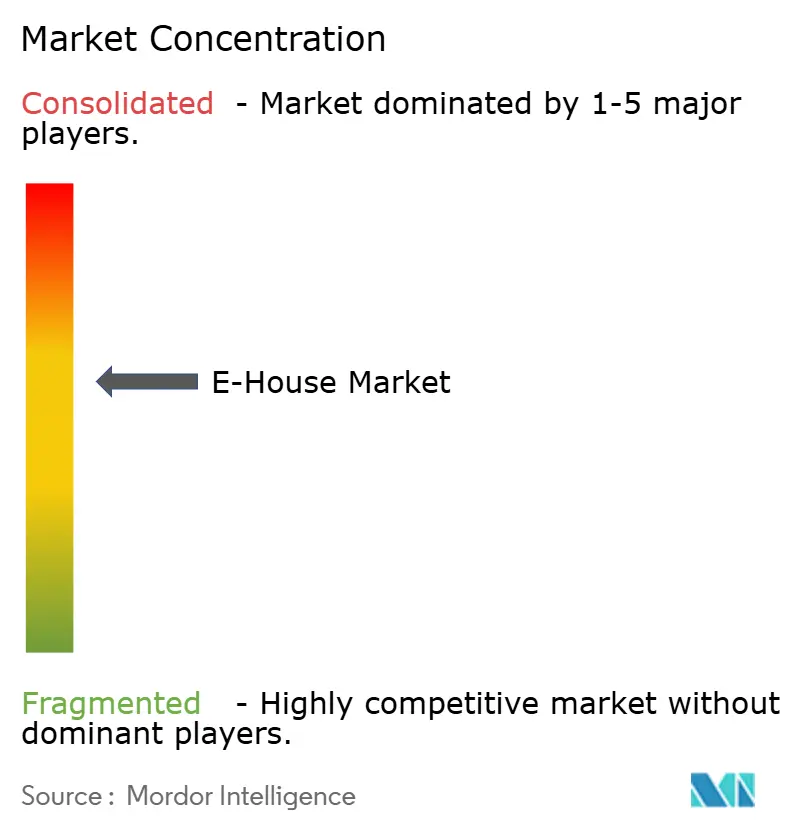
グローバルの集中度は中程度を維持しており、上位5社のABB、Siemens、Schneider Electric、Eaton、GE Vernovaが2025年の収益の約半分を支配しました。その優位性は、資本集約的な高電圧受注においてマージンを守る垂直統合された変圧器およびガス絶縁開閉装置製造にあります。特に中国の地域組立業者は、25〜35%安いコンテナ型パッケージをバンドルすることで中電圧レベルの価格を侵食しており、既存プレーヤーに廉価版の提供を迫っています。
技術的差別化は今やデジタルオーバーレイとSF₆フリー設計に依存しています。Schneider ElectricのEcoStruxureスイートとEatonのBrightlayerプラットフォームは、変圧器の故障を6〜9ヶ月前に予見するクラウド分析を提供し、サプライヤーが15〜20%のプレミアムを請求できるようにしています。ABBの2025年の温度感知母線特許は、段階的なハードウェアイノベーションの例です。GE Vernovaのg³対応ラインは、電力会社が法定段階廃止の期限に直面しているため、急速な市場普及を見せました。
ビジネスモデルが拡大しています。AggrekoとUnited Rentalsは15MVAトレーラーの月額3万5,000〜5万米ドルの12ヶ月リースを普及させ、直接購入を躊躇する鉱山会社やイベント主催者を引き付けています。SiemensとBechtelの2025年のパートナーシップのような合弁事業は、エンジニアリング・調達・建設会社がOEMと融合してデータセンターハイパースケーラーからシングルソース契約を獲得する方法を示しています。サハラ以南アフリカと東南アジアには空白地帯の可能性が残っており、グリッド拡張の遅れが恒久インフラが整備されるまでの移設可能資産のニッチを生み出しています。
E-ハウス産業リーダー
-
ABB Ltd.
-
Siemens AG
-
Eaton Corporation Inc.
-
Schneider Electric SE
-
Electroinnova S.L.
- 注:主要企業の掲載順は順位を示すものではありません。
E-Houseマーケット このレポートでカバーされる企業
- ABB Ltd.
- Siemens AG
- Schneider Electric SE
- Eaton Corporation plc
- Powell Industries Inc.
- Aktif Group
- Electroinnova S.L.
- TGOOD Global Ltd.
- LS Electric Co., Ltd.
- Unit Electrical Engineering Ltd.
- General Electric Co.
- CG Power and Industrial Solutions Ltd.
- Meidensha Corp.
- Zest WEG Group
- Matelec Group
- MyNitro E-House Systems
- Aktif Elektro
- Ampcontrol Pty Ltd.
- Hensel Electric FZE
- Kummler+Matter AG
- Metka EGN
- ProEnergy Services LLC
- Delta Star Inc.
市場機会と将来展望
電力会社や産業事業者がSF6含有スイッチギアから脱却し、保護・制御システムを更新する動きの中で、コンプライアンス主導の改修サイクルおよびフリート標準化を中心とした近い将来の機会が生まれている。2026年1月に発効するEUのSF6規制と、SF6フリーポートフォリオにおける商業的な勢いが、停電時間や現場制約により同等品への更新が現実的でない場合における、モジュール全体の交換判断を後押ししている。例として、ABBのg3受注が2025年に拡大したことや、GE VernovaがSF6フリーのE-Houseプラットフォームに関して行った取り組みが挙げられる。
データセンターおよび産業電化向けの、より短期間で構築可能な電力ブロックも、工場一体型スイッチギア、変圧器、デジタル監視を再現性のあるプラットフォームにまとめるサプライヤーにとっての余地を広げている。市場の証拠として、ハイパースケーラーが標準化されたE-House電力ブロックを導入している事例が挙げられ、Microsoftは2025年に二重給電20MVAブロックを備えたエッジ拠点を追加した。また、Duke Energyが2025年にデジタル対応のE-Houseユニットを導入し、保守対応の測定可能な改善を実現するなど、電力会社によるデジタル対応変電所の拡大も見られる。別の動きとしては、Rio Tintoが2025年にPilbaraで導入した移動式ユニットなど、遠隔地の鉱山および油田電化プログラムが、移設可能な設計やリースおよび予知保全パッケージのようなサービス主導型の提供に対する需要を拡大させており、資本制約と系統連系のリードタイムがモジュール式で事前調整済みの資産の運用価値を高めている。
最近の産業開発事情 E-Houseマーケット
- 2026年7月:ABBはVoltaGridとの提携を拡大し、データセンター電力プロジェクトを支援するため、統合型eHouseユニットに加え、同期コンデンサおよびフライホイール技術を追加した。この更新により、プレファブ電気インフラとハイパースケールおよびエッジ構築向けの高速展開型マイクログリッド式容量が結び付けられ、データセンターのスケジュールにおける工場一体型電力ブロックの利用が強化される。
- 2025年10月:Eatonは、Zest WEGの南アフリカ子会社の60%株式を2億4,000万米ドルで取得し、同地域における鉱業および産業電化顧客へのアクセスを強化した。この買収により、現地での実行能力が向上し、Eatonがアフリカの鉱業回廊にモジュール式変電所および関連電力設備を供給する能力が拡大する。
- 2024年1月:Duke Energyは、故障の可視性と復旧作業を改善するため、IEC 61850に準拠した保護・制御アーキテクチャを用いたデジタル対応E-House変電所の電力会社への導入を進めた。この展開は、デジタルオーバーレイがモジュール式変電所における調達要件になりつつあることを反映しており、統合されたハードウェア・ソフトウェア提供に対するプレミアム価格を支えている。
E-Houseマーケット レポートの範囲と調査方法論
マーケット定義および対象範囲
本マーケットは、管理された施設において設計・組立・試験が行われ、産業用および公益事業サイト向けの設置即応型電力・制御エンクロジャーとして出荷されるプレハブ式電気ハウス(E-House)から生じる収益を対象とする。
対象外の範囲:レンタル用E-Houseフリート、バッテリー専用コンテナ、および恒久的なコンクリート変電所は数値から除外される。
セグメンテーション概要
- ソリューション別
- 固定式E-ハウス
- モバイル変電所
- 電圧定格別
- 低電圧(1kV以下)
- 中電圧(1〜35kV)
- 高電圧(35kV超)
- 用途別
- 電力会社
- 産業
- 石油・ガス
- 鉱業・鉱物
- 化学
- データセンター
- 再生可能エネルギー(太陽光・風力)
- その他産業用途
- コンポーネント別
- 開閉装置
- 変圧器
- 母線およびケーブル
- 保護・制御システム
- 空調・補助システム
- その他
- 展開モード別
- 恒久設置
- 仮設・移設可能
- 地域別
- 北米
- 米国
- カナダ
- 南米
- ブラジル
- アルゼンチン
- メキシコ
- その他南米
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他欧州
- アジア太平洋
- 中国
- 日本
- 韓国
- インド
- オーストラリア
- ニュージーランド
- その他アジア太平洋
- 中東・アフリカ
- 中東
- アラブ首長国連邦
- サウジアラビア
- トルコ
- その他中東
- アフリカ
- 南アフリカ
- ナイジェリア
- ケニア
- その他アフリカ
- 中東
- 北米
データソース、マーケット規模算定、および検証
デスクリサーチ
デスクリサーチの段階では、まずE-Houseの説明方法および販売方法を整合させ、次に需要ドライバーおよびプロジェクト活動に関するファクトベースを構築する。使用するパブリックソースには、電力投資の方向性に関する国際エネルギー機関(IEA)の資料、発電および系統指標に関する米国エネルギー情報局(EIA)のデータ、ならびに産業生産高の文脈を固めるための世界銀行のレポートが含まれる。
また、E-Houseとともに一般的に出荷される電気機器カテゴリーに関連する貿易フローについては国連コムトレードを参照し、共通の技術的境界を理解するために国際電気標準会議(IEC)の参考資料を活用する。企業の開示資料、投資家向けプレゼンテーション、および業界プレスは、製品の表現方法や典型な納品モデルのマッピングに役立てる。必要に応じて、企業財務・インテリジェンスに関する有料サブスクリプション、特許データベース、および方向性のある需要を確認するための輸出入の船積みレベルのデータを使用する。これらの例は網羅的なものではなく、データポイントの収集・検証・明確化のために他のパブリックソースも使用した。
一次インタビューおよびサーベイ
一次調査は、E-Houseメーカー、EPC(設計・調達・建設)企業、開閉装置および自動化インテグレーター、ならびに公益事業および重工業のエンドユーザーとのインタビューおよび構造化サーベイを通じて規模モデルを検証するために使用された。本マーケットはグローバルであるため、主要な需要センター全体における価格、リードタイム、およびプロジェクトパイプラインを相互確認するために、アジア太平洋(APAC)、欧州・中東・アフリカ(EMEA)、および南北アメリカ全域からインプットを収集した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:25% | CXO:16% | アジア太平洋(APAC):41% |
| 中位層:57% | 部門・ユニットリーダー:28% | 欧州・中東・アフリカ(EMEA):35% |
| 小規模プレイヤー:18% | マネージャー:56% | 南北アメリカ:24% |
マーケット規模算定および予測
規模算定は、電力および産業プロジェクトの活動をプレハブ式電気室のアドレサブルプールに変換し、工場製造ソリューションの採用パターンでフィルタリングするトップダウン構築から始まる。合計値を現実的に保つため、地域別のサンプリングされたプロジェクト数、典型的な構成価値、およびパッケージ型E-Houseとして納品される割合と従来の現場施工との比較に関するチャネルフィードバックを用いて、選択的なボトムアップ検証を実施する。
使用する主要インプット(例示)には、新規再生可能エネルギーおよび系統接続の追加量、鉱業・金属のキャペックスサイクル、大規模産業拡張プロジェクト、プロジェクトあたりの典型的なE-Houseコンテンツ、電圧レベル別の平均販売価格レンジ、ならびにサプライヤーが報告するリードタイムおよび稼働率トレンドが含まれる。小規模国データが入手できない場合は、産業生産高の成長率や既知のプロジェクトパイプラインなどのプロキシ指標を用いてギャップを処理し、結果を地域合計に正規化する。
予測については、プロジェクトパイプラインならびに公益事業および産業投資のタイミングに関するシナリオ分析を適用し、価格動向およびバックログ転換に関する一次調査での議論を経て前提条件を調整する。また、最終的なカーブが需要ドライバーの裏付けなしに急変しないよう、アウトプットを年次継続性の観点からも確認する。
データ検証および更新サイクル
検証は段階的に実施されるため、単一のデータストリームに依存することはない。モデルのアウトプットは、大規模プロジェクトの発表、関連する電気機器カテゴリーの貿易動向、および地域の設備容量・建設進捗指標などの独立したシグナルと三角測量され、差異はレビューのためにフラグが立てられる。
承認前に、異常な成長率、価格前提、および地域別配分が再検討される社内アナリストチェックを経る。必要に応じて、変化の背景にあるドライバー確認するために回答者に再連絡する。レポートは年次で更新され、需要・供給・価格に重大な影響を与える事象が発生した場合には中間更新が行われる。納品直前に最終確認を実施し、クライアントがその時点で入手可能な最新の見解を受け取れるようにする。
Mordor IntelligenceのE-Houseマーケット規模と他の公表推計値との比較
公表されているE-Houseマーケットの数値が一致しない場合があるのは、各パブリッシャーがE-Houseの売上として何をカウントするか、またどの年をベースラインとして扱うかについて異なる基準を設けているためである。価格が地域をまたいでどのように扱われるか、またプロジェクトパイプラインやリードタイムが変化した際に数値が更新されるかどうかによっても差異が生じる。
レンタルフリートおよびバッテリー専用コンテナはMordor Intelligenceの対象範囲外であり、他の推計が一時的な電力ブロックやコンテナ型エネルギー貯蔵を同一の支出バケツの一部として扱う場合、この除外だけで合計値が変動する可能性がある。その他のギャップは、恒久的な変電所建設と工場試験済みモジュールを混在させること、電圧レベルの調整なしに単一のグローバル価格カーブを適用すること、またはEPCおよびエンドユーザーのフィードバックで検証されていない積極的なパイプライン転換率を使用することから生じることが多い。
ベンチマーク比較
| ソース | マーケット規模 | 調査手法のギャップ |
|---|---|---|
| Mordor Intelligence | 1.80 ビリオン 米ドル(2026年) | |
| 業界パブリッシャーA | 1.72 ビリオン 米ドル(2024年) | より早いベースイヤーを使用しており、E-Houseと隣接するモジュール型電気エンクロージャーを明確に分離していないため、一つの合計に統合した場合に価格およびプロジェクトミックスが変動する可能性がある。 |
| 業界パブリッシャーB | 1.86 ビリオン 米ドル(2025年) | ベースイヤーが異なり、レンタルフリートおよびバッテリー専用コンテナの除外に関するスコープ注記が明確でないため、一時的な電力需要が高い地域では支出合計が増加する可能性がある。 |
本表は、差異の大部分が年度の選択と、隣接するコンテナ型ソリューションが同一マーケット内にカウントされるかどうかによって説明されることを示している。インプットをプロジェクト活動、電圧連動型価格設定、および再現可能な包含ルールに紐付けることで、実際の需要ドライバーに遡及しやすいマーケット価値を提供することができる。
レポートで回答される主要な質問
2031年までのE-ハウス分野の予測規模は?
2026年から年平均成長率5.86%で成長し、2031年に24億米ドルに達すると予測されています。
今後5年間で最も高い成長が見込まれる地域はどこですか?
中東はビジョン2030の送電整備と大型水素プロジェクトに支えられ、2031年まで約9.42%の年平均成長率を記録する軌道にあります。
データセンターオペレーターがモジュール式変電所に注目する理由は何ですか?
工場組立の電力ブロックは急速なサーバー展開と同期し、人工知能ワークロードが要求する10ミリ秒未満のレイテンシをサポートします。
欧州の六フッ化硫黄禁止令は機器設計をどのように変えていますか?
ベンダーは真空および乾燥空気開閉装置に移行しており、材料コストが約8〜12%増加しますが、SF₆漏洩リスクを排除し規制コンプライアンスを確保します。