
E-House Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 1.8 Milliarden US-Dollar |
| Marktgröße (2031) | 2.40 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.86 % |
| Schnellstwachsender Markt | Naher Osten |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
E-House Marktanalyse von Mordor Intelligence
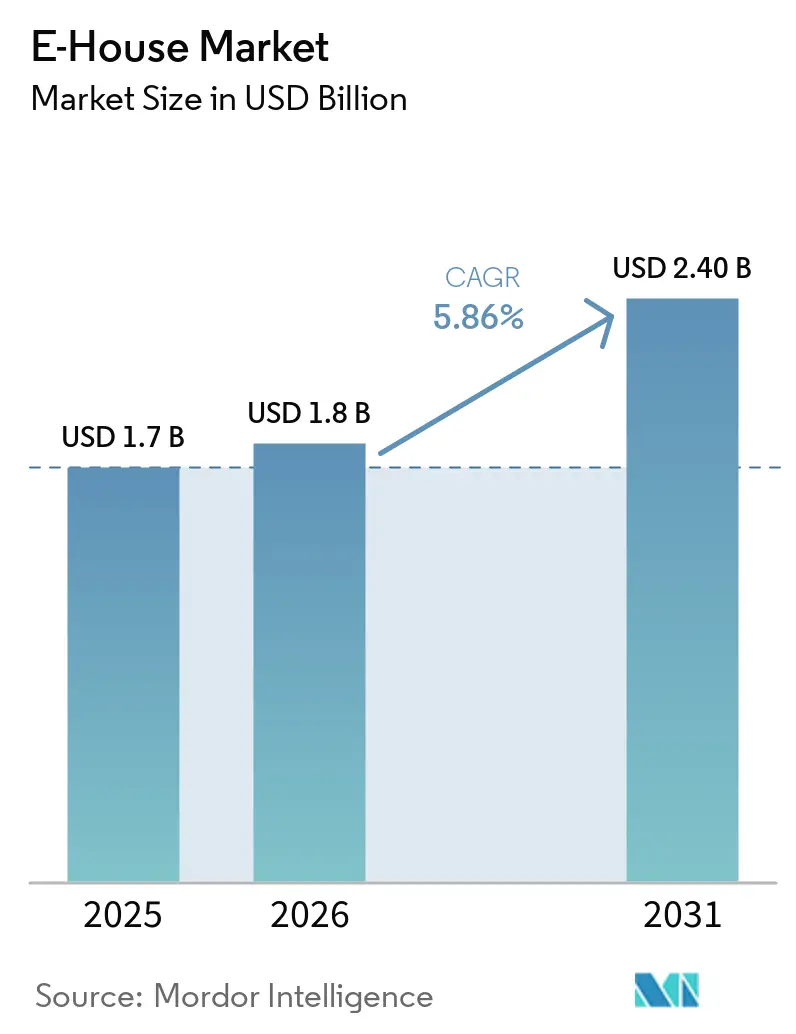
Die E-House Marktgröße wird für 2025 auf 1,70 Milliarden USD, für 2026 auf 1,80 Milliarden USD geschätzt und soll bis 2031 einen Wert von 2,40 Milliarden USD erreichen, was einer CAGR von 5,86 % von 2026 bis 2031 entspricht. Die steigende Nachfrage nach Plug-and-Play-Elektroinfrastruktur verändert die Beschaffungsmuster, da werkseitig montierte Module die Vor-Ort-Arbeit von Monaten auf Wochen verkürzen und das Baurisiko senken. Versorgungsunternehmen setzen auf diesen Ansatz, um Netzaufrüstungen zu beschleunigen, während Rechenzentrumsentwickler die Möglichkeit schätzen, Leistungsblöcke vorab in Betrieb zu nehmen, die dem Tempo der Serverbereitstellungen entsprechen. Die Akzeptanz wird auch durch strengere Umwelt-, Gesundheits- und Sicherheitsvorschriften gestützt, die eine kontrollierte Fertigung gegenüber der Feldfertigung bevorzugen. Der Wettbewerbsdruck durch preisaggressive regionale Anbieter treibt globale Lieferanten zu flexiblen Produktstufen, die Kosten und Funktionalität ausbalancieren, und die bevorstehende Abschaffung von Schwefelhexafluorid katalysiert einen breiteren Wandel hin zu digitalen, SF₆-freien Schaltanlagen.
Wichtigste Erkenntnisse des Berichts
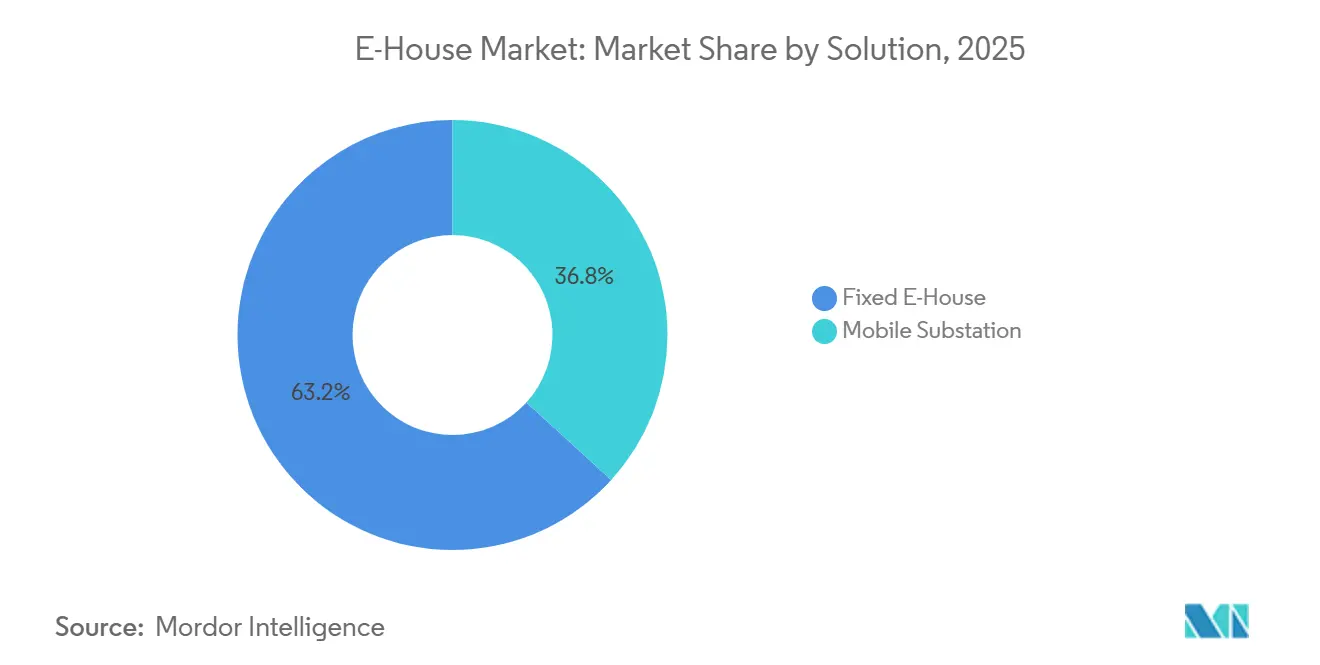
- Nach Lösung entfielen 63,23 % des Umsatzes 2025 auf feste Einheiten, während mobile Umspannwerke bis 2031 mit einer CAGR von 6,10 % wachsen.
- Nach Spannungsnennwert hielten Mittelspannungskonfigurationen 55,81 % des Marktanteils 2025, während Hochspannungseinheiten bis 2031 auf eine CAGR von 7,60 % zusteuern.
- Nach Anwendung entfielen 49,31 % des Umsatzes 2025 auf Versorgungsunternehmen, während Rechenzentrumseinsätze mit einer CAGR von 8,14 % bis 2031 am schnellsten wachsen.
- Nach Komponente führte die Schaltanlage mit 42,62 % des Umsatzes 2025, und Schutz- und Steuerungssysteme stellen das am schnellsten wachsende Element dar, mit einer CAGR von 8,31 %.
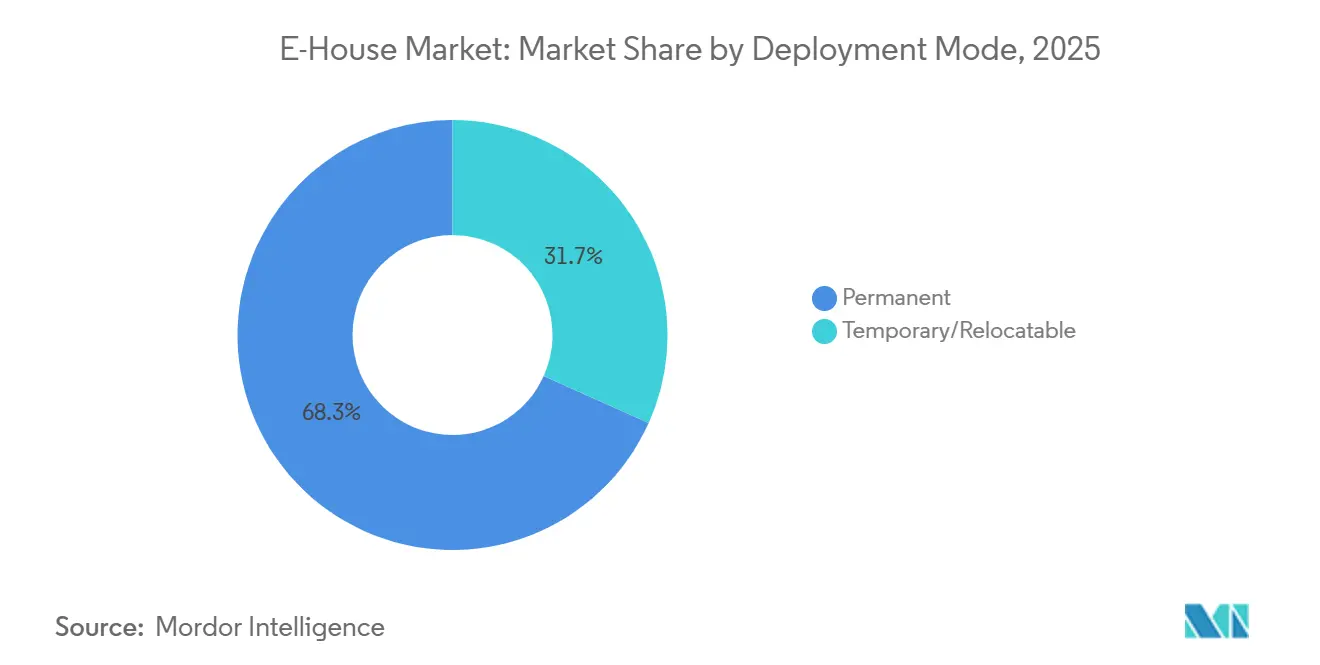
- Nach Bereitstellungsmodus entfielen 68,29 % des Umsatzes 2025 auf dauerhafte Installationen, während temporäre und verlagerbare Einheiten bis 2031 eine CAGR von 5,99 % verzeichnen sollen.
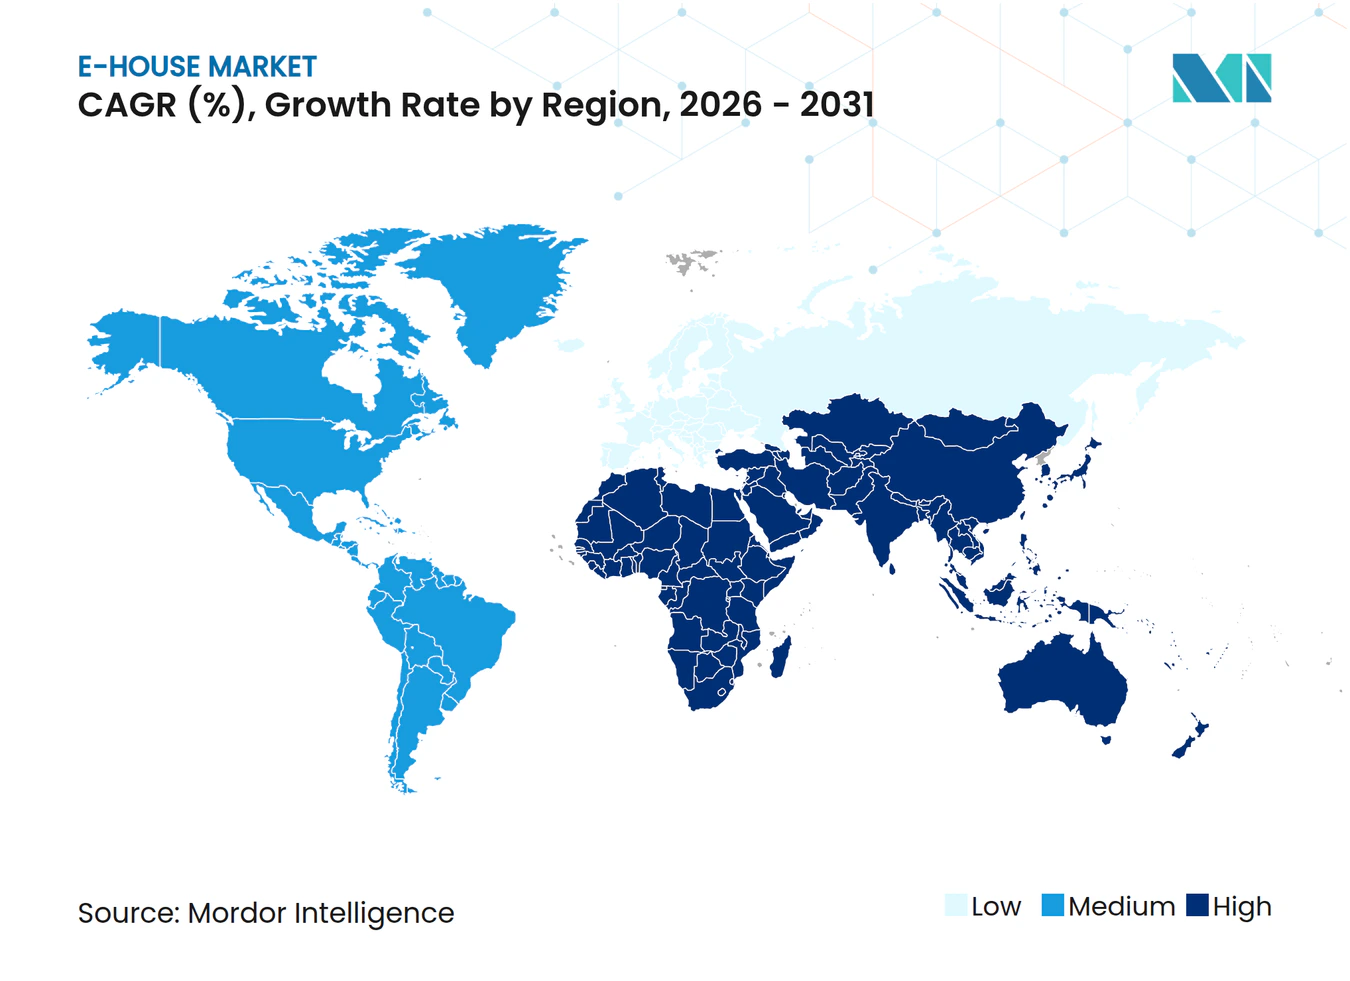
- Nach Geografie trug Asien-Pazifik 32,53 % zum globalen Umsatz 2025 bei, während der Nahe Osten die höchste regionale CAGR von 9,42 % bis 2031 verzeichnen soll.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Schnelle Expansion von Projekten im Bereich erneuerbare Energien, die modulare Umspannwerke erfordern | +1.8% | Global, mit Schwerpunkt in Asien-Pazifik, Naher Osten und Südamerika | Langfristig (≥ 4 Jahre) |
| Elektrifizierung abgelegener Industrie- und Bergbaustandorte | +1.2% | Kernbereich Asien-Pazifik, Ausweitung auf Naher Osten und Afrika, Bergbaukorridore in Südamerika | Mittelfristig (2–4 Jahre) |
| Ersatz von SF₆ durch umweltfreundliche gasisolierte Schaltanlagentechnologien | +0.9% | Global, EU und Nordamerika führend bei der regulatorischen Einführung | Kurz- bis mittelfristig (≤ 4 Jahre) |
| Digitalisierung und Fernüberwachung für vorausschauende Wartung | +0.8% | Global, mit frühen Gewinnen in Nordamerika, Europa und entwickelten Asien-Pazifik-Märkten | Mittelfristig (2–4 Jahre) |
| Nachfrage nach schnell einsetzbarer Leistung für Edge- Rechenzentren und 5G-Knoten | +0.7% | Nordamerika und Asien-Pazifik, städtische und stadtnahe Cluster | Kurzfristig (≤ 2 Jahre) |
| Ausgaben für Resilienz bei modularen Netzanlagen gegen Klima- und Cyberbedrohungen | +0.6% | Global, mit Priorität in Küsten- und sturmgefährdeten Regionen | Mittel- bis langfristig (2–4+ Jahre) |
| Quelle: Mordor Intelligence | |||
Schnelle Expansion von Projekten im Bereich erneuerbare Energien, die modulare Umspannwerke erfordern
Solaranlagen und Windparks im Versorgungsmaßstab werden 12–18 Monate schneller fertiggestellt als herkömmliche Umspannwerke, was eine zeitliche Lücke schafft, die werkseitig gefertigte E-Houses durch die Reduzierung der Inbetriebnahme vor Ort auf etwa einen Monat schließen.[1] Saudi-Arabien stellte 2025 7 Milliarden USD für Netzverbindungen bereit, die standardisierte Module einbeziehen, und 22 % der damit verbundenen Verträge sehen bereits E-House-Designs vor. Ähnliche politische Maßnahmen in Indien, wo 15 Gigawatt Solarkapazität, die 2025 ausgeschrieben wurden, obligatorische Klauseln für modulare Umspannwerke enthielten, zeigen, wie Beschaffungsregeln das Konzept institutionalisieren. Die starke Nachfrage nach 220-Kilovolt- und 400-Kilovolt-Hochspannungseinheiten treibt eine CAGR von 7,60 % im Hochspannungssegment bis 2031 an. Entwickler erteilen E-House-Aufträge nun 9–12 Monate vor der Standortvorbereitung, um Fabrikkapazitäten zu sichern, was die verlängerten Transformatorlieferzeiten widerspiegelt, die 2025 52 Wochen erreichten.
Elektrifizierung abgelegener Industrie- und Bergbaustandorte
Betreiber in Australien, Chile und im subsaharischen Afrika tauschen Dieselgeneratoren gegen netzgebundene E-House-Umspannwerke aus, um Kraftstoffkosten um etwa 45 % zu senken und Scope-2-Emissionsziele zu erfüllen. Rio Tintos Pilbara-Minen führten 2025 sechs mobile Einheiten ein, reduzierten den Dieselverbrauch um 180 Millionen Liter und vermieden 480.000 Tonnen CO₂-Äquivalent-Emissionen.[2] Temporäre mobile Designs, die 31,71 % des Umsatzes 2025 ausmachten, eignen sich für Erkundungsphasen und sollen bis 2031 mit 5,99 % wachsen. Öl- und Gasproduzenten im Permian Basin berichten von 25 % niedrigeren Fertigstellungskosten nach der Einführung elektrischer Frac-Flotten, die von E-Houses betrieben werden. Die Microgrid-Integration von Schneider Electric, die 2025 eingeführt wurde, ermöglicht Einnahmen aus der Nachfragesteuerung und beweist, dass modulare Umspannwerke als aktive Netzressourcen fungieren können.
Ersatz von SF₆ durch umweltfreundliche gasisolierte Schaltanlagentechnologien
Das Verbot der Europäischen Union für Schwefelhexafluorid in Mittelspannungsschaltanlagen, das ab Januar 2026 gilt, hat den Übergang zu Vakuum- und Trockenlufttechnologien beschleunigt.[3] Das g³-Portfolio von ABB erhielt 2025 340 Aufträge, was 12 % des Mittelspannungsumsatzes des Unternehmens entspricht. Die Reinluft-Schaltanlage von Siemens bestand 2025 die IEC-Typprüfung, und GE Vernova brachte eine SF₆-freie E-House-Plattform auf den Markt, die innerhalb von neun Monaten 68 Aufträge erhielt. Obwohl die Einhaltung der Vorschriften die Materialkosten um 8–12 % erhöht, wird erwartet, dass Skaleneffekte bis 2028 eine Kostenparität mit herkömmlichen Designs erreichen. Versorgungsunternehmen entscheiden sich daher dafür, ganze Module zu ersetzen, anstatt im Feld installierte Geräte aufzurüsten, was Ausfallzeiten minimiert.
Digitalisierung und Fernüberwachung für vorausschauende Wartung
Netzbetreiber integrieren IEC-61850-konforme Relais und Sensoren, die Ausfälle weit im Voraus vorhersagen. Asset Advisor von Schneider Electric verhinderte bis Ende 2025 ungeplante Ausfälle bei bis zu 40 % von 1.200 Umspannwerken. Brightlayer von Eaton, das im gleichen Zeitraum integriert wurde, überträgt Sammelschienen-Temperaturen und Leistungsschalter-Verschleißdaten an Cloud-Dashboards. Regulatorische Vorgaben in Nordamerika verlangen nun, dass kritische Fehlerdaten innerhalb von zwei Sekunden die Leitstellen erreichen, ein Standard, den analoge Relais nicht erfüllen können. Der Einsatz von 85 digital aktivierten E-House-Einheiten durch Duke Energy im Jahr 2025 führte zu einer Reduzierung der mittleren Reparaturzeit um 22 %. Anbieter, die integrierte Hardware-Software-Pakete anbieten, erzielen Preisaufschläge von 15–20 %, da Versorgungsunternehmen das reduzierte Betriebsrisiko schätzen.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Hohe Anfangsinvestitionen und begrenzte Finanzierung in Entwicklungsländern | -1.5% | Schwellenmärkte in Afrika, Südasien und Südostasien | Mittel- bis langfristig (2–4+ Jahre) |
| Verfügbarkeit kostengünstiger containerisierter Schaltanlagenpakete | -0.8% | Global, mit Schwerpunkt in preissensiblen Märkten | Kurz- bis mittelfristig (≤ 4 Jahre) |
| Logistische Einschränkungen beim Verlagern großer E-House- Module | -0.5% | Global, besonders ausgeprägt in Regionen mit unterentwickelter Transportinfrastruktur | Mittelfristig (2–4 Jahre) |
| Verzögerungen bei der Genehmigung von Netzanschlüssen für mobile Umspannwerke | -0.4% | Nordamerika, EU und entwickelte Asien-Pazifik-Märkte mit komplexen regulatorischen Rahmenbedingungen | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anfangsinvestitionen und begrenzte Finanzierung in Entwicklungsländern
Schlüsselfertige E-House-Umspannwerke kosten 25–35 % mehr als containerisierte Baugruppen, was die Budgets in Regionen belastet, in denen konzessionäres Kapital knapp ist. Das nigerianische Übertragungsversorgungsunternehmen sicherte 2025 nur 40 % seines 1,2 Milliarden USD umfassenden Modernisierungsplans, da Kreditgeber zögerten, bewegliche Anlagen zu finanzieren. Entwickler in Indonesien verlagerten 18 geplante Käufe auf lokal gefertigte Container, die jeweils 800.000 USD kosten, verglichen mit 1,3 Millionen USD für europäische Schlüsselfertiglösungen. Da viele Rechtssysteme mobile Einheiten nicht als Immobilien behandeln, können Sponsoren diese nicht als Sicherheiten verpfänden, was die gewichteten durchschnittlichen Finanzierungskosten um 2–3 Prozentpunkte erhöht. Obwohl die Afrikanische Entwicklungsbank 2025 eine Garantiefazilität von 500 Millionen USD anbot, qualifizierten sich aufgrund langwieriger Genehmigungszyklen nur 12 Projekte.
Verfügbarkeit kostengünstiger containerisierter Schaltanlagenpakete
Hersteller wie TGOOD und LS Electric verkaufen Mittelspannungsschaltanlagen in Schiffscontainern für 600.000–900.000 USD, was etwa 30 % unter vollständigen E-House-Lösungen liegt, und haben 2025 42 % der indischen Kollektorumspannwerk-Ausschreibungen gewonnen. Selbst nach Berücksichtigung von Transformatoren und Klimaanlagen-Zusatzausstattungen bleiben die gesamten Installationskosten 15–20 % niedriger. Als Reaktion darauf bringen Tier-1-Anbieter abgespeckte Varianten heraus, die auf Redundanzfunktionen verzichten, aber drohen, Premiumlinien zu kannibalisieren. Versorgungsunternehmen in Brasilien und Mexiko spezifizieren Containerpakete für ländliche Projekte, bei denen die Umgebungstemperaturen selten 35 °C überschreiten, was die Notwendigkeit einer Klimatisierung entfällt und 80.000–120.000 USD pro Standort einspart. Die Preislücke ist daher am größten bei Niederspannungsanwendungen unter 1 Kilovolt, wo die technische Komplexität begrenzt ist.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Lösung:
Mobile Einheiten gewinnen an Bedeutung in KatastrophenschutzflottenFeste Designs dominierten den Umsatz mit 63,23 % im Jahr 2025 und unterstreichen ihre Rolle bei langlebigen Versorgungs- und Industrieanlagen, die tiefe Fundamente und 25-jährige Klimaanlagensysteme rechtfertigen. Der E-House Marktanteilsvorteil spiegelt das Vertrauen in Strukturen wider, die seismische Lasten und korrosive Umgebungen bewältigen. Unterdessen soll das Segment der mobilen Umspannwerke bis 2031 eine CAGR von 6,10 % verzeichnen, angetrieben von Versorgungsunternehmen, die eine schnelle Sturmwiederherstellung suchen, und Bergbauunternehmen, die verlagerbare Leistungsblöcke wünschen.
Duke Energy erweiterte seine Hurrikan-Flotte 2025 auf 42 Anhängereinheiten und stellte nach Hurrikan Helene innerhalb von 72 Stunden die Versorgung von 180.000 Kunden wieder her. Leasingmodelle zu 35.000–50.000 USD pro Monat von spezialisierten Vermietungsunternehmen reduzieren die Kapitalbelastung für kurzfristige Nutzer weiter. Feste Plattformen entwickeln sich ebenfalls weiter: Die 2025er Version von Siemens ermöglicht es Betreibern, zusätzliche Schaltanlagen ohne Ausfallzeiten anzubauen, was die Führungsposition des festen Segments erhält und gleichzeitig modulare Flexibilität bietet.


Nach Spannungsnennwert:
Hochspannungssegment beschleunigt sich mit ÜbertragungsaufrüstungenMittelspannungsgeräte zwischen 1 Kilovolt und 35 Kilovolt hielten 55,81 % des Umsatzes 2025, da die meisten Verteilungsumspannwerke in diesen Bereich fallen. Die E-House Marktgröße für den Mittelspannungsbereich bleibt durch standardisierte IEEE- und IEC-Designs verankert, die die Beschaffung vereinfachen. Hochspannungsmodule über 35 Kilovolt expandieren jedoch mit einer CAGR von 7,60 %, da Länder Offshore-Wind- und Wasserkraft mit entfernten Lastzentren verbinden.
Die acht Hochspannungseinheiten von National Grid für das Dogger-Bank-Projekt reduzierten die Vor-Ort-Arbeit um 14 Monate. Niederspannungslösungen dienen Spezialrollen in Rechenzentren und Krankenhäusern, wo lichtbogensichere Schaltanlagen wie ABBs MNS iS von 2025 erhöhte Sicherheit bieten. Insgesamt erleichtern harmonisierte seismische und elektromagnetische Regeln, die 2024 veröffentlicht wurden, die grenzüberschreitende Beschaffung und beschleunigen das Wachstum an beiden Enden des Spannungsspektrums.
Nach Anwendung:
Rechenzentren bieten das schnellste WachstumVersorgungsunternehmen blieben mit 49,31 % des Umsatzes 2025 der Anker, was den laufenden Ersatz alternder Netzinfrastruktur widerspiegelt. Hyperscale-Cloud-Anbieter treiben jedoch das höchste Wachstum voran, wobei Rechenzentrums-Anwendungsfälle bis 2031 auf einer CAGR-Trajektorie von 8,14 % liegen, da Cluster für künstliche Intelligenz eine Latenz von unter 10 Millisekunden erfordern. Microsoft fügte 2025 14 Edge-Standorte hinzu, die jeweils von doppelt gespeisten 20-MVA-E-House-Blöcken betrieben werden.
Entwickler erneuerbarer Energien sind die nächstgrößten Anwender, wobei Siemens 2025 92 Kollektoreinheiten in Spanien und Portugal lieferte. Öl- und Gasflotten, Bergbauunternehmen und Chemieanlagen ergänzen die Nachfrage mit Nischenanforderungen wie ATEX-zertifizierten Gehäusen. Zusammen unterstreichen diese vielfältigen Endnutzer die breite funktionale Reichweite modularer Umspannwerke über die traditionelle Versorgungssphäre hinaus.
Nach Komponente:
Schutzsysteme übertreffen die KernschaltanlageSchaltanlagen dominierten mit 42,62 % des Umsatzes 2025 und verankerten den E-House Marktanteil für erstrangige Schutzelemente. Dennoch sollen digitale Relais-Pakete mit einer CAGR von 8,31 % expandieren, da Betreiber zustandsbasierter Wartung und der Zweisekunden-Fehlermeldung Priorität einräumen. Transformatoren mit amorphen Metallkernen, die von Hitachi Energy 2025 kommerzialisiert wurden, reduzieren Verluste um nahezu 65 %.
Sammelschienensysteme wechseln zu Aluminiumlegierungen, die 30 % Gewichtseinsparungen bieten und Transportkosten senken. Klimaanlagen- und Hilfsmodule setzen auf drehzahlgeregelte Kältemaschinen und Freikühler, die den Energieverbrauch nahezu halbieren. Unterbrechungsfreie Stromversorgungseinheiten arbeiten jetzt bei mittlerer Last mit 99 % Effizienz, was Designern ermöglicht, Kühlgeräte zu verkleinern und die Betriebskosten über die Lebensdauer zu senken.
Nach Bereitstellungsmodus:
Dauerhafte Installationen behalten einen deutlichen VorsprungDauerhafte Projekte lieferten 68,29 % des Umsatzes 2025 und zeigen, dass die meisten Betreiber weiterhin Anlagen mit 25-jährigen Abschreibungsplänen bevorzugen. Fundamente, die für seismischen Widerstand ausgelegt sind, Antikorrosions-Lacksysteme und integrierte Brandunterdrückung verstärken diese Dominanz. Die E-House Marktgröße für temporäre und verlagerbare Designs soll jedoch mit einer CAGR von 5,99 % wachsen, was Veranstaltungsstromvermietungen und Bergbau-Machbarkeitsstudien widerspiegelt.
Aggreko erweiterte seine Flotte 2025 auf 180 mobile Einheiten und bediente Minen in Westaustralien, Bauprojekte im Nahen Osten und Katastrophenhilfe in Südostasien. Schnelltrennkupplungen ermöglichen es Crews, ganze Umspannwerke innerhalb von 72 Stunden zu demontieren und zu transportieren, was für schrittweise Ausbauten geeignet ist. Brückengewichtsgrenzen und enge Straßen schränken jedoch die Einführung in dichten Städten und Gebirgskorridoren ein, was bedeutet, dass feste Installationen weiterhin in Gebieten mit hoher Last dominieren werden.

Geografische Analyse
APAC E-House-Markt
Asien-Pazifik erwirtschaftete im Jahr 2025 32,53 % des weltweiten E-House-Marktumsatzes, gestützt durch Chinas Netzausbauinvestitionen in Höhe von 45 Milliarden USD und Indiens wasserstoffgebundene Antriebskräfte im Bereich erneuerbarer Energien. State Grid of China installierte im Laufe des Jahres 340 modulare Umspannwerke zur Unterstützung länderübergreifender Stromkorridore. Die Solar Energy Corporation of India integrierte E-House-Spezifikationen in alle 15 Gigawatt der im Jahr 2025 ausgeschriebenen Solarausschreibungen, wodurch das Ausführungsrisiko gesenkt und die Zeitpläne verkürzt wurden. Japans Versorgungssektor positionierte 62 mobile Einheiten in Erdbebengebieten und bestätigte damit, dass Resilienzplanung mittlerweile ein gängiges Beschaffungskriterium ist.
MEA E-House-Markt
Für den Nahen Osten wird bis 2031 ein CAGR von 9,42 % prognostiziert, getragen durch Saudi-Arabiens Vision-2030-Infrastruktur und das Ziel der Vereinigten Arabischen Emirate, 75 % saubere Energie zu erreichen. Allein NEOM bestellte im Jahr 2025 12 Hochspannungsmodule für seinen 4-Gigawatt-Wasserstoffcluster. Katar nutzte modulare Umspannwerke zur Stromversorgung von Kühl- und Entsalzungsanlagen, die für die FIFA-Weltmeisterschaft errichtet wurden. Die Nachfrage in Afrika konzentriert sich auf Südafrika, Nigeria und Kenia, wo Eskom im Jahr 2025 14 Einheiten für erneuerbare Energiezonen unter Vertrag nahm.
E-House-Markt Europa und Amerika
Europa und Nordamerika hielten zusammen 45 % des Umsatzes im Jahr 2025, doch der regulatorische Schwung in der Europäischen Union – insbesondere das SF₆-Verbot ab Januar 2026 – positioniert die Region als technologischen Vorreiter. Die Bundesnetzagentur genehmigte im Jahr 2025 28 Offshore-Module, die jeweils den Anforderungen der Sauberluft-GIS-Vorschriften entsprechen. In Nordamerika schlossen Duke Energy, National Grid und Pacific Gas and Electric umfangreiche Rollouts von IEC-61850-Relais ab, die die Fehlermeldezeiten erheblich verkürzten. Das Wachstum in Südamerika stützt sich auf brasilianische und chilenische Solar-plus-Speicher-Projekte, die nun verlagerbare E-Houses vorschreiben, um schrittweise Ausbauten zu ermöglichen.
Regulatorisches Umfeld
Der Markt wird zunehmend durch Sicherheits-, Netzcode- und Umweltvorschriften geprägt, die werkseitig montierte, vorgetestete Stromversorgungsmodule gegenüber vor Ort gebauten Umspannwerken begünstigen. Ein wichtiger globaler Ankerpunkt ist die Beschränkung der Europäischen Union für Schwefelhexafluorid (SF6) bei Mittelspannungsschaltanlagen, die im Januar 2026 in Kraft tritt. Dies beschleunigt die Einführung von Vakuum- und Trockenluft-Alternativen innerhalb von E-Houses und veranlasst Versorgungsunternehmen zunehmend zu Entscheidungen für den kompletten Modulaustausch, um Ausfallzeiten zu minimieren.
Netzanschlussgenehmigungen und Anforderungen an den digitalen Schutz beeinflussen ebenfalls die E-House-Spezifikationen für regulierte Versorgungsunternehmen, insbesondere dort, wo schnelle Fehlermeldungen und auf IEC 61850 basierende Schutz- und Steuerungsarchitekturen erforderlich sind. Auf der Beschaffungsseite formalisiert die staatlich verbundene Ausschreibung für erneuerbare Energien in mehreren Märkten Anforderungen an modulare Umspannwerke, darunter Solarausschreibungen 2025 in Indien mit Klauseln zu modularen Umspannwerken. Dieser Prozess stärkt standardisierte Designs, Werksabnahmeprüfungen und compliance-orientierte Dokumentation als Differenzierungsmerkmale für globale OEMs und regionale Systemintegratoren.
Wettbewerbslandschaft
Marktkonzentration
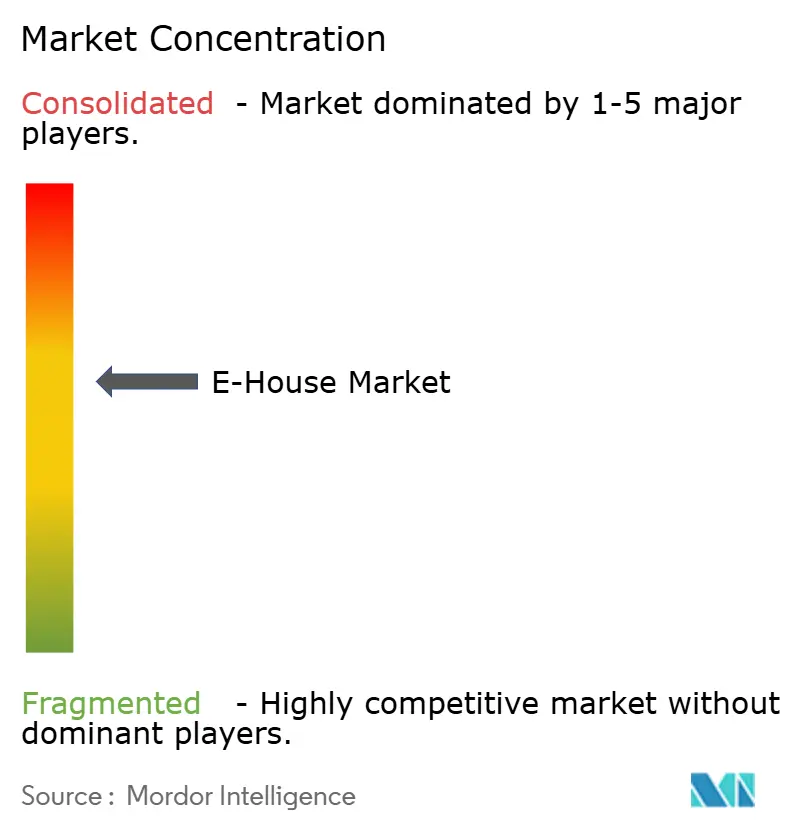
Die globale Konzentration bleibt moderat: Die fünf größten Anbieter ABB, Siemens, Schneider Electric, Eaton und GE Vernova kontrollierten etwa die Hälfte des Umsatzes 2025. Ihr Vorteil liegt in der vertikal integrierten Transformatoren- und gasisolierten Schaltanlagenfertigung, die die Margen bei kapitalintensiven Hochspannungsaufträgen schützt. Regionale Montagebetriebe, insbesondere in China, unterbieten die Preise auf Mittelspannungsebene durch die Bündelung containerisierter Pakete, die 25–35 % günstiger sind, was Marktführer dazu zwingt, abgespeckte Varianten anzubieten.
Die technologische Differenzierung hängt nun von digitalen Overlays und SF₆-freien Designs ab. Die EcoStruxure-Suite von Schneider Electric und die Brightlayer-Plattform von Eaton liefern Cloud-Analysen, die Transformatorausfälle sechs bis neun Monate im Voraus vorhersagen, was Anbietern ermöglicht, Preisaufschläge von 15–20 % zu verlangen. ABBs Patent von 2025 für temperatursensitive Sammelschienen ist ein Beispiel für inkrementelle Hardware-Innovation. GE Vernova's g³-bereite Linie fand schnelle Marktakzeptanz, da Versorgungsunternehmen gesetzlichen Abschaltfristen gegenüberstehen.
Geschäftsmodelle weiten sich aus. Aggreko und United Rentals popularisierten 12-monatige Leasingverträge zu 35.000–50.000 USD pro Monat für 15-MVA-Anhänger und zogen Bergbauunternehmen und Veranstalter an, die vor einem Direktkauf zurückschrecken. Joint Ventures wie die Partnerschaft von Siemens und Bechtel aus dem Jahr 2025 zeigen, wie Ingenieur-, Beschaffungs- und Bauunternehmen mit Originalgeräteherstellern zusammenarbeiten, um Einzelquellen-Verträge von Rechenzentrums-Hyperscalern zu gewinnen. Weißes-Flecken-Potenzial besteht im subsaharischen Afrika und in Südostasien, wo langsame Netzerweiterungen eine Nische für verlagerbare Anlagen schaffen, die überbrücken, bis dauerhafte Infrastruktur vorhanden ist.
Führende Unternehmen der E-House Branche
-
ABB Ltd.
-
Siemens AG
-
Eaton Corporation Inc.
-
Schneider Electric SE
-
Electroinnova S.L.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
E-House-Markt Unternehmen in diesem Bericht
- ABB Ltd.
- Siemens AG
- Schneider Electric SE
- Eaton Corporation plc
- Powell Industries Inc.
- Aktif Group
- Electroinnova S.L.
- TGOOD Global Ltd.
- LS Electric Co., Ltd.
- Unit Electrical Engineering Ltd.
- General Electric Co.
- CG Power and Industrial Solutions Ltd.
- Meidensha Corp.
- Zest WEG Group
- Matelec Group
- MyNitro E-House Systems
- Aktif Elektro
- Ampcontrol Pty Ltd.
- Hensel Electric FZE
- Kummler+Matter AG
- Metka EGN
- ProEnergy Services LLC
- Delta Star Inc.
Marktchancen und Zukunftsaussichten
Eine kurzfristige Chance entsteht rund um compliance-getriebene Nachrüstzyklen und Flottenstandardisierung, da Versorgungsunternehmen und Industriebetreiber von SF6-haltigen Schaltanlagen abrücken und Schutz- und Steuerungssysteme erneuern. Die ab Januar 2026 geltende EU-SF6-Beschränkung sowie die kommerzielle Dynamik bei SF6-freien Portfolios tragen zu Entscheidungen für den kompletten Modulaustausch bei, wenn Ausfallzeiten und Standortbeschränkungen gleichwertige Upgrades weniger praktikabel machen. Beispiele hierfür sind die Auftragsdynamik von ABBs g3 im Jahr 2025 und die Aktivitäten von GE Vernova rund um eine SF6-freie E-House-Plattform.
Schneller zu errichtende Stromblöcke für Rechenzentren und industrielle Elektrifizierung erweitern ebenfalls den Spielraum für Anbieter, die werksseitig integrierte Schaltanlagen, Transformatoren und digitale Überwachung zu wiederholbaren Plattformen bündeln. Marktbelege zeigen, dass Hyperscaler standardisierte E-House-Stromblöcke einsetzen, etwa Microsoft, das 2025 Edge-Standorte mit dual-gespeisten 20-MVA-Blöcken erweitert hat, sowie Versorgungsunternehmen, die digital vernetzte Umspannwerke skalieren, darunter Duke Energy, das 2025 digital vernetzte E-House-Einheiten mit messbaren Verbesserungen bei der Wartungsreaktion einsetzte. Daneben erweitern Elektrifizierungsprogramme für abgelegene Bergbau- und Ölfeldstandorte, wie Rio Tintos mobile Einheiten in der Pilbara 2025, die Nachfrage nach verlagerbaren Designs und servicegeführten Angeboten wie Leasing- und vorausschauenden Wartungspaketen, wo Kapitalbeschränkungen und Netzanschlussvorlaufzeiten den operativen Wert modularer, vorinbetriebgenommener Anlagen erhöhen.
Neueste Industrielle Entwicklungen in E-House-Markt
- Juli 2026: ABB erweiterte seine Partnerschaft mit VoltaGrid zur Unterstützung von Stromversorgungsprojekten für Rechenzentren und ergänzte integrierte eHouse-Einheiten sowie zusätzliche Synchrongenerator- und Schwungrad-Technologie. Das Update verbindet vorgefertigte elektrische Infrastruktur mit schnell einsetzbarer Mikronetz-Kapazität für Hyperscale- und Edge-Bauten und stärkt den Einsatz werksseitig integrierter Stromblöcke in Rechenzentrumsprojekten.
- Oktober 2025: Eaton erwarb eine Beteiligung von 60 % an der südafrikanischen Einheit von Zest WEG für 240 Millionen USD und stärkte damit den Zugang zu Kunden aus Bergbau und industrieller Elektrifizierung in der Region. Die Akquisition verbessert die lokale Umsetzungsfähigkeit und erweitert Eatons Fähigkeit, modulare Umspannwerke und angrenzende Stromversorgungsausrüstung in afrikanische Bergbaukorridore zu liefern.
- Januar 2024: Duke Energy trieb den Einsatz digital vernetzter E-House-Umspannwerke unter Verwendung von IEC 61850-konformen Schutz- und Steuerungsarchitekturen voran, um die Fehlersichtbarkeit und Wiederherstellungsabläufe zu verbessern. Der Rollout zeigt, wie digitale Ebenen zu einer Beschaffungsanforderung bei modularen Umspannwerken werden und Premiumpreise für integrierte Hardware-Software-Angebote unterstützen.
E-House-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst Umsätze aus vorgefertigten elektrischen Häusern (E-Houses), die in einer kontrollierten Anlage konstruiert, montiert und getestet werden und anschließend als einbaufertige Strom- und Steuerungsgehäuse für Industrie- und Versorgungsstandorte geliefert werden.
Ausschlüsse aus dem Geltungsbereich: Miet-E-House-Flotten, reine Batteriebehälter und permanente Betonunterstationen sind nicht in den Zahlen enthalten.
Segmentierungsübersicht
- Nach Lösung
- Festes E-House
- Mobiles Umspannwerk
- Nach Spannungsnennwert
- Niederspannung (≤1 kV)
- Mittelspannung (1–35 kV)
- Hochspannung (>35 kV)
- Nach Anwendung
- Versorgungsunternehmen
- Industrie
- Öl und Gas
- Bergbau und Mineralien
- Chemie
- Rechenzentren
- Erneuerbare Energien (Solar/Wind)
- Sonstige industrielle Anwendungen
- Nach Komponente
- Schaltanlage
- Transformator
- Sammelschiene und Kabel
- Schutz- und Steuerungssysteme
- Klimaanlage und Hilfssysteme
- Sonstige
- Nach Bereitstellungsmodus
- Dauerhaft
- Temporär/Verlagerbar
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Südamerika
- Brasilien
- Argentinien
- Mexiko
- Übriges Südamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Südkorea
- Indien
- Australien
- Neuseeland
- Übriges Asien-Pazifik
- Naher Osten und Afrika
- Naher Osten
- Vereinigte Arabische Emirate
- Saudi-Arabien
- Türkei
- Übriger Naher Osten
- Afrika
- Südafrika
- Nigeria
- Kenia
- Übriges Afrika
- Naher Osten
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk-Research
In der Desk-Research-Phase beginnen wir damit, ein gemeinsames Verständnis darüber zu entwickeln, wie E-Houses beschrieben und verkauft werden, und bauen anschließend eine Faktenbasis rund um Nachfragetreiber und Projektaktivitäten auf. Zu den öffentlichen Quellen, die wir verwenden, gehören Materialien der Internationalen Energieagentur (IEA) zur Ausrichtung von Strominvestitionen, Daten der US-amerikanischen Energieinformationsbehörde (EIA) zu Erzeugungs- und Netzindikatoren sowie Berichte der Weltbank zur Einordnung des industriellen Produktionskontexts.
Wir beziehen uns außerdem auf UN Comtrade für Handelsströme im Zusammenhang mit Kategorien elektrischer Ausrüstung, die häufig zusammen mit E-Houses geliefert werden, sowie auf Referenzen der Internationalen Elektrotechnischen Kommission (IEC), um die gängigen technischen Grenzen zu verstehen. Unternehmensberichte, Investorenpräsentationen und Branchenpresse helfen dabei, Produktsprache und typische Liefermodelle zu erfassen. Bei Bedarf nutzen wir kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen, Patentdatenbanken sowie Import-Export-Ansichten auf Sendungsebene, um die Richtung der Nachfrage zu plausibilisieren. Diese Beispiele sind nicht abschließend; es wurden auch weitere öffentliche Quellen genutzt, um Datenpunkte zu erheben, zu validieren und zu klären.
Primärinterviews und Umfragen
Primärforschung wurde eingesetzt, um das Größenmodell durch Interviews und strukturierte Umfragen mit E-House-Herstellern, EPCs, Schaltanlagen- und Automatisierungsintegratoren sowie Endnutzern in Versorgungsunternehmen und Schwerindustrien zu überprüfen. Da es sich um einen globalen Markt handelt, wurden Beiträge aus dem asiatisch-pazifischen Raum, EMEA und Amerika gesammelt, um Preise, Lieferzeiten und Projektpipelines in den wichtigsten Nachfragezentren gegenzuprüfen.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Oberes Segment: 25 % | CXOs: 16 % | Asiatisch-pazifischer Raum: 41 % |
| Mittleres Segment: 57 % | Funktions-/Bereichsleiter: 28 % | EMEA: 35 % |
| Kleinere Marktteilnehmer: 18 % | Manager: 56 % | Amerika: 24 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung beginnt mit einem Top-down-Ansatz, bei dem Strom- und Industrieprojektaktivitäten in einen adressierbaren Pool für vorgefertigte Elektroräume übersetzt und anschließend nach Adoptionsmustern für werksgefertigte Lösungen gefiltert werden. Um die Gesamtwerte realistisch zu halten, führen wir selektive Bottom-up-Prüfungen anhand von Stichproben zu Projektanzahlen nach Region, typischen Konfigurationswerten und Rückmeldungen aus dem Vertriebskanal zum Anteil der als verpacktes E-House gelieferten Projekte im Vergleich zu traditionellen Vor-Ort-Bauten durch.
Zu den verwendeten Schlüsselinputs (illustrativ) gehören neue Erneuerbare-Energien- und Netzanschlusskapazitäten, Investitionszyklen im Bergbau und in der Metallindustrie, große industrielle Erweiterungsprojekte, typischer E-House-Anteil pro Projekt, durchschnittliche Verkaufspreisbereiche nach Spannungsebene sowie von Lieferanten gemeldete Lieferzeit- und Auslastungstrends. Wenn für kleinere Länder keine Daten verfügbar waren, werden Lücken mithilfe von Proxy-Indikatoren wie dem Wachstum der Industrieproduktion und bekannten Projektpipelines geschlossen und die Ergebnisse anschließend auf regionale Gesamtwerte normiert.
Für die Prognose wird eine Szenarioanalyse rund um die Projektpipeline und den Zeitpunkt von Versorgungs- und Industrieinvestitionen angewendet; die Annahmen werden nach Primärgesprächen über Preisbewegungen und die Umwandlung von Auftragsbeständen angepasst. Das Ergebnis wird außerdem auf Kontinuität von Jahr zu Jahr geprüft, sodass die endgültige Kurve keine Sprünge aufweist, sofern kein Nachfragetreiber dies stützt.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt schrittweise, sodass wir uns nicht auf einen einzigen Datenstrom verlassen. Modellergebnisse werden mit unabhängigen Signalen abgeglichen, wie z. B. Ankündigungen großer Projekte, Handelsbewegungen verwandter Kategorien elektrischer Ausrüstung sowie regionalen Kapazitäts- und Ausbauindikatoren; Abweichungen werden zur Überprüfung markiert.
Vor der Freigabe durchlaufen die Schätzungen interne Analyseprüfungen, bei denen ungewöhnliche Wachstumsraten, Preisannahmen und regionale Aufteilungen erneut betrachtet werden. Bei Bedarf werden Befragte erneut kontaktiert, um den Treiber hinter der Veränderung zu bestätigen. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse die Nachfrage, das Angebot oder die Preisgestaltung beeinflussen. Unmittelbar vor der Lieferung wird ein abschließender Durchgang durchgeführt, damit die Kunden die aktuellste verfügbare Ansicht erhalten.
Vergleich der E-House-Marktgröße von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte E-House-Marktwerte stimmen nicht immer überein, da jeder Herausgeber die Grenzen dessen, was als E-House-Verkauf gezählt wird und welches Jahr als Basisjahr gilt, unterschiedlich zieht. Unterschiede entstehen auch dadurch, wie die Preisgestaltung über Regionen hinweg behandelt wird und ob die Zahlen aktualisiert werden, wenn sich Projektpipelines und Lieferzeiten verschieben.
Mietflotten und reine Batteriebehälter liegen außerhalb des Geltungsbereichs von Mordor Intelligence, und dieser Ausschluss allein kann die Gesamtwerte verschieben, wenn andere Schätzungen temporäre Stromblöcke und containerisierte Energiespeicher demselben Ausgabenbereich zurechnen. Weitere Abweichungen entstehen typischerweise durch die Vermischung permanenter Unterstationsbauten mit werksgefertigten Modulen, die Anwendung einer einzigen globalen Preiskurve ohne Anpassung nach Spannungsebene oder die Verwendung aggressiver Pipeline-Umwandlungsraten, die nicht mit EPC- und Endnutzer-Rückmeldungen abgeglichen werden.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 1,80 Milliarden USD (2026) | |
| Branchenherausgeber A | 1,72 Milliarden USD (2024) | Verwendet ein früheres Basisjahr und trennt E-Houses nicht klar von angrenzenden modularen Elektrogehäusen, was Preisgestaltung und Projektmix verschieben kann, wenn beides in einem Gesamtwert zusammengefasst wird. |
| Branchenherausgeber B | 1,86 Milliarden USD (2025) | Das Basisjahr weicht ab, und die Geltungsbereichshinweise sind weniger explizit beim Ausschluss von Mietflotten und reinen Batteriebehältern, was den Gesamtausgabenwert in Regionen mit höherer temporärer Stromnachfrage erhöhen kann. |
Die Tabelle zeigt, dass der größte Teil der Streuung durch die Jahresauswahl und dadurch erklärt wird, ob angrenzende containerisierte Lösungen in denselben Markt einbezogen werden. Indem wir die Inputs an Projektaktivitäten, spannungsgebundene Preisgestaltung und wiederholbare Einschlussregeln knüpfen, können wir einen Marktwert liefern, der sich leichter auf reale Nachfragetreiber zurückführen lässt.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist die prognostizierte Größe des E-House Marktes bis 2031?
Es wird prognostiziert, dass er 2031 einen Wert von 2,40 Milliarden USD erreicht und von 2026 an mit einer CAGR von 5,86 % wächst.
Welche Region wird in den nächsten fünf Jahren das schnellste Wachstum verzeichnen?
Der Nahe Osten ist auf dem Weg zu einer CAGR von etwa 9,42 % bis 2031, gestützt durch Übertragungsausbauten im Rahmen von Vision 2030 und große Wasserstoffprojekte.
Warum setzen Rechenzentrumsbetreiber auf modulare Umspannwerke?
Werkseitig montierte Leistungsblöcke synchronisieren sich mit schnellen Serverausbauten und unterstützen die Latenz von unter 10 Millisekunden, die Workloads der künstlichen Intelligenz erfordern.
Wie verändert das europäische Schwefelhexafluorid-Verbot die Gerätedesigns?
Anbieter wechseln zu Vakuum- und Trockenlufttechnologien, was die Materialkosten um etwa 8–12 % erhöht, aber das SF₆-Leckagerisiko beseitigt und die Einhaltung der Vorschriften sicherstellt.