
Tamanho e Participação do Mercado de e-house
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
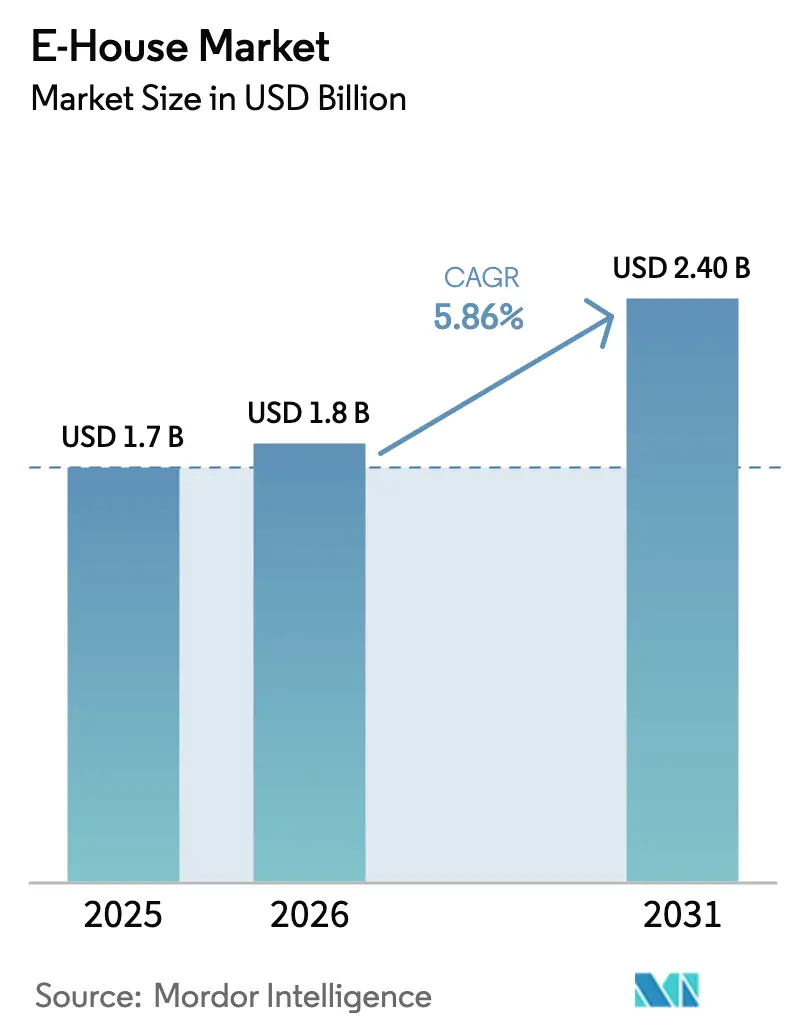
| Tamanho do Mercado (2026) | 1.8 Bilhões de dólares |
| Tamanho do Mercado (2031) | 2.40 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 5.86 % |
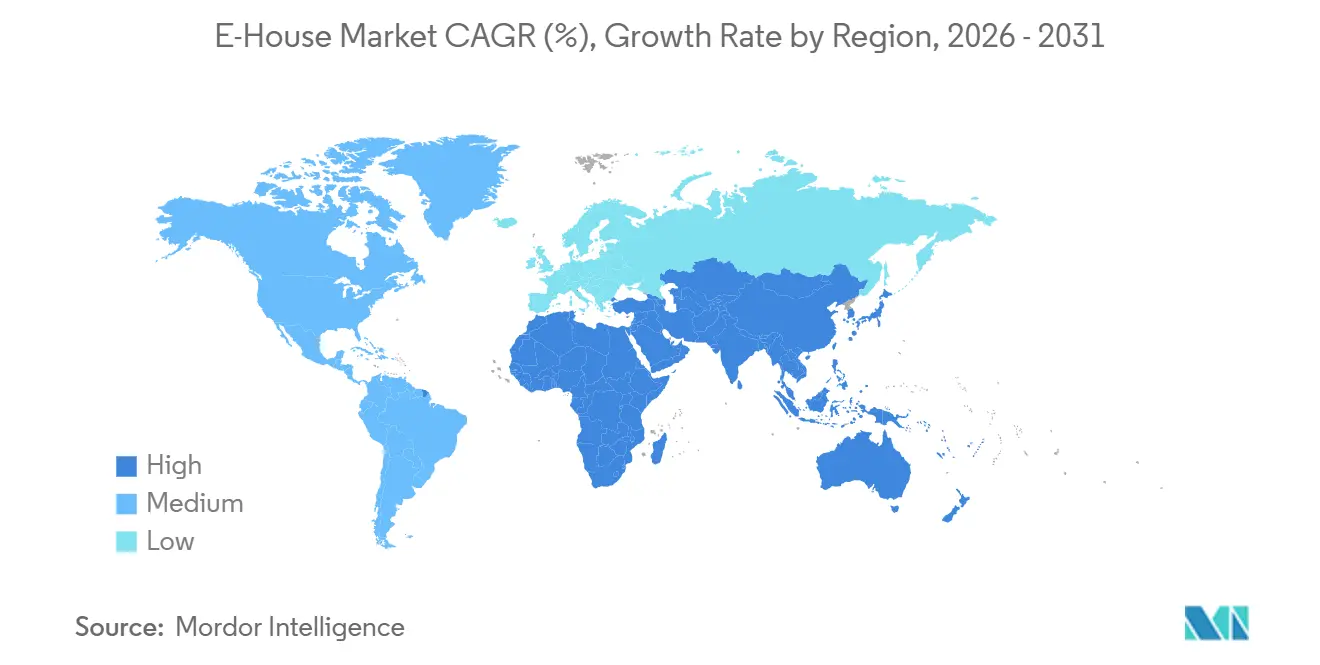
| Mercado de Crescimento Mais Rápido | Oriente Médio |
| Maior Mercado | Ásia-Pacífico |
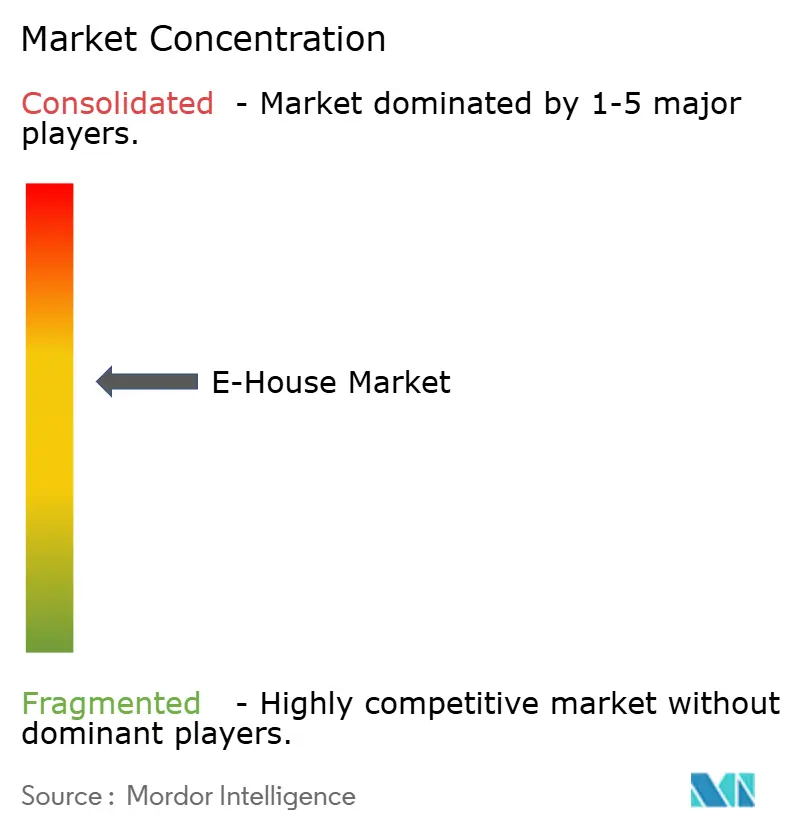
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de e-house por Mordor Intelligence
O tamanho do mercado de e-house está projetado em USD 1,70 bilhão em 2025, USD 1,80 bilhão em 2026, e deve atingir USD 2,40 bilhões até 2031, crescendo a um CAGR de 5,86% de 2026 a 2031. A crescente demanda por infraestrutura elétrica plug-and-play está alterando os padrões de aquisição, pois módulos montados em fábrica reduzem o trabalho no local de meses para semanas e diminuem o risco de construção. As concessionárias estão adotando essa abordagem para acelerar as atualizações da rede elétrica, enquanto os desenvolvedores de data centers valorizam a capacidade de pré-comissionar blocos de energia que acompanham o ritmo das implantações de servidores. A adoção também é impulsionada por regras mais rígidas de meio ambiente, saúde e segurança que favorecem a fabricação controlada em detrimento da fabricação em campo. A pressão competitiva de players regionais com preços agressivos está empurrando os fornecedores globais em direção a linhas de produtos flexíveis que equilibram custo e funcionalidade, e a iminente eliminação gradual do hexafluoreto de enxofre está catalisando uma mudança mais ampla em direção a equipamentos de manobra digitais e livres de SF₆.
Principais Conclusões do Relatório
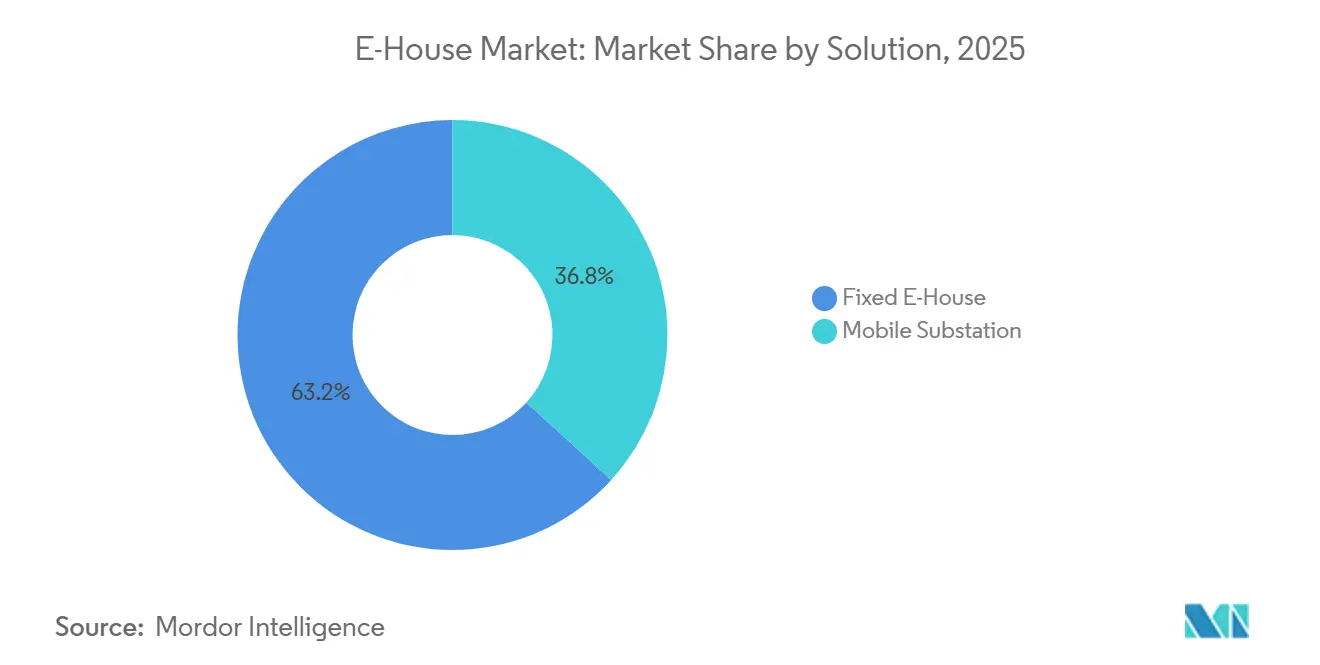
- Por solução, as unidades fixas capturaram 63,23% da receita de 2025, enquanto as subestações móveis avançam a um CAGR de 6,10% até 2031.
- Por classificação de tensão, as configurações de média tensão detinham 55,81% da participação de 2025, enquanto as unidades de alta tensão estão no caminho para um CAGR de 7,60% até 2031.
- Por aplicação, as concessionárias comandaram 49,31% da receita de 2025, mas as implantações em data centers estão se expandindo mais rapidamente a um CAGR de 8,14% até 2031.
- Por componente, os equipamentos de manobra lideraram com 42,62% da receita de 2025, e os sistemas de proteção e controle representam o elemento de crescimento mais rápido, crescendo a um CAGR de 8,31%.
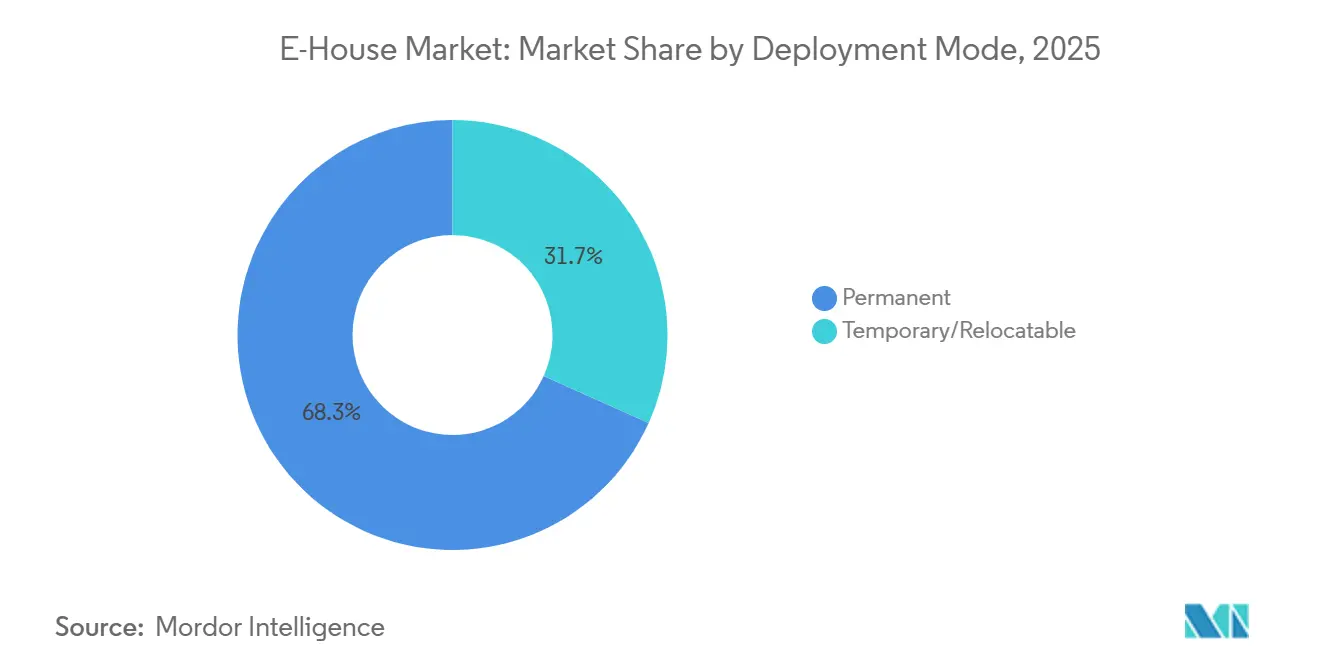
- Por modo de implantação, as instalações permanentes responderam por 68,29% da receita de 2025, mas as unidades temporárias e relocáveis devem registrar um CAGR de 5,99% até 2031.
- Por geografia, a Ásia-Pacífico contribuiu com 32,53% da receita global de 2025, enquanto o Oriente Médio tem previsão de registrar o maior CAGR regional de 9,42% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de e-house
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão rápida de projetos de energia renovável que requerem subestações modulares | +1.8% | Global, com concentração na APAC, Oriente Médio e América do Sul | Longo prazo (≥ 4 anos) |
| Eletrificação de locais industriais e de mineração remotos | +1.2% | Núcleo APAC, expansão para Oriente Médio e África, corredores de mineração da América do Sul | Médio prazo (2-4 anos) |
| Substituição do SF₆ por tecnologias de GIS ecologicamente corretas | +0.9% | Global, com UE e América do Norte liderando a adoção regulatória | Curto a médio prazo (≤ 4 anos) |
| Digitalização e monitoramento remoto para manutenção preditiva | +0.8% | Global, com ganhos iniciais na América do Norte, Europa e mercados desenvolvidos da APAC | Médio prazo (2-4 anos) |
| Demanda por energia de implantação rápida para data centers de borda e nós 5G | +0.7% | América do Norte e APAC, clusters urbanos e periurbanos | Curto prazo (≤ 2 anos) |
| Gastos com resiliência em ativos modulares de rede para ameaças climáticas e cibernéticas | +0.6% | Global, com prioridade em regiões costeiras e propensas a tempestades | Médio a longo prazo (2-4+ anos) |
| Fonte: Mordor Intelligence | |||
Expansão Rápida de Projetos de Energia Renovável que Requerem Subestações Modulares
As instalações solares e eólicas em escala de serviço público estão sendo concluídas 12 a 18 meses mais rápido do que as subestações tradicionais, criando uma lacuna de tempo que os e-houses construídos em fábrica preenchem ao reduzir o comissionamento no local para aproximadamente um mês.[1]Fonte: Hitachi Energy, "Soluções de Subestação Modular Grid-eXpand," hitachienergy.com A Arábia Saudita destinou USD 7 bilhões em 2025 para conexões de rede que incorporam módulos padronizados, e 22% dos contratos associados já especificam projetos de e-house. Movimentos políticos semelhantes na Índia, onde 15 gigawatts de capacidade solar licitados em 2025 incluíam cláusulas obrigatórias de subestação modular, demonstram como as regras de aquisição estão institucionalizando o conceito. A forte demanda por unidades elevadoras de 220 quilovolts e 400 quilovolts está alimentando um CAGR de 7,60% no segmento de alta tensão até 2031. Os desenvolvedores agora fazem pedidos de e-house com 9 a 12 meses de antecedência à preparação do local para garantir vagas na fábrica, refletindo os longos prazos de entrega de transformadores que atingiram 52 semanas em 2025.
Eletrificação de Locais Industriais e de Mineração Remotos
Operadores na Austrália, Chile e África Subsaariana estão substituindo geradores a diesel por subestações e-house conectadas à rede para reduzir as contas de combustível em aproximadamente 45% e cumprir as metas de emissões de Escopo 2. As minas de Pilbara da Rio Tinto introduziram seis unidades móveis em 2025, reduzindo o uso de diesel em 180 milhões de litros e evitando 480.000 toneladas métricas de emissões equivalentes de CO₂.[2]Fonte: Rio Tinto, "Programa de Eletrificação de Pilbara Reduz o Uso de Diesel," riotinto.com Os projetos móveis temporários, que representaram 31,71% da receita de 2025, são adequados para fases de exploração e têm previsão de crescer a 5,99% até 2031. Os produtores de petróleo e gás na Bacia do Permiano relatam custos de conclusão 25% menores após a adoção de frotas de fraturamento elétrico alimentadas por e-houses. A integração de microrrede da Schneider Electric, lançada em 2025, permite fluxos de receita de resposta à demanda, provando que as subestações modulares podem funcionar como recursos ativos de rede.
Substituição do SF₆ por Tecnologias de GIS Ecologicamente Corretas
A proibição da União Europeia do hexafluoreto de enxofre em equipamentos de manobra de média tensão, em vigor a partir de janeiro de 2026, acelerou a transição para soluções a vácuo e ar seco.[3]Fonte: Comissão Europeia, "Regulamento sobre Gases Fluorados de Efeito Estufa," ec.europa.eu O portfólio g³ da ABB atraiu 340 pedidos em 2025, equivalente a 12% da receita de média tensão da empresa. O equipamento de manobra de ar limpo da Siemens passou nos testes de tipo IEC em 2025, e a GE Vernova lançou uma plataforma de e-house livre de SF₆ que capturou 68 pedidos em nove meses. Embora a conformidade acrescente 8 a 12% ao custo da lista de materiais, espera-se que as eficiências de escala tragam paridade com os projetos legados até 2028. As concessionárias estão, portanto, optando por substituir módulos inteiros em vez de atualizar equipamentos instalados em campo, o que minimiza as janelas de interrupção.
Digitalização e Monitoramento Remoto para Manutenção Preditiva
Os operadores de rede estão incorporando relés e sensores compatíveis com IEC 61850 que preveem falhas com bastante antecedência. O Asset Advisor da Schneider Electric evitou interrupções não planejadas em até 40% em 1.200 subestações até o final de 2025. O Brightlayer da Eaton, integrado no mesmo período, transmite dados de temperatura de barramento e desgaste de disjuntores para painéis de controle em nuvem. Os mandatos regulatórios na América do Norte agora exigem que dados críticos de falhas cheguem às salas de controle em dois segundos, um padrão que os relés analógicos não conseguem satisfazer. A implantação de 85 unidades de e-house habilitadas digitalmente pela Duke Energy em 2025 produziu uma redução de 22% no tempo médio de reparo. Os fornecedores que oferecem pacotes integrados de hardware e software obtêm prêmios de preço de 15 a 20% porque as concessionárias valorizam o risco operacional reduzido.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto CAPEX inicial e financiamento limitado em países em desenvolvimento | -1.5% | Mercados emergentes na África, Sul da Ásia e Sudeste Asiático | Médio a longo prazo (2-4+ anos) |
| Disponibilidade de pacotes de equipamentos de manobra em contêineres de baixo custo | -0.8% | Global, com concentração em mercados sensíveis ao preço | Curto a médio prazo (≤ 4 anos) |
| Restrições logísticas na relocação de grandes módulos de e-house | -0.5% | Global, agudo em regiões com infraestrutura de transporte subdesenvolvida | Médio prazo (2-4 anos) |
| Atrasos na aprovação de interconexão de concessionárias para subestações móveis | -0.4% | América do Norte, UE e mercados desenvolvidos da APAC com estruturas regulatórias complexas | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Alto CAPEX Inicial e Financiamento Limitado em Países em Desenvolvimento
As subestações e-house turnkey custam 25 a 35% mais do que as montagens em contêineres, pressionando os orçamentos onde o capital concessionado é escasso. A concessionária de transmissão da Nigéria garantiu apenas 40% de seu plano de modernização de USD 1,2 bilhão em 2025 porque os credores hesitaram em financiar ativos móveis. Os desenvolvedores na Indonésia deslocaram 18 compras planejadas para contêineres fabricados localmente com custo de USD 800.000 cada, em comparação com USD 1,3 milhão para soluções turnkey europeias. Como muitas jurisdições se recusam a tratar unidades móveis como imóveis, os patrocinadores não podem oferecê-las como garantia, o que eleva os custos médios ponderados de financiamento em 2 a 3 pontos percentuais. Embora o Banco Africano de Desenvolvimento tenha oferecido uma facilidade de garantia de USD 500 milhões em 2025, apenas 12 projetos se qualificaram devido aos prolongados ciclos de aprovação.
Disponibilidade de Pacotes de Equipamentos de Manobra em Contêineres de Baixo Custo
Fabricantes como TGOOD e LS Electric vendem equipamentos de manobra de média tensão alojados em contêineres de transporte por USD 600.000 a 900.000, aproximadamente 30% abaixo das soluções completas de e-house, e conquistaram 42% dos contratos de subestação coletora da Índia em 2025. Mesmo após considerar os complementos de transformador e HVAC, o custo total instalado permanece 15 a 20% menor. Em resposta, os players de Nível 1 estão lançando variantes simplificadas que omitem recursos de redundância, mas ameaçam canibalizar as linhas premium. As concessionárias no Brasil e no México especificam pacotes de contêineres para projetos rurais onde as temperaturas ambiente raramente excedem 35 °C, eliminando a necessidade de controle climático e economizando USD 80.000 a 120.000 por local. A diferença de preço é, portanto, mais acentuada em configurações de baixa tensão abaixo de 1 quilovolt, onde a complexidade técnica é limitada.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Solução: Unidades Móveis Ganham Espaço nas Frotas de Recuperação de Desastres
Os projetos fixos dominaram a receita com 63,23% em 2025, sublinhando seu papel em ativos de concessionárias e industriais de longa vida que justificam fundações profundas e sistemas de HVAC de 25 anos. A vantagem de participação de mercado de e-house reflete a confiança em estruturas que suportam cargas sísmicas e ambientes corrosivos. Enquanto isso, a fatia de subestação móvel está projetada para registrar um CAGR de 6,10% até 2031, impulsionada por concessionárias que buscam recuperação rápida após tempestades e mineradores que desejam blocos de energia relocáveis.
A Duke Energy ampliou sua frota para furacões para 42 unidades em reboque em 2025, restaurando o serviço a 180.000 clientes em 72 horas após o Furacão Helene. Os modelos de locação com preços de USD 35.000 a 50.000 por mês de empresas especializadas em aluguel reduzem ainda mais a pressão de capital para usuários de ciclo curto. As plataformas fixas também estão evoluindo: o lançamento da Siemens em 2025 permite que os operadores adicionem equipamentos de manobra extras sem tempo de inatividade, preservando a liderança do segmento fixo enquanto oferece flexibilidade modular.


Por Classificação de Tensão: Segmento de Alta Tensão Acelera com Atualizações de Transmissão
Os equipamentos de média tensão entre 1 quilovolt e 35 quilovolts detinham 55,81% da receita de 2025, porque a maioria das subestações de distribuição se enquadra nessa faixa. O tamanho do mercado de e-house para a faixa média permanece ancorado por projetos padronizados IEEE e IEC que simplificam a aquisição. Os módulos de alta tensão acima de 35 quilovolts, no entanto, estão se expandindo a um CAGR de 7,60% à medida que as nações conectam energia eólica offshore e hidrelétrica a centros de carga distantes.
As oito unidades de alta tensão da National Grid para o projeto Dogger Bank reduziram o trabalho no local em 14 meses. As soluções de baixa tensão atendem a funções especializadas em data centers e hospitais, onde equipamentos de manobra com classificação de arco elétrico, como o MNS iS da ABB de 2025, oferecem segurança aprimorada. No geral, as regras sísmicas e eletromagnéticas harmonizadas publicadas em 2024 facilitam o fornecimento transfronteiriço, acelerando o crescimento em ambas as extremidades do espectro de tensão.
Por Aplicação: Data Centers Proporcionam o Crescimento Mais Rápido
As concessionárias permaneceram como âncora com 49,31% da receita de 2025, refletindo a substituição contínua de infraestrutura de rede envelhecida. No entanto, os provedores de nuvem em hiperescala estão impulsionando o maior crescimento, com casos de uso em data centers em uma trajetória de CAGR de 8,14% até 2031, à medida que os clusters de inferência de inteligência artificial demandam latência abaixo de 10 milissegundos. A Microsoft adicionou 14 sites de borda em 2025, cada um alimentado por blocos de e-house de alimentação dupla de 20 MVA.
Os desenvolvedores de energia renovável são os próximos maiores adotantes, com a Siemens entregando 92 unidades coletoras na Espanha e em Portugal durante 2025. As frotas de petróleo e gás, mineradores e plantas químicas completam a demanda com requisitos de nicho, como invólucros certificados ATEX. Juntos, esses diversos usuários finais ressaltam o amplo alcance funcional das subestações modulares além da esfera tradicional das concessionárias.
Por Componente: Sistemas de Proteção Superam o Equipamento de Manobra Principal
Os equipamentos de manobra comandaram 42,62% da receita de 2025, ancorando a participação de mercado de e-house para elementos de proteção de primeira linha. No entanto, os pacotes de relés digitais têm previsão de se expandir a um CAGR de 8,31% porque os operadores priorizam a manutenção baseada em condições e o relatório de falhas em dois segundos. Os transformadores equipados com núcleos de metal amorfo, comercializados pela Hitachi Energy em 2025, reduzem ainda mais as perdas em quase 65%.
Os sistemas de barramento estão migrando para ligas de alumínio que proporcionam 30% de economia de peso, reduzindo os custos de transporte. Os módulos de HVAC e auxiliares estão adotando resfriadores de velocidade variável e economizadores de resfriamento gratuito que reduzem o consumo de energia em quase metade. As unidades de energia ininterrupta agora operam com 99% de eficiência em carga média, permitindo que os projetistas reduzam o equipamento de resfriamento e diminuam as despesas operacionais ao longo da vida útil.
Por Modo de Implantação: Instalações Permanentes Mantêm Grande Vantagem
Os projetos permanentes entregaram 68,29% da receita de 2025, mostrando que a maioria dos operadores ainda favorece ativos com cronogramas de depreciação de 25 anos. Fundações projetadas para resistência sísmica, sistemas de pintura anticorrosão e supressão de incêndio integrada reforçam essa dominância. O tamanho do mercado de e-house para projetos temporários e relocáveis, no entanto, está programado para se ampliar a um CAGR de 5,99%, refletindo aluguéis de energia para eventos e estudos de viabilidade de mineração.
A Aggreko expandiu sua frota para 180 unidades móveis em 2025, atendendo às minas da Austrália Ocidental, empreendimentos de construção no Oriente Médio e socorro pós-desastre no Sudeste Asiático. Os acoplamentos de desconexão rápida permitem que as equipes desmontem e transportem subestações inteiras em 72 horas, adequando-se a implantações em fases. No entanto, os limites de peso das pontes e as estradas estreitas restringem a adoção em cidades densas e corredores montanhosos, o que significa que as instalações fixas continuarão a dominar as geografias de carga pesada.
Por Componente: Sistemas Avançados Impulsionam a Evolução do Mercado
Os equipamentos de manobra ainda mantêm a liderança com 38%, mas a rápida adoção da proteção digital está redesenhando a cadeia de valor dos componentes. Os diagnósticos de gêmeo digital que entregam 97% de precisão na detecção de falhas validam a tese de investimento para pacotes de controle inteligente. Transformadores, sistemas de barramento e sistemas de HVAC agora integram sensores IoT para alimentar painéis de manutenção baseada em condições.
A computação de borda incorporada no rack de relés permite a tomada de decisão em subciclo independente do SCADA central, um recurso crítico para microrredes isoladas. Os roteamentos de cabos estão sendo redesenhados como módulos plug-in, facilitando os testes de aceitação em fábrica que reduzem os dias de comissionamento no local em 50%. Essas mudanças sugerem que o mercado de e-house recompensará os fornecedores capazes de agrupar hardware, firmware e análises em nuvem como uma oferta unificada.
Análise Geográfica
A Ásia-Pacífico gerou 32,53% da receita global do mercado de e-house em 2025, sustentada pelo investimento de USD 45 bilhões da China em reforço de rede e pela iniciativa de renováveis vinculada ao hidrogênio da Índia. A State Grid da China instalou 340 subestações modulares durante o ano para apoiar os corredores de energia transcontinentais. A Solar Energy Corporation da Índia incorporou especificações de e-house em todos os 15 gigawatts de licitações solares lançadas em 2025, reduzindo o risco de execução e comprimindo os cronogramas. O setor de concessionárias do Japão posicionou 62 unidades móveis em zonas sísmicas, confirmando que o planejamento de resiliência é agora um critério de aquisição convencional.
O Oriente Médio tem previsão de registrar um CAGR de 9,42% até 2031, sustentado pela espinha dorsal da Visão 2030 da Arábia Saudita e pela meta de 75% de energia limpa dos Emirados Árabes Unidos. Somente o NEOM encomendou 12 módulos de alta tensão para seu cluster de hidrogênio de 4 gigawatts em 2025. O Catar usou subestações modulares para alimentar ativos de resfriamento e dessalinização construídos para a Copa do Mundo FIFA. A adoção na África se concentra na África do Sul, Nigéria e Quênia, onde a Eskom contratou 14 unidades para zonas de energia renovável em 2025.
A Europa e a América do Norte juntas detinham 45% da receita de 2025, mas o impulso regulatório na União Europeia, especificamente a proibição do SF₆ em janeiro de 2026, posiciona a região como um referencial tecnológico. A Agência Federal de Redes da Alemanha aprovou 28 módulos offshore em 2025, cada um em conformidade com as regras de GIS de ar limpo. Na América do Norte, a Duke Energy, a National Grid e a Pacific Gas and Electric concluíram implantações em larga escala de relés IEC 61850 que reduziram drasticamente os tempos de relatório de falhas. O crescimento da América do Sul gira em torno de projetos solares mais armazenamento no Brasil e no Chile que agora especificam e-houses relocáveis para corresponder às construções incrementais.

Panorama regulatório
O mercado é cada vez mais moldado por requisitos de segurança, código de rede e conformidade ambiental, o que tende a favorecer módulos de energia montados em fábrica e pré-testados em detrimento de subestações construídas em campo. Uma referência global fundamental é a restrição da União Europeia ao hexafluoreto de enxofre (SF6) para equipamentos de comutação de média tensão, em vigor a partir de janeiro de 2026. Isso está acelerando a adoção de alternativas a vácuo e ar seco dentro das E-Houses e está levando as concessionárias a decisões de substituição completa do módulo para minimizar janelas de interrupção.
As aprovações de interconexão e os requisitos de proteção digital também afetam as especificações das E-Houses em implantações regulamentadas por concessionárias, particularmente quando são exigidos relatórios rápidos de falhas e arquiteturas de proteção e controle baseadas em IEC 61850. No lado das aquisições, licitações governamentais para renováveis estão formalizando requisitos de subestações modulares em vários mercados, incluindo licitações de energia solar de 2025 na Índia que incluíram cláusulas de subestação modular. Esse processo reforça projetos padronizados, testes de aceitação em fábrica e documentação orientada à conformidade como diferenciais para OEMs globais e montadores regionais.
Cenário Competitivo
A concentração global permanece moderada: os cinco principais fornecedores, ABB, Siemens, Schneider Electric, Eaton e GE Vernova, controlaram aproximadamente metade da receita de 2025. Sua vantagem reside na fabricação verticalmente integrada de transformadores e equipamentos de manobra isolados a gás, o que protege as margens em pedidos de alta tensão com uso intensivo de capital. Os montadores regionais, particularmente na China, corroem os preços no nível de média tensão ao agrupar pacotes em contêineres que chegam 25 a 35% mais baratos, pressionando os titulares a oferecer variantes de valor reduzido.
A diferenciação tecnológica agora depende de sobreposições digitais e projetos livres de SF₆. O conjunto EcoStruxure da Schneider Electric e a plataforma Brightlayer da Eaton fornecem análises em nuvem que preveem falhas de transformadores com seis a nove meses de antecedência, permitindo que os fornecedores cobrem prêmios de 15 a 20%. A patente da ABB de 2025 para barramentos com sensores de temperatura exemplifica a inovação incremental de hardware. A linha pronta para g³ da GE Vernova encontrou rápida aceitação no mercado porque as concessionárias enfrentam prazos legais de eliminação gradual.
Os modelos de negócios estão se ampliando. A Aggreko e a United Rentals popularizaram o arrendamento de 12 meses a USD 35.000 a 50.000 por mês para reboques de 15 MVA, atraindo mineradores e organizadores de eventos que resistem à compra direta. As joint ventures, como a parceria da Siemens e da Bechtel em 2025, ilustram como as empresas de engenharia, aquisição e construção se fundem com os fabricantes de equipamentos originais para capturar contratos de fonte única de hiperescaladores de data centers. O potencial de espaço em branco persiste na África Subsaariana e no Sudeste Asiático, onde as lentas extensões de rede criam um nicho para ativos relocáveis que substituem até que a infraestrutura permanente chegue.
Líderes do Setor de e-house
ABB Ltd.
Siemens AG
Eaton Corporation Inc.
Schneider Electric SE
Electroinnova S.L.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
Uma oportunidade de curto prazo está surgindo em torno de ciclos de retrofit orientados por conformidade e padronização de frotas, à medida que concessionárias e operadores industriais se afastam de equipamentos de comutação contendo SF6 e renovam sistemas de proteção e controle. A restrição de SF6 da UE em vigor a partir de janeiro de 2026, juntamente com o impulso comercial em portfólios livres de SF6, está contribuindo para decisões de substituição completa do módulo, onde janelas de interrupção e restrições do local tornam as atualizações equivalentes menos práticas. Exemplos incluem a tração de pedidos g3 da ABB em 2025 e a atividade da GE Vernova em torno de uma plataforma E-House livre de SF6.
Blocos de energia de construção mais rápida para data centers e eletrificação industrial também ampliam o espaço em branco para fornecedores que combinam equipamentos de comutação, transformadores e monitoramento digital integrados em fábrica em plataformas repetíveis. As evidências de mercado apontam para hiperescaladores implantando blocos de energia E-House padronizados, como a Microsoft adicionando sites de borda em 2025 com blocos de alimentação dupla de 20 MVA, e para concessionárias escalando subestações habilitadas digitalmente, incluindo a Duke Energy implantando unidades E-House habilitadas digitalmente em 2025 com ganhos mensuráveis na resposta de manutenção. Separadamente, programas de eletrificação de mineração remota e campos petrolíferos, como as unidades móveis da Rio Tinto em Pilbara em 2025, estão expandindo a demanda por projetos relocáveis e por ofertas orientadas a serviços, como leasing e pacotes de manutenção preditiva, onde restrições de capital e prazos de interconexão aumentam o valor operacional de ativos modulares e pré-comissionados.
Desenvolvimentos recentes do setor
- Julho de 2026: A ABB expandiu sua parceria com a VoltaGrid para apoiar projetos de energia para data centers, adicionando unidades eHouse integradas juntamente com tecnologia adicional de compensador síncrono e volante de inércia. A atualização vincula infraestrutura elétrica pré-fabricada a capacidade de implantação rápida no estilo microrrede para construções hyperscale e de borda, reforçando o uso de blocos de energia integrados em fábrica nos cronogramas de data centers.
- Outubro de 2025: A Eaton adquiriu uma participação de 60% na unidade sul-africana da Zest WEG por 240 milhões de dólares, fortalecendo o acesso a clientes de mineração e eletrificação industrial na região. A aquisição melhora a capacidade de execução local e amplia a capacidade da Eaton de fornecer subestações modulares e equipamentos elétricos adjacentes para corredores de mineração africanos.
- Janeiro de 2024: A Duke Energy avançou na implantação de subestações E-House habilitadas digitalmente por parte da concessionária, usando arquiteturas de proteção e controle alinhadas com a IEC 61850 para melhorar a visibilidade de falhas e os fluxos de trabalho de restauração. A implantação reflete como as camadas digitais estão se tornando um requisito de aquisição em subestações modulares, apoiando preços premium para ofertas integradas de hardware e software.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e Abrangência do Mercado
Este mercado abrange a receita gerada por casas elétricas pré-fabricadas (E-Houses) que são projetadas, montadas e testadas em uma instalação controlada e, em seguida, enviadas como um invólucro de energia e controle pronto para instalação em locais industriais e de concessionárias.
Exclusões de escopo: frotas de E-House para aluguel, contêineres apenas de bateria e subestações permanentes de concreto são excluídos dos números.
Visão geral da segmentação
- Por Solução
- e-house Fixo
- Subestação Móvel
- Por Classificação de Tensão
- Baixa Tensão (≤1 kV)
- Média Tensão (1–35 kV)
- Alta Tensão (>35 kV)
- Por Aplicação
- Concessionárias
- Industrial
- Petróleo e Gás
- Mineração e Minerais
- Produtos Químicos
- Data Centers
- Renováveis (Solar/Eólica)
- Outras Aplicações Industriais
- Por Componente
- Equipamento de Manobra
- Transformador
- Barramento e Cabos
- Sistemas de Proteção e Controle
- Sistemas de HVAC e Auxiliares
- Outros
- Por Modo de Implantação
- Permanente
- Temporário/Relocável
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- América do Sul
- Brasil
- Argentina
- México
- Restante da América do Sul
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Coreia do Sul
- Índia
- Austrália
- Nova Zelândia
- Restante da Ásia-Pacífico
- Oriente Médio e África
- Oriente Médio
- Emirados Árabes Unidos
- Arábia Saudita
- Turquia
- Restante do Oriente Médio
- África
- África do Sul
- Nigéria
- Quênia
- Restante da África
- Oriente Médio
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
Para a etapa documental, começamos alinhando como as E-Houses são descritas e vendidas e, em seguida, construímos uma base factual em torno dos fatores de demanda e da atividade de projetos. As fontes públicas que utilizamos incluem materiais da International Energy Agency (IEA) para orientação de investimentos em energia, dados da US Energy Information Administration (EIA) para indicadores de geração e rede, e relatórios do Banco Mundial para ancorar o contexto de produção industrial.
Também consultamos o UN Comtrade para fluxos comerciais relacionados a categorias de equipamentos elétricos comumente enviados com E-Houses, e referências da International Electrotechnical Commission (IEC) para entender os limites técnicos comuns. Registros de empresas, apresentações a investidores e a imprensa do setor ajudam a mapear a terminologia de produtos e os modelos de entrega típicos. Quando necessário, utilizamos assinaturas pagas para dados financeiros e inteligência empresarial, bases de dados de patentes e visões de importação-exportação em nível de embarque para verificar a direção da demanda. Esses exemplos não são exaustivos, e outras fontes públicas também foram utilizadas para coletar, validar e esclarecer os dados.
Entrevistas e Pesquisas Primárias
O trabalho primário foi utilizado para testar a robustez do modelo de dimensionamento por meio de entrevistas e pesquisas estruturadas com fabricantes de E-Houses, EPCs, integradores de equipamentos de comutação e automação, e usuários finais em concessionárias e indústrias pesadas. Por se tratar de um mercado global, as informações foram coletadas na Ásia-Pacífico, EMEA e Américas para verificar cruzadamente preços, prazos de entrega e pipelines de projetos nos principais centros de demanda.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 25% | CXOs: 16% | Ásia-Pacífico: 41% |
| Nível médio: 57% | Líderes funcionais/de unidade: 28% | EMEA: 35% |
| Participantes menores: 18% | Gerentes: 56% | Américas: 24% |
Dimensionamento e Previsão de Mercado
O dimensionamento parte de uma abordagem top-down, na qual a atividade de projetos de energia e industriais é traduzida em um universo endereçável para salas elétricas pré-fabricadas, sendo então filtrada por padrões de adoção de soluções construídas em fábrica. Para manter os totais realistas, realizamos verificações seletivas bottom-up usando contagens amostradas de projetos por região, valores de configuração típicos e feedback dos canais sobre a parcela entregue como uma E-House empacotada versus uma construção tradicional no local.
As principais entradas utilizadas (de forma ilustrativa) incluem novas adições de renováveis e conexões à rede, ciclos de capex de mineração e metais, grandes projetos de expansão industrial, conteúdo típico de E-House por projeto, faixas de preço de venda médio por nível de tensão, e tendências de prazo de entrega e utilização relatadas pelos fornecedores. Quando os dados não estavam disponíveis para países menores, tratamos as lacunas usando indicadores substitutos, como crescimento da produção industrial e pipelines de projetos conhecidos, normalizando os resultados de volta aos totais regionais.
Para a previsão, é aplicada análise de cenários em torno do pipeline de projetos e do momento dos investimentos de concessionárias e industriais, e as premissas são ajustadas após discussões primárias sobre movimento de preços e conversão de carteira de pedidos. O resultado também é verificado quanto à continuidade ano a ano, para que a curva final não apresente saltos, a menos que um fator de demanda o justifique.
Validação de Dados e Ciclo de Atualização
A validação é feita em etapas, para que não dependamos de um único fluxo de dados. Os resultados do modelo são triangulados com sinais independentes, como anúncios de grandes projetos, movimento comercial de categorias relacionadas de equipamentos elétricos e indicadores regionais de capacidade e expansão, com as variações sinalizadas para revisão.
Antes da aprovação final, as estimativas passam por verificações internas de analistas, nas quais taxas de crescimento incomuns, premissas de preços e divisões regionais são revisadas. Se necessário, os respondentes são recontatados para confirmar o fator por trás da mudança. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando eventos materiais afetam a demanda, a oferta ou os preços. Pouco antes da entrega, uma revisão final é concluída para que os clientes recebam a visão mais atual disponível naquele momento.
Tamanho do Mercado de E-House da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os valores publicados do mercado de E-House nem sempre coincidem, porque cada publicador delimita de forma diferente o que é contabilizado como uma venda de E-House e qual ano é tratado como base. As diferenças também surgem de como os preços são tratados entre regiões e se os números são atualizados quando os pipelines de projetos e os prazos de entrega mudam.
Frotas de aluguel e contêineres apenas de bateria estão fora do escopo da Mordor Intelligence, e essa exclusão, por si só, pode alterar os totais quando outras estimativas tratam blocos de energia temporários e armazenamento de energia em contêineres como parte do mesmo grupo de gastos. Outras lacunas geralmente vêm de misturar construções permanentes de subestações com módulos testados em fábrica, aplicar uma curva de preço global única sem ajuste por nível de tensão, ou usar taxas agressivas de conversão de pipeline que não são verificadas com o feedback de EPCs e usuários finais.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 1,80 bilhão de dólares (2026) | |
| Publicador do Setor A | 1,72 bilhão de dólares (2024) | Utiliza um ano-base anterior e não separa claramente as E-Houses de invólucros elétricos modulares adjacentes, o que pode alterar a combinação de preços e projetos quando agrupados em um único total. |
| Publicador do Setor B | 1,86 bilhão de dólares (2025) | O ano-base é diferente e as notas de escopo são menos explícitas quanto à exclusão de frotas de aluguel e contêineres apenas de bateria, o que pode elevar o total de gastos em regiões com maior demanda de energia temporária. |
A tabela mostra que a maior parte da divergência é explicada pela seleção do ano e por se as soluções em contêineres adjacentes são contabilizadas dentro do mesmo mercado. Ao manter as entradas vinculadas à atividade de projetos, à precificação relacionada à tensão e a regras de inclusão repetíveis, podemos entregar um valor de mercado mais fácil de rastrear até os fatores de demanda reais.


Principais Questões Respondidas no Relatório
Qual é o tamanho projetado do espaço de e-house até 2031?
Está previsto atingir USD 2,40 bilhões em 2031, avançando a um CAGR de 5,86% a partir de 2026.
Qual região deve registrar o crescimento mais rápido nos próximos cinco anos?
O Oriente Médio está no caminho para um CAGR de aproximadamente 9,42% até 2031, impulsionado pelas construções de transmissão da Visão 2030 e pelos grandes projetos de hidrogênio.
Por que os operadores de data centers estão recorrendo às subestações modulares?
Os blocos de energia montados em fábrica se sincronizam com as implantações rápidas de servidores e suportam a latência abaixo de 10 milissegundos que as cargas de trabalho de inteligência artificial demandam.
Como a proibição europeia do hexafluoreto de enxofre está remodelando os projetos de equipamentos?
Os fornecedores estão migrando para equipamentos de manobra a vácuo e ar seco, o que acrescenta cerca de 8 a 12% ao custo dos materiais, mas elimina o risco de vazamento de SF₆ e garante a conformidade regulatória.
Página atualizada pela última vez em:



