
Taille et part du marché des emballages pour le commerce électronique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 89.07 Milliards de dollars |
| Taille du Marché (2031) | 168.66 Milliards de dollars |
| Growth Rate (2026 - 2031) | 13.62 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des emballages pour le commerce électronique par Mordor Intelligence
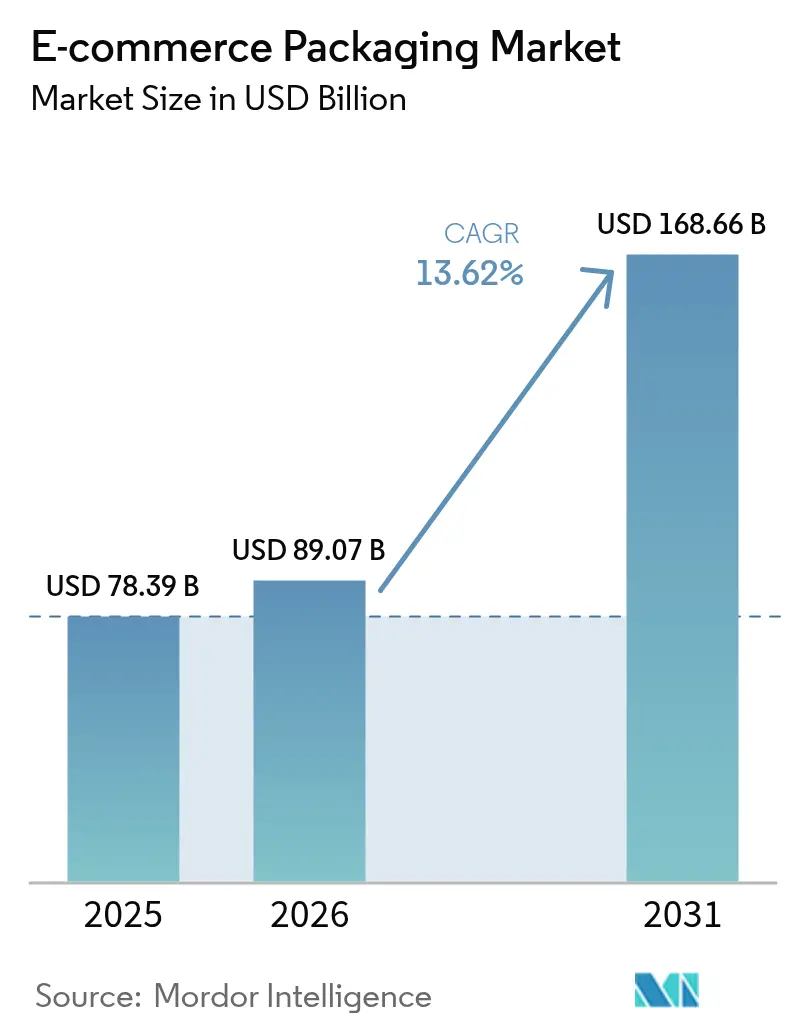
La taille du marché des emballages pour le commerce électronique devrait passer de 78,39 milliards USD en 2025 à 89,07 milliards USD en 2026 et devrait atteindre 168,66 milliards USD d'ici 2031 à un TCAC de 13,62 % sur la période 2026-2031.
La croissance des volumes découle de l'essor des transactions de vente au détail en ligne, où chaque expédition de colis individuel remplace ce qui était autrefois une livraison groupée en magasin. Les mandats réglementaires pénalisant les matériaux difficiles à recycler, conjugués aux avancées rapides de l'automatisation et des logiciels de conception adaptée au produit, continuent de stimuler la demande d'emballages plus intelligents, plus légers et plus durables. La substitution des matériaux vers le papier, les bioplastiques et les films souples mono-matériaux s'accélère à mesure que les marques s'alignent sur les nouveaux quotas de contenu recyclé tout en protégeant les marchandises dans les réseaux logistiques omnicanaux. Parallèlement, les attentes des consommateurs en matière d'expériences de déballage haut de gamme obligent les vendeurs à équilibrer l'esthétique et la circularité en fin de vie, élevant l'emballage d'un centre de coûts à un actif de marque générateur de revenus[1]Sustainable Packaging Coalition, "Guide de conception d'emballages de protection," sustainablepackaging.org.
Principaux enseignements du rapport
- Par type de matériau, le carton ondulé détenait 50,35 % de la part du marché des emballages pour le commerce électronique en 2025, tandis que les bioplastiques devraient se développer à un TCAC de 14,72 % jusqu'en 2031.
- Par format d'emballage, les boîtes et cartons représentaient 61,20 % de la taille du marché des emballages pour le commerce électronique en 2025 ; les systèmes de protection par rembourrage et calage progressent à un TCAC de 15,95 % jusqu'en 2031.
- Par utilisateur final, l'électronique grand public représentait 26,45 % de la taille du marché des emballages pour le commerce électronique en 2025 ; l'épicerie et le commerce rapide devraient connaître la croissance la plus rapide à un TCAC de 14,55 % entre 2026 et 2031.
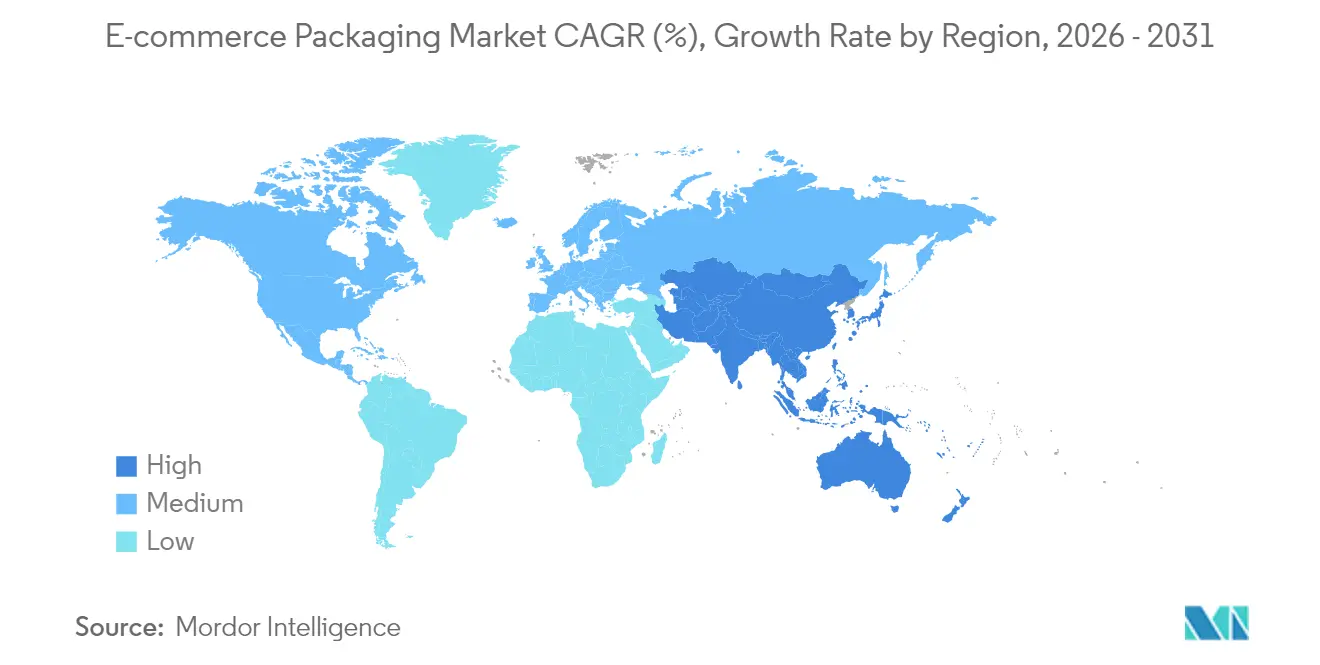
- Par géographie, l'Asie-Pacifique détenait 51,30 % de la part des revenus du marché des emballages pour le commerce électronique en 2025 et se développe à un TCAC de 15,39 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Croissance explosive du volume brut de marchandises du commerce en ligne | +3.20% | Mondial, Asie-Pacifique en tête | Court terme (≤ 2 ans) |
| Évolution vers des formats légers et souples pour réduire les frais de poids volumétrique | +2.10% | Amérique du Nord et Union européenne en tant que précurseurs, diffusion vers l'Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Les réglementations en matière de durabilité accélèrent l'adoption du papier et des matériaux biosourcés | +2.80% | Union européenne au cœur, Amérique du Nord en suiveur, Asie-Pacifique sélective | Moyen terme (2 à 4 ans) |
| L'« expérience de déballage » comme canal d'engagement de marque | +1.40% | Mondial, segments premium concentrés dans les marchés développés | Long terme (≥ 4 ans) |
| Automatisation adaptée au produit par intelligence artificielle réduisant les déchets de matériaux | +1.90% | Adoption précoce en Amérique du Nord et dans l'Union européenne, montée en puissance en Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Essor rapide du commerce rapide et de la vente par abonnement | +2.40% | Centres urbains dans le monde entier, Inde et Chine en tête | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Croissance explosive du volume brut de marchandises du commerce en ligne
La valeur brute des marchandises du commerce électronique continue de progresser à deux chiffres dans le monde entier, et chaque commande supplémentaire est expédiée dans son emballage de protection, multipliant la demande d'emballages plus vite que les ventes au détail globales. Les 165 zones pilotes transfrontalières de la Chine à elles seules ont traité près de 20 millions de colis par jour en 2024, soulignant comment l'expansion du volume brut de marchandises au niveau national alimente directement la consommation de carton ondulé et de pochettes d'expédition. Les opérateurs de commerce rapide dans les villes indiennes ciblent désormais des fenêtres de livraison d'épicerie de 10 à 15 minutes, augmentant les ratios emballage/produit car les articles frais fragiles sont expédiés individuellement plutôt qu'en caisses en vrac. Le commerce par abonnement amplifie encore les volumes, les expéditions récurrentes livrant des réapprovisionnements mensuels dans des cartons à l'effigie des marques. Les circuits commerciaux plus longs dans le commerce transfrontalier, des centres de traitement de Shenzhen aux consommateurs occidentaux, accroissent le besoin de cannelures plus épaisses et de calages techniques capables de résister à une manutention multimodale. Ces évolutions en termes de volume et de performance ancrent la trajectoire de croissance du marché mondial des emballages pour le commerce électronique.
Évolution vers des formats légers et souples
La tarification au poids volumétrique des transporteurs pénalise les cartons à moitié vides, poussant les vendeurs à adopter des pochettes de taille adaptée, des sachets pliables et des sacs à soufflets qui réduisent l'espace vide et les frais de transport. L'initiative d'emballage à la demande d'Amazon a réduit les dommages lors de l'expédition de 24 % et diminué les coûts de fret sortant de 5 % en associant un logiciel d'apprentissage automatique à des ensacheuses automatiques qui scellent le film autour de chaque commande. Les catégories à faibles marges, comme la mode rapide, s'appuient sur des pochettes souples en polyéthylène pour maintenir les coûts d'emballage en dessous de 5 % de la valeur du produit, tandis que les films mono-matériaux répondent aux règles de recyclabilité sans sacrifier les gains de densité. L'adoption précoce est la plus forte aux États-Unis et en Europe, mais la tendance s'accélère en Asie-Pacifique, où les coûts du dernier kilomètre peuvent dépasser 30 % des dépenses logistiques totales. À mesure que les transporteurs resserrent leur tarification volumétrique, les formats légers sont susceptibles de capter une part croissante du marché des emballages pour le commerce électronique.
Les réglementations en matière de durabilité accélèrent l'adoption du papier et des matériaux biosourcés
Le règlement de l'Union européenne sur les emballages et les déchets d'emballages, entré en vigueur en janvier 2025, impose 30 % de contenu recyclé dans tous les emballages plastiques d'ici 2030, avec des frais de responsabilité élargie des producteurs éco-modulés pénalisant les formats non recyclables. Les entreprises en conformité se tournent vers des enveloppes à base de papier et des polymères biosourcés pour contourner les multiplicateurs de frais, catalysant la « papérisation » des emballages du commerce électronique. Patagonia a remplacé les boîtes d'expédition en fibres vierges par des fibres moulées à base de déchets agricoles, réduisant considérablement l'utilisation des ressources forestières tout en satisfaisant aux exigences de recyclage en bordure de trottoir. Des cadres similaires en Californie, en Oregon et au Colorado étendent les structures de frais à l'Amérique du Nord. Les précurseurs gagnent en crédibilité dans la chaîne d'approvisionnement et évitent de futurs obstacles à l'accès au marché, conférant aux réglementations en matière de durabilité l'un des impacts positifs les plus élevés sur la croissance du marché des emballages pour le commerce électronique.
L'expérience de déballage comme canal de marque
L'emballage joue désormais à la fois le rôle d'expéditeur et de narrateur. Les pochettes en papier repensées de H&M ont éliminé 2 000 tonnes de plastique annuel tout en ajoutant des graphismes intérieurs imprimés qui rehaussent l'expérience client. Les marques de luxe en vente directe aux consommateurs intègrent des puces NFC à l'intérieur de boîtes rigides pour authentifier les produits et susciter un engagement numérique après l'achat. Les plateformes sociales amplifient ces efforts, les vidéos de « déballage » se classant régulièrement parmi les contenus les plus consultés du commerce électronique. À mesure que le contenu généré par les utilisateurs devient un multiplicateur marketing à faible coût, même les enseignes à prix abordables introduisent du papier de soie à l'effigie de la marque et des doublures de boîtes à impression variable. Le double besoin d'attrait esthétique et de recyclabilité oblige cependant les marques à investir dans des encres à base d'eau, le gaufrage et les adhésifs mono-matériaux pour maintenir la compatibilité en fin de vie. Cette dynamique de tension entre beauté et responsabilité sous-tend la croissance du segment premium au sein du marché plus large des emballages pour le commerce électronique.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Les interdictions de plastiques et les frais de responsabilité élargie des producteurs augmentent les coûts de conformité | -1.80% | Union européenne en premier lieu, répercussions sur les chaînes d'approvisionnement mondiales | Court terme (≤ 2 ans) |
| Volatilité des prix du papier kraft et des résines | -2.30% | Mondial, Amérique du Nord et Europe les plus exposées | Court terme (≤ 2 ans) |
| Taux de dommages et de retours dans le commerce transfrontalier | -1.10% | Routes commerciales mondiales | Moyen terme (2 à 4 ans) |
| Audits d'empreinte carbone face aux lacunes en matière de données | -0.90% | Marchés développés | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Les interdictions strictes de plastiques et les frais de responsabilité élargie des producteurs font grimper les coûts
Les régimes de responsabilité élargie des producteurs prélèvent des frais qui varient selon la recyclabilité réelle de chaque matériau, doublant le coût des pochettes multicouches difficiles à recycler dans certains marchés de l'Union européenne. La loi californienne de prévention de la pollution plastique impose des frais forfaitaires sur chaque kilogramme d'emballage vendu, contraignant les marques à revoir leurs portefeuilles ou à absorber les pénalités. Les petits vendeurs en ligne dépourvus de personnel réglementaire peinent à remplir les déclarations de frais, faisant pencher l'avantage concurrentiel vers les acteurs intégrés capables de répartir les coûts fixes de conformité sur des volumes plus importants. Ces vents contraires financiers réduisent le TCAC potentiel du marché des emballages pour le commerce électronique au cours des deux prochaines années.
La volatilité des prix du papier kraft et des résines comprime les marges
Les pics énergétiques et les arrêts d'usines ont fait grimper les prix du papier de couverture nord-américain de 70 USD par tonne au début de 2025, faisant passer les marges des usines de boîtes en dessous des seuils historiques de 10 %. Les transformateurs de films souples ont subi des fluctuations de prix des résines de 12 % au cours du même trimestre en raison des pannes de vapocraqueurs sur la côte du Golfe qui ont tendu l'offre. L'emballage étant souvent plafonné à 3 à 8 % du coût de revient d'un produit, les propriétaires de marques font face à des arbitrages entre l'absorption des hausses de prix ou leur répercussion sur les consommateurs, ce qui pourrait freiner la demande. Une telle volatilité contraint les investissements dans les extensions de capacité et ralentit la conversion des matériaux dans le secteur des emballages pour le commerce électronique.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de matériau :
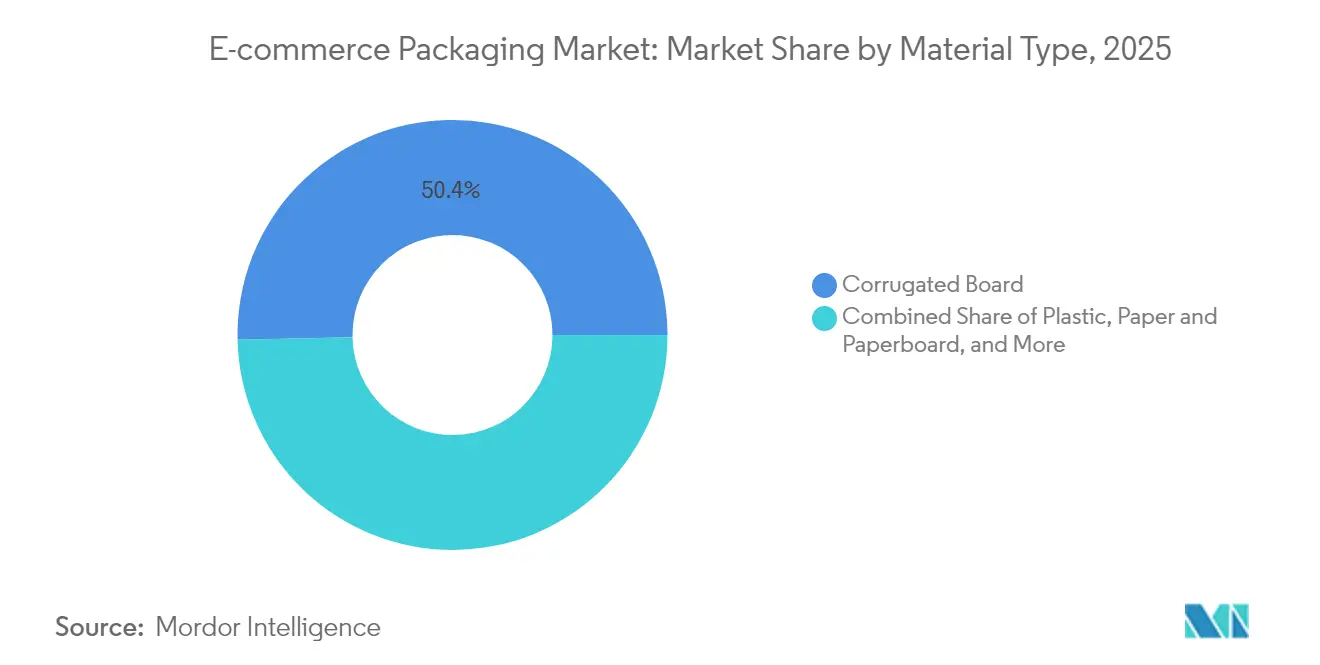
les bioplastiques stimulent l'innovation malgré la domination du carton onduléLe carton ondulé a capté 50,35 % du marché des emballages pour le commerce électronique en 2025 grâce à son efficacité économique, sa haute résistance à l'empilage et sa recyclabilité quasi universelle en bordure de trottoir. Le segment continue de bénéficier de la norme nationale chinoise de qualité des emballages express, qui formalise les grades de cannelure pour les expéditions nationales et à l'exportation. Parallèlement, les bioplastiques constituent le groupe de matériaux à la croissance la plus rapide avec un TCAC de 14,72 % jusqu'en 2031, reflétant à la fois les vents réglementaires favorables et l'évolution du sentiment des consommateurs. Les transformateurs mélangent le PLA avec des matières recyclées post-consommation pour créer des pochettes répondant aux seuils de 30 % de contenu recyclé de l'Union européenne sans compromettre les performances en traction. Les investissements dans des installations de fermentation évolutives en Asie du Sud-Est réduiront progressivement les primes sur les bio-résines, permettant une adoption plus large au-delà des cosmétiques haut de gamme et des vendeurs d'aliments biologiques.
Les propriétaires de marques équilibrent la protection fiable du carton ondulé avec des alternatives renouvelables pour réduire les émissions de portée 3. Bien que le carton ondulé domine en volume, les bioplastiques apportent une différenciation ; les vendeurs d'électronique en vente directe aux consommateurs vantent les manchons rétractables en film compostable comme une mise à niveau visible en matière de durabilité. Les opérateurs traditionnels de polyéthylène et de polypropylène répondent en concevant des variantes mono-matériaux compatibles avec le recyclage mécanique, cherchant à défendre leur part. La coexistence de polymères renouvelables et d'origine fossile signale une transition, et non un remplacement du jour au lendemain, garantissant que les deux groupes de matériaux restent essentiels au marché des emballages pour le commerce électronique.


Par format d'emballage :
les solutions de protection dépassent les boîtes traditionnellesLes boîtes et cartons ont généré 61,20 % de la taille du marché des emballages pour le commerce électronique en 2025, reflétant leur polyvalence pour toutes les références, de l'habillement aux petits appareils électroménagers. Pourtant, les systèmes de protection, les coussins de rembourrage, la pulpe moulée et les coussins d'air se développent à un TCAC de 15,95 % alors que les détaillants s'attaquent aux retours liés aux dommages en transit. Les entreprises américaines de biens de consommation ont dépensé près de 1 milliard USD en pertes liées aux dommages en 2024, incitant à utiliser des rembourrages plus épais et des inserts techniques qui font passer les taux de casse en dessous de 1 %. La croissance parallèle des pochettes souples pour les articles de mode déplace les cartons rigides, réduisant les déchets de volume et les émissions de CO₂ du dernier kilomètre.
L'épicerie en ligne en chaîne du froid intensifie encore la demande d'isolation spécialisée. Les colis à température contrôlée pour les repas surgelés et les médicaments biologiques nécessitent des doublures à changement de phase qui maintiennent le contenu entre 2 °C et 8 °C pendant 48 heures, faisant progresser les revenus des emballages de protection. Les lignes de conditionnement automatisées combinent désormais des coques en carton ondulé de taille adaptée avec des coussins d'air à la demande, équilibrant performance et débit. Les portefeuilles de formats intégrés donnent aux transformateurs un avantage, leur permettant de répondre à plusieurs besoins dans le cadre d'un contrat unique et de renforcer leur position au sein du secteur des emballages pour le commerce électronique.
Par utilisateur final :
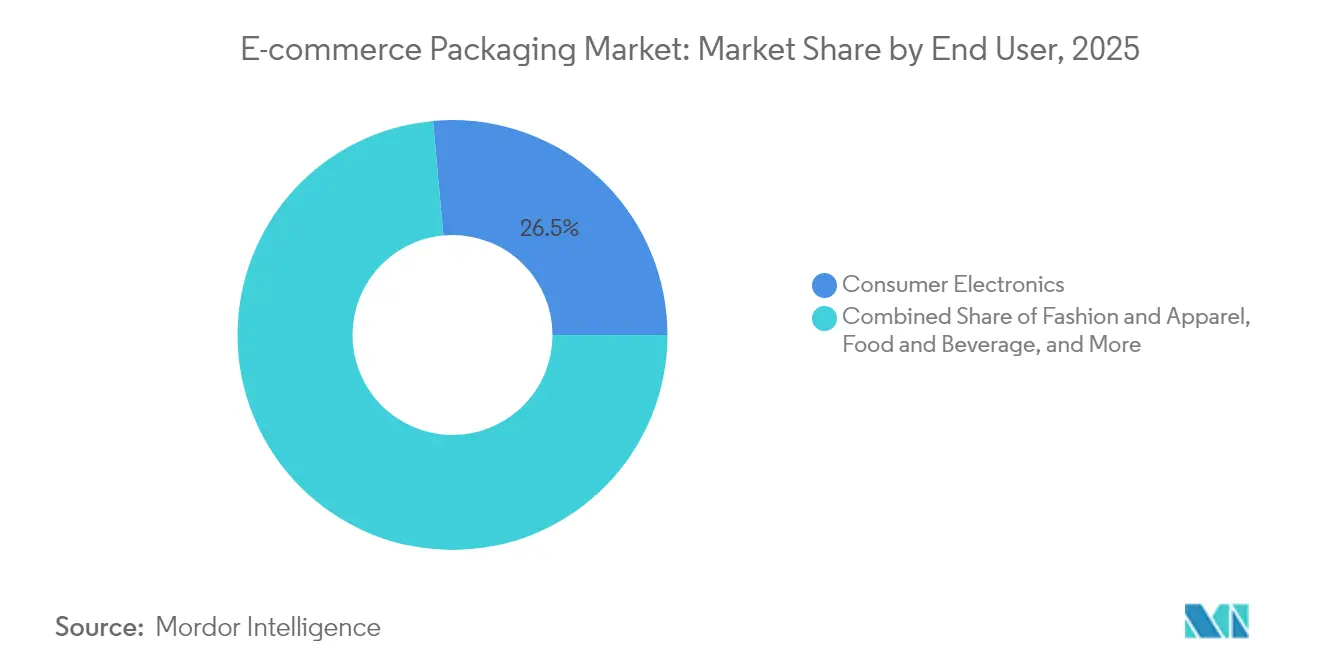
le commerce rapide transforme les emballages d'épicerieL'électronique grand public est resté le plus grand groupe d'acheteurs avec 26,45 % de la part du marché des emballages pour le commerce électronique en 2025, porté par des valeurs de commande moyennes élevées et la nécessité d'une protection multicouche. Les téléphones, ordinateurs portables et consoles de jeux transitent par de longs réseaux de colis, rendant indispensables les sachets antistatiques et les blocs d'angle en polystyrène expansé sur mesure. L'habillement suit de près, mais c'est le canal de l'épicerie et du commerce rapide qui s'accélère le plus vite à un TCAC de 14,55 % jusqu'en 2031. Les livraisons ultrarapides dans les métropoles denses favorisent les sacs en papier étanches enduits de cires biosourcées résistant à la condensation des produits réfrigérés. Les opérateurs de magasins sombres urbains expédient des centaines de micro-commandes par heure, nécessitant des stations de transfert ergonomiques de sac à sac et des caisses emboîtables fines. Les entreprises de kits repas, autre nœud de croissance, intègrent des codes QR sur les packs de glace pour les instructions d'élimination par l'utilisateur final, alliant sécurité alimentaire et sensibilisation à la durabilité. Les marques de cosmétiques et de soins personnels investissent dans un déballage haut de gamme ; les boîtes en carton rigide enveloppées de papier kraft imprimé offrent des repères tactiles qui renforcent le positionnement luxe. Chaque secteur impose ainsi des exigences fonctionnelles et de marque distinctes, soutenant les pipelines de développement de produits dans l'ensemble du marché des emballages pour le commerce électronique.
Analyse géographique
Marché de l'emballage pour le commerce électronique en Asie-Pacifique
L'Asie-Pacifique a dominé le marché de l'emballage pour le commerce électronique avec une part de revenus de 51,30 % en 2025 et progresse à un CAGR de 15,39 % jusqu'en 2031. La norme nationale chinoise GB 43352-2023 définit des indicateurs de performance obligatoires pour les colis express, favorisant des exigences de qualité uniformes auprès de 6 millions de vendeurs en ligne actifs. Parallèlement, les ventes du commerce rapide en Inde triplent entre 2025 et 2030, stimulant la demande de sacs légers mais résistants, capables de supporter l'humidité de la mousson. Les places de marché d'Asie du Sud-Est adoptent des règles similaires, en recourant au calage en papier pour réduire les déchets plastiques, renforçant ainsi la dynamique régionale.
Marché de l'emballage pour le commerce électronique en Amérique du Nord
L'Amérique du Nord se classe en deuxième position. Les objectifs californiens de réduction des plastiques à la source et l'interdiction canadienne des mousses difficiles à recycler accélèrent les transitions vers de nouveaux substrats. Les centres de distribution investissent dans des outils de sélection de boîtes pilotés par l'IA, qui réduisent l'utilisation du carton ondulé de 12 %, soutenant à la fois les objectifs de coûts et de durabilité. Les États-Unis incubent également des innovations en matière de chaîne du froid, alors que la pénétration de l'épicerie en ligne atteint 16 % en 2025, stimulant la demande de doublures thermorésistantes dans les secteurs alimentaire et pharmaceutique.
Marché de l'emballage pour le commerce électronique en EMEA
L'Europe reste le laboratoire mondial de l'économie circulaire, avec les mandats de contenu recyclé et de réutilisation du PPWR qui façonnent des formats appelés à se déployer à l'échelle mondiale. Les détaillants en Allemagne pilotent des caisses réutilisables pour l'épicerie en ligne, réduisant les emballages à usage unique de 80 % dans les quartiers urbains denses. Par ailleurs, le Moyen-Orient et l'Afrique accusent un retard d'adoption, mais enregistrent des gains à deux chiffres à mesure que les plateformes transfrontalières étendent leur empreinte logistique. Les lacunes infrastructurelles et les complexités douanières tempèrent les volumes, mais la pénétration croissante des smartphones libère un potentiel à long terme, intégrant les régions émergentes dans l'expansion future du marché de l'emballage pour le commerce électronique.

Paysage réglementaire
L'environnement réglementaire de l'emballage pour le commerce électronique se durcit autour de la recyclabilité, de l'efficacité de l'espace et de la justification des allégations environnementales. Dans l'Union européenne, le règlement (UE) 2025/40, le règlement sur les emballages et les déchets d'emballages (PPWR), est entré en vigueur le 11 février 2025 et s'applique à partir du 12 août 2026, remplaçant la flexibilité de type directive par des exigences directement applicables qui affectent les choix de matériaux et la conception des emballages pour les flux transfrontaliers du commerce électronique.
Au-delà des exigences liées au contenu recyclé et à la responsabilité élargie du producteur (REP), le PPWR ajoute également des contraintes de conception pertinentes pour l'expédition de colis, y compris un ratio d'espace vide maximal de 50 % pour les opérateurs économiques remplissant des emballages de commerce électronique, groupés ou de transport, lié à des actes d'exécution et à un horizon de conformité fixé à 2030. La Commission européenne a publié des orientations sur le PPWR en 2026 pour soutenir une application cohérente dans les États membres, et aux États-Unis, le processus de révision des Green Guides de la Federal Trade Commission (lancé via un avis au Federal Register en 2022) continue de façonner la manière dont les marques justifient la recyclabilité et d'autres allégations de durabilité sur les emballages de commerce électronique et le matériel marketing.
Analyse de la chaîne de valeur
La chaîne de valeur de l'emballage pour le commerce électronique s'étend des intrants en amont, y compris le carton kraft pour caisses, la fibre recyclée et les résines polymères (y compris les intrants biosourcés), jusqu'aux activités de transformation telles que la fabrication de boîtes en carton ondulé, l'extrusion et la transformation de films flexibles, la production de fibres moulées et la fabrication d'emballages de protection. En aval, les centres de traitement des commandes, les prestataires logistiques tiers (3PL) et les propriétaires de marques spécifient les formats d'emballage et l'impression, et ces exigences reflètent de plus en plus ce qui peut être exécuté efficacement à grande échelle dans les processus de distribution et de retour.
La conformité et l'automatisation deviennent des facteurs habilitants de la chaîne de valeur plutôt que des fonctionnalités optionnelles. En 2026, CJ Logistics a déployé un système de détection du suremballage basé sur l'IA dans 26 centres de traitement des commandes afin de réduire l'espace vide. Des outils logiciels tels que CASTN SaaS de Fraunhofer IML et Igepa Group optimisent les ensembles de boîtes en carton pour respecter les règles d'efficacité de l'espace. L'innovation en matière de matériaux progresse également en amont grâce à des partenariats et des intrants alternatifs, notamment l'initiative d'Amazon avec l'IIT Roorkee pour convertir les déchets agricoles en matériaux d'emballage biodégradables, ainsi que des plateformes de pâte moulée comme EcoFlex de Specialized Packaging Group, qui vise à remplacer la mousse par des fibres recyclées et des cycles d'outillage plus rapides.
Paysage concurrentiel
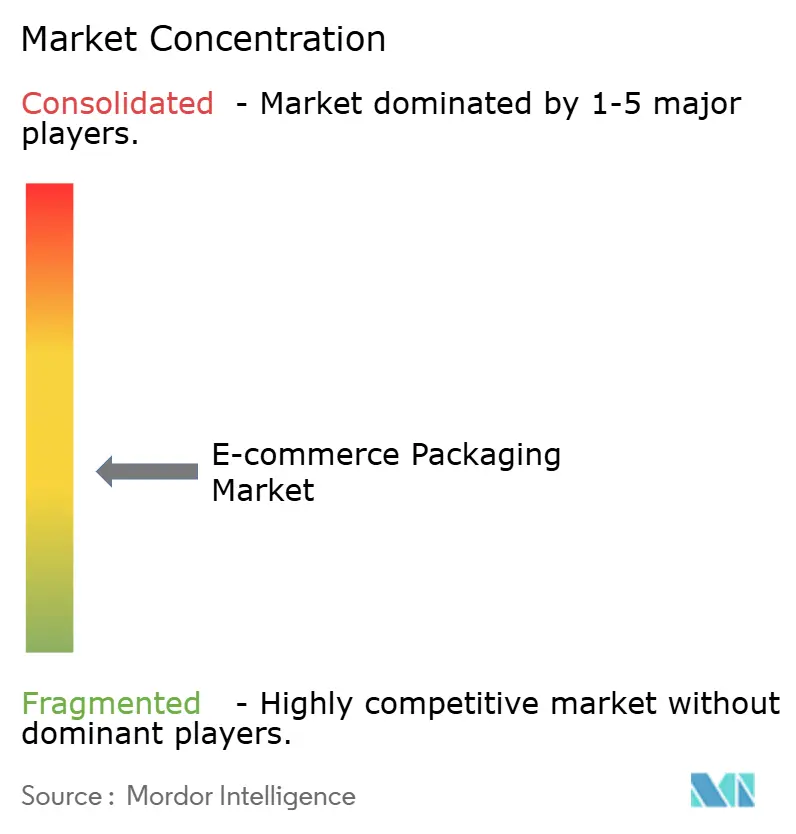
Le marché des emballages pour le commerce électronique présente une fragmentation modérée, mais la consolidation s'accélère à mesure que les coûts de conformité augmentent. Amcor a finalisé une opération entièrement en actions de 8,4 milliards USD avec Berry Global en avril 2025, créant un champion avec 24 milliards USD de chiffre d'affaires doté de portefeuilles approfondis de films souples et de cartons spéciaux. Trois mois plus tôt, International Paper avait acquis DS Smith, visant 514 millions USD de synergies et élargissant sa présence dans le carton ondulé européen. Smurfit Kappa a fusionné avec WestRock en 2024, formant Smurfit WestRock et commandant instantanément plus de 500 usines de transformation dans 40 pays.
La taille compte car les prochains frais de responsabilité élargie des producteurs exigent des données sur le cycle de vie et des investissements dans des infrastructures en boucle fermée souvent hors de portée des indépendants plus petits. Les grands groupes déploient des jumeaux numériques et des configurateurs en mode logiciel en tant que service qui modélisent en temps réel les compromis entre volume, poids et émissions, aidant les clients à atteindre à la fois leurs objectifs budgétaires et environnementaux, sociaux et de gouvernance. Pendant ce temps, des spécialistes de taille intermédiaire se taillent des niches dans les emballages en chaîne du froid et réutilisables ; la solution de pack de gel de neuf jours de la start-up espagnole Cool Chain étend les rayons de livraison pour les entreprises de kits repas, soulignant comment les sous-segments axés sur la performance peuvent défendre leur pouvoir de fixation des prix même lorsque les marges du carton ondulé de base se compriment.
Les références en matière de durabilité façonnent les listes de présélection des acheteurs. Les boîtes d'affichage à contenu recyclé, les encres à base d'eau et les pochettes certifiées compostables différencient les offres. Cependant, la volatilité des coûts des intrants menace la rentabilité. Les grands acteurs verticalement intégrés couvrent le risque sur le papier de couverture kraft via des papeteries captives, tandis que les transformateurs dépendant d'approvisionnements externes jonglent entre achats au comptant et clauses de répercussion. À mesure que les régulateurs et les places de marché relèvent la barre sur les déclarations de recyclabilité, les partenariats technologiques, et non la seule capacité brute, dicteront probablement les futurs changements de parts au sein du secteur des emballages pour le commerce électronique.
Leaders du secteur des emballages pour le commerce électronique
Amcor PLC
Mondi PLC
International Paper Company
Smurfit Kappa Group PLC
DS Smith PLC
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de l'emballage pour le commerce électronique
- Amcor plc
- Mondi plc
- International Paper
- Smurfit Kappa Group
- DS Smith plc
- WestRock Company
- Georgia-Pacific LLC
- Sealed Air Corporation
- Ranpak Holdings Corp.
- Pregis LLC
- Klabin SA
- Rengo Co. Ltd
- Stora Enso Oyj
- Nippon Paper Industries
- Oji Holdings
- Ranpak Holdings Corp
- Packhelp SA
- Shorr Packaging Corp.
- Packsize Intl.
- Packsize International
Lire l’analyse des entreprises de emballage pour le commerce électronique

Opportunités de marché et perspectives d'avenir
Les contraintes de conception et les exigences de documentation créent une demande pour l'automatisation de l'ajustement des dimensions, la détection de l'espace vide et des flux de travail de spécification d'emballage prêts pour la conformité, en particulier à l'approche de l'application du PPWR de l'UE à partir du 12 août 2026. Le PPWR comprend un plafond d'espace vide qui atteint 50 % pour les emballages de commerce électronique remplis à l'approche de 2030, ce qui déplace davantage la prise de décision vers les opérations de traitement des commandes. Dans ce contexte, la sélection d'emballages pilotée par l'IA, les outils d'optimisation des ensembles de cartons et les bibliothèques d'emballages standardisées aident à réduire les pénalités liées au poids dimensionnel tout en s'alignant sur les attentes en matière d'étiquetage et de reporting.
Les modèles circulaires et réutilisables dépassent également les projets pilotes limités à des filières spécifiques grâce à des programmes et partenariats nommés. En mars 2026, FedEx et Returnity ont lancé une solution de boîte B2B réutilisable conçue pour jusqu'à 50 cycles d'expédition, ouvrant une voie commerciale pour l'emballage en boucle fermée à travers les réseaux d'expédition récurrents. Sur le plan des matériaux et de la capacité, le partenariat d'Amazon avec l'IIT Roorkee de février 2026 vise des matériaux biodégradables issus de déchets agricoles pour le traitement des commandes en Inde. Des plans de capacité pour les films et emballages flexibles progressent également, notamment l'accord d'Oben Group de juin 2026 pour une ligne BOPP de 12 mètres (capacité annuelle de 94 000 tonnes métriques) et le projet d'expansion de l'usine de Dongguan d'Amcor en juillet 2026, tous deux visant à soutenir des formats de commerce électronique plus légers et à débit plus élevé.
Recent Industry Developments in Marché de l'emballage pour le commerce électronique
- Juin 2026 : Amcor s'est associé à la startup britannique Kelpi pour évaluer des matériaux à base d'algues pour les technologies de revêtement dans l'emballage à base de fibres. Cette collaboration vise des performances de barrière de nouvelle génération sur des substrats fibreux, soutenant la transition vers des formats de commerce électronique à base de papier dans le cadre des exigences de recyclabilité et de circularité.
- Avril 2025 : Mondi a finalisé l'acquisition des activités d'Europe occidentale de Schumacher Packaging, ajoutant plus d'un milliard de mètres carrés de capacité d'emballage. Cette opération a élargi l'empreinte régionale de transformation de Mondi et augmenté l'échelle pour répondre à la demande de carton ondulé à haut volume issue des chaînes d'approvisionnement du commerce électronique et omnicanal.
- Novembre 2024 : Smurfit Kappa a fusionné avec WestRock pour former Smurfit WestRock, créant un fournisseur d'emballages intégré plus important avec un réseau de transformation élargi. Cette combinaison renforce les capacités de bout en bout dans l'emballage à base de carton ondulé et de fibres utilisé dans l'expédition de colis et les applications de commerce électronique prêtes pour la vente au détail.


Marché de l'emballage pour le commerce électronique Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Le marché de l'emballage pour le commerce électronique, selon cette méthodologie, couvre les produits d'emballage utilisés pour emballer, protéger et expédier des articles achetés via des canaux en ligne, y compris les emballages extérieurs et les formats de protection utilisés à travers les réseaux de colis.
Exclusions du périmètre : nous excluons l'emballage de vente au détail non destiné à l'expédition qui n'entre pas dans le flux de traitement des commandes et de livraison de colis du commerce électronique.
Aperçu de la segmentation
- Par type de matériau
- Plastique
- Papier et carton
- Carton ondulé
- Films souples et pochettes d'expédition
- Bioplastiques
- Autres
- Par format d'emballage
- Boîtes et cartons
- Pochettes et enveloppes
- Emballages de protection (rembourrage, calage, doublures)
- Étiquettes, rubans adhésifs et fermetures
- Systèmes spéciaux et réutilisables
- Par utilisateur final
- Mode et habillement
- Électronique grand public
- Alimentation et boissons
- Soins personnels et cosmétiques
- Épicerie et commerce rapide
- Maison et mobilier
- Autres détaillants en ligne
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Europe
- Royaume-Uni
- Allemagne
- France
- Italie
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- Émirats arabes unis
- Arabie saoudite
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour définir le bassin de demande et le contexte d'emballage d'expédition avant que tout calcul de chiffres ne soit finalisé. Nous avons recueilli des données publiques sur l'activité du commerce électronique, les flux de colis et les matériaux d'emballage afin que les intrants du modèle soient liés à ce qui peut être observé et reproduit.
L'ensemble de référence comprenait des sources sans paywall telles que les offices nationaux de statistiques et les portails douaniers pour l'orientation du commerce et des prix, les publications des régulateurs postaux et de colis lorsqu'elles étaient disponibles, et les pages des associations professionnelles pour le papier, le carton ondulé et les plastiques (y compris les données sur la durabilité et le recyclage). Nous avons également utilisé la littérature évaluée par des pairs sur l'emballage et les matériaux pour vérifier la cohérence des poids d'emballage typiques et des exigences de performance. Les documents d'entreprise, les présentations de résultats et la presse réputée ont ensuite été utilisés pour comprendre les ajouts de capacité, les commentaires sur les prix et les évolutions de la composition. Un abonnement payant pour les données financières et l'intelligence d'entreprise, et, le cas échéant, une base de données de brevets, ont été utilisés de manière sélective pour valider l'exposition au chiffre d'affaires et l'orientation de l'innovation. Ces sources documentaires sont illustratives, et d'autres références publiques ont également été utilisées pour collecter, recouper et clarifier les données.
Entretiens et enquêtes primaires
Le travail primaire s'est concentré sur les transformateurs d'emballages, les fournisseurs de matériaux, les parties prenantes de la logistique et du traitement des commandes, ainsi que les grands utilisateurs acheteurs qui façonnent la conception des emballages et les profils de commande. Nous avons mené des entretiens d'experts et des enquêtes structurées à travers l'APAC, l'EMEA et les Amériques pour confirmer les moteurs de volume, les mouvements de prix et les schémas de substitution. Lorsque les hypothèses présentaient une variance plus élevée, nous les avons revérifiées de manière itérative jusqu'à ce que les totaux s'alignent avec les signaux opérationnels de l'expédition et du traitement des commandes.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Niveau supérieur : 29 % | Cadres dirigeants (CXO) : 15 % | APAC : 44 % |
| Niveau intermédiaire : 56 % | Responsables fonctionnels/d'unité : 39 % | EMEA : 35 % |
| Petits acteurs : 15 % | Managers : 46 % | Amériques : 21 % |
Dimensionnement du marché et prévisions
Le dimensionnement commence par une construction descendante, où l'activité des commandes de commerce électronique et l'intensité des expéditions de colis sont traduites en demande d'emballage à l'aide des hypothèses d'utilisation des formats d'emballage et de poids moyen d'emballage. La valeur est ensuite calculée à l'aide d'une tarification mixte par matériau et par format. Comme la même commande peut déclencher des besoins d'emballage différents, nous avons géré la composition avec soin, en particulier la part des boîtes en carton ondulé par rapport aux enveloppes d'expédition, et l'intensité de l'emballage de protection par catégorie.
Pour un modèle pratique, nous nous sommes concentrés sur un ensemble limité d'intrants pouvant être défendus lors d'une discussion avec un client, y compris la pénétration du commerce électronique par région, la croissance du volume de colis, le nombre moyen d'articles par expédition, l'adoption de l'ajustement des dimensions, et l'orientation des prix des matériaux pour le papier, le carton ondulé et les plastiques. Les prévisions ont été élaborées à l'aide d'une analyse de scénarios soutenue par la direction et l'ampleur partagées lors des entretiens, et lissées si nécessaire pour éviter que la volatilité à court terme ne crée des sauts irréalistes. Des approximations ascendantes ont été utilisées de manière sélective, y compris des vérifications de l'exposition au chiffre d'affaires des fournisseurs et des contrôles ponctuels du prix de vente moyen multiplié par le volume. Lorsqu'un indicateur au niveau national manquait, nous avons comblé l'écart avec des ratios de substitution prudents provenant de marchés similaires.
Validation des données et cycle de mise à jour
Les résultats ont été vérifiés par rapport à des signaux indépendants, y compris l'orientation de la demande de matériaux d'emballage, les commentaires sur la capacité et l'utilisation, et les mouvements commerciaux ou de prix qui devraient globalement suivre la tendance modélisée. Si une région ou une ligne de matériau montrait un changement aberrant, nous avons rouvert les hypothèses et relancé la revalidation à l'aide de vérifications de suivi, puis effectué une seconde révision par un analyste avant validation finale.
Le rapport est actualisé annuellement, avec des mises à jour intermédiaires ajoutées en cas d'événements importants, y compris des variations brutales des coûts des intrants, des changements réglementaires majeurs sur l'emballage, ou des mouvements de capacité importants. Avant la livraison, nous effectuons une dernière vérification pour nous assurer que les chiffres s'alignent avec les derniers indicateurs publics disponibles et les conclusions validées issues des entretiens.
Comparaison du dimensionnement du marché de l'emballage pour le commerce électronique de Mordor Intelligence avec d'autres estimations publiées
Les tailles de marché publiées pour l'emballage du commerce électronique diffèrent souvent, même lorsqu'elles semblent décrire le même périmètre, car chaque éditeur fait des choix différents sur les produits comptabilisés et la manière dont l'année de référence est définie. Les différences proviennent également de la manière dont la tarification est appliquée, de la rapidité avec laquelle la composition est supposée évoluer, et du fait que les totaux régionaux soient ou non réconciliés avec l'activité d'expédition observable.
L'écart principal réside dans le fait que des éléments tels que les rubans adhésifs et certains emballages destinés à la vente au détail soient inclus ou non dans le total. Mordor Intelligence considère l'emballage du commerce électronique comme les formats d'expédition et de protection liés au traitement des commandes en ligne, puis le valorise à l'aide d'un mix mixte de matériaux et de formats revérifié par rapport aux données d'entretien de l'année en cours.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 89,07 milliards USD (2026) | |
| Éditeur professionnel A | 76,90 milliards USD (2024) | Utilise une année de référence antérieure et une liste de produits plus large pouvant inclure les rubans adhésifs et certaines fournitures d'expédition connexes, ce qui modifie le périmètre de valeur inclus et réduit la comparabilité avec un mix tarifé en 2026. |
| Groupe de recherche sectorielle B | 76,00 milliards USD (2024) | Répertorie de larges catégories de segments (matériau, utilisateur final, emballage, canal) mais offre une clarté limitée sur le chevauchement entre l'emballage exclusivement destiné au traitement des commandes et l'emballage de vente au détail général, et les hypothèses relatives à la devise et à la tarification de l'année de référence peuvent modifier sensiblement les totaux. |
En examinant le tableau, une grande partie de l'écart provient de l'alignement des années et de la manière dont chaque éditeur délimite l'emballage autour d'une commande en ligne. Lorsque le périmètre reste lié aux emballages d'expédition pour le traitement des commandes et que le mix de prix est actualisé avec de véritables vérifications de marché, le total obtenu est plus facile à tracer et à reproduire à travers les régions et le temps.


Questions clés auxquelles le rapport répond
Quelle est la valeur actuelle du marché des emballages pour le commerce électronique ?
Le marché des emballages pour le commerce électronique est évalué à 89,07 milliards USD en 2026.
À quelle vitesse le marché des emballages pour le commerce électronique devrait-il croître ?
Il est prévu de croître à un TCAC de 13,62 %, pour atteindre 168,66 milliards USD d'ici 2031.
Quelle région est en tête du marché des emballages pour le commerce électronique ?
L'Asie-Pacifique occupe la position de leader avec une part de revenus de 51,30 % en 2025 et les meilleures perspectives de croissance jusqu'en 2031.
Quel matériau représente le plus grand volume dans les emballages pour le commerce électronique ?
Le carton ondulé reste le matériau dominant, captant 50,35 % du volume mondial en 2025.
Pourquoi les formats d'emballages de protection gagnent-ils en dynamisme ?
Les détaillants se concentrent sur la réduction des dommages, les solutions de rembourrage et de calage progressant à un TCAC de 15,95 % car elles réduisent les retours et améliorent l'expérience client.
Comment les réglementations influencent-elles les choix de matériaux ?
Les mandats de contenu recyclé de l'Union européenne et de l'Amérique du Nord poussent les marques vers des alternatives à base de papier et biosourcées qui évitent l'escalade des frais de responsabilité élargie des producteurs tout en soutenant les objectifs d'économie circulaire.
Dernière mise à jour de la page le:



