
Taille et part du marché des médicaments de réparation de l'ADN
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 10.09 Milliards de dollars |
| Taille du Marché (2031) | 18.53 Milliards de dollars |
| Growth Rate (2026 - 2031) | 12.94 % |
| Marché à la Croissance la Plus Rapide | Amérique du Nord |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des médicaments de réparation de l'ADN par Mordor Intelligence
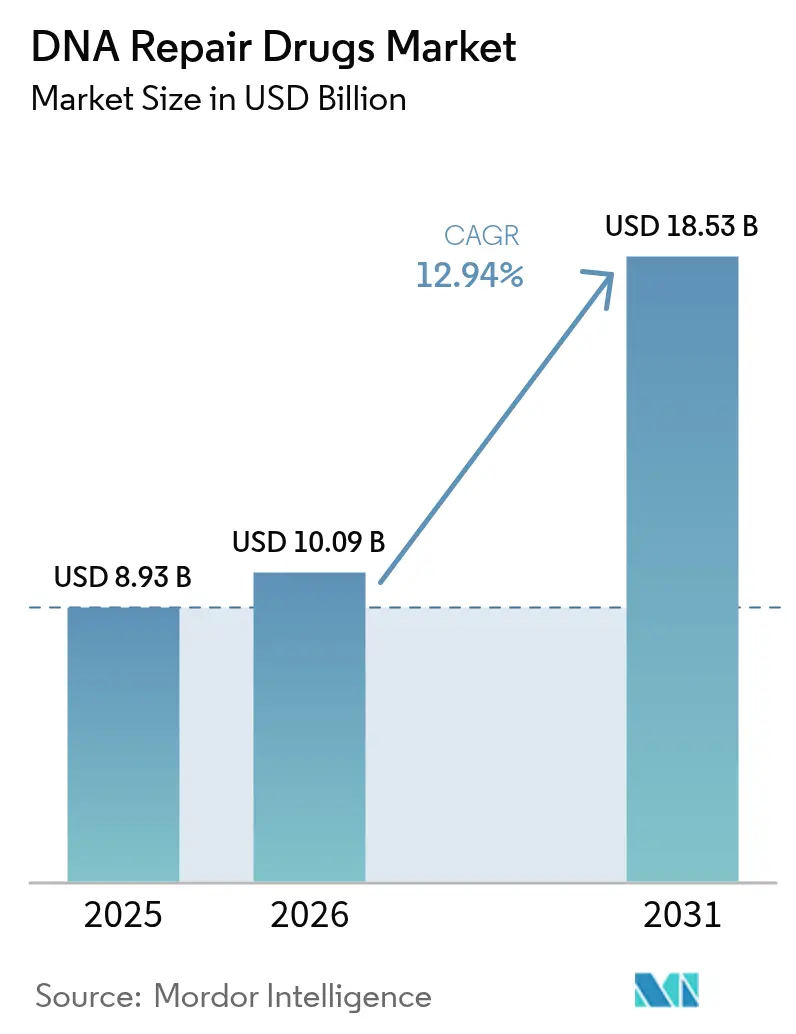
La taille du marché des médicaments de réparation de l'ADN devrait passer de 8,93 milliards USD en 2025 à 10,09 milliards USD en 2026 et devrait atteindre 18,53 milliards USD d'ici 2031, à un TCAC de 12,94 % sur la période 2026-2031. Le succès clinique des inhibiteurs de la poly(ADP-ribose) polymérase (PARP), l'expansion rapide des tests de déficience en recombinaison homologue (HRD) et l'évolution vers les oncolytiques oraux soutiennent une croissance à deux chiffres. La diversification du pipeline vers les inhibiteurs de l'ataxie-télangiectasie mutée (ATM), de l'ataxie-télangiectasie et de la kinase liée à Rad3 (ATR) et de la DNA-PK élargit le champ concurrentiel, tandis que les désignations réglementaires accélérées raccourcissent les délais de mise sur le marché d'environ 2,5 ans. La thérapie de maintenance de première ligne remplace l'utilisation de sauvetage en lignes ultérieures pour plusieurs types de tumeurs, allongeant la durée moyenne de traitement et augmentant les revenus par patient. L'Amérique du Nord demeure le premier contributeur aux revenus, mais l'Asie-Pacifique affiche la croissance la plus rapide, portée par des programmes de précision oncologique soutenus par les gouvernements qui élargissent l'accès au séquençage de nouvelle génération (NGS) et aux diagnostics compagnons.
Principaux enseignements du rapport
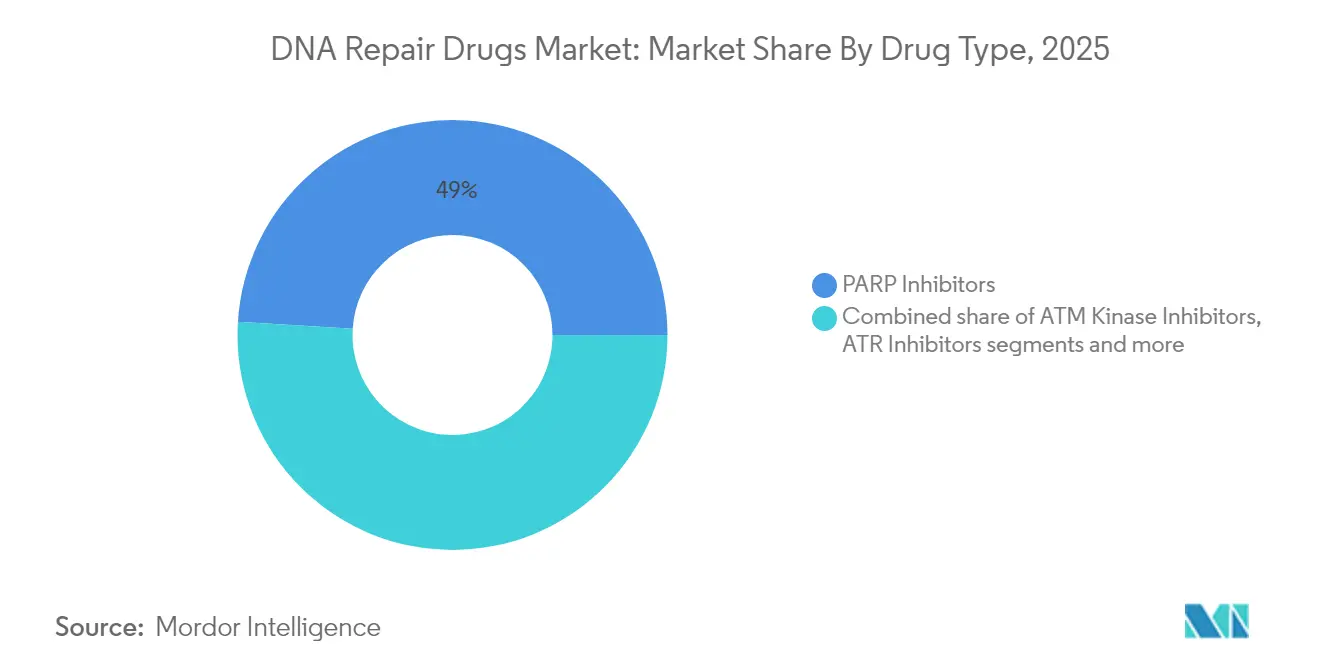
- Par type de médicament, les inhibiteurs de PARP ont représenté 49,02 % de la part du marché des médicaments de réparation de l'ADN en 2025 ; les inhibiteurs de la kinase ATM devraient afficher le TCAC le plus rapide, soit 18,92 %, jusqu'en 2031.
- Par indication, le cancer de l'ovaire a représenté 38,72 % de la taille du marché des médicaments de réparation de l'ADN en 2025, tandis que le cancer de la prostate devrait se développer à un TCAC de 17,86 % jusqu'en 2031.
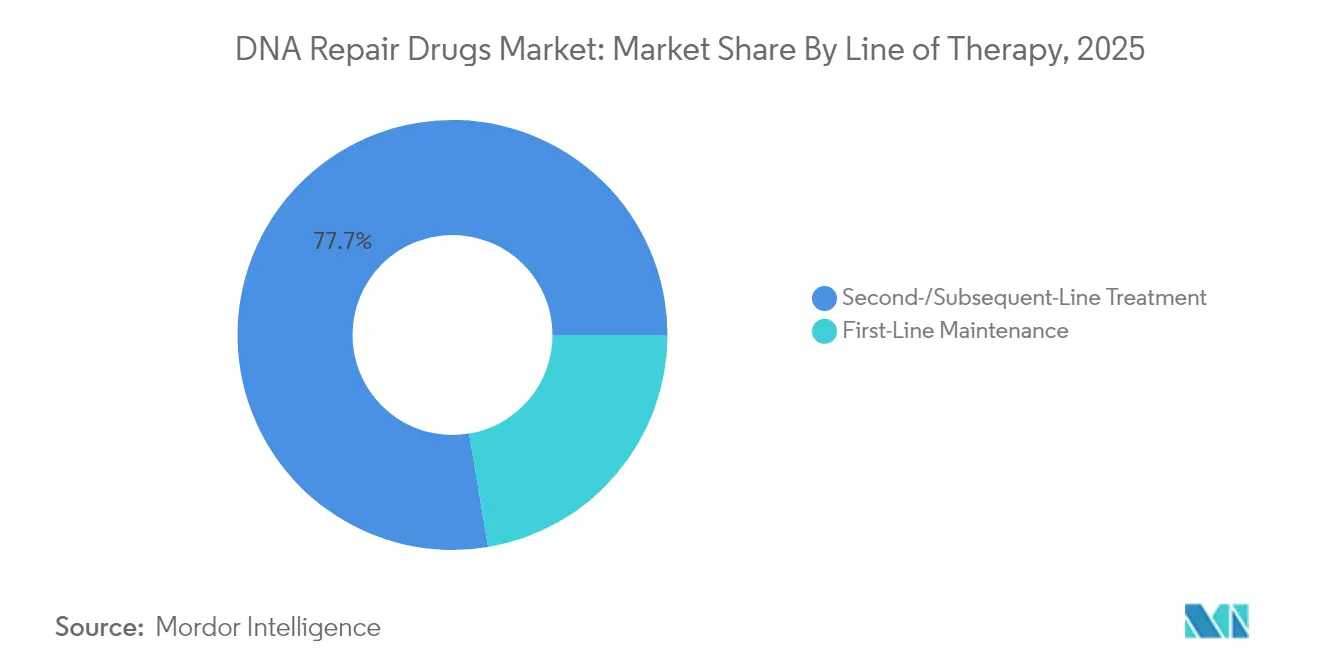
- Par ligne de thérapie, le traitement de deuxième ligne/lignes ultérieures a représenté 77,65 % de la part en 2025, mais la maintenance de première ligne devrait se développer à un TCAC de 17,24 % sur l'horizon de prévision.
- Par canal de distribution, les pharmacies hospitalières ont capté 55,18 % de la part des revenus en 2025 ; les pharmacies spécialisées et de détail devraient enregistrer la croissance la plus rapide à un TCAC de 15,12 % jusqu'en 2031.
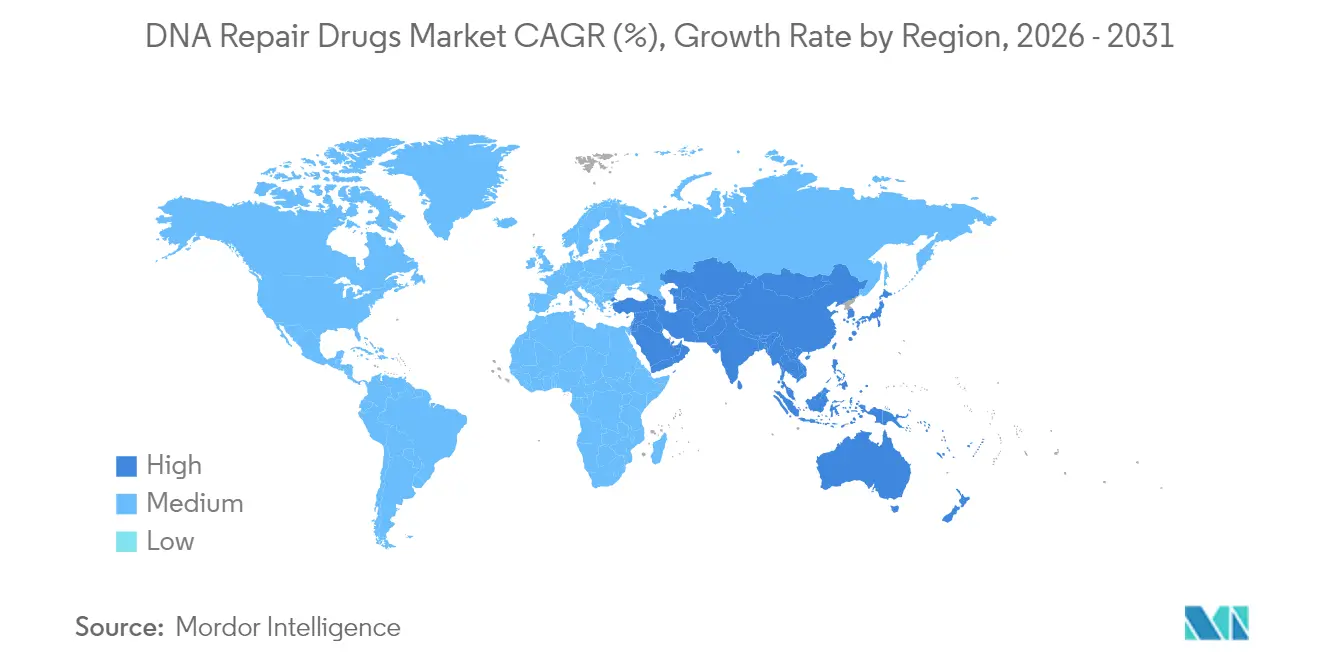
- Par géographie, l'Amérique du Nord a détenu 47,35 % de la taille du marché des médicaments de réparation de l'ADN en 2025, tandis que l'Asie-Pacifique progresse à un TCAC de 16,35 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Incidence croissante des tumeurs solides déficientes en HR | +2.5% | Mondial, plus élevé en Amérique du Nord et en Europe | Long terme (≥ 4 ans) |
| Expansion des indications des inhibiteurs de PARP vers les lignes précoces et la maintenance | +2.1% | Mondial, porté par l'Amérique du Nord | Moyen terme (2 à 4 ans) |
| Adoption de schémas thérapeutiques combinés basés sur la létalité synthétique | +1.8% | Amérique du Nord et Europe ; émergent en Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Évolution vers les oncolytiques oraux dans les formulaires oncologiques | +1.5% | Mondial, plus rapide dans les marchés développés | Court terme (≤ 2 ans) |
| Voies réglementaires accélérées raccourcissant le délai de mise sur le marché | +1.3% | Amérique du Nord et Europe | Court terme (≤ 2 ans) |
| Initiatives publiques de précision oncologique stimulant l'adoption des diagnostics compagnons | +1.0% | Amérique du Nord, Europe et marchés asiatiques avancés | Moyen terme (~ 3 à 4 ans) |
| Source: Mordor Intelligence | |||
Incidence croissante des tumeurs solides déficientes en HR
L'expansion des tests HRD élargit la population traitable pour le marché des médicaments de réparation de l'ADN. Environ 50 % des tumeurs ovariennes séreuses de haut grade et jusqu'à 25 % des cancers de la prostate présentent des défauts actionnables de réparation de l'ADN[1]H.H. Loong et al., "Recommandations pour l'utilisation du séquençage de nouvelle génération chez les patients atteints de cancer métastatique dans la région Asie-Pacifique," ESMO Open, esmoopen.com. L'intégration de panels NGS larges dans les soins courants débloque ainsi de nouveaux bassins de patients et soutient la croissance des prescriptions, en particulier là où la couverture des payeurs est mature.
Expansion des indications des inhibiteurs de PARP vers les lignes précoces et la maintenance
L'utilisation en maintenance de première ligne allonge la durée de la thérapie de 10 à 12 mois par rapport à l'utilisation en lignes ultérieures, comme le démontre l'essai PRIMA dans lequel le niraparib a produit un taux de survie sans progression (SSP) à 5 ans de 35 % dans le cancer de l'ovaire HRD-positif[2]D.M. Chase et al., "Le niraparib en tant que thérapie de maintenance de première ligne chez les patients atteints de cancer de l'ovaire de stade III," Oncol Ther, springer.com. L'exposition prolongée génère des ventes cumulatives plus élevées et renforce l'ancrage de la classe thérapeutique.
Adoption de schémas thérapeutiques combinés basés sur la létalité synthétique
La combinaison d'inhibiteurs ATR ou ATM avec des agents PARP produit des effets synergiques qui surmontent la résistance. Dans l'étude DDRiver 301 de Merck, l'inhibiteur ATR tuvusertib associé au niraparib a amélioré la SSP d'environ 35 % par rapport à la monothérapie, élargissant l'éligibilité au-delà des tumeurs HRD canoniques[3]Merck Group, "Pipeline oncologique innovant de Merck en inhibiteurs DDR," merckgroup.com .
Évolution vers les oncolytiques oraux dans les formulaires oncologiques
L'administration orale s'aligne sur les modèles ambulatoires et l'intégration des pharmacies spécialisées. Une étude transversale publiée en février 2024, qui a analysé les données de 8 millions de patients, a révélé que les dispensations de médicaments anticancéreux oraux par les pharmacies internes au titre de Medicare Partie D sont passées de 10 % en 2011 à 34 % en 2019, améliorant l'observance et réduisant les coûts au point de vente de près de 20 %[4]P. Kakani et al., "Tendances de l'intégration entre les organisations médicales et les pharmacies," JAMA Network Open, jamanetwork.com.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Coût élevé des tests HRD/BRCA limitant le bassin de patients éligibles | -1.80% | Mondial, le plus sévère dans les marchés émergents | Moyen terme (2 à 4 ans) |
| Signaux de sécurité liés à la myélosuppression et au SMD/LAM plafonnant la durée de la thérapie | -1.50% | Mondial | Moyen terme (2 à 4 ans) |
| Contrôle croissant des payeurs sur le bénéfice en survie globale par rapport à la chimiothérapie standard | -1.20% | APAC émergent, Afrique subsaharienne, parties de l'Amérique du Sud | Long terme (≥ 4 ans) |
| Falaise de brevets 2028-30 pour les inhibiteurs de PARP de première génération | -0.90% | Mondial, plus fort dans les marchés sensibles aux prix | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Coût élevé des tests HRD/BRCA limitant le bassin de patients éligibles
Le profilage génomique complet coûte entre 3 500 et 5 800 USD par patient, limitant le recours aux tests à 47 % des cas de cancer de l'ovaire éligibles selon les recommandations aux États-Unis. L'écart d'accessibilité financière est plus important dans les régions à revenus faibles et intermédiaires, réduisant l'entonnoir réel des patients pouvant accéder aux thérapies ciblées.
Signaux de sécurité — Myélosuppression et SMD/LAM — Plafonnant la durée de la thérapie
L'exposition prolongée aux inhibiteurs de PARP augmente l'incidence du syndrome myélodysplasique et de la leucémie aiguë myéloïde, incitant les régulateurs à retirer certaines indications en lignes tardives. Les cliniciens adoptent donc des schémas thérapeutiques à durée limitée plutôt qu'une administration en continu, ce qui modère la durée totale adressable par patient.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de médicament :
les inhibiteurs de la kinase ATM gagnent en dynamismeLes inhibiteurs de PARP ont conservé 49,02 % de la part du marché des médicaments de réparation de l'ADN en 2025, soutenu par des empreintes commerciales matures dans les cancers de l'ovaire, du sein et de la prostate. La taille du marché des médicaments de réparation de l'ADN pour cette classe devrait se développer régulièrement, bien que l'intensité concurrentielle soit en hausse. La dynamique se déplace vers les inhibiteurs de la kinase ATM, dont le TCAC prévu est de 18,92 % à mesure que le lartesertib et d'autres agents en pipeline entrent dans des essais de phase avancée. Leur attrait réside dans leur activité contre les tumeurs présentant une perte d'ATM, qui englobe 5 à 8 % des cancers de la prostate, du pancréas et gastriques.
Les données précoces montrent des réponses objectives dans les tumeurs précédemment réfractaires à la thérapie par inhibiteurs de PARP, positionnant ce segment comme une option de gestion de la résistance. Les fabricants intègrent les inhibiteurs ATM dans les essais de première ligne, accélérant l'adoption potentielle. Les formulations orales à administration continue s'alignent davantage avec la tendance des systèmes de santé vers l'oncologie ambulatoire, renforçant la pénétration des canaux à travers les pharmacies spécialisées. Globalement, la profondeur du pipeline suggère que les inhibiteurs ATM pourraient éroder l'avance des agents PARP en place d'ici 2030, lorsque les produits de première génération feront face à l'expiration des brevets.
Note: Les parts de marché de chaque segment individuel sont disponibles à l'achat du rapport


Par indication :
le cancer de la prostate émerge comme leader de croissanceLe cancer de l'ovaire a généré 38,72 % des revenus de 2025 en raison des protocoles de maintenance PARP bien établis et de la plus forte prévalence de la déficience en HR. La taille du marché des médicaments de réparation de l'ADN associée à cette indication reste robuste, mais la croissance se modère à mesure que la pénétration approche la saturation dans les marchés développés. En revanche, le cancer de la prostate mène le secteur avec un TCAC de 17,86 %, grâce à des gains convaincants en survie globale avec les doublets olaparib-abiratérone qui ont porté la survie médiane à 42,1 mois.
Au-delà du cancer de la prostate métastatique résistant à la castration, les promoteurs testent désormais des combinaisons dans les contextes hormono-sensibles et localisés, susceptibles de quadrupler la base de patients éligibles. Une adoption accrue du NGS — stimulée par les recommandations APODDC — augmentera davantage les taux de capture diagnostique dans toute l'Asie-Pacifique, renforçant la demande. Parallèlement, les cancers pancréatiques et colorectaux progressent sur la courbe des opportunités à mesure que les partenaires à létalité synthétique amplifient l'activité des inhibiteurs de PARP dans les tumeurs sans mutations BRCA.
Par ligne de thérapie :
la maintenance de première ligne s'accélèreLe traitement de deuxième ligne/lignes ultérieures a représenté la plus grande cohorte en 2025, avec 77,65 % de la part de marché, reflétant le positionnement historique des agents de réparation de l'ADN après l'exposition au platine. Cependant, la thérapie de maintenance de première ligne est désormais le créneau le plus dynamique, dont la croissance prévue est de 17,24 % sur la période de prévision, alimentée par les preuves que le niraparib double la SSP médiane par rapport au placebo chez les patients atteints de cancer de l'ovaire HRD-positif. Le traitement prolongé pousse la posologie cumulée au-dessus de 17 mois en moyenne, triplant presque les revenus médicamenteux par patient par rapport aux contextes de sauvetage.
Les payeurs endorsent une utilisation plus précoce à mesure que les populations sélectionnées par biomarqueurs manifestent un bénéfice durable, bien que des plafonds liés à la sécurité sur la durée totale de traitement puissent modérer la hausse. Les fabricants y répondent en concevant des schémas posologiques intermittents et en développant des molécules sélectives PARP1 de nouvelle génération telles que le saruparib, qui promettent une myélosuppression réduite.
Note: Les parts de marché de chaque segment individuel sont disponibles à l'achat du rapport
Par canal de distribution :
les pharmacies spécialisées gagnent des partsLes pharmacies hospitalières distribuent encore 55,18 % des ordonnances, reflétant les centres de perfusion oncologique intégrés et les dossiers médicaux électroniques intégrés. Pourtant, les pharmacies spécialisées et de détail devraient progresser à un TCAC de 15,12 % à mesure que le marché des médicaments de réparation de l'ADN pivote vers l'administration orale. L'intégration verticale entre les pratiques oncologiques et les pharmacies internes englobe désormais plus de la moitié des oncologues médicaux américains, réduisant le délai d'initiation de la thérapie et améliorant l'observance de 28 %.
Les canaux en ligne ajoutent des outils de gestion à distance des médicaments, élargissant la portée aux cohortes rurales et aux patients internationaux cherchant un accès précoce. Des accords basés sur la valeur émergent, liant le remboursement aux résultats rapportés par les patients et à la confirmation génomique de l'engagement de la cible, ce qui peut déplacer le risque économique des payeurs vers les fabricants mais accélérer l'inclusion au formulaire.
Analyse géographique
Marché des Médicaments de Réparation de l'ADN en Amérique du Nord
L'Amérique du Nord a généré 47,35 % des revenus de 2025, soutenue par les premières approbations réglementaires et la couverture des payeurs pour les tests HRD. La propriété intégrée des pharmacies spécialisées par les systèmes de santé favorise une conversion fluide du test génomique au traitement, propulsant une croissance régulière des volumes. La région accueille également la plus forte densité d'essais combinés explorant les schémas thérapeutiques ATR-PARP et inhibiteurs PARP-points de contrôle immunitaire, garantissant une adoption rapide des futures approbations.
Marché des Médicaments de Réparation de l'ADN en Asie-Pacifique
L'Asie-Pacifique est le territoire à la croissance la plus rapide, progressant à 16,35 % jusqu'en 2031, les initiatives d'oncologie de précision libérant une demande latente. L'approbation en 2025 par la Chine du sénaparib en maintenance de première ligne pour le cancer de l'ovaire — fondée sur l'étude FLAMES — illustre l'accélération de la dynamique réglementaire. Le Japon et la Corée du Sud mettent à jour leurs calendriers de remboursement pour inclure les panels HRD multigéniques, faisant passer les taux d'adoption des tests au-dessus de 60 %. Les marchés indien et d'Asie du Sud-Est restent sous-pénétrés, mais affichent une tendance à la hausse à mesure que les organisations locales de recherche sous contrat apportent des essais rentables dans la région.
Marché des Médicaments de Réparation de l'ADN en EMEA et en Amérique du Sud
L'Europe détient la deuxième part de marché et se développe à un CAGR stable de 12,21 %. Les organismes nationaux de remboursement imposent de plus en plus des cadres fondés sur les biomarqueurs, en accord avec les évaluations favorables bénéfice-risque de l'EMA pour les nouveaux agents DDR. L'Amérique du Sud ainsi que le Moyen-Orient et l'Afrique affichent des CAGR de 12,96 % et 14,66 % respectivement, bien qu'à partir de bases plus faibles. Les entreprises multinationales testent des stratégies de tarification différenciée et des partenariats diagnostiques public-privé pour surmonter les obstacles liés à l'accessibilité financière. L'expansion des centres d'oncologie tertiaires au Brésil, en Arabie Saoudite et aux Émirats arabes unis devrait élargir la participation aux essais cliniques, renforçant la familiarité des médecins avec les mécanismes DDR.

Paysage réglementaire
Le contrôle réglementaire des médicaments de réparation de l'ADN se resserre autour de critères d'évaluation cliniquement pertinents et de l'utilisation définie par des biomarqueurs, s'appuyant sur l'expérience de toute la classe des inhibiteurs de PARP. En août 2025, la FDA américaine a publié un projet de directive sur les approches d'évaluation de la survie globale dans les essais cliniques en oncologie, renforçant l'accent mis par les payeurs et les régulateurs sur les preuves de survie, tandis que les signaux de sécurité, notamment la myélosuppression et les rares SMD/LAM, continuent de façonner l'étendue des indications et les décisions relatives à la durée du traitement.
Les régulateurs modernisent également les cadres d'essais et de biomarqueurs qui influencent les voies de développement des DDR. En juin 2026, la FDA a annoncé un projet de directive sur les protocoles maîtres pour le développement de médicaments et de produits biologiques, soutenant les conceptions de plateformes fréquemment utilisées pour évaluer les combinaisons ATR, ATM, DNA-PK et autres DDR à travers les cohortes tumorales. La politique de la FDA en matière de biomarqueurs a également progressé, avec une directive finale soutenant l'utilisation de l'ADNtc dans le développement de médicaments à visée curative pour tumeurs solides, finalisée en novembre 2024. Parallèlement, l'Agence européenne des médicaments continue de mettre à jour sa ligne directrice scientifique pour l'évaluation des médicaments anticancéreux, ce qui affecte les dossiers de preuves utilisés dans les demandes mondiales et les extensions d'indications ultérieures.
Analyse de la chaîne de valeur
La chaîne de valeur commence par l'identification des cibles et les travaux translationnels dans les voies de réponse aux dommages de l'ADN, couvrant PARP, ATR, ATM, DNA-PK et des cibles émergentes telles que PolTheta et WRN. Elle se poursuit avec les flux de travail de diagnostic compagnon et de test génomique pour identifier les groupes de patients HRD/BRCA ou présentant une déficience HRR plus large. Le développement clinique utilise de plus en plus le recrutement enrichi en biomarqueurs et les essais combinés, s'appuyant souvent sur des approches de plateforme ou de protocole maître, avant de passer à la soumission réglementaire et à la gestion des indications, où les preuves de survie globale et le suivi de la sécurité à long terme influencent le positionnement par type de tumeur et ligne de traitement.
La fabrication et l'approvisionnement se concentrent sur la production de principes actifs à petites molécules hautement puissants et la fabrication spécialisée de formes solides orales, souvent soutenues par des CDMO et des installations HPAPI dédiées pour gérer le confinement et le risque de contamination croisée. La distribution et la dispensation évoluent vers des modèles de pharmacie spécialisée alignés sur les oncolytiques oraux, mais l'accès est limité par les autorisations préalables, la variabilité des remboursements et la gestion de l'observance en conditions réelles. Ces étapes en aval peuvent devenir des goulots d'étranglement après l'approbation, en particulier lorsqu'un statut de biomarqueur documenté est requis et lorsque les payeurs examinent minutieusement le bénéfice en survie globale par rapport à la chimiothérapie sur plusieurs indications.
Paysage concurrentiel
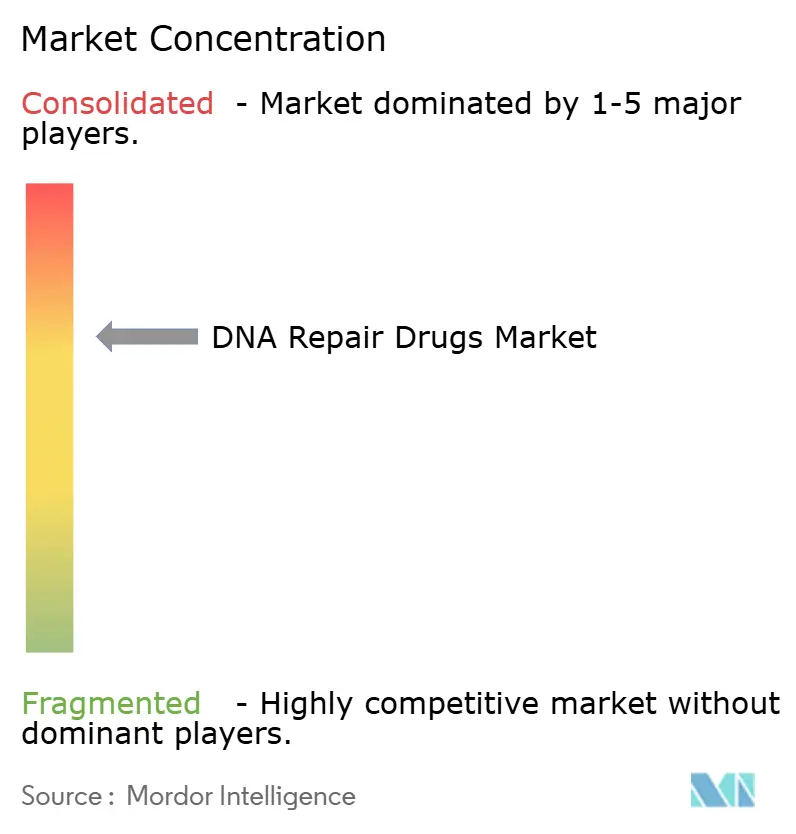
Le marché des médicaments de réparation de l'ADN est modérément concentré. AstraZeneca détient le leadership grâce au Lynparza, soutenu par son alliance avec Merck qui intègre la co-commercialisation mondiale. Merck diversifie ses activités au-delà du PARP avec le tuvusertib (ATR), le lartesertib (ATM) et le péposertib (DNA-PK), positionnant l'entreprise pour compenser la pression de parité à mesure que les brevets de première génération expirent en 2028.
Les candidats en pipeline mettent l'accent sur la sélectivité et la tolérance. Le saruparib sélectif PARP1 d'AstraZeneca a réduit la toxicité hématologique hors cible dans des modèles précliniques BRCA1/2 tout en prolongeant les intervalles sans tumeur de quatre fois par rapport à l'olaparib. Artios Pharma et Ideaya Biosciences font progresser respectivement les inhibiteurs de la DNA polymérase thêta et de la PARG pour traiter la résistance aux inhibiteurs de PARP.
À l'approche des falaises d'exclusivité, les agents de première vague feront face à une concurrence biosimilaire, susceptible de comprimer les prix mais d'élargir l'accès dans les marchés sensibles aux coûts. Les fabricants se préparent en associant des diagnostics compagnons, en investissant dans des preuves en vie réelle et en se tournant vers des schémas combinatoires qui disposent d'un effet de levier de prix premium.
Leaders du secteur des médicaments de réparation de l'ADN
AstraZeneca PLC
GlaxoSmithKline PLC
Merck KGaA
Pfizer Inc.
Valerio Therapeutics
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Médicaments de Réparation de l'ADN
- Abbvie
- Allarity Therapeutics Inc.
- Antengene Corporation Limited
- Artios Pharma Ltd.
- AstraZeneca
- Breakpoint Therapeutics GmbH
- FoRx Therapeutics AG
- GlaxoSmithKline
- Ideaya Biosciences
- Johnson & Johnson
- Merck
- Novartis
- Pfizer
- Rakovina Therapeutics Inc.
- Repare Therapeutics Inc.
- Tolmar, Inc
- Valerio Therapeutics
- Zai Lab Ltd.
Lire l’analyse des entreprises de médicaments de réparation de l'ADN

Opportunités de marché et perspectives d'avenir
Une opportunité clé réside dans l'expansion au-delà des inhibiteurs de PARP de première vague vers des cibles DDR de nouvelle génération et des combinaisons de gestion de la résistance, soutenue par une activité de phase avancée et de registres. AstraZeneca a lancé en mars 2026 une étude de phase I/IIa (NCT07446855) de l'inhibiteur de l'ADN polymérase thêta AZD4956 en monothérapie et en association avec le saruparib, ce qui témoigne d'un investissement actif dans les mécanismes post-PARP pour les tumeurs solides présentant un déficit de réparation par recombinaison homologue. Au-delà de PARP, d'autres espaces blancs incluent les programmes WRN, USP1, PARG et PolTheta, qui visent à répondre à la résistance au PARP et à étendre les stratégies de létalité synthétique à des cohortes définies génomiquement.
Une autre opportunité réside dans une pénétration plus profonde des traitements de ligne précoce et de l'usage en maintenance, rendue possible par des tests évolutifs et des conceptions d'essais en évolution, ce qui améliore la conversion du diagnostic au traitement. Les actions de la FDA soutiennent une évaluation plus rapide des régimes sélectionnés par biomarqueurs à travers plusieurs cohortes tumorales, notamment sa directive finale de novembre 2024 soutenant l'ADNtc comme biomarqueur dans le développement de médicaments à visée curative pour tumeurs solides, et son projet de directive de juin 2026 sur les protocoles maîtres. Sur le plan commercial, l'évolution continue vers les oncolytiques oraux accroît le rôle des pharmacies spécialisées et de détail et crée de la place pour des services qui simplifient les autorisations préalables, le suivi de l'observance et la coordination des tests HRD/BRCA afin de réduire le délai de traitement pour les patients éligibles.
Recent Industry Developments in Marché des Médicaments de Réparation de l'ADN
- Juillet 2026 : AstraZeneca a lancé l'essai de phase III EvoPAR-Prostate05 du saruparib (AZD5305) dans le cancer de la prostate métastatique sensible aux hormones. Le déploiement d'un inhibiteur sélectif de PARP1 dans un vaste contexte de cancer de la prostate accroît l'intensité concurrentielle au-delà du cancer de l'ovaire et renforce le glissement vers une utilisation en ligne précoce sur des populations de tumeurs solides plus larges.
- Avril 2025 : Impact Therapeutics a obtenu une autorisation de mise sur le marché en Chine pour le senaparib en tant que traitement de maintenance du cancer de l'ovaire avancé. Cette approbation ajoute une nouvelle option commerciale de PARP sur un marché majeur d'Asie-Pacifique et renforce l'élan régional autour de la maintenance en première ligne liée à l'accès aux tests de biomarqueurs.
- Novembre 2024 : AstraZeneca et la Global Coalition for Adaptive Research se sont accordés pour évaluer l'inhibiteur d'ATM AZD1390 dans le glioblastome nouvellement diagnostiqué au sein de la plateforme GBM AGILE. L'utilisation d'un essai de plateforme adaptatif soutient la génération de preuves dans une indication difficile à traiter et reflète le glissement continu vers des approches de protocole maître pour les agents DDR.


Marché des Médicaments de Réparation de l'ADN Portée du rapport et méthodologie de recherche
Définition et portée du marché
Pour cette méthodologie, le marché couvre les médicaments sur ordonnance qui agissent sur les voies de réponse aux dommages de l'ADN et de réparation de l'ADN, utilisés pour traiter les patients éligibles selon les indications cliniques approuvées. Les revenus sont mesurés au niveau du fabricant en USD.
Exclusions de portée : nous excluons les réactifs de recherche non thérapeutiques, les revenus des tests diagnostiques et les outils d'édition génique, même s'ils sont utilisés dans des flux de travail de recherche connexes.
Aperçu de la segmentation
- Par type de médicament
- Inhibiteurs de PARP
- Inhibiteurs de la kinase ATM
- Inhibiteurs ATR
- Inhibiteurs de la DNA-PK
- Autres types de médicaments
- Par indication
- Cancer de l'ovaire
- Cancer du sein
- Cancer de la prostate
- Cancer du pancréas
- Glioblastome et tumeurs du SNC
- Autres indications
- Par ligne de thérapie
- Maintenance de première ligne
- Traitement de deuxième ligne/lignes ultérieures
- Par canal de distribution
- Pharmacies hospitalières
- Pharmacies spécialisées et de détail
- Pharmacies en ligne
- Par géographie (valeur)
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Inde
- Japon
- Australie
- Corée du Sud
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- CCG
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour définir les limites du marché, construire la logique initiale du pool de demande et ancrer les hypothèses aux signaux de santé publique et réglementaires. Nous nous sommes appuyés sur des sources non payantes telles que les approbations de la FDA américaine et les mises à jour d'indications, le National Cancer Institute pour le contexte du fardeau du cancer, et les statistiques sur le cancer de l'Organisation mondiale de la santé pour comprendre où les patients traités sont susceptibles d'être concentrés.
Pour traduire le contexte clinique en un modèle de dimensionnement exploitable, nous avons également examiné des sources telles que les registres d'essais cliniques (pour comprendre l'orientation du pipeline et l'intensité des essais), les revues d'oncologie évaluées par des pairs (pour éclairer les schémas de traitement et les discussions sur les lignes de thérapie), et les publications nationales de remboursement ou d'agences de santé lorsqu'elles étaient disponibles. Les rapports annuels d'entreprises, les présentations aux investisseurs et les transcriptions d'appels de résultats ont été utilisés pour vérifier la cohérence du mix de revenus et de l'orientation thérapeutique, et une base de données par abonnement payant pour les données financières et les actualités des entreprises a permis de suivre les principaux lancements et changements de portefeuille au fil du temps. Les sources listées ici sont illustratives, et de nombreux autres documents publics ont été examinés pour collecter des données, valider des hypothèses et clarifier des points contradictoires.
Entretiens et enquêtes primaires
Les travaux primaires se sont concentrés sur la validation de la manière dont les thérapies ciblées de réparation de l'ADN sont réellement utilisées en pratique, et sur la façon dont l'accès, les tests et les comportements de changement de traitement diffèrent selon les régions géographiques. Nous nous sommes entretenus avec des développeurs de médicaments, des distributeurs spécialisés en oncologie, des parties prenantes des pharmacies hospitalières et spécialisées, ainsi que des cliniciens qui observent les tendances de séquencement des thérapies. Nous avons ensuite utilisé ces apports pour combler les lacunes en matière d'adoption, d'orientation des prix et d'éligibilité des patients qui ne sont pas clairement visibles dans les sources publiques.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 27 % | Cadres dirigeants : 16 % | APAC : 48 % |
| Niveau intermédiaire : 56 % | Responsables fonctionnels/d'unité : 31 % | EMEA : 34 % |
| Acteurs plus petits : 17 % | Managers : 53 % | Amériques : 18 % |
Dimensionnement du marché et prévisions
Le dimensionnement commence par une construction descendante où les signaux épidémiologiques et les données sur les schémas de traitement sont utilisés pour reconstituer une population traitée adressable pour les médicaments des voies de réparation de l'ADN, puis les revenus sont dérivés en utilisant des hypothèses typiques de durée de dosage et de coût annuel moyen du traitement. Une fois la construction terminée, nous recoupons les totaux à l'aide d'approximations ascendantes sélectives, telles que des divulgations de revenus au niveau de la marque échantillonnées lorsque disponibles, des contrôles de canaux sur les changements de mix, et des vérifications de cohérence PMV multiplié par volume pour ajuster les valeurs aberrantes.
Les principales données d'entrée incluent l'incidence du cancer et les cohortes pertinentes testées pour les biomarqueurs, la part des patients traités à chaque ligne de traitement, la durée typique du traitement et les schémas d'arrêt, l'orientation des prix catalogue et nets (y compris les remises attendues), et le rythme des extensions d'indications et des nouvelles approbations qui élargissent l'éligibilité. Pour les prévisions, une analyse de scénarios est utilisée afin que les courbes d'adoption puissent varier selon l'accès, la pénétration des tests et le calendrier d'entrée concurrentielle, puis un scénario central est choisi en fonction de ce que les répondants primaires jugent le plus probable au cours des prochaines années. Lorsque des preuves ascendantes manquent pour des géographies plus petites, la gestion des lacunes se fait par le biais de marchés analogues présentant une maturité similaire en matière de tests et de remboursement, suivie d'ajustements au niveau régional.
Validation des données et cycle de mise à jour
Les résultats du modèle sont triangulés par rapport à des signaux indépendants, notamment les calendriers d'approbation, les contrôles de vraisemblance du pool de patients traités, et le revenu implicite par patient traité, ce qui permet de détecter tout dimensionnement s'écartant de la réalité clinique. Tout saut brutal d'une année sur l'autre est examiné, et les hypothèses sont retestées avec des relances lorsque les signaux d'adoption, de prix ou d'accès ne concordent pas.
Avant validation finale, le travail passe par des revues d'analystes en plusieurs étapes où les calculs, les facteurs de conversion et les hypothèses clés sont vérifiés pour la cohérence entre régions et années. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements importants se produisent, tels que des approbations majeures, des retraits ou des changements de prix significatifs. Juste avant la livraison, nous effectuons une nouvelle passe afin que les clients reçoivent la vue la plus récemment mise à jour.
Estimation du marché des médicaments de réparation de l'ADN de Mordor Intelligence comparée à d'autres estimations publiées
Les valeurs de marché publiées pour les médicaments de réparation de l'ADN peuvent sembler très éloignées les unes des autres, même lorsque tout le monde parle de thérapies similaires, car le décompte dépend de ce qui est inclus, de l'année de référence retenue, et de la vitesse à laquelle l'adoption et les prix nets sont supposés évoluer.
Les plus grands écarts proviennent généralement de choix de portée adjacents, comme le fait de ne compter que les inhibiteurs de PARP ou d'inclure des cibles de réponse aux dommages de l'ADN plus larges, et de la rapidité avec laquelle les extensions d'indications sont traduites en croissance des patients traités. Des différences apparaissent également lorsqu'une estimation maintient des prix statiques tandis qu'une autre ajuste pour la pression sur les prix nets et les changements de mix, et lorsque des années de référence plus anciennes ne sont pas réalignées sur les signaux d'approbation et d'accès plus récents, ce qui peut modifier le total de l'année en cours.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 8,93 milliards USD (2025) | |
| Cabinet de recherche sectorielle A | 7,85 milliards USD (2024) | Utilise une année de référence antérieure et ne revalorise pas entièrement les revenus 2025 en fonction des récentes extensions d'indications et des améliorations d'accès, ce qui maintient le total actuel plus bas. |
| Éditeur spécialisé en santé B | 8,75 milliards USD (2025) | Diffère probablement quant à l'inclusion du pipeline plus large de réponse aux dommages de l'ADN au-delà des classes les plus établies, et applique une progression de prix nets différente selon la région. |
L'écart s'explique principalement par l'alignement de l'année de référence et la manière dont l'ensemble de médicaments inclus est défini. Notre modèle reste traçable en liant les revenus aux constructions de patients traités, à la durée et à la logique des prix nets, un choix appliqué par Mordor Intelligence.


Questions clés auxquelles le rapport répond
Quels sont les moteurs de la croissance rapide du marché des médicaments de réparation de l'ADN ?
La validation clinique des inhibiteurs de PARP, l'expansion des tests HRD et les progrès significatifs du pipeline en inhibiteurs ATM, ATR et DNA-PK portent le marché à un TCAC de 12,94 %.
Quel type de cancer apportera le plus de revenus supplémentaires jusqu'en 2031 ?
Le cancer de la prostate, propulsé par des combinaisons améliorant la survie telles que l'olaparib associé à l'abiratérone, devrait croître à un TCAC de 17,86 % et générer les revenus absolus les plus importants.
Comment les canaux de distribution évoluent-ils pour les thérapeutiques de réparation de l'ADN ?
L'évolution vers les formulations orales pousse les volumes des officines hospitalières vers les pharmacies spécialisées et de détail, qui devraient progresser à un TCAC de 15,12 %.
Quels sont les principaux obstacles à une adoption plus large dans les marchés émergents ?
Les coûts élevés des tests HRD et BRCA et la couverture limitée des remboursements contraignent l'identification des patients et l'accès aux médicaments dans les régions à revenus faibles et intermédiaires.
Les préoccupations liées à la sécurité affectent-elles l'utilisation à long terme des inhibiteurs de PARP ?
Oui. L'incidence croissante de la myélosuppression et les rares cas de SMD/LAM incitent les régulateurs et les cliniciens à plafonner la durée du traitement, en particulier dans les contextes de lignes tardives.
Quels nouveaux mécanismes pourraient remodeler la concurrence après l'expiration des brevets PARP de première génération ?
Les inhibiteurs de PARP1 hautement sélectifs, les bloqueurs de l'hélicase WRN, les inhibiteurs de la DNA polymérase thêta et les conjugués anticorps-médicament basés sur DDR sont prêts à diversifier les options thérapeutiques et à atténuer la résistance.
Dernière mise à jour de la page le:



