
Tamanho e Participação do Mercado Global de Forradores e Bases Dentárias
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
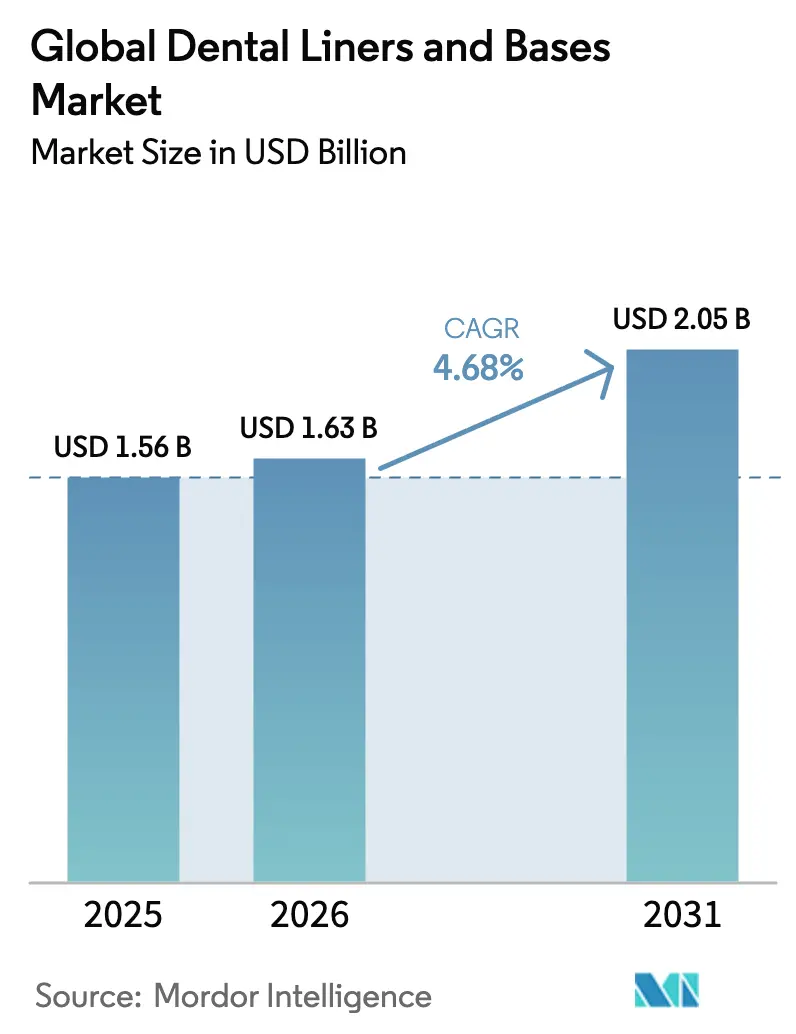
| Tamanho do Mercado (2026) | 1.63 Bilhões de dólares |
| Tamanho do Mercado (2031) | 2.05 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 4.68 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado Global de Forradores e Bases Dentárias por Mordor Intelligence
O tamanho do mercado de forradores e bases dentárias em 2026 é estimado em USD 1,63 bilhão, crescendo a partir do valor de 2025 de USD 1,56 bilhão, com projeções para 2031 indicando USD 2,05 bilhões, crescendo a um CAGR de 4,68% no período 2026-2031. Este desempenho consolida o setor como um segmento de crescimento estável dentro da odontologia restauradora, impulsionado pela dupla atração da inovação de materiais e da necessidade demográfica. A crescente incidência global de cáries, a rápida adoção de sistemas de ionômero de vidro modificado por resina (IVMR) bioativos e mandatos mais robustos de cuidados baseados em valor estão remodelando os protocolos clínicos, enquanto a América do Norte mantém a liderança em gastos e a Ásia-Pacífico fornece impulso de volume. Os fabricantes estão priorizando químicas de liberação de íons que estendem a vida útil das restaurações diretas, e as clínicas estão atualizando os fluxos de trabalho do consultório para apoiar estratégias de tratamento minimamente invasivo. Choques geopolíticos nas matérias-primas e regras de biocompatibilidade mais rigorosas permanecem como obstáculos de curto prazo, mas a elasticidade da demanda permanece alta porque a maioria dos procedimentos restauradores requer um forrador ou base independentemente das oscilações macroeconômicas.
Principais Conclusões do Relatório
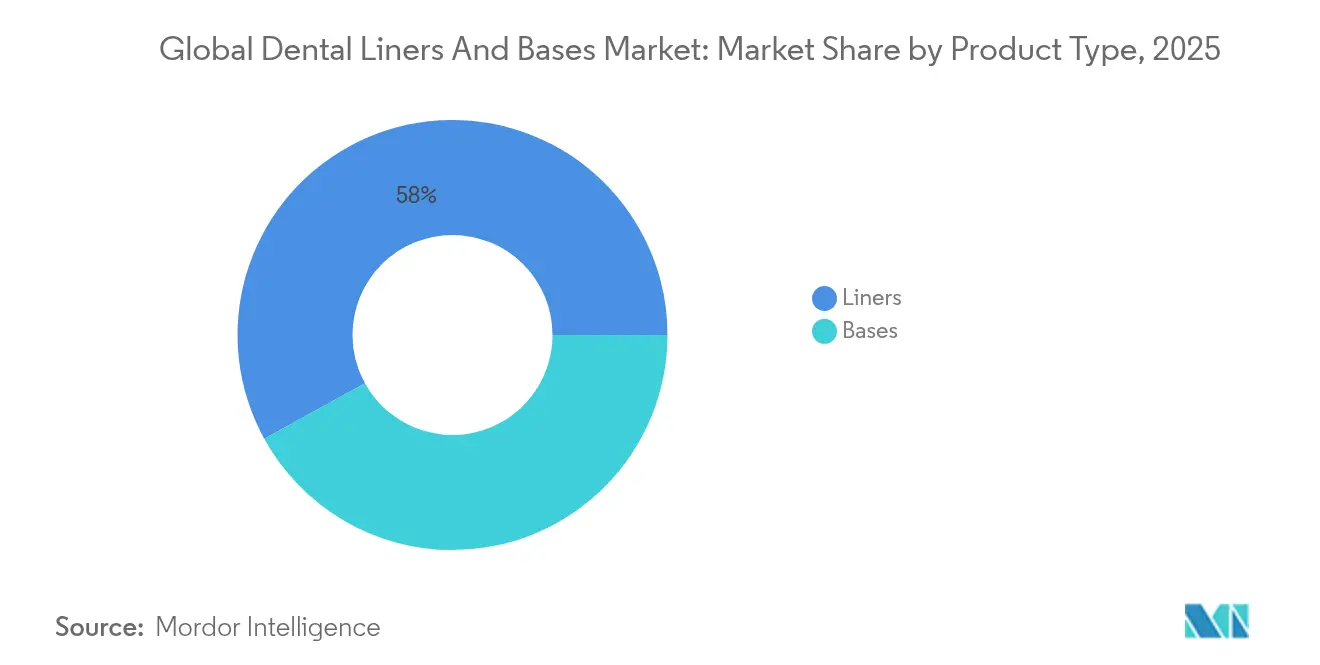
- Por tipo de produto, os forradores capturaram 58,02% da participação do mercado de forradores e bases dentárias em 2025.
- Por material, os ionômeros de vidro detinham 33,92% do tamanho do mercado de forradores e bases dentárias em 2025, enquanto o IVMR bioativo registrou o crescimento mais rápido com CAGR de 5,32% até 2031.
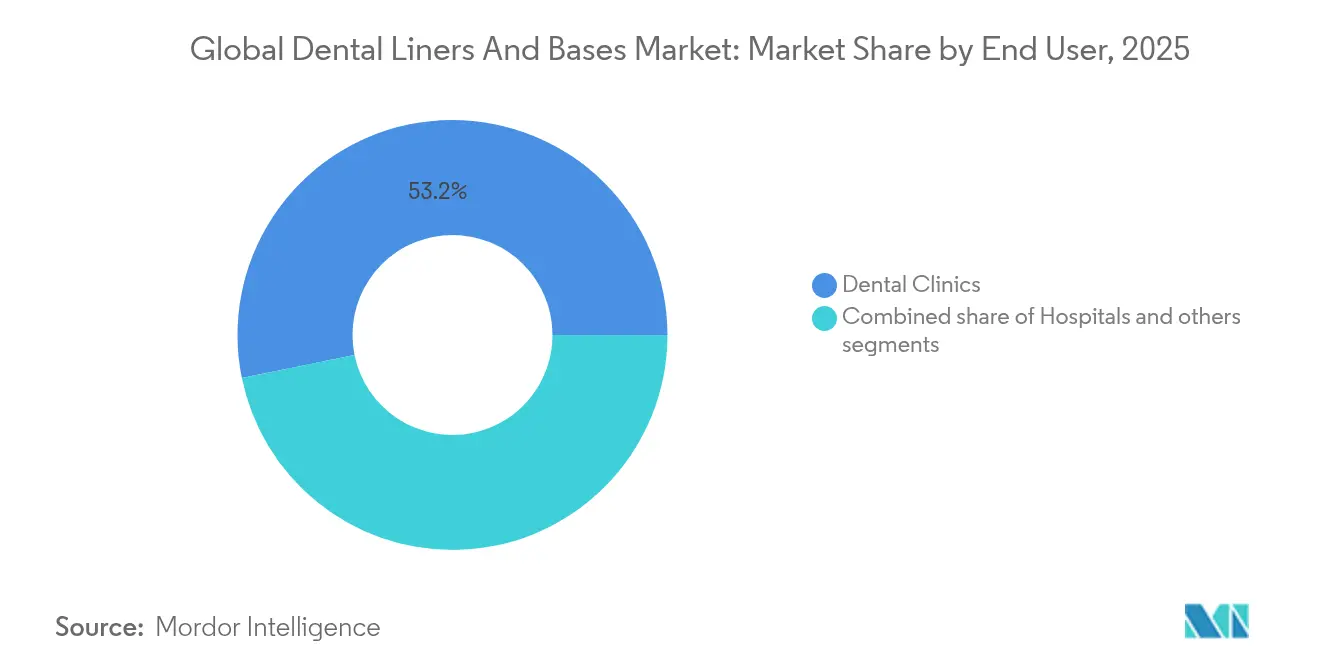
- Por usuário final, as clínicas odontológicas representaram 53,21% da receita em 2025 e estão expandindo a um CAGR de 5,64% até 2031.
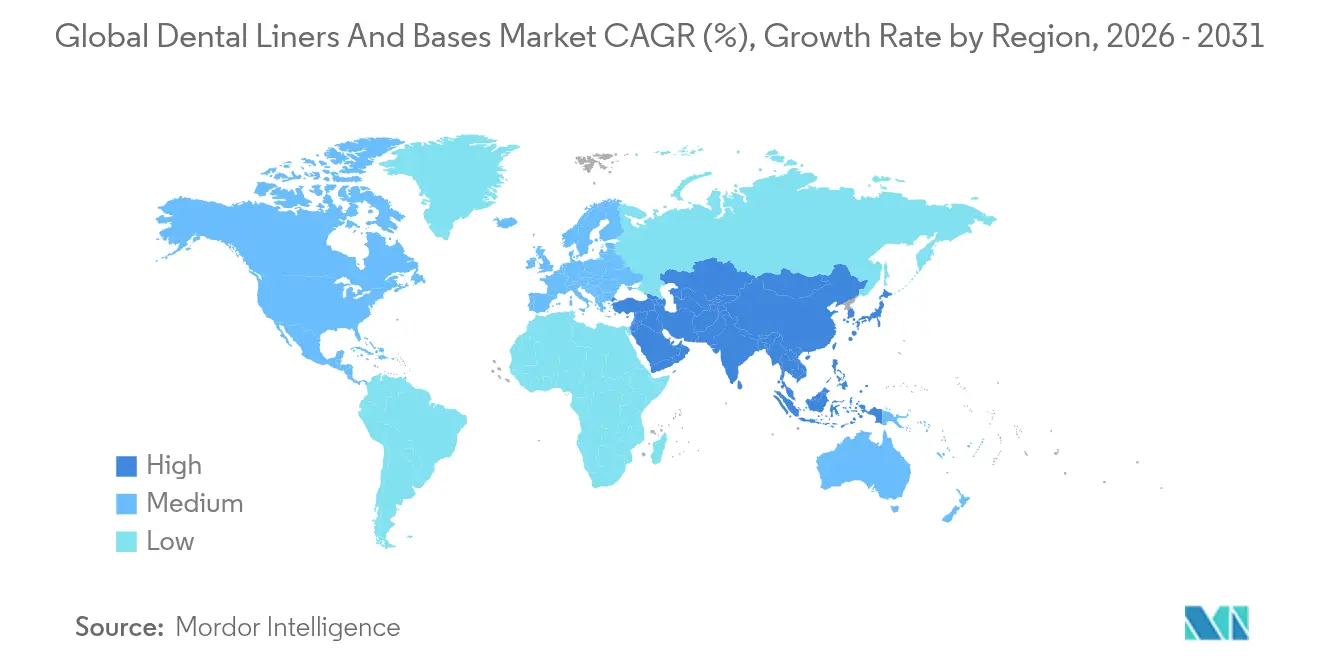
- Por geografia, a América do Norte liderou com 41,88% da receita em 2025; a Ásia-Pacífico deve registrar o CAGR mais forte de 6,03% durante o período de previsão.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescente prevalência de cáries dentárias e procedimentos restauradores | +1.2% | Global, com maior impacto na Ásia-Pacífico e na América Latina | Longo prazo (≥ 4 anos) |
| Crescimento da população geriátrica edêntula | +0.9% | América do Norte e Europa, expandindo-se para a Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Avanços tecnológicos em materiais bioativos e de IVMR | +0.8% | Global, liderado pela América do Norte e Europa | Médio prazo (2-4 anos) |
| Mudança para sistemas de forradores de liberação de íons minimamente invasivos | +0.7% | Global, com adoção antecipada em mercados desenvolvidos | Médio prazo (2-4 anos) |
| Pacotes de turismo odontológico com atualização para forradores/bases premium | +0.4% | Núcleo da Ásia-Pacífico, com expansão para o Oriente Médio e África e América Latina | Curto prazo (≤ 2 anos) |
| Fluxos de trabalho de forradores fluidos otimizados para CAD/CAM no consultório | +0.5% | América do Norte e Europa, expandindo-se para a Ásia-Pacífico | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Prevalência de Cáries Dentárias e Procedimentos Restauradores
A incidência padronizada por idade de cárie em dentes permanentes subiu de 28.154 por 100.000 em 1990 para 29.896 em 2021 e está projetada para atingir 30.414 até 2030. A persistente carga da doença impulsiona a utilização de forradores, pois lesões cariosas profundas exigem barreiras de proteção pulpar antes da colocação de compósitos. Países de baixa e média renda contribuem com o crescimento mais acentuado de casos, mas as regiões de alta renda sustentam o valor dos procedimentos por meio da adoção de materiais premium. Dados de ensaios clínicos mostram que os forradores de liberação de íons reduzem o risco de cárie secundária em restaurações posteriores ao longo de um horizonte de três anos. Os ministérios da saúde estão, portanto, endossando o uso de forradores nas diretrizes de tratamento do setor público, reforçando a demanda por volume.
Crescimento da População Geriátrica Edêntula
As pessoas com 65 anos ou mais agora mantêm mais dentes naturais, mas apresentam alterações complexas na dentina que aumentam o risco de falha restauradora. Uma avaliação transversal dos sintomas de fragilidade oral em idosos ressalta a necessidade de agentes avançados de capeamento pulpar durante a reabilitação oral completa. Os planos de seguro nacional na Europa e no Japão reembolsam os forradores na terapia de vitalidade pulpar, ampliando o uso clínico. As formulações bioativas que estimulam a formação de dentina secundária estão alinhadas com a geriatria preventiva, e sua adoção está diretamente ligada a menores custos de retratamento em instalações de cuidados de longa duração.
Avanços Tecnológicos nas Químicas de IVMR Bioativo
As mais recentes plataformas de IVMR integram tecnologia de vidro pré-reagido que proporciona liberação sustentada de fluoreto, cálcio e fosfato sem comprometer a resistência à flexão. O reforço com nano-sílica de fontes naturais de diatomáceas aumenta ainda mais as métricas de resistência à compressão em 22%, preservando a espessura do filme. Esses avanços resolvem a fragilidade legada do ionômero de vidro, encorajando os clínicos a especificar forradores de IVMR sob compósitos de preenchimento em bloco em sítios posteriores com carga. Os fabricantes que obtêm aprovação regulatória sob o regulamento de Cimentos Dentários da FDA de 2024 desfrutam de um tempo mais rápido para o mercado.
Mudança em Direção a Protocolos de Liberação de Íons Minimamente Invasivos
Os conceitos de remoção seletiva de cárie limitam a escavação de dentina, tornando os forradores de camada fina essenciais para a vitalidade pulpar. Sistemas bioativos de silicato de cálcio, como o Biodentine, superam os forradores de hidróxido de cálcio na preservação da vitalidade e na espessura da ponte de dentina. Esses materiais estão agora integrados em planos de tratamento digitais, onde o software de CAD/CAM recomenda a espessura do forrador com base no mapeamento da dentina residual. As diretrizes clínicas da Academia Americana de Odontologia Operatória, atualizadas em 2025, endossam formalmente os forradores de liberação de íons para preparações profundas, acelerando a padronização em toda a prática clínica.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Preocupações com citotoxicidade e solubilidade de materiais legados | -0.6% | Global, com aplicação mais rigorosa na Europa e América do Norte | Médio prazo (2-4 anos) |
| Reembolso limitado em economias sensíveis a custos | -0.4% | Ásia-Pacífico, América Latina e Oriente Médio e África | Longo prazo (≥ 4 anos) |
| Obstáculos regulatórios emergentes para nanomateriais | -0.3% | Europa e América do Norte, expandindo-se globalmente | Curto prazo (≤ 2 anos) |
| Volatilidade da cadeia de suprimentos de pós de vidro especiais | -0.2% | Global, com impacto agudo na fabricação da Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Preocupações com Citotoxicidade e Solubilidade em Químicas Legadas
Estudos in vitro revelam que produtos de hidróxido de cálcio modificado por resina apresentam citotoxicidade dependente da concentração contra células pulpares humanas. Problemas de solubilidade afetam formulações mais antigas, levando a lacunas marginais e falha de restauração. O Regulamento Europeu de Dispositivos Médicos agora exige dossiês de biocompatibilidade ampliados, obrigando reformulações de produtos que aumentam os gastos com desenvolvimento. Os clínicos em odontopediatria são especialmente cautelosos, impulsionando uma eliminação gradual de forradores de alta solubilidade em favor de alternativas reforçadas com sílica.
Reembolso Limitado em Economias Sensíveis a Custos
Os pacotes de seguro em muitos mercados emergentes reembolsam apenas cuidados restauradores básicos, deixando as atualizações avançadas de forradores como itens pagos pelo próprio paciente. Na Índia, onde a receita de serviços odontológicos atingiu USD 600 milhões em 2024, os tetos de subsídio ainda excluem os forradores bioativos. Lacunas semelhantes persistem na América Latina, dificultando a penetração de formulações premium apesar da crescente conscientização clínica. Os fabricantes respondem com linhas de produtos escalonadas que mantêm a capacidade de liberação de íons, mas reduzem recursos auxiliares para atingir os limites de preço unitário.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
Os Forradores Dominam as Aplicações de Alto ValorOs forradores detinham 58,02% da receita em 2025 e mantêm um CAGR de 5,07%, pois sustentam praticamente todas as restaurações de cavidade profunda. Essa dominância reflete a adesão estrita aos padrões de proteção pulpar e a ampla ênfase clínica em barreiras de filme fino sob resinas compostas. O tamanho do mercado de forradores e bases dentárias atribuído aos forradores representou USD 0,91 bilhão em 2025, e variantes de maior viscosidade estão entrando nos catálogos de CAD/CAM do consultório. As bases cumprem funções de construção em bloco em lesões extensas, porém muitos novos materiais combinam funcionalidade de forrador e base, tornando as fronteiras categóricas menos nítidas. Os fabricantes, portanto, promovem kits multiuso que reduzem os pontos de estoque para as clínicas, simplificando as aquisições.
Os forradores de segunda geração incorporam monômeros antibacterianos de amônio quaternário, e estudos iniciais indicam 28% menor recorrência de cárie secundária em comparação com produtos convencionais de hidróxido de cálcio. À medida que a adoção do fluxo de trabalho digital aumenta, os dispensadores de forradores equipados com chips RFID ajudam a rastrear a validade e o uso, vinculando o gerenciamento de materiais aos prontuários eletrônicos de saúde. Essas eficiências de fluxo de trabalho reforçam a demanda por forradores premium dentro do mercado de forradores e bases dentárias.
Nota: As participações de segmento de todos os segmentos individuais estão disponíveis mediante compra do relatório


Por Material:
Os Ionômeros de Vidro Mantêm a Liderança, mas o IVMR Bioativo Ganha VelocidadeOs ionômeros de vidro capturaram 33,92% da receita em 2025 devido à reconhecida afinidade de ligação e aos perfis de liberação de fluoreto. No entanto, a participação de mercado de forradores e bases dentárias para essa classe está sendo gradualmente cedida aos sistemas de IVMR bioativo, que se expandem 5,32% anualmente. Os clínicos preferem o IVMR pelo manuseio de dupla cura que complementa a colocação de compósito de preenchimento em bloco. A avaliação de liberação de fluoreto mostra que o Vitrebond emite um pico de 2,4 µg/cm² na primeira semana, superando as alternativas de ionômero de vidro químico. O consumo de óxido de zinco eugenol declina em meio a preocupações com a inibição da polimerização induzida pelo eugenol quando usado com compósitos de resina. Plataformas de silicato de cálcio, como o Biodentine, migram do reparo endodôntico para a indicação de forrador de rotina, adicionando tensão competitiva dentro do mercado de forradores e bases dentárias.
Por Usuário Final:
As Clínicas Odontológicas Aceleram a Adoção de Combinações de Materiais DigitaisAs clínicas odontológicas entregaram 53,21% da receita de 2025 e estão acompanhando um CAGR de 5,64%. Sua dominância reflete a preferência dos pacientes por procedimentos em sessão única e a agilidade das clínicas em integrar sistemas de digitalização, fresagem e entrega de forradores fluidos. Os ambientes hospitalares concentram-se em pacientes clinicamente comprometidos que frequentemente necessitam de protocolos elaborados de construção, sustentando a demanda de base por bases de alta resistência. Os centros acadêmicos permanecem como centros de inovação que validam protótipos bioativos em ensaios controlados; colaborações como a parceria da Dentsply Sirona em 2024 com a Universidade de Alexandria em 756 centros de tratamento exemplificam esse modelo.
Nota: As participações de segmento de todos os segmentos individuais estão disponíveis mediante compra do relatório
Análise Geográfica
Mercado de Bases e Forramentos Dentários da América do Norte
A América do Norte deteve 41,88% da receita em 2025, sustentada pela cobertura de seguros e pela adoção precoce de químicas bioativas. O tamanho do mercado de bases e forramentos dentários para a região situou-se em 0,65 bilhões de USD em 2025. Os Estados Unidos contribuem com a maior parcela, impulsionados pelas expansões do Medicare Parte B que reembolsam procedimentos restauradores quando vinculados a indicações médicas.
Mercado de Bases e Forramentos Dentários da Ásia-Pacífico
A Ásia-Pacífico é o cluster de crescimento mais rápido, com CAGR de 6,03%. O aumento dos gastos da classe média, os polos de turismo odontológico na Tailândia e na Índia e o amplo investimento em plataformas CAD/CAM em consultórios privados sustentam o impulso. Os fabricantes domésticos da China ampliam a produção de ionômero de vidro modificado por resina, reduzindo os prazos de entrega para as clínicas. A sociedade superenvelhecida do Japão impulsiona a demanda por forramentos biocompatíveis compatíveis com as restrições da polifarmácia. Os ministérios do Sudeste Asiático ampliam programas de selantes escolares, estimulando indiretamente campanhas educativas sobre forramentos que aumentam a familiaridade dos profissionais.
Mercado de Bases e Forramentos Dentários da EMEA e da América Latina
A Europa apresenta crescimento resiliente, porém moderado por regulamentações. A proposta da Agência Europeia de Produtos Químicos para restringir os limites de exposição à sílica obriga a adaptações de processos nas plantas de fabricação de forramentos, gerando uma escassez transitória de oferta. A América Latina e o Oriente Médio & África registram ganhos em mercados emergentes, sustentados por pacotes de turismo odontológico que combinam forramentos premium com serviços de implantes para pacientes internacionais.

Panorama regulatório
Os forros e bases dentárias são regulados como dispositivos odontológicos nos principais mercados, com o arcabouço dos Estados Unidos ancorado nas classificações da FDA sob o 21 CFR Part 872 (incluindo cimentos odontológicos usados para indicações de base e forramento). Uma referência recente importante é a orientação da FDA datada de 30 de setembro de 2024, sobre critérios de desempenho para cimentos odontológicos, que reforça as expectativas de testes de bancada padronizados (incluindo desempenho do tempo de presa para uso em base/forramento) e apoia submissões mais consistentes entre fabricantes.
Em toda a comercialização global, a conformidade com padrões de consenso reconhecidos permanece central para as aprovações e a conformidade contínua, particularmente a ISO 9917-1 (cimentos ácido-base) e a ISO 9917-2 (cimentos modificados por resina), que são comumente usadas para comprovar alegações de segurança e desempenho. A gestão de mudanças de produtos nos Estados Unidos frequentemente ocorre pela via do 510(k) tradicional, com autorizações contínuas por grandes fornecedores restauradores, como a Dentsply Sirona (por exemplo, K242462 em outubro de 2024 e K243546 em fevereiro de 2025), refletindo o ritmo de atualizações iterativas de materiais e sistemas de aplicação nesta categoria.
Análise da cadeia de valor
A cadeia de valor para forros e bases dentárias começa com insumos upstream, como pós de vidro especializados, resinas, fotoiniciadores e cargas ativas usadas em formulações de ionômero de vidro e modificadas por resina. Esses insumos são convertidos, por meio de formulação proprietária, composição e embalagem, em formatos prontos para uso na cadeira clínica, onde o design de aplicação diferencia os produtos; por exemplo, sistemas automatizados de mistura e dispensação (como o sistema de dispensação estilo Clicker da 3M/Solventum, associado a produtos como o Vitrebond Plus) reduzem a variabilidade durante a aplicação e apoiam a padronização do fluxo de trabalho nas clínicas.
As atividades de midstream incluem sistemas de qualidade, testes de verificação e documentação regulatória alinhados aos requisitos da FDA e a padrões internacionais como a ISO 9917-1/9917-2, seguidos pelo acesso ao mercado por meio de registros nacionais e integração de distribuidores. A distribuição downstream ocorre principalmente por canais especializados em odontologia e grandes revendedores (por exemplo, listagens da Henry Schein para cimentos/forros restauradores), chegando então a clínicas e hospitais odontológicos, onde as decisões de compra são moldadas pela confiabilidade do fornecimento, pela gestão do prazo de validade e pela compatibilidade com fluxos de trabalho restauradores, incluindo compósitos de preenchimento em massa e protocolos minimamente invasivos.
Cenário Competitivo
A estrutura do mercado é moderadamente fragmentada. Os cinco principais fornecedores detêm aproximadamente metade da receita combinada, deixando espaço para entrantes especializados voltados para nichos de bioatividade dentro do mercado de forradores e bases dentárias. Dentsply Sirona, 3M Solventum, GC Corporation e Coltene dominam os portfólios legados, enquanto novos desafiantes como a Desktop Health impulsionam os avanços em aditivos de resina. Os pivôs estratégicos focam em alianças de P&D com startups de biocerâmica e integração vertical de pós de vidro especiais para reduzir a volatilidade das matérias-primas.
Os pipelines de produtos destacam as químicas de liberação de íons que sustentam as condições de inibição de cáries. A cisão da Solventum pela 3M em 2024 aguçou o investimento em materiais odontológicos biocompatíveis, liberando recursos anteriormente compartilhados com unidades de saúde mais amplas. A Dentsply Sirona expandiu seu currículo da DS Academy, treinando 6.000 clínicos em fluxos de trabalho restauradores digitais que integram a colocação de forrador em uma etapa.
A velocidade de fusões e aquisições aumentou em 2024. A aquisição da Patterson Companies pelo Patient Square Capital por USD 4,1 bilhões consolidou a distribuição na América do Norte, prometendo maior acesso a linhas de forradores premium. O Grupo Straumann registrou receita de CHF 585,5 milhões no terceiro trimestre com crescimento orgânico de 11,2%, impulsionado por kits restauradores relacionados a forradores na Ásia-Pacífico.
As evoluções regulatórias moldam as táticas competitivas. A orientação baseada em desempenho da FDA de 2024 para cimentos dentários reduziu os prazos do processo 510(k), favorecendo empresas que já possuem robustas infraestruturas de testes de bancada. As propostas da UE sobre sílica impulsionam a P&D em direção a cargas alternativas, e as primeiras patentes sinalizam a potencial substituição por nanopós de fosfato de cálcio. Em conjunto, essas mudanças criam uma corrida de inovação centrada nos atributos de segurança mais bioatividade dentro do mercado de forradores e bases dentárias.
Líderes do Setor Global de Forradores e Bases Dentárias
3M
Envista Holdings Corporation (Kerr Corporation)
Dentsply Sirona
Den-Mat Holdings, LLC
GC Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado Global de Bases e Forramentos Dentários
- 3M
- Dentsply Sirona
- GC Corporation
- Ivoclar Vivadent
- VOCO
- Coltene Holding
- Shofu Inc.
- BISCO
- Septodont
- Kerr (Envista Holdings)
- SDI
- Pulpdent Corporation
- Kuraray Noritake Dental
- Prime Dental Mfg.
- Dyadent Group Intl.
- DMG Chemisch-Pharmazeutische Fabrik
- DenMat Holdings
- Parkell
- Tokuyama Dental

Oportunidades de mercado e perspectivas futuras
As oportunidades se concentram em sistemas de ionômero de vidro e ionômero de vidro modificado por resina de alto desempenho, que combinam liberação de íons com manuseio simplificado para restaurações profundas, alinhando-se ao movimento da prática em direção a protocolos minimamente invasivos e protetores da pulpa. O posicionamento de mercado de forros fotopolimerizáveis, como o Vitrebond Plus da 3M/Solventum, destaca como os fornecedores competem em eficiência na cadeira clínica e aplicação consistente por meio de formatos de aplicação aprimorados, particularmente em ambientes de clínicas odontológicas de alto volume.
Uma segunda área de foco é a iteração mais rápida e a expansão internacional mais ampla de materiais restauradores atualizados, apoiadas por submissões baseadas em desempenho mais claras e métodos de teste padronizados. A orientação da FDA sobre critérios de desempenho para cimentos odontológicos, datada de setembro de 2024, juntamente com o uso continuado da via 510(k) tradicional, conforme ilustrado pelas autorizações da Dentsply Sirona em 2024 e 2025, oferece uma via prática para os fabricantes atualizarem os portfólios de forros/bases com maior frequência, mantendo-se alinhados às expectativas da ISO 9917-1/9917-2. Esse ambiente apoia a modernização do portfólio, incluindo reformulações que abordam preocupações de biocompatibilidade e solubilidade, além de melhorias nos sistemas de aplicação que reduzem a sensibilidade à técnica na cadeira clínica.
Recent Industry Developments in Mercado Global de Bases e Forramentos Dentários
- Maio de 2026: A Dentsply Sirona lançou o Palodent 360 na Índia, um sistema de matriz circunferencial sem retentor projetado para fluxos de trabalho restauradores de Classe II, permitindo aplicação mais rápida e maior eficiência na cadeira clínica. O lançamento expande o portfólio de restauração direta da Dentsply Sirona e reforça sua oferta de fluxo de trabalho de Classe II de ponta a ponta em mercados emergentes.
- Abril de 2026: A Kerr Dental lançou o ZenSeal Pro com ZenSave Tips, um avanço na aplicação de selantes biocerâmicos, projetado para melhorar a eficiência do tratamento de canal. Isso reforça o portfólio de selantes biocerâmicos da Kerr, podendo alterar a dinâmica de adoção de materiais endodônticos.
- Julho de 2024: A Desktop Health validou a resina Flexcera Smile Ultra+ para provisórios All-on-X, ampliando as aplicações restauradoras bioativas. A plataforma de materiais restauradores ampliada pode influenciar a integração de materiais para forros/bases e os fluxos de trabalho na cadeira clínica.


Mercado Global de Bases e Forramentos Dentários Escopo do relatório e metodologia de pesquisa
Definição e abrangência do mercado
Este mercado abrange o valor dos forros e bases dentárias usados sob restaurações para proteger a pulpa, gerenciar a sensibilidade e apoiar procedimentos restauradores em clínicas e laboratórios odontológicos. Os valores são captados no ponto em que esses materiais são vendidos ao canal odontológico profissional.
Exclusões de escopo: este dimensionamento exclui compósitos restauradores, cimentos de cimentação permanentes, materiais de moldagem, consumíveis de profilaxia e equipamentos odontológicos.
Visão geral da segmentação
- Por Tipo de Produto
- Forradores
- Bases
- Por Material
- Ionômero de Vidro
- Óxido de Zinco Eugenol
- Hidróxido de Cálcio
- Ionômero de Vidro Modificado por Resina
- Outros (Biodentine, bioativo)
- Por Usuário Final
- Hospitais
- Clínicas Odontológicas
- Outros
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Austrália
- Restante da Ásia-Pacífico
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Oriente Médio e África
- CCG
- África do Sul
- Restante do Oriente Médio e África
- América do Norte
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
Para estabelecer um limite de mercado consistente, começamos mapeando como forros e bases são descritos no uso clínico e na literatura de materiais restauradores, e então alinhamos isso com a forma como os produtos são normalmente estocados e vendidos por meio de distribuidores odontológicos. O contexto de saúde pública e de procedimentos é obtido de fontes como a Organização Mundial da Saúde (carga de doenças bucais), as páginas de saúde bucal do CDC dos EUA e as estatísticas de saúde da OCDE sobre a utilização de cuidados odontológicos.
Para o contexto de produtos e materiais, revisamos fontes como páginas de comunicação de dispositivos e materiais da FDA, periódicos revisados por pares em odontologia restauradora e órgãos profissionais como a American Dental Association para terminologia e casos de uso. Também revisamos relatórios anuais de empresas, apresentações a investidores e comunicados de imprensa para comentários sobre demanda e mix de produtos, e utilizamos seletivamente assinaturas pagas para dados financeiros de empresas e bases de dados de patentes, a fim de apoiar a lógica de inovação e receita. As fontes documentais listadas acima são ilustrativas e não exaustivas, uma vez que documentos adicionais são verificados de forma cruzada para coleta de dados, validação e esclarecimento.
Entrevistas e pesquisas primárias
O trabalho primário é usado para confirmar o que é efetivamente comprado como forro ou base no cuidado restaurador do dia a dia, e para testar as faixas de preço médio de venda entre materiais e tamanhos de embalagem. Conversamos com fabricantes, distribuidores, organizações de serviços odontológicos, clínicas independentes e líderes de opinião importantes em todas as principais regiões, de modo que o mix de procedimentos, as margens de canal e as tendências de substituição pudessem ser ajustados antes de finalizar o modelo.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 27% | Executivos (CXOs): 17% | APAC: 49% |
| Nível médio: 56% | Líderes funcionais/de unidade: 30% | EMEA: 30% |
| Players menores: 17% | Gerentes: 53% | Américas: 21% |
Dimensionamento de mercado e previsão
O dimensionamento começa com uma construção top-down, na qual os volumes de procedimentos restauradores e os níveis de visitas ao dentista são convertidos em um pool de demanda para o uso de forros e bases, sendo depois convertidos em valor usando faixas de preço específicas de cada região. Como uma única restauração pode usar materiais diferentes com base na profundidade e na técnica, o modelo considera as divisões de adoção para as composições químicas comuns (como hidróxido de cálcio, ionômero de vidro e opções modificadas por resina), aplicando então taxas de uso realistas por procedimento.
Para manter os totais fundamentados, verificamos os resultados com aproximações bottom-up, incluindo consolidações de receita amostradas a partir de negócios de materiais odontológicos reportados, verificações de canal de distribuidores sobre revenda, e uma verificação cruzada de volume vezes preço médio de venda usando formatos de embalagem típicos. Os principais insumos incluem sinais de incidência de cárie e restauração, a participação de restaurações diretas versus fluxos de trabalho indiretos, unidades médias usadas por visita restauradora, faixas de preço a nível de país e o ritmo de adoção de materiais bioativos indicado pelos clínicos.
Para a previsão, é usada a análise de cenários, na qual o crescimento de procedimentos, a progressão de preços e a mudança de mix variam dentro de faixas validadas por entrevistas. Quando faltam dados bottom-up em mercados menores, as lacunas são tratadas por meio de proxy a partir de países comparáveis, usando densidade de dentistas, direção do gasto odontológico e cobertura de distribuidores, seguida por uma passagem final de ajuste para reduzir a contagem excessiva de materiais restauradores adjacentes.
Validação de dados e ciclo de atualização
Após a construção inicial, os resultados são triangulados com sinais independentes, como a direção do gasto em consumíveis odontológicos, indicadores de procedimentos restauradores e comentários de empresas sobre a demanda por materiais restauradores. Verificações de variância são realizadas a nível de país e região, e as discrepâncias são investigadas revisando pontos de preço, mix de materiais e quaisquer mudanças abruptas nos volumes de procedimentos.
Antes da aprovação final, o trabalho passa por revisões de analistas em múltiplas etapas, e novos contatos são acionados quando o feedback das entrevistas entra em conflito com sinais documentais ou quando o total de um país sai da faixa esperada. O relatório é atualizado anualmente, com atualizações intermediárias quando ocorrem eventos materiais, como ações regulatórias importantes ou variações cambiais acentuadas que afetam os relatórios em USD. Imediatamente antes da entrega, é realizada uma última passagem de atualização para que os clientes recebam a visão mais recente.
Tamanho do mercado de forros e bases dentárias da Mordor Intelligence em comparação com outras estimativas publicadas
Os valores de mercado publicados para forros e bases dentárias podem diferir mais do que o esperado porque a linha de escopo nem sempre é traçada da mesma forma, e porque o tratamento de preços e moedas pode alterar o valor em USD mesmo quando a demanda local parece estável. Outro motivo comum é o momento da atualização, já que algumas estimativas são atualizadas em pontos diferentes do ano, o que pode deixar de captar mudanças posteriores nos volumes de procedimentos ou nos preços.
Neste estudo, um cuidado extra é tomado para atualizar as faixas de preço médio de venda durante a validação em estágio avançado, e depois reverificar o momento da conversão em USD, para que mudanças de preço de tabela impulsionadas pela inflação e variações cambiais não sejam misturadas ao crescimento de volume. Essas etapas de atualização e validação, aplicadas pela Mordor Intelligence, tendem a reduzir a lacuna criada quando outros números usam tabelas de preços mais antigas, incorporam materiais restauradores adjacentes ou assumem uma mudança de mix mais rápida para composições químicas de preço mais alto sem corresponder à realidade dos procedimentos.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 1,63 bilhão de USD (2026) | |
| Periódico do Setor A | 1,48 bilhão de USD (2024) | Usa um ano-base anterior e uma estrutura geral de crescimento histórico, o que pode subestimar o efeito da recente retomada de procedimentos restauradores e dos reajustes de preços que elevaram o valor de 2026. |
| Consultoria Regional B | 1,63 bilhão de USD (2025) | Parece ancorar o valor mais próximo de uma conversão de ano único e de um agrupamento mais amplo de materiais odontológicos, o que pode confundir a separação entre forros e bases em relação a categorias restauradoras vizinhas. |
No geral, a dispersão é explicada principalmente pelo momento do calendário, pelo que é contabilizado como forro ou base em relação a materiais restauradores próximos, e pela forma como a progressão do preço médio de venda é aplicada na etapa de previsão. Ao manter o pool de demanda vinculado ao uso de procedimentos restauradores e revalidar as premissas de preço e cambiais próximo à publicação, o número final permanece mais fácil de rastrear até insumos claros e repetíveis.


Principais Questões Respondidas no Relatório
Qual segmento de produto contribui com a maior receita?
Os forradores representam 58,02% das vendas de 2025 devido ao seu papel central na proteção pulpar e nos procedimentos restauradores.
Qual região está se expandindo mais rapidamente?
A Ásia-Pacífico apresenta um CAGR de 6,03% até 2031 à medida que o investimento em infraestrutura encontra a crescente incidência de doenças.
Como as ferramentas de IA estão afetando os resultados da colonoscopia?
Sistemas de IA como o GI Genius oferecem 99,7% de sensibilidade e reduzem pela metade as taxas de falha na detecção de adenomas, aumentando a eficácia do rastreamento.
Por que as clínicas especializadas estão ganhando participação dos hospitais?
Os pagadores favorecem o menor custo por procedimento e o rápido giro, e estima-se que os centros ambulatoriais cirúrgicos realizem 44 milhões de procedimentos até 2034.
Que mudança regulatória influencia mais a disponibilidade de dispositivos na Europa?
O Regulamento Europeu de Dispositivos Médicos estende os prazos de recertificação para 2027-2028, exigindo evidências mais abrangentes antes da entrada no mercado.
Página atualizada pela última vez em:



