
Tamaño y Cuota del Mercado Global de Revestimientos y Bases Dentales
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 1.63 Mil millones de dólares |
| Tamaño del Mercado (2031) | 2.05 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 4.68 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado Global de Revestimientos y Bases Dentales por Mordor Intelligence
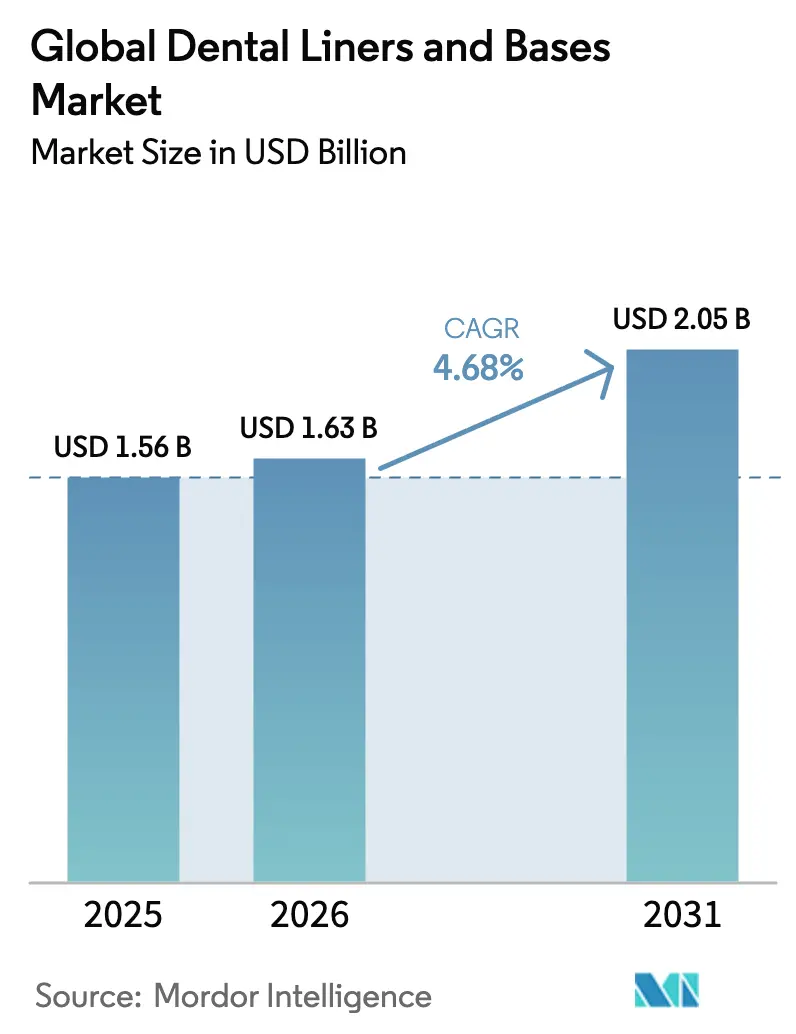
El tamaño del mercado de revestimientos y bases dentales en 2026 se estima en USD 1,63 mil millones, creciendo desde el valor de 2025 de USD 1,56 mil millones con proyecciones para 2031 que muestran USD 2,05 mil millones, creciendo a una CAGR del 4,68% durante 2026-2031. Este desempeño ancla al sector como un ámbito de crecimiento estable dentro de la odontología restauradora, impulsado por la doble atracción de la innovación en materiales y las necesidades demográficas. La creciente incidencia mundial de caries, la rápida adopción de sistemas de ionómero de vidrio modificado con resina (IVMR) bioactivos y mandatos más sólidos de atención basada en valor están remodelando los protocolos clínicos, mientras que América del Norte mantiene el liderazgo en gasto y Asia-Pacífico aporta el impulso de volumen. Los fabricantes están priorizando las químicas liberadoras de iones que extienden la vida de las restauraciones directas, y las clínicas están actualizando sus flujos de trabajo en el sillón dental para apoyar estrategias de tratamiento mínimamente invasivas. Los choques geopolíticos en materias primas y las normas más estrictas de biocompatibilidad siguen siendo obstáculos a corto plazo, pero la elasticidad de la demanda se mantiene alta porque la mayoría de los procedimientos restauradores requieren un revestimiento o una base independientemente de las fluctuaciones macroeconómicas.
Conclusiones Clave del Informe
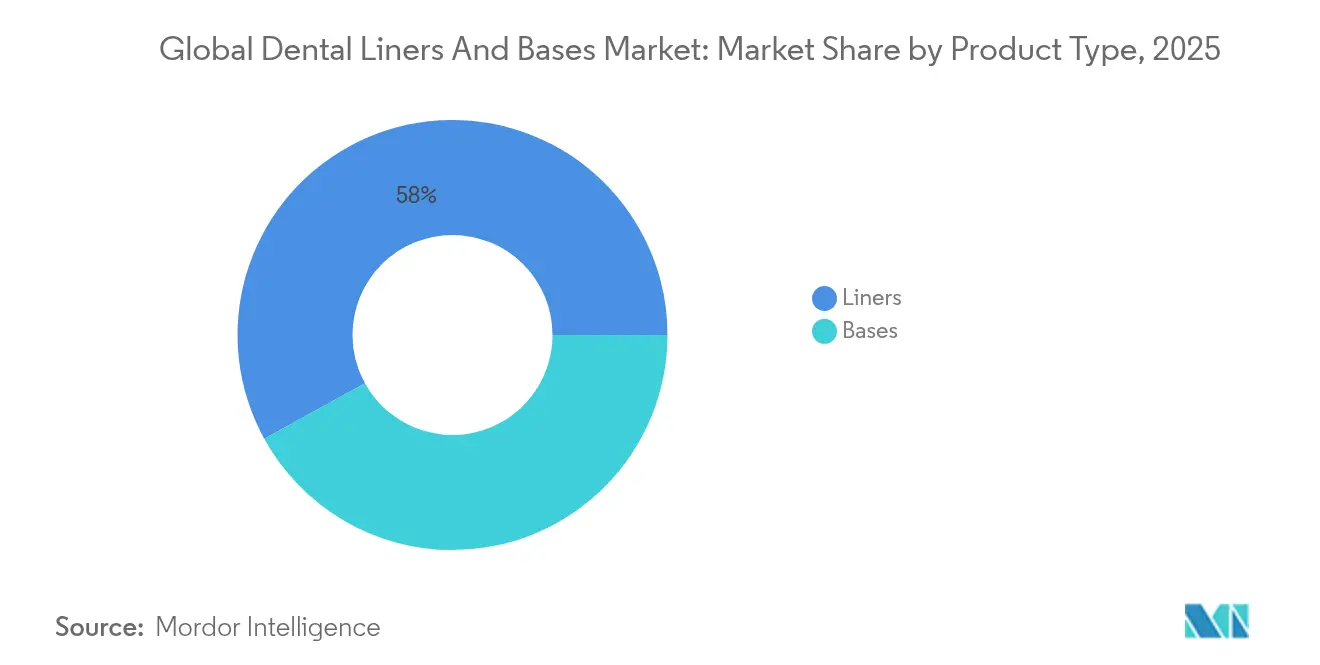
- Por tipo de producto, los revestimientos capturaron el 58,02% de la cuota del mercado de revestimientos y bases dentales en 2025.
- Por material, los ionómeros de vidrio representaron el 33,92% del tamaño del mercado de revestimientos y bases dentales en 2025, mientras que el IVMR bioactivo registró la CAGR más rápida del 5,32% hasta 2031.
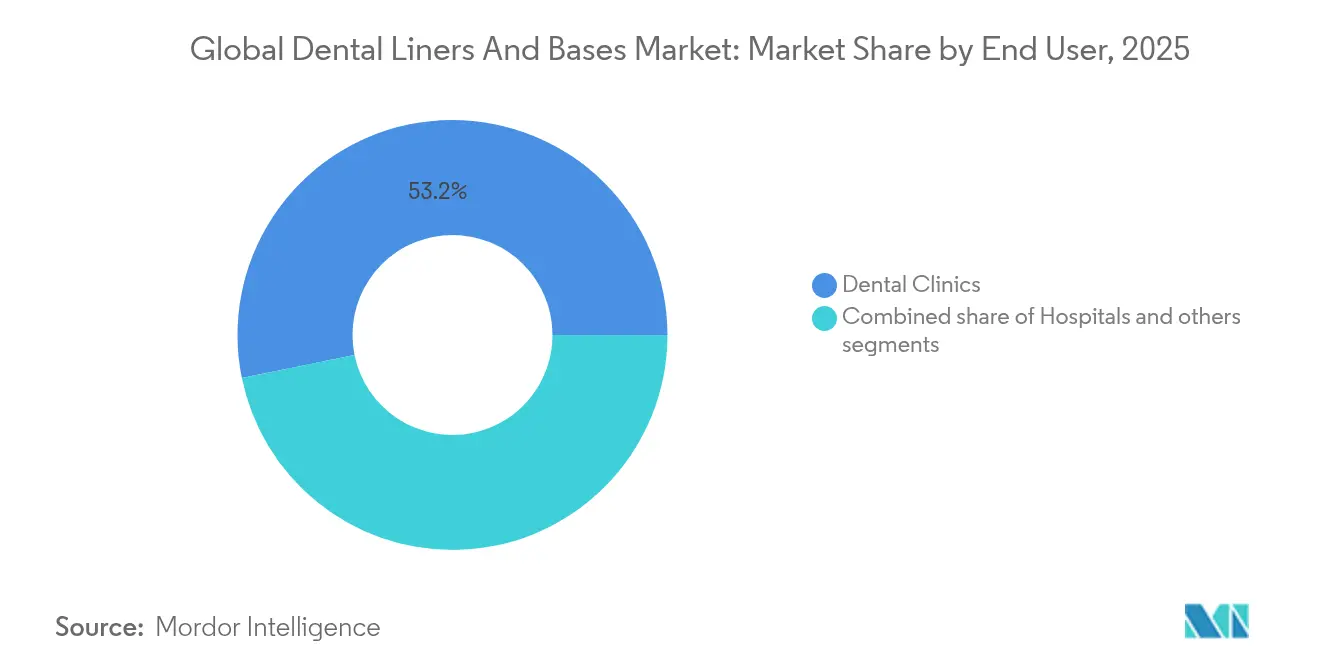
- Por usuario final, las clínicas dentales representaron el 53,21% de los ingresos en 2025 y se están expandiendo a una CAGR del 5,64% hasta 2031.
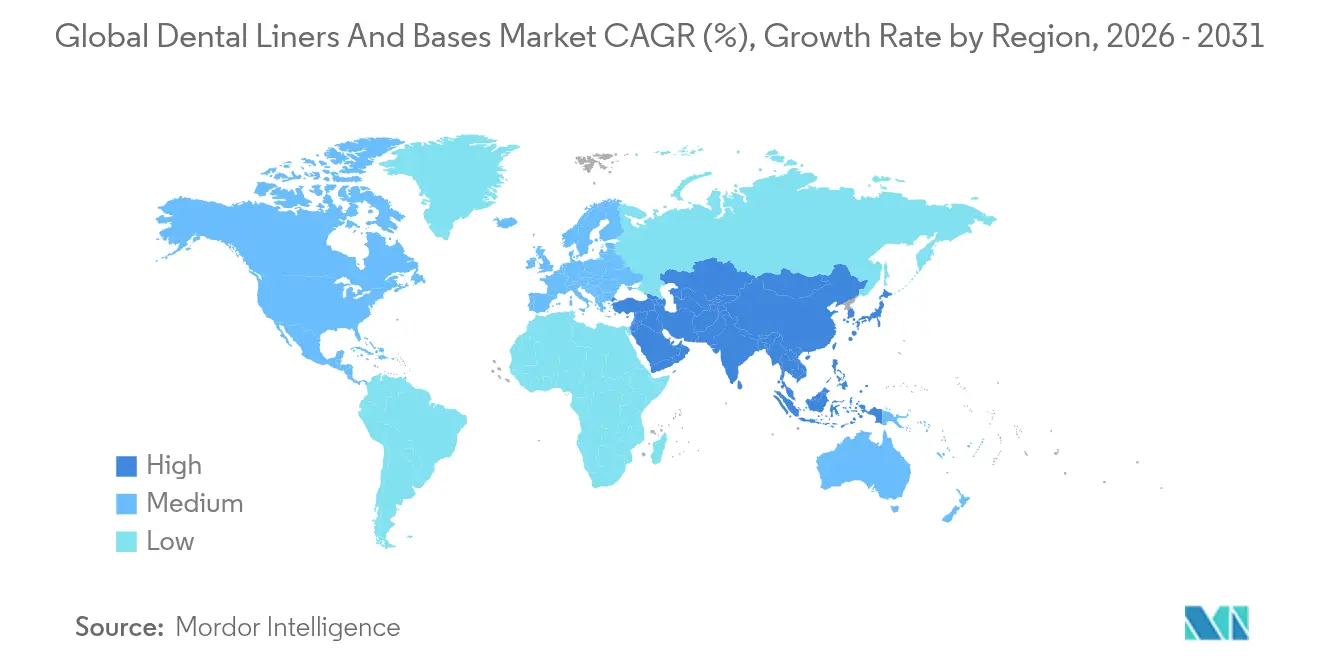
- Por geografía, América del Norte lideró con el 41,88% de los ingresos en 2025; Asia-Pacífico está proyectada para registrar la CAGR más sólida del 6,03% durante la ventana de previsión.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente prevalencia de caries dental y procedimientos restauradores | +1.2% | Global, con mayor impacto en Asia-Pacífico y América Latina | Largo plazo (≥ 4 años) |
| Crecimiento de la población geriátrica edéntula | +0.9% | América del Norte y Europa, extendiéndose a Asia-Pacífico | Largo plazo (≥ 4 años) |
| Avances tecnológicos en materiales bioactivos e IVMR | +0.8% | Global, liderado por América del Norte y Europa | Mediano plazo (2-4 años) |
| Transición hacia sistemas de revestimiento mínimamente invasivos liberadores de iones | +0.7% | Global, con adopción temprana en mercados desarrollados | Mediano plazo (2-4 años) |
| Paquetes de turismo dental que actualizan a revestimientos/bases premium | +0.4% | Núcleo de Asia-Pacífico, con extensión a Oriente Medio y África y América Latina | Corto plazo (≤ 2 años) |
| Flujos de trabajo de revestimiento fluido optimizados para CAD/CAM en el sillón dental | +0.5% | América del Norte y Europa, extendiéndose a Asia-Pacífico | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Prevalencia de Caries Dental y Procedimientos Restauradores
La incidencia estandarizada por edad de la caries en dientes permanentes aumentó de 28.154 por 100.000 en 1990 a 29.896 en 2021 y se proyecta que alcanzará 30.414 en 2030. La persistente carga de enfermedad impulsa la utilización de revestimientos porque las lesiones cariosas profundas exigen barreras protectoras de la pulpa antes de la colocación de composite. Los países de ingresos bajos y medios contribuyen con el mayor crecimiento de casos, aunque las regiones de ingresos altos sostienen el valor de los procedimientos mediante la adopción de materiales premium. Los datos de ensayos clínicos demuestran que los revestimientos liberadores de iones reducen el riesgo de caries secundaria en restauraciones posteriores en un horizonte de tres años. Los ministerios de salud están por tanto respaldando el uso de revestimientos en las guías de tratamiento del sector público, reforzando la demanda en volumen.
Crecimiento de la Población Geriátrica Edéntula
Las personas de 65 años y mayores ahora conservan más dientes naturales pero presentan cambios complejos en la dentina que aumentan el riesgo de fracaso restaurador. Una evaluación transversal de los síntomas de fragilidad oral en personas mayores subraya la necesidad de agentes avanzados de recubrimiento pulpar durante la rehabilitación bucal completa. Los regímenes nacionales de seguro en Europa y Japón reembolsan los revestimientos en la terapia de pulpa vital, ampliando el uso clínico. Las formulaciones bioactivas que estimulan la formación de dentina secundaria se alinean con la geriatría preventiva, y su adopción está directamente vinculada a menores costos de retratamiento en centros de atención a largo plazo.
Avances Tecnológicos en Químicas de IVMR Bioactivos
Las últimas plataformas de IVMR integran tecnología de vidrio prereaccionado que proporciona liberación sostenida de fluoruro, calcio y fosfato sin comprometer la resistencia a la flexión. El refuerzo con nanosilice procedente de fuentes naturales de diatomeas aumenta adicionalmente las métricas de resistencia a la compresión en un 22% preservando el espesor de la película. Estos avances resuelven la fragilidad heredada del ionómero de vidrio, alentando a los clínicos a especificar revestimientos de IVMR bajo composites de relleno masivo en sitios posteriores sometidos a carga. Los fabricantes que obtienen aprobación regulatoria bajo la vía de Cementos Dentales de la FDA de 2024 disfrutan de un tiempo de comercialización acelerado.
Transición hacia Protocolos Mínimamente Invasivos Liberadores de Iones
Los conceptos de eliminación selectiva de caries limitan la excavación de dentina, haciendo que los revestimientos de capa delgada sean esenciales para la vitalidad pulpar. Los sistemas bioactivos de silicato de calcio como Biodentine superan a los revestimientos de hidróxido de calcio en la preservación de la vitalidad y el espesor del puente dentinario. Estos materiales están ahora integrados en planes de tratamiento digitales donde el software CAD/CAM recomienda el espesor del revestimiento basándose en el mapeo de dentina residual. Las guías clínicas de la Academia Americana de Odontología Operatoria actualizadas en 2025 respaldan formalmente los revestimientos liberadores de iones para preparaciones profundas, acelerando la estandarización en la práctica clínica general.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Preocupaciones de citotoxicidad y solubilidad en materiales heredados | -0.6% | Global, con aplicación más estricta en Europa y América del Norte | Mediano plazo (2-4 años) |
| Reembolso limitado en economías sensibles al costo | -0.4% | Asia-Pacífico, América Latina y Oriente Medio y África | Largo plazo (≥ 4 años) |
| Obstáculos regulatorios emergentes en nanomateriales | -0.3% | Europa y América del Norte, extendiéndose globalmente | Corto plazo (≤ 2 años) |
| Volatilidad de la cadena de suministro de polvos de vidrio especiales | -0.2% | Global, con impacto agudo en la fabricación en Asia-Pacífico | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Preocupaciones de Citotoxicidad y Solubilidad en Químicas Heredadas
Los estudios in vitro revelan que los productos de hidróxido de calcio modificados con resina muestran citotoxicidad dependiente de la concentración frente a células de pulpa humana. Los problemas de solubilidad afectan a las formulaciones más antiguas, provocando brechas marginales y fallos en la restauración. El Reglamento Europeo de Dispositivos Médicos ahora exige expedientes de biocompatibilidad ampliados, lo que obliga a reformulaciones de productos que incrementan el gasto en desarrollo. Los clínicos en odontología pediátrica son especialmente cautelosos, lo que impulsa una eliminación gradual de los revestimientos de alta solubilidad en favor de alternativas reforzadas con sílice.
Reembolso Limitado en Economías Sensibles al Costo
Los paquetes de seguro en muchos mercados emergentes solo reembolsan la atención restauradora básica, dejando las actualizaciones a revestimientos avanzados como gastos de bolsillo. En India, donde los ingresos por servicios dentales alcanzaron USD 600 millones en 2024, los techos de subsidio aún excluyen los revestimientos bioactivos. Brechas similares persisten en toda América Latina, obstaculizando la penetración de formulaciones premium a pesar de la creciente conciencia clínica. Los fabricantes responden con líneas de productos escalonados que mantienen la capacidad de liberación de iones pero reducen características auxiliares para cumplir con los umbrales de precio unitario.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
Los Revestimientos Dominan las Aplicaciones de Alto ValorLos revestimientos representaron el 58,02% de los ingresos en 2025 y mantienen una CAGR del 5,07% ya que sustentan prácticamente toda restauración de cavidad profunda. Esta dominancia refleja la estricta adherencia a los estándares de protección pulpar y el amplio énfasis clínico en las barreras de película delgada bajo resinas composite. El tamaño del mercado de revestimientos y bases dentales atribuido a los revestimientos representó USD 0,91 mil millones en 2025, y las variantes de mayor viscosidad están entrando en los catálogos CAD/CAM en el sillón dental. Las bases cumplen roles de reconstrucción en volumen en lesiones extensas, aunque muchos materiales nuevos combinan la funcionalidad de revestimiento y base, difuminando los límites categoriales. Los fabricantes por tanto promueven kits multiusos que reducen los puntos de inventario para las clínicas, agilizando las adquisiciones.
Los revestimientos de segunda generación incorporan monómeros antibacterianos de amonio cuaternario, y los estudios iniciales indican un 28% menos de recurrencia de caries secundaria frente a los productos convencionales de hidróxido de calcio. A medida que aumenta la adopción de flujos de trabajo digitales, los dispensadores de revestimiento equipados con chips RFID ayudan a rastrear la caducidad y el uso, vinculando la gestión de materiales a los registros de salud electrónicos. Estas eficiencias del flujo de trabajo refuerzan la demanda de revestimientos premium dentro del mercado de revestimientos y bases dentales.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe


Por Material:
Los Ionómeros de Vidrio Mantienen el Liderazgo pero el IVMR Bioactivo Gana VelocidadLos ionómeros de vidrio capturaron el 33,92% de los ingresos en 2025 gracias a su reconocida afinidad de unión y perfiles de liberación de fluoruro. Sin embargo, la cuota del mercado de revestimientos y bases dentales para esta clase se está cediendo gradualmente a los sistemas de IVMR bioactivos, que se expanden un 5,32% anualmente. Los clínicos prefieren el IVMR por su manejo de curado dual que complementa la colocación de composite de relleno masivo. La evaluación de liberación de fluoruro muestra que Vitrebond emite un pico de 2,4 µg/cm² en la primera semana, superando a las alternativas de ionómero de vidrio químico. El consumo de óxido de zinc eugenol disminuye ante las preocupaciones sobre la inhibición de la polimerización inducida por eugenol cuando se usa con composites de resina. Las plataformas de silicato de calcio como Biodentine migran desde la reparación endodóncica hacia la indicación de revestimiento de rutina, añadiendo tensión competitiva dentro del mercado de revestimientos y bases dentales.
Por Usuario Final:
Las Clínicas Dentales Aceleran la Adopción de Combinaciones de Materiales DigitalesLas clínicas dentales generaron el 53,21% de los ingresos de 2025 y registran una CAGR del 5,64%. Su dominio refleja la preferencia del paciente por procedimientos en una sola visita y la agilidad de las clínicas para integrar sistemas de escaneo digital, fresado y dispensación de revestimiento fluido. Los entornos hospitalarios se centran en pacientes médicamente comprometidos que a menudo necesitan protocolos de reconstrucción elaborados, manteniendo la demanda base de bases de alta resistencia. Los centros académicos siguen siendo centros de innovación que validan prototipos bioactivos en ensayos controlados; colaboraciones como la asociación de Dentsply Sirona en 2024 con la Universidad de Alejandría en 756 centros de tratamiento ejemplifican este modelo.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Mercado de Revestimientos y Bases Dentales en América del Norte
América del Norte concentró el 41,88% de los ingresos en 2025, respaldada por la cobertura de seguros y la adopción temprana de químicas bioactivas. El tamaño del mercado de revestimientos y bases dentales para la región se situó en 0,65 mil millones de USD en 2025. Estados Unidos aporta la mayor parte, impulsado por las ampliaciones de Medicare Parte B que reembolsan los procedimientos restauradores cuando están vinculados médicamente.
Mercado de Revestimientos y Bases Dentales en Asia-Pacífico
Asia-Pacífico es el segmento de mayor crecimiento, con una CAGR del 6,03%. El aumento del gasto de la clase media, los centros de turismo dental en Tailandia e India y la amplia inversión del sector privado en plataformas CAD/CAM sustentan este dinamismo. Los fabricantes nacionales de China incrementan la producción de ionómero de vidrio modificado con resina, reduciendo los plazos de entrega para las clínicas. La sociedad superenvejecida de Japón impulsa la demanda de revestimientos biocompatibles compatibles con las restricciones de la polifarmacia. Los ministerios del Sudeste Asiático amplían los programas de selladores escolares, estimulando indirectamente campañas de formación sobre revestimientos que aumentan la familiaridad de los profesionales.
Mercado de Revestimientos y Bases Dentales en EMEA y América Latina
Europa muestra un crecimiento resiliente aunque moderado por la regulación. La propuesta de la Agencia Europea de Sustancias y Mezclas Químicas de endurecer los límites de exposición a la sílice obliga a realizar adaptaciones de proceso en las plantas de revestimientos, generando una tensión transitoria en el suministro. América Latina y Oriente Medio y África registran ganancias propias de mercados emergentes, respaldadas por paquetes de turismo dental que combinan revestimientos premium con servicios de implantes para pacientes internacionales.

Panorama regulatorio
Los forros y bases dentales están regulados como dispositivos dentales en los principales mercados, con el marco de Estados Unidos anclado en las clasificaciones de la FDA bajo 21 CFR Part 872 (incluidos los cementos dentales usados para indicaciones de base y forro). Un punto de referencia reciente clave es la guía de la FDA con fecha del 30 de septiembre de 2024 sobre criterios de rendimiento para cementos dentales, que refuerza las expectativas de pruebas de banco estandarizadas (incluido el rendimiento del tiempo de fraguado para uso de base/forro) y respalda presentaciones más consistentes entre fabricantes.
En la comercialización global, la conformidad con normas de consenso reconocidas sigue siendo central para las aprobaciones y el cumplimiento continuo, particularmente la ISO 9917-1 (cementos ácido-base) y la ISO 9917-2 (cementos modificados con resina), que se usan comúnmente para sustanciar las afirmaciones de seguridad y rendimiento. La gestión de cambios de producto en Estados Unidos frecuentemente pasa por la vía Traditional 510(k), con autorizaciones continuas por parte de grandes proveedores de restauración como Dentsply Sirona (por ejemplo, K242462 en octubre de 2024 y K243546 en febrero de 2025) que reflejan el ritmo de las actualizaciones iterativas de materiales y sistemas de aplicación dentro de esta categoría.
Análisis de la cadena de valor
La cadena de valor para los forros y bases dentales comienza con insumos ascendentes tales como polvos de vidrio especializados, resinas, fotoiniciadores y rellenos activos usados en formulaciones de ionómero de vidrio y modificadas con resina. Estos insumos se convierten mediante formulación patentada, compuestos y empaquetado en formatos listos para uso clínico, donde el diseño de aplicación diferencia a los productos; por ejemplo, los sistemas automatizados de mezcla y dispensación (como la dispensación tipo Clicker de 3M/Solventum asociada con productos como Vitrebond Plus) reducen la variabilidad durante la colocación y respaldan la estandarización del flujo de trabajo en las clínicas.
Las actividades intermedias incluyen sistemas de calidad, pruebas de verificación y documentación regulatoria alineada con los requisitos de la FDA y normas internacionales como la ISO 9917-1/9917-2, seguidas del acceso al mercado mediante registros nacionales y la incorporación de distribuidores. La distribución descendente se realiza en gran medida a través de canales especializados en odontología y grandes distribuidores (por ejemplo, los listados de Henry Schein para cementos/forros restauradores), y luego llega a las clínicas y hospitales dentales, donde las decisiones de compra están determinadas por la fiabilidad del suministro, la gestión de la vida útil y la compatibilidad con los flujos de trabajo restauradores, incluidos los composites de relleno masivo y los protocolos mínimamente invasivos.
Panorama Competitivo
La estructura del mercado está moderadamente fragmentada. Los cinco principales proveedores acumulan aproximadamente la mitad de los ingresos combinados, dejando espacio para participantes especializados que apuntan a nichos de bioactividad dentro del mercado de revestimientos y bases dentales. Dentsply Sirona, 3M Solventum, GC Corporation y Coltene dominan los portafolios heredados, aunque competidores más nuevos como Desktop Health impulsan los avances en aditivos de resina. Los pivotes estratégicos se centran en alianzas de I+D con startups de biocerámicas e integración vertical de polvos de vidrio especiales para mitigar la volatilidad de las materias primas.
Las líneas de productos destacan las químicas liberadoras de iones que mantienen condiciones inhibidoras de caries. La escisión de Solventum por parte de 3M en 2024 agudizó la inversión en materiales dentales biocompatibles, liberando recursos antes compartidos con unidades de atención médica más amplias. Dentsply Sirona amplió su programa de formación DS Academy, capacitando a 6.000 clínicos en flujos de trabajo restauradores digitales que integran la colocación de revestimientos en un solo paso.
La velocidad de fusiones y adquisiciones aumentó en 2024. La adquisición de Patterson Companies por Patient Square Capital por USD 4,1 mil millones consolidó la distribución en América del Norte, prometiendo un acceso más amplio a las líneas de revestimientos premium. Straumann Group registró CHF 585,5 millones de ingresos en el tercer trimestre con un crecimiento orgánico del 11,2%, impulsado por kits restauradores relacionados con revestimientos en Asia-Pacífico.
Las evoluciones regulatorias moldean las tácticas competitivas. La guía basada en rendimiento de la FDA de 2024 para cementos dentales redujo los plazos del proceso 510(k), favoreciendo a las empresas que ya poseen infraestructuras robustas de pruebas en banco. Las propuestas de la UE sobre la sílice impulsan la I+D hacia cargas de relleno alternativas, y las primeras patentes señalan la posible sustitución por nanopolvos de calcio-fosfato. En conjunto, estos cambios crean una carrera de innovación centrada en atributos de seguridad más bioactividad dentro del mercado de revestimientos y bases dentales.
Líderes de la Industria Global de Revestimientos y Bases Dentales
3M
Envista Holdings Corporation (Kerr Corporation)
Dentsply Sirona
Den-Mat Holdings, LLC
GC Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado Global de Revestimientos y Bases Dentales
- 3M
- Dentsply Sirona
- GC Corporation
- Ivoclar Vivadent
- VOCO
- Coltene Holding
- Shofu Inc.
- BISCO
- Septodont
- Kerr (Envista Holdings)
- SDI
- Pulpdent Corporation
- Kuraray Noritake Dental
- Prime Dental Mfg.
- Dyadent Group Intl.
- DMG Chemisch-Pharmazeutische Fabrik
- DenMat Holdings
- Parkell
- Tokuyama Dental
Lea el análisis de las empresas de revestimientos y bases dentales globales

Oportunidades de mercado y perspectivas futuras
Las oportunidades se concentran en sistemas de ionómero de vidrio y ionómero de vidrio modificado con resina de mayor rendimiento que combinan la liberación de iones con un manejo simplificado para restauraciones profundas, alineándose con la tendencia clínica hacia protocolos mínimamente invasivos y de protección pulpar. El posicionamiento de productos en el mercado para forros de fotocurado como Vitrebond Plus de 3M/Solventum destaca cómo los proveedores compiten en eficiencia clínica y colocación consistente mediante formatos de aplicación mejorados, particularmente en entornos de clínicas dentales de alto volumen.
Un segundo foco de atención es la iteración más rápida y el despliegue internacional más amplio de materiales restauradores mejorados, respaldados por presentaciones basadas en el rendimiento más claras y métodos de prueba estandarizados. La guía de la FDA sobre criterios de rendimiento de cementos dentales con fecha de septiembre de 2024, junto con el uso continuo de la vía Traditional 510(k), como lo ilustran las autorizaciones de Dentsply Sirona en 2024 y 2025, ofrece una ruta práctica para que los fabricantes renueven las carteras de forros/bases con mayor frecuencia, manteniéndose alineados con las expectativas de la ISO 9917-1/9917-2. Este entorno respalda la modernización de la cartera, incluidas las reformulaciones que abordan preocupaciones de biocompatibilidad y solubilidad, así como mejoras en los sistemas de aplicación que reducen la sensibilidad a la técnica en el consultorio.
Recent Industry Developments in Mercado Global de Revestimientos y Bases Dentales
- Mayo de 2026: Dentsply Sirona lanzó Palodent 360 en India, un sistema de matriz circunferencial sin retenedor diseñado para flujos de trabajo restauradores de Clase II, que permite una colocación más rápida y una mejor eficiencia clínica. El lanzamiento amplía la cartera de restauración directa de Dentsply Sirona y refuerza su oferta integral de flujo de trabajo de Clase II en mercados emergentes.
- Abril de 2026: Kerr Dental lanzó ZenSeal Pro con ZenSave Tips, un avance en la aplicación de selladores biocerámicos diseñado para mejorar la eficiencia del tratamiento de conductos. Esto refuerza la cartera de selladores biocerámicos de Kerr, con posibilidad de modificar la dinámica de adopción de materiales endodónticos.
- Julio de 2024: Desktop Health validó la resina Flexcera Smile Ultra+ para provisionales All-on-X, ampliando las aplicaciones restauradoras bioactivas. La plataforma de materiales restauradores ampliada puede influir en la integración de materiales de forros/bases y en los flujos de trabajo clínicos.


Mercado Global de Revestimientos y Bases Dentales Alcance del informe y metodología de investigación
Definición y alcance del mercado
Este mercado abarca el valor de los forros y bases dentales utilizados bajo restauraciones para proteger la pulpa, gestionar la sensibilidad y respaldar los procedimientos restauradores en clínicas y laboratorios dentales. Los valores se capturan en el punto en que estos materiales se venden al canal profesional dental.
Exclusiones de alcance: este dimensionamiento excluye composites restauradores, cementos de cementación permanente, materiales de impresión, consumibles de profilaxis y equipos dentales.
Descripción general de la segmentación
- Por Tipo de Producto
- Revestimientos
- Bases
- Por Material
- Ionómero de Vidrio
- Óxido de Zinc Eugenol
- Hidróxido de Calcio
- Ionómero de Vidrio Modificado con Resina
- Otros (Biodentine, bioactivos)
- Por Usuario Final
- Hospitales
- Clínicas Dentales
- Otros
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- India
- Japón
- Corea del Sur
- Australia
- Resto de Asia-Pacífico
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Oriente Medio y África
- CCG
- Sudáfrica
- Resto de Oriente Medio y África
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
Para establecer un límite de mercado coherente, comenzamos mapeando cómo se describen los forros y bases en el uso clínico y en la literatura de materiales restauradores, y luego alineamos eso con la forma en que los productos suelen almacenarse y venderse a través de distribuidores dentales. El contexto de salud pública y de procedimientos se toma de fuentes como la Organización Mundial de la Salud (carga de enfermedad bucal), las páginas de salud bucal de los CDC de EE. UU. y las estadísticas de salud de la OCDE sobre utilización de la atención dental.
Para el contexto de productos y materiales, revisamos fuentes como las páginas de comunicación sobre dispositivos y materiales de la FDA, revistas revisadas por pares en odontología restauradora, y organismos profesionales como la American Dental Association para terminología y casos de uso. También revisamos informes anuales de empresas, presentaciones para inversores y comunicados de prensa para comentarios sobre demanda y mezcla de productos, y utilizamos selectivamente suscripciones de pago para datos financieros de empresas y bases de datos de patentes para respaldar la lógica de innovación e ingresos. Las fuentes documentales enumeradas anteriormente son ilustrativas y no exhaustivas, ya que se verifican documentos adicionales para la recopilación, validación y aclaración de datos.
Entrevistas primarias y encuestas
El trabajo primario se utiliza para confirmar qué se compra realmente como forro o base en la atención restauradora diaria, y para poner a prueba los rangos de precio de venta promedio entre materiales y tamaños de envase. Hablamos con fabricantes, distribuidores, organizaciones de servicios dentales, clínicas independientes y líderes de opinión clave en las principales regiones, de modo que la mezcla de procedimientos, los márgenes de canal y las tendencias de sustitución pudieran ajustarse antes de finalizar el modelo.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Puesto del encuestado | Región |
|---|---|---|
| Nivel superior: 27% | Directivos (CXO): 17% | APAC: 49% |
| Nivel medio: 56% | Líderes funcionales/de unidad: 30% | EMEA: 30% |
| Actores más pequeños: 17% | Gerentes: 53% | América: 21% |
Dimensionamiento y previsión del mercado
El dimensionamiento comienza con una construcción descendente en la que los volúmenes de procedimientos restauradores y los niveles de visitas al dentista se traducen en un conjunto de demanda para el uso de forros y bases, que luego se convierte en valor utilizando rangos de precios específicos de la región. Debido a que una sola restauración puede usar diferentes materiales según la profundidad y la técnica, el modelo incorpora divisiones de adopción para las químicas más comunes (como hidróxido de calcio, ionómero de vidrio y opciones modificadas con resina), y luego aplica tasas de uso realistas por procedimiento.
Para mantener los totales fundamentados, verificamos los resultados con aproximaciones ascendentes, incluidas consolidaciones de ingresos muestreadas de negocios de materiales dentales reportados, controles de canal de distribuidores sobre las ventas efectivas y una verificación cruzada de volumen por precio de venta promedio utilizando formatos de envase típicos. Los insumos clave incluyen señales de incidencia de caries y restauración, la proporción de restauraciones directas frente a flujos de trabajo indirectos, las unidades promedio utilizadas por visita restauradora, los corredores de precios a nivel de país y el ritmo de adopción de materiales bioactivos según lo indicado por los clínicos.
Para la previsión, se utiliza un análisis de escenarios, en el que el crecimiento de procedimientos, la progresión de precios y el cambio de mezcla se varían dentro de rangos validados por entrevistas. Cuando faltan datos ascendentes en mercados más pequeños, las brechas se manejan mediante la asignación de valores proxy a partir de países comparables utilizando la densidad de dentistas, la dirección del gasto dental y la cobertura de distribuidores, seguido de un ajuste final para reducir el doble conteo de materiales restauradores adyacentes.
Validación de datos y ciclo de actualización
Después de la construcción inicial, los resultados se triangulan con señales independientes como la dirección del gasto en consumibles dentales, indicadores de procedimientos restauradores y comentarios de empresas sobre la demanda de materiales restauradores. Se realizan verificaciones de varianza a nivel de país y región, y los valores atípicos se investigan revisando los puntos de precio, la mezcla de materiales y cualquier cambio abrupto en los volúmenes de procedimientos.
Antes de la aprobación final, el trabajo pasa por revisiones de analistas de varios pasos, y se activan recontactos cuando la retroalimentación de las entrevistas entra en conflicto con las señales documentales o cuando el total de un país se desvía más allá de una banda esperada. El informe se actualiza anualmente, con actualizaciones intermedias cuando ocurren eventos importantes, como acciones regulatorias significativas o movimientos abruptos del tipo de cambio que afectan la información en USD. Justo antes de la entrega, se completa una última revisión actualizada para que los clientes reciban la visión más reciente.
Tamaño del mercado de forros y bases dentales de Mordor Intelligence frente a otras estimaciones publicadas
Los valores de mercado publicados para forros y bases dentales pueden diferir más de lo esperado porque el alcance no siempre se define de la misma manera, y porque el manejo de precios y divisas puede cambiar el valor en USD incluso cuando la demanda local parece estable. Otra razón común es el momento de publicación, ya que algunas estimaciones se actualizan en diferentes momentos del año, lo que puede pasar por alto cambios posteriores en los volúmenes de procedimientos o en los precios.
En este estudio, se pone especial cuidado en actualizar los rangos de precio de venta promedio durante la validación en etapa avanzada, y luego se vuelve a verificar el momento de conversión a USD para que los cambios de precio de lista impulsados por la inflación y los movimientos de tipo de cambio no se mezclen con el crecimiento en volumen. Esos pasos de actualización y validación, aplicados por Mordor Intelligence, tienden a reducir la brecha creada cuando otras cifras utilizan tarifas de precios antiguas, incorporan materiales restauradores adyacentes o asumen un cambio de mezcla más rápido hacia químicas de mayor precio sin coincidir con la realidad de los procedimientos.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 1,63 mil millones de USD (2026) | |
| Revista sectorial A | 1,48 mil millones de USD (2024) | Utiliza un año base anterior y un marco de crecimiento histórico general, lo que puede subestimar el efecto de la reciente recuperación de procedimientos restauradores y los reajustes de precios que elevaron el valor de 2026. |
| Consultora regional B | 1,63 mil millones de USD (2025) | Parece anclar el valor más cerca de una conversión de un solo año y una agrupación más amplia de materiales dentales, lo que puede difuminar la división entre forros y bases frente a categorías restauradoras vecinas. |
En general, la dispersión se explica principalmente por el momento del calendario, lo que se considera un forro o base frente a materiales restauradores cercanos, y cómo se aplica la progresión del precio de venta promedio durante la etapa de previsión. Al mantener el conjunto de demanda vinculado al uso de procedimientos restauradores y al revalidar los supuestos de precio y tipo de cambio cerca de la publicación, la cifra final sigue siendo más fácil de rastrear hasta insumos claros y repetibles.


Preguntas Clave Respondidas en el Informe
¿Qué segmento de producto contribuye con los mayores ingresos?
Los revestimientos generaron el 58,02% de las ventas de 2025 debido a su papel central en la protección pulpar y las restauraciones directas.
¿Qué región se está expandiendo más rápido?
Asia-Pacífico muestra una CAGR del 6,03% hasta 2031 a medida que la inversión en infraestructura se encuentra con la creciente incidencia de enfermedades.
¿Cómo están afectando las herramientas de IA a los resultados de la colonoscopia?
Los sistemas de IA como GI Genius ofrecen una sensibilidad del 99,7% y reducen a la mitad las tasas de adenomas no detectados, aumentando la eficacia del cribado.
¿Por qué las clínicas especializadas están ganando cuota frente a los hospitales?
Los pagadores favorecen su menor costo por procedimiento y rotación rápida, y se proyecta que los centros de cirugía ambulatoria realizarán 44 millones de procedimientos para 2034.
¿Qué cambio regulatorio influye más en la disponibilidad de dispositivos en Europa?
El Reglamento Europeo de Dispositivos Médicos extiende los plazos de recertificación hasta 2027-2028, exigiendo evidencia más extensa antes de la entrada al mercado.
Última actualización de la página el:



