
Taille et part de marché des agrafeuses-coupeuses
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 2.31 Milliards de dollars |
| Taille du Marché (2031) | 3.35 Milliards de dollars |
| Growth Rate (2026 - 2031) | 7.74 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des agrafeuses-coupeuses par Mordor Intelligence
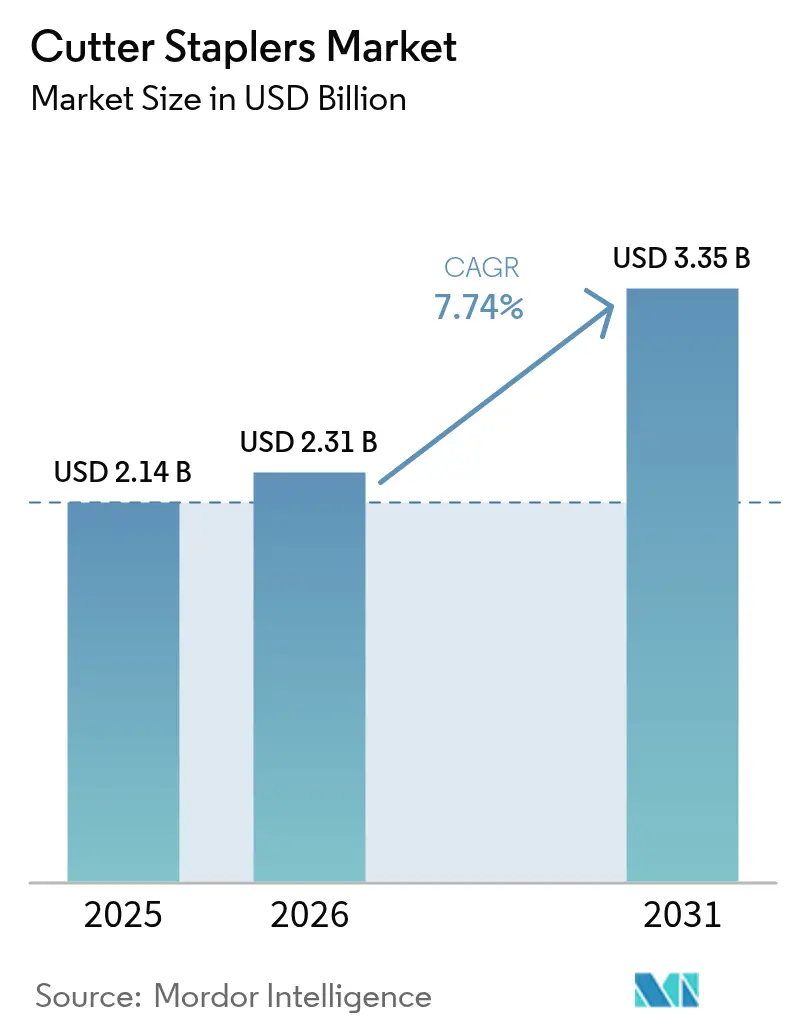
La taille du marché des agrafeuses-coupeuses devrait passer de 2,14 milliards USD en 2025 à 2,31 milliards USD en 2026 et atteindre 3,35 milliards USD d'ici 2031, à un TCAC de 7,74 % sur la période 2026-2031. La hausse des volumes de procédures bariatriques, les instruments compatibles avec les robots et la transition universelle vers la chirurgie mini-invasive stimulent la demande de dispositifs d'agrafage de précision. Les hôpitaux et les centres de chirurgie ambulatoire optent de plus en plus pour des plateformes articulées motorisées, car celles-ci réduisent les durées opératoires et limitent les coûts liés aux complications. Néanmoins, les dispositifs à usage unique dominent les achats en raison de protocoles stricts de contrôle des infections, même si les médecins et les régulateurs soupèsent les préoccupations environnementales. L'Amérique du Nord maintient son leadership technologique grâce à un remboursement solide et à une adoption précoce, tandis que l'Asie-Pacifique enregistre la progression la plus rapide au fur et à mesure que l'accès à la chirurgie élective s'élargit. Le renforcement de la surveillance de la FDA, notamment le passage à la classification de classe II en 2026, devrait intensifier la concurrence autour des performances de sécurité validées.
Principaux enseignements du rapport
- Par type de produit, les agrafeuses-coupeuses endo détenaient 45,81 % de la part de marché des agrafeuses-coupeuses en 2025 et progressent à un TCAC de 7,92 % jusqu'en 2031.
- Par mécanisme, les systèmes manuels représentaient 62,55 % de la taille du marché des agrafeuses-coupeuses en 2025 ; les variantes motorisées devraient croître de 8,64 % par an.
- Par approche chirurgicale, les procédures mini-invasives représentaient 60,02 % de la taille du marché des agrafeuses-coupeuses en 2025 et progresseront à un TCAC de 7,98 %.
- Par utilisabilité, les plateformes jetables étaient en tête avec 70,21 % de la taille du marché des agrafeuses-coupeuses en 2025, bien que les dispositifs réutilisables affichent une croissance de 7,81 %.
- Par utilisateur final, les hôpitaux représentaient 60,42 % de la taille du marché des agrafeuses-coupeuses en 2025, tandis que les centres de chirurgie ambulatoire enregistrent le TCAC le plus élevé, à 8,32 %.
- Par géographie, l'Amérique du Nord a capté 34,11 % des revenus en 2025 ; l'Asie-Pacifique progresse à un TCAC de 8,41 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Adoption croissante de la chirurgie mini-invasive | +2.1% | Mondial, porté par les marchés développés avec un débordement vers les économies émergentes | Long terme (≥ 4 ans) |
| Hausse des chirurgies bariatriques et métaboliques | +1.8% | Mondial, avec une concentration en Amérique du Nord et sur les marchés émergents d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Avancées technologiques dans les agrafeuses motorisées et articulées | +1.5% | Marchés principaux en Amérique du Nord et dans l'UE, en expansion vers l'Asie-Pacifique | Moyen terme (2-4 ans) |
| Transition vers l'agrafage gastro-intestinal en ambulatoire dans les centres de chirurgie ambulatoire | +1.2% | Amérique du Nord principalement, avec une adoption précoce dans certains marchés de l'UE | Court terme (≤ 2 ans) |
| Intégration avec les plateformes de chirurgie robotique | +0.9% | Marchés à revenus élevés dans le monde entier, concentrés dans les centres urbains | Long terme (≥ 4 ans) |
| Demande d'agrafeuses réutilisables dans les marchés à ressources limitées | +0.4% | Marchés émergents d'Asie-Pacifique, du Moyen-Orient et Afrique, et d'Amérique latine | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Adoption croissante de la chirurgie mini-invasive
Les techniques laparoscopiques dominent désormais de nombreuses spécialités, avec une utilisation de l'appendicectomie en hausse[1]Joshua Kirkpatrick, « L'utilisation croissante de la chirurgie mini-invasive dans les affections chirurgicales générales aiguës : une décennie de résultats issus d'un ensemble de données nationales », Surgery, surgjournal.com de 83 % à 95 % entre 2013 et 2022 sur les marchés avancés. Les chirurgiens préfèrent les agrafeuses aux sutures car les lignes d'agrafes réduisent le traumatisme tissulaire et accélèrent la récupération. Les plateformes motorisées réduisent le temps opératoire thoracique de 21 minutes et économisent 8 249 USD par cas, renforçant l'argument économique. La robotique amplifie cet avantage, comme en témoignent les agrafeuses à port unique homologuées par la FDA qui résolvent les limitations d'accès. Les changements de programme dans les cursus de résidence renforcent la familiarité avec les dispositifs, consolidant les perspectives de croissance à long terme pour le marché des agrafeuses-coupeuses.
Hausse des chirurgies bariatriques et métaboliques
Les volumes bariatriques aux États-Unis ont augmenté de 6,5 % entre 2021 et 2022, dépassant 280 000 procédures[2]Benjamin Clapp, « Estimation 2022 de l'American Society for Metabolic and Bariatric Surgery des procédures métaboliques et bariatriques réalisées aux États-Unis », Surgery for Obesity and Related Diseases, soard.org. La gastrectomie en manchon représente désormais 57,4 % des cas, standardisant les besoins en agrafeuses autour de la transection gastrique. Les flux de travail assistés par robot, qui représentent déjà 30 % des chirurgies métaboliques, exigent des agrafeuses adaptées à l'articulation robotique. Les fabricants profitent d'économies d'échelle car l'uniformité des procédures permet une production de recharges à grand volume. Avec seulement 1 % des candidats chirurgicaux éligibles traités, le marché des agrafeuses-coupeuses conserve un vaste potentiel de croissance à mesure que les approbations des payeurs s'élargissent.
Avancées technologiques dans les agrafeuses motorisées et articulées
Des essais cliniques montrent que les agrafeuses colorectales motorisées réduisent les taux de fuite anastomotique de 85 % par rapport aux outils manuels. Les capteurs de compression intelligents, tels que SmartFire, ajustent la force de déclenchement en fonction de l'épaisseur des tissus en temps réel, améliorant la cohérence de la formation des agrafes. La technologie de surface de préhension réduit de moitié les saignements per-opératoires par rapport aux mâchoires conventionnelles, améliorant la visualisation. Les hôpitaux compensent les coûts d'acquisition plus élevés par des économies en aval liées à la réduction des complications, notamment dans les centres à fort volume. Les dépôts de brevets sur les profils de déclenchement pilotés par l'IA indiquent que l'analyse tissulaire en temps réel ancrera la prochaine vague de différenciation sur le marché des agrafeuses-coupeuses.
Transition vers l'agrafage gastro-intestinal en ambulatoire dans les centres de chirurgie ambulatoire
Medicare a augmenté les paiements aux centres de chirurgie ambulatoire de 15,4 % en 2023[3]Rapport du MedPAC au Congrès, « Mise à jour des paiements aux centres de chirurgie ambulatoire », medpac.gov , déclenchant une migration rapide des procédures de gastroentérologie vers les structures ambulatoires. Le pays compte 6 308 centres de chirurgie ambulatoire traitant 3,4 millions de bénéficiaires de Medicare, orientant les achats vers des agrafeuses fiables et multi-procédures qui rationalisent la rotation des cas. La polyvalence des dispositifs prime sur les analyses avancées dans ce contexte car le temps de formation du personnel est limité. Les fournisseurs qui proposent un codage couleur intuitif des recharges et une articulation simple gagnent des parts de marché. À mesure que la complexité des cas dans les centres de chirurgie ambulatoire augmente, la demande se déplace vers des options motorisées offrant des résultats de niveau hospitalier sans compromettre l'efficacité du flux de travail.
Analyse de l'impact des freins*
| Frein | % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Risques d'infection et rappels de produits | -1.4% | Mondial, avec une surveillance accrue en Amérique du Nord et dans l'UE | Court terme (≤ 2 ans) |
| Technologies alternatives de fermeture | -0.8% | Marchés développés dotés de capacités chirurgicales avancées | Moyen terme (2-4 ans) |
| Volatilité des prix du titane | -0.6% | Impact sur la fabrication mondiale, concentré en Asie-Pacifique | Court terme (≤ 2 ans) |
| Surveillance liée à la durabilité sur les dispositifs à usage unique | -0.5% | UE et Amérique du Nord en tête, en expansion mondiale | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Risques d'infection et rappels de produits
La FDA a enregistré plus de 41 000 événements indésirables liés aux agrafeuses entre 2011 et 2018, dont 366 décès. Des rappels récents de classe I, tels que la recharge noire TriStaple 2.0 de Covidien, soulignent les vulnérabilités de fabrication. Les rapports de dysfonctionnements cachés stockés dans des bases de données non publiques érodent la confiance des cliniciens et compliquent les décisions d'achat. Les exigences de classe II en attente imposent des soumissions pré-commercialisation et des tests de performance, favorisant les entreprises dotées de systèmes de contrôle de conception robustes. Les leaders du marché orientent leurs fonds de R&D vers des capteurs de sécurité redondants et des fonctions d'alerte utilisateur pour rétablir la confiance.
Technologies alternatives de fermeture
Les dispositifs polymères de type zip et les scelleurs à base d'énergie concurrencent la fermeture superficielle et vasculaire, en mettant en avant un risque d'infection réduit et une charge moindre en corps étrangers. Les hôpitaux évaluent le coût total des soins plutôt que le seul prix du dispositif, de sorte que les agrafeuses doivent démontrer une hémostase supérieure et une rotation plus rapide des salles. Là où les alternatives atteignent la parité, l'allocation de volume s'éloigne des agrafes métalliques, réduisant le potentiel de croissance global pour le marché des agrafeuses-coupeuses. Les fabricants réagissent en intégrant des algorithmes de test de fuite et des agents de scellage adjuvants pour renforcer leur avantage comparatif.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
les agrafeuses-coupeuses endo mènent l'innovationLes agrafeuses-coupeuses endo représentaient 45,81 % de la part de marché des agrafeuses-coupeuses en 2025 et progressent à un TCAC de 7,92 % à mesure que les procédures laparoscopiques et robotiques se multiplient. Leurs mâchoires fines et articulées naviguent dans les espaces pelviens et thoraciques confinés, les rendant indispensables dans les cas d'oncologie bariatrique, colorectale et thoracique. Les agrafeuses-coupeuses ouvertes restent essentielles pour la chirurgie traumatique où la rapidité prime sur l'accès par port, mais la croissance des volumes est modérée en raison du déclin de la chirurgie ouverte. Les agrafeuses circulaires spécialisées et sur mesure servent des reconstructions de niche telles que les anastomoses rectales basses, maintenant une demande modeste mais stable.
Les fabricants s'efforcent de différencier les modèles endo grâce à un déclenchement à couple contrôlé et à une compression adaptative. Le SP SureForm 45 d'Intuitive Surgical intègre des capteurs SmartFire qui ajustent la hauteur des agrafes 1 000 fois par seconde, réduisant le risque de fuite. Les données de Johnson & Johnson confirment une réduction des fuites de 47 % avec le nouveau ECHELON Linear Cutter par rapport aux générations précédentes. Les hôpitaux valorisent les plateformes unifiées qui partagent les codes couleur des recharges et l'ergonomie entre les gammes ouvertes et endo, simplifiant la formation du personnel et la gestion des stocks.


Par mécanisme :
la technologie motorisée gagne en dynamismeLes dispositifs manuels détenaient 62,55 % de la taille du marché des agrafeuses-coupeuses en 2025, reflétant des décennies de familiarité clinique et un coût initial plus faible. Pourtant, les unités motorisées affichent le TCAC le plus rapide, à 8,64 %, car les chirurgiens privilégient une formation reproductible des agrafes dans des tissus épais ou variables. Une étude médico-économique chinoise a montré que les recharges motorisées réduisaient les coûts de gestion des événements indésirables de 1 653 ¥ par cas, surpassant le prix d'achat plus élevé. Ces preuves accélèrent la conversion hospitalière dans les disciplines à haute acuité.
Les efforts de R&D se concentrent sur des conceptions d'embouts améliorant la préhension et des déclenchements par moteur pas à pas offrant une compression uniforme. Des essais révèlent 73 % de complications liées à l'hémostase en moins avec les dispositifs ECHELON motorisés par rapport aux équivalents manuels. À mesure que les consoles robotiques se répandent, les poignées motorisées avec fixation mains libres séduisent davantage les chirurgiens recherchant un soulagement ergonomique lors de procédures longues. Les agrafeuses manuelles continuent de servir les environnements à ressources limitées et les résections non compliquées, préservant une part notable mais décroissante du marché des agrafeuses-coupeuses.
Par approche chirurgicale :
la domination mini-invasive s'accélèreLes techniques mini-invasives ont capté 60,02 % de la part de marché des agrafeuses-coupeuses en 2025, progressant à un TCAC de 7,98 %, tandis que la chirurgie ouverte recule proportionnellement. Les opérations bariatriques assistées par robot représentent déjà 30 % du volume et stimulent la demande de recharges capables de se déclencher à travers une articulation de 60° sans amincissement de la ligne d'agrafes. Les modules de formation laparoscopique intégrés dans les curricula de résidence garantissent un pipeline régulier de chirurgiens maîtrisant le placement des ports et la manipulation des agrafeuses. Les hôpitaux allouent leurs budgets d'investissement aux tours de laparoscopie 4K et aux bras robotiques, créant un écosystème qui intensifie l'utilisation des agrafeuses.
La croissance future repose sur les plateformes à port unique qui réduisent encore le nombre d'incisions. L'autorisation de la FDA pour les agrafeuses à port unique signale l'acceptation réglementaire de ces instruments de nouvelle génération. La chirurgie ouverte reste nécessaire pour les traumatismes urgents et les reconstructions complexes où le retour tactile et une large exposition sont essentiels. Cependant, même les approches hybrides utilisent des agrafeuses pour accélérer la transection intestinale, maintenant leur pertinence dans toutes les techniques.
Par utilisabilité :
la commodité des jetables face à la pression environnementaleLes agrafeuses jetables dominaient avec 70,21 % de la taille du marché des agrafeuses-coupeuses en 2025, soutenues par des mandats de contrôle des infections qui interdisent le reconditionnement dans de nombreuses juridictions. Leur TCAC de 7,81 % persiste alors que les gestionnaires de blocs opératoires privilégient des instruments prêts à l'emploi qui éliminent les files d'attente de stérilisation. Néanmoins, les audits environnementaux soulignent une réduction des déchets de 40 % et des émissions de gaz à effet de serre inférieures de 99,7 % lorsque les plateformes réutilisables remplacent les équivalents à usage unique. Le reconditionnement par Cardinal Health de 18 millions de dispositifs à usage unique a permis aux hôpitaux d'économiser 412 millions USD en 2022, attestant d'un modèle économique viable pour la réduction des déchets.
Les appels d'offres européens intègrent désormais des critères de durabilité, incitant les acheteurs vers des solutions hybrides où des poignées réutilisables s'associent à des recharges jetables. Les fabricants rivalisent en proposant des programmes de reprise de dispositifs et des emballages à contenu recyclé. À mesure que les organismes de réglementation dans l'UE et certains États américains envisagent des taxes sur les dispositifs à usage unique, les fournisseurs qui se couvrent avec les deux catégories protègent leurs parts dans le secteur des agrafeuses-coupeuses.

Par utilisateur final :
les centres de chirurgie ambulatoire challengent la domination hospitalièreLes hôpitaux ont conservé 60,42 % des revenus en 2025 en raison de la gestion de cas complexes et des achats centralisés. Le volume des centres de chirurgie ambulatoire progresse cependant de 8,32 % par an, porté par des différentiels de paiement Medicare favorables et la préférence des patients pour une récupération en ambulatoire. Les achats d'agrafeuses dans les centres de chirurgie ambulatoire privilegient la fiabilité, l'interchange intuitif des recharges et des tailles de plateaux compactes pour s'adapter à des zones stériles plus petites. Les fournisseurs présentant des programmes de service sur site et des logistiques de livraison directe remportent des contrats.
À mesure que les centres de chirurgie ambulatoire prennent en charge des cas de plus haute acuité tels que les résections colorectales laparoscopiques, la demande se déplace vers des modèles articulés motorisés autrefois exclusifs aux hôpitaux tertiaires. Les fournisseurs alignant ressources de formation et conceptions de recharges à connexion rapide se positionnent pour capter cette vague ambulatoire. Les cliniques spécialisées internationales, notamment dans les pôles de tourisme médical, reflètent les attentes des centres de chirurgie ambulatoire, renforçant l'impact mondial sur le marché des agrafeuses-coupeuses.
Analyse géographique
Marché des Agrafeuses Coupe-Fils en Amérique du Nord
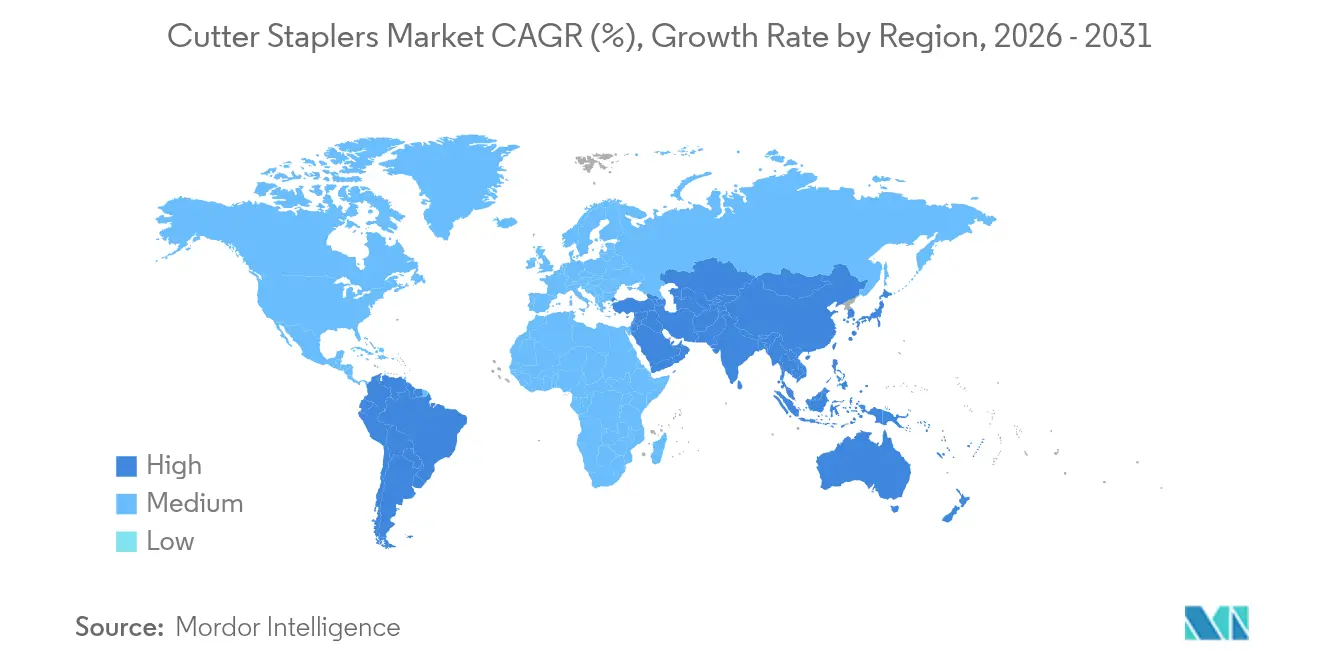
L'Amérique du Nord a généré 34,11 % du chiffre d'affaires mondial en 2025, soutenue par un système de remboursement mature et une adoption précoce des technologies. Le CAGR régional de 7,15 % repose sur la conversion continue aux recharges motorisées et sur l'évolution réglementaire de classe II favorisant les fournisseurs axés sur la qualité. La consolidation hospitalière amplifie le pouvoir d'achat, incitant les fournisseurs à proposer des plans de service pluriannuels et des formations.
Marché des Agrafeuses Coupe-Fils en Asie-Pacifique et en Amérique du Sud
L'Asie-Pacifique enregistre le CAGR le plus rapide, à 8,41 %, reflétant les investissements dans les infrastructures chirurgicales en Chine, en Inde et dans les États membres de l'ASEAN. Le marché des dispositifs médicaux en Inde est estimé à 50 milliards USD d'ici 2025, bien que dépendant des importations à hauteur de 70 %, offrant aux fabricants étrangers des perspectives de croissance avec une segmentation tarifaire adaptée. Les politiques de localisation de la Chine encouragent les coentreprises et les transferts de technologie, tandis que les hôpitaux japonais privilégient les systèmes motorisés haut de gamme. Le Brésil, sous les règles de l'ANVISA qui acceptent certaines approbations américaines ou européennes, facilite l'entrée des acteurs établis tout en maintenant des audits post-commercialisation rigoureux.
Marché des Agrafeuses Coupe-Fils en EMEA
L'Europe se classe en deuxième position, avec un CAGR de 7,65 % jusqu'en 2031, portée par le vieillissement démographique et les achats fondés sur les données probantes. Les directives européennes en matière de durabilité imposent des objectifs de recyclage qui influencent progressivement le choix des dispositifs à usage unique. Les sociétés cliniques publient des recommandations mettant l'accent sur l'intégrité de la ligne d'agrafes, rehaussant les exigences en matière de données de surveillance post-commercialisation. Les fournisseurs qui favorisent les registres et les études en vie réelle renforcent leur positionnement. Le Moyen-Orient et l'Afrique sont en retrait, mais présentent des poches de demande liées au déploiement des régimes nationaux d'assurance maladie. Les appels d'offres publics favorisent les kits réutilisables rentables, contraignant les fournisseurs à soutenir des centres régionaux de remise en état. Collectivement, ces dynamiques garantissent une expansion mondiale soutenue du marché des agrafeuses coupe-fils.

Paysage réglementaire
Aux États-Unis, les agrafeuses chirurgicales à usage interne font l'objet d'une surveillance renforcée de la FDA grâce à des mesures de reclassification qui placent certaines agrafeuses chirurgicales en Classe II avec contrôles spéciaux, accompagnées de recommandations d'étiquetage de la FDA pour les agrafeuses et agrafes à usage interne. Cela a renforcé les exigences en matière de tests de performance, de contrôles de conception validés et de surveillance post-commercialisation, en particulier au vu des antécédents d'événements indésirables et de rappels liés aux agrafeuses évoqués dans le contexte du marché.
En Europe, le règlement (UE) 2017/745 (MDR) reste le cadre central régissant la sécurité, la performance et la documentation technique pour l'accès au marché, relevant le niveau d'exigence des activités d'évaluation clinique et de vigilance pour les plateformes jetables comme réutilisables. Au niveau des normes, la norme ISO 6335-2:2026 (publiée le 5 février 2026) établit des exigences générales et des recommandations d'essai mises à jour pour les agrafeuses chirurgicales à usage unique et réutilisables, créant un référentiel plus uniforme que les fabricants peuvent intégrer dans les programmes de vérification de conception, de validation de la stérilisation et de l'emballage, et de qualification des fournisseurs.
Analyse de la chaîne de valeur
La chaîne de valeur des agrafeuses coupeuses commence par des matières premières et composants spécialisés, notamment des alliages de titane pour les agrafes et des aciers inoxydables de haute spécification utilisés dans les structures d'enclume et de mâchoire, ainsi que des boîtiers polymères et, pour les systèmes motorisés, des moteurs, des capteurs et de l'électronique. La fabrication et l'assemblage de précision reposent sur des processus étroitement contrôlés (par exemple, l'usinage et le formage des poches de formation d'agrafes et des enclumes), suivis de la stérilisation, de l'emballage et de la libération qualité au niveau des lots, le travail de vérification étant de plus en plus aligné sur les exigences de l'ISO 6335-2:2026 pour les agrafeuses à usage unique comme réutilisables.
En aval, les principaux fabricants d'équipement d'origine combinent la vente directe aux hôpitaux avec des réseaux de distributeurs et optimisent l'accès via de grands canaux d'achat tels que les groupements d'achat (GPO), tout en soutenant également la formation clinique et le service. Le modèle économique s'appuie généralement sur des recharges et cartouches propriétaires qui génèrent des revenus récurrents, rendant la qualification des composants et la continuité de l'approvisionnement essentielles. Le passage à des matériaux ou fournisseurs alternatifs peut déclencher des cycles de revalidation qui ralentissent la reconfiguration rapide après des perturbations. La logistique et la gestion des stocks sont particulièrement importantes pour les comptes à forte rotation tels que les hôpitaux et les centres de chirurgie ambulatoire, où la disponibilité fiable de recharges compatibles influence les décisions de standardisation des plateformes.
Paysage concurrentiel
Le leadership du marché repose sur Johnson & Johnson (Ethicon), Medtronic et Intuitive Surgical, dont les portefeuilles combinés couvrent les formats manuels, motorisés et robotiques. La technologie d'agrafage 3D ECHELON d'Ethicon et la technologie de surface de préhension ont permis une réduction des fuites de 47 %, justifiant une tarification premium. L'acquisition de Fortimedix Surgical par Medtronic en 2024 a élargi son portefeuille en visualisation avancée et en agrafage. La famille SureForm d'Intuitive Surgical intègre des analyses SmartFire pour la détection tissulaire pilotée par console, renforçant sa base robotique installée.
La stratégie concurrentielle met l'accent sur la fidélisation de l'écosystème via des recharges propriétaires et des mises à jour logicielles. Les brevets sur les algorithmes de compression et les boucles de rétroaction par IA créent des barrières pour les entrants tardifs. La durabilité émerge comme un espace blanc où des acteurs de taille intermédiaire comme Lexington Medical positionnent des agrafeuses-coupeuses endo réutilisables tout en attirant des financements de capital-investissement pour atteindre l'échelle. Les innovateurs en fermeture alternative menacent les parts des acteurs établis dans les niches superficielles et vasculaires, bien que la reformation générale des chirurgiens ralentisse le déplacement.
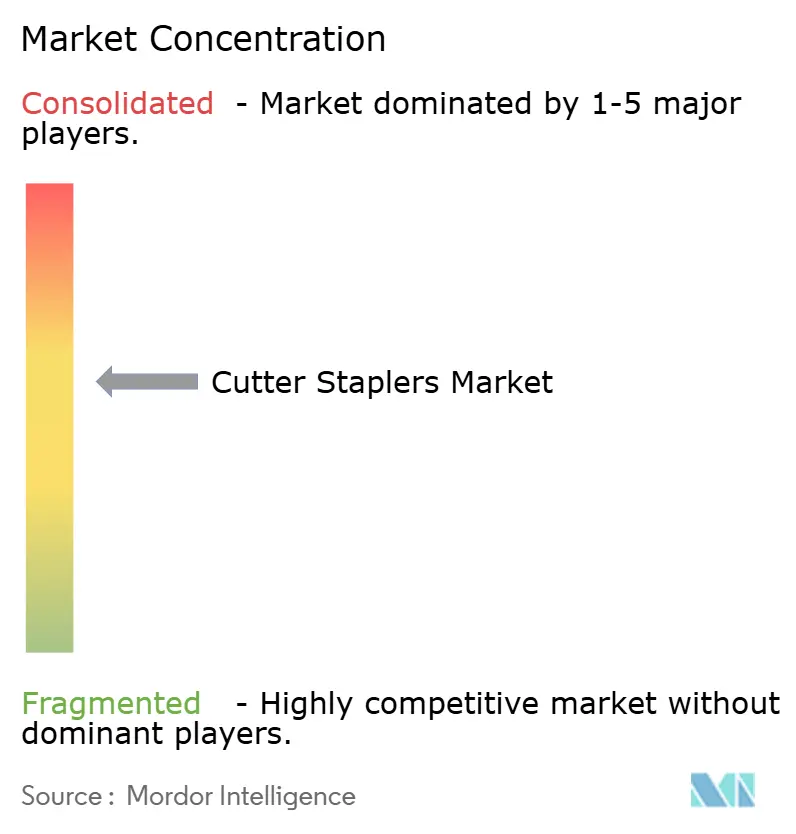
L'escalade réglementaire alourdit les coûts de conformité, avantageant les entreprises dotées d'infrastructures qualité établies. Les rappels nuisent de manière disproportionnée aux petites entreprises dépourvues de redondance dans les stocks mondiaux. Par conséquent, la concentration du marché reste modérée, bien que les entrants en technologies adjacentes et les perturbateurs de durabilité maintiennent une pression concurrentielle élevée sur le marché des agrafeuses-coupeuses.
Leaders du secteur des agrafeuses-coupeuses
B. Braun Melsungen AG
Intuitive Surgical Inc.
Johnson & Johnson Services, Inc.
Medtronic plc
Purple Surgical
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Agrafeuses Coupe-Fils
- B. Braun
- Changzhou Ankang Medical
- Ezisurg Medical Co., Ltd.
- Frankenman International Ltd.
- Intuitive Surgical
- Johnson & Johnson
- Lepu Medical
- Locamed
- Medtronic
- Meril Life Sciences
- Panther Healthcare
- Purple Surgical
- Reach Surgical Inc.
- Stryker
- Surkon Medical
- Teleflex
- Victor Medical Instruments
- Waston Medical Corporation
- WELLMEDHZ CO., LTD.
- Zhejiang Geyi Medical Instrument

Opportunités de marché et perspectives d'avenir
Un espace blanc clé se situe à l'intersection de l'agrafage motorisé, d'une articulation accrue et d'un retour d'information en temps réel qui soutient une formation d'agrafes cohérente sur des tissus variables. Les approbations et autorisations réglementaires renforcent cette orientation : Reach Surgical (Genesis MedTech) a reçu l'approbation du marquage CE en avril 2026 pour l'agrafeuse motorisée iREACH IRIS, dotée d'une articulation à 90 degrés et de la technologie Real-Time Firing Curve, et Fengh Medical a obtenu l'autorisation 510(k) de la FDA (K242679) en octobre 2024 pour des agrafeuses coupeuses linéaires endoscopiques motorisées et articulées à usage unique. Ces actions élargissent l'ensemble des options motorisées disponibles dans le commerce au-delà des plus grands acteurs historiques et donnent aux hôpitaux et aux centres de chirurgie ambulatoire davantage de marge pour standardiser les flux de travail mini-invasifs et proches de la robotique.
Un second domaine d'opportunité concerne la conception de portefeuille qui concilie la préférence pour l'usage unique en matière de contrôle des infections avec la pression des achats autour de la durabilité et du coût total. Avec les plateformes jetables détenant 70,21 % de part en 2025 et les comités d'achat examinant de plus en plus attentivement les déchets, les fournisseurs peuvent se différencier via des architectures hybrides (manches réutilisables avec recharges jetables), des filières de retraitement validées, et des programmes d'emballage ou de reprise adaptés aux critères de notation des appels d'offres. L'adoption plus large dans les marchés sensibles aux coûts est également soutenue par des gammes de produits à tarification échelonnée et des accords d'approvisionnement localisés, en particulier là où la dépendance aux importations est élevée et où les achats privilégient des plateformes fiables et simplifiées à mesure que la capacité de chirurgie élective s'accroît.
Recent Industry Developments in Marché des Agrafeuses Coupe-Fils
- Mai 2026 : Meril Life Sciences a enregistré plusieurs recharges de la marque Mirus pour agrafeuses coupeuses linéaires et agrafeuses linéaires dans la base de données GUDID de la FDA américaine. Cela élargit l'empreinte visible de l'entreprise en matière d'identification des dispositifs aux États-Unis pour les consommables d'agrafage, soutenant la préparation des canaux et les discussions d'adoption au niveau catalogue avec les équipes d'approvisionnement hospitalières. Cette démarche illustre comment les fabricants émergents constituent des portefeuilles de recharges parallèlement à la documentation de conformité pour concurrencer sur les segments de consommables récurrents.
- Avril 2025 : Intuitive Surgical a obtenu l'autorisation de la FDA pour l'agrafeuse robotique à port unique SP SureForm 45, dotée de la surveillance en temps réel de la compression tissulaire SmartFire. Cette autorisation a renforcé l'écosystème d'agrafage d'Intuitive autour de son flux de travail robotique à port unique, augmentant l'adhérence de la plateforme grâce à une instrumentation intégrée. Elle a également relevé le niveau de la concurrence en matière d'agrafage compatible robotique et équipé de capteurs pour les procédures mini-invasives.
- Novembre 2024 : Medtronic a acquis Fortimedix Surgical, ajoutant des capacités en dispositifs chirurgicaux avancés qui complètent son portefeuille plus large de chirurgie mini-invasive. La transaction a favorisé une intégration plus étroite entre les dispositifs utilisés dans les procédures complexes où les technologies d'agrafage, de visualisation et d'accès sont achetées ensemble. Elle a également renforcé la tendance du secteur à considérer l'étendue du portefeuille comme un levier dans la contractualisation avec les hôpitaux et les réseaux de fournisseurs intégrés (IDN).


Marché des Agrafeuses Coupe-Fils Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Ce marché couvre les agrafeuses coupeuses médicales utilisées dans les procédures chirurgicales où le tissu est coupé et agrafé en une seule étape, et les revenus sont comptabilisés à partir des ventes de produits dans les hôpitaux et les centres de chirurgie ambulatoire.
Exclusions de périmètre : ce dimensionnement exclut les agrafeuses de bureau non médicales, les sutures chirurgicales génériques et les articles accessoires qui ne font pas partie de la vente du dispositif agrafeuse coupeuse.
Aperçu de la segmentation
- Par type de produit
- Agrafeuse-coupeuse endo
- Agrafeuse-coupeuse ouverte
- Autres
- Par mécanisme
- Manuel
- Motorisé
- Par approche chirurgicale
- Chirurgie ouverte
- Chirurgie mini-invasive
- Par utilisabilité
- Jetable
- Réutilisable
- Par utilisateur final
- Hôpitaux
- Centres de chirurgie ambulatoire
- Autres utilisateurs finaux
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Inde
- Japon
- Australie
- Corée du Sud
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- CCG
- Afrique du Sud
- Reste du Moyen-Orient et Afrique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire a commencé par le contexte public de la santé et des procédures afin de comprendre où les agrafeuses coupeuses sont réellement utilisées et comment la demande évolue. Nous avons examiné des sources telles que les communications de la FDA américaine sur les dispositifs et la sécurité, les publications du CDC américain relatives aux infections liées aux soins de santé et à la chirurgie, les statistiques de santé de l'Organisation mondiale de la santé, et les indicateurs de dépenses de santé et d'activité hospitalière de l'OCDE. Nous avons également utilisé des revues cliniques à comité de lecture pour cartographier les principaux domaines de procédures où l'agrafage est standard, et pour vérifier comment l'adoption évolue vers des approches mini-invasives.
Pour traduire ce contexte en un modèle de dimensionnement utilisable, nous l'avons complété par des rapports annuels de fabricants, des présentations aux investisseurs, et une couverture médiatique fiable des lancements de produits et des événements réglementaires. Le cas échéant, des abonnements payants suivant les finances des entreprises, les brevets et l'actualité ont été utilisés pour vérifier les échéanciers, l'orientation du portefeuille et la tendance générale des prix. Cette liste est illustrative, et de nombreuses autres sources publiques ont été examinées pour collecter, valider et clarifier des données pendant le travail.
Entretiens et enquêtes primaires
Les données primaires ont été recueillies par des entretiens d'experts et des enquêtes structurées auprès d'un panel de fabricants de dispositifs, de distributeurs et d'intervenants cliniques influençant le choix des produits, y compris des responsables des achats et des blocs opératoires. Comme il s'agit d'un marché mondial, nous avons équilibré les retours entre l'APAC, l'EMEA et les Amériques afin de confirmer le mix de procédures, l'adoption des systèmes motorisés par rapport aux systèmes manuels, et le rythme d'évolution de la préférence entre jetable et réutilisable.
Répartition des répondants à l'enquête de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier rang : 35 % | Dirigeants (CXO) : 16 % | APAC : 45 % |
| Rang intermédiaire : 48 % | Responsables fonctionnels/d'unité : 40 % | EMEA : 29 % |
| Acteurs plus petits : 17 % | Managers : 44 % | Amériques : 26 % |
Dimensionnement du marché et prévisions
Le modèle central a été construit selon une approche descendante où la demande en procédures et l'activité par cadre de soins sont reconstruites par région, puis converties en valeur de dispositif à l'aide des taux d'adoption et des fourchettes de prix habituelles. Nous avons utilisé des approximations ascendantes comme vérification, incluant des points de prix échantillonnés par classe de produit et une vérification de cohérence auprès des fournisseurs et des canaux sur les répartitions de revenus relatives, puis les totaux n'ont été ajustés que lorsque les deux visions restaient systématiquement éloignées.
Les principales données utilisées dans le modèle comprenaient l'orientation des volumes chirurgicaux par grandes familles de procédures, la part des chirurgies mini-invasives où les agrafeuses coupeuses sont plus courantes, l'évolution du mix entre dispositifs motorisés et manuels, la préférence jetable contre réutilisable (souvent liée aux politiques de contrôle des infections), et l'effet des cycles de remboursement et de budget hospitalier sur le comportement d'achat. Lorsqu'un manque de données existait, l'hypothèse était maintenue conservatrice et n'était élargie qu'après avoir été confirmée par plusieurs réponses d'entretiens provenant de différentes régions. Les prévisions ont été établies par analyse de scénarios liée à la croissance des procédures, aux changements d'adoption attendus et aux attentes d'évolution des prix, puis les perspectives finales ont été alignées sur ce que les experts ont décrit comme le scénario de base le plus probable.
Validation des données et cycle de mise à jour
Les résultats ont été validés par plusieurs vérifications afin que le chiffre final reste cohérent avec les signaux du monde réel. Nous avons comparé les résultats du modèle à des indicateurs indépendants tels que l'orientation de l'activité des procédures, les tendances d'utilisation des hôpitaux et des centres ambulatoires, et les événements réglementaires ou de sécurité publiquement visibles susceptibles de modifier la demande. Lorsqu'un résultat par pays ou par mix de produits semblait incohérent, les facteurs sous-jacents étaient revérifiés, et des appels de suivi étaient déclenchés pour confirmer si le problème provenait des prix, de l'adoption ou d'un décalage temporel.
Avant validation finale, le travail passe par des revues successives d'analystes où les hypothèses, conversions et répartitions régionales sont testées pour détecter les écarts et erreurs arithmétiques. Le rapport est actualisé annuellement, et nous effectuons également des mises à jour intermédiaires lorsqu'un événement significatif modifie le tableau de la demande. Juste avant la livraison, une dernière vérification est effectuée afin que les clients reçoivent la vision la plus actuelle possible fondée sur les derniers signaux disponibles.
Comparaison de la taille du marché des agrafeuses coupeuses de Mordor Intelligence avec d'autres estimations publiées
Les chiffres de marché publiés pour les agrafeuses coupeuses peuvent sembler très éloignés même lorsqu'ils portent sur des dispositifs similaires, car la base annuelle, ce qui est comptabilisé comme agrafeuse coupeuse, et la manière dont les mix motorisés et jetables sont traités ne sont pas toujours les mêmes. Les différences apparaissent également lorsqu'une estimation s'appuie davantage sur des récits de revenus historiques tandis qu'une autre s'ancre plus étroitement sur la demande liée aux procédures et aux niveaux d'adoption.
Le tableau de référence montre un écart principalement expliqué par les choix de périmètre et d'année de base, ainsi que par la rapidité supposée d'évolution des prix et du mix après la période historique. Dans le modèle de Mordor Intelligence, la valeur de 2026 est construite autour des agrafeuses coupeuses utilisées dans les principales applications chirurgicales et cadres de soins, avec des répartitions explicites par mécanisme et par facilité d'utilisation, ce qui peut diverger des estimations utilisant une année de base antérieure ou regroupant des produits d'agrafage adjacents sans les mêmes règles d'inclusion.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 2,31 milliards USD (2026) | |
| Éditeur de recherche mondial A | 2,93 milliards USD (2023) | Utilise une année de base antérieure et une fenêtre de prévision différente, et la description du périmètre est plus générale, ce qui peut implicitement inclure des catégories d'agrafage adjacentes et un mix motorisé/jetable différent, augmentant ainsi la valeur de départ par rapport à une construction 2026 ancrée sur les procédures. |
| Éditeur de recherche sectorielle B | 1,83 milliard USD (2024) | Fonctionne sur un horizon plus long avec une trajectoire de croissance plus faible et des libellés de segments plus larges, ce qui peut sous-estimer les évolutions d'adoption à court terme dans les chirurgies mini-invasives et les effets associés sur les prix et le mix, conduisant à une valeur de marché plus faible au milieu des années 2020. |
Pris ensemble, la comparaison indique que l'alignement des années et les règles d'inclusion sont les principaux moteurs de l'écart, suivis de la rapidité avec laquelle le modèle laisse le mix évoluer vers des configurations à plus forte valeur. En maintenant des hypothèses liées à des signaux de demande observables puis en les vérifiant par des retours de terrain, nous obtenons un chiffre qui peut être expliqué, retracé et reproduit avec les mêmes étapes.


Questions clés auxquelles répond le rapport
Comment les agrafeuses motorisées influencent-elles les résultats chirurgicaux ?
Les agrafeuses-coupeuses motorisées assurent une formation constante des agrafes et ont été associées à moins de fuites et d'événements hémorragiques, réduisant ainsi le recours à des interventions post-opératoires coûteuses.
Pourquoi les agrafeuses-coupeuses endo sont-elles considérées comme stratégiques pour les procédures mini-invasives ?
Leurs mâchoires fines et articulées naviguent dans des espaces anatomiques confinés, les rendant indispensables pour la chirurgie laparoscopique et robotique où la précision et l'accès sont essentiels.
Qu'est-ce qui pousse les hôpitaux et les centres de chirurgie ambulatoire à privilégier les agrafeuses jetables malgré les débats sur la durabilité ?
Les agrafeuses à usage unique éliminent les étapes de reconditionnement, réduisent le risque de contamination croisée et simplifient les flux de travail en bloc opératoire, des avantages qui l'emportent souvent sur les préoccupations environnementales pour les établissements à fort volume.
Comment la surveillance réglementaire façonne-t-elle la dynamique concurrentielle entre les fabricants d'agrafeuses ?
La surveillance accrue de la FDA exige désormais des données de sécurité et des contrôles de fabrication plus robustes, récompensant les entreprises disposant de systèmes qualité matures et décourageant les entrants à faible coût dépourvus d'une conformité rigoureuse.
De quelle manière les centres de chirurgie ambulatoire remodèlent-ils les stratégies d'achat de dispositifs ?
Les centres de chirurgie ambulatoire privilégient la fiabilité, la facilité d'utilisation et la rotation rapide ; les fournisseurs qui proposent des options de recharges polyvalentes et des ressources de formation rationalisées obtiennent le statut de fournisseur préféré dans ces contextes ambulatoires.
Quel rôle jouent les initiatives de durabilité dans l'adoption future des agrafeuses ?
Les comités d'achat hospitaliers intègrent de plus en plus l'impact du cycle de vie des dispositifs, ouvrant des opportunités pour les poignées réutilisables et les recharges reconditionnées qui offrent à la fois des économies de coûts et une réduction des déchets.
Dernière mise à jour de la page le:



