
Taille et part du marché des serres commerciales
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 51.40 Milliards de dollars |
| Taille du Marché (2031) | 86.90 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 11.09 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des serres commerciales par Mordor Intelligence
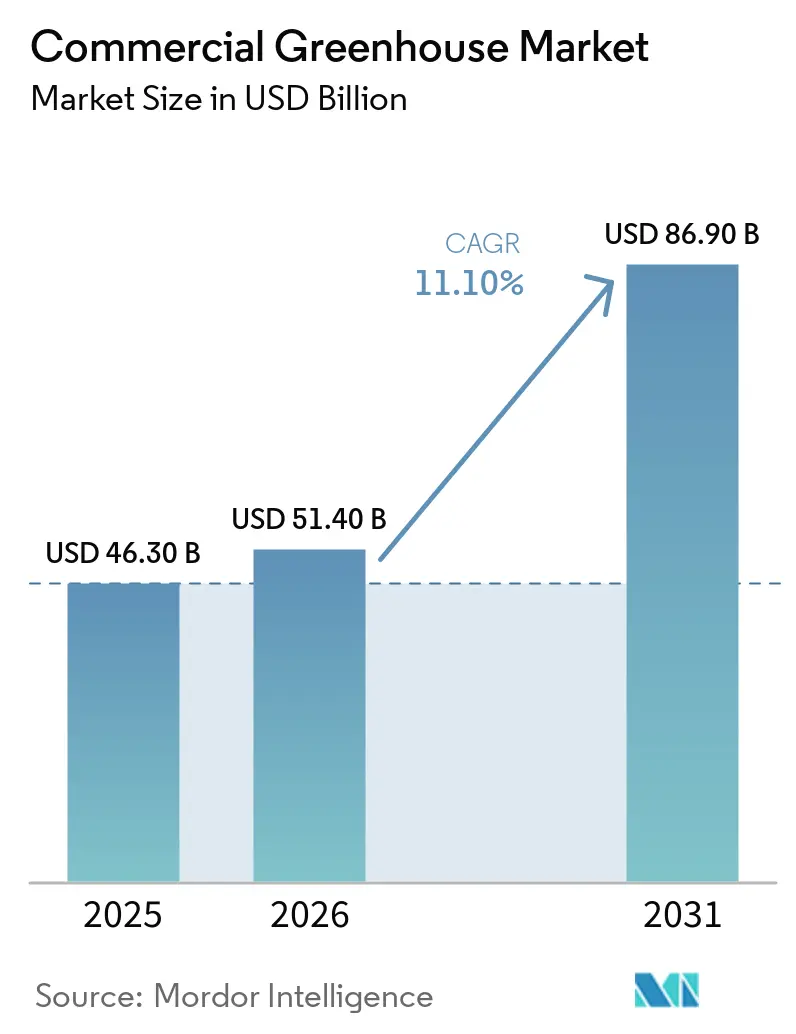
La taille du marché des serres commerciales devrait atteindre 46,3 milliards USD en 2025, 51,4 milliards USD en 2026, et 86,9 milliards USD d'ici 2031, avec un CAGR de 11,10 % de 2026 à 2031. Le marché des serres commerciales est en expansion car les détaillants et les acheteurs de la restauration ont désormais besoin de volumes de produits stables tout au long de l'année, que l'agriculture en plein champ ne peut pas fournir avec la même régularité. La baisse des coûts des équipements d'agriculture en environnement contrôlé (AEC) améliore les délais de retour sur investissement et attire davantage de capitaux vers des projets de moyenne et haute technologie. Le marché des serres commerciales s'étend également géographiquement, car l'intégration de la chaleur résiduelle avec des sites industriels peut améliorer l'économie énergétique dans des zones qui étaient autrefois difficiles pour la culture protégée. La croissance reste soumise à la pression de la volatilité des prix de l'énergie et de la faible interopérabilité entre les systèmes d'éclairage, de climatisation et de fertirrigation dans les installations multi-fournisseurs. Malgré ces limites, le soutien des politiques publiques, des normes d'achat plus strictes et des contrôles pilotés par l'intelligence artificielle (IA) plus performants maintiennent le marché des serres commerciales sur une trajectoire de croissance solide jusqu'en 2031.
Principaux enseignements du rapport
- Par type d'équipement, l'éclairage de culture à diodes électroluminescentes (DEL) détenait la plus grande part de 30,2 % du marché des serres commerciales en 2025, tandis que le contrôle climatique et les logiciels d'automatisation constituent la catégorie à la croissance la plus rapide à 13,2 % jusqu'en 2031.
- Par type de culture, les fruits et légumes représentaient 55,5 % de la taille du marché des serres commerciales en 2025, tandis que le cannabis et les cultures spécialisées constituent le segment à la croissance la plus rapide avec un CAGR de 14,5 % durant 2026-2031.
- Par type de serre, les serres à film plastique détenaient la plus grande part du marché des serres commerciales à 61,2 % en 2025, tandis que les serres en verre constituent le segment à la croissance la plus rapide avec un CAGR de 12,2 % durant 2026-2031.
- Par technologie de culture, les systèmes hydroponiques détenaient 54,4 % de la part du marché des serres commerciales en 2025, tandis que l'intégration hybride et verticale constitue le segment à la croissance la plus rapide avec un CAGR de 11,2 % durant 2026-2031.
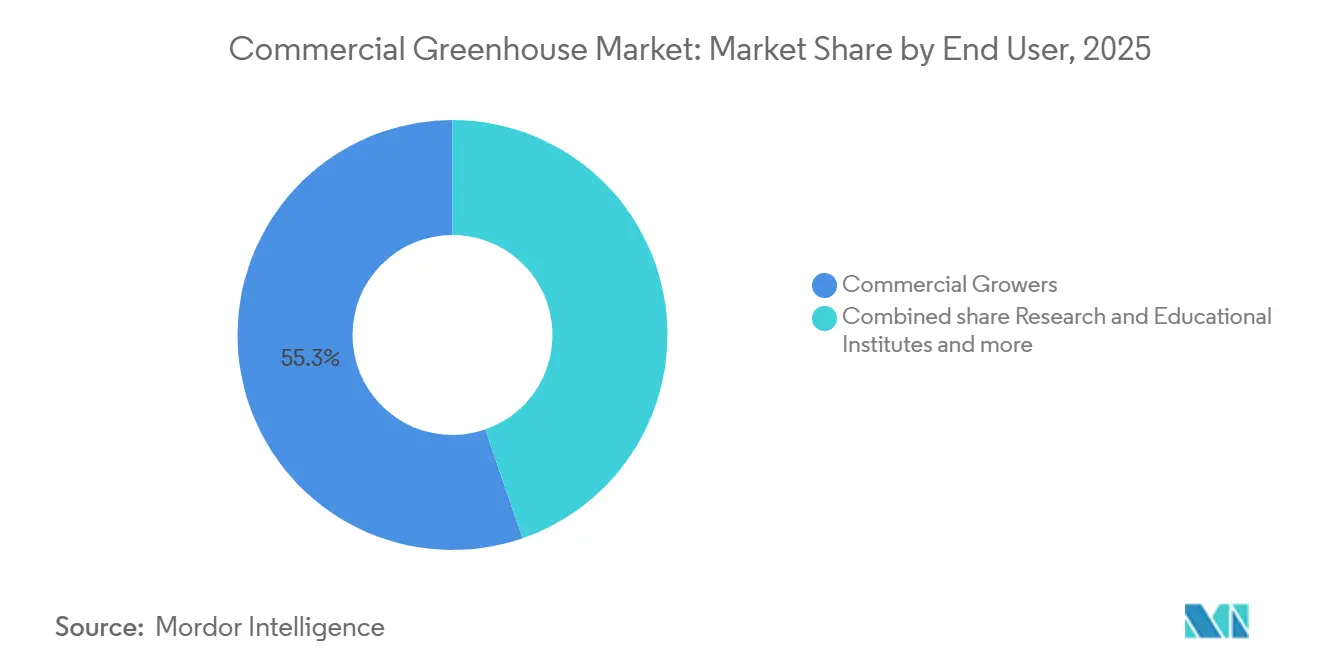
- Par utilisateur final, les producteurs commerciaux détenaient la plus grande part de 55,3 % du marché des serres commerciales en 2025, tandis que les instituts de recherche et d'enseignement constituent le segment à la croissance la plus rapide avec un CAGR de 13,5 % durant 2026-2031.
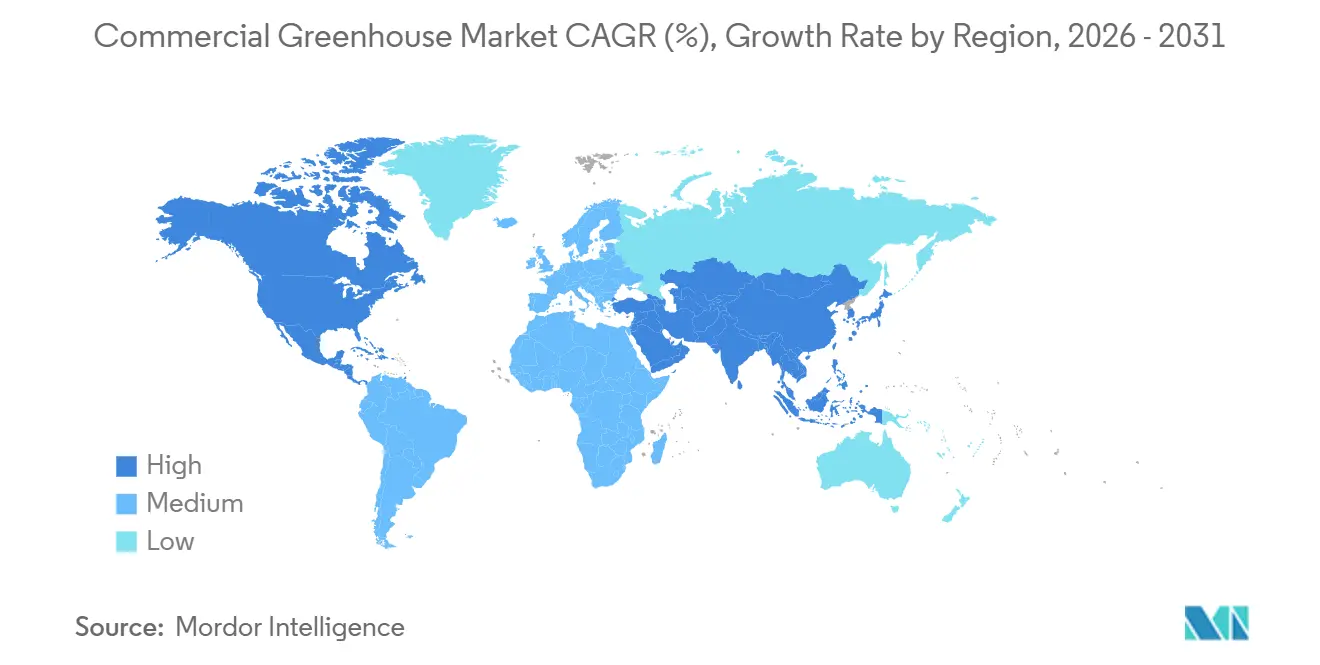
- Par géographie, l'Amérique du Nord détenait la plus grande part de 37,6 % du marché des serres commerciales en 2025, tandis que l'Asie-Pacifique est la région à la croissance la plus rapide avec un CAGR de 12,4 % durant 2026-2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur la prévision du CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Réduction des terres arables et expansion urbaine | +1.9% | Mondial, aigu en Chine, en Inde, au Japon, en Arabie Saoudite et aux Émirats arabes unis | Long terme (≥ 4 ans) |
| Demande de produits frais toute l'année | +1.8% | Amérique du Nord, Europe, grandes villes asiatiques | Moyen terme (2-4 ans) |
| Volatilité météorologique induite par le changement climatique | +2.0% | Amérique du Nord, Europe et Asie du Sud | Long terme (≥ 4 ans) |
| Avancées dans les technologies LED et de contrôle climatique | +1.5% | Amérique du Nord, Europe, Japon et Corée du Sud | Court terme (≤ 2 ans) |
| Modèles de location de serres commerciales en tant que service | +1.2% | Amérique du Nord, Europe et Moyen-Orient | Moyen terme (2-4 ans) |
| Surveillance des cultures pilotée par l'intelligence artificielle et analyses prédictives | +1.4% | Amérique du Nord, Europe, Chine, Japon et Corée du Sud | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Réduction des terres arables et expansion urbaine
Les gouvernements répondent aux préoccupations en matière de sécurité alimentaire en subventionnant des projets d'agriculture en environnement contrôlé, car l'expansion urbaine réduit la disponibilité des terres agricoles. En Chine, environ 1,2 million d'hectares de terres agricoles sont perdus chaque année au profit des infrastructures urbaines, ce qui entraîne des subventions couvrant jusqu'à 70 % des coûts en capital associés aux installations de serres dans les provinces clés [1]. En Arabie Saoudite, où les terres arables représentent moins de 2 % de la superficie totale, le gouvernement soutient les installations agricoles de haute technologie par le biais de son programme de prêts agricoles afin de réduire la dépendance aux importations. De même, le Japon s'attaque aux défis tels que le vieillissement de la population agricole et l'abandon des terres en accordant des subventions couvrant 50 % des coûts de construction de serres à double vitrage conçues pour résister aux vents de typhon allant jusqu'à 150 km par heure [2]. Ces politiques soulignent la croissance du marché des serres commerciales, car chaque mètre carré de culture protégée peut produire jusqu'à 20 fois plus de rendement par rapport à l'agriculture traditionnelle en plein champ.
Demande de produits frais toute l'année
La volatilité météorologique a rendu l'approvisionnement en plein champ moins fiable dans plusieurs régions productrices, incitant les acheteurs à se tourner vers une culture plus protégée. Cela est important pour le marché des serres commerciales car les chaleurs extrêmes, la sécheresse, les inondations et les schémas saisonniers irréguliers augmentent la valeur de la production contrôlée plus rapidement que ne le suggèrent les modèles de planification standard. Une étude de février 2026 publiée dans Nature Communications a révélé que les systèmes d'agriculture en environnement contrôlé peuvent rester viables dans des scénarios climatiques plus sévères lorsqu'ils maximisent la lumière naturelle et gèrent soigneusement les charges de chauffage. La Commission européenne a renforcé cette orientation en 2025 avec un programme de travail Horizon Europe incluant 12,0 millions EUR (13 millions USD) pour la recherche en agriculture en environnement contrôlé[3]. À mesure que les équipes d'approvisionnement accordent plus d'importance à la résilience, le marché des serres commerciales en bénéficie, la production en serre passant d'un approvisionnement de secours à une planification d'approvisionnement principale.
Volatilité météorologique induite par le changement climatique
Les mises à niveau technologiques améliorent l'efficacité de la main-d'œuvre et la précision opérationnelle sur le marché des serres commerciales, notamment alors que les producteurs cherchent à standardiser les résultats des cultures d'une saison à l'autre. Signify N.V. a introduit en juin 2025 un luminaire Philips GreenPower LED Toplighting Force à 4 canaux, avec une efficacité allant jusqu'à 4,3 µmol/J à 50 % de puissance, permettant une gestion spectrale plus flexible. Le même mois, Signify a étendu le contrôle Philips GrowWise pour prendre en charge la gestion spectrale à distance et la participation au marché de l'énergie de la Réserve de Restauration Automatique de Fréquence (aFRR) dans le Benelux. Priva Holding B.V. et Blue Radix ont déclaré en janvier 2025 que leur base installée couvrait déjà 100 serres dans 17 pays, avec des réductions signalées de la charge des tâches de calcul climatique allant jusqu'à 80 % par opérateur.
Surveillance des cultures pilotée par l'intelligence artificielle et analyses prédictives
Le portique d'imagerie de l'Université d'État de l'Ohio couvre 8 000 pieds carrés en moins d'une heure, permettant le développement de modèles qui prédisent les épidémies de maladies jusqu'à dix jours à l'avance. Cette technologie améliore les capacités de détection précoce et de réponse, atténuant potentiellement l'impact des maladies sur la productivité agricole. En 2024, des chercheurs canadiens ont introduit un laboratoire de phénotypage mobile pour accélérer les efforts de sélection dans les régions à faibles ressources en eau. Cette innovation soutient le développement de variétés de cultures mieux adaptées aux conditions de sécheresse, répondant aux défis posés par le changement climatique. Les utilisateurs commerciaux ont réduit le gaspillage d'engrais grâce au dosage prédictif des nutriments, démontrant l'impact direct de la science des données sur l'amélioration des marges. En optimisant l'utilisation des ressources, ces avancées contribuent à la durabilité économique et environnementale.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur la prévision du CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Dépenses en capital initiales élevées | -1.7% | Amérique du Sud, Afrique et Asie du Sud | Court terme (≤ 2 ans) |
| Manque de compétences en agronomie en environnement contrôlé | -1.2% | Amérique du Nord, Europe et Asie-Pacifique | Moyen terme (2-4 ans) |
| Examen des déchets plastiques et du carbone incorporé | -0.9% | Europe, Amérique du Nord et Asie-Pacifique | Long terme (≥ 4 ans) |
| Risque d'instabilité du réseau électrique dans les régions à forte consommation d'énergie | -1.1% | Asie du Sud, Afrique, Moyen-Orient et Amérique du Sud | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Dépenses en capital initiales élevées
L'établissement d'une installation en verre entièrement automatisée implique des coûts élevés par mètre carré, hors terrain et fonds de roulement. Dans des pays comme le Brésil, le Kenya et l'Inde, des coûts d'emprunt de 18 % prolongent la période de retour sur investissement à plus de dix ans, rendant de tels investissements financièrement difficiles. Bien que les alternatives en film plastique soient proposées entre 50 et 150 USD par mètre carré, leur durée de vie limitée de cinq à sept ans diminue considérablement les économies de coûts lorsqu'elles sont évaluées sur 20 ans. Les prêteurs traditionnels restent réticents à financer ces projets en raison du sous-développement des modèles d'évaluation des garanties pour les actifs de serres. Ce manque de soutien financier limite la capacité du secteur des serres commerciales à atteindre une croissance plus rapide et plus généralisée.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type d'équipement :
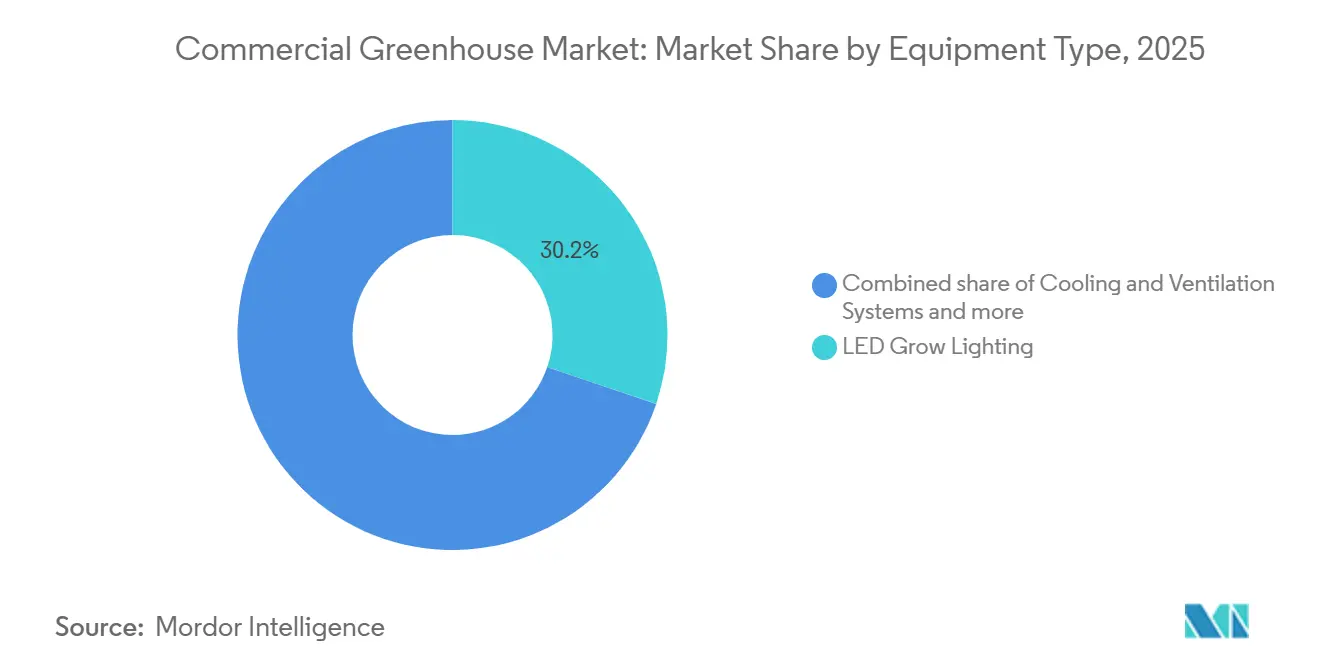
les plateformes de contrôle gagnent en prioritéL'éclairage de culture à LED a représenté 30,2 % de la part du marché des serres commerciales en 2025, porté par les économies d'énergie et la flexibilité spectrale, qui contribuent à la réduction des coûts d'exploitation et à des rendements plus élevés. Les producteurs constatent des rendements décroissants provenant d'un éclairage supplémentaire sans l'intégration de solutions logicielles. En conséquence, les dépenses se déplacent vers les plateformes de contrôle et d'automatisation. Les systèmes de chauffage, de ventilation et de climatisation (CVC) restent essentiels, représentant près d'un tiers des budgets matériels annuels, en particulier dans des régions comme le Canada et le nord de l'Europe, où les charges de chauffage hivernales dépassent 300 watts par mètre carré.
Les logiciels de contrôle et d'automatisation devraient croître à un CAGR de 13,8 %, car ils permettent la coordination des appareils pour améliorer les marges brutes grâce à la prise de décision en temps réel. L'architecture de périphérie d'Argus démontre comment les diagnostics locaux maintiennent le contrôle climatique lors des interruptions de réseau, protégeant les cultures à haute valeur ajoutée telles que le cannabis. À mesure que les producteurs continuent d'amortir leurs investissements dans les systèmes à diodes électroluminescentes (LED) et de chauffage, de ventilation et de climatisation (CVC), les mises à niveau logicielles incrémentielles offrent des améliorations de rendement à deux chiffres à un coût minimal, soulignant pourquoi les dépenses numériques devraient dépasser les investissements en matériel physique jusqu'en 2031.



Par type de culture :
le cannabis progresse grâce aux vents favorables de la réglementationLes fruits et légumes devraient rester le principal moteur de revenus, représentant 55,5 % de la taille du marché des serres commerciales en 2025. Les cultures telles que les tomates, les concombres et les poivrons bénéficient d'environnements contrôlés, qui améliorent la durée de conservation et réduisent les résidus de pesticides, répondant aux normes de qualité des détaillants. Ces environnements contrôlés permettent également une production toute l'année, garantissant un approvisionnement constant pour répondre à la demande des consommateurs. La tarification premium pendant la saison hivernale soutient les flux de trésorerie, facilitant les investissements continus dans les systèmes de contrôle climatique et les solutions de gestion biologique. Les avancées dans les technologies de serre, telles que l'irrigation automatisée et les systèmes de distribution de nutriments, optimisent davantage l'efficacité de la production et la qualité des cultures.
Le cannabis et les cultures spécialisées représentent le segment à la croissance la plus rapide, avec un CAGR prévu de 14,5 % durant la période de prévision, suite à la reclassification du cannabis par la Drug Enforcement Administration des États-Unis en 2024. La production de qualité pharmaceutique nécessite un contrôle précis de l'humidité, des niveaux de dioxyde de carbone et des photopériodes, ce qui ne peut être réalisé qu'à travers des structures en verre ou en polycarbonate rigide avec une automatisation complète. Ces exigences strictes de conformité justifient des investissements en capital plus élevés et élèvent les prix de vente moyens, positionnant le cannabis comme un moteur de croissance à haute marge au sein du marché des serres commerciales. L'adoption de techniques de culture avancées, telles que l'agriculture verticale et l'hydroponique, contribue également à des rendements plus élevés et à une meilleure efficacité des ressources dans la production de cannabis.
Par type de serre :
le film plastique maintient sa part tandis que le verre progresseLes serres à film plastique représentent 61,2 % de la part du marché des serres commerciales en 2025 en raison de l'accessibilité des feuilles de polyéthylène, qui réduisent les coûts initiaux à 50 à 150 USD par mètre carré. Ce faible coût d'entrée est particulièrement attractif pour les producteurs de légumes à feuilles et d'herbes aromatiques dans les régions tempérées. Ces serres sont légères, faciles à installer et offrent une protection adéquate contre les facteurs environnementaux, ce qui en fait un choix populaire parmi les producteurs de petite et moyenne taille. La nécessité de remplacement tous les six ans soutient la demande pour les fabricants de films, assurant un flux constant de revenus récurrents.
Les serres en verre connaissent un CAGR de 12,2 %, portées par les avantages des panneaux à double vitrage à faible teneur en fer, qui améliorent la transmission de la lumière jusqu'à 12 % et réduisent les besoins en chauffage de 40 % dans les climats froids. Ces structures sont durables, offrent un meilleur contrôle climatique et sont adaptées aux cultures à haute valeur ajoutée qui nécessitent des conditions de croissance précises. Sur une durée de vie de 30 ans, les économies d'énergie contribuent à compenser l'investissement initial plus élevé. Les subventions dans des pays comme le Japon et ceux du nord de l'Europe réduisent l'écart de coût, encourageant l'adoption de cultures à haute valeur ajoutée et leur utilisation dans les installations de recherche. Les avantages à long terme des serres en verre, notamment la réduction des coûts opérationnels et l'amélioration des rendements des cultures, contribuent davantage à leur popularité croissante.
Par matériau :
les films dominent par le coût, les plastiques rigides comblent l'écartLes films plastiques ont représenté 61,8 % de la part du marché des serres commerciales en 2025, principalement en raison du faible coût du polyéthylène stabilisé aux ultraviolets, proposé à environ 2 USD par mètre carré. Ces films se dégradent avec le temps, nécessitant des remplacements fréquents et contribuant aux déchets en décharge. Malgré leur accessibilité, l'impact environnemental des films plastiques a suscité des préoccupations, incitant certaines régions à explorer des matériaux alternatifs qui trouvent un équilibre entre coût et durabilité.
Les plastiques rigides sont le segment à la croissance la plus rapide, avec un CAGR de 9,8 %, portés par leurs propriétés d'isolation supérieures et leur durée de vie plus longue. La gamme Dynaglas de Palram, qui couvre plus de 100 millions de pieds carrés dans le monde, offre une garantie de contrôle des condensats de dix ans pour maintenir la qualité de la lumière. La durabilité et les performances des plastiques rigides en font une option attrayante pour les producteurs à la recherche de solutions à long terme. Le verre reste l'option privilégiée dans les régions à coûts de chauffage élevés ou là où les mandats de durabilité découragent l'utilisation des plastiques. Les réglementations de l'Union européenne qui transfèrent les frais d'élimination des déchets aux producteurs favorisent le verre et les plastiques rigides en raison de leur recyclabilité, indiquant un changement progressif dans les préférences de matériaux au sein des économies développées.
Par technologie :
l'hydroponique établit la référenceLes systèmes hydroponiques ont représenté 54,4 % de la part de marché en 2025, offrant des avantages significatifs, notamment une réduction de 90 % de la consommation d'eau par rapport à la culture en sol et produisant des rendements 20 à 30 % plus élevés par superficie dans les régions à faibles ressources en eau. Cette technologie réduit également les charges pathogènes en utilisant des films nutritifs recirculants filtrés et stérilisés, diminuant ainsi la dépendance aux pesticides. Cependant, les méthodes de sol et de substrat restent répandues pour les fleurs, les plantes ornementales et certaines cultures spécialisées où les interactions avec le microbiome jouent un rôle essentiel dans la qualité.
Les configurations verticales hybrides croissent à un CAGR de 11,2 %, portées par la hausse des prix des terrains métropolitains dépassant 50 USD par pied carré. Ces systèmes utilisent des étagères empilées pour tripler le rendement par pied carré, tandis que l'intelligence artificielle améliore les recettes lumineuses pour raccourcir les cycles de croissance. Les installations de recherche de l'Université d'État de l'Ohio et de l'Université de l'Illinois valident les densités d'empilement et les stratégies spectrales, soutenant la scalabilité commerciale de ces systèmes.

Analyse géographique
Marché des Serres Commerciales en Amérique du Nord
L'Amérique du Nord représentait 37,6 % du marché des serres commerciales en 2025. Les États-Unis et le Canada ont soutenu cette part grâce à une demande de détail robuste, à des réseaux de producteurs bien établis et à une base mature pour la production maraîchère à haute technologie. La région a bénéficié de programmes de soutien gouvernementaux pour les cultures spécialisées, notamment les financements accordés dans le cadre de l'initiative Marketing Assistance for Specialty Crops et du Specialty Crop Block Grant Program au cours de l'exercice fiscal 2025. Par ailleurs, les pressions tarifaires et les perturbations des chaînes d'approvisionnement ont suscité un intérêt accru pour l'approvisionnement national et des chaînes d'approvisionnement plus courtes pour les structures et équipements de serres. Ces facteurs ont renforcé la position de leader de l'Amérique du Nord sur le marché des serres commerciales, bien que son taux de croissance ait été plus lent que celui des marchés émergents connaissant une expansion rapide.
Marché des Serres Commerciales en Asie-Pacifique
La région Asie-Pacifique était projetée comme le marché à la croissance la plus rapide, avec un CAGR de 12,4 % sur la période 2026–2031. La Chine a porté cette croissance grâce à des investissements significatifs dans les infrastructures de serres intelligentes. Le Japon et la Corée du Sud sont restés des marchés clés en raison de leurs capacités avancées en matière d'automatisation et de leur demande en systèmes de contrôle environnemental et en technologies d'éclairage avancées. Par ailleurs, l'Inde et plusieurs pays d'Asie du Sud-Est ont développé la culture sous abri, portés par des initiatives de sécurité alimentaire, des programmes de soutien gouvernementaux et un intérêt croissant pour les systèmes agricoles économes en eau.
Marché des Serres Commerciales en EMEA
La croissance de l'Europe sur le marché des serres commerciales découlait de la modernisation technologique et des investissements liés à la transition énergétique plutôt que de grands projets de serres en construction neuve. Les Pays-Bas sont restés un acteur central, soutenus par les programmes du Rijksdienst voor Ondernemend Nederland (RVO) qui ont favorisé l'efficacité énergétique et l'innovation dans l'horticulture sous serre. L'Espagne a également joué un rôle important en raison de sa vaste superficie de culture sous serre et de la demande croissante en automatisation, en systèmes d'économie d'eau et en mises à niveau des systèmes de contrôle climatique pour répondre à des réglementations environnementales plus strictes. Le Moyen-Orient a connu une croissance régulière, portée par des investissements croissants dans des systèmes de serres à haute technologie en Arabie Saoudite et aux Émirats Arabes Unis, dans le cadre de stratégies plus larges de sécurité alimentaire. En Afrique, une expansion progressive était prvue, menée par le Kenya, l'Afrique du Sud et l'Égypte. Ces pays ont adopté de manière croissante la culture sous abri afin d'améliorer la conformité aux normes de qualité à l'exportation, d'optimiser l'efficacité des ressources et de rationaliser la gestion de l'eau.
Paysage concurrentiel
Concentration du Marché
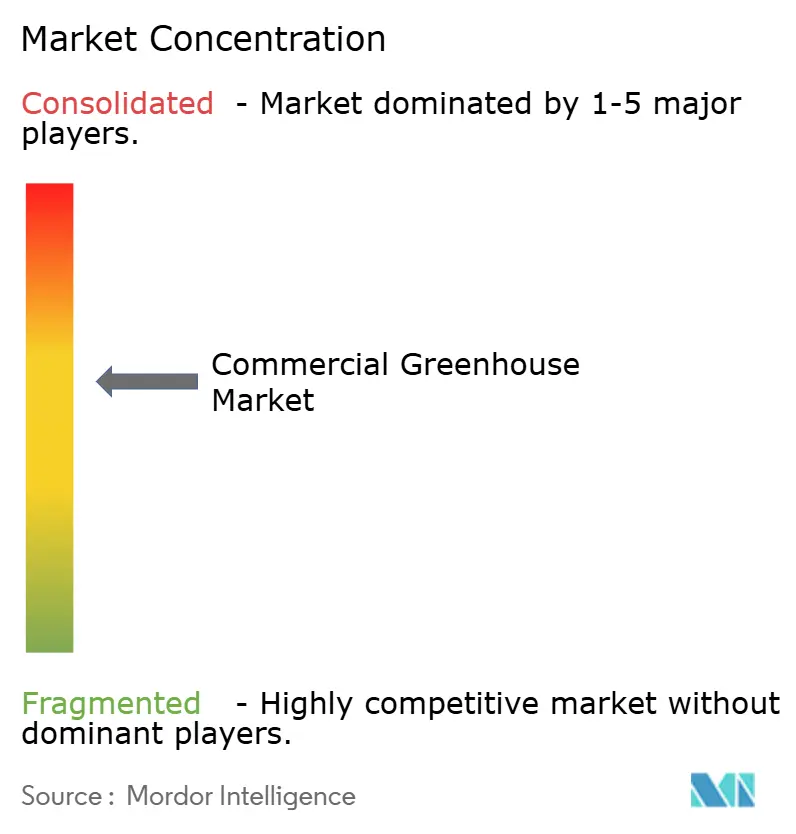
Richel Group SAS (Credit Agricole Entreprises), Certhon Build B.V. (DENSO Corporation), Gibraltar Industries, Inc., KUBO Greenhouse Projects B.V. (KUBO Group B.V.) et Netafim Ltd. (Orbia Advance Corporation, S.A.B. de C.V.) ont collectivement détenu une part de revenus significative en 2025, reflétant un marché modérément concentré. Ces entreprises utilisent des capacités d'ingénierie et de fabrication intégrées pour fournir des solutions clés en main, rationalisant les délais de projet et capturant de la valeur à chaque étape, de la conception à la mise en service.
La technologie est devenue un domaine de concurrence essentiel. Certhon applique la technologie robotique de son actionnaire automobile pour réduire les besoins en main-d'œuvre dans la manutention des cultures. Argus Control Systems Ltd. commercialise sa plateforme comme une solution middleware universelle, intégrant divers systèmes matériels via Modbus, BACnet, Wi-Fi, Bluetooth et réseaux cellulaires pour permettre une optimisation continue grâce à l'extraction de données. Les fournisseurs de matériaux comme Palram Industries Ltd. maintiennent des flux de revenus stables grâce à des cycles de remplacement prévisibles des films plastiques, tandis qu'Atlas Greenhouse tire parti de stratégies d'achats coopératifs pour sécuriser des clients institutionnels à des tarifs réduits, limitant efficacement l'accès des concurrents aux appels d'offres publics.
Une couche concurrentielle secondaire implique des systèmes modulaires et en conteneurs, tels que ceux proposés par Freight Farms, qui éliminent les défis d'acquisition de terrains et attirent les entrepreneurs urbains. Ces perturbateurs se concentrent sur les logiciels et la télématique, offrant aux producteurs des modèles basés sur l'abonnement qui englobent les nutriments, la génétique des semences et des solutions pilotées par algorithmes. À mesure que l'infrastructure de données influence de plus en plus la variabilité des rendements, les avantages d'échelle pourraient favoriser les opérateurs et les fournisseurs disposant de capacités d'analyse propriétaires, signalant une intersection croissante entre l'agriculture et les technologies de l'information.
Leaders du secteur des serres commerciales
-
Richel Group SAS (Credit Agricole Entreprises)
-
Certhon Build B.V. (DENSO Corporation)
-
Gibraltar Industries, Inc.
-
KUBO Greenhouse Projects B.V. (KUBO Group B.V.)
-
Netafim Ltd. (Orbia Advance Corporation, S.A.B. de C.V.)
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Serres Commerciales Entreprises couvertes dans ce rapport
- Gibraltar Industries, Inc.
- Netafim Ltd. (Orbia Advance Corporation, S.A.B. de C.V.)
- Richel Group
- KUBO Greenhouse Projects B.V. (KUBO Group B.V.)
- Certhon Build B.V. (DENSO Corporation)
- Priva Holding B.V.
- Dalsem B.V. (COFRA Holding AG)
- Van der Hoeven Horticultural Projects B.V. (Arvesta NV)
- Ridder
- AB Ludvig Svensson (Ludvigson Invest AB)
- Signify N.V.
- Hoogendoorn Growth Management B.V. (Batenburg Techniek N.V.)
- Palram Industries (1990) Ltd.
- Industries Harnois Inc.
- Argus Control Systems Ltd. (Controlled Environments Limited)
Développements industriels récents dans Marché des Serres Commerciales
- Octobre 2025 : Argus Control Systems Ltd. a introduit Argus Axia, un système de contrôle environnemental avancé conçu pour les serres commerciales, les fermes verticales et les installations de recherche. Le système utilise une architecture de contrôle de périphérie (ECA) pour permettre une gestion autonome en temps réel.
- Janvier 2025 : Costa Farms a achevé l'intégration de Battlefield Farms, ajoutant la superficie de serres et le réseau logistique du producteur de Virginie à sa plateforme de floriculture. Cette démarche renforce l'empreinte d'approvisionnement national de Costa et élargit son assortiment premium et ornemental pour les grandes surfaces.
- Novembre 2024 : Cox Farms a dépassé 700 acres de capacité en environnement contrôlé après l'acquisition de Greenhill Produce et des actifs connexes, consolidant sa position d'opérateur de serres le plus important d'Amérique du Nord et dégageant des économies d'échelle dans l'approvisionnement en semences, la contractualisation de l'énergie et la distribution nationale.
- Septembre 2024 : Netafim Ltd. a introduit GrowSphere, un système d'exploitation natif en nuage qui intègre les données de débit hydraulique, les analyses de capteurs et les modèles agronomiques dans un tableau de bord unique, permettant aux producteurs d'automatiser les plans de fertirrigation et de réduire la consommation d'eau jusqu'à 25 % dans les essais pilotes.
Marché des Serres Commerciales Portée du rapport et méthodologie de recherche
Définitions du Marché et Périmètre de Couverture
Notre étude comptabilise les revenus générés par des structures en verre ou en plastique construites à cet effet, dans lesquelles la température, l'humidité, la lumière et la fertirrigation sont activement régulées pour cultiver des fruits, des légumes, des fleurs, des plantes ornementales, des herbes aromatiques et d'autres cultures spécialisées destinées à la vente aux détaillants, aux acheteurs de la restauration collective ou aux transformateurs.
Exclusion du périmètre : Les serres de loisir en arrière-cour et les installations purement académiques de moins de 200 m² ne sont pas incluses.
Aperçu de la Segmentation
- Par type d'équipement
- Systèmes de chauffage
- Systèmes de refroidissement et de ventilation
- Éclairage de culture à LED
- Irrigation et fertirrigation
- Logiciels de contrôle et d'automatisation
- Composants structurels (vitrage, cadres)
- Par type de culture
- Fruits et légumes
- Fleurs et plantes ornementales
- Herbes aromatiques et micropousses
- Cannabis et cultures spécialisées
- Par type de serre
- Serres en verre
- Serres à film plastique
- Serres en polycarbonate rigide
- Par matériau
- Panneaux en verre
- Films plastiques
- Plastiques rigides
- Par technologie
- Hydroponique
- Non hydroponique (sol/substrat)
- Intégration hybride et verticale
- Par niveau d'automatisation
- Ventilation naturelle basse technologie
- Semi-automatique de technologie moyenne
- Systèmes intelligents entièrement automatiques de haute technologie
- Par utilisateur final
- Producteurs commerciaux
- Instituts de recherche et d'enseignement
- Jardineries et pépinières de détail
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Reste de l'Amérique du Nord
- Europe
- Allemagne
- Royaume-Uni
- France
- Espagne
- Russie
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Reste de l'Asie-Pacifique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Moyen-Orient
- Arabie Saoudite
- Émirats arabes unis
- Turquie
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Égypte
- Kenya
- Reste de l'Afrique
- Amérique du Nord
Méthodologie de Recherche Détaillée et Validation des Données
Recherche Primaire
Les analystes de Mordor Intelligence ont interrogé des producteurs commerciaux aux Pays-Bas, au Mexique, au Canada et en Chine, des intégrateurs de systèmes de chauffage et de ventilation, des fabricants de LED et des consultants en horticulture. Ces échanges ont fourni des informations en temps réel sur les ajouts de superficie installée, la fréquence des rénovations, les prix de vente moyens et l'adoption des subventions, nous permettant d'affiner les hypothèses issues des travaux documentaires.
Recherche Documentaire
Nous avons puisé des données fondamentales dans des sources de premier rang accessibles au public, telles que les tableaux d'utilisation des terres de la FAO, les tableaux de bord de production agricole d'Eurostat, les outils de suivi des prix de l'USDA ERS, les codes d'expédition UN Comtrade pour les lignes SH des cultures protégées, ainsi que les rapports de l'Association Internationale des Producteurs en Serres. Des revues spécialisées et des articles évalués par des pairs dans « Frontiers in Plant Science » ont permis de clarifier les références d'efficacité technologique. Les bibliothèques payantes auxquelles nous avons accès — D&B Hoovers pour les revenus des fournisseurs, Questel pour l'activité brevets et Volza pour les tendances d'expédition — ont contribué à quantifier les parts de marché et les taux de diffusion. Les sources mentionnées ici sont données à titre illustratif ; de nombreux dépôts supplémentaires ont été consultés à des fins de corroboration.
Dimensionnement du Marché et Prévisions
Nous utilisons un cadre hybride combinant approches descendante et ascendante. La superficie installée de serres par pays est multipliée par des facteurs de rendement spécifiques à chaque région et par les parts de la composition des cultures ; les volumes de production résultants sont valorisés avec des prix moyens au départ de l'exploitation pondérés. Les agrégations de fournisseurs portant sur le vitrage, le matériel de contrôle climatique et les volumes de LED valident ensuite les totaux et les ajustent si nécessaire. Les variables alimentant le modèle comprennent les ajouts annuels de superficie de serres, les indices de prix de l'électricité et du gaz naturel, le taux de pénétration des LED, l'intensité des subventions et la part des exportations dans la production de cultures protégées. Les prévisions jusqu'en 2031 reposent sur une régression multivariée étayée par un consensus d'experts, tandis que l'analyse de scénarios soumet la volatilité liée aux conditions météorologiques à des tests de résistance. Les lacunes dans les données des fournisseurs sont comblées par des annonces de capacité et des tendances historiques d'utilisation.
Cycle de Validation des Données et de Mise à Jour
Les résultats font l'objet d'une révision par les pairs, d'un examen par un responsable senior et de contrôles automatisés des écarts par rapport à des séries indépendantes. Notre modèle est actualisé annuellement, avec des réexécutions intermédiaires déclenchées lorsque les évolutions des politiques ou des prix de l'énergie franchissent des seuils prédéfinis, garantissant ainsi aux clients la vision la plus à jour.
Pourquoi la Référence de Mordor Intelligence sur les Serres Commerciales est Fiable
Les estimations publiées divergent souvent parce que les entreprises sélectionnent des paniers de cultures, des périmètres d'infrastructure et des bases de prix différents.
Les principaux facteurs d'écart comprennent : certains éditeurs fusionnent les ventes de produits agricoles avec les revenus des équipements, d'autres omettent le vitrage de remplacement, et beaucoup figent les coûts de l'électricité aux niveaux de l'année de base. Notre référence présente les valeurs 2025 en dollars constants de 2024, exclut les unités de loisir et normalise les prix de vente moyens entre les principales régions, réduisant ainsi les doubles comptages et le bruit inflationniste.
Comparaison de référence
| Taille du Marché | Source anonymisée | Principal facteur d'écart |
|---|---|---|
| 46,3 milliards USD | Mordor Intelligence | - |
| 32,8 milliards USD | Consultance mondiale A | Combine les serres avec les fermes en conteneurs ; exclut les revenus logiciels |
| 38,9 milliards USD | Revue spécialisée B | Utilise uniquement les revenus des producteurs, exclut les composants de remplacement |
| 41,8 milliards USD | Consultance régionale C | Maintient les prix constants ; pas d'indexation des coûts énergétiques |
Cette comparaison montre qu'en intégrant l'ensemble de l'univers des équipements tout en excluant la demande de loisir et en mettant rigoureusement à jour les facteurs de coût, Mordor Intelligence fournit une référence transparente et équilibrée que les décideurs peuvent retracer, reproduire et soumettre à des tests de résistance en toute confiance.
Questions clés auxquelles le rapport répond
Quelle est la valeur projetée du marché des serres commerciales d'ici 2031 ?
Il devrait atteindre 86,92 milliards USD d'ici 2031.
Quelle région connaît la croissance la plus rapide en matière d'adoption des serres commerciales ?
L'Asie-Pacifique, avec une croissance d'environ 12,4 % de CAGR jusqu'en 2031, grâce à de généreuses subventions et à des programmes de sécurité alimentaire en Chine, en Inde et au Japon.
Pourquoi les serres en verre gagnent-elles en popularité malgré un coût en capital plus élevé ?
Le verre à double vitrage à faible teneur en fer améliore la transmission de la lumière et réduit les factures de chauffage jusqu'à 40 %, produisant des économies à long terme qui compensent les dépenses initiales.
Comment la technologie hydroponique bénéficie-t-elle aux opérations de serres ?
Elle réduit la consommation d'eau de 90 % et augmente le rendement de 20 à 30 % pour les cultures sur tige, ce qui la rend idéale pour les régions à faibles ressources en eau ou à coûts fonciers élevés.
Quel impact la reclassification du cannabis aux États-Unis a-t-elle eu sur la demande de serres ?
La politique a réduit les charges fiscales et ouvert le commerce interétatique, stimulant les investissements dans des installations en verre de haute technologie de qualité pharmaceutique.