
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
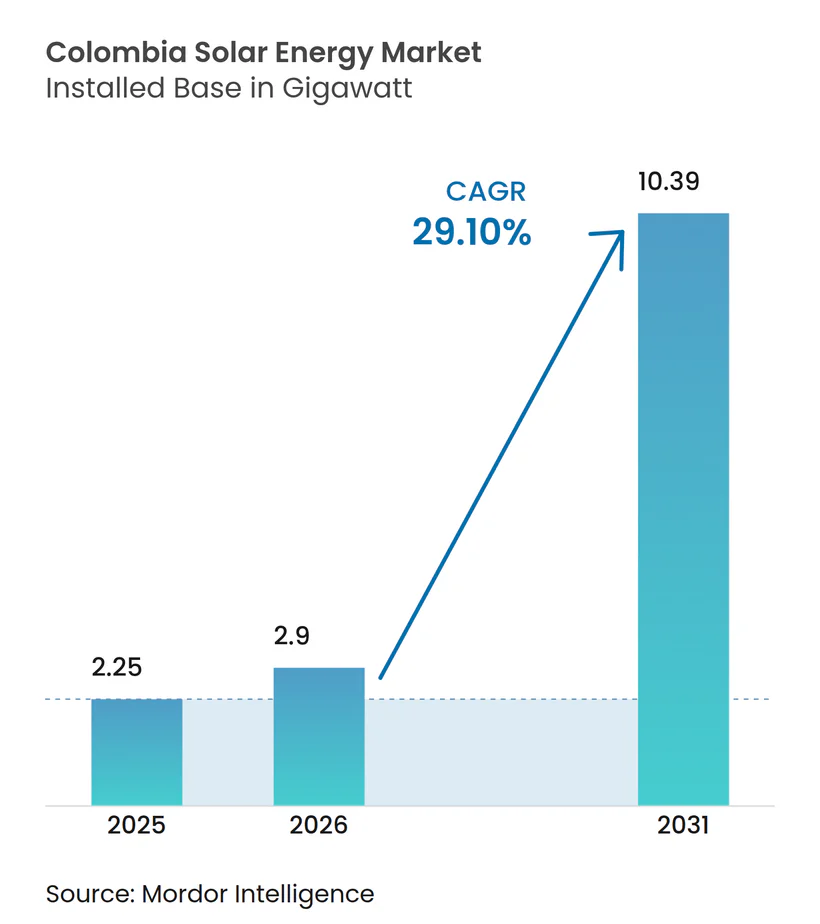
| Taille du marché de l'année de base (2025) | 2.25 gigawatt |
| Volume du Marché (2026) | 2.9 gigawatt |
| Volume du Marché (2031) | 10.39 gigawatt |
| Taux de croissance (2026 - 2031) | 29.10 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
- Afrique du Sud
- Allemagne
- Arabie saoudite
- Argentine
- Asie du Sud-Est
- Autriche
- Bangladesh
- Belgique
- Brésil
- Bulgarie
- Canada
- Chili
- Chine
- Corée du Sud
- Danemark
- Égypte
- Émirats arabes unis
- Équateur
- Espagne
- États-Unis
- France
- Ghana
- Grèce
- Inde
- Indonésie
- Iran
- Israël
- Italie
- Japon
- Koweït
- Malaisie
- Mexique
- Nouvelle-Zélande
- Pakistan
- Pays-Bas
- Philippines
- Pologne
- Portugal
- Qatar
- Roumanie
- Slovaquie
- Suède
- Suisse
- Tchéquie
- Thaïlande
- Trinité-et-Tobago
- Turquie
- Venezuela
- Vietnam
Analyse du marché de l'énergie solaire en Colombie par Mordor Intelligence
La taille du marché de l'énergie solaire en Colombie était évaluée à 2,25 gigawatts en 2025 et devrait croître de 2,9 gigawatts en 2026 pour atteindre 10,39 gigawatts d'ici 2031, à un TCAC de 29,10 % durant la période de prévision (2026-2031).
Cette prévision met en lumière la trajectoire de la taille du marché de l'énergie solaire en Colombie et souligne le rôle croissant du pays au sein des énergies renouvelables en Amérique latine. La croissance reflète un pivot délibéré s'éloignant de l'hydroélectricité à la suite d'une hausse de 23 % des prix en avril 2024, provoquée par El Niño, qui a exposé les risques de variabilité de l'hydroélectricité et accéléré la demande de nouvelles sources de production.[1] Le déploiement rapide est manifeste, la capacité solaire installée ayant dépassé le seuil de 1 GW en 2024, avec 952 MW supplémentaires ajoutés depuis début 2023, couvrant à la fois les systèmes connectés au réseau et hors réseau. La baisse du coût actualisé de l'énergie, les exonérations de TVA prévues par la Loi 1715 et les appels d'offres simplifiés continuent d'attirer les développeurs internationaux sur le marché de l'énergie solaire en Colombie. Le soutien gouvernemental aux projets d'hydrogène vert, qui reposent sur une électricité solaire abondante et peu coûteuse, élargit encore davantage la demande à long terme pour le marché de l'énergie solaire en Colombie.
Principaux enseignements du rapport
- Par type de réseau, les installations connectées au réseau représentaient 71,80 % de la part du marché de l'énergie solaire en Colombie en 2025, tandis que la capacité hors réseau devrait croître à un TCAC de 34,20 % jusqu'en 2031.
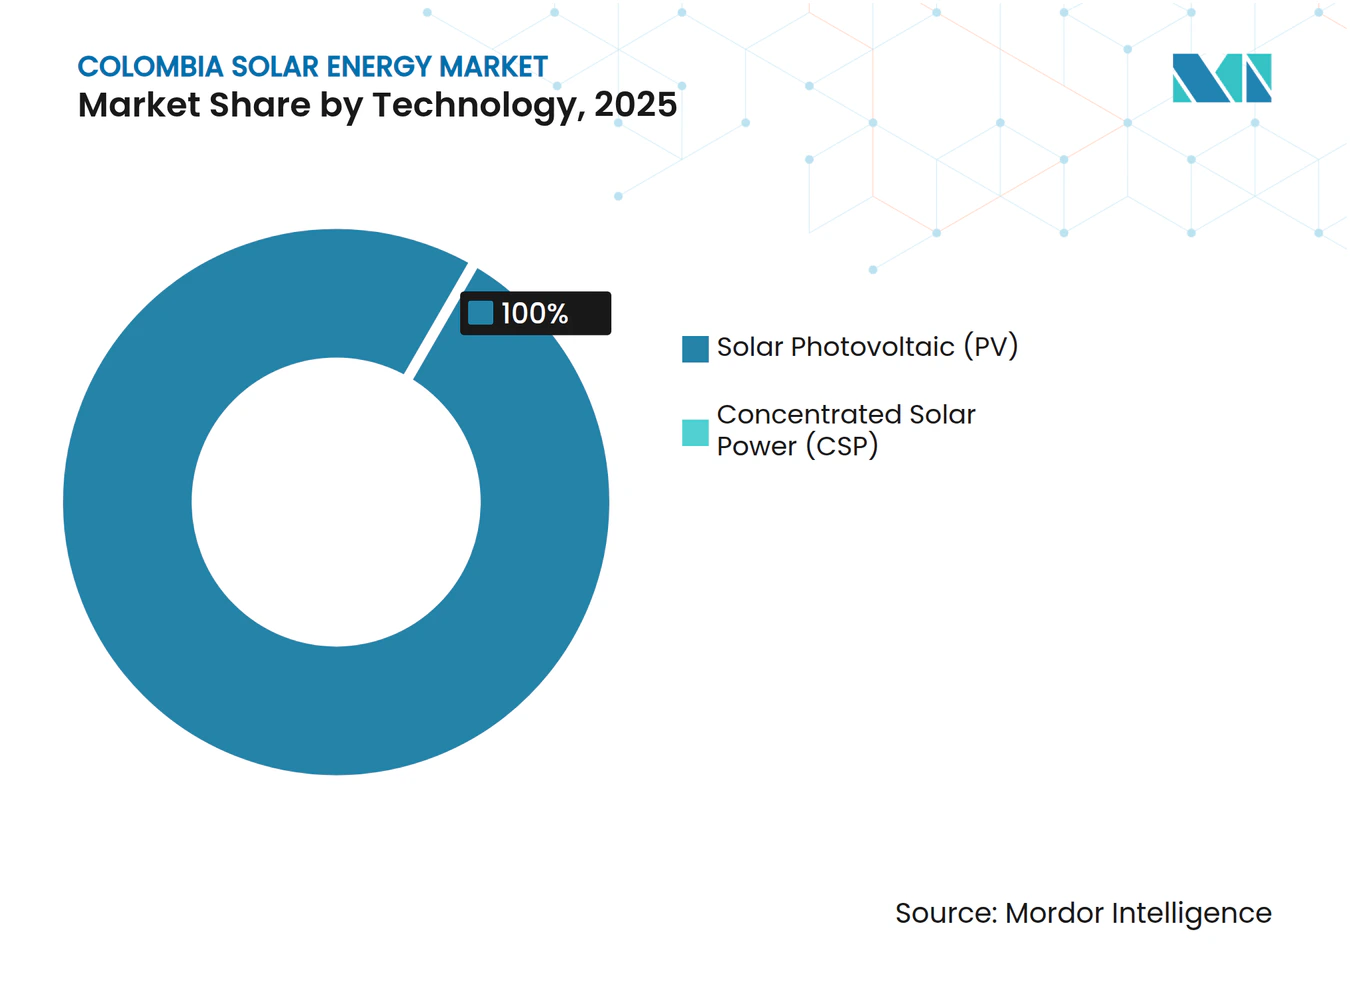
- Par technologie, le photovoltaïque solaire représentait 100,00 % de la capacité installée en 2025 et devrait maintenir sa position dominante avec un TCAC de 29,60 % jusqu'en 2031.
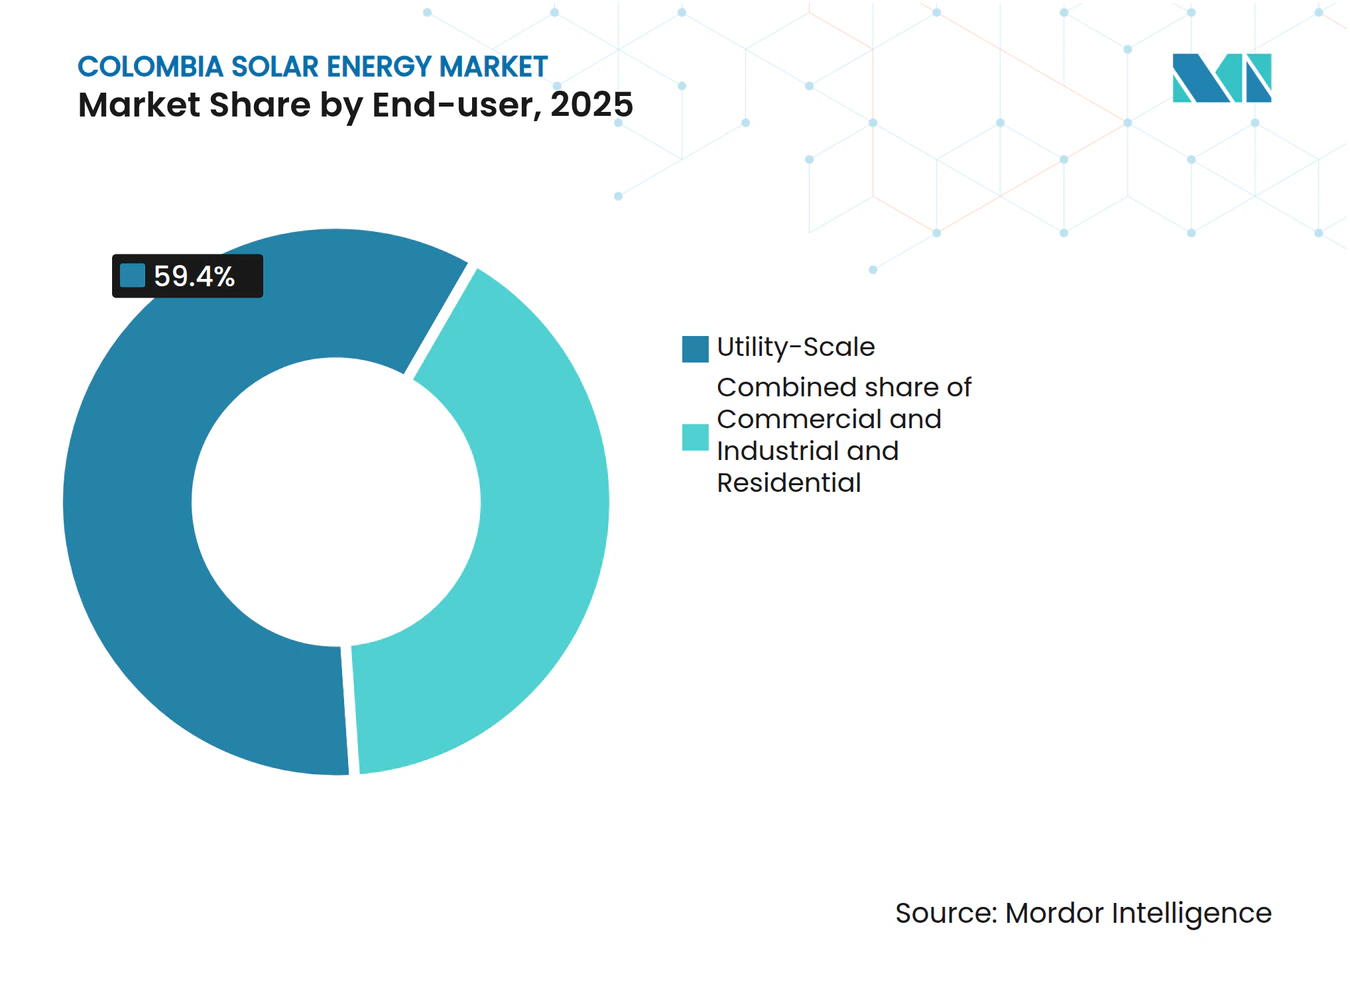
- Par utilisateur final, les centrales à grande échelle utilitaire représentaient 59,40 % de la taille du marché de l'énergie solaire en Colombie en 2025, tandis que la capacité résidentielle devrait croître à un TCAC de 32,10 % jusqu'en 2031.
- Atlántico, Cesar et Córdoba ont contribué à 54 % des ajouts de 2024, tandis que Tolima et Cundinamarca, ensemble, détiennent 73 % de la capacité planifiée pour 2025.
- Enel Colombia, Celsia et Atlas Renewable Energy contrôlaient ensemble 35 % de la production solaire nationale en 2024.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché de l'énergie solaire en Colombie
Analyse de l'impact des moteurs de croissance*
| Moteur | (~) % d'impact sur la prévision du TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Baisse du coût actualisé de l'électricité photovoltaïque | 8.2% | National, avec des gains précoces sur la côte caraïbe | Moyen terme (2-4 ans) |
| Incitations au comptage net pour les petits autoproducteurs | 5.8% | Centres urbains, notamment Bogotá, Medellín, Cali | Court terme (≤ 2 ans) |
| Contrats d'achat d'énergie d'entreprise des secteurs minier et des centres de données | 6.4% | Régions minières (Cesar, La Guajira), centres de données urbains | Moyen terme (2-4 ans) |
| Lien avec l'hydrogène vert accroissant la demande solaire | 4.9% | La Guajira, zones industrielles de la côte caraïbe | Long terme (≥ 4 ans) |
| Numérisation de l'exploitation et maintenance réduisant le risque opérationnel | 2.7% | Grands projets utilitaires à l'échelle nationale | Moyen terme (2-4 ans) |
| Processus de raccordement au réseau accéléré pour les installations de moins de 5 MW | 3.5% | Marchés de production décentralisée à l'échelle nationale | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Baisse du coût actualisé de l'électricité photovoltaïque
Les projets utilitaires affichent désormais un coût actualisé de l'énergie inférieur à 0,10 USD/kWh, sous-cotant la production diesel qui domine les zones non interconnectées. Les plateformes de distribution locales établies par les fournisseurs mondiaux de modules réduisent les surcoûts logistiques, tandis que le financement par la Banque Européenne d'Investissement du portefeuille de 486 MW d'Enel Colombia témoigne de la confiance des investisseurs dans la poursuite de la baisse des coûts.[2] Les panneaux bifaciaux à La Loma augmentent le rendement annuel et renforcent l'avantage concurrentiel en termes de coûts du marché de l'énergie solaire en Colombie.
Incitations au comptage net pour les petits autoproducteurs
Le Décret 348 simplifie le raccordement au réseau et garantit un crédit pour le surplus exporté, réduisant les délais de retour sur investissement des installations en toiture à 11,3-13,8 ans. Banco de Bogotá propose un financement à faible coût pour les installations résidentielles, et les distributeurs d'électricité déploient des compteurs intelligents pour gérer les flux bidirectionnels.[3]
Contrats d'achat d'énergie d'entreprise des secteurs minier et des centres de données
À la suite de la hausse des prix de 2024, les opérateurs miniers ont conclu des contrats d'achat d'énergie solaire à long terme pour se couvrir contre la volatilité, comme en témoigne l'accord de 9,9 MW de PazdelRío, qui réduit les émissions de CO₂ de 2 268 t par an. Les opérateurs de centres de données hyperscale exigent des certificats d'énergie renouvelable, stimulant le développement de structures contractuelles sur mesure autorisées par les réglementations d'accès ouvert de la Colombie.
Lien avec l'hydrogène vert accroissant la demande solaire
La feuille de route nationale, visant 1,9 million de tonnes de demande annuelle d'hydrogène d'ici 2050, nécessite des gigawatts de nouvelle capacité solaire. Les pilotes d'Ecopetrol confirment la viabilité technique à La Guajira, où un fort ensoleillement soutient des opérations d'électrolyse en continu. Des accords d'enlèvement orientés vers l'exportation soutiennent de grands groupements solaires dédiés à la production d'hydrogène.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur la prévision du TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Conflits d'usage des terres à La Guajira | -4.2% | Département de La Guajira, territoires autochtones | Moyen terme (2-4 ans) |
| Goulets d'étranglement de transmission sur la côte caraïbe | -2.8% | Départements de la côte caraïbe | Court terme (≤ 2 ans) |
| Dépréciation du peso augmentant les coûts d'importation des modules | -2.4% | National, affectant tous les projets dépendants des importations | Court terme (≤ 2 ans) |
| Opposition des communautés due aux lacunes en matière de consultation des peuples autochtones | -3.3% | Territoires autochtones, principalement La Guajira | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Conflits d'usage des terres à La Guajira
Les communautés Wayuu ont bloqué d'importants projets éoliens et étendent leur vigilance aux grandes installations solaires qui empiètent sur des terres de pâturage et des sites sacrés, contraignant Celsia et Enel à suspendre des développements et à négocier des cadres de redevances plus élevées. Les lacunes dans la consultation culturelle accroissent le risque de réputation et compliquent les calendriers, malgré une nouvelle proposition de redevance de 6 % visant à partager les bénéfices économiques.[4]
Goulets d'étranglement de transmission sur la côte caraïbe
Le retard de la ligne Colectora limite l'évacuation de 6 GW d'énergies renouvelables prévus pour La Guajira, contraignant les développeurs à échelonner les calendriers de mise en service ou à financer des mises à niveau coûteuses du réseau. La concentration des constructions soumet les réseaux existants, initialement conçus pour des centrales thermiques dispersées, à de fortes tensions, poussant les autorités à accélérer la mise en place de nouveaux corridors à 500 kV.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par technologie : le photovoltaïque solaire maintient son leadership total sur le marché
Le photovoltaïque solaire représentait 100,00 % de la capacité installée en 2025. Les modules en silicium cristallin dominent en raison de leur haute efficacité et de leur vaste chaîne d'approvisionnement mondiale. Le marché de l'énergie solaire en Colombie continue d'adopter des panneaux bifaciaux, des suiveurs à axe unique et des systèmes numériques d'exploitation et de maintenance qui réduisent les temps d'arrêt. L'énergie solaire à concentration reste absente en raison de ses coûts plus élevés et de ses besoins en eau, malgré des niveaux d'ensoleillement dépassant 4,5 kWh/m² par jour.
Les développeurs utilitaires intègrent le stockage pour améliorer les facteurs de capacité, tandis que les systèmes décentralisés intègrent des onduleurs intelligents qui gèrent les flux bidirectionnels dans le cadre du comptage net. La compression continue des coûts soutient un TCAC de 29,60 % pour le photovoltaïque solaire jusqu'en 2031 au sein du marché de l'énergie solaire en Colombie.



Par type de réseau : la croissance hors réseau accélère l'accès rural
La capacité connectée au réseau représentait 71,80 % des installations en 2025. La dynamique hors réseau s'accélère avec une perspective de TCAC de 34,20 %, portée par le programme Lumière pour l'Amazonie ciblant 228 000 foyers où les coûts du diesel dépassent 0,30 USD/kWh. Les configurations de mini-réseaux hybrides combinent le solaire, les batteries et les générateurs de secours pour assurer la fiabilité dans les zones reculées telles que Putumayo et Vichada.
Les donateurs internationaux et les subventions gouvernementales améliorent l'accessibilité financière, et de nouveaux modèles économiques attirent des capitaux privés vers le segment hors réseau du marché de l'énergie solaire en Colombie.
Par utilisateur final : les installations résidentielles mènent la croissance future
Les actifs à grande échelle utilitaire représentaient 59,40 % de la part du marché de l'énergie solaire en Colombie en 2025, ancrés par 4,4 GW de contrats d'achat d'énergie soutenus par des appels d'offres. Les acheteurs commerciaux et industriels signent des contrats d'achat d'énergie sur mesure pour garantir des prix stables. La capacité résidentielle devrait afficher la plus forte croissance avec un TCAC de 32,10 % jusqu'en 2031, portée par le comptage net et le programme Colombia Solar d'une valeur de 10 milliards USD, qui subventionne les ménages à faibles revenus.
Les modèles d'énergie solaire en tant que service réduisent davantage les obstacles en répartissant les coûts initiaux sur des contrats de service pluriannuels. Des délais de retour sur investissement attractifs de 11 à 14 ans motivent l'adoption par les ménages à revenus intermédiaires, ajoutant de la profondeur au marché de l'énergie solaire en Colombie.

Analyse géographique
Le déploiement solaire se concentre le long de la côte caraïbe, où Atlántico, Cesar et Córdoba ont livré 54 % de la capacité ajoutée en 2024, bénéficiant d'un ensoleillement supérieur à 4,5 kWh/m² par jour et de la proximité des lignes à 500 kV existantes. La Guajira accueille des projets phares tels que le complexe Guayepo de 370 MW d'Enel, bien que les conflits fonciers autochtones et les goulets d'étranglement du réseau aient retardé 82 % des projets régionaux en cours.
Les départements intérieurs gagnent en dynamisme à mesure que les développeurs se diversifient pour atténuer la congestion côtière. Tolima accueille la centrale Shangri-La de 201 MW d'Atlas Renewable Energy, tandis que Cundinamarca et Tolima, ensemble, représentent 73 % de la capacité programmée pour la mise en service en 2025, reflétant la simplification des procédures d'autorisation et un risque de conflit social moindre. La taille du marché de l'énergie solaire en Colombie pour les régions intérieures devrait croître à des taux à deux chiffres, soulignant la diversification géographique des flux d'investissement.
Les départements reculés d'Amazonie et d'Orénoquie présentent des opportunités à forte marge pour l'énergie solaire décentralisée, remplaçant la production diesel qui coûte plus de 0,30 USD/kWh dans les zones non interconnectées. Bogotá, Medellín et Cali continuent de dominer les installations en toiture dans le cadre du comptage net, confirmant la masse critique des marchés urbains. La diversification géographique atténue le risque systémique et aligne les objectifs de décarbonisation de la Colombie avec un développement régional inclusif.
Paysage réglementaire
Le cadre réglementaire solaire de la Colombie continue de se concentrer sur les incitations à l'autoproduction et sur des voies plus claires pour le raccordement des projets, avec une supervision de la Comisión de Regulación de Energía y Gas (CREG) et des processus de planification et de raccordement gérés par des entités telles que l'UPME. Le décret 0972 de 2025 a créé le Programa Colombia Solar pour promouvoir l'autoproduction résidentielle pour les strates 1, 2 et 3, déplaçant une partie de l'orientation politique des subventions à la consommation d'électricité vers la facilitation de l'adoption du solaire résidentiel et de petite échelle.
En 2026, les régulateurs ont pris des mesures pour résoudre les problèmes de congestion du réseau et de conformité affectant la mise en service des projets. L'UPME a publié la Résolution 000358 de 2026 pour établir des procédures actualisées d'allocation de la capacité de transmission aux projets de production, visant à accélérer les raccordements au Système Interconnecté National (SIN). La Résolution CREG 101-104 de 2026 a établi une procédure de normalisation pour les centrales solaires des systèmes de distribution locaux (SDL) passées en statut d'essai après ne pas avoir satisfait aux exigences techniques préalables, renforçant les attentes de préparation opérationnelle pour les développeurs et exploitants.
Paysage concurrentiel
Concentration du Marché
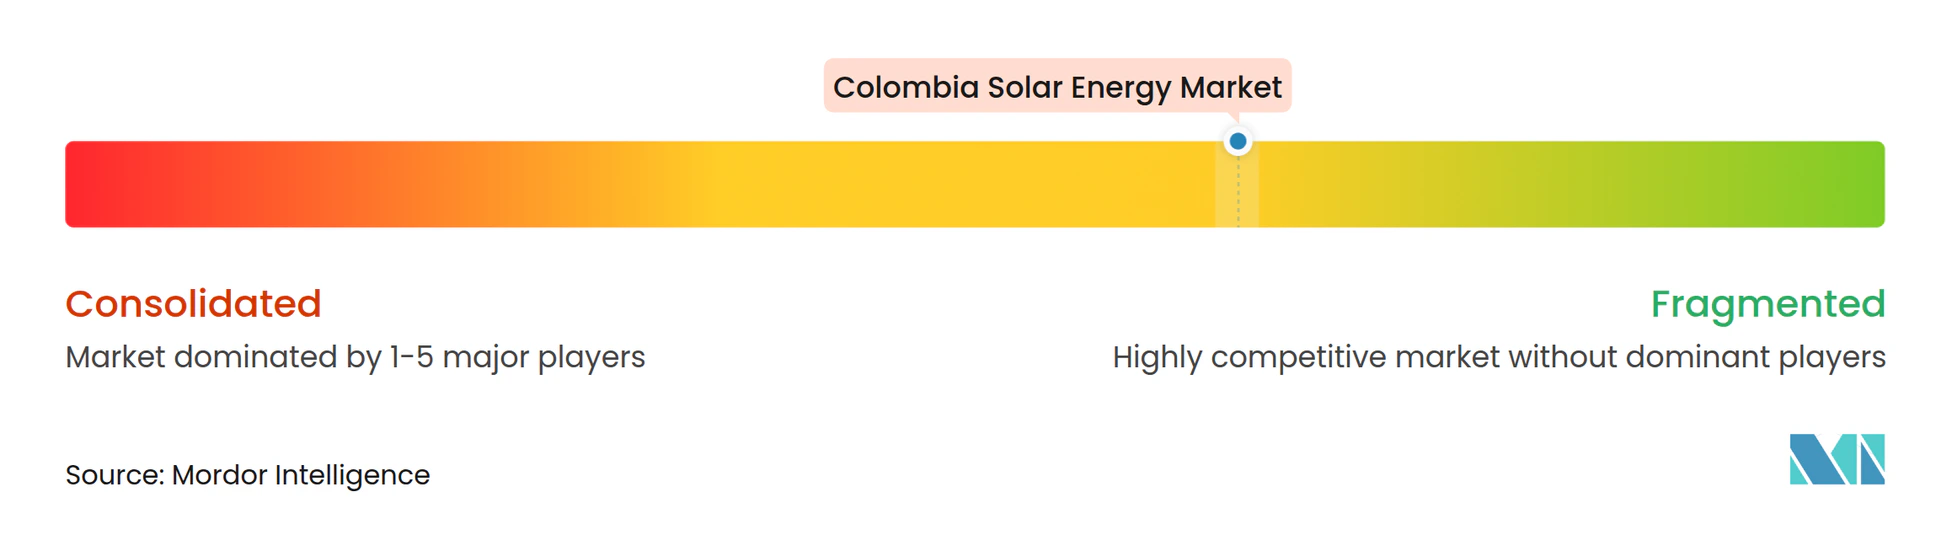
Enel Colombia domine le marché de l'énergie solaire en Colombie avec une part significative de la production nationale à travers ses projets phares, Guayepo (370 MW) et La Loma (187 MW). Celsia suit avec 350 MW répartis sur 18 centrales, tirant parti de ses relations clients existantes pour sécuriser des contrats d'achat d'énergie industriels. Les géants internationaux des modules tels que Trina Solar, Canadian Solar et First Solar ont établi des partenariats d'approvisionnement qui garantissent des pipelines d'équipements bancables.
La concurrence s'intensifie à mesure qu'Atlas Renewable Energy, Statkraft et Verano Energy poursuivent des stratégies d'acquisition et de développement, attirés par un régime d'appels d'offres transparent et de solides perspectives de demande. Les acteurs thermiques traditionnels AES Colombia et Grupo Energía Bogotá se tournent vers les énergies renouvelables pour préserver leur pertinence, créant un secteur très concurrentiel où l'expertise opérationnelle et la gestion des parties prenantes locales deviennent des avantages décisifs. Les développeurs intègrent de plus en plus le stockage, les opérations et la maintenance numériques (O&M) et les programmes communautaires pour différencier leurs offres.
L'allocation de capital reste agressive : Enel Américas alloue 1,7 milliard USD à la Colombie entre 2025 et 2027, tandis que l'acquisition d'Enerfín Colombia par Ecopetrol signale des ambitions de montée en puissance soutenue par l'État. L'intégration verticale couvrant le développement, l'ingénierie-approvisionnement-construction (EPC) et la gestion d'actifs permet de capturer des marges tout au long de la chaîne de valeur, ce qui suggère que le contrôle de la chaîne d'approvisionnement façonnera les futures hiérarchies concurrentielles au sein du marché de l'énergie solaire en Colombie.
Leaders du secteur de l'énergie solaire en Colombie
-
Enel Green Power Colombia
-
Celsia S.A.
-
Grenergy Renovables S.A.
-
Canadian Solar Inc.
-
Ventus Ingeniería SRL
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Opportunités de marché et perspectives d'avenir
La production distribuée et l'autoproduction résidentielle se distinguent comme une opportunité à court terme, soutenue par une politique et une planification actives. Le décret 0972 de 2025 a établi le programme Colombia Solar visant les foyers des strates 1, 2 et 3, ce qui crée un canal plus défini pour la mise à l'échelle des systèmes résidentiels au-delà des segments de premiers adoptants. Du côté de l'offre, le Plan Indicatif d'Expansion de la Production 2025-2039 de l'UPME inclut 6 088 MW d'incorporation de production distribuée solaire jusqu'en 2038, soutenant une plus longue trajectoire pour les déploiements résidentiels et en aval du compteur en parallèle de la croissance à l'échelle des services publics.
Pour les portefeuilles à l'échelle des services publics, les mécanismes d'autorisation et de financement sont affinés de manière à augmenter le débit des projets de taille moyenne et à améliorer la bancabilité. Le décret 1033 de 2025 a introduit le cadre LASolar (Licencia Ambiental Solar con Diseno Optimizado), fournissant un processus d'autorisation environnementale optimisé pour les projets solaires entre 10 MW et 100 MW, qui convient à un large éventail de portefeuilles plutôt qu'aux seuls mégaprojets. L'exécution devient également plus visible à travers des étapes de mise en service et de livraison au réseau, notamment le parc solaire Atlántico de 180 MW d'Enel Colombia commençant l'approvisionnement en électricité du SIN en mars 2026 et la mise en service d'une centrale solaire de 360 MW rapportée en juillet 2026, indiquant des besoins soutenus en capacité d'interconnexion, en livraison EPC et en services d'exploitation et de maintenance.
Développements récents du secteur
- Juin 2026 : Celsia S.A. a signé une alliance stratégique avec Banco de Bogota pour fournir un financement à l'autoproduction solaire des entreprises et à la production distribuée. L'initiative vise 15 MW de nouvelle capacité de production, élargissant l'accès au crédit structuré pour les déploiements solaires C&I et soutenant une conversion plus rapide de la demande des entreprises en capacité installée.
- Mai 2026 : Enel Colombia a dépassé 1 GW (CA) de capacité solaire installée à travers ses six parcs solaires à répartition centralisée. Atteindre ce seuil consolide le rôle d'Enel dans le développement solaire à l'échelle des services publics en Colombie et améliore sa capacité à offrir une fourniture renouvelable ferme via une flotte diversifiée au sein du SIN.
- Décembre 2024 : Enel Colombia a lancé les opérations commerciales de son projet solaire Guayepo de 370 MW à Atlántico. La mise en ligne d'une centrale à grande échelle a renforcé l'approvisionnement solaire à court terme dans le corridor caribéen et établi un point de référence pour les efforts ultérieurs de financement et d'interconnexion liés aux développements de plusieurs centaines de mégawatts.
Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Pour ce rapport, le marché de l'énergie solaire en Colombie est mesuré en termes de capacité solaire installée dans le pays (en GW), couvrant les systèmes connectés au réseau et hors réseau qui sont mis en service et raccordés à des fins de production.
Exclusions du périmètre : nous ne comptabilisons pas la fabrication d'équipements solaires, les services d'ingénierie-approvisionnement-construction, les services d'exploitation et de maintenance, le financement, ni les revenus du négoce d'électricité dans la taille du marché.
Aperçu de la segmentation
- Par technologie
- Photovoltaïque solaire (PV)
- Énergie solaire à concentration (CSP)
- Par type de réseau
- Connecté au réseau
- Hors réseau
- Par utilisateur final
- À grande échelle utilitaire
- Commercial et industriel (C&I)
- Résidentiel
- Par composant (analyse qualitative)
- Modules/panneaux solaires
- Onduleurs (en chaîne, centraux, micro)
- Systèmes de montage et de suivi
- Bilan de système et équipements électriques
- Stockage d'énergie et intégration hybride
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire commence par l'établissement d'une base factuelle fiable pour le système électrique colombien et les ajouts de capacité solaire, afin que les calculs de capacité restent ancrés dans les données publiques. Nous utilisons des sources en accès libre indiquant ce qui a été installé, ce qui est autorisé et ce qui est en attente, notamment les publications de l'Unité de planification minière et énergétique, les résolutions du régulateur national de l'énergie, ainsi que les statistiques de l'opérateur de réseau et de l'administrateur du marché. Nous utilisons également les données douanières pour capter les signaux d'importation liés au photovoltaïque.
Afin de maintenir des hypothèses réalistes, nous examinons les présentations des développeurs et des services publics, les annonces publiques de projets et les rapports financiers audités dans lesquels les calendriers de mise en service et les ajouts de capacité sont décrits. Le cas échéant, nous recoupons le statut des projets et l'activité des entreprises à l'aide d'abonnements payants axés sur le renseignement financier des entreprises, les actualités et données financières, ainsi que le contrôle des importations et exportations au niveau des expéditions. Les sources mentionnées ci-dessus sont données à titre illustratif uniquement ; nous avons également eu recours à d'autres références publiques pour compiler les données, valider les résultats et clarifier les lacunes.
Entretiens primaires et enquêtes
Les travaux primaires ont été utilisés pour mettre à l'épreuve la vision documentaire du déploiement solaire réel en Colombie et du calendrier des raccordements au réseau. Nous avons interrogé des développeurs de projets, des équipes d'ingénierie-approvisionnement-construction et d'exploitation et de maintenance, des acteurs de la chaîne de distribution d'équipements, ainsi que des parties prenantes du secteur électrique qui suivent les appels d'offres, les interconnexions et les procédures d'autorisation, puis nous avons utilisé leurs contributions pour confirmer les taux d'utilisation, les retards de mise en service et les ajouts les plus plausibles par utilisateur final.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 33 % | Directeurs généraux et assimilés : 17 % |
| Niveau intermédiaire : 50 % | Responsables fonctionnels/d'unité : 36 % |
| Acteurs de plus petite taille : 17 % | Managers : 47 % |
Dimensionnement du marché et prévisions
Le dimensionnement est construit à partir d'une reconstitution descendante basée sur les données de capacité installée en Colombie et les signaux de suivi de projets, puis décliné en ajouts annuels et en base opérationnelle totale. Nous le corroborons par des vérifications ascendantes sélectives, dans lesquelles des listes de projets échantillonnées sont agrégées par technologie et type de réseau, puis comparées aux ajouts en MW plausibles suggérés par les flux d'importation et le dimensionnement typique des modules et onduleurs.
Quelques données pratiques guident le modèle (à titre illustratif) : les ajouts annuels de capacité solaire en MW, les délais de raccordement au réseau et de mise en service, les volumes d'appels d'offres ou de contrats, la répartition entre réseau connecté et hors réseau, et la taille typique des projets par utilisateur final (grande échelle utilitaire par rapport aux secteurs commercial et industriel et résidentiel). Étant donné que le calendrier des projets peut évoluer, les retards sont ajustés explicitement à partir des retours d'entretiens et des mises à jour publiques du statut de raccordement, et les détails manquants sur les sous-segments sont complétés à l'aide de parts conservatives qui sont revérifiées lors de la validation.
Pour les prévisions, nous utilisons une analyse de scénarios appuyée par un lissage des tendances sur les ajouts historiques, et nous ajustons la trajectoire à l'aide d'indicateurs prospectifs tels que la capacité attribuée, les pipelines annoncés et la disponibilité attendue des interconnexions. La prévision finale n'est arrêtée qu'une fois que les hypothèses correspondent à ce que les acteurs du marché indiquent comme réalisable dans la fenêtre de prévision.
Cycle de validation des données et de mise à jour
La validation est effectuée par le biais de contrôles multiples afin que le résultat final ne repose pas sur un seul signal. Nous comparons la capacité totale modélisée aux statistiques de réseau indépendantes, aux notes de mise en service des projets et à l'activité d'importation et d'installation, puis nous examinons tout saut inhabituel jusqu'à ce qu'une raison claire soit documentée.
Avant la validation finale, le modèle et les hypothèses font l'objet d'une révision interne, suivie de reprises de contact ciblées si un écart important est constaté dans les ajouts, le calendrier de mise en service ou l'orientation des politiques. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires lors d'événements politiques ou de projets significatifs, et une dernière vérification avant livraison est effectuée afin que les clients reçoivent les chiffres et commentaires les plus récents.
Estimation du marché de l'énergie solaire en Colombie par Mordor Intelligence comparée à d'autres estimations publiées
Les estimations publiées pour le marché solaire colombien ne concordent souvent pas, car elles ne mesurent pas toujours la même chose. Certaines sources communiquent la valeur du marché en USD, d'autres la capacité installée en GW, et même lorsque les estimations sont basées sur la capacité, le traitement des projets en cours par rapport aux actifs mis en service peut modifier le total.
De nombreux chiffres externes élargissent également le périmètre pour inclure les ventes d'équipements, les services d'installation ou les composants de stockage par batterie, ce qui transforme un sujet de capacité solaire en un ensemble de revenus qui évolue en fonction des choix de prix et de devises. Pour Mordor Intelligence, le marché est comptabilisé en capacité installée uniquement après que la mise en service est attestée par les statistiques de capacité et les vérifications du statut des projets, et cette mesure plus étroite peut être inférieure aux totaux exprimés en USD pour la même période.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 2,25 GW (2025) | |
| Consultance mondiale A | 2,80 milliards USD (2024) | Utilise un cadre de valorisation en USD et peut inclure les dépenses en équipements et en installation sur l'année ; ainsi, les prix, le calendrier des devises et les courbes de coûts peuvent gonfler le total par rapport à une approche basée sur la capacité mise en service. |
| Éditeur sectoriel B | 2,26 milliards USD (2023) | Présente un ensemble de valeurs solaires plus large pouvant regrouper les composants et les dépenses connexes ; les cycles d'investissement antérieurs peuvent être captés même lorsqu'ils ne se traduisent pas directement en capacité opérationnelle au cours de cette année. |
L'écart observé dans le tableau s'explique principalement par le choix des unités et par ce qui est comptabilisé au moment de la mesure. Lorsque le périmètre est limité à la capacité mise en service et recoupé avec les statistiques de réseau et les données probantes sur le statut des projets, le chiffre devient plus facile à suivre d'une année à l'autre et à mettre à jour lorsque de nouveaux projets entrent effectivement en service.
Questions clés auxquelles le rapport répond
Quelle est la capacité installée actuelle du marché de l'énergie solaire en Colombie ?
La capacité atteindra 2,9 GW en 2026.
À quelle vitesse la Colombie ajoutera-t-elle de nouvelles capacités solaires d'ici 2031 ?
Le marché de l'énergie solaire en Colombie devrait se développer à un TCAC de 29,10 %, pour atteindre 10,39 GW d'ici 2031.
Quelle technologie domine le secteur solaire en Colombie ?
Le photovoltaïque solaire représente 100 % des installations, porté par les modules en silicium cristallin et la baisse des prix des équipements.
Qu'est-ce qui stimule la croissance de l'énergie solaire hors réseau en Colombie ?
Les programmes d'électrification rurale ciblant 228 000 foyers et les coûts élevés du diesel propulsent la capacité hors réseau à un TCAC de 34,20 %.
Qui sont les principales entreprises du marché de l'énergie solaire en Colombie ?
Enel Colombia, Celsia et Atlas Renewable Energy sont les acteurs les plus importants, contrôlant ensemble environ 35 % de la production.
Pourquoi l'adoption de l'énergie solaire résidentielle s'accélère-t-elle ?
Le comptage net, l'amélioration des financements et l'initiative Colombia Solar d'une valeur de 10 milliards USD réduisent les coûts et raccourcissent les délais de retour sur investissement pour les ménages.