
Taille et part du marché de l'automatisation du cloud
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 9.69 Milliards de dollars |
| Taille du Marché (2031) | 23.75 Milliards de dollars |
| Growth Rate (2026 - 2031) | 19.64 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
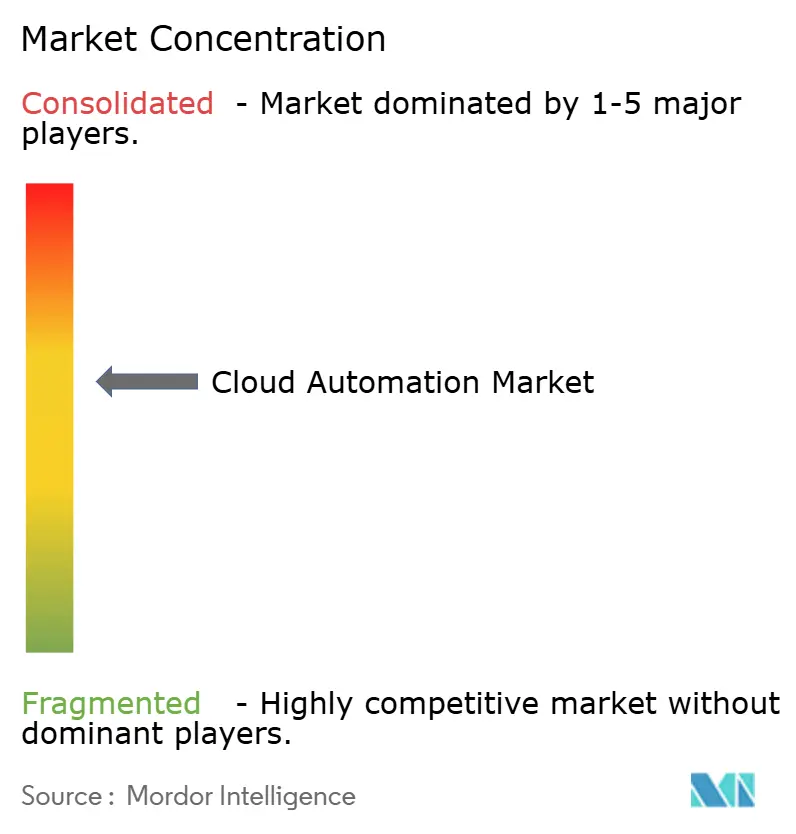
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
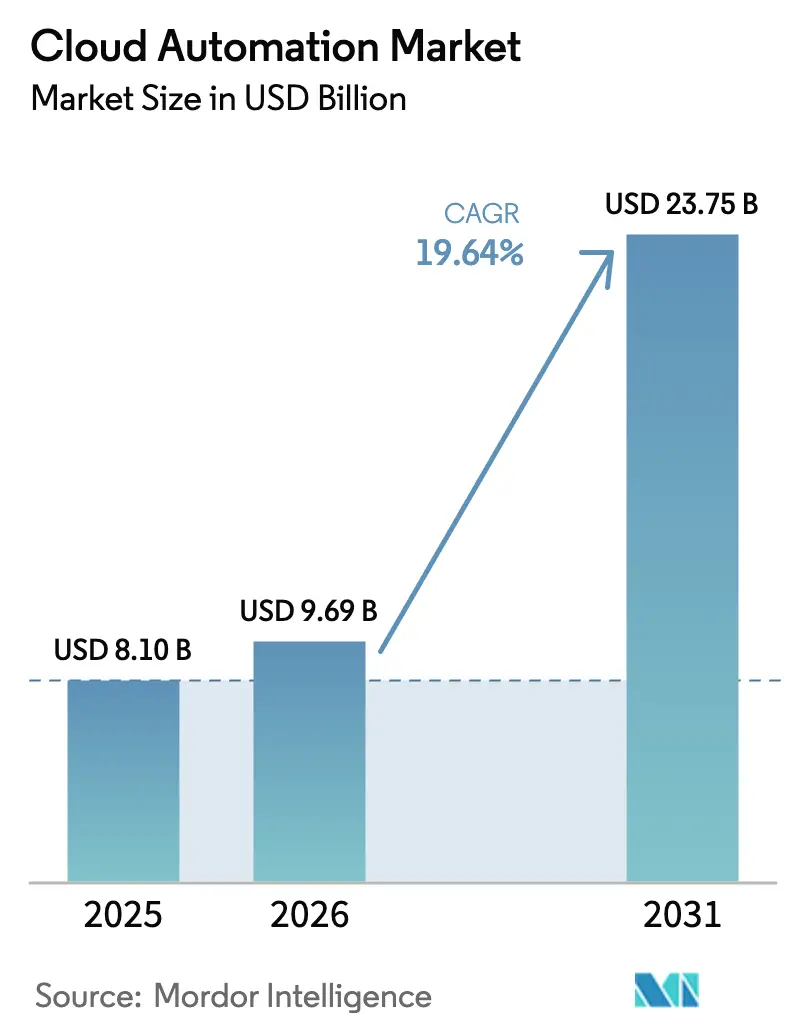
Analyse du marché de l'automatisation du cloud par Mordor Intelligence
La taille du marché de l'automatisation du cloud en 2026 est estimée à 9,69 milliards USD, en hausse par rapport à la valeur de 2025 de 8,10 milliards USD, avec des projections pour 2031 indiquant 23,75 milliards USD, croissant à un TCAC de 19,64 % sur la période 2026-2031. Cette accélération reflète le pivot stratégique des entreprises vers les méthodologies d'infrastructure en tant que code et les cadres de gouvernance pilotés par des politiques, qui réduisent les charges opérationnelles tout en améliorant la vélocité de déploiement. La trajectoire robuste du marché découle de forces convergentes : les réglementations souveraines en matière d'IA qui stimulent les capacités d'automatisation sur site, la prolifération de l'informatique en périphérie nécessitant une orchestration distribuée, et les mandats FinOps imposant une optimisation des coûts en temps réel dans les environnements multi-cloud.
Principaux enseignements du rapport
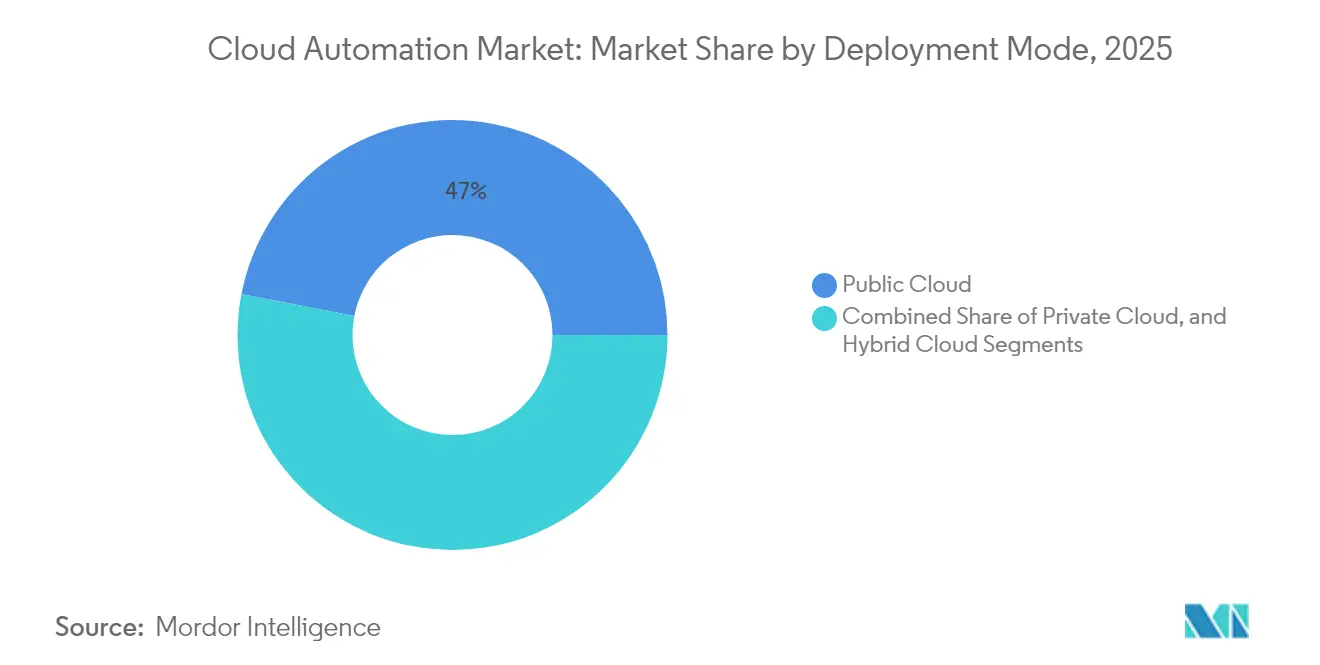
- Par modèle de déploiement, le cloud public détenait 46,95 % de la part de marché de l'automatisation du cloud en 2025, tandis que les clouds hybrides devraient progresser à un TCAC de 19,98 % jusqu'en 2031.
- Par secteur d'activité des utilisateurs finaux, l'informatique et les télécommunications ont capturé 26,35 % de la taille du marché de l'automatisation du cloud en 2025 ; la fabrication représente le sous-segment à la croissance la plus rapide, avec un TCAC de 20,52 % de 2025 à 2031.
- Par taille d'organisation, les grandes entreprises ont dominé avec une part de revenus de 50,25 % en 2025, tandis que les petites et moyennes entreprises devraient se développer à un TCAC de 20,08 % jusqu'en 2031.
- Par type de charge de travail/processus, le provisionnement d'infrastructure représentait 37,05 % de la taille du marché de l'automatisation du cloud en 2025, et la sécurité et la conformité progressent à un TCAC de 22,35 %, dépassant les modèles sur site.
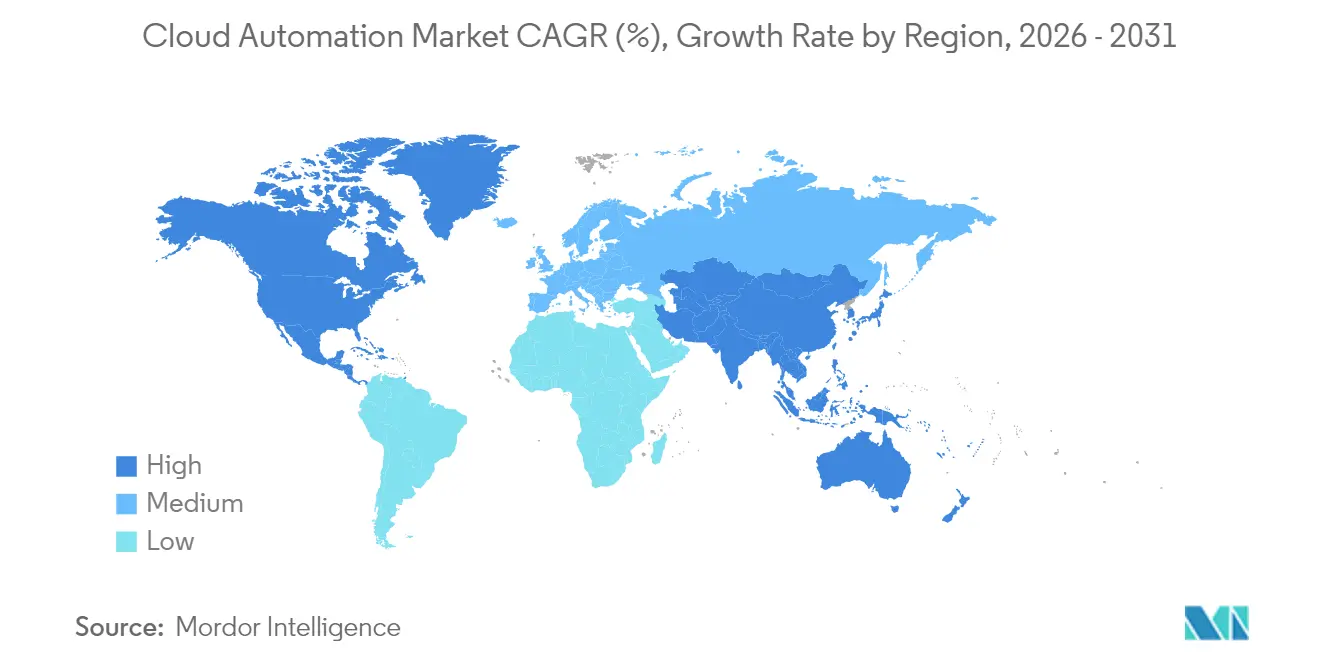
- Par géographie, l'Amérique du Nord contrôlait 32,75 % de la part de marché de l'automatisation du cloud en 2025, et l'Asie-Pacifique progresse à un TCAC de 20,64 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| MOTEUR | (~) % D'IMPACT SUR LES PRÉVISIONS DE TCAC | PERTINENCE GÉOGRAPHIQUE | CALENDRIER D'IMPACT |
|---|---|---|---|
| Besoin croissant de stockage à faible coût et d'accès plus rapide aux données | +3.2% | Mondial, avec des gains précoces en Amérique du Nord et en Asie-Pacifique | Moyen terme (2-4 ans) |
| Augmentation des dépenses de recherche et développement sur les ensembles d'outils d'automatisation natifs du cloud | +2.8% | Amérique du Nord et Europe en tête, avec des retombées vers l'Asie-Pacifique | Long terme (≥ 4 ans) |
| Prolifération des architectures multi-cloud et cloud hybride | +4.1% | Mondial | Court terme (≤ 2 ans) |
| Adoption du DevOps et du CI/CD stimulant le « tout en tant que code » | +3.6% | Mondial, avec une concentration dans les pôles technologiques | Moyen terme (2-4 ans) |
| Automatisation FinOps pour la gouvernance des coûts cloud en temps réel | +2.9% | Amérique du Nord et Europe, en expansion vers l'Asie-Pacifique | Court terme (≤ 2 ans) |
| Automatisation de la périphérie vers le cloud pour les micro-centres de données de l'Industrie 4.0 | +2.4% | Asie-Pacifique en tête, avec des retombées vers le Moyen-Orient et l'Afrique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Prolifération des architectures multi-cloud et cloud hybride
Les stratégies multi-cloud et cloud hybride ont évolué au-delà de la simple atténuation des risques pour devenir des facteurs de différenciation concurrentielle, plusieurs entreprises devant opérer sur plusieurs fournisseurs de cloud d'ici 2024. Ce changement architectural stimule la demande de plateformes d'orchestration unifiées capables d'abstraire la complexité de l'infrastructure tout en maintenant la portabilité et la flexibilité des charges de travail. La tendance s'accélère à mesure que les réglementations sur la souveraineté des données dans l'UE et en Asie-Pacifique exigent des capacités de traitement localisées, contraignant les entreprises à déployer des cadres d'automatisation géographiquement distribués capables de gérer de manière transparente les charges de travail au-delà des frontières souveraines.
Adoption du DevOps et du CI/CD stimulant le « tout en tant que code »
À mesure que les grandes entreprises forment de plus en plus des équipes de plateforme dédiées, l'ingénierie de plateforme s'impose comme la stratégie dominante pour faire évoluer les pratiques DevOps. Cette évolution a suscité une demande accrue d'outils d'automatisation en libre-service, permettant aux développeurs de provisionner l'infrastructure, de déployer des applications et de superviser les politiques de sécurité via des flux de travail pilotés par le code. De plus, cette tendance ouvre la voie à des fournisseurs d'automatisation plus petits, qui privilégient l'amélioration de l'expérience développeur. Les organisations recherchent activement ces alternatives agiles, s'éloignant des plateformes monolithiques traditionnelles qui freinent souvent l'innovation et l'agilité.
Automatisation FinOps pour la gouvernance des coûts cloud en temps réel
L'optimisation des coûts cloud est passée d'évaluations sporadiques à des routines automatisées et transparentes. Aujourd'hui, des pratiques telles que les alertes de dépenses en temps réel et le redimensionnement dynamique des ressources sont la norme. Les organisations qui tirent parti de l'automatisation FinOps récoltent des économies substantielles et obtiennent une vision plus claire de leur utilisation du cloud. Cette évolution alimente une forte demande de plateformes spécialisées. Ces plateformes s'intègrent non seulement aux systèmes financiers, mais fournissent également une attribution détaillée des coûts dans des environnements multi-cloud complexes.
Augmentation des dépenses de recherche et développement sur les ensembles d'outils d'automatisation natifs du cloud
Malgré des défis plus larges sur le marché, l'enthousiasme des investisseurs pour les startups d'automatisation du cloud reste robuste. Cet intérêt persistant souligne une forte conviction dans la capacité de l'automatisation à atténuer les pénuries de compétences et à rationaliser les opérations. De plus, les tendances de financement s'orientent de plus en plus vers des solutions qui démocratisent l'automatisation, la rendant conviviale pour ceux qui n'ont pas d'expertise technique. Cette tendance souligne un changement significatif vers des interfaces d'automatisation à faible code et sans code.
Analyse de l'impact des freins*
| FREIN | (~) % D'IMPACT SUR LES PRÉVISIONS DE TCAC | PERTINENCE GÉOGRAPHIQUE | CALENDRIER D'IMPACT |
|---|---|---|---|
| Vulnérabilités persistantes en matière de confidentialité et de sécurité | -2.1% | Mondial, avec un impact accru en Europe et en Asie-Pacifique | Court terme (≤ 2 ans) |
| Dette technique liée aux infrastructures héritées | -1.8% | Amérique du Nord et Europe, avec un impact émergent en Asie-Pacifique | Moyen terme (2-4 ans) |
| Obstacles à la conformité réglementaire transfrontalière | -1.4% | Mondial, avec une concentration dans les secteurs fortement réglementés | Long terme (≥ 4 ans) |
| Pénurie aiguë de compétences en matière de scripts de politique en tant que code | -2.3% | Mondial | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Vulnérabilités persistantes en matière de confidentialité et de sécurité
Les plateformes d'automatisation du cloud font face à des défis de sécurité croissants à mesure que la surface d'attaque s'étend dans les environnements d'infrastructure distribués. Le rapport 2024 de la Cloud Security Alliance a documenté une augmentation de 47 % des incidents de sécurité liés à l'automatisation, principalement attribuée à des politiques d'accès mal configurées et à une gestion inadéquate des secrets.[1]Cloud Security Alliance, "Défis et solutions en matière de sécurité de l'automatisation," cloudsecurityalliance.org Cette vulnérabilité crée des réticences parmi les entreprises averses au risque, en particulier dans les secteurs des services financiers et de la santé, où les exigences de conformité réglementaire imposent des approches de tolérance zéro face aux violations de sécurité.
Pénurie aiguë de compétences en matière de scripts de politique en tant que code
Les organisations font face à des défis importants pour acquérir des talents en raison de l'expertise spécialisée requise pour les langages de programmation déclaratifs et les outils d'automatisation d'infrastructure, ainsi que pour la transition vers des cadres de politique en tant que code. Cette pénurie de compétences ralentit non seulement l'adoption de ces cadres, mais fait également augmenter les coûts de mise en œuvre. Les organisations plus petites, en particulier, font face à des difficultés supplémentaires car elles manquent souvent des ressources financières et opérationnelles nécessaires pour investir dans des programmes de formation complets ou recruter des professionnels expérimentés, ce qui limite davantage leur capacité à mettre en œuvre ces cadres de manière efficace.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par modèle de déploiement :
les architectures hybrides stimulent la croissanceL'automatisation du cloud hybride affiche la trajectoire de croissance la plus rapide, avec un TCAC de 19,98 % jusqu'en 2031, malgré le maintien par le cloud public de la plus grande part de marché à 46,95 % en 2025. Cette divergence reflète la préférence stratégique des entreprises pour la flexibilité des charges de travail plutôt que les dépendances à un seul fournisseur, notamment à mesure que les exigences de résidence des données s'intensifient dans les différentes juridictions. L'automatisation du cloud public bénéficie des investissements des hyperscalers dans les capacités d'optimisation pilotées par l'IA, tandis que les segments de cloud privé servent des cas d'usage spécialisés nécessitant une sécurité en réseau isolé ou des performances à latence ultra-faible.
Le paysage des modèles de déploiement révèle des préférences régionales distinctes, les entreprises nord-américaines favorisant l'automatisation du cloud public pour son efficacité en termes de coûts, tandis que les organisations européennes privilégient les approches hybrides pour répondre aux exigences de conformité au RGPD. L'automatisation du cloud privé, bien que représentant le plus petit segment, reste pertinente dans les secteurs fortement réglementés où les préoccupations de souveraineté des données l'emportent sur les considérations de coût. L'intégration de l'informatique en périphérie brouille de plus en plus les frontières traditionnelles de déploiement, créant une demande de plateformes d'automatisation unifiées capables d'orchestrer les charges de travail dans des environnements d'infrastructure diversifiés.


Par secteur d'activité des utilisateurs finaux :
la fabrication mène l'accélérationLa fabrication émerge comme le segment d'utilisateurs finaux à la croissance la plus rapide, avec un TCAC de 20,52 % jusqu'en 2031, portée par les initiatives de l'Industrie 4.0 qui nécessitent une automatisation en temps réel dans les environnements de production. Les implémentations d'usines intelligentes exigent des capacités d'orchestration de la périphérie vers le cloud capables de gérer des milliers d'appareils IoT tout en maintenant des temps de réponse en millisecondes pour les systèmes de contrôle critiques. L'informatique et les télécommunications maintiennent la plus grande part de marché à 26,35 % en 2025, bénéficiant d'une adoption précoce de l'automatisation et d'exigences continues de modernisation de l'infrastructure.
L'adoption de l'automatisation dans le secteur de la santé s'accélère à mesure que les cadres réglementaires évoluent pour accommoder le traitement des données des patients basé sur le cloud, les plateformes d'automatisation conformes à la HIPAA connaissant un taux de croissance de 18,12 % en 2025. Les segments BFSI démontrent des schémas d'adoption mesurés, privilégiant l'automatisation de la sécurité et de la conformité plutôt que les gains d'efficacité opérationnelle. L'automatisation du commerce de détail se concentre sur l'optimisation de la chaîne d'approvisionnement et l'amélioration de l'expérience client, tandis que d'autres secteurs explorent des cas d'usage spécifiques à leur domaine, allant de la gestion du réseau énergétique à la coordination de la logistique des transports.
Par taille d'organisation :
les PME stimulent l'adoption démocratiqueLes petites et moyennes entreprises accélèrent l'adoption de l'automatisation du cloud à un TCAC de 20,08 % jusqu'en 2031, remettant en question l'hypothèse traditionnelle selon laquelle l'automatisation nécessite des ressources à l'échelle des grandes entreprises. Cette croissance reflète la démocratisation des capacités d'automatisation via des plateformes natives du cloud qui éliminent les investissements initiaux en infrastructure et proposent des modèles de tarification à la consommation. Les grandes entreprises devraient maintenir une part de marché de 50,25 % en 2025, tirant parti de l'automatisation pour une orchestration multi-cloud complexe et la gestion de la conformité dans leurs opérations mondiales.
La tendance à l'accélération des PME crée des opportunités pour les fournisseurs d'automatisation ciblant des expériences de déploiement simplifiées et des modèles spécifiques à l'industrie. Les grandes entreprises se concentrent sur des cadres d'automatisation personnalisés qui s'intègrent à leur architecture d'entreprise existante, tandis que les PME privilégient des solutions prêtes à l'emploi qui apportent une valeur immédiate sans nécessiter une personnalisation extensive. Cette bifurcation entraîne une différenciation de la stratégie produit, les fournisseurs développant des offres distinctes pour les exigences et les contraintes de ressources uniques de chaque segment de marché.

Par type de charge de travail/processus :
l'automatisation de la sécurité en forte hausseL'automatisation de la sécurité et de la conformité connaît la croissance la plus rapide, avec un TCAC de 22,35 % jusqu'en 2031, reflétant l'intensification des cybermenaces et le renforcement du contrôle réglementaire dans tous les secteurs. Cette accélération découle de la prise de conscience par les entreprises que les processus de sécurité manuels ne peuvent pas suivre le rythme du développement rapide des applications natives du cloud, créant une demande de capacités automatisées de détection des menaces, de réponse aux incidents et de surveillance de la conformité. Le provisionnement d'infrastructure maintient la plus grande part de marché à 37,05 % en 2025, servant de couche fondamentale pour toutes les initiatives d'automatisation ultérieures.
L'automatisation du déploiement d'applications bénéficie de la maturité du DevOps et de l'adoption de plateformes d'orchestration de conteneurs, tandis que l'automatisation de la surveillance et de la gestion des performances répond aux défis de complexité inhérents aux architectures cloud distribuées. La convergence de ces types de charges de travail crée des opportunités pour des plateformes d'automatisation intégrées capables de gérer l'ensemble du cycle de vie des applications, du provisionnement de l'infrastructure à la surveillance de la sécurité. L'automatisation de la conformité réglementaire, notamment lorsqu'elle est combinée à des capacités d'application des politiques pilotées par l'IA, bénéficie de la capacité à s'adapter aux exigences réglementaires en évolution sans intervention manuelle.
Analyse géographique
Marché de l'automatisation cloud en Amérique du Nord
L'Amérique du Nord devrait détenir une part de marché de 32,75 % en 2025, en s'appuyant sur sa maturité en matière d'infrastructure cloud et sur l'adoption précoce des cadres d'automatisation par les entreprises. La trajectoire de croissance de la région reflète les investissements des hyperscalers dans les capacités d'optimisation pilotées par l'IA ainsi que la prolifération des pratiques d'ingénierie de plateforme au sein des entreprises du Fortune 500. Les entreprises canadiennes, en particulier, misent sur l'automatisation cloud hybride pour répondre aux exigences de résidence des données tout en maintenant une efficacité opérationnelle transfrontalière. Le secteur manufacturier émergent du Mexique stimule la demande de solutions d'automatisation Industrie 4.0 pouvant s'intégrer aux chaînes d'approvisionnement nord-américaines, créant ainsi des opportunités pour des plateformes d'automatisation spécialisées ciblant les opérations transfrontalières.
Marché de l'automatisation cloud en Asie-Pacifique
Le CAGR de 20,64 % de la région Asie-Pacifique d'ici 2031 la positionne comme le principal moteur de croissance de l'adoption mondiale de l'automatisation cloud. L'accent mis par la Chine sur les plateformes cloud nationales stimule la demande d'outils d'automatisation capables de fonctionner dans l'environnement réglementaire unique du pays, tandis que le vieillissement de la main-d'œuvre japonaise accélère l'adoption de l'automatisation dans les secteurs industriels traditionnels. Le secteur des services informatiques indien fait office de hub mondial de l'automatisation, les fournisseurs locaux développant des plateformes spécialisées pour les marchés internationaux tout en répondant aux exigences de rentabilité des entreprises locales. Les économies d'Asie du Sud-Est bénéficient d'initiatives gouvernementales de numérisation qui imposent des approches axées sur le cloud pour les opérations du secteur public.
Marché de l'automatisation cloud en Europe
L'adoption de l'automatisation en Europe reflète la double priorité accordée par la région à la conformité réglementaire et à la souveraineté technologique, le RGPD et les réglementations émergentes en matière d'IA façonnant les critères de sélection des plateformes. L'initiative Industrie 4.0 de l'Allemagne stimule la demande d'automatisation manufacturière, tandis que le paysage réglementaire post-Brexit du Royaume-Uni crée des opportunités pour les plateformes d'automatisation capables de gérer la conformité dans plusieurs juridictions. L'engagement de la région en faveur de pratiques technologiques durables favorise les plateformes d'automatisation pouvant démontrer des bénéfices environnementaux mesurables grâce à une utilisation optimisée des ressources et à des améliorations de l'efficacité énergétique.

Paysage réglementaire
L'adoption de l'automatisation cloud est de plus en plus façonnée par les régimes d'assurance cloud, de cybersécurité et d'autorisation du secteur public, qui poussent les entreprises vers une gouvernance pilotée par les politiques. Dans l'Union européenne, la Commission européenne a publié une proposition pour le Cloud and AI Development Act (CADA) le 3 juin 2026, positionnant la souveraineté cloud et les niveaux d'assurance comme des critères de décision pour les achats et les déploiements des entreprises opérant dans plusieurs juridictions. L'Office fédéral allemand de la sécurité de l'information (BSI) a également publié le C5:2026, mettant à jour les critères de conformité cloud et intégrant des exigences alignées sur NIS2 et le European Cybersecurity Certification Scheme for Cloud Services (EUCS). Cela renforce le besoin de collecte automatisée de preuves, de détection de la dérive de configuration et de surveillance continue des contrôles.
Aux États-Unis, l'utilisation fédérale du cloud continue d'être conditionnée par les autorisations FedRAMP et les déterminations de périmètre liées aux obligations des agences en vertu du 44 U.S. Code 3506. Ce conditionnement accroît la demande de workflows d'automatisation qui standardisent la mise en œuvre des contrôles et les artefacts d'audit à travers les environnements. Pris ensemble, ces régimes renforcent la pertinence des approches infrastructure-as-code et policy-as-code pour appliquer de manière cohérente les exigences d'identité, de journalisation, de chiffrement et de traitement des données dans les déploiements publics, privés et hybrides. Ils élèvent également les attentes envers des outils capables de produire des résultats de conformité vérifiables à la demande.
Analyse de la chaîne de valeur
La chaîne de valeur de l'automatisation cloud couvre les fournisseurs d'infrastructure (hyperscalers et piles cloud privées), les logiciels et plateformes d'automatisation (IaC, CI/CD, gestion de configuration, orchestration, et automatisation de la sécurité et de la conformité), ainsi que les services d'intégration et gérés (conseil, MSP, SI). Les acheteurs d'entreprise opérationnalisent ensuite l'automatisation via les pratiques de platform engineering et de FinOps. En amont, les fournisseurs de services cloud fournissent le calcul, le stockage, la mise en réseau et les services gérés qui exposent des API et des plans de contrôle consommés par les outils d'automatisation. En aval, les entreprises et les partenaires de services traduisent ces primitives en modèles réutilisables, en garde-fous et en catalogues en self-service pour les développeurs et les équipes opérationnelles.
Les modèles de mise en œuvre mettent de plus en plus l'accent sur des architectures multi-régions et multi-cloud résilientes, y compris des conceptions en cellules qui isolent les charges de travail pour limiter le rayon d'impact des incidents, et des approches événementielles qui gèrent les changements d'état asynchrones à travers les workflows de déploiement et de gouvernance. À mesure que les opérations agentiques et assistées par IA se développent, les piles d'automatisation d'entreprise convergent autour de composants partagés, notamment le runtime, la mémoire et l'état, les passerelles d'outils, l'identité, l'observabilité et la gouvernance. Cela renforce la sécurité, la conformité et l'auditabilité en tant que couches intégrées plutôt qu'ajouts post-déploiement.
Paysage concurrentiel
Le marché de l'automatisation du cloud présente une fragmentation modérée, créant des opportunités pour des plateformes spécialisées ciblant des cas d'usage spécifiques à des secteurs verticaux et des technologies émergentes. Les hyperscalers tirent parti de leurs avantages en matière d'infrastructure pour offrir des capacités d'automatisation intégrées, tandis que les éditeurs de logiciels indépendants se concentrent sur des solutions de premier ordre capables de fonctionner dans des environnements multi-cloud. La dynamique concurrentielle favorise les plateformes capables de démontrer un retour sur investissement clair grâce à la réduction des charges opérationnelles et à l'amélioration de la vélocité de déploiement, plutôt que des solutions riches en fonctionnalités qui augmentent la complexité.
Les schémas stratégiques révèlent des approches distinctes selon les catégories de fournisseurs, les acteurs établis mettant l'accent sur la consolidation des plateformes et les capacités d'optimisation pilotées par l'IA, tandis que les fournisseurs émergents ciblent des segments de marché mal desservis via des cadres d'automatisation spécialisés. Des opportunités d'espaces blancs existent dans l'orchestration de l'informatique en périphérie, l'automatisation de la sécurité résistante aux technologies quantiques et les plateformes de gestion de la conformité spécifiques à l'industrie. L'évolution du marché vers les méthodologies de politique en tant que code crée des avantages concurrentiels pour les fournisseurs capables de simplifier des flux de travail d'automatisation complexes via des interfaces utilisateur intuitives et des bibliothèques de modèles étendues, répondant à la pénurie persistante de compétences qui freine la croissance du marché.
Leaders du secteur de l'automatisation du cloud
Amazon Web Services, Inc.
Microsoft Corporation (Azure)
Google LLC (Google Cloud Platform)
IBM Corporation
Cisco Systems, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de l'automatisation cloud
- Amazon Web Services, Inc.
- Microsoft Corporation (Azure)
- Google LLC (Google Cloud Platform)
- IBM Corporation
- Oracle Corporation
- Cisco Systems, Inc.
- Hewlett Packard Enterprise Company
- Citrix Systems, Inc.
- Alibaba Cloud (Alibaba Group Holding Ltd.)
- Red Hat, Inc.
- ServiceNow, Inc.
- Puppet Labs, LLC
- Chef Software, Inc.
- HashiCorp, Inc.
- BMC Software, Inc.
- Micro Focus International plc
- Splunk Inc.
- Dynatrace LLC
- Turbonomic, Inc.
- CloudBolt Software, Inc.
- Morpheus Data, LLC
- Nutanix, Inc.
- Scalr, Inc.
- Opex Software, Inc.

Opportunités de marché et perspectives d'avenir
Un domaine d'opportunité clé est l'automatisation construite autour de la gouvernance des agents IA d'entreprise, où les organisations ont besoin d'un accès contrôlé aux outils, d'une application des politiques et de pistes d'audit alors que les agents interagissent avec les services cloud. Ce changement se manifeste dans l'activité des hyperscalers et des partenaires, notamment le lancement par AWS d'une organisation Forward Deployed Engineering (FDE) de 1 milliard USD pour aider les entreprises à déployer des agents dans des environnements de production, et l'annonce par IBM et Google Cloud en juin 2026 d'un partenariat stratégique centré sur la mise à l'échelle de l'IA, du cloud hybride et de la cybersécurité. L'annonce inclut des modèles de livraison combinant IBM Consulting Advantage avec les capacités de Google Cloud. Ces mouvements élargissent le périmètre adressable pour les fournisseurs d'automatisation cloud capables de packager des workflows de déploiement sécurisés et reproductibles, des garde-fous d'identité et de secrets, et une vérification continue à travers des parcs multi-cloud.
Les exigences de souveraineté et d'assurance imposées par la réglementation créent également un espace vierge pour l'automatisation nativement conforme, en particulier en Europe où le C5:2026 et le CADA proposé élèvent les cadres d'assurance et la cartographie des contrôles au rang de critères de sélection. Les fournisseurs qui opérationnalisent le policy-as-code à travers des environnements hétérogènes, génèrent des preuves de conformité vérifiables par machine et s'intègrent aux processus d'entreprise de gestion des risques et d'achats peuvent se différencier dans les verticales réglementées et les déploiements adjacents au secteur public. En parallèle, les outils opérationnels inter-cloud qui réduisent les frictions dans la connectivité hybride et multi-cloud, ainsi que l'automatisation des opérations de jour 2, soutiennent des plateformes qui unifient l'observabilité, la gouvernance des coûts (automatisation FinOps) et les workflows de remédiation de sécurité sous un seul plan d'automatisation.
Recent Industry Developments in Marché de l'automatisation cloud
- Juin 2026 : IBM Corporation et Google LLC annoncent un partenariat stratégique pour lancer une nouvelle Google Cloud Practice utilisant IBM Consulting Advantage et Google Cloud Gemini Enterprise Agent Platform afin d'automatiser le déploiement et la gouvernance d'agents IA de niveau entreprise. Cette collaboration élargit les capacités d'automatisation inter-cloud et accélère l'adoption des workflows d'IA agentique dans les environnements de cloud hybride.
- Juin 2026 : Amazon Web Services Inc. lance AWS Lambda MicroVMs, une primitive de calcul serverless offrant une isolation au niveau VM et une exécution avec état pour le code généré par les utilisateurs ou l'IA. Permet une exécution sécurisée et isolée de l'automatisation pilotée par l'IA à grande échelle dans le modèle serverless ; améliore la fiabilité et la gouvernance de l'automatisation.
- Mai 2026 : Amazon Web Services Inc. annonce la disponibilité générale du AWS MCP Server, un outil géré offrant aux agents de codage IA un accès sécurisé et auditable aux services AWS via le Model Context Protocol. Améliore le contrôle, la traçabilité et la sécurité des workflows cloud automatisés pilotés par des agents IA.


Marché de l'automatisation cloud Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Dans ce rapport, le marché de l'automatisation cloud est comptabilisé comme les revenus des logiciels et services connexes utilisés pour automatiser le provisionnement, la configuration, l'orchestration, la gouvernance et les opérations quotidiennes du cloud dans les environnements publics, privés et hybrides.
Exclusions du périmètre : nous excluons l'externalisation informatique générale non liée aux outils d'automatisation cloud, ainsi que les revenus purs d'hébergement cloud non attribuables aux logiciels ou services d'automatisation.
Aperçu de la segmentation
- Par modèle de déploiement
- Cloud public
- Cloud privé
- Cloud hybride
- Par secteur d'activité des utilisateurs finaux
- BFSI
- Santé
- Informatique et télécommunications
- Fabrication
- Commerce de détail
- Autres secteurs d'activité des utilisateurs finaux
- Par taille d'organisation
- Petites et moyennes entreprises (PME)
- Grandes entreprises
- Par type de charge de travail / processus
- Provisionnement d'infrastructure
- Déploiement d'applications
- Sécurité et conformité
- Surveillance et gestion des performances
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Russie
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Asie du Sud-Est
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- Moyen-Orient
- Arabie saoudite
- Émirats arabes unis
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Égypte
- Reste de l'Afrique
- Moyen-Orient
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire commence par des ancrages publics qui aident à construire une image réaliste de la demande et des dépenses, puis elle est affinée en un modèle de marché correspondant à la manière dont l'automatisation cloud est achetée et déployée. Nous avons utilisé des sources telles que le US Bureau of Labor Statistics, le US Census Bureau, les indicateurs de l'économie numérique de l'OCDE, les séries macroéconomiques de la Banque mondiale et les statistiques TIC de l'UIT pour aligner le modèle sur la capacité de dépenses informatiques des entreprises et l'orientation de l'adoption du cloud.
Pour rendre le côté de l'offre mesurable, nous examinons également les dépôts d'entreprise, les transcriptions des appels de résultats, les présentations aux investisseurs, la documentation produit et les publications crédibles des associations sectorielles décrivant les pratiques d'automatisation et les changements de politique. Le cas échéant, nous utilisons des abonnements payants pour les données financières et de renseignement d'entreprise, l'actualité et les données financières, ainsi que les bases de données de brevets pour confirmer la couverture des produits et le calendrier des sorties de fonctionnalités. Les sources listées ici sont uniquement illustratives, car de nombreuses autres références publiques ont également été utilisées pour la collecte, la validation et la clarification des données au cours de l'étude.
Entretiens et enquêtes primaires
Le travail primaire est utilisé pour tester ce que nous avons observé dans la recherche documentaire, et il aide également à combler les lacunes difficiles à percevoir à partir de matériel public, telles que les règles de packaging, la taille typique des transactions et la vitesse d'adoption par type de charge de travail. Nous avons échangé avec des responsables des opérations cloud, des rôles de platform engineering, des intégrateurs de systèmes et des parties prenantes des achats à travers les principales régions, et ces contributions nous ont aidés à confirmer les hypothèses sur la progression des prix et la manière dont les programmes multi-cloud sont budgétisés.
Répartition des répondants du travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier rang : 25% | Dirigeants (CXO) : 15% | APAC : 45% |
| Rang intermédiaire : 57% | Responsables fonctionnels/d'unité : 33% | EMEA : 33% |
| Acteurs plus petits : 18% | Managers : 52% | Amériques : 22% |
Dimensionnement du marché et prévisions
Le dimensionnement part d'une construction descendante où les signaux issus de l'infrastructure cloud et de l'adoption des plateformes sont convertis en un pool de dépenses d'automatisation à l'aide d'une logique de pénétration et de taux d'attachement, puis ce pool est réparti entre les principaux usages finaux et les zones géographiques. Pour garder le modèle ancré dans la réalité, nous corroborons les totaux avec des vérifications ascendantes sélectives, telles que des fourchettes de prix de vente moyen échantillonnées multipliées par des estimations de nombre d'utilisateurs, les retours des canaux sur les tendances de renouvellement, et les répartitions de revenus côté fournisseurs lorsque les informations sont disponibles.
Quelques éléments qui influencent significativement les chiffres incluent la croissance des charges de travail cloud d'entreprise, la part des environnements migrant vers l'infrastructure as code, le mix entre déploiements publics et hybrides, les exigences de gouvernance qui poussent les outils d'automatisation, et l'évolution observée des prix d'abonnement liée au regroupement des fonctionnalités. Lorsqu'une métrique n'est pas systématiquement disponible pour un pays, des indicateurs proxy sont appliqués (par exemple, l'orientation de l'adoption du cloud, la capacité de dépenses informatiques et la concentration des grandes entreprises), puis ajustés grâce aux retours d'entretiens.
Pour les prévisions, une analyse de scénarios est utilisée avec un scénario de base, car les cycles d'achat peuvent évoluer avec les budgets macroéconomiques et les événements de sécurité. Les hypothèses sur le rythme d'adoption et l'évolution du prix de vente moyen sont revues avec des praticiens afin que la courbe de croissance reflète ce qui est réalisable, et non seulement ce qui est théoriquement possible.
Validation des données et cycle de mise à jour
La validation est effectuée par des vérifications croisées répétées entre les résultats du modèle et des signaux indépendants, tels que l'orientation de l'adoption du cloud, l'ampleur déclarée des programmes d'automatisation et les tendances de dépenses évoquées dans les divulgations publiques. Lorsqu'une valeur semble inhabituelle, les moteurs sont revérifiés, la logique de conversion est révisée, et des appels de suivi sont déclenchés pour confirmer si l'écart est réel ou causé par une inadéquation de périmètre.
Avant validation finale, les hypothèses et calculs passent par un examen analyste en plusieurs étapes afin que le chiffre final du marché soit traçable à des données d'entrée claires. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont réalisées lorsque des événements importants modifient l'adoption ou les prix. Juste avant la livraison, une nouvelle passe de révision est effectuée afin que les clients reçoivent la vision la plus récente.
Taille du marché de l'automatisation cloud selon Mordor Intelligence par rapport à d'autres estimations publiées
Les tailles publiées du marché de l'automatisation cloud peuvent sembler très éloignées les unes des autres, même lorsque l'intitulé du sujet paraît identique, car le calendrier, la logique de tarification et ce qui est comptabilisé comme revenu d'automatisation ne sont pas standardisés. Nous observons les plus grands écarts lorsque les études utilisent un calendrier de taux de change plus ancien, mélangent les licences et les services différemment, ou appliquent une courbe de prix de vente moyen unique à différents types de charges de travail.
Lorsque l'estimation est actualisée proche de l'année de référence et que la tarification est revalidée par des vérifications actuelles de contrats et de renouvellements, le total est généralement moins sensible aux mouvements de change à court terme et aux remises temporaires. C'est pourquoi la valeur de 2025 et les points de mise à jour de 2026 sur cette page comptent, et pourquoi les dernières vérifications et le calendrier de change appliqués par Mordor Intelligence peuvent produire une fourchette plus resserrée que les chiffres construits sur des instantanés plus anciens.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 8,10 milliards USD (2025) | |
| Cabinet de conseil mondial A | 18,10 milliards USD (2025) | Utilise un périmètre plus large qui regroupe probablement des outils de gestion et d'optimisation du cloud plus généraux dans l'automatisation, et semble appliquer une expansion agressive du prix de vente moyen sans le même niveau de validation basée sur les renouvellements. |
| Journal professionnel B | 19,70 milliards USD (2025) | Présenté comme une vue uniquement logicielle de l'automatisation de l'infrastructure cloud, ce qui peut néanmoins diverger en raison d'un calendrier de change d'année de référence différent et d'une approche plus simple pour distinguer l'orchestration, la gouvernance et les fonctionnalités de gestion adjacentes. |
En examinant les trois chiffres, la majeure partie de l'écart peut s'expliquer par les limites de périmètre et par la manière dont la tarification est reportée des hypothèses de transactions plus anciennes vers l'année de référence. En maintenant les revenus comptabilisés liés à des cas d'usage d'automatisation clairs et en revérifiant la tarification et le calendrier de change de l'année de référence, la taille du marché reste plus facile à concilier avec le comportement d'achat réel et des données d'entrée reproductibles.


Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché de l'automatisation du cloud en 2026 ?
Le marché devrait atteindre 9,69 milliards USD d'ici 2026.
Quelle est la taille actuelle du marché de l'automatisation du cloud en 2026 ?
Il devrait atteindre 23,75 milliards USD, enregistrant un TCAC de 19,64 % entre 2026 et 2031.
Quel modèle de déploiement se développe le plus rapidement ?
L'automatisation du cloud hybride est la plus rapide, progressant à un TCAC de 19,98 % jusqu'en 2031.
Quelle région affiche la dynamique de croissance la plus forte ?
L'Asie-Pacifique mène la croissance régionale avec un TCAC projeté de 20,64 % jusqu'en 2031.
Quelle catégorie de charge de travail connaît l'adoption la plus rapide ?
L'automatisation de la sécurité et de la conformité croît au rythme le plus rapide, avec un TCAC de 22,35 % jusqu'en 2031.
Dernière mise à jour de la page le:



