
Taille et Part du Marché Chinois des Systèmes d'Essieu Électrique Sans Aimant
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2019 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Période de Données Historiques | 2019 - 2024 |
| Taille du Marché (2026) | 1.30 Milliards de dollars |
| Taille du Marché (2031) | 2.47 Milliards de dollars |
| Growth Rate (2026 - 2031) | 13.74 % |
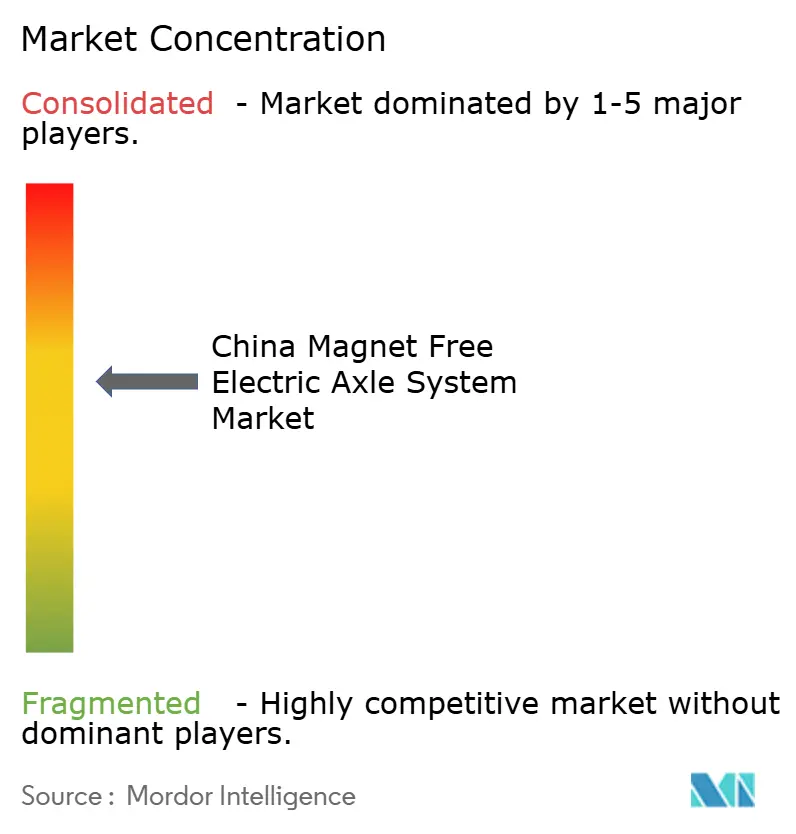
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché Chinois des Systèmes d'Essieu Électrique Sans Aimant par Mordor Intelligence
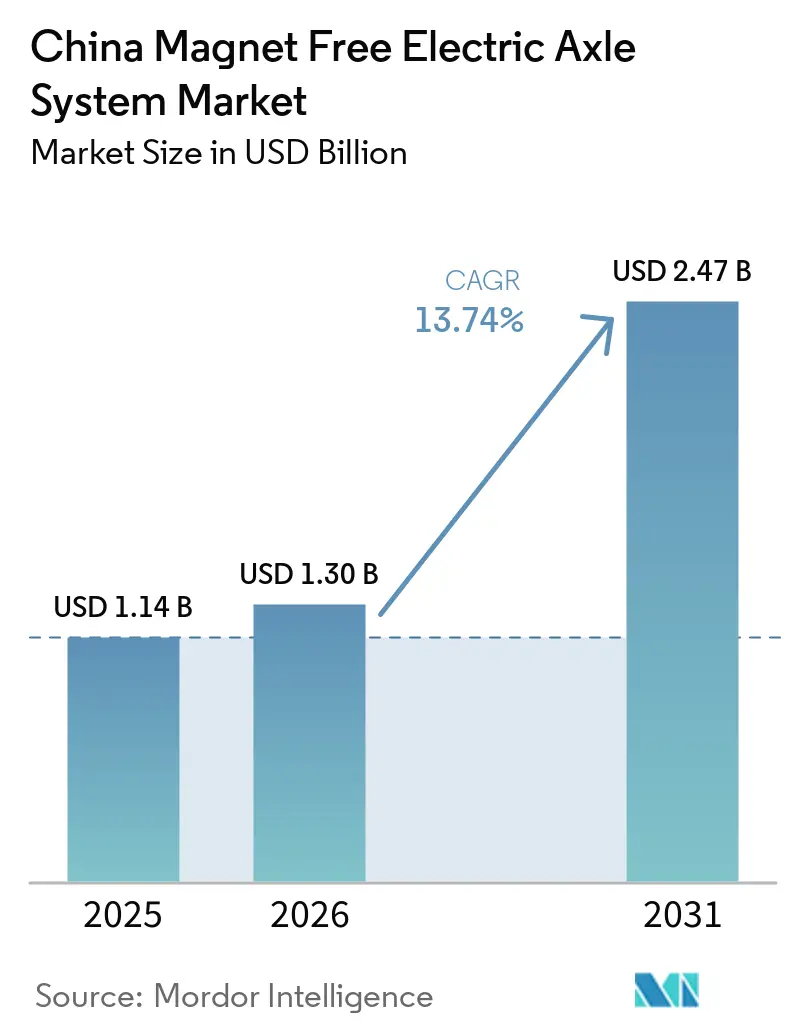
La taille du marché chinois des systèmes d'essieu électrique sans aimant était évaluée à 1,14 milliard USD en 2025, estimée à 1,30 milliard USD en 2026, et devrait atteindre 2,47 milliards USD d'ici 2031, avec un CAGR de 13,74 % de 2026 à 2031. La demande augmente à mesure que les décideurs politiques poussent les constructeurs automobiles à se découpler des intrants en terres rares, une évolution amplifiée par la hausse de 105 % des prix de l'oxyde de néodyme-praséodyme entre janvier et avril 2026. La souveraineté des chaînes d'approvisionnement façonne désormais le choix des groupes motopropulseurs davantage que la densité de couple maximale, incitant les équipementiers d'origine (OEM) à privilégier les moteurs à induction, à réluctance variable (SR) et synchrones à excitation externe. La disponibilité des onduleurs à carbure de silicium (SiC) s'améliore après la percée de Tiancheng Semiconductor avec des plaquettes de 14 pouces, réduisant les obstacles de coût et permettant aux algorithmes de contrôle SR de fonctionner à des fréquences de commutation plus élevées. Les conceptions d'essieux électriques intégrés qui combinent moteur, onduleur et boîte de vitesses dans un boîtier commun gagnent du terrain car elles réduisent le temps d'assemblage, facilitent la gestion thermique sur les plateformes 800 volts et aident les constructeurs automobiles à respecter les obligations de divulgation obligatoire de l'empreinte carbone.
Principaux Enseignements du Rapport
- Par type de moteur, les moteurs à induction ont dominé avec 47,13 % de la part de marché des systèmes d'essieu électrique sans aimant en Chine en 2025, tandis que les moteurs à réluctance variable devraient se développer au CAGR le plus rapide de 15,17 % jusqu'en 2031.
- Par type d'entraînement, les configurations entièrement électriques représentaient 64,22 % de la taille du marché chinois des systèmes d'essieu électrique sans aimant en 2025 et devraient croître à un CAGR de 16,78 % jusqu'en 2031.
- Par configuration d'essieu électrique, les systèmes intégrés ont capturé 58,87 % de la part des revenus en 2025 et progressent à un CAGR de 14,67 % jusqu'en 2031.
- Par type de véhicule, les voitures particulières détenaient 73,46 % de la part en 2025, tandis que les véhicules commerciaux enregistraient le CAGR le plus élevé de 16,42 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Perspectives du Marché Chinois des Systèmes d'Essieu Électrique Sans Aimant
Analyse de l'Impact des Facteurs Moteurs*
| Facteur Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Mandats sur les véhicules à nouvelles énergies et règles sur le contenu local | +3.2% | Mise en œuvre nationale et provinciale | Moyen terme (2–4 ans) |
| Volatilité des Prix des Terres Rares Favorisant le Passage aux Systèmes Sans Aimant | +2.8% | National | Court terme (≤ 2 ans) |
| Avancées des algorithmes de contrôle SR et EESM | +2.4% | Fabrication en Chine | Court terme (≤ 2 ans) |
| Coût de Possession Inférieur aux Essieux Électriques à Aimants Permanents | +2.1% | Marchés principaux, expansion vers les villes de niveau 2 | Moyen terme (2–4 ans) |
| Reporting de l'Empreinte Carbone pour les Fournisseurs de Rang 1 | +1.9% | National, chaînes multinationales | Long terme (≥ 4 ans) |
| Percées Nationales dans les Puces SiC | +1.8% | National, potentiel à l'exportation | Moyen terme (2–4 ans) |
| Source: Mordor Intelligence | |||
Mandats Gouvernementaux sur les VNE et Règles de Contenu Local
Pékin relèvera l'autonomie électrique minimale pour les véhicules hybrides rechargeables, augmentant considérablement l'exigence[1]« Plan de développement de l'industrie des véhicules à nouvelles énergies (2021-2035) », Ministère de l'Industrie et des Technologies de l'Information, miit.gov.cn. Dans le cadre du système révisé de double crédit, les moteurs à aimants permanents sans traçabilité nationale recevront zéro crédit. Cet ajustement oriente les investissements des OEM vers les systèmes à induction et synchrones à excitation externe. De plus, les exonérations de taxe d'achat sont désormais conditionnées à l'atteinte d'une densité d'énergie de batterie plus élevée. Ce seuil devient plus accessible lors de l'utilisation d'un rotor de moteur sans aimant plus léger. Les récentes restrictions à l'exportation sur les expéditions à l'étranger d'units d'entraînement à aimants permanents encouragent les coentreprises étrangères à se tourner vers des modules à induction d'approvisionnement local. Collectivement, ces réglementations établissent un cadre politique protecteur qui accélère la localisation des chaînes d'approvisionnement sans aimant et motive les constructeurs automobiles à reconcevoir efficacement leurs groupes motopropulseurs.
La Volatilité des Prix des Terres Rares Accélère le Passage des Équipementiers aux Moteurs Sans Aimant
Les prix de l'oxyde de néodyme-praséodyme ont connu une hausse significative, principalement due aux perturbations dans le détroit d'Ormuz et à l'application de quotas d'exportation plus stricts. En réponse, BYD ajuste sa stratégie en augmentant la production de son moteur à induction tout en faisant progresser la recherche et le développement sur des conceptions synchrones à aimants permanents à flux variable. En éliminant le néodyme de leurs systèmes à induction, les OEM peuvent garantir une tarification stable à long terme. Cette approche s'aligne sur les priorités des opérateurs de flottes pour maintenir un coût total de possession (TCO) cohérent. Les entreprises de logistique urbaine, déployant un grand nombre de fourgonnettes chaque année, privilégient désormais la stabilité des coûts plutôt que des améliorations mineures de l'efficacité. Par conséquent, elles transitionnent rapidement vers des essieux électriques sans aimant. La demande croissante stimule les économies de volume, réduit les coûts unitaires et renforce davantage le mouvement d'abandon des aimants.
Percées dans les Algorithmes de Contrôle pour les Moteurs à Réluctance Commutée et les Moteurs Synchrones à Excitation Externe
Des instituts chinois ont introduit des techniques de contrôle orienté par le champ sans capteur et de contrôle prédictif de modèle, réduisant considérablement l'ondulation de couple dans les moteurs à réluctance variable. Les moteurs synchrones à excitation externe ont atteint une modulation en temps réel du courant de champ, alignant leurs performances avec la densité de couple des aimants permanents sur une plage de vitesse plus large. La plateforme d'essieu électrique modulaire de ZF intègre un logiciel permettant aux OEM de basculer de manière transparente entre les topologies asynchrones et synchrones sans modifier les trains d'engrenages. Cette innovation transforme la sélection du moteur en une décision de chaîne d'approvisionnement, reléguant son rôle de différenciateur de performance. De plus, les avancées algorithmiques ont raccourci les délais de développement, permettant aux OEM de taille moyenne de qualifier facilement plusieurs fournisseurs de moteurs. Cette montée en puissance de la concurrence a commencé à éroder la part de marché des acteurs établis.
Coût Total de Possession Inférieur aux Essieux Électriques à Aimants Permanents
Les opérateurs de flottes, qui suivent les coûts sur des cycles pluriannuels, constatent que les groupes motopropulseurs à induction réduisent le coût total de possession (TCO) de manière significative par rapport à leurs homologues à aimants permanents. Ces opérateurs évitent l'instabilité des prix des métaux de terres rares, qui fluctuent considérablement plus que le cuivre ou l'acier électrique. Avec des rotors plus simples, les besoins de maintenance ont diminué : les bus à induction nécessitent désormais des révisions de moteur moins fréquemment que ceux utilisant des aimants permanents. Les pénalités de consommation d'énergie précédemment estimées se sont considérablement réduites, grâce aux onduleurs SiC atteignant des fréquences de commutation plus élevées. L'analyse de grandes flottes de bus révèle des niveaux de consommation d'énergie légèrement supérieurs seulement au référentiel des aimants permanents, soulignant la faisabilité économique des systèmes sans aimant même dans les conditions difficiles de la circulation urbaine dense avec arrêts fréquents.
Analyse de l'Impact des Facteurs Limitants*
| Facteur Limitant | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Coût Élevé des Onduleurs à Haute Fréquence | -2.1% | National, segments sensibles aux coûts | Moyen terme (2–4 ans) |
| Écart de bruit, vibrations et dureté (NVH) et de densité de couple | -1.8% | Aigu dans les segments haut de gamme | Court terme (≤ 2 ans) |
| Complexité de la Gestion Thermique pour les Essieux Électriques | -1.6% | Pôles de fabrication | Moyen terme (2–4 ans) |
| Absence de Normes Unifiées d'Isolation des Moteurs au-dessus de 800 V | -1.2% | National, incertitude réglementaire | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coût Élevé des Onduleurs pour le Fonctionnement à Haute Fréquence
Les machines SR se tournent de plus en plus vers les MOSFET SiC, qui coûtent plus cher que les IGBT en silicium traditionnels. Cette hausse de prix érode l'avantage sur la nomenclature des composants dont bénéficiaient autrefois les moteurs à aimants permanents dans les citadines positionnées en bas de gamme. Bien que les plaquettes plus grandes de Tiancheng promettent des réductions de coûts, il est important de souligner que les rendements commerciaux sont encore en retard. Les moteurs à induction, bien que capables de fonctionner efficacement avec du silicium moins cher, subissent une légère baisse d'efficacité. En conséquence, une fenêtre de prix temporaire est apparue. Durant cette période, les constructeurs automobiles haut de gamme sont susceptibles de rester fidèles aux aimants, évitant les coûts supplémentaires liés aux onduleurs.
Écart en Matière de Bruit, Vibrations et Dureté et de Densité de Couple avec les Moteurs à Aimants Permanents
Même après un lissage algorithmique, les niveaux de bruit en cabine des moteurs SR restent supérieurs à ceux de leurs homologues à aimants permanents. Les unités à induction accusent un retard en densité de couple, ce qui se traduit par des boîtiers nettement plus lourds pour la même puissance de sortie. L'unité à induction de BYD atteint une accélération compétitive grâce à des bobinages à fil plat avancés et à un refroidissement direct à l'huile. Cependant, elle est nettement plus lourde qu'un système à aimants permanents comparable. Les berlines haut de gamme, qui évaluent la satisfaction client sur la base du silence en cabine, hésitent à passer des moteurs magnétiques aux moteurs électriques. Elles attendent soit une réduction des coûts d'annulation de bruit, soit des avancées algorithmiques pour combler l'écart.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type de Moteur : Les Moteurs à Induction Ancrent la Part de Marché Tandis que les Moteurs à Réluctance Commutée Gagnent du Terrain
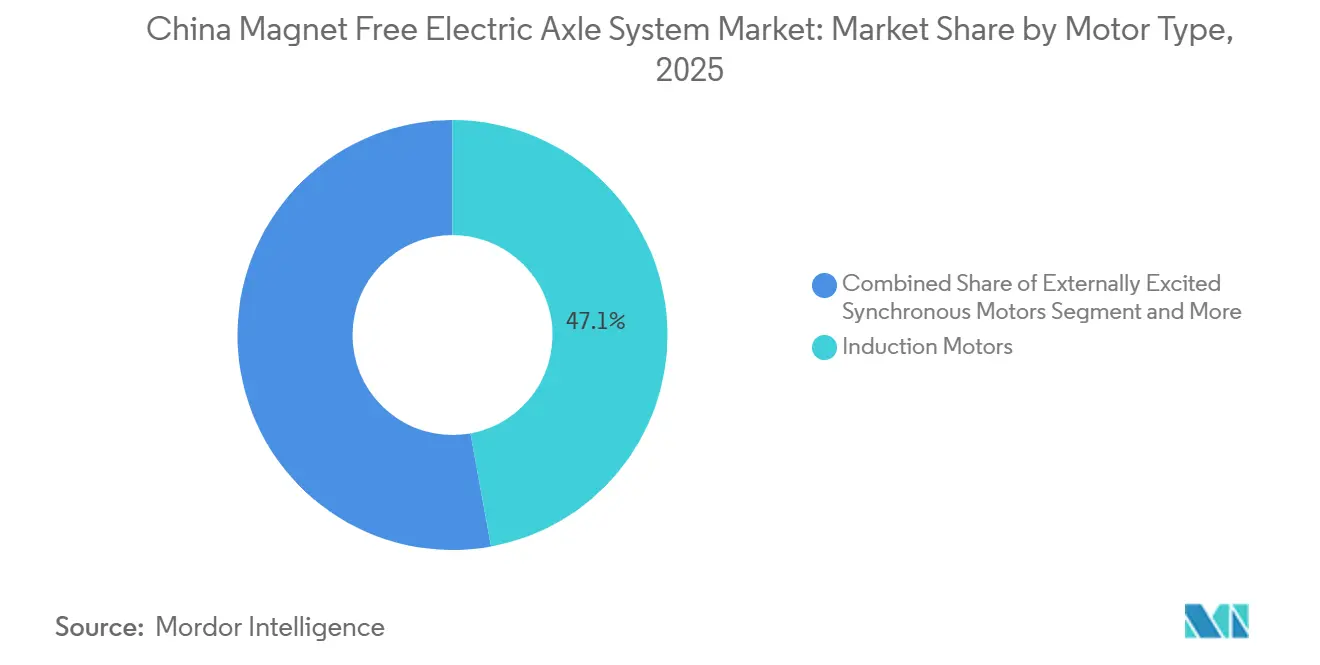
La taille du marché chinois des systèmes d'essieu électrique sans aimant pour l'adoption du type de moteur à induction a atteint une part égale à 47,13 %. Les conceptions SR se développent à un CAGR de 15,17 % jusqu'en 2031, soutenues par des recherches financées par l'État qui réduisent de moitié l'ondulation de couple. En raison des usines de bobinage de bobines établies et de la portabilité logicielle transparente, les OEM continuent de faire confiance à l'induction. L'essieu électrique de ZF permet aux constructeurs automobiles de basculer entre les variantes asynchrones et synchrones sans modifier la boîte de vitesses, servant de protection contre les fluctuations des prix des terres rares.
Les percées dans les algorithmes de contrôle orientent les moteurs SR vers une plus grande adéquation aux voitures particulières. Avec la propriété intellectuelle des algorithmes émergeant comme le différenciateur clé plutôt que le matériel du rotor, les fournisseurs regroupent désormais les licences de micrologiciels avec leurs livraisons de matériel. Les moteurs synchrones à excitation externe trouvent leur place dans les camions lourds et les autocars de tourisme de luxe, où les intervalles de maintenance prolongés font de l'entretien des bagues collectrices une option viable. À mesure que les choix SR et à induction évoluent, les équipes d'approvisionnement intègrent désormais les prix au comptant du néodyme avant de finaliser les commandes, conduisant à une combinaison plus dynamique de types de moteurs au fil du temps.


Par Type d'Entraînement : La Dominance de l'Entraînement Entièrement Électrique Soutient la Croissance des Volumes
L'entraînement entièrement électrique a capturé 64,22 % de la part de marché des systèmes d'essieu électrique sans aimant en Chine en 2025. Le segment progresse à un CAGR de 16,78 % grâce à la parité d'autonomie avec les premiers hybrides rechargeables et au déploiement rapide des bornes de recharge. L'exigence de 100 km en mode électrique uniquement du MIIT efface l'avantage de coût antérieur des hybrides, qui doivent désormais embarquer des batteries quasi équivalentes à celles des véhicules entièrement électriques tout en conservant des moteurs à combustion interne.
Les hybrides rechargeables évoluent vers un rôle de niche en tant que prolongateurs d'autonomie pour les bus circulant sur des corridors autoroutiers à faible densité de bornes de recharge. Le véhicule entièrement électrique simplifie le logiciel de l'essieu électrique car il n'y a pas de mélange de couple avec les moteurs thermiques, permettant aux moteurs SR de fonctionner dans des zones optimales. Les données de ventes de BYD montrent que les véhicules entièrement électriques dépassent les hybrides rechargeables depuis avril 2025, reflétant l'orientation générale du marché. Les hybrides restent pertinents pour les clients ruraux, mais les flottes urbaines et les acheteurs privés en dehors des zones reculées optent directement pour des groupes motopropulseurs entièrement électriques.
Par Configuration d'Essieu Électrique : Les Systèmes Intégrés Réduisent la Masse et le Coût
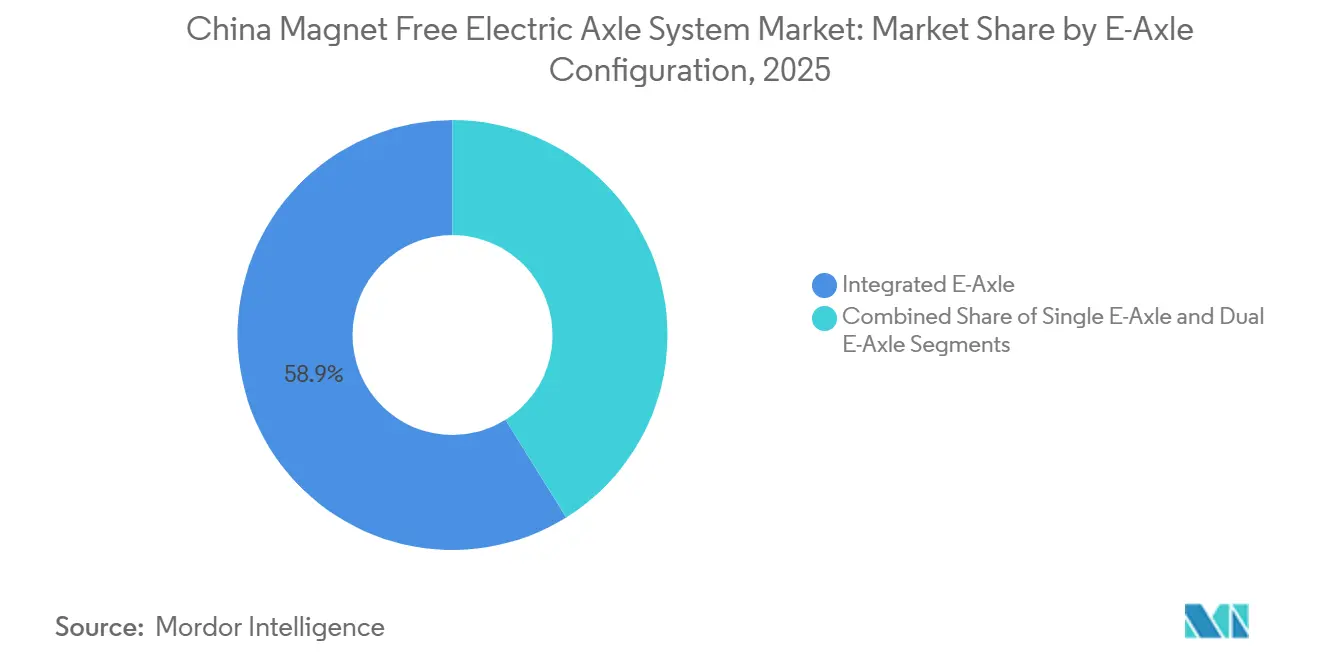
Les essieux électriques intégrés représentaient 58,87 % de la taille du marché chinois des systèmes d'essieu électrique sans aimant en 2025. Ils ont progressé à un CAGR de 14,67 % à mesure que les fournisseurs intègrent moteurs, onduleurs et boîtes de vitesses dans des boîtiers communs. Les compactes sensibles aux coûts utilisent principalement des unités à essieu simple. Cependant, à mesure que les prix des batteries diminuent, les conceptions à double essieu apparaissent de plus en plus dans les crossovers grand public. Le groupe d'entraînement EMR4 de Schaeffler atteint une efficacité d'onduleur impressionnante, incitant les constructeurs automobiles à adopter un système de refroidissement légèrement plus lourd pour simplifier l'assemblage.
Bien que les boîtiers intégrés supportent l'essentiel des contraintes thermiques, l'adoption de systèmes avancés qui réduisent considérablement le courant atténue les pertes cuivre. Les bobinages en épingle à cheveux innovants de ZF, associés à une technologie avancée au carbure de silicium, atteignent une puissance continue remarquable sans aucune déclassification. Même si les berlines d'entrée de gamme privilégient les configurations discrètes pour économiser du poids, la tendance du secteur penche vers l'intégration, avec un statut par défaut projeté dans un avenir proche.
Par Type de Véhicule : Les Flottes Commerciales Accélèrent la Courbe d'Adoption
Les voitures particulières représentaient 73,46 % des expéditions de 2025. Les véhicules commerciaux, quant à eux, ont affiché un CAGR de 16,42 % ; la croissance du volume des voitures particulières a légèrement accusé du retard. Les fourgonnettes légères, qui privilégient la disponibilité et la faible maintenance, trouvent les rotors plus simples des moteurs à induction attrayants. La flotte de bus entièrement électrifiée de Shenzhen démontre que les groupes motopropulseurs sans aimant fonctionnent efficacement dans la circulation avec arrêts fréquents, avec seulement une différence marginale par rapport à leurs homologues à aimants permanents.
Les autocars et les camions lourds, opérant sur des itinéraires en régime permanent où la densité de couple est moins critique, adoptent de plus en plus des configurations synchrones à excitation externe ou SR. Dans les villes de rang 2, où les objectifs locaux de qualité de l'air sont prioritaires mais où la couverture de recharge publique est clairsemée, les subventions provinciales accélèrent l'adoption. Les SUV haut de gamme s'aventurent dans la transmission intégrale à double essieu électrique, tandis que les crossovers de milieu de gamme optent pour des unités intégrées simples afin de maintenir des prix d'affichage compétitifs.
Analyse Géographique
Tesla a marqué une réalisation significative en déployant son groupe d'entraînement intégré phare à Shanghai, une ville où une impressionnante majorité de ses pièces sont approvisionnées localement. Pendant ce temps, le delta de la rivière des Perles est en effervescence alors que les lignes de moteurs à induction de BYD collaborent étroitement avec les sous-traitants de circuits imprimés d'onduleurs voisins, facilitant des ajustements d'ingénierie rapides. Dans les provinces du Jiangsu et du Fujian, la production florissante de plaquettes SiC répond aux besoins des fabricants d'onduleurs desservant à la fois les véhicules particuliers et commerciaux.
Dans une démarche visant à exercer un contrôle plus strict, les villes de rang 1 ont instauré des pénalités de crédit plus sévères sur les importations d'aimants. Cette décision a accéléré l'adoption de la technologie à induction dans les taxis urbains, les services de covoiturage et les fourgonnettes de livraison. Bien que les villes de rang 2 et de rang 3 puissent manquer d'un réseau dense de bornes de recharge, elles sont à l'avant-garde de l'électrification des bus, choisissant des groupes motopropulseurs à induction pour éviter les problèmes liés aux matériaux de terres rares. Shenyang, nichée dans le corridor nord-est, connaît une augmentation de sa part de marché, grâce à l'investissement substantiel de ZF dans une nouvelle usine de mobilité électrique desservant à la fois les OEM nationaux et les coentreprises.
Chongqing, située dans les régions occidentales, émerge comme un pôle pour les fournisseurs de second rang, attirés par des coûts de main-d'œuvre plus bas et des avantages fiscaux provinciaux attrayants. Ici, les véhicules commerciaux légers parcourent des routes montagneuses difficiles pour livrer des colis. La résistance des moteurs à induction à la démagnétisation s'avère cruciale dans ces terrains. Cette division stratégique de la chaîne d'approvisionnement d'est en ouest protège non seulement le marché des perturbations régionales, mais garantit également que les grands clients reçoivent leur logistique dans un délai serré.
Paysage Concurrentiel
Dans un paysage marqué par une concentration modérée, des acteurs clés comme BYD, Tesla Shanghai, Nidec et ZF détiennent une part combinée significative. Pendant ce temps, une multitude d'entreprises régionales, dont SinoHytec et Shuanglin, répondent aux appels d'offres de bus au niveau provincial. La stratégie de BYD implique l'intégration verticale de ses lignes de batteries, de moteurs et d'onduleurs. Cette approche renforce non seulement sa position face aux risques liés aux terres rares, mais permet également une flexibilité entre les moteurs à induction et les moteurs à aimants permanents à flux variable. Tesla, quant à elle, capitalise sur un approvisionnement local étendu. Cette stratégie amortit non seulement l'impact des fluctuations tarifaires, mais garantit également la livraison rapide des unités d'entraînement, souvent dans un court délai après la passation de commande.
ZF a introduit une architecture modulaire capable d'accueillir des rotors synchrones et asynchrones. Cette innovation aide ZF à naviguer dans les perturbations politiques potentielles liées à la traçabilité des aimants[2]« La base de la plateforme SELECT », ZF AG, zf.com. Dans une démarche stratégique, la fusion de Schaeffler avec Vitesco consolide l'expertise en moteurs, boîtes de vitesses et électronique de puissance. Cet alignement reflète non seulement la stratégie holistique au niveau système de BYD, mais souligne également une perspective clé du secteur : le véritable potentiel de profit réside dans des solutions d'essieu électrique complètes plutôt que dans des composants isolés.
Pendant ce temps, des acteurs émergents comme San'an Optoelectronics progressent en s'intégrant en aval dans les modules d'onduleurs, mettant au défi les marges bénéficiaires établies. À mesure que le secteur évolue, l'expertise en algorithmes de contrôle émerge comme un différenciateur critique. Les fournisseurs qui obtiennent des licences pour des codes de contrôle prédictif sont en position de gagner considérablement, récoltant des redevances à long terme même si l'aspect matériel devient de plus en plus banalisé.
Leaders du Secteur des Systèmes d'Essieu Électrique Sans Aimant en Chine
ZF Friedrichshafen AG
Nidec Corporation
BYD Co. Ltd.
Magna International
Meritor (Cummins)
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements Récents du Secteur
- Janvier 2026 : United Automotive Electronic Systems Co., Ltd. (UAES) a lancé la production en série de son essieu électrique refroidi à l'huile 400 V de nouvelle génération, marquant les débuts de son ensemble d'essieu électrique refroidi à l'huile 3-en-1, intégrant le module de puissance PM6 nouvellement développé, conçu en interne.
- Juin 2025 : BorgWarner a obtenu de nouveaux contrats de moteurs électriques avec de grands OEM chinois et doublera la capacité de l'usine de Wuhu pour servir les programmes d'essieux électriques basés sur des plateformes.


Périmètre du Rapport sur le Marché Chinois des Systèmes d'Essieu Électrique Sans Aimant
Le rapport sur le marché chinois des systèmes d'essieu électrique sans aimant est segmenté par type de moteur (moteurs synchrones à excitation externe, moteurs à induction et moteurs à réluctance variable), type d'entraînement (entraînement entièrement électrique, entraînement hybride et entraînement hybride rechargeable), configuration d'essieu électrique (essieu électrique simple et essieu électrique double) et type de véhicule (voitures particulières et véhicules commerciaux). Les prévisions du marché sont fournies en termes de valeur (USD).
| Moteurs Synchrones à Excitation Externe (MSEE) |
| Moteurs à Induction |
| Moteurs à Réluctance Commutée |
| Entraînement Entièrement Électrique |
| Entraînement Hybride |
| Entraînement Hybride Rechargeable |
| Essieu Électrique Simple |
| Essieu Électrique Double |
| Essieu Électrique Intégré |
| Voitures Particulières | Voitures à Hayon |
| Berlines | |
| SUV et VUM | |
| Véhicules Commerciaux | Véhicules Commerciaux Légers |
| Véhicules Commerciaux Moyens et Lourds | |
| Autobus et Autocars |
| Par Type de Moteur | Moteurs Synchrones à Excitation Externe (MSEE) | |
| Moteurs à Induction | ||
| Moteurs à Réluctance Commutée | ||
| Par Type d'Entraînement | Entraînement Entièrement Électrique | |
| Entraînement Hybride | ||
| Entraînement Hybride Rechargeable | ||
| Par Configuration d'Essieu Électrique | Essieu Électrique Simple | |
| Essieu Électrique Double | ||
| Essieu Électrique Intégré | ||
| Par Type de Véhicule | Voitures Particulières | Voitures à Hayon |
| Berlines | ||
| SUV et VUM | ||
| Véhicules Commerciaux | Véhicules Commerciaux Légers | |
| Véhicules Commerciaux Moyens et Lourds | ||
| Autobus et Autocars | ||


Questions Clés Répondues dans le Rapport
Quelle est la valeur attendue du marché chinois des systèmes d'essieu électrique sans aimant d'ici 2031 ?
Le marché devrait atteindre 2,47 milliards USD d'ici 2031, enregistrant un CAGR de 13,74 % à partir de 2026.
Quel type de moteur connaît la croissance la plus rapide dans les nouveaux systèmes d'essieu électrique chinois ?
Les moteurs à réluctance variable affichent le CAGR le plus élevé de 15,17 % grâce à l'amélioration des algorithmes de contrôle et à l'approvisionnement national en SiC.
Quelle est la part de l'entraînement entièrement électrique dans les déploiements d'essieux électriques sans aimant en Chine ?
L'entraînement entièrement électrique représente déjà 64,22 % des expéditions de 2025 et se développe à un CAGR de 16,78 %.
Pourquoi les OEM chinois privilégient-ils les moteurs à induction pour les flottes commerciales ?
Les conceptions à induction évitent les hausses de prix des terres rares, réduisent le coût total de possession de 10 à 15 % et offrent une fiabilité éprouvée dans les flottes de bus urbains.
Dernière mise à jour de la page le:



