
Taille et part du marché des infrastructures de recharge pour véhicules électriques en Chine
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2019 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
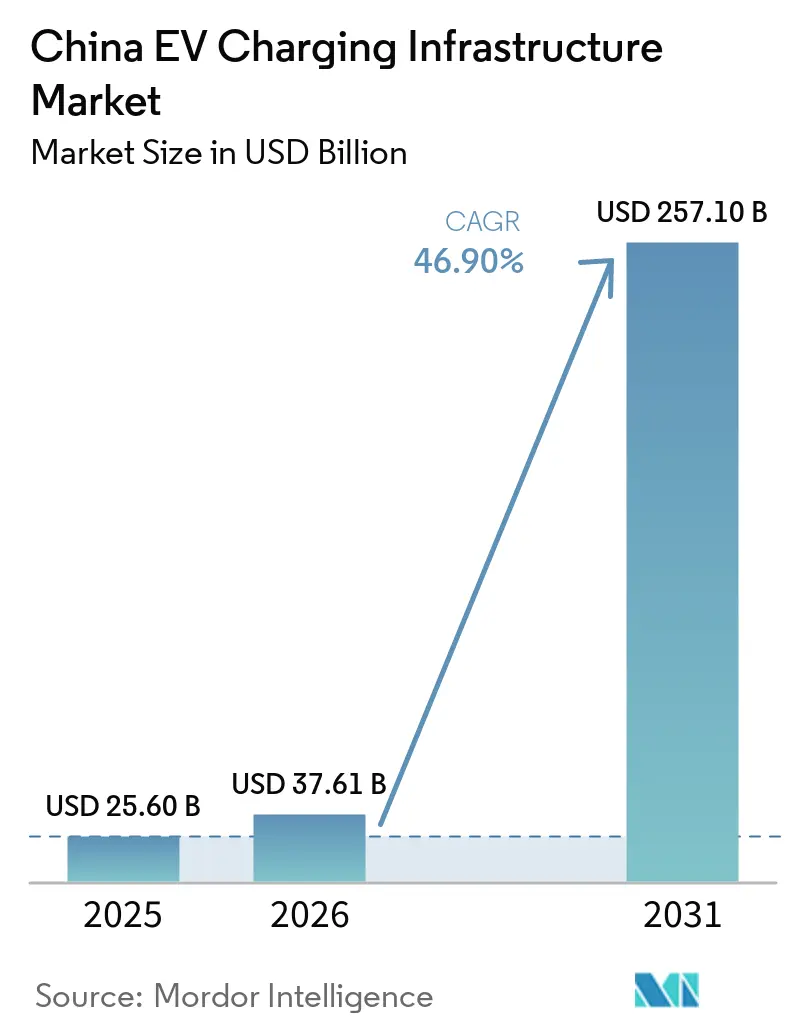
| Taille du marché de l'année de base (2025) | 25.60 Milliards de dollars |
| Taille du Marché (2026) | 37.61 Milliards de dollars |
| Taille du Marché (2031) | 257.10 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 46.90 % |
| Concentration du Marché | Élevé |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des infrastructures de recharge pour véhicules électriques en Chine par Mordor Intelligence
La taille du marché des infrastructures de recharge pour véhicules électriques en Chine était évaluée à 25,60 milliards USD en 2025 et devrait croître de 37,61 milliards USD en 2026 à 257,1 milliards USD d'ici 2031, à un CAGR de 46,9 % sur la période 2026-2031. Les grands opérateurs de flottes s'engagent sur des objectifs d'électrification pluriannuels afin de garantir un taux d'utilisation élevé des bornes de recharge. Par ailleurs, les modèles économiques vehicle-to-grid créent de nouvelles sources de revenus, améliorant ainsi la rentabilité des projets. À fin novembre 2025, les bornes de recharge pour véhicules électriques en Chine dépassaient 19,32 millions d'unités, dont 4,63 millions d'installations de recharge publiques et plus de 14,7 millions d'installations privées.Renforcer la construction des capacités de soutien aux services pour le réseau de recharge et accélérer le développement d'un nouveau type de système électrique, Commission nationale du développement et de la réforme, ndrc.gov.cn. ">[1]
Principaux enseignements du rapport
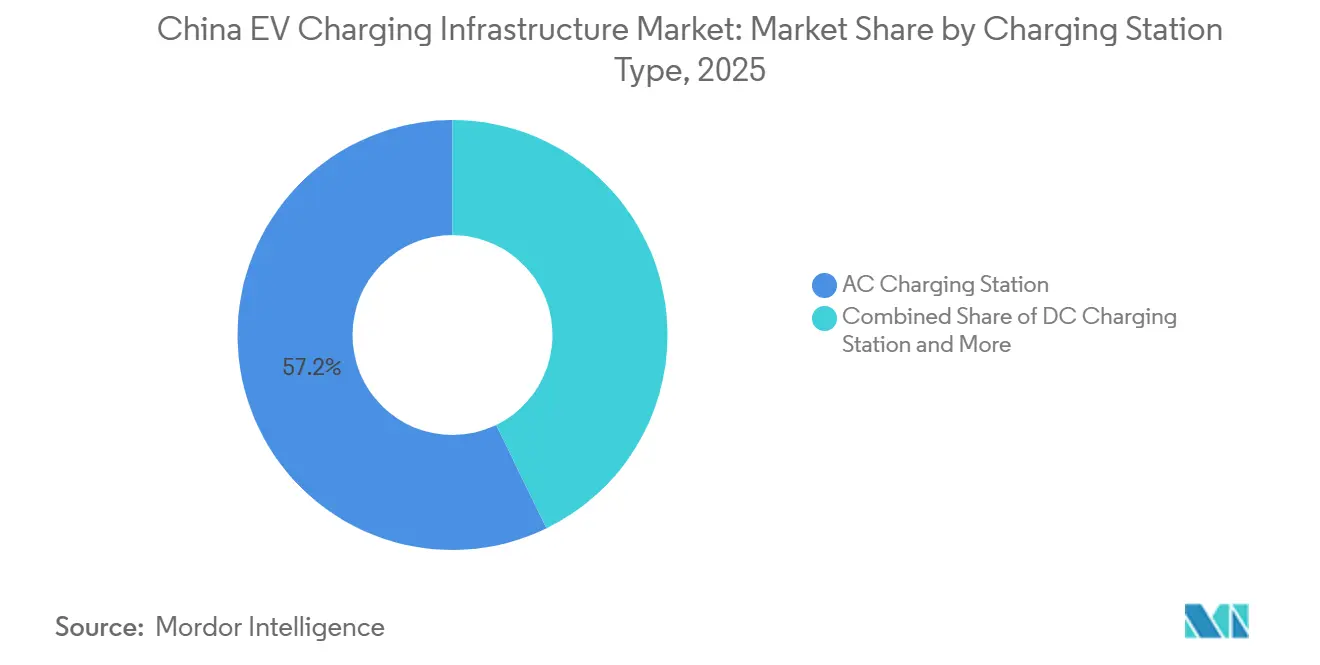
- Par type de station de recharge, les stations de recharge CA ont dominé avec 57,21 % de la part de marché des infrastructures de recharge pour véhicules électriques en Chine en 2025 ; les chargeurs rapides CC au-dessus de 150 kW devraient croître à un CAGR de 26,41 % jusqu'en 2031.
- Par puissance de sortie, le niveau 2 (7,1 à 22 kW) représentait 43,67 % du marché des infrastructures de recharge pour véhicules électriques en Chine en 2025, tandis que le segment supérieur à 350 kW est en passe d'atteindre un CAGR de 37,21 % d'ici 2031.
- Par site d'installation, les emplacements urbains publics représentaient 47,42 % de la part de marché des infrastructures de recharge pour véhicules électriques en Chine en 2025 ; les dépôts de flottes et les hubs logistiques se développeront à un CAGR de 31,54 % jusqu'en 2031.
- Par application utilisateur, l'infrastructure publique dominait, avec une part de 71,93 % du marché des infrastructures de recharge pour véhicules électriques en Chine en 2025, tandis que les opérations de flottes et commerciales devraient croître à un CAGR de 24,09 % jusqu'en 2031.
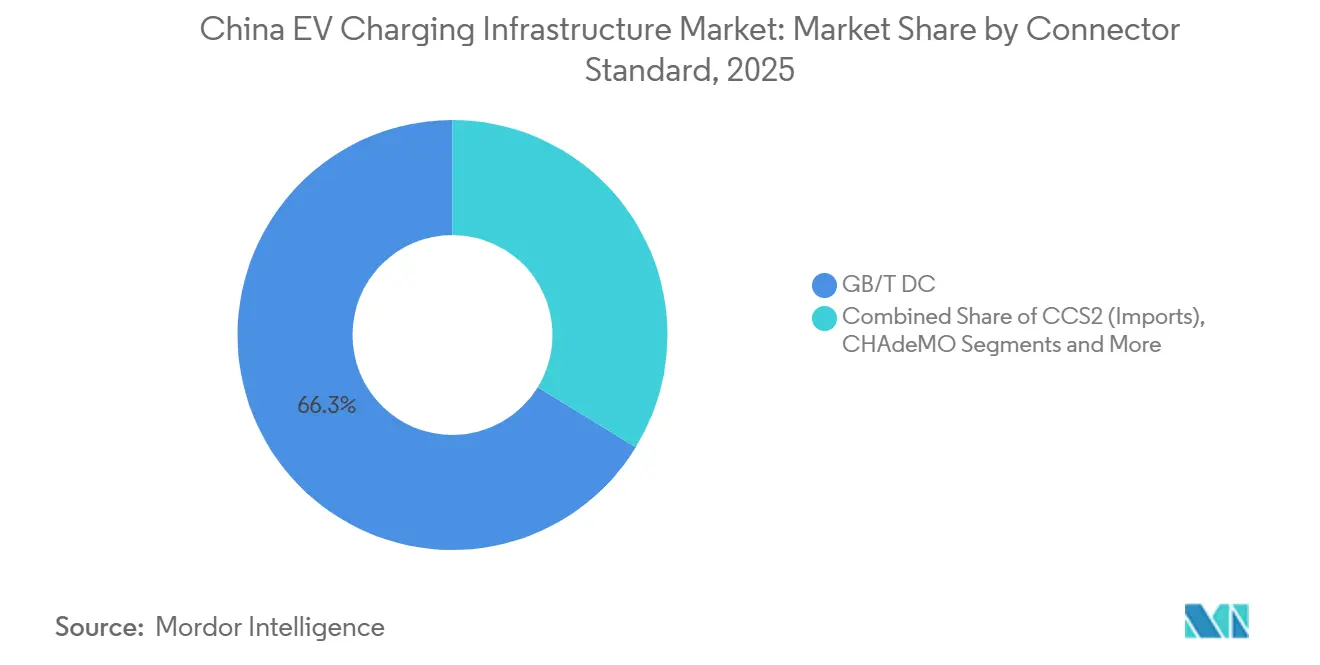
- Par norme de connecteur, le GB/T CC représentait 66,25 % de la part de marché des infrastructures de recharge pour véhicules électriques en Chine en 2025 ; le CCS2 se développera à un CAGR de 34,03 % jusqu'en 2031.
- Par type de véhicule, les véhicules particuliers représentaient 80,74 % de la part de marché des infrastructures de recharge pour véhicules électriques en Chine en 2025 ; les camions lourds et les bus devraient se développer à un CAGR de 33,74 % jusqu'en 2031.
- Par région, la Chine de l'Est commandait 31,12 % de la part de marché des infrastructures de recharge pour véhicules électriques en Chine en 2025 ; la Chine du Sud-Ouest est la région à la croissance la plus rapide, avec un CAGR de 18,63 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché des infrastructures de recharge pour véhicules électriques en Chine
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Mandat agressif sur les véhicules à nouvelle énergie accélérant la demande de chargeurs | +7.2% | National, avec l'impact le plus fort dans les villes de rang 1 et de rang 2 | Moyen terme (2 à 4 ans) |
| Stimulus central pour les hubs de recharge ultra-rapide | +6.5% | National, concentré dans la Chine de l'Est et les régions Centre-Sud | Court terme (≤ 2 ans) |
| Essor des flottes de véhicules électriques entraînant la recharge rapide en dépôt | +5.8% | Centres urbains, notamment Pékin, Shanghai, Shenzhen | Moyen terme (2 à 4 ans) |
| Les véhicules électriques à échange de batteries permettant des stations hybrides | +5.4% | National, avec concentration en Chine de l'Est | Moyen terme (2 à 4 ans) |
| Les pilotes V2G en périphérie du réseau promouvant les chargeurs intelligents | +5.3% | Villes pilotes, notamment Pékin, Shanghai, Guangzhou | Long terme (≥ 4 ans) |
| Les corridors verts privilégiant les chargeurs rapides sur autoroute | +4.9% | Autoroutes interurbaines dans le delta du fleuve Yangtsé et la Grande Baie | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Mandat agressif de double crédit sur les véhicules à nouvelle énergie accélérant la demande de chargeurs
La politique chinoise de double crédit pour les véhicules à nouvelle énergie (NEV), qui combine des crédits de consommation de carburant avec des quotas de production de NEV, est devenue un puissant moteur de l'expansion des infrastructures de recharge. Cette politique oblige les constructeurs automobiles à atteindre des objectifs spécifiques de production de NEV ou à acheter des crédits auprès d'autres fabricants, créant ainsi une incitation structurelle à l'adoption des véhicules électriques. À partir de 2024, la politique impose que les NEV représentent au moins 28 % de la production d'un constructeur automobile, ce pourcentage devant passer à 40 % d'ici 2030 selon le HEV TCP (EV TCP). Ce cadre réglementaire a catalysé la demande d'infrastructures de recharge, notamment dans les centres urbains où l'adoption des véhicules électriques est la plus élevée. L'impact du mandat s'étend au-delà des véhicules particuliers aux flottes commerciales, obligeant les entreprises de transport public et de logistique à atteindre des objectifs d'électrification. Cette approche globale a créé un écosystème robuste pour le développement des infrastructures de recharge, le gouvernement visant à atteindre un ratio véhicule/station de recharge de 1:1 d'ici 2030.RAPPORT ANNUEL 2 - La mobilité électrique poursuit son essor, HEV TCP, evtcp.org">[2]
Stimulus « Nouvelles infrastructures » central et subventions pour les hubs ultra-rapides
La désignation par le gouvernement chinois des infrastructures de recharge pour véhicules électriques dans le cadre de l'initiative « Nouvelles Infrastructures » a débloqué des financements et un soutien politique significatifs. Cette catégorisation stratégique, aux côtés des réseaux 5G et des centres de données, a élevé les infrastructures de recharge au rang de priorité nationale, attirant à la fois des investissements publics et privés. L'accent s'est déplacé vers des hubs de recharge ultra-rapide, avec des subventions ciblant spécifiquement les installations à haute puissance supérieures à 150 kW. Ces hubs sont stratgiquement positionnés le long des autoroutes et dans les centres urbains pour réduire l'anxiété liée à l'autonomie et améliorer la commodité de la recharge. Le soutien financier du gouvernement comprend des subventions directes, des incitations fiscales et une allocation préférentielle de terrains, créant un environnement favorable à l'expansion des infrastructures. Cette approche s'est révélée particulièrement efficace pour accélérer le déploiement des infrastructures de recharge dans les régions moins développées, contribuant à réduire la disparité urbaine-rurale en matière d'accès à la recharge.
L'essor des flottes de véhicules électriques de covoiturage et de logistique nécessitant une recharge rapide en dépôt
L'électrification des flottes de covoiturage et de la logistique du dernier kilomètre intensifie la demande de recharge rapide en dépôt afin de minimiser l'immobilisation des véhicules. DiDi et d'autres opérateurs ajoutent des aires de recharge dédiées, et la flotte de taxis quasi entièrement électrique de Shenzhen valide le modèle économique des chargeurs à haute utilisation associés à des tarifs d'électricité préférentiels. Les subventions municipales pour les dépôts de flottes, combinées à la simplification des procédures d'autorisation, orientent le marché des infrastructures de recharge pour véhicules électriques en Chine vers des nœuds commerciaux dédiés plutôt qu'exclusivement vers des bornes publiques en bord de trottoir.
Numérisation en périphérie du réseau et pilotes V2G promouvant le déploiement de chargeurs intelligents
En avril 2025, la Commission nationale du développement et de la réforme (CNDR) a approuvé 30 pilotes V2G dans neuf villes, positionnant les chargeurs comme des actifs énergétiques distribués. Les stations connectées à l'IoT optimisent désormais les flux d'énergie à l'aide de tarifs à l'heure et d'une gestion de charge pilotée par l'IA. Le Plan d'action pour le nouveau système électrique du gouvernement (2024-2027) donne la priorité aux infrastructures à définition logicielle capables d'assurer l'écrêtage des pointes, la réponse à la demande et les revenus de services auxiliaires, une évolution déterminante pour la rentabilité dans le marché des infrastructures de recharge pour véhicules électriques en Chine.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Contraintes du réseau électrique retardant les permis de chargeurs urbains | -3.2% | Villes de rang 1 et de rang 2, notamment en Chine de l'Est | Court terme (≤ 2 ans) |
| Faible taux d'utilisation des chargeurs comprimant les marges des opérateurs | -2.8% | National, avec un impact plus élevé dans les régions moins développées | Moyen terme (2 à 4 ans) |
| Règles de sécurité incendie et d'utilisation des terres augmentant les dépenses d'investissement | -2.5% | Centres urbains, notamment dans les zones densément peuplées | Moyen terme (2 à 4 ans) |
| Itinérance électronique fragmentée malgré la plateforme nationale | -2.3% | National, avec un impact plus élevé dans les zones rurales | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Contraintes des transformateurs de réseau de distribution urbain retardant les permis
Les hubs à haute puissance dans les cœurs de ville matures atteignent les limites de la capacité des transformateurs locaux, allongeant les cycles d'autorisation et faisant grimper les coûts de raccordement au réseau. Les services publics modernisent leurs équipements, mais les délais de construction sont en retard par rapport à la demande de bornes de recharge, notamment dans les réseaux du centre-ville hérités. Les opérateurs y répondent en installant des batteries de stockage sur site pour écrêter les pics. Cependant, ces systèmes hybrides augmentent l'intensité capitalistique et compliquent les rendements à court terme, freinant temporairement l'expansion du marché des infrastructures de recharge pour véhicules électriques en Chine.
Faible taux d'utilisation des chargeurs publics comprimant les marges des opérateurs
Le taux d'utilisation moyen de nombreux sites publics reste inférieur à 10 %, loin du seuil de rentabilité estimé à 30 %. Les écarts de demande en dehors des heures de pointe pèsent sur les flux de trésorerie, en particulier dans les corridors peu fréquentés. Les opérateurs réagissent par une tarification dynamique, des partenariats commerciaux et une planification pilotée par les données afin d'augmenter le débit. Tant que des profils de charge équilibrés ne correspondront pas à la densification du réseau, la sous-utilisation continuera de limiter l'amélioration des marges à court terme sur le marché des infrastructures de recharge pour véhicules électriques en Chine.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de station de recharge : la recharge rapide en courant continu accélère au-delà de la domination du courant alternatif
Les stations de recharge CA ont conservé une part de 57,21 % du marché des infrastructures de recharge pour véhicules électriques en Chine en 2025, reflétant un déploiement rentable dans les garages résidentiels et d'entreprise. Cependant, les stations CC à haute puissance supérieures à 150 kW ont affiché un CAGR de 26,41 % et ancrent désormais les corridors autoroutiers soutenus par l'État et les hubs urbains. Les subventions gouvernementales pour les terminaux ultra-rapides et l'introduction par BYD de systèmes de 1 000 kW soulignent la dynamique vers des temps de recharge similaires à ceux du ravitaillement en carburant. Les bornes de recharge sans fil en bord de trottoir restent une option de niche mais viable pour les files d'attente de taxis et les arrêts de bus, où la commodité sans contact compense le coût d'investissement. L'intensité concurrentielle augmente à mesure que les constructeurs automobiles intègrent des réseaux CC propriétaires, mettant au défi les services publics et les opérateurs indépendants de moderniser les empreintes CA existantes.
La dynamique CC remodèle également les mix de revenus. Des tarifs plus élevés et des services à valeur ajoutée, tels que le préconditionnement du véhicule, les contrôles de santé de la batterie et le commerce sur site, permettent aux opérateurs d'augmenter le rendement par session. Les onduleurs interactifs avec le réseau dans les équipements CC de nouvelle génération soutiennent les pilotes V2G, créant des revenus annexes et améliorant la bancabilité des projets. À mesure que la demande se consolide autour des formats à haute puissance, les installations CA se déplaceront vers des contextes de recharge lente, tandis que les stations CC définiront le visage public du marché des infrastructures de recharge pour véhicules électriques en Chine.



Par puissance de sortie : les plateformes mégawatt font leur entrée dans le transport lourd
Les unités de niveau 2 (7,1 à 22 kW) représentaient 43,67 % du marché des infrastructures de recharge pour véhicules électriques en Chine en 2025, assurant la recharge nocturne à domicile et les recharges d'appoint sur le lieu de travail. La croissance se concentre sur la classe supérieure à 350 kW, qui se développe à un CAGR de 37,21 % à mesure que les camions électriques et les autocars interurbains nécessitent une rotation rapide. Les avancées en gestion thermique permettent aux câbles refroidis par liquide et à l'électronique de puissance de délivrer en toute sécurité des niveaux de mégawatt, tandis que les batteries tampon compensent les pics du réseau. Le palier 151-350 kW se développe dans les places de recharge rapide urbaines, équilibrant coût et vitesse pour les véhicules électriques particuliers.
La recharge mégawatt colocalisée avec des auvents solaires et du stockage sur site transforme les dépôts logistiques en hubs énergétiques intégrés. Les sites autoroutiers de State Grid ont testé des connecteurs de 700 kW pour le fret longue distance, confirmant la faisabilité côté réseau. Le transport lourd pourrait redéfinir la planification des capacités à mesure que les normes mûrissent, créant un nouveau cycle d'investissement et consolidant les formats à haute puissance comme axe de croissance central du marché des infrastructures de recharge pour véhicules électriques en Chine.
Par site d'installation : les hubs de dépôts propulsent l'électrification commerciale
L'urbain public (commerce et stationnement) représentait 47,42 % du marché des infrastructures de recharge pour véhicules électriques en Chine en 2025, offrant visibilité et flux de clientèle diversifiés. Pourtant, les dépôts de flottes et les hubs logistiques constituent la grande révélation, progressant à un CAGR de 31,54 % grâce aux flottes de covoiturage, de taxis et de livraison du dernier kilomètre. Des parties prenantes telles que les agences de transport urbain et les entreprises de colis cofinancent des aires dédiées qui garantissent des fenêtres de recharge nocturne et des coûts énergétiques prévisibles. Les parkings d'entreprise ajoutent un volume incrémental à mesure que les entreprises intègrent des bornes de recharge dans leurs programmes ESG.
Les stations de corridor le long des autoroutes nationales bénéficient d'un soutien fiscal direct, permettant une couverture complète qui réduit l'anxiété liée à l'autonomie pour les automobilistes longue distance. En revanche, les immeubles résidentiels de grande hauteur peinent avec les rénovations en raison du stationnement partagé et des contraintes de puissance, ce qui ralentit les installations privées. Le glissement vers des modèles centrés sur les dépôts indique que le temps de fonctionnement opérationnel, et non simplement la géographie, guidera les schémas d'investissement au sein du marché des infrastructures de recharge pour véhicules électriques en Chine.
Par application utilisateur : les flottes commerciales bouleversent le mix traditionnel
L'infrastructure publique représentait 71,93 % du marché des infrastructures de recharge pour véhicules électriques en Chine en 2025, soutenue par la propriété gouvernementale et les partenariats avec les services publics. La demande des flottes et du secteur commercial progresse à un CAGR de 24,09 % à mesure que la logistique, les bus municipaux et les véhicules d'entreprise migrent vers des motorisations électriques. Les opérateurs courtisent les flottes avec des contrats de services gérés qui regroupent matériel, logiciel et énergie à des tarifs prévisibles, transformant les dépenses d'investissement en charges d'exploitation et accélérant l'adoption.
Les emplacements résidentiels privés progressent régulièrement mais se heurtent à des obstacles dans les immeubles d'appartements, où le comptage individuel et les contraintes liées aux titres de stationnement compliquent les installations. Des modèles économiques hybrides tels que la recharge en tant que service et les abonnements groupés avec l'énergie émergent pour monétiser les actifs publics sous-utilisés pendant les heures creuses, annonçant une courbe d'utilisation plus équilibrée pour le marché des infrastructures de recharge pour véhicules électriques en Chine.
Par norme de connecteur : le GB/T conserve son échelle tandis que le CCS2 gagne du terrain premium
L'interface GB/T CC représentait 66,25 % de la part de marché des infrastructures de recharge pour véhicules électriques en Chine en 2025, bénéficiant d'une normalisation nationale obligatoire qui garantit l'interopérabilité entre réseaux. Les importations haut de gamme et les marques en coentreprise stimulent l'adoption du CCS2, qui progresse à un CAGR de 34,03 % à mesure que les acheteurs recherchent la compatibilité transfrontalière et des plafonds de puissance plus élevés. Le NACS de Tesla, accessible via des adaptateurs, et le CHAdeMO hérité occupent des volumes de niche.
Les régulateurs continuent d'affiner les spécifications GB/T, augmentant le courant maximal et permettant au refroidissement par liquide de rester compétitif. Parallèlement, les distributeurs multiprotocoles permettent aux opérateurs de pérenniser leurs sites sans s'engager excessivement sur une seule norme. L'harmonisation sera essentielle pour éviter les actifs échoués et protéger les flux d'investissement dans le marché des infrastructures de recharge pour véhicules électriques en Chine.

Par type de véhicule : l'électrification des poids lourds débloque des segments à forte valeur ajoutée
Les voitures particulières représentaient 80,74 % du marché des infrastructures de recharge pour véhicules électriques en Chine en 2025, s'appuyant sur des réseaux urbains denses et des prises résidentielles. Pourtant, les camions lourds et les bus ont enregistré un CAGR de 33,74 % et sont au cœur des objectifs de transport neutre en carbone. Les dépôts de bus municipaux à Pékin, Shanghai et Guangzhou ajoutent des chargeurs à l'échelle du mégawatt et pilotent des échanges de batteries pour maintenir les flottes en service. Les fourgonnettes commerciales légères, pilier de la livraison e-commerce, renforcent la demande de recharge rapide en journée dans les centres urbains.
Les deux et trois-roues restent numériquement dominants mais contribuent marginalement aux revenus en raison de batteries plus petites et d'habitudes de recharge à domicile. La diversification croissante du mix nécessite des aménagements de sites flexibles et une électronique de puissance modulaire, garantissant que le marché des infrastructures de recharge pour véhicules électriques en Chine peut aligner les dépenses d'investissement sur les cycles d'utilisation distincts de chaque catégorie de véhicule.
Analyse géographique
La Chine de l'Est a dominé le marché des infrastructures de recharge pour véhicules électriques en Chine avec 31,12 % des revenus en 2025, portée par des centres urbains denses, une industrie manufacturière robuste et une adoption précoce des politiques. Des provinces telles que le Guangdong, le Zhejiang et le Jiangsu détiennent plus des deux tiers des chargeurs publics, et la subvention de Shanghai pour les stations d'échange de batteries renforce davantage le leadership régional. La Chine Centre-Sud se classe deuxième, portée par les programmes des mégapoles de Shenzhen et Guangzhou, où la quasi-totalité de la flotte de taxis est électrique, nécessitant des hubs à haut débit pour maintenir les véhicules en service.
La Chine du Sud-Ouest, ancrée par Chongqing et Chengdu, est la région à la croissance la plus rapide, avec un CAGR de 18,63 %, les subventions d'infrastructure orientant les capitaux vers des zones historiquement mal desservies. L'économie touristique stimule le déploiement de bornes de recharge le long des autoroutes panoramiques, tandis que les objectifs provinciaux incitent les opérateurs à déployer des hubs à usage mixte associant commerce et recharge rapide.
La Chine du Nord bénéficie de l'impulsion politique de Pékin, mais les réseaux urbains vieillissants compliquent les expansions à haute puissance. La Chine du Nord-Est fait face à des défis climatiques qui réduisent l'autonomie des batteries en hiver et nécessitent des chargeurs équipés d'une fonctionnalité de préchauffage. Les agences nationales s'attaquent aux disparités géographiques en finançant des corridors pilotes ruraux et en imposant une couverture minimale uniforme, poussant ainsi le marché des infrastructures de recharge pour véhicules électriques en Chine vers une empreinte nationale plus équilibrée à l'horizon 2026-2031.
Paysage réglementaire
Les infrastructures de recharge pour véhicules électriques en Chine sont principalement encadrées par la Commission nationale du développement et de la réforme (NDRC) et l'Administration nationale de l'énergie (NEA) pour la planification, le déploiement et l'intégration au réseau. Parallèlement, le Ministère de l'industrie et des technologies de l'information (MIIT) fixe les exigences techniques et de sécurité pour les véhicules électriques et les interfaces liées à la recharge. L'accent politique pour 2025-2027 porte sur l'amélioration de la qualité du déploiement du réseau, notamment la couverture, la fiabilité et l'interopérabilité, avec des orientations centrales soutenant les corridors de recharge à haute puissance et la recharge coordonnée pour réduire le stress de charge de pointe dans les réseaux urbains denses.
Les exigences de normalisation et de conformité se sont également renforcées à mesure que la montée en échelle s'accélère. Le MIIT a mis en œuvre des normes de sécurité et techniques obligatoires relatives à la compatibilité de recharge et à la sécurité des véhicules, notamment la norme GB 18384-2025 (Exigences de sécurité pour les véhicules électriques), en vigueur depuis début 2026. Sur le plan de la planification, la NDRC/NEA a publié un plan d'action triennal en octobre 2025 couvrant les objectifs nationaux de déploiement, avec des priorités incluant la disponibilité de la recharge rapide sur les autoroutes, l'amélioration de la couverture rurale et la préparation à la recharge intelligente et aux pilotes V2G approuvés par la NDRC en avril 2025.
Analyse de la chaîne de valeur
La chaîne de valeur des infrastructures de recharge pour véhicules électriques en Chine s'étend des intrants en amont liés à l'énergie et aux équipements électriques, notamment les équipements de raccordement au réseau, les transformateurs, l'appareillage de commutation, les modules de recharge, l'électronique de puissance, les câbles refroidis par liquide et le comptage, jusqu'aux fabricants de bornes de recharge et aux intégrateurs de systèmes en aval qui fournissent des équipements CA et CC, des compléments de stockage d'énergie et des travaux électriques au niveau du site. Une couche parallèle de logiciels et de services soutient les systèmes de gestion des stations, l'intégration des paiements et de l'itinérance électronique, la gestion de la charge et les fonctions interactives avec le réseau alignées sur l'optimisation V2G et des tarifs à heures creuses.
Les services publics d'État tels que State Grid et China Southern Power Grid ancrent les déploiements de corridors et de réseaux publics grâce à leurs capacités d'accès au réseau et d'autorisation, tandis que les opérateurs de points de recharge privés comme TELD, StarCharge et YKC développent des réseaux multi-villes avec des capacités d'exploitation, de maintenance et de plateforme. Les constructeurs automobiles assument de plus en plus des rôles en aval en tant que constructeurs de réseaux et orchestrateurs d'écosystèmes, combinant la recharge rapide propriétaire et l'échange de batteries avec des partenariats pour sécuriser des emplacements et améliorer l'utilisation, comme en témoignent les accords de 2026 liant le déploiement de la recharge flash de BYD à l'empreinte de sites de Sinopec et l'expansion du réseau d'échange de batteries de NIO Power à Zhongan Energy. Les contraintes de capacité du réseau de distribution et de rénovation urbaine restent des goulots d'étranglement clés, poussant davantage de projets vers le stockage tampon, la recharge coordonnée et les déploiements centrés sur les dépôts, où l'utilisation tend à être plus prévisible.
Paysage concurrentiel
Concentration du Marché
Les cinq plus grands opérateurs, State Grid EV Service, TELD, StarCharge, Potevio New Energy et China Southern Power Grid EV Service, détiennent une part significative de la capacité installée, conférant une concentration modérée. State Grid exploite ses actifs de transmission nationale pour ancrer les sites de corridor, tandis que les alliances de TELD avec plus de 70 constructeurs automobiles garantissent un accès intégré dans les systèmes d'infodivertissement des véhicules. StarCharge se différencie grâce à un logiciel de gestion de l'énergie basé sur le cloud qui optimise les fenêtres tarifaires et l'intégration des énergies renouvelables.
Les constructeurs automobiles s'intègrent verticalement : NIO développe son réseau d'échange de batteries en partenariat avec des compagnies d'électricité provinciales ; BYD co-développe des hubs urbains avec Shell, dont un site phare de 258 bornes à Shenzhen. Les majors pétrolières internationales forment des coentreprises pour combiner l'immobilier des stations-service avec la recharge pour véhicules électriques, mais les acteurs nationaux établis les dépassent encore en volume absolu. La concurrence stratégique se concentre désormais sur les logiciels, l'analyse de données et les services groupés plutôt que sur le simple nombre de bornes, signalant un cycle de maturité dans le marché des infrastructures de recharge pour véhicules électriques en Chine.
Les opérateurs poursuivent également la production sur site, les toitures solaires, les batteries tampon et les onduleurs qui fournissent des services auxiliaires au réseau pour diversifier les marges au-delà des frais de session. Les applications mobiles intègrent des fonctionnalités de routage, de réservation et de fidélité, faisant de l'expérience utilisateur un champ de bataille clé. Une consolidation est anticipée à mesure que les actifs sous-utilisés changent de mains, les entités plus importantes exploitant leur échelle pour augmenter le débit moyen du réseau et stabiliser les rendements.
Leaders du secteur des infrastructures de recharge pour véhicules électriques en Chine
-
TELD
-
YKC
-
State Grid Corporation of China
-
TGood
-
StarCharge (Wanbang Digital Energy Co. Ltd.)
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Opportunités de marché et perspectives d'avenir
Une opportunité clé réside dans le cycle de mise à niveau depuis une couverture CA de base vers une recharge publique à haute puissance capable d'assurer la fiabilité des corridors, en ligne avec les objectifs centraux du plan d'action 2025-2027. Ce plan vise 28 millions d'installations de recharge et plus de 300 millions de kW de capacité de recharge publique d'ici fin 2027, dont un objectif de plus de 100 000 installations de recharge à haute puissance sur la même période. Alors que la modernisation des aires de service autoroutières introduit également des exigences minimales de puissance pour les chargeurs rapides, la demande croît pour les fournisseurs de systèmes à haute puissance refroidis par liquide, d'armoires de puissance modulaires et de solutions de raccordement au réseau capables de raccourcir les délais de construction dans les nœuds urbains contraints.
L'interopérabilité et l'intégration des systèmes créent également un axe d'investissement distinct. Alors que les régulateurs et les organismes de normalisation encouragent la recharge coordonnée et l'harmonisation des interfaces, de nouvelles normes et des normes mises à jour, notamment la GB/T 47503-2026 (en vigueur depuis le 01/11/2026) pour la construction de systèmes de recharge coordonnée, ainsi que d'autres spécifications techniques de 2026 pour les interfaces de connecteurs/terminaux et les orientations de configuration pour le secteur public, soutiennent une demande accrue d'équipements et de logiciels conformes capables de gérer des sites multi-protocoles et de participer à des programmes de gestion de la charge. Les programmes de déploiement infranationaux élargissent le marché adressable au-delà des pôles côtiers, avec des plans municipaux tels que le plan d'action 2026-2028 de Chongqing pour 750 000 installations de recharge et 2 500 stations ultra-rapides, créant des opportunités pour les entreprises régionales d'ingénierie-approvisionnement-construction (EPC), les hébergeurs de sites et les opérateurs capables de livrer des projets prêts pour le réseau à grande échelle.
Développements récents du secteur
- Juillet 2026 : StarCharge a publié une série de livres blancs sectoriels sur le développement des infrastructures de recharge en systèmes en réseau et en déploiements orientés microréseaux. Les publications mettent en évidence le glissement des principaux opérateurs, passant du déploiement de chargeurs individuels à des capacités de plateforme, de gestion de l'énergie et d'intégration de systèmes qui améliorent l'utilisation et la coordination avec le réseau.
- Juin 2026 : BYD et Sinopec ont signé un cadre de coopération pour déployer des stations de recharge flash BYD sur le réseau de services de Sinopec. Ce partenariat élargit l'accès à des emplacements privilégiés en bord de route et en milieu urbain, accélérant le déploiement de la recharge à haute puissance grâce à une empreinte commerciale nationale établie.
Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Ce marché couvre la valeur générée en Chine par la construction, l'installation et l'exploitation des infrastructures de recharge pour véhicules électriques, y compris les stations de recharge et les équipements associés dans les emplacements résidentiels, professionnels et publics.
Exclusions du périmètre : nous excluons les véhicules électriques eux-mêmes, les actifs de production d'électricité et les équipements électriques non directement utilisés pour le déploiement et l'exploitation de la recharge pour véhicules électriques.
Aperçu de la segmentation
- Par type de station de recharge
- Station de recharge en courant alternatif
- Station de recharge en courant continu
- Pavé sans fil/inductif
- Par puissance de sortie
- Moins de 7 kW (courant alternatif lent)
- 7,1 à 22 kW (niveau 2)
- 23 à 50 kW (courant continu rapide)
- 51 à 150 kW (rapide)
- 151 à 350 kW (ultra-rapide)
- Plus de 350 kW (mégawatt/poids lourd)
- Par site d'installation
- Résidentiel (domicile)
- Lieu de travail
- Urbain public (commerce et stationnement)
- Corridor autoroutier/interurbain
- Dépôt de flottes et hub logistique
- Terminal de bus et de camions
- Par application utilisateur
- Infrastructure privée
- Infrastructure publique
- Flotte/commercial
- Par norme de connecteur
- GB/T courant alternatif
- GB/T courant continu
- CCS2 (importations)
- CHAdeMO
- Tesla NACS (adaptateur)
- Par type de véhicule
- Véhicules particuliers
- Véhicules commerciaux légers (VUL)
- Camions lourds et bus
- Deux-roues et trois-roues électriques
- Par géographie (Chine)
- Chine du Nord
- Chine de l'Est
- Chine Centre-Sud
- Chine du Nord-Est
- Chine du Sud-Ouest
- Chine du Nord-Ouest
- Hong Kong et Macao
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour identifier les véritables signaux de demande derrière les déploiements de bornes de recharge et pour ancrer les hypothèses à des données mesurables. Nous avons examiné des statistiques publiques et des documents de politique qui influencent le calendrier de déploiement, tels que les publications de l'Administration nationale de l'énergie, du Ministère des transports et du Bureau national des statistiques, ainsi que les normes et orientations d'organismes tels que l'Administration de normalisation de Chine.
Pour ancrer le taux de déploiement, nous avons également consulté des sources en accès libre telles que le Conseil chinois de l'électricité, les publications douanières et commerciales pour les flux d'équipements clés, et des articles évalués par des pairs suivant les tendances d'utilisation des chargeurs et de demande en puissance. Les dépôts de sociétés, les présentations aux investisseurs et la presse réputée ont été utilisés pour recouper les annonces d'expansion et les orientations tarifaires. Le cas échéant, des abonnements payants pour les données financières et de renseignement des entreprises, les bases de données de brevets et les vues d'importation-exportation au niveau des expéditions ont contribué à valider la structure du marché et à combler les lacunes. Cette liste n'est pas exhaustive, et nous avons également eu recours à d'autres sources publiques et sélectionnées pour la collecte, la validation et la clarification des données.
Entretiens primaires et enquêtes
Le travail primaire s'est concentré sur des entretiens et des enquêtes courtes auprès d'opérateurs de réseaux de recharge, de fournisseurs d'équipements, de participants à l'ingénierie, à l'approvisionnement et à la construction (EPC) et à l'installation, ainsi que d'opérateurs de flottes et de gestionnaires de sites. Nous avons couvert les principaux bassins de demande en Chine et utilisé les discussions pour confirmer les plages d'utilisation, le mix typique de chargeurs (CA versus CC) et la manière dont les prix et les subventions se traduisent en revenus de projet réalisés.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 28 % | Directeurs généraux (CXO) : 16 % |
| Niveau intermédiaire : 56 % | Responsables fonctionnels/d'unité : 27 % |
| Acteurs plus petits : 16 % | Managers : 57 % |
Dimensionnement du marché et prévisions
Le dimensionnement commence par une construction descendante où le déploiement et l'utilisation sont reconstitués à partir des ajouts au parc de bornes de recharge en Chine, du mix public/privé, de la répartition de la puissance des chargeurs et de l'utilisation moyenne, puis traduits en valeur à l'aide des fourchettes de prix et de revenus observées. Étant donné que le marché peut paraître plus grand ou plus petit selon que l'on comptabilise la valeur du matériel installé, les revenus de service ou les deux, nous avons maintenu le modèle aligné sur ce qui est effectivement facturé et comptabilisé dans l'activité des infrastructures de recharge.
Le modèle utilise des données pratiques vérifiables d'année en année, telles que la croissance annuelle du parc de véhicules électriques, les points de recharge publics ajoutés, la part de la recharge rapide CC, les puissances nominales typiques par type de site, les tendances d'utilisation et de kWh distribués, et les évolutions des prix de vente moyens des chargeurs à mesure que l'offre nationale monte en puissance. Lorsque les données sont fragmentaires dans certaines provinces ou pour des formats plus récents, nous gérons les lacunes en appliquant des fourchettes validées à partir de provinces comparables, puis en les ajustant selon les indicateurs d'urbanisation et d'intensité du trafic autoroutier. Les résultats sont corroborés par des vérifications ascendantes sélectives telles que le prix de vente moyen des chargeurs échantillonnés multiplié par les ajouts d'unités estimés, les discussions avec les canaux sur les coûts d'installation et les contrôles de cohérence des revenus au niveau des opérateurs, puis utilisés pour ajuster les totaux finaux.
Pour les prévisions, nous avons principalement utilisé l'analyse de scénarios soutenue par des attentes au niveau des données d'entrée provenant d'experts du secteur, car le rythme des politiques, les contraintes du réseau et les structures tarifaires peuvent modifier rapidement le déploiement. Les trajectoires de croissance ont été construites en faisant varier le mix de chargeurs, le calendrier de montée en utilisation et les courbes de baisse des prix de vente moyens, puis soumises à des tests de résistance par rapport à la dynamique des ventes de véhicules électriques et aux plans de déploiement de corridors annoncés.
Validation des données et cycle de mise à jour
La validation est effectuée en plusieurs cycles de vérifications afin que les résultats restent cohérents avec les signaux réels du marché. Nous comparons les totaux avec des indicateurs indépendants tels que les ajouts de points de recharge, les tendances d'utilisation et les annonces d'investissement, puis examinons les pics qui ne correspondent pas au calendrier des politiques ou aux conditions d'approvisionnement en équipements.
Avant la validation finale, les hypothèses sont revérifiées par un second analyste. Les valeurs aberrantes déclenchent des relances auprès des répondants pour confirmer ce qui a changé et pourquoi. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs surviennent, tels que des changements majeurs de subventions, des révisions de prix ou des révisions de données. Juste avant la livraison, les dernières publications publiques sont réexaminées afin que les clients reçoivent une vue actualisée plutôt qu'un instantané plus ancien.
Comparaison de la taille du marché des infrastructures de recharge pour véhicules électriques en Chine selon Mordor Intelligence avec d'autres estimations publiées
Les valeurs de marché publiées pour les infrastructures de recharge pour véhicules électriques en Chine peuvent varier considérablement car les entreprises ne comptabilisent pas toujours les mêmes flux de revenus, ne synchronisent pas leurs conversions de devises de la même manière, ni ne réactualisent les hypothèses de prix et d'utilisation des chargeurs à la même fréquence. Des différences peuvent également apparaître lorsqu'une estimation est ancrée sur la valeur du parc installé, tandis qu'une autre s'appuie davantage sur les revenus annuels de recharge.
Dans cette étude, la cadence d'actualisation et le calendrier des devises sont traités comme des contrôles fondamentaux, avec les courbes de prix de vente moyens des chargeurs et les vérifications d'utilisation revalidées par rapport aux signaux de déploiement récents, une approche pratique utilisée dans l'ensemble des travaux chez Mordor Intelligence. Lorsqu'un autre éditeur utilise une grille de prix plus ancienne, suppose une montée en utilisation nationale plus rapide, ou comptabilise des équipements électriques adjacents au-delà de la recharge, sa valeur pour l'année en cours peut dériver même si la tendance à long terme est similaire.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 25,60 milliards USD (2025) | |
| Éditeur sectoriel A | 4,54 milliards USD (2024) | Utilise un cadrage plus étroit des stations de recharge et une année de base différente, et la page affiche plusieurs chiffres internes, ce qui rend difficile la réconciliation de ce qui est inclus et la manière dont les prix et l'utilisation ont été normalisés. |
| Cabinet de conseil mondial B | 15,17 milliards USD (2023) | Ancre la série sur une année de base 2023 et se concentre sur les chargeurs et stations par revenus lents versus rapides, ce qui peut sous-estimer les éléments de valeur d'infrastructure plus larges capturés lorsque l'activité de déploiement est mesurée sur les types de sites et les applications. |
L'écart s'explique principalement par les limites du périmètre et les choix de calendrier, notamment l'année traitée comme ancre et la manière dont les prix des chargeurs sont reportés. En maintenant le modèle ancré sur les ajouts observés, le mix de chargeurs et les fourchettes de prix de vente moyens et d'utilisation vérifiées, nous pouvons présenter les totaux en étapes claires et faciliter leur reproduction lors des mises à jour.
Questions clés auxquelles répond le rapport
Quelle est la taille actuelle et le taux de croissance du marché des infrastructures de recharge pour véhicules électriques en Chine ?
La taille du marché des infrastructures de recharge pour véhicules électriques en Chine était évaluée à 25,60 milliards USD en 2025 et devrait croître de 37,61 milliards USD en 2026 à 257,1 milliards USD d'ici 2031, à un CAGR de 46,9 % sur la période 2026-2031.
Quelle région mène le déploiement de chargeurs en Chine ?
La Chine de l'Est représente 31,12 % des installations nationales en 2025, le Guangdong, le Zhejiang et le Jiangsu accueillant les réseaux les plus denses.
À quelle vitesse la recharge ultra-rapide en courant continu croît-elle ?
Les stations de recharge rapide CC au-dessus de 150 kW progressent à un CAGR de 26,41 % grâce aux subventions gouvernementales et à l'évolution des préférences des consommateurs vers la recharge rapide.
Quelles normes dominent l'utilisation des connecteurs ?
La norme GB/T CC détient une part de 66,25 % en 2025, bien que le CCS2 se développe rapidement dans les segments de véhicules haut de gamme et en coentreprise.