
Taille et part de marché des tracteurs au Brésil
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
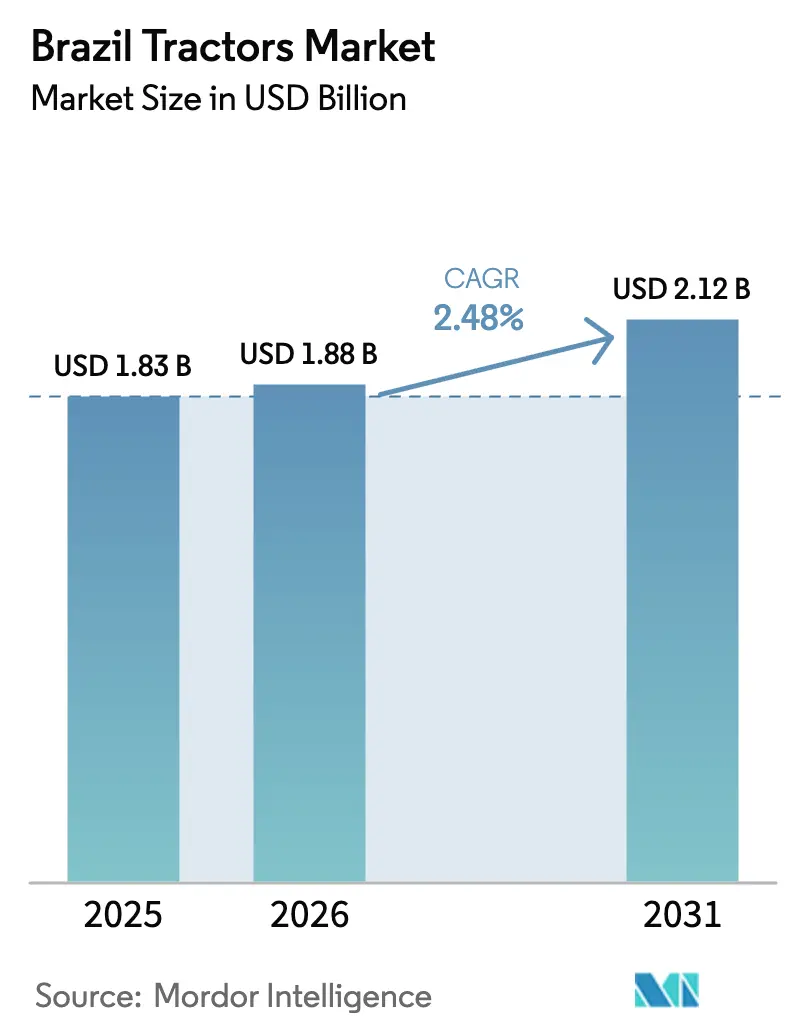
| Taille du marché de l'année de base (2025) | 1.83 Milliards de dollars |
| Taille du Marché (2026) | 1.88 Milliards de dollars |
| Taille du Marché (2031) | 2.12 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 2.48 % |
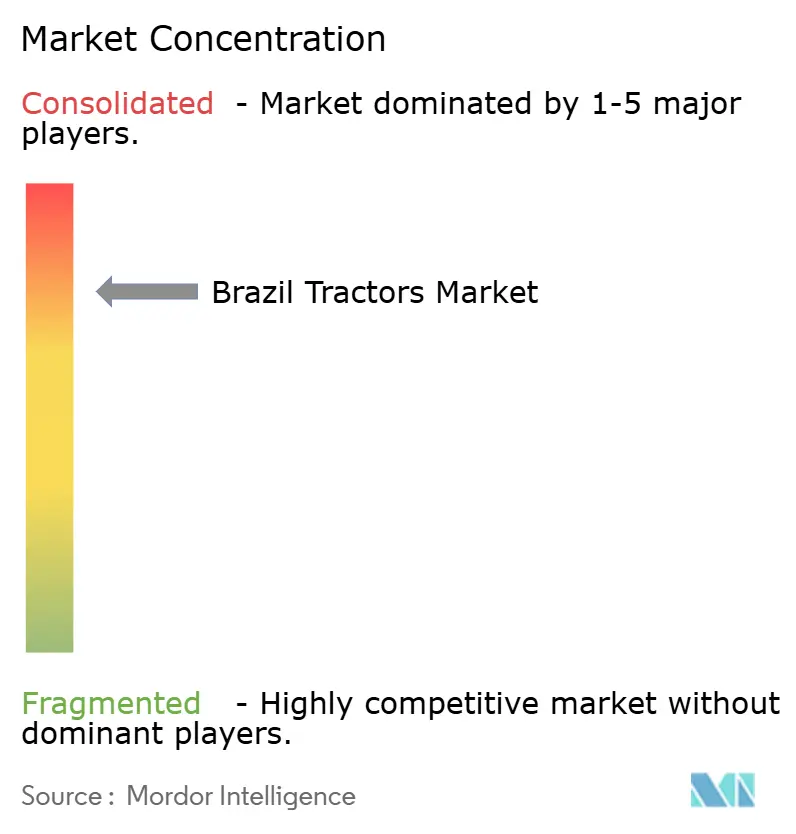
| Concentration du Marché | Élevé |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des tracteurs au Brésil par Mordor Intelligence
La taille du marché des tracteurs au Brésil en 2026 est estimée à 1,88 milliard USD, en hausse par rapport à la valeur de 2025 de 1,83 milliard USD, avec des projections pour 2031 indiquant 2,12 milliards USD, progressant à un TCAC de 2,48 % sur la période 2026-2031. La croissance de la demande repose sur le statut du pays en tant que plus grande économie agricole d'Amérique du Sud et en tant que l'un des principaux exportateurs alimentaires mondiaux. L'adoption généralisée de l'agriculture de précision, la progression continue de l'agriculture à grande échelle dans le Cerrado et le développement des offres de financement intégré reconfigurent les modalités d'acquisition des équipements. Dans le même temps, la volatilité des coûts du crédit et les structures tarifaires favorisant l'assemblage local modèrent les dépenses et maintiennent une courbe de croissance modeste. Les changements structurels sont déjà perceptibles dans les choix de puissance, de type de transmission et de source d'énergie, indiquant que le marché des tracteurs au Brésil évolue vers des machines à plus haute capacité et à commande numérique, tout en conservant une large base d'unités à faible puissance adaptées aux petits exploitants.
Principaux enseignements du rapport
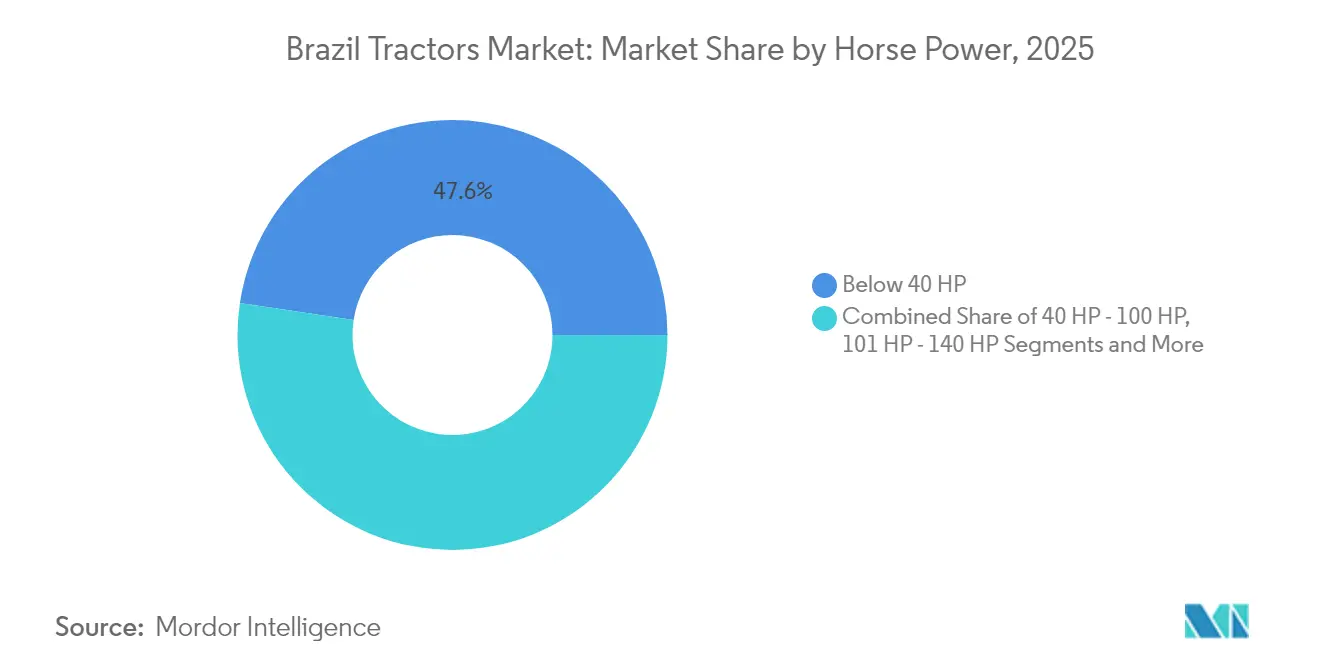
- Par puissance, les unités de moins de 40 CV ont représenté 47,62 % de la part de marché des tracteurs au Brésil en 2025, tandis que les tracteurs de plus de 140 CV devraient progresser à un TCAC de 6,93 % jusqu'en 2031.
- Par type de transmission, les systèmes à traction à deux roues détenaient 62,41 % du marché des tracteurs au Brésil en 2025, mais la traction à quatre roues est le segment à la croissance la plus rapide, avec un TCAC de 7,42 % jusqu'en 2031.
- Par application, les configurations de grandes cultures ont capturé une part de revenus de 56,88 % en 2025 ; le sous-segment de la transformation entièrement électrique est prêt à afficher un TCAC de 8,71 % jusqu'en 2031.
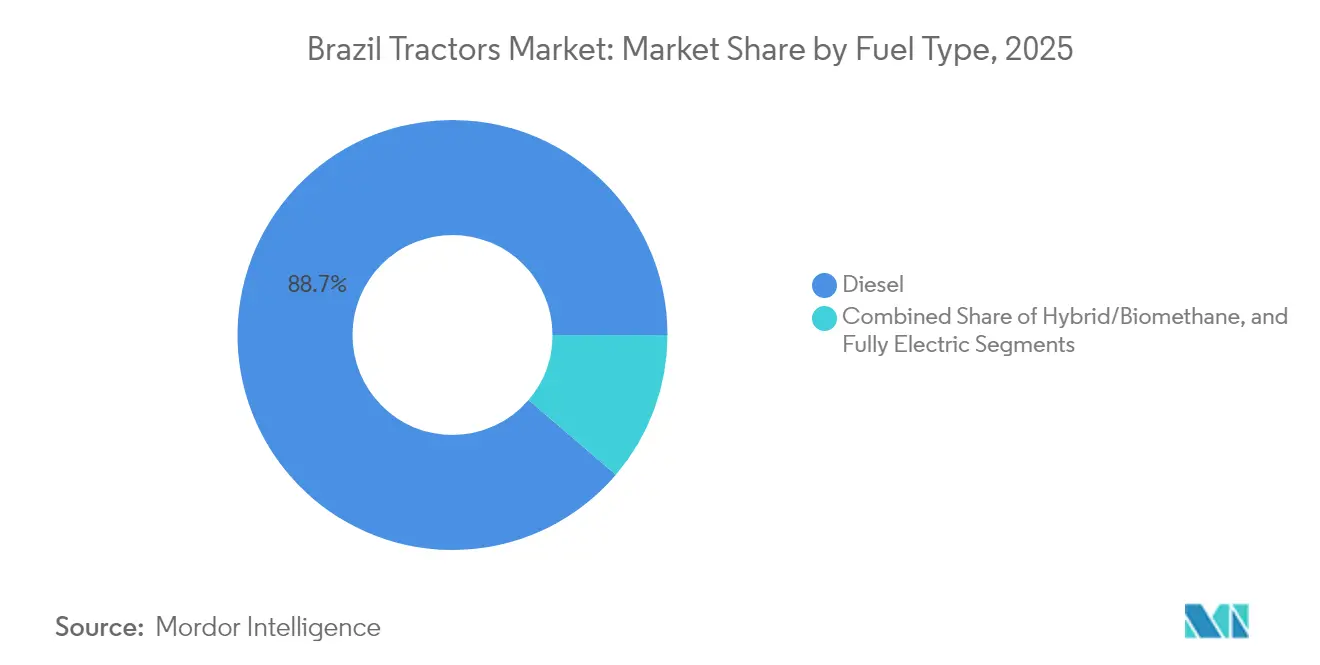
- Par type de carburant, les modèles diesel représentaient 88,74 % de la taille du marché des tracteurs au Brésil en 2025, bien que les variantes électriques soient appelées à croître à un TCAC de 9,06 %.
- Les boîtes de vitesses mécaniques représentaient 63,66 % des ventes du marché des tracteurs au Brésil en 2025, tandis que les modèles à variation continue (CVT) et hydrostatiques progressent à un TCAC de 8,24 % d'ici 2031.
- Par région, le Sud a commandé une part de 33,84 % de la taille du marché des tracteurs au Brésil en 2025, tandis que le Centre-Ouest devrait afficher un TCAC de 5,93 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché des tracteurs au Brésil
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Adoption croissante de la mécanisation en agriculture de précision | +0.8% | Sud, Sud-Est, Centre-Ouest | Moyen terme (2-4 ans) |
| Expansion des grandes exploitations de cultures commerciales dans le Cerrado | +0.6% | Centre-Ouest, Nord | Long terme (≥ 4 ans) |
| Modèles de financement intégré des équipementiers réduisant les coûts initiaux | +0.5% | National | Moyen terme (2-4 ans) |
| Intégration de la télématique et des diagnostics à distance | +0.4% | Sud, Sud-Est | Court terme (≤ 2 ans) |
| Croissance des projets pilotes de tracteurs au biométhane et hybrides | +0.3% | Sud, Centre-Ouest | Long terme (≥ 4 ans) |
| Flux de revenus issus des crédits carbone pour les tracteurs électriques à faible puissance | +0.2% | Sud, Sud-Est | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Adoption croissante de la mécanisation en agriculture de précision
Les partenariats de connectivité entre les fabricants d'équipements et les fournisseurs de satellites comblent le fossé numérique rural du Brésil et stimulent la demande de tracteurs équipés de capteurs. L'accord de CNH Industrial avec Intelsat permet le haut débit par satellite dans des zones où seulement 19 % des champs bénéficient d'une couverture[1]« CNH et Intelsat apportent Internet par satellite aux exploitations agricoles brésiliennes », équipe rédactionnelle AgWeb, agweb.com. Les robots de terrain SOLIX à énergie solaire de Solinftec ajoutent une détection des mauvaises herbes en temps réel sans connectivité continue[2]« Le robot SOLIX à énergie solaire cible la réduction des herbicides », rédaction AgroPages, agropages.com. L'investissement de 700 millions R$ de Bosch dans l'agriculture intelligente à Campinas, soutenu par Finep et BNDES, renforcera les capacités locales de R&D. Ces initiatives accélèrent l'adoption de l'agriculture de précision, encourageant les mises à niveau vers des tracteurs dotés de fonctions avancées de guidage et d'enregistrement de données sur le marché brésilien des tracteurs.
Expansion des grandes exploitations de cultures commerciales dans le Cerrado
La production de soja dans le Cerrado est passée de moins de 1 million de tonnes en 1974 à plus de 56 millions de tonnes, reflétant les politiques de recherche et d'utilisation des terres qui ont transformé les sols acides de la savane en terres agricoles productives. Les 70 millions d'acres de pâturages dégradés peuvent encore être utilisés pour les cultures, principalement dans le Mato Grosso, le Goiás et le Mato Grosso do Sul. Une telle expansion nécessite des unités à haute puissance et de grands équipements pour travailler efficacement de vastes étendues. Par conséquent, la demande de tracteurs de plus de 140 CV sur le marché brésilien continue de dépasser la moyenne.
Modèles de financement intégré des équipementiers réduisant les coûts initiaux
Les fabricants intègrent de plus en plus les ventes d'équipements avec le crédit interne. Le partenariat de John Deere avec Bradesco lie un portefeuille de prêts agro-industriels de 17,4 milliards R$ au financement de machines de marque, protégeant les agriculteurs des taux Selic en forte hausse[3]« Bradesco acquiert une participation dans Banco John Deere », journalistes de Valor Econômico, valor.com.br. Des offres similaires de CNH Capital et AGCO Finance atténuent les pressions sur la trésorerie après la pause des subventions fédérales en 2024. Le financement flexible élargit la base de clientèle accessible, notamment parmi les exploitations familiales du Sud et du Sud-Est, soutenant un renouvellement régulier des machines à puissance intermédiaire sur le marché des tracteurs au Brésil.
Intégration de la télématique et des diagnostics à distance
Le centre d'innovation de John Deere, doté de 180 millions R$, se concentre sur la télématique à faible connectivité adaptée au vaste intérieur du Brésil. Le projet pilote de magasin mobile FarmerCore d'AGCO au Paraná exploite les machines connectées pour planifier des visites de maintenance préventive[4]« John Deere ouvre un centre d'innovation à SP », Estadão Conteúdo, estadao.com.br. Les diagnostics prédictifs limitent les temps d'arrêt pendant les périodes de pointe de plantation et de récolte, offrant un retour sur investissement tangible pour les modèles de tracteurs haut de gamme. À mesure que les concessionnaires déploient des services d'assistance par abonnement, les capacités télématiques deviennent un critère d'achat majeur, incitant les agriculteurs à se tourner vers des unités plus récentes sur le marché des tracteurs au Brésil.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Volatilité des coûts du crédit indexés sur le Selic après la pause des subventions de 2024 | -0.9% | National | Court terme (≤ 2 ans) |
| Droits d'importation élevés sur les composants de groupe motopropulseur | -0.4% | National | Moyen terme (2-4 ans) |
| Lacunes du réseau de concessionnaires dans les régions Nord et Nord-Est | -0.3% | Nord, Nord-Est | Moyen terme (2-4 ans) |
| Non-conformité aux normes de sécurité des importations parallèles à bas coût | -0.2% | National | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des coûts du crédit indexés sur le Selic après la pause des subventions de 2024
La suspension des nouveaux prêts du Plan Agricole subventionnés par l'État fédéral et une hausse du Selic à 13,25 % ont augmenté les coûts d'emprunt, bloquant près de 50 milliards R$ de financement agricole. Seuls les programmes PRONAF subsistent, préservant 5,6 milliards R$ pour les prêts aux petits exploitants. De nombreux agriculteurs retardant le remplacement de leurs équipements, la demande à court terme sur le marché des tracteurs au Brésil s'est assouplie, notamment pour les modèles de taille intermédiaire.
Droits d'importation élevés sur les composants de groupe motopropulseur
Les droits d'importation, l'IPI et les taxes ICMS peuvent ajouter 30 % ou plus au coût de débarquement des moteurs et transmissions avancés[5]« Brésil – Droits d'importation sur les équipements agricoles », Administration du commerce international, trade.gov. Bien que des exonérations tarifaires existent, les délais d'approbation freinent le renouvellement technologique rapide. Les exigences de contenu local liées au crédit BNDES compliquent davantage l'approvisionnement. Il en résulte une diffusion plus lente des groupes motopropulseurs haut de gamme sur le marché des tracteurs au Brésil et des écarts de prix persistants par rapport aux machines importées.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par puissance : la demande se répartit entre les exploitations familiales et les grandes propriétés
Les unités de moins de 40 CV détenaient 47,62 % de la part de marché des tracteurs au Brésil en 2025, au service des petits exploitants qui cultivent des cultures diversifiées sur des superficies limitées. En termes de valeur, cette tranche ancre les revenus récurrents avec des cycles de remplacement moyens de 15 ans. Les modèles de gamme intermédiaire de 40 à 100 CV constituent le parc d'équipements de base pour les exploitations de céréales mixtes dans le Sud et le Sud-Est. Les machines de plus de 140 CV représentaient une base plus réduite mais affichaient la croissance la plus rapide à un TCAC de 6,93 %, alimentée par les grandes exploitations céréalières du Cerrado qui étendent la double culture.
Le guidage de précision, le semis à débit variable et les semoirs à haute capacité tirent la demande vers des tracteurs plus puissants sur les exploitations de frontière agricole. À l'inverse, les tracteurs compacts 4WD de 20 à 70 CV lancés dans le cadre de la plateforme OJA de Mahindra ciblent les arboriculteurs et les maraîchers à la recherche de maniabilité et d'un coût total réduit. Une telle divergence souligne un marché des tracteurs au Brésil à deux vitesses où les besoins en puissance et l'accessibilité financière définissent les choix d'achat. Les contraintes de dépenses dans un contexte de taux d'intérêt élevés pourraient prolonger la durée de vie des parcs de moins de 40 CV, mais les économies d'échelle opérationnelles favorisent la poursuite de l'adoption d'unités de puissance premium parmi les producteurs commerciaux.


Par type de transmission : la traction à quatre roues gagne du terrain sur les terrains difficiles
La traction à deux roues a conservé 62,41 % de la part de marché des tracteurs au Brésil en 2025, principalement dans le Sud et le Sud-Est côtier, où les sols sont profonds et les pentes des champs sont douces. L'adoption, la familiarité et le prix d'achat inférieur maintiennent une demande de remplacement stable. Le TCAC de 7,42 % de la traction à quatre roues jusqu'en 2031 reflète la conversion des terres dans le Centre-Ouest, le Nord et certaines parties du Nord-Est, où des sols plus sableux et un relief vallonné exigent une traction supplémentaire.
Les systèmes d'assistance d'essieu avant associés à une puissance plus élevée permettent des équipements plus larges, réduisant le nombre de passages par champ et économisant du diesel. Les équipementiers proposent désormais des packages 4WD d'entrée de gamme sur des châssis de 75 à 120 CV, aidant les petits exploitants à accélérer la courbe technologique. Des études régionales sur la mécanisation montrent que les grandes exploitations opèrent déjà avec un niveau élevé d'adoption technologique, tandis que de nombreuses petites exploitations n'ont toujours pas accès à la 4WD. Des projets pilotes de concessionnaires qui regroupent pneus, kits GPS et assistance à distance visent à réduire cet écart, faisant progressivement évoluer la répartition des types de transmission sur le marché des tracteurs au Brésil.
Par application : la domination des grandes cultures face au potentiel de transformation électrique
Les unités de grandes cultures ont sécurisé une part de 56,88 % en 2025, reflétant le rôle central du soja, du maïs et du coton dans les recettes d'exportation. Les tracteurs pour vergers et cultures spécialisées occupent une niche résiliente dans les zones d'agrumes et de café où le dégagement sous la canopée et le rayon de braquage sont importants. Bien que partant d'une base faible, les kits de transformation entièrement électrique devraient progresser à un TCAC de 8,71 %, portés par les revenus des crédits carbone et les projets pilotes de subventions aux batteries.
Les municipalités testent également des conversions électriques pour les travaux utilitaires légers. Avec son concept de démonstration Fendt e100 Vario, des équipementiers tels qu'AGCO illustrent la confiance croissante dans la technologie des batteries. Si l'infrastructure de recharge se développe parallèlement aux micro-réseaux solaires ruraux, les solutions électriques pourraient atteindre un point de basculement dans les segments à faible puissance du marché brésilien des tracteurs.
Par type de carburant : le diesel règne encore, mais les alternatives bénéficient d'un soutien politique
Les moteurs diesel alimentaient 88,74 % des tracteurs vendus en 2025, une part qui souligne la maturité des chaînes d'approvisionnement et la robustesse de la délivrance de couple. Pourtant, les formats électrique, hybride et biométhane progressent collectivement à un TCAC de 9,06 %. Les certificats RenovaBio et les perspectives de biométhane lié à la canne à sucre offrent au Brésil une plateforme unique pour une mécanisation à faible émission de carbone. Combiné aux investissements dans des projets pilotes d'hydrogène vert dans les sucreries, les parties prenantes anticipent une pénétration des carburants alternatifs en premier lieu dans les flottes qui enregistrent des heures quotidiennes prévisibles à proximité des points d'approvisionnement en biocarburants.
Le hub de Sorocaba de Case IH construira des lignes de tracteurs pour la transition énergétique destinées aux marchés mondiaux, confirmant le rôle du Brésil comme banc d'essai. À mesure que les prix des batteries baissent et que la comptabilité carbone se renforce, la proportion d'unités non diesel sur le marché des tracteurs au Brésil est appelée à augmenter, bien que depuis une base de départ faible.
Par type de boîte de vitesses : la simplicité mécanique face à l'adoption de la CVT
Les boîtes de vitesses mécaniques représentaient 63,66 % des ventes en 2025, appréciées pour leur durabilité et leur facilité d'entretien dans les régions où les techniciens sont peu nombreux. Néanmoins, les modèles à variation continue (CVT) et hydrostatiques progressent à un TCAC de 8,24 %, principalement dans les tracteurs de plus de 117 kW où les économies de carburant et le confort de l'opérateur justifient des primes de prix. La taille du marché des tracteurs au Brésil liée aux systèmes CVT devrait doubler d'ici 2031, aidée par les offres de financement des fabricants qui mettent en avant des coûts de cycle de vie inférieurs.
Le semi-powershift reste populaire dans les tracteurs de gamme intermédiaire où les agriculteurs souhaitent une adaptation de vitesse sans l'investissement complet dans la CVT. La CVT gagne du terrain à mesure que la plantation de précision repose sur une vitesse constante sous charge variable. Cependant, la logistique après-vente et les droits de douane sur les pièces de rechange restent des obstacles à une conversion généralisée, renforçant la domination mécanique dans les segments à volume du marché des tracteurs au Brésil.
Analyse géographique
Le Sud a capturé 33,84 % du marché des tracteurs au Brésil en 2025, s'appuyant sur une mécanisation bien établie et un réseau dense de concessionnaires au Rio Grande do Sul, au Paraná et à Santa Catarina. La demande de remplacement pour les modèles de moins de 100 CV prédomine, mais les exploitations expérimentent de plus en plus les équipements télématiques à mesure que la couverture mobile s'améliore. Le Sud-Est soutient des besoins diversifiés en équipements, allant des tracteurs de grandes cultures pour la canne à sucre aux unités pour vergers de café et d'agrumes. La disponibilité d'un financement clé en main via les banques régionales soutient la taille du marché des tracteurs au Brésil dans cette zone, même dans des conditions de crédit national plus strictes.
Le Centre-Ouest mène la croissance à un TCAC de 5,93 % jusqu'en 2031, le Mato Grosso et le Goiás étendant les rotations de double culture. Les grandes exploitations intègrent des tracteurs 4WD de plus de 140 CV pour gérer de vastes champs céréaliers, faisant progresser chaque année la part de la région dans la taille du marché des tracteurs au Brésil. Les États frontaliers du Nord, notamment le Pará et le Rondônia, affichent une adoption croissante liée aux programmes de conversion des pâturages, bien que les obstacles logistiques maintiennent les volumes absolus modestes. Les déploiements de réseaux de concessionnaires et les installations de service par satellite visent à combler les lacunes de service qui freinent actuellement les ventes.
Le Nord-Est reste sous-mécanisé, s'appuyant fortement sur la main-d'œuvre manuelle et la petite traction animale malgré les projets d'irrigation qui améliorent la viabilité des exploitations. La variabilité climatique et les structures de propriété foncière fragmentées limitent l'échelle des achats. Cependant, les prêts PRONAF ciblés aident les exploitations familiales à acquérir des unités 4WD compactes, créant un marché d'entrée pour les marques orientées budget. À l'échelle nationale, les disparités géographiques dans la densité des tracteurs reflètent des divisions socio-économiques plus larges, garantissant que les offres de produits et services spécifiques à chaque région restent au cœur de la stratégie du marché des tracteurs au Brésil.
Paysage réglementaire
Le marché brésilien des tracteurs est façonné par la politique industrielle, les exigences de localisation liées au crédit et la conformité technique supervisée par des organismes fédéraux tels que le MAPA et l'INMETRO. Du côté de la demande, le Plano Safra 2026/2027 renforce les priorités de mécanisation et lie la modernisation à la science et à l'innovation, tandis que des programmes tels que Move Brasil réservent des crédits pour l'achat de machines, affectant les structures de tarification des OEM et de financement des concessionnaires.
Du côté de la conformité, le MAPA a renforcé les contrôles concernant les mouvements de machines et l'hygiène des équipements usagés, notamment via la Portaria SDA/MAPA n° 1.580/2026 relative aux exigences phytosanitaires de transit pour les machines agricoles usagées (propreté et disponibilité pour inspection). Parallèlement, les mises à jour de l'INMETRO relatives aux exigences de certification obligatoire pour les machines agricoles importées, incluant des critères de compatibilité électromagnétique (CEM) et de protection contre les intrusions, fixent une échéance de conformité en octobre 2026 citée dans les données du secteur. Ces exigences relèvent la barre pour les unités importées et peuvent favoriser les configurations assemblées localement, plus facilement conformes aux processus brésiliens d'évaluation de la conformité.
Analyse de la chaîne de valeur
La chaîne de valeur des tracteurs au Brésil repose à la fois sur des intrants importés et d'origine locale, sur l'assemblage domestique par de grands OEM tels qu'AGCO et CNH Industrial (ainsi que des fabricants locaux), sur la distribution par les concessionnaires, et sur un vaste marché de l'après-vente pour les pièces et le service. Les données du secteur indiquent un contenu domestique d'environ 50% pour les principaux acteurs, mais la dépendance persistante aux moteurs, transmissions et sous-systèmes à plus haute technologie importés rend les structures de coûts sensibles aux fluctuations des taux de change et aux frictions liées à l'importation, en particulier pour les chaînes de transmission et l'électronique haut de gamme.
En aval, les concessionnaires et les organismes de financement des OEM stimulent la conversion en associant les équipements à des plans de crédit et de service, tandis que le marché de l'après-vente soutient les parcs plus anciens avec des cycles de remplacement plus longs. En volume, les ventes en gros ont été citées à 44 500 unités en 2025, et les flux commerciaux montrent une exposition structurelle aux importations, les données du secteur indiquant que les importations ont dépassé les exportations, avec 11 000 unités importées contre 6 300 exportées en 2025. Pris ensemble, ces éléments renforcent l'importance stratégique des sites de fabrication locaux, de la localisation des pièces et de la couverture de service pour limiter les temps d'arrêt et gérer le coût total de possession à travers les régions brésiliennes.
Paysage concurrentiel
Le marché brésilien des tracteurs présente une concentration modérée. John Deere a pris de l'avance après avoir investi 700 millions R$ pour localiser des modèles haute technologie et sécuriser la résilience de la chaîne d'approvisionnement. CNH Industrial suit, tirant parti de son expansion à Sorocaba et de sa stratégie à double marque (Case IH et New Holland) pour approfondir sa portée. AGCO a glissé à la troisième place en raison de lacunes dans les offres 4WD à puissance intermédiaire, ce qui a conduit à son initiative de magasin satellite FarmerCore pour regagner des parts.
Une capacité fixe élevée et une demande à court terme atone intensifient la concurrence par les prix, notamment dans les gammes de 75 à 125 CV. Les écosystèmes technologiques de précision émergent comme le nouveau champ de bataille. La participation de CNH dans Bem Agro renforce l'imagerie par intelligence artificielle pour la gestion de la canne à sucre et des céréales. L'Operations Center de Deere intègre les données de terrain dans les décisions de financement, créant un avantage concurrentiel dans les services. Les assembleurs locaux plus petits se concentrent sur les niches de moins de 40 CV, courtisant souvent les exploitations familiales avec des prix agressifs, mais peinent à respecter les normes de sécurité, les exposant à des amendes réglementaires.
Les partenariats de financement intégré donnent aux grands équipementiers un avantage tandis que les concessionnaires testent des modèles d'abonnement, regroupant télématique, maintenance et voies de mise à niveau. Des start-ups comme Solinftec positionnent les robots de terrain autonomes comme des outils complémentaires plutôt que comme des remplacements directs des tracteurs, ajoutant une pression sur les acteurs établis pour se différencier. La dynamique concurrentielle globale indique que la profondeur technologique, la portée du financement et la densité des services ruraux dicteront les évolutions de parts au sein du marché des tracteurs au Brésil jusqu'en 2030.
Leaders du secteur des tracteurs au Brésil
Deere & Company
CNH Industrial
AGCO
Kubota Corporation
Mahindra & Mahindra Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
Les programmes de crédit et de modernisation ancrés dans la politique publique créent un espace pour les OEM et les concessionnaires afin de façonner des offres autour de l'économie agricole segmentée, en particulier lorsque les taux d'intérêt limitent les achats traditionnels. Le Plano Safra 2026/2027 alloue 525,1 milliards de R$ de crédit agricole, et Move Brasil réserve 10 milliards de R$ spécifiquement pour les machines et équipements, soutenant des programmes qui lient les mises à niveau d'équipement à la productivité et à l'adoption technologique. Avec le Pronaf cité dans les données du secteur à un taux d'intérêt de 5% contre 13,5% pour le Moderfrota, il existe une marge pour des offres de produits et de financement ciblées répondant à deux besoins clients différents : des tracteurs compacts et utilitaires pour les exploitations familiales, et des tracteurs à plus forte capacité et numériquement équipés pour les producteurs commerciaux.
Les évolutions technologiques et réglementaires créent également des opportunités à travers l'écosystème des tracteurs au-delà des ventes d'unités neuves. Les contrôles phytosanitaires de transit du MAPA pour les machines usagées en vertu de la Portaria SDA/MAPA n° 1.580/2026, ainsi que le renforcement des exigences de conformité à l'importation liées à l'INMETRO, augmentent la valeur de la remise à neuf certifiée, de la logistique d'équipements usagés prêts pour l'inspection, et des services après-vente pilotés par les concessionnaires. Dans le même temps, le soutien à l'investissement et à la R&D des OEM via des institutions telles que le BNDES, notamment Mais Inovacao, ainsi que le contexte du rapport pointant déjà vers la télématique, le diagnostic à distance et les partenariats de financement intégré, soutient les opportunités de taux d'adoption pour les kits de connectivité, l'assistance par abonnement et l'agriculture de précision sur les parcs neufs comme existants, en particulier là où les lacunes du réseau de concessionnaires continuent de freiner la disponibilité et l'adoption.
Développements récents du secteur
- Avril 2026 : John Deere a ouvert une nouvelle installation industrielle à Canoas (Rio Grande do Sul) suite à un investissement de 42 millions de R$ pour fabriquer le pulvérisateur 1025E. La localisation de la production à haute technologie renforce la résilience de l'approvisionnement et étend la capacité domestique pour les équipements avancés.
- Avril 2026 : CNH Industrial a obtenu un financement de 129 millions de R$ du BNDES (Mais Inovação) pour huit projets de R&D au Brésil, incluant des tracteurs et des moissonneuses. Ce financement soutient le développement de machines à haute technologie et renforce les capacités et la compétitivité locales.
- Avril 2026 : John Deere - A ouvert une nouvelle installation industrielle à Canoas (Rio Grande do Sul) suite à un investissement de 42 millions de R$ pour fabriquer le pulvérisateur 1025E. Cette annonce renforce l'empreinte de fabrication locale de Deere et la résilience de sa chaîne d'approvisionnement.


Cadre de la méthodologie de recherche et portée du rapport
Définition et couverture du marché
Pour cette étude, le marché couvre les tracteurs vendus et utilisés pour les travaux agricoles au Brésil, mesurés en valeur en USD, et alignés sur la demande typique des exploitations agricoles et d'élevage à travers le pays.
Exclusions du périmètre : nous excluons les tracteurs de construction et industriels, la revente d'équipements usagés, les revenus de pièces et de service, ainsi que les équipements attachés vendus séparément de l'unité de tracteur.
Aperçu de la segmentation
- Par puissance
- Moins de 40 CV
- 40 - 100 CV
- 101 - 140 CV
- Plus de 140 CV
- Par type de transmission
- Traction à deux roues
- Traction à quatre roues/intégrale
- Par application
- Grandes cultures
- Verger / Spécialité
- Industriel et autres
- Par source de carburant/énergie
- Diesel
- Hybride / Biométhane
- Entièrement électrique
- Par type de boîte de vitesses
- Mécanique (synchronisée/non synchronisée)
- Semi-/plein powershift
- CVT / Hydrostatique
- Par région
- Sud
- Sud-Est
- Centre-Ouest
- Nord-Est
- Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire commence par la collecte des signaux officiels qui indiquent l'évolution de la mécanisation et de l'investissement agricole au Brésil, ces signaux étant ensuite traduits en données d'entrée pour le dimensionnement. Nous examinons des sources telles que les statistiques agricoles de l'IBGE, le Ministère de l'Agriculture et les publications relatives aux programmes de crédit associés, les conditions de taux et de crédit de la Banco Central do Brasil, et les séries de données douanières qui suivent les flux de tracteurs selon les codes de produits standards.
Pour rendre les chiffres exploitables pour la modélisation, nous utilisons également les rapports annuels d'entreprises et les présentations aux investisseurs pour comprendre le mix produit et l'orientation des prix, ainsi que les communiqués d'associations et les couvertures de presse crédibles sur l'activité des concessionnaires et le crédit rural. Si nécessaire, des abonnements payants sont utilisés pour les données financières des entreprises et pour les vérifications au niveau des expéditions à l'import et à l'export, afin de pouvoir vérifier de manière croisée les tendances en unités et en valeur. La liste ci-dessus n'est qu'illustrative, et de nombreux autres documents et sources publics sont également examinés pour collecter des données, valider des hypothèses et clarifier les questions en suspens.
Entretiens et enquêtes primaires
Le travail primaire est utilisé pour tester ce que les sources documentaires ne peuvent pas entièrement expliquer, en particulier le calendrier de la demande, l'évolution du prix de vente moyen et les changements de mix par puissance et type de transmission. Nous échangeons avec des parties prenantes à travers la chaîne de valeur, telles que les fabricants, les distributeurs et concessionnaires, les propriétaires de flottes et les grandes exploitations, et les réseaux de service indépendants, puis nous revérifions les hypothèses lors d'une seconde série d'entretiens lorsque les données montrent une forte variance.
Répartition des répondants du travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 27% | Directeurs (CXO) : 15% |
| Niveau intermédiaire : 58% | Responsables fonctionnels/d'unité : 27% |
| Petits acteurs : 15% | Managers : 58% |
Dimensionnement du marché et prévisions
Le dimensionnement est construit en reconstituant le bassin de demande à partir des signaux de vente de machines spécifiques au Brésil et de l'économie agricole, puis en traduisant ces signaux en valeur à l'aide d'hypothèses réalistes de prix et de mix. Une approche descendante est utilisée, où la demande unitaire est déduite des ventes de tracteurs neufs et des cycles de remplacement (influencés par la surface plantée, le revenu agricole et la disponibilité du crédit subventionné), qui sont ensuite convertis en valeur de marché via le prix de vente moyen par classes de tracteurs clés.
Les totaux sont corroborés par des approximations ascendantes sélectives, incluant un échantillonnage du débit des concessionnaires, des vérifications auprès des fournisseurs et des canaux sur le mix des modèles, et des conversions unité-valeur pour les tracteurs importés et les unités assemblées localement lorsque les données sont disponibles. Les principales données d'entrée du modèle incluent la tendance des ventes unitaires annuelles de tracteurs, la migration du mix de puissance, les évolutions de la part 2WD par rapport au 4WD, le déboursement de crédit rural et l'orientation des taux d'intérêt, ainsi que l'évolution du taux de change qui impacte la tarification et la parité d'importation. Pour les prévisions, nous appliquons une analyse de scénarios soutenue par une vue multivariée simple du revenu agricole et des conditions de crédit, et la trajectoire finale est ajustée après que des experts confirment à quoi ressemble un cycle de commande normal pour le Brésil. Lorsque des points de données unitaires ou de prix directs manquent, les lacunes sont traitées par des hypothèses fondées sur des fourchettes, ancrées sur les années adjacentes et validées par des appels de suivi.
Validation des données et cycle de mise à jour
Les résultats sont vérifiés en plusieurs étapes afin que les écarts inhabituels ne passent pas sans explication. Nous comparons les résultats à des signaux indépendants tels que l'orientation rapportée des ventes de machines, les mouvements commerciaux et les conditions de crédit, puis nous examinons les écarts qui semblent trop importants par rapport aux moteurs de marché connus.
Une seconde révision par un analyste est réalisée avant validation finale, et toute hypothèse clé qui modifie significativement la taille du marché déclenche un nouveau contact avec les personnes interrogées pour reconfirmation. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires lorsque des événements significatifs surviennent, et une révision finale avant livraison est effectuée afin que les clients reçoivent la vue la plus récente.
Comparaison du dimensionnement du marché brésilien des tracteurs par Mordor Intelligence avec d'autres estimations publiées
Les valeurs de marché publiées pour les tracteurs au Brésil ne correspondent souvent pas, même lorsqu'elles semblent couvrir le même sujet, car le périmètre et la logique de conversion ne sont pas cohérents entre les sources. Les différences proviennent généralement de ce qui est considéré comme un tracteur, de l'année de base utilisée et de la manière dont les tendances unitaires sont converties en valeurs USD.
Certains chiffres externes traitent le marché uniquement comme une valeur d'importation ou appliquent une catégorie large de machines agricoles qui inclut des équipements adjacents. Chez Mordor Intelligence, le dimensionnement est limité aux unités de tracteurs vendues au Brésil, avec une valeur construite à partir de la demande unitaire et de la tarification par classe, puis vérifiée de manière croisée avec les signaux de crédit et les mouvements commerciaux avant la finalisation des prévisions.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 1,83 milliard USD (2025) | |
| Trade Data Monitor A | 0,38 milliard USD (2024) | Ce chiffre correspond à la valeur d'importation selon les codes commerciaux des tracteurs, ce qui peut omettre les tracteurs produits et assemblés localement et peut également exclure les effets de tarification des canaux domestiques et de marge des concessionnaires. |
| Industry Commentary B | 1,29 milliard USD (2023) | Cette estimation semble utiliser une année de base antérieure et une construction de valeur simplifiée qui ne reflète peut-être pas entièrement les changements dans le mix de puissance, le durcissement du crédit rural et le calendrier de conversion en USD. |
L'écart entre les trois chiffres s'explique principalement par les choix de couverture et la manière dont la tarification est actualisée d'une année à l'autre. Lorsque la demande unitaire, le mix et les moteurs de prix restent explicites, le total du marché demeure traçable au comportement d'achat réel et peut être reproduit et mis à jour selon les mêmes étapes.


Questions clés auxquelles répond le rapport
Quelle est la taille actuelle du marché des tracteurs au Brésil et à quelle vitesse croît-il ?
Le marché des tracteurs au Brésil a atteint 1,88 milliard USD en 2026 et devrait grimper à 2,12 milliards USD d'ici 2031, enregistrant un TCAC de 2,48 %.
Quel segment de puissance se développe le plus rapidement ?
Les tracteurs de plus de 140 CV mènent la croissance, progressant à un TCAC de 6,93 %, car les grandes exploitations céréalières du Cerrado ont besoin de machines à haute capacité.
Comment les conditions de financement affectent-elles la demande de tracteurs ?
La suspension en 2024 des prêts subventionnés et un taux Selic de 13,25 % ont augmenté les coûts d'emprunt, incitant de nombreux agriculteurs à retarder leurs achats jusqu'à la stabilisation des conditions de crédit.
Quelle région offre les meilleures perspectives de croissance ?
Le Centre-Ouest devrait enregistrer un TCAC de 5,93 % jusqu'en 2031, les grandes exploitations du Mato Grosso et du Goiás continuant d'étendre leurs surfaces cultivées.
Quelles technologies influencent le plus les nouveaux achats de tracteurs ?
Les fonctionnalités d'agriculture de précision, la télématique intégrée et les diagnostics à distance sont des facteurs de différenciation clés, encourageant les mises à niveau vers des modèles connectés malgré des prix initiaux plus élevés.
Dernière mise à jour de la page le:



