
Taille et part de marché des batteries en Chine
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 38.75 Milliards de dollars |
| Taille du Marché (2026) | 44.16 Milliards de dollars |
| Taille du Marché (2031) | 83.73 Milliards de dollars |
| Growth Rate (2026 - 2031) | 13.65 % |
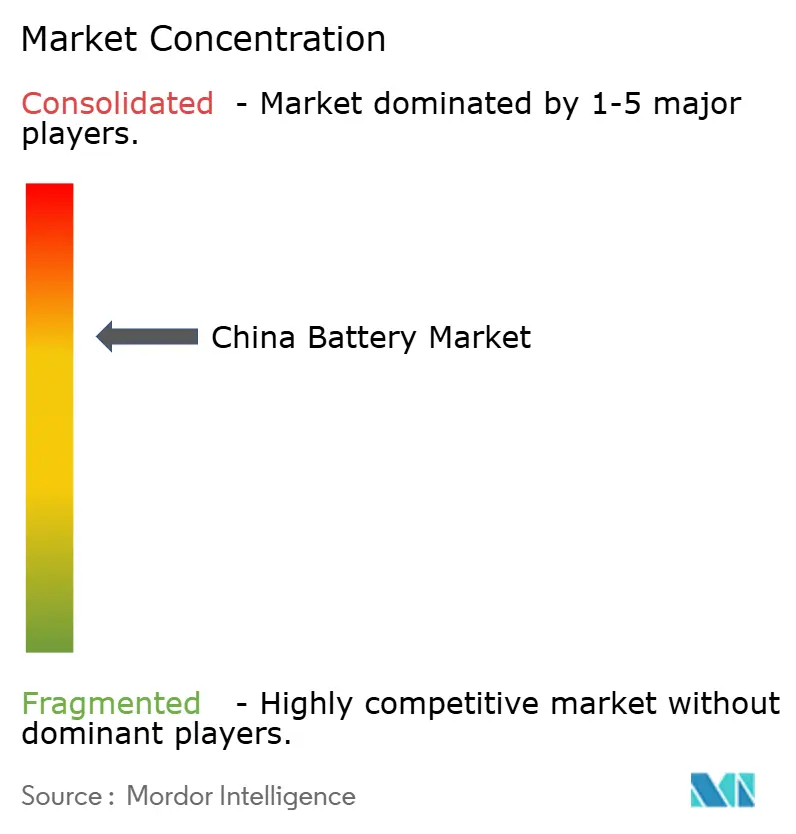
| Concentration du Marché | Moyen |
Acteurs majeurs
*Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. |
|
Analyse du marché des batteries en Chine par Mordor Intelligence
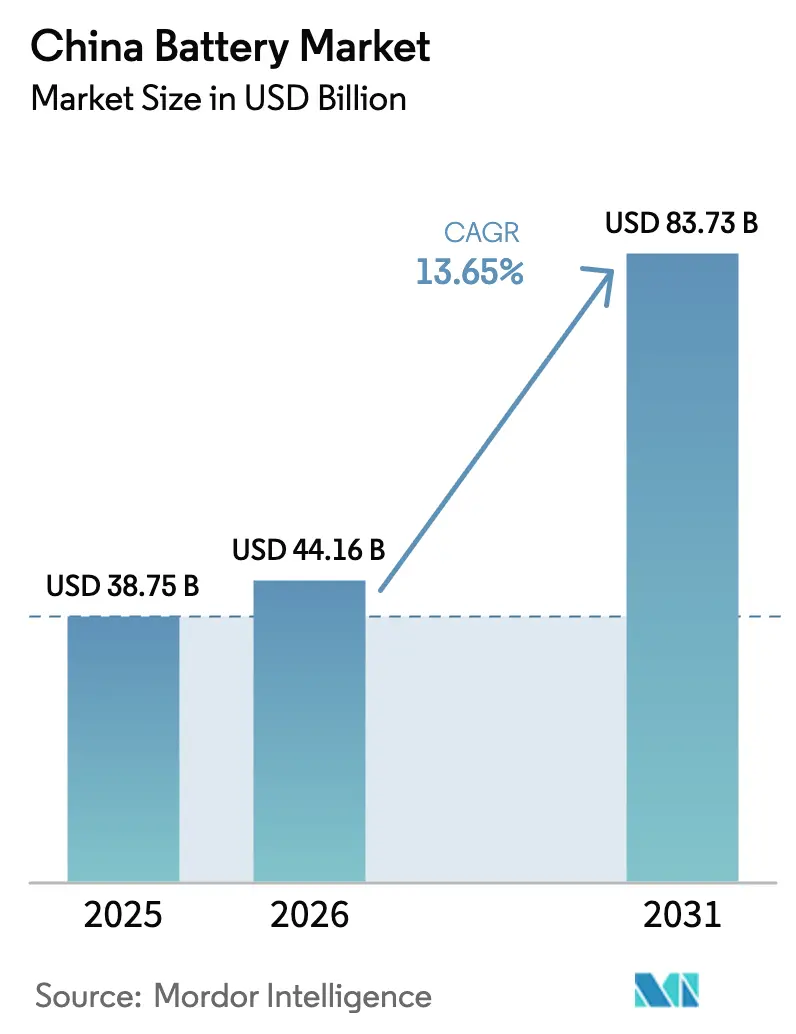
Le marché des batteries en Chine était évalué à 38,75 milliards USD en 2025 et devrait croître de 44,16 milliards USD en 2026 pour atteindre 83,73 milliards USD d'ici 2031, à un TCAC de 13,65 % pendant la période de prévision (2026-2031).
L'expansion est portée par les mandats nationaux sur les véhicules à nouvelle énergie (VNE) qui élargissent l'adoption du lithium-ion aux villes de deuxième et troisième rang, par un essor du stockage à l'échelle du réseau conçu pour absorber le délestage des énergies renouvelables, et par des stratégies d'intégration verticale qui compriment les coûts de la chaîne d'approvisionnement. Des ajouts de capacité agressifs totalisant 1,3 TWh ont réduit les délais de production des cellules, mais ont également accru le risque de surcapacité à court terme susceptible de peser sur les marges. Les quotas provinciaux de recyclage adoptés en 2024 renforcent les flux de matières premières secondaires, réduisant la dépendance au lithium importé et consolidant l'avantage en circuit fermé pour les fabricants intégrés. Les remboursements préférentiels de taxe sur la valeur ajoutée (TVA) sur les précurseurs de cathodes domestiques inclinent davantage les courbes de coûts en faveur des fournisseurs locaux.
Points clés du rapport
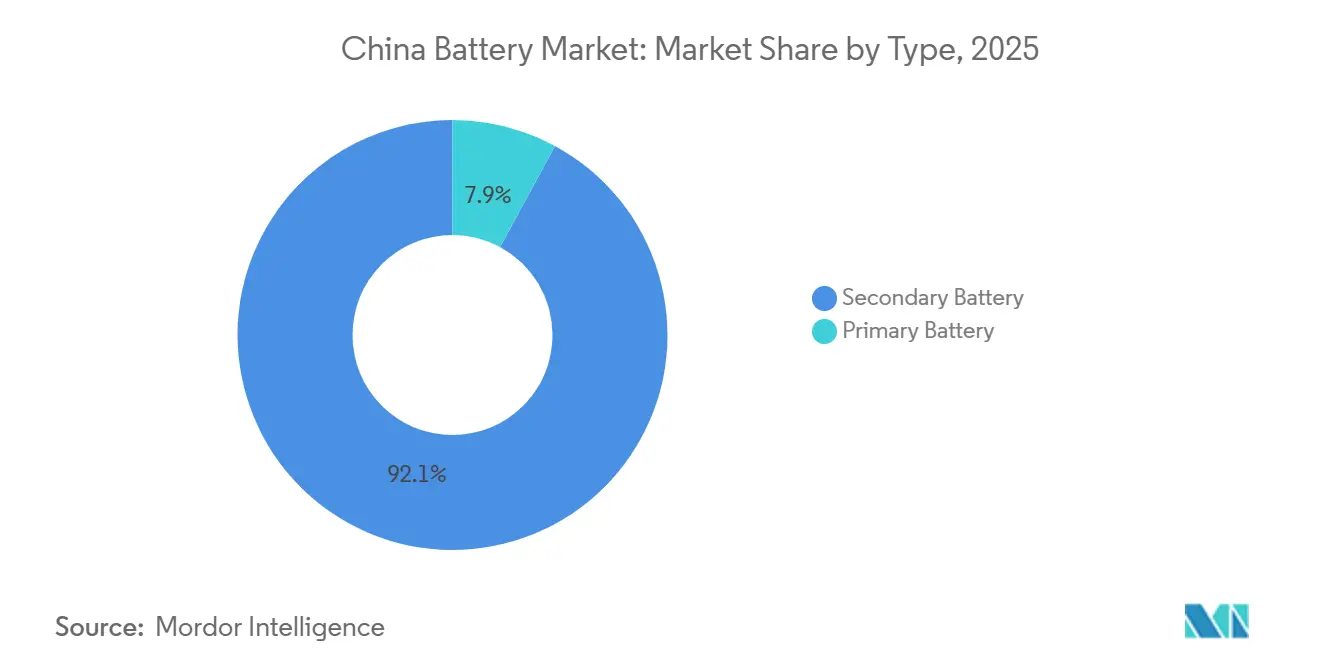
- Par type, les batteries secondaires détenaient 92,1 % de la part de marché des batteries en Chine en 2025 ; les batteries primaires devraient afficher un TCAC à un chiffre jusqu'en 2031.
- Par technologie, le lithium-ion dominait avec une part de 75,5 % en 2025, tandis que le sodium-ion devrait enregistrer le TCAC le plus rapide de 18 % entre 2026 et 2031.
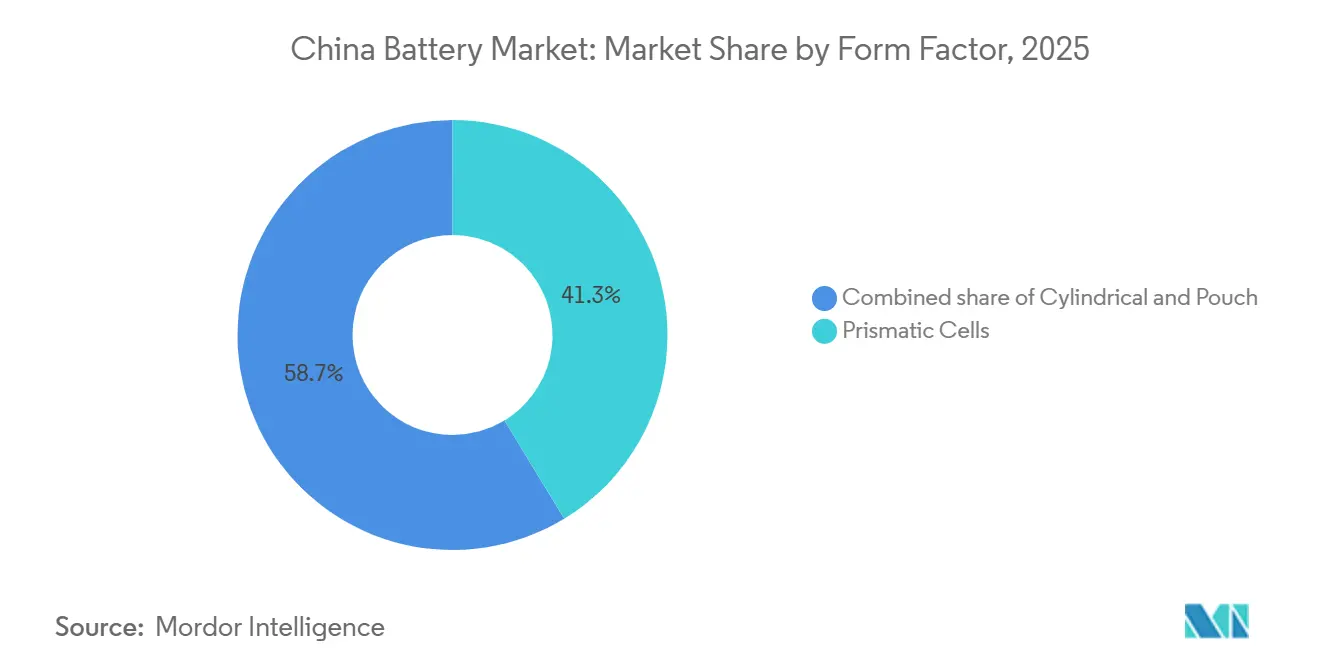
- Par facteur de forme, les cellules prismatiques étaient en tête avec une part de revenus de 41,3 % en 2025, tandis que les cellules en pochette devraient se développer à un TCAC de 18,1 %.
- Par application, l'automobile représentait 60,2 % de la taille du marché des batteries en Chine en 2025, et les systèmes de stockage d'énergie devraient progresser à un TCAC de 16,5 % jusqu'en 2031.
- Par entreprise, Contemporary Amperex Technology Co. Limited a conservé 36,7 % de la part de marché des batteries en Chine en 2025, et BYD suivait avec 17,9 %.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché des batteries en Chine
Analyse de l'impact des moteurs*
| Moteur | (~) % Impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Mandats nationaux sur les VNE stimulant la hausse de la demande de lithium-ion dans les villes de rang 2 et 3 | +3.2% | National, avec une adoption accélérée dans le Jiangsu, le Zhejiang, le Sichuan, le Hubei | Moyen terme (2-4 ans) |
| Essor du stockage à l'échelle du réseau déclenché par des objectifs de 30 % de délestage des énergies renouvelables | +2.8% | National, concentré en Mongolie intérieure, Gansu, Xinjiang, Qinghai | Moyen terme (2-4 ans) |
| Parité de prix des batteries LFP (< 80 USD/kWh) accélérant le remplacement du plomb-acide | +2.1% | National, plus forte dans les segments industriels et des deux-roues | Court terme (≤ 2 ans) |
| Intégration verticale par CATL et BYD réduisant les goulots d'étranglement et les coûts de la chaîne d'approvisionnement | +1.9% | National, avec des retombées vers les pôles de fabrication en Asie du Sud-Est | Long terme (≥ 4 ans) |
| Quotas provinciaux de recyclage créant un flux de matières premières secondaires pour les nouvelles cellules | +1.5% | National, mise en œuvre précoce dans le Guangdong, le Jiangsu, le Shandong | Long terme (≥ 4 ans) |
| Remboursement préférentiel de TVA sur les matériaux de batteries domestiques stimulant la production locale | +1.2% | National, bénéficiant aux producteurs de matériaux de cathodes et d'anodes | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Mandats nationaux sur les VNE stimulant la hausse de la demande de lithium-ion dans les villes de rang 2 et rang 3
Les municipalités de rang 2 et rang 3 atteignent désormais les objectifs d'adoption des véhicules électriques des zones côtières, portées par les subventions de 2024 qui couvrent jusqu'à 15 % des coûts des batteries. Soixante pour cent des ventes de véhicules en Chine ont lieu dans ces villes, rendant l'infrastructure essentielle ; 120 000 stations de recharge rapide publiques déployées en 2025 ont éliminé l'anxiété d'autonomie et libéré une demande estimée à 50 GWh de nouvelles cellules. Les constructeurs automobiles ont répondu avec des modèles à moins de 15 000 USD équipés de batteries LFP de 40 à 50 kWh, offrant une parité de coût total de possession avec les voitures à combustion interne. Les fabricants de batteries positionnent stratégiquement leurs gigafactories à proximité des lignes d'assemblage locales, réduisant les coûts logistiques et comprimant les cycles de livraison. Cette localisation fragmente les parts de marché, permettant à des fournisseurs plus petits de sécuriser des contrats captifs et de défier les acteurs établis en dehors des pôles côtiers.
Essor du stockage à l'échelle du réseau déclenché par des objectifs de 30 % de délestage des énergies renouvelables
Les taux de délestage ont atteint 30 % dans les provinces riches en énergies renouvelables en 2024, entraînant un stockage colocalisé obligatoire pour les projets de plus de 100 MW. Les installations de batteries à l'échelle des services publics ont atteint 73,76 GW en 2024 et sont en bonne voie pour 180 GW d'ici 2027. Le système LFP Tener de CATL offre 6 000 cycles, correspondant aux contrats d'achat d'électricité de 15 ans et réduisant la dépendance aux centrales au charbon de pointe. L'adoption des cellules en pochette améliore la gestion thermique et réduit l'encombrement des conteneurs de 20 % par rapport aux équivalents prismatiques. L'application des normes de sécurité GB 44240-2024 en août 2025 accélère l'adoption des systèmes modernes, les installations existantes ayant échoué aux tests de propagation.
Parité de prix des batteries LFP accélérant le remplacement du plomb-acide
Les coûts LFP au niveau des batteries sont tombés en dessous de 80 USD/kWh début 2025, sous-cotant les alternatives plomb-acide sur une base de cycle de vie. La longévité de 3 000 cycles du LFP surpasse la durée de vie de 500 cycles du plomb-acide, éliminant l'avantage de coût initial de ce dernier. Les chariots élévateurs industriels, les tours de télécommunication et les deux-roues ont été équipés de modules LFP, créant une demande supplémentaire de 15 GWh en 2025. La batterie Blade de BYD a atteint 75 USD/kWh en supprimant les boîtiers de modules, poussant les fournisseurs historiques à se repositionner ou à se retirer. La part du plomb-acide est passée de 18 % en 2024 à 12 % en 2025, et les courbes de coûts prévisionnelles signalent une érosion supplémentaire vers 2027.
Intégration verticale par CATL et BYD réduisant les goulots d'étranglement et les coûts de la chaîne d'approvisionnement
L'intégration en amont dans le raffinage du lithium et la production de films séparateurs réduit les coûts des nomenclatures jusqu'à 15 % par rapport aux pairs non intégrés. L'installation d'hydroxyde du Jiangxi de CATL a sécurisé 40 000 t/an, protégeant les marges de la volatilité au comptant du lithium. Les lignes de séparateurs internes de BYD ont réduit les délais à quatre semaines, permettant une introduction rapide de nouveaux produits. Les usines de recyclage des entreprises réinjectent les métaux récupérés, réduisant les achats de matières premières vierges de 20 % d'ici 2027. Les concurrents plus petits manquent de capital pour des empreintes de bout en bout et restent exposés aux chocs d'approvisionnement.
Analyse de l'impact des contraintes*
| Contrainte | (~) % Impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Risque imminent de surcapacité lié aux 1,3 TWh d'usines de cellules annoncées pesant sur les marges | -2.4% | National, avec une pression aiguë dans le Jiangsu, le Guangdong, le Fujian | Court terme (≤ 2 ans) |
| Plafond réglementaire sur les nouvelles centrales au charbon pour le traitement des cathodes limitant l'avantage de coût énergétique | -1.6% | National, concentré dans les pôles de cathodes du Hunan, du Sichuan, du Yunnan | Moyen terme (2-4 ans) |
| Volatilité des importations de minéraux critiques face aux changements de politique d'exportation de l'Indonésie et de la RDC | -1.3% | National, avec une exposition en amont dans les chaînes d'approvisionnement en nickel et cobalt | Moyen terme (2-4 ans) |
| Intensification des litiges en propriété intellectuelle sur les brevets d'électrolytes à l'état solide retardant la commercialisation | -0.9% | National, affectant les calendriers de R&D de CATL, BYD, CALB, WeLion | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Risque imminent de surcapacité lié aux usines de cellules de 1,3 TWh pesant sur les marges
La capacité planifiée dépasse la demande de 2026 de 600 GWh, impliquant une utilisation inférieure à 50 % et un plafond de prix proche de 70 USD/kWh qui pourrait déclencher une détresse parmi les producteurs faiblement capitalisés.[1]Journaliste, "La surcapacité des batteries se profile," Bloomberg, bloomberg.com Les barrières politiques limitent les débouchés à l'exportation, et les droits antidumping aux États-Unis et en Europe réduisent les débouchés pour les cellules excédentaires. Les acteurs établis plus importants peuvent supporter temporairement des marges négatives, mais les petites entreprises risquent des crises de liquidité d'ici 2027. La dynamique rappelle la consolidation du secteur solaire des années 2010, où la surconstruction a forcé une consolidation. Des cessions d'actifs et des restructurations sont probables une fois que les créanciers feront appliquer les clauses restrictives.
Plafond réglementaire sur les nouvelles centrales au charbon pour le traitement des cathodes limitant l'avantage de coût énergétique
L'arrêt de 2024 sur les centrales au charbon dans les pôles de cathodes augmente les tarifs d'électricité jusqu'à 40 %, effaçant l'avantage historique de la Chine en matière de coût énergétique par rapport aux concurrents étrangers.[2]Journaliste, "CATL lance la cellule au million de kilomètres," Bloomberg, bloomberg.com La calcination des précurseurs consomme 15 kWh/kg, de sorte que l'inflation des coûts pousse les producteurs à se relocaliser dans des provinces hydroélectriques ou à importer des énergies renouvelables à des tarifs premium. Les calendriers d'expansion glissent de 18 mois pendant que les entreprises attendent les permis d'énergie propre, réduisant l'élasticité de l'offre à court terme. La règle réduit l'écart de coût rendu pour les chimies riches en nickel produites en Corée et au Japon, déplaçant une partie de la demande vers l'étranger. Les producteurs doivent accélérer les améliorations de l'efficacité énergétique ou faire face à une érosion des marges.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type : les batteries secondaires ancrent la structure du marché
Les batteries secondaires occupaient 92,1 % de la part de marché des batteries chinoises en 2025, se développant à un TCAC projeté de 13,9 % alors que la pénétration des VNE atteignait 38 % des ventes de voitures particulières. Les batteries primaires restent de niche, contraintes par les coûts réglementaires d'élimination et la miniaturisation des dispositifs de récupération d'énergie. La cellule Qilin de CATL garantit 1,5 million de km, prolongeant la durée de vie des véhicules à 15 ans et améliorant l'économie totale de possession.[3]Journaliste, "La méga-usine de Shanghai de Tesla entre en service," Reuters, reuters.com Les programmes de seconde vie transforment les batteries automobiles retirées en actifs stationnaires, doublant les revenus par kilowattheure extrait de chaque cellule.
Le déclin du plomb-acide s'accélère à mesure que les multiples de durée de vie des cycles LFP effacent les avantages de coût restants. Les deux-roues électriques sont équipés de batteries lithium qui s'amortissent en 18 mois, et les fournisseurs de batteries industrielles ont enregistré des baisses de ventes de 25 % en 2025. Le TCAC du segment secondaire est donc davantage lié à la substitution chimique qu'à la croissance pure de la demande, soulignant la nécessité d'un positionnement stratégique à mesure que les chimies historiques s'estompent.


Par technologie : la domination du lithium-ion remodèle le mix chimique
Le lithium-ion a conservé une part de 75,5 % en 2025 et devrait croître à 14,8 % jusqu'en 2031, renforçant son leadership sur le marché des batteries en Chine. Au sein du lithium-ion, le LFP a capturé environ 70 % des expéditions de cellules automobiles, soutenu par des coûts plus bas et des nomenclatures sans cobalt. Les variantes Blade et M3P étendent l'applicabilité en autonomie du LFP, érodant la part des chimies riches en nickel.
Les expéditions commerciales de sodium-ion ont démarré en 2025 à 160 Wh/kg, positionnant la chimie pour les véhicules à moins de 10 000 USD et le stockage stationnaire où la densité volumétrique est moins critique. L'état solide reste à l'échelle pilote en raison de litiges en propriété intellectuelle et de rendements de fabrication. Ensemble, les chimies émergentes diversifient le risque d'approvisionnement, bien que le fossé économique du lithium-ion reste solide jusqu'en 2031.
Par facteur de forme : la pochette gagne du terrain grâce à sa flexibilité
Les cellules prismatiques étaient en tête avec 41,3 % de la part en 2025, bénéficiant de normes de batteries automobiles bien établies. Cependant, les formats en pochette afficheront un TCAC de 18,1 % grâce aux économies de poids et aux géométries flexibles qui augmentent l'efficacité volumétrique jusqu'à 8 % par véhicule. LG Energy Solution et SK On défendent l'adoption des pochettes via des coentreprises répondant aux spécifications des équipementiers européens.
L'intensité capitalistique reste plus élevée pour les lignes de pochettes, mais les avantages en densité d'énergie justifient des primes dans les segments sensibles aux performances. L'introduction en 2025 par CATL d'une variante Qilin en pochette signale une couverture stratégique contre une perte de part potentielle, tandis que les cellules cylindriques conservent une pertinence de niche dans le stockage d'énergie modulaire.
Par application : les systèmes de stockage d'énergie dépassent la croissance automobile
L'automobile représentait 60,2 % de la taille du marché des batteries en Chine en 2025, mais le stockage d'énergie affiche le TCAC le plus élevé de 16,5 % alors que les opérateurs de réseau visent 180 GW de capacité installée d'ici 2027. Les voitures particulières représentent les trois quarts de la demande automobile, mais les flottes logistiques croissent rapidement sous les zones à zéro émission.
Le stockage à l'échelle des services publics, avec des installations moyennes de 100 MWh, capte 70 % du segment et fonctionne quotidiennement pour déplacer la production solaire vers les pics du soir. Les batteries industrielles migrent du plomb-acide vers le lithium, et l'électronique portable suit les expéditions d'appareils. Le mix d'applications s'oriente vers l'usage stationnaire, favorisant des chimies rentables telles que le LFP et le sodium-ion.
Analyse géographique
Le Guangdong ancre 55 % de la production nationale de cellules grâce aux complexes de BYD et CATL, tirant parti de la proximité des chaînes d'approvisionnement électroniques. Le Jiangsu et le Zhejiang se spécialisent dans la production de pochettes pour les constructeurs automobiles orientés vers l'exportation, tandis que le Sichuan et le Hunan dominent les précurseurs de cathodes à proximité des gisements de lithium et de manganèse. La méga-usine de 40 GWh de Tesla à Shanghai souligne l'impératif de la production locale pour éviter les droits de douane.[4]Journaliste, "La méga-usine de Shanghai de Tesla entre en service," Reuters, reuters.com
La concurrence provinciale pour les investissements fragmente la capacité dans 20 provinces via des subventions foncières et des exonérations fiscales. Les remises foncières de 50 % du Jiangsu ont attiré l'expansion de 30 GWh de CALB, tandis que le Sichuan propose des contrats hydroélectriques pour attirer des projets de cathodes à faible émission de carbone. Les mandats de recyclage exigeant un traitement en province stimulent les usines hydrométallurgiques localisées, approfondissant les avantages en circuit fermé.
Les provinces occidentales avec des taux de délestage élevés, telles que le Qinghai et le Xinjiang, émergent comme des pôles de stockage d'énergie. Les fabricants plus petits ciblent ces marchés pour éviter la concurrence frontale avec CATL et BYD dans les pôles automobiles, échangeant l'échelle contre des marges de niche.
Paysage réglementaire
La Chine a renforcé la gouvernance en matière de sécurité des batteries, de recyclage et de reporting de durabilité, le ministère de l'Industrie et des Technologies de l'information (MIIT) coordonnant la conformité industrielle. Les exigences de performance des batteries de traction GB/T 31486-2024 sont entrées en vigueur le 1er avril 2025, relevant les attentes en matière d'essais et de validation pour les blocs-batteries automobiles et renforçant le passage vers des parcours de qualification normalisés pour les fournisseurs vendant dans le cadre de programmes des équipementiers.
La supervision du recyclage est passée d'une expérimentation provinciale à une mise en œuvre nationale en 2026. Les Mesures provisoires relatives à la gestion du recyclage et de l'utilisation intégrale des batteries de puissance retirées des véhicules à énergies nouvelles, publiées le 31 décembre 2025, sont entrées en vigueur le 1er avril 2026, et ont formalisé la supervision du cycle de vie via une plateforme nationale d'information de traçabilité gérée par le MIIT. Le MIIT a également continué de contrôler la capacité et la qualité via ses listes d'entreprises pour les Conditions normalisées de l'industrie des batteries lithium-ion (édition 2024) et, d'avril à juin 2026, s'est joint à quatre autres départements dans une action d'application conjointe spéciale ciblant les pratiques normalisées de recyclage et d'utilisation. En parallèle, le MIIT a introduit des exigences de déclaration d'empreinte carbone pour les batteries de puissance automobiles dans le cadre d'une période d'essai s'étendant jusqu'au 31 décembre 2026, avec une gestion normalisée débutant le 1er janvier 2027. Cela relève le niveau d'exigence en matière de collecte de données, de vérification par des tiers et de transparence des fournisseurs.
Paysage concurrentiel
La concentration du marché reste modérée alors que CATL contrôle 36,7 % de la part et BYD détient 17,9 %, mais plus de 15 concurrents à l'échelle du gigawatt maintiennent une concurrence acharnée sur les prix. L'usine de 2 milliards EUR de CALB au Portugal illustre l'internationalisation pour se couvrir contre les barrières commerciales, tandis que la spécialisation cylindrique d'EVE Energy a généré une croissance des revenus de 22 % en 2025.
L'intégration verticale définit la stratégie de leadership, permettant à CATL et BYD de lancer des chimies telles que M3P en 18 mois du laboratoire à l'échelle. Les entrants étrangers recalibrent leur exposition en Chine à la lumière des contrôles à l'exportation dépassant les seuils de densité de 300 Wh/kg, Panasonic réduisant ses expéditions de 30 % en 2025. La conformité aux normes thermiques GB 44240-2024 réordonne la compétitivité, favorisant les fournisseurs dotés d'une ingénierie de sécurité robuste.
Des opportunités d'espaces blancs persistent dans les technologies sodium-ion, à l'état solide et de charge ultra-rapide où la propriété intellectuelle reste non résolue, permettant aux entreprises agiles de sécuriser des revenus de licence précoces. La pression de consolidation s'intensifiera si la surcapacité entraîne une tarification soutenue en dessous de 70 USD/kWh.
Leaders du secteur des batteries en Chine
-
Contemporary Amperex Technology Co Ltd
-
BYD Company Limited
-
CALB Group Co., Ltd.
-
EVE Energy Co Ltd
-
Gotion High tech Co Ltd
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
Les signaux politiques et d'investissement concentrent les opportunités dans deux domaines connexes : le déploiement de stockage à l'échelle du réseau et de longue durée, et les chimies de nouvelle génération bénéficiant d'une attention différenciée. Sur le plan du déploiement, la Chine a fixé un objectif national de 300 GW de nouveau stockage d'énergie d'ici 2030 dans le cadre du 15e Plan quinquennal. Les données sur la structure du marché jusqu'au début de 2026 montrent que les systèmes de stockage autonomes occupent une large part des nouvelles installations (84,7 % des ajouts de nouvelle capacité entre janvier et avril 2026).
Ces dynamiques créent un espace à court terme pour les fournisseurs nationaux capables de livrer des systèmes conteneurisés normalisés, des solutions LFP à cycles plus élevés conformes aux exigences de sécurité, et des lignes de fabrication dédiées au stockage de longue durée, comme l'illustre la signature par Zenergy Battery d'un projet de fabrication de stockage longue durée de 50 GWh à Suzhou (investissement de 5,2 milliards de CNY) en mars 2026. Du côté de l'offre, les principaux acteurs investissent massivement à la fois dans l'échelle et la diversification des chimies, élargissant les ouvertures de partenariat et de localisation pour les matériaux, les intégrateurs de blocs-batteries et les utilisateurs en aval. EVE Energy a annoncé un plan d'expansion de capacité de 230 GWh dans les provinces du Hubei, du Guangdong, du Jiangsu et du Fujian (investissement de 23 milliards de CNY) en avril 2026, et CATL a annoncé une expansion de capacité sodium-ion de 40 GWh au Fujian (investissement de 5 milliards de CNY) en mai 2026, mettant en lumière où de nouvelles lignes et écosystèmes de fournisseurs sont en construction. Un levier de tirage par la demande et d'incitation est apparu en juillet 2026, lorsque le ministère des Finances a annoncé une taxe à la consommation sur les batteries lithium-ion à partir du 1er septembre 2026 (2 %, passant à 4 % en septembre 2027), tandis que les batteries sodium-ion et à l'état solide restent exemptées jusqu'à fin 2028. Cela modifie l'argument commercial en faveur des projets pilotes et des programmes d'approvisionnement anticipé qui orientent les applications de stockage stationnaire et de mobilité d'entrée de gamme vers des chimies exemptées lorsque les exigences de performance le permettent.
Développements récents du secteur
- Juillet 2026 : CALB a signé un accord d'approvisionnement avec la société japonaise Kitahama GRF Co., Ltd. pour un système de stockage d'énergie de 220 MWh. L'accord renforce la position de CALB dans les livraisons de stockage stationnaire à l'étranger et lie sa feuille de route produit à l'exécution de projets finançables hors de Chine.
- Juin 2026 : BYD a démontré sa capacité de charge rapide FLASH au Royaume-Uni pour des véhicules équipés de la batterie Blade de 2e génération, en présentant une charge de 5 % à 70 % en cinq minutes et de 10 % à 97 % en neuf minutes. Cette étape met en évidence la course à la performance en matière de charge rapide et renforce le rôle de la conception des cellules et de la gestion thermique comme différenciateurs clés pour l'adoption des véhicules électriques et le choix de plateforme.
- Novembre 2024 : CATL et Chery ont annoncé une collaboration sur les batteries sodium-ion à l'état solide visant une commercialisation en 2027. Ce partenariat associe un fabricant de cellules de premier plan à un équipementier automobile afin de raccourcir les cycles de validation pour les chimies émergentes et d'élargir la future base d'approvisionnement au-delà du lithium-ion conventionnel.


Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Pour ce rapport, le marché chinois des batteries est mesuré comme la valeur des nouvelles cellules électrochimiques et des blocs-batteries assemblés vendus en Chine dans les principaux usages finaux tels que l'automobile, le stockage stationnaire, l'industrie et l'électronique portable.
Exclusions du périmètre : nous excluons l'extraction et le raffinage en amont des matières premières, les équipements de fabrication de batteries et l'électronique de gestion de batteries autonome.
Aperçu de la segmentation
-
Par type
- Batterie primaire
- Batterie secondaire
-
Par technologie
- Batterie au plomb
- Batterie lithium-ion
- Autres technologies (Ni-MH, zinc-air, sodium-ion, prototype à l'état solide)
-
Par facteur de forme
- Cylindrique
- Prismatique
- Pochette
-
Par application
- Automobile (véhicules électriques particuliers et véhicules électriques commerciaux)
- Systèmes de stockage d'énergie (à l'échelle des services publics et commercial et industriel)
- Batteries industrielles
- Électronique portable
- Autres (dispositifs médicaux, défense, marine)
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Nous commençons par cartographier le marché à l'aide de statistiques publiques et de références techniques, afin que le modèle conserve des unités cohérentes, des échelles de temps et une délimitation claire limitée à la Chine. Les points de départ habituels comprennent des sources officielles telles que le Bureau national des statistiques de Chine pour les tendances de la production industrielle, l'Administration générale des douanes pour les flux commerciaux de batteries, et les annonces du MIIT pour les signaux de production industrielle, qui nous aident à vérifier la direction et l'échelle relative.
Nous vérifions ensuite la vue documentaire à l'aide de sources expliquant les moteurs de la demande et le mix produit, telles que les publications de l'Association chinoise des constructeurs automobiles pour le contexte de production de véhicules, des articles de revues à comité de lecture pour les tendances de chimie et de coûts, ainsi que les documents déposés et présentations aux investisseurs des entreprises pour la répartition des revenus et les ajouts de capacité. Nous utilisons également des abonnements payants sélectionnés pour extraire des données financières structurées d'entreprises, l'activité de brevets et des jeux de données d'expédition ou de commerce lorsque les séries publiques sont publiées avec retard. Cette liste n'est qu'illustrative, et nous avons utilisé des sources supplémentaires pour collecter des données, valider des hypothèses et résoudre des questions en suspens.
Entretiens et enquêtes primaires
Pour garantir que le dimensionnement reflète la manière dont les batteries sont réellement vendues et tarifées en Chine, nous menons des entretiens d'experts et de courtes enquêtes auprès de fabricants, d'assembleurs de blocs-batteries, de distributeurs et de grands groupes d'acheteurs dans les domaines de la mobilité, du stockage d'énergie et de l'usage industriel. Les réponses des répondants permettent de confirmer les fourchettes de prix habituelles, les évolutions du mix (par exemple, les formats et les chimies) et le calendrier des changements de demande selon les provinces, puis de combler les lacunes que les sources documentaires ne peuvent pas expliquer entièrement.
Répartition des répondants aux travaux de recherche primaire sur le terrain
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier rang : 30 % | Direction générale (CXO) : 16 % |
| Rang intermédiaire : 54 % | Responsables fonctionnels/d'unité : 34 % |
| Acteurs plus petits : 16 % | Managers : 50 % |
Dimensionnement du marché et prévisions
La construction principale est une évaluation descendante du bassin de demande, où les indicateurs nationaux sont convertis en valeur de batteries par application, puis additionnés pour obtenir un total pour la Chine. Nous utilisons des signaux tels que la production de véhicules électriques et de véhicules commerciaux, les ajouts de capacité de stockage d'énergie installée, les tendances de production de l'électronique grand public et les volumes de production de batteries publiés. Nous convertissons ensuite ces volumes en valeur à l'aide de trajectoires de prix réalistes et d'hypothèses de mix.
Ces totaux sont vérifiés à l'aide d'approximations ascendantes sélectives, principalement des consolidations de fournisseurs et de canaux à partir d'un échantillon de revenus de cellules et de blocs-batteries, suivies de contrôles ponctuels sur le prix de vente moyen implicite multiplié par le volume. Lorsqu'une ligne de revenus ne peut pas être clairement attribuée aux ventes en Chine uniquement ou aux cellules par rapport aux blocs-batteries, nous appliquons des règles d'attribution prudentes et les testons à nouveau lors des entretiens pour éviter tout double comptage.
Pour les prévisions, une analyse de scénarios est utilisée car la croissance est façonnée par l'orientation politique, les taux de montée en puissance de capacité et les changements de mix d'applications qui ne suivent pas une trajectoire linéaire. Les hypothèses relatives au mix chimique (par exemple, la part du lithium-ion par rapport au plomb-acide), à l'évolution du prix moyen des blocs-batteries et aux changements d'utilisation sont testées à l'aide de données primaires avant que la trajectoire finale de 2026 à 2031 ne soit arrêtée.
Validation des données et cycle de mise à jour
Nous validons le modèle en triangulant la valeur finale du marché avec des signaux indépendants tels que les volumes de production, les valeurs commerciales et l'activité côté demande. Nous vérifions également si les prix moyens implicites restent réalistes selon les usages finaux. Les valeurs aberrantes sont examinées, et si un écart ne peut être rattaché à un événement connu tel qu'une baisse de prix ou une hausse de la demande, nous rouvrons et retravaillons les hypothèses sous-jacentes des moteurs.
Avant la validation finale, le travail passe par plusieurs étapes de révision interne, y compris des vérifications de logique entre les tableaux et des vérifications de continuité d'une année sur l'autre afin que le récit corresponde aux calculs. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs se produisent, suivies d'une dernière relecture avant livraison afin que les clients reçoivent la vue la plus récente.
Comparaison de la taille du marché chinois des batteries de Mordor Intelligence avec d'autres estimations publiées
Les chiffres publiés concernant les batteries en Chine peuvent différer considérablement, même lorsqu'ils se réfèrent à des catégories technologiques similaires, car chaque source utilise un périmètre produit différent, un point de tarification dans le temps différent, et un traitement différent des blocs-batteries par rapport aux cellules. Des différences apparaissent également lorsqu'une estimation repose sur des signaux de volume d'expédition et qu'une autre est construite à partir de déclarations de revenus, ce qui peut modifier les totaux lorsque le mix change rapidement.
Certaines estimations publiques ne couvrent que le lithium-ion, ou incluent des bassins de revenus adjacents tels que les matériaux de batterie ou l'électronique de gestion de batterie, ce qui fait varier la valeur à la hausse ou à la baisse selon ce qui est inclus. Chez Mordor Intelligence, le périmètre est limité à la valeur des ventes de nouvelles cellules primaires et secondaires et de blocs-batteries assemblés vendus en Chine, et exclut l'extraction et le raffinage, les équipements de fabrication et les revenus de BMS autonomes, afin que le modèle reste traçable à la demande et à la tarification des batteries.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 38,75 milliards USD (2025) | |
| Revue professionnelle A | 66,98 milliards USD (2024) | Utilise la valeur des exportations pour divers types de batteries comme mesure principale, ce qui peut surestimer le marché intérieur car cela mélange les expéditions vers l'étranger avec la demande chinoise et reflète la tarification commerciale et le calendrier des devises. |
| Association sectorielle B | 165,00 milliards USD (2024) | Déduit la valeur du marché à partir du volume de production de batteries lithium et d'une valeur moyenne par kWh, et le total est sensible au prix de vente moyen supposé des blocs-batteries et au fait que la conversion inclue ou non la valeur de production plus large de l'industrie des batteries au lithium, au-delà des seules ventes de batteries. |
Le tableau montre que les écarts les plus importants proviennent de l'utilisation de conversions basées sur la valeur commerciale ou la production, qui ne séparent pas les ventes intérieures, les cellules par rapport aux blocs-batteries, et les bassins de revenus non liés aux batteries de la même manière. En maintenant un périmètre strict, puis en testant les prix et les changements de mix par des entretiens, nous parvenons à une valeur de marché qui peut être reconstruite chaque année à partir de variables claires et d'étapes reproductibles.


Questions clés auxquelles le rapport répond
Quelle est la valeur actuelle du marché des batteries en Chine ?
La taille du marché des batteries en Chine s'élève à 44,16 milliards USD en 2026.
À quelle vitesse le secteur devrait-il croître ?
Le marché devrait enregistrer un TCAC de 13,65 % entre 2026 et 2031.
Quel segment se développe le plus rapidement ?
Les systèmes de stockage d'énergie mènent la croissance avec un TCAC de 16,5 % jusqu'en 2031.
Pourquoi les cellules en pochette gagnent-elles en popularité ?
Les formats en pochette offrent des économies de poids de 10 à 15 % et des géométries flexibles qui améliorent l'autonomie des véhicules.
Quels risques pourraient ralentir la croissance du marché ?
La surcapacité, la volatilité des minéraux critiques et les litiges en propriété intellectuelle sur les brevets à l'état solide constituent des risques à la baisse.
Dernière mise à jour de la page le:



