
Tamaño y Participación del Mercado de Baterías de China
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 38.75 Mil millones de dólares |
| Tamaño del Mercado (2026) | 44.16 Mil millones de dólares |
| Tamaño del Mercado (2031) | 83.73 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 13.65 % |
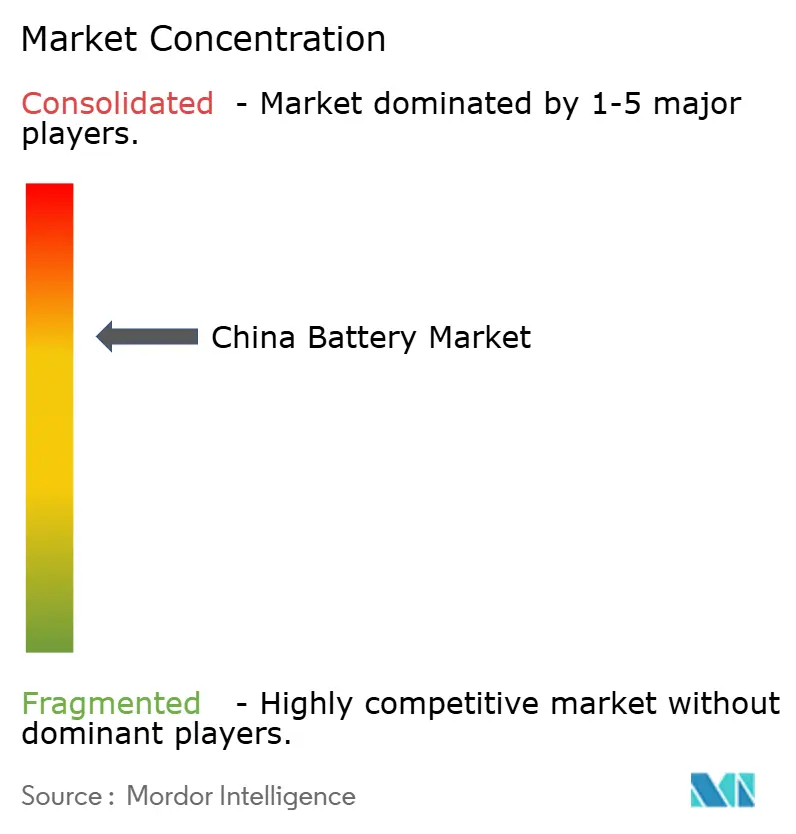
| Concentración del Mercado | Medio |
Jugadores principales
*Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. |
|
Análisis del Mercado de Baterías de China por Mordor Intelligence
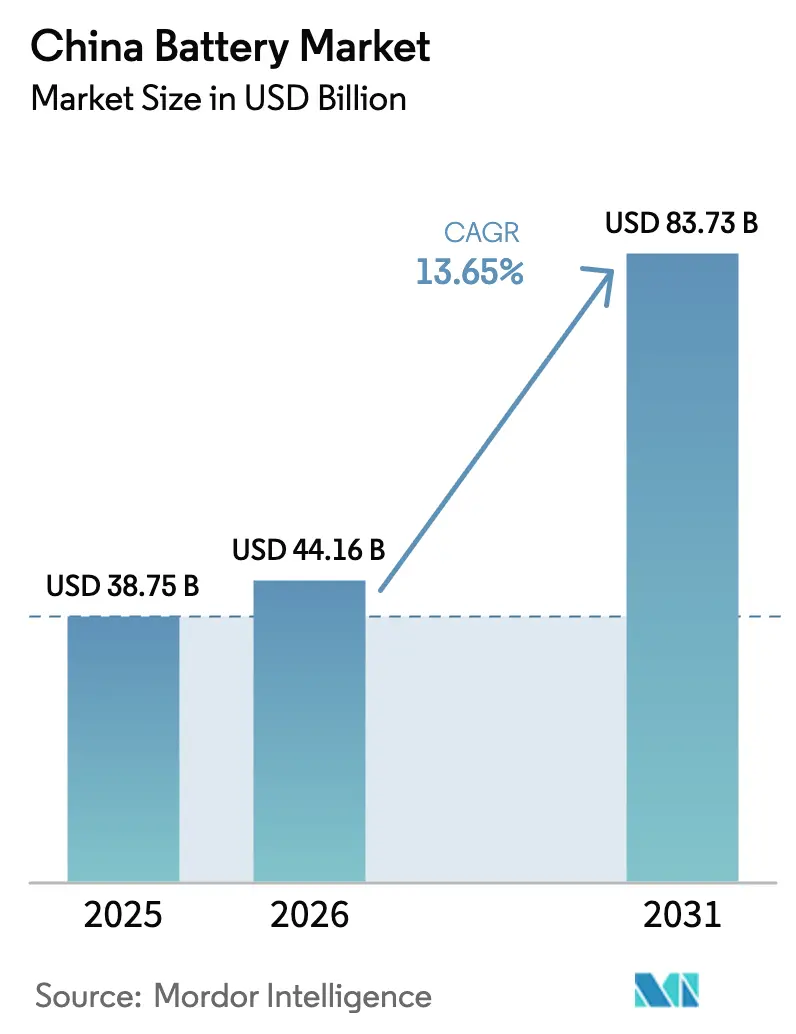
El Mercado de Baterías de China fue valorado en USD 38,75 mil millones en 2025 y se espera que crezca desde USD 44,16 mil millones en 2026 hasta alcanzar USD 83,73 mil millones en 2031, a una CAGR del 13,65% durante el período de pronóstico (2026-2031).
La expansión está impulsada por los mandatos nacionales de vehículos de nueva energía (VNE) que amplían la adopción de iones de litio hacia las ciudades de segundo y tercer nivel, un auge del almacenamiento a escala de red diseñado para absorber el vertimiento de energías renovables, y estrategias de integración vertical que comprimen los costos de la cadena de suministro. Las agresivas adiciones de capacidad que totalizan 1,3 TWh han reducido los plazos de producción de celdas, pero también han elevado el riesgo de sobreoferta a corto plazo que podría presionar los márgenes. Las cuotas provinciales de reciclaje promulgadas en 2024 mejoran los flujos de materias primas secundarias, aliviando la dependencia del litio importado y reforzando la ventaja de ciclo cerrado para los fabricantes integrados. Los reembolsos preferenciales del impuesto al valor agregado (IVA) sobre los precursores de cátodos nacionales inclinan aún más las curvas de costos a favor de los proveedores locales.
Conclusiones Clave del Informe
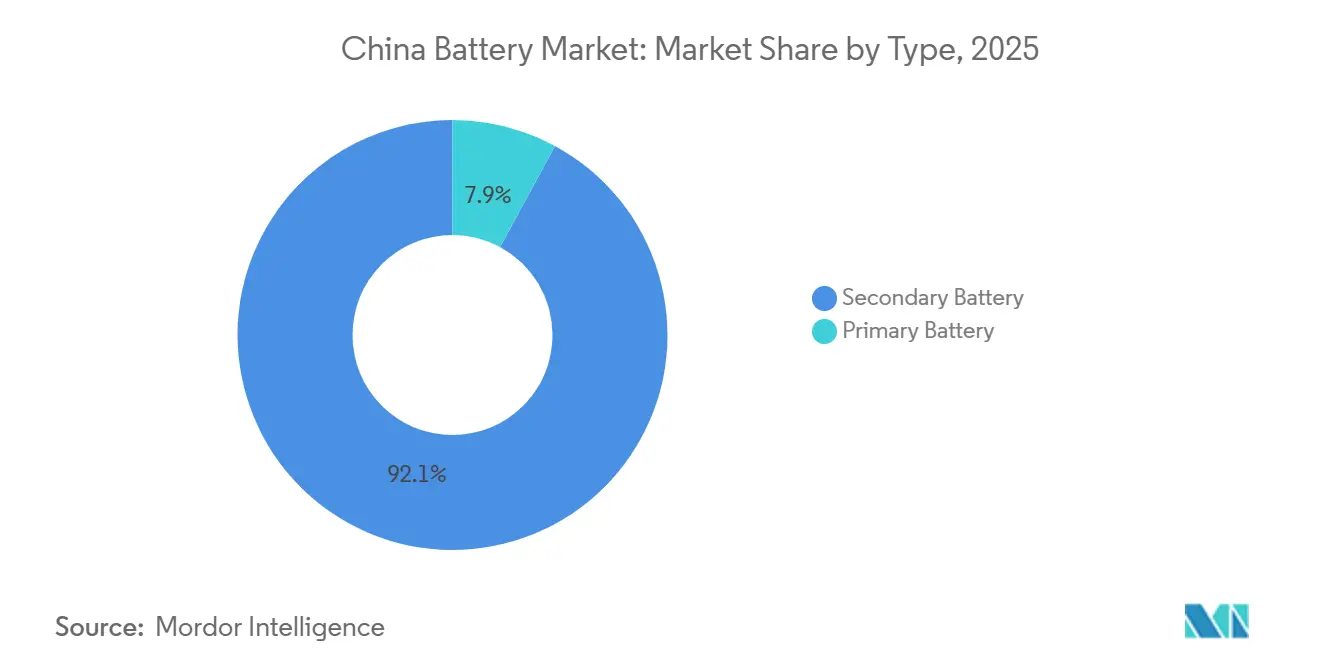
- Por tipo, las baterías secundarias representaron el 92,1% de la participación del mercado de baterías de China en 2025; se prevé que las baterías primarias registren una CAGR de un solo dígito hasta 2031.
- Por tecnología, los iones de litio dominaron con una participación del 75,5% en 2025, mientras que se espera que el sodio-ion registre la CAGR más rápida del 18% entre 2026 y 2031.
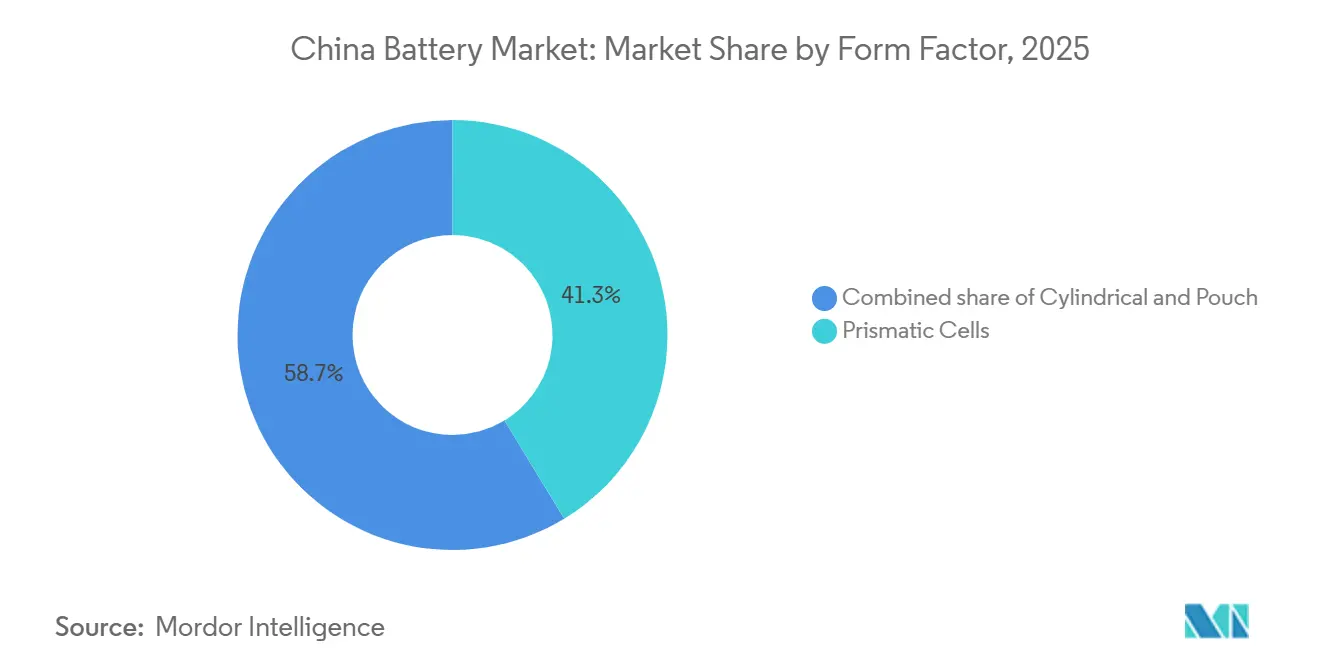
- Por factor de forma, las celdas prismáticas lideraron con una participación de ingresos del 41,3% en 2025, mientras que se proyecta que las celdas de bolsa se expandan a una CAGR del 18,1%.
- Por aplicación, el sector automotriz representó el 60,2% del tamaño del mercado de baterías de China en 2025, y se prevé que los sistemas de almacenamiento de energía avancen a una CAGR del 16,5% hasta 2031.
- Por empresa, Contemporary Amperex Technology Co. Limited retuvo el 36,7% de la participación del mercado de baterías de China en 2025, y BYD le siguió con el 17,9%.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de Baterías de China
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Mandatos Nacionales de VNE que Impulsan el Aumento de la Demanda de Iones de Litio en Ciudades de Nivel 2 y 3 | +3.2% | Nacional, con adopción acelerada en Jiangsu, Zhejiang, Sichuan, Hubei | Mediano plazo (2-4 años) |
| Auge del Almacenamiento a Escala de Red Desencadenado por Objetivos de Vertimiento de Renovables del 30% | +2.8% | Nacional, concentrado en Mongolia Interior, Gansu, Xinjiang, Qinghai | Mediano plazo (2-4 años) |
| Paridad de Precio de los Paquetes LFP (< USD 80/kWh) que Acelera la Sustitución del Plomo-Ácido | +2.1% | Nacional, más fuerte en los segmentos industrial y de vehículos de dos ruedas | Corto plazo (≤ 2 años) |
| Integración Vertical de CATL y BYD que Reduce los Cuellos de Botella y Costos de la Cadena de Suministro | +1.9% | Nacional, con efecto secundario en los centros de fabricación del Sudeste Asiático | Largo plazo (≥ 4 años) |
| Cuotas Provinciales de Reciclaje que Crean un Flujo de Materias Primas Secundarias para Nuevas Celdas | +1.5% | Nacional, implementación temprana en Guangdong, Jiangsu, Shandong | Largo plazo (≥ 4 años) |
| Reembolso Preferencial de IVA sobre Materiales de Baterías Nacionales que Impulsa la Producción Local | +1.2% | Nacional, beneficiando a los productores de materiales de cátodo y ánodo | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Mandatos Nacionales de VNE que Impulsan el Aumento de la Demanda de Iones de Litio en Ciudades de Nivel 2 y Nivel 3
Los municipios de nivel 2 y nivel 3 ahora igualan los objetivos de adopción de vehículos eléctricos de las zonas costeras, impulsados por subsidios de 2024 que cubren hasta el 15% de los costos de los paquetes de baterías. El sesenta por ciento de las ventas de vehículos de China ocurre en estas ciudades, lo que hace que la infraestructura sea fundamental; 120.000 estaciones públicas de carga rápida desplegadas en 2025 eliminaron la ansiedad por la autonomía y desbloquearon una demanda estimada de 50 GWh de nuevas celdas. Los fabricantes de automóviles respondieron con modelos por debajo de USD 15.000 equipados con paquetes LFP de 40-50 kWh, logrando la paridad del costo total de propiedad con los automóviles de combustión interna. Los fabricantes de baterías posicionan estratégicamente las gigafábricas cerca de las líneas de ensamblaje locales, reduciendo los costos logísticos y comprimiendo los ciclos de entrega. Esta localización fragmenta la participación de mercado, permitiendo a los proveedores más pequeños asegurar contratos cautivos y desafiar a los titulares fuera de los centros costeros.
Auge del Almacenamiento a Escala de Red Desencadenado por Objetivos de Vertimiento de Renovables del 30%
Las tasas de vertimiento alcanzaron el 30% en las provincias ricas en energías renovables durante 2024, lo que llevó a la obligatoriedad del almacenamiento co-ubicado para proyectos superiores a 100 MW. Las instalaciones de baterías a escala de servicios públicos alcanzaron 73,76 GW en 2024 y están en camino de llegar a 180 GW para 2027. El sistema LFP Tener de CATL ofrece 6.000 ciclos, cumpliendo con los acuerdos de compra de energía a 15 años y reduciendo la dependencia del carbón para la generación de punta. La adopción de celdas de bolsa mejora la gestión térmica y reduce la huella del contenedor en un 20% en comparación con los equivalentes prismáticos. La aplicación de las normas de seguridad GB 44240-2024 en agosto de 2025 acelera la adopción de sistemas modernos, ya que las instalaciones heredadas no superaron las pruebas de propagación.
Paridad de Precio de los Paquetes LFP que Acelera la Sustitución del Plomo-Ácido
Los costos de los paquetes LFP cayeron por debajo de USD 80/kWh a principios de 2025, superando a las alternativas de plomo-ácido en términos de ciclo de vida. La longevidad de 3.000 ciclos del LFP supera ampliamente la vida útil de 500 ciclos del plomo-ácido, eliminando la ventaja de costo inicial de este último. Las carretillas elevadoras industriales, las torres de telecomunicaciones y los vehículos de dos ruedas adaptaron módulos LFP, creando una demanda incremental de 15 GWh en 2025. La Batería Blade de BYD alcanzó USD 75/kWh al eliminar las carcasas de los módulos, lo que llevó a los proveedores heredados a pivotar o salir del mercado. La participación del plomo-ácido cayó del 18% en 2024 al 12% en 2025, y las curvas de costos futuras señalan una mayor erosión hacia 2027.
Integración Vertical de CATL y BYD que Reduce los Cuellos de Botella y Costos de la Cadena de Suministro
La integración hacia atrás en el refinado de litio y la producción de películas separadoras reduce los costos de la lista de materiales hasta en un 15% en comparación con los competidores no integrados. La instalación de hidróxido de Jiangxi de CATL aseguró 40.000 t/año, protegiendo los márgenes de la volatilidad del precio spot del litio. Las líneas de separadores propias de BYD redujeron los plazos de entrega a cuatro semanas, permitiendo una rápida introducción de nuevos productos. Las plantas de reciclaje de las empresas reinyectan los metales recuperados, reduciendo las compras de materiales vírgenes en un 20% para 2027. Los rivales más pequeños carecen de capital para estructuras de extremo a extremo y permanecen expuestos a los choques de insumos.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Riesgo Inminente de Sobrecapacidad por 1,3 TWh de Plantas de Celdas Anunciadas que Deprimen los Márgenes | -2.4% | Nacional, con presión aguda en Jiangsu, Guangdong, Fujian | Corto plazo (≤ 2 años) |
| Límite Regulatorio sobre Nueva Energía de Carbón para el Procesamiento de Cátodos que Limita la Ventaja de Costo Energético | -1.6% | Nacional, concentrado en los centros de cátodos de Hunan, Sichuan, Yunnan | Mediano plazo (2-4 años) |
| Volatilidad en la Importación de Minerales Críticos ante los Cambios en la Política de Exportación de Indonesia y la RDC | -1.3% | Nacional, con exposición en las cadenas de suministro de níquel y cobalto | Mediano plazo (2-4 años) |
| Intensificación de los Litigios de Propiedad Intelectual sobre Patentes de Electrolitos de Estado Sólido que Retrasan la Comercialización | -0.9% | Nacional, afectando los plazos de I+D de CATL, BYD, CALB, WeLion | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Riesgo inminente de sobrecapacidad por plantas de celdas de 1,3 TWh que deprimen los márgenes
La capacidad planificada supera la demanda de 2026 de 600 GWh, lo que implica una utilización inferior al 50% y un techo de precios cercano a USD 70/kWh que podría desencadenar dificultades entre los productores con escaso capital.[1]Redactor, "La Sobrecapacidad de Baterías se Avecina," Bloomberg, bloomberg.com Las barreras de política restringen el alivio de las exportaciones, y los aranceles antidumping en Estados Unidos y Europa reducen las salidas para las celdas excedentes. Los titulares más grandes pueden soportar márgenes negativos temporalmente, pero las empresas más pequeñas corren el riesgo de sufrir crisis de liquidez para 2027. La dinámica recuerda la reestructuración solar de la década de 2010, donde la sobreedificación forzó la consolidación. Las ventas de activos y las reestructuraciones son probables una vez que los acreedores hagan cumplir los convenios.
Límite Regulatorio sobre Nueva Energía de Carbón para el Procesamiento de Cátodos que Limita la Ventaja de Costo Energético
La paralización de 2024 de las plantas de carbón en los centros de cátodos eleva las tarifas eléctricas hasta en un 40%, eliminando la histórica ventaja de costo energético de China frente a los rivales extranjeros.[2]Redactor, "CATL Lanza la Celda de un Millón de Millas," Bloomberg, bloomberg.com La calcinación de precursores consume 15 kWh/kg, por lo que la inflación de costos impulsa a los productores a reubicarse en provincias con energía hidroeléctrica o a importar energías renovables a tarifas premium. Los plazos de expansión se retrasan 18 meses mientras las empresas esperan los permisos de energía limpia, reduciendo la elasticidad de la oferta a corto plazo. La norma reduce la brecha de costo de destino para las químicas de alto níquel producidas en Corea y Japón, desplazando parte de la demanda al extranjero. Los productores deben acelerar las mejoras de eficiencia energética o enfrentar la erosión de los márgenes.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo: Las Baterías Secundarias Anclan la Estructura del Mercado
Las baterías secundarias ocuparon el 92,1% de la participación del mercado de baterías chino en 2025, expandiéndose a una CAGR proyectada del 13,9% a medida que la penetración de los VNE alcanzó el 38% de las ventas de automóviles de pasajeros. Las baterías primarias siguen siendo un nicho, limitadas por los costos regulatorios de eliminación y la miniaturización de los dispositivos de recolección de energía. La celda Qilin de CATL garantiza 1,5 millones de km, extendiendo la vida útil del vehículo a 15 años y mejorando la economía total de propiedad.[3]Redactor, "La Megafábrica de Tesla en Shanghái Entra en Funcionamiento," Reuters, reuters.com Los programas de segunda vida convierten los paquetes automotrices retirados en activos estacionarios, duplicando los ingresos por kilovatio-hora extraído de cada celda.
El declive del plomo-ácido se acelera a medida que los múltiplos de ciclo de vida del LFP eliminan las ventajas de costo restantes. Los vehículos eléctricos de dos ruedas adaptan paquetes de litio que se amortizan en 18 meses, y los proveedores de baterías industriales registraron caídas de ventas del 25% en 2025. La CAGR del segmento secundario está, por tanto, impulsada por la sustitución química más que por el crecimiento puro de la demanda, lo que subraya la necesidad de un posicionamiento estratégico a medida que las químicas heredadas se desvanecen.


Por Tecnología: El Dominio de los Iones de Litio Remodela la Combinación Química
Los iones de litio retuvieron una participación del 75,5% en 2025 y se prevé que crezcan al 14,8% hasta 2031, reforzando su liderazgo en el mercado de baterías chino. Dentro de los iones de litio, el LFP capturó aproximadamente el 70% de los envíos de celdas automotrices, impulsado por menores costos y listas de materiales sin cobalto. Las variantes Blade y M3P amplían la aplicabilidad de rango del LFP, erosionando la participación de las químicas ricas en níquel.
Los envíos comerciales de sodio-ion comenzaron en 2025 a 160 Wh/kg, posicionando la química para vehículos por debajo de USD 10.000 y almacenamiento estacionario donde la densidad volumétrica es menos crítica. El estado sólido sigue siendo a escala piloto debido a disputas de propiedad intelectual y rendimientos de fabricación. En conjunto, las químicas emergentes diversifican el riesgo de suministro, aunque el foso económico de los iones de litio se mantiene firme hasta 2031.
Por Factor de Forma: Las Celdas de Bolsa Ganan Terreno por su Flexibilidad
Las celdas prismáticas lideraron con el 41,3% de la participación en 2025, beneficiándose de los estándares de paquetes automotrices arraigados. Sin embargo, los formatos de bolsa registrarán una CAGR del 18,1% gracias al ahorro de peso y las geometrías flexibles que aumentan la eficiencia volumétrica hasta en un 8% por vehículo. LG Energy Solution y SK On impulsan la adopción de celdas de bolsa a través de empresas conjuntas que cumplen con las especificaciones de los fabricantes de equipos originales europeos.
La intensidad de capital sigue siendo mayor para las líneas de bolsa, pero las ventajas de densidad energética justifican las primas en los segmentos sensibles al rendimiento. La introducción en 2025 por parte de CATL de una variante Qilin de bolsa señala una cobertura estratégica contra la posible pérdida de participación, mientras que las celdas cilíndricas mantienen relevancia de nicho en el almacenamiento de energía modular.
Por Aplicación: Los Sistemas de Almacenamiento de Energía Superan el Crecimiento Automotriz
El sector automotriz representó el 60,2% del tamaño del mercado de baterías de China en 2025, pero el almacenamiento de energía registra la CAGR más alta del 16,5% a medida que los operadores de red apuntan a 180 GW de capacidad instalada para 2027. Los automóviles de pasajeros representan tres cuartas partes de la demanda automotriz, aunque las flotas logísticas crecen rápidamente bajo las zonas de cero emisiones.
El almacenamiento a escala de servicios públicos, con instalaciones promedio de 100 MWh, captura el 70% del segmento y cicla diariamente para trasladar la producción solar a los picos vespertinos. Las baterías industriales migran del plomo-ácido al litio, y la electrónica portátil sigue los envíos de dispositivos. La combinación de aplicaciones se inclina hacia el uso estacionario, favoreciendo químicas rentables como el LFP y el sodio-ion.
Análisis Geográfico
Guangdong ancla el 55% de la producción nacional de celdas a través de los complejos de BYD y CATL, aprovechando la proximidad a las cadenas de suministro de electrónica. Jiangsu y Zhejiang se especializan en la producción de celdas de bolsa para fabricantes de automóviles orientados a la exportación, mientras que Sichuan y Hunan dominan los precursores de cátodos cerca de los depósitos de litio y manganeso. La Megafábrica de 40 GWh de Tesla en Shanghái subraya el imperativo de la producción local para evitar aranceles.[4]Redactor, "La Megafábrica de Tesla en Shanghái Entra en Funcionamiento," Reuters, reuters.com
La competencia provincial por la inversión fragmenta la capacidad en 20 provincias mediante subsidios de terreno y exenciones fiscales. Los descuentos del 50% en terrenos de Jiangsu atrajeron la expansión de 30 GWh de CALB, mientras que Sichuan ofrece contratos de energía hidroeléctrica para atraer proyectos de cátodos bajos en carbono. Los mandatos de reciclaje que requieren procesamiento dentro de la provincia impulsan plantas hidrometalúrgicas localizadas, profundizando las ventajas de ciclo cerrado.
Las provincias occidentales con altas tasas de vertimiento, como Qinghai y Xinjiang, emergen como centros de almacenamiento de energía. Los fabricantes más pequeños apuntan a estos mercados para evitar la competencia directa con CATL y BYD en los clústeres automotrices, intercambiando escala por márgenes de nicho.
Panorama regulatorio
China endureció la gobernanza en materia de seguridad de baterías, reciclaje y reportes de sostenibilidad, con el Ministerio de Industria y Tecnología de la Información (MIIT) coordinando el cumplimiento industrial. Los requisitos de rendimiento para baterías de tracción GB/T 31486-2024 entraron en vigor el 1 de abril de 2025, elevando las expectativas de prueba y validación para paquetes automotrices y reforzando el cambio hacia rutas de calificación estandarizadas para proveedores que venden a programas de fabricantes de equipos originales (OEM).
La supervisión del reciclaje pasó de la experimentación provincial a la implementación nacional en 2026. Las Medidas Provisionales para la Gestión del Reciclaje y la Utilización Integral de Baterías de Potencia Retiradas de Vehículos de Nueva Energía, emitidas el 31 de diciembre de 2025, entraron en vigor el 1 de abril de 2026 y formalizaron la supervisión del ciclo de vida a través de una plataforma nacional de información de trazabilidad gestionada por el MIIT. El MIIT también continuó controlando la capacidad y la calidad a través de sus listas de empresas para las Condiciones Estándar de la Industria de Baterías de Ion de Litio (Edición 2024) y, entre abril y junio de 2026, se unió a otros cuatro departamentos en una acción de aplicación conjunta especial dirigida a prácticas estandarizadas de reciclaje y utilización. En paralelo, el MIIT introdujo requisitos de declaración de huella de carbono para baterías de potencia automotrices bajo un período de prueba hasta el 31 de diciembre de 2026, con una gestión normalizada a partir del 1 de enero de 2027. Esto eleva el nivel de exigencia en la recopilación de datos, la verificación por terceros y la transparencia de los proveedores.
Panorama Competitivo
La concentración del mercado sigue siendo moderada ya que CATL controla el 36,7% de la participación y BYD tiene el 17,9%, aunque más de 15 rivales a escala de gigavatios sostienen una feroz competencia de precios. La planta de EUR 2 mil millones de CALB en Portugal ejemplifica la internacionalización para protegerse contra las barreras comerciales, mientras que la especialización cilíndrica de EVE Energy generó un crecimiento de ingresos del 22% en 2025.
La integración vertical define la estrategia de liderazgo, permitiendo a CATL y BYD lanzar químicas como M3P en 18 meses desde el laboratorio hasta la escala. Los participantes extranjeros recalibran su exposición en China a la luz de los controles de exportación que superan los umbrales de densidad de 300 Wh/kg, con Panasonic reduciendo los envíos en un 30% en 2025. El cumplimiento de las normas térmicas GB 44240-2024 reordena la competitividad, favoreciendo a los proveedores con ingeniería de seguridad robusta.
Las oportunidades de espacio en blanco persisten en el sodio-ion, el estado sólido y las tecnologías de carga ultrarrápida donde la propiedad intelectual sigue sin resolverse, lo que permite a las empresas ágiles asegurar ingresos tempranos por licencias. La presión de consolidación se intensificará si la sobrecapacidad impulsa precios sostenidos por debajo de USD 70/kWh.
Líderes de la Industria de Baterías de China
-
Contemporary Amperex Technology Co Ltd
-
BYD Company Limited
-
CALB Group Co., Ltd.
-
EVE Energy Co Ltd
-
Gotion High tech Co Ltd
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
Las señales de política e inversión están concentrando oportunidades en dos ámbitos adyacentes: el desarrollo de almacenamiento a escala de red y de larga duración, y las químicas de nueva generación que están recibiendo atención diferenciada. En el lado del despliegue, China estableció un objetivo nacional de 300 GW de nuevo almacenamiento de energía para 2030 bajo el marco del 15.º Plan Quinquenal. Los datos de estructura de mercado hasta principios de 2026 muestran que los sistemas de almacenamiento independientes representan una gran parte de las nuevas instalaciones (84,7% de las adiciones de nueva capacidad entre enero y abril de 2026).
Estas dinámicas crean un espacio de oportunidad a corto plazo para los proveedores nacionales que puedan ofrecer sistemas contenedorizados estandarizados, soluciones LFP de mayor ciclo alineadas con los requisitos de seguridad, y líneas de fabricación dedicadas al almacenamiento de larga duración, como lo refleja Zenergy Battery al firmar un proyecto de fabricación de almacenamiento de larga duración de 50 GWh en Suzhou (inversión de 5.200 millones de CNY) en marzo de 2026. En el lado de la oferta, los principales actores están destinando capital tanto a la escala como a la diversificación química, ampliando las oportunidades de asociación y localización para materiales, integradores de paquetes y usuarios posteriores. EVE Energy divulgó un plan de expansión de capacidad de 230 GWh en Hubei, Guangdong, Jiangsu y Fujian (inversión de 23.000 millones de CNY) en abril de 2026, y CATL anunció una expansión de capacidad de sodio-ion de 40 GWh en Fujian (inversión de 5.000 millones de CNY) en mayo de 2026, destacando dónde se están construyendo nuevas líneas y ecosistemas de proveedores. Una palanca de atracción de demanda e incentivo surgió en julio de 2026, cuando el Ministerio de Finanzas anunció un impuesto al consumo sobre las baterías de ion de litio a partir del 1 de septiembre de 2026 (2%, aumentando al 4% en septiembre de 2027), mientras que las baterías de sodio-ion y de estado sólido permanecen exentas hasta finales de 2028. Esto cambia el caso comercial para pilotos y programas de adquisición temprana que orientan las aplicaciones estacionarias y de movilidad de nivel de entrada hacia químicas exentas cuando los requisitos de rendimiento lo permiten.
Desarrollos recientes del sector
- Julio de 2026: CALB firmó un acuerdo de adquisición con la empresa japonesa Kitahama GRF Co., Ltd. para un sistema de almacenamiento de energía de 220 MWh. El acuerdo refuerza la posición de CALB en las entregas de almacenamiento estacionario en el extranjero y vincula su hoja de ruta de productos con la ejecución de proyectos bancarizables fuera de China.
- Junio de 2026: BYD demostró su capacidad de carga FLASH en el Reino Unido para vehículos equipados con la batería Blade de 2.ª generación, mostrando cargas del 5% al 70% en cinco minutos y del 10% al 97% en nueve minutos. El hito destaca la carrera por el rendimiento en torno a la carga rápida y refuerza cómo el diseño de celdas y la gestión térmica se están convirtiendo en diferenciadores clave para la adopción de vehículos eléctricos y la selección de plataformas.
- Noviembre de 2024: CATL y Chery anunciaron una colaboración en baterías de sodio-ion de estado sólido con el objetivo de comercialización en 2027. La asociación vincula a un fabricante líder de celdas con un fabricante de equipos originales automotriz para acortar los ciclos de validación de químicas emergentes y ampliar la futura base de suministro más allá del ion de litio convencional.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Para este informe, el mercado chino de baterías se mide como el valor de las nuevas celdas electroquímicas y los paquetes de baterías ensamblados vendidos dentro de China en los principales usos finales, como automotriz, almacenamiento estacionario, industrial y electrónica portátil.
Exclusiones del alcance: excluimos la minería y el refinado ascendente de materias primas, el equipo de fabricación de baterías y la electrónica de gestión de baterías independiente.
Descripción general de la segmentación
-
Por Tipo
- Batería Primaria
- Batería Secundaria
-
Por Tecnología
- Batería de Plomo-Ácido
- Batería de Iones de Litio
- Otras Tecnologías (Ni-MH, Zinc-aire, Sodio-ion, Prototipo de Estado Sólido)
-
Por Factor de Forma
- Cilíndrica
- Prismática
- De Bolsa
-
Por Aplicación
- Automotriz (Vehículos Eléctricos de Pasajeros y Vehículos Eléctricos Comerciales)
- Sistemas de Almacenamiento de Energía (A Escala de Servicios Públicos y Comercial e Industrial)
- Baterías Industriales
- Electrónica Portátil
- Otros (Dispositivos Médicos, Defensa, Marina)
Fuentes de datos, dimensionamiento de mercado y validación
Investigación documental
Comenzamos mapeando el mercado utilizando estadísticas públicas y referencias técnicas, de modo que el modelo mantenga unidades, cronologías y un límite claro exclusivamente para China. Los puntos de partida habituales incluyen fuentes oficiales como la Oficina Nacional de Estadísticas de China para las tendencias de producción industrial, la Administración General de Aduanas para los flujos comerciales de baterías y los anuncios del MIIT para las señales de producción industrial, que nos ayudan a verificar la dirección y la escala relativa.
Luego comprobamos la visión documental utilizando fuentes que explican los impulsores de la demanda y la combinación de productos, como los comunicados de la Asociación China de Fabricantes de Automóviles para el contexto de producción de vehículos, artículos de revistas revisados por pares para las tendencias químicas y de costos, y presentaciones de resultados y a inversores de empresas para desgloses de ingresos y adiciones de capacidad. También utilizamos suscripciones pagas seleccionadas para obtener datos financieros estructurados de empresas, actividad de patentes y conjuntos de datos de envíos o comercio cuando las series públicas se publican con retraso. Esta lista es solo ilustrativa, y utilizamos fuentes adicionales para recopilar datos, validar supuestos y resolver preguntas abiertas.
Entrevistas y encuestas primarias
Para asegurarnos de que el dimensionamiento refleje cómo se venden y se fijan los precios de las baterías realmente en China, realizamos entrevistas con expertos y encuestas breves con fabricantes, ensambladores de paquetes, distribuidores y grandes grupos de compradores en los casos de uso de movilidad, almacenamiento de energía e industrial. La información de los encuestados se utiliza para confirmar los rangos de precios típicos, los cambios en la combinación (por ejemplo, factores de forma y químicas) y el momento de los cambios de demanda en las distintas provincias, y luego para cerrar las brechas que las fuentes documentales no pueden explicar completamente.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 30% | Directivos (CXO): 16% |
| Nivel medio: 54% | Líderes funcionales/de unidad: 34% |
| Actores más pequeños: 16% | Gerentes: 50% |
Dimensionamiento y previsión de mercado
El proceso principal es una evaluación descendente del conjunto de demanda, en la que los indicadores nacionales se traducen en valor de baterías por aplicación y luego se suman para obtener un total para China. Utilizamos señales como la producción de vehículos eléctricos y comerciales, las adiciones instaladas de almacenamiento de energía, las tendencias de producción de electrónica de consumo y los volúmenes de producción de baterías publicados. Luego convertimos estos volúmenes en valor utilizando trayectorias de precios realistas y supuestos de combinación.
Esos totales se comprueban con aproximaciones ascendentes selectivas, principalmente consolidaciones de proveedores y canales a partir de un conjunto muestreado de ingresos de celdas y paquetes, seguidas de comprobaciones puntuales sobre el precio de venta promedio implícito multiplicado por el volumen. Cuando una línea de ingresos no puede asignarse claramente a ventas exclusivas de China o a celdas frente a paquetes, aplicamos reglas de asignación conservadoras y las volvemos a probar en entrevistas para evitar el doble conteo.
Para la previsión, se utiliza el análisis de escenarios porque el crecimiento está determinado por la dirección de la política, las tasas de aumento de capacidad y los cambios en la combinación de aplicaciones, que no siguen una trayectoria lineal. Los supuestos sobre la combinación química (por ejemplo, la participación de ion de litio frente a plomo-ácido), la progresión de precios promedio de los paquetes y los cambios de utilización se someten a pruebas de estrés con datos primarios antes de fijar la trayectoria final de 2026 a 2031.
Validación de datos y ciclo de actualización
Validamos el modelo triangulando el valor final del mercado con señales independientes como volúmenes de producción, valores comerciales y actividad del lado de la demanda. También verificamos si los precios promedio implícitos se mantienen realistas en los distintos usos finales. Se revisan los valores atípicos, y si una variación no puede vincularse a un evento conocido, como una caída de precios o un aumento de la demanda, reabrimos y revisamos los supuestos subyacentes del factor impulsor.
Antes de la aprobación final, el trabajo pasa por múltiples pasos de revisión interna, incluidas comprobaciones de lógica entre tablas y comprobaciones de continuidad de un año a otro para que la narrativa se alinee con los cálculos. Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos importantes, seguidas de una revisión final previa a la entrega para que los clientes reciban la visión más reciente.
Tamaño del mercado chino de baterías de Mordor Intelligence comparado con otras estimaciones publicadas
Las cifras publicadas para las baterías en China pueden diferir ampliamente, incluso cuando se refieren a categorías tecnológicas similares, porque cada fuente utiliza un límite de producto diferente, un momento de fijación de precios distinto y un tratamiento diferente de paquetes frente a celdas. Las diferencias también surgen cuando una estimación se basa en señales de volumen de envíos y otra se construye a partir de divulgaciones de ingresos, lo que puede alterar los totales cuando la combinación cambia rápidamente.
Algunas estimaciones públicas solo cubren el ion de litio, o incluyen conjuntos de ingresos adyacentes, como materiales para baterías o electrónica de gestión de baterías, lo que aumenta o disminuye el valor según lo que se incluya. En Mordor Intelligence, el alcance se limita al valor de ventas de celdas primarias y secundarias nuevas y paquetes ensamblados vendidos dentro de China, y excluye la minería y el refinado, el equipo de fabricación y los ingresos de sistemas de gestión de baterías (BMS) independientes, de modo que el modelo se mantenga trazable a la demanda y los precios de las baterías.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | USD 38.75 B (2025) | |
| Revista Comercial A | USD 66.98 B (2024) | Utiliza el valor de exportación de varios tipos de baterías como métrica principal, lo que puede sobreestimar el mercado nacional porque mezcla los envíos externos con la demanda de China y refleja los precios comerciales y el momento cambiario. |
| Asociación Industrial B | USD 165.00 B (2024) | Infiere el valor de mercado a partir del volumen de producción de baterías de litio y un valor promedio por kWh, y el total es sensible al precio de venta promedio (ASP) supuesto del paquete y a si la conversión incluye el valor de producción de la industria de baterías de litio en un sentido más amplio, más allá de las ventas de baterías. |
La tabla muestra que las mayores diferencias provienen del uso de conversiones basadas en el valor comercial o en la producción que no separan las ventas nacionales, las celdas frente a los paquetes y los conjuntos de ingresos ajenos a las baterías de la misma manera. Al mantener un alcance acotado y luego poner a prueba los precios y los cambios en la combinación mediante entrevistas, llegamos a un valor de mercado que puede reconstruirse cada año a partir de variables claras y pasos repetibles.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor actual del mercado de baterías de China?
El tamaño del mercado de baterías de China se sitúa en USD 44,16 mil millones en 2026.
¿A qué velocidad se espera que crezca el sector?
Se prevé que el mercado registre una CAGR del 13,65% entre 2026 y 2031.
¿Qué segmento se expande más rápidamente?
Los sistemas de almacenamiento de energía lideran el crecimiento con una CAGR del 16,5% hasta 2031.
¿Por qué las celdas de bolsa están ganando terreno?
Los formatos de bolsa ofrecen un ahorro de peso del 10-15% y geometrías flexibles que mejoran la autonomía del vehículo.
¿Qué riesgos podrían frenar el crecimiento del mercado?
La sobrecapacidad, la volatilidad de los minerales críticos y los litigios de patentes de estado sólido representan riesgos a la baja.
Última actualización de la página el:



