
Tamanho e Participação do Mercado de Baterias da China
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
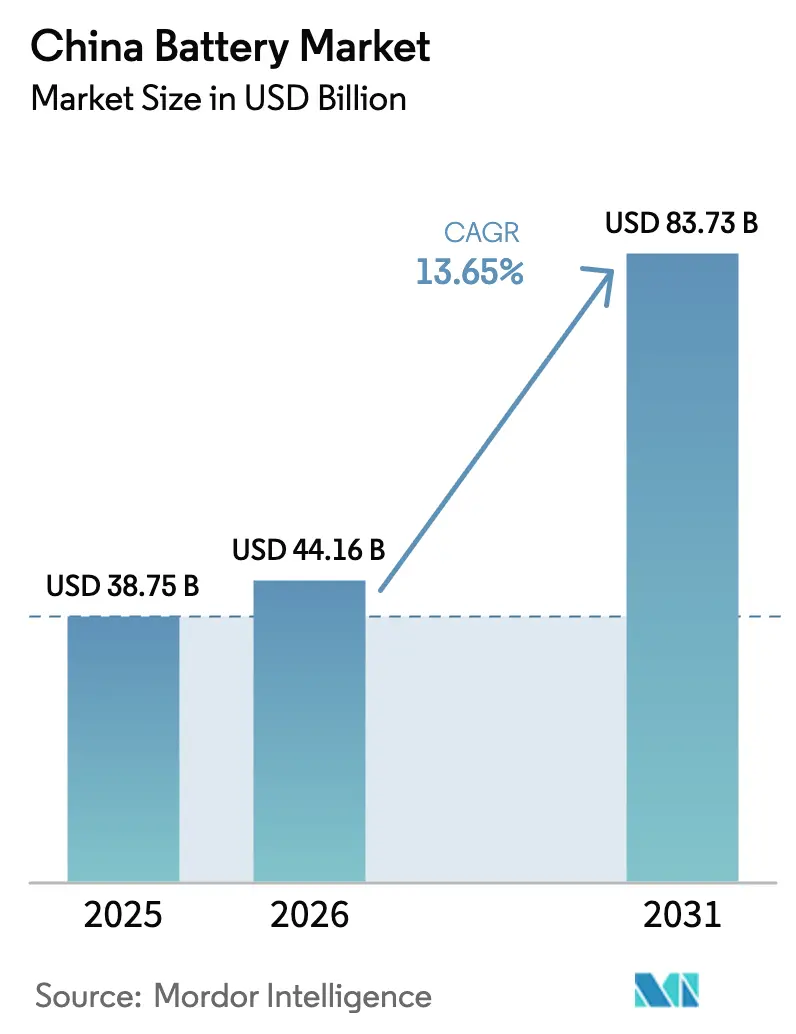
| Tamanho do mercado no ano base (2025) | 38.75 Bilhões de dólares |
| Tamanho do Mercado (2026) | 44.16 Bilhões de dólares |
| Tamanho do Mercado (2031) | 83.73 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 13.65 % |
| Concentração do Mercado | Médio |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Baterias da China por Mordor Intelligence
O Mercado de Baterias da China foi avaliado em USD 38,75 bilhões em 2025 e deve crescer de USD 44,16 bilhões em 2026 para atingir USD 83,73 bilhões até 2031, a um CAGR de 13,65% durante o período de previsão (2026-2031).
A expansão é impulsionada por mandatos nacionais de veículos de nova energia (VNE) que ampliam a adoção de íons de lítio para cidades de segundo e terceiro nível, um boom de armazenamento em escala de rede projetado para absorver o corte de renováveis, e estratégias de integração vertical que comprimem os custos da cadeia de suprimentos. Adições agressivas de capacidade totalizando 1,3 TWh reduziram os prazos de produção de células, mas também elevaram o risco de excesso de oferta no curto prazo, o que poderia pressionar as margens. As cotas provinciais de reciclagem promulgadas em 2024 aprimoram os fluxos de matérias-primas secundárias, aliviando a dependência de lítio importado e reforçando a vantagem de ciclo fechado para fabricantes integrados. Os reembolsos preferenciais de imposto sobre valor agregado (IVA) sobre precursores de cátodo domésticos inclinam ainda mais as curvas de custo em favor dos fornecedores locais.
Principais Conclusões do Relatório
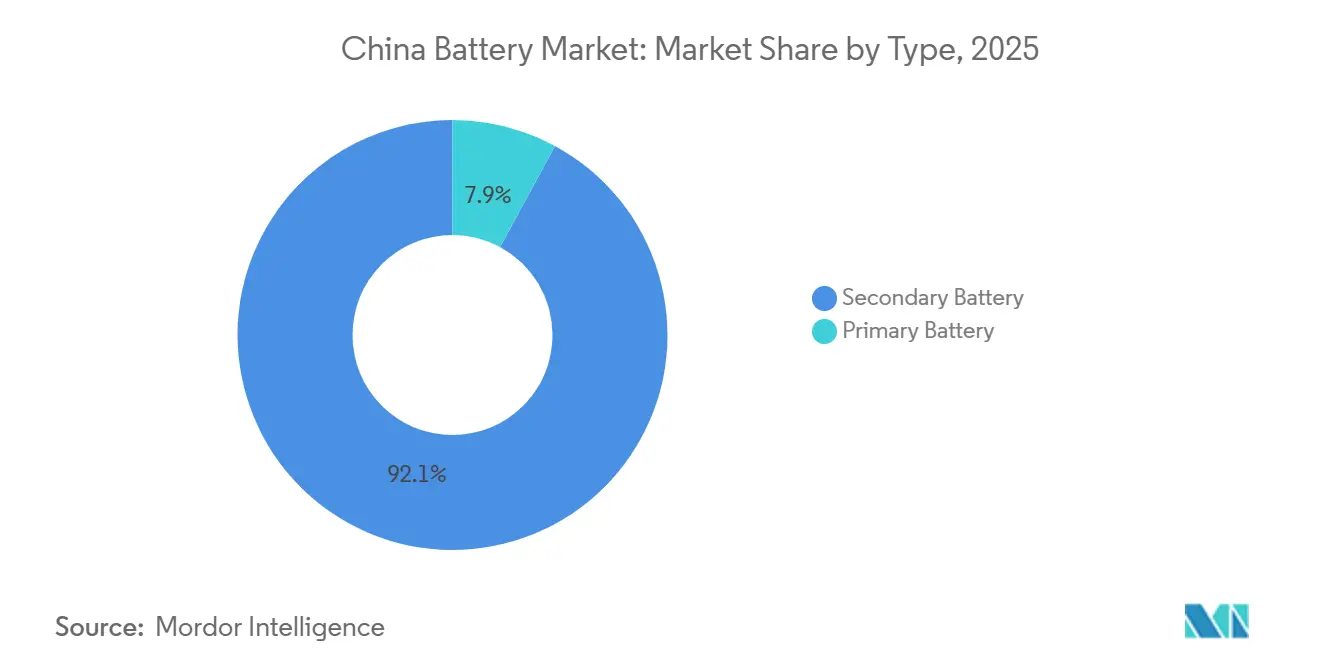
- Por tipo, as baterias secundárias detinham 92,1% da participação do mercado de baterias da China em 2025; as baterias primárias têm previsão de crescer a um CAGR de um dígito até 2031.
- Por tecnologia, as baterias de íons de lítio dominaram com uma participação de 75,5% em 2025, enquanto as baterias de íons de sódio devem registrar o CAGR mais rápido de 18% entre 2026 e 2031.
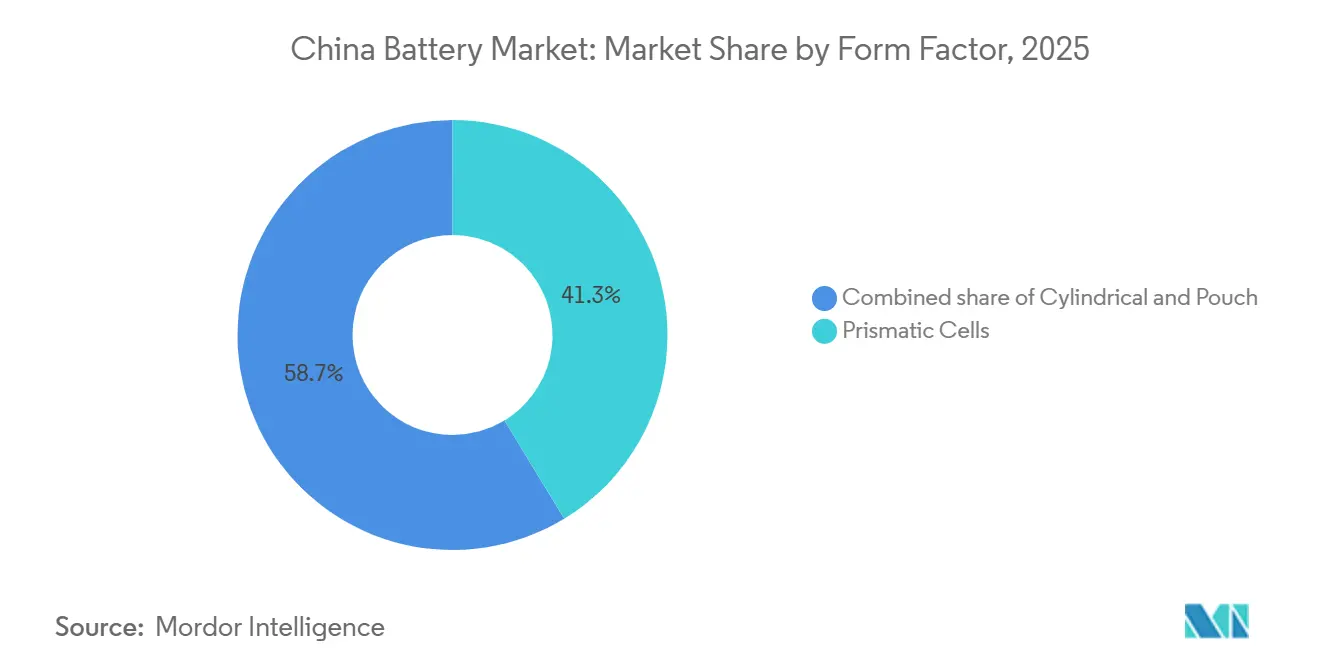
- Por fator de forma, as células prismáticas lideraram com 41,3% de participação de receita em 2025, enquanto as células pouch devem expandir a um CAGR de 18,1%.
- Por aplicação, o setor automotivo respondeu por 60,2% do tamanho do mercado de baterias da China em 2025, e os sistemas de armazenamento de energia devem avançar a um CAGR de 16,5% até 2031.
- Por empresa, a Contemporary Amperex Technology Co. Limited reteve 36,7% da participação do mercado de baterias da China em 2025, e a BYD seguiu com 17,9%.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado de Baterias da China
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Mandatos Nacionais de VNE Impulsionando o Aumento da Demanda por Íons de Lítio em Cidades de 2º e 3º Nível | +3.2% | Nacional, com adoção acelerada em Jiangsu, Zhejiang, Sichuan, Hubei | Médio prazo (2-4 anos) |
| Boom de Armazenamento em Escala de Rede Desencadeado por Metas de 30% de Corte de Renováveis | +2.8% | Nacional, concentrado em Mongólia Interior, Gansu, Xinjiang, Qinghai | Médio prazo (2-4 anos) |
| Paridade de Preço dos Pacotes LFP (< USD 80/kWh) Acelerando a Substituição de Chumbo-Ácido | +2.1% | Nacional, mais forte nos segmentos industrial e de veículos de duas rodas | Curto prazo (≤ 2 anos) |
| Integração Vertical pela CATL e BYD Reduzindo Gargalos e Custos da Cadeia de Suprimentos | +1.9% | Nacional, com transbordamento para polos de fabricação no Sudeste Asiático | Longo prazo (≥ 4 anos) |
| Cotas Provinciais de Reciclagem Criando Fluxo de Matérias-Primas Secundárias para Novas Células | +1.5% | Nacional, implementação inicial em Guangdong, Jiangsu, Shandong | Longo prazo (≥ 4 anos) |
| Reembolso Preferencial de IVA sobre Materiais de Bateria Domésticos Impulsionando a Produção Local | +1.2% | Nacional, beneficiando produtores de materiais de cátodo e ânodo | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Mandatos Nacionais de VNE Impulsionando o Aumento da Demanda por Íons de Lítio em Cidades de 2º e 3º Nível
Os municípios de 2º e 3º nível agora correspondem às metas de adoção de veículos elétricos das regiões costeiras, impulsionados por subsídios de 2024 que cobrem até 15% dos custos dos pacotes de baterias. Sessenta por cento das vendas de veículos da China ocorrem nessas cidades, tornando a infraestrutura fundamental; 120.000 estações públicas de carregamento rápido implantadas em 2025 eliminaram a ansiedade de autonomia e desbloquearam uma demanda estimada de 50 GWh de novas células. As montadoras responderam com modelos abaixo de USD 15.000 equipados com pacotes LFP de 40-50 kWh, proporcionando paridade de custo total de propriedade com carros de combustão interna. Os fabricantes de baterias posicionam estrategicamente gigafábricas próximas às linhas de montagem locais, reduzindo os custos logísticos e comprimindo os ciclos de entrega. Essa localização fragmenta a participação de mercado, permitindo que fornecedores menores garantam contratos cativos e desafiem os titulares fora dos polos costeiros.
Boom de Armazenamento em Escala de Rede Desencadeado por Metas de 30% de Corte de Renováveis
As taxas de corte atingiram 30% nas províncias ricas em renováveis durante 2024, levando ao armazenamento obrigatório co-localizado para projetos acima de 100 MW. As instalações de baterias em escala de serviço público atingiram 73,76 GW em 2024 e estão a caminho de 180 GW até 2027. O sistema LFP Tener da CATL oferece 6.000 ciclos, correspondendo a acordos de compra de energia de 15 anos e reduzindo a dependência de pico de carvão. A adoção de células pouch melhora o gerenciamento térmico e reduz a área de contêiner em 20% em comparação com equivalentes prismáticos. A aplicação das normas de segurança GB 44240-2024 em agosto de 2025 acelera a adoção de sistemas modernos, pois as instalações legadas falharam nos testes de propagação.
Paridade de Preço dos Pacotes LFP Acelerando a Substituição de Chumbo-Ácido
Os custos de LFP em nível de pacote caíram abaixo de USD 80/kWh no início de 2025, superando as alternativas de chumbo-ácido em uma base de ciclo de vida. A longevidade de 3.000 ciclos do LFP supera a vida útil de 500 ciclos do chumbo-ácido, eliminando a vantagem de custo inicial deste último. Empilhadeiras industriais, torres de telecomunicações e veículos de duas rodas foram equipados com módulos LFP, criando uma demanda incremental de 15 GWh em 2025. A Bateria Blade da BYD atingiu USD 75/kWh ao remover as carcaças dos módulos, levando os fornecedores legados a se reposicionarem ou saírem do mercado. A participação do chumbo-ácido caiu de 18% em 2024 para 12% em 2025, e as curvas de custo futuras sinalizam maior erosão até 2027.
Integração Vertical pela CATL e BYD Reduzindo Gargalos e Custos da Cadeia de Suprimentos
A integração retroativa no refino de lítio e na produção de filme separador reduz os custos de lista de materiais em até 15% em comparação com concorrentes não integrados. A instalação de hidróxido de Jiangxi da CATL garantiu 40.000 t/ano, protegendo as margens da volatilidade do lítio no mercado à vista. As linhas de separador internas da BYD reduziram os prazos de entrega para quatro semanas, permitindo a rápida introdução de novos produtos. As plantas de reciclagem das empresas reinjetam metais recuperados, reduzindo as compras de materiais virgens em 20% até 2027. Rivais menores carecem de capital para estruturas de ponta a ponta e permanecem expostos a choques de insumos.
Análise de Impacto das Restrições*
| Restrição | (~) % Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Risco Iminente de Excesso de Capacidade de 1,3 TWh em Plantas de Células Anunciadas Deprimindo as Margens | -2.4% | Nacional, com pressão aguda em Jiangsu, Guangdong, Fujian | Curto prazo (≤ 2 anos) |
| Limite Regulatório sobre Nova Energia a Carvão para Processamento de Cátodo Limitando a Vantagem de Custo de Energia | -1.6% | Nacional, concentrado nos polos de cátodo de Hunan, Sichuan, Yunnan | Médio prazo (2-4 anos) |
| Volatilidade na Importação de Minerais Críticos em meio a Mudanças nas Políticas de Exportação da Indonésia e da RDC | -1.3% | Nacional, com exposição upstream nas cadeias de suprimento de níquel e cobalto | Médio prazo (2-4 anos) |
| Intensificação de Litígios de PI sobre Patentes de Eletrólito de Estado Sólido Atrasando a Comercialização | -0.9% | Nacional, afetando os cronogramas de P&D da CATL, BYD, CALB, WeLion | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Risco iminente de excesso de capacidade de 1,3 TWh em plantas de células deprimindo as margens
A capacidade planejada supera a demanda de 2026 de 600 GWh, implicando utilização abaixo de 50% e um teto de preço próximo a USD 70/kWh que poderia desencadear dificuldades entre produtores com capital escasso.[1]Repórter da Redação, "Excesso de Capacidade de Baterias se Aproxima," Bloomberg, bloomberg.com As barreiras políticas restringem o alívio das exportações, e as tarifas antidumping nos Estados Unidos e na Europa estreitam as saídas para células excedentes. Os titulares maiores podem suportar margens negativas temporariamente, mas empresas menores correm risco de aperto de liquidez até 2027. A dinâmica ecoa o colapso do setor solar dos anos 2010, onde a superconstrução forçou a consolidação. Vendas de ativos e reestruturações são prováveis assim que os credores aplicarem os convênios.
Limite Regulatório sobre Nova Energia a Carvão para Processamento de Cátodo Limitando a Vantagem de Custo de Energia
A suspensão de 2024 sobre plantas de carvão nos polos de cátodo eleva as tarifas de energia em até 40%, eliminando a histórica vantagem de custo de energia da China em relação aos rivais estrangeiros.[2]Repórter da Redação, "CATL Lança Célula de Um Milhão de Milhas," Bloomberg, bloomberg.com A calcinação de precursores consome 15 kWh/kg, de modo que a inflação de custos leva os produtores a se relocalizarem para províncias de energia hidrelétrica ou a importarem renováveis a tarifas premium. Os cronogramas de expansão atrasam 18 meses enquanto as empresas aguardam licenças de energia limpa, reduzindo a elasticidade de oferta no curto prazo. A regra estreita a diferença de custo de entrega para químicas de alto teor de níquel produzidas na Coreia do Sul e no Japão, deslocando parte da demanda para o exterior. Os produtores devem acelerar as melhorias de eficiência energética ou enfrentar erosão de margens.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo: Baterias Secundárias Ancoram a Estrutura do Mercado
As baterias secundárias ocuparam 92,1% da participação do mercado de baterias chinês em 2025, expandindo-se a um CAGR projetado de 13,9% à medida que a penetração de VNE atingiu 38% das vendas de carros de passeio. As baterias primárias permanecem nicho, limitadas pelos custos regulatórios de descarte e pela miniaturização de dispositivos de coleta de energia. A célula Qilin da CATL garante 1,5 milhão de km, estendendo a vida útil do veículo para 15 anos e melhorando a economia total de propriedade.[3]Repórter da Redação, "A Megafábrica de Xangai da Tesla Entra em Operação," Reuters, reuters.com Os programas de segunda vida transformam pacotes automotivos aposentados em ativos estacionários, dobrando a receita por quilowatt-hora extraído de cada célula.
O declínio do chumbo-ácido se acelera à medida que os múltiplos de ciclo de vida do LFP eliminam as vantagens de custo remanescentes. Os veículos elétricos de duas rodas são equipados com pacotes de lítio que se pagam em 18 meses, e os fornecedores de baterias industriais registraram quedas de vendas de 25% em 2025. O CAGR do segmento secundário é, portanto, impulsionado pela substituição química e não pelo crescimento puro da demanda, sublinhando a necessidade de posicionamento estratégico à medida que as químicas legadas desaparecem.


Por Tecnologia: A Dominância dos Íons de Lítio Reformula o Mix de Químicas
Os íons de lítio mantiveram 75,5% de participação em 2025 e têm previsão de crescer a 14,8% até 2031, reforçando sua liderança no mercado de baterias chinês. Dentro dos íons de lítio, o LFP capturou aproximadamente 70% das remessas de células automotivas, impulsionado por custos mais baixos e listas de materiais sem cobalto. As variantes Blade e M3P ampliam a aplicabilidade de alcance do LFP, erodindo a participação das químicas ricas em níquel.
As remessas comerciais de íons de sódio começaram em 2025 a 160 Wh/kg, posicionando a química para veículos abaixo de USD 10.000 e armazenamento estacionário onde a densidade volumétrica é menos crítica. O estado sólido permanece em escala piloto devido a disputas de PI e rendimentos de fabricação. Juntas, as químicas emergentes diversificam o risco de fornecimento, embora o fosso econômico dos íons de lítio se mantenha firme até 2031.
Por Fator de Forma: As Células Pouch Ganham Terreno pela Flexibilidade
As células prismáticas lideraram com 41,3% de participação em 2025, beneficiando-se dos padrões estabelecidos de pacotes automotivos. No entanto, os formatos pouch registrarão um CAGR de 18,1% com base em economias de peso e geometrias flexíveis que aumentam a eficiência volumétrica em até 8% por veículo. A LG Energy Solution e a SK On promovem a adoção de células pouch por meio de joint ventures que atendem às especificações das montadoras europeias.
A intensidade de capital permanece maior para as linhas pouch, mas as vantagens de densidade de energia justificam os prêmios em segmentos sensíveis ao desempenho. A introdução pela CATL em 2025 de uma variante Qilin em formato pouch sinaliza uma proteção estratégica contra possível perda de participação, enquanto as células cilíndricas mantêm relevância de nicho no armazenamento de energia modular.
Por Aplicação: Sistemas de Armazenamento de Energia Superam o Crescimento Automotivo
O setor automotivo alocou 60,2% do tamanho do mercado de baterias da China em 2025, mas o armazenamento de energia registra o maior CAGR de 16,5% à medida que os operadores de rede visam 180 GW de capacidade instalada até 2027. Os carros de passeio respondem por três quartos da demanda automotiva, mas as frotas de logística crescem rapidamente sob zonas de emissão zero.
O armazenamento em escala de serviço público, com média de 100 MWh de instalações, captura 70% do segmento e cicla diariamente para transferir a produção solar para os picos noturnos. As baterias industriais migram do chumbo-ácido para o lítio, e os eletrônicos portáteis acompanham as remessas de dispositivos. O mix de aplicações se inclina para o uso estacionário, favorecendo químicas econômicas como LFP e íons de sódio.
Análise Geográfica
Guangdong ancora 55% da produção nacional de células por meio dos complexos da BYD e da CATL, aproveitando a proximidade com as cadeias de suprimentos de eletrônicos. Jiangsu e Zhejiang se especializam na produção de células pouch para montadoras orientadas à exportação, enquanto Sichuan e Hunan dominam os precursores de cátodo próximos a depósitos de lítio e manganês. A Megafábrica de 40 GWh em Xangai da Tesla sublinha o imperativo da produção local para evitar tarifas.[4]Repórter da Redação, "A Megafábrica de Xangai da Tesla Entra em Operação," Reuters, reuters.com
A competição provincial por investimentos fragmenta a capacidade em 20 províncias por meio de subsídios de terrenos e isenções fiscais. Os descontos de 50% em terrenos de Jiangsu atraíram a expansão de 30 GWh da CALB, enquanto Sichuan oferece contratos de energia hidrelétrica para atrair projetos de cátodo de baixo carbono. Os mandatos de reciclagem que exigem processamento dentro da província estimulam plantas hidrometalúrgicas localizadas, aprofundando as vantagens de ciclo fechado.
As províncias ocidentais com altas taxas de corte, como Qinghai e Xinjiang, emergem como polos de armazenamento de energia. Fabricantes menores visam esses mercados para evitar a concorrência direta com a CATL e a BYD nos clusters automotivos, trocando escala por margens de nicho.
Panorama regulatório
A China reforçou a governança em segurança de baterias, reciclagem e relatórios de sustentabilidade, com o Ministério da Indústria e Tecnologia da Informação (MIIT) coordenando a conformidade industrial. Os requisitos de desempenho de baterias de tração GB/T 31486-2024 entraram em vigor em 1º de abril de 2025, elevando as expectativas de teste e validação para pacotes automotivos e reforçando a mudança em direção a caminhos de qualificação padronizados para fornecedores que vendem para programas de OEMs.
A supervisão da reciclagem passou de experimentação provincial para implementação nacional em 2026. As Medidas Provisórias para a Gestão da Reciclagem e Utilização Integral de Baterias de Tração Retiradas de Veículos de Energia Nova, emitidas em 31 de dezembro de 2025, entraram em vigor em 1º de abril de 2026, e formalizaram a supervisão do ciclo de vida por meio de uma plataforma nacional de informações de rastreabilidade gerida pelo MIIT. O MIIT também continuou a controlar a capacidade e a qualidade por meio de suas listas de empresas para as Condições Padrão da Indústria de Baterias de Íon de Lítio (Edição 2024) e, entre abril e junho de 2026, uniu-se a outros quatro departamentos em uma ação de fiscalização conjunta especial voltada a práticas padronizadas de reciclagem e utilização. Paralelamente, o MIIT introduziu requisitos de declaração de pegada de carbono para baterias de tração automotivas em um período de testes até 31 de dezembro de 2026, com gestão normalizada a partir de 1º de janeiro de 2027. Isso eleva o padrão para coleta de dados, verificação por terceiros e transparência dos fornecedores.
Cenário Competitivo
A concentração de mercado permanece moderada, pois a CATL controla 36,7% da participação e a BYD detém 17,9%, mas mais de 15 rivais em escala de gigawatt sustentam uma feroz concorrência de preços. A planta de EUR 2 bilhões da CALB em Portugal exemplifica a internacionalização para proteger-se contra barreiras comerciais, enquanto a especialização em células cilíndricas da EVE Energy proporcionou 22% de crescimento de receita em 2025.
A integração vertical define a estratégia de liderança, permitindo que a CATL e a BYD lancem químicas como M3P em 18 meses do laboratório à escala. Os entrantes estrangeiros recalibram a exposição à China à luz dos controles de exportação que excedem os limites de densidade de 300 Wh/kg, com a Panasonic Energy Co. Ltd. reduzindo as remessas em 30% em 2025. A conformidade com as normas térmicas GB 44240-2024 reordena a competitividade, favorecendo fornecedores com engenharia de segurança robusta.
Oportunidades de espaço em branco persistem em íons de sódio, estado sólido e tecnologias de carregamento ultrarrápido, onde a propriedade intelectual permanece indefinida, permitindo que empresas ágeis garantam receitas iniciais de licenciamento. A pressão de consolidação se intensificará se o excesso de capacidade levar a preços sustentados abaixo de USD 70/kWh.
Líderes do Setor de Baterias da China
-
Contemporary Amperex Technology Co Ltd
-
BYD Company Limited
-
CALB Group Co., Ltd.
-
EVE Energy Co Ltd
-
Gotion High tech Co Ltd
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
Sinais de política e investimento estão concentrando oportunidades em duas frentes adjacentes: a expansão do armazenamento em escala de rede e de longa duração, e as químicas de próxima geração que recebem atenção diferenciada. No lado da implantação, a China estabeleceu uma meta nacional de 300 GW de novo armazenamento de energia até 2030, sob o marco do 15º Plano Quinquenal. Dados da estrutura de mercado até o início de 2026 mostram que sistemas de armazenamento autônomos tomaram uma grande parcela das novas instalações (84,7% dos novos acréscimos de capacidade entre janeiro e abril de 2026).
Essas dinâmicas criam espaço de curto prazo para fornecedores domésticos que possam entregar sistemas containerizados padronizados, soluções LFP de maior ciclo de vida alinhadas aos requisitos de segurança, e linhas de fabricação dedicadas ao armazenamento de longa duração, como refletido pela Zenergy Battery ao assinar um projeto de fabricação de armazenamento de longa duração de 50 GWh em Suzhou (investimento de CNY 5,2 bilhões) em março de 2026. No lado da oferta, os principais players estão direcionando capital tanto para escala quanto para diversificação química, expandindo oportunidades de parceria e localização para materiais, integradores de pacotes e usuários finais. A EVE Energy divulgou um plano de expansão de capacidade de 230 GWh em Hubei, Guangdong, Jiangsu e Fujian (investimento de CNY 23 bilhões) em abril de 2026, e a CATL anunciou uma expansão de capacidade de baterias de sódio-íon de 40 GWh em Fujian (investimento de CNY 5 bilhões) em maio de 2026, destacando onde novas linhas e ecossistemas de fornecedores estão sendo construídos. Uma alavanca de demanda e incentivo surgiu em julho de 2026, quando o Ministério das Finanças anunciou um imposto sobre consumo de baterias de íon de lítio a partir de 1º de setembro de 2026 (2%, subindo para 4% em setembro de 2027), enquanto baterias de sódio-íon e de estado sólido permanecem isentas até o final de 2028. Isso muda o caso comercial para pilotos e programas de aquisição antecipada que direcionam aplicações estacionárias e de mobilidade de nível básico para químicas isentas, quando os requisitos de desempenho permitem.
Desenvolvimentos recentes do setor
- Julho de 2026: A CALB assinou um acordo de fornecimento com a japonesa Kitahama GRF Co., Ltd. para um sistema de armazenamento de energia de 220 MWh. O acordo fortalece a posição da CALB nas entregas de armazenamento estacionário no exterior e vincula seu roteiro de produtos à execução de projetos financiáveis fora da China.
- Junho de 2026: A BYD demonstrou sua capacidade de FLASH Charging no Reino Unido para veículos equipados com a Bateria Blade de 2ª Geração, exibindo carregamento de 5% a 70% em cinco minutos e de 10% a 97% em nove minutos. O marco destaca a corrida de desempenho em torno do carregamento rápido e reforça como o design de células e a gestão térmica estão se tornando diferenciais fundamentais para a adoção de VEs e a seleção de plataformas.
- Novembro de 2024: A CATL e a Chery anunciaram uma colaboração em baterias de sódio-íon de estado sólido, visando comercialização em 2027. A parceria conecta um fabricante líder de células a uma montadora automotiva para encurtar os ciclos de validação de químicas emergentes e ampliar a futura base de fornecimento além do lítio-íon convencional.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e abrangência do mercado
Para este relatório, o mercado chinês de baterias é medido como o valor de novas células eletroquímicas e pacotes de bateria montados vendidos dentro da China em usos finais principais, como automotivo, armazenamento estacionário, industrial e eletrônicos portáteis.
Exclusões de escopo: excluímos a mineração e refino upstream de matérias-primas, equipamentos de fabricação de baterias e eletrônicos autônomos de gestão de baterias.
Visão geral da segmentação
-
Por Tipo
- Bateria Primária
- Bateria Secundária
-
Por Tecnologia
- Bateria de Chumbo-Ácido
- Bateria de Íons de Lítio
- Outras Tecnologias (Ni-MH, Zinco-Ar, Íons de Sódio, Protótipo de Estado Sólido)
-
Por Fator de Forma
- Cilíndrica
- Prismática
- Pouch
-
Por Aplicação
- Automotivo (Veículos Elétricos de Passeio e Veículos Elétricos Comerciais)
- Sistemas de Armazenamento de Energia (Escala de Serviço Público e Comercial e Industrial)
- Baterias Industriais
- Eletrônicos Portáteis
- Outros (Dispositivos Médicos, Defesa, Marítimo)
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
Começamos mapeando o mercado usando estatísticas públicas e referências técnicas, para que o modelo mantenha unidades, cronologias consistentes e um limite claro restrito à China. Pontos de partida típicos incluem fontes oficiais como o Escritório Nacional de Estatísticas da China para tendências de produção industrial, a Administração Geral de Alfândegas para fluxos de comércio de baterias, e anúncios do MIIT para sinais de produção industrial, que nos ajudam a verificar a direção e a escala relativa.
Em seguida, cruzamos essa visão inicial com fontes que explicam os motores de demanda e o mix de produtos, como divulgações da Associação Chinesa de Fabricantes de Automóveis para o contexto de produção de veículos, artigos de revistas revisadas por pares para tendências de química e custo, e relatórios e apresentações a investidores de empresas para divisões de receita e adições de capacidade. Também utilizamos assinaturas pagas selecionadas para extrair dados financeiros estruturados de empresas, atividade de patentes e conjuntos de dados de embarque ou comércio, quando as séries públicas são publicadas com atraso. Esta lista é apenas ilustrativa, e utilizamos fontes adicionais para coletar dados, validar suposições e resolver questões pendentes.
Entrevistas e Pesquisas Primárias
Para garantir que o dimensionamento reflita como as baterias são realmente vendidas e precificadas na China, realizamos entrevistas com especialistas e pesquisas curtas com fabricantes, montadores de pacotes, distribuidores e grandes grupos de compradores nos setores de mobilidade, armazenamento de energia e uso industrial. As respostas dos entrevistados são usadas para confirmar faixas de preço típicas, mudanças de mix (por exemplo, formatos e químicas) e o momento das mudanças de demanda entre as províncias, e depois para fechar lacunas que as fontes documentais não conseguem explicar totalmente.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 30% | CXOs: 16% |
| Nível médio: 54% | Líderes funcionais/de unidade: 34% |
| Empresas menores: 16% | Gerentes: 50% |
Dimensionamento e Previsão de Mercado
A construção principal é uma avaliação top-down do pool de demanda, na qual indicadores nacionais são convertidos em valor de baterias por aplicação e depois somados para um total da China. Utilizamos sinais como a produção de VEs e veículos comerciais, adições instaladas de armazenamento de energia, tendências de produção de eletrônicos de consumo e volumes de produção de baterias publicados. Em seguida, convertemos esses volumes em valor usando trajetórias de preço realistas e suposições de mix.
Esses totais são verificados com aproximações bottom-up seletivas, principalmente consolidações de fornecedores e canais a partir de um conjunto amostrado de receitas de células e pacotes, seguidas de verificações pontuais sobre o ASP implícito multiplicado pelo volume. Quando uma linha de receita não pode ser claramente atribuída a vendas exclusivas da China ou a células versus pacotes, aplicamos regras de alocação conservadoras e as testamos novamente em entrevistas para evitar dupla contagem.
Para a previsão, utiliza-se análise de cenários, pois o crescimento é moldado pela direção política, taxas de expansão de capacidade e mudanças no mix de aplicações que não seguem uma trajetória linear. Suposições sobre o mix de química (por exemplo, participação de íon de lítio versus chumbo-ácido), progressão média do preço dos pacotes e mudanças na utilização são testadas com dados primários antes de fixar a trajetória final de 2026 a 2031.
Validação de Dados e Ciclo de Atualização
Validamos o modelo triangulando o valor final de mercado com sinais independentes, como volumes de produção, valores comerciais e atividade do lado da demanda. Também verificamos se os preços médios implícitos permanecem realistas entre os usos finais. Os valores discrepantes são revisados, e se uma variação não puder ser associada a um evento conhecido, como uma queda de preço ou um aumento de demanda, reabrimos e retrabalhamos as suposições subjacentes do fator.
Antes da aprovação final, o trabalho passa por múltiplas etapas de revisão interna, incluindo verificações de lógica entre tabelas e verificações de continuidade ano a ano, para que a narrativa esteja alinhada com os cálculos. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando ocorrem eventos relevantes, seguidas de uma revisão final antes da entrega, para que os clientes recebam a visão mais atual.
Tamanho do Mercado Chinês de Baterias da Mordor Intelligence Comparado a Outras Estimativas Publicadas
Os números publicados para as baterias na China podem diferir amplamente, mesmo quando se referem a categorias tecnológicas semelhantes, porque cada fonte usa uma delimitação de produto diferente, um ponto de precificação no tempo diferente e um tratamento distinto de pacotes versus células. As diferenças também aparecem quando uma estimativa se baseia em sinais de volume de embarque e outra é construída a partir de divulgações de receita, o que pode alterar os totais quando o mix muda rapidamente.
Algumas estimativas públicas cobrem apenas íon de lítio, ou incluem pools de receita adjacentes, como materiais de bateria ou eletrônicos de gestão de baterias, o que move o valor para cima ou para baixo, dependendo do que é incluído. Na Mordor Intelligence, o escopo é limitado ao valor de vendas de novas células primárias e secundárias e pacotes montados vendidos dentro da China, e exclui mineração e refino, equipamentos de fabricação e receita autônoma de BMS, para que o modelo permaneça rastreável à demanda e à precificação de baterias.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 38,75 bilhões de USD (2025) | |
| Revista Especializada A | 66,98 bilhões de USD (2024) | Usa o valor de exportação de vários tipos de bateria como principal métrica, o que pode sobrestimar o mercado doméstico porque mistura embarques externos com a demanda da China e reflete a precificação e o momento cambial do comércio. |
| Associação Industrial B | 165,00 bilhões de USD (2024) | Infere o valor de mercado a partir do volume de produção de baterias de lítio e de um valor médio por kWh, e o total é sensível ao ASP de pacote assumido e a se a conversão inclui o valor de produção mais amplo da indústria de baterias de lítio além das vendas de baterias. |
A tabela mostra que as maiores discrepâncias vêm do uso de valor comercial ou de conversões baseadas em produção que não separam vendas domésticas, células versus pacotes, e pools de receita não relacionados a baterias da mesma forma. Ao manter o escopo restrito e depois testar rigorosamente preços e mudanças de mix por meio de entrevistas, chegamos a um valor de mercado que pode ser reconstruído anualmente a partir de variáveis claras e etapas repetíveis.


Principais Perguntas Respondidas no Relatório
Qual é o valor atual do mercado de baterias da China?
O tamanho do mercado de baterias da China é de USD 44,16 bilhões em 2026.
Com que velocidade o setor deve crescer?
O mercado tem previsão de registrar um CAGR de 13,65% entre 2026 e 2031.
Qual segmento está se expandindo mais rapidamente?
Os sistemas de armazenamento de energia lideram o crescimento com um CAGR de 16,5% até 2031.
Por que as células pouch estão ganhando tração?
Os formatos pouch oferecem economia de peso de 10-15% e geometrias flexíveis que melhoram a autonomia dos veículos.
Quais riscos poderiam desacelerar o crescimento do mercado?
O excesso de capacidade, a volatilidade de minerais críticos e os litígios de patentes de estado sólido representam riscos de queda.
Página atualizada pela última vez em:



