
Taille et Part du Marché des Immunodosages par Chimiluminescence (CLIA)
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 10.93 Milliards de dollars |
| Taille du Marché (2031) | 14.99 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 6.52 % |
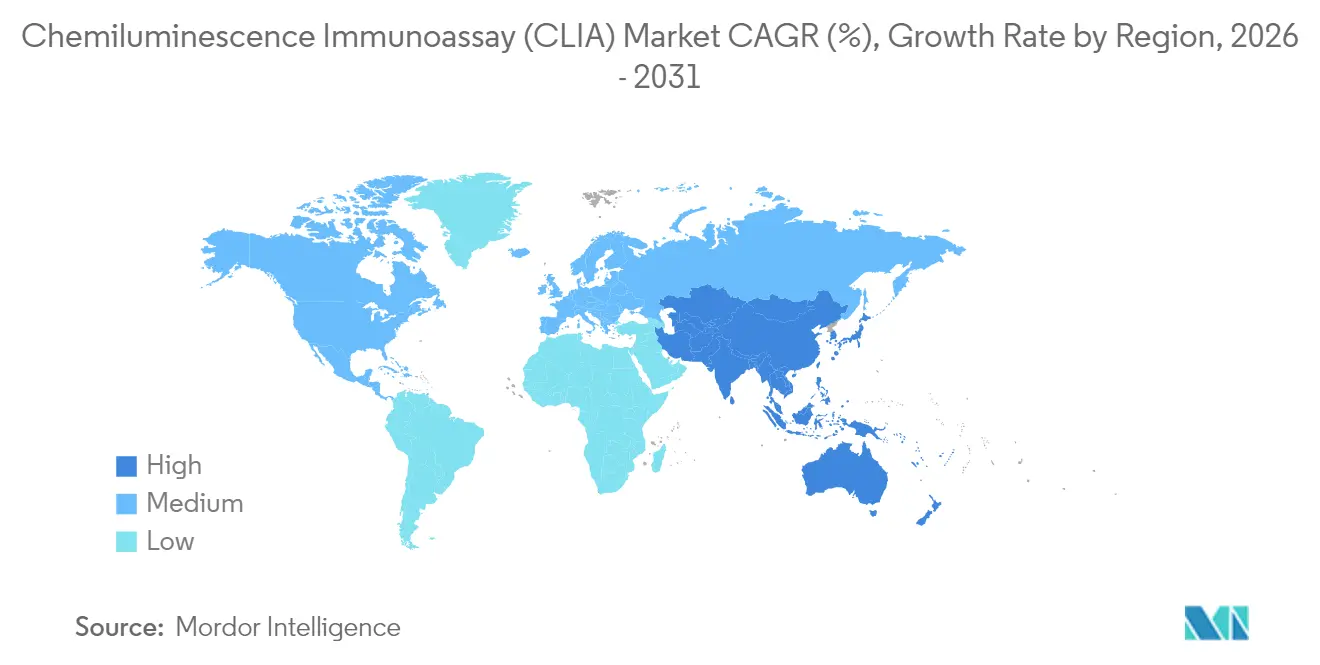
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
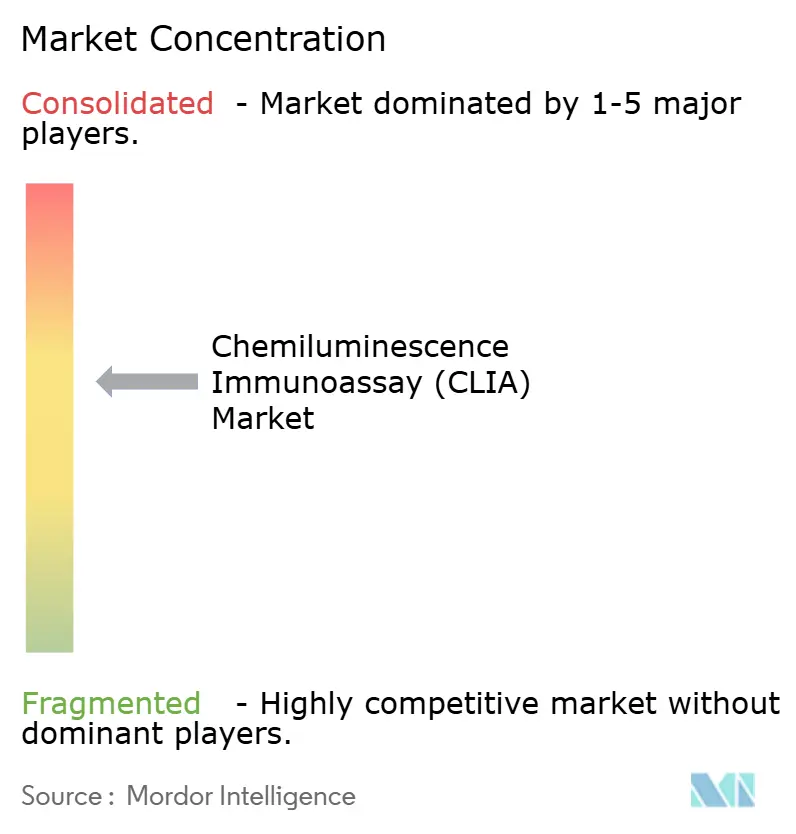
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Immunodosages par Chimiluminescence (CLIA) par Mordor Intelligence
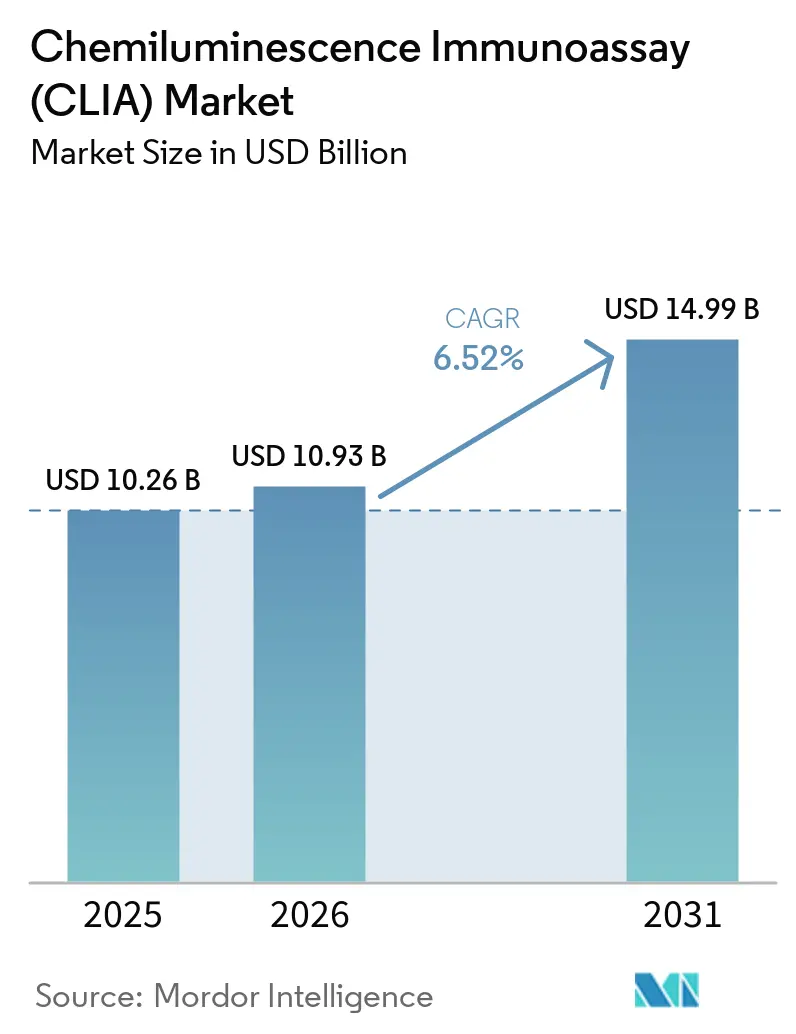
La taille du Marché des Immunodosages par Chimiluminescence était évaluée à 10,26 milliards USD en 2025 et devrait croître de 10,93 milliards USD en 2026 pour atteindre 14,99 milliards USD d'ici 2031, à un CAGR de 6,52 % durant la période de prévision (2026-2031).
Cette croissance reflète l'adoption croissante des diagnostics de précision, l'automatisation rapide des laboratoires et l'élargissement du remboursement des tests à haute sensibilité. Les stratégies des fournisseurs s'articulent désormais autour de l'expansion des menus multiparamétriques, de l'innovation en matière de particules magnétiques et de l'intégration de systèmes de bout en bout pour consolider les flux de travail des tests. La concentration de la chaîne d'approvisionnement en esters d'acridinium et en particules magnétiques, conjuguée à l'évolution des réglementations IVDR et FDA, demeure le principal risque opérationnel. Parallèlement, le passage vers des sites de tests décentralisés ouvre de nouvelles opportunités pour des analyseurs compacts à haut débit adaptés aux environnements à ressources limitées.
Points Clés du Rapport
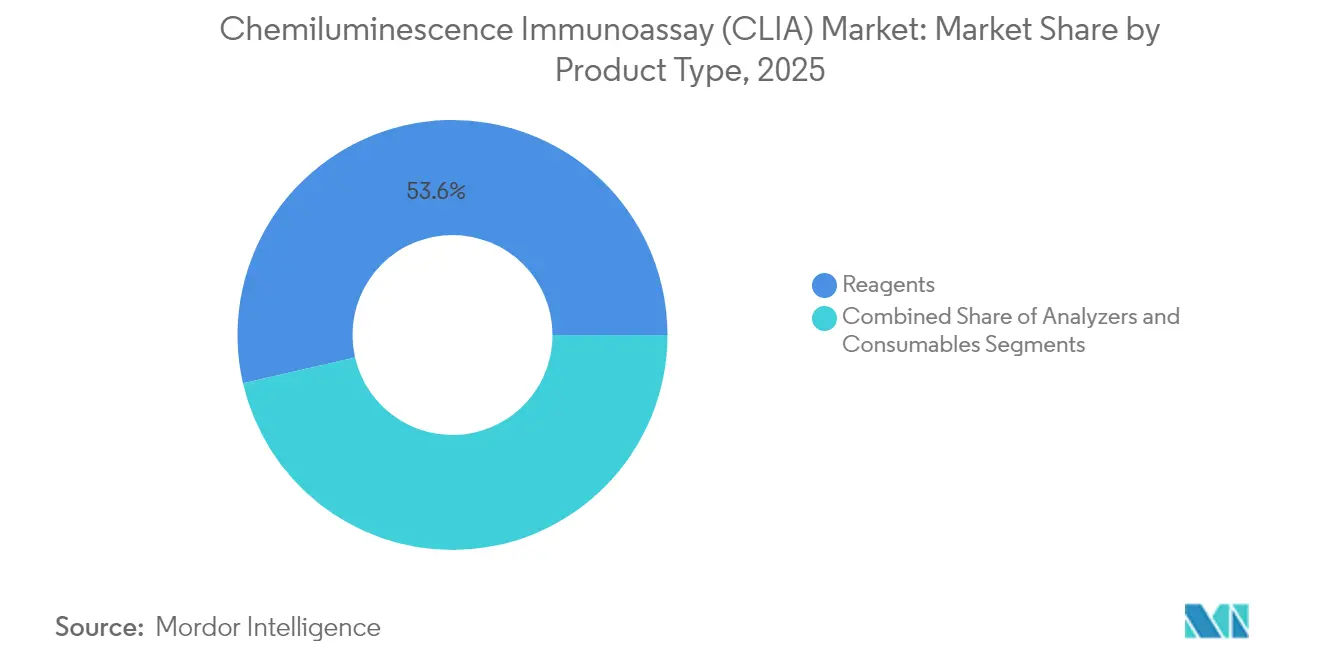
- Par type de produit, les réactifs ont dominé avec une part de revenus de 53,60 % en 2025 ; les analyseurs progressent à un CAGR de 6,98 % jusqu'en 2031.
- Par technologie, les systèmes à particules magnétiques représentaient 45,70 % de la part de marché de l'immunodosage par chimiluminescence en 2025, tandis que le CLIA flash/amélioré se développe à un CAGR de 8,26 % jusqu'en 2031.
- Par application, les tests de maladies infectieuses détenaient une part de 28,70 % de la taille du marché de l'immunodosage par chimiluminescence en 2025 et les applications en oncologie progressent à un CAGR de 9,04 % entre 2026 et 2031.
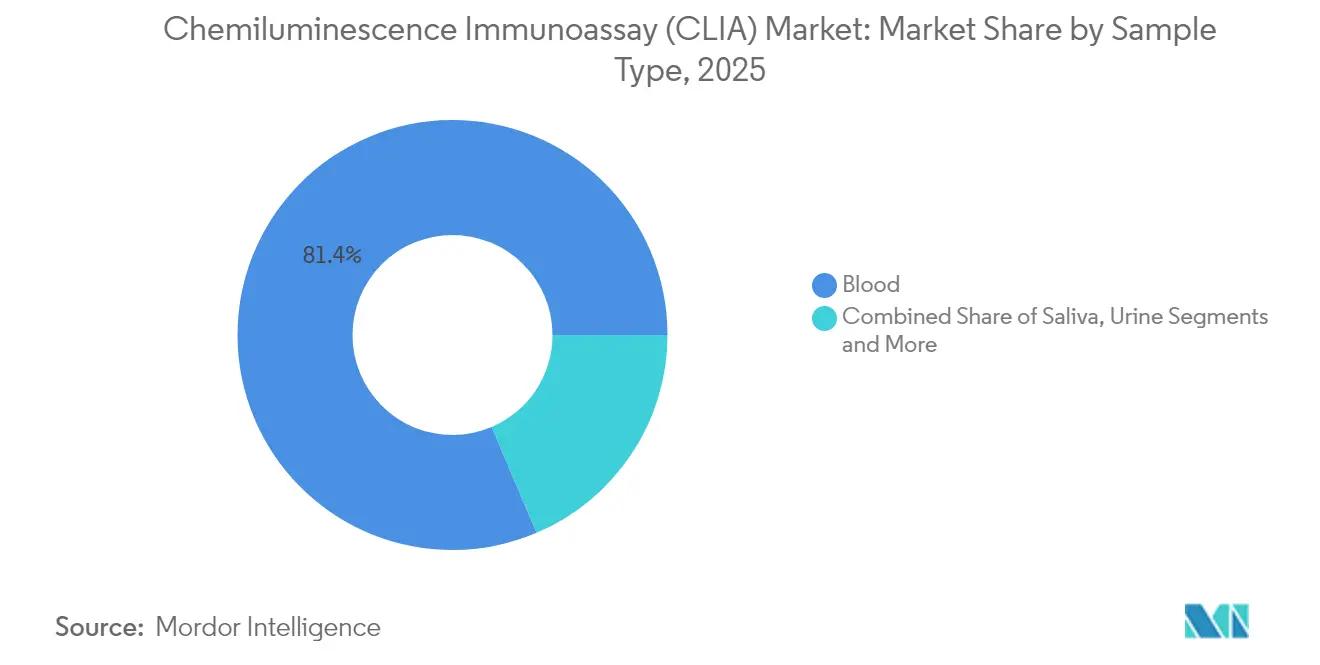
- Par type d'échantillon, le sang a dominé avec une part de 81,40 % en 2025 ; le prélèvement salivaire progresse à un CAGR de 10,32 % jusqu'en 2031.
- Par utilisateur final, les laboratoires hospitaliers et cliniques ont capturé 62,30 % des revenus en 2025, tandis que les laboratoires de référence enregistrent le CAGR le plus rapide à 8,68 % jusqu'en 2031.
- Par zone géographique, l'Amérique du Nord a conservé une part de marché de 35,70 % en 2025 ; l'Asie-Pacifique progresse à un CAGR de 9,61 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Facteurs Moteurs*
| Facteur Moteur | (~) % d'Impact sur la Prévision du CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Expansion de l'infrastructure diagnostique centralisée et décentralisée | +1.8% | Asie-Pacifique, Moyen-Orient et Afrique, Amérique du Sud | Moyen terme (2-4 ans) |
| Prévalence croissante des maladies chroniques et infectieuses | +1.5% | Mondial | Long terme (≥4 ans) |
| Convergence des analyseurs CLIA avec l'automatisation totale du laboratoire et le SIL | +1.2% | Amérique du Nord, Europe, Asie-Pacifique avancée | Moyen terme (2-4 ans) |
| Expansion continue du menu de panels multiparamétriques | +0.9% | Mondial | Moyen terme (2-4 ans) |
| Remboursement favorable et programmes de dépistage de santé publique | +0.8% | Amérique du Nord, Europe, Chine | Court terme (≤2 ans) |
| Source: Mordor Intelligence | |||
Expansion de l'Infrastructure Diagnostique dans les Économies Émergentes
L'investissement rapide dans la modernisation des hôpitaux, les programmes de dépistage national et les réseaux de laboratoires public-privé génère une demande sans précédent pour des instruments CLIA à haut débit. De grands centres provinciaux en Chine installent désormais des lignes entièrement automatisées capables de réaliser 3 000 tests par heure pour desservir les hôpitaux de comté environnants. Les villes de niveau 2 en Inde suivent des trajectoires similaires, associant des analyseurs compacts à des SIL en nuage pour pallier les pénuries de personnel. Le financement multilatéral pour le dépistage de la tuberculose et de l'hépatite renforce davantage la capacité CLIA en Afrique et en Amérique latine. Les fournisseurs répondent avec des plateformes modulaires tolérant les coupures d'alimentation instables et les systèmes de climatisation limités, préservant les performances des dosages dans des conditions climatiques variables. Les innovations en matière de sachets de réactifs prolongent la durée de conservation, réduisant la dépendance à la chaîne du froid et le coût total de possession.
Prévalence Croissante des Maladies Chroniques et Infectieuses
L'incidence mondiale du diabète, des troubles cardiovasculaires et du cancer augmente chaque année, créant un volume constant d'épisodes de test de biomarqueurs. Simultanément, les épidémies récurrentes de dengue, de Zika et de nouveaux virus respiratoires accroissent la demande de détection rapide des agents pathogènes. Les plateformes CLIA offrent une sensibilité au niveau de l'attomole, permettant aux cliniciens de détecter les maladies plus tôt et d'adapter les interventions plus précisément. Les dosages à molécule unique quantifient désormais la troponine cardiaque en quelques minutes, guidant le triage aux urgences. Les laboratoires d'oncologie exploitent la détection ultra-faible en pM du PSA, de l'AFP et du pTau217 pour surveiller la réponse au traitement et le risque de récidive. Ces impératifs cliniques renforcent la consommation récurrente de réactifs et stimulent le développement continu du menu.
Convergence Technologique avec l'Automatisation des Laboratoires
Les architectures d'automatisation totale des laboratoires relient le tri pré-analytique, les modules CLIA et l'archivage post-analytique sans intervention humaine. L'étiquetage par code-barres et RFID garantit l'identification positive des échantillons, éliminant les erreurs administratives. Les intergiciels consolident les données de contrôle qualité et transmettent les résultats vérifiés aux dossiers médicaux électroniques hospitaliers en quasi-temps réel. Ces configurations de laboratoires automatisés maintiennent un fonctionnement 24 h × 7 j, augmentant le débit et réduisant le coût de main-d'œuvre par test. Les couches d'intelligence artificielle interprètent les règles de signalement, suggèrent des tests réflexes et prédisent les besoins de maintenance des instruments, minimisant les temps d'arrêt. Les normes d'intégration telles que CLSI AUTO16 facilitent désormais la connectivité entre les analyseurs multi-fournisseurs et les plateformes SIL d'entreprise.
Expansion du Menu Multiparamétrique Favorisant la Consolidation des Laboratoires
Les menus de dosage dépassant 200 paramètres permettent aux laboratoires de consolider les panels viraux, les profils hormonaux et les marqueurs tumoraux sur une seule plateforme CLIA. Cette étendue soutient les modèles économiques dans lesquels les centres de référence régionaux traitent les spécimens des cliniques satellites, tirant parti des économies d'échelle. Les panels auto-immuns couvrant les ANA, ENA et dsDNA réduisent les délais de réponse pour les rhumatologues. Les fabricants investissent dans de nouvelles chimies enzyme-substrat qui préservent la sensibilité analytique lors des réactions multiplex, réduisant les exigences en volume d'échantillon. La consolidation accélère la consommation de réactifs, ancrant les relations fournisseur-laboratoire et augmentant les coûts de changement.
Analyse de l'Impact des Facteurs Limitants*
| Facteur Limitant | (~) % d'Impact sur la Prévision du CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Cycles d'approbation réglementaire et de conformité prolongés | −1.4% | Europe, Amérique du Nord | Moyen terme (2-4 ans) |
| Concentration de la chaîne d'approvisionnement pour les matériaux clés | −0.8% | Mondial | Court terme (≤2 ans) |
| Standardisation inter-plateformes limitée | −0.4% | Mondial | Long terme (≥4 ans) |
| Source: Mordor Intelligence | |||
Cycles d'Approbation Réglementaire Prolongés
Le Règlement européen IVDR impose une évaluation des performances centralisée pour chaque nouveau dosage immunologique, incluant une surveillance étendue après commercialisation. De nombreux petits fabricants ne disposent pas des ressources nécessaires pour compiler les données cliniques requises, retardant les lancements européens de 18 à 24 mois. Aux États-Unis, la surveillance progressive des tests développés en laboratoire (LDT) oblige les laboratoires hospitaliers à soumettre des notifications de pré-commercialisation pour les dosages internes, réorientant les budgets vers des kits autorisés par la FDA. Les équipes de conformité doivent mettre à jour les systèmes de gestion de la qualité, les fichiers de traçabilité et la documentation relative à la cybersécurité pour se conformer aux exigences renforcées[1]. Ces couches de contrôle prolongent le délai de mise sur le marché et peuvent réduire la diversité des tests disponibles.
Risques de Concentration de la Chaîne d'Approvisionnement
Moins de dix entreprises dans le monde synthétisent des esters d'acridinium de haute pureté et des microbilles magnétiques à l'échelle de production. Toute perturbation — qu'il s'agisse de tensions géopolitiques, de catastrophes naturelles ou de défaillances de qualité — pourrait réduire la production de réactifs pour plusieurs marques d'instruments simultanément. Les délais pour la nouvelle capacité certifiée BPF dépassent 24 mois en raison des besoins spécialisés en réacteurs et de la validation réglementaire. Pour atténuer le risque, les fabricants s'approvisionnent auprès de sources doubles pour les intrants critiques et augmentent les stocks de sécurité, mais la demande croissante continue de mettre les approvisionnements sous pression. Les nouveaux substrats de type spiro-dioxétane à encombrement stérique démontrent une chimioexcitation supérieure mais restent tributaires d'une expertise de synthèse sur site unique[2].
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type de Produit :
Les Réactifs Maintiennent la Prédominance du Chiffre d'Affaires tandis que les Analyseurs AccélèrentLes réactifs ont généré 53,60 % du chiffre d'affaires 2025, bénéficiant de cycles d'achats récurrents qui soutiennent le marché des immunodosages par chimiluminescence. Les formulations de luminophores propriétaires commandent une tarification premium et favorisent une économie de type rasoir et lame. La taille du marché des immunodosages par chimiluminescence liée aux réactifs devrait croître à un CAGR de 6,11 % à mesure que l'étendue du menu s'élargit aux paramètres auto-immuns et oncologiques. Les fabricants améliorent la stabilité avec des sachets protégés par des enzymes, soutenant la distribution dans les zones géographiques à haute température.
Les analyseurs, bien que d'une valeur actuelle moindre, progressent à un CAGR de 6,98 % grâce à la modernisation des laboratoires et à la consolidation des réseaux. Les systèmes de paillasse compacts ciblent les laboratoires des cabinets médicaux, tandis que les modèles de sol à haut débit traitent jusqu'à 3 600 tests par heure pour les centres de référence. Les conceptions modulaires à compatibilité ascendante permettent des mises à niveau de capacité sans augmentation de l'empreinte au sol. Les consommables — calibrateurs, contrôles et plaques microfluidiques — complètent l'écosystème, garantissant des résultats traçables et la conformité réglementaire.

Par Plateforme Technologique :
Les Systèmes à Particules Magnétiques Dominent l'AdoptionLes architectures à particules magnétiques ont capturé 45,70 % de la part du marché des immunodosages par chimiluminescence en 2025, grâce à une cinétique de séparation rapide et à un faible signal de fond. La taille du marché des immunodosages par chimiluminescence pour les systèmes à particules magnétiques devrait atteindre 6,73 milliards USD d'ici 2031 à un CAGR de 6,18 %. Les microbilles en forme d'oursin augmentent la surface effective, amplifiant la liaison enzymatique et la sensibilité du dosage.
La CLIA flash/amplifiée enregistre la croissance la plus rapide de 8,26 %, propulsée par des substrats dioxétane à encombrement stérique qui génèrent des bouffées de photons intenses et de courte durée. Cette technologie réduit les temps d'incubation à moins de cinq minutes, permettant un débit quotidien plus élevé. La CLIA sur microplaque conserve de l'attrait là où les équipements hérités dominent, tandis que la CMIA adresse des niches spécialisées nécessitant des limites de détection au femtomole telles que la troponine cardiaque dans les services d'urgence.
Par Application :
Les Tests de Maladies Infectieuses Commandent le Volume, l'Oncologie Mène la CroissanceLes dosages de maladies infectieuses ont représenté 28,70 % du chiffre d'affaires 2025, les systèmes de santé intégrant la surveillance routinière de la charge virale et les protocoles de gestion des antimicrobiens. Les panels respiratoires multiplex intègrent les cibles de la grippe, du VRS et du SARS-CoV-2 en une seule analyse, optimisant le délai de réponse pour les cliniciens.
Les applications en oncologie affichent le CAGR le plus élevé de 9,04 %, reflétant l'utilisation accrue des marqueurs tumoraux dans le dépistage et le suivi du traitement. La taille du marché des immunodosages par chimiluminescence pour l'oncologie devrait ajouter 1,24 milliard USD d'ici 2031. Les tests sanguins pTau217 à haute sensibilité facilitent la différenciation précoce de la maladie d'Alzheimer, illustrant la portée de la CLIA au-delà de l'oncologie traditionnelle vers le diagnostic des maladies neurodégénératives. Les tests des troubles auto-immuns, cardiovasculaires et endocriniens soutiennent collectivement une croissance régulière grâce à la prévalence des maladies chroniques.
Par Type d'Échantillon :
Le Sang Reste Dominant tandis que la Salive Gagne en AcceptationLe sang a représenté 81,40 % des tests en 2025, soutenu par l'infrastructure de phlébotomie établie et les ensembles de données de validation rigoureux. L'architecture microfluidique de SpinChip délivre désormais des résultats quantitatifs à partir de sang total en 10 minutes, illustrant les gains d'efficacité.
Les dosages salivaires progressent à un CAGR de 10,32 % car le prélèvement non invasif convient aux scénarios pédiatriques, gériatriques et de collecte à domicile. Les tampons pré-analytiques améliorés atténuent la dégradation par les protéases, élevant la cohérence du signal. L'urine et le liquide céphalo-rachidien maintiennent une pertinence de niche pour les panels hormonaux et de maladies infectieuses, avec des cartouches en micro-volume émergentes réduisant les exigences minimales en spécimen.
Par Utilisateur Final :
Les Laboratoires Hospitaliers Ancrent la Demande, les Laboratoires de Référence Progressent le Plus RapidementLes hôpitaux et laboratoires cliniques ont détenu 62,30 % du chiffre d'affaires 2025, tirant parti des lignes d'automatisation intégrées pour atteindre les objectifs de délai de réponse des soins aigus. Les modèles d'exploitation continue réduisent le coût de main-d'œuvre par test et améliorent l'utilisation des équipements.
Les laboratoires de référence affichent un CAGR de 8,68 % à mesure que les prestataires de soins de santé externalisent les panels complexes vers des centres centralisés. Des analyseurs à haut volume couplés à des tableaux de bord qualité pilotés par intelligence artificielle soutiennent cette expansion. Les entreprises pharmaceutiques s'appuient sur la CLIA pour le profilage pharmacocinétique dans les essais cliniques, tandis que les centres académiques déploient des systèmes à canal ouvert pour la découverte de biomarqueurs, soulignant la polyvalence de la technologie dans les environnements de recherche et de service.
Analyse Géographique
Marché de l'immunodosage par chimiluminescence (CLIA) en Amérique du Nord
L'Amérique du Nord a généré 35,70 % des revenus mondiaux en 2025, soutenue par un remboursement étendu, une consolidation robuste des laboratoires et de solides pipelines de R&D. Les laboratoires américains adoptent rapidement des dosages de diagnostic compagnon autorisés dans le cadre du dernier référentiel de précision oncologique de la FDA, renforçant ainsi la croissance du menu. Le Canada et le Mexique augmentent leurs dépenses consacrées aux programmes de maladies chroniques, élargissant davantage le marché de l'immunodosage par chimiluminescence.
Marché de l'immunodosage par chimiluminescence (CLIA) en Asie-Pacifique
L'Asie-Pacifique progresse à un CAGR de 9,61 %, portée par des investissements publics à grande échelle dans les infrastructures de diagnostic. Les hôpitaux de premier rang en Chine adoptent des lignes CLIA automatisées interfacées avec des laboratoires de référence régionaux, tandis que les fournisseurs nationaux accélèrent leurs ambitions à l'exportation. La démographie vieillissante du Japon soutient des volumes de tests élevés pour les marqueurs cardiaques et endocriniens, et les réseaux d'hôpitaux privés en expansion en Inde stimulent les achats d'analyseurs à débit intermédiaire.
Marché de l'immunodosage par chimiluminescence (CLIA) en EMEA et en Amérique du Sud
L'Europe maintient une demande solide dans le contexte de la transition vers le RDIV. L'Allemagne, la France et le Royaume-Uni standardisent les parcours de dépistage en oncologie et des maladies infectieuses, ancrant la consommation de réactifs. Toutefois, les évaluations de conformité prolongées retardent temporairement le lancement de nouveaux dosages. Les nations d'Europe de l'Est utilisent les fonds de cohésion de l'UE pour moderniser l'automatisation des laboratoires, comblant ainsi l'écart de capacité avec leurs homologues d'Europe occidentale. Le Moyen-Orient et l'Afrique ainsi que l'Amérique du Sud affichent une croissance des volumes à deux chiffres à partir d'une base plus faible, à mesure que les gouvernements renforcent leurs programmes de surveillance des maladies et que les chaînes de diagnostic privées se développent.
Paysage réglementaire
Les exigences réglementaires relatives aux immunodosages par chimiluminescence se durcissent sur les principaux marchés, ce qui affecte l'expansion des menus de dosages et le délai de mise sur le marché. Aux États-Unis, les laboratoires cliniques exploitant des tests relevant du CLIA sont soumis au cadre des Clinical Laboratory Improvement Amendments (CLIA) administré par les CMS avec le soutien du CDC, tandis que les fabricants de dispositifs de diagnostic in vitro doivent respecter les exigences de la FDA en matière de dispositifs ; la règle finale de la FDA publiée le 6 mai 2024 a reclassé les tests développés en laboratoire (LDT) comme dispositifs médicaux et a lancé une suppression progressive sur quatre ans du large pouvoir discrétionnaire d'application. Cela accroît les enjeux de conformité pour les services d'immunodosage internes et renforce la dépendance aux kits homologués pour les tests spécialisés.
En Europe, le règlement (UE) 2017/746 (IVDR) continue d'accroître les exigences documentaires et de preuves cliniques pour les immunodosages (y compris CLIA/LIA, ECLIA et CMIA), avec un accent renforcé sur l'évaluation des performances et la surveillance post-commercialisation. Pour les catégories à risque plus élevé, un examen supplémentaire peut inclure une consultation d'un panel d'experts lorsque des spécifications communes ne sont pas disponibles. Cette transition renforce l'importance d'un engagement précoce auprès des organismes notifiés et de dossiers techniques plus robustes, tandis que l'activité de mise en œuvre au niveau de l'UE prévue en 2026 concernant l'évaluation de la conformité MDR/IVDR et les exigences des organismes notifiés ajoute une standardisation des processus supplémentaire que les fabricants doivent intégrer dans leur planification de lancement.
Paysage Concurrentiel
Les principaux fournisseurs — Roche, Siemens Healthineers, Danaher et DiaSorin — contrôlent collectivement un chiffre d'affaires significatif, signalant une concentration modérée. Les barrières comprennent des dépenses élevées de R&D, des réseaux de services mondiaux et des voies réglementaires exigeantes. Les nouveaux entrants de Chine, notamment Mindray et SNIBE, pénètrent les segments sensibles aux prix en regroupant des analyseurs et des kits de réactifs de démarrage à des tarifs réduits.
Les acquisitions stratégiques se concentrent sur les technologies de niche qui élargissent l'étendue du menu ou permettent des tests décentralisés. L'acquisition de SpinChip par bioMérieux ajoute une plateforme à base de cartouches capable de fournir des résultats quantitatifs à partir de sang prélevé au bout du doigt, renforçant la portée sur le point de soins. Les fournisseurs investissent également dans des matériaux avancés, adoptant des microbilles en forme d'oursin et des substrats de type spiro à encombrement stérique pour repousser les limites de sensibilité.
Les feuilles de route produits intègrent de plus en plus des modules d'intelligence artificielle pour les suggestions de tests réflexes et la maintenance prédictive. La connectivité en nuage facilite les mises à jour de calibration à distance et la surveillance des performances en temps réel, soutenant des contrats de services gérés qui réduisent les barrières de capital initial pour les laboratoires. Les portefeuilles de propriété intellectuelle autour de la chimie des substrats et de la conception des billes magnétiques continuent de différencier les plateformes premium des offres de niveau économique.
Leaders du Secteur des Immunodosages par Chimiluminescence (CLIA)
-
DiaSorin S.p.A.
-
Siemens Healthineers AG
-
Shenzhen Mindray Bio-Medical Electronics Co., Ltd.
-
Danaher Corporation (Beckman Coulter Inc.)
-
F. Hoffmann-La Roche AG
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de l'immunodosage par chimiluminescence (CLIA) Entreprises couvertes dans ce rapport
- Roche
- Abbott Laboratories
- Siemens Healthineers
- Danaher
- DiaSorin
- Sysmex
- Mindray
- Shenzhen New Industries Biomedical Engineering Co., Ltd. (SNIBE)
- QuidelOrtho
- Thermo Fisher Scientific
- bioMérieux
- Randox Laboratories
- Tosoh
- HyTest Ltd.
- Beckton Dickinson
- Getinge
- Merck
- Tecan Group
- Werfen S.A.
- Autobio Diagnostics Co., Ltd.
Lire l’analyse des entreprises de immunodosage par chimiluminescence (CLIA)
Opportunités de marché et perspectives d'avenir
Les environnements décentralisés et de proximité créent une opportunité claire pour des flux de travail d'immunodosage par chimiluminescence compacts et automatisés qui conservent une sensibilité de niveau laboratoire. Le LIAISON NES de DiaSorin s'inscrit dans cette direction, associant une homologation de panel respiratoire exempté CLIA à une expansion des canaux aux États-Unis via des accords de distribution, ce qui soutient la croissance du fournisseur en dehors des laboratoires hospitaliers centraux traditionnels tout en conservant des menus et un contrôle qualité standardisés. Pour les laboratoires, les panels endocriniens et spécialisés intégrés sur des systèmes à accès aléatoire offrent également une voie pour consolider les tests envoyés à l'extérieur et réduire la dépendance aux méthodes de référence complexes pour les hormones de routine à fort volume et les marqueurs associés.
La consolidation menée par l'automatisation dans les laboratoires centraux continue de soutenir la demande pour des systèmes intégrés à haut débit, combinant l'immunodosage avec des disciplines adjacentes et se connectant proprement aux LIS et à l'automatisation totale du laboratoire. Le DxC 500i de Beckman Coulter, homologué par la FDA, qui intègre la chimie clinique et l'immunodosage dans un seul analyseur, reflète une préférence d'achat pour des plateformes qui réduisent la dispersion des instruments et la charge de personnel tout en soutenant des menus en expansion. Sur le plan de l'innovation en matière de dosages, les concepts émergents d'amplification de signal en chimiluminescence et en électrochimiluminescence, y compris les approches indépendantes du peroxyde rapportées dans des travaux académiques de 2026, laissent présager des conceptions de dosages futures ciblant des analytes à très faible abondance, permettant des panels différenciés (par exemple, les cytokines) où la sensibilité et le délai d'exécution déterminent la valeur clinique.
Développements industriels récents dans Marché de l'immunodosage par chimiluminescence (CLIA)
- Mars 2026 : DiaSorin a annoncé un accord de distribution stratégique avec McKesson Medical-Surgical pour commercialiser la solution moléculaire de point de soins LIAISON NES dans les établissements non aigus aux États-Unis, tels que les cabinets médicaux et les centres de soins d'urgence. Cet accord élargit l'accès aux sites de tests décentralisés, de plus en plus importants pour le triage rapide des maladies infectieuses, et soutient une adoption plus large des menus de dosages associés au sein de la base installée.
- Décembre 2025 : DiaSorin a obtenu l'homologation 510(k) de la FDA et une exemption CLIA pour son panel FLU A/B, RSV et COVID-19 pour la plateforme LIAISON NES. La combinaison de l'homologation et de l'exemption permet un déploiement plus large dans les environnements de tests exemptés et renforce le positionnement concurrentiel dans les tests de panels respiratoires, où le délai d'exécution et la facilité d'utilisation influencent l'adoption selon le site de soins.
- Mars 2025 : Beckman Coulter a annoncé l'homologation 510(k) de la FDA pour l'analyseur clinique DxC 500i, intégrant la chimie clinique et les tests d'immunodosage sur un seul système. Cela aide les laboratoires cherchant à consolider leurs flux de travail et à augmenter le débit avec moins d'analyseurs, en cohérence avec les priorités d'automatisation et d'efficacité dans les environnements hospitaliers et de laboratoires de référence.
Marché de l'immunodosage par chimiluminescence (CLIA) Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Ce marché couvre les revenus générés par les solutions de tests d'immunodosage par chimiluminescence (CLIA) utilisées pour détecter et quantifier des marqueurs biologiques, où un signal chimiluminescent est utilisé pour la lecture des résultats. Il inclut les ventes d'analyseurs et les articles récurrents nécessaires à l'exécution des tests.
Exclusions du périmètre : nous excluons les méthodes d'immunodosage non chimiluminescentes et les plateformes générales d'automatisation de laboratoire qui ne sont pas principalement utilisées pour réaliser des tests CLIA.
Aperçu de la segmentation
- Par Type de Produit
- Analyseurs
- Automatisés
- Semi-Automatisés
- Réactifs
- À Base de Luminophores
- Amplifiés par Enzymes
- Consommables
- Analyseurs
- Par Plateforme Technologique
- CLIA sur Microplaque
- CLIA à Particules Magnétiques
- CLIA Flash/Amplifiée
- Immunodosage par Microparticules Chimifluorescentes (CMIA)
- Par Application
- Oncologie
- Troubles Auto-immuns
- Maladies Infectieuses
- Maladies Cardiovasculaires
- Troubles Endocriniens
- Autres
- Par Type d'Échantillon
- Sang
- Urine
- Salive
- Autres Fluides Biologiques
- Par Utilisateur Final
- Hôpitaux et Laboratoires Cliniques
- Entreprises Pharmaceutiques et de Biotechnologie
- Laboratoires de Référence et Centraux
- Instituts Académiques et de Recherche
- Géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Australie
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- CCG
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire commence par l'ancrage de l'environnement de la demande pour les immunodosages, les volumes de tests cliniques et l'infrastructure de laboratoire, avant de les traduire en un bassin de demande spécifique au CLIA. Des sources publiques telles que l'Organisation mondiale de la santé, les Centres américains pour le contrôle et la prévention des maladies, les bases de données de la Food and Drug Administration américaine (approbations, rappels, avis de sécurité), ainsi que les publications de la Commission européenne et des ministères nationaux de la santé contribuent à ancrer les priorités de dépistage des maladies et les pratiques de test.
Nous avons également examiné des sources telles que les statistiques de santé de l'OCDE, des revues à comité de lecture sur l'utilisation des immunodosages et les performances des tests, ainsi que des publications d'associations couvrant les normes des laboratoires cliniques et les systèmes de qualité. Du côté de l'offre, nous avons utilisé les rapports annuels des entreprises, les présentations aux investisseurs et les communiqués de presse réputés pour cartographier les signaux de base installée, les extensions de menu et les évolutions de l'empreinte de fabrication. Le cas échéant, des abonnements payants pour les données financières et le renseignement sur les entreprises, les bases de données de brevets et les données d'importation et d'exportation au niveau des expéditions ont été utilisés pour vérifier l'échelle et le calendrier. Ces sources sont illustratives et non exhaustives, car de nombreuses autres références ont été consultées pour collecter, valider et clarifier les données.
Entretiens primaires et enquêtes
Les travaux primaires ont été utilisés pour tester le modèle sous pression et combler les lacunes pratiques que les sources documentaires laissent généralement ouvertes, telles que le tirage typique de réactifs par analyseur, l'utilisation par contexte et le comportement d'approvisionnement à court terme. Nous avons échangé avec un ensemble de parties prenantes en matière de tests et d'instruments, de responsables des opérations de laboratoire et d'experts du côté de la distribution en Asie-Pacifique, en EMEA et dans les Amériques, afin que les hypothèses reflètent différents environnements de remboursement et parcours de test.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 34 % | Directeurs généraux (CXO) : 18 % | Asie-Pacifique : 40 % |
| Niveau intermédiaire : 48 % | Responsables fonctionnels/d'unité : 30 % | EMEA : 34 % |
| Acteurs de plus petite taille : 18 % | Managers : 52 % | Amériques : 26 % |
Dimensionnement du marché et prévisions
Le dimensionnement est construit à l'aide d'une combinaison descendante et ascendante. La construction principale part du bassin de diagnostics par immunodosage par région, puis est reconstruite en CLIA à l'aide des parts d'adoption et de mix produit pour les plateformes de chimiluminescence. Une fois ce bassin de demande constitué, nous appliquons des facteurs de répartition pertinents pour le marché qui reflètent la manière dont les analyseurs et les consommables évoluent ensemble, puis nous vérifions le résultat à travers des consolidations d'échantillons de fournisseurs et des échanges avec les canaux de distribution pour corriger toute dérive.
Les principales données utilisées dans le modèle comprennent la direction de la base installée pour les analyseurs CLIA, les schémas d'utilisation moyens (tests par jour et hypothèses de disponibilité), l'équilibre des revenus entre consommables et instruments, les évolutions de l'étendue du menu de tests pour les domaines à fort volume tels que les maladies infectieuses et les panels endocriniens, ainsi que les événements réglementaires susceptibles de modifier la préférence de plateforme. Pour les prévisions, nous effectuons une analyse de scénarios afin que la croissance à court terme ne soit pas forcée dans une ligne droite, et les pondérations des scénarios sont affinées en utilisant les attentes des répondants primaires concernant les cycles de remplacement, les contraintes de personnel de laboratoire et les budgets d'investissement. Lorsque les vérifications ascendantes présentaient des lacunes, par exemple une divulgation limitée pour les fournisseurs de plus petite taille, nous avons appliqué des facteurs de mise à l'échelle en utilisant les signaux d'importation au niveau régional et les fourchettes de prix observées pour les types de tests courants, puis nous avons réexaminé les résultats par rapport aux totaux du bassin de demande.
Validation des données et cycle de mise à jour
Les résultats sont validés par des recoupements avec des signaux indépendants tels que les commentaires sur l'adoption des plateformes, la direction des segments de diagnostic rapportée dans les dépôts publics et les évolutions régionales des priorités de test. Lorsqu'une valeur aberrante apparaît, nous la retraceons jusqu'à l'une des hypothèses fondamentales, puis nous réexaminons les notes d'entretien pertinentes et les sources documentaires avant d'ajuster le modèle.
Un processus de révision analytique en plusieurs étapes est suivi afin que les problèmes de définition, d'arithmétique et de logique soient détectés avant la validation finale. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont déclenchées lorsque des événements significatifs surviennent, tels que des changements réglementaires majeurs, des mouvements de change importants ou de larges expansions de la base installée. Avant la livraison, nous effectuons une vérification finale pour nous assurer que les dernières publications publiques et les indicateurs macroéconomiques sont reflétés dans l'estimation de l'année en cours.
Taille du marché de l'immunodosage par chimiluminescence (CLIA) de Mordor Intelligence comparée à d'autres estimations publiées
Les valeurs de marché publiées pour le CLIA peuvent sembler différentes même lorsque le nom du sujet est identique, car chaque éditeur trace la ligne différemment sur ce qui compte comme revenu CLIA et quelle année est traitée comme référence. L'écart apparaît également lorsque les entreprises choisissent des fenêtres temporelles différentes, traitent les devises différemment ou s'appuient davantage sur les revenus déclarés par rapport à l'activité de test implicite.
En pratique, les principaux facteurs d'écart sont généralement les limites du périmètre (analyseurs uniquement par rapport aux analyseurs plus les réactifs et les consommables), la manière dont le tirage récurrent des consommables est estimé, et si les cas d'utilisation non cliniques sont inclus. L'année de référence peut également modifier le chiffre de manière significative lorsque les taux de change et la normalisation des tests post-pandémie sont traités différemment, et lorsque la croissance est rapportée comme un cas conservateur par rapport à un cas plus optimiste sans les mêmes contrôles de validation.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 10,93 milliards USD (2026) | |
| Consultance mondiale A | 12,59 milliards USD (2025) | Utilise une année de référence différente et peut intégrer une interprétation plus large des consommables, où des articles tels que les colorants et les consommables d'immunodosage adjacents peuvent être comptabilisés de manière plus libérale, ce qui élève le total déclaré par rapport à une vision plus stricte du tirage CLIA récurrent. |
| Éditeur sectoriel B | 12,14 milliards USD (2024) | Un dimensionnement sur une année de référence antérieure peut amplifier l'effet des schémas de test post-2023 et du calendrier des devises, et les libellés des catégories de produits peuvent combiner les instruments et les consommables plus larges sans une répartition cohérente entre le tirage spécifique au CLIA et les dépenses d'immunodosage adjacentes. |
Le tableau montre un écart clair qui s'explique en grande partie par le choix de l'année et par l'étendue des consommables au-delà de l'exécution des tests CLIA de base. Dans le modèle de Mordor Intelligence, les totaux sont rattachés aux analyseurs plus les réactifs et consommables spécifiques au CLIA qui suivent l'utilisation des tests par application et par utilisateur final. En maintenant des hypothèses traçables jusqu'aux signaux de base installée, aux attentes d'utilisation et aux vérifications d'adoption au niveau régional, le résultat reste reproductible et plus facile à réconcilier lorsque de nouveaux points de données apparaissent dans le prochain cycle de mise à jour.
Questions Clés Traitées dans le Rapport
Quelle est la valeur actuelle du marché des immunodosages par chimiluminescence ?
Le marché est évalué à 10,93 milliards USD en 2026 et devrait atteindre 14,99 milliards USD d'ici 2031.
Quel segment génère le chiffre d'affaires le plus élevé ?
Les réactifs génèrent 53,60 % du chiffre d'affaires 2025 en raison de leur mode de consommation récurrent.
Quelle plateforme technologique connaît la croissance la plus rapide ?
La CLIA flash/amplifiée se développe à un CAGR de 8,26 % grâce à des rapports signal/bruit supérieurs et à une cinétique de réaction rapide.
Pourquoi l'Asie-Pacifique est-elle considérée comme une région à forte croissance ?
Un investissement solide dans les soins de santé, l'expansion de l'infrastructure des laboratoires et le développement des programmes de dépistage des maladies génèrent un CAGR de 9,61 % en Asie-Pacifique.
Comment les changements réglementaires affectent-ils la croissance du marché ?
Le Règlement européen IVDR et la règle LDT de la FDA allongent les délais d'approbation, augmentant les coûts de conformité et ralentissant le lancement de nouveaux dosages.
Quelles stratégies concurrentielles les leaders du marché poursuivent-ils ?
Les leaders se concentrent sur l'expansion du menu, l'automatisation assistée par intelligence artificielle et les acquisitions qui ajoutent des capacités de test rapide ou décentralisé.