
ケミルミネッセンス免疫測定法(CLIA)市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 10.93 十億米ドル |
| 市場規模 (2031) | 14.99 十億米ドル |
| 成長率 (2026 - 2031) | 6.52 % |
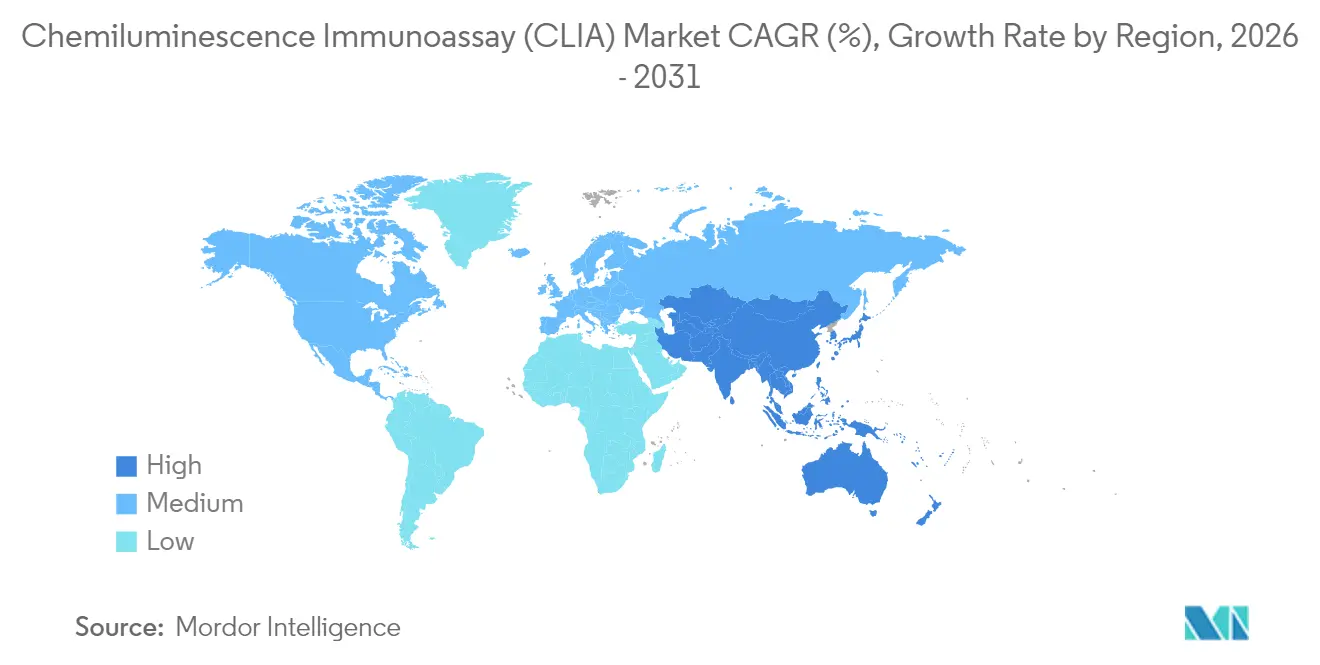
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
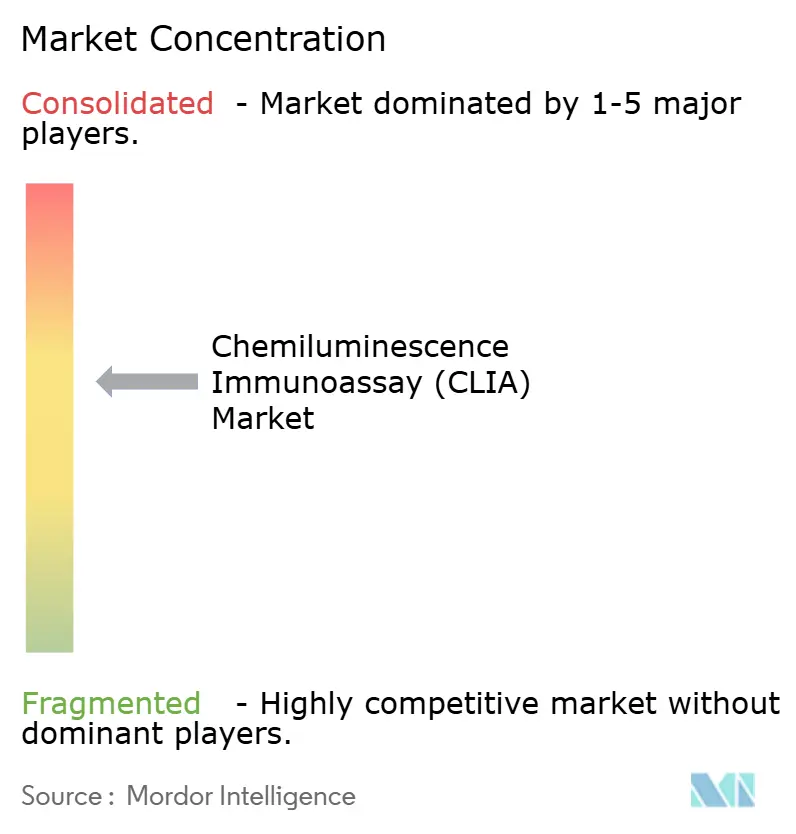
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるケミルミネッセンス免疫測定法(CLIA)市場分析
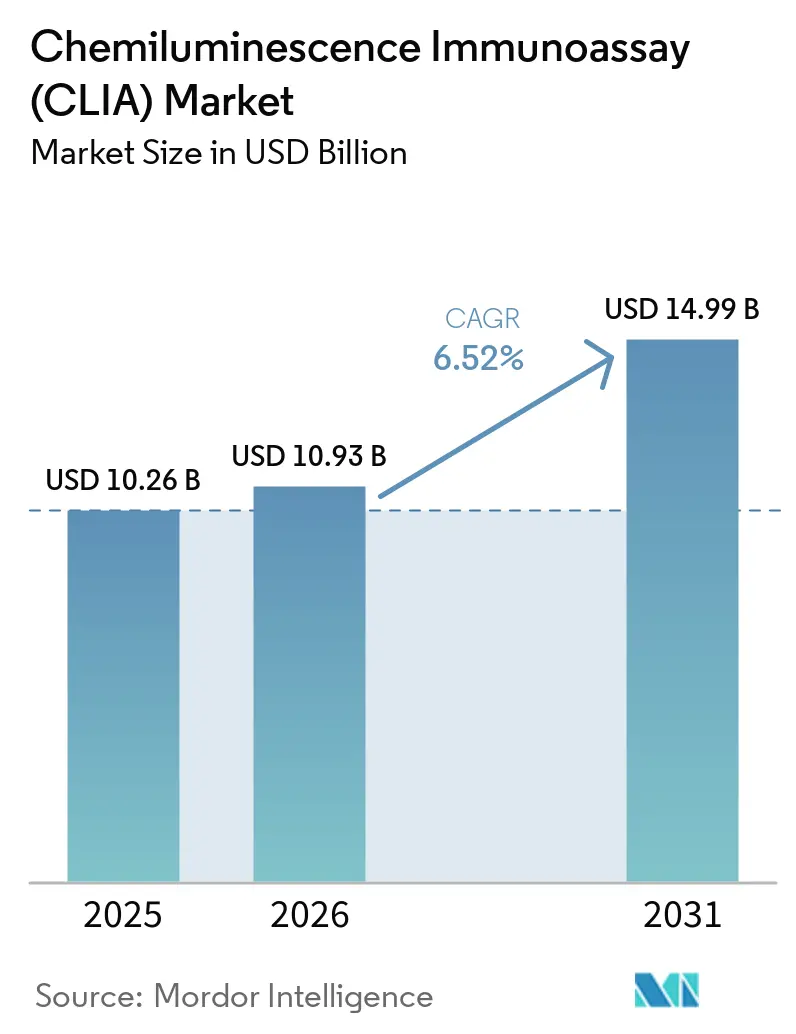
ケミルミネッセンス免疫測定法市場規模は2025年に102億6,000万米ドルと評価され、2026年の109億3,000万米ドルから2031年には149億9,000万米ドルに達すると推定されており、予測期間(2026年~2031年)中の年平均成長率(CAGR)は6.52%です。
この成長は、精密診断の採用拡大、迅速な検査室自動化、および高感度検査に対る償還の拡大を反映しています。ベンダー戦略は現在、マルチパラメトリックメニューの拡充、磁性粒子技術の革新、および検査ワークフローを統合するためのエンドツーエンドのシステム統合に重点を置いています。アクリジニウムエステルおよび磁性粒子のサプライチェーン集中、ならびに進化するIVDRおよびFDAの規制は、主要な業務上のリスクとして残っています。同時に、分散型検査サイトへのシフトが、リソースが限られた環境向けに設計されたコンパクトで高スループットのアナライザーに新たな機会をもたらしています。
主要レポートの要点
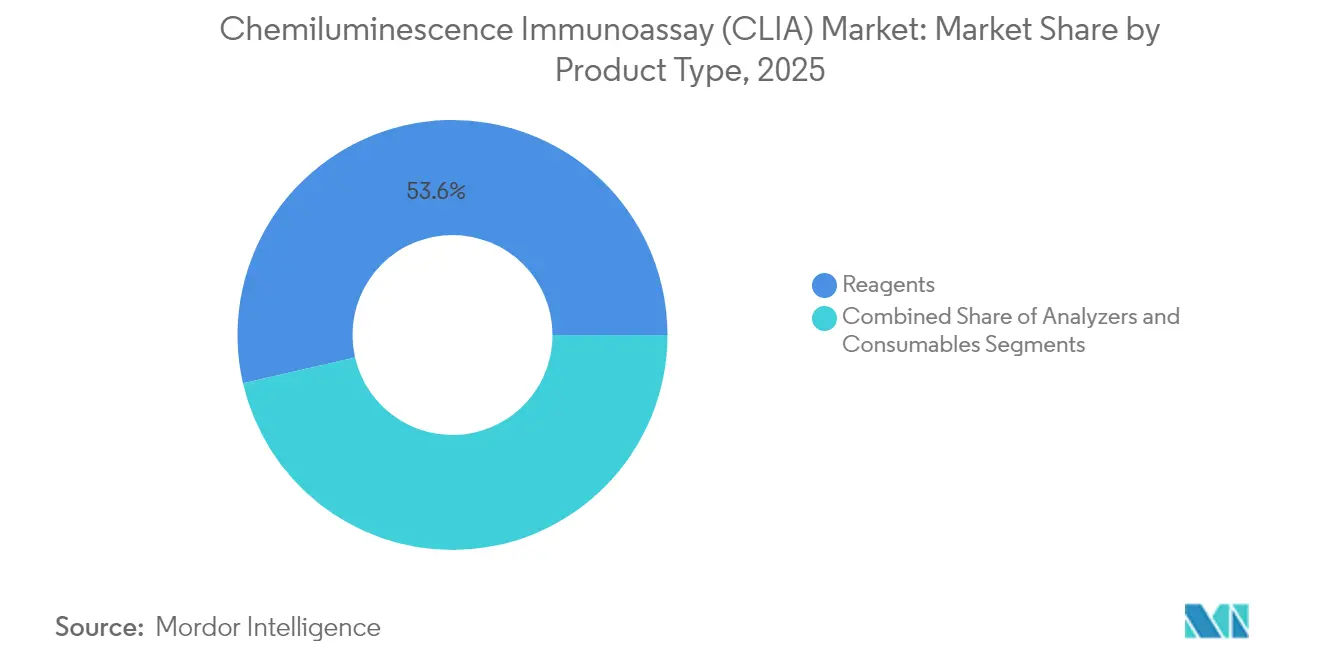
- 製品タイプ別では、試薬が2025年に53.60%の収益シェアでリードし、アナライザーは2031年に向けて6.98%のCAGRで拡大しています。
- 技術別では、磁性粒子システムが2025年の化学発光免疫測定法市場シェアの45.70%を占め、フラッシュ/強化CLIAは2031年にかけて8.26%のCAGRで拡大しています。
- 用途別では、感染症検査が2025年の化学発光免疫測定法市場規模の28.70%のシェアを保持し、腫瘍学用途は2026年から2031年にかけて9.04%のCAGRで成長しています。
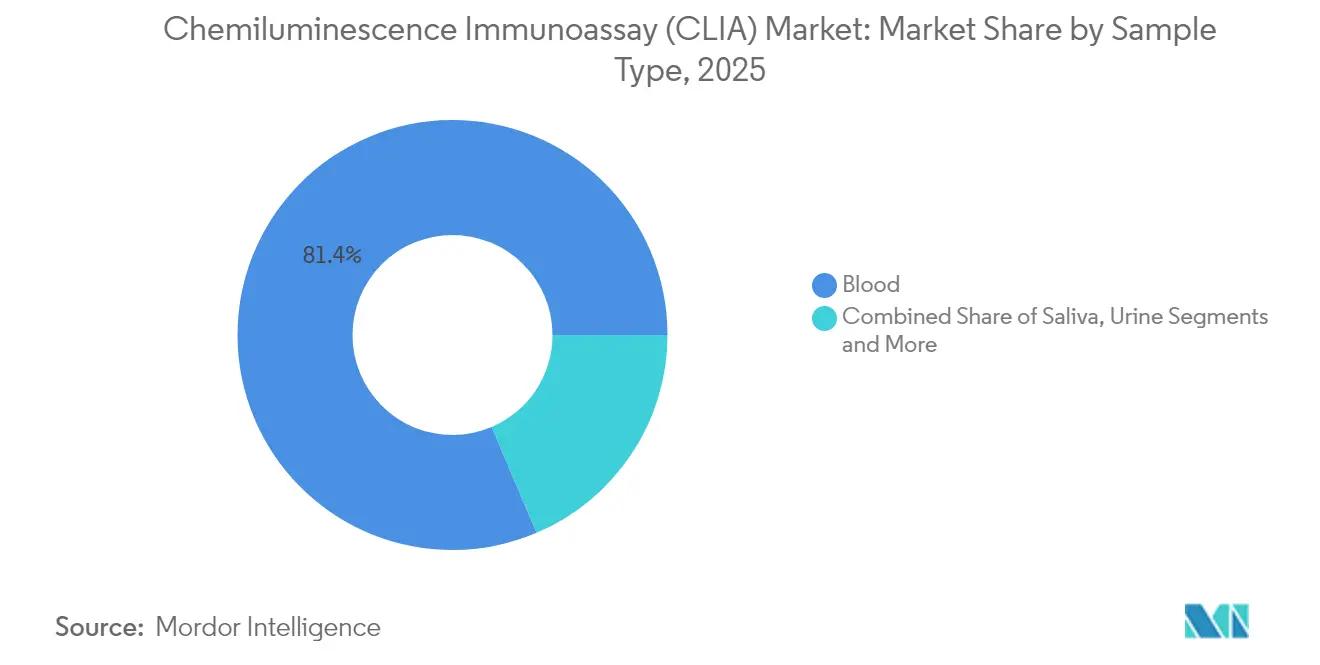
- サンプルタイプ別では、血液が2025年に81.40%のシェアで優位を占め、唾液サンプリングは2031年にかけて10.32%のCAGRで上昇しています。
- エンドユーザー別では、病院および臨床検査室が2025年に収益の62.30%を獲得し、参照検査室は2031年にかけて最速の8.68%のCAGRを記録しています。
- 地域別では、北米が2025年に35.70%の市場シェアを維持し、アジア太平洋地域は2031年にかけて9.61%のCAGRで進展しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因影響分析*
| 促進要因 | (概算)CAGR予測への影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 集中型・分散型診断インフラの拡大 | +1.8% | アジア太平洋、中東・アフリカ、南米 | 中期(2~4年) |
| 慢性疾患・感染症の有病率の上昇 | +1.5% | 世界 | 長期(4年以上) |
| CLIA分析装置と全検査室自動化・LISの技術的融合 | +1.2% | 北米、欧州、先進アジア太平洋 | 中期(2~4年) |
| 多項目パネルの継続的なメニュー拡大 | +0.9% | 世界 | 中期(2~4年) |
| 有利な償還および公衆衛生スクリーニングプログラム | +0.8% | 北米、欧州、中国 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
新興経済国における診断インフラの拡大
病院の近代化、国家スクリーニングプログラム、および官民検査室ネットワークへの急速な投資が、高スループットCLIA装置に対する前例のない需要を牽引しています。中国の大規模な地方中核病院では、周辺の郡病院にサービスを提供するために1時間あたり3,000件の検査が可能な完全自動化ラインを導入しています。インドの地方都市(ティア2都市)も同様の軌跡をたどっており、人員不足を克服するためにコンパクトな分析装置とクラウドベースのLIS(検査情報システム)を組み合わせています。結核および肝炎スクリーニングのための多国間融資は、アフリカおよびラテンアメリカにCLIA能力をさらに定着させています。ベンダーは不安定な電力供給や限られたHVAC(暖房・換気・空調)環境に対応できるモジュール式プラットフォームで対応し、さまざまな気候条件においてアッセイ性能を保護しています。試薬パウチの技術革新により保存期間が延長され、コールドチェーン依存性と総所有コストが低減されています。
慢性疾患・感染症の有病率の上昇
糖尿病、心血管疾患、およびがんの世界的な発生率は年々上昇しており、バイオマーカー検査の安定した需要を生み出しています。同時に、デング熱、ジカウイルス、および新型呼吸器ウイルスの反復するアウトブレイクが、迅速な病原体検出への需要を高めています。CLIAプラットフォームはアトモル(attomole)レベルの感度を提供し、臨床医がより早期に疾患を検出し、より精密に治療介入を調整することを可能にします。単一分子アッセイは今や心筋トロポニンを数分以内に定量化し、救急トリアージを支援します。腫瘍学検査室はPSA、AFP、およびpTau217の超低ピコモル(pM)検出を活用して、治療反応および再発リスクを監視しています。これらの臨床上の要請が試薬の定期的な消費を強化し、継続的なメニュー開発を促進しています。
検査室自動化との技術的融合
全検査室自動化アーキテクチャは、人手を介さずに前分析の仕分け、CLIAモジュール、および後分析のアーカイブを連携させます。バーコードおよびRFIDタグ付けにより検体の確実な識別が保証され、事務的なエラーが排除されます。ミドルウェアは品質管理データを統合し、確認された結果をほぼリアルタイムで病院の電子カルテ(EHR)に送信します。このダークラボ構成は24時間365日の稼働を維持し、スループットを向上させ、1件あたりの検査における労務コストを削減します。人工知能(AI)レイヤーはフラグルールを解釈し、反射検査を提案し、装置のメンテナンス需要を予測することでダウンタイムを最小化します。CLSI AUTO16などの統合標準が、マルチベンダー分析装置とエンタープライズLISプラットフォーム間の接続性を容易にしています。
多項目パネルの拡大が検査室統合を促進
200以上のパラメータを網羅するアッセイメニューにより、検査室はウイルスパネル、ホルモンプロファイル、および腫瘍マーカーを単一のCLIAバックボーン上に統合することができます。この広範なメニューは、地域の受託検査センターが衛星クリニックからの検体を処理し、規模の経済を実現するビジネスモデルを支援します。ANA、ENA、およびdsDNAをカバーする自己免疫パネルは、リウマチ専門医のターンアラウンドタイムを短縮します。メーカーは多重反応においても分析感度を維持する新規の酵素基質化学に投資し、必要な検体量を削減しています。統合により試薬の引き取り量が加速し、ベンダーと検査室の関係が強化され、切り替えコストが上昇します。
抑制要因影響分析*
| 抑制要因 | (概算)CAGR予測への影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 長期にわたる規制承認・コンプライアンスサイクル | −1.4% | 欧州、北米 | 中期(2~4年) |
| 主要材料のサプライチェーン集中 | −0.8% | 世界 | 短期(2年以内) |
| クロスプラットフォーム標準化の限界 | −0.4% | 世界 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
長期にわたる規制承認サイクル
EU IVDRは、広範な市販後監視を含むすべての新規免疫測定法に対して集中的な性能評価を義務付けています。多くの中小メーカーには必要な臨床データを収集するリソースが不足しており、欧州でのローンチが18~24か月遅延しています。米国では、段階的なLDT(研究室開発検査)の監督により、病院の検査室は院内アッセイに対する市販前届出を提出することが求められ、予算がFDA承認キットへと向けられています。コンプライアンスチームは、強化された要件に適合するために、品質マネジメントシステム、トレーサビリティファイル、およびサイバーセキュリティ文書を更新しなければなりません[1]。これらの審査層は市場投入までの時間を延長し、利用可能な検査の多様性を狭める可能性があります。
サプライチェーン集中リスク
世界全体で高純度アクリジニウムエステルおよび磁性マイクロビーズを生産規模で合成する企業は10社未満です。地政学的緊張、自然災害、または品質上の問題のいかなる混乱も、複数の装置ブランドの試薬供給を同時に制限する可能性があります。専門的な反応炉の需要と規制上の検証のため、新たなGMP認定能力のリードタイムは24か月を超えます。リスクをヘッジするため、メーカーは重要な原材料を複数調達元から入手し、安全在庫を増加させていますが、需要の増加により依然として供給が逼迫しています。立体的に歪んだスピロジオキセタン基質は優れた化学励起を示しますが、単一拠点の合成専門知識に依存した状態が続いています[2]。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
試薬が売上高リーダーシップを維持し、分析装置が加速試薬は2025年の売上高の53.60%を生み出し、ケミルミネッセンス免疫測定法市場を支える反復購入サイクルから恩恵を受けています。独自のルミノフォア製剤はプレミアム価格を維持し、「カミソリと替刃」型の経済モデルを促進します。試薬に関連するケミルミネッセンス免疫測定法市場規模は、自己免疫および腫瘍学パラメータにわたるメニューの広がりとともに年平均成長率(CAGR)6.11%で成長すると予測されています。メーカーは酵素保護ポーチで安定性を高め、高温地域での流通を支援しています。
分析装置は現在の価値では小規模ながらも、検査室の近代化とネットワーク統合を背景に年平均成長率(CAGR)6.98%で成長しています。コンパクトな卓上型システムはクリニック内検査室を対象とし、高スループットのフロアモデルは受託検査センター向けに1時間あたり最大3,600件の検査を処理します。将来対応のモジュール設計により、設置面積を拡大することなく処理能力のアップグレードが可能です。消耗品(キャリブレータ、コントロール、マイクロ流体プレート)はエコシステムを補完し、追跡可能な結果と規制コンプライアンスを確保します。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
技術プラットフォーム別:
磁性粒子システムが採用を主導磁性粒子アーキテクチャは2025年のケミルミネッセンス免疫測定法市場シェアの45.70%を獲得しており、これは迅速な分離反応速度と低バックグラウンドシグナルによるものです。磁性粒子システムのケミルミネッセンス免疫測定法市場規模は、年平均成長率(CAGR)6.18%で2031年までに67億3,000万米ドルに達すると予測されています。ウニ型マイクロビーズは有効表面積を増大させ、酵素結合とアッセイ感度を増幅させます。
フラッシュ/強化CLIAは、立体的に歪んだジオキセタン基質が強烈で短命な光子バーストを生成することで促進され、最も速い8.26%の成長率を記録しています。この技術によりインキュベーション時間が5分未満に短縮され、1日あたりのより高いスループットが実現します。マイクロプレートCLIAはレガシー機器が支配的な環境で引き続き支持され、CMIAは救急部門における心筋トロポニンなどフェムトモル検出限界を必要とする特殊なニッチ領域に対応しています。
用途別:
感染症検査が量をリード、腫瘍学が成長をけん引医療システムが定期的なウイルス量モニタリングと抗菌薬適正使用プロトコルを組み込むなか、感染症アッセイは2025年の売上高の28.70%を占めました。インフルエンザ、RSV、およびSARS-CoV-2のターゲットを単一の実行に統合した多重呼吸器パネルが、臨床医のターンアラウンドを最適化しています。
腫瘍学用途はスクリーニングおよび治療モニタリングにおける腫瘍マーカー使用の拡大を反映し、最も高い年平均成長率(CAGR)9.04%を示しています。腫瘍学向けケミルミネッセンス免疫測定法市場規模は2031年までに12億4,000万米ドルを追加すると予測されています。高感度pTau217血液検査はアルツハイマー病の早期鑑別診断を支援し、従来の腫瘍学を超えて神経変性疾患の診断領域へのCLIAの広がりを示しています。自己免疫、心血管、および内分泌疾患検査は慢性疾患の有病率を通じて安定した成長を維持しています。
検体タイプ別:
血液が引き続き主流、唾液が受容を拡大血液は確立された採血インフラと厳格な検証データセットに支えられ、2025年の検査の81.40%を占めました。SpinChipのマイクロ流体アーキテクチャは現在、全血から10分以内に定量的な結果を提供し、効率性の向上を示しています。
唾液アッセイは、非侵襲的サンプリングが小児、高齢者、および在宅採取のシナリオに適しているため、年平均成長率(CAGR)10.32%で上昇しています。改良された前分析バッファーがプロテアーゼ分解を軽減し、シグナルの一貫性を向上させています。尿および脳脊髄液は、ホルモンおよび感染症パネルにおいてニッチな役割を維持しており、新たなマイクロボリュームカートリッジが最小検体量を低減しています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー別:
病院検査室が需要を主導、受託検査機関が最速で拡大病院・臨床検査室は2025年の売上高の62.30%を占め、急性期ケアのターンアラウンド目標を達成するために統合自動化ラインを活用しています。継続稼働モデルにより、1件あたりの検査の労務コストが削減され、設備稼働率が向上します。
医療提供者が複雑なパネルを集中化されたハブに外注するなか、受託検査機関は年平均成長率(CAGR)8.68%を記録しています。AIを活用した品質管理ダッシュボードと組み合わせた大量処理分析装置がこの拡大を支えています。製薬会社は臨床試験における薬物動態プロファイリングにCLIAを利用し、学術センターはバイオマーカー発見のためにオープンチャネルシステムを展開しており、研究・サービス環境全体にわたるこの技術の汎用性を示しています。
地域分析
北米化学発光免疫測定法(CLIA)市場
北米は2025年に世界収益の35.70%を創出し、広範な償還制度、堅固な検査室統合、および強力な研究開発パイプラインに支えられています。米国の検査室は、FDAの最新精密腫瘍学フレームワークの下で承認されたコンパニオン診断アッセイを急速に採用し、メニューの拡大を強化しています。カナダとメキシコは慢性疾患プログラムへの支出を増加させ、化学発光免疫測定法市場をさらに拡大しています。
アジア太平洋化学発光免疫測定法(CLIA)市場
アジア太平洋地域は、診断インフラへの大規模な公共投資に牽引され、9.61%のCAGRで成長しています。中国の一線級病院は、地域の基準検査室と連携する自動化CLIAラインを採用しており、国内ベンダーは輸出拡大の野心を加速させています。日本の高齢化人口は、心臓および内分泌マーカーの高い検査量を維持しており、インドの拡大する民間病院ネットワークは中スループット分析装置の購入を促進しています。
欧州・中東・アフリカおよび南米化学発光免疫測定法(CLIA)市場
欧州はIVDR移行期においても堅調な需要を維持しています。ドイツ、フランス、および英国は腫瘍学および感染症スクリーニング経路を標準化し、試薬消費を安定させています。ただし、適合性評価の長期化により新規アッセイの上市が一時的に遅延しています。東欧諸国はEUの結束基金を活用して検査室自動化を高度化し、西欧との能力格差を縮小しています。中東・アフリカおよび南米は、政府が疾病監視プログラムを強化し、民間診断チェーンが拡大する中、低い基盤から二桁の検査量成長を示しています。
規制環境
化学発光免疫測定法(CLIA)に対する規制要件は主要市場全体で厳格化しており、アッセイメニューの拡大と市場投入までの時間に影響を与えている。米国では、CLIAベースの検査を行う臨床検査室はCMSが管轄しCDCが支援する臨床検査室改善修正法(CLIA)の枠組みに従い、IVD製造業者はFDAの機器要件を満たす必要がある。2024年5月6日に公表されたFDA最終規則は、施設内開発検査(LDT)を医療機器として再分類し、広範な執行裁量の4年間の段階的廃止を開始した。これにより院内免疫測定サービスのコンプライアンス上のリスクが高まり、特殊検査における承認済みキットへの依存が強まっている。
欧州では、規則(EU)2017/746(IVDR)により、免疫測定法(CLIA/LIA、ECLIA、CMIAを含む)に関する文書化および臨床的証拠の負担が引き続き増加しており、性能評価および市販後監視への重視が強まっている。より高リスクのカテゴリーでは、共通仕様が利用できない場合に専門家パネルへの相談を含む追加審査が行われることがある。この移行により、通知機関との早期連携とより強固な技術文書の必要性が強まっており、2026年のMDR/IVDR適合性評価および通知機関要件に関するEUレベルの実施活動が、製造業者が発売計画に組み込むべきさらなるプロセス標準化を加えている。
競合状況
上位サプライヤーであるRoche、Siemens Healthineers、Danaher、およびDiaSorinは総じて相当な売上高を支配しており、中程度の市場集中を示しています。参入障壁には高額な研究開発支出、グローバルなサービスネットワーク、および厳格な規制経路が含まれます。中国からの新規参入者、特にMindrayおよびSNIBEは、分析装置とスターター試薬キットを割引価格でバンドル販売することで価格重視のセグメントに浸透しています。
戦略的買収はメニューの広がりを拡大したり分散型検査を可能にするニッチ技術に焦点を当てています。bioMérieuxによるSpinChip Diagnostics ASAの買収は、指先採血からの定量的な結果を提供できるカートリッジ式プラットフォームを追加し、ポイントオブケアへのリーチを強化しています。ベンダーは感度の限界を押し広げるためにウニ型マイクロビーズおよびスピロ歪み基質を採用し、先進材料にも投資しています。
製品ロードマップには反射検査提案および予測メンテナンスのためのAIモジュールがますます組み込まれています。クラウド接続性がリモートキャリブレーション更新とリアルタイム性能モニタリングを促進し、検査室の初期資本障壁を下げるマネージドサービス契約を支援しています。基質化学および磁性ビーズ設計に関する知的財産ポートフォリオは、引き続きプレミアムプラットフォームをバリューティアのオファリングから差別化しています。
ケミルミネッセンス免疫測定法(CLIA)産業リーダー
-
DiaSorin S.p.A.
-
Siemens Healthineers AG
-
深圳マインドレイ・バイオ・メディカル・エレクトロニクス株式会社
-
ダナハー・コーポレーション(ベックマン・コールター社)
-
F. Hoffmann-La Roche AG
- 注:主要企業の掲載順は順位を示すものではありません。
化学発光免疫測定法(CLIA)市場 このレポートでカバーされる企業
- Roche
- Abbott Laboratories
- Siemens Healthineers
- Danaher
- DiaSorin
- Sysmex
- Mindray
- Shenzhen New Industries Biomedical Engineering Co., Ltd. (SNIBE)
- QuidelOrtho
- Thermo Fisher Scientific
- bioMérieux
- Randox Laboratories
- Tosoh
- HyTest Ltd.
- Beckton Dickinson
- Getinge
- Merck
- Tecan Group
- Werfen S.A.
- Autobio Diagnostics Co., Ltd.
市場機会と将来展望
分散型およびニアペイシェント環境は、検査室レベルの感度を維持しながら小型で自動化された化学発光免疫測定ワークフローに明確な機会を生み出している。DiaSorinのLIAISON NESはこの方向に進んでおり、CLIA適用免除の呼吸器パネル承認と、販売契約による米国での販路拡大を組み合わせ、標準化されたメニューとQCを維持しながら、従来の病院中核検査室以外でのベンダー成長を支えている。検査室にとっては、ランダムアクセスシステム上の統合型内分泌・特殊パネルも、外部委託検査を統合し、日常的な高頻度ホルモンおよび関連マーカーにおける複雑な標準法への依存を減らす手段となる。
中核検査室における自動化主導の統合は、免疫測定と隣接分野を組み合わせ、LISおよびトータルラボオートメーションと円滑に連携する、より高スループットで統合されたシステムへの需要を引き続き支えている。臨床化学と免疫測定を単一のアナライザーに統合した、FDA承認済みのベックマン・コールター製DxC 500iは、機器の分散化とスタッフの負担を軽減しつつメニュー拡大を支える機器プラットフォームに対する購入者の好みを反映している。アッセイの革新については、2026年の学術研究で報告された過酸化物非依存型のアプローチを含む、新興の化学発光および電気化学発光の信号増幅コンセプトが、超低濃度の分析対象物を標的とする将来のアッセイ設計を示唆しており、感度とターンアラウンドタイムが臨床的価値を左右する差別化パネル(例えばサイトカイン)を実現する。
最近の産業開発事情 化学発光免疫測定法(CLIA)市場
- 2026年3月:DiaSorinは、McKesson Medical-Surgicalとの戦略的販売契約を発表し、LIAISON NES分子ポイントオブケアソリューションを、医師オフィスや救急外来センターなど米国の非急性期施設全体で商業化することとした。この契約は、迅速な感染症トリアージにおいて重要性が増している分散型検査施設へのアクセスを拡大し、関連アッセイメニューにおける設置基盤全体の押し上げ効果を支えている。
- 2025年12月:DiaSorinは、LIAISON NESプラットフォーム向けのFLU A/B、RSVおよびCOVID-19パネルについて、FDA 510(k)承認とCLIA適用免除を取得した。承認と適用免除の組み合わせにより、適用免除検査環境での展開が拡大し、ターンアラウンドタイムと使いやすさが検査実施場所の採用に影響を与える呼吸器パネル検査における競争力のある地位を強化している。
- 2025年3月:ベックマン・コールターは、臨床化学と免疫測定検査を単一システムに統合したDxC 500iクリニカルアナライザーについて、FDA 510(k)承認を発表した。これにより、ワークフローの統合とアナライザー数削減によるスループット向上を目指す検査室を支援し、病院および参照検査室環境における自動化と効率性の優先事項に合致している。
化学発光免疫測定法(CLIA)市場 レポートの範囲と調査方法論
市場の定義と対象範囲
この市場は、生物学的マーカーの検出および定量化に使用される化学発光免疫測定法(CLIA)検査ソリューションから生じる収益を対象としており、化学発光シグナルが読み取りに使用されます。アナライザーの販売、および検査実施に必要な定期的なランレートアイテムが含まれます。
対象外の範囲:非化学発光免疫測定法および主にCLIA検査の実施に使用されない一般的な検査室自動化プラットフォームは除外します。
セグメンテーション概要
- 製品タイプ別
- 分析装置
- 自動化
- 半自動化
- 試薬
- ルミノフォアベース
- 酵素強化型
- 消耗品
- 分析装置
- 技術プラットフォーム別
- マイクロプレートCLIA
- 磁性粒子CLIA
- フラッシュ/強化CLIA
- ケミ蛍光マイクロ粒子免疫測定法(CMIA)
- 用途別
- 腫瘍学
- 自己免疫疾患
- 感染症
- 心血管疾患
- 内分泌疾患
- その他
- 検体タイプ別
- 血液
- 尿
- 唾液
- その他の体液
- エンドユーザー別
- 病院・臨床検査室
- 製薬・バイオテクノロジー企業
- 受託・中央検査機関
- 学術・研究機関
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- 欧州その他
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- アジア太平洋その他
- 中東・アフリカ
- GCC
- 南アフリカ
- 中東・アフリカその他
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、免疫測定法の需要環境、臨床検査量、および検査室インフラを把握することから始まり、それをCLIA固有の需要プールに変換します。世界保健機関、米国疾病管理予防センター、米国食品医薬品局データベース(承、リコール、安全通知)、欧州委員会および各国保健省の刊行物などの公的情報源は、疾患スクリーニングの優先事項と検査慣行を裏付けるために活用されます。
また、OECD保健統計、免疫測定法の利用状況とアッセイ性能に関する査読済み学術誌、および臨床検査基準と品質システムを扱う協会刊行物などの情報源も参照しました。供給側については、企業の年次報告書、投資家向けプレゼンテーション、および信頼性の高いプレスリリースを使用して、導入ベースのシグナル、メニュー拡充、および製造拠点の変化をマッピングしました。必要に応じて、企業財務情報および情報収集のための有料サブスクリプション、特許データベース、ならびに輸出入の出荷レベルデータを使用して、規模とタイミングの妥当性を確認しました。これらの情報源は例示的なものであり、入力情報の収集、検証、および明確化のために他にも多くの参考文献が参照されたため、網羅的なものではありません。
一次インタビューおよびサーベイ
一次調査は、モデルの検証と、デスクリサーチでは通常解消されな実務的なギャップ(アナライザー1台あたりの典型的な試薬消費量、設定別の利用状況、近期の調達行動など)を埋めるために活用されました。アジア太平洋地域、欧州・中東・アフリカ地域、および南北アメリカにわたるアッセイおよび機器のステークホルダー、検査室運営担当者、ならびに流通側の専門家と幅広く対話し、仮定が異なる償還環境と検査経路を反映するようにしました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:34% | CXO:18% | アジア太平洋地域:40% |
| 中位層:48% | 機能/ユニットリーダー:30% | 欧州・中東・アフリカ地域:34% |
| 小規模プレイヤー:18% | マネージャー:52% | 南北アメリカ:26% |
市場規模算定と予測
規模算定はトップダウンとボトムアップの組み合わせを用いて構築されています。主要な構築は、地域別の免疫測定診断プールから始まり、化学発光プラットフォームの採用率および製品ミックスシェアを用いてCLIAに再構成されます。その需要プールが形成されると、アナライザーと消耗品がどのように連動してスケールするかを反映した市場関連の分割係数を適用し、その後、サンプリングされたサプライヤーの集計とチャネルとの対話を通じて結果を確認し、乖離を修正します。
モデルで使用される主要な入力情報には、CLIAアナライザーの導入ベースの方向性、平均稼働パターン(1日あたりの検査数および稼働率の仮定)、消耗品と機器の収益バランス、感染症や内分泌パネルなどの高ボリューム領域における検査メニューの幅の変化、およびプラットフォームの選好を変化させる可能性のある規制イベントが含まれます。予測については、近期の成長が直線的に強制されないようにシナリオ分析を実施し、シナリオの重みは、一次回答者が交換サイクル、検査室の人員制約、および設備投資予算について期待することを用いて精緻化されます。ボトムアップの確認にギャップがある場合、例えば小規模サプライヤーの開示が限られている場合には、地域レベルの輸入シグナルと一般的なアッセイタイプの観察された価格帯を用いてスケーリング係数を適用し、その後、需要プールの合計に対して再度確認しまた。
データ検証と更新サイクル
アウトプットは、プラットフォーム採用に関するコメンタリー、公開ファイリングにおける診断セグメントの方向性の報告、および地域レベルの検査優先事項の変化などの独立したシグナルとのクロスチェックを通じて検証されます。外れ値が現れた場合は、コアの仮定の一つに遡り、関連するインタビューメモとデスクリサーチの情報源を再確認してからモデルを調整します。
定義、算術、および論理上の問題がサインオフ前に発見されるよう、複数ステップのアナリストレビューが実施されます。レポートは年次で更新され、主要な規制変更、急激な為替変動、または大規模な導入ベースの拡大などの重要なイベントが発生した場合には中間更新が実施されます。納品前に、最新の公開リリースとマクロ指標が当年度の推計に反映されていることを確認するための最終確認を行います。
Mordor Intelligenceの化学発光免疫測定法(CLIA)市場規模と他の公表推計との比較
CLIAの公表市場価値は、トピック名が同じであっても異なって見える場合があります。これは、各出版社がCLIA収益として何を計上するか、またどの年をアンカーとして扱うかについて異なる基準を設けているためです。また、企業が異なる時間枠を選択したり、通貨の取り扱いが異なったり、報告収益と推定検査活動のどちらに重点を置くかによっても差異が生じます。
実際には、最大のギャップ要因は通常、対象範囲の境界(アナライザーのみ対アナライザーと試薬および消耗品)、定期的な消耗品の消費量の推定方法、および非臨床用途が含まれるかどうかです。基準年も、為替レートとパンデミック後の検査正常化の取り扱いが異なる場合、また成長が同じ検証チェックなしに保守的なケースと楽観的なケースとして報告される場合に、数値を大きく変化させる可能性があります。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 10.93 ビリオン 米ドル(2026年) | |
| グローバルコンサルタントA | 12.59 ビリオン 米ドル(2025年) | 異なるアンカー年を使用しており、より広範な消耗品の解釈を組み込む可能性があります。染色剤や隣接する免疫測定消耗品などのイテムがより自由に計上される場合があり、これにより、より厳密なCLIAランレートの見解と比較して記載された合計が増加します。 |
| 業界出版社B | 12.14 ビリオン 米ドル(2024年) | 基準年の規模算定が早い場合、2023年以降の検査パターンと通貨タイミングの影響が増幅される可能性があり、製品バケットのラベルがCLIA固有の消費量と隣接する免疫測定支出の間で一貫した分割なしに機器とより広範な消耗品を組み合わせる場合があります。 |
この表は、主に年の選択と消耗品がコアCLIA検査実行を超えてどこまで拡張されるかによって大部分が説明される明確な差異を示しています。Mordor Intelligenceのモデルでは、合計はアナライザーと、用途およびエンドユーザー別の検査利用状況を追跡するCLIA固有の試薬および消耗品に結び付けられています。仮定を導入ベースのシグナル、稼働率の期待値、および地域レベルの採用確認に追跡可能な状態に保つことで、結果は再現可能となり、次の更新サイクルで新しいデータポイントが現れた際に照合しやすくなります。
レポートで回答される主要な質問
ケミルミネッセンス免疫測定法市場の現在の価値はどのくらいですか?
市場は2026年に109億3,000万米ドルと評価されており、2031年までに149億9,000万米ドルに達すると予測されています。
最も高い売上高を生み出しているセグメントはどれですか?
試薬は定期的な消費パターンにより、2025年の売上高の53.60%を生み出しています。
最も速く成長している技術プラットフォームはどれですか?
フラッシュ/強化CLIAは、優れたシグナル対ノイズ比と迅速な反応速度により、年平均成長率(CAGR)8.26%で拡大しています。
なぜアジア太平洋地域は高成長地域と見なされていますか?
強固な医療投資、検査室インフラの拡大、および疾病スクリーニングプログラムの増加がアジア太平洋地域での年平均成長率(CAGR)9.61%を牽引しています。
規制の変更は市場成長にどのような影響を与えていますか?
EU IVDRおよびFDAのLDT規則により承認のタイムラインが長期化し、コンプライアンスコストが上昇し、新規アッセイのローンチが遅延しています。
市場リーダーはどのような競争戦略を追求していますか?
リーダー企業はメニューの拡大、AI対応自動化、および迅速または分散型検査能力を追加する買収に注力しています。