
Taille et Part du Marché des Tests de Cannabis
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 1.42 Milliards de dollars |
| Taille du Marché (2031) | 2.61 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 12.92 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
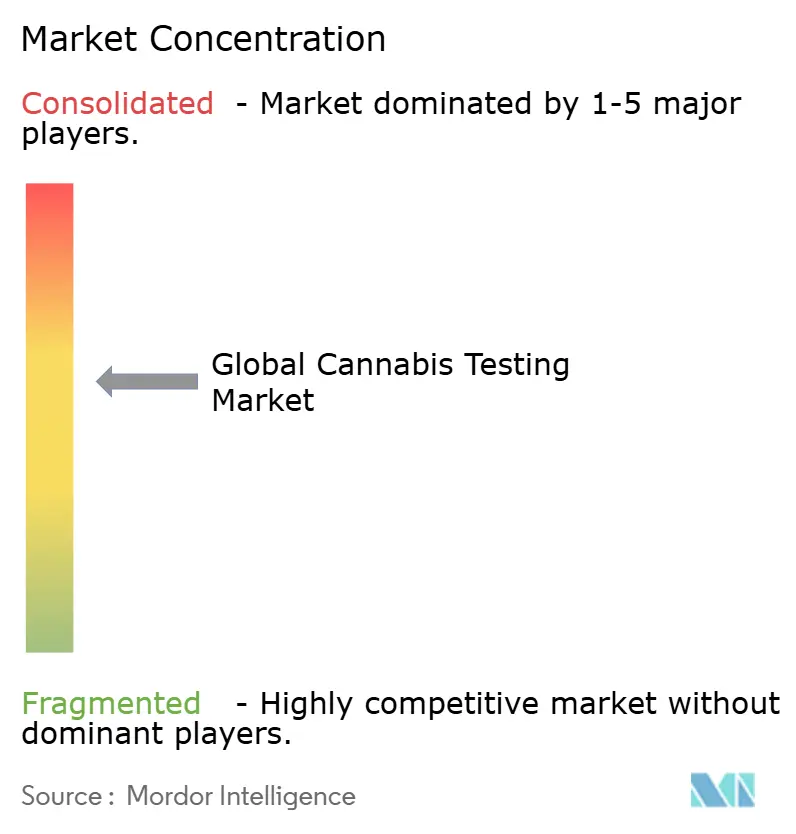
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Tests de Cannabis par Mordor Intelligence
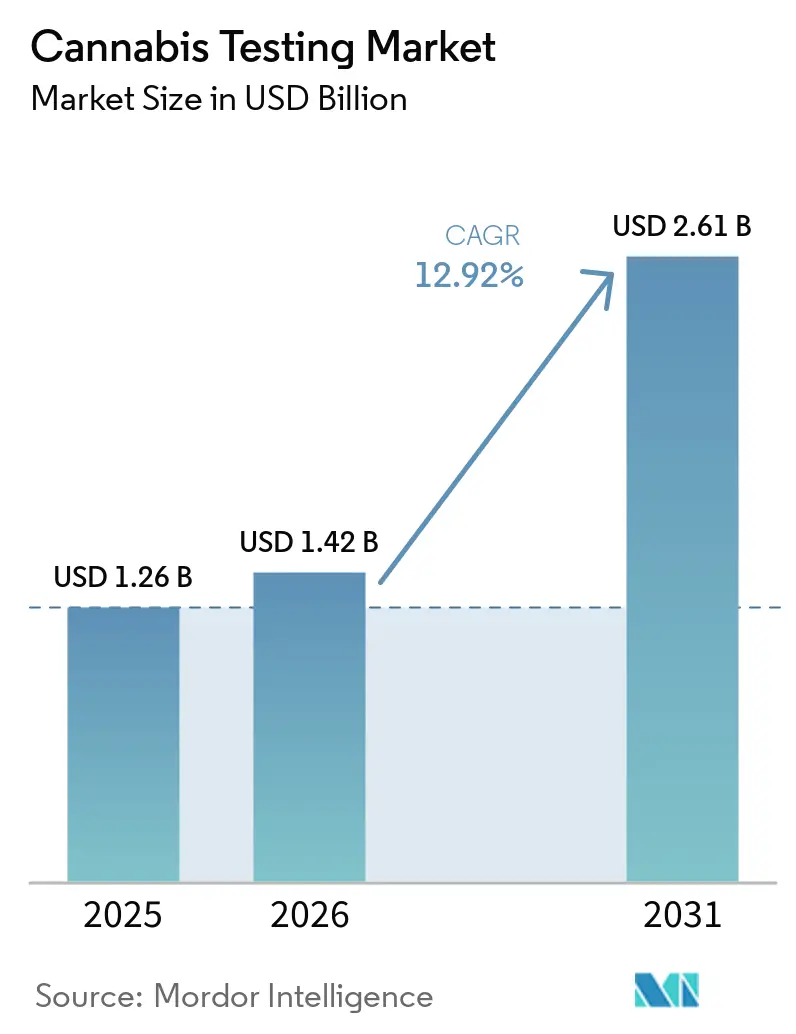
La taille du marché des tests de cannabis devrait passer de 1,26 milliard USD en 2025 à 1,42 milliard USD en 2026 et devrait atteindre 2,61 milliards USD d'ici 2031 à un CAGR de 12,92 % sur la période 2026-2031. L'élan soutenu de la légalisation, les protocoles obligatoires de qualité et de sécurité, ainsi que les exigences croissantes de qualité pharmaceutique maintiennent une demande soutenue tout en contraignant les laboratoires à améliorer la profondeur analytique et la traçabilité des données. Les laboratoires capables de répondre aux normes multijuridictionnelles obtiennent des avantages de premier entrant, notamment en Europe, où les monographies de la Pharmacopée européenne de juillet 2024 ont établi des limites et des méthodes standard pour les contaminants. Les fusions stratégiques, telles que la combinaison SC Laboratories–Agricor–Botanacor, signalent une ère de recherche d'économies d'échelle, même si les scandales de « sélection de laboratoires » poussent les régulateurs à renforcer la surveillance. Les opportunités émergentes sont les plus visibles en Asie-Pacifique, où la Thaïlande et l'Australie affinent leurs législations sur le cannabis médical, tandis que l'Amérique du Nord conserve un leadership absolu malgré l'intensification des révisions de licences.
Principaux enseignements du rapport
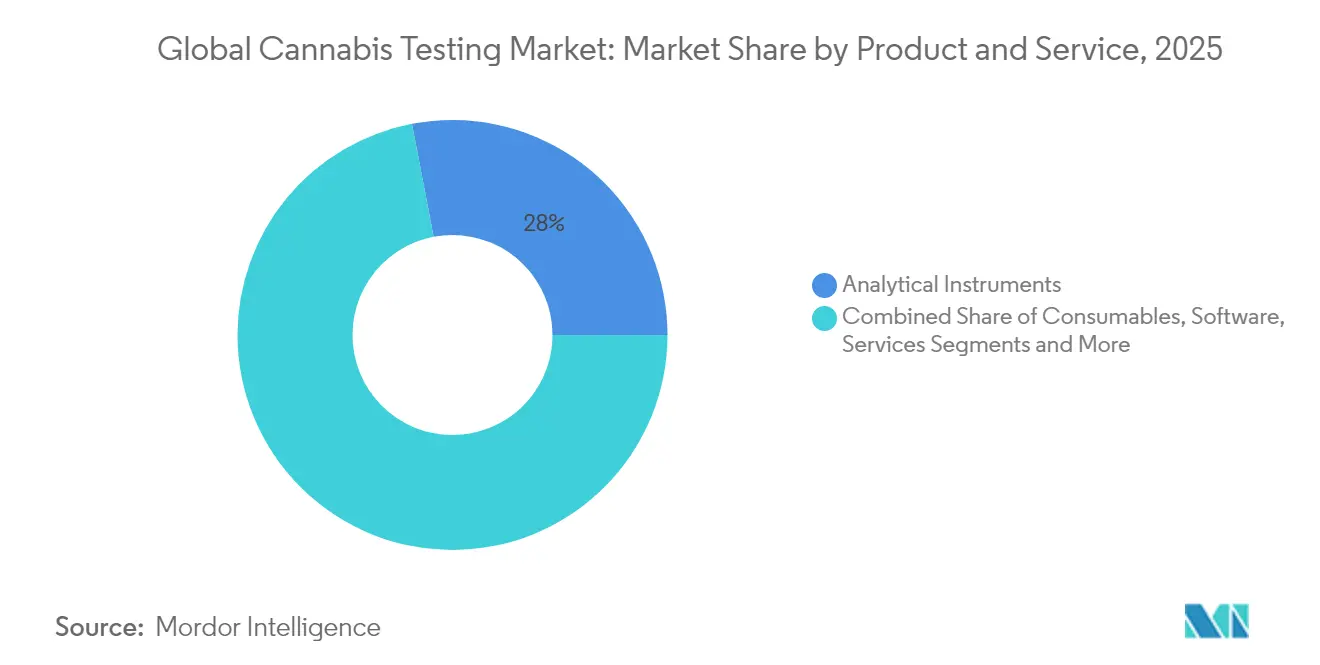
- Par catégorie de produit, les Instruments Analytiques ont dominé avec une part de revenus de 28,02 % en 2025 ; les Logiciels devraient se développer à un CAGR de 15,19 % jusqu'en 2031.
- Par type de test, les Tests de Puissance ont représenté 22,05 % de la part du marché des tests de cannabis en 2025 ; le Profilage des Terpènes progresse à un CAGR de 14,39 % jusqu'en 2031.
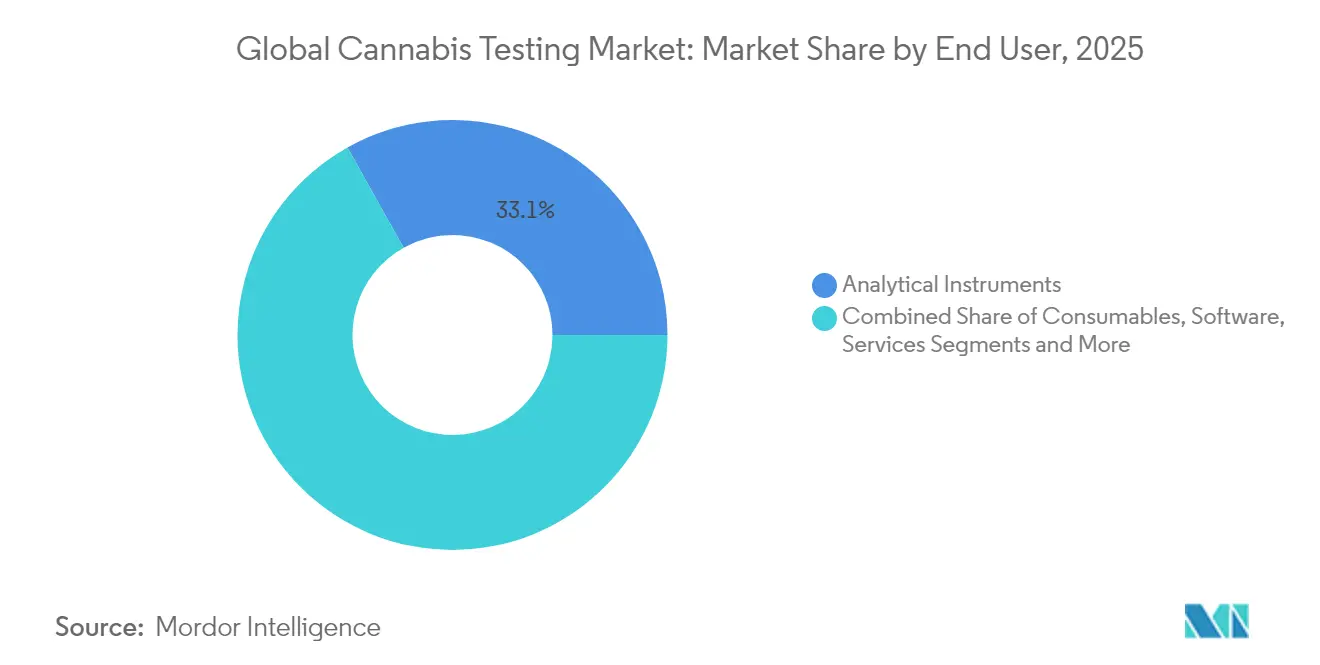
- Par utilisateur final, les Laboratoires de Tests Indépendants ont détenu 33,12 % de la taille du marché des tests de cannabis en 2025, tandis que les Instituts Pharmaceutiques et de Recherche affichent le CAGR le plus rapide à 13,33 % jusqu'en 2031.
- Par géographie, l'Amérique du Nord a dominé avec une part de revenus de 28,15 % en 2025 ; la région Asie-Pacifique devrait croître à un CAGR de 11,92 % entre 2026 et 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs du marché mondial des tests de cannabis*
| Facteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Vague de légalisation du cannabis dans quelques pays | +2.80% | Mondial, avec concentration en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Tests de conformité obligatoires en matière de qualité et de sécurité dans tous les marchés réglementés | +3.20% | Mondial | Court terme (≤ 2 ans) |
| Augmentation des dépenses de R&D sur les produits pharmaceutiques à base de cannabinoïdes | +1.90% | Amérique du Nord et UE, expansion vers l'APAC | Long terme (≥ 4 ans) |
| Prolifération des laboratoires de tests sous contrat dans les marchés émergents d'Amérique latine et d'Asie-Pacifique | +1.70% | Amérique latine et Asie-Pacifique en cœur, débordement vers le Moyen-Orient et l'Afrique | Moyen terme (2-4 ans) |
| Premiumisation : besoins de différenciation par les cannabinoïdes mineurs et les terpènes | +1.40% | Marchés premium d'Amérique du Nord et d'UE | Moyen terme (2-4 ans) |
| Matrices complexes de comestibles/boissons nécessitant des méthodes multi-résidus | +1.20% | Mondial, avec adoption précoce dans les marchés matures | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Vague de légalisation du cannabis dans quelques pays
La loi allemande sur le cannabis de 2024 a créé le premier modèle d'usage adulte du G-20, incitant d'autres membres de l'UE à réviser les règles héritées de la prohibition.[1] La loi du Maryland de 2025 autorisant les salons de consommation sur place impose des tests complets pour les ventes en salon, ouvrant un marché secondaire pour les laboratoires. La proposition de la DEA de reclasser le cannabis en annexe III supprimerait le conflit fédéral-étatique et pourrait unifier les normes de laboratoire une fois les auditions conclues en 2025. Le cadre médical de la Thaïlande positionne Bangkok comme un centre de tests en Asie-Pacifique, les régulateurs régionaux s'inspirant de ses protocoles.
Tests de conformité obligatoires en matière de qualité et de sécurité dans tous les marchés réglementés
Les règles du New Jersey de 2025 font du certificat d'analyse un document destiné aux consommateurs répertoriant les cannabinoïdes, les contaminants et l'activité de l'eau.[2] Le Massachusetts a élargi les panels de sécurité pour inclure de nouvelles classes de pesticides en 2025, récompensant les laboratoires dotés de capacités LC-MS/MS. L'USDA exige que les laboratoires de chanvre s'enregistrent auprès de la DEA avant le 31 décembre 2025, préfigurant un rôle de gardien fédéral pour le cannabis une fois le reclassement effectué. Le Canada a relevé les plafonds de production de la catégorie micro en mars 2025 tout en maintenant des tests complets, illustrant comment les marchés matures réduisent les formalités administratives sans diminuer la sécurité.
Augmentation des dépenses de R&D sur les produits pharmaceutiques à base de cannabinoïdes
Les projets d'inhalateurs conformes à la FDA, tels que Rapid Therapeutic Science Laboratories, nécessitent des études de stabilité, d'uniformité des doses et d'extractibles et lixiviables au-delà de la portée des panels cannabis normaux. L'ANVISA du Brésil exige une validation de qualité pharmaceutique pour les solutions orales de CBD, stimulant l'externalisation des analyses chromatographiques et microbiologiques.[3] La microscopie Raman couplée à l'IA offre désormais une précision de classification des cannabinoïdes de 99,83 %, réduisant les délais d'exécution et élevant le niveau des tests de puissance et de profil.
Prolifération des laboratoires de tests sous contrat dans les marchés émergents d'Amérique latine et d'Asie-Pacifique
L'accréditation ONAC prépare les laboratoires colombiens à servir les exportations régionales une fois les obstacles liés aux quotas levés, mais les revenus restent limités jusqu'à la simplification douanière. L'Administration des biens thérapeutiques australienne propose d'aligner les bonnes pratiques de fabrication pour les importations et la production nationale de cannabis médical, donnant aux laboratoires nationaux un avantage régional. Le mandat zéro-THC de Hong Kong sur les cosmétiques au CBD impose le déploiement de la spectrométrie de masse à haute résolution, une capacité que peu de laboratoires régionaux possèdent actuellement.
Analyse de l'impact des freins du marché mondial des tests de cannabis*
| Contrainte | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Coût élevé en capital et en exploitation des plateformes analytiques avancées | -1.80% | Mondial, avec un impact plus élevé dans les marchés émergents | Court terme (≤ 2 ans) |
| La fragmentation des normes réglementaires mondiales entraîne une variabilité des résultats | -2.10% | Mondial, avec concentration chez les opérateurs multijuridictionnels | Moyen terme (2-4 ans) |
| Pénurie d'analystes qualifiés et de standards de référence | -1.30% | Mondial, avec un impact aigu en Asie-Pacifique et en Amérique latine | Moyen terme (2-4 ans) |
| Scandales de « sélection de laboratoires » érodant la crédibilité des données | -1.60% | Amérique du Nord et marchés réglementés émergents | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Coût élevé en capital et en exploitation des plateformes analytiques avancées
Les unités LC-MS/MS à triple quadripôle optimisées pour plus de 200 pesticides peuvent dépasser 450 000 USD, limitant l'adoption dans les start-ups. Un GC-MS balistique réduisant le temps d'analyse des terpènes à six minutes exige tout de même des analystes qualifiés et des gaz spéciaux que les petits laboratoires ne peuvent pas absorber. Un LIMS complet spécifique au cannabis coûte en moyenne 100 000 USD pour la licence et la validation, s'ajoutant aux pertes de trésorerie avant que les revenus n'augmentent.
La fragmentation des normes réglementaires mondiales entraîne une variabilité des résultats
Chaque État américain fixe ses propres limites d'action, de sorte qu'un produit comestible conforme en Californie peut échouer en Oregon, obligeant les opérateurs multi-États à effectuer des panels en double. Jusqu'à 30 % des laboratoires ont gonflé la teneur en THC lors d'un audit californien de 2024, incitant le Département du contrôle du cannabis à mettre en place des méthodes de référence et des tests de compétence. L'UE plafonne le THC du chanvre industriel à 0,2 %, tandis que l'Australie autorise 1 %, obligeant les laboratoires transnationaux à maintenir plusieurs procédures opératoires standardisées.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments du marché mondial des tests de cannabis
Par produit et service :
les instruments stimulent l'investissement dans les infrastructuresLes instruments analytiques ont dominé le marché des tests de cannabis en 2025 avec une part de revenus de 28,02 %, reflétant les dépenses importantes en systèmes LC-MS/MS, GC-MS et ICP-MS nécessaires pour les panels multi-résidus. Les consommables évoluent proportionnellement au volume de tests, assurant des revenus prévisibles. Les logiciels devraient croître à un CAGR de 15,19 % jusqu'en 2031, les laboratoires automatisant la chaîne de traçabilité et intégrant la révision des chromatogrammes assistée par IA. Le LC-APCI-MS/MS qui quantifie à la fois les terpènes et les cannabinoïdes en une seule injection démontre pourquoi les logiciels capables d'interprétation de données multivariées sont désormais indispensables.
Les instruments représentent la plus grande part du capital, mais les services captent une part croissante à mesure que les opérateurs multijuridictionnels externalisent la validation et le transfert de méthodes. Les modules LIMS en mode SaaS intégrés avec des alertes de changement réglementaire aident les laboratoires à maintenir leurs procédures opératoires standardisées à jour, réduisant le risque de non-conformité. Les plateformes hébergées dans le nuage permettent également l'audit à distance, une exigence fondamentale pour les commanditaires pharmaceutiques.

Par type de test :
la domination des tests de puissance remise en question par la spécialisationLes tests de puissance représentaient 22,05 % de la part du marché des tests de cannabis en 2025, restant obligatoires dans toutes les juridictions réglementées. Pourtant, la spécialisation s'accélère. Le profilage des terpènes, croissant à un CAGR de 14,39 %, bénéficie des marques commercialisant des références basées sur les « effets » dont les allégations sensorielles reposent sur des ratios de terpènes validés. Le dépistage des solvants résiduels et des pesticides s'étend à mesure que les technologies d'extraction se diversifient et que les gouvernements renforcent l'alignement sur la sécurité alimentaire. Le National Institute of Justice a validé le DART-HRMS pour la caractérisation rapide du THC, indiquant de futurs gains de débit pour les saisies des forces de l'ordre et éventuellement pour les laboratoires commerciaux.
Les panels de cannabinoïdes mineurs couvrant le CBG, le CBC et le CBDV émergent comme des éléments différenciateurs dans les références premium. L'activité de l'eau, le dénombrement microbien et les tests de mycotoxines deviennent essentiels pour les comestibles et les inhalables, alignant les menus de tests du cannabis sur les codes pharmaceutiques et alimentaires.
Par utilisateur final :
les laboratoires indépendants face à la concurrence pharmaceutiqueLes laboratoires de tests indépendants ont capturé 33,12 % de la taille du marché des tests de cannabis en 2025 et restent l'épine dorsale des certificats de conformité. Cependant, les instituts pharmaceutiques et de recherche dépassent le secteur à un CAGR de 13,33 % car les inhalateurs, les transdermiques et les boissons à nano-émulsion exigent une validation cGMP. Les laboratoires internes des producteurs se développent mais font face à un examen minutieux des conflits d'intérêts. Les cas d'intégration verticale, tels qu'Aurora Cannabis acquérant Anandia Labs, montrent des producteurs cherchant à acquérir une propriété intellectuelle analytique en plus des économies sur les coûts de conformité. Les centres académiques, tels que le programme cannabis de l'Université du Mississippi, continuent de développer des analyses de référence qui se diffusent dans le secteur commercial.
Analyse géographique
Marché des tests de cannabis en Amérique du Nord
L'Amérique du Nord a contribué à hauteur de 28,15 % au chiffre d'affaires mondial en 2025 et maintient son leadership grâce à des régimes réglementaires bien développés. La Californie a révoqué quatre licences de laboratoires entre 2024 et 2025, signalant un contrôle plus strict qui favorise les opérateurs de haute qualité. Le Canada a relevé les seuils des micro-producteurs en 2025 tout en maintenant l'intégralité des panels obligatoires, encourageant la croissance du débit au sein des laboratoires existants. Le débat sur la replanification de la DEA continue de jeter une ombre sur le commerce interétatique, mais les laboratoires préparent l'harmonisation des procédures opérationnelles standard en prévision d'une éventuelle normalisation fédérale.
Marché des tests de cannabis en Europe
L'Europe a connu une montée en puissance rapide après la légalisation par l'Allemagne de l'usage récréatif non médical en 2024. Les monographies de la Pharmacopée européenne standardisent les limites de test pour les produits à base de fleurs et de CBD, harmonisant les méthodes et augmentant les dépenses en équipements. La France, l'Italie et l'Espagne développent leurs programmes médicaux, chacun exigeant une conformité aux BPF de l'UE qui reflète les normes de qualité pharmaceutique. Les laboratoires capables de certifier des produits pour plusieurs marchés d'appels d'offres de l'UE gagnent en pouvoir de fixation des prix.
Marché des tests de cannabis en Asie-Pacifique
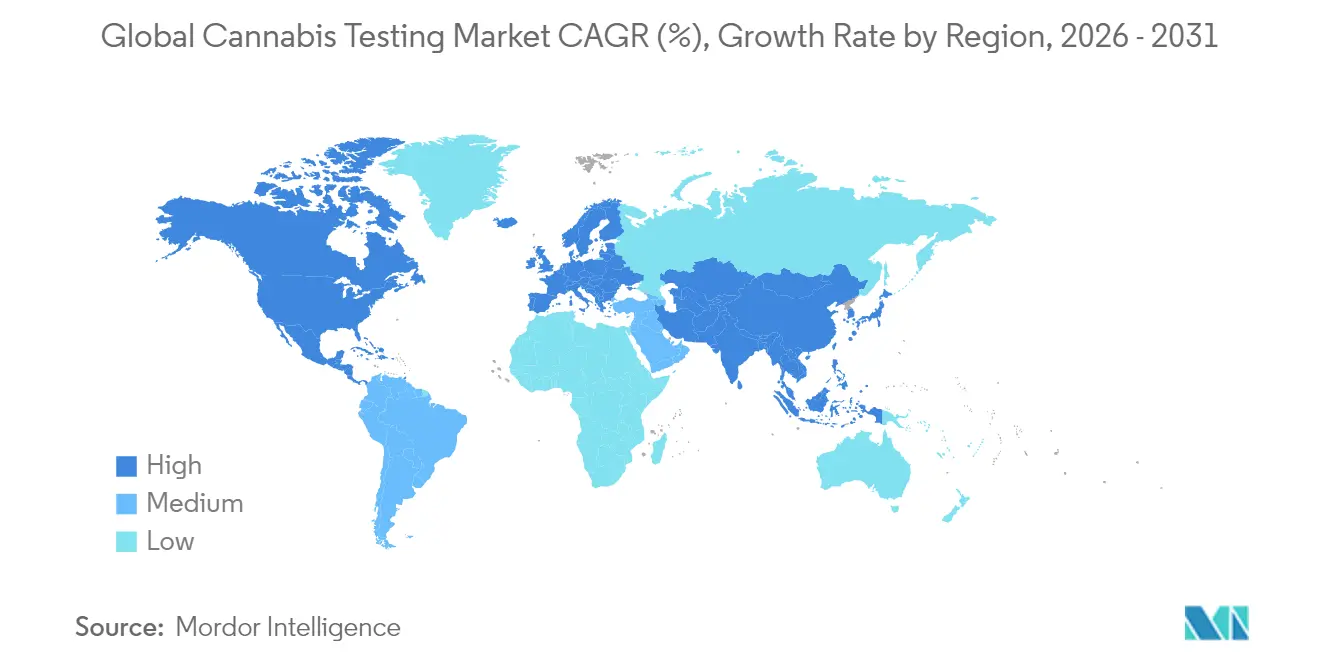
L'Asie-Pacifique est la zone géographique à la croissance la plus rapide, avec un TCAC projeté de 11,92 % pour la période 2026-2031. L'Organisation pharmaceutique gouvernementale de Thaïlande fabrique des huiles médicales et établit des références analytiques nationales adoptées par les pays voisins. L'Agence australienne des produits thérapeutiques (TGA) consulte sur l'harmonisation des BPF, ce qui pourrait permettre aux laboratoires nationaux de certifier les importations pour les marchés de l'ASEAN. La règle zéro-THC de Hong Kong sur le CBD impose une spectrométrie de masse à haute résolution, ouvrant une demande de niche pour les dosages à limite ultra-basse. À l'inverse, la Corée du Sud maintient une classification stricte des stupéfiants pour le CBD, limitant les investissements dans les laboratoires.
Paysage réglementaire
Les exigences en matière de tests du cannabis restent principalement dictées par les juridictions, les régulateurs intégrant les règles d'échantillonnage, les seuils d'action et les exigences de déclaration dans des documents d'autorité technique. Aux États-Unis, plusieurs États ont renforcé ou clarifié leurs exigences en matière de laboratoire au cours de 2025, notamment les mises à jour de la Maryland Cannabis Administration concernant son autorité technique (en vigueur depuis février 2025) et les amendements de la Virginie au 3VAC10-60 (en vigueur depuis le 10 février 2025) précisant les attentes en matière de tests microbiologiques, de mycotoxines et de solvants résiduels. Le Minnesota Office of Cannabis Management a également mis à jour son autorité technique sur le cannabis (version 1.3 en octobre 2025) avec des critères de performance et des dispositions relatives aux conflits d'intérêts pour les laboratoires agréés par l'OCM. Dans l'ensemble des marchés réglementés, l'accréditation ISO/IEC 17025 constitue une base commune pour la compétence des laboratoires, soutenue par des organismes d'accréditation tels qu'ANAB et A2LA.
Au-delà des règles spécifiques au cannabis, des cadres qualité connexes affectent les instruments et outils logiciels utilisés dans les tests. Le règlement sur le système de gestion de la qualité (QMSR) de la FDA américaine aligne les exigences relatives au système qualité des dispositifs sur la norme ISO 13485:2016, avec une date d'entrée en vigueur en février 2026, ce qui renforce les attentes en matière de conformité pour les fabricants de dispositifs réglementés dont les systèmes, composants ou logiciels peuvent être utilisés dans les flux de travail analytiques. Pour la recherche clinique et le développement de cannabinoïdes de qualité pharmaceutique, les directives de la FDA renforcent les considérations de qualité et la référence à des normes reconnues, poussant les laboratoires vers des méthodes validées, une chaîne de traçabilité fiable et des contrôles d'intégrité des données prêts pour l'audit, au-delà des panels de conformité de base.
Analyse de la chaîne de valeur
La chaîne de valeur des tests du cannabis commence par les intrants liés aux méthodes et aux normes (matériaux de référence, solvants, colonnes, fournitures de préparation d'échantillons), puis passe par le matériel et les logiciels analytiques (LC-MS/MS, GC-MS, ICP-MS, LIMS) fournis par des fournisseurs d'instruments et de consommables. Les laboratoires accrédités effectuent les tests de conformité et les analyses spécialisées, et le flux de travail se termine par la rédaction de rapports et la soumission réglementaire ou par des certificats d'analyse destinés au commerce de détail. Les laboratoires opèrent dans le cadre de licences d'État et de cadres d'accréditation, généralement l'ISO/IEC 17025 via ANAB ou A2LA, et alimentent de plus en plus les plateformes de traçabilité et de conformité utilisées par les régulateurs et les titulaires de licence.
Les goulets d'étranglement opérationnels concernent généralement la disponibilité d'analystes qualifiés, la complexité des méthodes selon la matrice (comestibles, boissons, concentrés) et l'accès à des équipements adaptés et à des flux de travail validés, de nombreux laboratoires adaptant des plateformes analytiques générales au cannabis. La consolidation et la formation de réseaux redessinent également la capacité intermédiaire et la standardisation des systèmes qualité, comme en témoigne la fusion d'Anresco Laboratories et de NJ Labs pour former Anresco NJ Labs afin de bâtir un réseau de tests plus étendu. Les liens entre réglementation et technologie accroissent également les besoins d'interopérabilité, Metrc s'associant à BioTrack (via BT Government, Inc.) pour connecter les données de laboratoire, la chaîne de traçabilité et les systèmes d'application de la réglementation.
Paysage concurrentiel
Le marché des tests de cannabis reste fragmenté ; les cinq premiers réseaux détiennent bien moins de 30 % des revenus mondiaux, maintenant des opportunités d'entrée. Les vecteurs concurrentiels tournent autour de la rapidité analytique, de l'étendue des panels de contaminants et de l'intégrité des données. SC Laboratories s'est associé à Agricor et Botanacor pour créer une empreinte multi-États capable de servir de grands opérateurs multi-États tout en maintenant l'accréditation ISO 17025. La stratégie historique d'acquisition d'Eurofins Scientific dans les services analytiques plus larges suggère qu'une fois la clarté fédérale établie, des opérations de consolidation similaires pourraient progresser dans les tests de cannabis.
L'adoption technologique produit des changements radicaux. Les instruments à masse précise haute résolution réduisent de moitié le délai d'exécution pour le profilage des métabolites. La révision des chromatogrammes assistée par IA réduit les coûts de main-d'œuvre et les erreurs de rapport. Les laboratoires commercialisant des résultats de terpènes et de puissance le jour même pratiquent des tarifs premium. Pendant ce temps, le contrôle réglementaire de la « sélection de laboratoires » entraîne une course vers des LIMS à l'épreuve des audits et la participation aux tests de compétence.
Les leaders régionaux se développent par le biais de coentreprises plutôt que par des acquisitions directes pour contourner les plafonds de licences. Le laboratoire canadien Valens est entré au Mexique via un accord de service, tirant parti de ses accréditations de bonnes pratiques de fabrication sans propriété, illustrant le contournement des limites sur les capitaux propres étrangers.
Leaders du Secteur des Tests de Cannabis
-
Shimadzu Scientific Instruments
-
Merck KGaA (Sigma Aldrich)
-
Restek Corporation
-
PerkinElmer Inc.
-
Agilent Technologies, Inc
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Tests de Cannabis Entreprises couvertes dans ce rapport
- Agilent Technologies
- Thermo Fisher Scientific
- Shimadzu
- PerkinElmer
- Danaher Corp. (AB SCIEX)
- Merck
- Waters Corporation
- Restek
- Sartorius
- Accelerated Technology Laboratories
- SC Laboratories
- CannaSafe Analytics
- Steep Hill Labs Inc.
- Digipath
- Pharmlabs
- Eurofins
- Aurora Cannabis Inc. (Anandia Labs)
- LabLynx
- ACS Laboratory
- Signal Bay Inc.
Opportunités de marché et perspectives d'avenir
La demande augmente pour des analyses à plus haut débit et plus défendables, réduisant les effets de matrice et améliorant la précision dans la quantification multi-cannabinoïde, les panels de contaminants et les formats de produits complexes. Les avancées méthodologiques évaluées par des pairs publiées en 2026, y compris des approches LC-MS/MS à haut débit pour la quantification multi-cannabinoïde et des stratégies de calibration mises à jour pour traiter les effets de matrice, soutiennent des opportunités d'expansion pour les fournisseurs d'instruments, les fournisseurs de consommables et les laboratoires capables de transformer ces flux de travail en menus de tests validés et routiniers avec un contrôle qualité/assurance qualité robuste. Les efforts de standardisation ancrés dans l'accréditation ISO/IEC 17025 et les programmes du comité D37 de l'ASTM International, y compris les cadres de certification axés sur les laboratoires, créent également un espace pour les fournisseurs de LIMS et les cabinets de conseil qualité capables d'opérationnaliser la validation, les tests d'aptitude et le contrôle des changements à travers des empreintes multi-juridictionnelles.
Les processus de gestion des capacités et d'intégration des régulateurs se resserrent dans les programmes en cours de montée en puissance, ce qui ouvre des opportunités à court terme pour les laboratoires accrédités et pour les modèles de logistique d'échantillons mobiles ou satellites. Le Minnesota Office of Cannabis Management a signalé des goulets d'étranglement dans les tests en 2026 liés à des fermetures de laboratoires et a lancé des mesures d'urgence pour intégrer des laboratoires certifiés supplémentaires, mettant en évidence un déficit de capacité conforme, de plans d'intégration rapide et de méthodes standardisées reproductibles sur plusieurs sites. Au niveau de la gouvernance, l'État de Washington a transféré la supervision de l'accréditation des laboratoires du Liquor and Cannabis Board au Department of Agriculture, les laboratoires devant se conformer aux normes d'accréditation mises à jour d'ici décembre 2024, ce qui montre comment les évolutions de gouvernance peuvent réinitialiser les attentes en matière d'accréditation et de documentation et stimuler les dépenses dans les systèmes prêts pour l'audit, les services de validation des méthodes et la participation aux tests d'aptitude.
Développements récents du secteur sur le marché mondial des tests de cannabis
- Avril 2026 : Smithers a annoncé un partenariat exclusif avec CannaMetrix pour proposer des tests de puissance biologique utilisant un test cellulaire humain breveté. Cette annonce étend les tests du cannabis au-delà de la puissance chimique vers des lectures de réponse fonctionnelle, créant un niveau de test premium pour les développeurs de produits et les marques axées sur la recherche.
- Octobre 2025 : Anresco Laboratories et NJ Labs ont finalisé une fusion pour former Anresco NJ Labs, créant un réseau de tests plus étendu. Cette empreinte élargie soutient des systèmes qualité partagés et des méthodes standardisées à travers les régions, ce qui peut aider les opérateurs multi-États à réduire la variabilité des résultats et de la documentation de conformité.
- Août 2025 : Metrc a annoncé un partenariat stratégique avec BioTrack et a créé BT Government, Inc. pour gérer la technologie réglementaire des programmes d'État. L'interopérabilité accrue entre les systèmes de traçabilité et les flux de données de conformité peut accroître l'importance de formats de rapports de laboratoire cohérents et de capacités LIMS prêtes pour l'intégration.
Marché des Tests de Cannabis Portée du rapport et méthodologie de recherche
Définition et Périmètre du Marché
Pour cette méthodologie, le marché des tests de cannabis est défini comme les revenus générés par les services et les produits de support utilisés pour tester les articles de cannabis et de chanvre en matière de qualité et de conformité réglementaire, y compris le criblage de la puissance et des contaminants sur les marchés légaux.
Exclusions du périmètre : Sont exclus du dimensionnement les contrôles de processus internes purement réalisés en interne par les cultivateurs ou les fabricants qui ne sont pas monétisés en tant que revenus de tests.
Aperçu de la Segmentation
- Par produit et service
- Instruments analytiques
- Consommables
- Logiciels
- Services
- Par type de test
- Puissance (THC/CBD)
- Profilage des terpènes
- Dépistage des solvants résiduels
- Dépistage des pesticides
- Analyse des métaux lourds
- Tests des mycotoxines et microbiens
- Autres analyses spécialisées
- Par utilisateur final
- Laboratoires de tests indépendants
- Instituts pharmaceutiques et de recherche
- Autres utilisateurs finaux
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Australie
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- CCG
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Amérique du Nord
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
La recherche documentaire commence par la cartographie des facteurs qui stimulent la demande de tests, principalement les volumes du marché légal et les règles locales sur les panels obligatoires et la fréquence d'échantillonnage. Les sources publiques, telles que les règlements des régulateurs du cannabis et les répertoires d'accréditation des laboratoires, sont examinées pour comprendre les tests requis, les formats de rapport et l'intensité de l'application.
Nous référençons également des données officielles sur le commerce et la santé qui aident à ancrer le bassin de demande, telles que les tableaux de bord des programmes étatiques ou nationaux de cannabis, les statistiques douanières et commerciales pour les intrants dérivés du chanvre le cas échéant, ainsi que les notes sur les normes et méthodes publiées par des organisations telles que l'AOAC et l'ISO, ainsi que des revues de chimie analytique évaluées par des pairs pour les flux de travail d'analyse typiques. Les dépôts d'entreprises, les présentations aux investisseurs et la presse réputée sont utilisés pour confirmer les signaux d'expansion des laboratoires, les commentaires sur les prix et les cycles de remplacement des instruments, et un abonnement payant aux données financières et aux actualités des entreprises aide à vérifier les calendriers et les changements de propriété. Ces sources documentaires sont illustratives, et d'autres documents publics ont été examinés pour la collecte de données, la vérification croisée et la clarification.
Entretiens Primaires et Enquêtes
Le travail primaire se concentre sur les opérateurs de laboratoires, les responsables qualité des fabricants de cannabis et les fonctions d'approvisionnement qui achètent des tests externalisés ou des instruments, car ils peuvent décrire les volumes réels de tests, la composition des panels et les évolutions de prix. Nous nous entretenons également avec des experts en réglementation et en accréditation pour confirmer la cohérence de l'application des règles en pratique. Les contributions sont équilibrées entre l'APAC, l'EMEA et les Amériques afin que le rythme de légalisation régionale ne fausse pas le modèle.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 25 % | Directeurs généraux : 16 % | APAC : 37 % |
| Niveau intermédiaire : 58 % | Responsables fonctionnels/d'unité : 37 % | EMEA : 36 % |
| Acteurs plus petits : 17 % | Managers : 47 % | Amériques : 27 % |
Dimensionnement du Marché et Prévisions
Le dimensionnement du marché est construit selon une approche descendante dans laquelle la production légale de cannabis et de chanvre, combinée aux règles de tests réglementés, est utilisée pour reconstituer un bassin de demande de tests annuels réaliste par géographie. Le modèle convertit ensuite la demande en revenus en appliquant des prix moyens pour les panels courants et en tenant compte du côté produit qui soutient l'activité de test.
Les principaux intrants utilisés comprennent le nombre de laboratoires agréés et leur utilisation typique de la capacité, la composition obligatoire des panels de tests (puissance, solvants résiduels, pesticides, métaux lourds et criblages microbiens ou de mycotoxines), le nombre moyen de tests par lot et la fréquence des retests, ainsi que la répartition entre les tests tiers et les tests groupés effectués sous contrat. Les hypothèses sont vérifiées à l'aide d'approximations ascendantes sélectives, telles que des listes de prix échantillonnées et des entretiens sur les volumes annuels d'échantillons, qui sont ensuite utilisées pour ajuster les totaux lorsqu'une région semble sur ou sous la capacité déclarée.
Pour les prévisions, une analyse de scénarios est utilisée car les calendriers de légalisation et la rigueur de l'application peuvent évoluer plus rapidement ou plus lentement qu'une tendance régulière. Les cas de croissance sont façonnés autour des changements attendus dans les nouvelles ouvertures de marchés, les évolutions vers les concentrés et les comestibles qui nécessitent des panels plus larges, et les changements de productivité liés à l'automatisation des laboratoires. La trajectoire de prévision finale est alignée sur ce que les praticiens ont décrit comme le plus probable. Lorsqu'un pays manque de signaux publics utilisables, les lacunes sont comblées par une approximation à partir de marchés réglementaires similaires, puis modérées à l'aide de vérifications de capacité et d'octroi de licences afin que le résultat reste réaliste.
Cycle de Validation des Données et de Mise à Jour
Les résultats sont validés en comparant les tests implicites par lot, les revenus implicites par laboratoire et les variations d'une année à l'autre par rapport à des signaux indépendants tels que les comptages de licences, les annonces d'expansion des laboratoires et les modifications des panels obligatoires. Si une région affiche une hausse soudaine qui n'est pas soutenue par des changements de politique ou des ajouts de capacité, les hypothèses sont réexaminées et, si nécessaire, des experts sont recontactés pour confirmer ce qui a changé.
Avant la validation finale, le modèle et les notes passent par un examen en plusieurs étapes afin que les calculs, les unités et le calendrier des devises restent cohérents. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements importants surviennent, tels que des changements majeurs de réglementation, des mouvements rapides de légalisation ou des contraintes d'approvisionnement notables. Juste avant la livraison, une vérification finale est effectuée afin que les clients reçoivent la vue la plus actuelle disponible.
Taille du Marché des Tests de Cannabis selon Mordor Intelligence comparée à d'autres estimations publiées
Les tailles de marché publiées pour les tests de cannabis varient souvent parce que chaque éditeur délimite le marché différemment et sélectionne également une année différente pour ancrer l'estimation. Il en résulte qu'un chiffre peut pencher davantage vers les revenus de services, tandis qu'un autre peut intégrer davantage d'instruments, de logiciels ou de travaux liés à la certification.
Les différences proviennent généralement de ce qui est comptabilisé comme revenus de tests et de la façon dont la demande réglementée est traduite en dollars, surtout lorsque les prix évoluent et que les exigences en matière de panels diffèrent selon l'État ou le pays. Certaines estimations intègrent également des services d'inspection, de certification ou de R&D plus larges, et d'autres peuvent supposer une fréquence de tests plus élevée par lot sans vérification de capacité ou de licence, ce qui peut faire monter les totaux.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 1,42 milliard USD (2026) | |
| Cabinet de Conseil Mondial A | 1,84 milliard USD (2024) | Utilise une année de base antérieure et un périmètre de services plus large pouvant inclure des services d'inspection, de certification et de R&D, ce qui augmente les revenus comptabilisés au-delà des tests de conformité de routine. |
| Note Sectorielle B | 2,05 milliards USD (2026) | Présente une valeur ponctuelle alignée sur une fenêtre de croissance et n'indique pas clairement si les équipements et les consommables sont comptabilisés uniquement lorsqu'ils sont liés aux exigences obligatoires des panels réglementés, ce qui peut nuire à la comparabilité. |
Le tableau montre comment la sélection de l'année et les choix de périmètre créent la majeure partie de l'écart. Dans le modèle Mordor Intelligence, la valeur 2026 est construite à partir des signaux de demande des panels de tests réglementés (puissance, pesticides, métaux lourds, solvants résiduels et criblages microbiens) croisés avec les licences de laboratoires et le débit, les contrôles de processus internes non monétisés étant exclus. Cela rend le total plus facile à retracer jusqu'à des intrants reproductibles tels que les tests par lot, les taux de retests et les fourchettes de prix qui peuvent être actualisés lorsque les règles ou les formats de produits changent.
Questions clés auxquelles le rapport répond
Quelle est la taille du marché mondial des tests de cannabis ?
La taille du marché mondial des tests de cannabis devrait atteindre 1,42 milliard USD en 2026 et croître à un CAGR de 12,92 % pour atteindre 2,61 milliards USD d'ici 2031.
Quelle est la taille actuelle du marché mondial des tests de cannabis ?
En 2026, la taille du marché mondial des tests de cannabis devrait atteindre 1,42 milliard USD.
Qui sont les acteurs clés du marché mondial des tests de cannabis ?
Shimadzu Scientific Instruments, Merck KGaA (Sigma Aldrich), Restek Corporation, PerkinElmer Inc. et Agilent Technologies, Inc. sont les principales entreprises opérant sur le marché mondial des tests de cannabis.
Quelle est la région à la croissance la plus rapide sur le marché mondial des tests de cannabis ?
La région Asie-Pacifique devrait enregistrer le CAGR le plus élevé sur la période de prévision (2026-2031).
Quelle région détient la plus grande part du marché mondial des tests de cannabis ?
En 2025, l'Amérique du Nord représente la plus grande part de marché du marché mondial des tests de cannabis.
Quelles années couvre ce marché mondial des tests de cannabis et quelle était la taille du marché en 2025 ?
En 2025, la taille du marché mondial des tests de cannabis était estimée à 1,42 milliard USD. Le rapport couvre la taille historique du marché mondial des tests de cannabis pour les années : 2019, 2020, 2021, 2022, 2023 et 2024. Le rapport prévoit également la taille du marché mondial des tests de cannabis pour les années : 2026, 2027, 2028, 2029, 2030 et 2031.