
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 32.10 gigawatt |
| Volume du Marché (2026) | 31.69 gigawatt |
| Volume du Marché (2031) | 29.71 gigawatt |
| Taux de croissance (2026 - 2031) | -1.27 % |
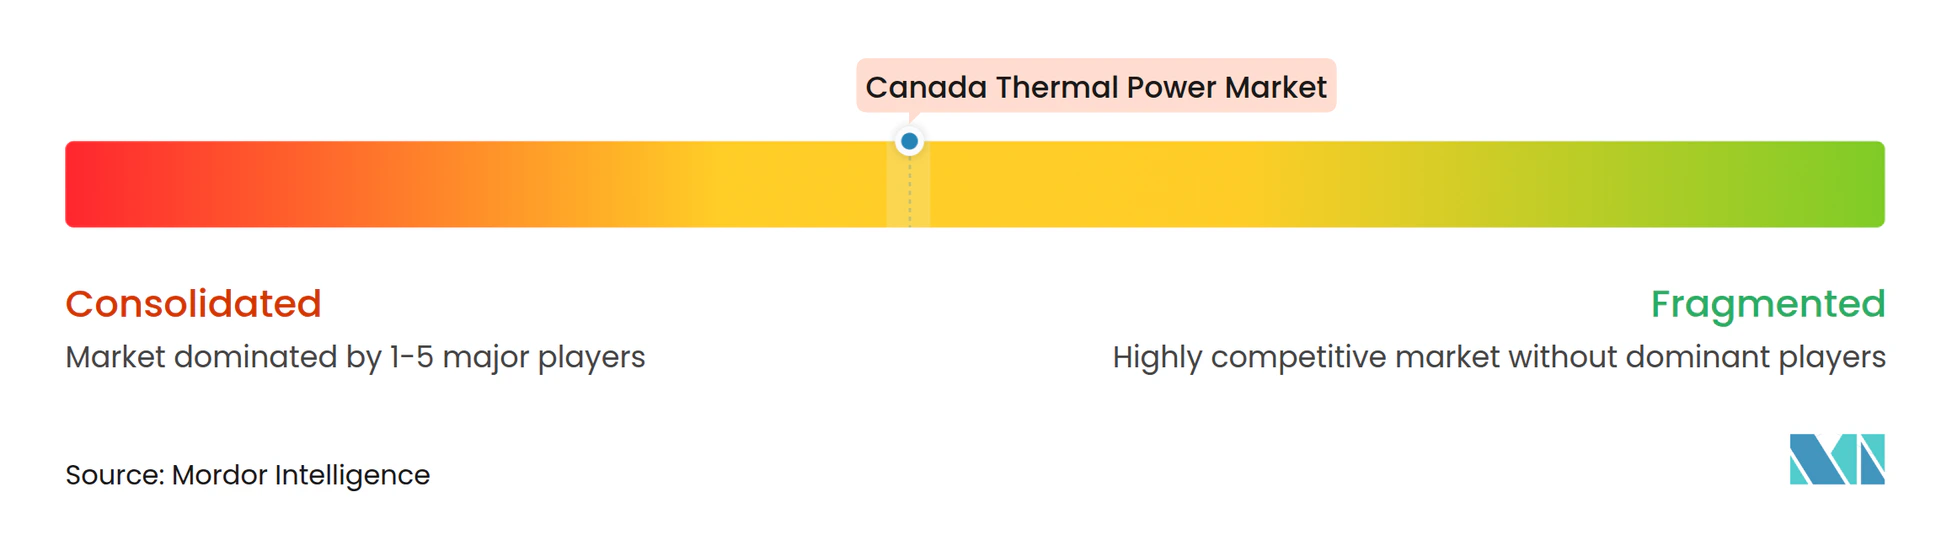
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'énergie thermique au Canada par Mordor Intelligence
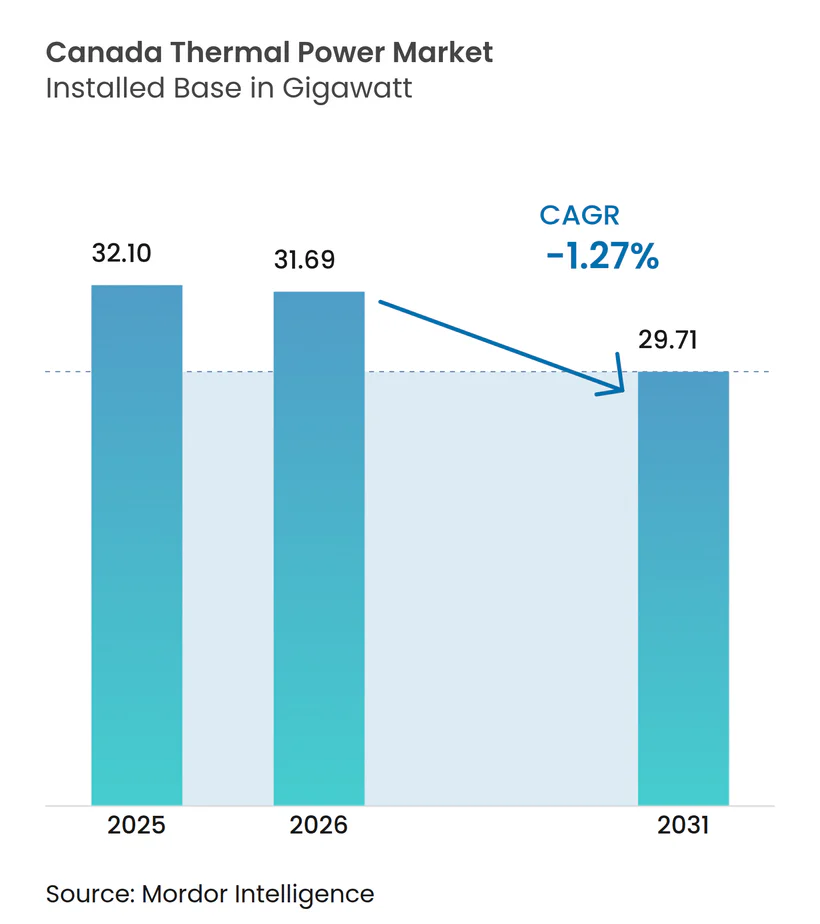
La taille du marché de l'énergie thermique au Canada est estimée à 31,69 gigawatts en 2026, en croissance par rapport à la valeur de 32,10 gigawatts en 2025, avec des projections pour 2031 indiquant 29,71 gigawatts, progressant à un TCAC de -1,27 % sur la période 2026-2031.
Le retrait accéléré du charbon dans le cadre du mandat fédéral d'élimination progressive et le plafond de 65 tCO₂/GWh inscrit dans le Règlement sur l'électricité propre de 2024 constituent les principaux catalyseurs de contraction, tandis que les améliorations apportées aux centrales à cycle combiné alimentées au gaz naturel atténuent le recul global en améliorant l'efficacité du parc et en réduisant les émissions par unité produite. Le marché dérégulé de l'électricité en Alberta, la croissance de la charge liée au GNL en Colombie-Britannique et le déficit de fiabilité post-charbon en Saskatchewan soutiennent collectivement la demande de remplacement, tandis que les crédits d'investissement fédéraux et les crédits d'impôt pour la capture du carbone orientent l'économie des projets vers les actifs alimentés au gaz avec CSC. Les ajouts de cogénération industrielle dans les sables bitumineux, les centrales à démarrage rapide qui captent les paiements de capacité, et les turbines compatibles à l'hydrogène qui pérennisent les installations face à la hausse des prix du carbone constituent les principaux créneaux d'opportunité. Par ailleurs, les contrats d'achat d'énergie renouvelable conclus par les entreprises, l'expansion des capacités d'interconnexion avec le Québec et la hausse des coûts du carbone compriment les écarts de prix marchands du gaz et renforcent le passage d'une production de base à des sources de revenus axées sur la flexibilité.
Principaux enseignements du rapport
- Par type de combustible, le gaz naturel a capté 46,85 % de la part du marché des centrales thermiques au Canada en 2025, et ce segment devrait se développer à un TCAC de 2,66 % jusqu'en 2031.
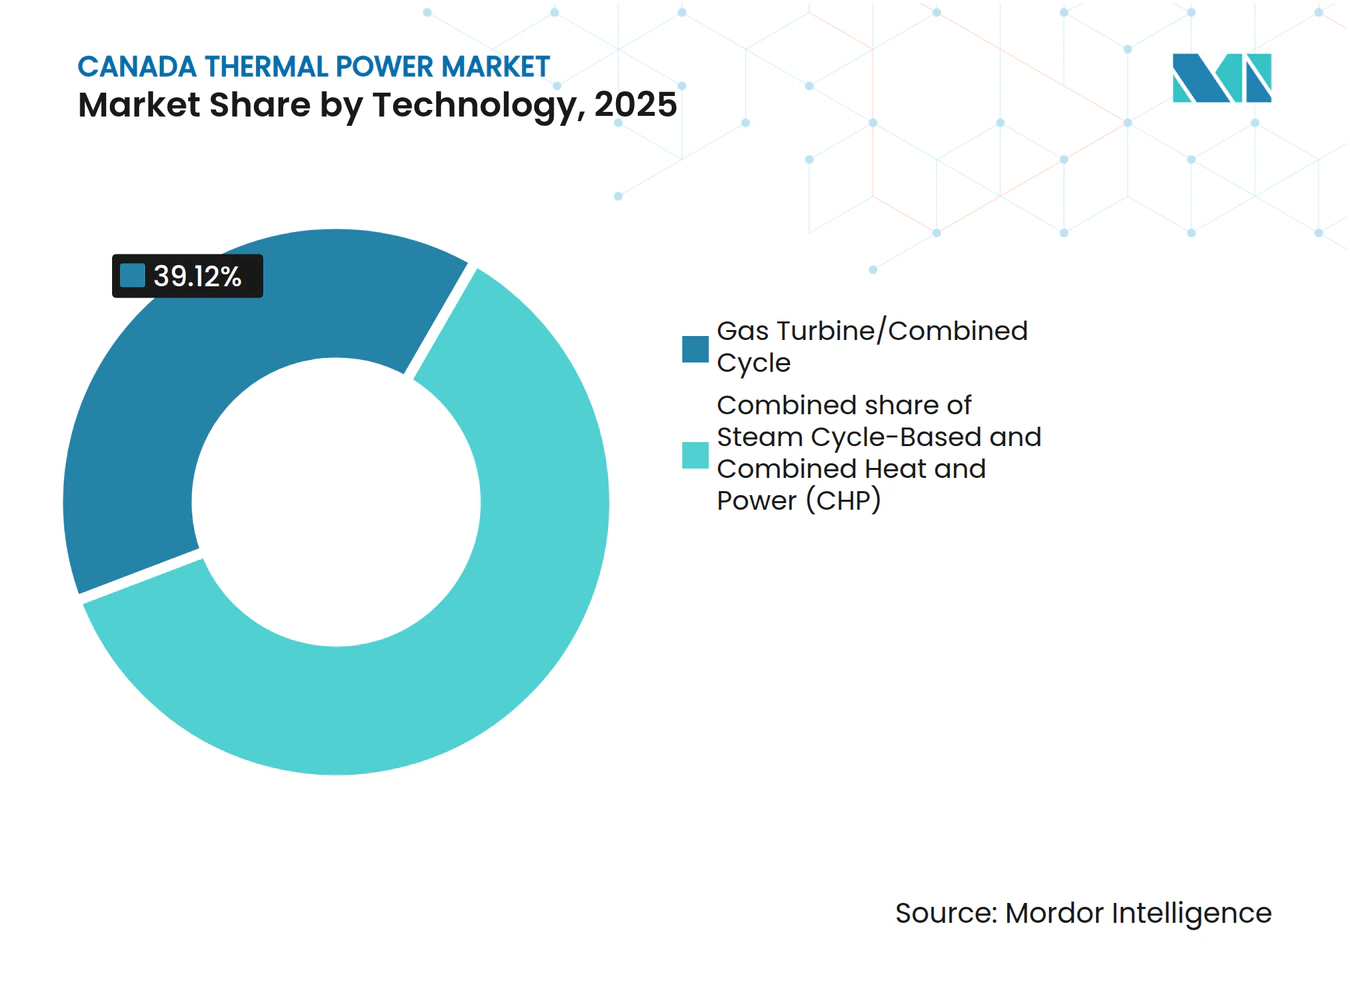
- Par technologie, les unités à turbine à gaz et à cycle combiné détenaient 39,12 % de la taille du marché des centrales thermiques au Canada en 2025 et devraient progresser à un TCAC de 2,02 % jusqu'en 2031.
- Par méthode de combustion, les systèmes à base de turbines représentaient 59,15 % de la taille du marché des centrales thermiques au Canada en 2025 et progresseront à un TCAC de 2,55 % entre 2026 et 2031.
- Par application, les centrales à captivité industrielle affichaient 15,35 % de la part du marché des centrales thermiques au Canada en 2025 et devraient enregistrer le TCAC le plus rapide, soit 3,19 %, jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché de l'énergie thermique au Canada
Analyse de l'impact des facteurs moteurs*
| Facteur moteur | (~) % Impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Remplacement du parc vieillissant de centrales à charbon par des centrales à cycle combiné gaz-vapeur à haute efficacité | +2.1% | Alberta, Saskatchewan | Moyen terme (2 à 4 ans) |
| Préoccupations croissantes concernant la fiabilité du réseau face à la montée des énergies renouvelables variables | +1.4% | Alberta, Ontario | Court terme (≤ 2 ans) |
| Croissance des exportations de GNL stimulant les capacités à gaz dans l'ouest du Canada | +0.9% | Colombie-Britannique, nord de l'Alberta | Long terme (≥ 4 ans) |
| Plancher de crédit carbone provincial catalysant les modernisations d'efficacité | +0.6% | Alberta, Saskatchewan | Moyen terme (2 à 4 ans) |
| Pilotes de petits réacteurs modulaires (PRM) reconfigurant le mix de production de base à long terme | +0.3% | Ontario, Saskatchewan, Nouveau-Brunswick | Long terme (≥ 4 ans) |
| Expansions de la cogénération dans les sables bitumineux pour l'autosuffisance en vapeur et en électricité | +0.8% | Sables bitumineux de l'Alberta | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Remplacement du parc vieillissant de centrales à charbon par des centrales à cycle combiné gaz-vapeur à haute efficacité
L'interdiction du charbon décrétée par Ottawa à l'horizon 2030 a comprimé une décennie de retraits en six ans, obligeant les services publics à remplacer 8 GW de charbon par des alternatives distribuables.[1] L'Alberta a finalisé sa sortie du charbon en juin 2024 et la Saskatchewan a fermé les unités 4 à 6 de Boundary Dam la même année, laissant un déficit de fiabilité que seule une capacité de cycle combiné gaz-vapeur moderne peut combler. La remise en état de 1 857 MW à Genesee par Capital Power, mise en service en décembre 2024, établit un référentiel d'efficacité thermique de 64 % et réduit l'intensité des émissions de 60 %. Le Règlement sur l'électricité propre autorise les unités à gaz conformes à fonctionner jusqu'en 2050, assurant une visibilité sur les revenus sur 25 ans et stimulant un portefeuille de projets de 2 milliards USD. Les développeurs conçoivent également de nouvelles turbines avec des raccordements pour la capture du carbone ou des options de co-combustion à l'hydrogène afin de pérenniser les actifs face à des règles plus strictes après 2035.
Préoccupations croissantes concernant la fiabilité du réseau face à la montée des énergies renouvelables variables
L'Alberta a ajouté plus de 4 GW d'éolien et de solaire entre 2023 et 2024, portant la pénétration des énergies renouvelables au-dessus de 20 % lors des journées de pointe et produisant des fluctuations de fréquence infrahoraires ayant exposé l'AESO à des déficits de réserves.[2] Le marché de capacité différé de la province, désormais prévu pour 2027, vise à acquérir 4 500 MW d'approvisionnement ferme, les turbines à gaz aérodérivées étant privilégiées pour leur capacité de démarrage en dix minutes. L'Ontario fait face à un déficit d'approvisionnement parallèle de 3 000 MW d'ici 2027 à mesure que le nucléaire de Pickering se retire et que la charge liée aux véhicules électriques s'accélère, poussant l'IESO à contractualiser des centrales à démarrage rapide et des batteries. Les vagues de froid de janvier 2024 ont vu les prix du marché groupé en Alberta bondir jusqu'à 999 CAD/MWh, renforçant le bien-fondé économique des centrales thermiques à démarrage rapide.
Croissance des exportations de GNL stimulant les capacités à gaz dans l'ouest du Canada
Le terminal de phase 1 de 14 Mtpa de GNL Canada, opérationnel depuis octobre 2024, consomme environ 300 MW d'électricité et ancre un besoin futur de 500 à 700 MW une fois que la phase 2 doublera les volumes de liquéfaction. Les partenaires de la coentreprise envisagent une cogénération sur site pour réduire les achats d'électricité, un modèle repris par Woodfibre et Cedar LNG. La hausse des investissements pétrochimiques dans le Cœur industriel de l'Alberta constitue un autre nœud de demande, les centrales à cycle combiné marchandes adjacentes aux pipelines s'imposant comme le choix d'approvisionnement le moins coûteux.
Plancher de crédit carbone provincial catalysant les modernisations d'efficacité
Le régime TIER de l'Alberta a généré 500 millions CAD d'échanges de crédits en 2024 et fixe des référentiels d'intensité décroissants qui récompensent les améliorations d'efficacité des cycles combinés gaz-vapeur ou l'intégration de la CSC. L'OBPS de la Saskatchewan reproduit le régime TIER et, combiné à un crédit d'impôt à l'investissement fédéral pour le CUSC couvrant jusqu'à 50 % des équipements de capture, réduit le délai de récupération des grands projets de modernisation tels que l'unité de CSC de 2 Mtpa de Capital Power à Genesee.[3]
Analyse de l'impact des facteurs de frein*
| Facteur de frein | (~) % Impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Mandat fédéral d'élimination progressive du charbon d'ici 2030 | –3.2% | Alberta, Saskatchewan, Nouvelle-Écosse | Court terme (≤ 2 ans) |
| Hausse de la tarification fédérale et provinciale du carbone | –1.8% | National (plus élevée en Alberta et en Saskatchewan) | Moyen terme (2 à 4 ans) |
| Contrats d'achat d'énergie renouvelable conclus par les entreprises, réduisant la demande de production de base | –1.1% | Alberta, Ontario | Moyen terme (2 à 4 ans) |
| Transport interprovincial favorisant les importations hydroélectriques en provenance du Québec | –0.9% | Ontario, Nouveau-Brunswick | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Mandat fédéral d'élimination progressive du charbon d'ici 2030
L'interdiction du charbon retire 8 GW de capacité d'ici fin 2029, entraînant la dépréciation de 2 à 3 milliards CAD de valeur comptable et déclenchant des hausses de tarifs de détail de 8 à 12 % en Alberta et en Saskatchewan.
Hausse de la tarification fédérale et provinciale du carbone
Le plancher industriel du prix du carbone progresse vers 170 CAD/tonne d'ici 2030, augmentant les coûts variables des centrales à gaz non atténuées de 68 à 77 CAD/MWh et réduisant les écarts de prix marchands du gaz.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de combustible : le gaz naturel renforce sa position dominante à mesure que le charbon disparaît
Les actifs alimentés au gaz naturel détenaient 46,85 % du marché des centrales thermiques au Canada en 2025 et progresseront à un TCAC de 2,66 % à mesure que les centrales à cycle combiné gaz-vapeur de remplacement comblent le vide laissé par le charbon. La capacité charbon s'effondrera à une pertinence négligeable d'ici 2029, tandis que la production à base de fioul dans le Canada atlantique et les communautés éloignées recule en dessous d'une part de 5 %, comprimée par les importations hydrauliques et le stockage par batteries. L'abondance de l'approvisionnement en gaz Montney dans l'ouest du Canada maintient les prix du gaz en dessous de 3 CAD/GJ, ce qui rend l'économie de distribution compétitive même sous l'effet de la hausse des coûts du carbone. La part du gaz naturel dans la taille du marché des centrales thermiques au Canada est projetée à 17,53 GW en 2031, soit 58,98 % de la capacité du parc. Les turbines compatibles à l'hydrogène et les incitatifs fiscaux pour le CUSC constituent une couverture contre un durcissement futur des contraintes carbone.
La dynamique régionale d'approvisionnement renforce la tendance. La demande post-charbon en Alberta, combinée à la charge de GNL Canada en Colombie-Britannique, consolide 1,5 à 2 GW de nouvelles constructions de gaz en terrain vierge jusqu'en 2030. Les centrales à fioul de pointe à Coleson Cove et les unités diesel maritimes font face à une baisse rapide d'utilisation une fois que les exportations de Churchill Falls prendront leur essor. En l'absence de nouveaux projets au charbon ou au pétrole lourd dans le portefeuille, le gaz naturel s'assure la seule trajectoire de croissance positive au sein du mix combustible.
Par technologie : l'efficacité du cycle combiné gaz-vapeur fixe la barre concurrentielle
Les unités à turbine à gaz et à cycle combiné représentaient 39,12 % de la capacité installée en 2025 et progresseront à un TCAC de 2,02 %, portées par les référentiels d'efficacité thermique de 64 % établis par les turbines GE 7HA.03 à Genesee. La taille du marché des centrales thermiques au Canada liée à la technologie de cycle combiné gaz-vapeur devrait atteindre 13,88 GW en 2031. Les systèmes de cogénération liés aux opérations dans les sables bitumineux, bien que plus modestes, affichent le TCAC le plus rapide à 2,86 % en raison de la récupération de la chaleur résiduelle qui porte l'efficacité thermique des centrales au-delà de 75 % et ouvre droit aux crédits TIER provinciaux. Les centrales à cycle à vapeur au charbon, réduites à 2 GW en 2025, sont sur une trajectoire de sortie irréversible.
L'analytique des jumeaux numériques réduit les arrêts forcés et prolonge les cycles de maintenance, diminuant le coût actualisé de l'énergie jusqu'à 5 CAD/MWh. Les unités à cycle simple aérodérivées comblent les déficits de pointe et remportent les enchères de capacité grâce à des rampes de démarrage à pleine charge en moins de dix minutes. Les cycles combinés gaz-vapeur plus anciens présentant une efficacité de 55 à 58 % deviennent marginaux à moins d'être équipés de brûleurs à faibles émissions de NOx, d'une capacité hydrogène ou de modules de CSC.



Par méthode de combustion : les systèmes à base de turbines surpassent le combustible pulvérisé traditionnel
Les méthodes de combustion par turbine contrôlaient 59,15 % de la capacité installée en 2025 et progresseront à un TCAC de 2,55 % à mesure que la combustion de combustible pulvérisé recule d'une part de 40,85 % à quasi zéro d'ici 2029. La capacité à base de turbines au sein de la taille du marché des centrales thermiques au Canada s'étendra de 18,98 GW en 2025 à 22,05 GW en 2031. Les installations à lit fluidisé persistent dans des niches de biomasse et de pilotes de CSC, tandis que les moteurs à combustion interne reculent face aux microréseaux combinant énergies renouvelables et stockage dans le Nord. La certification de co-combustion à l'hydrogène à des ratios de mélange de 50 % pérennise les grandes turbines, bien qu'avec des barrières de coût jusqu'à ce que l'hydrogène vert tombe en dessous de 3 CAD/kg.
L'agilité opérationnelle définit la répartition des méthodes. Les turbines aérodérivées assurent des démarrages en dix minutes, permettant des revenus de services auxiliaires lors des périodes de volatilité des énergies renouvelables, tandis que les chaudières à combustible pulvérisé nécessitent plusieurs heures, réduisant leur commercialisabilité dans le cadre des nouvelles règles du marché de capacité. Les dépenses en capital pour les conversions du combustible pulvérisé au gaz rivalisent avec les constructions en terrain vierge de cycle combiné gaz-vapeur, scellant l'élimination progressive du combustible pulvérisé.
Par application : les centrales à captivité industrielle progressent rapidement
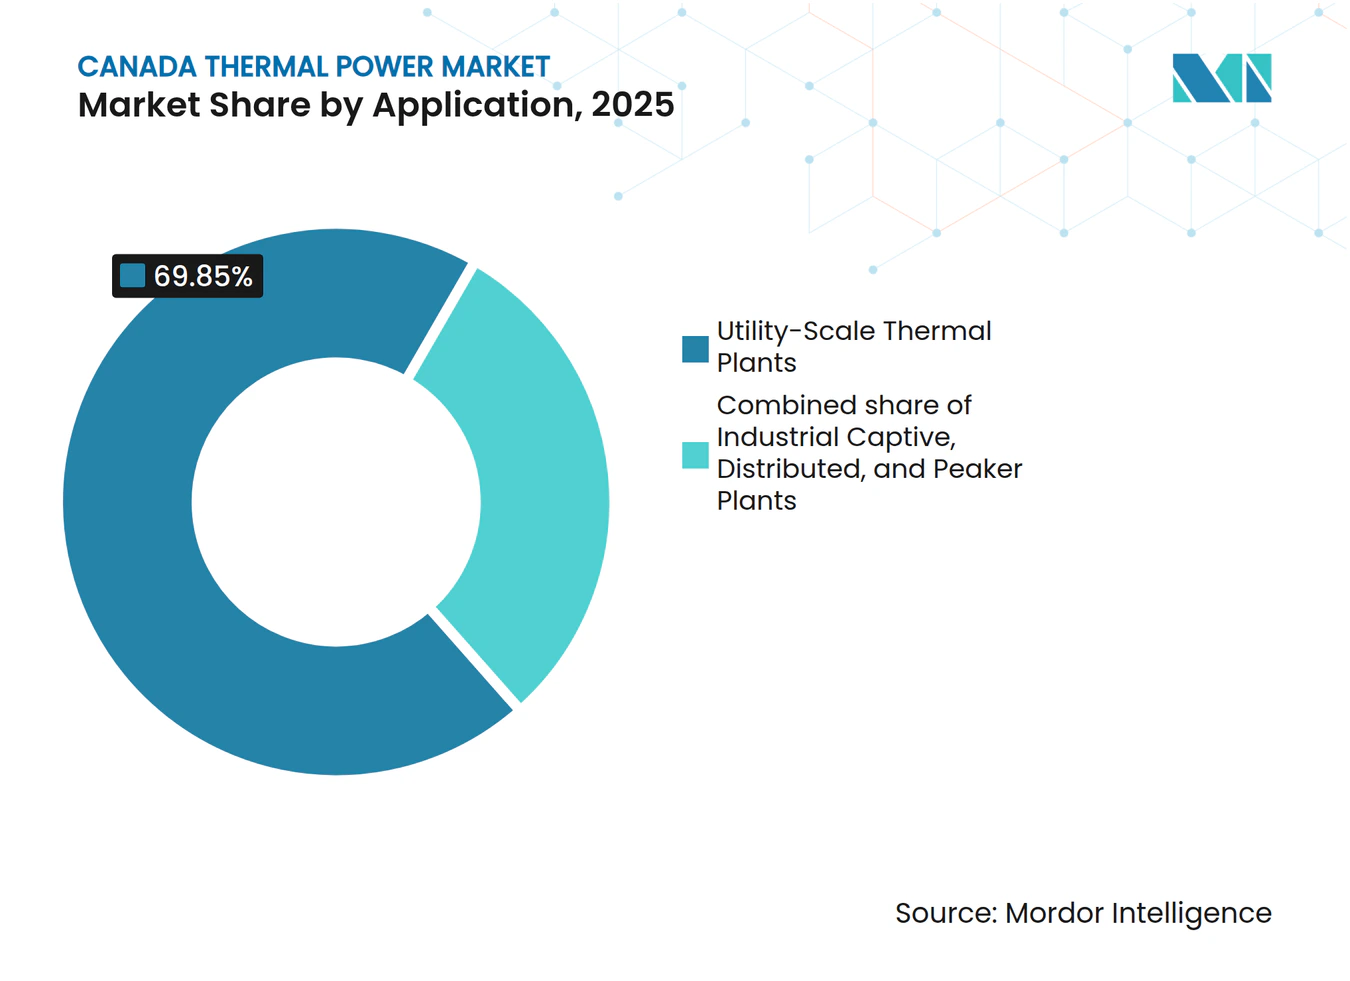
Les centrales à l'échelle des services publics commandaient une part de 69,85 % en 2025, mais affichent des perspectives stables à mesure que les contrats d'achat d'énergie conclus par les entreprises détournent les charges de base. Les centrales captives industrielles, représentant actuellement 15,35 %, afficheront un TCAC de 3,19 % grâce à la cogénération dans les sables bitumineux, portant leur part à 19,62 % d'ici 2031. Les ajouts captifs de 1,2 à 1,4 GW, menés par Suncor et Imperial Oil, poussent la taille du marché des centrales thermiques au Canada pour la production industrielle vers 5,86 GW en 2031. Les centrales distribuées de moins de 50 MW s'effacent dans les centres urbains où le photovoltaïque en toiture et les batteries concurrencent la cogénération au gaz, mais restent viables pour les centres de données, les hôpitaux et les campus qui accordent de la valeur à la résilience.
Les projets de centrales de pointe prospèrent : l'enchère de capacité 2027 de l'Alberta et les appels d'offres annuels de l'IESO en Ontario rémunèrent 50 à 80 CAD/kW par an, renforçant les arguments d'investissement en faveur des turbines à démarrage rapide. Des opérateurs marchands tels que ENMAX et ATCO extraient déjà des facteurs de capacité de 15 à 25 % de leurs parcs de centrales de pointe, monétisant les services de réserve et de démarrage noir lors des creux d'énergies renouvelables.

Analyse géographique
L'Alberta reste l'épicentre, détenant 44,70 % de la capacité du marché des centrales thermiques au Canada en 2025. La sortie du charbon en juin 2024 et une structure de marché groupé dérégulé alimentent une file d'attente de 2 GW de constructions de cycle combiné gaz-vapeur, tandis que les prix du marché groupé en période de pointe supérieurs à 999 CAD/MWh valident l'économie du gaz à démarrage rapide. La liquidité des crédits TIER, d'une valeur de 500 millions CAD en 2024, compense l'escalade du prix du carbone et accélère les modernisations de CSC.
Le marché de la Saskatchewan se contracte avec la fermeture de 1,2 GW de charbon en 2024, mais le cycle combiné gaz-vapeur Aspen et les petits réacteurs modulaires prospectifs comblent une partie du déficit. L'Ontario pivote vers les remises en état nucléaires et 2 GW d'importations hydrauliques fermes en provenance du Québec, restreignant la distribution de gaz principalement aux périodes de pointe. Le nord-est de la Colombie-Britannique émerge comme une poche de croissance, où la charge croissante de GNL Canada pourrait déclencher 700 MW de constructions à gaz après 2025. Le Canada atlantique s'appuie sur les importations hydrauliques via l'interconnexion de 10 milliards CAD d'Hydro-Québec, réduisant l'utilisation thermique à Coleson Cove en dessous de 30 %. Le Manitoba et le Québec, tous deux dominés par l'hydroélectricité, maintiennent le thermique en diesel de secours dans les réseaux isolés.
Paysage réglementaire
Le parc thermique canadien fonctionne sous des règles fédérales et provinciales qui se superposent, renforçant la conformité en matière d'émissions tout en préservant des exceptions liées à la fiabilité. Environnement et Changement climatique Canada (ECCC) a finalisé le Règlement sur l'électricité propre en 2024 (DORS/2024-263), incluant un cadre de seuil de performance de 65 tCO2/GWh qui devient le principal test de conformité pour la production à combustibles fossiles, en plus de l'exigence fédérale d'éliminer progressivement l'électricité produite à partir de charbon conventionnel d'ici le 31 décembre 2029. Ces règles orientent les décisions de nouvelle construction et de prolongation de vie vers des technologies gazières à haute efficacité et des trajectoires de rénovation permettant de respecter ou de compenser les limites d'émissions.
En matière d'autorisation et de gouvernance, la Régie de l'énergie du Canada (REC) continue d'ancrer la surveillance fédérale des infrastructures énergétiques. Par ailleurs, le gouvernement du Canada a mis en avant une prise de décision fédérale simplifiée et des délais d'examen plus courts dans le cadre de travaux politiques plus larges sur le système électrique. En mai 2026, le gouvernement fédéral a lancé un processus de consultation sur une Stratégie nationale de l'électricité visant à doubler la capacité du réseau d'ici 2050 et à améliorer les processus d'approbation, ajoutant un signal politique qui relie les exigences de conformité en matière de production à un déploiement plus rapide des infrastructures de réseau habilitantes.
Paysage concurrentiel
Concentration du Marché
Paysage concurrentiel
Les acteurs provinciaux historiques, TransAlta, Capital Power, Ontario Power Generation, SaskPower et Emera, contrôlent environ 60 % de la capacité totale, mais les cessions et les pivots stratégiques génèrent un mouvement constant. La vente de Sundance par TransAlta à Heartland pour 1,0 milliard CAD en mars 2024 finance des initiatives dans les énergies renouvelables et les batteries, tandis que Capital Power a cédé l'unité de cogénération de 144 MW de Joffre à Pembina et a réinvesti le produit dans la CSC de Genesee.[4] L'arène marchande de l'Alberta ajoute une tension concurrentielle, avec Maxim, ATCO et ENMAX se disputant la distribution face aux coûts du carbone approchant 95 CAD/tonne.
Les producteurs de sables bitumineux émergent comme des acteurs de production intégrée ; Suncor, Imperial Oil et CNRL ajoutent collectivement plus de 1 GW de cogénération et court-circuitent les fournisseurs du réseau. Le leadership technologique revient aux opérateurs de turbines GE 7HA.03 et Siemens D-Series, qui bénéficient d'une efficacité de 64 % et de gains de disponibilité grâce aux jumeaux numériques que les centrales plus anciennes peinent à égaler. Les crédits fédéraux pour le CUSC et l'électricité propre inclinent le terrain de jeu en faveur des acteurs historiques disposant d'un bilan solide, capables de financer des unités de capture ou des pilotes à l'hydrogène, risquant potentiellement d'évincer les opérateurs marchands sous-capitalisés d'ici 2030.
La certitude réglementaire offerte par le Règlement sur l'électricité propre assure des horizons de 25 ans pour les actifs à gaz conformes, mais impose une performance de 65 tCO₂/GWh ou mieux à partir de 2035, faisant de la compatibilité avec la CSC ou l'hydrogène une condition de fonctionnement. Les investissements dans les espaces libres se concentrent dans les centrales de pointe en Alberta, les cycles combinés gaz-vapeur en Saskatchewan et la cogénération industrielle, où les revenus combinés chaleur-électricité améliorent les taux de rentabilité interne des projets.
Principaux acteurs du secteur de l'énergie thermique au Canada
-
SaskPower International Inc
-
TransAlta Corporation
-
Ontario Power Generation Inc
-
Capital Power Corporation
-
Emera Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Opportunités de marché et perspectives d'avenir
L'activité de remplacement et de rénovation motivée par la conformité se concentre sur les actifs thermiques pilotables à moindres émissions et l'autoproduction industrielle capables de satisfaire aux normes fédérales de plus en plus strictes. Avec la finalisation du Règlement sur l'électricité propre en décembre 2024 pour les unités à combustibles fossiles (>=25 MW), ainsi que l'élimination obligatoire du charbon d'ici le 31 décembre 2029, les promoteurs disposent d'une marge de manœuvre plus claire pour des ajouts de cycle combiné efficaces, des conversions et des capacités de pointe là où les provinces font face à des contraintes d'adéquation à court terme. L'économie des projets gaziers s'améliore lorsque les options de décarbonation sont intégrées dès la conception, notamment les conceptions prêtes pour le CSC et les turbines compatibles à l'hydrogène, ce qui correspond au glissement observé dans le rapport, passant d'un fonctionnement en charge de base à des piles de revenus axées sur la flexibilité sur des marchés tels que l'Alberta.
Le développement industriel et les grands accords d'enlèvement contractuel offrent également une voie plus directe vers l'investissement thermique. En 2025, les combustibles combustibles ont contribué à hauteur de 143,4 millions de MWh (22,9 %) de la production totale d'électricité canadienne, soulignant le rôle de l'approvisionnement thermique dans l'équilibrage des énergies renouvelables variables. Les consultations menées par le gouvernement fédéral en mai 2026 sur une Stratégie nationale de l'électricité visant à doubler la capacité du réseau d'ici 2050, ainsi que les travaux de scénarios sur le système énergétique de la REC, renforcent la demande à court terme de capacité ferme pendant l'expansion du transport et des interconnexions, soutenant les projets thermiques qui sécurisent des contrats à long terme et intègrent des mesures de réduction des émissions plutôt que de ne compter que sur les marges de répartition marchande.
Développements récents du secteur
- Juillet 2026 : Capital Power a rendu une décision d'investissement finale pour le Greenlight Electricity Centre dans le comté de Sturgeon, en Alberta, une centrale électrique au gaz conçue pour alimenter en électricité un centre de données de Meta Platforms. Cette décision témoigne d'une dépendance croissante aux contrats de charge importante à long terme pour financer de nouvelles capacités thermiques et réduire l'exposition à la volatilité des prix du marché en Alberta.
- Avril 2026 : TransAlta a mis sous cocon l'unité 1 de Sheerness en Alberta à compter du 1er avril 2026, pour une durée maximale de deux ans, tout en conservant l'option de remettre l'unité en service. Cette décision montre comment les exploitants gèrent l'optionnalité des actifs thermiques à mesure que le charbon sort du système et que la conformité en matière d'émissions se durcit, en maintenant une flexibilité disponible si les conditions régionales d'offre et de demande évoluent.
- Mai 2025 : TransAlta a finalisé l'acquisition de Heartland Generation, élargissant sa position dans le parc gazier de l'Alberta. Cette transaction renforce son envergure sur un marché déréglementé où la capacité thermique à démarrage rapide se dispute des revenus d'énergie et de fiabilité alors que la pénétration des énergies renouvelables variables augmente.
Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Pour cette méthodologie, le marché de l'énergie thermique au Canada est mesuré en fonction de la capacité de production thermique installée en exploitation dans le pays, exprimée en gigawatts, et rattachée aux actifs de services publics et hors services publics qui fournissent de l'électricité.
Exclusions du périmètre : Nous excluons la production non thermique telle que l'hydroélectricité, l'éolien, le solaire et les autres actifs exclusivement renouvelables, ainsi que les activités pures de transport et de distribution.
Aperçu de la segmentation
- Par type de combustible
- Centrales à charbon
- Centrales au gaz naturel
- Centrales au fioul
- Par technologie
- Cycle à vapeur
- Turbine à gaz/Cycle combiné
- Cogénération (CHP)
- Par méthode de combustion
- Combustion de combustible pulvérisé (CP)
- Combustion en lit fluidisé
- Gazéification
- Moteurs à combustion interne
- Combustion par turbine
- Par application
- Centrales thermiques à l'échelle des services publics
- Centrales à captivité industrielle
- Centrales thermiques distribuées
- Centrales de pointe
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a débuté par une vision claire du parc de production du Canada et de son évolution dans le temps, étant donné que les ajouts de capacité et les mises hors service orientent les perspectives thermiques. Nous avons consulté des bases de données publiques et des publications de référence telles que les tableaux énergétiques de Statistique Canada, les publications énergétiques de Ressources naturelles Canada, les instantanés de marché de la Régie de l'énergie du Canada, ainsi que les statistiques internationales sur l'électricité de l'Agence internationale de l'énergie et de l'EIA américaine à des fins de vérification de cohérence.
Afin de rendre les données exploitables dans un modèle de prévision, nous avons également examiné les documents des opérateurs de réseau et des provinces concernant les mises hors service d'unités planifiées, les rénovations et les plans de ressources, puis les dépôts réglementaires des entreprises et les présentations aux investisseurs pour les calendriers au niveau des installations et le contexte d'utilisation. Le cas échéant, nous avons eu recours à des abonnements payants pour les données financières et le renseignement sur les entreprises, ainsi qu'à une base de données de brevets pour comprendre l'orientation des mises à niveau des équipements, avant de réconcilier ces signaux avec les listes de capacités publiques. Les sources mentionnées ici sont données à titre illustratif, et de nombreuses autres références publiques et payantes ont également été utilisées pour la collecte, la validation et la clarification des données.
Entretiens primaires et enquêtes
Les travaux primaires ont servi à mettre à l'épreuve ce qui est réellement susceptible de rester en ligne, ce qui est susceptible d'être mis hors service prématurément, et quels projets sont réels par opposition à ceux qui restent encore conceptuels. Nous avons échangé avec un panel de développeurs, d'exploitants, de participants aux activités d'ingénierie, d'approvisionnement et de construction ainsi qu'à la maintenance, et de grands acheteurs d'électricité à travers le Canada, afin de valider les hypothèses relatives à la substitution de combustibles, au rythme d'obtention des permis, et au rôle pratique des actifs de pointe et des actifs industriels captifs.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 37 % | Directeurs généraux et assimilés : 14 % |
| Niveau intermédiaire : 45 % | Responsables fonctionnels/d'unité : 40 % |
| Acteurs de moindre envergure : 18 % | Managers : 46 % |
Dimensionnement du marché et prévisions
Le dimensionnement repose principalement sur une reconstruction de la capacité selon une approche descendante, dans laquelle les listes d'installations publiées, les calendriers de mise en service et les avis de mise hors service sont convertis en une vue annuelle de la capacité thermique installée en GW pour l'ensemble du Canada. Afin de maintenir des totaux réalistes, les résultats ont ensuite été corroborés par des approximations ascendantes sélectives, à l'aide d'agrégations d'installations échantillonnées et de vérifications de cohérence sur les tailles d'unités typiques par technologie, avant tout ajustement final.
Les principaux intrants utilisés comprennent les mises hors service et rénovations annoncées, les pipelines de nouvelles constructions et de repowering, les facteurs de capacité attendus pour les unités au charbon, au gaz et au pétrole, la disponibilité des combustibles et l'orientation des prix (tels que reflétés dans les statistiques énergétiques publiques), ainsi que les besoins en fiabilité du réseau susceptibles de maintenir les unités de pointe en ligne plus longtemps que prévu. Pour les prévisions, une analyse de scénarios a été utilisée afin que les éléments sensibles au calendrier, tels que les retards d'obtention des permis et les suppressions progressives dictées par les politiques, puissent être reflétés sous la forme d'un scénario de base assorti de trajectoires alternatives clairement définies. Lorsque des lacunes sont apparues dans les détails des projets, les éléments manquants ont été comblés à l'aide de références d'installations comparables, puis vérifiés à nouveau avec les retours d'entretiens avant de finaliser le modèle.
Cycle de validation des données et de mise à jour
La validation est effectuée par triangulation entre des signaux indépendants, notamment les séries de capacité totale installée, les mises hors service d'unités connues et la plausibilité des ajouts nets annuels par rapport aux pipelines annoncés. Les valeurs aberrantes sont signalées rapidement, suivies d'un second passage au cours duquel les hypothèses telles que le calendrier de mise hors service ou la classification technologique sont réexaminées, puis une revue analytique distincte est réalisée avant validation finale.
Le modèle est actualisé annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs surviennent, tels qu'une fermeture majeure d'installation, un changement de politique ayant un impact sur le dispatching thermique, ou une nouvelle construction confirmée atteignant la clôture financière. Juste avant la livraison, nous procédons à une vérification actualisée afin que les clients reçoivent la vue la plus récente, alignée sur les dernières publications publiques et les enseignements tirés des entretiens.
Comparaison du dimensionnement du marché de l'énergie thermique au Canada par Mordor Intelligence avec d'autres estimations publiées
Les tailles de marché publiées pour l'énergie thermique au Canada ne concordent pas toujours, car certaines sources mesurent la capacité installée tandis que d'autres rapportent le chiffre d'affaires du secteur, et elles peuvent également traiter différemment les types de combustibles et les actifs captifs. Les différences dans le choix de l'année de référence et dans la façon dont les mises hors service planifiées sont échelonnées peuvent encore élargir l'écart.
Un facteur d'écart courant est que les estimations basées sur le chiffre d'affaires peuvent évoluer fortement en fonction des coûts des combustibles et des prix de l'électricité, même si le parc physique reste similaire, tandis que les estimations basées sur la capacité évoluent principalement en fonction des événements de mise en service et de mise hors service. Un autre facteur est le périmètre, certaines publications intégrant le nucléaire et des activités plus larges de la chaîne de valeur de l'électricité sous l'étiquette thermique, et le calendrier des taux de change peut également faire varier les valeurs en USD d'une année à l'autre.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 32,10 GW (2025) | |
| Base de données sectorielle A | 19,00 milliards USD (2025) | Ce chiffre est présenté comme un chiffre d'affaires sectoriel ; il est donc influencé par les prix de l'électricité et la répercussion des coûts des combustibles, et ne correspond pas clairement à une limite de capacité installée en GW. |
| Rapport de marché B | 17,50 milliards USD (2024) | Cette estimation semble mêler un périmètre plus large en matière de combustibles et d'utilisateurs finaux avec une année de référence différente, et elle est moins explicite sur la façon dont les mises hors service et le repowering sont reportés d'une année à l'autre. |
Le tableau montre que l'écart le plus important provient du mélange des indicateurs de chiffre d'affaires et de capacité, ainsi que de la manière dont les types de production adjacents et les hypothèses de calendrier sont traités. En maintenant l'unité de marché rattachée à la capacité thermique installée en GW et en vérifiant à nouveau les mises hors service et l'état des projets par le biais d'entretiens, le choix de dimensionnement est appliqué de manière cohérente chez Mordor Intelligence.
Questions clés auxquelles le rapport répond
Quelle capacité le marché des centrales thermiques au Canada a-t-il ajoutée ou retirée en 2024 ?
Le parc a retiré 3,8 GW de charbon en Alberta et 1,2 GW en Saskatchewan, tout en ajoutant 1,9 GW de nouveau cycle combiné gaz-vapeur à Genesee.
Quelle province détient actuellement la plus grande part de la capacité thermique opérationnelle au Canada ?
L'Alberta, avec environ 44,70 % de la capacité installée au gaz après sa sortie complète du charbon.
Comment le Règlement sur l'électricité propre affectera-t-il les nouveaux projets à gaz après 2035 ?
Les centrales à gaz devront respecter ou compenser un plafond d'intensité de 65 tCO₂/GWh, orientant les développeurs vers l'intégration de la CSC ou les mélanges d'hydrogène pour rester conformes.
Où se trouvent les opportunités de production captive à la croissance la plus rapide ?
Les sites des sables bitumineux dans le nord de l'Alberta ajoutent plus de 1 GW de cogénération à haute efficacité d'ici 2030.
Quels incitatifs soutiennent les modernisations de capture du carbone sur les centrales à gaz canadiennes ?
Un crédit d'impôt à l'investissement fédéral pour le CUSC couvrant jusqu'à 50 % des dépenses en capital admissibles et un crédit d'impôt pour l'électricité propre de 15 % améliorent significativement l'économie des projets.
Quelle technologie établit actuellement le référentiel d'efficacité dans les centrales à cycle combiné gaz-vapeur canadiennes ?
La turbine 7HA.03 de GE, fonctionnant à 64 % d'efficacité en cycle combiné sur le site de Genesee en Alberta.