
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 6.58 gigawatt |
| Volume du Marché (2026) | 7.12 gigawatt |
| Volume du Marché (2031) | 10.25 gigawatt |
| Taux de croissance (2026 - 2031) | 7.54 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
- Afrique du Sud
- Allemagne
- Arabie saoudite
- Argentine
- Asie du Sud-Est
- Autriche
- Bangladesh
- Belgique
- Brésil
- Bulgarie
- Chili
- Chine
- Colombie
- Corée du Sud
- Danemark
- Égypte
- Émirats arabes unis
- Équateur
- Espagne
- États-Unis
- France
- Ghana
- Grèce
- Inde
- Indonésie
- Iran
- Israël
- Italie
- Japon
- Koweït
- Malaisie
- Mexique
- Nouvelle-Zélande
- Pakistan
- Pays-Bas
- Philippines
- Pologne
- Portugal
- Qatar
- Roumanie
- Slovaquie
- Suède
- Suisse
- Tchéquie
- Thaïlande
- Trinité-et-Tobago
- Turquie
- Venezuela
- Vietnam
Analyse du marché de l'énergie solaire au Canada par Mordor Intelligence
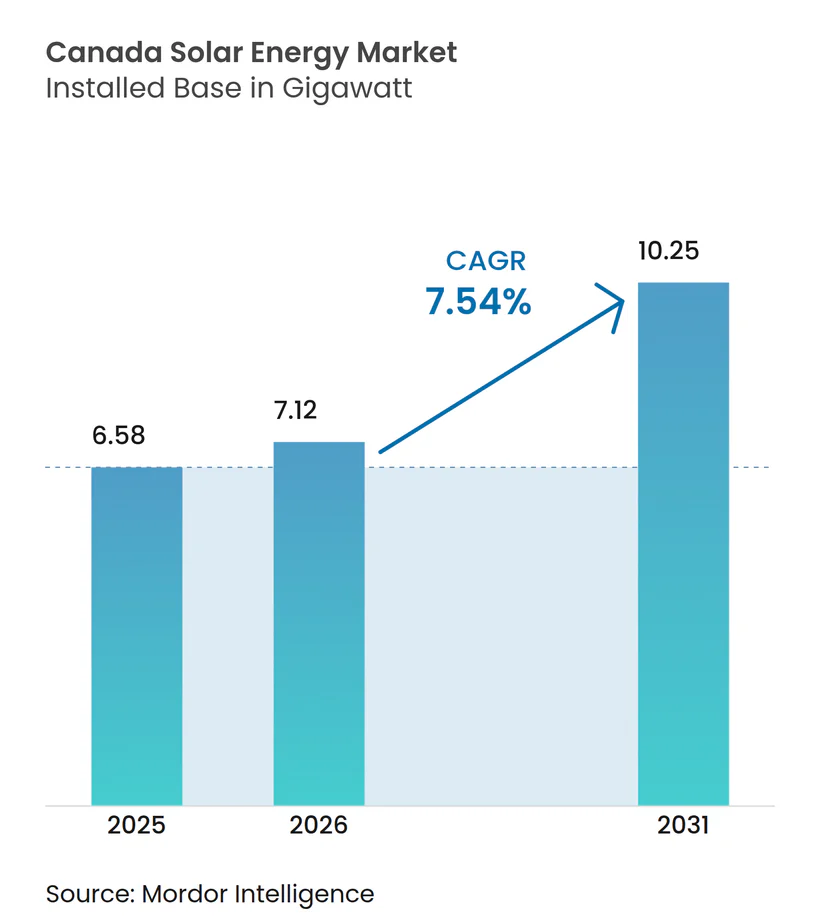
Le marché de l'énergie solaire au Canada, en termes de base installée, était évalué à 6,58 gigawatts en 2025 et devrait croître de 7,12 gigawatts en 2026 pour atteindre 10,25 gigawatts d'ici 2031, à un TCAC de 7,54 % durant la période de prévision (2026-2031).
Les crédits d'impôt fédéraux à l'investissement, les retraites accélérées des centrales au charbon et une hausse des accords d'achat d'électricité d'entreprise accélèrent les calendriers d'approvisionnement à grande échelle utilitaire, même si les régulateurs provinciaux resserrent les procédures d'interconnexion. La décision de l'Alberta, début 2025, de mettre fin à une pause de sept mois sur les approbations d'énergies renouvelables a immédiatement libéré plus de 2 GW de capacité prête à être déployée, soulignant que les délais d'autorisation orientent désormais la vitesse de déploiement davantage que les coûts technologiques. Le crédit de 30 % pour la fabrication de technologies propres d'Ottawa, en vigueur depuis mars 2024, réduit déjà les coûts des modules livrés jusqu'à 12 % et raccourcit les délais d'approvisionnement à moins de dix semaines pour les développeurs de premier rang. Les projets à grande échelle utilitaire dominent toujours la base installée, mais le segment hors réseau croît à un TCAC de 9,9 % à mesure que les communautés autochtones adoptent des microréseaux solaires couplés au stockage pour remplacer le diesel. La pression concurrentielle s'intensifie alors que les fabricants intégrés verticalement utilisent la production nationale pour proposer des prix inférieurs de près de 8 % sur une base de coût nivelé par rapport aux producteurs d'électricité indépendants autonomes.
Principaux enseignements du rapport
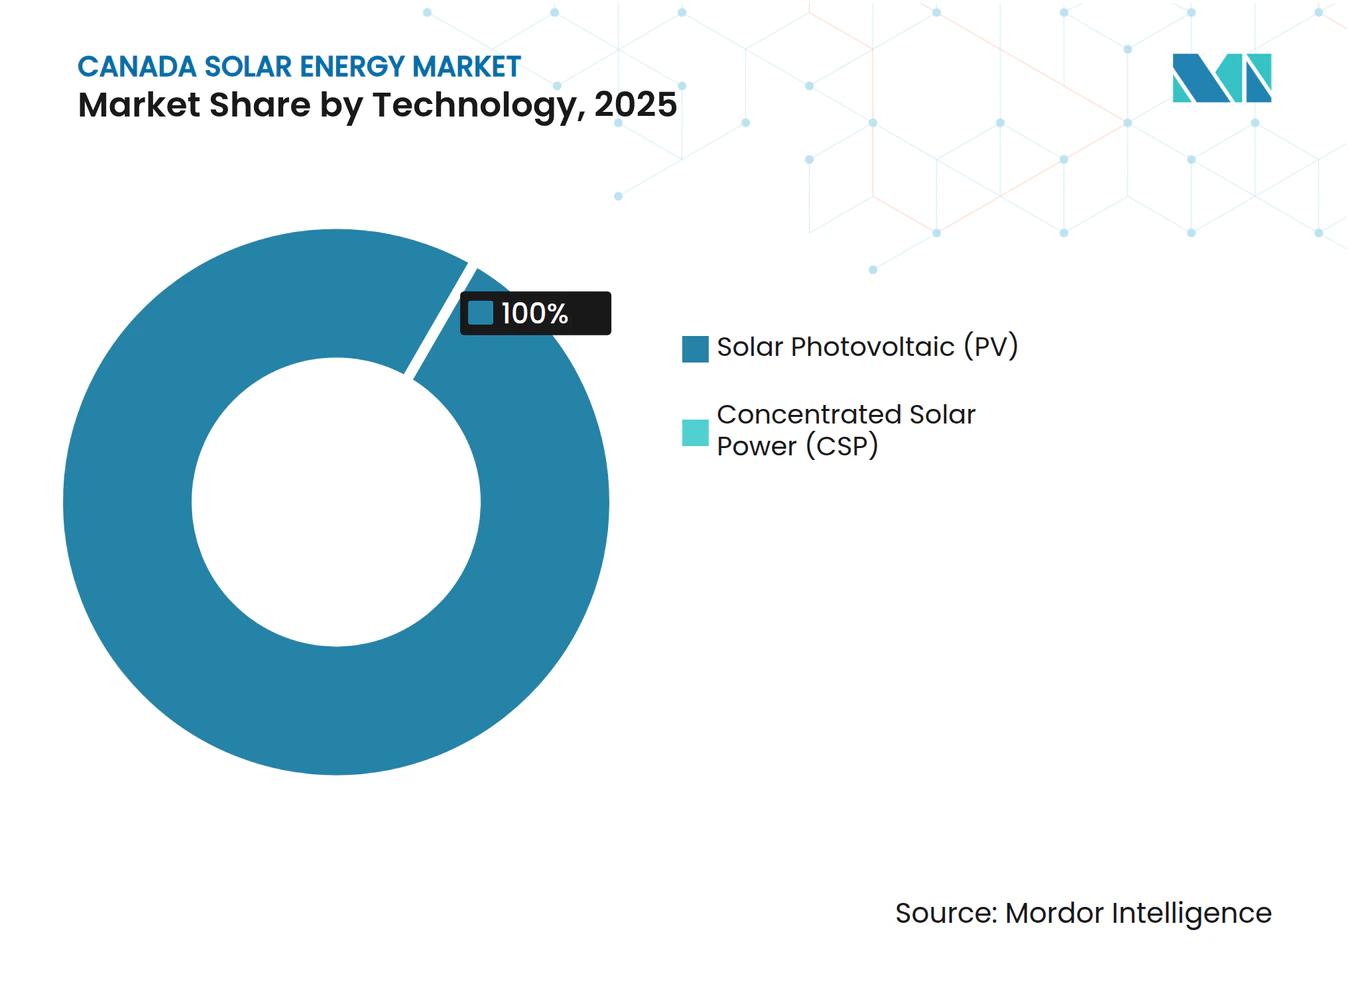
- Par technologie, le photovoltaïque solaire détenait 100 % de la part du marché de l'énergie solaire au Canada en 2025 ; les améliorations bifaciales élargissent le segment à un TCAC de 7,54 % jusqu'en 2031.
- Par type de réseau, les actifs connectés au réseau représentaient 67,1 % de la capacité installée en 2025, tandis que les systèmes hors réseau progressent à un TCAC de 9,9 % à mesure que le remplacement du diesel s'accélère dans les territoires nordiques.
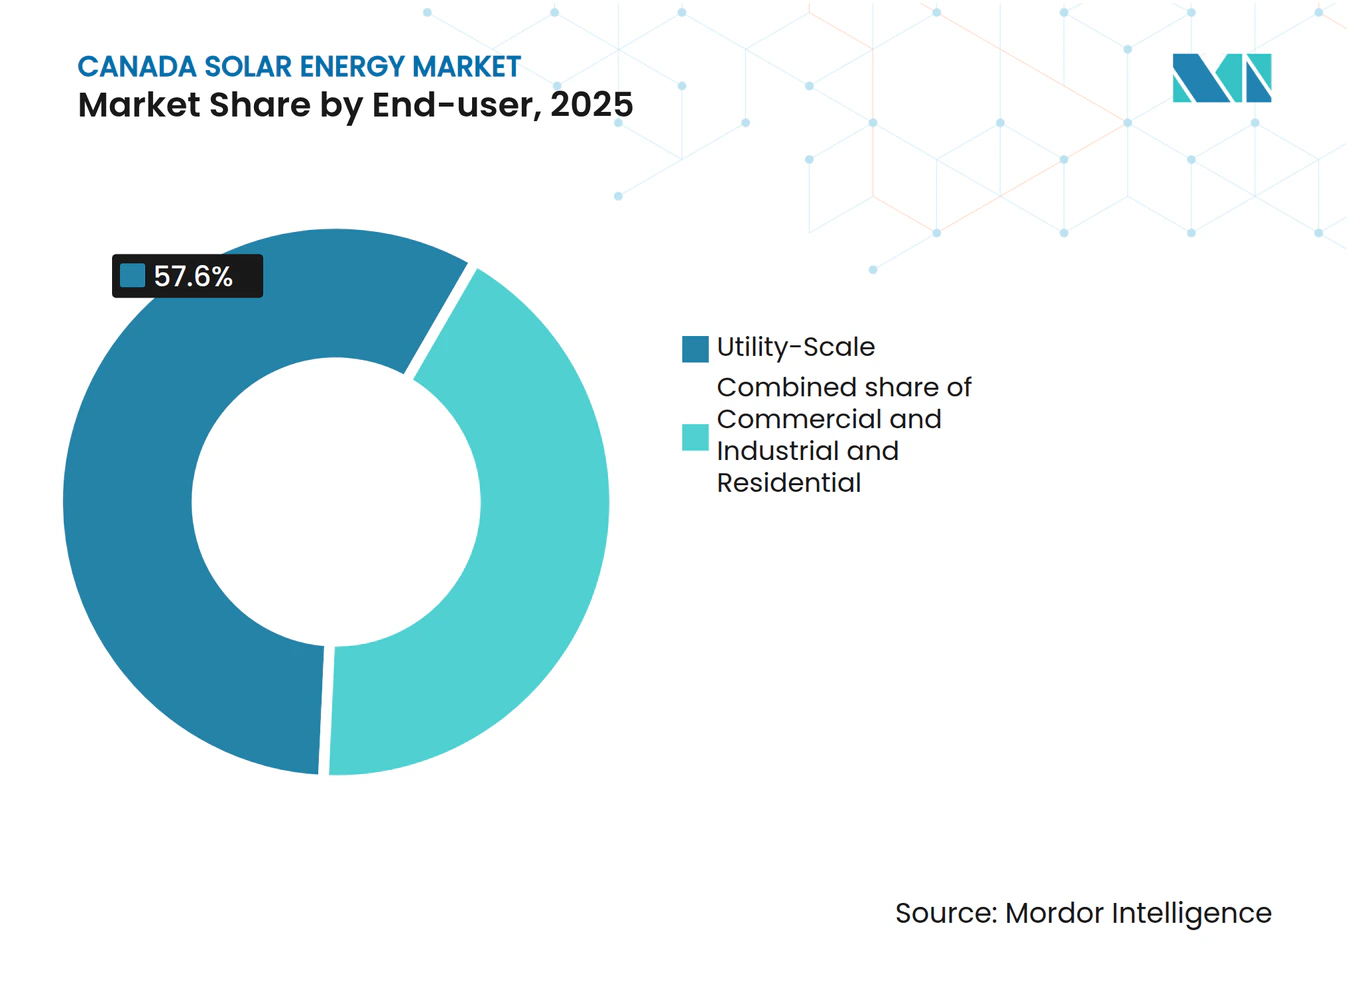
- Par utilisateur final, les centrales à grande échelle utilitaire représentaient 57,6 % de la capacité en 2025, mais les toitures résidentielles connaissent la croissance la plus rapide à un TCAC de 10,2 % grâce au renforcement des programmes de comptage net en Ontario et en Colombie-Britannique.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché de l'énergie solaire au Canada
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Accélération des normes de portefeuille renouvelable provinciales et des enchères d'énergie propre | +1.8% | Alberta, Saskatchewan, Ontario | Moyen terme (2-4 ans) |
| Mandat accéléré de remplacement du charbon par les énergies renouvelables | +1.5% | Alberta, Saskatchewan, Nouvelle-Écosse | Court terme (≤ 2 ans) |
| Baisse du coût nivelé de l'énergie des modules photovoltaïques bifaciaux et TOPCon | +1.2% | National, avec des gains précoces en Alberta et en Ontario | Long terme (≥ 4 ans) |
| Accords d'achat d'électricité d'entreprise des secteurs des centres de données et des mines | +1.0% | Ontario, Québec, Colombie-Britannique | Moyen terme (2-4 ans) |
| Crédit d'impôt à l'investissement fédéral de 30 % pour la fabrication de technologies propres (Budget 2024) | +0.9% | National, pôles de fabrication en Ontario et au Québec | Long terme (≥ 4 ans) |
| Adoption de logiciels d'intégration au réseau optimisés par l'IA | +0.6% | Alberta, Ontario (réseaux IESO, AESO) | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Accélération des normes de portefeuille renouvelable provinciales et des enchères d'énergie propre
Les appels d'offres concurrentiels en Alberta, en Saskatchewan et en Ontario continuent de faire baisser les prix soumissionnés en dessous de 50 CAD par MWh et offrent aux développeurs une certitude de revenus à long terme qui réduit les coûts d'emprunt jusqu'à 50 points de base. Les calendriers d'enchères publiés deux ans à l'avance permettent aux fournisseurs de verrouiller les contrats de modules tôt, ce qui réduit le risque de construction et accélère les engagements de bilan des investisseurs institutionnels.[1] Les mécanismes de tarification indexée, où les tarifs évoluent avec l'inflation mais plafonnent l'escalade annuelle, protègent davantage les flux de trésorerie pour les financiers des fonds de pension.
Mandat accéléré de remplacement du charbon par les énergies renouvelables
Les réglementations fédérales qui mettent fin à la production d'électricité au charbon d'ici 2030 contraignent les services publics en Alberta et en Saskatchewan à mettre en service des installations solaires et de stockage de remplacement plus rapidement que prévu. Les sites de centrales au charbon mis hors service fournissent des couloirs de transmission existants, réduisant les coûts de raccordement jusqu'à 200 millions CAD par GW. Les nouvelles fermes solaires déployées à proximité des unités déclassées accèdent à des postes électriques préexistants, réduisant les délais de projet de neuf à douze mois et augmentant les taux de rendement interne d'environ deux points de pourcentage pour des promoteurs tels que TransAlta et Capital Power.
Baisse du coût nivelé de l'énergie des modules photovoltaïques bifaciaux et TOPCon
La production nationale de modules TOPCon bifaciaux avec une efficacité de 24,5 % a débuté en Ontario fin 2024, ramenant les prix des modules en dessous de 0,16 USD par watt après les incitations fédérales. Un rendement plus élevé porte les facteurs de capacité au-delà de 20 % dans le sud de l'Alberta, permettant au solaire de concurrencer directement les centrales à gaz de pointe qui ont été liquidées sur le marché à énergie seule de l'Alberta à une moyenne de 87 CAD par MWh en 2025. Les coûts du bilan de système baissent de 10 % par watt installé car moins de modules sont nécessaires pour atteindre la même production.
Accords d'achat d'électricité d'entreprise des secteurs des centres de données et des mines
Les opérateurs hyperscale ont réservé 2,3 GW de contrats solaires à long terme d'ici fin 2025, avec AWS et Microsoft signant chacun des accords de plus de 200 MW à des prix inférieurs à 50 CAD par MWh. Ces accords stabilisent les flux de trésorerie, permettant aux projets d'obtenir des prêts sans recours à des taux 100 points de base moins chers que les centrales marchandes. Dans les mines éloignées, Teck Resources a démontré qu'un système solaire couplé au stockage de 20 MW peut éliminer 12 millions de litres de diesel annuellement et réduire les dépenses d'exploitation de 18 millions CAD.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Congestion de la file d'attente d'interconnexion en Alberta et en Ontario | -0.8% | Alberta, Ontario - provinces avec des opérateurs de réseau centralisés et des couloirs de transmission à capacité limitée | Court terme (≤ 2 ans) |
| Inadéquation saisonnière de l'irradiance affectant les facteurs de capacité | -0.5% | National, avec un impact aigu dans le nord de l'Ontario, au Québec et dans les provinces de l'Atlantique où les facteurs de capacité hivernaux tombent en dessous de 12 % | Long terme (≥ 4 ans) |
| Vigilance accrue contre le dumping sur les importations de modules asiatiques | -0.8% | National, avec un contrôle accru sur les fabricants d'Asie du Sud-Est ayant des liens présumés avec des propriétaires chinois | Moyen terme (2-4 ans) |
| Pénuries de main-d'œuvre qualifiée dans les provinces éloignées | -0.5% | Saskatchewan, Manitoba, provinces de l'Atlantique et territoires nordiques — régions avec une main-d'œuvre limitée pour l'installation solaire | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Congestion de la file d'attente d'interconnexion en Alberta et en Ontario
Les études d'impact sur le système s'étendent jusqu'à 18 mois en Alberta et 24 mois en Ontario, retardant les flux de trésorerie des projets et érodant les rendements des développeurs.[2] Les voies d'accélération pour les projets de moins de 50 MW raccourcissent les délais à neuf mois, mais les actifs à grande échelle utilitaire qui représentent 58 % des ajouts de capacité provinciale restent soumis à de longues révisions. Les projets pilotes d'études groupées qui évaluent plusieurs projets ensemble pourraient réduire les coûts par projet de 30 %, mais un déploiement complet est peu probable avant 2027.
Inadéquation saisonnière de l'irradiance affectant les facteurs de capacité
Le profil à haute latitude du Canada crée un déséquilibre de production de six mois qui oblige les opérateurs de réseau à maintenir des centrales à gaz de pointe pour les pics de demande hivernale, ajoutant jusqu'à 12 CAD par MWh aux coûts du système. Les batteries lithium-ion de quatre heures peuvent couvrir les rampes quotidiennes mais sont insuffisantes lors de périodes de faible ensoleillement d'une semaine. Les développeurs répondent en associant le solaire à l'éolien, qui culmine en hiver, portant les facteurs de capacité combinés au-dessus de 38 % dans des projets hybrides tels que le projet Apuiat de 150 MW de Boralex.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par technologie : le photovoltaïque domine, l'énergie solaire concentrée absente
Les systèmes photovoltaïques représentaient l'intégralité de la base installée en 2025 et resteront la seule technologie commerciale jusqu'en 2031, se développant en parallèle avec le marché global de l'énergie solaire au Canada. Les avancées dans les cellules TOPCon bifaciales ont porté l'efficacité des modules à 24,5 %, réduisant les coûts installés à 1 200 CAD par kW pour les centrales à grande échelle utilitaire. Les projets à inclinaison fixe cèdent la place aux suiveurs à axe unique qui augmentent le rendement énergétique annuel de 20 %, un gain qui compense les pertes d'irradiance hivernale.
Les indicateurs de coût et de performance rendent l'énergie solaire concentrée économiquement non viable car l'irradiance normale directe est en moyenne de seulement 1 300 kWh par mètre carré, comparé au seuil de 2 000 kWh requis pour la compétitivité de l'énergie solaire concentrée.[3] Les formats de cellules à découpe, les interconnexions multi-barres et les onduleurs de chaîne améliorent encore l'efficacité de production tout en réduisant les dépenses de maintenance.



Par type de réseau : le hors réseau progresse dans les régions éloignées
Les installations connectées au réseau maintenaient 67,1 % de la capacité en 2025, portées par les pipelines d'enchères en Alberta et en Ontario. Pourtant, les systèmes hors réseau progressent à un TCAC de 9,9 % à mesure que les communautés situées au nord du 60e parallèle remplacent le diesel qui coûte 0,45 CAD par kWh. Ressources naturelles Canada a financé 18 microréseaux totalisant 35 MW en 2025, chacun associant des batteries de 4 à 8 heures à des installations photovoltaïques dimensionnées entre 500 kW et 5 MW.
Les économies de diesel se traduisent par des périodes de retour sur investissement de six à neuf ans, même avant les crédits de tarification du carbone. Des opérateurs miniers tels qu'Agnico Eagle ont validé l'économie en réduisant de 8 millions de litres de carburant annuellement sur le site de Meadowbank au Nunavut, confirmant un modèle désormais reproduit au Yukon et dans les Territoires du Nord-Ouest.
Par utilisateur final : le résidentiel dépasse la croissance à grande échelle utilitaire
Les installations à grande échelle utilitaire détenaient encore 57,6 % de la capacité totale en 2025, mais le segment résidentiel connaît la croissance la plus rapide à un TCAC de 10,2 %. Les réformes du comptage net adoptées en Ontario et en Colombie-Britannique permettent aux ménages de stocker la production excédentaire jusqu'à un an, réduisant les périodes de retour sur investissement à six ans pour un système de 5 kW au prix d'environ 2,50 CAD par watt.
Les clients commerciaux et industriels suivent de près, motivés par les tarifs à l'utilisation qui peuvent varier de 0,12 CAD par kWh entre les fenêtres de pointe et hors pointe. Des intégrateurs tels que Saturn Power regroupent le photovoltaïque en toiture avec des batteries de 2 heures et des logiciels de réponse à la demande, créant de nouveaux flux de revenus dans les marchés d'enchères de capacité et de services auxiliaires de l'Ontario.

Analyse géographique
L'Alberta commandait 42 % de la capacité solaire nationale en 2025 grâce à un ensoleillement supérieur et à un marché à énergie seule qui récompense les actifs flexibles lors des heures à prix élevé. La levée de la pause d'autorisation de 2024-2025 a libéré 2 GW de projets prêts à être construits, et la province prévoit que les ajouts solaires représenteront 35 % à 40 % de toute nouvelle production d'ici 2030. L'Ontario suivait avec 28 %, soutenu par un appel d'offres de capacité propre de 2 GW qui pourrait allouer la moitié du volume attribué à des actifs solaires couplés au stockage prévus pour un démarrage en 2028.
La Saskatchewan progresse rapidement à partir d'une base plus petite alors que l'appel d'offres de 300 MW de SaskPower cible des sites en friche sur des centrales au charbon en cours de déclassement où la transmission est déjà en place, réduisant les coûts d'interconnexion jusqu'à 50 %.[4] La Colombie-Britannique et le Québec se sont historiquement appuyés sur l'hydroélectricité, mais connaissent désormais une adoption plus rapide des toitures solaires après les révisions du comptage net en 2025 qui ont élargi les règles de report de crédit pour les ménages et les opérateurs de centres de données.
Les territoires nordiques éloignés déploient des microréseaux solaires couplés au stockage pour remplacer le diesel importé. Dix-huit projets financés totalisant 35 MW se sont appuyés sur l'Initiative autochtone de remplacement du diesel de Ressources naturelles Canada, produisant des économies de carburant allant jusqu'à 75 % et réduisant les coûts de production de 0,30 CAD par kWh. Les provinces de l'Atlantique sont en retard en raison d'une irradiance plus faible et d'une transmission limitée, bien que l'appel d'offres de 100 MW de Nova Scotia Power annoncé en 2025 suggère un élan précoce alors que la dernière unité au charbon sera mise hors service en 2030.
Paysage réglementaire
Le déploiement solaire au Canada est encadré par des règles fédérales de décarbonation et des crédits d'impôt remboursables, ainsi que par des exigences provinciales spécifiques en matière de permis et de raccordement au réseau. Au niveau fédéral, le Règlement sur l'électricité propre (DORS/2024-263), publié en décembre 2024, établit une trajectoire vers la carboneutralité du système électrique d'ici 2035 grâce à des limites annuelles d'émissions pour les unités fonctionnant aux combustibles fossiles. Cela renforce la trajectoire d'élimination progressive du charbon et augmente la valeur de la production sans émission et des systèmes hybrides. Le soutien à l'investissement s'appuie sur le crédit d'impôt remboursable pour investissement dans les technologies propres (jusqu'à 30 %) pour les équipements de production d'électricité photovoltaïque admissibles acquis et disponibles pour utilisation du 28 mars 2023 au 31 décembre 2034, complété par le crédit d'impôt pour investissement dans l'électricité propre (jusqu'à 15 %), dont les orientations techniques sont administrées par Ressources naturelles Canada.
Les cadres provinciaux déterminent la rapidité d'exécution et les contraintes de conformité. En Alberta, les projets relèvent de la surveillance de l'Alberta Utilities Commission et sont enregistrés via le Digital Regulatory Assurance System (DRAS) dans le cadre du Code de pratique pour les opérations d'énergie renouvelable solaire et éolienne, ce qui accroît les exigences en matière d'utilisation des terres, de remise en état et d'exploitation, alors que les filières de développement redémarrent après la pause d'approbation de 2024-2025. En Colombie-Britannique, la loi sur les projets d'énergie renouvelable (permis simplifié) (en vigueur au 1er juillet 2025) élargit le rôle du BC Energy Regulator, et le règlement de la Colombie-Britannique 28/2026, pris en vertu de l'Energy Resource Activities Act, introduit des normes pour les projets solaires, y compris la prévention de l'éblouissement. En Nouvelle-Écosse, le règlement sur l'électricité renouvelable oblige Nova Scotia Power Inc. à acquérir au moins 160 GWh d'électricité renouvelable pilotable par an entre 2025 et 2027. Cela favorise des structures d'approvisionnement en énergie renouvelable fermes, où le solaire peut intervenir via des configurations hybrides ou couplées au stockage.
Paysage concurrentiel
Concentration du Marché
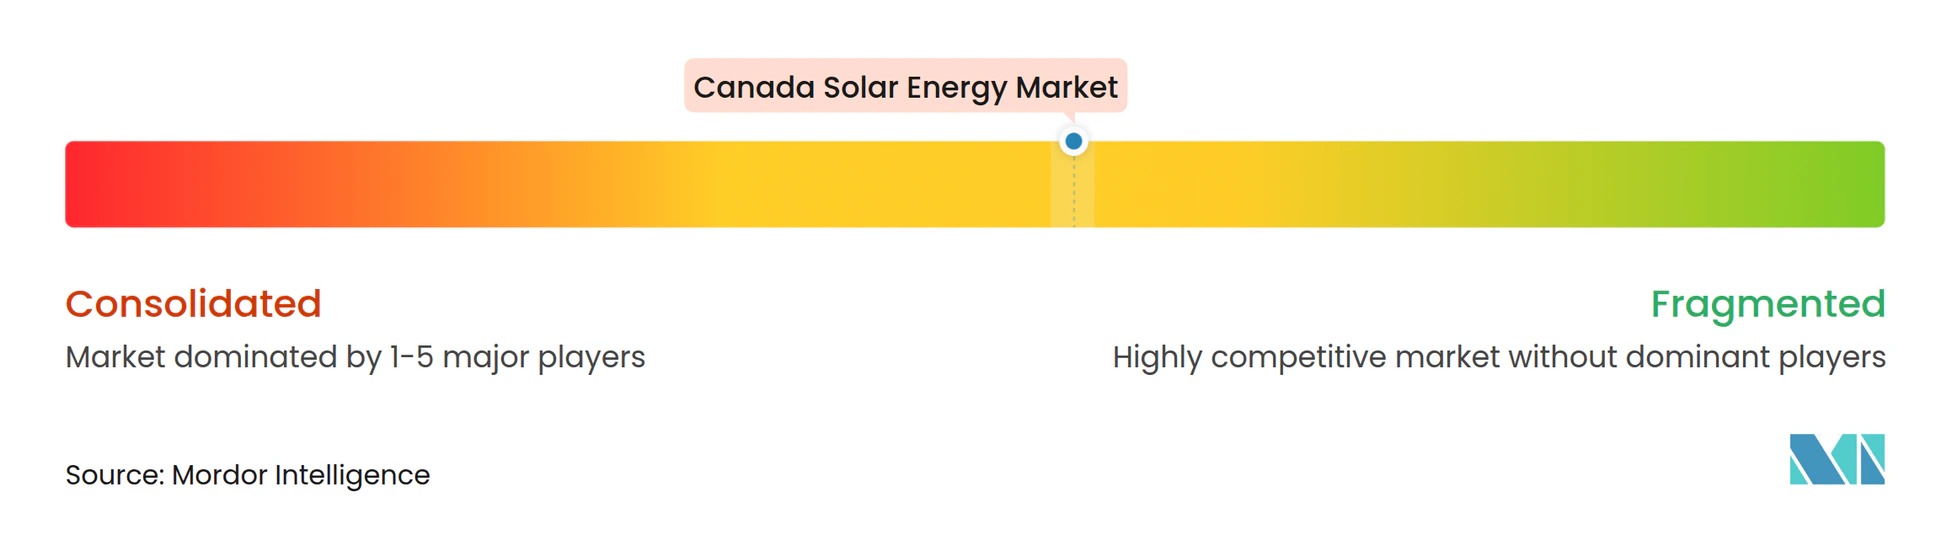
Le marché de l'énergie solaire au Canada est modérément fragmenté. Les cinq plus grands acteurs, Canadian Solar, Brookfield Renewable, Boralex, Innergex et EDF Renewables, contrôlaient conjointement environ 48 % de la capacité installée en 2025, mais aucun participant unique ne dépassait une part de 12 %. Les fabricants intégrés verticalement capitalisent sur la production nationale de modules pour proposer des prix inférieurs de jusqu'à 8 % sur le coût nivelé par rapport aux développeurs indépendants, tandis que des entreprises internationales telles qu'EDF Renewables tirent parti de l'approvisionnement mondial pour obtenir un financement à moindre coût.
Les mouvements stratégiques pivotent vers la localisation de la chaîne d'approvisionnement. Canadian Solar a ajouté 1 GW de capacité d'assemblage annuelle en Ontario dans le cadre du crédit d'impôt à l'investissement de 30 %, et Siemens Energy ouvrira une ligne d'onduleurs de 500 MW au Québec en 2026. Brookfield Renewable s'est développé via l'acquisition d'un portefeuille de 150 MW en Alberta en 2024, signalant une voie de consolidation progressive. Des développeurs appartenant à des communautés autochtones comme Lumos Energy continuent de saisir des projets hors réseau de niche avec des modèles d'équité communautaire qui résonnent dans les programmes de subventions fédéraux.
Le leadership technologique devient un facteur de différenciation. La centrale de 200 MW Claresholm de Northland Power emploie une distribution optimisée par l'IA pour synchroniser la décharge des batteries lors des pics de prix, augmentant les rendements du projet de trois points de pourcentage sur le marché marchand de l'Alberta. Les dépôts de brevets pour l'optimisation bifaciale ont augmenté de 35 % de 2023 à 2025, avec Canadian Solar et Siemens Energy déposant 40 % des demandes.
Leaders du secteur de l'énergie solaire au Canada
-
Canadian Solar Inc.
-
Brookfield Renewable Partners
-
Boralex Inc.
-
Innergex Renewable Energy Inc.
-
EDF Renewables Canada
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Opportunités de marché et perspectives d'avenir
Les besoins de contractualisation et de fermeté à l'échelle des services publics élargissent le marché adressable au-delà du photovoltaïque autonome pour englober le solaire couplé au stockage et les configurations hybrides, en particulier dans les provinces menant des appels d'offres concurrentiels. L'Ontario en offre un exemple clair : en avril 2026, Neoen Canada, en partenariat avec la Première Nation de Garden River, a obtenu un contrat de 20 ans auprès de l'Independent Electricity System Operator pour un projet solaire de 200 MWac (253 MWp) près de Sault Ste. Marie. Cet accord illustre comment les contrats d'achat à long terme accélèrent le développement de sites solaires de grande envergure et comment les modèles de partenariat autochtone sont utilisés pour structurer les projets. La Saskatchewan fait également progresser des projets à l'échelle des services publics liés aux besoins de transition du système, avec le début de la construction de l'installation Turning Sun Solar à Estevan (SaskPower/Greenwood Sustainable Infrastructure). Le projet a reçu 15 millions CAD de financement fédéral dans le cadre du Programme des voies vers l'électrification et les énergies renouvelables intelligentes annoncé en juin 2026.
La localisation de la chaîne d'approvisionnement s'impose comme un levier concurrentiel, en complément de la structure existante du crédit d'impôt fédéral. Le crédit d'impôt pour technologies propres (jusqu'à 30 %) et le crédit d'impôt pour électricité propre (jusqu'à 15 %) soutiennent l'investissement en projets et équipements, tandis que le gouvernement fédéral a ouvert des consultations en février 2026 sur des exigences potentielles de contenu national pour ces crédits. Cela pousse les développeurs, les EPC et les fabricants à aligner leurs stratégies d'approvisionnement et leur documentation afin de rester admissibles. Sur le segment décentralisé, l'espace inexploité est le plus important dans les offres intégrées combinant photovoltaïque en toiture, batteries et infrastructures de recharge de véhicules électriques. Cette tendance se reflète en juillet 2026, lorsque Stardust Solar Energy Inc. a ouvert un nouveau site franchisé dans la région de Kitchener-Waterloo pour servir les clients résidentiels et commerciaux avec des solutions solaires, de stockage et de recharge de véhicules électriques.
Développements récents du secteur
- Juin 2026 : SaskPower et Greenwood Sustainable Infrastructure ont entamé la construction d'un important projet solaire à l'échelle des services publics à Estevan, en Saskatchewan, soutenu par un financement de 15 millions CAD dans le cadre du Programme des voies vers l'électrification et les énergies renouvelables intelligentes. Le projet ancre le développement solaire à grande échelle à court terme en Saskatchewan et illustre la collaboration fédérale-provinciale pour faire progresser les projets solaires.
- Novembre 2025 : e-STORAGE, filiale de Canadian Solar Inc., a signé un contrat pour fournir des services EPC clé en main et 1,86 GWh de stockage d'énergie par batterie pour le projet Skyview 2 Energy Storage en Ontario. Ce contrat renforce la position d'e-STORAGE dans le développement de la fermeté du réseau en Ontario et relie plus directement Canadian Solar aux besoins d'équilibrage de système de longue durée qui favorisent une pénétration accrue du solaire photovoltaïque.
- Décembre 2024 : Le gouvernement du Canada a annoncé un financement de 152 millions CAD pour neuf projets d'électricité propre en Alberta dans le cadre du Programme des voies vers l'électrification et les énergies renouvelables intelligentes. Cette enveloppe de financement soutient la modernisation du réseau et l'intégration des énergies renouvelables dans la plus grande province solaire du Canada, resserrant le lien entre les initiatives de préparation du réseau de transport et les délais d'exécution des projets solaires.
Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Pour cette étude, le marché de l'énergie solaire au Canada est défini comme la base installée de puissance solaire au Canada, mesurée en gigawatts, couvrant les systèmes solaires photovoltaïques et à concentration solaire (CSP) qui produisent de l'électricité pour les usages connectés au réseau et hors réseau.
Exclusions du périmètre : Nous excluons les capacités renouvelables non solaires ainsi que les équipements de réseau autonomes qui ne sont pas directement liés aux ajouts de capacité de production solaire.
Aperçu de la segmentation
- Par technologie
- Photovoltaïque solaire
- Énergie solaire concentrée
- Par type de réseau
- Connecté au réseau
- Hors réseau
- Par utilisateur final
- À grande échelle utilitaire
- Commercial et industriel
- Résidentiel
- Par composant (analyse qualitative)
- Modules/panneaux solaires
- Onduleurs (de chaîne, centraux, micro)
- Systèmes de montage et de suivi
- Bilan de système et équipements électriques
- Stockage d'énergie et intégration hybride
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour établir le cadre factuel du marché, puis pour maintenir le modèle ancré dans les réalités politiques et de réseau propres au Canada. Nous nous sommes appuyés sur des sources publiques et officielles telles que Ressources naturelles Canada pour le contexte énergétique, Statistique Canada pour les bases macroéconomiques, la Régie de l'énergie du Canada pour les vues au niveau du système, et les opérateurs de systèmes provinciaux pour les signaux de capacité et d'interconnexion. Pour ancrer le récit de marché, nous avons également consulté les pages publiques de passation de marchés et de programmes relatifs aux incitatifs fédéraux et provinciaux, ainsi que des communiqués de presse et d'associations réputés confirmant le calendrier des attributions et des mises en service à l'échelle des services publics.
Un second passage documentaire s'est concentré sur les données permettant de traduire les mouvements de capacité en ajouts annuels cohérents, domaine dans lequel les dépôts réglementaires, les annonces de projets et les documents destinés aux investisseurs sont utiles, même lorsque certains chiffres sont partiels. En parallèle, un abonnement payant aux données financières des entreprises et un autre au suivi des brevets et de l'innovation ont été utilisés de manière sélective pour valider les hypothèses relatives à la direction de la chaîne d'approvisionnement et aux tendances des prix, sans s'appuyer excessivement sur une seule source. Les sources mentionnées ici sont données à titre illustratif uniquement, et de nombreux autres documents publics et points de données ont été examinés à des fins de collecte, de validation et de clarification.
Entretiens primaires et enquêtes
Les travaux primaires ont porté sur la vérification de ce qui est réellement construit et raccordé, ainsi que sur les conditions de tarification et de passation de marchés dans le cycle actuel. Nous avons échangé avec un ensemble de développeurs, de participants EPC et installateurs, de contacts dans les canaux d'équipement, d'équipes orientées vers les services publics et de grands acheteurs C&I. La couverture a été équilibrée entre les principaux bassins de demande au Canada afin de pouvoir corriger les hypothèses lorsque les sources documentaires étaient obsolètes. Ces contributions ont été utilisées pour valider les répartitions par type de réseau, les dimensionnements typiques des systèmes, les délais de mise en service et le rythme réaliste des ajouts.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 27 % | Directeurs généraux (CXO) : 21 % |
| Niveau intermédiaire : 52 % | Responsables fonctionnels/d'unité : 25 % |
| Acteurs de plus petite taille : 21 % | Managers : 54 % |
Dimensionnement du marché et prévisions
Le dimensionnement est construit autour d'une reconstruction descendante de la base installée solaire du Canada, où les ajouts annuels de capacité sont dérivés des calendriers de mise en service des projets et des indicateurs de raccordement au réseau, puis intégrés dans la base totale en GW. Ce total est ensuite vérifié à l'aide d'approximations ascendantes sélectives, notamment par échantillonnage des tailles de projets typiques par utilisateur final, en utilisant les ajouts déclarés lorsqu'ils sont publics, et en testant le rythme de construction implicite par rapport aux retours des canaux de terrain.
Quelques données pratiques constituent l'essentiel du modèle, notamment les ajouts annuels de capacité installée en GW, la répartition entre solaire photovoltaïque et CSP, le mix réseau connecté et hors réseau, ainsi que les schémas typiques de taille de projets pour les déploiements à l'échelle des services publics et distribués. Les indicateurs de politique, tels que les crédits d'impôt et les signaux de passation de marchés provinciaux, ont également été traités comme des indicateurs avancés, car ils modifient le comportement des commandes avant que la capacité n'apparaisse sur le terrain. Pour les prévisions, une analyse de scénarios a été utilisée, avec un scénario de base façonné par le consensus des experts sur les files d'attente de raccordement, les délais d'obtention des permis attendus et les évolutions probables des prix des modules et du reste du système, ce qui influence ensuite le rythme des constructions économiquement viables.
Lorsque la visibilité ascendante est incomplète, les lacunes sont comblées par une interpolation prudente liée au calendrier de mise en service connu et vérifiée par des contrôles auprès des répondants installateurs et développeurs, puis ajustée si le taux d'exécution implicite entre en conflit avec les signaux du réseau et de la politique.
Cycle de validation des données et de mise à jour
La validation est assurée par une série de vérifications croisées afin qu'aucun ensemble de données unique ne puisse faire dévier le résultat. Les sorties du modèle sont comparées à des signaux indépendants tels que les mises à jour d'interconnexion au réseau, les dates de mise en service annoncées et les changements observés dans l'activité de passation de marchés, puis les valeurs aberrantes sont examinées avant validation. Lorsqu'un écart est important, nous recontactons les types de répondants concernés pour confirmer si le changement est lié au calendrier, au périmètre ou à un effet de projet ponctuel.
Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées en cas de changements de politique importants, de cycles d'appels d'offres majeurs ou de chocs de prix modifiant l'économie de construction. Avant la livraison, un analyste effectue un nouveau passage sur les données clés afin que les clients reçoivent la vue la plus actuelle pouvant être étayée par des hypothèses traçables.
Dimensionnement du marché de l'énergie solaire au Canada par Mordor Intelligence comparé aux autres estimations publiées
Les tailles de marché publiées pour le solaire au Canada peuvent sembler très éloignées les unes des autres, car l'unité de mesure n'est pas toujours la même et le calendrier sous-jacent au chiffre est souvent peu clair. Certaines sources indiquent des revenus, d'autres des capacités, et même au sein des capacités, le périmètre peut varier selon que les projets en cours sont comptabilisés avant la mise en service.
Les principaux facteurs d'écart pratiques sont la fréquence d'actualisation et le calendrier des taux de change, suivis de la manière dont les prix sont appliqués et validés. Lorsque les estimations utilisent un prix moyen fixe pour une année complète, ou conservent un taux de change plus ancien, les totaux de revenus peuvent dériver rapidement dans les périodes où les prix des modules et les conditions de passation de marchés évoluent. Dans notre approche, la logique de conversion est actualisée à l'aide de points de contrôle des prix de la période en cours et d'une validation basée sur les mises en service, puis le chiffre final est arrêté en utilisant la dernière fenêtre de change cohérente, ce qui explique pourquoi Mordor Intelligence présente le marché en capacité installée en GW plutôt qu'en total de revenus pour ce titre.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 6,58 GW (2025) | |
| Éditeur sectoriel A | 2,20 milliards USD (2024) | Ce chiffre est présenté comme une valeur de revenus, ce qui peut sous-estimer ou surestimer le même marché lorsque les hypothèses de prix et le calendrier de change ne sont pas alignés avec le calendrier de mise en service utilisé pour la capacité. |
| Éditeur sectoriel B | 6,80 milliards USD (2026) | Cette estimation semble couvrir les systèmes photovoltaïques en tant que marché de revenus ; ainsi, les choix de périmètre adjacents, tels que ce qui est comptabilisé comme un système et la manière dont les prix EPC et du reste du système sont pris en compte, peuvent faire varier les totaux par rapport à une vue de la capacité de la base installée. |
L'écart dans le tableau provient principalement du mélange des vues revenus et capacité, ainsi que des différences dans la fréquence d'actualisation des hypothèses et la fenêtre temporelle utilisée pour la tarification et la conversion des devises. En maintenant le modèle lié aux ajouts de capacité pilotés par les mises en service et en utilisant des vérifications reproductibles, le dimensionnement reste plus facile à relier à l'activité de construction réelle et aux hypothèses propres à chaque année.
Questions clés auxquelles le rapport répond
Quelle est la taille du marché de l'énergie solaire au Canada en 2026 ?
La capacité installée est en bonne voie pour atteindre 7,12 GW d'ici 2026, conformément à la trajectoire de TCAC de 7,54 %.
Quelle province ajoute de la capacité solaire le plus rapidement ?
L'Alberta mène les ajouts en raison d'un ensoleillement élevé et d'un marché à énergie seule qui simplifie le financement et la distribution.
Quelle incitation soutient la fabrication nationale de panneaux solaires ?
Un crédit d'impôt à l'investissement remboursable de 30 % introduit en 2024 réduit les coûts en capital pour la production de modules, d'onduleurs et de structures de montage.
Les systèmes solaires hors réseau sont-ils économiques dans le nord du Canada ?
Oui, les microréseaux réduisent déjà l'utilisation du diesel jusqu'à 75 % et atteignent des périodes de retour sur investissement de six à neuf ans, même avant les crédits carbone.
Comment les accords d'achat d'électricité d'entreprise façonnent-ils les nouveaux projets ?
Les entreprises des secteurs des centres de données et des mines ont verrouillé 2,3 GW d'accords d'achat d'électricité d'ici 2025, fournissant des revenus bancables qui réduisent les coûts d'emprunt jusqu'à 100 points de base.