
Taille et part du marché des contrôleurs Ethernet
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 13.36 Milliards de dollars |
| Taille du Marché (2031) | 18.78 Milliards de dollars |
| Growth Rate (2026 - 2031) | 7.05 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des contrôleurs Ethernet par Mordor Intelligence
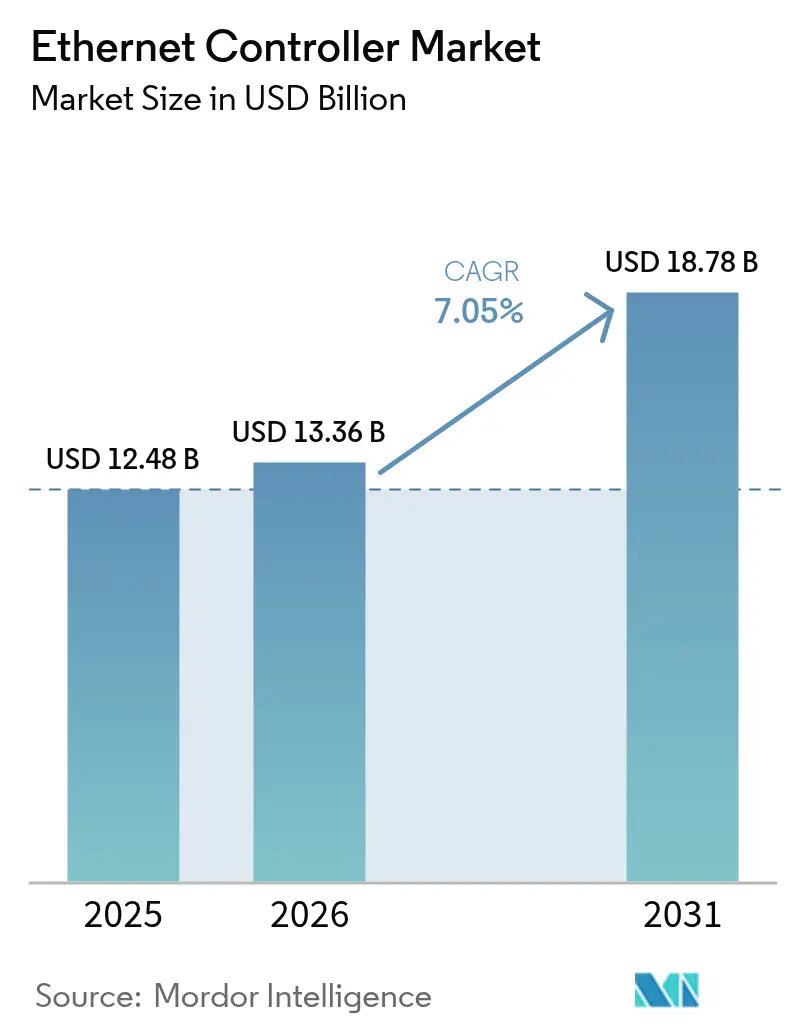
Le marché des contrôleurs Ethernet était évalué à 12,48 milliards USD en 2025 et devrait croître de 13,36 milliards USD en 2026 pour atteindre 18,78 milliards USD d'ici 2031, à un TCAC de 7,05 % pendant la période de prévision (2026-2031).
Les investissements continus dans les centres de données hyperscale en Ethernet 800 G et 1,6 T, la transition rapide vers des architectures automobiles zonales E/E et les déploiements PoE++ dans les bâtiments intelligents maintiennent une forte visibilité des revenus malgré les contraintes d'approvisionnement à court terme en semi-conducteurs. Les fournisseurs se différencient grâce à des conceptions optimisées en consommation d'énergie, à l'intégration MAC-PHY et aux moteurs de déchargement Smart NIC qui réduisent le coût total de possession pour les opérateurs hyperscale. L'intensité concurrentielle augmente à mesure que les fonderies asiatiques cherchent à remporter des designs avec des prix agressifs, même si les pénuries sur les nœuds hérités exercent une pression sur la capacité de production des PHY. Les opportunités restent convaincantes pour les fournisseurs intégrant des fonctionnalités de sécurité fonctionnelle pour les véhicules autonomes, des PHY à paire unique pour les sites industriels difficiles et des contrôleurs PoE haute puissance pour les sous-systèmes de bâtiments intelligents, alors que le marché des contrôleurs Ethernet poursuit une croissance équilibrée dans les domaines grand public, entreprise et technologie opérationnelle.
Principaux enseignements du rapport
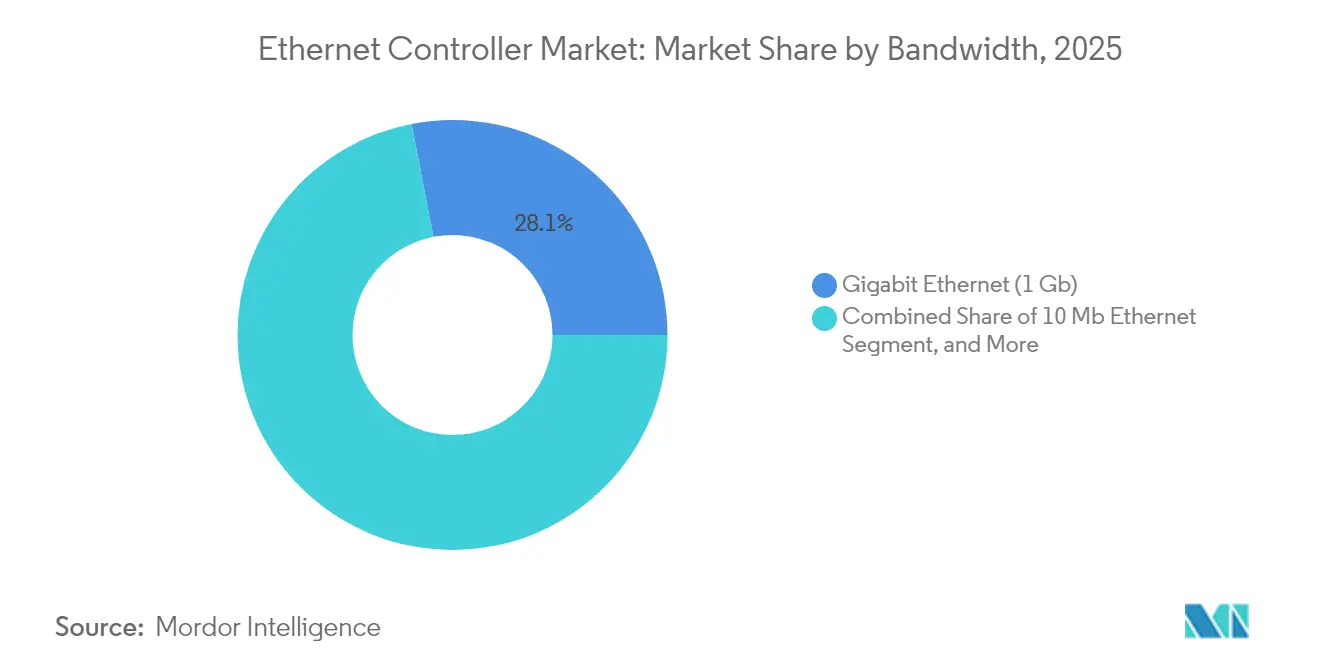
- Par type de bande passante, le Gigabit Ethernet a représenté 28,05 % des revenus du marché des contrôleurs Ethernet en 2025, tandis que le segment combiné 200/400/800 G et 1,6 T devrait progresser à un TCAC de 12,1 % d'ici 2031.
- Par fonction, les dispositifs MAC-PHY intégrés ont représenté 30,75 % de la part de marché des contrôleurs Ethernet en 2025, tandis que les solutions Smart NIC et IPU devraient se développer à un TCAC de 12,95 % d'ici 2031.
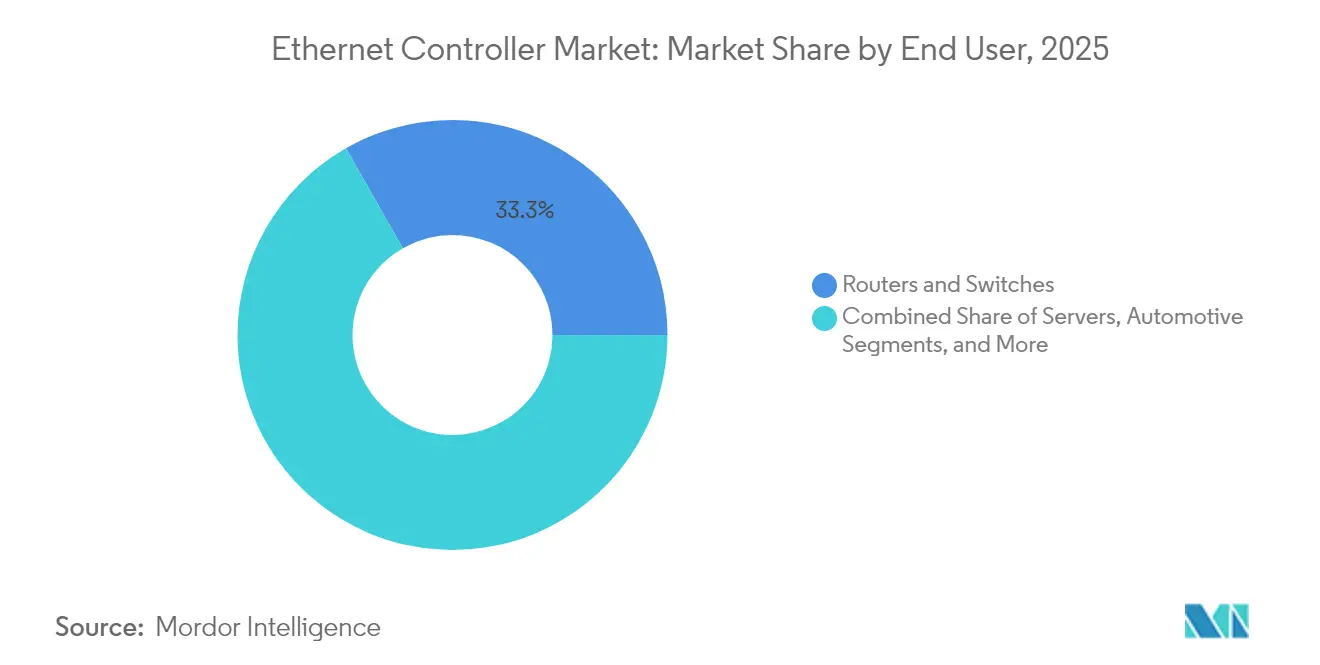
- Par utilisateur final, les routeurs et commutateurs ont capturé 33,25 % de la taille du marché des contrôleurs Ethernet en 2025 ; les équipements d'automatisation industrielle affichent le TCAC le plus élevé, soit 11,3 %, entre 2026 et 2031.
- Par application, les charges de travail des centres de données et du cloud ont représenté 35,45 % de la part en 2025, tandis que l'électronique des véhicules connectés devrait afficher un TCAC de 12,4 % sur la période de prévision.
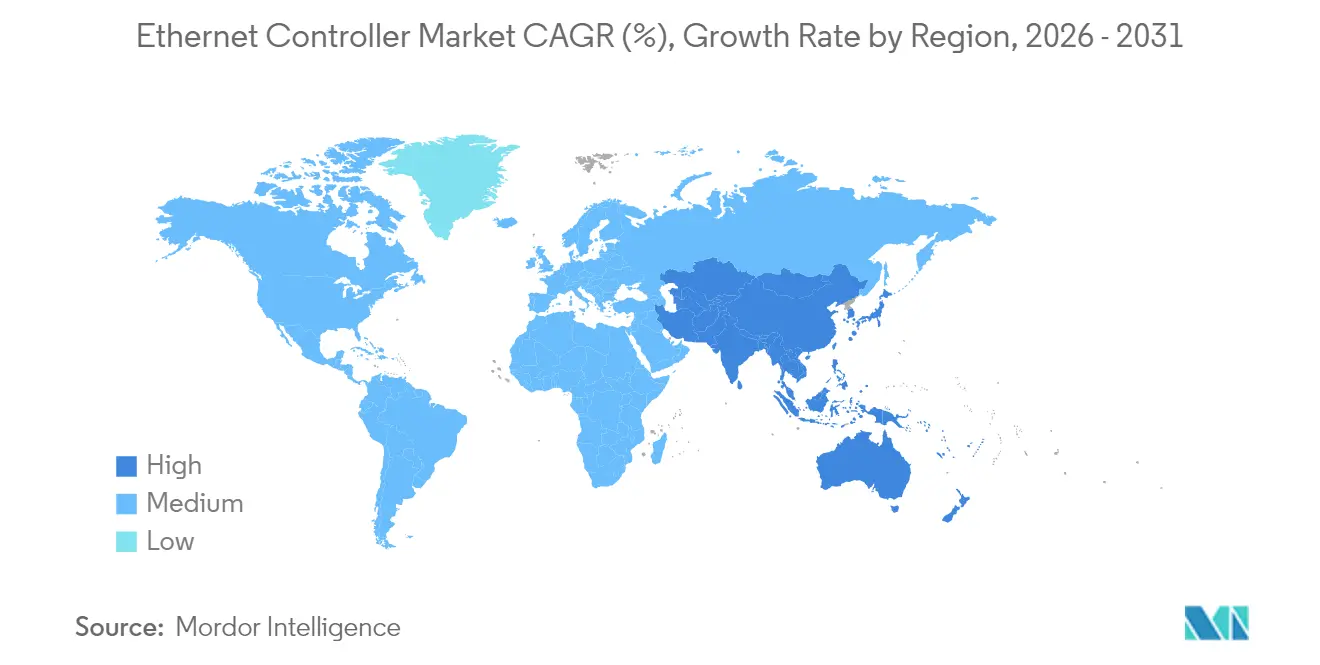
- Par géographie, l'Asie-Pacifique a dominé avec une part de 38,20 % en 2025 ; la région Moyen-Orient et Afrique devrait croître à un TCAC de 12,7 % d'ici 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur la prévision du TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Demande tirée par l'IA pour l'Ethernet 800 G et 1,6 T dans les centres de données hyperscale | +2.8% | Amérique du Nord, Asie-Pacifique | Moyen terme (2-4 ans) |
| Architectures automobiles zonales E/E adoptant l'Ethernet automobile multi-gigabit | +1.9% | Europe, Amérique du Nord, Mondial | Long terme (≥ 4 ans) |
| 10BASE-T1L industriel permettant la connectivité des capteurs IIoT à paire unique | +1.2% | Europe, Asie-Pacifique | Moyen terme (2-4 ans) |
| Adoption croissante d'EtherCAT pour le contrôle de machines en temps réel | +0.8% | Allemagne, clusters industriels mondiaux | Long terme (≥ 4 ans) |
| Prolifération rapide des adaptateurs USB vers Ethernet pour les clients ultra-minces | +0.6% | Amérique du Nord, Asie-Pacifique | Court terme (≤ 2 ans) |
| Déploiement obligatoire du PoE++ dans l'éclairage et la sécurité des bâtiments intelligents | +0.9% | Amérique du Nord, Europe | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Demande tirée par l'IA pour l'Ethernet 800 G et 1,6 T dans les centres de données hyperscale
L'entraînement de grands modèles de langage pousse le trafic est-ouest au-delà des limites des commutateurs 100 G traditionnels, incitant les opérateurs cloud à migrer vers des architectures Ethernet 800 G et 1,6 T qui équilibrent coût et performance. L'Ultra Ethernet Consortium aligne les fournisseurs de silicium et les opérateurs hyperscale sur le transport tenant compte de la congestion et les fonctionnalités de latence déterministe requises pour les charges de travail d'IA. Broadcom a déclaré 4,4 milliards USD de revenus en réseaux d'IA pour l'exercice 2024, les ASIC de commutation pilotant le marché des contrôleurs Ethernet alors que les opérateurs s'éloignent d'InfiniBand. Intel a ajouté des files d'attente de dispositifs d'application et l'horodatage PTP à ses contrôleurs E810 pour optimiser la synchronisation de l'entraînement distribué. Bien que le marché des contrôleurs Ethernet bénéficie d'outils standardisés et d'un approvisionnement multi-fournisseurs, les fournisseurs doivent continuer à innover sur la télémétrie et les mécanismes de contrôle de flux pour maintenir la parité avec les architectures propriétaires dans les pipelines d'IA sensibles à la latence. Les travaux de normalisation au sein de l'IEEE 802.3df visent à codifier les schémas de signalisation 1,6 T et de modulation de voie qui sous-tendront les déploiements des clusters d'IA de deuxième génération.
Architectures automobiles zonales E/E adoptant l'Ethernet automobile multi-gigabit
Les fabricants d'équipements d'origine passent des réseaux basés sur des domaines à des topologies zonales, remplaçant les bus CAN et LIN hérités par des dorsales Ethernet automobile 2,5 G, 5 G et 10 G capables d'agréger les flux de données radar, lidar et caméra vers des nœuds de calcul centralisés. Le PHY DP83TG720S-Q1 de Texas Instruments offre une transmission de 1 G sur câble à paire torsadée unique, respectant les budgets ISO 26262 ASIL B et permettant une réduction du poids du faisceau électrique TI.COM. L'acquisition par Marvell de l'activité Ethernet automobile d'Infineon Technologies AG pour 2,5 milliards USD souligne la valeur de la propriété intellectuelle PHY conforme ASIL sur le marché des contrôleurs Ethernet. NXP intègre la mise en réseau sensible au temps dans ses contrôleurs pour garantir un déterminisme à la microseconde pour les systèmes de direction par câble et de direction à sécurité intégrée. La capacité de mise à jour par liaison radio et les exigences de cybersécurité dès la conception élèvent davantage l'Ethernet au rang de transport unificateur pour les plateformes logicielles des véhicules. La pression réglementaire des règlements UNECE R155 sur la cybersécurité et R156 sur les mises à jour logicielles accélère l'adoption, ancrant l'Ethernet multi-gigabit dans la base des futures plateformes de véhicules électriques.
10BASE-T1L industriel permettant la connectivité des capteurs IIoT à paire unique
Le PHY 10BASE-T1L défini par la norme IEEE 802.3cg étend l'Ethernet à 10 Mb/s sur 1 km de câblage à paire torsadée unique, permettant à l'instrumentation de terrain intrinsèquement sûre de se connecter directement aux réseaux d'usine IEEE.ORG. L'AD7421 d'Analog Devices et le NCN26010 d'onsemi intègrent la fourniture d'énergie afin que les capteurs de température et de vibration puissent consommer moins de 500 mW tout en assurant la connectivité Ethernet-APL dans les zones dangereuses de Zone 0. L'élimination des passerelles de protocole réduit la latence, simplifie la maintenance et s'articule avec les stratégies d'analyse basées sur le cloud qui favorisent les points de terminaison IP natifs. Les premiers déploiements dans des usines pétrochimiques et pharmaceutiques démontrent une réduction de 30 % des coûts de câblage par rapport aux boucles 4-20 mA conventionnelles, renforçant la trajectoire du marché des contrôleurs Ethernet vers la visibilité de bout en bout. Les schémas de certification dans le cadre d'IECEx et ATEX valident le fonctionnement sécurisé, élargissant la portée adressable pour les fournisseurs proposant des solutions MAC-PHY durcies.
Adoption croissante d'EtherCAT pour le contrôle de machines en temps réel
La norme IEEE 802.3bt autorise une puissance de 90 W sur un câblage à quatre paires, permettant aux luminaires LED, aux matrices de caméras PTZ et aux points d'accès Wi-Fi 7 de converger sur une seule couche de câblage structuré. Siemon a introduit une infrastructure de catégorie 6A supportant le PoE++ pleine puissance sur des longueurs de 100 m sans dépasser des températures de faisceau de 55 °C. Signify intègre des pilotes alimentés par Ethernet dans des luminaires commerciaux, permettant une gradation granulaire et une automatisation basée sur l'occupation. Les propriétaires de bâtiments bénéficient d'une mesure d'énergie centralisée tout en évitant des circuits AC séparés, un avantage amplifié par les mandats de durabilité sous LEED v4.1. Pour les fournisseurs de contrôleurs, l'intégration de la circuiterie d'alimentation PoE avec une télémétrie avancée ouvre de nouveaux points d'attache dans les écosystèmes d'éclairage et de sécurité, renforçant la pertinence du marché des contrôleurs Ethernet dans les rénovations de bâtiments intelligents.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur la prévision du TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Pénuries persistantes de semi-conducteurs sur nœuds hérités exerçant une pression sur l'approvisionnement en PHY | -1.4% | Fonderies Asie-Pacifique, OEM mondiaux | Court terme (≤ 2 ans) |
| Forte compression des marges due aux fonderies asiatiques à faible coût et aux gains de design | -0.9% | Originaire d'Asie-Pacifique, effet mondial | Moyen terme (2-4 ans) |
| InfiniBand et architectures IA propriétaires remettant en question la latence Ethernet | -0.7% | Clusters IA en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Limites croissantes de consommation d'énergie dans les clusters d'IA | -0.5% | Centres de données hyperscale mondiaux | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Pénuries persistantes de semi-conducteurs sur nœuds hérités exerçant une pression sur l'approvisionnement en PHY
Les PHY Ethernet à dominante analogique restent liés aux nœuds 28 nm et plus anciens où les pénuries de tranches persistent alors que les fonderies détournent leurs capitaux vers des procédés avancés. Reuters a lié les perturbations de substrats fin 2024 dans les mines de quartz de Caroline du Nord à des délais de livraison prolongés dépassant 52 semaines pour certaines gammes de PHY 65 nm. TSMC a indiqué que l'expansion de la capacité des nœuds matures reste économiquement difficile compte tenu de la rareté des équipements et de la baisse des prix de vente moyens. Les constructeurs automobiles et les OEM industriels, qui exigent une longévité de 15 ans et des grades de température extrême, subissent les allocations les plus lourdes, contraignant les fournisseurs de contrôleurs à recourir à un double approvisionnement pour l'encapsulation et à explorer des fonderies de second rang. La pression menace la capture de revenus à court terme même si la demande globale du marché des contrôleurs Ethernet reste saine.
Forte compression des marges due aux fonderies asiatiques à faible coût et aux gains de design
Les PHY Ethernet à dominante analogique restent liés aux nœuds 28 nm et plus anciens où les pénuries de tranches persistent alors que les fonderies détournent leurs capitaux vers des procédés avancés. Reuters a lié les perturbations de substrats fin 2024 dans les mines de quartz de Caroline du Nord à des délais de livraison prolongés dépassant 52 semaines pour certaines gammes de PHY 65 nm. TSMC a indiqué que l'expansion de la capacité des nœuds matures reste économiquement difficile compte tenu de la rareté des équipements et de la baisse des prix de vente moyens. Les constructeurs automobiles et les OEM industriels, qui exigent une longévité de 15 ans et des grades de température extrême, subissent les allocations les plus lourdes, contraignant les fournisseurs de contrôleurs à recourir à un double approvisionnement pour l'encapsulation et à explorer des fonderies de second rang. La pression menace la capture de revenus à court terme même si la demande globale du marché des contrôleurs Ethernet reste saine.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de bande passante :
L'adoption des hautes vitesses remodèle l'économie des déploiementsLe Gigabit Ethernet a conservé une part de revenus de 28,05 % en 2025, les entreprises, les petits centres de données et les contrôleurs industriels continuant à qualifier des conceptions matures à 1 Gb/s pour des charges de travail prévisibles. Néanmoins, les opérateurs hyperscale génèrent désormais un TCAC de 12,1 % pour les options combinées 200 G, 400 G, 800 G et 1,6 T naissant, garantissant que la taille du marché des contrôleurs Ethernet pour les ports très haute vitesse sera plus que doublée d'ici 2031. Les ingénieurs privilégient la signalisation PAM4 avec égalisation DSP intégrée pour réduire l'empreinte en face avant tout en limitant les budgets de perte de canal.
Parmi les vitesses de transition, les solutions 2,5 G et 5 G aident les campus commerciaux à transporter le trafic Wi-Fi 7 sur le câblage cat-5e installé, tandis que le 10 G et le 25 G restent populaires dans l'agrégation d'accès stockage et télécommunications. Le marché des contrôleurs Ethernet connaît un intérêt renouvelé pour les implémentations à paire unique à 10 Mb/s pour les capteurs d'usine sur de longues distances, un créneau dont les prévisions indiquent des volumes stables mais des revenus limités. Les fournisseurs équilibrent les compromis de surface de silicium en produisant des familles de silicium segmentées plutôt que des PHY universels, une stratégie préservant les marges brutes malgré l'intensification de la concurrence par les prix sur les nœuds matures.


Par fonction :
L'intégration et le déchargement redéfinissent la valeur du siliciumLes dispositifs MAC-PHY intégrés ont capturé 30,75 % de la part de marché des contrôleurs Ethernet en 2025, les OEM ayant prioritairement recherché des économies sur la nomenclature des matériaux et simplifié le routage des circuits imprimés dans les équipements grand public et d'entreprise bas de gamme. À l'inverse, les Smart NIC et les unités de traitement d'infrastructure (IPU) progressent à un TCAC de 12,95 % parce que les architectes cloud transfèrent la terminaison TLS, l'encapsulation VXLAN et le RDMA de stockage vers des accélérateurs dédiés qui libèrent les cœurs hôtes pour le calcul générateur de revenus.
Les PHY discrets persistent pour les fabricants de modules optiques et les cartes industrielles durcies qui exigent une flexibilité de configuration et des plages de température étendues. Les contrôleurs de pont USB vers Ethernet se développent dans les ordinateurs portables et tablettes ultra-minces, reflétant l'appétit des employés pour le docking gigabit câblé dans des bureaux avec des contraintes de bande passante. Le silicium d'alimentation PoE conforme à la norme 802.3bt constitue un autre segment en croissance, notamment lorsqu'il est couplé à des moteurs de télémétrie alimentant les tableaux de bord de gestion des bâtiments. Sur l'horizon de prévision, la taille du marché des contrôleurs Ethernet pour les dispositifs orientés déchargement devrait combler l'écart de revenus avec les solutions intégrées traditionnelles, bien que les volumes unitaires favorisent encore les MAC-PHY monopuces dans les références grand public à fort taux de rotation.
Par utilisateur final :
L'infrastructure définie par logiciel soutient de nouveaux secteurs verticauxLes routeurs et commutateurs sont restés le segment d'utilisateurs finaux dominant avec 33,25 % en 2025, ancrés par les cycles de renouvellement en architecture dorsale-feuille qui s'alignent sur les nouvelles versions de silicium marchand de prochaine génération. Pourtant, les clients de l'automatisation industrielle génèrent désormais un vent favorable de 11,3 % de TCAC, intégrant des contrôleurs en temps réel et des passerelles de capteurs dans les topologies Ethernet grand public capables de traiter le trafic déterministe aux côtés des flux TCP standard.
Les expéditions de cartes réseau pour serveurs suivent les ajouts globaux de surface des centres de données, mais tendent vers des Smart NIC à prix de vente moyen plus élevés. Les OEM automobiles, bien que moins nombreux en volume, imposent des prix premium pour les PHY qualifiés AEC-Q100 et des engagements d'approvisionnement sur huit ans, améliorant les marges combinées sur le marché des contrôleurs Ethernet. L'électronique grand public, menée par les dongles USB 2,5 G pour les jeux cloud et les PC de streaming en direct, reste cyclique mais stratégiquement importante pour les économies d'échelle des fournisseurs. Les fabricants de dispositifs aérospatiaux et médicaux ajoutent des couches de demande de niche qui récompensent les fournisseurs prêts à poursuivre une certification réglementaire rigoureuse.
Par application :
Les clouds IA et les véhicules intelligents sont en forte croissanceLes plateformes de centres de données et cloud ont généré 35,45 % des revenus des contrôleurs en 2025, alors que les fermes de GPU mondiales se sont multipliées. La taille du marché des contrôleurs Ethernet liée aux nœuds d'entraînement d'IA s'étendra le plus fortement en valeur absolue en dollars, même si la croissance annuelle unitaire pour les serveurs grand public se stabilise après 2027. Les installations télécommunications de RAN ouvert 5G représentent un moteur fiable à un TCAC à un chiffre moyen, à mesure que les opérateurs virtualisent les pools de bande de base et les liaisons fronthaul.
Les véhicules connectés affichent le TCAC le plus rapide, soit 12,4 %, d'ici 2031, car les modèles de véhicules électriques de prochaine génération intègrent des dorsales multi-gigabit pour les charges utiles de capteurs HD ainsi que des zones de calcul centralisées. Les projets d'usines intelligentes adoptent des topologies à paire unique pour permettre des dispositifs de terrain alimentés par boucle, tandis que les réseaux de campus d'entreprise se modernisent pour prendre en charge les boîtiers d'inférence Edge-AI dans les locaux de câblage. Ces cas d'utilisation diversifiés élargissent l'opportunité adressable totale et isolent le marché des contrôleurs Ethernet contre la faiblesse macroéconomique dans tout secteur vertical unique.
Analyse géographique
Marché des Contrôleurs Ethernet en Asie-Pacifique
L'Asie-Pacifique a dominé le marché des contrôleurs Ethernet avec une part de 38,20 % en 2025, portée par les écosystèmes de fabrication de semi-conducteurs en Chine, la domination du Japon dans l'électronique automobile et l'adoption précoce par la Corée du Sud du fronthaul RAN 5G sur Ethernet. Les initiatives d'autosuffisance de la chaîne d'approvisionnement locale stimulent des gains de conception supplémentaires pour les entreprises fabless nationales, mais les fournisseurs mondiaux captent toujours les interfaces optiques haute vitesse et les emplacements Smart NIC qui dépendent de nœuds de procédés avancés. Les subventions gouvernementales destinées aux déploiements de supercalculateurs d'IA renforcent la demande régionale en silicium de commutation 800 G, soutenant une croissance à deux chiffres malgré des incertitudes épisodiques liées aux contrôles à l'exportation.
Marché des Contrôleurs Ethernet en Amérique du Nord
L'Amérique du Nord demeure l'épicentre de l'innovation pour les infrastructures de centres de données optimisées pour l'IA, ce qui se traduit par des prix de vente moyens élevés qui rehaussent la part des revenus régionaux par rapport aux expéditions unitaires. Le marché des contrôleurs Ethernet bénéficie de la standardisation des grands acteurs du cloud sur des architectures Smart NIC programmables, ainsi que des fournisseurs automobiles de rang 1 au Michigan et en Ontario qui prototypent des UCE zonales. Les incitations fédérales prévues par le CHIPS and Science Act encouragent les lignes d'encapsulation nationales pour les PHY automobiles, réduisant potentiellement le risque d'approvisionnement à moyen terme.
Marché des Contrôleurs Ethernet en EMEA et en Amérique du Sud
Le Moyen-Orient et l'Afrique affichent un CAGR de 12,7 % jusqu'en 2031, portés par des campus hyperscale financés par des fonds souverains, des déploiements de villes intelligentes en Arabie Saoudite et aux Émirats arabes unis, et des zones industrielles en développement adoptant la surveillance d'état basée sur Ethernet. Les déploiements de fibre le long du système de câble Africa Coast to Europe (ACE), ainsi que les initiatives d'informatique en nuage éducatives, stimulent davantage les importations de contrôleurs. L'Europe affiche une demande stable centrée sur les programmes Industrie 4.0 de l'Allemagne et les clusters cloud d'IA de la France, tandis que la croissance de l'Amérique du Sud se concentre autour des expansions de centres de données brésiliens et des reconceptions automobiles argentines. Dans toutes les régions, la fluidité des politiques commerciales et les fluctuations des devises demeurent des variables secondaires que les acteurs du marché des contrôleurs Ethernet surveillent attentivement.

Paysage réglementaire
La conception et la commercialisation des contrôleurs Ethernet sont liées aux normes mondiales et aux régimes régionaux d'autorisation d'équipements. Les travaux de l'IEEE 802.3 continuent de définir la feuille de route de la couche physique utilisée par les fabricants de semi-conducteurs et les OEM, y compris la publication de l'IEEE 802.3dg en juin 2026 pour un fonctionnement à 100 Mb/s et l'alimentation électrique sur une paire équilibrée unique, prenant en charge les implémentations de contrôleurs et de PHY Ethernet monopaire industriels.
L'accès au marché est également conditionné par des règles liées aux télécommunications et à la sécurité nationale qui déterminent quel matériel peut être déployé et comment il est autorisé. En Amérique du Nord, la FCC maintient des exigences d'autorisation d'équipement liées à la Covered List (DA 26-278A1) et aux actions d'extension de la Covered List de mars 2026, restreignant les nouvelles autorisations d'équipement pour certains routeurs produits à l'étranger et renforçant les exigences de conformité et de traçabilité dans les chaînes d'approvisionnement des équipements réseau. En Europe, la loi européenne sur les infrastructures gigabit (règlement (UE) 2024/1309) entre en vigueur pour les demandes de permis après le 12 février 2026, favorisant les infrastructures de bâtiments prêtes pour la fibre et des interfaces standardisées qui alimentent les spécifications des équipements réseau côté locaux. Au Canada, l'ordonnance de télécom 2026-77 du CRTC a imposé un accès de gros agrégé à la FTTP, renforçant la nécessité de tarifs approuvés et du support d'interfaces Ethernet (dont 1 GE, 10 GE et 100 GE) dans les conceptions d'équipements d'accès et d'agrégation.
Analyse de la chaîne de valeur
La chaîne de valeur commence par les décisions amont en matière d'EDA/IP et de technologie de procédé, puis passe par l'approvisionnement en plaquettes, la capacité de fonderie sur nœuds matures et avancés, l'emballage et les tests, et enfin l'intégration OEM dans les cartes réseau (NIC), commutateurs/routeurs, passerelles industrielles et unités de commande électronique (ECU) automobiles. Broadcom, Intel, Marvell, Texas Instruments, NXP, Microchip, Analog Devices, onsemi et Realtek couvrent différents points de cette chaîne. Les plateformes hyperscale et d'entreprise tirent les contrôleurs haute vitesse et les conceptions de Smart NIC/IPU via les ODM et intégrateurs système, tandis que les clients industriels et automobiles mettent davantage l'accent sur les gammes de températures étendues, les programmes de longévité et la validation alignée sur la sécurité fonctionnelle.
Les contraintes d'approvisionnement restent un goulot d'étranglement récurrent pour les familles de PHY à forte composante analogique et pour les composants haute vitesse en concurrence pour la capacité de pointe. Le contexte du rapport souligne des pénuries persistantes sur les nœuds matures pour la production de PHY, tandis que le suivi du secteur met en évidence l'allongement des délais pour les composants de centre de données à plus haute vitesse par rapport aux composants matures 1G/10G, renforçant la nécessité d'un approvisionnement multiple auprès des partenaires d'emballage et de fonderie. En aval, les partenariats écosystémiques et les piles matériel/logiciel désagrégées sont de plus en plus utilisés pour raccourcir les cycles de qualification et réduire les risques d'intégration dans les racks à l'échelle de l'IA, y compris les collaborations qui associent silicium marchand, systèmes d'exploitation de commutateurs et plateformes au niveau des racks dans des déploiements reproductibles à grand volume.
Paysage concurrentiel
Le marché des contrôleurs Ethernet affiche une concentration modérée : Intel, Broadcom et Marvell contrôlent ensemble bien plus de la moitié des revenus mondiaux, en s'appuyant sur l'accès à des procédés avancés, des bibliothèques de propriété intellectuelle internes et de vastes écosystèmes logiciels. La stratégie LOM intégrée d'Intel sécurise les sockets de bureau et de serveur, bien que les récentes corrections de fiabilité de l'I226-V illustrent les enjeux réputationnels de la rigueur de validation des puces. Broadcom domine les ASIC de commutation et les Smart NIC, transformant la domination du silicium marchand en taux d'attachement de contrôleurs contigus, particulièrement dans les topologies feuilles-épine hyperscale. Marvell renforce ses références automobiles grâce à l'acquisition du portefeuille d'Infineon Technologies AG, se positionnant à la convergence des architectures zonales et des systèmes de gestion de batteries basés sur Ethernet.
La pression concurrentielle s'intensifie de la part de Realtek Semiconductor Corp., MaxLinear Inc. et des maisons fabless chinoises émergentes qui ciblent les segments 2,5 G et inférieurs sensibles aux coûts avec des prix 20 à 30 % inférieurs aux devis des acteurs établis. Des start-ups financées par des investisseurs cloud stratégiques poursuivent le déchargement du plan de données avec des chiplets et des cœurs RISC-V, espérant déplacer les accélérateurs basés sur FPGA traditionnels. Les barrières liées à la propriété intellectuelle résident dans les algorithmes d'égalisation, la précision de la synchronisation temporelle et les piles de sécurité fonctionnelle certifiées ; ces attributs protègent les acteurs établis des entrants purement commoditaires. Néanmoins, la compression des marges sur les gammes bas de gamme motive les acteurs établis à prioriser les conceptions haute vitesse et spécifiques aux secteurs verticaux riches en propriété intellectuelle, maintenant des dépenses de R&D à 15-17 % des ventes nettes. Collectivement, ces dynamiques sous-tendent un marché des contrôleurs Ethernet équilibré mais âprement disputé, dans l'attente du prochain changement architectural disruptif.
Leaders du secteur des contrôleurs Ethernet
Intel Corporation
Broadcom Inc.
Microchip Technology Inc.
Cirrus Logic Inc.
Texas Instruments Incorporated
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Marché des Contrôleurs Ethernet
- Intel Corporation
- Broadcom Inc.
- Marvell Technology Group
- Texas Instruments Inc.
- Microchip Technology Inc.
- Realtek Semiconductor Corp.
- Silicon Laboratories Inc.
- Cadence Design Systems Inc.
- Analog Devices Inc.
- NXP Semiconductors
- Renesas Electronics Corp.
- Infineon Technologies AG
- MaxLinear Inc.
- onsemi
- ASIX Electronics Corp.
- MediaTek Inc.
- Qualcomm Technologies Inc.
- STMicroelectronics

Opportunités de marché et perspectives d'avenir
Les feuilles de route des produits et des normes élargissent l'espace disponible au-delà de 200G par voie, ainsi que l'Ethernet monopaire pour la détection industrielle et les dorsales zonales automobiles. Intel a présenté ses contrôleurs et adaptateurs Ethernet E835 en juin 2026, avec une capacité allant jusqu'à 200 GbE et des modes de ports reconfigurables, reflétant l'accent mis par les fournisseurs sur une connectivité flexible et à haute densité pour les déploiements de centres de données, d'IA, d'edge et de cœur de réseau télécom. En parallèle, l'Ultra Ethernet Consortium fait progresser la gestion de la congestion et les services de métadonnées pour les schémas de trafic IA/HPC, ce qui favorise une différenciation autour de la télémétrie, des fonctionnalités de transport et des moteurs de déchargement, plutôt que de reposer uniquement sur le débit de la couche PHY.
Les réseaux industriels et de bâtiments créent des opportunités d'attachement là où l'alimentation, la portée et le déterminisme comptent autant que la bande passante. L'IEEE 802.3dg (publié en juin 2026) prend en charge le fonctionnement monopaire avec alimentation électrique, complétant les déploiements 10BASE-T1L basés sur l'IEEE 802.3cg mentionnés dans le rapport et permettant des points de terminaison Ethernet plus natifs dans les environnements dangereux et à longue portée lorsqu'ils sont associés à des stratégies produits alignées sur IECEx/ATEX. Dans les déploiements de bâtiments intelligents, l'IEEE 802.3bt PoE++ (jusqu'à 90 W) continue de faire progresser le contrôle et la surveillance PoE intégrés dans l'éclairage, la sécurité et l'accès Wi-Fi, et les fournisseurs combinant des étages de puissance PoE avec télémétrie et fonctions MAC/PHY gérables gagnent une valeur plus claire dans les rénovations qui utilisent une seule couche de câblage structuré à la fois pour simplifier l'installation et mesurer l'énergie.
Recent Industry Developments in Marché des Contrôleurs Ethernet
- Juin 2026 : Intel a lancé la gamme de contrôleurs et d'adaptateurs réseau Ethernet E835, s'échelonnant de 10 GbE à 200 GbE pour les infrastructures de centres de données, d'IA, d'edge et de télécommunications. Ce lancement met l'accent sur les déploiements denses et virtualisés où l'efficacité du contrôleur et les fonctionnalités logicielles influencent le débit total du système et l'utilisation du CPU hôte.
- Janvier 2025 : Marvell a finalisé son acquisition de 2,5 milliards USD des actifs Ethernet automobile d'Infineon, élargissant son portefeuille de PHY et de commutateurs de qualité automobile pour les réseaux véhiculaires zonaux. Cette opération a renforcé l'accès à la propriété intellectuelle orientée sécurité fonctionnelle et aux programmes automobiles à long cycle de vie, accentuant l'intensité concurrentielle dans les conceptions Ethernet automobile multi-gigabit.
- Octobre 2024 : Texas Instruments a lancé le PHY Ethernet automobile monopaire 1G DP83TG720S-Q1 avec des diagnostics de sécurité fonctionnelle destinés aux contrôleurs zonaux. Le produit prend en charge la réduction du poids des faisceaux de câblage et des approches de conception alignées ASIL, poussant davantage d'OEM et de fournisseurs de rang 1 à qualifier la connectivité Ethernet monopaire dans les architectures de véhicules électriques de nouvelle génération.


Marché des Contrôleurs Ethernet Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Le marché est défini comme le chiffre d'affaires généré par les circuits intégrés de contrôleurs Ethernet et les solutions de contrôleurs qui permettent la connectivité Ethernet dans des équipements tels que les serveurs, routeurs, commutateurs, dispositifs industriels et appareils électroniques connectés, dans les principales régions du monde.
Exclusions du champ d'application : nous excluons les commutateurs Ethernet, les câbles et connecteurs, et les services réseau autonomes. Nous ne comptons pas non plus les composants de connectivité Wi-Fi uniquement.
Aperçu de la segmentation
- Par type de bande passante
- Ethernet 10 Mb
- Fast Ethernet (100 Mb)
- Gigabit Ethernet (1 Gb)
- Ethernet multi-gigabit 2,5 / 5 Gb
- Ethernet 10 Gb
- Ethernet 25 / 40 / 50 Gb
- Ethernet 100 Gb
- Ethernet 200 / 400 / 800 Gb et 1,6 Tb
- Par fonction
- PHY discret
- Contrôleur MAC-PHY intégré
- Smart NIC / IPU
- Contrôleur USB vers Ethernet
- MAC-PHY à paire unique (SPE / APL)
- Contrôleur PoE / PoE++
- Par utilisateur final
- Serveurs
- Routeurs et commutateurs
- Automatisation industrielle et IIoT
- Automobile
- Appareils grand public et maison intelligente
- Autres
- Par application
- Centre de données et cloud
- Télécommunications et RAN 5G
- Périphérie et campus d'entreprise
- Usine intelligente / Industrie 4.0
- Véhicules connectés (ADAS et IVI)
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Amérique du Sud
- Brésil
- Argentine
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Russie
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Australie et Nouvelle-Zélande
- Moyen-Orient et Afrique
- CCG
- Afrique du Sud
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire commence par la construction de la carte de la demande autour des ports Ethernet et des systèmes qui sont généralement livrés avec une connectivité Ethernet. Nous examinons des références publiques telles que les mises à jour des normes Ethernet de l'IEEE, les indicateurs numériques et industriels de l'OCDE et de la Banque mondiale, et les statistiques commerciales gouvernementales relatives aux composants électroniques lorsqu'elles sont disponibles à un niveau pertinent. Nous utilisons également les données douanières et les communiqués d'expédition, ainsi que les informations publiques provenant de groupes et de forums industriels liés aux écosystèmes de réseau et de centres de données.
Pour ancrer le modèle à l'activité commerciale réelle, nous lisons également les dépôts d'entreprises, les rapports annuels et les présentations aux investisseurs traitant de la connectivité, du silicium réseau et de l'attachement réseau embarqué. Un abonnement payant pour les données financières et l'intelligence économique des entreprises est utilisé pour standardiser les références de chiffre d'affaires et la structure d'entreprise, et une base de données de brevets est consultée pour percevoir où se déplace l'orientation du développement (par exemple, les tendances vers l'Ethernet à plus haute vitesse et l'intégration). Les sources documentaires citées ne sont données qu'à titre indicatif. De nombreux autres documents publics ont été utilisés pour la collecte de données, la vérification croisée et la clarification.
Entretiens et enquêtes primaires
Le travail primaire est utilisé pour tester ce que nous avons construit à partir de données publiques, notamment pour les taux d'attachement, les fourchettes de prix typiques par classe de vitesse, et la manière dont les gains de conception se traduisent en expéditions au fil du temps. Nous nous sommes entretenus avec des personnes issues de la conception de silicium, de la distribution de composants, des équipes produits OEM et ODM, et des intégrateurs système. La couverture a été équilibrée entre l'APAC, l'EMEA et les Amériques afin que les hypothèses de répartition régionale ne soient pas surajustées à une seule zone géographique.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 37 % | Cadres dirigeants (CXO) : 14 % | APAC : 45 % |
| Niveau intermédiaire : 44 % | Responsables fonctionnels/d'unité : 39 % | EMEA : 35 % |
| Acteurs plus petits : 19 % | Managers : 47 % | Amériques : 20 % |
Dimensionnement du marché et prévisions
Le dimensionnement est construit à l'aide d'une approche descendante où la demande de points de terminaison Ethernet est reconstruite à partir des expéditions de serveurs, des signaux de production d'équipements réseau et des déploiements industriels et télécoms, puis mise en correspondance avec les taux d'attachement des contrôleurs par catégorie d'appareils. Une fois ce bassin de demande formé, il est converti en valeur à l'aide de fourchettes de prix reflétant le mix de vitesses et les niveaux d'intégration (PHY discret par rapport aux solutions de contrôleurs intégrés).
Pour maintenir des totaux réalistes, nous corroborons les résultats avec des approximations ascendantes sélectives, telles que le prix de vente moyen échantillonné multiplié par les volumes unitaires estimés pour les principales catégories d'usage final, ainsi que les retours des canaux de distribution sur les évolutions du mix. Les intrants influençant le modèle comprennent l'activité de construction de centres de données, l'intensité du renouvellement des réseaux d'entreprise, les déploiements d'équipements 5G et télécoms, l'adoption de la mise en réseau pour l'automatisation industrielle, et la progression du mix du Fast Ethernet vers le Gigabit et au-delà. Pour les prévisions, nous exécutons des analyses de scénarios et faisons évoluer les variables selon les tendances d'expédition attendues et les courbes d'érosion des prix convenues par des experts. Nous appliquons ensuite un lissage afin que les pics ponctuels ne déforment pas les perspectives. Lorsque les applications plus petites manquent de données unitaires publiques fiables, les écarts sont traités à l'aide de fourchettes de taux d'attachement prudentes, qui sont revérifiées lors des entretiens et ajustées lors de la revue par les analystes.
Validation des données et cycle de mise à jour
Les résultats du modèle sont vérifiés par rapport à des signaux indépendants tels que les commentaires publiés sur le silicium réseau dans les dépôts publics, les évolutions de l'adoption des vitesses Ethernet, et les tendances régionales des dépenses d'infrastructure qui influencent généralement la demande. Tout écart important est réexaminé, les hypothèses sont revisitées, et les répondants sont recontactés lorsqu'un facteur clé semble incohérent avec le comportement récent du marché.
Avant validation finale, le travail est révisé en plusieurs étapes, avec un examen distinct pour la logique des unités, la logique de prix et la cohérence des devises, suivi d'une vérification de bon sens finale par rapport au contexte plus large des semi-conducteurs et des équipements réseau. Les rapports sont mis à jour annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements majeurs modifient les perspectives d'expédition, la tarification ou les transitions technologiques. Juste avant la livraison, nous effectuons un balayage de mise à jour rapide afin que le client reçoive la vue la plus actuelle disponible.
Taille du marché des contrôleurs Ethernet selon Mordor Intelligence comparée à d'autres estimations publiées
Les chiffres de marché publiés pour les contrôleurs Ethernet peuvent sembler très éloignés les uns des autres, car les signaux de demande sous-jacents et ce qui est comptabilisé ne sont pas toujours alignés. Les différences proviennent généralement de la manière dont les entreprises traitent les contrôleurs intégrés par rapport aux composants PHY discrets, de la manière dont elles gèrent le mix de vitesses et l'érosion des prix, et de l'année qu'elles considèrent comme année de référence effective.
Les signaux d'adoption des vitesses de port (en particulier le mix évoluant vers un Ethernet à plus haute vitesse dans les serveurs et équipements réseau) et les vérifications de tendances d'expédition constituent les éléments probants qui maintiennent l'estimation de Mordor Intelligence de 13,36 milliards USD (2026) liée à une courbe réaliste d'attachement et de tarification des contrôleurs. Certains chiffres publiés s'appuient davantage sur des hypothèses de prévision anticipées, des composants de connectivité plus larges, ou des attentes de croissance plus rapides sans le même ensemble de vérifications croisées.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 13,36 milliards USD (2026) | |
| Cabinet de conseil mondial A | 12,19 milliards USD (2024) | Utilise une année de référence antérieure et un regroupement plus large qui peut mélanger la valeur des contrôleurs avec des composants de connectivité adjacents. La transition de 2024 aux années suivantes repose davantage sur un TCAC déclaré que sur une revalidation du mix de vitesses et de la tarification. |
| Groupe de recherche sectorielle B | 10,66 milliards USD (2024) | S'appuie sur une interprétation plus restreinte de ce qui est comptabilisé comme contrôleur Ethernet dans certains usages finaux, et le dimensionnement semble plus sensible à une trajectoire de croissance unique et à des hypothèses de calendrier de devises pour l'année de référence. |
La comparaison montre que le choix de l'année et les limites du périmètre peuvent rapidement créer un écart de plusieurs milliards de dollars. Lorsque le bassin de demande est construit à partir d'indicateurs visibles d'expédition et d'adoption, puis rapproché d'une logique de tarification claire, le chiffre obtenu devient plus facile à reproduire et à expliquer, même lorsque le mix technologique et les cycles d'usage final évoluent.


Questions clés traitées dans le rapport
Quelle est la valeur du marché des contrôleurs Ethernet en 2026 ?
La taille du marché des contrôleurs Ethernet s'élevait à 13,36 milliards USD en 2026.
À quel rythme le marché mondial devrait-il croître ?
Les revenus devraient augmenter à un TCAC de 7,05 %, pour atteindre 18,78 milliards USD d'ici 2031.
Quel segment de bande passante prend le plus d'élan ?
Le palier agrégé 200 G-1,6 T devrait afficher un TCAC de 12,1 % en raison des mises à niveau des centres de données d'IA.
Pourquoi l'Ethernet automobile est-il important maintenant ?
Les architectures E/E zonales nécessitent des liaisons multi-gigabit pour transporter les données des capteurs ADAS, propulsant une croissance à deux chiffres des contrôleurs de grade automobile.
Qu'est-ce qui rend le PoE++ attractif pour les propriétaires de bâtiments ?
Jusqu'à 90 W par port alimente l'éclairage LED, les caméras et les points d'accès Wi-Fi 7 sur un seul câble, réduisant les coûts d'installation électrique et permettant la surveillance énergétique.
Quelle région se développera le plus rapidement d'ici 2031 ?
Le Moyen-Orient et l'Afrique devraient croître à un TCAC de 12,7 % grâce aux investissements dans les villes intelligentes et les centres de données hyperscale.
Dernière mise à jour de la page le:



