
Taille et part du marché des fils et câbles
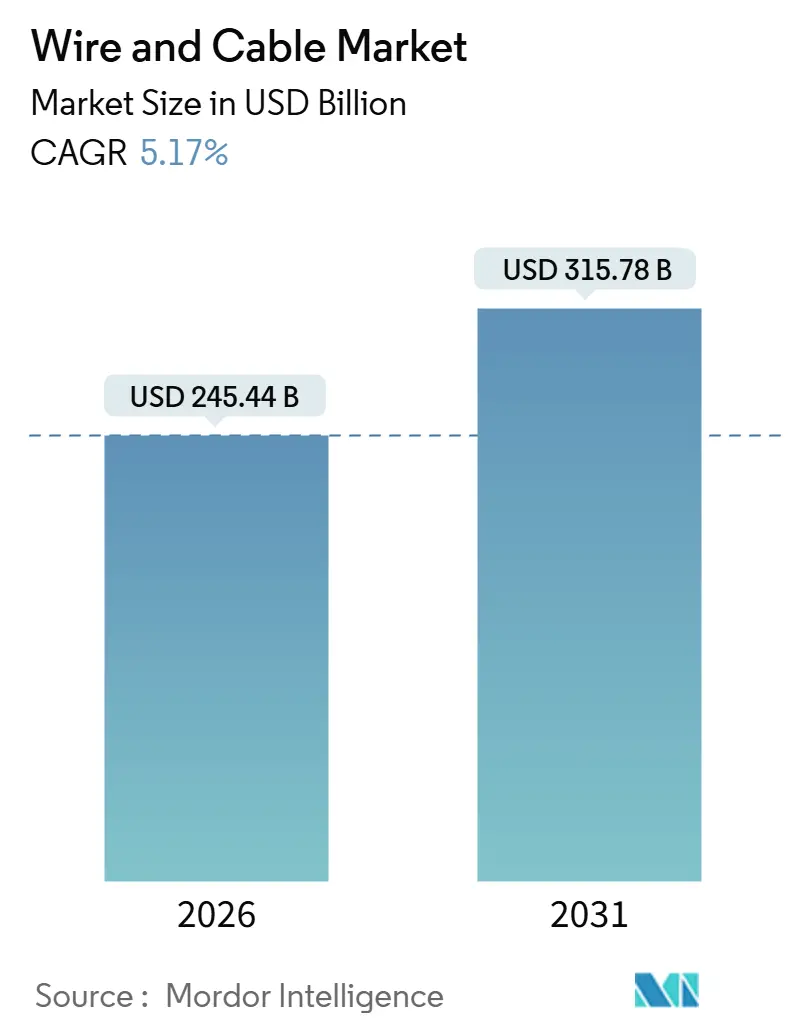
Analyse du marché des fils et câbles par Mordor Intelligence
La taille du marché des fils et câbles était évaluée à 245,4 milliards USD en 2026 et devrait croître de 258,1 milliards USD en 2027 pour atteindre 334,5 milliards USD d'ici 2032, à un CAGR de 5,32 % durant la période de prévision (2027-2032).
Les investissements dans les réseaux électriques et le déploiement de la fibre jusqu'au domicile en Inde relient l'expansion des infrastructures à la demande de systèmes électriques et de communication. Les projets offshore ajoutent des responsabilités d'installation à l'approvisionnement en câbles, favorisant les fabricants dotés de capacités de livraison intégrées. Les goulets d'étranglement liés à la qualification des matériaux et l'exposition à la volatilité du prix du cuivre peuvent compliquer les calendriers de livraison et les engagements contractuels. Les fournisseurs qui contrôlent l'approvisionnement en fil de cuivre, la qualification des isolants et la capacité d'installation ont moins de dépendances externes lorsqu'ils planifient des projets de réseau et de fibre financés.
Principaux enseignements du rapport
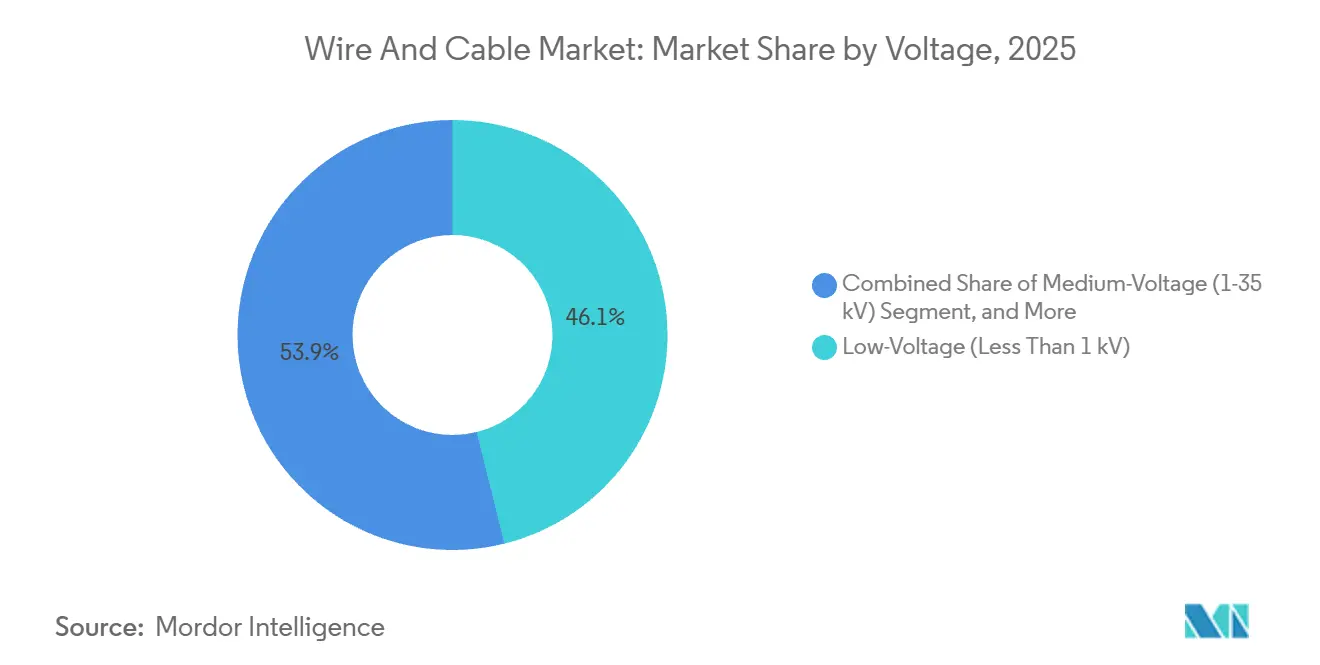
- Par tension, les câbles basse tension inférieurs à 1 kV ont dominé avec une part de marché des fils et câbles de 45,59 % en 2026, tandis que les câbles extra-haute et haute tension supérieurs à 35 kV devraient connaître la croissance la plus rapide avec un CAGR de 8,03 % durant 2027-2032.
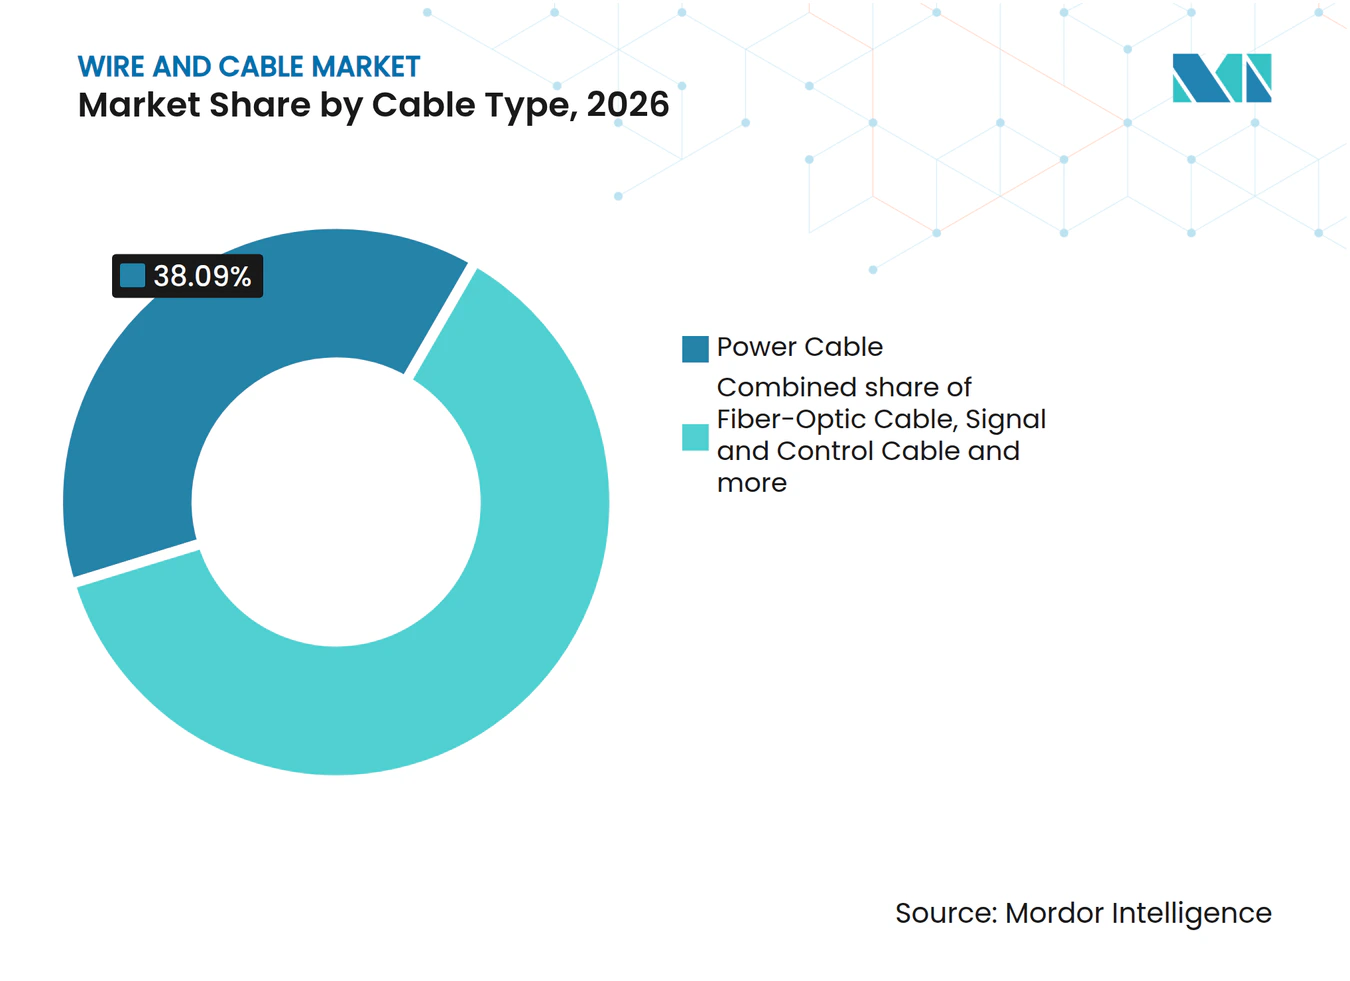
- Le câble d'alimentation a dominé la répartition par type de câble avec une part de 38,09 % de la taille du marché des fils et câbles en 2026, tandis que le câble à fibre optique devrait connaître la croissance la plus rapide avec un CAGR de 8,74 % durant 2027-2032.
- Parmi les matériaux conducteurs, le cuivre a conservé la première place avec une part de 57,88 % du marché en 2026, et l'aluminium devrait connaître la croissance la plus rapide avec un CAGR de 6,95 % durant 2027-2032.
- Le câble souterrain a dominé la demande d'installation avec une part de marché de 43,93 % en 2026, tandis que le câble sous-marin devrait connaître la croissance la plus rapide avec un CAGR de 8,55 % durant 2027-2032.
- Parmi les secteurs d'utilisation finale, l'infrastructure électrique, incluant les services publics et les énergies renouvelables, a dominé avec une part de marché de 29,65 % en 2026, tandis que les télécommunications et les centres de données devraient connaître la croissance la plus rapide avec un CAGR de 8,24 % durant 2027-2032.
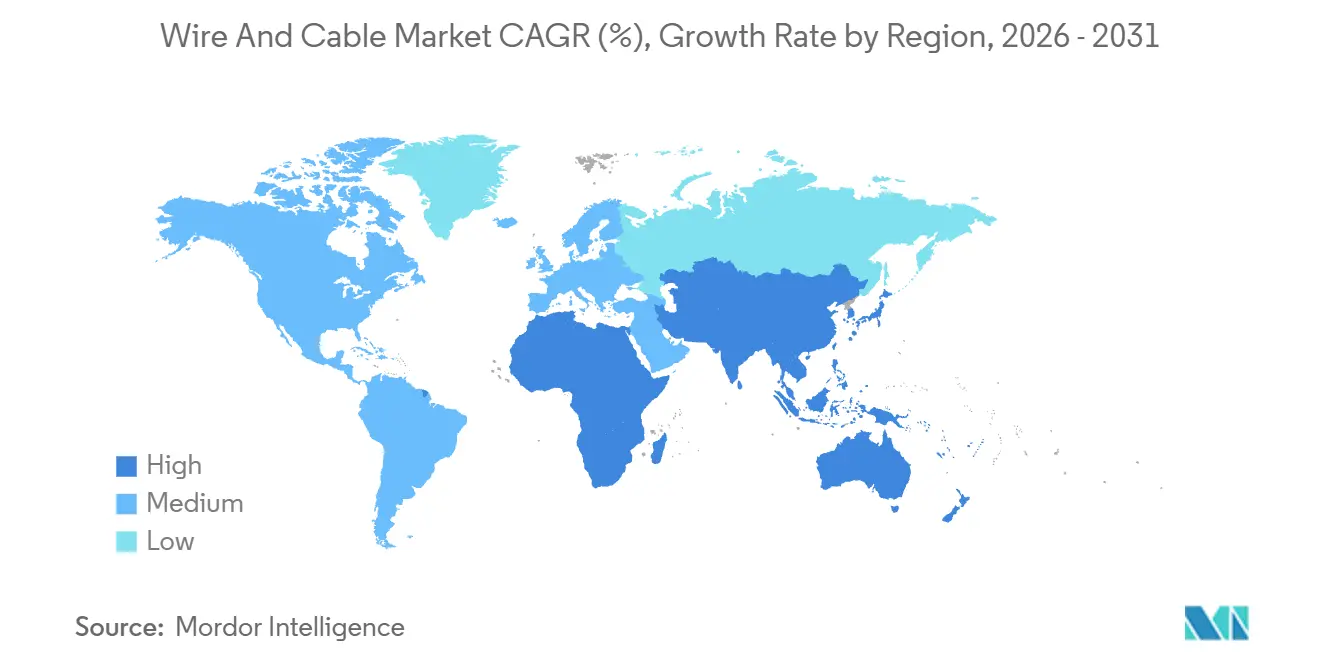
- L'Asie-Pacifique a dominé la demande géographique avec une part de marché de 38,76 % en 2026, tandis que le Moyen-Orient et l'Afrique devraient connaître la croissance la plus rapide avec un CAGR de 6,4 % durant 2027-2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Demande croissante de câbles haute tension pour l'éolien offshore en mer du Nord et en Asie de l'Est | +2% | Mer du Nord allemande et Japon | Moyen terme (2-4 ans) |
| Déploiements accélérés de la fibre jusqu'au domicile en Inde et en ASEAN | +1.6% | Inde et Philippines | Court terme (≤ 2 ans) |
| Électrification des faisceaux de câbles automobiles pour les plateformes de véhicules électriques | +1.4% | Chine, États-Unis, Union européenne, Association européenne de libre-échange, Royaume-Uni et Inde | Moyen terme (2 à 4 ans) |
| Projets d'interconnexion de réseaux électriques en Afrique subsaharienne débloquant des financements multilatéraux | +1.1% | Ouganda et Tanzanie | Long terme (≥ 4 ans) |
| Déploiement rapide des interconnexions de centres de données dans les pôles numériques émergents | +0.9% | Malaisie, Singapour, Thaïlande, Viêt Nam et Philippines | Moyen terme (2 à 4 ans) |
| Adoption de matériaux de câbles verts portée par les politiques d'approvisionnement net zéro des entreprises | +0.6% | États-Unis d'Amérique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Forte hausse de la demande en câbles HT pour l'éolien offshore en mer du Nord et en Asie de l'Est
Les attributions de marchés éoliens offshore élargissent la demande de systèmes de câbles ainsi que des travaux d'ingénierie et d'installation nécessaires à la réalisation de leurs connexions. Nexans a remporté l'accord LanWin 2 en janvier 2025 pour 250 kilomètres de systèmes de câbles d'exportation onshore et offshore HVDC XLPE 525 kV dans le cadre du programme de mer du Nord allemande de TenneT. En mars 2026, Sumitomo Electric Industries Ltd. a reçu une commande pour concevoir, fabriquer et installer environ 57 kilomètres de câble de transmission sous-marin AC 66 kV pour un parc éolien de 315 MW au large d'Akita, au Japon. Ces attributions transforment donc les connexions éoliennes offshore en commandes de câbles d'exportation et de transmission sous-marine spécifiés. Les deux attributions comportent également un volet installation, de sorte que les fournisseurs retenus doivent disposer d'une capacité d'installation en plus de leur capacité de fabrication.
Déploiements accélérés de la fibre jusqu'au domicile en Inde et en ASEAN
Le déploiement de la fibre génère une demande à la fois des programmes publics de connexion et des services haut débit prépayés commerciaux. Au 29 janvier 2026, le ministère des Communications de l'Inde a indiqué que BharatNet avait livré plus de 1,4 million de connexions FTTH à l'échelle nationale. Aux Philippines, le service de fibre prépayée Surf2Sawa de Converge comptait 674 000 clients fin mars 2026, en hausse de 86,7 % en glissement annuel. Ces exemples illustrent différentes voies d'adoption de la fibre, combinant la livraison de connexions par les pouvoirs publics et l'expansion commerciale des abonnés. La croissance de la base de clients prépayés renforce l'argument commercial pour que les opérateurs convertissent la couverture réseau en services actifs. La croissance du taux d'adoption soutient la demande de câbles de manière la plus directe lorsqu'elle étend les connexions physiques vers des locaux nouvellement desservis.
Électrification des faisceaux de câbles automobiles pour les plateformes de véhicules électriques
L'électrification automobile élargit la demande potentielle de câbles au sein d'une industrie automobile qui utilise des spécifications individuelles de faisceaux haute tension. Les ventes mondiales de véhicules électriques légers ont dépassé 20 millions d'unités en 2025, représentant environ 25 % des ventes de véhicules légers neufs, contre environ 19 % en 2024. En juillet 2025, le ZVEI a publié des recommandations d'essais non contraignantes pour les faisceaux haute tension de véhicules automobiles comprenant des câbles gainés haute tension blindés, des composants électriques et mécaniques passifs, et des systèmes de connexion. Ces recommandations sont destinées à informer les spécifications individuelles des constructeurs ou des équipementiers. La croissance du volume de véhicules crée donc un potentiel de demande au sein d'une catégorie de produits où la performance des câbles est évaluée conjointement avec les composants et les connexions. Pour les fournisseurs de câbles, l'opportunité de croissance dépend du respect des spécifications propres à chaque programme plutôt que du traitement de ces recommandations comme une norme obligatoire commune.
Projets d'interconnexion de réseaux électriques en Afrique subsaharienne débloquant des financements multilatéraux
Le financement multilatéral offre aux liaisons électriques transfrontalières une voie plus claire depuis les objectifs d'intégration régionale jusqu'à la demande potentielle en conducteurs. En juin 2026, le Groupe de la Banque mondiale a approuvé un programme de transmission et de commerce en Afrique orientale d'un montant de 1,6 milliard USD, incluant 250 millions USD de financement concessionnel de l'IDA pour l'interconnecteur haute tension Ouganda-Tanzanie. La ligne prévue relierait les ressources en énergie propre excédentaires de l'Ouganda aux marchés régionaux de l'électricité. Cela lie l'argument commercial en faveur des équipements de transmission à l'accès transfrontalier à l'électricité, conférant au projet une justification de la demande au-delà d'un seul réseau national. Pour les fournisseurs de conducteurs, l'approbation du financement renforce le pipeline de projets avant que la construction ne le traduise en volumes livrés.
Analyse de l'impact des contraintes*
| Contrainte | Impact (~) % sur la prévision du CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Goulets d'étranglement dans l'approvisionnement en résine XLPE limitant la production EHV | -0.9% | Asie-Pacifique, notamment Taïwan | Moyen terme (2 à 4 ans) |
| Volatilité du prix du cuivre comprimant les marges des entrepreneurs en MENA | -0.7% | Émirats arabes unis et Arabie saoudite | Court terme (≤ 2 ans) |
| Vulnérabilité des câbles sous-marins au sabotage géopolitique | -0.4% | Couloir maritime de la mer Rouge | Moyen terme (2 à 4 ans) |
| Pénuries de main-d'œuvre qualifiée dans le jointage de câbles haute tension | -0.3% | Royaume-Uni | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Goulets d'étranglement dans l'approvisionnement en rsine XLPE limitant la production EHV
La disponibilité des isolants qualifiés constitue une contrainte distincte sur la production de câbles extra-haute tension, indépendamment de l'expansion des usines. Hua Eng Wire & Cable a signalé des pénuries d'isolants XLPE ultra-haute tension et de matériaux pour conducteurs extérieurs à Taïwan le 21 mai 2026.[1] Dans sa déclaration de risques 2025, Nexans a identifié la dépendance aux composés XLPE, les longs délais de qualification et les pénuries de capacité du marché comme des risques de perturbation de l'approvisionnement dans le secteur des câbles. Ensemble, ces conditions font du changement de sources de matériaux une contrainte potentielle sur les calendriers lorsque les approvisionnements établis sont insuffisants. Hua Eng a signalé tester de nouveaux matériaux pour renforcer la résilience de la chaîne d'approvisionnement en mai 2026. Pour les acheteurs de câbles, les délais de qualification créent une exposition aux retards de livraison que la seule capacité d'usine supplémentaire ne peut pas résoudre.
Volatilité du prix du cuivre comprimant les marges des entrepreneurs en MENA
Pour les entrepreneurs électriques des Émirats arabes unis, les travaux à prix fixe exposent les engagements de livraison aux variations des coûts des intrants métalliques. En octobre 2026, les entrepreneurs des Émirats arabes unis étaient de plus en plus réticents à bloquer les prix sur les projets à long terme face aux risques de coûts régionaux, tandis qu'un rapport de Currie & Brown incluait les fortes hausses mondiales du prix du cuivre parmi plusieurs pressions sur les matériaux. Lorsque les entrepreneurs refusent de bloquer les prix, le maître d'ouvrage dispose d'une moindre certitude sur les coûts pour s'engager dans des infrastructures électriques dans le cadre d'un projet à long terme. En juin 2025, le producteur Riyadh Cables Group utilisait des contrats à terme pour couvrir le cuivre, l'aluminium et le plomb et, citant l'augmentation des fluctuations de prix, avait opté pour des contrats à terme ferme pour les matériaux de câbles haute tension et aériens. L'infrastructure électrique fait partie des catégories de travaux à forte intensité métallique subissant les plus fortes pressions, plaçant les lots de projets portant des câbles aux Émirats arabes unis parmi ceux où les maîtres d'ouvrage font face à un risque de coût des matériaux fluctuant.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par tension :
la demande de construction et le remplacement des liaisons servent des acheteurs différentsLes câbles basse tension inférieurs à 1 kV représentaient une part de 45,59 % de la taille du marché des fils et câbles en 2026. La base de demande du segment le plus important comprend les fils de bâtiment indiens utilisés dans les logements, les appartements et les espaces commerciaux, où Polycab India a signalé une demande en forte croissance en 2025-26. Polycab a lié cette demande à l'urbanisation rapide et à la commercialisation de l'Inde. Le fil de bâtiment suit donc l'activité de construction urbaine dans les 3 types de locaux plutôt que tout pipeline de projets unique.
Les câbles extra-haute et haute tension supérieurs à 35 kV constituent le segment à la croissance la plus rapide, avec un CAGR prévu de 8,03 % durant 2027-2032. Le 30 juin 2026, Prysmian a reçu de Transpower New Zealand l'avis de procéder pour la mise à niveau de la liaison HVDC du détroit de Cook, activant la livraison complète du projet. La conception prévoyait des câbles HVDC unipolaires de 350 kV pour remplacer l'infrastructure de câbles existante du détroit de Cook en fin de vie opérationnelle. Le remplacement d'une liaison en service confère aux câbles spécifiés un objectif commercial lié à l'état des actifs et à la continuité du transfert d'énergie entre les îles.



Par type de câble :
la demande des services publics et l'infrastructure numérique créent des canaux distinctsLe câble d'alimentation représentait une part de marché des fils et câbles de 38,09 % en 2026. Le segment le plus important bénéficie de la demande des services publics, le rapport annuel 2025 de NKT décrivant une forte activité des opérateurs de systèmes de transport et de distribution depuis 2023, qui a stimulé la demande de câbles d'alimentation haute et moyenne tension. Cette activité relie l'opportunité commerciale du segment aux programmes de travaux des services publics opérant à différents niveaux du réseau. Servir les acheteurs de transport et de distribution peut réduire la dépendance d'un fabricant au calendrier de livraison d'un seul grand projet de réseau.
Le câble à fibre optique est le segment à la croissance la plus rapide, avec un CAGR prévu de 8,74 % durant 2027-2032. En janvier 2026, Meta a annoncé un accord pluriannuel d'une valeur pouvant atteindre 6 milliards USD pour que Corning fournisse des câbles à fibre optique pour les centres de données américains de Meta.[2] Cet horizon peut soutenir des plans de fabrication organisés autour des besoins en infrastructure d'un client spécifié. Le câble de signal et de contrôle a fait l'objet d'un appel d'offres attribué en mars 2025 par la Trinidad and Tobago Electricity Commission à CN Cable Group Co., Ltd. pour des câbles multipolaires de protection et de contrôle 600/1000 V à 8, 16 et 27 conducteurs. Les fournisseurs de câbles optiques peuvent planifier autour d'engagements hyperscale pluriannuels, tandis que les fournisseurs de câbles de signal et de contrôle doivent respecter les nombres de conducteurs et les niveaux de tension spécifiés dans les appels d'offres des services publics.

Par matériau conducteur :
l'échelle de traitement du cuivre face aux commandes de services publics en aluminiumLe cuivre était le segment de matériau conducteur le plus important, détenant une part de 57,88 % du marché en 2026. Le réseau de laminoirs de Nexans en 2025 comprenait 4 usines en France, au Canada, au Pérou et au Chili, dont une coentreprise à Santiago. Leur capacité annuelle déclarée était d'environ 600 000 tonnes métriques de fil de cuivre, au service des installations de câbles de Nexans et d'autres producteurs. En transformant les cathodes et la ferraille en fil pour ses propres usines de câbles, Nexans contrôle un stade d'approvisionnement en amont dont dépendent les producteurs de câbles à conducteur en cuivre non intégrés via des achats externes de fil.
L'aluminium est le segment à la croissance la plus rapide, avec un CAGR prévu de 6,95 % durant 2027-2032. Début 2025, le Réseau national d'électricité de Chine a lancé des commandes de plus de 200 000 tonnes métriques de fils et câbles en aluminium. Les commandes comprenaient 130 000 tonnes métriques pour des projets ultra-haute tension et 80 000 tonnes métriques pour des projets de transport et de transformation d'électricité. Ces commandes relient l'opportunité commerciale du matériau à la construction de réseaux de services publics, où des lots de conducteurs spécifiés offrent une voie identifiable vers la demande. L'opportunité qui en résulte présente une échelle de commande substantielle, mais est liée aux exigences et au calendrier d'un grand acheteur chinois de services publics dans plusieurs applications de réseaux électriques.
Par installation :
les cadres des services publics et les systèmes transfrontaliers façonnent la livraisonLe câble souterrain était le segment d'installation le plus important, avec une part de 43,93 % du marché en 2026. En mars 2025, Prysmian a remporté un accord de 4 ans avec Statnett, l'opérateur du système de transport norvégien, pour la fourniture et l'installation clé en main de systèmes de câbles souterrains 420 kV et d'accessoires. L'accord comprenait 2 extensions optionnelles de 2 ans, et les câbles devaient être fabriqués à Delft, aux Pays-Bas. La combinaison de conditions d'approvisionnement prolongées avec une installation clé en main confère aux fournisseurs de systèmes souterrains un rle à la fois dans la production en usine et dans la réalisation des connexions au réseau. Si les deux extensions sont exercées, cet accord donnerait à Prysmian une relation d'approvisionnement et d'installation de 8 ans avec Statnett pour les systèmes souterrains 420 kV.
Le câble sous-marin est le segment d'installation à la croissance la plus rapide, avec un CAGR prévu de 8,55 % durant 2027-2032. En septembre 2025, NKT a contracté avec Energinet pour un système HVDC 525 kV reliant Bornholm à la Zélande, avec un tracé offshore de 200 kilomètres, un tracé terrestre de 16,8 kilomètres et une mise en service prévue en 2032. En juillet 2026, NEC a contracté avec un consortium comprenant Lightstorm, Microsoft, Singtel et Tata Communications pour fournir le système de câble à fibre optique sous-marin I-2SEA d'environ 3 600 kilomètres reliant l'Inde, la Malaisie et Singapour, avec des opérations prévues pour 2029. Les contrats concernent des systèmes différents, l'un acheminant l'électricité entre Bornholm et la Zélande et l'autre transportant des communications entre l'Inde, la Malaisie et Singapour. La mise en service prévue en 2032 pour la liaison de Bornholm et les opérations prévues pour 2029 pour I-2SEA placent les engagements de fabrication des fournisseurs sous-marins dans de longs calendriers de développement d'infrastructures.
Par secteur d'utilisation finale :
le renforcement du réseau et l'informatique élargissent les besoins de connexionL'infrastructure électrique, incluant les services publics et les énergies renouvelables, était le segment d'utilisation finale le plus important, représentant 29,65 % du marché en 2026. En juillet 2025, NKT a remporté 2 accords-cadres fermes de 3 ans avec EnBW pour des câbles d'alimentation 10-30 kV et 1 kV au service de l'expansion du réseau du sud de l'Allemagne, du renforcement de la distribution et des connexions aux énergies renouvelables. Les accords comprenaient une extension optionnelle de 2 ans, avec un approvisionnement depuis les sites de NKT à Kladno et Velké Meziříčí en République tchèque. La combinaison du renforcement et des connexions aux énergies renouvelables au sein d'une seule relation avec un service public peut offrir aux fabricants de câbles une demande pour plusieurs objectifs d'investissement réseau et une voie commerciale définie vers l'infrastructure de distribution.
Les télécommunications et les centres de données constituent le segment d'utilisation finale à la croissance la plus rapide, avec un CAGR prévu de 8,24 % durant 2027-2032. La capacité électrique installée des centres de données en Inde est passée d'environ 375 MW en 2020 à 1,57 GW en août 2026. Cette base de puissance installée plus importante soutient le potentiel de demande de connexions électriques au sein de l'infrastructure informatique. Les acheteurs du secteur pétrolier, gazier et pétrochimique disposent d'une voie d'approvisionnement local distincte, illustrée par les accords-cadres à long terme conclus par ADNOC en mai 2025 avec 3 fabricants de câbles des Émirats arabes unis pour 4 types de câbles. Pour les fournisseurs cherchant à travailler dans le cadre des accords d'ADNOC, l'accès dépend de l'obtention d'une place dans l'arrangement à long terme plutôt que de la seule concurrence pour des projets individuels.
Analyse géographique
Marché des fils et câbles en Asie-Pacifique
L'Asie-Pacifique était la région la plus importante, représentant une part de 38,76 % de la taille du marché des fils et câbles en 2026. La Chine a enregistré 2,11 millions de kilomètres de nouvelles lignes de câbles à fibre optique en 2025.[3] En juin 2026, les codéveloppeurs PT Ketrosden Triasmitra Tbk et PT Ekamas Mora Republik Tbk ont annoncé que Rising 8 était opérationnel après la construction, les tests et la mise en service, reliant Jakarta et Batam via un système de câble sous-marin indonésien. Les ajouts de lignes en Chine établissent une grande base de déploiement domestique, tandis que le système Jakarta-Batam en exploitation montre que la connectivité insulaire convertit également les plans de projets en câbles installés.
Marché des fils et câbles au Moyen-Orient et en Afrique
Le Moyen-Orient et l'Afrique constituent la région à la croissance la plus rapide, avec un CAGR prévu de 6,4 % durant 2027-2032. En juin 2026, la filiale entièrement détenue aux Émirats arabes unis de Middle East Specialised Cables Company a remporté une commande pour fabriquer et fournir des câbles d'alimentation et de communication basse tension pour Lower Zakum LTDP-1 aux Émirats arabes unis. En Afrique, le projet d'interconnecteur Zambie-Malawi de ZESCO comprend une ligne aérienne double circuit de 46,6 kilomètres et 400 kV en Zambie utilisant un conducteur ACSR en faisceau triple. La commande des Émirats arabes unis relie l'activité câbles à l'infrastructure de production offshore, tandis que la conception zambienne montre une voie potentielle pour la demande de transmission régionale. Pour les fournisseurs, la commande des Émirats arabes unis offre un engagement de fabrication défini, tandis que l'opportunité de conducteurs en Zambie dépend de la progression du projet de la conception à l'approvisionnement.
En Amérique du Nord, l'étude préliminaire du Département de l'énergie des États-Unis de juillet 2026 a identifié les connexions de production et de charge ainsi que le soulagement de la congestion comme des besoins de transmission, mettant en évidence NYISO, NorthernGrid South et MISO. En Amérique du Sud, la réunion d'avril 2025 de Codelco comprenait 6 acheteurs chiliens de cathodes qui fabriquent du fil de cuivre et des câbles, illustrant un canal d'approvisionnement local en cuivre. En août 2026, le Secrétariat à l'énergie de l'Argentine a publié un avis d'appel d'offres pour le projet AMBA I prévu, qui ajouterait 270 kilomètres de lignes de transmission 500 kV, 220 kV et 132 kV autour de Buenos Aires. En Europe, la Commission européenne a sélectionné le projet de câble domestique Porto Santo de EMACOM, Lda. au Portugal pour un financement CEF Numérique en novembre 2025. L'étude du Département de l'énergie, l'appel d'offres AMBA I et la sélection de Porto Santo sont des étapes de planification et de financement plutôt que des commandes de câbles attribuées, laissant les engagements de production des fabricants dépendants d'approvisionnements ultérieurs.
Cadre réglementaire et perspectives
Cette comparaison examine les exigences de conformité des produits dans certaines juridictions du point de vue des fabricants de câbles fournissant des produits couverts pour une utilisation locale. Le périmètre des produits détermine la manière dont les exigences de conformité s'appliquent, de la certification de catalogue à l'approbation des conducteurs de lieux de travail couverts. Le règlement délégué de la Commission (UE) 2026/1310, adopté en juin 2026, attribue le système 1+ à l'évaluation liée au feu des câbles d'alimentation, de contrôle et de communication lorsque les nouvelles exigences de la famille RPC s'appliquent. Les évaluations actuelles apprécient l'équilibre entre les voies d'approbation définies et les travaux de conformité spécifiques aux produits nécessaires pour servir ces applications.
Tableau réglementaire
| Facteur de décision | États-Unis | Brésil | Allemagne | Chine | Arabie saoudite |
|---|---|---|---|---|---|
| Autorité principale | OSHA | Inmetro | Autorités de surveillance du marché des Länder ; DIBt pour les cas référés | CNCA | SASO |
| Instruments clés ou orientation | 29 CFR 1910 Sous-partie S, incluant 1910.303(a) et 1910.399 | Portaria 131/2022 et normes techniques couvertes | EN 50575:2014/A1:2016 ; RPC 2024/3110 Article 94(9) ; Règlement (UE) 2026/1310 | CNCA-C01-01:2024 dans le cadre du catalogue CCC | Cadre de reconnaissance nationale IECEE pour les câbles électriques répertoriés |
| Effet commercial | Approbation pour les usages en milieu de travail couverts ; certification NRTL lorsque requise | Certification pour les conducteurs isolés en PVC couverts et les câbles souples jusqu'à 450/750 V | Évaluation de la réaction au feu pour les câbles de construction couverts | Essais de type et surveillance post-certification pour les produits couverts | Reconnaissance saoudienne basée sur la certification IECEE pour la catégorie répertoriée |
| Attractivité actuelle de la politique | Moyen | Moyen | Moyen | Moyen | Moyen |
| Orientation future de l'attractivité de la politique | Pas de changement | Pas de changement | Pas de changement | Pas de changement | Pas de changement |
Le système de tests basé sur le catalogue en Chine et le cadre américain pour les conducteurs de lieux de travail approuvés soutiennent des voies de conformité définies et spécifiques aux produits ainsi que la continuité de l'attractivité des politiques. L'évaluation de sécurité programmée au Brésil, prévue pour le 31 décembre 2026, examine son cadre de certification existant et soutient la continuité des exigences commerciales. En Allemagne, la norme câble héritée soutient la continuité, les obligations des chapitres I-III du RPC s'appliquant généralement 1 an après l'adoption d'un acte d'exécution au titre de l'article 5(8) ou 6(1), sauf si une date ultérieure est fixée. Le processus de reconnaissance nationale de l'Arabie saoudite place les documents de certification spécifiques aux produits au cœur de l'approvisionnement de la catégorie de câbles électriques répertoriée, soutenant une évaluation Moyen et la continuité.
Étapes de la chaîne de valeur
La capture de valeur diffère selon le traitement du cuivre, la fabrication de câbles, la distribution, l'installation et le service sur le cycle de vie. Aux États-Unis, l'approvisionnement en câbles de transmission prenait 2 à 3 ans en 2025, selon une évaluation des chaînes d'approvisionnement en transmission réalisée par le National Laboratory of the Rockies. De tels horizons d'approvisionnement rendent la coordination entre la fabrication et l'installation en aval commercialement importante, car la disponibilité des câbles détermine le moment où la connexion physique peut être livrée.
Tableau d'analyse de la chaîne de valeur
| Activité principale | Participants clés | Capture de valeur | Goulet d'étranglement | Réponse en matière de résilience |
|---|---|---|---|---|
| Traitement du fil de cuivre | Opérateurs de laminoirs tels que Nexans ; fournisseurs et opérateurs de systèmes de fil tels que Southwire | Ventes de fil ; ventes de systèmes de fil | Exposition à la disponibilité du cuivre en amont | Maintenir des sources d'alimentation alternatives et coordonner la production de fil |
| Conception et fabrication de câbles | Fabricants de systèmes de câbles tels que Prysmian et Nexans | Ventes de câbles ; ingénierie de systèmes | Approvisionnement en câbles de transmission sur plusieurs années | Réserver la production en fonction des jalons du projet |
| Distribution | Distributeurs électriques tels que Rexel, Sonepar et Wesco | Revente de câbles ; services de distribution | Adéquation des stocks locaux à la demande d'installation | Utiliser la gestion des stocks partagée fournisseur-distributeur |
| Installation électrique | Installateurs électriques tels que Vinci, Eiffage et Bouygues Construction | Honoraires d'installation | Coordination de la livraison des câbles avec les travaux sur site | Convenir directement des interfaces de livraison avec les fabricants |
| Maintenance et réparation | Prestataires de services câbles tels que Prysmian et NKT | Services de maintenance et de réparation | Adéquation de la capacité de réparation aux actifs terrestres et offshore | Préorganiser un soutien spécialisé en matière de réparation |
NKT a signalé une forte activité de services en 2025 dans les domaines de la maintenance, de l'installation et des réparations terrestres et offshore, incluant une réparation importante au parc éolien de Beatrice en Écosse. Ces travaux fournissent un flux de revenus lié à l'infrastructure installée après la vente initiale du câble. Les prestataires de services peuvent donc capturer de la valeur à partir de la base installée même lorsque les livraisons de câbles pour de nouveaux projets sont contraintes.
Paysage concurrentiel
Concentration du Marché
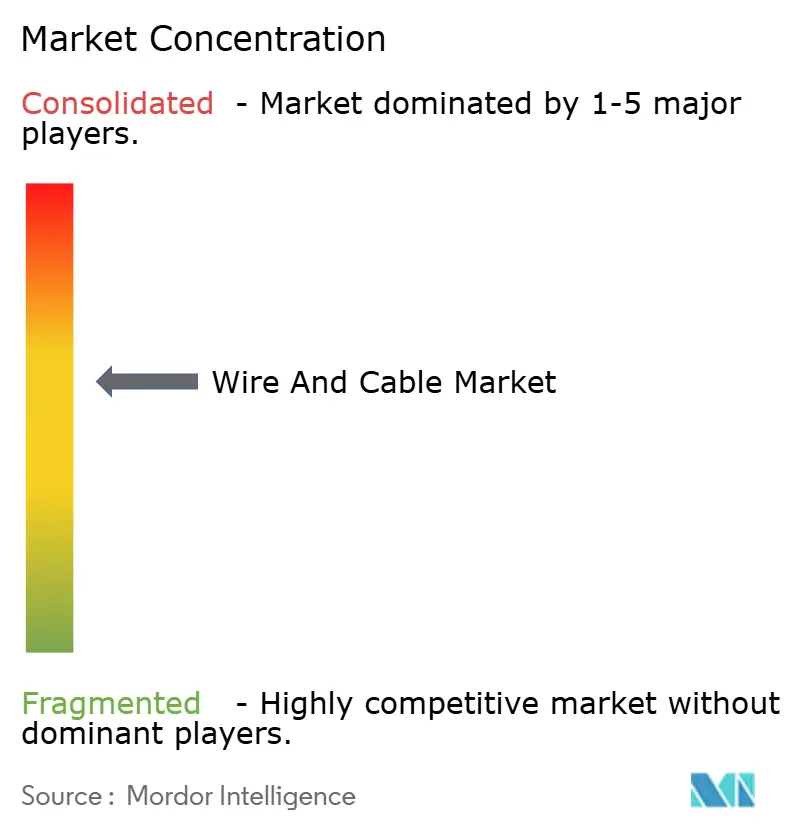
Le secteur dispose d'une large base de fournisseurs, avec des capacités spécialisées de livraison de projets et de fabrication qui différencient les concurrents au sein des applications de câbles individuelles. Prysmian Group, Nexans SA, Sumitomo Electric Industries Ltd., LS Cable & System Ltd. et Southwire Company LLC figurent parmi les principaux fournisseurs. La livraison en consortium de Sumitomo et la production de câbles sous-marins HVDC de LS Cable les positionnent autour des grands systèmes d'interconnexion. En novembre 2025, Southwire a annoncé une expansion prévue de 340 000 pieds carrés de son usine de Heflin, en Alabama, pour les câbles moyenne tension, avec une capacité attendue en ligne fin 2027. Cette structure place l'expansion d'usine moyenne tension aux côtés de la livraison de systèmes basée sur des projets, de sorte qu'un large panel de fournisseurs n'implique pas une capacité interchangeable entre les classes de tension.
En avril 2025, Sumitomo Electric Industries Ltd. et Siemens Energy ont achevé les opérations d'essai et remis l'interconnecteur Greenlink de 500 MW à Greenlink Interconnector Limited pour une exploitation commerciale entre l'Irlande et le Royaume-Uni. Le projet combinait des câbles sous-marins et souterrains avec des postes de conversion associés. Pour les propriétaires de projets transfrontaliers, une référence opérationnelle peut réduire l'incertitude technique quant à la capacité d'un consortium à mettre en service la connexion câble et les postes de conversion associés. Les producteurs de câbles spécialisés peuvent rechercher un rôle dans un consortium lorsqu'ils ne disposent pas des capacités de postes de conversion nécessaires pour assumer la responsabilité de la connexion complète.
L'expansion de la capacité de production HVDC peut renforcer la position d'un fournisseur lorsque les projets sous-marins nécessitent des engagements de fabrication substantiels. En juillet 2025, LS Cable & System a achevé sa cinquième usine de câbles sous-marins à Donghae-si, en Corée du Sud, augmentant la capacité de production de câbles sous-marins HVDC de plus de 4 fois. Le positionnement réglementaire varie selon les applications. Au Brésil, Inmetro exige une certification au titre de la Portaria 131/2022 pour les conducteurs isolés en PVC couverts et les câbles souples jusqu'à 450/750 V, une étape de conformité pour les produits basse tension spécifiés. Les barrières à l'entrée diffèrent donc selon les segments, avec l'échelle d'usine pour les câbles sous-marins HVDC et la certification pour les produits basse tension couverts.
Leaders du secteur des fils et câbles
-
Prysmian Group
-
Nexans SA
-
Sumitomo Electric Industries Ltd.
-
LS Cable & System Ltd.
-
Southwire Company LLC
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Fils et Câbles Entreprises couvertes dans ce rapport
- Prysmian Group
- Nexans SA
- Sumitomo Electric Industries Ltd.
- LS Cable & System Ltd.
- Southwire Company LLC
- Fujikura Ltd.
- Furukawa Electric Co. Ltd.
- NKT A/S
- Belden Inc.
- CommScope Technologies LLC
- TE Connectivity Ltd.
- Corning Incorporated
- Leoni AG
- Amphenol Corporation
- HELU KABEL GmbH
- Jiangsu Zhongtian Technology Co. Ltd.
- Hengtong Optic-Electric Co. Ltd.
- Riyadh Cables Group Company
- Polycab India Ltd.
- KEI Industries Ltd.
- ZTT Group
Opportunités clés pour les acteurs du marché
Ces opportunités comparent les positions d'approvisionnement en conducteurs et câbles découlant de l'expansion planifiée des réseaux en Inde et en Afrique du Sud. En juillet 2026, le ministère de l'Énergie de l'Inde a annoncé des plans pour étendre le transport d'électricité de 509 000 kilomètres-circuit en juin 2026 à 648 000 kilomètres-circuit d'ici 2032, avec des ajouts de lignes de distribution et de postes. Le 1er octobre 2026, l'Afrique du Sud a programmé l'appel d'offres final de la Phase I pour son Programme de projets de transport indépendants pour le deuxième trimestre 2027, couvrant environ 1 164 kilomètres de nouvelles lignes de transport. Ces programmes créent des voies distinctes pour que les fournisseurs s'engagent auprès des développeurs de transport et des services publics de distribution avant que les futurs engagements d'approvisionnement ne prennent forme.
Tableau des opportunités de marché
| Opportunité | Pourquoi maintenant | Acheteur / segment principal | Stratégie recommandée | Principal obstacle | Bénéficiaires probables |
|---|---|---|---|---|---|
| Approvisionnement en conducteurs de transport en Inde | Expansion nationale du transport planifiée jusqu'en 2032 | Services publics de transport et entrepreneurs de projets | Adapter les offres de conducteurs et de câbles aux applications de transport planifiées | Conception spécifique au tracé et calendrier du projet | Fabricants qualifiés de conducteurs de transport et de câbles d'alimentation |
| Approvisionnement en câbles d'alimentation 11 kV en Inde | Les plans de la CEA incluent l'expansion des alimentateurs jusqu'en 2030 | Gouvernements des États et services publics de distribution | Concentrer l'ingénierie et l'engagement des fournisseurs sur les programmes d'alimentateurs sélectionnés des services publics | Coordination des exigences entre les acheteurs au niveau des États | Fournisseurs de câbles et conducteurs moyenne tension |
| Partenariats d'approvisionnement pour le transport en Afrique du Sud | Appel d'offres final de la Phase I prévu pour le deuxième trimestre 2027 | Soumissionnaires préqualifiés au programme de transport | Développer des relations d'approvisionnement en conducteurs avec les équipes de projet potentielles | La consultation et la structuration de l'approvisionnement précèdent l'appel d'offres final | Fabricants qualifiés de conducteurs de transport |
L'ouverture centrale consiste à rejoindre les équipes de livraison de projets avant que les exigences détaillées des lignes ne se traduisent en engagements d'approvisionnement spécifiques. Les responsabilités de distribution de l'Inde placent les gouvernements des États et les services publics au cœur de la livraison des réseaux locaux, rendant un engagement ciblé plus utile qu'une approche commerciale nationale unique. Les fournisseurs peuvent utiliser la classe de tension et le calendrier du programme pour concentrer les efforts d'ingénierie sur les applications que leur base de production peut servir.
Développements industriels récents dans Marché des Fils et Câbles
- Oct 2026 : Nexans et TenneT ont marqué le début de la production de câbles sous-marins HVDC XLPE 525 kV à l'installation de Nexans à Halden, en Norvège, pour le projet de connexion au réseau offshore LanWin2 au service de l'Allemagne.
- Août 2026 : Prysmian a annoncé une expansion de ses opérations de fabrication de fibre et de verre à Claremont, en Caroline du Nord, incluant des améliorations destinées à doubler la capacité de fabrication de câbles à fibre optique.
- Juil 2026 : NEC a signé un contrat d'approvisionnement avec un consortium comprenant Lightstorm, Microsoft, Singtel et Tata Communications pour le système de câble à fibre optique sous-marin I-2SEA d'environ 3 600 kilomètres reliant l'Inde, la Malaisie et Singapour. Les opérations sont prévues pour débuter en 2029.
Marché des Fils et Câbles Portée du rapport et méthodologie de recherche
Définition du marché et périmètre
Le marché mondial des fils et câbles mesure la valeur annuelle des ventes de fils et câbles électriques et de communication nouvellement fabriqués, fournis pour la transmission d'énergie, de signaux et de données dans le monde entier. Les ventes sont classées par tension, type de câble, matériau conducteur, contexte d'installation, secteur d'utilisation finale et région.
Exclusions du périmètre : Le fil de cuivre brut, la main-d'œuvre d'installation, la revente de produits usagés ou remis à neuf, et les assemblages de faisceaux en aval sont exclus.
Aperçu de la segmentation
- Par tension
- Extra-haute et haute tension (supérieure à 35 kV)
- Moyenne tension (1-35 kV)
- Basse tension (moins de 1 kV)
- Par type de câble
- Câble d'énergie
- Câble à fibre optique
- Câble de signal et de contrôle
- Câble coaxial et de données
- Par matériau conducteur
- Cuivre
- Aluminium
- Verre optique / Polymère
- Par installation
- Aérien
- Souterrain
- Sous-marin
- Par segment d'utilisateur final
- Construction - Résidentiel
- Construction - Commercial
- Infrastructures électriques (services publics et énergies renouvelables)
- Télécommunications et centres de données
- Pétrole et gaz et pétrochimie
- Automobile et mobilité
- Fabrication industrielle
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Europe
- Royaume-Uni
- Allemagne
- France
- Espagne
- Italie
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Inde
- Japon
- Australie
- Corée du Sud
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- Moyen-Orient
- Arabie saoudite
- Émirats arabes unis
- Turquie
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Kenya
- Reste de l'Afrique
- Moyen-Orient
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Des sources publiques telles qu'Eurostat PRODCOM, l'Institut d'études géologiques des États-Unis, l'Union internationale des télécommunications et le jeu de données Gridfinder de la Banque mondiale soutiennent les vérifications du marché. Lorsque des données annuelles sur les produits sont disponibles, Eurostat PRODCOM peut ancrer les vérifications de fabrication régionales avec des séries de production et de production vendue au niveau des produits, tandis que l'Institut d'études géologiques des États-Unis suit les conditions d'approvisionnement et de prix du cuivre qui affectent les coûts des intrants des câbles et les valeurs de ventes déclarées. Les indicateurs de connectivité régionale de l'Union internationale des télécommunications aident à caractériser la demande de câbles de communication, et le jeu de données Gridfinder de la Banque mondiale fournit une référence géographique pour les réseaux de transport et de distribution.
Les dépôts d'entreprises, les rapports annuels, les présentations aux investisseurs, les annonces de projets, les registres douaniers et la presse spécialisée réputée peuvent compléter ces sources en montrant la capacité de production, le calendrier des projets, le mix produit et les flux commerciaux. Ces sources aident à recouper les indicateurs du marché et à retracer les évolutions de la valeur des ventes de câbles. Ces sources nommées sont illustratives plutôt qu'exhaustives, et d'autres sources informent la collecte, la validation et la clarification.
Entretiens primaires et enquêtes
Les entretiens et enquêtes structurées couvriraient les fabricants de fils et câbles, les distributeurs, les services publics, les opérateurs de télécommunications, les entrepreneurs et les grands acheteurs d'équipements, avec des répondants couvrant des cadres supérieurs et des spécialistes fonctionnels en Asie-Pacifique, en EMEA et dans les Amériques. Leurs contributions testeraient les conclusions secondaires sur les limites des produits, les prix de vente moyens, le calendrier de la demande et le mix régional, tandis que les lacunes importantes seraient vérifiées par rapport aux informations des entreprises, aux données commerciales et aux registres de projets. Les estimations contradictoires seraient réconciliées en retraçant chaque donnée à sa source et en comparant les preuves des fournisseurs, des canaux et des utilisateurs finaux.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 32 % | Directeurs généraux : 20 % | Asie-Pacifique : 42 % |
| Niveau intermédiaire : 48 % | Responsables fonctionnels/d'unité : 35 % | EMEA : 25 % |
| Acteurs plus petits : 20 % | Responsables : 45 % | Amériques : 33 % |
Dimensionnement du marché et prévisions
Le modle estime les ventes mondiales des fabricants de fils et câbles électriques et de communication nouvellement fabriqués au départ usine, en comptant chaque vente de produit une seule fois avec son conducteur intégré. Un modèle de demande descendant relie la valeur annuelle du marché aux investissements dans les réseaux et aux ajouts de transport, à l'activité de construction, aux connexions de fibre télécom et à l'expansion des centres de données, à la production de véhicules et à l'électrification, ainsi qu'aux prix du cuivre et de l'aluminium. Ces indicateurs représentent la demande des marchés finaux, les volumes de câbles et la composante métallique de la valeur de vente. La régression multivariée peut estimer les relations historiques, tandis que l'analyse de scénarios ajuste les prévisions pour les retards de projets, les prix des matériaux et les conditions de la demande. Les parts par produit, tension, conducteur, installation, utilisateur final et région suivent les preuves dans les divulgations de production, de commerce, de projets et d'entreprises et se réconcilient avec le total mondial. Lorsque les données de volume ou de revenus des fournisseurs sont incomplètes, des vérifications ascendantes sélectives utilisent des agrégations de revenus des fournisseurs, des vérifications de canaux et des prix de vente moyens échantillonnés multipliés par des volumes divulgués ou estimés, avec des lacunes signalées et testées par rapport à des séries de production et de commerce indépendantes avant réconciliation. Des experts primaires examineraient les hypothèses au niveau des variables et les moteurs du marché derrière les changements, tandis que l'analyste documenterait les différences non résolues et ne conserverait que les fourchettes soutenues par les preuves disponibles.
Cycle de validation et de mise à jour des données
Les analystes triangulent les informations des entreprises, les séries publiques de production et de commerce, les registres de projets et les indicateurs de demande, puis vérifient les totaux et les parts de segments pour détecter les erreurs arithmétiques, les mouvements inhabituels d'une année à l'autre et les différences inexpliquées par rapport aux signaux indépendants. Avant qu'une anomalie n'atteigne la validation finale, un second examen retrace les données importantes à leur source, vérifie la cohérence des limites et résout les anomalies. Les analystes reprennent contact avec les propriétaires de sources pertinentes lorsque les définitions, les délais ou les chiffres sont contradictoires. Les données sont actualisées annuellement, révisées entre les cycles lorsque des changements importants dans les prix des matières premières, les calendriers de projets ou la réglementation affectent la demande, et vérifiées à nouveau lors d'un passage préalable à la livraison.
Comparaison de la taille du marché des fils et câbles de Mordor Intelligence avec d'autres estimations publiées
Les estimations publiées peuvent différer dans les transactions et les produits qu'elles comptabilisent et dans les données utilisées pour modéliser la demande. Les ventes sont classées par tension, type de câble, matériau conducteur, contexte d'installation, secteur d'utilisation finale et région.
Les principaux facteurs d'écart comprennent le périmètre défini de l'étude et les choix de modélisation spécifiques au marché. Un modèle de demande descendant relie la valeur annuelle du marché aux investissements dans les réseaux et aux ajouts de transport, à l'activité de construction, aux connexions de fibre télécom et à l'expansion des centres de données, à la production de véhicules et à l'électrification, ainsi qu'aux prix du cuivre et de l'aluminium. Ces indicateurs représentent la demande des marchés finaux, les volumes de câbles et la composante métallique de la valeur de vente.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 258,1 milliards USD (2027) | |
| Consultance mondiale A | 224,8 milliards USD (2026) | Sur la base de 2026, cette estimation est inférieure de 12,9 % à la valeur 2027 de ce rapport de 258,1 milliards USD, 1 an plus tard. Son estimation pour l'année de marché précède la mesure actuelle du rapport, de sorte que l'année antérieure soutient une valeur inférieure. |
| Consultance mondiale B | 212,95 milliards USD (2025) | Sur la base de 2025, cette estimation est inférieure de 17,5 % à la valeur 2027 de ce rapport de 258,1 milliards USD, 2 ans plus tard. Son estimation pour l'année de base précède la mesure actuelle du rapport, de sorte que l'année antérieure soutient une valeur inférieure. |
Les analystes de Mordor Intelligence triangulent les informations des entreprises, les séries publiques de production et de commerce, les registres de projets et les indicateurs de demande, puis vérifient les totaux et les parts de segments pour détecter les erreurs arithmétiques, les mouvements inhabituels d'une année à l'autre et les différences inexpliquées par rapport aux signaux indépendants.
Questions clés auxquelles répond le rapport
Quelle est la taille du marché des fils et câbles et ses perspectives de croissance ?
Le marché est estimé à 258,1 milliards USD en 2027 et devrait atteindre 334,5 milliards USD d'ici 2032, à un CAGR de 5,32 % durant 2027-2032.
Qu'est-ce qui stimule la demande de câbles électriques et à fibre optique ?
L'approvisionnement en éolien offshore et la livraison FTTH soutiennent la demande. BharatNet avait livré plus de 1,4 million de connexions FTTH en Inde au 29 janvier 2026.
Quel type de câble détient la plus grande part ?
Le câble d'alimentation a dominé avec une part de marché de 38,09 % en 2026.
Quelles entreprises sont les principaux fournisseurs de câbles ?
Les principaux fournisseurs comprennent Prysmian Group, Nexans SA, Sumitomo Electric Industries Ltd., LS Cable & System Ltd. et Southwire Company LLC.
Quelle est la principale contrainte sur la production de câbles haute tension ?
Hua Eng Wire & Cable a signal des pénuries d'isolants XLPE ultra-haute tension et de matériaux pour conducteurs extérieurs à Taïwan en mai 2026.
Quelle région domine la demande de câbles et laquelle connaît la croissance la plus rapide ?
L'Asie-Pacifique détenait 38,76 % du marché en 2026. Le Moyen-Orient et l'Afrique devraient connaître la croissance la plus rapide avec un CAGR de 6,4 % durant 2027-2032.