
Taille et part du marché du verre pare-balles
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 10.68 Milliards de dollars |
| Taille du Marché (2031) | 16.52 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 9.12 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du verre pare-balles par Mordor Intelligence
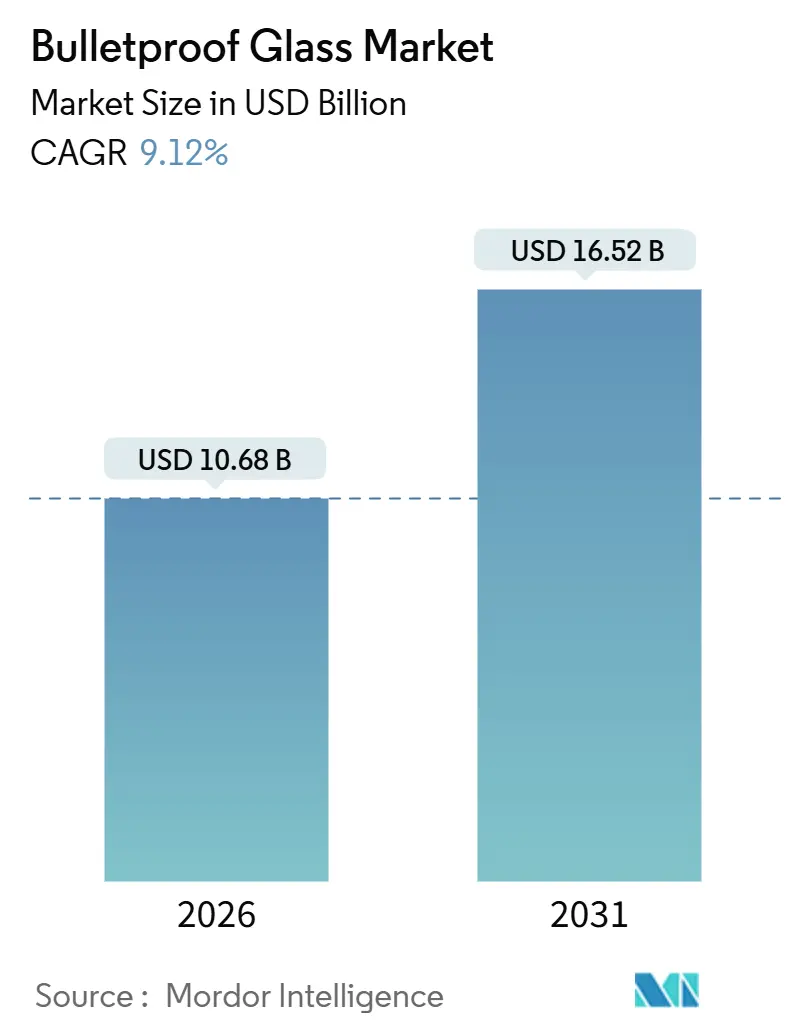
La taille du marché du verre pare-balles est estimée à 10,68 milliards USD en 2026, et devrait atteindre 16,52 milliards USD d'ici 2031, à un TCAC de 9,12 % au cours de la période de prévision (2026-2031). L'essor de la modernisation de la défense, les obligations de construction résilientes au climat et l'électrification des véhicules blindés renforcent la demande, tandis que les hybrides polymère-céramique promettent des économies de poids significatives. L'acrylique solide a dominé les volumes de 2025 en raison de sa clarté optique et de son avantage en termes de coût, mais la préférence des clients se déplace vers le polycarbonate et le polycarbonate à revêtement de verre qui offrent une protection multi-impacts avec des stratifiés plus légers. Les constructeurs automobiles intègrent le vitrage balistique en usine pour capter les marges, et les acheteurs du secteur public alignent leurs objectifs de sécurité et de durabilité en spécifiant des stratifiés à contenu recyclé. Le marché du verre pare-balles est donc en transition, passant d'une procurement réactive vers un renforcement proactif des infrastructures et une intégration dans la mobilité.
Points clés du rapport
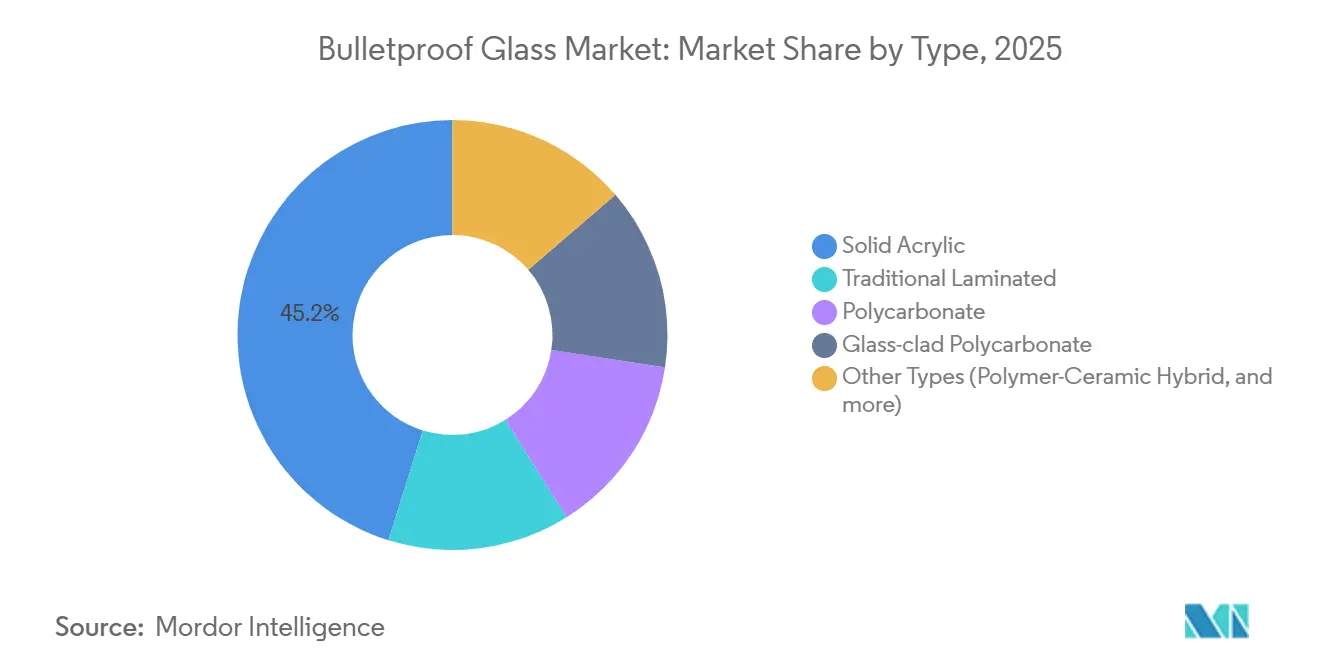
- Par type, l'acrylique solide a mené avec 45,19 % de la part du marché du verre pare-balles en 2025, tandis que le polycarbonate devrait se développer à un TCAC de 10,21 % jusqu'en 2031.
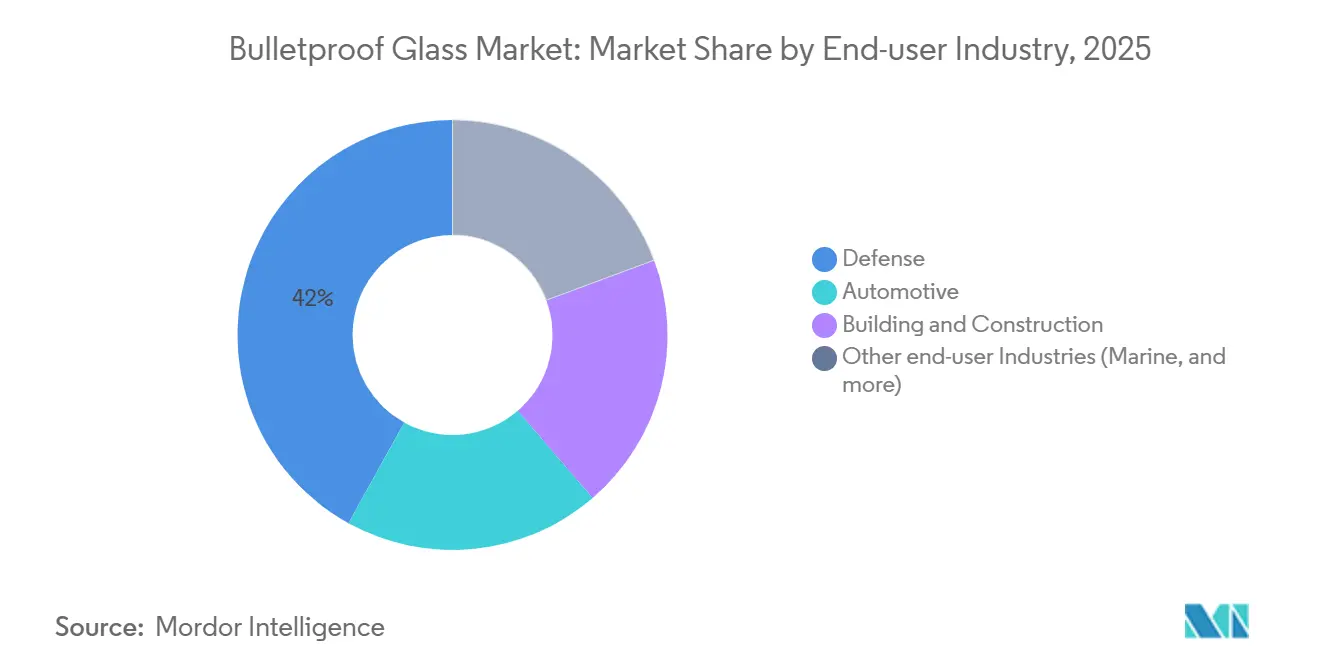
- Par secteur d'utilisation finale, le segment Défense a détenu 41,97 % de la part du marché du verre pare-balles en 2025, tandis que le segment Automobile enregistre le TCAC le plus rapide à 11,92 % jusqu'en 2031.
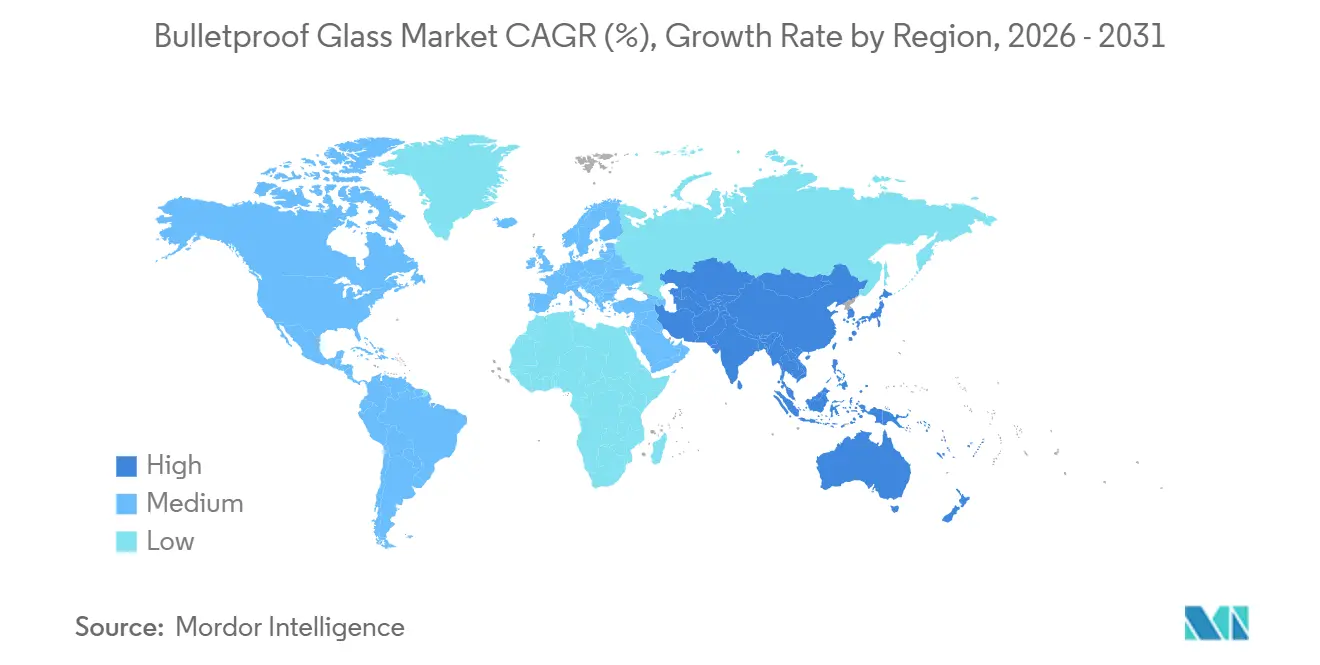
- Par géographie, l'Amérique du Nord a représenté 39,18 % de la taille du marché du verre pare-balles en 2025, mais l'Asie-Pacifique devrait croître à un TCAC de 12,17 % sur la même période.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Escalade des dépenses mondiales de défense et de sécurité intérieure | +2.8% | Amérique du Nord, Europe, Moyen-Orient | Moyen terme (2-4 ans) |
| Développement croissant des infrastructures dans les zones urbaines à haut risque | +2.1% | Chine, Inde, Moyen-Orient, Amérique du Sud | Long terme (≥ 4 ans) |
| Utilisation croissante dans les véhicules de luxe et blindés | +1.9% | Amérique du Nord, Europe, Arabie saoudite, Émirats arabes unis | Court terme (≤ 2 ans) |
| Codes obligatoires de façades balistiques dans les bâtiments résilients au climat | +1.5% | États-Unis, Europe, Chine | Long terme (≥ 4 ans) |
| Demande croissante d'armure transparente multi-menaces dans les flottes de transport public électrique | +0.9% | Chine, Inde, États-Unis | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Escalade des dépenses mondiales de défense et de sécurité intérieure
Les budgets consacrés à l'armure transparente augmentent, les armées privilégiant les mises à niveau de la capacité de survie plutôt que les nouvelles plateformes. L'Armée américaine a alloué 108 millions USD pour l'exercice 2026 à son système de protection des véhicules, en priorisant les kits de modernisation qui allègent les flottes existantes[1]Département de l'Armée des États-Unis, "Points forts du budget de l'exercice fiscal 2026," army.mil. Le FBI a émis un appel d'offres de 45 millions USD en 2025 pour des boucliers et panneaux de niveau III NIJ. Le cadre de 76 millions GBP du Ministère de la Défense du Royaume-Uni, attribué en novembre 2025, se concentre sur les véhicules à profil civil VR7–VR9. Les limites de poids dans les groupes motopropulseurs électriques poussent à l'adoption du polycarbonate à revêtement de verre et des hybrides polymère-céramique, la Marine américaine finançant via le SBIR des stratifiés légers qui réduisent la masse de 25 % contre les menaces de niveau 3a STANAG 4569.
Développement croissant des infrastructures dans les zones urbaines à haut risque
Les mégapoles intègrent le vitrage balistique dans les murs-rideaux pour répondre aux exigences des assurances et de la sécurité publique. La norme JGJ 113-2015 de la Chine impose un verre de sécurité feuilleté dans les bâtiments à forte fréquentation, et Shanghai étend cette règle aux façades de plus de 24 m[2]Ministère du Logement et du Développement Urbain-Rural de Chine, "JGJ 113-2015," mohurd.gov.cn. La Force centrale de réserve de police de l'Inde spécifie des véhicules blindés pour les protégés Z et Z Spécial, entraînant la modernisation de berlines et de SUV. Aux États-Unis, les dispositions anti-tornades de l'ASCE 7-22 de la FEMA et les tests d'impact ASTM se recoupent désormais avec les normes balistiques, permettant à un seul stratifié de répondre aux menaces de débris portés par le vent et d'armes légères.
Utilisation croissante dans les véhicules de luxe et blindés
Les équipementiers regroupent les blindages d'usine pour maintenir la valeur. BMW a lancé l'i7 Protection en 2024, la première berline électrique certifiée VPAM VR10, intégrant 1 750 kg de blindage tout en maintenant une autonomie de 236 miles. General Motors Defense a dévoilé le Suburban Shield en 2025 pour servir les flottes diplomatiques. Le Département d'État américain a élargi son contrat de VE blindés de 400 millions USD au-delà de Tesla, incitant Ford et Rivian à sécuriser leur approvisionnement en verre balistique. Les acheteurs VIP du Moyen-Orient demandent régulièrement une protection VR7–VR9, soutenant la demande de stratifiés en polycarbonate plus légers.
Codes obligatoires de façades balistiques dans les bâtiments résilients au climat
Les financements gouvernementaux lient les projets de salles sécurisées à des règles de vitrage plus strictes. Le FEMA P-361 exige une résistance aux missiles anti-tornades, et l'ICC 500-2023 est obligatoire pour les abris communautaires financés par le gouvernement fédéral. L'UFC 4-010-01 du Département de la Défense interdit les films de rétention de fragments et stipule un minimum de 6 mm de polycarbonate ou de verre feuilleté pour les nouveaux bâtiments fédéraux. L'Europe harmonise les normes balistiques EN 1063 et anti-explosion EN 13124, permettant une conformité à produit unique. Ces codes déclenchent des rénovations des installations antérieures à 2020, stimulant la demande de remplacement.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Coûts élevés des matières premières et de traitement | −1.4% | Europe, Amérique du Nord | Court terme (≤ 2 ans) |
| Disponibilité limitée d'installateurs qualifiés | −0.8% | Amérique du Nord, Europe, villes d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Processus de fabrication à haute intensité énergétique | −0.6% | Europe, Amérique du Nord, Chine | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coûts élevés des matières premières et de traitement
Les prix au comptant du polycarbonate se situaient entre 2 810 USD/t en Amérique du Nord et 1 810 USD/t en Chine pour les grades optiques en 2025, tandis que les résines sans BPA affichent une prime de 12 à 18 %. Le collage en autoclave consomme jusqu'à 200 kWh/m², et le collage TPU ajoute 10 à 15 % d'énergie supplémentaire. Le calcin recyclé réduit l'énergie du verre flotté de 25 %, mais l'approvisionnement post-consommation est limité en dehors de l'Europe.
Disponibilité limitée d'installateurs qualifiés
La certification AGMT exige 7 500 heures de pratique sur le terrain et un renouvellement quadriennal, créant un décalage entre les pics de demande et l'offre de main-d'œuvre. Un mauvais scellement des bords peut réduire les performances balistiques jusqu'à 30 %. La robotique a réduit les erreurs de montage mais nécessite entre 0,5 et 1,5 million USD par ligne, limitant l'adoption par les petits vitriers.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type :
le polycarbonate progresse sur les applications à poids critiqueL'acrylique solide a représenté 45,19 % de la demande de 2025 grâce à une transmission lumineuse de 92 % et à un coût de matière première inférieur. Le polycarbonate devrait croître de 10,21 % par an jusqu'en 2031, les acheteurs de la défense et de l'automobile privilégiant des stratifiés plus légers et multi-impacts. Le verre feuilleté reste répandu dans les façades de bâtiments nécessitant une rétention anti-explosion, bien que son poids de 40 à 60 kg/m² et le vieillissement de l'intercouche limitent son utilisation sur les plateformes mobiles. Le polycarbonate à revêtement de verre équilibre clarté et résistance, mais présente une prime de coût de 15 à 20 %. Les hybrides polymère-céramique, notamment les faces de frappe en spinelle et en AlON, représentent actuellement moins de 5 % du volume, mais offrent des économies d'épaisseur de 20 à 30 %, ce qui laisse présager une diffusion future dans les flottes automobiles et aérospatiales.
La demande de polycarbonate souligne la transition du marché du verre pare-balles vers des matériaux réduisant les pénalités de charge utile des véhicules sans compromettre les normes NIJ niveau III ou VPAM VR7. La taille du marché du verre pare-balles pour les stratifiés en polycarbonate devrait dépasser celle des acryliques en fin de décennie, à mesure que les véhicules électriques blindés en usine et les kits de modernisation légers gagnent du terrain. Les nanocomposites TPU émergents augmentent en outre la résistance aux éclats de 34 % par rapport au TPU de base, prolongeant la durée de vie et réduisant les coûts de remplacement.


Par secteur d'utilisation finale :
l'automobile dépasse la défense grâce à l'intégration des véhicules électriquesLa défense a représenté 41,97 % de la consommation de 2025, soutenue par des programmes militaires pluriannuels, mais la croissance reste à un chiffre en raison des plafonds budgétaires. L'automobile devrait progresser à un TCAC de 11,92 % jusqu'en 2031, les équipementiers comme BMW et General Motors installant des packages balistiques en chaîne de montage pour capter des prix premium. La part de marché du verre pare-balles pour les véhicules électriques blindés en usine augmente depuis que le Département d'État américain a ouvert son contrat de 400 millions USD à toutes les marques nationales. Le bâtiment et la construction contribuent à environ un quart de la demande, ancrés par les réglementations FEMA et les réglementations chinoises sur les façades.
Au-delà des segments principaux, le secteur maritime, l'aérospatiale et les transports en commun consomment des volumes de niche mais progressent à deux chiffres alors qu'ils valident les hybrides polymère-céramique dans des environnements sensibles au poids. Le secteur du verre pare-balles s'élargit donc d'une procurement centrée sur la défense vers des applications diversifiées de mobilité et d'infrastructure.
Analyse géographique
Marché du verre pare-balles en Amérique du Nord
L'Amérique du Nord a dominé le marché du verre pare-balles avec une part de 39,18 % en 2025, portée par la demande fédérale américaine, notamment un budget de 108 millions USD pour le système de protection des véhicules et un appel d'offres du FBI de 45 millions USD, qui ont soutenu les volumes. Les règles de vitrage à double menace de la FEMA alignent les exigences de résilience aux catastrophes et les exigences balistiques, permettant aux fournisseurs d'amortir les coûts de certification sur les projets de construction et de défense. Le cadre élargi du Département d'État pour les véhicules électriques a catalysé les chaînes d'approvisionnement nationales, tandis que le Canada et le Mexique contribuent à des retrofits automobiles supplémentaires.
Marché du verre pare-balles en Asie-Pacifique
L'Asie-Pacifique est la région à la croissance la plus rapide avec un CAGR de 12,17 %. La Chine applique la norme JGJ 113-2015, stimulant les mises à niveau des façades en verre feuilleté dans les mégapoles, et Fuyao Glass s'est engagée à investir 400 millions USD dans l'Illinois, ainsi que 9,1 milliards CNY dans de nouvelles lignes de verre flotté nationales destinées au vitrage des véhicules à nouvelle énergie. Le registre de protection des 200 personnalités VIP de l'Inde soutient les retrofits de SUV blindés. Le Japon et la Corée du Sud investissent dans la R&D en céramique transparente, qui promet des économies de poids de 20 à 30 % pour les véhicules d'infanterie de nouvelle génération.
Marché du verre pare-balles en Europe, au Moyen-Orient et en Amérique du Sud
En Europe, le cadre de véhicules protégés de 76 millions GBP du Royaume-Uni donne la priorité aux SUV électriques à profil bas. L'acquisition par AGC de SGT Germany en janvier 2025 et son projet pilote de recyclage du verre photovoltaïque en octobre 2025 illustrent les mouvements des acteurs établis vers l'intégration verticale et des fours à verre flotté à faible empreinte carbone. La tarification du carbone dans le cadre du SEQE de l'UE pèse sur les marges tout en accélérant le développement de stratifiés à contenu recyclé. L'Arabie saoudite, les Émirats arabes unis et le Brésil complètent les poches mondiales investissant dans des façades balistiques pour les actifs gouvernementaux et commerciaux.

Analyse de la chaîne de valeur
La chaîne de valeur du verre pare-balles commence par les intrants amont, notamment le verre flotté (sable de silice, carbonate de sodium, calcaire), les feuilles polymères et intercouches (notamment le polycarbonate et le PVB), ainsi que des matériaux spécialisés pour les stratifiés avancés tels que les faces d'impact céramiques (spinelle et AlON) et les couches de liaison à base de TPU. La production est centrée sur la coupe de précision, la superposition et le collage sous autoclave à haute pression, suivis de la finition des bords, de la finition générale, ainsi que des essais balistiques et de la certification selon les exigences NIJ, VPAM, EN 1063 ou STANAG, selon l'usage final. La valeur en aval est de plus en plus captée par les transformateurs capables de livrer des empilements de verre-polycarbonate légers et multi-impacts, ainsi que par les acteurs disposant de lignes de collage robotisées qui réduisent les défauts, mais nécessitent un investissement en capital important.
En aval, les produits suivent deux circuits principaux : la fourniture directe aux constructeurs automobiles (y compris les programmes de blindage en usine), et la fourniture par projet via des entreprises de façade, des intégrateurs de sécurité et des distributeurs spécialisés en vitrage pour les bâtiments gouvernementaux, les banques et les infrastructures critiques. Les points de blocage se concentrent sur les matériaux et la capacité de traitement. Les rapports sectoriels de mars 2026 mentionnaient des délais de livraison allongés d'environ 4 à 6 semaines pour le verre trempé standard en raison d'allocations tendues, tandis que le prix des intercouches PVB aurait augmenté d'environ 15 % sur un an, renforçant l'importance des contrats d'approvisionnement à long terme, de la diversification des fournisseurs et de l'approvisionnement régionalisé pour assurer la continuité de la livraison et de la certification.
Paysage concurrentiel
Le marché du verre pare-balles est modérément concentré. L'innovation de procédé éclipse l'échelle en tant que facteur de différenciation. Saint-Gobain a breveté un stratifié saphir-verre-polycarbonate atteignant 85 % de transmission lumineuse à 72,78 kg/m², visant les niches des véhicules électriques et de l'aérospatiale. NxLite a inauguré des revêtements à faible émissivité sur polycarbonate qui réduisent de moitié le poids par rapport au verre tout en réussissant les tests d'impact ASTM. Les goulots d'étranglement d'installation et les coûts énergétiques invitent à la disruption. Les lignes de collage robotisées réduisent les besoins en main-d'œuvre mais exigent des investissements lourds, incitant les entrants plus petits à proposer des panneaux modulaires précertifiés.
Leaders du secteur du verre pare-balles
Saint-Gobain
Guardian Industries
AGC Inc.
SCHOTT
Nippon Sheet Glass Co., Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du verre pare-balles
- AGC Inc.
- AGP Group
- Armass Glass
- Armortex
- Binswanger Glass
- Centigon Security Group
- Fuyao Glass Industry Group Co., Ltd.
- Guardian Industries
- Isoclima S.p.A.
- Nippon Sheet Glass Co., Ltd.
- PPG Industries, Inc.
- Saint-Gobain
- SCHOTT AG
- TAIWAN GLASS IND. CORP.
- Total Security Solutions
- Trulite

Opportunités de marché et perspectives d'avenir
Un domaine d'opportunité clé est le vitrage multifonctionnel et multi-menaces qui consolide la résistance balistique avec des besoins de performance connexes tels que la protection incendie, la résistance à l'effraction et la durabilité des façades. L'orientation des produits est visible dans les offres commerciales récentes, notamment le lancement par AGC Glass Europe de Pyrobel 16 BR4NS et Pyrobel 42 BR4NS en septembre 2025. Ces produits combinent des classements de protection incendie (EI 30/EI 90) avec une résistance aux balles (BR4-NS) et une performance anti-effraction (P8B), soutenant les schémas d'approvisionnement dans les ambassades, les bâtiments fédéraux, les institutions financières et les projets urbains à haut risque qui privilégient un nombre réduit de références, des dossiers de certification simplifiés et des voies de conformité plus claires.
Le blindage transparent léger reste un espace blanc actif, l'électrification de la mobilité resserrant les budgets de masse des véhicules et favorisant l'adoption d'hybrides verre-polycarbonate et polymère-céramique. La R&D financée par les pouvoirs publics fournit des signaux de demande à court terme pour les céramiques avancées et la montée en échelle de la production, comme en témoigne l'attribution à AeroVironment d'une subvention de 20 millions USD en mai 2026 pour faire progresser la recherche sur les matériaux céramiques, incluant le blindage transparent pour l'U.S. Air Force et la Space Force. Concernant la capacité et la localisation, des investissements élargissant les capacités régionales de revêtement et de verre haute performance, tels que l'annonce par Guardian Glass d'un nouvel investissement dans un coateur par pulvérisation cathodique sur son site en Égypte (mise en service prévue au T2 2026), s'alignent sur le besoin de réduire les délais et d'adapter le vitrage de sécurité aux programmes d'infrastructure au Moyen-Orient et en Afrique ainsi qu'aux contraintes d'approvisionnement transfrontalier.
Recent Industry Developments in Marché du verre pare-balles
- Mai 2026 : AeroVironment a annoncé un contrat de 20 millions USD pour faire progresser la recherche sur les matériaux céramiques, y compris le blindage transparent, pour l'U.S. Air Force et la Space Force. Cette subvention renforce les voies de financement pour les matériaux de face d'impact légers et les procédés de fabrication susceptibles de se traduire par des stratifiés de blindage transparent de nouvelle génération. Elle renforce également l'écosystème de fournisseurs autour des céramiques avancées soutenant le vitrage pare-balles hybride polymère-céramique.
- Décembre 2025 : AGC Inc. a annoncé sa décision de se retirer de l'activité verre spécial pour le renforcement chimique (série Dragontrail), la production à l'usine de Takasago devant cesser au T3 2026. Bien qu'il ne s'agisse pas d'une ligne de produits balistiques, cette décision réoriente les capacités de fabrication et d'investissement au sein des opérations de verre spécial. Pour les acheteurs de vitrage de sécurité, cela souligne l'importance de qualifier plusieurs sources pour les intrants de verre haute performance et les capacités de transformation.
- Septembre 2025 : AGC Glass Europe a lancé Pyrobel 16 BR4NS et Pyrobel 42 BR4NS, combinant protection incendie (EI 30/EI 90), résistance aux balles (BR4-NS) et performance anti-effraction (P8B). Ce lancement répond à la demande des projets d'infrastructures critiques pour des solutions de vitrage simple couvrant plusieurs scénarios de risque. Il accentue également la pression concurrentielle sur les fournisseurs pour élargir leurs portefeuilles de certification au-delà des seules classifications balistiques.


Marché du verre pare-balles Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Ce marché est défini comme la valeur du vitrage transparent pare-balles vendu sous forme de panneaux finis, dans lesquels plusieurs couches de verre et de polymère sont conçues pour arrêter les menaces balistiques et sont installées dans des véhicules, des bâtiments et des infrastructures de sécurité.
Exclusions de périmètre : nous excluons les films de sécurité de rénovation, les matériaux de blindage opaques et les services après installation tels que la maintenance et les réparations.
Aperçu de la segmentation
- Par type
- Acrylique solide
- Stratifié traditionnel
- Polycarbonate
- Polycarbonate à revêtement de verre
- Autres types (hybride polymère-céramique, et autres)
- Par secteur d'utilisation finale
- Automobile
- Bâtiment et construction
- Défense
- Autres secteurs d'utilisation finale (maritime, et autres)
- Par géographie
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Reste de l'Asie-Pacifique
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Reste de l'Europe
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Arabie saoudite
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Asie-Pacifique
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire est utilisé pour construire la carte de demande de base et le contexte tarifaire avant le début de toute modélisation. Nous nous référons généralement à des ensembles de données publics de sécurité et de commerce tels qu'UN Comtrade pour les flux commerciaux de verre feuilleté, les statistiques minérales et matériaux de l'USGS pour les intrants du verre, et les séries de prix du Bureau of Labor Statistics qui aident à expliquer l'évolution des coûts et des prix au fil du temps.
Parallèlement, nous utilisons des sources telles que les organismes de normalisation du bâtiment et de la sécurité qui publient des directives sur les classements balistiques, les statistiques de transport et de production de véhicules provenant de portails gouvernementaux, et les portails de marchés publics pour les projets de sécurité et de défense lorsqu'ils sont disponibles. Les rapports annuels d'entreprises, les présentations aux investisseurs et la couverture presse fiable sont également utilisés pour recouper les ajouts de capacité, les lancements de produits et les signaux de demande régionaux. Dans certains cas, des abonnements payants pour les données financières d'entreprises, les bases de brevets et les analyses commerciales au niveau des expéditions sont utilisés pour valider les tendances directionnelles, bien que le modèle ne dépende pas d'une seule base de données. Ces sources documentaires sont illustratives, et de nombreuses autres références publiques sont également utilisées pour la collecte de données, la validation et la clarification de la recherche.
Entretiens et enquêtes primaires
Le travail primaire est utilisé pour éprouver les hypothèses difficiles à vérifier à partir de données publiques, notamment pour la répartition typique des projets, la conversion des demandes en commandes, et l'évolution des prix selon le niveau de menace et le format d'installation. Nous nous entretenons avec un ensemble de fabricants, transformateurs, distributeurs, entreprises de vitrage et utilisateurs finaux dans les principales régions afin de représenter les besoins de sécurité régionaux et les cycles d'approvisionnement.
Les apports de ces discussions sont ensuite utilisés pour confirmer la répartition réaliste entre les usages véhicules, bâtiments et institutionnels, et pour aligner le dimensionnement final sur les contraintes d'approvisionnement pratiques et les schémas d'adoption.
Répartition des répondants à l'étude de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 35 % | Dirigeants (CXO) : 15 % | APAC : 41 % |
| Niveau intermédiaire : 45 % | Responsables fonctionnels/d'unité : 28 % | EMEA : 34 % |
| Acteurs plus petits : 20 % | Managers : 57 % | Amériques : 25 % |
Dimensionnement et prévision du marché
Le modèle de base est construit selon une approche descendante (top-down) où la production, l'activité de construction et les signaux d'achats de sécurité sont utilisés pour reconstituer le bassin de demande de vitrage de blindage transparent par région, puis traduits en valeur en utilisant une tarification adaptée. Pour garantir des totaux réalistes, nous corroborons les résultats par des vérifications ascendantes (bottom-up) sélectives, telles que le prix de vente moyen échantillonné des panneaux multiplié par les volumes estimés pour quelques cas d'usage très visibles, suivies de vérifications de canaux avec les installateurs et distributeurs.
Les principaux intrants qui façonnent le modèle incluent le mix des niveaux de classement balistique spécifiés dans les projets, les taux de production de véhicules et de flottes protégées, la part des nouvelles constructions adoptant un vitrage sécurisé dans les installations sensibles, l'épaisseur typique des panneaux et l'empilement de matériaux, et la dépendance régionale à l'importation indiquée par les données commerciales. Étant donné que des lacunes existent dans les rapports publics pour le vitrage spécialisé, les éléments manquants sont traités par des fourchettes bornées qui sont resserrées grâce aux retours primaires, puis normalisées afin que les volumes implicites correspondent à la réalité de la capacité et des délais.
Pour les prévisions, une analyse de scénarios est utilisée autour des dépenses de sécurité et des pipelines de construction, et la courbe année par année est guidée par la manière dont les cycles d'approvisionnement et les vagues de rénovation ont tendance à se comporter dans différentes géographies. Les hypothèses sur l'évolution des prix sont maintenues pragmatiques en les liant à l'évolution des coûts des intrants et à la prime observée associée aux niveaux de menace plus élevés.
Validation des données et cycle de mise à jour
Les résultats sont validés par plusieurs vérifications afin qu'une seule série de données ne détermine pas le résultat. Nous comparons la tendance de valeur modélisée à des signaux indépendants tels que les mouvements commerciaux, les indicateurs de construction et de production de véhicules, et l'activité visible d'appels d'offres, puis les anomalies sont examinées avant validation finale.
Lorsque de grands écarts apparaissent, l'équipe revérifie l'alignement du périmètre, recontacte les répondants concernés, et revisite toute hypothèse de prix ou de volume qui pourrait être surestimée. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs surviennent, tels que des changements réglementaires, des expansions majeures de capacité ou des évolutions durables des prix des matières premières. Avant la livraison finale, une dernière révision est effectuée afin que les clients reçoivent la vision la plus actuelle disponible.
Taille du marché du verre pare-balles selon Mordor Intelligence comparée à d'autres estimations publiées
Les tailles de marché publiées pour le verre pare-balles peuvent sembler très éloignées les unes des autres, même lorsque le nom du sujet est identique, car le calendrier et la mécanique derrière les chiffres ne sont pas toujours alignés. Les différences résultent généralement de ce qui est comptabilisé comme panneau fini, de la façon dont la tarification est moyennée entre les niveaux de menace, et de la question de savoir si l'estimation est mise à jour pour refléter l'environnement de devises et de coûts le plus récent.
Dans les révisions actualisées, l'écart s'explique souvent par le moment où les taux de change sont capturés, par le fait que les prix catalogue soient utilisés plutôt que les prix réalisés, et par le poids accordé à la demande véhicule par rapport à la demande architecturale. Un modèle qui revérifie l'évolution du prix de vente moyen par niveau balistique et applique le même calendrier de devises entre les régions, puis revalide les totaux par rapport aux signaux commerciaux et d'achats publics lors de chaque actualisation, tend à se rapprocher du mix d'achat réel, ce qui explique comment Mordor Intelligence maintient le chiffre de 2026 lié à des vérifications reproductibles.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 10,68 milliards USD (2026) | |
| Éditeur mondial de recherche A | 8,80 milliards USD (2024) | Utilise une fenêtre temporelle et une année de référence différentes, et la valeur semble refléter des conditions de tarification et de devises antérieures, ce qui peut sous-estimer les évolutions récentes du prix de vente moyen pour les niveaux de classement plus élevés. |
| Éditeur sectoriel B | 9,97 milliards USD (2025) | Part d'une année de référence différente et d'un horizon plus long, et la construction tarifaire peut varier si les mix véhicule et bâtiment sont supposés différemment selon les régions et les classes de menace. |
La comparaison montre que les principales différences ne relèvent pas de la complexité mathématique, mais des limites de périmètre, de la logique de tarification et du calendrier de mise à jour. En maintenant la tarification liée au mix des niveaux de menace et en appliquant un traitement des devises cohérent et spécifique à l'année, les étapes de dimensionnement restent transparentes et peuvent être reproduites lorsque de nouveaux signaux de demande ou de coûts émergent.


Questions clés auxquelles répond le rapport
Quelle est la valeur du marché du verre pare-balles en 2026 ?
La taille du marché du verre pare-balles s'élève à 10,68 milliards USD en 2026.
À quel rythme la demande mondiale croîtra-t-elle jusqu'en 2031 ?
Le chiffre d'affaires du marché devrait se développer à un TCAC de 9,12 % entre 2026 et 2031.
Quel type de produit connaît la croissance la plus rapide ?
Les stratifiés en polycarbonate progressent à un taux annuel de 10,21 % jusqu'en 2031, les acheteurs recherchant des solutions plus légères et multi-impacts.
Quel secteur d'utilisation finale ajoutera le plus de volume incrémental ?
L'automobile mène la croissance, avec un TCAC de 11,92 % grâce aux véhicules électriques blindés intégrés en usine.
Pourquoi l'Asie-Pacifique est-elle la région à la croissance la plus rapide ?
Les obligations de façades de la Chine et la flotte de protection VIP de l'Inde alimentent un TCAC régional de 12,17 %.
Dernière mise à jour de la page le:



