
Tamanho e Quota do Mercado de Vidro à Prova de Balas
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
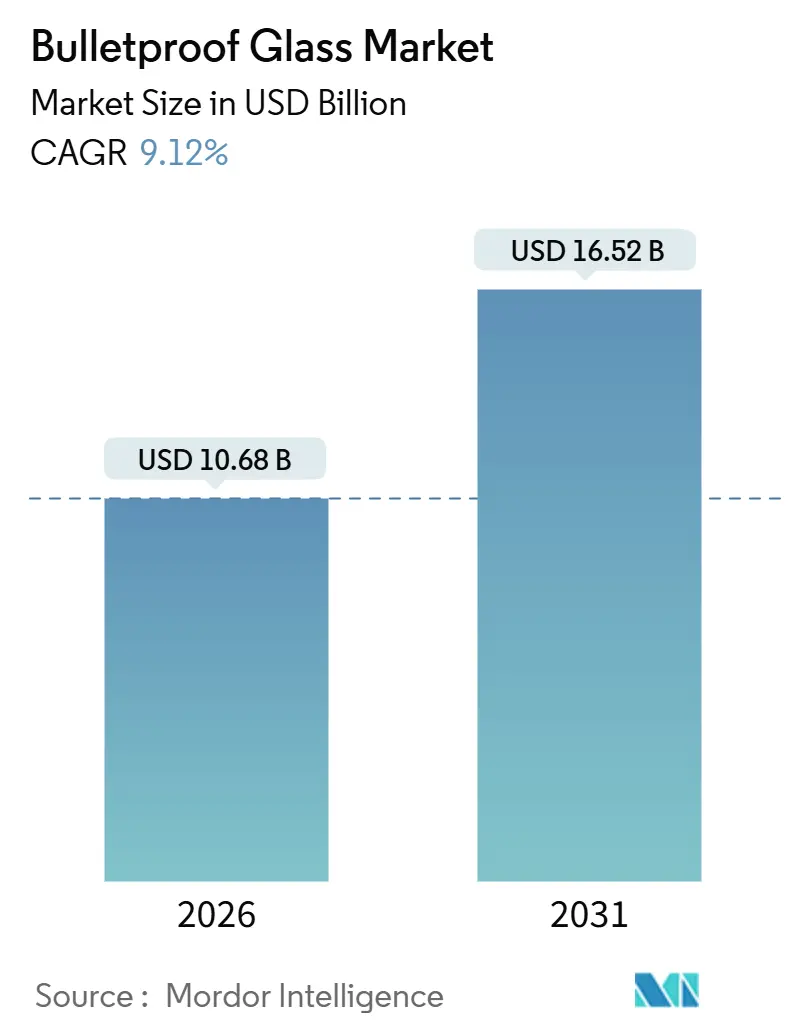
| Tamanho do Mercado (2026) | 10.68 Bilhões de dólares |
| Tamanho do Mercado (2031) | 16.52 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 9.12 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
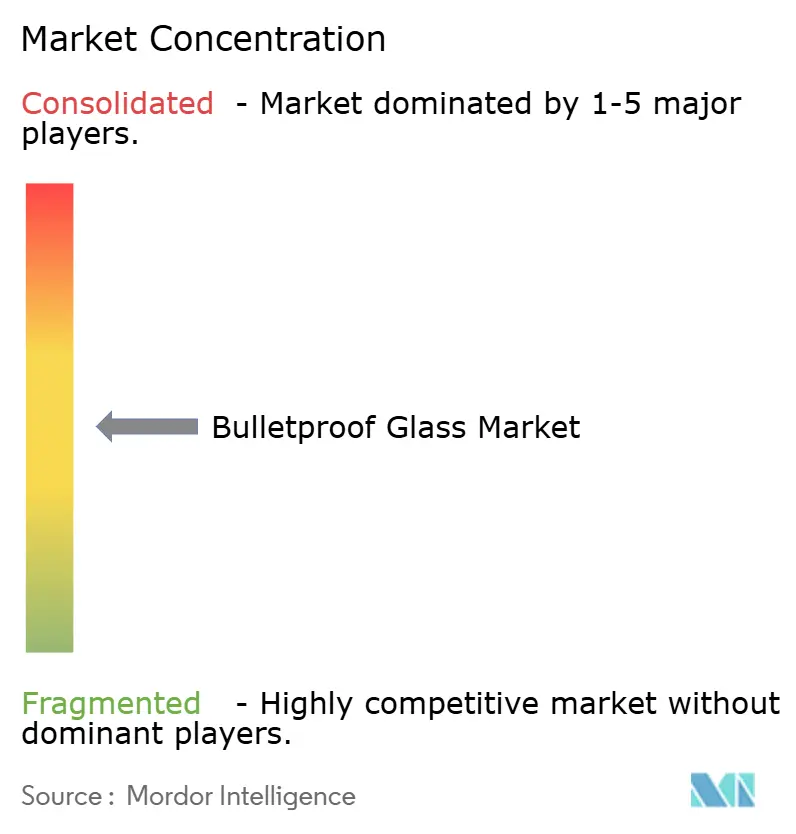
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Vidro à Prova de Balas pela Mordor Intelligence
O tamanho do Mercado de Vidro à Prova de Balas é estimado em USD 10,68 mil milhões em 2026, e espera-se que atinja USD 16,52 mil milhões até 2031, a um CAGR de 9,12% durante o período de previsão (2026-2031). A crescente modernização da defesa, os mandatos de construção resilientes ao clima e a eletrificação de veículos blindados estão a reforçar a procura, enquanto os híbridos de polímero-cerâmica prometem economias de peso significativas. O acrílico sólido dominou os volumes de 2025 devido à sua clareza ótica e vantagem de custo, mas as preferências dos clientes estão a deslocar-se para o policarbonato e o policarbonato revestido com vidro, que proporcionam proteção contra múltiplos impactos com laminados mais leves. Os fabricantes de automóveis estão a integrar vidraças balísticas ao nível da fábrica para capturar margens, e os compradores do setor público estão a alinhar os objetivos de segurança e sustentabilidade ao especificarem laminados com conteúdo reciclado. O mercado de vidro à prova de balas está, portanto, a transitar de uma aquisição reativa para um endurecimento proativo de infraestruturas e integração de mobilidade.
Principais Conclusões do Relatório
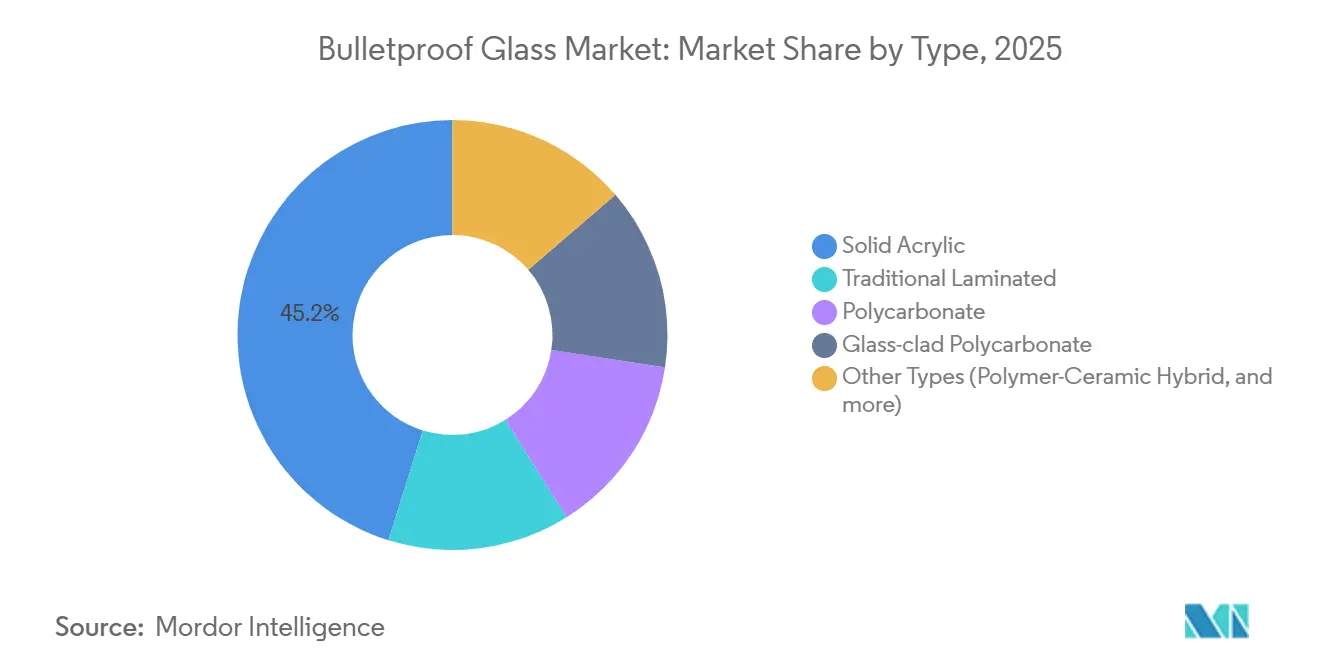
- Por tipo, o Acrílico Sólido liderou com 45,19% da quota do mercado de vidro à prova de balas em 2025, enquanto o Policarbonato está previsto para expandir a um CAGR de 10,21% até 2031.
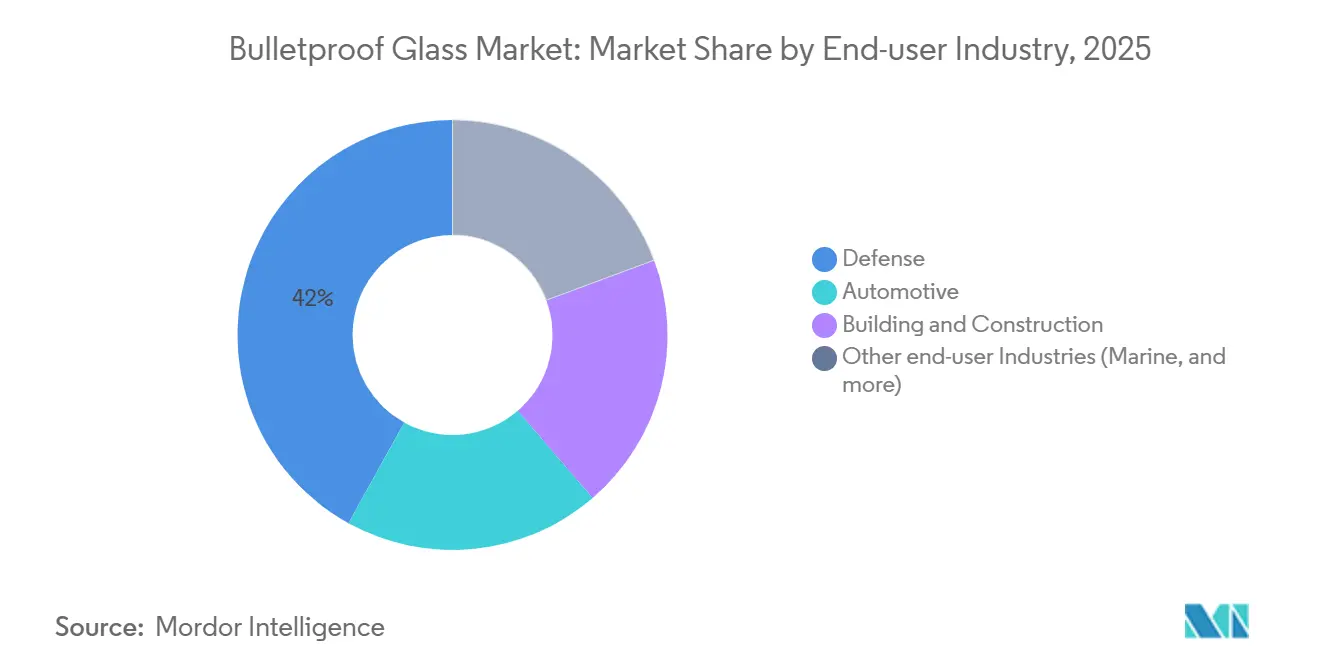
- Por indústria de utilizador final, o segmento de Defesa deteve 41,97% da quota do mercado de vidro à prova de balas em 2025, enquanto o segmento Automóvel regista o CAGR mais rápido de 11,92% até 2031.
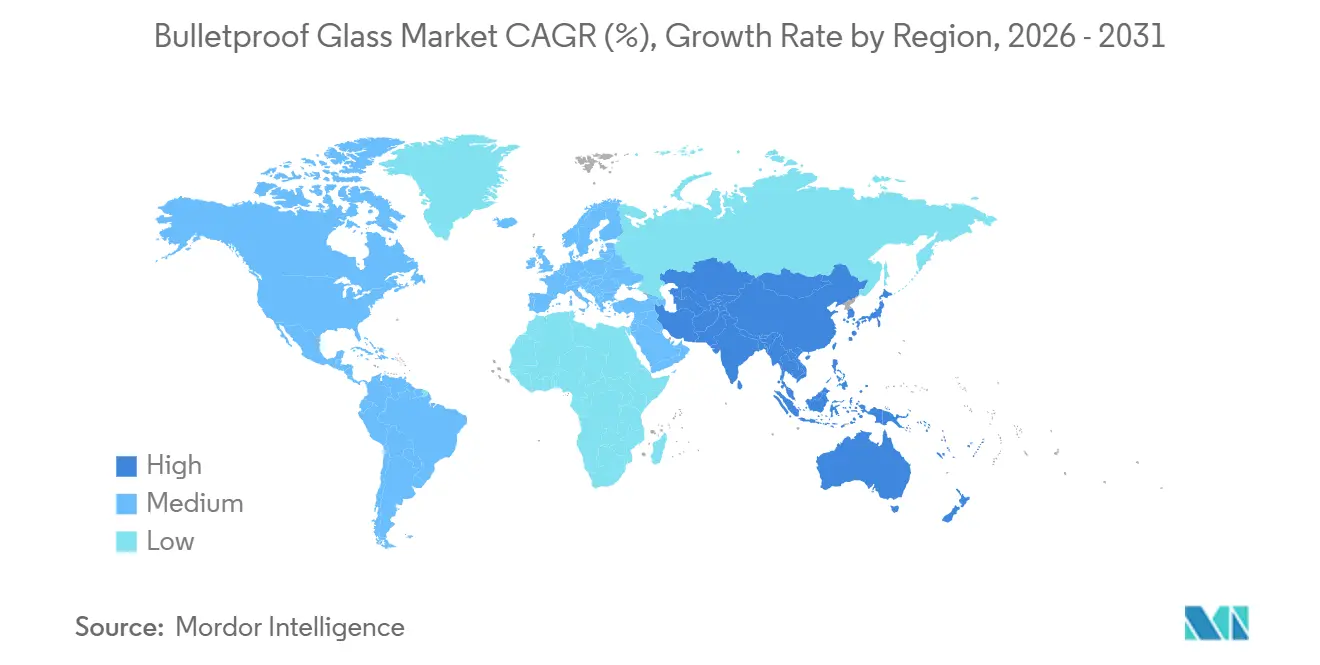
- Por geografia, a América do Norte representou 39,18% do tamanho do mercado de vidro à prova de balas em 2025, sendo que a Ásia-Pacífico está projetada para crescer a um CAGR de 12,17% no mesmo período.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Escalada dos gastos globais em defesa e segurança interna | +2.8% | América do Norte, Europa, Médio Oriente | Médio prazo (2-4 anos) |
| Aumento do desenvolvimento de infraestruturas em áreas urbanas de alto risco | +2.1% | China, Índia, Médio Oriente, América do Sul | Longo prazo (≥ 4 anos) |
| Crescente utilização em veículos de luxo e blindados | +1.9% | América do Norte, Europa, Arábia Saudita, UAE | Curto prazo (≤ 2 anos) |
| Códigos obrigatórios de fachada balística em edifícios resilientes ao clima | +1.5% | Estados Unidos, Europa, China | Longo prazo (≥ 4 anos) |
| Crescente procura de armadura transparente multiam eaça em frotas de transporte público elétrico | +0.9% | China, Índia, Estados Unidos | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Escalada dos Gastos Globais em Defesa e Segurança Interna
Os orçamentos de armadura transparente estão a aumentar à medida que os militares privilegiam melhorias de sobrevivência em detrimento de novas plataformas. O Exército dos EUA alocou USD 108 milhões no ano fiscal de 2026 para o seu Sistema de Proteção de Veículos, priorizando kits de reequipamento que aliviam as frotas legadas[1]Departamento do Exército dos EUA, "Destaques do Orçamento do Ano Fiscal de 2026," army.mil. O FBI emitiu um concurso de USD 45 milhões em 2025 para escudos e painéis NIJ Nível III. O enquadramento de GBP 76 milhões do Ministério da Defesa do Reino Unido, adjudicado em novembro de 2025, incide sobre veículos de perfil civil VR7–VR9. Os limites de peso nos sistemas de propulsão elétricos estão a impulsionar a adoção de policarbonato revestido com vidro e híbridos de polímero-cerâmica, com o financiamento SBIR da Marinha dos EUA a apoiar laminados leves que reduzem a massa em 25% face às ameaças STANAG 4569 Nível 3a.
Aumento do Desenvolvimento de Infraestruturas em Áreas Urbanas de Alto Risco
As megacidades estão a integrar vidraças balísticas em fachadas-cortina para satisfazer os requisitos de seguros e segurança pública. A norma JGJ 113-2015 da China exige vidro de segurança laminado em edifícios com grande afluência de público, e Xangai alarga a regra a fachadas com mais de 24 m de altura[2]Ministério da Habitação e do Desenvolvimento Urbano-Rural da China, "JGJ 113-2015," mohurd.gov.cn. A Força de Reserva da Polícia Central da Índia especifica veículos à prova de balas para protegidos das categorias Z e Z Especial, impulsionando o reequipamento de berlinas e SUVs. Nos Estados Unidos, as disposições do FEMA ASCE 7-22 relativas a tornados e os testes de impacto ASTM sobrepõem-se agora às normas balísticas, permitindo que um único laminado cumpra os requisitos de resistência a detritos transportados pelo vento e a ameaças de armas ligeiras.
Crescente Utilização em Veículos de Luxo e Blindados
Os fabricantes de equipamento original estão a incluir blindagem de fábrica para preservar o valor. A BMW lançou o i7 Protection em 2024, a primeira berlina elétrica certificada segundo a norma VPAM VR10, integrando 1.750 kg de blindagem mantendo uma autonomia de 236 milhas. A General Motors Defense apresentou o Suburban Shield em 2025 para servir frotas diplomáticas. O Departamento de Estado dos EUA alargou o seu contrato de veículos elétricos blindados de USD 400 milhões para além da Tesla, levando a Ford e a Rivian a garantir o fornecimento de vidro balístico. Os compradores VIP do Médio Oriente solicitam habitualmente proteção VR7–VR9, sustentando a procura de laminados de policarbonato mais leves.
Códigos Obrigatórios de Fachada Balística em Edifícios Resilientes ao Clima
O financiamento governamental vincula projetos de abrigos seguros a regras de envidraçamento mais rigorosas. O FEMA P-361 exige resistência a mísseis de tornado, e o ICC 500-2023 é obrigatório para abrigos comunitários com apoio federal. O UFC 4-010-01 do Departamento de Defesa dos EUA proíbe películas de retenção de fragmentos e estipula um mínimo de 6 mm de policarbonato ou vidro laminado em novos edifícios federais. A Europa está a harmonizar as normas balísticas EN 1063 e as normas de explosão EN 13124, permitindo a conformidade com um único produto. Estes códigos desencadeiam a renovação de instalações anteriores a 2020, impulsionando a procura de substituição.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Elevados custos de matérias-primas e processamento | −1.4% | Europa, América do Norte | Curto prazo (≤ 2 anos) |
| Disponibilidade limitada de instaladores qualificados | −0.8% | América do Norte, Europa, cidades da Ásia-Pacífico | Médio prazo (2-4 anos) |
| Processo de fabrico com elevado consumo energético | −0.6% | Europa, América do Norte, China | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Elevados Custos de Matérias-Primas e Processamento
Os preços à vista do policarbonato variaram entre USD 2.810/t na América do Norte e USD 1.810/t na China para graus óticos em 2025, enquanto as resinas sem BPA apresentam um prémio de 12–18%. A ligação em autoclave consome até 200 kWh/m², e a ligação com TPU acrescenta mais 10–15% de energia. O caco reciclado reduz a energia do vidro flotado em 25%, mas o fornecimento pós-consumo é limitado fora da Europa.
Disponibilidade Limitada de Instaladores Qualificados
A certificação AGMT exige 7.500 horas de prática de campo e renovação quadrienal, criando um desfasamento entre os picos de procura e a oferta de mão de obra. Uma vedação inadequada das arestas pode reduzir o desempenho balístico em até 30%. A robótica reduziu os erros de montagem, mas exige um investimento de USD 0,5–1,5 milhões por linha, limitando a adoção por parte de instaladores de menor dimensão.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo:
O Policarbonato Ganha Terreno em Aplicações de Peso CríticoO acrílico sólido deteve 45,19% da procura de 2025, graças a uma transmissão de luz de 92% e ao menor custo de matéria-prima. O policarbonato está previsto para crescer 10,21% ao ano até 2031, à medida que os compradores dos setores da defesa e automóvel priorizam laminados mais leves e de múltiplos impactos. O vidro laminado mantém-se prevalente em fachadas de edifícios que necessitam de retenção contra explosões, embora o seu peso de 40–60 kg/m² e o envelhecimento da intercamada limitem a sua utilização em plataformas móveis. O policarbonato revestido com vidro equilibra clareza e resistência, mas apresenta um prémio de custo de 15–20%. Os híbridos de polímero-cerâmica, incluindo faces de impacto em espinela e AlON, contribuem atualmente com menos de 5% do volume, mas proporcionam economias de espessura de 20–30%, sinalizando uma futura difusão nas frotas automóvel e aeroespacial.
A procura de policarbonato sublinha a transição do mercado de vidro à prova de balas para materiais que reduzem as penalizações de carga dos veículos sem comprometer as normas NIJ Nível III ou VPAM VR7. O tamanho do mercado de vidro à prova de balas para laminados de policarbonato está projetado para superar o acrílico no final da década, à medida que os veículos elétricos blindados de fábrica e os kits de reequipamento leves ganham popularidade. Os novos nanocompósitos de TPU aumentam ainda mais a resistência a fragmentos em 34% em comparação com o TPU de referência, prolongando a vida útil e reduzindo os custos de substituição.
Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis mediante a compra do relatório


Por Indústria de Utilizador Final:
O Setor Automóvel Ultrapassa a Defesa na Integração de Veículos ElétricosA Defesa representou 41,97% do consumo de 2025, apoiada por programas militares plurianuais, mas o crescimento mantém-se de um dígito perante o estagnação dos orçamentos. O setor Automóvel está preparado para avançar a um CAGR de 11,92% até 2031, à medida que os fabricantes de equipamento original como a BMW e a General Motors instalam pacotes balísticos na linha de montagem para capturar preços premium. A quota do mercado de vidro à prova de balas para veículos elétricos blindados de fábrica está a crescer depois de o Departamento de Estado dos EUA ter alargado o seu contrato de USD 400 milhões a todas as marcas nacionais. A Construção e Obras contribui com cerca de um quarto da procura, ancorada nas regulamentações do FEMA e nas normas de fachada chinesas.
Para além dos segmentos principais, o setor marítimo, aeroespacial e de transporte público consomem volumes de nicho, mas crescem a dois dígitos à medida que validam os híbridos de polímero-cerâmica em contextos de peso crítico. A indústria de vidro à prova de balas está, portanto, a alargar-se de uma aquisição centrada na defesa para aplicações diversificadas de mobilidade e infraestruturas.
Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis mediante a compra do relatório
Análise Geográfica
Mercado de Vidro à Prova de Balas da América do Norte
A América do Norte liderou o mercado de vidro à prova de balas com uma participação de 39,18% em 2025, impulsionada pela demanda federal dos EUA, incluindo um orçamento de 108 milhões de USD para o Sistema de Proteção de Veículos e uma licitação de 45 milhões de USD do FBI, que sustentaram os volumes. As regras de envidraçamento de dupla ameaça da FEMA estão alinhando os requisitos de resiliência a desastres e balísticos, permitindo que os fornecedores amortizem os custos de certificação em projetos de construção e defesa. O ampliado quadro de veículos elétricos do Departamento de Estado catalisou as cadeias de suprimentos domésticas, enquanto Canadá e México acrescentam retrofits automotivos incrementais.
Mercado de Vidro à Prova de Balas da Ásia-Pacífico
A Ásia-Pacífico é a região de crescimento mais rápido, com um CAGR de 12,17%. A China aplica a norma JGJ 113-2015, impulsionando a modernização de fachadas laminadas nas megacidades, e a Fuyao Glass comprometeu 400 milhões de USD no Illinois, além de 9,1 bilhões de CNY em novas linhas de float domésticas voltadas para o envidraçamento de veículos de nova energia. O cadastro de proteção de 200 VIPs da Índia sustenta os retrofits de SUVs blindados. Japão e Coreia do Sul investem em pesquisa e desenvolvimento de cerâmica transparente que promete uma redução de peso de 20 a 30% para veículos de infantaria de próxima geração.
Mercado de Vidro à Prova de Balas da Europa, Oriente Médio e América do Sul
Na Europa, o quadro de veículos protegidos do Reino Unido, no valor de 76 milhões de GBP, prioriza SUVs elétricos de baixo perfil. A aquisição da SGT Germany pela AGC em janeiro de 2025 e o seu projeto-piloto de reciclagem de vidro fotovoltaico em outubro de 2025 ilustram os movimentos dos incumbentes em direção à integração vertical e a fornos de float com menor emissão de carbono. A precificação de carbono do EU ETS pressiona as margens, mas acelera os laminados com conteúdo reciclado. Arábia Saudita, Emirados Árabes Unidos e Brasil completam os bolsões globais que investem em fachadas balísticas para ativos governamentais e comerciais.

Análise da cadeia de valor
A cadeia de valor do vidro à prova de balas começa com insumos upstream, incluindo vidro flotado (areia de sílica, barrilha, calcário), chapas de polímero e camadas intermediárias (notadamente policarbonato e PVB), e materiais especiais para laminados avançados, como faces de impacto cerâmicas (espinélio e AlON) e camadas de ligação à base de TPU. A produção está centrada em corte de precisão, montagem e ligação em autoclave de alta pressão, seguida de vedação de bordas, acabamento e testes balísticos e certificação conforme os requisitos relacionados a NIJ, VPAM, EN 1063 ou STANAG, dependendo do uso final. O valor intermediário é cada vez mais capturado por conversores capazes de fornecer empilhamentos multi-impacto de vidro laminado com policarbonato leve, e por players com linhas robóticas de ligação que reduzem defeitos, mas exigem investimento de capital significativo.
No downstream, os produtos seguem dois canais principais: fornecimento direto a fabricantes de veículos (incluindo programas de blindagem de fábrica) e fornecimento baseado em projetos por meio de contratados de fachadas, integradores de segurança e distribuidores especializados em vidros para edifícios governamentais, bancos e infraestrutura crítica. Os pontos de estrangulamento estão concentrados na capacidade de materiais e processamento. Reportagens do setor em março de 2026 citaram prazos de entrega estendidos de aproximadamente 4 a 6 semanas para vidro temperado padrão em meio a alocações restritas, enquanto o preço da camada intermediária de PVB foi reportado com alta de cerca de 15% em relação ao ano anterior, reforçando a importância de contratos de fornecimento de longo prazo, diversificação de fornecedores e sourcing regionalizado para continuidade de entrega e certificação.
Cenário Competitivo
O mercado de vidro à prova de balas apresenta uma concentração moderada. A inovação de processos está a eclipsar a escala como fator diferenciador. A Saint-Gobain patenteou um laminado de safira-vidro-policarbonato que atinge 85% de transmissão de luz a 72,78 kg/m², com foco em nichos de veículos elétricos e aeroespacial. A NxLite estreou revestimentos de baixa emissividade em policarbonato que reduzem a metade o peso face ao vidro, mantendo a aprovação nos testes de impacto ASTM. Os estrangulamentos de instaladores e os custos de energia convidam à disrupção. As linhas de ligação robóticas reduzem as necessidades de mão de obra, mas exigem um elevado investimento de capital, motivando os novos concorrentes de menor dimensão a oferecer painéis modulares pré-certificados.
Líderes da Indústria de Vidro à Prova de Balas
Saint-Gobain
Guardian Industries
AGC Inc.
SCHOTT
Nippon Sheet Glass Co., Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Vidro à Prova de Balas
- AGC Inc.
- AGP Group
- Armass Glass
- Armortex
- Binswanger Glass
- Centigon Security Group
- Fuyao Glass Industry Group Co., Ltd.
- Guardian Industries
- Isoclima S.p.A.
- Nippon Sheet Glass Co., Ltd.
- PPG Industries, Inc.
- Saint-Gobain
- SCHOTT AG
- TAIWAN GLASS IND. CORP.
- Total Security Solutions
- Trulite

Oportunidades de mercado e perspectivas futuras
Uma área-chave de oportunidade é o vidro multifuncional e multiameaça que consolida a resistência balística com necessidades de desempenho adjacentes, como proteção contra incêndio, resistência à invasão forçada e durabilidade de fachada. A direção do produto é visível em ofertas comerciais recentes, incluindo o lançamento pela AGC Glass Europe do Pyrobel 16 BR4NS e Pyrobel 42 BR4NS em setembro de 2025. Esses produtos combinam classificações de proteção contra incêndio (EI 30/EI 90) com resistência a balas (BR4-NS) e desempenho antiarrombamento (P8B), apoiando padrões de aquisição em embaixadas, edifícios federais, instituições financeiras e projetos urbanos de alto risco que preferem menos SKUs, pacotes de certificação mais simples e caminhos de conformidade mais claros.
A blindagem transparente leve continua sendo um espaço em branco ativo à medida que a eletrificação da mobilidade reduz os orçamentos de massa dos veículos e impulsiona a adoção de vidro laminado com policarbonato e híbridos de polímero-cerâmica. Pesquisas e desenvolvimento financiadas pelo governo fornecem sinais de demanda de curto prazo para cerâmicas avançadas e ampliação de escala de processamento, exemplificado pela AeroVironment ao receber um prêmio de 20 milhões de USD em maio de 2026 para avançar pesquisas de materiais cerâmicos que incluem blindagem transparente para a Força Aérea e a Força Espacial dos EUA. Em termos de capacidade e localização, investimentos que expandem a capacidade regional de revestimento e vidro de alto desempenho, como o anúncio da Guardian Glass de um novo investimento em revestidora por sputtering em sua fábrica no Egito (operações previstas para o segundo trimestre de 2026), estão alinhados com a necessidade de reduzir prazos de entrega e adaptar vidros de segurança aos programas de infraestrutura do Oriente Médio e África e às restrições de fornecimento transfronteiriço.
Recent Industry Developments in Mercado de Vidro à Prova de Balas
- Maio de 2026: A AeroVironment anunciou um contrato de 20 milhões de USD para avançar pesquisas de materiais cerâmicos, incluindo blindagem transparente, para a Força Aérea e a Força Espacial dos EUA. O prêmio reforça os caminhos de financiamento para materiais leves de face de impacto e abordagens de processamento que podem se traduzir em laminados de blindagem transparente de próxima geração. Também fortalece o ecossistema de fornecedores em torno de cerâmicas avançadas que sustentam vidros híbridos de polímero-cerâmica resistentes a balas.
- Dezembro de 2025: A AGC Inc. anunciou sua decisão de sair do negócio de vidro especial para fortalecimento químico (série Dragontrail), com a produção na fábrica de Takasago programada para terminar no terceiro trimestre de 2026. Embora não seja uma linha de produtos balísticos, a medida realoca o foco de fabricação e a capacidade de investimento dentro das operações de vidro especial. Para compradores de vidros de segurança, isso ressalta a importância de qualificar múltiplas fontes para insumos de vidro de alto desempenho e capacidades de conversão.
- Setembro de 2025: A AGC Glass Europe lançou o Pyrobel 16 BR4NS e o Pyrobel 42 BR4NS, combinando proteção contra incêndio (EI 30/EI 90), resistência a balas (BR4-NS) e desempenho antiarrombamento (P8B). O lançamento reflete a demanda de projetos de infraestrutura crítica por soluções de vidro único que atendam a múltiplos cenários de risco. Também aumenta a pressão competitiva sobre os fornecedores para ampliar os portfólios de certificação além das classificações balísticas isoladas.


Mercado de Vidro à Prova de Balas Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Este mercado é definido como o valor de vidros transparentes à prova de balas vendidos como painéis finalizados, em que múltiplas camadas de vidro e polímero são projetadas para deter ameaças balísticas e são instaladas em veículos, edifícios e infraestrutura de segurança.
Exclusões do escopo: excluímos filmes de segurança para retrofit, materiais de blindagem opacos e serviços pós-instalação, como manutenção e reparos.
Visão geral da segmentação
- Por Tipo
- Acrílico Sólido
- Laminado Tradicional
- Policarbonato
- Policarbonato Revestido com Vidro
- Outros Tipos (Híbrido de Polímero-Cerâmica e outros)
- Por Indústria de Utilizador Final
- Automóvel
- Construção e Obras
- Defesa
- Outras Indústrias de Utilizadores Finais (Marítimo e outros)
- Por Geografia
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Resto da Ásia-Pacífico
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Resto da Europa
- América do Sul
- Brasil
- Argentina
- Resto da América do Sul
- Médio Oriente e África
- Arábia Saudita
- África do Sul
- Resto do Médio Oriente e África
- Ásia-Pacífico
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
O trabalho documental é usado para construir o mapa de demanda base e o contexto de preços antes do início de qualquer modelagem. Normalmente, consultamos conjuntos de dados públicos de segurança e comércio, como o UN Comtrade para fluxos comerciais de vidro laminado, estatísticas de minerais e materiais do USGS para insumos de vidro, e séries de preços do Bureau of Labor Statistics que ajudam a explicar a movimentação de custos e preços ao longo do tempo.
Além disso, usamos fontes como órgãos normativos de construção e segurança que publicam orientações de classificação balística, estatísticas de transporte e produção de veículos de portais governamentais, e portais de contratação pública para projetos de segurança e defesa, quando disponíveis. Relatórios anuais de empresas, apresentações a investidores e coberturas de imprensa confiáveis também são usados para verificar cruzadamente adições de capacidade, lançamentos de produtos e sinais de demanda regional. Em alguns casos, assinaturas pagas para dados financeiros de empresas, bancos de dados de patentes e análises de comércio no nível de embarque são usadas para validação direcional, embora o modelo não dependa de uma única base de dados. Essas fontes documentais são ilustrativas, e muitas outras referências públicas também são usadas para coleta de dados, validação e esclarecimento de pesquisa.
Entrevistas Primárias e Pesquisas
O trabalho primário é usado para testar sob pressão suposições difíceis de verificar a partir de dados públicos, especialmente quanto ao mix típico de projetos, à conversão de consultas em pedidos e à forma como os preços variam por nível de ameaça e formato de instalação. Conversamos com uma combinação de fabricantes, processadores, distribuidores, contratados de vidraçaria e usuários finais em regiões-chave, de modo que as necessidades de segurança regionais e os ciclos de aquisição sejam representados.
Os insumos dessas discussões são então usados para confirmar a divisão realista entre usos veiculares, de construção e institucionais, e para alinhar o dimensionamento final com restrições práticas de fornecimento e padrões de adoção.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 35% | CXOs: 15% | APAC: 41% |
| Nível médio: 45% | Líderes funcionais/de unidade: 28% | EMEA: 34% |
| Players menores: 20% | Gerentes: 57% | Américas: 25% |
Dimensionamento de Mercado e Previsão
O modelo central é construído usando uma abordagem top-down, em que sinais de produção, atividade de construção e aquisição de segurança são usados para reconstruir o pool de demanda por vidro de blindagem transparente por região, e depois traduzidos em valor usando precificação adequada à finalidade. Para manter os totais realistas, corroboramos os resultados com verificações bottom-up seletivas, como o preço médio de venda (ASP) de painéis amostrados multiplicado por volumes estimados para alguns casos de uso de alta visibilidade, seguidos por verificações de canal com instaladores e distribuidores.
Os principais insumos que moldam o modelo incluem o mix de níveis de classificação balística especificados nos projetos, as taxas de produção de veículos e frotas protegidas, a parcela de novas construções que adotam vidros de segurança em instalações sensíveis, a espessura típica dos painéis e o empilhamento de materiais, e a dependência regional de importação indicada pelos dados de comércio. Como há lacunas nos relatórios públicos para vidros especializados, as peças ausentes são tratadas por meio de intervalos limitados que são estreitados usando feedback primário, e depois normalizados para que os volumes implícitos se alinhem com a realidade de capacidade e prazos de entrega.
Para a previsão, é usada análise de cenários em torno de gastos com segurança e pipelines de construção, e a curva ano a ano é orientada pela forma como os ciclos de aquisição e as ondas de retrofit tendem a se comportar em diferentes geografias. As suposições sobre a progressão de preços são mantidas práticas ao vinculá-las à movimentação dos custos de insumos e ao prêmio observado atribuído a níveis de ameaça mais elevados.
Validação de Dados e Ciclo de Atualização
Os resultados são validados por meio de múltiplas verificações para que uma única série de dados não determine o resultado. Comparamos a tendência de valor modelada com sinais independentes, como movimento comercial, indicadores de construção e produção de veículos, e atividade visível de licitações, e as anomalias são então revisadas antes da aprovação final.
Quando surgem grandes variações, a equipe reverifica o alinhamento do escopo, recontata os respondentes relevantes e revisa quaisquer suposições de preço ou volume que possam estar sobrestimadas. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando ocorrem eventos materiais, como mudanças regulatórias, grandes expansões de capacidade ou mudanças sustentadas nos preços de matérias-primas. Antes da entrega final, é realizada uma última revisão para que os clientes recebam a visão mais atual disponível.
Comparação do Tamanho do Mercado de Vidro à Prova de Balas da Mordor Intelligence com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para vidro à prova de balas podem parecer muito distantes entre si, mesmo quando o nome do tema é o mesmo, porque o momento e a mecânica por trás dos números nem sempre estão alinhados. As diferenças geralmente derivam do que é contado como um painel finalizado, de como a precificação é calculada em média entre os níveis de ameaça, e de se a estimativa é atualizada para refletir o ambiente mais recente de moeda e custos.
Em revisões orientadas por atualização, a dispersão é frequentemente explicada por quando as taxas de câmbio são capturadas, se preços de tabela são usados em vez de preços realizados, e quanto peso é dado à demanda veicular versus arquitetônica. Um modelo que reverifica a movimentação do ASP por nível balístico e aplica o mesmo momento cambial em todas as regiões, e depois revalida os totais em relação a sinais de comércio e aquisição durante cada atualização, tende a se aproximar mais do mix real de compras, que é como a Mordor Intelligence mantém o valor de 2026 vinculado a verificações repetíveis.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 10,68 bilhões de USD (2026) | |
| Editora Global de Pesquisa A | 8,80 bilhões de USD (2024) | Utiliza uma janela temporal e ano-base diferentes, e o valor parece refletir condições anteriores de preço e câmbio, o que pode subestimar mudanças recentes de ASP para níveis de classificação mais elevados. |
| Editora do Setor B | 9,97 bilhões de USD (2025) | Parte de um ano-base diferente e de um horizonte mais longo, e a construção de preços pode variar se os mixes veicular e de construção forem assumidos de forma diferente entre regiões e classes de ameaça. |
A comparação mostra que as principais diferenças não estão relacionadas à complexidade matemática, mas sim aos limites de escopo, à lógica de precificação e ao momento das atualizações. Ao manter a precificação vinculada ao mix de níveis de ameaça e aplicar um tratamento cambial consistente e específico por ano, as etapas de dimensionamento permanecem transparentes e podem ser repetidas quando novos sinais de demanda ou custo surgirem.


Principais Questões Respondidas no Relatório
Qual é o valor do mercado de vidro à prova de balas em 2026?
O tamanho do mercado de vidro à prova de balas situa-se em USD 10,68 mil milhões em 2026.
A que ritmo crescerá a procura global até 2031?
A receita do mercado está prevista para expandir a um CAGR de 9,12% entre 2026 e 2031.
Qual o tipo de produto com crescimento mais rápido?
Os laminados de policarbonato estão a avançar a uma taxa anual de 10,21% até 2031, à medida que os compradores procuram soluções mais leves e de múltiplos impactos.
Qual o utilizador final que irá acrescentar o maior volume incremental?
O setor Automóvel lidera o crescimento, com um CAGR de 11,92% graças a veículos elétricos blindados integrados em fábrica.
Por que razão a Ásia-Pacífico é a região de crescimento mais rápido?
Os mandatos de fachada da China e a frota de proteção VIP da Índia estão a impulsionar um CAGR regional de 12,17%.
Página atualizada pela última vez em:



