
Tamaño y participación del mercado de vidrio antibalas
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
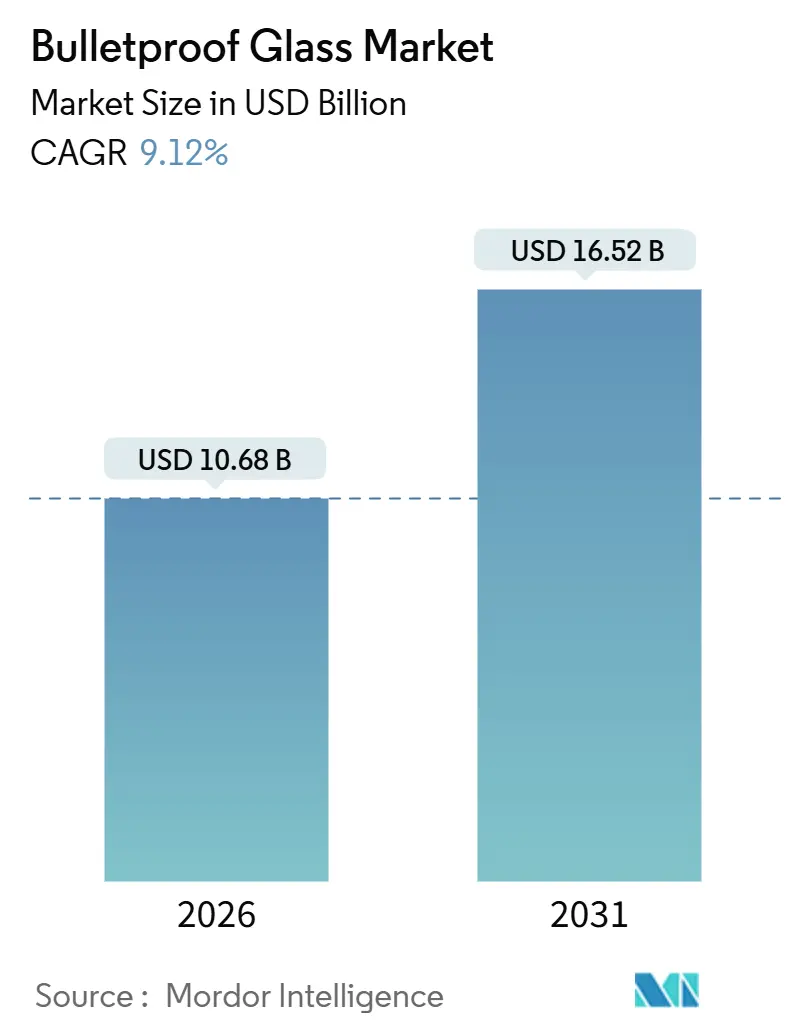
| Tamaño del Mercado (2026) | 10.68 Mil millones de dólares |
| Tamaño del Mercado (2031) | 16.52 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 9.12 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de vidrio antibalas por Mordor Intelligence
El tamaño del mercado de vidrio antibalas se estima en USD 10,68 mil millones en 2026, y se espera que alcance USD 16,52 mil millones en 2031, a una CAGR del 9,12% durante el período de previsión (2026-2031). La creciente modernización de la defensa, los mandatos de construcción resiliente al clima y la electrificación de los vehículos blindados están reforzando la demanda, mientras que los híbridos de polímero-cerámica prometen ahorros de peso significativos. El acrílico sólido dominó los volúmenes de 2025 por su claridad óptica y ventaja de costo, aunque la preferencia de los clientes está cambiando hacia el policarbonato y el policarbonato revestido de vidrio, que ofrecen protección ante múltiples impactos con laminados más ligeros. Los fabricantes de automóviles están integrando acristalamientos balísticos a nivel de fábrica para capturar margen, y los compradores del sector público están alineando los objetivos de seguridad y sostenibilidad especificando laminados con contenido reciclado. El mercado de vidrio antibalas está, por tanto, transitando de una adquisición reactiva hacia un endurecimiento proactivo de la infraestructura y la integración de la movilidad.
Conclusiones clave del informe
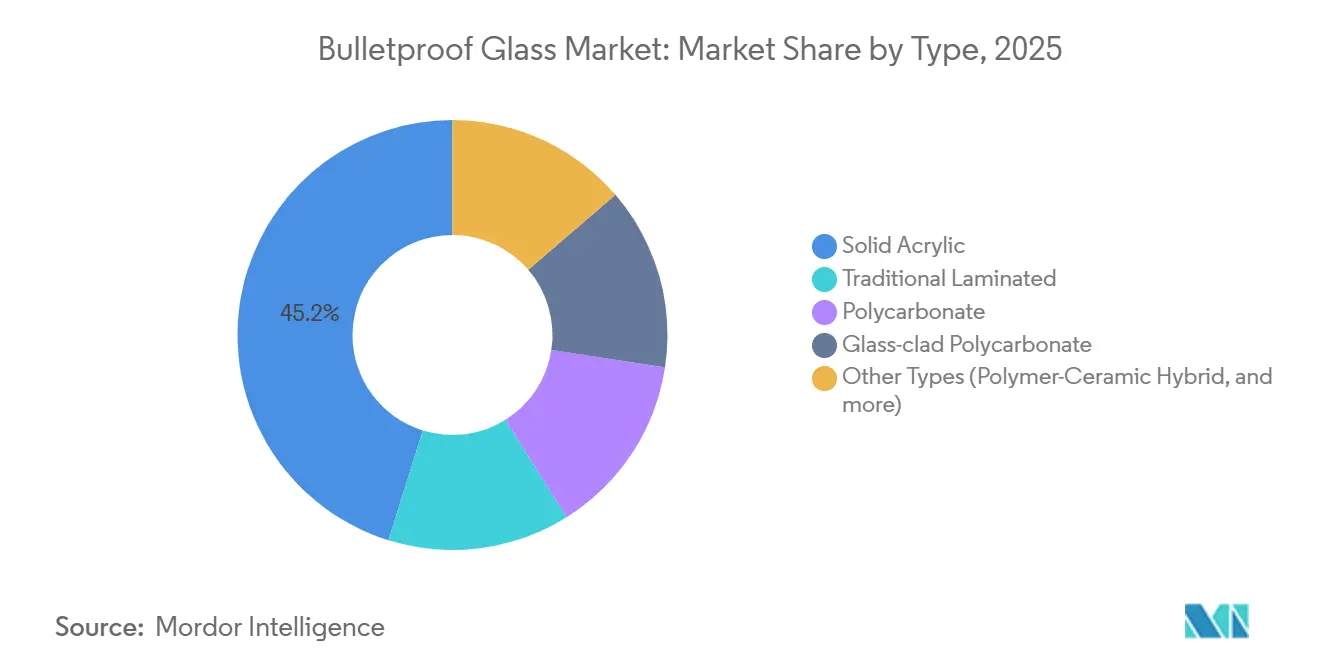
- Por tipo, el acrílico sólido lideró con el 45,19% de la participación del mercado de vidrio antibalas en 2025, mientras que se prevé que el policarbonato se expanda a una CAGR del 10,21% hasta 2031.
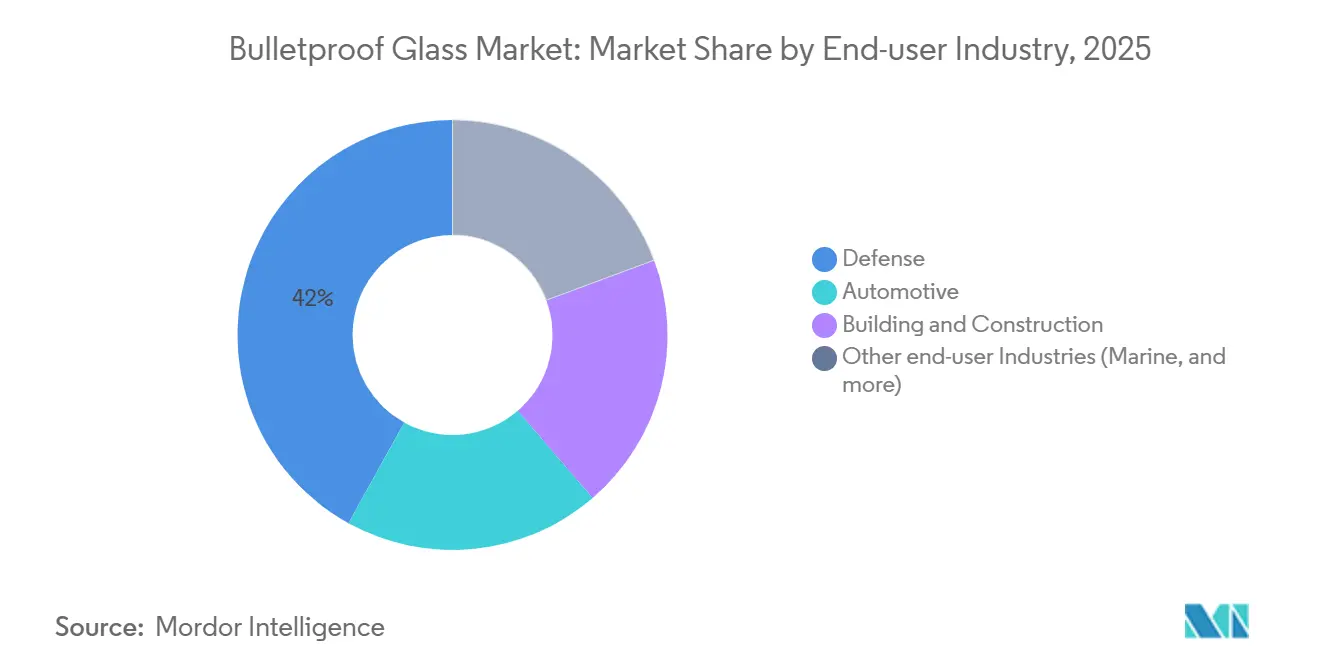
- Por industria de usuario final, el segmento de defensa mantuvo el 41,97% de la participación del mercado de vidrio antibalas en 2025, mientras que el segmento automotriz registra la CAGR más rápida del 11,92% hasta 2031.
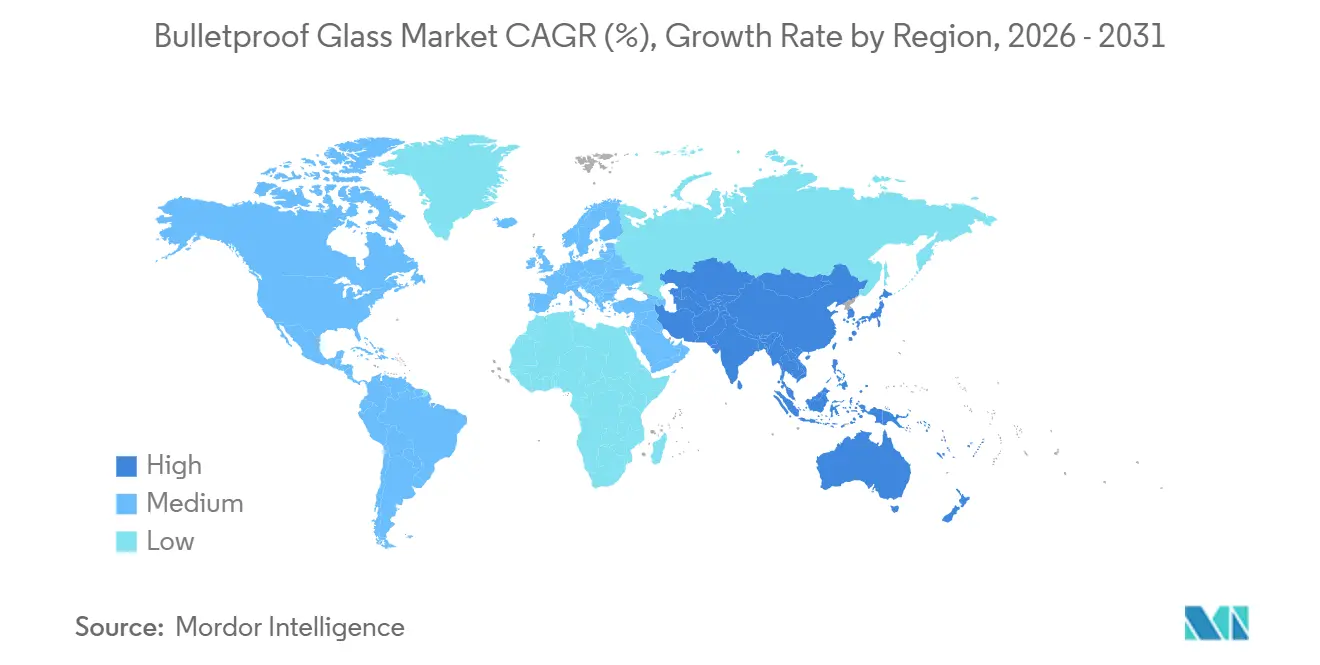
- Por geografía, América del Norte representó el 39,18% del tamaño del mercado de vidrio antibalas en 2025, aunque se proyecta que Asia-Pacífico crezca a una CAGR del 12,17% durante el mismo período.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del impacto de los impulsores*
| Impulsor | (~) % de impacto en la previsión de CAGR | Relevancia geográfica | Plazo de impacto |
|---|---|---|---|
| Escalada del gasto global en defensa y seguridad nacional | +2.8% | América del Norte, Europa, Oriente Medio | Mediano plazo (2-4 años) |
| Incremento del desarrollo de infraestructura en zonas urbanas de alto riesgo | +2.1% | China, India, Oriente Medio, América del Sur | Largo plazo (≥ 4 años) |
| Creciente utilización en vehículos de lujo y blindados | +1.9% | América del Norte, Europa, Arabia Saudita, Emiratos Árabes Unidos | Corto plazo (≤ 2 años) |
| Códigos obligatorios de fachada balística en edificios resilientes al clima | +1.5% | Estados Unidos, Europa, China | Largo plazo (≥ 4 años) |
| Creciente demanda de armadura transparente multiamaneza en flotas de transporte público eléctrico | +0.9% | China, India, Estados Unidos | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Escalada del gasto global en defensa y seguridad nacional
Los presupuestos de armadura transparente están aumentando a medida que los ejércitos priorizan las mejoras de supervivencia sobre las nuevas plataformas. El Ejército de los Estados Unidos asignó USD 108 millones en el año fiscal 2026 para su Sistema de Protección de Vehículos, priorizando kits de modernización que aligeran las flotas heredadas[1]Departamento del Ejército de los Estados Unidos, "Aspectos destacados del presupuesto del año fiscal 2026," army.mil. El FBI emitió una licitación de USD 45 millones en 2025 para escudos y paneles de nivel III NIJ. El marco de GBP 76 millones del Ministerio de Defensa del Reino Unido, adjudicado en noviembre de 2025, se centra en vehículos de perfil civil VR7–VR9. Los límites de peso en los trenes motrices eléctricos están impulsando la adopción del policarbonato revestido de vidrio y los híbridos de polímero-cerámica, con la financiación SBIR de la Armada de los Estados Unidos para laminados ligeros que reducen la masa en un 25% frente a amenazas del nivel 3a de STANAG 4569.
Incremento del desarrollo de infraestructura en zonas urbanas de alto riesgo
Las megaciudades están integrando acristalamientos balísticos en muros cortina para satisfacer los requisitos de seguros y seguridad pública. La norma JGJ 113-2015 de China exige vidrio de seguridad laminado en edificios de alta afluencia, y Shanghái extiende la norma a fachadas de más de 24 m de altura[2]Ministerio de Vivienda y Desarrollo Urbano-Rural de China, "JGJ 113-2015," mohurd.gov.cn. La Fuerza de Reserva de Policía Central de India especifica vehículos antibalas para los protegidos de categoría Z y Z Especial, impulsando la modernización de sedanes y SUV. En los Estados Unidos, las disposiciones sobre tornados de la norma ASCE 7-22 de FEMA y las pruebas de impacto ASTM ahora se superponen con las normas balísticas, lo que permite que un único laminado cumpla con las amenazas de escombros arrastrados por el viento y armas pequeñas.
Creciente utilización en vehículos de lujo y blindados
Los fabricantes de equipos originales están integrando blindaje de fábrica para preservar el valor. BMW lanzó el i7 Protection en 2024, el primer sedán eléctrico verificado según VPAM VR10, integrando 1.750 kg de blindaje mientras mantiene una autonomía de 236 millas. General Motors Defense presentó el Suburban Shield en 2025 para servir a flotas diplomáticas. El Departamento de Estado de los Estados Unidos amplió su contrato de vehículos eléctricos blindados de USD 400 millones más allá de Tesla, lo que llevó a Ford y Rivian a asegurar el suministro de vidrio balístico. Los compradores de VIP en Oriente Medio solicitan habitualmente protección VR7–VR9, manteniendo la demanda de laminados de policarbonato más ligeros.
Códigos obligatorios de fachada balística en edificios resilientes al clima
La financiación gubernamental vincula los proyectos de salas seguras a normas de acristalamiento más estrictas. La norma FEMA P-361 exige resistencia a proyectiles de tornados, y la ICC 500-2023 es obligatoria para los refugios comunitarios con financiación federal. La norma UFC 4-010-01 del Departamento de Defensa de los Estados Unidos prohíbe las películas de retención de fragmentos y estipula un mínimo de 6 mm de policarbonato o vidrio laminado en nuevos edificios federales. Europa está armonizando las normas balísticas EN 1063 y de explosión EN 13124, permitiendo el cumplimiento con un único producto. Estos códigos desencadenan modernizaciones de instalaciones anteriores a 2020, impulsando la demanda de reemplazo.
Análisis del impacto de las restricciones*
| Restricción | (~) % de impacto en la previsión de CAGR | Relevancia geográfica | Plazo de impacto |
|---|---|---|---|
| Altos costos de materia prima y procesamiento | −1.4% | Europa, América del Norte | Corto plazo (≤ 2 años) |
| Disponibilidad limitada de instaladores calificados | −0.8% | América del Norte, Europa, ciudades de Asia-Pacífico | Mediano plazo (2-4 años) |
| Proceso de fabricación intensivo en energía | −0.6% | Europa, América del Norte, China | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Altos costos de materia prima y procesamiento
Los precios al contado del policarbonato oscilaron entre USD 2.810 / t en América del Norte y USD 1.810 / t en China para grados ópticos en 2025, mientras que las resinas sin BPA tienen una prima del 12–18%. La unión en autoclave consume hasta 200 kWh / m², y la unión con TPU añade un 10–15% más de energía. El cullet reciclado reduce la energía del vidrio flotado en un 25%, pero el suministro posconsumidor es limitado fuera de Europa.
Disponibilidad limitada de instaladores calificados
La certificación AGMT exige 7.500 horas de práctica en campo y renovación cuadrienal, creando un retraso entre los picos de demanda y la oferta de mano de obra. Un sellado deficiente de los bordes puede reducir el rendimiento balístico hasta en un 30%. La robótica redujo los errores de colocación, pero requiere entre USD 0,5 y 1,5 millones por línea, lo que limita la adopción por parte de los acristaladores más pequeños.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por tipo:
el policarbonato gana terreno en aplicaciones críticas de pesoEl acrílico sólido mantuvo el 45,19% de la demanda de 2025 debido a su transmisión de luz del 92% y su menor costo de materia prima. Se prevé que el policarbonato crezca un 10,21% anual hasta 2031, ya que los compradores de defensa y automoción priorizan laminados más ligeros y de múltiples impactos. El vidrio laminado sigue siendo predominante en fachadas de edificios que necesitan retención frente a explosiones, aunque su peso de 40–60 kg/m² y el envejecimiento de la intercapa limitan su uso en plataformas móviles. El policarbonato revestido de vidrio equilibra claridad y resistencia, pero tiene una prima de costo del 15–20%. Los híbridos de polímero-cerámica, incluidas las caras de impacto de espinela y AlON, actualmente representan menos del 5% del volumen, aunque ofrecen ahorros de espesor del 20–30%, lo que indica una futura difusión en flotas automotrices y aeroespaciales.
La demanda de policarbonato subraya la transición del mercado de vidrio antibalas hacia materiales que reducen las penalizaciones de carga útil del vehículo sin comprometer los estándares NIJ Nivel III o VPAM VR7. Se proyecta que el tamaño del mercado de vidrio antibalas para laminados de policarbonato supere al acrílico a finales de la década, a medida que los vehículos eléctricos blindados de fábrica y los kits de modernización ligeros ganan terreno. Los nanocompuestos de TPU emergentes incrementan además la resistencia a la esquirlación en un 34% en comparación con el TPU de referencia, extendiendo la vida útil y reduciendo los costos de reemplazo.


Por industria de usuario final:
la automoción supera a la defensa en la integración de vehículos eléctricosLa defensa representó el 41,97% del consumo de 2025, respaldada por programas militares plurianuales, aunque el crecimiento se mantiene en un solo dígito en medio de mesetas presupuestarias. El sector automotriz avanzará a una CAGR del 11,92% hasta 2031, ya que fabricantes de equipos originales como BMW y General Motors instalan paquetes balísticos en la línea de montaje para capturar precios premium. La participación del mercado de vidrio antibalas para vehículos eléctricos blindados de fábrica está aumentando tras la apertura del contrato de USD 400 millones del Departamento de Estado de los Estados Unidos a todas las marcas nacionales. La edificación y construcción contribuye aproximadamente con una cuarta parte de la demanda, anclada en las regulaciones de fachadas de FEMA y China.
Más allá de los segmentos principales, la marina, la aeroespacial y el transporte público consumen volúmenes de nicho pero crecen a dos dígitos al validar híbridos de polímero-cerámica en entornos sensibles al peso. La industria del vidrio antibalas se está, por tanto, ampliando desde la adquisición centrada en la defensa hacia aplicaciones diversificadas de movilidad e infraestructura.
Análisis geográfico
Mercado de Vidrio Antibalas de América del Norte
América del Norte lideró el mercado de vidrio antibalas con una participación del 39,18% en 2025, impulsada por la demanda federal de los Estados Unidos, que incluye un presupuesto de 108 millones de USD para el Sistema de Protección de Vehículos y una licitación del FBI por 45 millones de USD, lo que sostuvo los volúmenes. Las normas de acristalamiento de doble amenaza de la FEMA están alineando los requisitos de resiliencia ante desastres y los balísticos, lo que permite a los proveedores amortizar los costos de certificación en proyectos de construcción y defensa. El marco ampliado del Departamento de Estado para vehículos eléctricos ha catalizado las cadenas de suministro nacionales, mientras que Canadá y México añaden adaptaciones automotrices incrementales.
Mercado de Vidrio Antibalas de Asia-Pacífico
Asia-Pacífico es la región de mayor crecimiento, con una CAGR del 12,17%. China aplica la norma JGJ 113-2015, impulsando la modernización de fachadas laminadas en las megaciudades, y Fuyao Glass comprometió 400 millones de USD en Illinois, más 9.100 millones de CNY en nuevas líneas de vidrio flotado nacionales orientadas al acristalamiento de vehículos de nueva energía. El registro de protección de 200 personas VIP de la India sostiene las adaptaciones de SUV blindados. Japón y Corea del Sur invierten en investigación y desarrollo de cerámica transparente que promete un ahorro de peso del 20 al 30% para los vehículos de infantería de próxima generación.
Mercado de Vidrio Antibalas de Europa, Oriente Medio y América del Sur
En Europa, el marco de vehículos protegidos del Reino Unido por 76 millones de GBP prioriza los SUV eléctricos de perfil bajo. La adquisición de SGT Germany por parte de AGC en enero de 2025 y su proyecto piloto de reciclaje de vidrio fotovoltaico en octubre de 2025 ilustran los movimientos de los actores establecidos hacia la integración vertical y los hornos de vidrio flotado con menor huella de carbono. Los precios del carbono del EU ETS presionan los márgenes, aunque aceleran los laminados con contenido reciclado. Arabia Saudita, los Emiratos Árabes Unidos y Brasil completan los focos globales que invierten en fachadas balísticas para activos gubernamentales y comerciales.

Análisis de la cadena de valor
La cadena de valor del vidrio antibalas comienza con insumos aguas arriba, incluidos el vidrio flotado (arena de sílice, carbonato de sodio, piedra caliza), láminas y capas intermedias de polímero (especialmente policarbonato y PVB), y materiales especializados para laminados avanzados, como caras de impacto cerámicas (espinela y AlON) y capas de unión a base de TPU. La producción se centra en el corte de precisión, el ensamblaje y el sellado en autoclave a alta presión, seguidos del sellado de bordes, el acabado y las pruebas y certificación balísticas conforme a los requisitos de NIJ, VPAM, EN 1063 o STANAG, según el uso final. El valor intermedio es capturado cada vez más por convertidores capaces de entregar pilas de vidrio-policarbonato ligeras y resistentes a múltiples impactos, así como por actores con líneas de unión robotizadas que reducen defectos, pero que requieren una inversión de capital considerable.
Aguas abajo, los productos fluyen a través de dos vías principales: el suministro directo a fabricantes de vehículos (OEM), incluidos los programas de blindaje de fábrica, y el suministro basado en proyectos a través de contratistas de fachadas, integradores de seguridad y distribuidores de acristalamiento especializado para edificios gubernamentales, bancos e infraestructura crítica. Los cuellos de botella se concentran en los materiales y la capacidad de procesamiento. Informes del sector de marzo de 2026 señalaron plazos de entrega extendidos de aproximadamente 4 a 6 semanas para el vidrio templado estándar debido a asignaciones ajustadas, mientras que se informó que el precio de la capa intermedia de PVB aumentó alrededor de un 15% interanual, lo que refuerza la importancia de los contratos de suministro a largo plazo, la diversificación de proveedores y el abastecimiento regionalizado para garantizar la continuidad en la entrega y la certificación.
Panorama competitivo
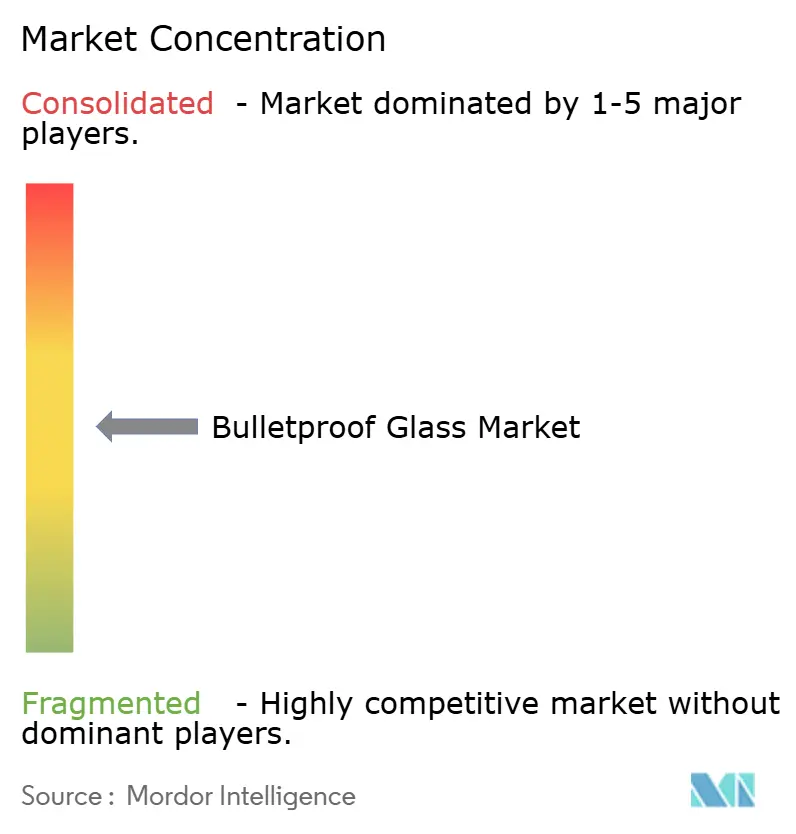
El mercado de vidrio antibalas está moderadamente concentrado. La innovación en procesos está eclipsando la escala como factor diferenciador. Saint-Gobain patentó un laminado de vidrio de zafiro-policarbonato que logra una transmisión de luz del 85% a 72,78 kg/m², apuntando a nichos de vehículos eléctricos y aeroespaciales. NxLite presentó recubrimientos de baja emisividad sobre policarbonato que reducen a la mitad el peso respecto al vidrio mientras superan las pruebas de impacto ASTM. Los cuellos de botella en la instalación y los costos energéticos invitan a la disrupción. Las líneas de unión robótica reducen las necesidades de mano de obra, pero exigen una inversión de capital elevada, lo que motiva a los participantes más pequeños a ofrecer paneles modulares precertificados.
Líderes de la industria del vidrio antibalas
Saint-Gobain
Guardian Industries
AGC Inc.
SCHOTT
Nippon Sheet Glass Co., Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Vidrio Antibalas
- AGC Inc.
- AGP Group
- Armass Glass
- Armortex
- Binswanger Glass
- Centigon Security Group
- Fuyao Glass Industry Group Co., Ltd.
- Guardian Industries
- Isoclima S.p.A.
- Nippon Sheet Glass Co., Ltd.
- PPG Industries, Inc.
- Saint-Gobain
- SCHOTT AG
- TAIWAN GLASS IND. CORP.
- Total Security Solutions
- Trulite

Oportunidades de mercado y perspectivas futuras
Un área clave de oportunidad es el acristalamiento multifuncional y multiamenaza que combina la resistencia balística con necesidades de rendimiento adyacentes, como la protección contra incendios, la resistencia a la entrada forzada y la durabilidad de la fachada. La dirección del producto se refleja en ofertas comerciales recientes, incluido el lanzamiento por parte de AGC Glass Europe de Pyrobel 16 BR4NS y Pyrobel 42 BR4NS en septiembre de 2025. Estos productos combinan clasificaciones de protección contra incendios (EI 30/EI 90) con resistencia a balas (BR4-NS) y rendimiento antirrobo (P8B), lo que respalda los patrones de adquisición en embajadas, edificios federales, instituciones financieras y proyectos urbanos de alto riesgo que prefieren menos referencias de producto, paquetes de certificación más simples y vías de cumplimiento más claras.
El blindaje transparente ligero sigue siendo un espacio en blanco activo, ya que la electrificación de la movilidad ajusta los presupuestos de masa de los vehículos e impulsa la adopción de policarbonato revestido de vidrio e híbridos de polímero-cerámica. La investigación y desarrollo financiada por el gobierno proporciona señales de demanda a corto plazo para cerámicas avanzadas y la ampliación de escala de procesamiento, ejemplificado por AeroVironment al recibir una adjudicación de 20 millones de USD en mayo de 2026 para avanzar en la investigación de materiales cerámicos que incluye blindaje transparente para la Fuerza Aérea y la Fuerza Espacial de EE. UU. En cuanto a capacidad y localización, las inversiones que amplían la capacidad regional de recubrimiento y vidrio de alto rendimiento, como el anuncio de Guardian Glass de una nueva inversión en un recubridor por pulverización catódica en su planta de Egipto (operaciones previstas para el segundo trimestre de 2026), se alinean con la necesidad de reducir los plazos de entrega y adaptar el acristalamiento de seguridad a los programas de infraestructura de Oriente Medio y África y a las restricciones de suministro transfronterizo.
Recent Industry Developments in Mercado de Vidrio Antibalas
- Mayo de 2026: AeroVironment anunció un contrato de 20 millones de USD para avanzar en la investigación de materiales cerámicos, incluido el blindaje transparente, para la Fuerza Aérea y la Fuerza Espacial de EE. UU. La adjudicación refuerza las vías de financiación para materiales de cara de impacto ligeros y enfoques de procesamiento que pueden traducirse en laminados de blindaje transparente de próxima generación. También fortalece el ecosistema de proveedores en torno a las cerámicas avanzadas que respaldan el acristalamiento resistente a balas híbrido de polímero-cerámica.
- Diciembre de 2025: AGC Inc. anunció su decisión de salir del negocio de vidrio especializado para reforzamiento químico (serie Dragontrail), con la producción en la Fábrica Takasago programada para finalizar en el tercer trimestre de 2026. Aunque no es una línea de producto balístico, la medida reasigna el enfoque de fabricación y la capacidad de inversión dentro de las operaciones de vidrio especializado. Para los compradores de acristalamiento de seguridad, esto subraya la importancia de calificar múltiples fuentes para insumos de vidrio de alto rendimiento y capacidades de conversión.
- Septiembre de 2025: AGC Glass Europe lanzó Pyrobel 16 BR4NS y Pyrobel 42 BR4NS, que combinan protección contra incendios (EI 30/EI 90), resistencia a balas (BR4-NS) y rendimiento antirrobo (P8B). El lanzamiento refleja la demanda de proyectos de infraestructura crítica por soluciones de acristalamiento único que cumplen múltiples escenarios de riesgo. También aumenta la presión competitiva sobre los proveedores para ampliar las carteras de certificación más allá de las clasificaciones balísticas independientes.


Mercado de Vidrio Antibalas Alcance del informe y metodología de investigación
Definición y alcance del mercado
Este mercado se define como el valor del acristalamiento transparente resistente a balas vendido como paneles terminados, en el que múltiples capas de vidrio y polímero están diseñadas para detener amenazas balísticas y se instalan en vehículos, edificios e infraestructura de seguridad.
Exclusiones del alcance: excluimos las películas de seguridad para reacondicionamiento, los materiales de blindaje opacos y los servicios posteriores a la instalación, como el mantenimiento y las reparaciones.
Descripción general de la segmentación
- Por tipo
- Acrílico sólido
- Laminado tradicional
- Policarbonato
- Policarbonato revestido de vidrio
- Otros tipos (híbrido de polímero-cerámica y más)
- Por industria de usuario final
- Automotriz
- Edificación y construcción
- Defensa
- Otras industrias de usuario final (marina y más)
- Por geografía
- Asia-Pacífico
- China
- India
- Japón
- Corea del Sur
- Resto de Asia-Pacífico
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- Resto de Europa
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Oriente Medio y África
- Arabia Saudita
- Sudáfrica
- Resto de Oriente Medio y África
- Asia-Pacífico
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
El trabajo documental se utiliza para construir el mapa de demanda base y el contexto de precios antes de que comience cualquier modelización. Normalmente recurrimos a conjuntos de datos públicos de seguridad y comercio, como UN Comtrade para los flujos comerciales de vidrio laminado, las estadísticas de minerales y materiales del USGS para los insumos de vidrio, y las series de precios de la Bureau of Labor Statistics que ayudan a explicar la evolución de costos y precios a lo largo del tiempo.
Junto con ello, utilizamos fuentes como organismos de normas de construcción y seguridad que publican directrices sobre clasificación balística, estadísticas de transporte y producción de vehículos de portales gubernamentales, y portales de contratación pública para proyectos de seguridad y defensa cuando están disponibles. También se utilizan informes anuales de empresas, presentaciones para inversores y cobertura de prensa confiable para verificar las ampliaciones de capacidad, los lanzamientos de productos y las señales de demanda regional. En algunos casos, se utilizan suscripciones de pago para datos financieros de empresas, bases de datos de patentes y análisis comerciales a nivel de envío para validar direccionalmente, aunque el modelo no depende de una sola base de datos. Estas fuentes documentales son ilustrativas, y también se utilizan muchas otras referencias públicas para la recopilación de datos, la validación y la aclaración de la investigación.
Entrevistas primarias y encuestas
El trabajo primario se utiliza para poner a prueba supuestos que son difíciles de verificar a partir de datos públicos, especialmente en cuanto a la combinación típica de proyectos, la conversión de consultas en pedidos y cómo varían los precios según el nivel de amenaza y el formato de instalación. Hablamos con una combinación de fabricantes, procesadores, distribuidores, contratistas de acristalamiento y usuarios finales en las regiones clave, de modo que se representen las necesidades de seguridad y los ciclos de contratación regionales.
Los aportes de estas conversaciones se utilizan luego para confirmar la división realista entre usos vehiculares, edilicios e institucionales, y para alinear el dimensionamiento final con las restricciones de suministro prácticas y los patrones de adopción.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 35% | Altos directivos (CXO): 15% | APAC: 41% |
| Nivel medio: 45% | Líderes funcionales/de unidad: 28% | EMEA: 34% |
| Actores más pequeños: 20% | Gerentes: 57% | Américas: 25% |
Dimensionamiento y previsión del mercado
El modelo central se construye utilizando un enfoque descendente en el que se emplean señales de producción, actividad de construcción y contratación de seguridad para reconstruir el pool de demanda de acristalamiento de blindaje transparente por región, que luego se traduce en valor mediante precios adecuados al propósito. Para mantener los totales realistas, corroboramos los resultados con verificaciones ascendentes selectivas, como el precio de venta promedio (ASP) muestreado de paneles multiplicado por volúmenes estimados para algunos casos de uso de alta visibilidad, seguido de verificaciones de canal con instaladores y distribuidores.
Los insumos clave que dan forma al modelo incluyen la combinación de niveles de clasificación balística especificados en los proyectos, las tasas de fabricación de vehículos y flotas protegidas, la proporción de construcciones nuevas que adoptan acristalamiento seguro en instalaciones sensibles, el grosor típico de los paneles y la composición del material, y la dependencia regional de las importaciones indicada por los datos comerciales. Dado que existen vacíos en la información pública sobre acristalamiento especializado, las piezas faltantes se abordan mediante rangos acotados que se ajustan utilizando retroalimentación primaria, y luego se normalizan para que los volúmenes implícitos se alineen con la realidad de capacidad y plazos de entrega.
Para la previsión, se utiliza un análisis de escenarios en torno al gasto en seguridad y los proyectos de construcción en curso, y la curva año por año se guía por la forma en que suelen comportarse los ciclos de contratación y las olas de reacondicionamiento en las distintas geografías. Los supuestos sobre la evolución de los precios se mantienen prácticos al vincularlos con la evolución de los costos de los insumos y la prima observada asociada a niveles de amenaza más altos.
Validación de datos y ciclo de actualización
Los resultados se validan mediante múltiples verificaciones para que una sola serie de datos no determine el resultado. Comparamos la tendencia de valor modelada con señales independientes, como el movimiento comercial, los indicadores de construcción y producción de vehículos, y la actividad visible de licitaciones, y luego se revisan las anomalías antes de la aprobación final.
Cuando aparecen variaciones importantes, el equipo vuelve a verificar la alineación del alcance, se pone en contacto de nuevo con los encuestados pertinentes y revisa cualquier supuesto de precios o volumen que pudiera estar sobrestimado. Los informes se actualizan anualmente, y se realizan actualizaciones provisionales cuando ocurren eventos materiales, como cambios normativos, ampliaciones importantes de capacidad o cambios sostenidos en los precios de las materias primas. Antes de la entrega final, se completa una última revisión para que los clientes reciban la visión más actual disponible.
El tamaño del mercado de vidrio antibalas de Mordor Intelligence comparado con otras estimaciones publicadas
Los tamaños de mercado publicados para el vidrio antibalas pueden parecer muy diferentes entre sí, incluso cuando el nombre del tema es el mismo, porque el momento y la mecánica detrás de las cifras no siempre están alineados. Las diferencias suelen provenir de lo que se cuenta como panel terminado, de cómo se promedia el precio entre niveles de amenaza y de si la estimación se actualiza para reflejar el entorno más reciente de divisas y costos.
En las revisiones basadas en actualizaciones, la dispersión a menudo se explica por el momento en que se capturan los tipos de cambio, si se utilizan precios de lista en lugar de precios realizados, y cuánto peso se da a la demanda vehicular frente a la arquitectónica. Un modelo que revisa el movimiento del ASP por nivel balístico y aplica el mismo criterio temporal de divisas en todas las regiones, y que luego revalida los totales frente a señales comerciales y de contratación en cada actualización, tiende a acercarse más a la mezcla de compra real, que es la manera en que Mordor Intelligence mantiene la cifra de 2026 vinculada a verificaciones repetibles.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 10,68 mil millones de USD (2026) | |
| Editorial de Investigación Global A | 8,80 mil millones de USD (2024) | Utiliza una ventana temporal y un año base diferentes, y el valor parece reflejar condiciones de precios y divisas anteriores, lo que puede subestimar los cambios recientes en el ASP para niveles de clasificación más altos. |
| Editorial del Sector B | 9,97 mil millones de USD (2025) | Parte de un año base diferente y un horizonte más largo, y la construcción de precios puede variar si las combinaciones de vehículos y edificios se suponen de manera diferente entre regiones y clases de amenaza. |
La comparación muestra que las principales diferencias no se deben a la complejidad matemática, sino a los límites del alcance, la lógica de precios y el momento de actualización. Al mantener el precio vinculado a la combinación de niveles de amenaza y aplicar un tratamiento cambiario consistente y específico por año, los pasos de dimensionamiento se mantienen transparentes y pueden repetirse cuando surgen nuevas señales de demanda o costos.


Preguntas clave respondidas en el informe
¿Cuál es el valor del mercado de vidrio antibalas en 2026?
El tamaño del mercado de vidrio antibalas asciende a USD 10,68 mil millones en 2026.
¿A qué velocidad crecerá la demanda global hasta 2031?
Se prevé que los ingresos del mercado se expandan a una CAGR del 9,12% entre 2026 y 2031.
¿Qué tipo de producto crece más rápidamente?
Los laminados de policarbonato avanzan a una tasa anual del 10,21% hasta 2031, ya que los compradores buscan soluciones más ligeras y de múltiples impactos.
¿Qué usuario final añadirá el mayor volumen incremental?
La automoción lidera el crecimiento, con una CAGR del 11,92% gracias a los vehículos eléctricos blindados integrados de fábrica.
¿Por qué Asia-Pacífico es la región de más rápido crecimiento?
Los mandatos de fachadas de China y la flota de protección VIP de India están impulsando una CAGR regional del 12,17%.
Última actualización de la página el:



