
Marktgröße und Marktanteil für schusssicheres Glas
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
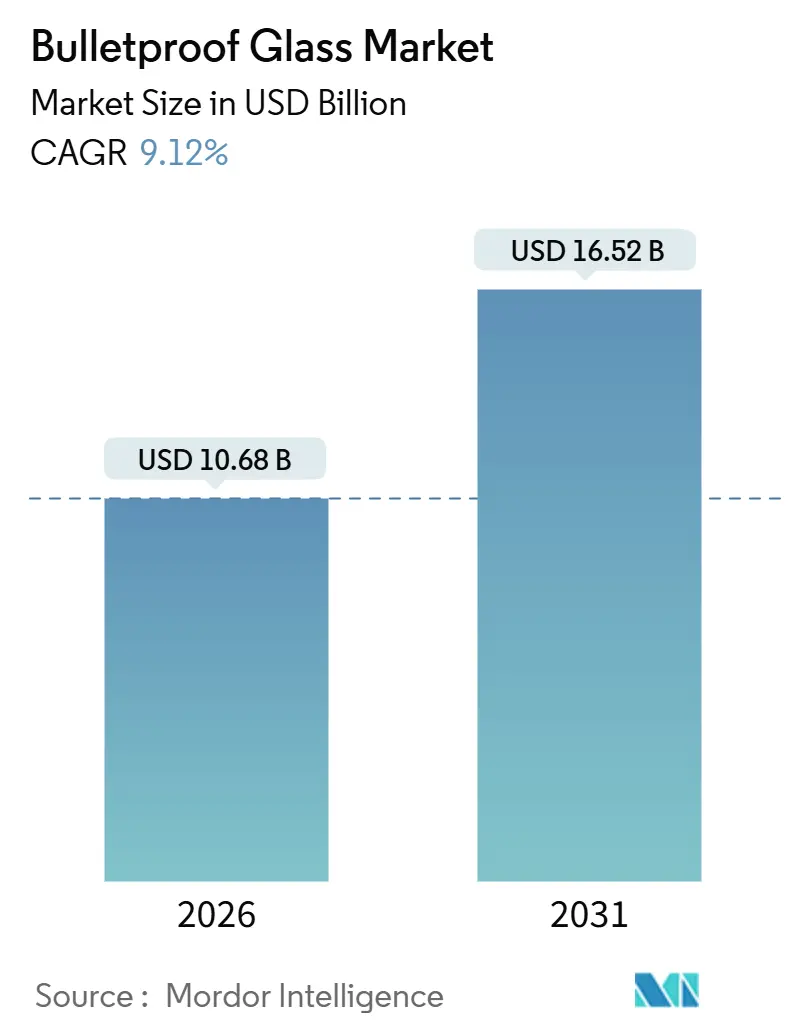
| Marktgröße (2026) | 10.68 Milliarden US-Dollar |
| Marktgröße (2031) | 16.52 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 9.12 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für schusssicheres Glas von Mordor Intelligence
Die Marktgröße für schusssicheres Glas wird im Jahr 2026 auf USD 10,68 Milliarden geschätzt und soll bis 2031 USD 16,52 Milliarden erreichen, bei einer CAGR von 9,12 % während des Prognosezeitraums (2026–2031). Steigende Verteidigungsmodernisierung, klimaresistente Bauvorschriften und die Elektrifizierung gepanzerter Fahrzeuge stärken die Nachfrage, während Polymer-Keramik-Hybride bedeutende Gewichtseinsparungen versprechen. Massives Acryl dominierte 2025 die Absatzmengen aufgrund seiner optischen Klarheit und seines Kostenvorteils, doch die Kundenpräferenz verschiebt sich hin zu Polycarbonat und glaskaschiertem Polycarbonat, das Mehrfachtreffer-Schutz mit leichteren Laminaten bietet. Automobilhersteller integrieren ballistisches Verglasung bereits ab Werk, um Margen zu erzielen, und öffentliche Auftraggeber stimmen Sicherheits- und Nachhaltigkeitsziele aufeinander ab, indem sie Laminate mit Recyclingmaterial vorschreiben. Der Markt für schusssicheres Glas wandelt sich daher von einer reaktiven Beschaffung hin zu einer proaktiven Infrastrukturhärtung und Mobilitätsintegration.
Wesentliche Erkenntnisse des Berichts
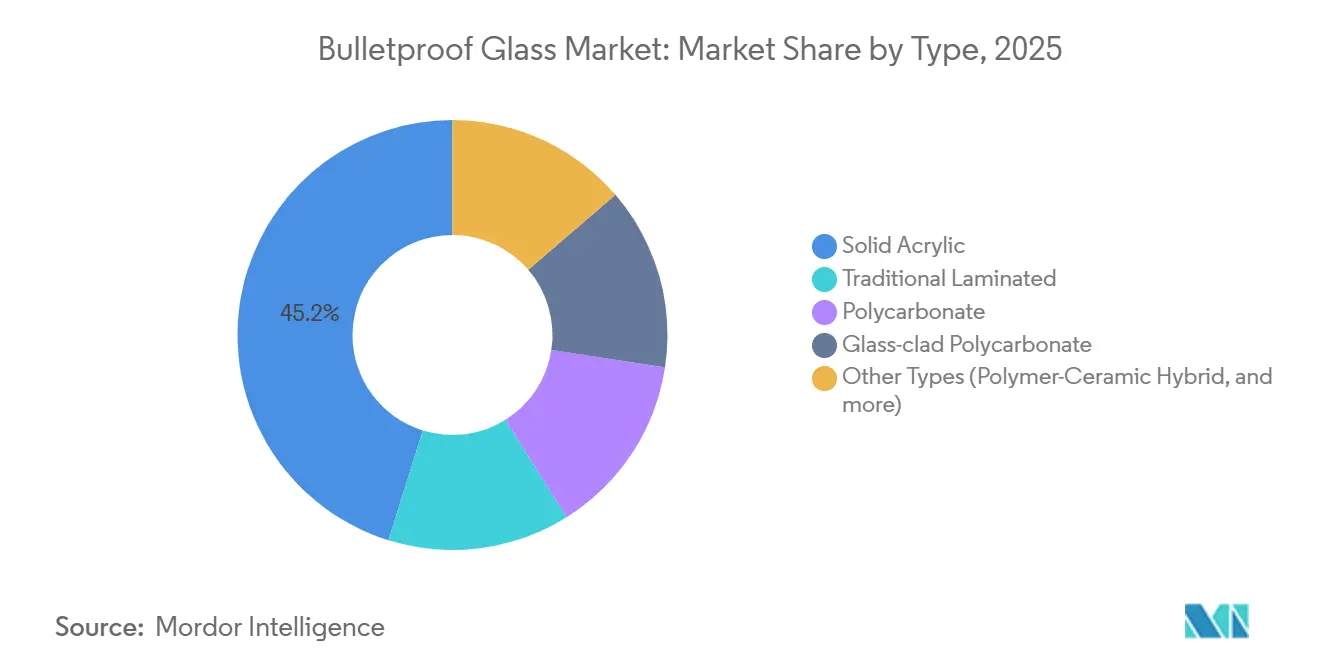
- Nach Typ führte massives Acryl mit 45,19 % des Marktanteils für schusssicheres Glas im Jahr 2025, während Polycarbonat bis 2031 mit einer CAGR von 10,21 % wachsen soll.
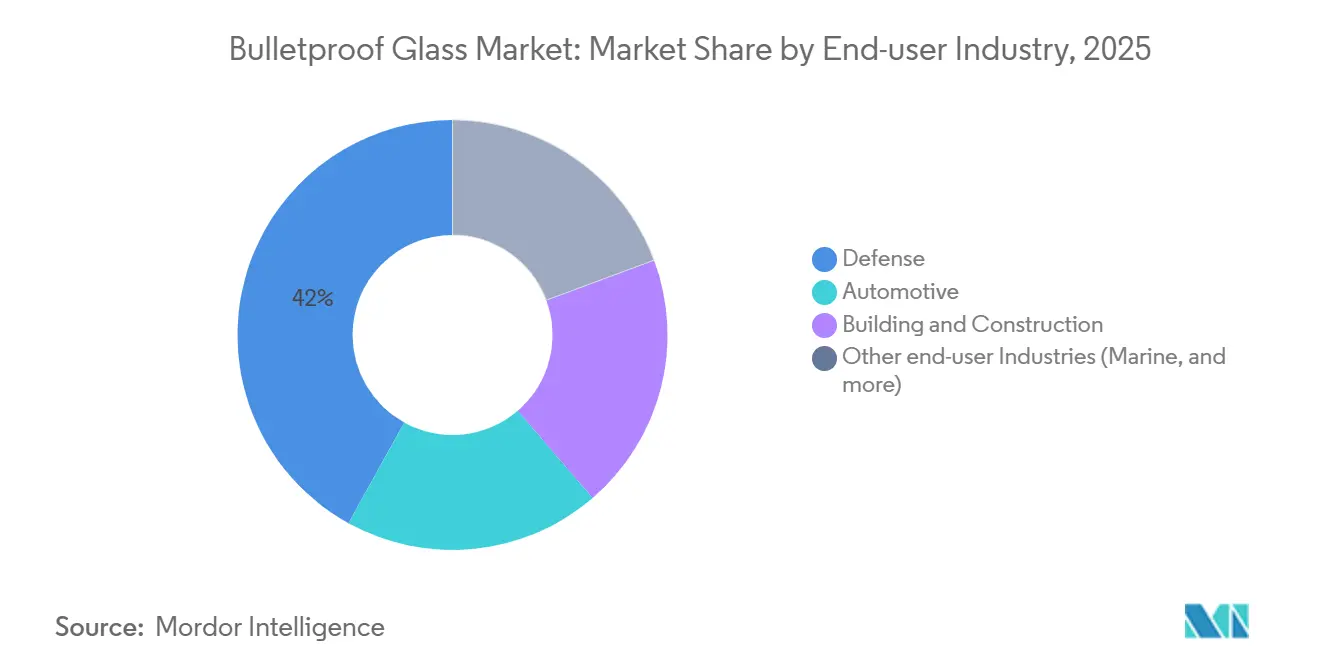
- Nach Endverbraucherbranche hielt das Verteidigungssegment 41,97 % des Marktanteils für schusssicheres Glas im Jahr 2025, während das Automobilsegment mit einer CAGR von 11,92 % bis 2031 das schnellste Wachstum verzeichnet.
- Nach Geografie entfiel auf Nordamerika 39,18 % der Marktgröße für schusssicheres Glas im Jahr 2025, während Asien-Pazifik im gleichen Zeitraum mit einer CAGR von 12,17 % wachsen soll.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende globale Verteidigungs- und Innere-Sicherheits-Ausgaben | +2.8% | Nordamerika, Europa, Naher Osten | Mittelfristig (2–4 Jahre) |
| Zunehmende Infrastrukturentwicklung in risikoreichen städtischen Gebieten | +2.1% | China, Indien, Naher Osten, Südamerika | Langfristig (≥ 4 Jahre) |
| Wachsender Einsatz in Luxus- und gepanzerten Fahrzeugen | +1.9% | Nordamerika, Europa, Saudi-Arabien, Vereinigte Arabische Emirate | Kurzfristig (≤ 2 Jahre) |
| Verbindliche ballistische Fassadenkodizes in klimaresistenten Gebäuden | +1.5% | Vereinigte Staaten, Europa, China | Langfristig (≥ 4 Jahre) |
| Steigende Nachfrage nach transparenter Mehrbedrohungsrüstung in elektrischen öffentlichen Verkehrsflotten | +0.9% | China, Indien, Vereinigte Staaten | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende globale Verteidigungs- und Innere-Sicherheits-Ausgaben
Budgets für transparente Panzerung steigen, da Streitkräfte Überlebensfähigkeits-Upgrades gegenüber neuen Plattformen bevorzugen. Das US-Heer stellte im Haushaltsjahr 2026 USD 108 Millionen für sein Fahrzeugschutzsystem bereit und priorisiert dabei Nachrüstsätze, die ältere Flotten leichter machen[1]US-Verteidigungsministerium, Heeresabteilung, "Haushaltsschwerpunkte des Haushaltsjahres 2026," army.mil. Das FBI veröffentlichte 2025 eine Ausschreibung über USD 45 Millionen für NIJ-Level-III-Schutzschilde und -Paneele. Das GBP 76 Millionen schwere Rahmenabkommen des britischen Verteidigungsministeriums, das im November 2025 vergeben wurde, konzentriert sich auf zivile Fahrzeuge des Typs VR7–VR9. Gewichtsbeschränkungen in elektrischen Antriebssträngen treiben die Einführung von glaskaschiertem Polycarbonat und Polymer-Keramik-Hybriden voran, wobei die US-Marine über das SBIR-Programm leichte Laminate finanziert, die die Masse gegenüber STANAG-4569-Level-3a-Bedrohungen um 25 % reduzieren.
Zunehmende Infrastrukturentwicklung in risikoreichen städtischen Gebieten
Megastädte integrieren ballistische Verglasung in Vorhangfassaden, um Versicherungs- und öffentliche Sicherheitsanforderungen zu erfüllen. Chinas JGJ 113-2015 schreibt Verbundsicherheitsglas in Gebäuden mit hohem Personenaufkommen vor, und Shanghai weitet die Regel auf Fassaden über 24 m Höhe aus[2]Ministerium für Wohnungsbau und Stadt-Land-Entwicklung Chinas, "JGJ 113-2015," mohurd.gov.cn. Indiens Zentrale Reservepolizeitruppe schreibt schusssichere Fahrzeuge für Personen unter Z- und Z-Spezial-Schutz vor und treibt damit die Nachrüstung von Limousinen und SUVs voran. In den Vereinigten Staaten überschneiden sich FEMA's ASCE-7-22-Tornadovorschriften und ASTM-Aufpralltests inzwischen mit ballistischen Standards, sodass ein einziges Laminat sowohl Windwurf- als auch Handwaffen-Bedrohungen erfüllen kann.
Wachsender Einsatz in Luxus- und gepanzerten Fahrzeugen
OEMs bündeln ab Werk Panzerung, um Wert zu erhalten. BMW brachte 2024 den i7 Protection auf den Markt, die erste elektrische Limousine, die nach VPAM VR10 zertifiziert ist, und integriert dabei 1.750 kg Panzerung bei einer Reichweite von 236 Meilen. General Motors Defense stellte 2025 den Suburban Shield für diplomatische Flotten vor. Das US-Außenministerium weitete seinen USD 400 Millionen schweren gepanzerten-EV-Vertrag über Tesla hinaus aus und veranlasste Ford und Rivian, ballistische Glasversorgung zu sichern. VIP-Käufer im Nahen Osten fordern routinemäßig VR7–VR9-Schutz und halten die Nachfrage nach leichteren Polycarbonat-Laminaten aufrecht.
Verbindliche ballistische Fassadenkodizes in klimaresistenten Gebäuden
Staatliche Fördermittel knüpfen Schutzraumprojekte an strengere Verglasungsvorschriften. FEMA P-361 fordert Widerstandsfähigkeit gegen Tornados, und ICC 500-2023 ist für bundesstaatlich geförderte Gemeinschaftsschutzbauwerke verbindlich. Die DoD-Vorschrift UFC 4-010-01 verbietet splitterrückhaltende Folien und schreibt für neue Bundesgebäude mindestens 6 mm Polycarbonat oder Verbundglas vor. Europa harmonisiert die ballistische Norm EN 1063 und die Explosionsschutznorm EN 13124, um eine einheitliche Produktkonformität zu ermöglichen. Diese Kodizes lösen Nachrüstungen von Einrichtungen aus der Zeit vor 2020 aus und steigern die Ersatznachfrage.
Analyse der Hemmniswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Rohstoff- und Verarbeitungskosten | −1.4% | Europa, Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Begrenzte Verfügbarkeit qualifizierter Installateure | −0.8% | Nordamerika, Europa, Städte in Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Energieintensiver Herstellungsprozess | −0.6% | Europa, Nordamerika, China | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Rohstoff- und Verarbeitungskosten
Polycarbonat-Spotpreise lagen 2025 für optische Qualitäten zwischen USD 2.810 / t in Nordamerika und USD 1.810 / t in China, während BPA-freie Harze einen Aufschlag von 12–18 % aufweisen. Autoklavenbondierung verbraucht bis zu 200 kWh / m², und TPU-Bondierung verursacht 10–15 % mehr Energie. Recyceltes Altglas senkt den Energieverbrauch bei der Floatglas-Herstellung um 25 %, doch das Angebot an Nachverbraucher-Material ist außerhalb Europas begrenzt.
Begrenzte Verfügbarkeit qualifizierter Installateure
Die AGMT-Zertifizierung erfordert 7.500 Stunden Praxiserfahrung und eine vierjährige Erneuerung, was zu einer Verzögerung zwischen Nachfragespitzen und Arbeitskräfteangebot führt. Unsachgemäße Kantenversiegelung kann die ballistische Leistung um bis zu 30 % verringern. Robotik reduzierte Fehler beim Aufbau, erfordert jedoch USD 0,5–1,5 Millionen pro Linie und begrenzt die Einführung bei kleineren Glasverarbeitungsbetrieben.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ:
Polycarbonat gewinnt bei gewichtskritischen AnwendungenMassives Acryl hielt 2025 45,19 % der Nachfrage aufgrund von 92 % Lichtdurchlässigkeit und niedrigeren Rohstoffkosten. Polycarbonat soll bis 2031 jährlich um 10,21 % wachsen, da Verteidigungs- und Automobilkäufer leichtere Mehrfachtreffer-Laminate bevorzugen. Verbundglas bleibt in Gebäudefassaden verbreitet, die Sprengstoffschutz benötigen, obwohl sein Gewicht von 40–60 kg/m² und die Alterung der Zwischenschicht den Einsatz auf mobilen Plattformen einschränken. Glaskaschiertes Polycarbonat vereint Klarheit und Zähigkeit, weist jedoch einen Kostenaufschlag von 15–20 % auf. Polymer-Keramik-Hybride, einschließlich Spinell- und AlON-Auftreffflächen, tragen derzeit weniger als 5 % des Volumens bei, bieten jedoch 20–30 % Dickenersparnisse und signalisieren eine künftige Verbreitung in Automobil- und Luftfahrtflotten.
Die Nachfrage nach Polycarbonat unterstreicht den Wandel des Marktes für schusssicheres Glas hin zu Materialien, die fahrzeugbezogene Nutzlasteinbußen reduzieren, ohne NIJ-Level-III- oder VPAM-VR7-Standards zu beeinträchtigen. Die Marktgröße für schusssicheres Glas bei Polycarbonat-Laminaten soll das Acryl gegen Ende des Jahrzehnts übertreffen, da werkseitig gepanzerte Elektrofahrzeuge und leichte Nachrüstsätze an Bedeutung gewinnen. Neu entstehende TPU-Nanokomposite steigern die Splitterfestigkeit im Vergleich zu Basis-TPU um weitere 34 %, verlängern die Lebensdauer und senken die Ersatzkosten.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar


Nach Endverbraucherbranche:
Automobil übertrifft Verteidigung bei der EV-IntegrationVerteidigung machte 2025 41,97 % des Verbrauchs aus, gestützt durch mehrjährige Militärprogramme, doch das Wachstum bleibt einstellig inmitten von Budgetstagnation. Automobil soll bis 2031 mit einer CAGR von 11,92 % wachsen, da OEMs wie BMW und General Motors ballistische Pakete bereits am Band integrieren, um Premiumpreise zu erzielen. Der Marktanteil für schusssicheres Glas bei werkseitig gepanzerten Elektrofahrzeugen steigt, nachdem das US-Außenministerium seinen USD 400 Millionen schweren Vertrag für alle inländischen Marken geöffnet hat. Bauwesen und Konstruktion tragen ungefähr ein Viertel der Nachfrage bei, verankert durch FEMA- und chinesische Fassadenvorschriften.
Über die Kernsegmente hinaus verbrauchen Marine, Luft- und Raumfahrt sowie öffentlicher Nahverkehr Nischenvolumina, wachsen jedoch zweistellig, da sie Polymer-Keramik-Hybride in gewichtssensiblen Bereichen validieren. Die Branche für schusssicheres Glas erweitert sich daher von einer verteidigungszentrierten Beschaffung hin zu diversifizierten Mobilitäts- und Infrastrukturanwendungen.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Nordamerika Schusssicheres Glas Markt
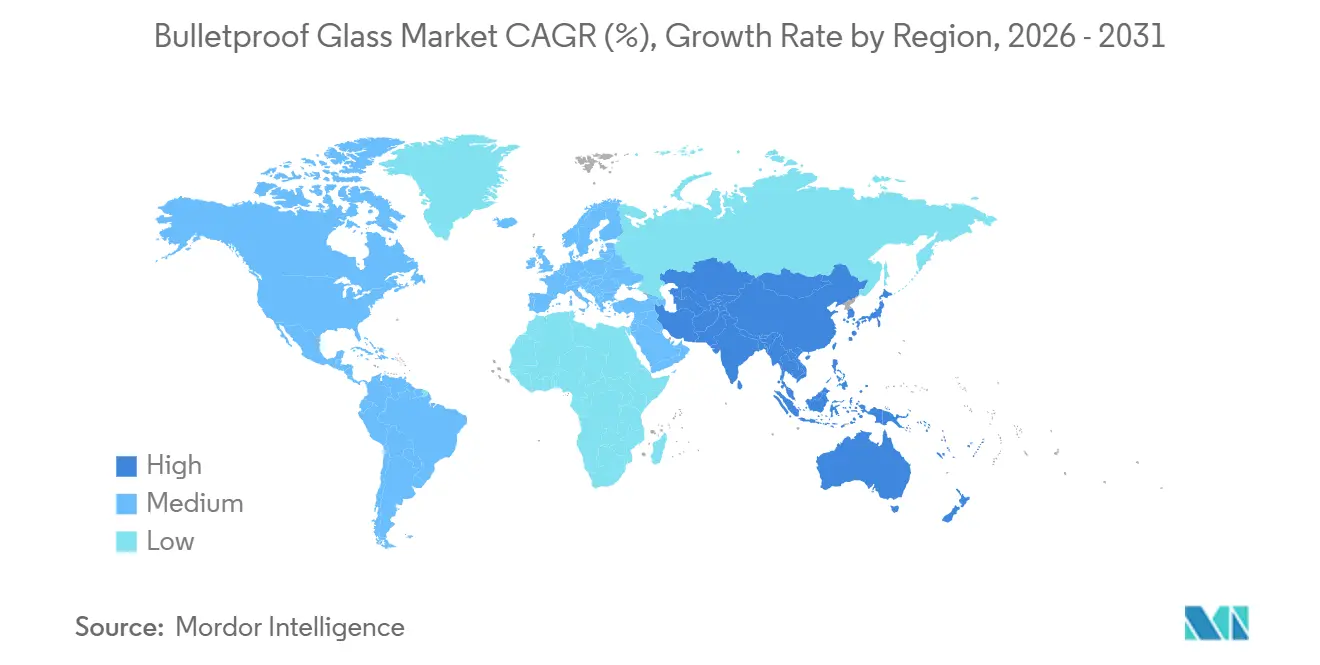
Nordamerika führte den Markt für schusssicheres Glas mit einem Anteil von 39,18 % im Jahr 2025, da die US-Bundesnachfrage, einschließlich eines Budgets von 108 Millionen USD für Fahrzeugschutzsysteme und einer FBI-Ausschreibung im Wert von 45 Millionen USD, die Volumina stützte. Die Doppelbedrohungs-Verglasung von FEMA gleicht katastrophenresistente und ballistische Anforderungen an, sodass Lieferanten Zertifizierungskosten über Bau- und Verteidigungsprojekte amortisieren können. Der erweiterte EV-Rahmen des Außenministeriums hat inländische Lieferketten katalysiert, während Kanada und Mexiko schrittweise Nachrüstungen im Automobilbereich hinzufügen.
Asien-Pazifik Schusssicheres Glas Markt
Asien-Pazifik ist die am schnellsten wachsende Region mit einer CAGR von 12,17 %. China setzt JGJ 113-2015 durch, was Upgrades laminierter Fassaden in Megastädten vorantreibt, und Fuyao Glass hat 400 Millionen USD für Illinois sowie 9,1 Milliarden CNY für neue inländische Floatglas-Linien zugesagt, die auf die Verglasung von Fahrzeugen mit neuen Antriebskonzepten ausgerichtet sind. Indiens VIP-Schutzliste mit 200 Personen stützt die Nachrüstung gepanzerter SUVs. Japan und Südkorea investieren in die Forschung und Entwicklung transparenter Keramik, die Gewichtseinsparungen von 20–30 % für Infanteriefahrzeuge der nächsten Generation verspricht.
Europa, Naher Osten und Südamerika Schusssicheres Glas Markt
In Europa priorisiert der britische Rahmen für geschützte Fahrzeuge im Wert von 76 Millionen GBP Elektro-SUVs mit niedrigem Profil. Die Übernahme von SGT Germany durch AGC im Januar 2025 und das Pilotprojekt zur Photovoltaik-Glas-Wiederverwertung im Oktober 2025 veranschaulichen die Bestrebungen etablierter Anbieter zur vertikalen Integration und zu emissionsärmeren Floatglas-Schmelzöfen. Der CO₂-Preis im Rahmen des EU-ETS belastet die Margen, beschleunigt jedoch die Entwicklung von Laminaten mit recyceltem Anteil. Saudi-Arabien, die Vereinigten Arabischen Emirate und Brasilien ergänzen die globalen Märkte, die in ballistische Fassaden für staatliche und gewerbliche Liegenschaften investieren.

Wertschöpfungskettenanalyse
Die Wertschöpfungskette für kugelsicheres Glas beginnt mit vorgelagerten Vorprodukten, darunter Floatglas (Quarzsand, Soda, Kalkstein), Polymerfolien und Zwischenschichten (insbesondere Polycarbonat und PVB) sowie Spezialmaterialien für hochentwickelte Laminate wie keramische Aufschlagflächen (Spinell und AlON) und TPU-basierte Verbundschichten. Die Produktion konzentriert sich auf präzises Zuschneiden, Aufbau und Hochdruck-Autoklavverbindung, gefolgt von Randabdichtung, Endbearbeitung sowie ballistischer Prüfung und Zertifizierung nach NIJ-, VPAM-, EN 1063- oder STANAG-bezogenen Anforderungen, abhängig vom Endverwendungszweck. Der Wertschöpfungsanteil im Mid-Stream-Bereich wird zunehmend von Verarbeitern erfasst, die mehrfach beschussfeste, leichte Glas-Polycarbonat-Verbundstapel liefern können, sowie von Akteuren mit robotergestützten Verbindungslinien, die Fehler reduzieren, jedoch erhebliche Kapitalinvestitionen erfordern.
Nachgelagert fließen die Produkte über zwei Hauptwege: direkte Belieferung von Fahrzeug-OEMs (einschließlich werksseitig gepanzerter Programme) sowie projektbasierte Belieferung über Fassadenbauunternehmen, Sicherheitsintegratoren und Fachhändler für Sicherheitsverglasung für Regierungsgebäude, Banken und kritische Infrastruktur. Engpässe konzentrieren sich auf Materialien und Verarbeitungskapazitäten. Branchenberichte vom März 2026 nannten verlängerte Lieferzeiten von etwa 4 bis 6 Wochen für Standard-Einscheibensicherheitsglas bei knapper Zuteilung, während die Preise für PVB-Zwischenschichten im Jahresvergleich um rund 15% gestiegen sein sollen, was die Bedeutung langfristiger Lieferverträge, Lieferantendiversifizierung und regionalisierter Beschaffung für Liefer- und Zertifizierungskontinuität unterstreicht.
Wettbewerbslandschaft
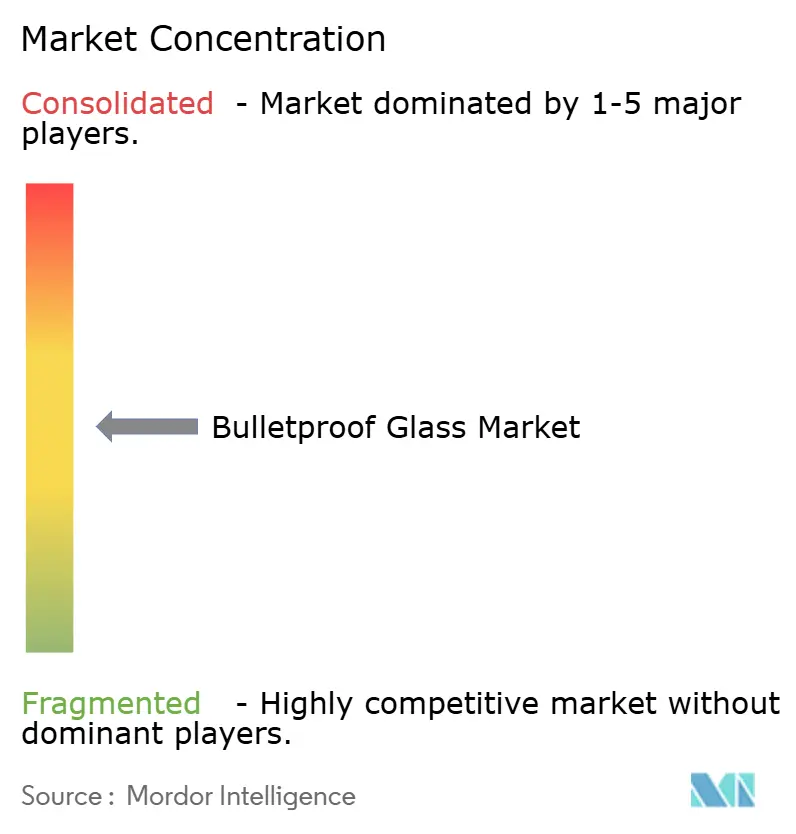
Der Markt für schusssicheres Glas ist mäßig konzentriert. Prozessinnovation verdrängt Skalierbarkeit als Differenzierungsmerkmal. Saint-Gobain hat ein Saphirglas-Polycarbonat-Laminat patentiert, das bei 72,78 kg/m² eine Lichtdurchlässigkeit von 85 % erreicht und auf Elektrofahrzeug- und Luftfahrtnischen abzielt. NxLite führte Niedrigemissions-Beschichtungen auf Polycarbonat ein, die das Gewicht gegenüber Glas halbieren und gleichzeitig ASTM-Aufpralltests bestehen. Installationsengpässe und Energiekosten laden zu Disruption ein. Robotergestützte Bondierungslinien reduzieren den Arbeitsbedarf, erfordern jedoch hohe Investitionen, was kleinere Marktteilnehmer dazu bewegt, modulare, vorzertifizierte Paneele anzubieten.
Marktführer der Branche für schusssicheres Glas
Saint-Gobain
Guardian Industries
AGC Inc.
SCHOTT
Nippon Sheet Glass Co., Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Schusssicheres Glas Markt
- AGC Inc.
- AGP Group
- Armass Glass
- Armortex
- Binswanger Glass
- Centigon Security Group
- Fuyao Glass Industry Group Co., Ltd.
- Guardian Industries
- Isoclima S.p.A.
- Nippon Sheet Glass Co., Ltd.
- PPG Industries, Inc.
- Saint-Gobain
- SCHOTT AG
- TAIWAN GLASS IND. CORP.
- Total Security Solutions
- Trulite

Marktchancen und Zukunftsaussichten
Ein zentraler Chancenbereich ist multifunktionale, mehrgefahrenresistente Verglasung, die Beschusssicherheit mit angrenzenden Leistungsanforderungen wie Brandschutz, Einbruchhemmung und Fassadenlanglebigkeit vereint. Die Produktausrichtung zeigt sich in aktuellen kommerziellen Angeboten, darunter die Einführung von Pyrobel 16 BR4NS und Pyrobel 42 BR4NS durch AGC Glass Europe im September 2025. Diese Produkte kombinieren Brandschutzklassen (EI 30/EI 90) mit Beschusshemmung (BR4-NS) und Einbruchhemmung (P8B) und unterstützen Beschaffungsmuster in Botschaften, Bundesgebäuden, Finanzinstitutionen und Hochrisiko-Stadtprojekten, die weniger SKUs, einfachere Zertifizierungspakete und klarere Compliance-Wege bevorzugen.
Leichte transparente Panzerung bleibt ein aktives Weißraumfeld, da die Elektrifizierung der Mobilität die Fahrzeugmassenbudgets verschärft und die Einführung von Glas-Polycarbonat-Verbunden und Polymer-Keramik-Hybriden vorantreibt. Staatlich finanzierte Forschung und Entwicklung liefert kurzfristige Nachfragesignale für fortschrittliche Keramiken und die Skalierung der Verarbeitung, wie durch AeroVironment veranschaulicht, das im Mai 2026 einen Auftrag über 20 Millionen USD erhielt, um die Forschung an Keramikmaterialien voranzutreiben, einschließlich transparenter Panzerung für die U.S. Air Force und Space Force. Im Bereich Kapazität und Lokalisierung stehen Investitionen, die regionale Beschichtungs- und Hochleistungsglaskapazitäten erweitern, wie etwa die von Guardian Glass angekündigte neue Investition in einen Sputter-Beschichter am Standort Ägypten (Betriebsaufnahme geplant für Q2 2026), im Einklang mit dem Bedarf, Lieferzeiten zu verkürzen und Sicherheitsverglasung an Infrastrukturprogramme im Nahen Osten und in Afrika sowie an grenzüberschreitende Lieferbeschränkungen anzupassen.
Recent Industry Developments in Schusssicheres Glas Markt
- Mai 2026: AeroVironment gab einen Vertrag über 20 Millionen USD bekannt, um die Forschung an Keramikmaterialien, einschließlich transparenter Panzerung, für die U.S. Air Force und Space Force voranzutreiben. Der Auftrag stärkt Finanzierungswege für leichte Aufschlagflächenmaterialien und Verarbeitungsansätze, die sich in Laminate für transparente Panzerung der nächsten Generation umsetzen lassen. Er stärkt zudem das Lieferantenökosystem rund um fortschrittliche Keramiken, die polymer-keramische Hybrid-Beschussschutzverglasung unterstützen.
- Dezember 2025: AGC Inc. gab seine Entscheidung bekannt, aus dem Geschäft mit Spezialglas für chemische Härtung (Dragontrail-Serie) auszusteigen, wobei die Produktion im Werk Takasago voraussichtlich in Q3 2026 endet. Obwohl es sich nicht um eine ballistische Produktlinie handelt, verlagert der Schritt den Fertigungsfokus und die Investitionskapazität innerhalb der Spezialglasgeschäfte. Für Käufer von Sicherheitsverglasung unterstreicht dies die Bedeutung der Qualifizierung mehrerer Bezugsquellen für Hochleistungsglas-Vorprodukte und Verarbeitungsfähigkeiten.
- September 2025: AGC Glass Europe brachte Pyrobel 16 BR4NS und Pyrobel 42 BR4NS auf den Markt, die Brandschutz (EI 30/EI 90), Beschusshemmung (BR4-NS) und Einbruchhemmung (P8B) kombinieren. Die Einführung spiegelt die Nachfrage kritischer Infrastrukturprojekte nach Einscheibenlösungen wider, die mehrere Risikoszenarien erfüllen. Sie erhöht zudem den Wettbewerbsdruck auf Lieferanten, ihre Zertifizierungsportfolios über eigenständige ballistische Klassifizierungen hinaus zu erweitern.


Schusssicheres Glas Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt ist definiert als der Wert von beschusshemmender transparenter Verglasung, die als fertige Paneele verkauft wird, bei denen mehrere Glas- und Polymerschichten so konstruiert sind, dass sie ballistische Bedrohungen abwehren, und die in Fahrzeugen, Gebäuden und Sicherheitsinfrastruktur installiert werden.
Ausgeschlossene Bereiche: Wir schließen Nachrüst-Sicherheitsfolien, undurchsichtige Panzerungsmaterialien und Dienstleistungen nach der Installation wie Wartung und Reparaturen aus.
Übersicht der Segmentierung
- Nach Typ
- Massives Acryl
- Traditionell laminiert
- Polycarbonat
- Glaskaschiertes Polycarbonat
- Andere Typen (Polymer-Keramik-Hybrid und weitere)
- Nach Endverbraucherbranche
- Automobil
- Bauwesen und Konstruktion
- Verteidigung
- Andere Endverbraucherbranchen (Marine und weitere)
- Nach Geografie
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- Übriges Asien-Pazifik
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Übriges Europa
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Naher Osten und Afrika
- Saudi-Arabien
- Südafrika
- Übriger Naher Osten und Afrika
- Asien-Pazifik
Datenquellen, Marktgrößenbestimmung und Validierung
Schreibtischrecherche
Die Schreibtischarbeit dient dazu, die grundlegende Nachfragekarte und den Preiskontext aufzubauen, bevor mit der Modellierung begonnen wird. Wir greifen typischerweise auf öffentliche Sicherheits- und Handelsdatensätze zurück, wie UN Comtrade für Handelsströme von Verbundglas, USGS-Mineral- und Materialstatistiken für Glasvorprodukte sowie Preisreihen des Bureau of Labor Statistics, die helfen, Kosten- und Preisentwicklungen im Zeitverlauf zu erklären.
Daneben nutzen wir Quellen wie Normungsgremien für Bau und Sicherheit, die Richtlinien zu ballistischen Klassifizierungen veröffentlichen, Transport- und Fahrzeugproduktionsstatistiken von Regierungsportalen sowie öffentliche Vergabeportale für Sicherheits- und Verteidigungsprojekte, sofern verfügbar. Geschäftsberichte von Unternehmen, Investorenpräsentationen und seriöse Presseberichterstattung werden ebenfalls genutzt, um Kapazitätserweiterungen, Produkteinführungen und regionale Nachfragesignale gegenzuprüfen. In einigen Fällen werden kostenpflichtige Abonnements für Unternehmensfinanzdaten, Patentdatenbanken und Handelsanalysen auf Sendungsebene verwendet, um die Richtung zu validieren, wobei das Modell jedoch nicht von einer einzigen Datenbank abhängt. Diese Schreibtischquellen sind beispielhaft, und viele weitere öffentliche Referenzen werden ebenfalls für Datenerhebung, Validierung und Forschungsklärung verwendet.
Primärinterviews und Umfragen
Primärarbeit wird genutzt, um Annahmen zu überprüfen, die anhand öffentlicher Daten schwer zu verifizieren sind, insbesondere für den typischen Projektmix, die Umwandlung von Anfragen in Aufträge und wie sich die Preisgestaltung je nach Bedrohungsstufe und Installationsformat ändert. Wir sprechen mit einer Mischung aus Herstellern, Verarbeitern, Distributoren, Verglasungsunternehmen und Endnutzern in wichtigen Regionen, damit regionale Sicherheitsbedürfnisse und Beschaffungszyklen abgebildet werden.
Die Erkenntnisse aus diesen Gesprächen werden dann genutzt, um die realistische Aufteilung zwischen Fahrzeug-, Gebäude- und institutioneller Nutzung zu bestätigen und die endgültige Größenbestimmung mit praktischen Lieferbeschränkungen und Adoptionsmustern in Einklang zu bringen.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 35% | CXOs: 15% | APAC: 41% |
| Mid-Tier: 45% | Funktions-/Bereichsleiter: 28% | EMEA: 34% |
| Kleinere Akteure: 20% | Manager: 57% | Amerika: 25% |
Marktgrößenbestimmung & Prognose
Das Kernmodell wird mit einem Top-down-Ansatz erstellt, bei dem Produktions-, Baaktivitäts- und Sicherheitsbeschaffungssignale genutzt werden, um den Nachfragepool für transparente Panzerungsverglasung nach Region zu rekonstruieren, und anschließend mittels zweckmäßiger Preisgestaltung in Werte umgesetzt werden. Um die Gesamtwerte realistisch zu halten, gleichen wir die Ergebnisse mit selektiven Bottom-up-Prüfungen ab, wie beispielsweise stichprobenartigen Paneel-ASPs multipliziert mit geschätzten Volumina für einige besonders sichtbare Anwendungsfälle, gefolgt von Kanalprüfungen mit Installateuren und Distributoren.
Wichtige Eingaben, die das Modell prägen, umfassen den Mix der in Projekten spezifizierten ballistischen Schutzklassen, die Bauraten für Fahrzeuge und geschützte Flotten, den Anteil der Neubauten, die in sensiblen Einrichtungen sichere Verglasung einsetzen, die typische Paneeldicke und den Materialaufbau sowie die durch Handelsdaten angezeigte regionale Importabhängigkeit. Da in der öffentlichen Berichterstattung über Spezialverglasung Lücken bestehen, werden fehlende Teile durch begrenzte Bandbreiten behandelt, die mittels Primärfeedback verengt und dann normalisiert werden, sodass die implizierten Volumina mit der Kapazitäts- und Lieferzeitrealität übereinstimmen.
Für die Prognose wird eine Szenarioanalyse rund um Sicherheitsausgaben und Baupipelines eingesetzt, und die Jahr-für-Jahr-Kurve orientiert sich daran, wie sich Beschaffungszyklen und Nachrüstwellen typischerweise in verschiedenen Regionen verhalten. Annahmen zur Preisentwicklung werden praxisnah gehalten, indem sie mit der Entwicklung der Inputkosten und der beobachteten Prämie für höhere Bedrohungsstufen verknüpft werden.
Datenvalidierung & Aktualisierungszyklus
Die Ergebnisse werden durch mehrere Prüfungen validiert, sodass keine einzelne Datenreihe das Ergebnis bestimmt. Wir vergleichen den modellierten Werttrend mit unabhängigen Signalen wie Handelsbewegungen, Bau- und Fahrzeugproduktionsindikatoren sowie sichtbarer Ausschreibungsaktivität, und Anomalien werden anschließend vor der Freigabe überprüft.
Wenn große Abweichungen auftreten, überprüft das Team erneut die Scope-Abstimmung, kontaktiert relevante Befragte erneut und überarbeitet alle Preis- oder Volumenannahmen, die überbewertet sein könnten. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen erfolgen bei wesentlichen Ereignissen wie Regulierungsänderungen, größeren Kapazitätserweiterungen oder anhaltenden Verschiebungen bei den Rohstoffpreisen. Vor der endgültigen Lieferung wird eine letzte Überprüfungsrunde durchgeführt, sodass die Kunden die aktuellste verfügbare Sichtweise erhalten.
Vergleich der Marktgröße für kugelsicheres Glas von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für kugelsicheres Glas können weit voneinander abweichen, selbst wenn der Themenname derselbe ist, weil das Timing und die Mechanik hinter den Zahlen nicht immer übereinstimmen. Unterschiede resultieren meist daraus, was als fertiges Paneel gezählt wird, wie die Preisgestaltung über die Bedrohungsstufen hinweg gemittelt wird, und ob die Schätzung aktualisiert wurde, um das aktuelle Währungs- und Kostenumfeld widerzuspiegeln.
Bei aktualisierungsgeleiteten Überprüfungen lässt sich die Streuung oft dadurch erklären, wann Wechselkurse erfasst werden, ob Listenpreise anstelle von realisierten Preisen verwendet werden, und wie stark Fahrzeug- gegenüber architektonischer Nachfrage gewichtet wird. Ein Modell, das die ASP-Entwicklung nach ballistischer Klasse erneut überprüft und dasselbe Währungs-Timing über alle Regionen hinweg anwendet und die Gesamtwerte anschließend bei jeder Aktualisierung gegen Handels- und Beschaffungssignale erneut validiert, kommt der tatsächlichen Kaufmischung näher, wodurch Mordor Intelligence den Wert für 2026 an wiederholbare Prüfungen bindet.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 10,68 Mrd. USD (2026) | |
| Globaler Forschungsverlag A | 8,80 Mrd. USD (2024) | Verwendet ein anderes Zeitfenster und Basisjahr, und der Wert scheint frühere Preis- und Währungsbedingungen widerzuspiegeln, was jüngere ASP-Verschiebungen bei höheren Klassifizierungsstufen unterschätzen kann. |
| Branchenverlag B | 9,97 Mrd. USD (2025) | Geht von einem anderen Basisjahr und einem längeren Zeithorizont aus, und der Preisaufbau kann variieren, wenn Fahrzeug- und Gebäudemischungen je nach Region und Bedrohungsklasse unterschiedlich angenommen werden. |
Der Vergleich zeigt, dass die Hauptunterschiede nicht in der mathematischen Komplexität liegen, sondern in Umfangsgrenzen, Preislogik und Aktualisierungszeitpunkt. Indem die Preisgestaltung an den Bedrohungsstufen-Mix gebunden bleibt und eine konsistente, jahrspezifische Währungsbehandlung angewendet wird, bleiben die Schritte der Größenbestimmung transparent und können wiederholt werden, wenn neue Nachfrage- oder Kostensignale auftreten.


Im Bericht beantwortete Schlüsselfragen
Was ist der Wert des Marktes für schusssicheres Glas im Jahr 2026?
Die Marktgröße für schusssicheres Glas beläuft sich im Jahr 2026 auf USD 10,68 Milliarden.
Wie schnell wird die globale Nachfrage bis 2031 wachsen?
Der Marktumsatz soll zwischen 2026 und 2031 mit einer CAGR von 9,12 % wachsen.
Welcher Produkttyp wächst am schnellsten?
Polycarbonat-Laminate wachsen bis 2031 jährlich um 10,21 %, da Käufer leichtere Mehrfachtreffer-Lösungen suchen.
Welcher Endverbraucher wird das meiste inkrementelle Volumen hinzufügen?
Automobil führt das Wachstum mit einer CAGR von 11,92 % an, begünstigt durch werkseitig integrierte gepanzerte Elektrofahrzeuge.
Warum ist Asien-Pazifik die am schnellsten wachsende Region?
Chinas Fassadenvorschriften und Indiens VIP-Schutzflotten treiben eine regionale CAGR von 12,17 % an.
Seite zuletzt aktualisiert am:



