
Taille et part du marché des vaccins contre la brucellose
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
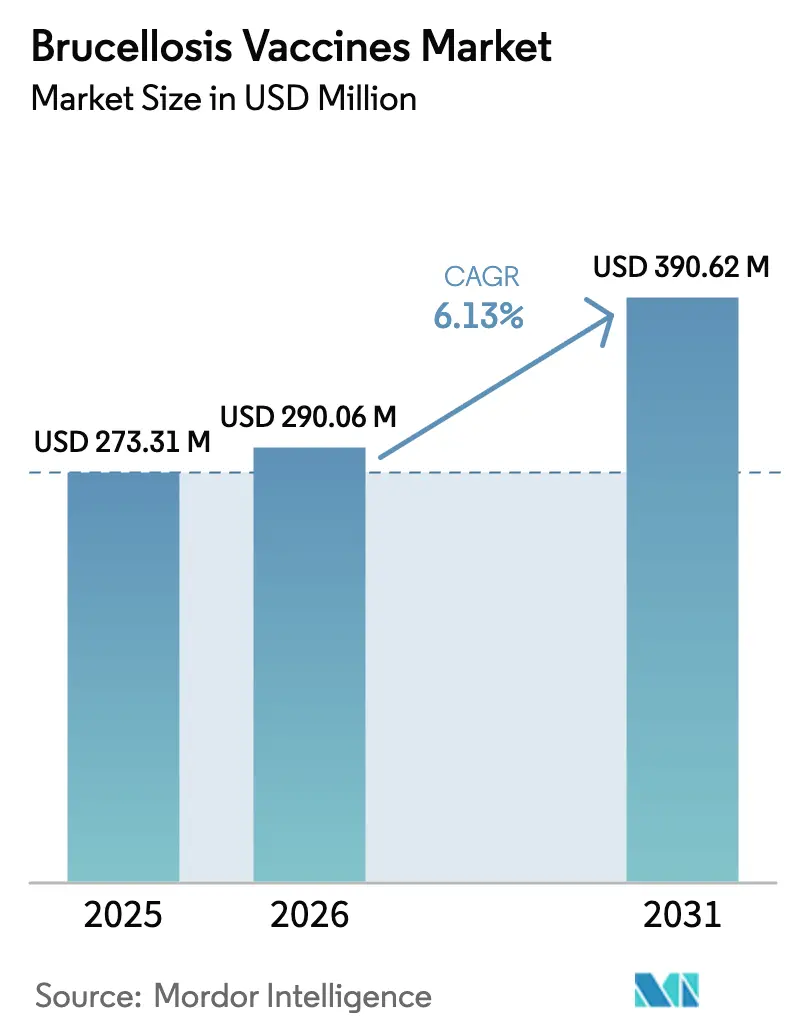
| Taille du Marché (2026) | 290.06 Millions de dollars américains |
| Taille du Marché (2031) | 390.62 Millions de dollars américains |
| Growth Rate (2026 - 2031) | 6.13 % |
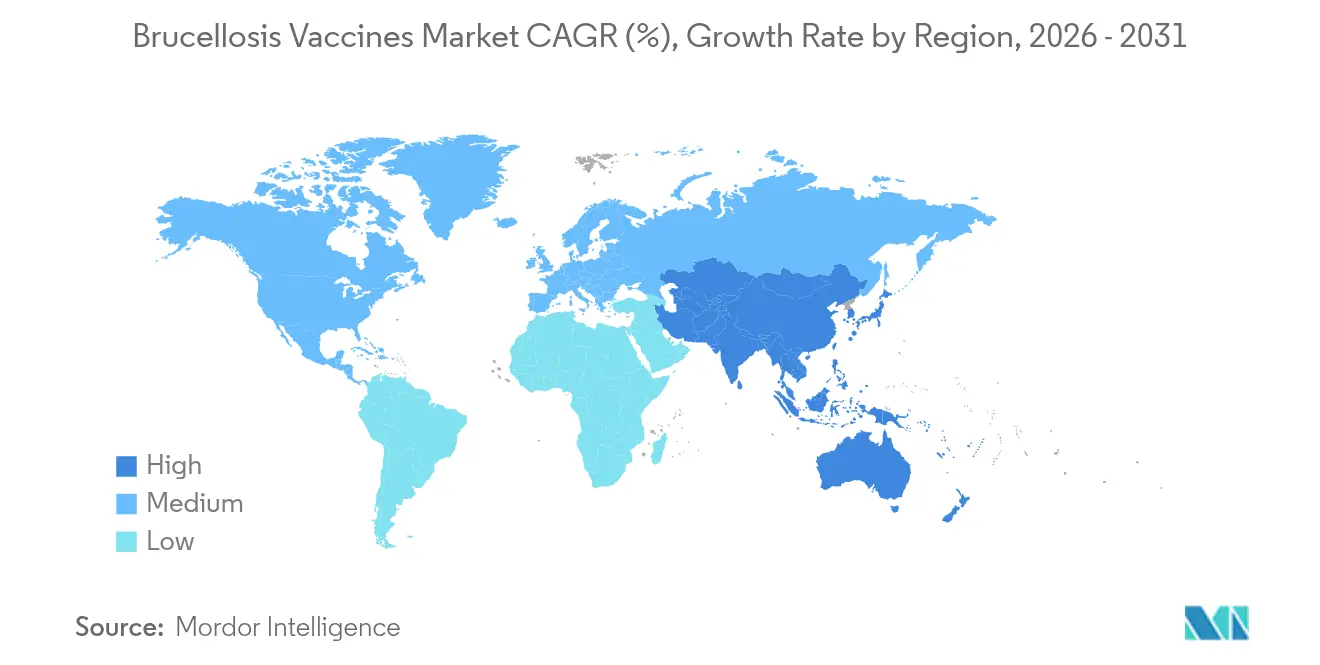
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des vaccins contre la brucellose par Mordor Intelligence
La taille du marché des vaccins contre la brucellose était évaluée à 273,31 millions USD en 2025 et devrait croître de 290,06 millions USD en 2026 pour atteindre 390,62 millions USD d'ici 2031, à un TCAC de 6,13 % au cours de la période de prévision (2026-2031). Cette dynamique est portée par la reconnaissance croissante de la brucellose en tant que zoonose à fort impact qui réduit la productivité du cheptel et génère des coûts évitables liés aux maladies humaines. Les programmes d'immunisation soutenus par des politiques publiques, tels que l'effort coopératif État-fédéral de l'USDA et les dispositifs provinciaux du Canada, maintiennent une demande résiliente dans les économies développées, tandis que les fonds multilatéraux élargissent l'accès dans les régions à faibles revenus. L'intensification des effectifs du cheptel en Asie du Sud et du Sud-Est, l'attention croissante des consommateurs à la sécurité du lait et de la viande, et l'accélération de la R&D sur les plateformes ADN et vectorielles renforcent collectivement l'expansion à long terme du marché des vaccins contre la brucellose. Les mises à niveau stratégiques des installations de production — illustrées par l'investissement de 895 millions USD de Merck Animal Health au Kansas — atténuent les contraintes d'approvisionnement et positionnent les principaux producteurs pour capter des parts de marché lorsque les produits de nouvelle génération obtiendront l'autorisation réglementaire.
Principaux enseignements du rapport
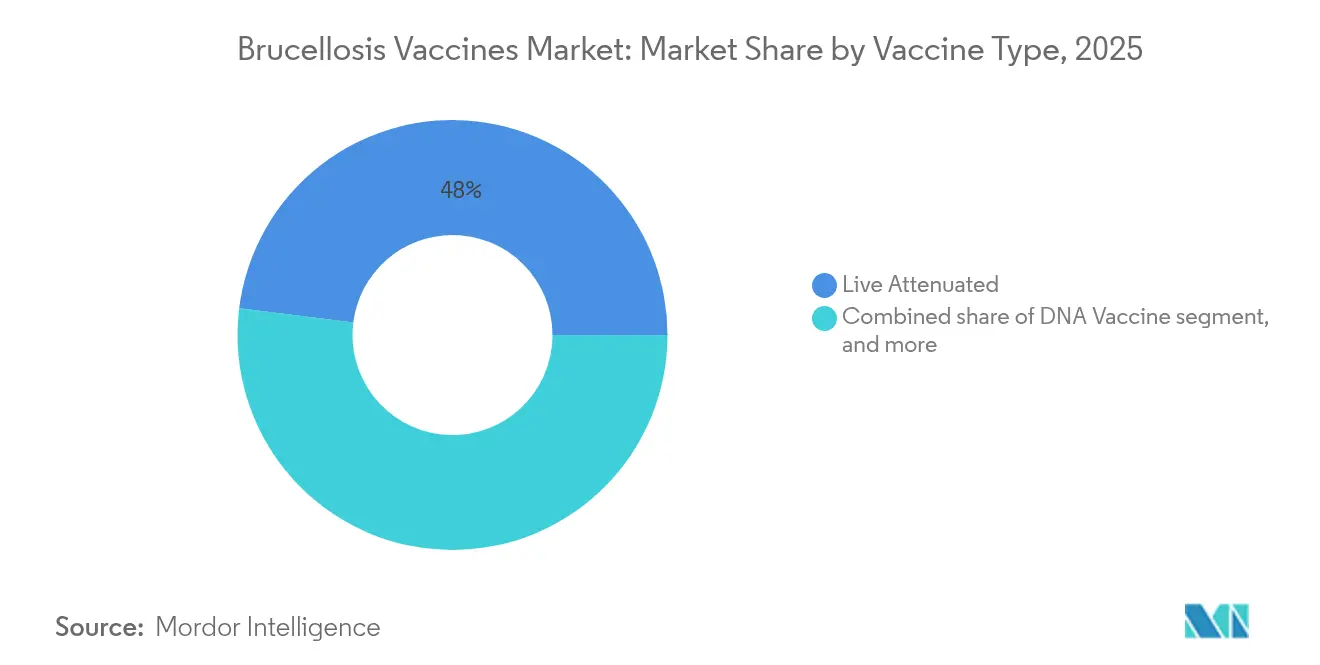
- Par type de vaccin, les produits vivants atténués ont dominé avec 48,02 % de la part du marché des vaccins contre la brucellose en 2025, tandis que les vaccins ADN sont en passe d'afficher le TCAC le plus rapide de 8,21 % d'ici 2031.
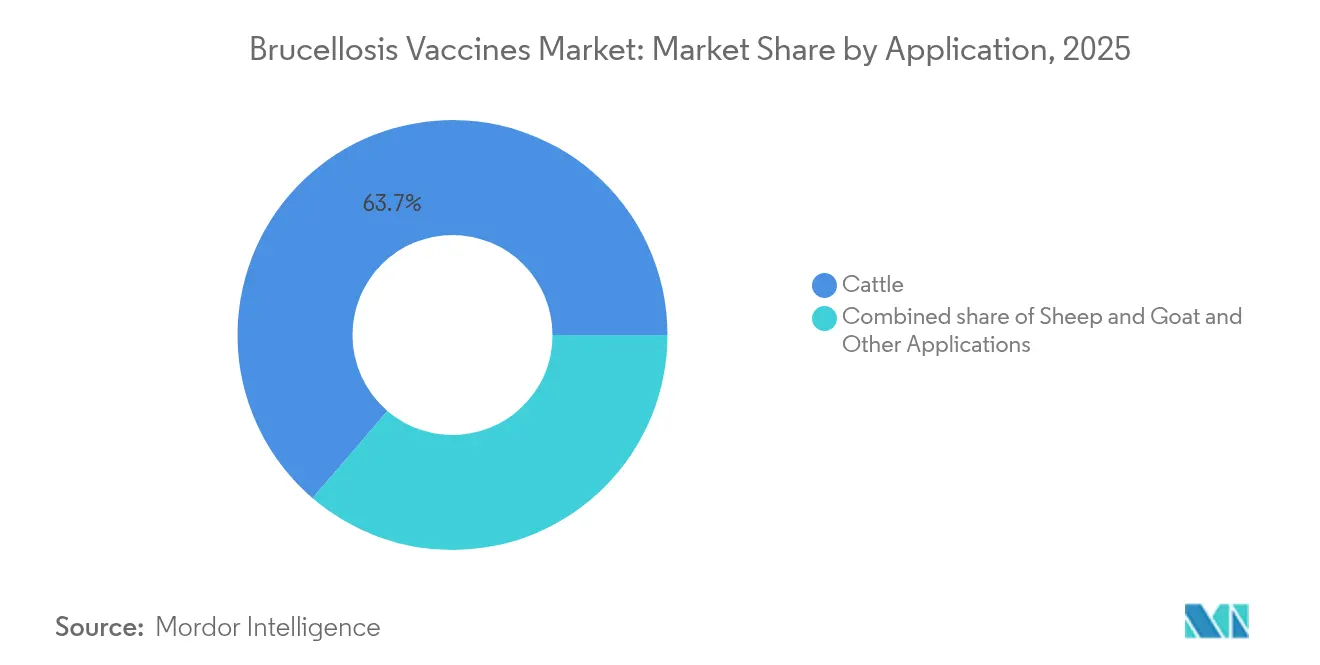
- Par application, les bovins ont représenté 63,72 % de la taille du marché des vaccins contre la brucellose en 2025 ; le segment des ovins et caprins devrait se développer à un TCAC de 9,32 % jusqu'en 2031.
- Par utilisateur final, les hôpitaux et cliniques vétérinaires ont détenu 41,02 % de la part des revenus en 2025, tandis que les campagnes gouvernementales et des ONG affichent le TCAC le plus élevé de 9,06 %.
- Par géographie, l'Amérique du Nord a représenté 39,88 % du marché des vaccins contre la brucellose en 2025, tandis que l'Asie-Pacifique progresse à un TCAC de 7,42 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Incidence croissante de la brucellose | +1.2% | Mondial, avec l'impact le plus élevé en Asie-Pacifique et en Afrique | Moyen terme (2-4 ans) |
| Programmes de vaccination du cheptel soutenus par les gouvernements | +1.8% | Amérique du Nord, Europe, marchés émergents en Asie-Pacifique | Long terme (≥ 4 ans) |
| Sensibilisation croissante aux risques de maladies zoonotiques | +0.9% | Mondial, particulièrement dans les pays en développement | Moyen terme (2-4 ans) |
| Croissance de la population mondiale du cheptel | +1.1% | Asie-Pacifique, Amérique latine, Afrique subsaharienne | Long terme (≥ 4 ans) |
| Avancées technologiques dans les plateformes vaccinales | +0.7% | Amérique du Nord, Europe, avec des retombées sur les marchés émergents | Long terme (≥ 4 ans) |
| Disponibilité des financements et des initiatives incitatives | +0.5% | Mondial, avec un accent sur les pays à faibles et moyens revenus | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Programmes de vaccination du cheptel soutenus par les gouvernements
Le financement public remodèle l'économie du marché en subventionnant des campagnes d'immunisation à grande échelle et en imposant des normes de qualité des vaccins. Aux États-Unis, le programme fédéral coopératif a réduit les troupeaux infectés de 124 000 en 1956 à un nombre à un seul chiffre, tout en maintenant 3,5 millions de doses administrées aux veaux chaque année. Le plan directeur 2026-2030 de Gavi reproduit ce modèle pour les régions à faibles revenus, en associant des financements sous forme de subventions à l'Accélérateur africain de fabrication de vaccins[1]Secrétariat de Gavi, "Stratégie de l'Alliance 2026-2030," gavi.org. Les analyses coûts-avantages en Inde montrent des ratios bénéfices-coûts de la vaccination supérieurs à 10 pour les bovins et supérieurs à 20 pour les buffles, créant une justification fiscale puissante pour les allocations budgétaires. Les partenariats testés en Afrique de l'Ouest et centrale associent la supervision publique à la logistique privée, réduisant les gaspillages et améliorant le respect des protocoles par les éleveurs.
Sensibilisation croissante aux risques de maladies zoonotiques
L'expérience de la pandémie a sensibilisé les décideurs politiques et les producteurs aux menaces interspécifiques, stimulant la demande de vaccins animaux validés. Des enquêtes en Éthiopie ont révélé un manque total de connaissances sur la brucellose chez les petits exploitants malgré une séroprévalence mesurable, ce qui a conduit à des campagnes nationales d'éducation. Des études indiennes sur la Santé Unique ont documenté des charges dangereuses de Brucella abortus dans le lait cru, orientant les autorités vers des modèles combinés de vaccination et de sensibilisation des consommateurs. La réponse du Tadjikistan en 2023, qui a vacciné 5 000 animaux après une communication coordonnée, illustre comment la sensibilisation influence directement l'adoption. La Malaisie a quantifié des pertes de 200,6 millions MYR (62,9 millions USD) dues à la brucellose, renforçant l'argument de santé publique en faveur de la prévention.
Croissance de la population mondiale du cheptel
L'expansion des troupeaux dans les zones d'Asie du Sud dominées par les produits laitiers et les zones d'élevage mixte cultures-bétail d'Asie du Sud-Est intensifie la pression des maladies et élargit le marché des vaccins contre la brucellose. Les petits exploitants du corridor du Mékong ont augmenté leurs effectifs de grands ruminants au cours de la dernière décennie, mais la biosécurité reste inconsistante, soutenant la demande de vaccins. Dans le Bajío mexicain, la modélisation économique montre que la vaccination des caprins génère une valeur actualisée nette de 3,8 USD par tête sur cinq ans, mais uniquement lorsqu'elle est intégrée à des protocoles de dépistage et d'abattage. Des analyses comparables en Amérique latine et en Afrique de l'Est confirment des rendements d'investissement similaires, motivant les producteurs à coopérer avec les services vétérinaires.
Avancées technologiques dans les plateformes vaccinales
Les plateformes de nouvelle génération améliorent la sécurité et la conformité réglementaire. L'Agence européenne des médicaments (EMA) a publié ses directives finales sur les vaccins ADN en janvier 2025, clarifiant les exigences en matière de données pour les risques d'intégration génomique et les tests de puissance[2]Agence européenne des médicaments, "Ligne directrice sur les vaccins à base d'ADN plasmidique à usage vétérinaire," ema.europa.eu. Les constructions multiépitopiques fusionnées à l'IgG-Fc ont démontré une protection robuste dans des modèles murins sans les risques liés aux organismes vivants. Les vecteurs adénoviraux bovins permettent une administration intranasale qui déclenche une immunité muqueuse et systémique, répondant aux préoccupations de manipulation dans les environnements bovins à fort trafic. La convergence des diagnostics est également importante : les tests à flux latéral par fluorescence à résolution temporelle atteignent désormais des sensibilités 12 800 fois supérieures à celles du rose Bengale, favorisant la conformité DIVA sur le terrain.
Analyse de l'impact des freins*
| Analyse de l'impact des freins | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Exigences réglementaires strictes et de conformité DIVA | -0.8% | Mondial, avec l'impact le plus élevé en Amérique du Nord et en Europe | Long terme (≥ 4 ans) |
| Contraintes de chaîne du froid et de distribution | -1.2% | Pays en développement, zones rurales dans le monde | Moyen terme (2-4 ans) |
| Préoccupations de sécurité concernant les vaccins vivants atténués | -0.6% | Mondial, particulièrement dans les régions à fort risque d'exposition humaine | Moyen terme (2-4 ans) |
| Infrastructure vétérinaire limitée dans les régions émergentes | -0.9% | Afrique subsaharienne, Asie-Pacifique rurale, Amérique latine | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Contraintes de chaîne du froid et de distribution
Les ruptures de température détruisent plus de la moitié des vaccins vétérinaires expédiés dans les zones reculées, compromettant la crédibilité des programmes et aggravant le risque de maladie. Les travaux de terrain en Inde montrent que les nouveaux réfrigérateurs solaires maintiennent le stockage dans la plage requise mais ne peuvent pas congeler les packs réfrigérants pour les transporteurs portables, limitant la portée du dernier kilomètre. Des analyses économiques avancent que le renforcement des nœuds de transport pourrait générer des rendements supérieurs à la seule recherche d'une plus grande thermostabilité, car la chaîne du froid ne représente qu'une part mineure du coût total de la distribution des vaccins. La norme Q-Mark thaïlandaise pour le transport en température contrôlée constitue un point de référence reproductible pour d'autres marchés tropicaux où l'intégrité de la chaîne d'approvisionnement fait défaut.
Exigences réglementaires strictes et de conformité DIVA
Les plateformes avancées font face à des approbations multicouches émanant d'agences telles que le Centre de biologie vétérinaire de l'USDA, qui impose des dossiers exhaustifs de pureté, de puissance et de sécurité et examine chaque allégation publicitaire. Les orientations ADN de l'EMA ajoutent des exigences pour les études de biodistribution et d'intégration génomique, allongeant les délais et portant les budgets de R&D hors de portée des innovateurs plus modestes. Les protocoles DIVA nécessitent des diagnostics associés qui distinguent les animaux infectés des animaux vaccinés ; répondre à ces normes peut contraindre les fabricants à reconcevoir les constructions antigéniques ou à codévelopper des kits de tests, ajoutant des années et des millions aux calendriers de lancement. L'harmonisation mondiale par le biais du VICH a réduit les tests en double sur les principaux marchés, mais des lacunes subsistent en Amérique latine et dans certaines parties de l'Afrique, compliquant les enregistrements simultanés.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de vaccin :
l'innovation favorise un glissement progressif depuis la domination des vaccins vivants atténuésLes formulations vivantes atténuées telles que RB51 et Rev-1 ont fourni 48,02 % de la part du marché des vaccins contre la brucellose en 2025 grâce à une protection éprouvée sur le terrain de 70 à 80 % et à un coût de fabrication inférieur. Ces attributs soutiendront la demande de base, notamment là où les campagnes d'éradication reposent encore sur l'infrastructure existante. Les candidats ADN, cependant, progressent à un TCAC de 8,21 % et devraient conquérir des parts mesurables du marché des vaccins contre la brucellose d'ici 2031, car ils répondent aux exigences DIVA et éliminent les craintes d'infection humaine associées à l'auto-inoculation accidentelle. Les orientations de l'EMA publiées en 2025 dissipent une grande partie de l'ambiguïté réglementaire qui décourageait autrefois l'investissement, encourageant les entreprises disposant de constructions plasmidiques ou multiépitopiques à augmenter leurs essais pilotes.
Les gammes de sous-unités et de protéines recombinantes continuent de servir les utilisateurs de niche qui privilégient la biosécurité, bien que leur expansion sur le marché soit tempérée par les dépendances vis-à-vis des adjuvants et la sensibilité à la chaîne du froid. Les plateformes vectorielles utilisant des adénovirus bovins progressent à travers les étapes précliniques avancées et pourraient obtenir une approbation de terrain dans le prochain cycle de planification, notamment pour l'administration intranasale aux bovins qui contourne l'utilisation d'aiguilles et simplifie l'administration de masse. Collectivement, ces flux technologiques garantissent que le marché des vaccins contre la brucellose conserve une gamme de produits diversifiée pouvant répondre à des contextes réglementaires et des réalités de gestion des troupeaux différents.


Par application :
les petits ruminants deviennent le principal secteur de croissanceLa vaccination des bovins a représenté 63,72 % de la taille du marché des vaccins contre la brucellose en 2025, portée par des décennies de cadres d'éradication en Amérique du Nord et en Europe et par la montée en gamme des troupeaux laitiers en Asie du Sud. Les producteurs privilégient des calendriers bien rodés supervisés par des vétérinaires accrédités, et les données des États-Unis montrent environ 3,5 millions de veaux protégés annuellement avec des étiquettes standardisées et des téléchargements électroniques d'enregistrements. Pourtant, la vaccination des petits ruminants s'accélère à un TCAC de 9,32 %, reflétant une préoccupation accrue pour Brucella melitensis, qui provoque une maladie humaine plus grave. Des initiatives incitatives telles que le Défi vaccin contre la brucellose AgResults de 30 millions USD orientent des fonds vers des remplaçants du Rev-1 plus sûrs, adaptés à la production caprine et ovine en Afrique de l'Ouest et en Asie centrale.
La modélisation économique des systèmes caprins à petite échelle du Mexique confirme un retour sur investissement positif en cinq ans, et des analyses similaires en Afrique du Nord suggèrent des retours encore plus rapides lorsque la séroprévalence dépasse 8 %. La vaccination de la faune sauvage demeure un domaine naissant, mais elle prend de l'ampleur dans des territoires comme la grande région de Yellowstone, où les wapitis et les bisons maintiennent des débordements sporadiques, rappelant aux décideurs que l'éradication complète exige une vigilance interspécifique.
Par utilisateur final :
la mécanique public-privé diversifie les canaux de distributionLes hôpitaux et cliniques vétérinaires ont détenu 41,02 % du chiffre d'affaires total en 2025, reflétant leur position de gardien pour les produits biologiques sur ordonnance, la garde de la chaîne du froid et l'étiquetage officiel. Leur rôle restera central tant que les vaccins vivants domineront — et la supervision professionnelle est obligatoire pour atténuer l'exposition accidentelle. Parallèlement, les campagnes gouvernementales et des ONG enregistrent un TCAC de 9,06 %, mobilisées par des preuves que la couverture complète réduit l'incidence humaine et augmente les revenus ruraux. La réponse à l'épidémie de 2023 au Tadjikistan est illustrative : un groupe de travail coordonné a livré plus de 5 000 doses en quelques semaines, enrayant la propagation et renforçant la confiance des producteurs.
Les centres d'élevage animal, bien que représentant une part plus modeste du marché des vaccins contre la brucellose, évoluent vers des pôles avancés de biosécurité ; de grands collectifs laitiers en Inde et en Chine associent désormais l'immunisation systématique contre Brucella à des programmes de sélection génomique, améliorant ainsi à la fois la santé des troupeaux et la valeur génétique en un seul cycle d'intervention. Ces dynamiques soulignent comment des stratégies différenciées par utilisateur final sous-tendront la diversification des revenus dans le secteur des vaccins contre la brucellose.
Analyse géographique
Marché des Vaccins contre la Brucellose en Amérique du Nord
L'Amérique du Nord a contrôlé 39,88 % du marché des vaccins contre la brucellose en 2025, un résultat lié à des programmes d'éradication de longue date, à l'étiquetage RFID obligatoire et à de généreux dispositifs fédéraux de partage des coûts. Bien que l'incidence nationale chez les bovins ait été réduite à des foyers isolés liés à la faune sauvage dans la région du Grand Yellowstone, la surveillance proactive de la région maintient une demande prophylactique annuelle stable. Les États-Unis conservent un écosystème dense de fabricants de produits biologiques, d'organisations de recherche sous contrat et de réseaux universitaires de vulgarisation qui soutiennent collectivement l'innovation et une couverture élevée.
Marché des Vaccins contre la Brucellose en Asie-Pacifique
L'Asie-Pacifique est le leader de performance avec une perspective de CAGR de 7,42 % jusqu'en 2031. L'Inde seule enregistre des pertes économiques liées à la brucellose estimées à 3,4 milliards USD par an, et de récentes évaluations coût-bénéfice montrent que la vaccination peut générer des ratios supérieurs à 20:1 pour les buffles, incitant les gouvernements des États à accroître leurs achats. La concentration de la Chine sur la sécurité protéique entraîne des investissements substantiels dans les Stations provinciales d'élevage animal qui associent la vaccination contre la brucellose aux programmes contre la tuberculose et la fièvre aphteuse, tandis que l'Indonésie et le Viêt Nam orientent les fonds des donateurs vers le renforcement de la chaîne du froid et la vulgarisation auprès des agriculteurs. Le rythme d'expansion des troupeaux dans l'ensemble de l'ASEAN, en particulier chez les petits ruminants, garantit un ajout considérable au marché mondial des vaccins contre la brucellose.
Marché des Vaccins contre la Brucellose en EMEA et en Amérique du Sud
L'Europe, soutenue par le code strict des produits biologiques de l'EMA et les lois harmonisées de notification des maladies, constitue un centre d'excellence pour les essais de plateformes avancées, bien que la prévalence endémique soit déjà faible dans les troupeaux laitiers de l'UE. Le Moyen-Orient et l'Afrique présentent une adoption hétérogène ; cependant, des projets pilotes financés par des donateurs tels qu'AgResults et le Fonds d'innovation pour les vaccins vétérinaires de l'IDRC catalysent l'adoption parmi les petits exploitants au Kenya, au Nigeria et en Éthiopie. Le tableau de l'Amérique du Sud va d'un contrôle sophistiqué dans le secteur bovin uruguayen à des poches de prévalence plus élevée dans les hauts plateaux andins, soutenant une trajectoire de demande mixte tout en préservant un potentiel de croissance pour les fabricants disposés à adapter les tailles de conditionnement et les formulations.

Paysage réglementaire
Les vaccins contre la brucellose sont réglementés en tant que produits biologiques vétérinaires par les autorités compétentes nationales, l'homologation étant liée à une pureté, une innocuité, une puissance et une efficacité démontrées, et les allégations d'étiquetage et de publicité étant soumises à examen sur les marchés stricts. Aux États-Unis, l'USDA APHIS Center for Veterinary Biologics réglemente les produits contre la brucellose en vertu du 9 CFR, y compris des exigences prescriptives de tests en série pour les vaccins contre Brucella abortus (par exemple, 9 CFR 113.65) et des contrôles d'usage officiel pour le RB51 chez les bovins dans le cadre du programme coopératif fédéral-étatique d'éradication de la brucellose.
À l'échelle internationale, les normes du Manuel terrestre de l'OMSA pour les diagnostics et vaccins contre la brucellose fournissent le cadre de référence auquel de nombreux programmes nationaux s'alignent, y compris des vaccins de référence reconnus tels que B. abortus S19 et RB51 et B. melitensis Rev.1. La pression réglementaire est de plus en plus façonnée par la compatibilité DIVA et la standardisation des essais, car les voies d'éradication dépendent de la capacité à distinguer les animaux infectés des animaux vaccinés, tandis qu'un avis du Federal Register de mars 2026 visant à réviser et prolonger la collecte d'informations pour le programme coopératif fédéral-étatique américain souligne les exigences continues de conformité, de traçabilité et de reporting qui influencent l'approvisionnement et l'utilisation sur le terrain.
Paysage concurrentiel
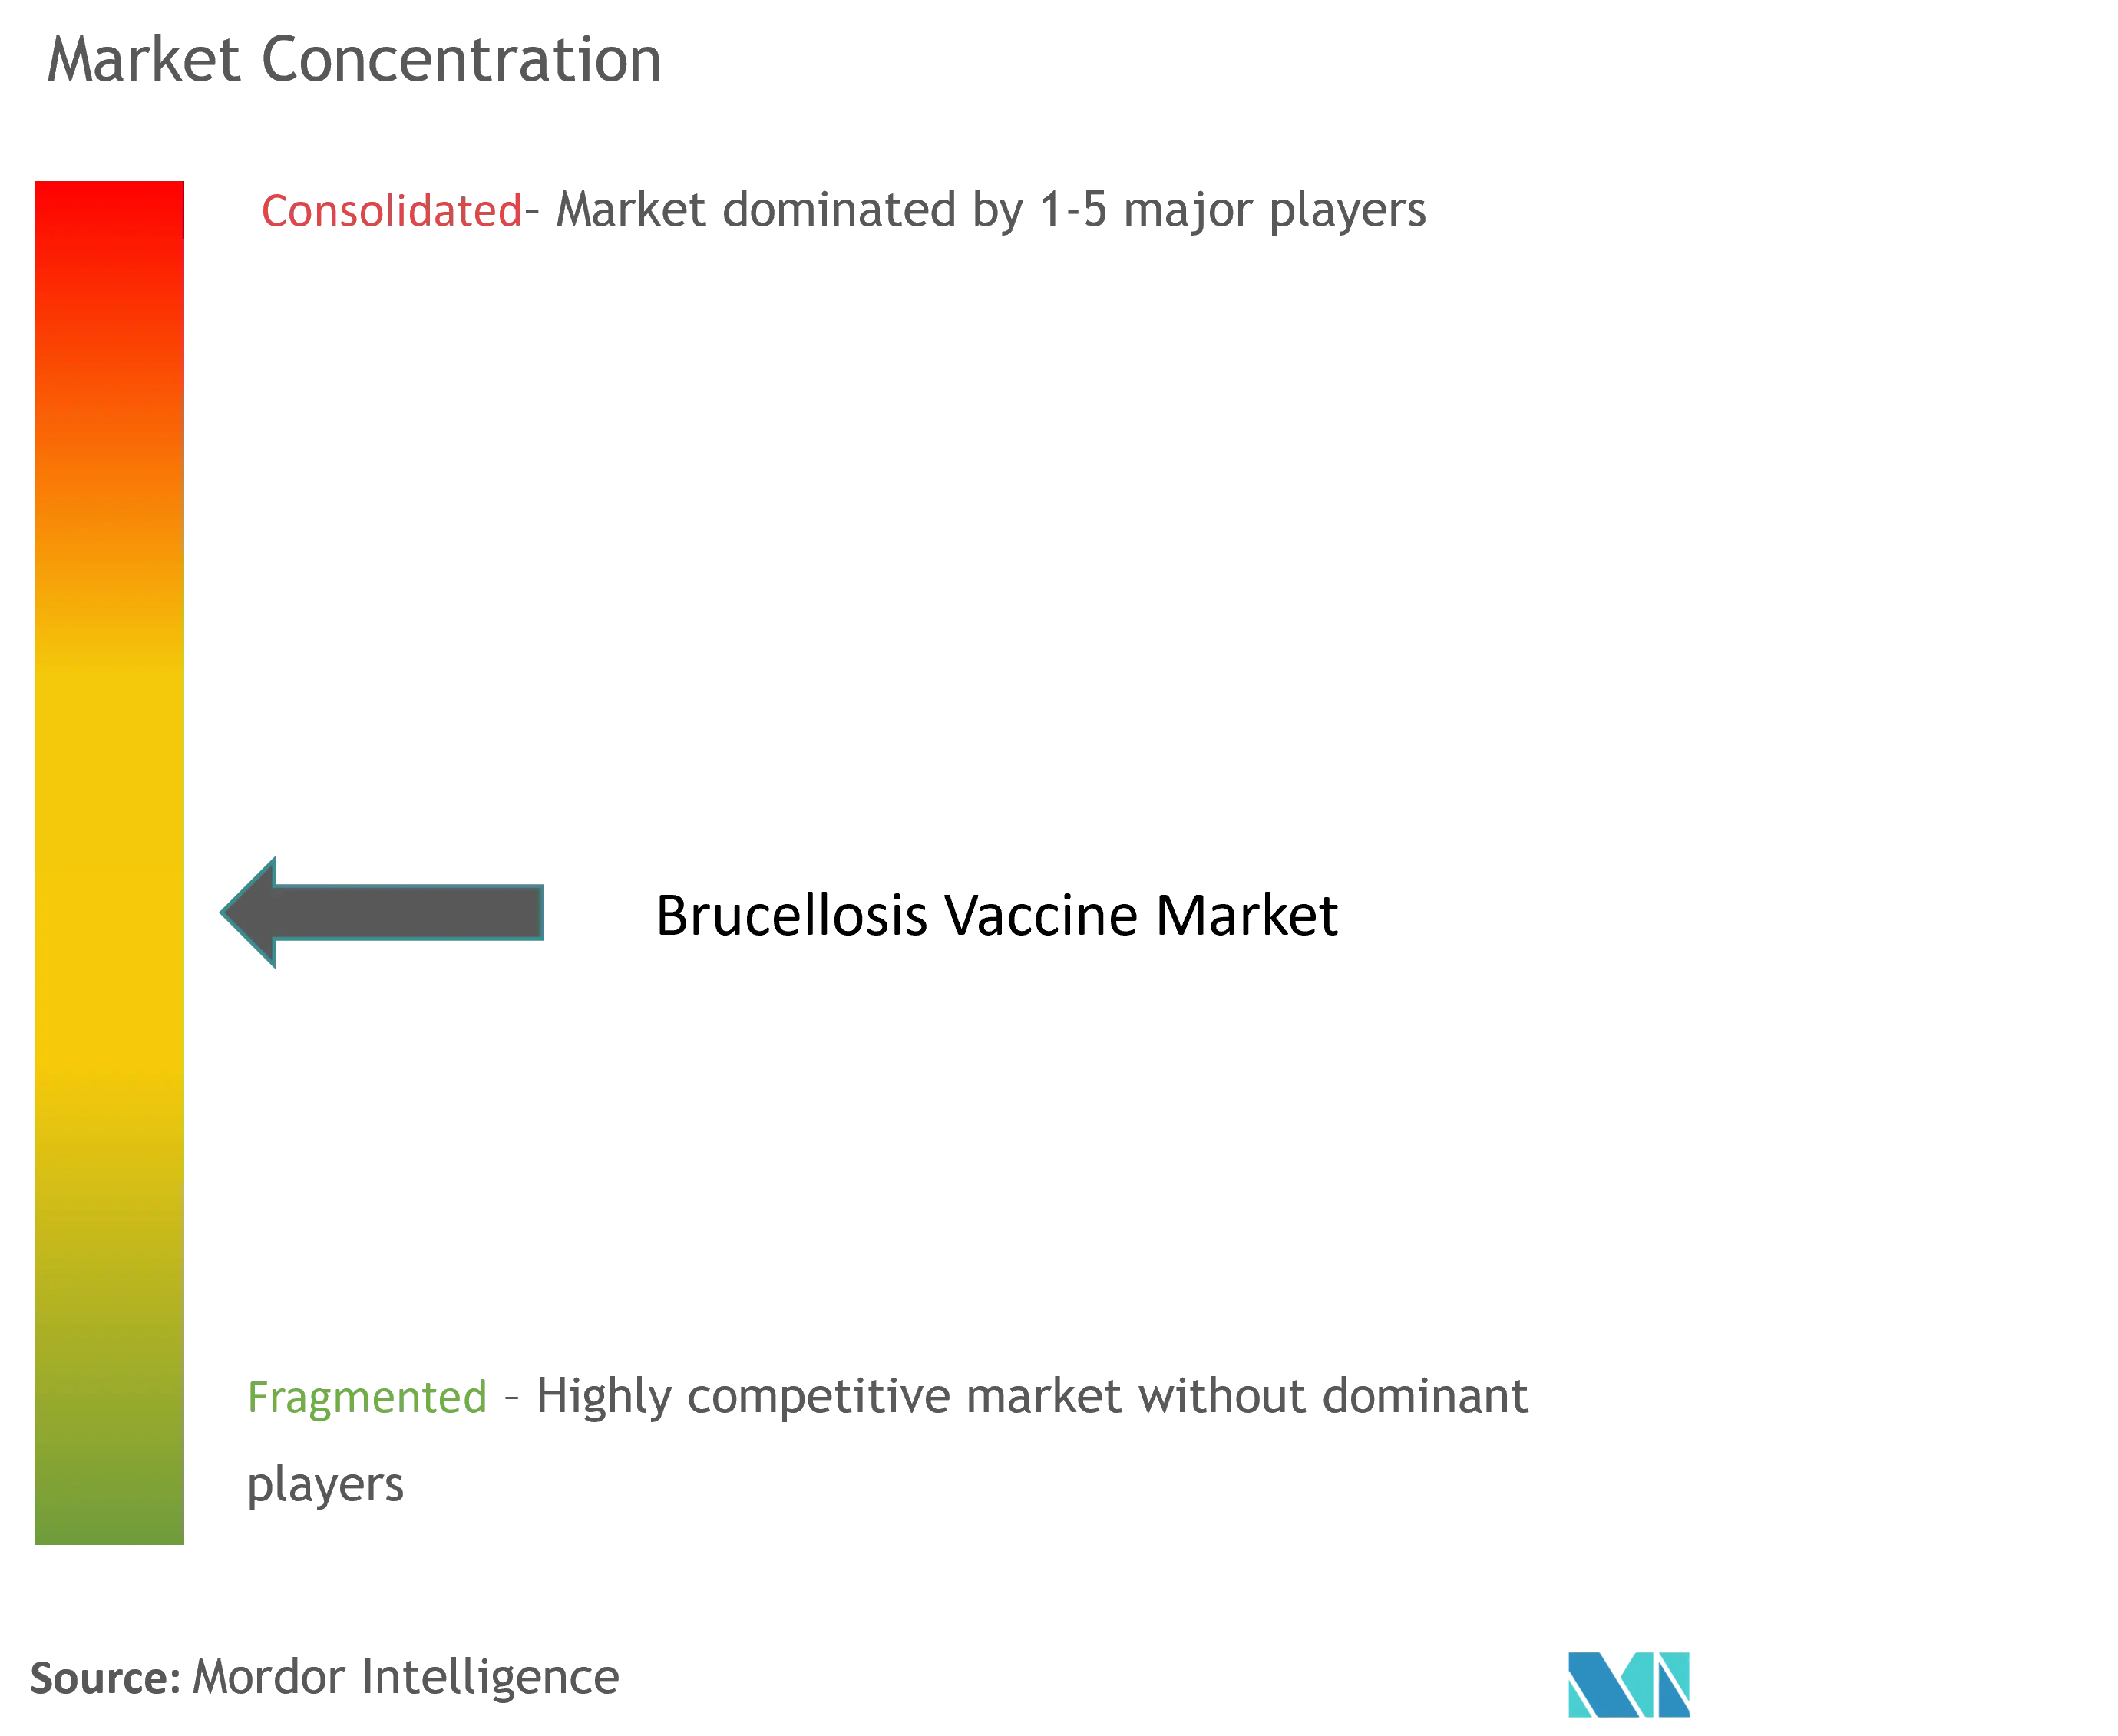
Le marché des vaccins contre la brucellose affiche une consolidation modérée. Zoetis a affiché un chiffre d'affaires total de 9,3 milliards USD en 2024, les vaccins vétérinaires représentant environ un tiers ; sa cession de 37 gammes d'additifs médicamenteux pour l'alimentation animale à Phibro recentre le capital sur la R&D et la fabrication de produits biologiques. L'expansion de 895 millions USD de l'usine du Kansas de Merck Animal Health sécurise la capacité de production d'antigènes en vrac et des suites avancées de remplissage-finition, aidant à tamponner le secteur contre la pénurie de vaccin Bangs survenue fin 2024. L'acquisition par Boehringer Ingelheim de Saiba Animal Health ajoute une technologie de particules pseudo-virales qui pourrait générer des candidats vaccins contre la brucellose thermostables adaptés aux régions à températures ambiantes élevées.
Les acteurs de second rang comprennent Indian Immunologicals, basé en Inde, et Qingdao Vland de Chine, qui se concentrent sur des contrats régionaux d'approvisionnement en vrac et accordent de plus en plus des licences de technologie des multinationales pour accélérer les autorisations réglementaires. Les coentreprises entre détenteurs de propriété intellectuelle occidentaux et fabricants asiatiques réduisent les courbes de coûts tout en répartissant les risques. Parallèlement, des accélérateurs à but non lucratif tels que le Fonds d'innovation pour les vaccins vétérinaires de l'IDRC d'une valeur de 57 millions CAD fournissent des capitaux sous forme de subventions à de plus petites entreprises de biotechnologie, compensant les coûts élevés de preuve de concept associés aux constructions activées par DIVA.
Les avantages concurrentiels se déplacent vers les entreprises qui combinent des technologies de plateforme polyvalentes avec des packages de services de chaîne du froid validés. L'analyse des données de terrain — fournie via des tableaux de bord en nuage et des applications mobiles au niveau de l'exploitation — gagne du terrain comme facteur de différenciation, car elle permet aux fabricants de prouver l'efficacité réelle et d'affiner la planification des lots. L'agilité réglementaire compte également : les entreprises disposant d'unités de liaison dédiées réduisent les cycles de dossier à licence en exploitant les canaux de reconnaissance mutuelle qui émergent désormais parmi les membres de l'ASEAN, le Mercosur et l'Alliance tripartite en Afrique.
Leaders du secteur des vaccins contre la brucellose
Ceva Santé Animale
Zoetis Inc.
Merck Animal Health
Boehringer Ingelheim Animal Health
Indian Immunologicals Ltd
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Vaccins contre la Brucellose
- Ceva
- Zoetis
- Merck
- Boehringer Ingelheim
- Indian Immunologicals
- Colorado Serum Company
- CZ Vaccines (Zendal)
- Jordan Bio-Industries Center (JOVAC)
- Laboratories Tornel
- Hester Biosciences
- Biogénesis Bagó
- Vaxxinova
- Elanco
- Phibro Animal Health
- Chengdu Tecon Biologic
- China Animal Husbandry Group (CAHG)
- Shenyang Weiyuan Biopharmaceutical
- Anigen (Korea)
Lire l’analyse des entreprises de vaccins contre la brucellose

Opportunités de marché et perspectives d'avenir
Le principal espace blanc se concentre sur des produits plus sûrs, alignés sur le DIVA, et des diagnostics compagnons qui réduisent les compromis opérationnels de la vaccination vivante atténuée chez les bovins et les petits ruminants. La finalisation par l'EMA de lignes directrices sur les vaccins à ADN plasmidique en usage vétérinaire en janvier 2025 soutient une voie de développement et d'enregistrement plus claire pour l'ADN et d'autres constructions de nouvelle génération, tandis que les normes de l'OMSA continuent d'ancrer les programmes de contrôle nationaux qui exigent une performance validée des vaccins et des tests pour soutenir les transitions de la surveillance à l'élimination.
Dans les géographies endémiques, l'exécution des programmes et le renforcement des capacités créent une opportunité à court terme pour les fournisseurs capables de combiner l'approvisionnement en vaccins avec des packages de surveillance, de chaîne du froid et de formation. La FAO a lancé en mars 2026 un projet de renforcement des capacités de contrôle de la brucellose au Kazakhstan (se déroulant jusqu'en mars 2027) et a organisé en janvier 2026 un webinaire technique sur la traduction des preuves de surveillance et de vaccination en pratique, indiquant une demande active pour des approches standardisées de vaccination associée à un suivi. Du côté de l'innovation, des travaux précliniques publiés en 2026, y compris un candidat vaccin à mutant de délétion sans marqueur rapporté dans npj Vaccines (A19Δbpe275), soutiennent un pipeline visant à améliorer les profils d'innocuité et à réduire les interférences diagnostiques, ce qui peut renforcer la différenciation à plus long terme par rapport aux références historiques S19, Rev.1 et RB51.
Recent Industry Developments in Marché des Vaccins contre la Brucellose
- Avril 2026 : Zoetis a mis en avant un repositionnement de son portefeuille vers la génomique et les vaccins pour les maladies émergentes, après s'être retiré précédemment de la production de vaccins contre la fièvre aphteuse en 2021. Ce repositionnement indique une priorisation du capital et de la R&D vers des produits biologiques à cycle plus rapide et des outils facilitateurs pouvant se traduire par une innovation et une activité de partenariat dans les vaccins pour animaux d'élevage adjacents.
- Février 2025 : Elanco a signé un accord avec Medgene pour commercialiser un vaccin contre l'influenza aviaire hautement pathogène destiné aux bovins laitiers, sous réserve de l'approbation conditionnelle de l'USDA. L'accord reflète une accélération plus large des voies de commercialisation des vaccins pour grands animaux et de l'engagement réglementaire, avec des retombées potentielles sur la priorisation de l'approvisionnement et de la fabrication à travers les produits biologiques pour animaux d'élevage.
- Novembre 2024 : Ceva Animal Health a annoncé un investissement dans une nouvelle usine de fabrication de vaccins de 7 000 mètres carrés à Monor, en Hongrie, avec un début d'exploitation prévu à la fin de 2026. Cette capacité européenne supplémentaire soutient la résilience de l'approvisionnement en vaccins pour animaux et renforce la base de fabrication régionale pouvant répondre à la demande d'immunisation aussi bien de routine que liée aux épidémies.


Marché des Vaccins contre la Brucellose Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Le marché des vaccins contre la brucellose est défini comme les revenus générés par les vaccins utilisés pour prévenir la brucellose chez les espèces animales pertinentes, comptabilisés au point de vente auprès des utilisateurs finaux vétérinaires et des programmes de vaccination publics, et suivis dans les principales régions.
Exclusions du périmètre : Nous excluons les traitements thérapeutiques humains, les tests de diagnostic et les produits de santé animale plus larges qui ne sont pas des vaccins contre la brucellose.
Aperçu de la segmentation
- Par type de vaccin
- Vivant atténué
- Vaccin ADN
- Sous-unitaire / Protéine recombinante
- Vectoriel / À vecteur viral
- Par application
- Bovins
- Ovins et caprins
- Autres applications
- Par utilisateur final
- Hôpitaux et cliniques vétérinaires
- Centres de soins / d'élevage animal
- Campagnes de vaccination gouvernementales et ONG
- Géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Australie
- Corée du Sud
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- CCG
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a commencé par le contexte de la maladie et de l'élevage, car la demande de vaccination suit le risque de population animale et la politique de contrôle. Nous avons examiné des sources publiques telles que l'Organisation mondiale de la santé animale (OMSA) pour les notifications de maladies, les statistiques d'élevage de la FAO pour les références des troupeaux, et les pages de l'OMS pour le contexte zoonotique et les approches de contrôle.
Pour convertir ce contexte en un modèle de dimensionnement exploitable, nous avons également utilisé des sources telles que l'USDA et d'autres publications de ministères de l'agriculture pour les signaux de programme, les mises à jour des services vétérinaires nationaux et les notes d'approvisionnement. Des articles de revues vétérinaires évalués par des pairs ont été utilisés pour comprendre les types de vaccins utilisés, les pratiques de dosage et les contraintes d'adoption. Les dépôts d'entreprises, les présentations aux investisseurs et la presse réputée ont été examinés pour les ajouts de fabrication et les changements de distribution, et nous avons également référencé des bases de données payantes pour les données financières des entreprises, les signaux de brevets et les vérifications au niveau des expéditions d'import-export, le cas échéant. Les sources documentaires énumérées ici sont illustratives, et d'autres références publiques ont été utilisées pour la collecte, la validation et la clarification des données.
Entretiens et enquêtes primaires
Le travail primaire s'est concentré sur la validation de ce qui est réellement acheté et utilisé, et sur les raisons du changement des volumes d'une année à l'autre. Nous avons échangé avec des fabricants de vaccins, des distributeurs, des réseaux d'hôpitaux et cliniques vétérinaires, des parties prenantes de programmes gouvernementaux et d'ONG, et des vétérinaires de terrain dans les principales régions d'élevage, afin que les hypothèses sur la couverture, les calendriers de dosage et la tarification puissent être corrigées puis revérifiées.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Niveau supérieur : 25 % | Cadres dirigeants (CXO) : 19 % | APAC : 45 % |
| Niveau intermédiaire : 56 % | Responsables fonctionnels/d'unité : 26 % | EMEA : 36 % |
| Petits acteurs : 19 % | Managers : 55 % | Amériques : 19 % |
Dimensionnement du marché et prévisions
Le dimensionnement a été réalisé selon une approche descendante fondée sur un bassin de demande, où les populations d'animaux d'élevage, l'intensité du contrôle des maladies et les objectifs de couverture vaccinale sont traduits en doses adressables puis en valeur à l'aide de fourchettes de prix réalistes. Le modèle a ensuite été soumis à des tests de résistance par des vérifications ascendantes sélectives, telles que des examens des fournisseurs et des canaux sur les volumes annuels, et des vérifications échantillonnées des PMV par type de vaccin et par géographie.
Les principales données d'entrée comprenaient les populations d'animaux d'élevage pour les bovins et les petits ruminants, la répartition des types de vaccins utilisés (y compris le glissement entre les vaccins vivants atténués et les nouvelles plateformes), les pratiques de dosage et de revaccination, la part des programmes publics par rapport à la demande des cliniques privées, et les signaux de politique régionale influençant le calendrier des campagnes. Lorsque la visibilité directe sur les volumes était faible, les lacunes ont été traitées à l'aide d'indicateurs de substitution tels que la cadence historique des campagnes, les signaux d'activité des appels d'offres et les retours des distributeurs sur les mouvements de stocks. Ces indicateurs de substitution ont ensuite été normalisés pour éviter les doubles comptages.
Pour les prévisions, une analyse de scénarios a été utilisée car la demande peut s'accélérer ou se suspendre en fonction de la pression épidémique et du financement des campagnes, puis une régression multivariée légère a été appliquée pour relier la croissance aux tendances de la base d'élevage et à la progression de couverture attendue. Les hypothèses sur l'évolution des PMV ont été maintenues prudentes et n'ont été révisées que lorsque les retours primaires confirmaient des changements de prix persistants, par exemple liés à des contraintes de matières premières ou à des améliorations de produits.
Validation des données et cycle de mise à jour
Les résultats ont été recoupés avec des signaux indépendants, y compris la visibilité des programmes de vaccination régionaux, l'orientation des revenus au niveau des entreprises, et la cohérence interne avec les répartitions de parts impliquées par l'utilisateur final et l'adoption par espèce. Tout écart important a déclenché un second passage sur les unités, les conversions de devises et l'alignement temporel, suivi d'un recontact ciblé avec les personnes interrogées pour confirmer ce qui a changé et ce qui est resté stable.
Avant validation finale, le modèle et les hypothèses passent par des revues d'analystes en plusieurs étapes afin que les erreurs de formule et les sauts de croissance irréalistes soient détectés tôt. Le rapport est actualisé annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs se produisent, tels que des actions réglementaires majeures, des expansions d'usines ou des changements soudains dans les schémas de maladie. Juste avant la livraison, une dernière passe de mise à jour est effectuée afin que les clients reçoivent la vue la plus récente disponible.
Estimation du marché des vaccins contre la brucellose de Mordor Intelligence comparée à d'autres estimations publiées
Les valeurs de marché publiées pour les vaccins contre la brucellose semblent souvent différentes car le chiffre sous-jacent peut varier selon ce qui est inclus, la manière dont la couverture vaccinale est supposée, et l'année considérée comme point de départ. Des différences apparaissent également lorsqu'une source utilise les prix catalogue et une autre les prix réalisés, et lorsque les taux de change sont pris à partir de mois différents.
Sur ce marché, les plus grands écarts proviennent généralement des décisions de périmètre, notamment si les vaccins pour animaux adjacents sont regroupés, si seuls les vaccins vivants sont comptabilisés, et si les campagnes gouvernementales et des ONG sont mesurées en doses réellement administrées ou en objectifs de programme planifiés. Un autre facteur courant est la posture de prévision, où certaines estimations supposent une expansion ininterrompue des campagnes, tandis que d'autres intègrent des pauses de financement et une conformité inégale entre bovins, ovins et caprins, ce qui peut modifier le résultat de la valeur.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 273,31 M USD (2025) | |
| Revue commerciale A | 224,64 M USD (2022) | Ce chiffre reflète une année de référence antérieure et est couramment repris dans la couverture médiatique, il peut donc ne pas saisir les évolutions ultérieures de la cadence des campagnes, les changements de répartition régionale, ou le glissement de la composition des produits vers des plateformes plus récentes et plus onéreuses. |
| Éditeur sectoriel B | 199,00 M USD (2024) | Cette estimation se limite aux vaccins vivants contre la brucellose, ce qui réduit le total en excluant les plateformes non vivantes et en appliquant un périmètre de produits plus restreint qu'une vue de marché tous types de vaccins confondus. |
Le tableau montre que le calendrier et le périmètre expliquent la plus grande part de l'écart, car les valeurs d'années plus anciennes et les définitions limitées aux vaccins vivants ont tendance à sous-estimer l'environnement de demande actuel. En maintenant les hypothèses de doses pour les bovins et les petits ruminants liées à la réalité des programmes et en séparant les vaccins vivants, à ADN et autres types de vaccins selon une logique de PMV cohérente, l'approche reste traçable à des données d'entrée claires, ce qui constitue la différence pratique appliquée par Mordor Intelligence.


Questions clés auxquelles répond le rapport
Quelle est la taille actuelle du marché des vaccins contre la brucellose ?
La taille du marché des vaccins contre la brucellose est de 290,06 millions USD en 2026 et devrait croître pour atteindre 390,62 millions USD d'ici 2031.
Quelle région connaît la croissance la plus rapide ?
L'Asie-Pacifique est la région à la croissance la plus rapide, enregistrant un TCAC de 7,42 % jusqu'en 2031, portée par la hausse des effectifs du cheptel et l'augmentation des financements pour le contrôle des maladies.
Quel type de vaccin connaît l'adoption la plus rapide ?
Les vaccins ADN affichent le TCAC le plus élevé de 8,21 % car ils répondent aux normes DIVA et éliminent les préoccupations de sécurité liées aux organismes vivants.
Quelle est la concentration du paysage fournisseur ?
Le marché est modérément concentré ; les cinq premières entreprises détiennent environ 60 % des ventes, donnant un score de concentration de 6.
Quels sont les principaux obstacles à une utilisation plus large des vaccins dans les pays en développement ?
Les lacunes de la chaîne du froid et l'infrastructure vétérinaire limitée causent plus de 50 % de gaspillage de vaccins dans les contextes à faibles revenus, restreignant la couverture effective.
Pourquoi les petits ruminants sont-ils considérés comme un segment à forte croissance ?
Les ovins et les caprins bénéficient désormais d'une plus grande attention des politiques car Brucella melitensis est un agent pathogène humain grave, et la vaccination offre de solides retours économiques pour les petits exploitants.
Dernière mise à jour de la page le:



