
Tamaño y cuota del mercado de vacunas contra la brucelosis
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 290.06 Millones de dólares |
| Tamaño del Mercado (2031) | 390.62 Millones de dólares |
| Growth Rate (2026 - 2031) | 6.13 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de vacunas contra la brucelosis por Mordor Intelligence
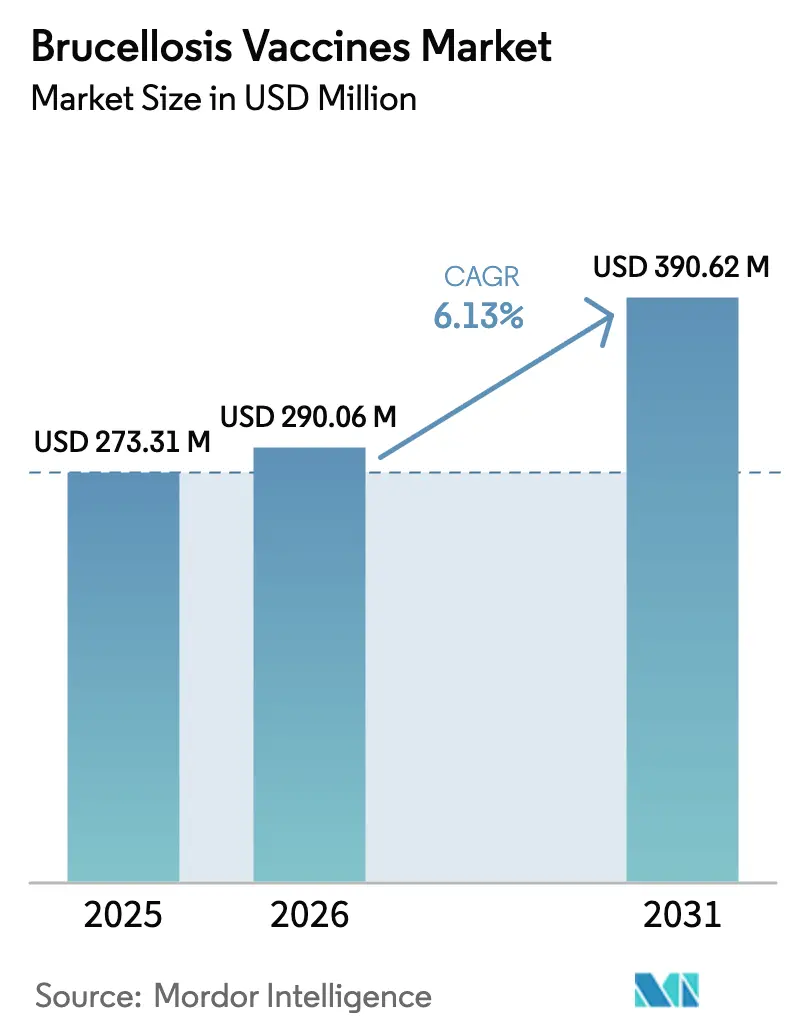
El tamaño del mercado de vacunas contra la brucelosis se valoró en USD 273,31 millones en 2025 y se estima que crecerá desde USD 290,06 millones en 2026 hasta alcanzar USD 390,62 millones en 2031, con una CAGR del 6,13% durante el período de pronóstico (2026-2031). El impulso proviene del creciente reconocimiento de la brucelosis como una zoonosis de alto impacto que reduce la productividad ganadera y genera costos evitables por enfermedades humanas. Los programas de inmunización respaldados por políticas públicas, como el esfuerzo cooperativo federal-estatal del USDA y los esquemas provinciales de Canadá, mantienen una demanda resiliente en las economías desarrolladas, mientras que los fondos multilaterales están ampliando el acceso en regiones de menores ingresos. El aumento de los inventarios ganaderos en el sur y sudeste de Asia, el creciente enfoque del consumidor en la seguridad de la leche y la carne, y la acelerada I+D en plataformas de ADN y vectores refuerzan colectivamente la expansión a largo plazo del mercado de vacunas contra la brucelosis. Las actualizaciones estratégicas de plantas —ilustradas por la inversión de USD 895 millones de Merck Animal Health en Kansas— están aliviando las restricciones de suministro y posicionando a los principales productores para capturar cuota de mercado cuando los productos de próxima generación obtengan la aprobación regulatoria.
Principales conclusiones del informe
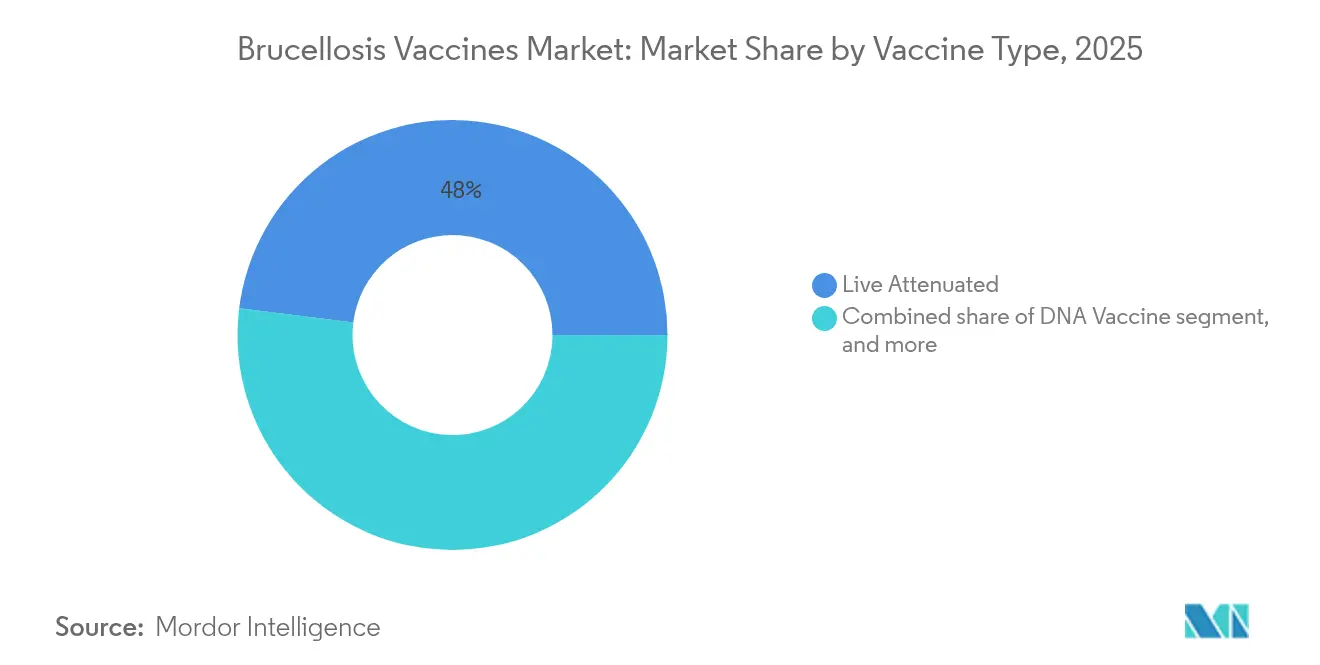
- Por tipo de vacuna, los productos atenuados vivos lideraron con el 48,02% de la cuota del mercado de vacunas contra la brucelosis en 2025, mientras que las vacunas de ADN están en camino de registrar la CAGR más rápida del 8,21% hasta 2031.
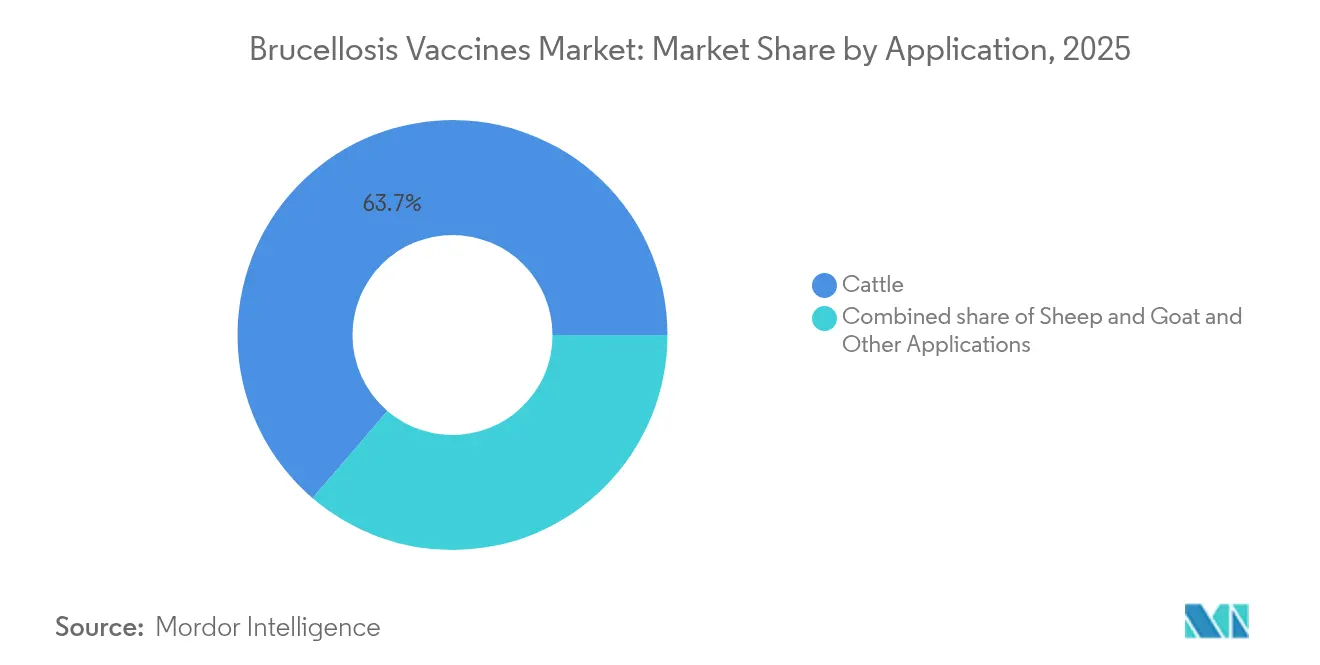
- Por aplicación, el ganado bovino representó el 63,72% del tamaño del mercado de vacunas contra la brucelosis en 2025; se proyecta que el segmento de ovejas y cabras se expandirá a una CAGR del 9,32% hasta 2031.
- Por usuario final, los hospitales y clínicas veterinarias mantuvieron una cuota de ingresos del 41,02% en 2025, mientras que las campañas gubernamentales y de ONG registran la perspectiva de CAGR más alta del 9,06%.
- Por geografía, América del Norte representó el 39,88% del mercado de vacunas contra la brucelosis en 2025, mientras que Asia-Pacífico avanza a una CAGR del 7,42% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis de impacto de los impulsores*
| Impulsor | % de impacto en el pronóstico de CAGR | Relevancia geográfica | Plazo de impacto |
|---|---|---|---|
| Aumento de la incidencia de la brucelosis | +1.2% | Global, con mayor impacto en Asia-Pacífico y África | Mediano plazo (2-4 años) |
| Programas de vacunación ganadera con apoyo gubernamental | +1.8% | América del Norte, Europa, mercados emergentes en Asia-Pacífico | Largo plazo (≥ 4 años) |
| Mayor conciencia sobre los riesgos de enfermedades zoonóticas | +0.9% | Global, especialmente en países en desarrollo | Mediano plazo (2-4 años) |
| Crecimiento de la población ganadera mundial | +1.1% | Asia-Pacífico, América Latina, África subsahariana | Largo plazo (≥ 4 años) |
| Avances tecnológicos en plataformas de vacunas | +0.7% | América del Norte, Europa, con expansión hacia mercados emergentes | Largo plazo (≥ 4 años) |
| Disponibilidad de financiamiento e iniciativas de incentivos | +0.5% | Global, con enfoque en países de bajos y medianos ingresos | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Programas de vacunación ganadera con apoyo gubernamental
El financiamiento público está reformando la economía del mercado al subsidiar campañas de inmunización a gran escala y estipular estándares de calidad de las vacunas. En los Estados Unidos, el programa federal cooperativo ha reducido los rebaños infectados de 124.000 en 1956 a cifras de un solo dígito, manteniendo 3,5 millones de dosis para terneros cada año. El plan de acción 2026-2030 de Gavi replica esta plantilla para las regiones de menores ingresos, combinando financiamiento de subvenciones con el Acelerador de Fabricación de Vacunas Africano[1]Secretaría de Gavi, "Estrategia de la Alianza 2026-2030," gavi.org. Los análisis de costo-beneficio en India muestran razones de beneficio-costo de vacunación superiores a 10 para el ganado bovino y superiores a 20 para el búfalo, lo que crea una poderosa justificación fiscal para las asignaciones presupuestarias. Las asociaciones probadas en África occidental y central combinan la supervisión pública con la logística privada, reduciendo el desperdicio y mejorando el cumplimiento de los agricultores.
Mayor conciencia sobre los riesgos de enfermedades zoonóticas
La experiencia de la pandemia sensibilizó a los responsables de políticas y productores ante las amenazas entre especies, impulsando la demanda de vacunas animales validadas. Las encuestas en Etiopía revelaron un 100% de desconocimiento de la brucelosis entre los pequeños agricultores a pesar de la seroprevalencia medible, lo que impulsó campañas de educación nacionales. Los estudios de Una Salud en India documentaron cargas peligrosas de Brucella abortus en leche cruda, orientando a las autoridades hacia modelos combinados de vacunación más divulgación al consumidor. La respuesta de Tayikistán en 2023, que vacunó a 5.000 animales tras una comunicación coordinada, destaca cómo la concienciación incide directamente en la adopción. Malasia cuantificó pérdidas de 200,6 millones de RM (USD 62,9 millones) por brucelosis, reforzando el argumento de salud pública a favor de la prevención.
Crecimiento de la población ganadera mundial
La expansión de los rebaños en el sur de Asia, dominado por los lácteos, y en las zonas mixtas de cultivo y ganadería del sudeste asiático intensifica la presión de las enfermedades y amplía el mercado de vacunas contra la brucelosis. Los pequeños agricultores del corredor del Mekong han incrementado las explotaciones de grandes rumiantes durante la última década, aunque la bioseguridad sigue siendo inconsistente, lo que sostiene la demanda de vacunas. En el Bajío mexicano, los modelos económicos muestran que la vacunación de cabras genera un valor presente neto de USD 3,8 por cabeza a lo largo de cinco años, pero solo cuando se integra con protocolos de prueba y sacrificio. Análisis comparables en América Latina y África Oriental confirman rendimientos de inversión similares, motivando a los productores a cooperar con los servicios veterinarios.
Avances tecnológicos en plataformas de vacunas
Las plataformas de próxima generación están mejorando la seguridad y el cumplimiento normativo. La Agencia Europea de Medicamentos (EMA) emitió las directrices finales sobre vacunas de ADN en enero de 2025, aclarando los requisitos de datos para el riesgo de integración en el genoma y los ensayos de potencia[2]Agencia Europea de Medicamentos, "Directriz sobre vacunas de ADN plasmídico de uso veterinario," ema.europa.eu. Las construcciones multiepitópicas fusionadas con IgG-Fc han demostrado una protección robusta en modelos murinos sin los riesgos asociados a organismos vivos. Los vectores adenovirales bovinos permiten la administración intranasal que desencadena inmunidad mucosa y sistémica, abordando las preocupaciones de manejo en entornos de ganado de alto tráfico. La convergencia diagnóstica también importa: las pruebas de flujo lateral con fluorescencia resuelta en el tiempo alcanzan ahora sensibilidades 12.800 veces superiores al rosa de Bengala, apoyando el cumplimiento de DIVA en campo.
Análisis de impacto de las restricciones*
| Análisis de impacto de las restricciones | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Plazo de impacto |
|---|---|---|---|
| Requisitos regulatorios estrictos y de cumplimiento de DIVA | -0.8% | Global, con mayor impacto en América del Norte y Europa | Largo plazo (≥ 4 años) |
| Restricciones de cadena de frío y distribución | -1.2% | Países en desarrollo, zonas rurales a nivel mundial | Mediano plazo (2-4 años) |
| Preocupaciones de seguridad sobre las vacunas atenuadas vivas | -0.6% | Global, especialmente en regiones con alto riesgo de exposición humana | Mediano plazo (2-4 años) |
| Infraestructura veterinaria limitada en regiones emergentes | -0.9% | África subsahariana, Asia-Pacífico rural, América Latina | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Restricciones de cadena de frío y distribución
Las fallas de temperatura destruyen más de la mitad de las vacunas ganaderas enviadas a zonas remotas, erosionando la credibilidad de los programas y amplificando el riesgo de enfermedades. El trabajo de campo en India muestra que los nuevos refrigeradores solares mantienen el almacenamiento dentro del rango, pero no pueden congelar bloques de hielo para transportadores portátiles, lo que restringe el alcance de última milla. Las revisiones económicas argumentan que reforzar los nodos de transporte puede generar mayores rendimientos que perseguir únicamente una mayor termoestabilidad, porque la cadena de frío contribuye con una parte menor de los costos totales de entrega de vacunas. El estándar Q-Mark de Tailandia para el transporte a temperatura controlada establece un referente replicable para otros mercados tropicales donde la integridad del suministro falla.
Requisitos regulatorios estrictos y de cumplimiento de DIVA
Las plataformas avanzadas se enfrentan a aprobaciones de múltiples capas por parte de agencias como el Centro de Biológicos Veterinarios del USDA, que aplica exhaustivos expedientes de pureza, potencia y seguridad, y revisa cada afirmación publicitaria. La directriz de ADN de la EMA añade requisitos para estudios de biodistribución e integración en el genoma, alargando los plazos y elevando los presupuestos de I+D más allá del alcance de los innovadores más pequeños. Los protocolos DIVA requieren diagnósticos apareados que distingan entre animales infectados y vacunados; cumplir con estos estándares puede obligar a los fabricantes a rediseñar las construcciones de antígenos o codesarrollar kits de ensayo, añadiendo años y millones a los calendarios de lanzamiento. La armonización global a través de VICH ha reducido las pruebas duplicadas en los principales mercados, aunque persisten brechas en América Latina y partes de África, lo que complica los registros simultáneos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por tipo de vacuna:
la innovación impulsa un cambio gradual desde el dominio de las vacunas atenuadas vivasLas formulaciones atenuadas vivas como RB51 y Rev-1 suministraron el 48,02% de la cuota del mercado de vacunas contra la brucelosis en 2025, gracias a una protección del 70-80% probada en campo y menores costos de producción. Estos atributos sostendrán la demanda de referencia, en particular donde las campañas de erradicación aún dependen de la infraestructura existente. Sin embargo, los candidatos de ADN están escalando a una CAGR del 8,21% y se espera que logren porciones medibles del mercado de vacunas contra la brucelosis para 2031, porque cumplen los requisitos de DIVA y eliminan los temores de infección humana asociados con la autoinoculación accidental. La directriz de la EMA publicada en 2025 elimina gran parte de la ambigüedad regulatoria que antes disuadía la inversión, alentando a las empresas con construcciones de plásmidos o multiepitópicas a escalar sus ensayos piloto.
Las líneas de proteínas recombinantes y de subunidades continúan sirviendo a usuarios de nicho que priorizan la bioseguridad, aunque su expansión de mercado está moderada por las dependencias de adyuvantes y la sensibilidad a la cadena de frío. Las plataformas basadas en vectores que utilizan adenovirus bovinos están avanzando a través de hitos preclínicos en etapas avanzadas y podrían obtener aprobación en campo dentro del próximo ciclo de planificación, especialmente para la dosificación intranasal en bovinos que evita el uso de agujas y simplifica la administración masiva. En conjunto, estas corrientes tecnológicas garantizan que el mercado de vacunas contra la brucelosis mantenga una mezcla de productos diversa que puede responder a los diferentes climas regulatorios y realidades de gestión de rebaños.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa compra del informe


Por aplicación:
los pequeños rumiantes se convierten en la frontera de crecimiento más destacadaLa inmunización del ganado bovino sustentó el 63,72% del tamaño del mercado de vacunas contra la brucelosis en 2025, sobre la base de marcos de erradicación de décadas en América del Norte y Europa y el creciente mejoramiento de los rebaños lecheros en el sur de Asia. Los productores favorecen los calendarios bien ensayados supervisados por veterinarios acreditados, y la evidencia de los Estados Unidos muestra aproximadamente 3,5 millones de terneros protegidos anualmente con etiquetas estandarizadas y cargas de registros electrónicos. Sin embargo, la vacunación de pequeños rumiantes se está acelerando a una CAGR del 9,32%, reflejando una mayor preocupación por Brucella melitensis, que causa enfermedades humanas más graves. Los concursos de incentivos como el Desafío de Vacunas contra la Brucelosis AgResults de USD 30 millones canalizan fondos hacia reemplazos de Rev-1 más seguros, adecuados para la producción de cabras y ovejas en África Occidental y Asia Central.
Los modelos económicos de los sistemas caprinos de pequeña escala en México confirman un retorno positivo en cinco años, y análisis similares en África del Norte sugieren retornos incluso más rápidos donde la seroprevalencia supera el 8%. La vacunación de vida silvestre sigue siendo un campo incipiente, pero se intensifica en territorios como el Área del Gran Yellowstone, donde los alces y bisontes mantienen derrames esporádicos, recordando a los responsables de políticas que la erradicación total exige vigilancia entre especies.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa compra del informe
Por usuario final:
la mecánica público-privada diversifica los canales de distribuciónLos hospitales y clínicas veterinarias concentraron el 41,02% de los ingresos totales en 2025, reflejando su posición de portero para los biológicos de venta exclusiva con receta, la custodia de la cadena de frío y el etiquetado oficial. Su papel seguirá siendo central mientras las vacunas vivas aún dominen —y la supervisión profesional es obligatoria para mitigar la exposición accidental. Mientras tanto, las campañas gubernamentales y de ONG registran una CAGR del 9,06%, movilizadas por la evidencia de que una cobertura integral reduce la incidencia humana y eleva los ingresos rurales. La respuesta al brote en Tayikistán en 2023 es ilustrativa: un grupo de trabajo coordinado distribuyó más de 5.000 dosis en pocas semanas, frenando la propagación y aumentando la confianza de los productores.
Los centros de cría animal, aunque una porción menor del mercado de vacunas contra la brucelosis, están evolucionando hacia centros avanzados de bioseguridad; las grandes cooperativas lecheras en India y China ahora combinan la inmunización rutinaria contra Brucella con programas de selección genómica, mejorando tanto la salud del rebaño como el mérito genético en un único ciclo de intervención. Estas dinámicas subrayan cómo las estrategias diferenciadas por usuario final sustentarán la diversificación de ingresos en toda la industria de vacunas contra la brucelosis.
Análisis geográfico
Mercado de Vacunas contra la Brucelosis en América del Norte
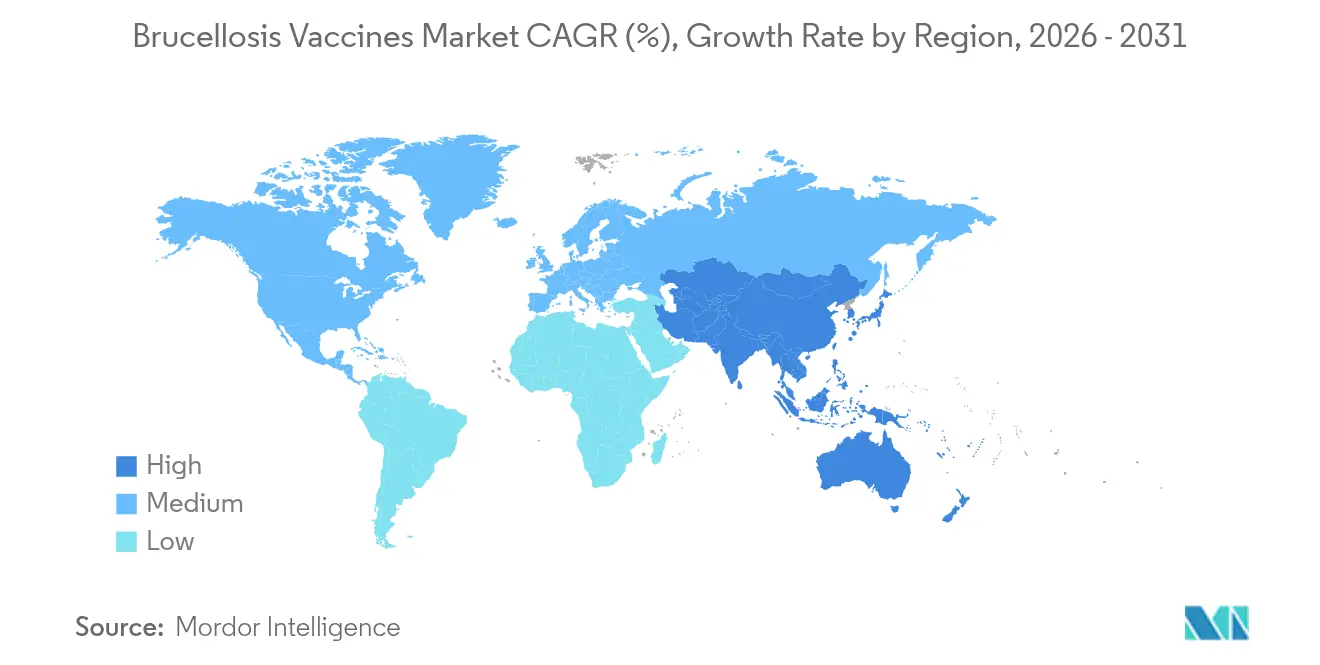
América del Norte controló el 39,88% del mercado de vacunas contra la brucelosis en 2025, resultado vinculado a programas de erradicación de larga data, etiquetado RFID obligatorio y generosos acuerdos federales de cofinanciamiento. Si bien la incidencia doméstica en el ganado bovino se ha reducido a brotes aislados relacionados con la fauna silvestre en el Área del Gran Yellowstone, la vigilancia proactiva de la región mantiene estable la demanda profiláctica anual. Estados Unidos conserva un sólido ecosistema de fabricantes de biológicos, organizaciones de investigación por contrato y redes universitarias de extensión que, en conjunto, sostienen la innovación y una alta cobertura.
Mercado de Vacunas contra la Brucelosis en Asia-Pacífico
Asia-Pacífico es el líder en desempeño con una perspectiva de CAGR del 7,42% hacia 2031. Solo India registra pérdidas económicas estimadas vinculadas a la brucelosis de 3,4 mil millones de USD por año, y evaluaciones recientes de costo-beneficio muestran que la vacunación puede generar ratios superiores a 20:1 en búfalos, lo que impulsa a los gobiernos estatales a ampliar las adquisiciones. La concentración de China en la seguridad proteica impulsa una inversión sustancial en Estaciones Provinciales de Ganadería que combinan la vacunación contra Brucella con programas contra la tuberculosis y la fiebre aftosa, mientras que Indonesia y Vietnam canalizan fondos de donantes hacia el refuerzo de la cadena de frío y la extensión agrícola. El ritmo de expansión de los rebaños en toda la ASEAN, particularmente en pequeños rumiantes, garantiza una adición considerable al mercado global de vacunas contra la brucelosis.
Mercado de Vacunas contra la Brucelosis en EMEA y América del Sur
Europa, respaldada por el riguroso código de biológicos de la EMA y las leyes armonizadas de notificación de enfermedades, sirve como centro de excelencia para ensayos de plataformas avanzadas, aunque la prevalencia endémica ya es baja en los rebaños lecheros de la UE. Oriente Medio y África exhiben una adopción heterogénea; sin embargo, los proyectos piloto impulsados por donantes, como AgResults y el Fondo de Innovación en Vacunas para el Ganado del IDRC, están catalizando la adopción entre los pequeños productores en Kenia, Nigeria y Etiopía. El panorama de América del Sur va desde un control sofisticado en el sector bovino de Uruguay hasta bolsones de mayor prevalencia en las tierras altas andinas, lo que sustenta una trayectoria de demanda mixta pero preserva el potencial de crecimiento para los fabricantes dispuestos a adaptar tamaños de envase y formulaciones.

Panorama regulatorio
Las vacunas contra la brucelosis se regulan como productos biológicos veterinarios por parte de las autoridades competentes nacionales, con licencias vinculadas a la pureza, seguridad, potencia y eficacia demostradas, y con reclamos de etiquetado y publicidad sujetos a revisión en mercados estrictos. En Estados Unidos, el Centro de Biológicos Veterinarios de la USDA APHIS regula los productos contra la brucelosis bajo el 9 CFR, incluidos requisitos prescriptivos de pruebas seriales para las vacunas de Brucella abortus (por ejemplo, 9 CFR 113.65) y controles de uso oficial para RB51 en ganado bovino dentro del Programa Cooperativo Estatal-Federal de Erradicación de la Brucelosis.
A nivel internacional, las normas del Manual Terrestre de la WOAH para diagnósticos y vacunas contra la brucelosis proporcionan el marco de referencia al que se alinean muchos programas nacionales, incluidas vacunas de referencia reconocidas como B. abortus S19 y RB51 y B. melitensis Rev.1. La presión regulatoria está cada vez más determinada por la compatibilidad DIVA y la estandarización de ensayos, ya que las vías de erradicación dependen de distinguir animales infectados de vacunados, mientras que un aviso del Registro Federal de marzo de 2026 para revisar y extender la recopilación de información del programa Cooperativo Estatal-Federal de EE. UU. subraya los requisitos continuos de cumplimiento, trazabilidad e informes que influyen en la adquisición y el uso en el campo.
Panorama competitivo
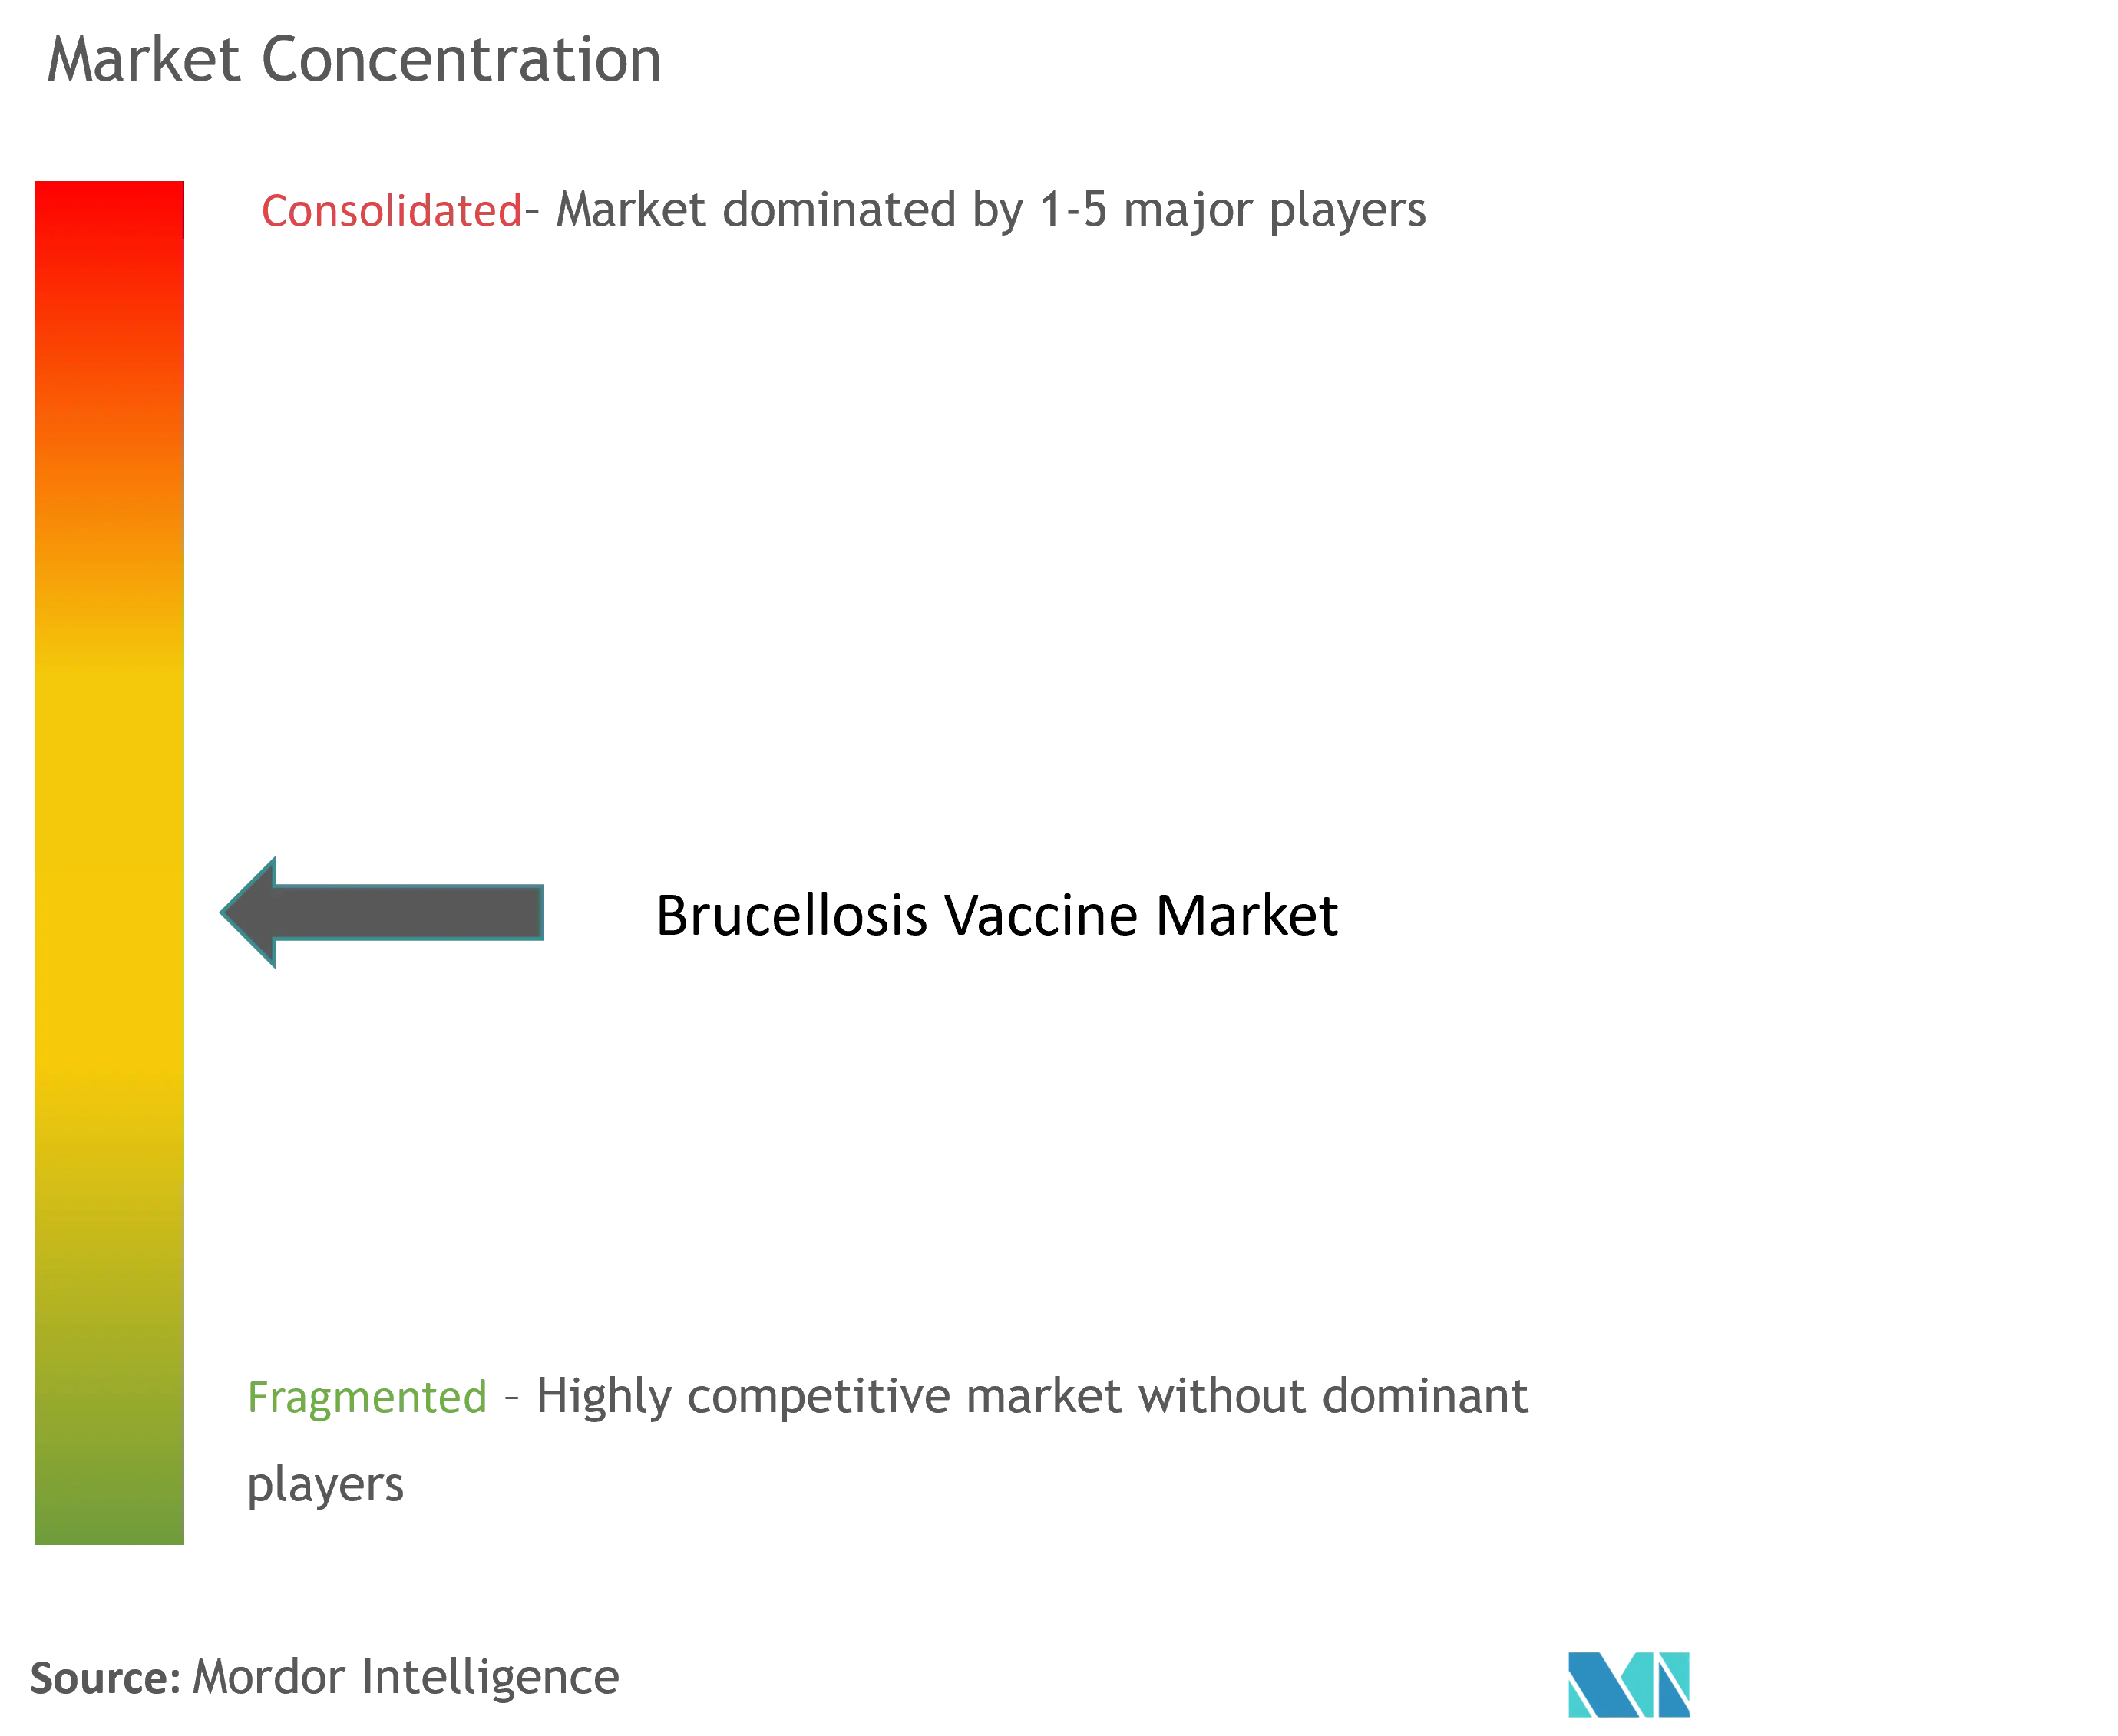
El mercado de vacunas contra la brucelosis muestra una consolidación moderada. Zoetis registró USD 9,3 mil millones en ingresos totales en 2024, con las vacunas ganaderas representando aproximadamente un tercio; su desinversión de 37 líneas de alimentos medicados a Phibro reenfoca el capital en I+D y fabricación de biológicos. La expansión por USD 895 millones de las instalaciones de Kansas de Merck Animal Health asegura capacidad de antígeno a granel y suites avanzadas de llenado y acabado, ayudando a amortiguar al sector contra la escasez de vacunas Bangs experimentada a finales de 2024. La adquisición por parte de Boehringer Ingelheim de Saiba Animal Health agrega tecnología de partículas similares a virus que podría generar candidatos de vacunas contra la brucelosis termoestables adecuados para regiones de alta temperatura ambiente.
Los actores de segundo nivel incluyen Indian Immunologicals con sede en India y Qingdao Vland de China, que se concentran en contratos regionales de suministro a granel y cada vez más coliceancian tecnología de las multinacionales para acelerar la aprobación regulatoria. Las empresas conjuntas entre titulares de propiedad intelectual occidentales y fabricantes asiáticos reducen las curvas de costos mientras distribuyen el riesgo. Al mismo tiempo, los aceleradores sin fines de lucro como el Fondo de Innovación en Vacunas Ganaderas de CAD 57 millones del IDRC están suministrando capital de subvenciones a empresas de biotecnología más pequeñas, compensando los elevados gastos de prueba de concepto asociados con las construcciones habilitadas para DIVA.
Las ventajas competitivas se están desplazando hacia las empresas que combinan tecnologías de plataformas versátiles con paquetes validados de servicios de cadena de frío. Los análisis de datos en campo —entregados a través de paneles en la nube y aplicaciones móviles a nivel de granja— están ganando terreno como diferenciadores, porque permiten a los fabricantes demostrar la eficacia en el mundo real y afinar la planificación de lotes. La agilidad regulatoria también cuenta: las empresas con unidades de enlace dedicadas reducen los ciclos de expediente a licencia aprovechando los canales de reconocimiento mutuo que ahora emergen entre los miembros de la ASEAN, el Mercosur y la Alianza Tripartita en África.
Líderes de la industria de vacunas contra la brucelosis
Ceva Santé Animale
Zoetis Inc.
Merck Animal Health
Boehringer Ingelheim Animal Health
Indian Immunologicals Ltd
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Vacunas contra la Brucelosis
- Ceva
- Zoetis
- Merck
- Boehringer Ingelheim
- Indian Immunologicals
- Colorado Serum Company
- CZ Vaccines (Zendal)
- Jordan Bio-Industries Center (JOVAC)
- Laboratories Tornel
- Hester Biosciences
- Biogénesis Bagó
- Vaxxinova
- Elanco
- Phibro Animal Health
- Chengdu Tecon Biologic
- China Animal Husbandry Group (CAHG)
- Shenyang Weiyuan Biopharmaceutical
- Anigen (Korea)
Lea el análisis de las empresas de vacunas contra la brucelosis

Oportunidades de mercado y perspectivas futuras
El principal espacio en blanco se centra en productos más seguros, alineados con DIVA, y diagnósticos complementarios que reduzcan las compensaciones operativas de la vacunación con virus vivo atenuado en ganado bovino y pequeños rumiantes. La finalización de la guía de la EMA sobre vacunas de ADN plasmídico de uso veterinario en enero de 2025 respalda una vía de desarrollo y registro más clara para el ADN y otras construcciones de próxima generación, mientras que las normas de la WOAH siguen fundamentando los programas de control nacionales que requieren un rendimiento validado de vacunas y pruebas para respaldar las transiciones de vigilancia a eliminación.
En geografías endémicas, la ejecución de programas y el fortalecimiento de capacidades crean una oportunidad a corto plazo para los proveedores que puedan combinar el suministro de vacunas con paquetes de vigilancia, cadena de frío y capacitación. La FAO inició un proyecto de fortalecimiento de capacidades de control de la brucelosis en Kazajistán en marzo de 2026 (que se extiende hasta marzo de 2027) y organizó un seminario web técnico en enero de 2026 sobre la traducción de evidencia de vigilancia y vacunación en práctica, lo que indica una demanda activa de enfoques estandarizados de vacunación más monitoreo. En el lado de la innovación, el trabajo preclínico publicado en 2026, incluido un candidato a vacuna mutante de deleción sin marcador reportado en npj Vaccines (A19Δbpe275), respalda un pipeline orientado a mejores perfiles de seguridad y una menor interferencia diagnóstica, lo que puede fortalecer la diferenciación a más largo plazo más allá de los estándares de referencia heredados S19, Rev.1 y RB51.
Recent Industry Developments in Mercado de Vacunas contra la Brucelosis
- Abril de 2026: Zoetis destacó un cambio de cartera hacia la genómica y las vacunas para enfermedades emergentes, tras haber abandonado previamente la producción de vacunas contra la fiebre aftosa en 2021. El reposicionamiento indica una priorización de capital e I+D hacia biológicos de ciclo más rápido y herramientas habilitadoras que pueden traducirse en innovación de vacunas ganaderas adyacentes y actividad de asociaciones.
- Febrero de 2025: Elanco firmó un acuerdo con Medgene para comercializar una vacuna contra la influenza aviar altamente patógena para ganado lechero, pendiente de aprobación condicional de la USDA. El acuerdo refleja una aceleración más amplia en las vías de comercialización de vacunas para grandes animales y en la interacción regulatoria, con posibles efectos secundarios en la priorización de adquisiciones y fabricación en todos los biológicos ganaderos.
- Noviembre de 2024: Ceva Animal Health anunció una inversión en una nueva planta de fabricación de vacunas de 7.000 metros cuadrados en Monor, Hungría, con operaciones previstas para comenzar a finales de 2026. La capacidad europea adicional respalda la resiliencia del suministro de vacunas para animales y fortalece la base de fabricación regional que puede atender tanto la demanda de inmunización rutinaria como la impulsada por brotes.


Mercado de Vacunas contra la Brucelosis Alcance del informe y metodología de investigación
Definición y alcance del mercado
El mercado de vacunas contra la brucelosis se define como los ingresos obtenidos por las vacunas utilizadas para prevenir la brucelosis en las especies animales relevantes, contabilizados en el punto de venta a los usuarios finales veterinarios y a los programas públicos de vacunación, y monitoreados en las principales regiones.
Exclusiones del alcance: excluimos los productos terapéuticos humanos, las pruebas de diagnóstico y los productos de salud ganadera más amplios que no sean vacunas contra la brucelosis.
Descripción general de la segmentación
- Por tipo de vacuna
- Atenuada viva
- Vacuna de ADN
- Proteína de subunidades / Recombinante
- Basada en vectores / Vectorizada con virus
- Por aplicación
- Ganado bovino
- Ovejas y cabras
- Otras aplicaciones
- Por usuario final
- Hospitales y clínicas veterinarias
- Centros de cuidado / cría animal
- Campañas de vacunación gubernamentales y de ONG
- Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Australia
- Corea del Sur
- Resto de Asia-Pacífico
- Oriente Medio y África
- CCG
- Sudáfrica
- Resto de Oriente Medio y África
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental comenzó con el contexto de la enfermedad y el ganado, ya que la demanda de vacunación sigue el riesgo de la población animal y la política de control. Revisamos fuentes públicas como la Organización Mundial de Sanidad Animal (WOAH) para las notificaciones de enfermedades, las estadísticas ganaderas de la FAO para las referencias de rebaños y manadas, y las páginas de la OMS para el contexto de zoonosis y los enfoques de control.
Para convertir ese contexto en un modelo de dimensionamiento viable, también utilizamos fuentes como la USDA y otras publicaciones de ministerios de agricultura para señales de programas, actualizaciones de servicios veterinarios nacionales y notas de adquisición. Se utilizaron artículos de revistas veterinarias revisados por pares para comprender los tipos de vacunas en uso, las prácticas de dosificación y las restricciones de adopción. Se examinaron los informes de empresas, las presentaciones a inversores y la prensa acreditada para detectar ampliaciones de fabricación y cambios de distribución, y también consultamos bases de datos de pago para datos financieros de empresas, señales de patentes y verificaciones a nivel de envío de importación-exportación cuando corresponda. Las fuentes documentales aquí enumeradas son ilustrativas, y se utilizaron otras referencias públicas para la recopilación, validación y aclaración de datos.
Entrevistas primarias y encuestas
El trabajo primario se centró en validar qué se compra y usa realmente, y por qué los volúmenes varían de un año a otro. Conversamos con fabricantes de vacunas, distribuidores, redes de hospitales y clínicas veterinarias, partes interesadas de programas gubernamentales y de ONG, y veterinarios de campo en las principales regiones ganaderas, de modo que las suposiciones sobre cobertura, calendarios de dosificación y precios pudieran corregirse y luego volver a verificarse.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Posición del encuestado | Región |
|---|---|---|
| Nivel superior: 25% | Directivos (CXO): 19% | APAC: 45% |
| Nivel medio: 56% | Líderes funcionales/de unidad: 26% | EMEA: 36% |
| Actores más pequeños: 19% | Gerentes: 55% | Américas: 19% |
Dimensionamiento y previsión del mercado
El dimensionamiento se construyó utilizando un enfoque de grupo de demanda de arriba hacia abajo, donde las poblaciones ganaderas, la intensidad del control de enfermedades y los objetivos de cobertura de vacunación se traducen en dosis abordables y luego en valor utilizando bandas de precios realistas. El modelo se sometió luego a pruebas de estrés con verificaciones selectivas de abajo hacia arriba, como revisiones de proveedores y canales sobre volúmenes anuales, y verificaciones de ASP muestreadas por tipo de vacuna y geografía.
Los insumos clave incluyeron las poblaciones ganaderas de bovinos y pequeños rumiantes, la combinación de tipos de vacunas utilizadas (incluido el cambio entre virus vivo atenuado y plataformas más nuevas), las prácticas de dosificación y revacunación, la participación de programas públicos frente a la demanda de clínicas privadas, y las señales de política regional que influyen en el momento de las campañas. Cuando la visibilidad directa del volumen era débil, las brechas se manejaron utilizando indicadores proxy como la cadencia histórica de campañas, las señales de actividad de licitaciones y la retroalimentación de distribuidores sobre el movimiento de existencias. Estos proxies se normalizaron luego para evitar el doble conteo.
Para la previsión, se utilizó el análisis de escenarios porque la demanda puede aumentar o detenerse en función de la presión de los brotes y la financiación de las campañas, y luego se aplicó una regresión multivariante ligera para vincular el crecimiento con las tendencias de la base ganadera y el progreso esperado de la cobertura. Las suposiciones sobre el movimiento del ASP se mantuvieron conservadoras y solo se revisaron cuando la retroalimentación primaria confirmó cambios de precios persistentes, por ejemplo, relacionados con restricciones de materias primas o actualizaciones de productos.
Validación de datos y ciclo de actualización
Los resultados se verificaron cruzadamente frente a señales independientes, incluida la visibilidad de programas de vacunación regionales, la dirección de los ingresos a nivel de empresa, y la coherencia interna con las divisiones de participación implícitas por la adopción de usuarios finales y especies. Cualquier variación grande activaba una segunda revisión de unidades, conversiones de moneda y alineación de tiempos, seguida de un recontacto enfocado con los entrevistados para confirmar qué había cambiado y qué permanecía estable.
Antes de la aprobación final, el modelo y las suposiciones pasan por revisiones de analistas en varias etapas para detectar errores de fórmula y saltos de crecimiento poco realistas desde el principio. El informe se actualiza anualmente, y se realizan actualizaciones provisionales cuando ocurren eventos materiales, como acciones regulatorias importantes, ampliaciones de plantas o cambios repentinos en los patrones de enfermedades. Justo antes de la entrega, se completa un pase de actualización final para que los clientes reciban la vista más reciente disponible.
Estimación del mercado de vacunas contra la brucelosis de Mordor Intelligence en comparación con otras estimaciones publicadas
Los valores de mercado publicados para las vacunas contra la brucelosis a menudo parecen diferentes porque el recuento subyacente puede cambiar según lo que se incluya, cómo se asuma la cobertura de vacunación y qué año se trate como punto de partida. Las diferencias también aparecen cuando una fuente utiliza precios de lista y otra utiliza precios realizados, y cuando los tipos de cambio se toman de meses diferentes.
En este mercado, las mayores brechas suelen provenir de las decisiones de alcance, especialmente si se incluyen vacunas para animales adyacentes, si solo se cuentan las vacunas vivas, y si las campañas gubernamentales y de ONG se miden como dosis realmente administradas o como objetivos de programa planificados. Otro factor común es la postura de previsión, donde algunas estimaciones asumen una expansión ininterrumpida de las campañas, mientras que otras incorporan pausas de financiación y un cumplimiento desigual entre ganado bovino, ovino y caprino, lo que puede cambiar el resultado del valor.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 273,31 millones de USD (2025) | |
| Publicación Comercial A | 224,64 millones de USD (2022) | Esta cifra refleja un año base anterior y se repite comúnmente a partir de la cobertura de prensa, por lo que puede no capturar cambios posteriores en la cadencia de campañas, cambios en la combinación regional, o el movimiento de la combinación de productos hacia plataformas más nuevas y de mayor precio. |
| Editorial del Sector B | 199,00 millones de USD (2024) | Esta estimación se limita a las vacunas vivas contra la brucelosis, lo que reduce el total al excluir las plataformas no vivas y al aplicar un alcance de producto más estrecho que una visión de mercado de todos los tipos de vacunas. |
La tabla muestra que el momento y el alcance explican la mayor parte de la dispersión, ya que los valores de años anteriores y las definiciones limitadas a vacunas vivas tienden a subestimar el entorno de demanda actual. Al mantener las suposiciones de dosis de ganado bovino y pequeños rumiantes vinculadas a la realidad del programa y separar los tipos de vacunas vivas, de ADN y otras con una lógica de ASP coherente, el enfoque se mantiene trazable a insumos claros, lo que constituye la diferencia práctica aplicada por Mordor Intelligence.


Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual del mercado de vacunas contra la brucelosis?
El tamaño del mercado de vacunas contra la brucelosis es de USD 290,06 millones en 2026 y se proyecta que crecerá hasta USD 390,62 millones en 2031.
¿Qué región está creciendo más rápido?
Asia-Pacífico es la región de más rápido crecimiento, registrando una CAGR del 7,42% hasta 2031, impulsada por el aumento del número de cabezas de ganado y mayor financiamiento para el control de enfermedades.
¿Qué tipo de vacuna está ganando una adopción más rápida?
Las vacunas de ADN registran el pronóstico de CAGR más alto del 8,21% porque cumplen los estándares de DIVA y eliminan las preocupaciones de seguridad asociadas con los organismos vivos.
¿Qué tan concentrado está el panorama de proveedores?
El mercado está moderadamente concentrado; las cinco principales empresas poseen alrededor del 60% de las ventas, lo que arroja una puntuación de concentración de 6.
¿Cuáles son las principales barreras para un uso más amplio de las vacunas en los países en desarrollo?
Las brechas en la cadena de frío y la infraestructura veterinaria limitada causan más del 50% de desperdicio de vacunas en entornos de bajos ingresos, restringiendo la cobertura efectiva.
¿Por qué los pequeños rumiantes se consideran un segmento de alto crecimiento?
Las ovejas y cabras reciben ahora mayor atención política porque Brucella melitensis es un patógeno humano grave, y la vacunación genera sólidos retornos económicos para los pequeños agricultores.
Última actualización de la página el:



