
Taille et part du marché des composites automobiles au Brésil
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
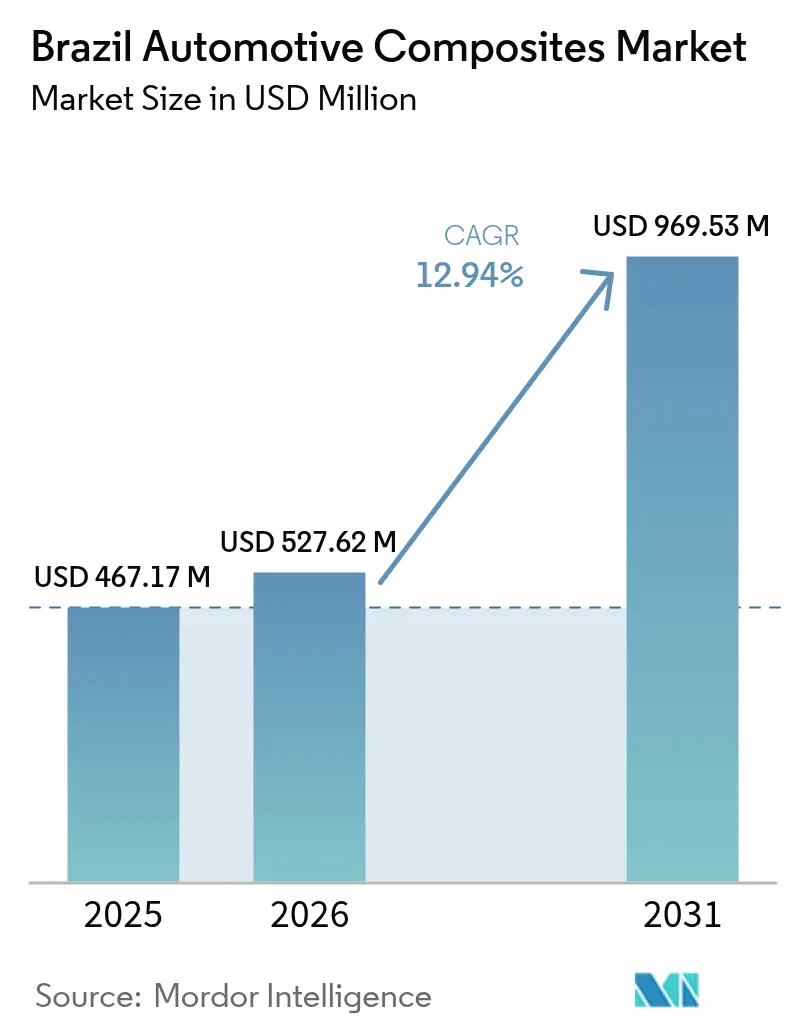
| Taille du marché de l'année de base (2025) | 467.17 Millions de dollars américains |
| Taille du Marché (2026) | 527.62 Millions de dollars américains |
| Taille du Marché (2031) | 969.53 Millions de dollars américains |
| Growth Rate (2026 - 2031) | 12.94 % |
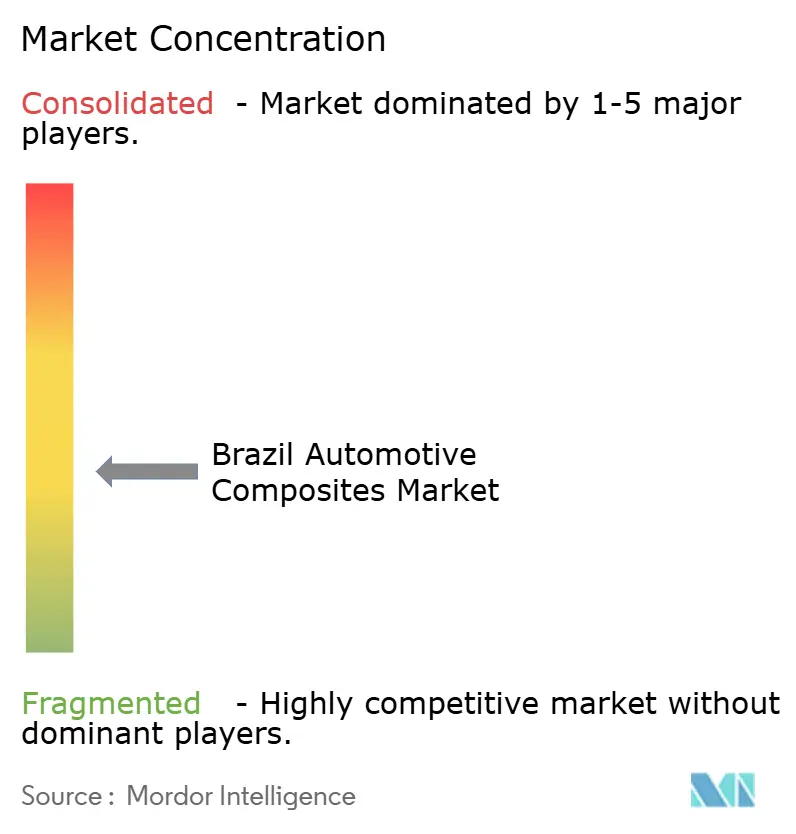
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des composites automobiles au Brésil par Mordor Intelligence
La taille du marché des composites automobiles au Brésil en 2026 est estimée à 527,62 millions USD, en progression par rapport à la valeur de 2025 de 467,17 millions USD, avec des projections pour 2031 atteignant 969,53 millions USD, soit une croissance à un TCAC de 12,94 % sur la période 2026-2031. Cette expansion est portée par le Programme national de mobilité verte et d'innovation (Mover)[1]Agência Brasil, "Le gouvernement renforce les objectifs d'émissions," agenciabrasil.ebc.com.br, par la demande croissante des équipementiers en matière d'allègement et par le statut renouvelé du pays en tant que principal pôle de fabrication automobile d'Amérique du Sud. Le renforcement des règles de contenu local et le resserrement des limites carbone « du puits à la roue » incitent les constructeurs automobiles à substituer l'acier par des solutions composites, notamment dans les structures et les panneaux de carrosserie extérieurs. Les composites en fibre de verre dominent actuellement en raison de leur coût et de leur chaîne d'approvisionnement établie, tandis que les grades en fibre de carbone s'accélèrent sur les gammes de véhicules haut de gamme et les applications de batteries pour véhicules électriques (VE). Par ailleurs, le moulage par compression reste le procédé de référence en volume, mais les plateformes de traitement continu gagnent en faveur à mesure que les fabricants recherchent des cycles plus rapides et une meilleure utilisation des matériaux.
Principaux enseignements du rapport
- Par type de matériau, la fibre de verre représentait 50,62 % de la part de marché des composites automobiles au Brésil en 2025, tandis que la fibre de carbone devrait croître à un TCAC de 15,42 % jusqu'en 2031.
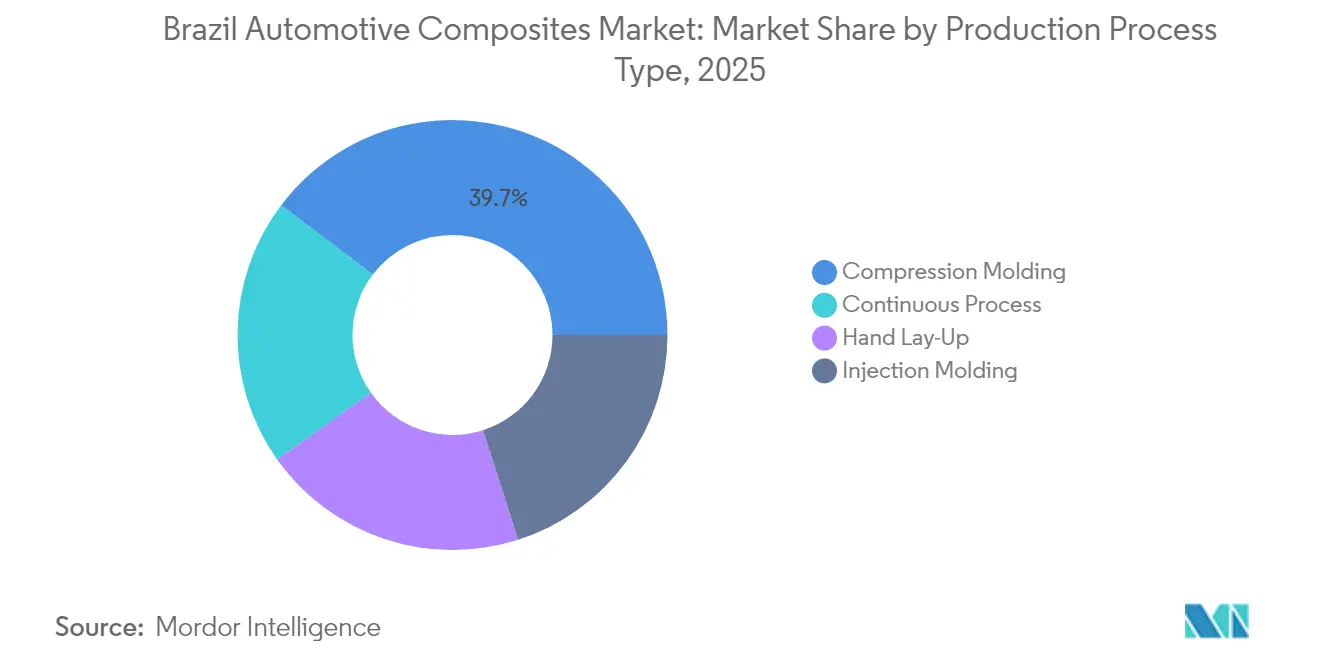
- Par procédé de production, le moulage par compression était en tête avec une part de revenus de 39,68 % en 2025 ; le traitement continu devrait afficher le TCAC le plus rapide, à 14,72 %, jusqu'en 2031.
- Par type de véhicule, les voitures particulières représentaient 49,10 % de la taille du marché des composites automobiles au Brésil en 2025 ; le segment des véhicules électriques devrait se développer à un TCAC de 15,98 % jusqu'en 2031.
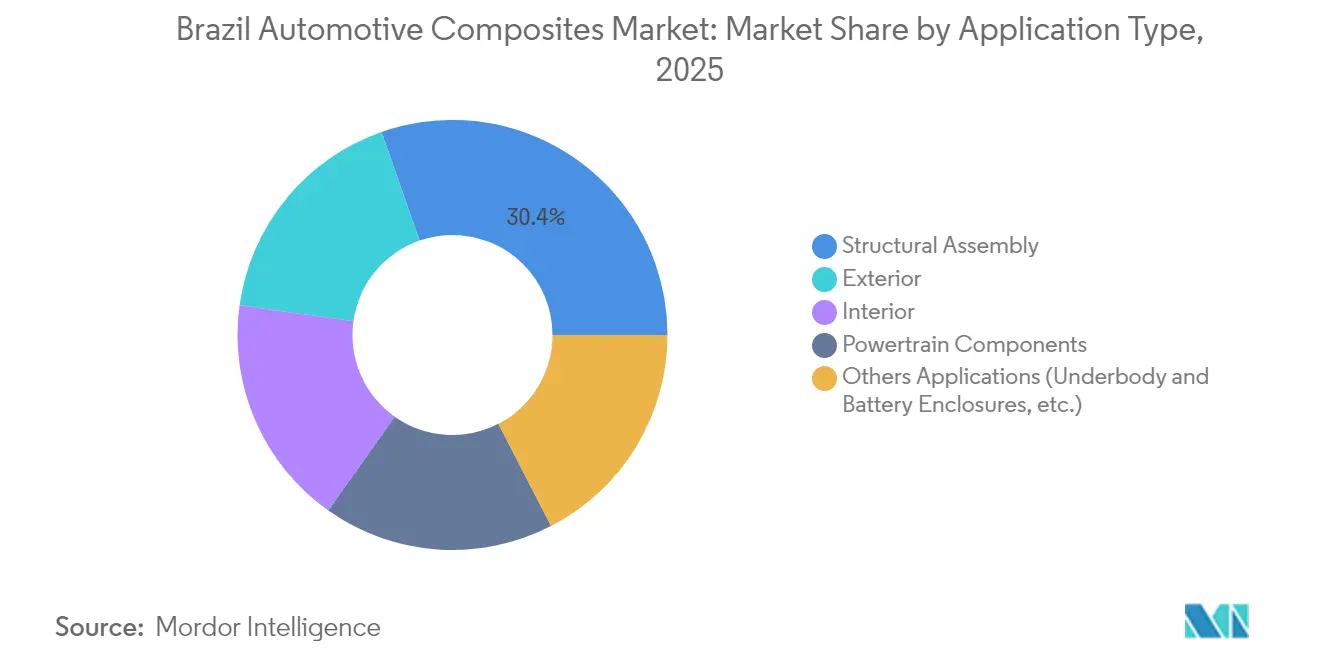
- Par application, l'assemblage structurel a capté 30,35 % des revenus en 2025, tandis que les applications extérieures affichent les perspectives de TCAC les plus élevées, à 13,46 %.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché des composites automobiles au Brésil
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Mandats d'allègement des équipementiers | +2.1% | National, concentré dans le couloir automobile de São Paulo | Moyen terme (2-4 ans) |
| Électrification rapide des flottes de bus et de véhicules de livraison urbaine au Brésil | +1.8% | Principaux centres urbains : São Paulo, Rio de Janeiro, Brasília | Court terme (≤ 2 ans) |
| Lignes d'assemblage locales de super-SUV adoptant des panneaux de carrosserie en SMC carbone | +1.4% | São Paulo et Minas Gerais sont des pôles de production | Moyen terme (2-4 ans) |
| Demande croissante de matériaux haute performance dans l'automobile | +1.6% | National, avec une concentration du segment premium dans le Sud-Est | Long terme (≥ 4 ans) |
| Expansion de la production automobile nationale | +2.3% | National, avec de nouveaux investissements dans le Paraná et Santa Catarina | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Les mandats d'allègement des équipementiers stimulent l'innovation en matière de matériaux
Les équipementiers brésiliens font face à des seuils carbone stricts « du puits à la roue » appelés à remplacer les calculs « du réservoir à la roue », transformant les économies de poids d'un avantage en une nécessité réglementaire. Le renfort composite en C du Ford Bronco Raptor illustre une réduction de masse de 25 à 40 % avec une rigidité en torsion supérieure, un schéma qui se diffuse désormais dans les chaînes d'approvisionnement locales. Les fabricants de véhicules commerciaux adoptent également des traverses composites pour augmenter la capacité de charge utile, prouvant la portée du mandat au-delà des modèles particuliers. À mesure que les analyses du cycle de vie s'intègrent dans les jalons d'approbation des programmes, les ingénieurs de conception substituent de plus en plus l'acier soudé par des modules composites moulés intégrant plusieurs fonctions. Les équipementiers de rang 1 nationaux répondent en augmentant la production de composés de moulage en feuille (SMC) thermodurcissables pour obtenir l'homologation des équipementiers pour les lancements de modèles 2026.
Électrification rapide des flottes de bus et de véhicules de livraison urbaine au Brésil
São Paulo vise à elle seule 400 bus électriques à batterie d'ici 2025, et le déploiement national de bornes de recharge vise 150 000 unités d'ici 2035. Les batteries de traction plus lourdes obligent les équipementiers à réduire le poids des carrosseries, des toits et des sous-structures ; les planchers composites et les revêtements de toit offrent des économies immédiates de 30 à 40 % par rapport au métal. Les pilotes de flottes universitaires montrent des baisses des coûts d'exploitation une fois que les chargeurs sont alimentés par des énergies renouvelables, renforçant la proposition économique. L'architecture monocoque composite de 350 miles de Proterra souligne la faisabilité à grande échelle. Les fourgonnettes de livraison du dernier kilomètre en milieu urbain reflètent cette tendance, nécessitant des boîtiers de batterie composites avec blindage électromagnétique et résistance aux chocs. Ces exigences convergentes incitent les outilleurs de Campinas à développer des systèmes à moule fermé grand format optimisés pour les carrosseries de bus.
Les lignes d'assemblage locales de super-SUV adoptent des panneaux de carrosserie en SMC carbone
Les assembleurs premium utilisent le SMC en fibre de carbone pour réduire les coûts d'outillage et intégrer un style exclusif en interne, évitant ainsi les droits de douane à l'importation sur les pièces finies. Le procédé offre des surfaces de classe A après peinture et permet l'intégration de nervures de rigidification, essentielles pour les super-SUV commercialisés à la fois sur l'esthétique et les performances en torsion. Le procédé thermoplastique Sereebo de Teijin réduit le temps de cycle d'un facteur 10, encourageant les ingénieurs des équipementiers du Minas Gerais à sélectionner des capots et des hayons composites. La capacité à coller directement sur des structures multi-matériaux s'aligne sur les architectures de carrosserie multi-matériaux en évolution au Brésil. La haute répétabilité de surface réduit également le ponçage en aval, compensant le coût unitaire de la fibre de carbone.
Demande croissante de matériaux haute performance dans l'automobile
Les groupes motopropulseurs électrifiés complexes nécessitent des composites offrant non seulement de la légèreté, mais aussi une gestion thermique et un blindage électromagnétique. Les équipementiers expérimentent des stratifiés hybrides, mélangeant verre et carbone pour adapter les zones de rigidité tout en maîtrisant le coût de la nomenclature. Les nattes de fibres naturelles de curauá, cultivées dans le Pará, entrent dans les tableaux de bord et les garnitures de portes, répondant aux exigences de durabilité et générant des revenus ruraux. Les systèmes de résine spéciaux à retardement de flamme inhérent permettent des bacs de batterie sous plancher répondant à des critères stricts d'emballement thermique. À mesure que les véhicules intègrent davantage d'électronique, les constructeurs automobiles valorisent les propriétés d'amortissement des composites pour réduire le bruit en cabine dans les segments premium.
Analyse de l'impact des freins*
| Freins | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Forte dépendance aux importations pour les fibres et résines avancées | -1.9% | National, avec un impact aigu sur les applications avancées | Court terme (≤ 2 ans) |
| Coût élevé des matériaux et du traitement | -1.5% | National, affectant les segments sensibles aux coûts | Moyen terme (2-4 ans) |
| Disponibilité limitée des infrastructures de recyclage | -0.8% | National, avec des défis de concentration urbaine | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Forte dépendance aux importations pour les fibres et résines avancées
En septembre 2024, le Brésil a relevé les droits de douane sur 30 catégories de polymères de 12,6 % à 20 %, augmentant les coûts des matières premières pour les stratifiés avancés. Les usines nationales ne peuvent pas encore filer le câble de carbone de qualité aérospatiale requis pour les boîtiers de batterie structurels, contraignant les transformateurs à constituer des stocks d'importation et à immobiliser du fonds de roulement. La volatilité de la chaîne d'approvisionnement oblige les mouleurs à renégocier les calendriers de livraison avec les équipementiers, qui risquent à leur tour des arrêts de production. Bien que les leaders pétrochimiques évaluent la mise à l'échelle locale des précurseurs, les délais de construction repoussent le soulagement au-delà du court terme. En attendant, les équipementiers de rang 1 doivent diversifier leurs sources d'approvisionnement et couvrir les risques de change pour protéger leurs marges.
Coût élevé des matériaux et du traitement
La fibre de carbone coûte généralement 3 à 5 fois le prix de l'acier de résistance équivalente, un obstacle amplifié dans les segments de masse sensibles aux prix au Brésil. Les investissements dans les presses de compression atteignent 3 à 5 millions USD chacun, nécessitant une certitude de débit que les volumes de niche justifient rarement. La stratification manuelle, bien que flexible, est à forte intensité de main-d'œuvre et entre en conflit avec les cadences des équipementiers. Le préimprégné à faible coût de Solvay utilisant l'enroulement filamentaire robotisé illustre une voie de réduction des coûts, mais l'adoption généralisée attend une validation complète. Les opérateurs de flottes évaluant les carrosseries composites doivent peser les primes initiales par rapport aux économies de carburant et à l'évitement de la corrosion, un calcul compliqué par la volatilité des prix du diesel.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de procédé de production : le procédé continu gagne en dynamique de fabrication
Le moulage par compression détenait une part de 39,68 % du marché des composites automobiles au Brésil en 2025 et reste le procédé de référence pour les pièces de grande taille et à forte exigence structurelle, telles que les bennes de pick-up, les modules de face avant et les planchers. Des décennies de savoir-faire permettent aux équipementiers de rang 1 locaux d'atteindre des tolérances répétables, des changements d'outils rapides et des surfaces de classe A répondant aux normes des ateliers de peinture des équipementiers. Pourtant, chaque révision de modèle oblige les ingénieurs à réduire les grammes, incitant les planificateurs de lignes à examiner les temps de cycle et les taux de rebut plus agressivement qu'auparavant.
Avec un TCAC prévu de 14,72 %, les lignes continues sont la technologie à la croissance la plus rapide, notamment pour les profilés de bacs de batterie où des sections de plusieurs mètres bénéficient de la rigidité unidirectionnelle pultrudée. À mesure que les équipementiers poussent l'électrification plus profondément dans les modèles grand public, les accessoires auxiliaires tels que les collecteurs de liquide de refroidissement et les boîtiers de moteur migrent vers des treillis en polypropylène renforcé de qualité injection, nettement plus légers que les pièces moulées en aluminium. Ces dynamiques combinées positionnent la fabrication continue au cœur des expansions de capacité, tandis que les procédés discontinus traditionnels évoluent vers des segments de niche à haute marge au sein du marché des composites automobiles au Brésil.


Par type de matériau : l'adoption de la fibre de carbone s'accélère malgré les défis de coût
La fibre de verre a capté 50,62 % de part de marché en 2025 et reste l'épine dorsale en volume pour les modules de portes, les protections sous caisse et les logements de roue de secours, car les coûts des matières premières s'alignent sur les points de prix des segments d'entrée de gamme. Sa chaîne d'approvisionnement bien établie s'étend des matières premières pétrochimiques du Rio Grande do Sul aux stratifils transformés à São Paulo, facilitant des stocks tampons localisés qui protègent les équipementiers des fluctuations des taux de change. La fibre de carbone, cependant, affiche la courbe de croissance la plus forte à un TCAC de 15,42 % jusqu'en 2031, à mesure que les assembleurs premium et les start-ups de véhicules électriques poursuivent des objectifs de masse agressifs. Les boîtiers de batterie haute tension moulés à partir de stratifiés en carbone quasi-isotropes réduisent de 20 à 30 kg par rapport à l'aluminium tout en intégrant des barrières phénoliques résistantes au feu.
Les fibres naturelles telles que le curauá progressent dans les garnitures de portes et les pavillons, où leur rigidité spécifique rivalise avec le verre tout en offrant une économie de poids de 20 à 25 %. Les constructeurs automobiles mettent en avant la biodiversité brésilienne et l'agriculture à faible empreinte carbone dans leurs campagnes marketing, renforçant leur positionnement ESG. Dans l'ensemble, le portefeuille d'approvisionnement en composites se diversifie en une matrice équilibrée de verre économique, de carbone orienté performance et de bio-fibre durable, chacun calibré selon les besoins spécifiques des plateformes dans le marché des composites automobiles au Brésil en évolution.
Par type de véhicule : les véhicules électriques stimulent l'innovation en matière de composites
Les voitures particulières sont restées le principal consommateur avec 49,10 % du marché des composites automobiles au Brésil en 2025, reflétant la base de production bien établie du segment, allant des berlines compactes aux berlines de taille moyenne. Les modèles traditionnels à combustion interne continuent d'intégrer des supports de face avant composites et des planchers de coffre pour compenser les systèmes d'infodivertissement et les dispositifs de sécurité plus lourds. Cependant, la catégorie des véhicules électriques se distingue avec un TCAC prévu de 15,98 %, catalysé par des dispositifs d'incitation accordant des allègements fiscaux et des exemptions de péage pour les véhicules zéro émission.
Les véhicules commerciaux affichent une adoption régulière à mesure que les propriétaires de flottes reconnaissent les gains en coût total de possession grâce aux carrosseries composites résistant à la corrosion sur les routes de livraison côtières du Brésil. Les scooters électriques destinés aux coursiers du dernier kilomètre intègrent des plateaux en fibre de verre et des tubes en carbone pour équilibrer accessibilité et robustesse. Pour tous les types de véhicules, les composites résolvent de plus en plus les défis de gestion thermique associés à l'électronique de puissance ; par exemple, les boîtiers en époxy chargé de graphite dissipent la chaleur des onduleurs plus efficacement que l'aluminium moulé sous pression. Ainsi, l'électrification élargit les cas d'usage des composites au-delà de la simple réduction de poids, consolidant leur pénétration dans l'ensemble du marché des composites automobiles au Brésil.
Par type d'application : les applications extérieures mènent la croissance grâce à l'innovation en design
Les assemblages structurels représentaient 30,35 % des revenus en 2025, les traverses composites, les planchers et les rails de pavillon arrière permettant aux constructeurs automobiles de satisfaire des critères de crash stricts. La validation par simulation de crash réalisée dans des laboratoires de recherche locaux démontre que l'absorption d'énergie des composites égale ou dépasse celle de l'acier lorsque l'orientation des fibres est optimisée. Les constructions sandwich à âme en mousse améliorent encore la rigidité en flexion avec une pénalité de masse minimale, une configuration de plus en plus spécifiée sur les hayons de pick-up au Minas Gerais. Pourtant, les applications extérieures affichent le TCAC le plus rapide à 13,46 % jusqu'en 2031, portées par des designs de super-SUV présentant des portes en SMC carbone sculptées qui ne pourraient pas être embouties en métal sans un sertissage complexe. La finition de classe A atteignable sur les pièces moulées réduit les heures de ponçage secondaire de 40 %, libérant des économies de temps de cycle sur la ligne d'assemblage.
Analyse géographique
Le couloir automobile de São Paulo ancre plus de la moitié de la demande du marché des composites automobiles au Brésil, accueillant des usines d'assemblage final des équipementiers, des centres de compoundage de résines et des fournisseurs de rang 1 à 3 dans un rayon de 100 km. Des liaisons logistiques denses, incluant l'accès portuaire à Santos, permettent des livraisons en séquence de rouleaux de tissu de verre et de kits préimprégnés. Les universités de Campinas et de São Carlos alimentent les bureaux d'études en talents, accélérant la qualification des matériaux. Le Minas Gerais est le pôle secondaire, alliant son héritage métallurgique à l'expertise composite pour soutenir la production de super-SUV premium et les carrossiers de bus. Sa situation intérieure réduit le risque d'approvisionnement lié à la congestion côtière, ce qui est attrayant pour les plans de continuité d'activité des équipementiers.
Le Nord et le Nord-Est du Brésil enregistrent actuellement une consommation de composites plus faible, mais la décarbonisation à long terme. La co-localisation de la production d'énergie renouvelable et des matières premières chimiques pourrait réduire le coût énergétique des précurseurs jusqu'à 40 %, abaissant le prix à long terme du câble de carbone national. Une telle diversification géographique permettrait de réduire les risques des chaînes d'approvisionnement et d'amplifier la pénétration des composites dans les programmes de véhicules à l'échelle nationale.
Analyse de la chaîne de valeur
La chaîne de valeur des composites automobiles au Brésil s'étend des intrants en résines et renforts au compoundage et au préimprégnation, au moulage et à la finition, puis à la distribution OEM et aux équipementiers concentrée autour du corridor manufacturier du Sud-Est (notamment São Paulo et Minas Gerais). Les principaux acteurs amont et intermédiaires comprennent des groupes de matériaux multinationaux implantés localement (par exemple, Mitsui Prime Advanced Composites do Brasil) et des compoundeurs nationaux tels que CPE, tandis que des associations comme ALMACO et SAMPE Brasil soutiennent le développement de la main-d'œuvre, les procédures de qualification et le réseautage technique. Le CETECOM d'ALMACO (géré avec l'IPT) agit comme un pôle de compétences pratique pour le transfert de savoir-faire en matière de transformation et le soutien aux essais, ce qui favorise l'adoption par les OEM de composites au-delà des pièces en verre de type commodité, vers des modules à plus haute spécification.
Les goulots d'étranglement restent les plus visibles dans la dépendance aux renforts hautes performances importés (notamment la fibre de carbone) et dans l'intensité capitalistique des presses à échelle automobile et des systèmes de moulage fermé utilisés pour les pièces structurelles et extérieures. Les efforts de localisation menés par les politiques publiques (par exemple, Rota 2030 et la poussée de décarbonation plus large mentionnée dans le contexte du rapport) augmentent la valeur des capacités locales de compound, d'outillage et de validation, tandis que les avantages logistiques autour du port de Santos continuent de façonner l'approvisionnement entrant en fibres et résines, ainsi que la distribution sortante vers les usines d'assemblage.
Paysage concurrentiel
Le marché des composites automobiles au Brésil reste modérément fragmenté. Les poids lourds mondiaux Hexcel Corporation, Solvay, BASF et Toray Industries, Inc. poursuivent des partenariats locaux ou des implantations en greenfield pour satisfaire les règles de contenu local et réduire les droits de douane à l'importation. Les ventes automobiles de Hexcel rebondissent en 2025 malgré le ralentissement aérospatial, illustrant un équilibrage de portefeuille[2]Hexcel Corporation, "Transcription de l'appel aux résultats du T1 2025," hexcel.com. Bien que les cinq premiers fournisseurs captent collectivement une part significative des applications premium, de nombreux mouleurs régionaux gèrent les programmes de verre de commodité, maintenant une concentration industrielle globale modérée.
Leaders de l'industrie des composites automobiles au Brésil
Hexcel Corporation
Owens Corning
Solvay
Teijin Limited
TORAY INDUSTRIES, INC.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
Les opportunités se concentrent autour de la localisation d'intrants composites à plus forte valeur et de compounds techniques qui réduisent l'exposition aux importations tout en répondant aux programmes de décarbonation et d'allègement des OEM. En mai 2026, BASF a mis en avant le développement d'une nouvelle génération de polyamide conçue au Brésil pour des applications thermiques haute performance dans les véhicules hybrides et électriques. Cela renforce l'argument en faveur de résines et compounds formulés localement, soutenant l'électrification sous capot, la gestion thermique et l'emballage des groupes motopropulseurs électrifiés. Côté renforts, les annonces de juillet 2026 concernant le développement par Forza Composites d'une technologie nationale de towpreg, soutenue par le programme FAPESP PIPE, laissent entrevoir une filière nationale pour des intermédiaires avancés à base de carbone susceptibles d'améliorer la réactivité pour les pièces extérieures haut de gamme et les applications liées aux batteries de véhicules électriques.
Les composites à fibres naturelles offrent également une voie de commercialisation dans les garnitures intérieures et semi-structurelles, soutenue par la validation continue du sisal et d'autres fibres végétales comme alternatives plus légères et plus écologiques pour les pièces automobiles. Parallèlement, l'agenda de l'ANFAVEA de juin à juillet 2026 sur la nationalisation et les préoccupations concernant les tendances d'assemblage d'importations CKD/SKD renforce l'argument commercial en faveur des fournisseurs de rang brésiliens capables d'industrialiser des modules composites reproductibles (panneaux extérieurs, inserts structurels et sous-composants de boîtiers de batterie) avec une capacité adaptée au cadence automobile, aidant les OEM à accroître le contenu local tout en maîtrisant les coûts et les délais.
Développements récents du secteur
- Juin 2026 : Toray do Brasil a réaffirmé sa présence opérationnelle à São Paulo, axée sur la distribution et le développement commercial de matériaux avancés, y compris les composites en fibre de carbone, pour les marchés régionaux. Cela renforce la couverture technico-commerciale locale pour les OEM et les fournisseurs de rang qualifiant des solutions composites à plus haute performance, en particulier lorsque l'assurance d'approvisionnement et le support en ingénierie d'application influencent la sélection des matériaux.
- Décembre 2025 : Le ministère brésilien du Développement, de l'Industrie, du Commerce et des Services (MDIC) a prolongé le délai de son enquête antidumping sur les importations de roving de fibre de verre en provenance de Chine et d'Égypte, portant la durée à 18 mois depuis l'ouverture en août 2025. Cette prolongation a accru l'incertitude réglementaire quant à l'économie de l'approvisionnement en fibre de verre, une catégorie d'intrants clé étant donné la part dominante de la fibre de verre dans les composites automobiles brésiliens.
- Août 2025 : Le MDIC a ouvert une enquête antidumping sur les importations de roving de fibre de verre (sous-position NCM 7019.12.90) en provenance de Chine et d'Égypte, suite à une pétition d'Owens Corning Fiberglas A.S. Ltda. Cette procédure a accru le risque de politique commerciale pour les importations de roving à bas coût et a favorisé un suivi plus strict de la base de coûts des pièces automobiles en fibre de verre moulées par compression et par injection.


Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Ce marché est défini comme la valeur des matériaux composites et des pièces composites utilisés dans les véhicules particuliers et utilitaires routiers fabriqués et vendus au Brésil, où les composites remplacent le métal dans les applications intérieures, extérieures, structurelles et liées au groupe motopropulseur.
Exclusions de périmètre : sont exclus les kits de réparation après-vente, les adhésifs, et les composites utilisés uniquement dans les motocyclettes, les équipements agricoles ou les véhicules ferroviaires.
Aperçu de la segmentation
- Par type de procédé de production
- Stratification manuelle
- Moulage par compression
- Moulage par injection
- Procédé continu
- Par type de matériau
- Polymère thermodurcissable
- Polymère thermoplastique
- Fibre de carbone
- Fibre de verre
- Par type de véhicule
- Voitures particulières
- Véhicules commerciaux
- Véhicules électriques
- Deux-roues
- Par type d'application
- Assemblage structurel
- Composants de groupe motopropulseur
- Intérieur
- Extérieur
- Autres applications (sous-caisse et boîtiers de batterie, etc.)
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire commence par la constitution d'une base factuelle propre sur la production automobile brésilienne, les importations et exportations, et la manière dont les matériaux légers sont adoptés sur les plateformes de véhicules. Nous nous référons généralement à des sources publiques telles que les statistiques industrielles de l'IBGE, les données commerciales du MDIC/Comex Stat, les communiqués de production et de ventes de l'ANFAVEA, et les indicateurs de parc routier publiés par les agences officielles de transport, puis nous effectuons des vérifications croisées directionnelles avec des revues spécialisées en composites et matériaux évaluées par des pairs.
Pour transformer ces signaux en données de dimensionnement, nous utilisons également les rapports annuels d'entreprises, les présentations aux investisseurs et la presse réputée pour comprendre les ajouts de capacité, la disponibilité de la résine et de la fibre, et quels groupes de composants évoluent vers les composites. Lorsque les détails financiers sont limités, nous nous appuyons sur des sources d'abonnement payantes pour les données financières et de renseignement d'entreprises, ainsi qu'une base de données de brevets couvrant tous les secteurs, afin de confirmer les niveaux d'activité et les évolutions technologiques sans forcer d'hypothèses. Ces sources de recherche documentaire sont purement illustratives, et de nombreuses références supplémentaires sont utilisées lors de la collecte de données, des vérifications croisées et des clarifications.
Entretiens et enquêtes primaires
Le travail primaire est utilisé pour éprouver les hypothèses issues des résultats documentaires, en particulier sur ce qui est réellement acheté et transformé au Brésil par rapport à ce qui n'est commercialisé que pour le Brésil. Nous échangeons avec des fournisseurs de matériaux composites, des compoundeurs, des mouleurs, des fournisseurs de rang, des équipes d'achats et d'ingénierie liées aux OEM, et des distributeurs, afin que la logique de tarification et la répartition des volumes puissent être vérifiées à travers la chaîne et à travers les principaux pôles automobiles brésiliens.
Répartition des répondants du travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier rang : 32 % | Dirigeants (CXO) : 13 % |
| Rang intermédiaire : 54 % | Responsables fonctionnels/d'unité : 41 % |
| Acteurs plus petits : 14 % | Managers : 46 % |
Dimensionnement du marché et prévisions
Le dimensionnement est construit en reconstituant d'abord la demande à partir de la production automobile brésilienne et du mix de modèles, puis en appliquant des taux de pénétration des composites par groupe de composants pour convertir ce pool de demande en consommation et valeur de matériaux composites. Parallèlement, nous exécutons conjointement la logique descendante et ascendante, où la vue macro est ancrée sur les véhicules produits et les composites par véhicule, puis corroborée par des consolidations sélectives auprès des fournisseurs et des vérifications de canaux utilisant des échantillons de prix par kilogramme et des schémas d'expédition.
Les principaux intrants utilisés dans le modèle comprennent la production de véhicules particuliers et utilitaires au Brésil, l'intensité composite par véhicule pour les pièces intérieures et extérieures, la répartition entre l'utilisation de fibre de verre et de fibre de carbone, l'évolution du prix de vente moyen des résines et fibres, et l'adoption des voies de moulage (comme le moulage par compression par rapport à d'autres procédés), car cela modifie les rebuts et la demande effective en matériaux. Lorsque des lacunes apparaissent, elles sont traitées en utilisant des fourchettes bornées issues des entretiens, suivies d'un point médian prudent et d'un contrôle de sensibilité pour que le total reste réaliste.
Pour les prévisions, une analyse de scénarios est utilisée car l'adoption est liée aux cycles de renouvellement des modèles, aux priorités en matière d'émissions et de consommation de carburant, et aux décisions d'approvisionnement localisé, qui n'évoluent pas de manière linéaire chaque année. Les hypothèses de croissance sont ensuite affinées à l'aide d'apports d'experts sur les nouveaux programmes de véhicules, les plans d'utilisation des capacités et les tendances de prix attendues pour les principales matières premières.
Validation des données et cycle de mise à jour
Les résultats sont vérifiés par rapport à des signaux indépendants tels que les flux commerciaux des fibres et résines pertinentes, les tendances de production automobile rapportées, et la dépense composite implicite par véhicule, ce qui aide à détecter tôt les erreurs d'unité et de périmètre. Les écarts sont examinés par étapes, en commençant par des vérifications entre analystes sur le classeur du modèle, suivies d'un examen de la cohérence des hypothèses par rapport aux notes d'entretien, puis d'une validation finale.
Si un écart majeur est constaté, comme une fluctuation soudaine des prix, un choc de production, ou une nouvelle politique de localisation, les répondants sont recontactés pour confirmer si le changement est temporaire ou structurel. Les rapports sont actualisés annuellement, et les événements significatifs sont intégrés par des révisions intermédiaires, puis un examen final avant livraison est réalisé afin que les clients reçoivent la vision la plus actuelle.
Comparaison de l'estimation de Mordor Intelligence du marché brésilien des composites automobiles avec d'autres estimations publiées
Les tailles de marché publiées pour les composites automobiles au Brésil peuvent sembler très différentes même lorsqu'elles utilisent la même devise et des années similaires. Les principales raisons tiennent généralement à ce que chaque étude considère comme des composites automobiles, à la manière dont elle traite les matériaux semi-finis par rapport aux pièces finies, et à savoir si la valeur est saisie au prix de vente du matériau ou au prix plus élevé de la pièce convertie.
En suivant la production de véhicules, l'intensité composite par composant, et les ajustements de prix spécifiques au Brésil sur les intrants en résine et en renfort, Mordor Intelligence maintient l'estimation liée aux composites réellement consommés dans la fabrication de véhicules routiers, au lieu d'y intégrer une demande composite adjacente provenant d'usages non automobiles.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 467,17 millions USD (2025) | |
| Éditeur sectoriel A | 673,99 millions USD (2025) | Cette estimation semble utiliser une limite de valeur plus large, où les pièces composites converties et une demande composite plus large liée aux véhicules peuvent être comptabilisées à un niveau de prix plus élevé, ce qui augmente le total par rapport à une vision fondée sur la consommation de matériaux. |
| Éditeur sectoriel B | 247,00 millions USD (2025) | Cette estimation applique probablement un périmètre plus restreint ou des hypothèses de pénétration conservatrices, ce qui peut se produire lorsque seul un sous-ensemble d'applications (par exemple, certaines pièces intérieures ou extérieures sélectionnées) est comptabilisé et que l'usage structurel plus large n'est pas pleinement pris en compte. |
Entre ces trois valeurs, l'écart reflète principalement les limites de périmètre et le point de prix utilisé dans la construction de la valeur, plutôt qu'un désaccord sur l'existence de la demande. Avec une limite de fabrication automobile routière clairement définie et des vérifications reproductibles liées aux véhicules et aux prix des intrants, le total obtenu reste transparent et peut être mis à jour de manière cohérente à mesure que la production et la tarification des matériaux évoluent.


Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché des composites automobiles au Brésil ?
Le marché s'établit à 527,62 millions USD en 2026 et devrait atteindre 969,53 millions USD d'ici 2031 à un TCAC de 12,94 % (2026-2031).
Quel matériau détient la plus grande part ?
Les composites en fibre de verre détiennent 50,62 % de part de marché en raison de leur rapport coût-efficacité et de leurs chaînes d'approvisionnement locales bien établies.
Pourquoi la fibre de carbone gagne-t-elle du terrain malgré un coût plus élevé ?
Les véhicules premium et les boîtiers de batterie pour véhicules électriques nécessitent une réduction de masse agressive et des rapports résistance-poids plus élevés, propulsant la fibre de carbone à un TCAC de 15,42 % jusqu'en 2031.
Quel procédé de production connaît la croissance la plus rapide ?
Les technologies de traitement continu telles que la pultrusion et le placement automatisé de fibres se développent à un TCAC de 14,72 % à mesure que les équipementiers exigent des temps de cycle plus courts.
Comment les objectifs d'électrification du Brésil influenceront-ils la demande de composites ?
Des objectifs ambitieux pour les bus électriques et les flottes de livraison augmentent la demande de structures composites légères pour compenser les batteries lourdes et satisfaire les exigences d'autonomie.
Dernière mise à jour de la page le:



