
Taille et part du marché des interfaces cerveau-ordinateur
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du Marché (2026) | 1.40 Milliards de dollars |
| Taille du Marché (2031) | 2.26 Milliards de dollars |
| Growth Rate (2026 - 2031) | 10.10 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
Acteurs majeurs
*Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. |
|
Analyse du marché des interfaces cerveau-ordinateur par Mordor Intelligence
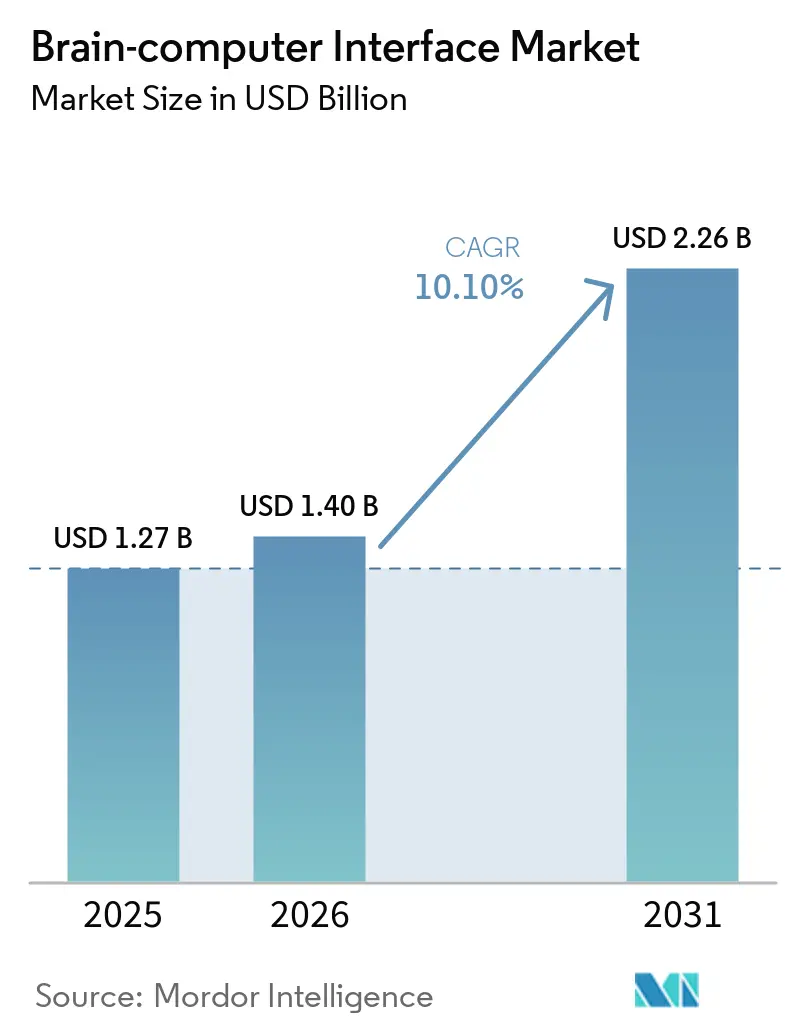
La taille du marché des interfaces cerveau-ordinateur en 2026 est estimée à 1,4 milliard USD, en croissance par rapport à la valeur de 2025 de 1,27 milliard USD, avec des projections pour 2031 montrant 2,26 milliards USD, croissant à un TCAC de 10,1 % sur la période 2026-2031.
Les entrées de capitaux, la maturation des plateformes matérielles et l'association du décodage neuronal à l'intelligence artificielle avancée sont les principales forces à l'origine de cette expansion. Le financement par capital-risque continue de raccourcir les délais de commercialisation, les hôpitaux accélèrent l'adoption précoce de solutions implantables, et les casques grand public étendent la portée du marché des interfaces cerveau-ordinateur aux jeux vidéo, au bien-être et à la symbiose homme-machine. Les architectures de signaux hybrides et les fonctionnalités définies par logiciel soutiennent davantage la différenciation des produits, tandis que les essais cliniques financés par les gouvernements font progresser les normes de sécurité et d'éthique [1]Source : Instituts nationaux de la santé, "Une interface cerveau-ordinateur aide un homme paralysé à parler," nih.gov . Du côté de la demande, la prévalence croissante des troubles neuro-dégénératifs et les attentes accrues en matière d'outils de communication assistée maintiennent les utilisateurs cliniques au cœur de la génération de revenus.
Principaux enseignements du rapport
- Par composant, le matériel non invasif détenait 75,90 % de la part de marché des interfaces cerveau-ordinateur en 2025 ; les logiciels et algorithmes affichent le TCAC le plus rapide à 11,88 % jusqu'en 2031.
- Par type d'interface, les ICO motrices/de sortie ont dominé avec une part de revenus de 50,30 % en 2025 ; les systèmes hybrides progressent à un TCAC de 13,34 % jusqu'en 2031.
- Par application, les neuro-prothèses ont capturé 49,10 % de la taille du marché des interfaces cerveau-ordinateur en 2025, tandis que les applications de communication et de contrôle progressent à un TCAC de 12,78 %.
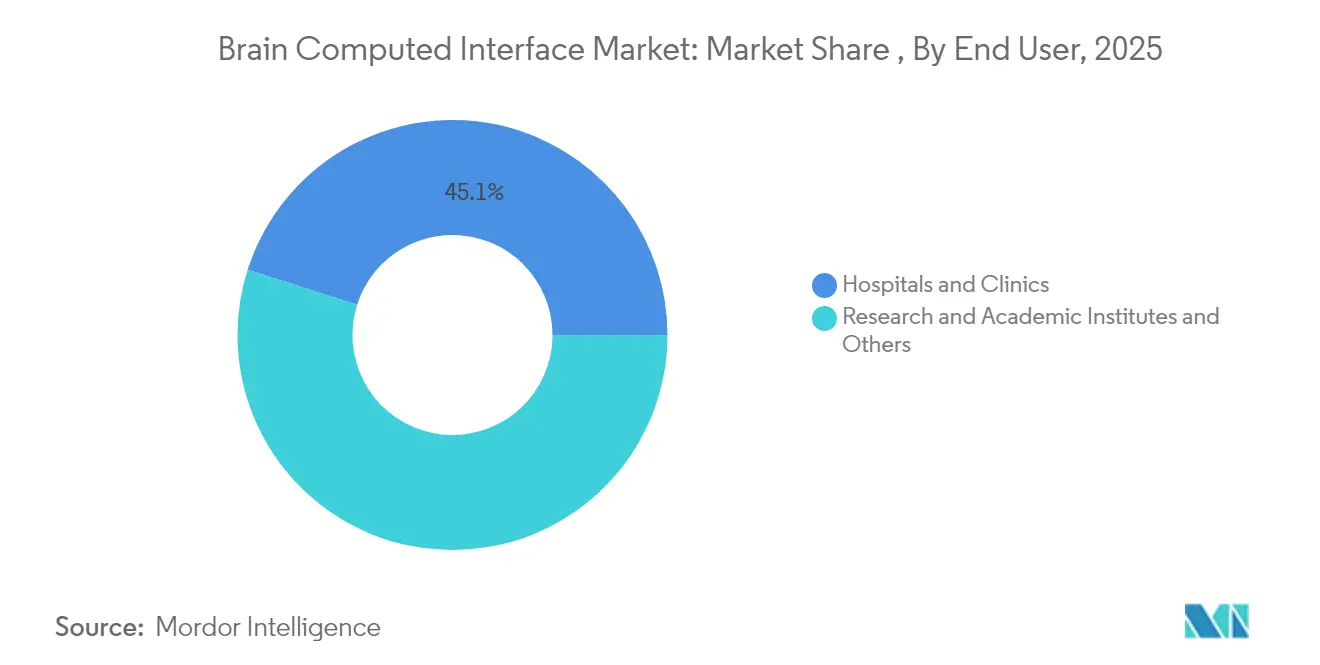
- Par utilisateur final, les hôpitaux et cliniques détenaient 45,10 % de la part du marché des interfaces cerveau-ordinateur en 2025 ; les instituts de recherche et académiques enregistrent le TCAC projeté le plus élevé à 12,29 %.
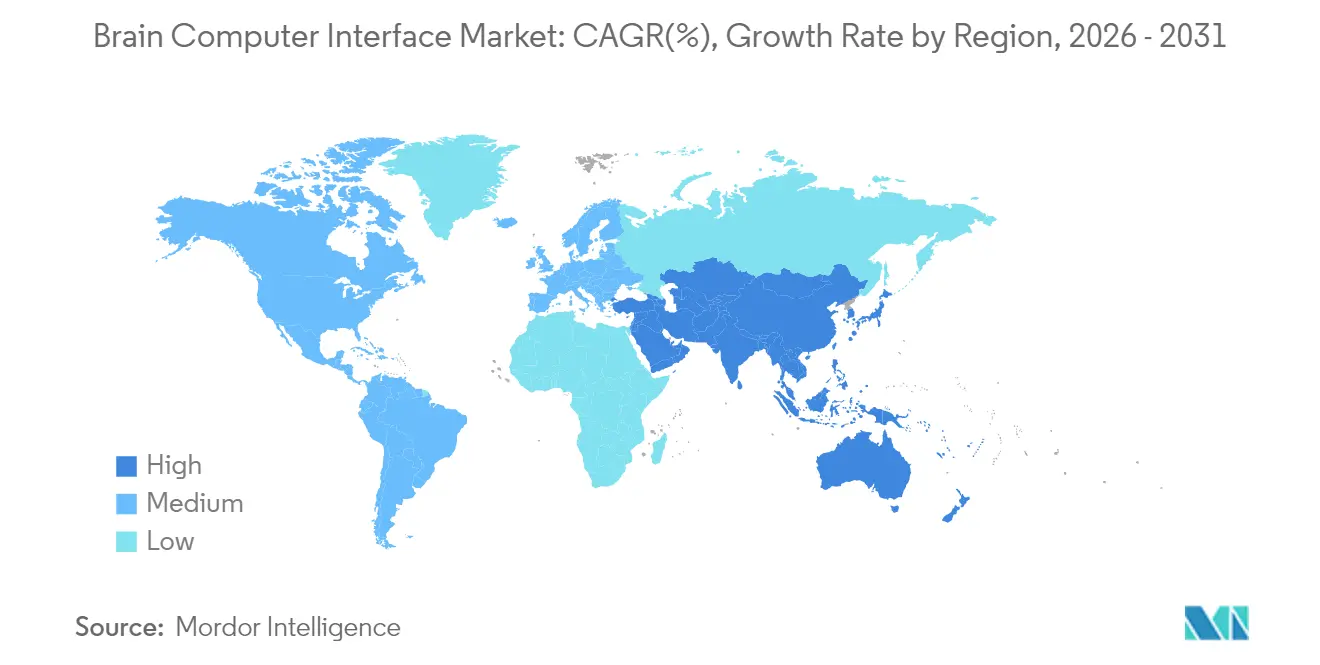
- Par géographie, l'Amérique du Nord a contribué à hauteur de 48,10 % aux revenus de 2025 ; l'Asie-Pacifique devrait enregistrer un TCAC de 12,38 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs du marché des interfaces cerveau-ordinateur*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Impact maximal |
|---|---|---|---|
| Demande croissante de technologies de communication assistée pour les patients atteints de SLA et de paralysie sévère | ~+2,3 | Mondial, avec un accent sur l'Amérique du Nord et l'Europe | Moyen terme (~ 3-4 ans) |
| Adoption rapide de casques EEG portables par les entreprises d'e-sport et de jeux vidéo | ~+1,5 | Amérique du Nord, Europe, Asie de l'Est | Court terme (≤ 2 ans) |
| Financement élevé par capital-risque dans les pôles de neuro-technologie (Silicon Valley, Lausanne, Vienne) accélérant les délais de commercialisation des produits | ~+2,1 | Amérique du Nord (Silicon Valley), Europe (Lausanne, Vienne) | Court terme (≤ 2 ans) |
| Activités croissantes de R&D gouvernementales pour améliorer la technologie des interfaces cerveau-ordinateur | ~+1,8 | Mondial, avec un accent sur les États-Unis, le Royaume-Uni, la Chine | Moyen terme (~ 3-4 ans) |
| Prévalence croissante des troubles neuro-dégénératifs dans les populations vieillissantes du Japon et de l'UE stimulant les essais cliniques | ~+1,4 | Japon, UE, Amérique du Nord | Long terme (≥ 5 ans) |
| Source: Mordor Intelligence | |||
Demande croissante de technologies de communication assistée
Des recherches soutenues par les Instituts nationaux de la santé ont restauré une parole intelligible pour un patient paralysé avec une précision de 99 % au niveau des mots [2]. Synchron a ensuite associé son implant Stentrode à un modèle d'IA générative, permettant l'envoi de messages mains libres à des utilisateurs supplémentaires. Les hôpitaux signalent des cycles de soins plus courts et des scores d'autonomie des patients plus élevés, élargissant le bassin clinique adressable au-delà de la SLA aux lésions traumatiques de la moelle épinière et aux accidents vasculaires cérébraux du tronc cérébral (données utilisateurs). Les assureurs privés aux États-Unis ont commencé à examiner les premiers cas de remboursement pour les implants de décodage de la parole, indiquant une reconnaissance croissante par les payeurs des gains durables en qualité de vie. Les hôpitaux universitaires européens intègrent désormais des ICO améliorées par des modèles de langage dans des programmes de neuro-rééducation multidisciplinaires, renforçant l'adoption à moyen terme dans toute la région.
Adoption rapide de casques EEG portables
Les studios de jeux vidéo, les organisateurs d'e-sport et les marques de bien-être grand public intègrent des casques à électrodes sèches dans des titres interactifs, des programmes de fitness et des plateformes de méditation. Les streamers démontrent un contrôle total du gameplay par des entrées neurales, tandis que les ligues compétitives expérimentent les données de concentration et d'état émotionnel à des fins de coaching. Ces déploiements affinent les algorithmes d'extraction de signaux à faible latence, accélèrent la miniaturisation et sensibilisent les publics non médicaux aux avantages quotidiens des systèmes d'interface cerveau-ordinateur en neurotechnologie. À mesure que les expéditions augmentent, les économies d'échelle commencent à réduire les coûts unitaires, permettant aux fournisseurs de proposer des offres d'analyse par abonnement qui approfondissent les revenus par utilisateur.
Financement élevé par capital-risque dans les pôles de neuro-technologie
Des investissements en un seul tour dépassant 100 millions USD permettent une montée en puissance rapide de la fabrication d'électrodes en salle blanche, des études animales et des premiers essais humains. La concentration de capitaux à Silicon Valley, Lausanne et Vienne alimente un réseau de connaissances dense qui transfère les meilleures pratiques entre les start-ups, les universités et les fabricants sous contrat. La diversification des portefeuilles par les plateformes de cryptomonnaies et les fournisseurs de services cloud signale une confiance intersectorielle dans la monétisation des interfaces neurales. Les investisseurs exigent des dépôts réglementaires accélérés, incitant les entreprises à renforcer leurs capacités internes d'assurance qualité et à raccourcir les cycles d'itération entre le prototype et l'essai pivot.
Activités croissantes de R&D gouvernementales
Le Service national de santé du Royaume-Uni a alloué 69 millions GBP aux essais de neuro-technologie de précision, dont une étude de 6,5 millions GBP évaluant les ICO d'amélioration de l'humeur à base d'ultrasons. Le ministère de l'Industrie et des Technologies de l'information de la Chine a inscrit les interfaces cerveau-machine comme priorité stratégique et a formé un comité national de normalisation. Le Bureau de la responsabilité gouvernementale des États-Unis a par ailleurs recommandé des cadres politiques pour clarifier la propriété des données et les voies de remboursement.
Analyse de l'impact des freins du marché des interfaces cerveau-ordinateur*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Impact maximal |
|---|---|---|---|
| Risques chirurgicaux et obstacles réglementaires limitant l'adoption des systèmes ICO implantables | -1,9 | Mondial | Moyen terme (~ 3-4 ans) |
| Préoccupations relatives à la confidentialité des données neurales collectées | -1,2 | Amérique du Nord, Europe | Court terme (≤ 2 ans) |
| Défis liés à la précision du signal en raison de l'impédance des cheveux et du cuir chevelu dans les dispositifs EEG grand public | -1,0 | Mondial, avec un accent sur les marchés grand public | Court terme (≤ 2 ans) |
| Rareté des codes de remboursement pour les thérapies de rééducation basées sur les ICO dans les systèmes de santé publics | -0,7 | Mondial, avec un accent sur les marchés émergents | Moyen terme (~ 3-4 ans) |
| Source: Mordor Intelligence | |||
Risques chirurgicaux et obstacles réglementaires
Les systèmes implantables offrent une fidélité de signal supérieure mais impliquent des procédures crâniennes ou vasculaires que peu de centres peuvent réaliser. Des rapports de migration d'électrodes, d'infections et de récupération de dispositifs créent de la prudence chez les cliniciens et les assureurs. Les agences réglementaires exigent une surveillance de sécurité prolongée, allongeant le délai de mise sur le marché et gonflant les budgets des essais. Ces obstacles confinent l'adoption précoce aux hôpitaux universitaires bien financés et aux patients aisés payant de leur poche, ralentissant la pénétration large. Les fournisseurs répondent en affinant les outils de pose de type stent et en développant des implants réversibles, mais doivent encore naviguer dans des voies d'approbation pluriannuelles.
Préoccupations relatives à la confidentialité des données neurales collectées
Les législateurs classifient les neuro-données comme sensibles, obligeant les entreprises à maintenir un consentement explicite, des options de stockage local et des contrôles utilisateurs granulaires. L'absence de normes fédérales aux États-Unis et les règles régionales divergentes en Europe ajoutent une complexité d'intégration pour les services cloud. Les groupes de consommateurs avertissent que l'analyse des schémas de pensée pourrait révéler des intentions, des opinions politiques ou un état de santé mentale, décourageant l'adoption grand public des casques de bien-être et de jeux vidéo. Les entreprises intègrent désormais le chiffrement sur l'appareil, le traitement en périphérie et les fonctionnalités d'anonymisation des données pour renforcer la confiance, bien que la charge de conformité augmente les coûts de développement.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments du marché des interfaces cerveau-ordinateur
Par composant :
le matériel non invasif conserve son leadership tandis que le logiciel accélèreLes casques non invasifs et les réseaux d'électrodes ont généré 75,90 % des revenus de 2025, soulignant leur rôle de point d'entrée pour de nombreux développeurs sur le marché des interfaces cerveau-ordinateur. Les lancements de produits avec des électrodes sèches et le Bluetooth basse consommation ont réduit les temps de configuration et amélioré le confort, permettant des scénarios d'utilisation quotidienne tels que les jeux en réalité virtuelle et la neurorétroaction à distance. Les hôpitaux apprécient l'absence de risque chirurgical, et les marques grand public tirent parti des obstacles réglementaires moins élevés pour accélérer la mise en rayon. La baisse des prix et l'amélioration des rapports signal/bruit continuent de soutenir une croissance à deux chiffres malgré une concurrence croissante.
Les couches de logiciels et d'algorithmes se développent à un 1Mass General Brigham, "Communauté collaborative des interfaces cerveau-ordinateur implantables," massgeneralbrigham.org 1Mass General Brigham, "Communauté collaborative des interfaces cerveau-ordinateur implantables," massgeneralbrigham.org,88 % de TCAC, un rythme qui dépasse le matériel car chaque installation incrémentale de casque génère des opportunités de licences récurrentes. Les décodeurs basés sur les transformeurs, l'apprentissage par transfert et les cadres d'auto-calibration augmentent les taux de transfert d'informations de plusieurs centaines de pourcents. Ces avancées créent un sous-segment émergent de logiciel en tant que service prévu pour passer de 0,38 milliard USD à 0,97 milliard USD d'ici 203 1Mass General Brigham, "Communauté collaborative des interfaces cerveau-ordinateur implantables," massgeneralbrigham.org. Les prestataires de services suivent de près, offrant des tableaux de bord cloud, des contrats de maintenance d'électrodes et des audits de conformité aux acheteurs cliniques qui manquent de spécialistes internes. Ensemble, ces activités maintiennent un mix de revenus équilibré qui protège les fournisseurs de la compression pure des marges matérielles.


Par type d'interface :
le moteur/la sortie domine tandis que les systèmes hybrides progressentLes plateformes motrices/de sortie ont représenté 50,30 % des dépenses en 2025, reflétant les priorités cliniques autour de la restauration du contrôle du curseur, de la navigation en fauteuil roulant et de la manipulation de prothèses pour les patients paralysés. Des démonstrations réussies de décodeurs d'apprentissage profond non invasifs capables de temps de réponse inférieurs à la seconde ont élargi l'attrait au-delà de l'unité de soins intensifs. Les développeurs grand public adaptent ces avancées à la saisie sans geste pour les casques de réalité augmentée et les appareils domotiques, renforçant la maturité du segment.
Les architectures hybrides, combinant EEG, électromyographie, spectroscopie fonctionnelle dans le proche infrarouge ou ultrasons focalisés, sont en voie d'atteindre un 1Mass General Brigham, "Communauté collaborative des interfaces cerveau-ordinateur implantables," massgeneralbrigham.org3,34 % de TCAC. Elles améliorent la fiabilité en fusionnant plusieurs signaux neuraux et périphériques, compensant ainsi les artefacts qui entravent les systèmes à modalité unique. Les appareils expérimentaux de rééducation après un AVC illustrent l'avantage : après deux semaines d'entraînement hybride cerveau-muscle, 83 % des patients ont retrouvé une fonction manuelle mesurable. À mesure que les coûts des composants baissent, les circuits hybrides migreront du laboratoire vers des accessoires grand public modulaires.
Par application :
les neuro-prothèses orientent les revenus tandis que la communication accélèreLes solutions de neuro-prothèses et de restauration motrice ont contrôlé 49, 1Mass General Brigham, "Communauté collaborative des interfaces cerveau-ordinateur implantables," massgeneralbrigham.org0 % des ventes de 2025, cimentant leur place au cœur du marché des interfaces cerveau-ordinateur. La stimulation corticale directe offre désormais un retour tactile sur la forme, la pression et la texture, permettant une utilisation plus intuitive des membres robotiques. Les organismes de réglementation accordent la priorité à ces thérapies qui changent la vie, accordant des désignations de dispositifs révolutionnaires qui rationalisent les essais pivot. Les subventions de médecine militaire et les projets pilotes d'assurance renforcent davantage une perspective de remboursement résiliente pour les indications neuro-prothétiques.
Les systèmes de communication et de contrôle sont les plus en croissance avec un 1Mass General Brigham, "Communauté collaborative des interfaces cerveau-ordinateur implantables," massgeneralbrigham.org2,78 % de TCAC, car l'intégration des modèles de langage réduit les frappes de plus de moitié et multiplie les taux de transfert. Les ICO universelles qui contournent la calibration personnalisée réduisent le temps d'entraînement, promettant un déploiement évolutif dans les centres de rééducation et les environnements de soins à domicile. Les premières réussites de la messagerie par la pensée favorisent la sensibilisation du public, tandis que la couverture des médias sociaux accélère l'adoption chez les patients férus de technologie. Les applications secondaires dans la surveillance de l'état cognitif et le bien-être numérique élargissent les horizons du marché.
Par utilisateur final :
les hôpitaux dominent tandis que les instituts de recherche accélèrentLes hôpitaux et cliniques ont gouverné 45, 1Mass General Brigham, "Communauté collaborative des interfaces cerveau-ordinateur implantables," massgeneralbrigham.org0 % du chiffre d'affaires de 2025 en raison de leur rôle dans les chirurgies d'implants complexes, la rééducation à long terme et les équipes de soins multidisciplinaires. Les grands centres académiques gèrent des programmes parallèles de restauration de la parole, de retour sensoriel et de neuromodulation, permettant aux fabricants de dispositifs d'accéder à des cohortes de patients diversifiées dans un cadre contractuel unique. Des organismes collaboratifs tels que la Communauté des interfaces cerveau-ordinateur implantables alignent les normes de protocole, réduisant la charge administrative pour les promoteurs d'essais.
Les instituts de recherche et académiques se développeront à 1Mass General Brigham, "Communauté collaborative des interfaces cerveau-ordinateur implantables," massgeneralbrigham.org2,29 % de TCAC jusqu'en 203 1Mass General Brigham, "Communauté collaborative des interfaces cerveau-ordinateur implantables," massgeneralbrigham.org, à mesure que les facultés d'ingénierie, de psychologie et d'informatique forment des laboratoires interdisciplinaires, souvent avec la participation de capital-risque. Les subventions ciblant la réalité hybride, l'apprentissage adaptatif et les interventions de santé mentale de précision stimulent la production de prototypes bien avant l'échelle commerciale. Ces campus servent également de viviers de talents pour les start-ups et les grandes entreprises de dispositifs, assurant un flux constant d'innovation dans les futures générations de produits.
Analyse géographique
Marché des interfaces cerveau-ordinateur en Amérique du Nord
L'Amérique du Nord a généré 48. 1Mass General Brigham, "Implantable Brain-Computer Interface Collaborative Community," massgeneralbrigham.org0 % des revenus de 2025 et demeure l'ancre du marché des interfaces cerveau-ordinateur. Le financement des National Institutes of Health, les importants fonds de capital-risque et les équipes chirurgicales spécialisées soutiennent un pipeline d'essais continu couvrant le décodage de la parole, la sensation bidirectionnelle et la neuromodulation pour la dépression. La région bénéficie de systèmes de santé adopteurs précoces qui intègrent les études de remboursement dans les flux de travail cliniques, accélérant ainsi l'acceptation par les payeurs. La législation sur la protection de la vie privée évolue rapidement, créant à la fois des contraintes de conformité et un avantage concurrentiel pour les entreprises qui investissent tôt dans des architectures de données sécurisées.
Marché des interfaces cerveau-ordinateur en Asie-Pacifique
L'Asie-Pacifique affiche le CAGR le plus rapide, à 1Mass General Brigham, "Implantable Brain-Computer Interface Collaborative Community," massgeneralbrigham.org2,38 %, porté par la désignation par le gouvernement chinois des interfaces cerveau-machine comme industrie stratégique. Les subventions publiques encouragent les consortiums industrie-académie, tandis que de nouveaux organismes de normalisation s'attaquent aux protocoles d'acquisition de signaux et aux lignes directrices éthiques. Des start-ups chinoises ont déjà démontré une précision de 7 1Mass General Brigham, "Implantable Brain-Computer Interface Collaborative Community," massgeneralbrigham.org % dans le décodage de la parole en mandarin, soulignant la dynamique régionale. La démographie vieillissante du Japon constitue un facteur de demande structurel pour la gestion des maladies neurodégénératives, et les grands groupes électroniques sud-coréens apportent leur expertise en miniaturisation des capteurs.
Marché des interfaces cerveau-ordinateur en EMEA et en Amérique du Sud
L'Europe détient une part significative, les systèmes de santé publics finançant des essais d'amélioration de l'humeur et des programmes de récupération après un AVC. L'essai du National Health Service portant sur une interface cerveau-ordinateur à ultrasons d'une valeur de 6,5 millions GBP renforce l'engagement au niveau des politiques publiques en faveur d'approches non pharmaceutiques pour les troubles de santé mentale. Le futur règlement européen sur l'IA classe de nombreux dispositifs médicaux dotés d'intelligence artificielle comme présentant un risque élevé, obligeant les fournisseurs à adopter des procédures rigoureuses de cybersécurité et de validation des performances, qui peuvent devenir des facteurs de différenciation concurrentielle dans d'autres régions. Des marchés plus petits mais en croissance au Moyen-Orient, en Afrique et en Amérique du Sud investissent dans la télé-rééducation et la neuromonitorisation à distance, en tirant parti de la connectivité mobile et des partenariats de formation transfrontaliers.

Paysage réglementaire
La réglementation des interfaces cerveau-machine continue de se répartir entre les systèmes implantables de grade clinique et les dispositifs non invasifs à moindre risque, les États-Unis s'appuyant sur les voies de la Food and Drug Administration américaine pour les dispositifs neurologiques et les études de faisabilité BCI en phase précoce menées sous IDE. Ce rapport s'inscrivant dans un contexte de combinaison dispositif-médicament, la détermination du mode d'action principal (PMOA) reste une étape déterminante pour les produits associant des interfaces neuronales à des composants médicamenteux ou biologiques, orientant l'examen via le Bureau des produits combinés de la FDA vers le CDRH, le CDER ou le CBER, et déterminant si la soumission suit des voies pilotées par le dispositif (PMA/510(k)) ou des voies pilotées par le médicament/produit biologique.
À l'international, l'accès au marché de l'UE pour les combinaisons médicament-dispositif repose largement sur les organismes notifiés évaluant la conformité aux exigences générales de sécurité et de performance du MDR pour la composante dispositif, ce qui accroît la charge documentaire en matière d'ergonomie, de gestion des risques et de biocompatibilité. La normalisation se renforce en matière d'interopérabilité et de gestion des données : la norme ISO/IEC 8663:2025 (publiée en septembre 2025) formalise le vocabulaire des BCI, et la norme ISO/IEC TS 27571:2026 (publiée en avril 2026) précise les formats de données pour la collecte non invasive d'informations cérébrales (y compris l'EEG et la fNIRS). Parallèlement, l'ISO/IEC JTC 1/SC 43 continue de développer des architectures de référence et des protocoles d'essai, y compris pour la surveillance post-commercialisation à usage non médical, ce qui influence la structuration des flux de données et des contrôles de conformité des fournisseurs de casques grand public à travers les régions.
Paysage concurrentiel
Paysage concurrentiel
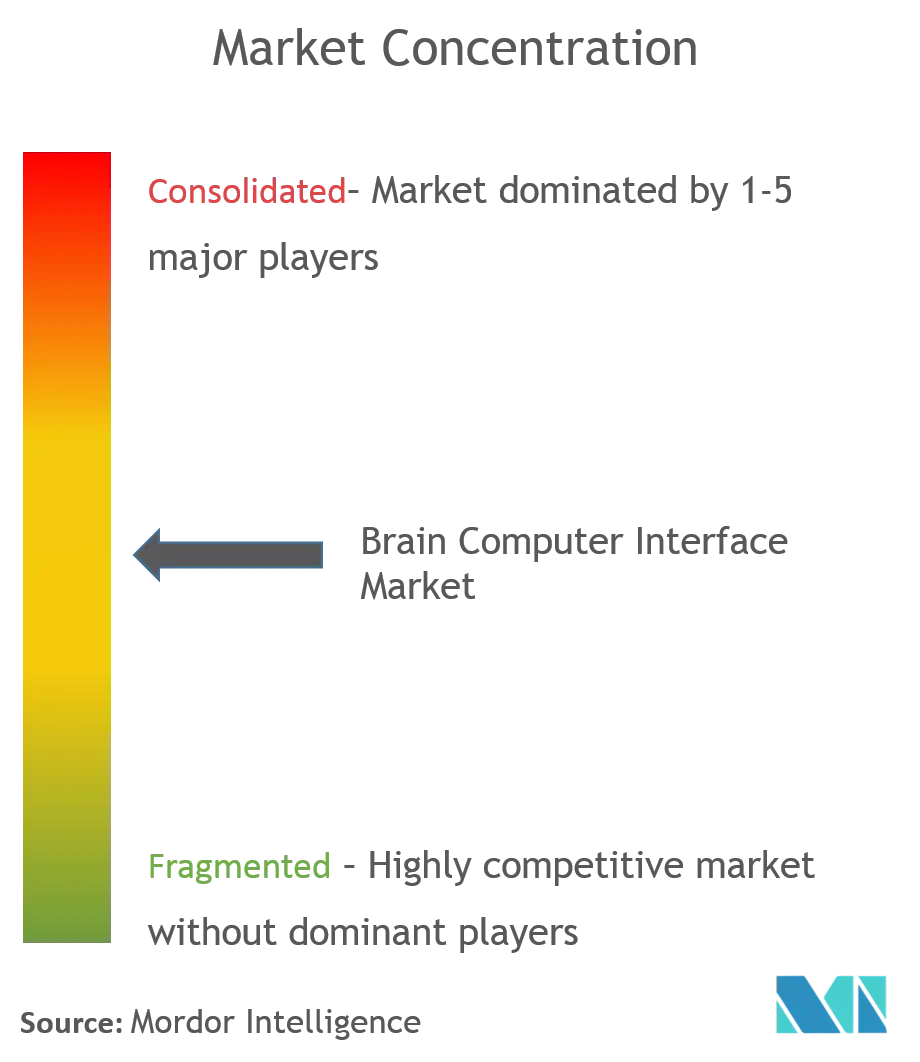
Le marché des interfaces cerveau-ordinateur est modérément fragmenté, avec une interaction dynamique entre les fabricants de technologies médicales établis, les spécialistes soutenus par le capital-risque et les conglomérats technologiques. Les principales entreprises de dispositifs invasifs sécurisent des contrats hospitaliers pluriannuels en présentant des résultats d'essais cliniques documentant la restauration de la parole, de la frappe et des mouvements des membres. Les fournisseurs non invasifs axés sur le grand public poursuivent l'échelle grâce à la production de masse de casques EEG abordables associés à des analyses cloud. Les géants technologiques explorent des piles de silicium et de logiciels internes qui promettent une intégration plus profonde dans l'écosystème.
Les alliances stratégiques redéfinissent les frontières du marché. Les investisseurs en cryptomonnaies acquérant des participations majoritaires dans des entreprises d'ICO implantables injectent des liquidités et élargissent l'interopérabilité des systèmes de paiement pour les futures boutiques d'applications neurales. Les fournisseurs de services cloud s'associent aux fabricants de casques pour co-développer des interfaces de traitement neural à faible latence qui alimentent les plateformes d'informatique en périphérie. Pendant ce temps, des perturbateurs émergents font évoluer des grilles corticales ultra-minces avec des nombres d'électrodes dépassant 1 000, ouvrant des voies vers un retour sensoriel haute résolution.
Les opportunités d'espaces blancs se concentrent sur les architectures hybrides qui couplent les signaux du système nerveux central, du système nerveux périphérique et musculaires dans des schémas de contrôle unifiés. La demande augmente également pour des solutions verticalisées ciblant les troubles de la parole, la douleur chronique et les applications de santé mentale. Les fournisseurs se différencient en intégrant un chiffrement avancé, des moteurs d'inférence locaux et des tableaux de bord conviviaux pour les cliniciens qui simplifient la surveillance longitudinale. À mesure que la valeur se déplace vers l'excellence logicielle et la fiabilité des services, le pouvoir de fixation des prix migre du matériel pur vers les plateformes neurales à pile complète.
Leaders du secteur des interfaces cerveau-ordinateur
-
Natus Medical Incorporated
-
Compumedics Ltd
-
EMOTIV
-
g.tec medical engineering GmbH
-
NeuroSky
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Entreprises couvertes dans ce rapport sur le marché des interfaces cerveau-ordinateur
- g.tec medical engineering
- Blackrock Neurotech
- Emotiv, Inc.
- NeuroSky, Inc.
- Kernel
- Paradromics, Inc.
- MindMaze SA
- Cognixion
- CTRL-Labs (Meta Platforms)
- NextMind (Snap Inc.)
- OpenBCI
- Synchron
- Neurable
- BrainCo, Inc.
- Interaxon Inc. (Muse)
- Bitbrain Technologies
- Cyberkinetics
- Nihon Kohden
- Compumedics
- Alea Neurotherapeutics
Lire l’analyse des entreprises de interface cerveau-ordinateur

Opportunités de marché et perspectives d'avenir
Un espace blanc majeur en matière de commercialisation est la transition d'une utilisation des BCI supervisée en laboratoire vers un usage domestique courant avec une intervention réduite de spécialistes, ce qui élargit directement la couche de services et de logiciels adressable dans les hôpitaux, les cliniques et les environnements de soins à domicile. Des données issues d'études évaluées par des pairs sur BrainGate2 en 2026 mettent en évidence ce changement d'utilité pratique : les résultats publiés font état de milliers d'heures d'utilisation autonome à domicile sur une période de plusieurs mois et démontrent une neuroprothèse de dactylographie tactile atteignant 22 mots par minute, ce qui accroît la demande de logiciels de flux de travail, de configuration automatisée et d'outils de surveillance à distance plutôt que de simples ventes de matériel ponctuelles.
L'activité réglementaire et normative crée un espace supplémentaire permettant aux fournisseurs de se différencier par des logiciels de décodage évolutifs et l'interopérabilité des données. Des programmes de la FDA tels que Breakthrough Devices sont utilisés par les développeurs poursuivant la restauration de la parole (par exemple, Neuralink a reçu une désignation Breakthrough Device en mai 2025), tandis que l'absence d'une approbation PMA complète de la FDA pour les systèmes BCI de contrôle moteur (à juillet 2026) maintient les dépenses à court terme concentrées sur les essais cliniques, les systèmes qualité et la génération de preuves. Avec la norme ISO/IEC TS 27571:2026 standardisant les formats de données des BCI non invasifs, les opportunités se multiplient pour l'analytique inter-appareils, les places de marché d'algorithmes tiers et l'harmonisation des essais multicentriques, en particulier pour les fournisseurs de logiciels et d'algorithmes capables de prendre en charge des processus de mise à jour sécurisés et conformes aux exigences réglementaires (y compris les approches de Predetermined Change Control Plan pour les décodeurs basés sur l'IA).
Développements récents du secteur sur le marché des interfaces cerveau-ordinateur
- Mars 2026 : Natus Medical Incorporated a annoncé le lancement mondial d'autoSCORE, un outil d'analyse par IA pour l'interprétation clinique de l'EEG, soutenu par une autorisation FDA 510(k) et un marquage CE. Ce lancement renforce l'analytique EEG standardisée et l'automatisation des rapports, des capacités qui soutiennent les flux de traitement du signal connexes aux BCI et peuvent réduire les goulots d'étranglement d'interprétation dans les programmes de neurotechnologie clinique.
- Mai 2025 : Neuralink a obtenu la désignation Breakthrough Device de la FDA pour un dispositif de restauration de la parole. Cette désignation accroît l'intensité et la structuration des interactions avec la FDA pour une indication BCI à fort impact et renforce l'attention du secteur sur les résultats en matière de communication assistive comme voie clinique précoce.
- Juillet 2024 : Synchron a démontré le contrôle de l'Apple Vision Pro à l'aide de son BCI implanté pour des utilisateurs à mobilité réduite. Cette avancée en matière d'interopérabilité a relié une interface neuronale implantable à une plateforme informatique grand public majeure, renforçant la proposition de valeur pour les partenariats d'écosystème et élargissant les cas d'usage des BCI au-delà des seuls objectifs cliniques.


Marché des interfaces cerveau-ordinateur Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Ce marché est défini comme les revenus générés par les systèmes d'interface cerveau-ordinateur qui captent les signaux cérébraux, les traduisent en commandes numériques et permettent le contrôle d'un appareil ou d'un logiciel, couvrant le matériel, les logiciels associés et les services connexes auprès des principaux utilisateurs finaux.
Exclusions du périmètre : les implants de neurostimulation qui ne décodent pas les signaux cérébraux et les casques de réalité augmentée ou virtuelle autonomes sans capteurs neuraux sont exclus.
Aperçu de la segmentation
-
Par composant (valeur)
-
Matériel
- Invasif
- Non invasif
- Autres
- Logiciels et algorithmes
- Services
-
Matériel
-
Par type d'interface (valeur)
- ICO motrice / de sortie
- ICO de communication
- ICO passive / de surveillance
- ICO hybride
-
Par application (valeur)
- Neuro-prothèses et restauration motrice
- Communication et contrôle
- Autres
-
Par utilisateur final (valeur)
- Hôpitaux et cliniques
- Instituts de recherche et académiques
- Autres
-
Par géographie (valeur)
-
Amérique du Nord
- États-Unis
- Canada
- Mexique
-
Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
-
Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Australie
- Reste de l'Asie-Pacifique
-
Moyen-Orient et Afrique
- CCG
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
-
Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
-
Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire commence par l'alignement de ce qui est comptabilisé comme une vente d'interface cerveau-ordinateur, puis par la collecte d'indicateurs d'ancrage qui expliquent la demande et l'adoption. Nous nous référons principalement à des sources publiques telles que les bases de données et autorisations de dispositifs de la FDA, les dossiers de financement et de publications des National Institutes of Health (NIH), les statistiques sur les maladies neurologiques de l'Organisation mondiale de la santé (OMS), les données de santé de l'OCDE, ainsi que les revues IEEE ou les revues à comité de lecture en neurosciences et en génie biomédical.
Le contexte du marché est ensuite construit à partir des rapports annuels des entreprises, des présentations aux investisseurs, des registres d'essais cliniques, des publications des laboratoires universitaires et des couvertures de presse réputées sur les déploiements pilotes. Des abonnements payants sont utilisés de manière limitée pour les données financières et le renseignement sur les entreprises, les actualités et les données financières, les bases de données de brevets, ainsi que les contrôles d'importation et d'exportation au niveau des expéditions lorsque le codage commercial permet un signal significatif. Les sources listées ici sont illustratives, et de nombreuses autres références publiques ont été utilisées pour recouper, valider et clarifier les données.
Entretiens primaires et enquêtes
Le travail primaire est utilisé pour valider la manière dont les revenus des interfaces cerveau-ordinateur se forment en pratique, notamment les fourchettes de prix de vente moyens, les offres groupées typiques de dispositifs et de logiciels, et le délai entre les essais et les déploiements commerciaux. Nous nous entretenons avec un ensemble de développeurs de dispositifs, de spécialistes des composants et des logiciels, d'utilisateurs cliniques, de groupes de recherche et de partenaires de distribution en Asie-Pacifique, en EMEA et dans les Amériques, afin de remettre en question les hypothèses et de les affiner.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 33 % | Directeurs généraux (CXO) : 13 % | Asie-Pacifique : 45 % |
| Niveau intermédiaire : 47 % | Responsables fonctionnels/d'unité : 40 % | EMEA : 32 % |
| Acteurs de plus petite taille : 20 % | Managers : 47 % | Amériques : 23 % |
Dimensionnement et prévisions du marché
Le dimensionnement commence par une construction descendante dans laquelle le bassin de demande adressable est reconstitué à partir de signaux d'adoption observables, puis filtré selon ce qui est qualifié d'achat d'interface cerveau-ordinateur. Par exemple, l'activité des procédures et des essais, la base installée de systèmes EEG et de détection implantés utilisés pour les interfaces cerveau-ordinateur, les schémas d'approvisionnement des hôpitaux et des laboratoires de recherche, ainsi que le rythme des autorisations réglementaires sont utilisés pour définir les volumes année par année, qui sont ensuite convertis en valeur à l'aide des fourchettes de prix de vente moyens typiques.
Les totaux sont ensuite corroborés par des approximations ascendantes sélectives, telles que l'agrégation d'un échantillon de revenus de fournisseurs, la vérification des prix des canaux de distribution et le test du volume multiplié par le prix de vente moyen pour les cas d'usage clés, afin de s'assurer que le résultat reste réaliste. Lorsque les informations communiquées par les entreprises sont limitées, les lacunes sont comblées à l'aide de références de groupes de pairs et de ratios d'adoption validés lors d'entretiens avec des experts. Les prévisions sont produites à l'aide d'une analyse de scénarios étayée par un ensemble restreint de facteurs, notamment la progression des prix des dispositifs, la conversion du pipeline clinique en déploiements commerciaux, l'intensité du financement de la recherche en neurotechnologie et la maturité régionale des infrastructures cliniques ; nous vérifions ensuite la cohérence de la tendance avec les attentes des experts.
Validation des données et cycle de mise à jour
Les résultats sont validés par un ensemble de contrôles qui comparent le modèle à des signaux indépendants, puis examinent tout saut inhabituel avant la validation finale. Nous effectuons des contrôles de variance entre les régions, comparons les volumes implicites avec la capacité de déploiement connue et vérifions si les hypothèses de prix correspondent à ce qui est observé dans les échanges avec les canaux de distribution et les références d'approvisionnement public.
Une révision analytique en plusieurs étapes est effectuée, et les répondants sont recontactés lorsque des divergences apparaissent concernant le calendrier d'adoption, les prix ou ce qui est comptabilisé comme revenu d'interface cerveau-ordinateur. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires lors d'événements significatifs, et une révision finale avant livraison est effectuée afin que les clients reçoivent la vue la plus récente et mise à jour.
Taille du marché des interfaces cerveau-ordinateur de Mordor Intelligence comparée à d'autres estimations publiées
Les tailles de marché publiées pour les interfaces cerveau-ordinateur peuvent sembler très éloignées les unes des autres, car différentes études comptabilisent différentes familles de produits, choisissent différentes années de référence et appliquent différentes hypothèses en matière de prix et de vitesse de déploiement. En pratique, même de petites différences dans ce qui est traité comme une vente d'interface cerveau-ordinateur peuvent rapidement faire varier la valeur totale.
Les implants de neurostimulation qui ne décodent pas les signaux cérébraux se situent en dehors du périmètre de Mordor Intelligence, et cette seule exclusion peut réduire la taille du marché par rapport aux études qui mélangent stimulation, détection et neurotechnologie au sens large. Parmi les autres facteurs d'écart courants figurent la question de savoir si les casques de bien-être grand public sont comptabilisés comme des interfaces cerveau-ordinateur, la manière dont les revenus de services pluriannuels sont reconnus, la façon dont la baisse du prix de vente moyen est modélisée à mesure que les volumes augmentent, et si la conversion des devises est appliquée aux taux moyens annuels ou maintenue constante.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 1,40 milliard USD (2026) | |
| Éditeur spécialisé A | 2,10 milliards USD (2023) | Utilise une année de référence antérieure et un cadre de segmentation plus large susceptible de capter des revenus de neurotechnologie adjacents, puis projette vers l'avant avec une rampe de commercialisation plus rapide, ce qui gonfle le total comparable. |
| Bureau de recherche mondial B | 2,62 milliards USD (2025) | Applique généralement un prisme produit et application plus large ainsi qu'une trajectoire de croissance plus élevée, et la description du périmètre est moins explicite quant à l'exclusion des dispositifs neuro non décodeurs, de sorte que le bassin de revenus comptabilisés peut être plus important. |
Le tableau montre que l'écart s'explique en grande partie par ce qui est inclus dans les revenus des interfaces cerveau-ordinateur et par l'année choisie comme point de départ. En maintenant les données d'entrée liées aux signaux d'adoption, aux fourchettes de prix et aux appels de validation qui peuvent être reproduits, notre estimation reste traçable selon des étapes claires et des hypothèses pratiques.


Questions clés auxquelles le rapport répond
Q1. Quelle est la valeur actuelle du marché des interfaces cerveau-ordinateur ?
R1. La taille du marché des interfaces cerveau-ordinateur a atteint 1,4 milliard USD en 2026 et devrait atteindre 2,26 milliards USD d'ici 2031 à un TCAC de 10,10 %.
Q2. Quelle catégorie de composants est en tête du marché des interfaces cerveau-ordinateur ?
R2. Le matériel non invasif domine avec une part de 75,90 % en 2025, soutenu par des casques conviviaux et des obstacles réglementaires moins élevés.
Q3. Quelle application connaît la croissance la plus rapide ?
R3. Les applications de communication et de contrôle affichent le TCAC le plus élevé à 12,78 % jusqu'en 2031, portées par les ICO de décodage de la parole améliorées par l'IA.
Q4. Pourquoi l'Asie-Pacifique est-elle la région à la croissance la plus rapide ?
R4. Le financement gouvernemental ciblé, les initiatives de normalisation et les avancées telles que le décodage de la parole en mandarin propulsent l'Asie-Pacifique vers un TCAC de 12,38 %.
Q5. Quels sont les principaux freins auxquels le marché est confronté ?
R5. Le risque chirurgical pour les systèmes implantables et l'évolution des réglementations sur la confidentialité des données neurales soustraient respectivement 1,9 point de pourcentage et 1,2 point de pourcentage au TCAC prévu, nécessitant une innovation en matière de conception et de conformité.
Q6. Quelle est la concentration de la concurrence parmi les acteurs clés ?
R6. Les cinq premières entreprises détenant environ 35 % des revenus, la concurrence est modérément fragmentée, favorisant une différenciation continue des produits et une activité de partenariat.
Dernière mise à jour de la page le:



