
Taille et Part du Marché des Dispositifs Neurologiques
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 15.82 Milliards de dollars |
| Taille du Marché (2031) | 20.02 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 4.80 % |
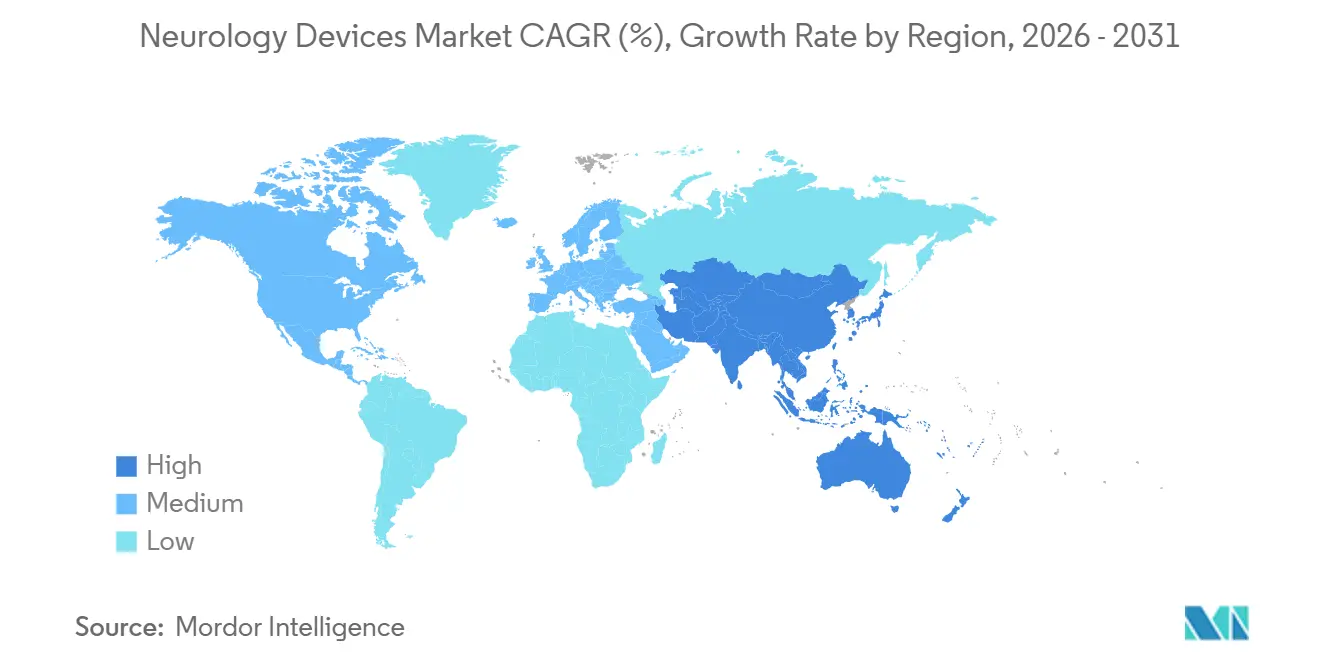
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
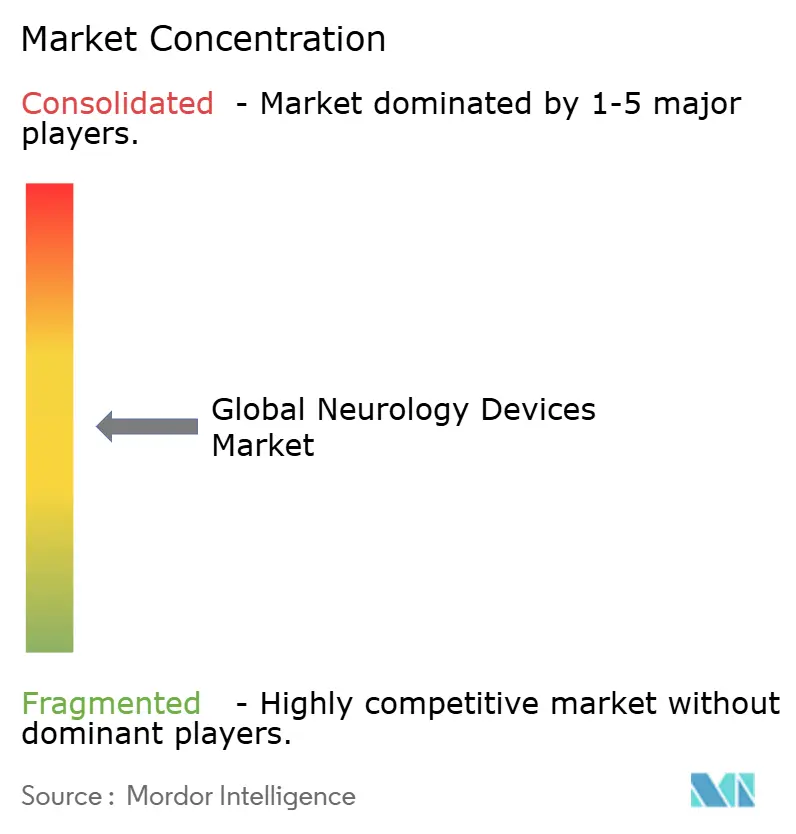
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Dispositifs Neurologiques par Mordor Intelligence
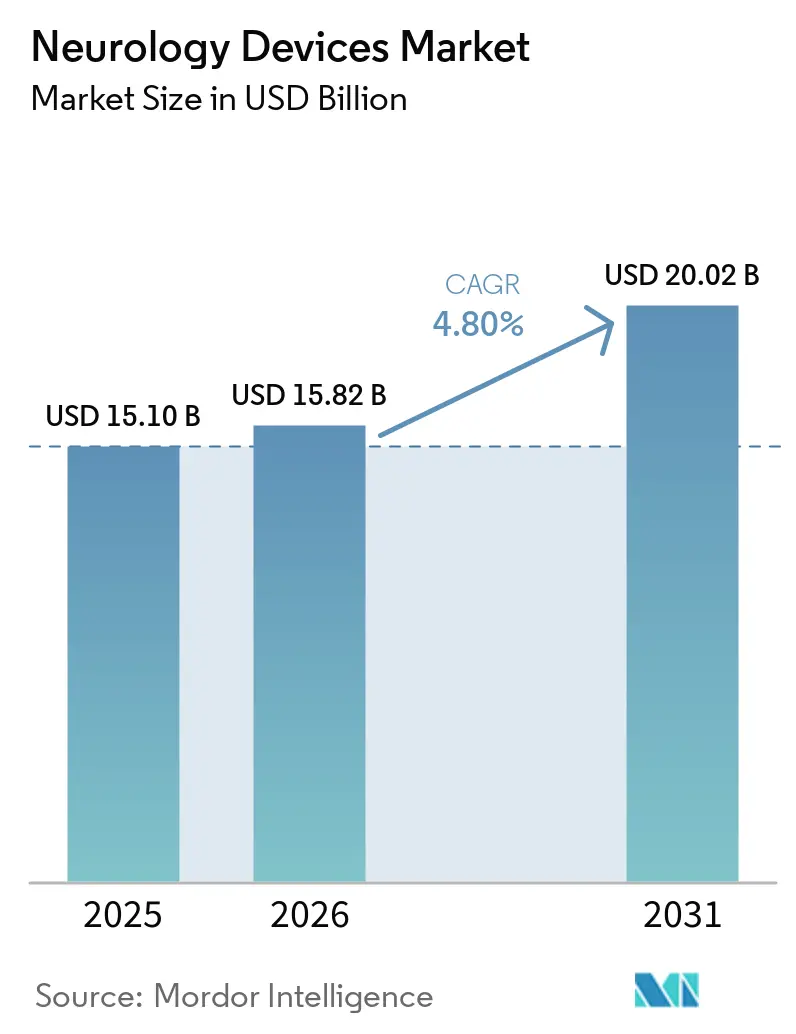
La taille du marché des dispositifs neurologiques devrait s'étendre de 15,10 milliards USD en 2025 et 15,82 milliards USD en 2026 à 20,02 milliards USD d'ici 2031, enregistrant un CAGR de 4,80 % entre 2026 et 2031.
La croissance reflète un passage d'interventions épisodiques centrées sur l'hôpital vers des modèles de soins prédictifs riches en données, alimentés par l'intelligence artificielle et des systèmes de neurostimulation en boucle fermée. La demande s'élargit alors que les accidents vasculaires cérébraux, la maladie de Parkinson, l'épilepsie et la douleur chronique restent des problèmes de santé publique prioritaires, et que le vieillissement des populations intensifie le fardeau des maladies neurologiques. Les afflux de capitaux, les autorisations accélérées de la FDA pour les stimulateurs adaptatifs et les avancées dans les cathéters de thrombectomie mécanique ajoutent de l'élan, tandis que les mises à jour des codes de remboursement pour les dispositifs en boucle fermée réduisent les frictions avec les payeurs sur les marchés clés. À l'inverse, les risques liés à la chaîne d'approvisionnement concernant les aimants en terres rares et les alliages de bismuth, ainsi que la pénurie de chirurgiens dans les pays à revenus faibles et intermédiaires, tempèrent le plein potentiel du marché des dispositifs neurologiques.
Principaux Enseignements du Rapport
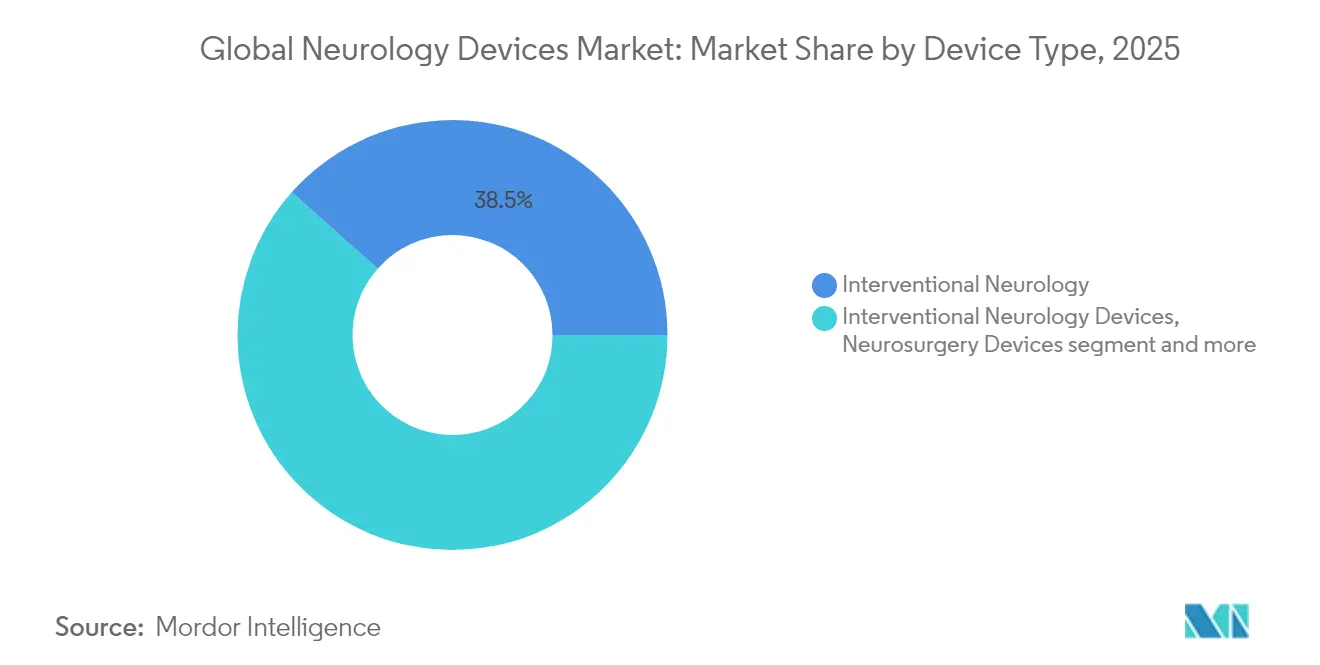
- Par type de dispositif, la neurologie interventionnelle a dominé avec une part de marché des dispositifs neurologiques de 38,45 % en 2025, tandis que la neurorééducation et les dispositifs portables devraient afficher le CAGR le plus rapide de 5,18 % jusqu'en 2031.
- Par application, la prise en charge des accidents vasculaires cérébraux représentait 43,88 % de la taille du marché des dispositifs neurologiques en 2025 ; le traitement de l'épilepsie devrait se développer à un CAGR de 5,66 % jusqu'en 2031.
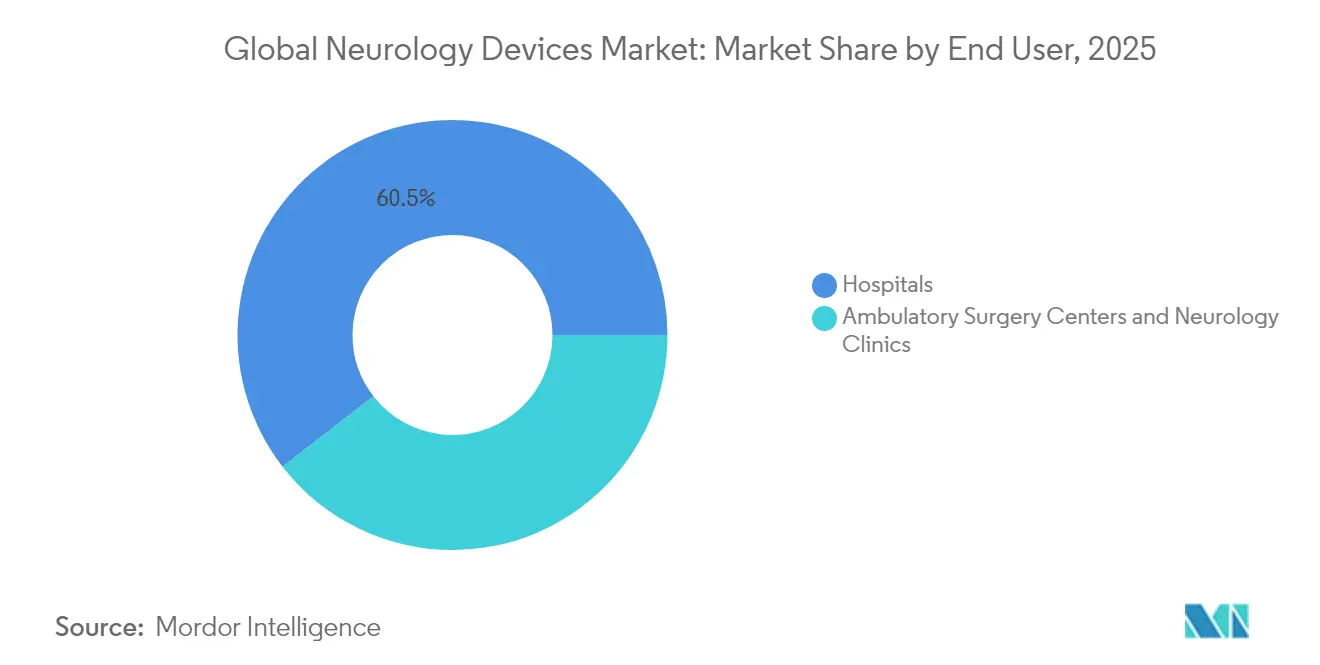
- Par utilisateur final, les hôpitaux détenaient 60,49 % de la part de marché des dispositifs neurologiques en 2025, tandis que les environnements de soins à domicile devraient enregistrer un CAGR de 6,17 % jusqu'en 2031.
- Par géographie, l'Amérique du Nord commandait 40,27 % de la part des revenus en 2025 ; l'Asie-Pacifique devrait progresser à un CAGR de 6,92 % sur l'horizon de prévision.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de TCAC | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Prévalence croissante des troubles neuro-vasculaires et neuro-dégénératifs | +1.2% | Mondial, plus élevé en Amérique du Nord, en Europe et au Japon | Long terme (≥ 4 ans) |
| Avancées technologiques dans les dispositifs mini-invasifs et guidés par l'image | +0.9% | Amérique du Nord et UE en tête ; adoption en Asie-Pacifique en accélération | Moyen terme (2 à 4 ans) |
| Augmentation des dépenses de santé et des régimes de remboursement de la neuro-rééducation | +0.7% | Amérique du Nord et UE au cœur ; marchés sélectifs en Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Plateformes de neurostimulation en boucle fermée activées par l'IA | +0.8% | Mondial ; adoption précoce aux États-Unis, en Allemagne et en Chine | Court terme (≤ 2 ans) |
| EEG portable et neuro-surveillance à domicile | +0.6% | Mondial ; fort sur les marchés prêts pour la télémédecine | Court terme (≤ 2 ans) |
| Projets pilotes de soins à distance en neuromodulation | +0.4% | Chine, Japon ; diffusion vers les marchés émergents | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Prévalence Croissante des Troubles Neuro-vasculaires et Neuro-dégénératifs
Les affections neurologiques touchent désormais 43% de la population mondiale, élargissant le bassin adressable pour les dispositifs thérapeutiques. Les AVC restent primordiaux : les occlusions des gros vaisseaux représentent jusqu'à 40% des cas ischémiques et nécessitent des solutions de thrombectomie rapide. Les séquelles neurologiques post-virales consécutives à la COVID-19 et à d'autres agents pathogènes augmentent encore l'utilisation des dispositifs. Face à ces réalités épidémiologiques, le marché des dispositifs neurologiques continue de privilégier les interventions à haute efficacité et les stratégies de surveillance des maladies chroniques à grande échelle.
Avancées Technologiques dans les Dispositifs Mini-invasifs et Guidés par l'Image
Les cathéters d'aspiration de quatrième génération, les micro-cathéters orientables et les scanners IRM à gradient de 300 mT/m réduisent la durée des procédures et améliorent la précision diagnostique. Les algorithmes en temps réel intégrés dans les dispositifs de thrombectomie améliorent le taux de succès au premier passage et réduisent les coûts en aval. L'interaction de la robotique, de la réalité augmentée et de l'IA accélère les courbes d'apprentissage pour les neurochirurgiens, contribuant à pallier les déficits de main-d'œuvre. En relevant les seuils cliniques, les mises à niveau technologiques consolident la part des entreprises à forte intensité de recherche et développement et renforcent les barrières à l'entrée, affectant les fournisseurs de longue traîne dans l'industrie des dispositifs neurologiques.
Augmentation des Dépenses de Santé et des Régimes de Remboursement de la Neuro-rééducation
Les États-Unis consacrent 40% des dépenses mondiales en dispositifs médicaux, avec des modifications de codification 2025 (CPT 0735T, 0736T) couvrant explicitement les stimulateurs adaptatifs et l'ablation par radiofréquence pulsée. Les affinements des Groupes Homogènes de Malades en Europe améliorent le remboursement de la rééducation post-AVC, tandis que l'Assurance Maladie Nationale du Japon finance désormais les kits EEG à domicile. Cependant, les payeurs plafonnent la couverture des modalités émergentes telles que la stimulation transcutanée du nerf vague auriculaire, signalant la nécessité de dossiers médico-économiques plus solides. Par conséquent, la traction commerciale dépend de compensations de coûts démontrables, et pas seulement de la nouveauté technique, au sein du marché des dispositifs neurologiques.
L'EEG Portable et la Neuro-surveillance à Domicile Créent de Nouveaux Revenus en Ambulatoire
Les capteurs EEG miniaturisés en écouteur enregistrent des données en continu sur 24 heures pour identifier les crises infracliniques, réduisant les journées de télémétrie en hospitalisation de 28% et libérant des capacités pour les cas aigus [1]. Les payeurs commerciaux aux États-Unis remboursent les examens EEG à distance à hauteur de 125 USD par séance, créant des revenus de type rente. En Europe et en Australie, les plateformes de télé-neurologie intègrent des analyses en nuage pour les alertes précoces de rechute chez les patients atteints de sclérose en plaques. Par conséquent, les fabricants de dispositifs se diversifient dans le logiciel en tant que service, brouillant les frontières entre les ventes de matériel et les abonnements de santé numérique sur le marché des dispositifs neurologiques.
Analyse de l'Impact des Freins*
| Frein | (~) % d'Impact sur les Prévisions de TCAC | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Coût élevé des dispositifs et des procédures | -0.8% | Mondial ; aigu sur les marchés émergents | Long terme (≥ 4 ans) |
| Cycles d'approbation réglementaire longs et complexes | -0.6% | Mondial ; dépendant de la juridiction | Moyen terme (2 à 4 ans) |
| Pénurie de neurochirurgiens interventionnels | -0.5% | Afrique, Asie du Sud-Est | Long terme (≥ 4 ans) |
| Risque lié à la chaîne d'approvisionnement en matériaux de terres rares | -0.3% | Mondial ; approvisionnement centré sur la Chine | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Coût Élevé des Dispositifs et des Procédures
Les implants de stimulation de la moelle épinière coûtent entre 35 000 et 70 000 USD, tandis que les révisions ajoutent entre 15 000 et 25 000 USD, limitant la pénétration auprès des cohortes sous-assurées selon le Journal of Pain Research. Les taux d'explantation avoisinent 10%, principalement en raison d'une perte d'efficacité, suscitant des inquiétudes quant au coût total de possession. En Inde, les spirales détachables pour la réparation des anévrismes sont soumises à des droits d'importation de 10%, aggravant les obstacles à l'accessibilité financière selon MD+DI. Ces vecteurs de coûts ralentissent l'adoption malgré le besoin clinique.
Cycles d'Approbation Réglementaire Longs et Complexes
Les dispositifs neurologiques de classe III peuvent passer entre 180 et 365 jours en examen préalable à la mise sur le marché, prolongeant les périodes de consommation de trésorerie pour les innovateurs selon Greenlight Guru. Le Règlement sur les Dispositifs Médicaux européen allonge encore davantage le délai de mise sur le marché par le biais de la démonstration obligatoire du bénéfice clinique et des audits de surveillance post-commercialisation. Les petites entreprises sans dispositifs de référence font face à des retards disproportionnés, faisant pencher l'avantage concurrentiel en faveur des multinationales établies au sein de l'industrie des dispositifs neurologiques.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type de Dispositif :
La Neurologie Interventionnelle Domine Malgré la Montée en Puissance de la RééducationLes systèmes interventionnels ont capturé 38,45% de la part de marché des dispositifs neurologiques en 2025, la thrombectomie mécanique et les implants déviateurs de flux étant devenus la norme de soins pour les AVC ischémiques aigus. Les données du registre EXCELLENT ont montré des taux de reperfusion finale de 94,5% avec le récupérateur EMBOTRAP, renforçant la confiance des médecins. Les moniteurs neurodiagnostiques, les dérivations du liquide céphalorachidien et les implants de neurostimulation ancrent collectivement les budgets d'approvisionnement hospitaliers, tandis que les mises à niveau de plateformes, telles que les micro-cathéters orientables, maintiennent des cycles de remplacement du capital soutenus.
Les dispositifs de rééducation et portables, affichant un TCAC de 5,18%, permettent de plus en plus la surveillance post-opératoire et des maladies chroniques à domicile. Les dispositifs EEG portables intra-auriculaires captent les précurseurs de crises, réduisant les admissions aux urgences et élargissant les revenus de services récurrents. Les barrières concurrentielles reposent ici sur la propriété intellectuelle en matière d'analyse de données plutôt que sur le matériel, invitant les acteurs technologiques. Par conséquent, les fournisseurs établis de cathéters et de dérivations diversifient leurs portefeuilles pour se prémunir contre une croissance plus lente dans les produits matures utilisés en salle d'opération.


Par Application :
Le Leadership de la Prise en Charge des AVC Défié par l'Innovation en ÉpilepsieLes soins des AVC sont restés essentiels, représentant 43,88% de la taille du marché des dispositifs neurologiques en 2025 grâce au remboursement généralisé des cathéters de thrombectomie et d'aspiration. Le dispositif milli-spinner de Stanford a atteint un taux de succès de retrait de caillot supérieur à 90%, illustrant les avancées continues qui ancrent les revenus de ce segment. Cependant, les volumes de procédures dépendent d'une arrivée rapide à l'hôpital, ce qui incite à des investissements parallèles dans les scanners de tomodensitométrie embarqués dans les ambulances.
Les thérapies contre l'épilepsie connaissent la croissance la plus rapide avec un TCAC de 5,66%, portées par les stimulateurs cérébraux profonds adaptatifs et les implants de neurostimulation réactive qui adaptent les impulsions aux signaux corticaux en temps réel. Les approbations élargies de la FDA et les diagnostics EEG à domicile élargissent les bassins de candidats au-delà des cas réfractaires, menaçant de réduire la domination des AVC sur la période de projection.
Par Utilisateur Final :
La Domination des Hôpitaux s'Érode au Profit des Soins à DomicileLes hôpitaux détenaient 60,49% de la part de marché des dispositifs neurologiques en 2025, soutenus par l'infrastructure des salles d'opération et les besoins de surveillance en soins intensifs. Les interventions complexes, de l'embolisation des anévrismes à l'implantation de stimulateurs de la moelle épinière, nécessitent encore des environnements hospitaliers et des équipes multidisciplinaires.
Les soins à domicile, progressant à un TCAC de 6,17%, s'appuient sur des patchs EEG portables et des casques de stimulation magnétique transcrânienne répétitive portables pesant 3 kg, permettant la thérapie pendant les activités quotidiennes selon Nature Communications. Les codes de surveillance physiologique à distance de Medicare remboursent les examens des données EEG, améliorant la viabilité commerciale. À mesure que la convivialité des dispositifs s'améliore, le marché des dispositifs neurologiques découple progressivement la croissance des volumes des établissements physiques.
Analyse Géographique
Marché des dispositifs neurologiques en Amérique du Nord
L'Amérique du Nord a dominé les revenus avec une part de 40,27 % en 2025, grâce à une couverture solide des payeurs, des neurologues hautement qualifiés et des écosystèmes de R&D. Le modèle à payeur unique du Canada finance des essais nationaux de SCS en boucle fermée, tandis que le Mexique accélère l'acquisition d'IRM par le biais de partenariats public-privé.
Marché des dispositifs neurologiques en Asie-Pacifique
L'Asie-Pacifique affiche le CAGR le plus rapide à 6,92 %, porté par la feuille de route BCI de la Chine et les projets pilotes de soins à distance du Japon. Les subventions gouvernementales soutiennent la fabrication nationale de déviateurs de flux, réduisant la dépendance aux importations et renforçant les acteurs locaux. L'Inde enregistre une croissance à deux chiffres des ventes de spirales détachables à mesure que sa cohorte vieillissante s'élargit, bien que des écarts d'accessibilité financière persistent.
Marché des dispositifs neurologiques en Europe
L'Europe demeure un contributeur stable, mettant l'accent sur la démonstration de la valeur clinique dans le cadre du Règlement relatif aux dispositifs médicaux. La hausse de l'incidence de l'hydrocéphalie en Allemagne stimule la demande de valves de dérivation, tandis que le Royaume-Uni expérimente des parcours d'AVC triés par intelligence artificielle susceptibles de se généraliser à l'échelle continentale. Par ailleurs, la reconnaissance potentielle par la Suisse des approbations de la FDA simplifie les lancements sur les deux marchés, au bénéfice des fabricants centrés sur les États-Unis.

Paysage réglementaire
Les dispositifs de neurologie couvrent les niveaux de risque de Classe II et de Classe III, et de nombreux produits de neurostimulation et de combinaison médicament-dispositif nécessitent un examen multicentrique ainsi que des obligations post-commercialisation. Aux États-Unis, le FDA Office of Combination Products détermine la juridiction principale en utilisant le Primary Mode of Action (PMOA) en vertu du 21 CFR Part 3, coordonnant les examens entre le CDRH, le CDER et le CBER selon les besoins pour les combinaisons neurothérapeutiques.
En Europe, le règlement européen 2017/745 (MDR) continue de façonner les approbations et la conformité au cycle de vie, y compris les exigences de l'article 117 concernant l'avis d'un organisme notifié lorsqu'un médicament intègre un dispositif médical comme partie intégrante, avec une coordination de l'EMA via son Combination Products Operational Group (COMBO). Les attentes en matière de conformité se renforcent également avec les mises à jour de normes : la norme ISO 20417:2026 (informations fournies par le fabricant), publiée en mars 2026, et la norme ISO 10993-6:2026 (effets locaux après implantation), publiée en avril 2026, affectent l'étiquetage et les preuves de biocompatibilité des implants pour les implants neurologiques et les matériaux associés.
Analyse de la chaîne de valeur
La chaîne de valeur des dispositifs de neurologie commence par des intrants spécialisés (polymères et métaux de qualité implant, composants à base de terres rares pour certains systèmes implantés, semi-conducteurs, capteurs et emballages stériles), puis passe par les contrôles de conception, la vérification/validation, et la fabrication réglementée sous des systèmes de qualité alignés sur l'ISO 13485. La stérilisation et la libération finale suivent, et l'exécution des canaux repose sur l'éducation clinique et le soutien aux procédures dans les hôpitaux ainsi que dans les établissements ambulatoires. La neuroréadaptation et la surveillance ajoutent des exigences supplémentaires à mesure que les services activés par logiciel deviennent partie intégrante de l'examen à distance et de la gestion des données longitudinales.
La conformité et la continuité de l'approvisionnement constituent des points de blocage majeurs. La gouvernance des produits de combinaison ajoute une charge de processus, car les fabricants doivent aligner les voies d'examen de la FDA pilotées par le PMOA avec des exigences de qualité duales (systèmes de qualité pour dispositifs plus cGMP pharmaceutique pour les combinaisons concernées), et les processus MDR de l'UE peuvent nécessiter la capacité d'un organisme notifié pour les composants dispositifs. Du côté de l'approvisionnement, la pression sur les coûts en 2025 due à l'exposition aux tarifs douaniers et aux longs délais pour des composants tels que les semi-conducteurs et les matériaux d'emballage a accru l'intérêt pour des empreintes d'approvisionnement plus résilientes, les fabricants disposant d'une production significative basée aux États-Unis signalant une sensibilité tarifaire plus faible que leurs pairs dépendants des composants importés.
Paysage Concurrentiel
Le marché des dispositifs neurologiques reste modérément fragmenté, les acteurs clés détenant environ la moitié du chiffre d'affaires total. Medtronic domine la neurostimulation et l'intervention sur les AVC, renforcé par la première approbation de la FDA pour un système de stimulation cérébrale profonde adaptative en 2025. Le rachat d'Inari Medical par Stryker pour 4,9 milliards USD renforce son continuum de dispositifs vasculaires, ajoutant FlowTriever à sa gamme de retrait de caillots[2]. L'acquisition de Nevro par Globus Medical pour 250 millions USD apporte une envergure en thérapie de la douleur et une propriété intellectuelle en boucle fermée selon MedTech Dive.
Les alliances stratégiques combinent de plus en plus l'imagerie, l'IA et le matériel. Philips s'associe à Nvidia pour intégrer des accélérateurs de réseaux neuronaux dans les scanners IRM BlueSeal, réduisant le temps d'acquisition et améliorant la précision du triage selon MedTech Dive. GE HealthCare pousse les systèmes IRM dédiés à la tête avec des bobines de gradient asymétriques pour une résolution neuro 50% plus élevée selon GE HealthCare. Le financement par capital-risque reste dynamique : les startups de neurotechnologie ont sécurisé 2,3 milliards USD sur 129 transactions en 2024, signalant l'appétit des investisseurs pour les opportunités inexploitées en stimulation adaptative et en interfaces cerveau-ordinateur selon Neurotechnology.
Les petites entreprises se spécialisent : Imperative Care se concentre sur les cathéters d'aspiration Zoom, Synchron fait progresser les interfaces cerveau-ordinateur endovasculaires, et Cerenovus affine la géométrie des cathéters d'aspiration. Pour rester compétitifs, les acteurs établis étendent les couches de services telles que la programmation à distance et l'analyse prédictive, forgeant des écosystèmes fidélisants. Les portefeuilles de propriété intellectuelle, la capacité réglementaire et la validation médico-économique façonnent ensemble un avantage durable dans l'industrie des dispositifs neurologiques en évolution.
Leaders du Secteur des Dispositifs Neurologiques
-
Boston Scientific Corporation
-
Stryker Corporation
-
B. Braun Melsungen AG
-
Medtronic PLC
-
Abbott Laboratories
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Dispositifs Neurologiques
- Abbott Laboratories
- B. Braun
- Boston Scientific
- Cochlear
- GE Healthcare
- Inari Medical
- Integra LifeSciences
- Johnson & Johnson (CERENOVUS)
- LivaNova
- Medtronic
- MicroPort
- Natus Medical
- Neuronetics
- Nevro
- Penumbra
- Koninklijke Philips
- Siemens Healthineers
- Stryker
- Terumo
- Zimmer Biomet

Opportunités de marché et perspectives d'avenir
L'harmonisation des systèmes de qualité et les mises à niveau de traçabilité créent un espace inexploité à court terme pour les fournisseurs capables de réduire la charge réglementaire des fabricants d'équipements de neurologie et des développeurs de produits de combinaison. Le Quality Management System Regulation (QMSR) de la FDA, entrant en vigueur en février 2026 et intégrant les concepts de l'ISO 13485:2016, pousse les fabricants à moderniser les processus de qualité concernant les contrôles de conception, les fournisseurs et les boucles de retour post-commercialisation, ce qui est particulièrement pertinent pour la neurostimulation en boucle fermée, l'EEG portable et d'autres systèmes riches en données. Parallèlement, la FDA a publié en juin 2025 un projet de directive sur les attentes en matière d'identifiant unique de dispositif (UDI) pour les produits de combinaison, relevant les exigences en matière d'étiquetage, de préparation au GUDID et de traçabilité de bout en bout des composants dispositifs.
Les opportunités technologiques se concentrent là où les plateformes de dispositifs croisent l'administration ciblée et la détection. Les travaux sur les nanoplateformes réactives aux stimuli et d'autres stratégies de franchissement de la barrière hémato-encéphalique soutiennent un pipeline de combinaisons dispositif-médicament neurologiques associant des stimuli physiques (modalités magnétiques, électriques, à ultrasons ou pilotées par la lumière) à des concepts d'administration localisée. Cela s'inscrit dans l'accent mis par le rapport sur les modèles de soins prédictifs et les thérapies en boucle fermée, et cela accroît le besoin de partenariats entre la science des matériaux, la fabrication de capteurs et d'implants, et l'infrastructure logicielle réglementée pour la surveillance longitudinale et l'ajustement des thérapies.
Recent Industry Developments in Marché des Dispositifs Neurologiques
- Mars 2026 : Medtronic a reçu l'autorisation 510(k) de la FDA pour le système chirurgical Stealth AXiS destiné aux procédures crâniennes et ORL. Cette autorisation renforce l'ensemble d'outils de navigation crânienne et de stéréotaxie de Medtronic, favorisant la standardisation des procédures et l'intégration des flux de travail dans les salles de neurochirurgie.
- Février 2025 : Medtronic a obtenu l'approbation de la FDA américaine pour son système de stimulation cérébrale profonde BrainSense Adaptive destiné aux personnes atteintes de la maladie de Parkinson. Cette étape réglementaire fait progresser la stimulation cérébrale profonde ajustant la thérapie grâce à la détection et renforce la différenciation concurrentielle dans la neuromodulation implantable.
- Novembre 2024 : GE HealthCare a reçu l'autorisation 510(k) de la FDA pour le système IRM dédié à la tête SIGNA MAGNUS offrant des performances de gradient élevé. Cette autorisation élargit l'accès à des plateformes de neuro-imagerie dédiées pouvant améliorer le débit diagnostique et le triage dans les parcours de soins fortement axés sur la neurologie.


Marché des Dispositifs Neurologiques Portée du rapport et méthodologie de recherche
Définition et Périmètre du Marché
Pour cette étude, le marché des dispositifs neurologiques couvre les revenus provenant de dispositifs médicaux neufs et finis utilisés pour prévenir, diagnostiquer, surveiller ou traiter les troubles du système nerveux central et périphérique dans des environnements de soins cliniques.
Exclusions du périmètre : Nous excluons les consommables jetables, les réactifs d'imagerie et les analyses logicielles exclusives qui ne sont pas vendues dans le cadre d'un système de dispositif neurologique.
Aperçu de la Segmentation
- Par Type de Dispositif
- Dispositifs de Neurostimulation
- Dispositifs de Neurologie Interventionnelle
- Dispositifs de Neurochirurgie
- Dispositifs de Gestion du Liquide Céphalorachidien
- Dispositifs Neurodiagnostiques et de Surveillance
- Neuro-rééducation et Dispositifs Portables
- Par Application
- Prise en Charge des AVC
- Douleur Chronique et Troubles du Mouvement
- Épilepsie
- Maladies Neuro-dégénératives
- Traumatismes Crâniens et Rachidiens
- Par Utilisateur Final
- Hôpitaux
- Centres de Chirurgie Ambulatoire
- Cliniques de Neurologie
- Soins à Domicile
- Par Géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Australie
- Reste de l'Asie-Pacifique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- CCG
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Nord
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
La recherche documentaire a été utilisée pour établir les paramètres du modèle et ancrer les tendances pouvant être vérifiées d'une année sur l'autre. Nous avons principalement référencé des sources publiques telles que l'Organisation mondiale de la Santé, les statistiques de santé de l'OCDE, le CDC américain, les bases de données de dispositifs de la FDA américaine et les communications de sécurité, ainsi que la littérature clinique indexée dans PubMed du NIH américain pour le contexte des procédures et des maladies.
Pour traduire les signaux cliniques en logique de marché, nous nous sommes également appuyés sur les rapports annuels et les présentations aux investisseurs des sociétés de technologie médicale cotées, les publications des hôpitaux et des payeurs sur l'adoption, ainsi que la couverture de presse réputée des lancements de produits et des rappels. Dans quelques cas, des abonnements payants ont été utilisés pour les données financières et le renseignement sur les entreprises, les brevets, et les contrôles d'importation ou d'exportation au niveau des expéditions, ce qui a contribué à valider de manière directionnelle si les volumes et les prix évoluaient conformément au modèle. Ces sources de recherche documentaire sont illustratives, et de nombreuses autres références publiques ont également été utilisées pour la collecte, la validation et la clarification des données.
Entretiens Primaires et Enquêtes
Le travail primaire s'est concentré sur la validation des limites du périmètre des dispositifs, la progression typique des prix et le rythme d'adoption dans les principales filières de soins neurologiques. Nous avons échangé avec un ensemble de fabricants, distributeurs, cliniciens et contacts en approvisionnement ou en ingénierie biomédicale, et les contributions ont été équilibrées entre l'APAC, l'EMEA et les Amériques afin de refléter les réalités régionales en matière de remboursement et de procédures.
Répartition des répondants aux travaux de terrain de la recherche primaire
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Niveau supérieur : 32 % | Directeurs généraux (CXO) : 13 % | APAC : 45 % |
| Niveau intermédiaire : 46 % | Responsables fonctionnels/d'unité : 35 % | EMEA : 31 % |
| Acteurs de plus petite taille : 22 % | Managers : 52 % | Amériques : 24 % |
Dimensionnement du Marché et Prévisions
Le dimensionnement a été construit selon une approche descendante et ascendante. Nous avons d'abord utilisé des indicateurs épidémiologiques et de procédures pour reconstituer le bassin de demande, puis validé les résultats à l'aide d'approximations sélectives des fournisseurs et des canaux. En pratique, nous partons des volumes de patients traités et de procédures par principales indications et interventions neurologiques, appliquons des taux de pénétration des dispositifs et des cycles de remplacement, puis traduisons cela en valeur à l'aide de fourchettes de prix de vente moyens typiques par catégorie de dispositif.
Les données ayant façonné le modèle comprenaient les volumes de procédures neurochirurgicales et interventionnelles, les périodes de remplacement des implants et des équipements d'investissement, la croissance de la base installée pour les systèmes de stimulation, la direction du remboursement ou de la couverture dans les grands pays, et le rythme des nouvelles approbations de produits susceptibles de modifier l'adoption. Lorsque les vérifications ascendantes étaient incomplètes, les lacunes ont été comblées en utilisant des ratios proxy au niveau régional (tels que les procédures par neurologue ou par lit d'hôpital), puis en ajustant après les retours d'experts.
Pour les prévisions, une analyse de scénarios a été utilisée afin de pouvoir moduler l'adoption et les prix autour de facteurs pratiques tels que le vieillissement démographique, le fardeau des accidents vasculaires cérébraux, la reprise de la chirurgie élective et les cycles de dépenses en équipements d'investissement hospitaliers. Les trajectoires de croissance finales ont été soumises à des tests de résistance par rapport aux attentes des personnes interrogées concernant l'expansion des procédures et les budgets d'approvisionnement, puis appliquées de manière cohérente dans toutes les régions et tous les groupes de dispositifs.
Cycle de Validation des Données et de Mise à Jour
Les résultats ont été validés par triangulation à partir de signaux indépendants, puis vérifiés pour détecter les sauts inhabituels ne correspondant pas aux schémas cliniques ou d'achat connus. Nous effectuons également des contrôles de variance entre les régions et les catégories de dispositifs, et tout élément aberrant déclenche un second examen suivi d'une reprise de contact avec certains répondants lorsque les hypothèses semblent trop étirées.
Avant la validation finale, le modèle et le récit passent par un examen analytique en plusieurs étapes afin que les définitions, les unités et le traitement des devises restent cohérents. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires lorsque des événements importants surviennent, tels que des rappels majeurs, des changements de politique ou des changements de portefeuille importants liés à des acquisitions. Juste avant la livraison, une dernière vérification est effectuée afin que les clients reçoivent la vue mise à jour la plus récente.
Taille du Marché Mondial des Dispositifs Neurologiques de Mordor Intelligence par Rapport à d'Autres Estimations Publiées
Les tailles de marché publiées pour les dispositifs neurologiques peuvent sembler très éloignées les unes des autres, car chaque source trace la frontière différemment et choisit également un calendrier différent pour l'année de base et la conversion des devises. Des différences apparaissent également lorsqu'un modèle s'appuie davantage sur les rapports de revenus, tandis qu'un autre s'appuie sur la logique des patients traités et les volumes de procédures.
En suivant les inclusions par catégorie de dispositifs, en vérifiant les signaux de procédures traitées et en actualisant le calendrier des devises, Mordor Intelligence maintient l'estimation liée aux revenus des équipements neurologiques neufs et finis et évite de gonfler les totaux avec des consommables ou des analyses logicielles exclusives. De plus, certaines sources supposent une expansion plus rapide des prix de vente moyens ou une pénétration plus élevée des implants dans les premières années, ce qui peut élever le point de départ même si la tendance à long terme est similaire.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 15,82 milliards USD (2026) | |
| Cabinet de Conseil Mondial A | 12,83 milliards USD (2024) | Utilise une année de base antérieure et une fenêtre de croissance différente, et son accent sur le périmètre semble plus concentré sur certaines catégories de dispositifs thérapeutiques et interventionnels, ce qui peut comprimer le total par rapport à un panier de dispositifs neurologiques plus large. |
| Éditeur Sectoriel B | 15,69 milliards USD (2024) | Part d'une base 2024 et applique des hypothèses de croissance à long horizon plus élevées, et la frontière entre les dispositifs et les consommables adjacents ou les compléments de surveillance n'est pas toujours rendue explicite, ce qui peut modifier le bassin de revenus inclus. |
Pris ensemble, l'écart s'explique principalement par le choix de l'année de base et par ce qui est comptabilisé dans les dispositifs neurologiques par rapport aux éléments adjacents qui gravitent autour des procédures. Notre approche maintient des règles de périmètre claires, relie les totaux aux variables de procédures et d'adoption, et rend les étapes reproductibles lors de la mise à jour du marché.


Questions Clés Répondues dans le Rapport
Quelle est la taille du Marché Mondial des Dispositifs Neurologiques ?
La taille du Marché Mondial des Dispositifs Neurologiques devrait atteindre 15,82 milliards USD en 2026 et croître à un TCAC de 4,80% pour atteindre 20,02 milliards USD d'ici 2031.
Quelle est la taille actuelle du Marché Mondial des Dispositifs Neurologiques ?
En 2026, la taille du Marché Mondial des Dispositifs Neurologiques devrait atteindre 15,82 milliards USD.
Qui sont les acteurs clés du Marché Mondial des Dispositifs Neurologiques ?
Boston Scientific Corporation, Stryker Corporation, B. Braun Melsungen AG, Medtronic PLC et Abbott Laboratories sont les principales entreprises opérant sur le Marché Mondial des Dispositifs Neurologiques.
Quelle est la région à la croissance la plus rapide sur le Marché Mondial des Dispositifs Neurologiques ?
L'Asie-Pacifique devrait enregistrer le TCAC le plus élevé sur la période de prévision (2026-2031).
Quelle région détient la plus grande part sur le Marché Mondial des Dispositifs Neurologiques ?
En 2025, l'Amérique du Nord représente la plus grande part de marché sur le Marché Mondial des Dispositifs Neurologiques.
Quelles années couvre ce Marché Mondial des Dispositifs Neurologiques, et quelle était la taille du marché en 2025 ?
En 2025, la taille du Marché Mondial des Dispositifs Neurologiques était estimée à 15,82 milliards USD. Le rapport couvre la taille historique du Marché Mondial des Dispositifs Neurologiques pour les années : 2019, 2020, 2021, 2022, 2023 et 2024. Le rapport prévoit également la taille du Marché Mondial des Dispositifs Neurologiques pour les années : 2026, 2027, 2028, 2029, 2030 et 2031.


 Vos données sont sécurisées et ne sont jamais vendues ni partagées.
