
Taille et part du marché des membranes bitumineuses
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
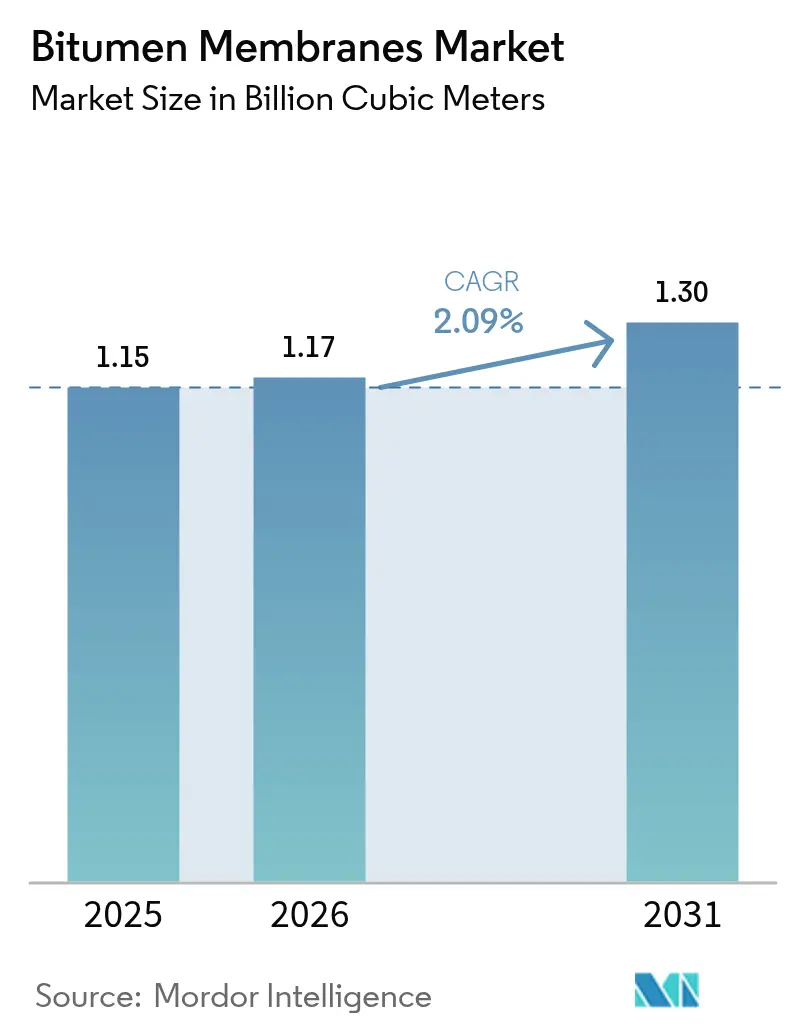
| Volume du Marché (2026) | 1.17 Milliards de mètres cubes |
| Volume du Marché (2031) | 1.3 Milliards de mètres cubes |
| Growth Rate (2026 - 2031) | 2.09 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
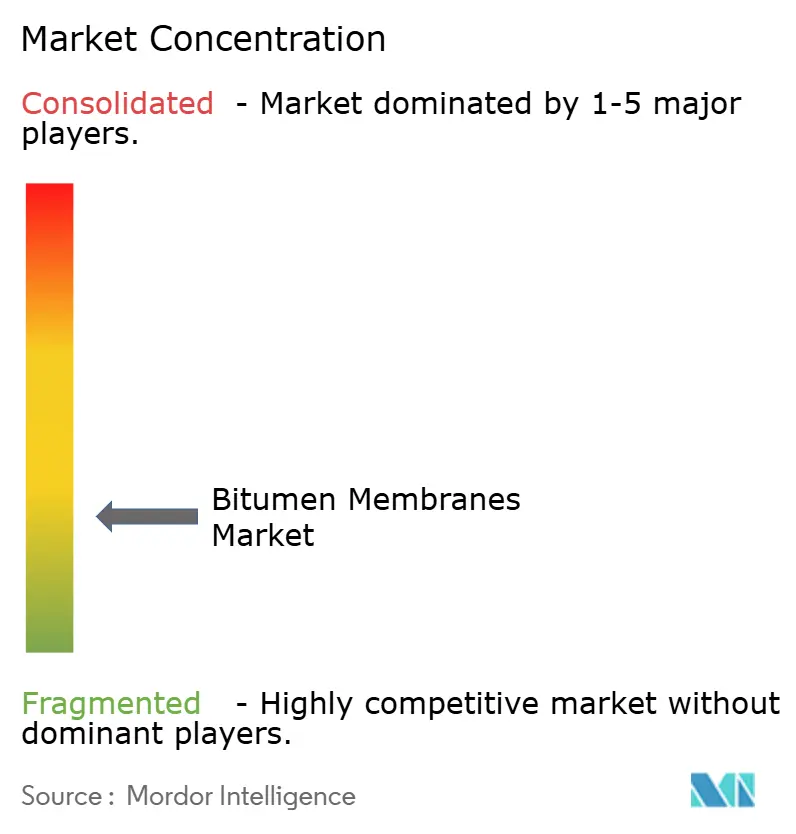
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des membranes bitumineuses par Mordor Intelligence
La taille du marché des membranes bitumineuses devrait croître de 1,15 milliard de mètres cubes en 2025 à 1,17 milliard de mètres cubes en 2026 et devrait atteindre 1,3 milliard de mètres cubes d'ici 2031 à un CAGR de 2,09 % sur la période 2026-2031. Les dépenses stables du secteur public, le durcissement des normes d'imperméabilisation et le passage vers des installations sans flamme ancrent collectivement cette expansion mesurée. Les entrepreneurs accordent plus d'importance aux performances sur la durée de vie et aux économies de main-d'œuvre qu'au coût initial, favorisant les grades modifiés aux polymères qui résistent aux variations de température et aux épisodes de fortes précipitations. Les producteurs s'appuient sur des usines régionales pour minimiser le fret, se couvrir contre les fluctuations des matières premières et réduire les délais de livraison, tandis que la volatilité du prix du bitume lié au brut demeure la principale variable de coût. Alors que les solutions auto-adhésives supplantent les systèmes à la flamme dans les zones à restrictions incendie, les fabricants disposant d'adhésifs exclusifs et de revêtements de toit réflecteurs acquièrent un avantage concurrentiel dans la demande de rénovation dictée par les codes énergétiques.
Principaux enseignements du rapport
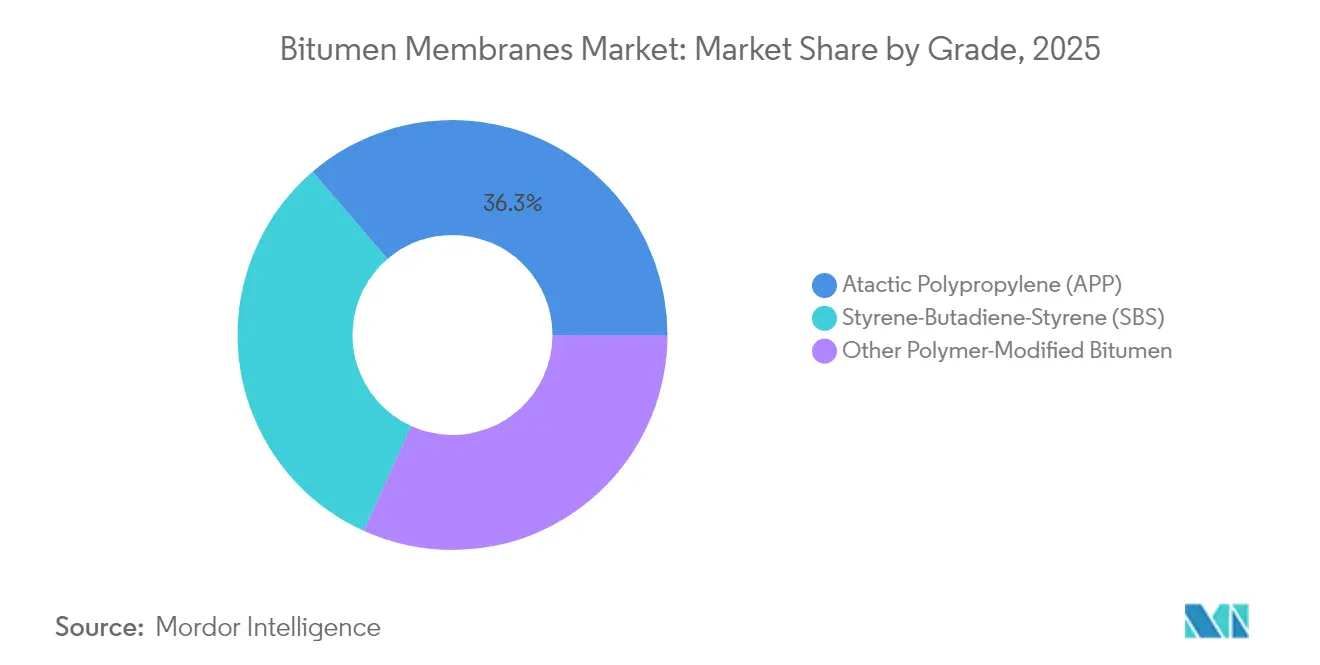
- Par grade, le polypropylène atactique (APP) détenait 36,28 % de la part volumique en 2025, tandis que le styrène-butadiène-styrène (SBS) progresse à un CAGR de 2,22 % jusqu'en 2031.
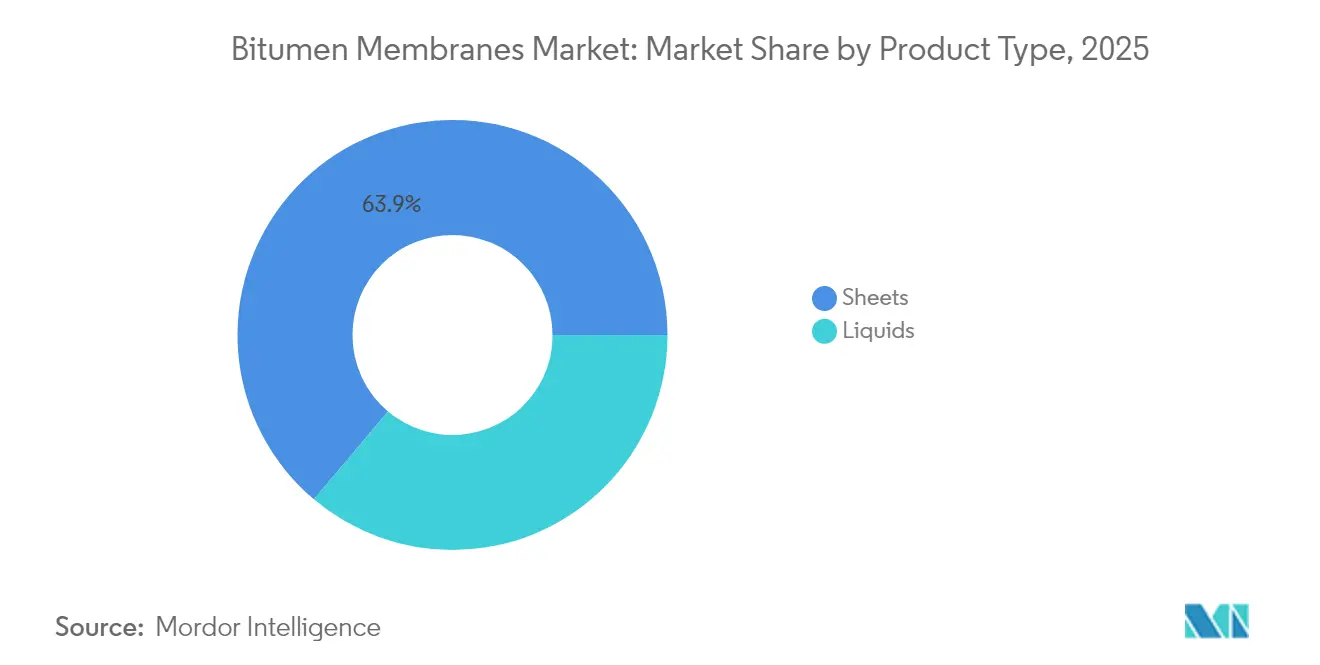
- Par type de produit, les feuilles représentaient 63,85 % de la part de marché des membranes bitumineuses en 2025, tandis que les liquides devraient afficher un CAGR de 2,31 %.
- Par application, la toiture représentait 47,66 % de la taille du marché des membranes bitumineuses en 2025 ; l'imperméabilisation en sous-sol devrait croître à un CAGR de 2,23 % d'ici 2031.
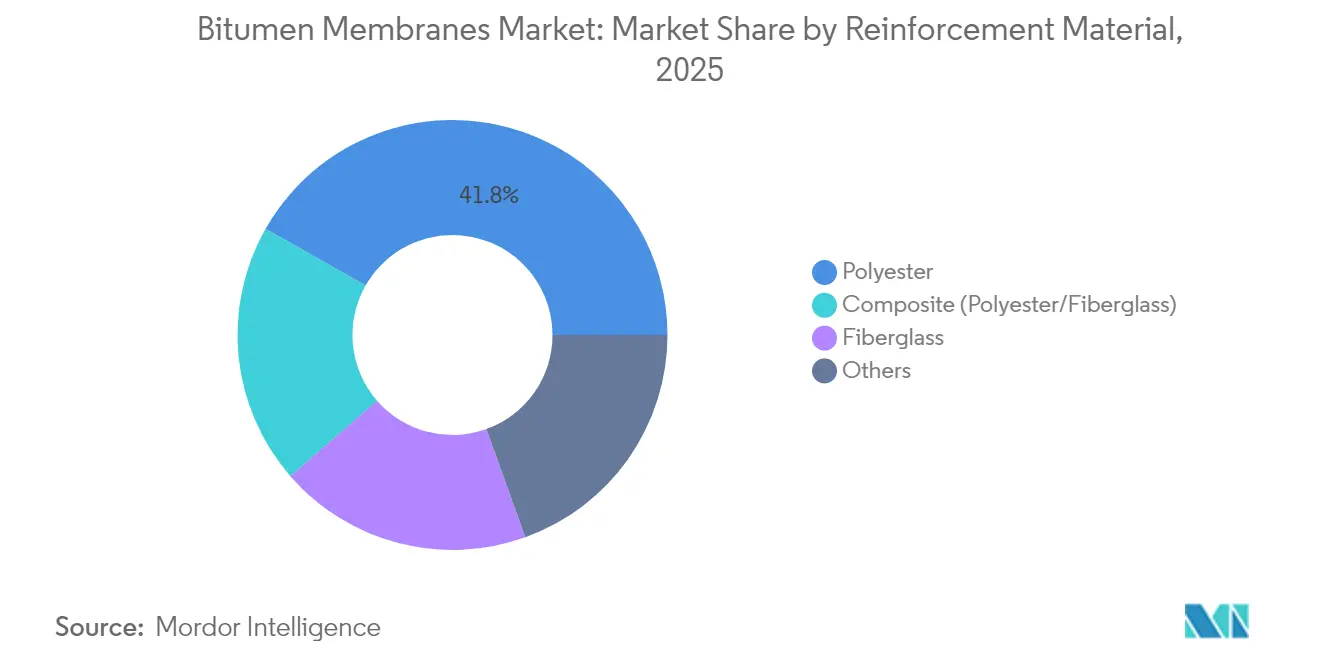
- Par matériau de renforcement, le polyester dominait avec une part de 41,78 % en 2025, et le renforcement composite est le plus rapide en croissance avec un CAGR de 2,21 %.
- Par technologie d'installation, l'application à la flamme détenait une part de 35,64 % en 2025, mais les systèmes auto-adhésifs devraient croître à un CAGR de 3,18 %.
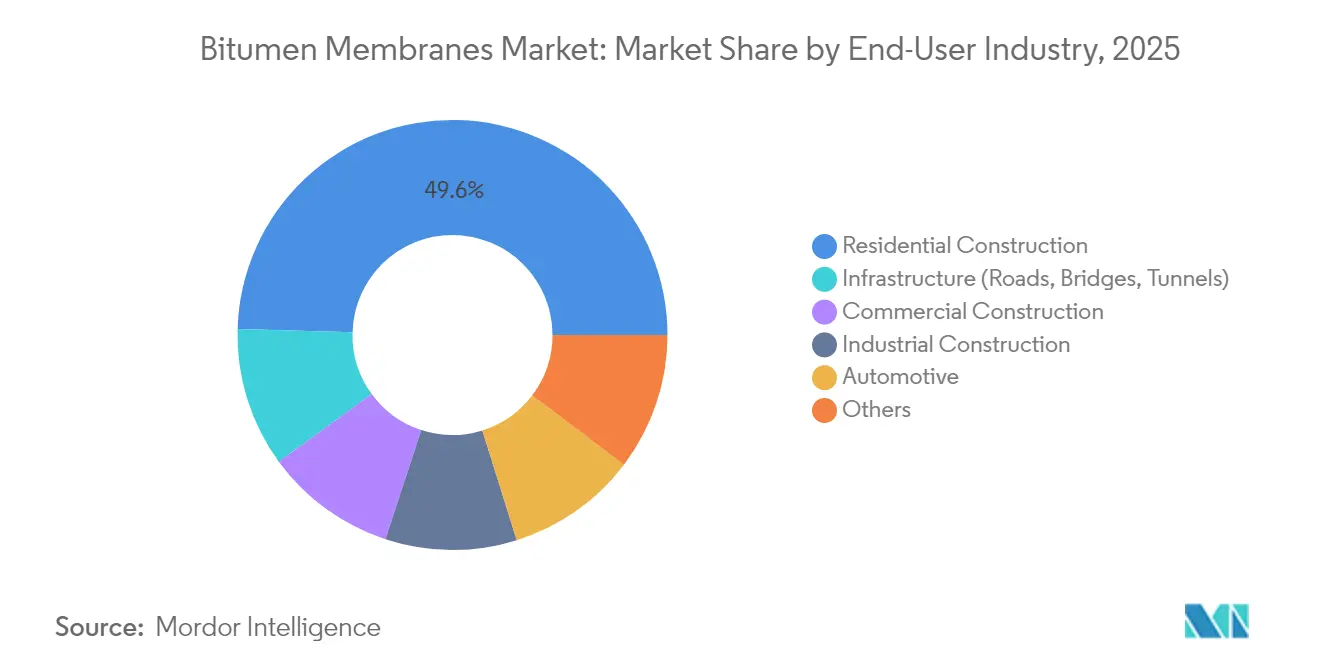
- Par utilisateur final, la construction résidentielle représentait 49,55 % de la part en 2025, tandis que les projets d'infrastructure affichaient le CAGR le plus élevé de 2,43 % jusqu'en 2031.
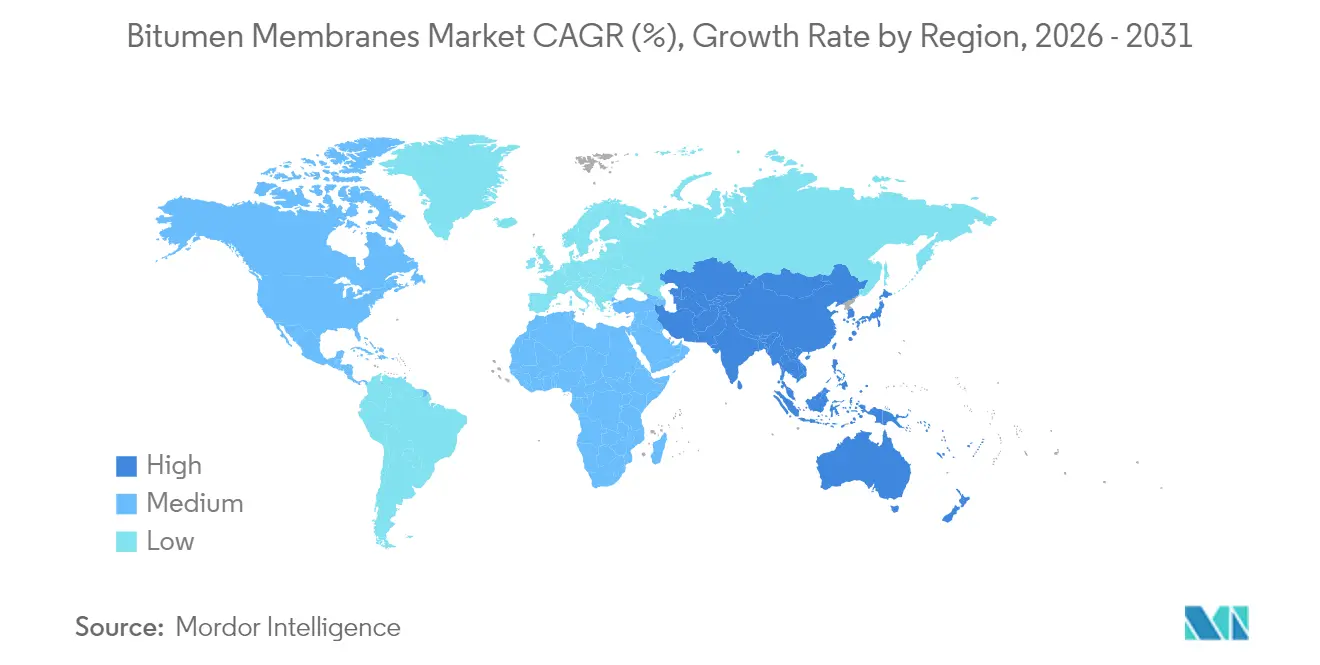
- Par géographie, l'Asie-Pacifique était en tête avec 39,85 % de part en 2025 et affiche la croissance régionale la plus rapide à un CAGR de 2,21 %.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % Impact sur la prévision du CAGR | Pertinence géographique | Chronologie d'impact |
|---|---|---|---|
| Essor des dépenses d'infrastructure dans les mégapoles d'Asie-Pacifique | +0.60% | Cœur Asie-Pacifique, retombées vers le Moyen-Orient et Afrique | Moyen terme (2-4 ans) |
| Rénovations de résilience aux précipitations extrêmes | +0.50% | Amérique du Nord et Europe | Long terme (≥ 4 ans) |
| Conformité aux codes énergétiques via les membranes de toiture réflectrices | +0.40% | Mondial, porté par la Californie et l'UE | Moyen terme (2-4 ans) |
| Croissance des systèmes auto-adhésifs sans flamme | +0.30% | Mondial, zones à restrictions incendie | Court terme (≤ 2 ans) |
| Contrats de maintenance prédictive utilisant la détection numérique des fuites | +0.20% | Amérique du Nord et Europe | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Essor des dépenses d'infrastructure dans les mégapoles d'Asie-Pacifique
Des programmes d'investissement à grande échelle dépassant 9 000 milliards USD maintiennent le marché des membranes bitumineuses fermement orienté vers la croissance en Asie-Pacifique. Le budget de l'exercice 2025 de l'Inde consacre 11,11 lakh crore de roupies aux corridors de transport, aux parcs industriels et aux lignes de métro, chacun nécessitant une imperméabilisation extensive. Les dépenses routières de la Chine de 741,5 milliards USD soutiennent de même la demande de membranes pour tabliers de ponts et tunnels. La construction continuelle de lignes de métro, d'aéroports et de centres logistiques en Asie du Sud-Est élargit la base de spécification. Le pipeline crée une visibilité de volume stable pour les fabricants investissant dans des capacités régionales, les protégeant contre les baisses cycliques du marché du logement.
Rénovations de résilience aux précipitations extrêmes dans les économies matures
Les codes du bâtiment nord-américains et européens font de plus en plus référence aux performances de résistance à la pression hydrostatique et à l'intégrité des joints en réponse à l'intensification des régimes de précipitations. Les programmes de rénovation ciblant les toitures, les fondations et les dalles de podium traitent les membranes de haute qualité comme des actifs d'atténuation des risques. Les assureurs établissent une corrélation entre les sinistres liés aux infiltrations d'eau et les défaillances d'enveloppe, incitant les propriétaires à effectuer des mises à niveau avant les événements de sinistre. Les mandats de résilience municipale élargissent le parc de rénovation adressable, tandis que les garanties prolongées deviennent des critères de différenciation essentiels parmi les fournisseurs.
Conformité aux codes énergétiques via les membranes de toiture réflectrices en bitume
Le Titre 24 de la Californie (2025) et les objectifs du Pacte vert de l'UE relèvent les seuils minimaux d'indice de réflectance solaire, stimulant la demande de technologies de granulés réfléchissants ou de revêtements. Les projets combinant des panneaux photovoltaïques en toiture avec des membranes à faible teneur en COV et résistantes au feu bénéficient d'une spécification tirée à la fois par les codes énergétiques et de sécurité. Les fabricants qui intègrent directement des granulés céramiques de couleur claire dans des mélanges SBS ou APP déclarent des taux de conformité plus élevés et une réduction de la main-d'œuvre de revêtement sur site[1]Commission de l'énergie de Californie, « Normes d'efficacité énergétique des bâtiments 2025 pour les bâtiments résidentiels et non résidentiels », ENERGY.CA.GOV .
Croissance des systèmes de membranes auto-adhésives sans flamme
Les organismes de réglementation, les assureurs et les entrepreneurs généraux convergent vers des restrictions de flamme vive, propulsant l'adoption des produits auto-adhésifs dans les projets urbains denses et à ossature bois massive. Les feuilles à décoller et à coller réduisent le temps d'installation, éliminent la manipulation du propane et réduisent la dépendance à la main-d'œuvre qualifiée. Les données des premiers adoptants indiquent 15 % d'économies sur les coûts de main-d'œuvre et une réduction des retouches. Les fournisseurs qui s'efforcent d'améliorer la durée de vie du collage adhésif et la résistance à la liaison par temps froid gagnent des parts de marché à mesure que les équipements de chalumeau vieillissants sont retirés.
Analyse de l'impact des freins*
| Frein | (~) % Impact sur la prévision du CAGR | Pertinence géographique | Chronologie d'impact |
|---|---|---|---|
| Préoccupations en matière de santé, sécurité et environnement (HSE) lors de l'installation à la flamme | -0.40% | Mondial, aigu dans les zones à restrictions incendie | Court terme (≤ 2 ans) |
| Volatilité du prix du pétrole brut impactant les coûts du bitume | -0.30% | Impact sur la chaîne d'approvisionnement mondiale | Moyen terme (2-4 ans) |
| Menace de substitution par des membranes biosourcées et TPO/EPDM | -0.30% | Adoption précoce en Amérique du Nord et en Europe | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Préoccupations HSE lors de l'installation à la flamme
Les codes nationaux de prévention incendie et les directives des assureurs considèrent désormais l'application à la flamme comme une activité à haut risque. Les avis du service britannique de santé et sécurité au travail (HSE) soulignent les risques d'embrasement rapide et d'exposition aux émanations qui s'intensifient lorsque des travailleurs non qualifiés utilisent une flamme vive sur des substrats combustibles. Les entrepreneurs absorbent des primes d'assurance plus élevées, des coûts de surveillance incendie et de ventilation, érodant l'avantage de coût historique des membranes à application à la flamme. Les lacunes en matière de formation s'intensifient à mesure que les installateurs qualifiés partent à la retraite, poussant les constructeurs à spécifier des alternatives auto-adhésives.
Volatilité du prix du pétrole brut impactant les coûts du bitume
La matière première bitumineuse suit le cours du Brent, qui a oscillé entre 178 USD et 620 USD la tonne de 2020 à 2024. Les goulots d'étranglement dans l'utilisation des raffineries et les points de congestion logistiques ajoutent des écarts de prix régionaux qui font pression sur les producteurs non intégrés. Les contrats de construction à prix fixe exposent les entrepreneurs à des dépassements de coûts lorsque les hausses de l'indice de l'asphalte dépassent les clauses d'indexation. Certains fabricants se couvrent avec de l'asphalte de bardeaux recyclés ou des liants bio-modifiés, bien que les volumes d'approvisionnement actuels ne puissent pas compenser la demande conventionnelle.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par grade :
la flexibilité du SBS gagne du terrain sur la domination de l'APPLe polypropylène atactique (APP) détenait 36,28 % du volume en 2025, soutenu par un approvisionnement établi et la familiarité des installateurs. La taille du marché des membranes bitumineuses pour les grades SBS devrait progresser à un CAGR de 2,22 %, reflétant une élasticité supérieure dans les climats soumis aux cycles de gel-dégel et une meilleure résistance au fluage dans les zones chaudes. Les fabricants incorporant des copolymères séquencés styréniques bio-circulaires répondent aux objectifs de durabilité sans diluer les performances. Les ingénieurs de spécification échangent de plus en plus de modestes primes initiales contre une réduction du risque de propagation des fissures sur des cycles de vie de 20 ans, renforçant la dynamique du SBS.
Le polypropylène atactique (APP) conserve sa primauté dans les appels d'offres publics sensibles aux coûts et dans les régions à cycles thermiques plus modérés. Les mélanges intégrant des polymères recyclés contribuent à atténuer les fluctuations des coûts de l'asphalte et répondent aux clauses d'approvisionnement liées à l'économie circulaire. Des variantes polymères spéciales servent les tabliers de ponts et les sites exposés à des produits chimiques où l'endurance mécanique et chimique prime sur le prix. La répartition par grade illustre comment les segments axés sur les performances réalisent des gains progressifs tandis que les volumes de produits de base ancrent l'utilisation des usines.


Par type de produit :
fiabilité des feuilles versus polyvalence des liquidesLes feuilles produites en usine ont livré une part de 63,85 % en 2025, grâce à des tolérances d'épaisseur serrées qui sous-tendent des conditions de garantie prolongées. Les liquides, en expansion à un CAGR de 2,31 %, conviennent aux géométries irrégulières, à l'aménagement paysager des podiums et aux rénovations de toiture nécessitant une finition sans joint. Les liquides à application à froid évitent le chauffage en cuve et ont des empreintes olfactives moindres, un avantage croissant dans les rénovations urbaines.
Les assemblages hybrides associant la couverture en champ par feuilles aux solins liquides atteignent à la fois rapidité et robustesse des détails. Les feuilles restent préférées pour les toitures à fort trafic en raison de leurs renforts résistants à la perforation, tandis que les liquides dominent les jardinières et les transitions murales verticales. Les producteurs commercialisant des systèmes intégrés apprêt-membrane-revêtement de finition assurent la compatibilité chimique et élargissent les sources de revenus d'après-vente.
Par application :
toiture centrale tandis que le sous-sol s'accélèreLa toiture représentait 47,66 % de la demande de 2025, un moteur fondamental pour le marché des membranes bitumineuses. L'imperméabilisation en sous-sol progresse à un CAGR de 2,23 % au fur et à mesure que les sous-sols urbains, les dalles de podium et les tunnels utilitaires se développent. Les tabliers de ponts et de parkings ajoutent des impulsions cycliques liées aux dépenses de travaux publics ; les spécifications ici mettent l'accent sur la récupération en traction sous charge véhiculaire.
Les mandats de toiture réflectrice orientent les formulations de toiture vers des granulés à haute albédo, dégageant des marges premium. Les membranes de sous-surface adoptent des assemblages à double liaison ou en sandwich pour contrer la pression hydrostatique. Les ingénieurs en structure examinent la compatibilité avec les adjuvants d'imperméabilisation cristallins, conduisant à des conceptions à double système combinant des feuilles bitumineuses côté positif avec des traitements intégraux côté négatif.
Par matériau de renforcement :
stabilité du polyester face à la résistance du compositeLe polyester a conservé 41,78 % de part en 2025, équilibrant allongement, rigidité et coût. Les composites qui assemblent polyester et fibre de verre progressent à un CAGR de 2,21 % en répartissant les chemins de charge sur plusieurs orientations de fibres. Ces hybrides résistent à la perforation et au retrait, permettant des travées plus longues aux joints de dilatation.
La fibre de verre reste indispensable pour les assemblages classifiés au feu et les sites chimiquement agressifs comme les bassins d'eaux usées. La recherche sur les tricots de polyester à base de PET recyclé aligne la sélection du renforcement avec les objectifs ESG des entreprises. Les avancées en chimie des liants améliorent l'adhésion fibre-bitume, augmentant la durée de vie en fatigue sous soulèvement cyclique du vent sur les toitures exposées.
Par technologie d'installation :
l'auto-adhésif dépasse l'héritage de la flammeL'application à la flamme maintenait une part de 35,64 % en 2025 sur la base des compétences établies des entrepreneurs. Les feuilles auto-adhésives, croissant à un CAGR de 3,18 %, tirent parti de la simplicité du décollement-collage pour réduire les coûts de main-d'œuvre et les frais d'assurance. Les films de protection de style SeamShield protègent les bandes adhésives, réduisant les défaillances de soudure de 10 % lors du levage. Les liquides à froid servent des rénovations de niche où l'accès au toit limite la manœuvre des feuilles.
Les méthodes de soudage à chaud par enduisage à chaud persistent dans les sites pétrochimiques exigeant des couches de bitume épaisses. La pression réglementaire se concentre désormais sur la flamme vive, accélérant le retrait des chalumeaux et des bouteilles. Les fabricants d'équipements répliquent avec des outils de recouvrement à soudage par induction, mais les chimies adhésives progressent plus vite, faisant pencher les courbes d'adoption vers les lignes sans flamme.
Par secteur d'utilisation final :
base résidentielle soutenue par un potentiel d'infrastructureLa construction résidentielle représentait 49,55 % de la consommation de 2025, ancrée dans l'imperméabilisation des fondations et des toitures imposée par les codes. Les dépenses d'infrastructure constituent le segment de CAGR le plus élevé à 2,43 % via les ponts, les métros et les stations de traitement de l'eau spécifiant des membranes à haute durabilité. Les horizons commerciaux ajoutent une croissance régulière via des rénovations de toitures écoénergétiques dans le parc de bureaux vieillissant.
Les niches industrielles et automobiles donnent la priorité à la résistance chimique et à la protection contre les coupures statiques. Les centres de données — des propriétaires soucieux des coûts sur la durée de vie — déploient des membranes surveillées intégrant des capteurs spécifiés au stade de la conception. Les projets de partenariat public-privé regroupent souvent la maintenance préventive, avantageant les marques offrant des services sur toute la durée de vie.
Analyse géographique
Marché des Membranes Bitumineuses en Asie-Pacifique
L'Asie-Pacifique a capturé 39,85 % du volume en 2025 et se positionne en tête avec un CAGR de 2,21 % alors que l'Inde et la Chine poussent leurs pipelines de mégaprojets. L'allocation de 11,11 lakh crore de roupies de l'Inde couvre les autoroutes, les corridors ferroviaires dédiés au fret et 14 systèmes de métro, chacun alimentant des commandes de membranes de toiture et de sous-surface. La modernisation routière de la Chine à hauteur de 741,5 milliards USD soutient les volumes de tabliers de ponts, tandis que les zones de fabrication de l'ASEAN stimulent les besoins en toiture d'entrepôts.
Marché des Membranes Bitumineuses en Amérique du Nord
Les cycles de remplacement cycliques de l'Amérique du Nord et les codes stricts relatifs aux toitures fraîches garantissent des volumes et des marges prévisibles. Les investissements dans les usines — les deux constructions simultanées d'IKO à 390 millions USD, la ligne Iowa d'Atlas Roofing à 200 millions USD et l'usine du sud-est d'Owens Corning — réduisent les délais de livraison et localisent l'approvisionnement en asphalte. Le Titre 24 de la Californie façonne les formulations à l'échelle nationale, d'autres États reproduisant ses seuils de réflectance et de COV.
Marché des Membranes Bitumineuses en EMEA et en Amérique du Sud
L'Europe maintient une demande équilibrée grâce aux incitations à la rénovation et à la prochaine loi sur l'économie circulaire de 2026. Les feuilles SBS haute performance dominent les réfections de toitures plates en Allemagne et dans les pays nordiques, tandis que les reconstructions méditerranéennes privilégient les liquides pour toitures fraîches afin de lutter contre les îlots de chaleur urbains. Le Moyen-Orient et l'Afrique gagnent en dynamisme grâce aux projets aéroportuaires et de dessalement, bien que le risque politique freine l'élan des mégaprojets. Les booms liés aux matières premières en Amérique du Sud stimulent la demande de manière sporadique, les fluctuations des taux de change compliquant l'économie des importations.

Paysage réglementaire
La réglementation se concentre sur la conformité des produits de construction, la sécurité incendie et les pratiques d'installation à faibles émissions, la conformité étant de plus en plus liée à la documentation en matière de durabilité. En Chine, l'Administration d'État pour la Régulation du Marché a publié la norme GB 45320-2025 (28 mars 2025, entrée en vigueur le 1er octobre 2025) relative à la sécurité et aux spécifications techniques générales des membranes d'étanchéité pour bâtiments, ainsi que la norme GB/T 18242-2025 pour les membranes d'étanchéité en bitume modifié élastomère/plastomère, remplaçant les normes antérieures datant de 2008, avec une mise en œuvre effective au 1er mai 2026.
En Europe, la refonte du règlement sur les produits de construction, le règlement (UE) 2024/3110, est entrée en vigueur en 2025 et établit un cadre incluant des passeports numériques de produits et un étiquetage de durabilité. Le plan de travail 2025 de la Commission européenne (COM(2025) 772) fixe des jalons pour des spécifications techniques harmonisées relatives aux membranes (Famille de produits n°3), avec un horizon ciblé jusqu'en 2028. Aux États-Unis, l'alignement des tests de produits et des spécifications se poursuit via les normes ASTM, notamment la mise à jour de mai 2026 de la norme ASTM D7694/D7694M pour les feuilles autoadhésives en bitume modifié, soutenant la transition vers des systèmes sans flamme dans les projets à contraintes incendie et sensibles aux assureurs.
Analyse de la chaîne de valeur
La chaîne de valeur s'étend de l'approvisionnement en bitume dérivé du pétrole et en modificateurs polymères (APP/SBS), en passant par les intrants de renforcement (polyester, fibre de verre, composites), la fabrication, la distribution, jusqu'à l'installation par les entreprises de couverture et d'étanchéité. Les formulations typiques sont dominées par le bitume (environ 45 à 52 %), suivi des charges minérales et traitements de surface tels que les granulés ou films (environ 18 à 41 %), des modificateurs polymères (environ 6 à 15 %) et des mats de renforcement (environ 2 à 6 %). La production implique un mélange à haute température, le revêtement ou l'imprégnation du renforcement sur des lignes continues, le calandrage, le refroidissement et la finition (rouleaux granulés ou à face filmée, ou primaires et adhésifs compatibles pour les systèmes autoadhésifs).
Les contraintes logistiques et de chantier affectent l'économie, les rouleaux étant volumineux et lourds, ce qui rend les usines régionales et les réseaux de distributeurs importants pour les délais et les coûts de fret. Les conditions d'application créent également des goulots d'étranglement en aval : les substrats froids et humides peuvent entraîner des cloques ou des défauts d'adhérence, tandis que le chalumage nécessite un chauffage contrôlé pour éviter d'endommager le renforcement et d'obtenir une adhérence irrégulière, ce qui alourdit les contraintes HSE et d'assurance. À mesure que les restrictions liées aux flammes se durcissent, les fabricants, distributeurs et écosystèmes de formation des installateurs mettent de plus en plus l'accent sur les feuilles autocollantes et les liquides de détail à application à froid, ainsi que sur des documents tels que les PEP pour répondre aux exigences des achats institutionnels.
Paysage concurrentiel
Le marché des membranes bitumineuses demeure très fragmenté ; les cinq premiers acteurs contrôlent environ 30 % de la part combinée, créant de l'espace pour des spécialistes régionaux. L'intégration verticale dans le traitement de l'asphalte protège les leaders des fluctuations du brut. L'usine IKO de 120 millions USD dans le Missouri et le complexe de 270 millions USD en Floride améliorent la logistique de la côte du Golfe des États-Unis, tandis que la construction d'Atlas Roofing en Iowa cible les lacunes d'approvisionnement du Midwest. GAF étend sa capacité au Kansas et en Géorgie pour ancrer son réseau de distribution national.
L'innovation produit se concentre sur les adhésifs auto-adhésifs, la chimie des granulés réfléchissants et l'intégration d'asphalte recyclé. Le projet pilote d'Owens Corning utilisant de l'asphalte récupéré a atteint une échelle commerciale en 2025, signalant une traction vers l'économie circulaire. L'investissement de TAMKO dans Northstar Clean Technologies le positionne pour des matières premières à contenu recyclé, diversifiant les sources de bitume. Les compléments numériques, tels que les plateformes de détection des fuites connectées au cloud, différencient les gammes premium et sous-tendent les contrats de service.
Les partenariats avec des entreprises de montage photovoltaïque compatibles avec les membranes et des spécialistes en revêtements de toiture réflectrice élargissent les écosystèmes d'application. Les entreprises mettent l'accent sur les académies de formation pour accélérer la conversion des entrepreneurs de la flamme au décollement-collage, réduisant les sinistres sous garantie. Les challengers régionaux tirent parti des incitations gouvernementales pour établir de nouvelles lignes plus proches des corridors de croissance, mais les barrières à l'investissement et la solvabilité des garanties limitent leur passage à une échelle mondiale.
Leaders du secteur des membranes bitumineuses
BMI Group
GAF Materials LLC
IKO PLC
SOPREMA Group
Sika AG
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Membranes Bitumineuses
- ARDEX Group
- BASF SE
- BMI Group
- Bondall
- Carlisle SynTec Systems
- Derbigum
- Firestone Building Products Company, LLC
- GAF Materials LLC
- IKO PLC
- Isoltema SpA
- Johns Manville
- Oriental Yuhong
- Polyglass S.p.A.
- RENOLIT SE
- Sika AG
- SOPREMA Group
- TECHNONICOL
- Tiki Tar Industries India Ltd
- TotalEnergies

Opportunités de marché et perspectives d'avenir
L'installation sans flamme et les spécifications axées sur la conformité ouvrent des opportunités pour les feuilles de bitume modifié autoadhésives, les systèmes d'accessoires à faible teneur en COV et les revêtements intégrés de toiture froide ou réfléchissante, qui simplifient la conformité réglementaire sur des marchés à forte activité de rénovation. Un signal concret du positionnement des fournisseurs autour de la demande nord-américaine de couverture est l'achèvement par Saint-Gobain, en février 2026, d'une expansion de 100 millions USD de son site CertainTeed Roofing à Peachtree City, en Géorgie, qui a doublé la capacité de production de produits de couverture et permet de réduire les délais régionaux pour les installateurs et distributeurs.
La documentation en matière de durabilité est de plus en plus considérée comme une condition d'accès aux marchés, en particulier en Europe où les cycles de PEP imposent des renouvellements. Huit PEP pour des produits de couverture bitumineux en Europe devraient arriver à expiration en 2026, poussant les fournisseurs à actualiser leurs déclarations conformes à la norme EN 15804 pour rester éligibles aux listes d'appels d'offres publics et institutionnels. Par ailleurs, les ajouts de capacité en Inde reflètent la demande d'étanchéité en bitume modifié liée aux infrastructures et au développement urbain : Bitumag Industries a mis en service une seconde ligne de production de membranes d'étanchéité en bitume modifié polymère, portant la capacité annuelle à plus de 10 millions de mètres carrés et renforçant le passage vers une échelle de fabrication locale proche des principaux pipelines de projets.
Recent Industry Developments in Marché des Membranes Bitumineuses
- Juillet 2026 : Robust Construction Chemicals a lancé Robust Bitumen Membrane Foil Aluminium pour des projets d'étanchéité industriels et résidentiels au Pakistan. Ce format à face en feuille métallique cible la durabilité et la performance de barrière dans des environnements exigeants, élargissant la gamme de produits locale au-delà des produits en rouleau standard. Ce lancement souligne le rôle des acteurs régionaux dans l'élargissement de la disponibilité sur les marchés émergents, où la portée de distribution et la praticité sur site influencent le choix des matériaux.
- Mai 2026 : Forspec Protective Coatings a introduit le système d'étanchéité au chalumeau FORZAFLEX, une gamme de membranes multicouches en bitume modifié APP destinée au marché australien. Cette offre de système élargie augmente le choix des installateurs pour les projets qui continuent de spécifier des assemblages soudés au chalumeau, tout en proposant une structure multicouche définie pour des résultats d'installation homogènes. Elle accroît également la pression concurrentielle sur les fournisseurs en place, les incitant à se différencier via des alternatives axées sur la sécurité et des performances documentées.
- Avril 2025 : Sika Corporation a annoncé le lancement sur le marché américain de ses produits de couverture en bitume modifié sous la marque SikaShield, incluant la membrane hybride HB79. L'introduction d'une plateforme de bitume modifié de marque aux États-Unis renforce le positionnement de Sika sur les spécifications de couverture et d'étanchéité et développe les ventes croisées avec son portefeuille plus large d'enveloppe du bâtiment. Cette initiative favorise également l'adoption par les installateurs grâce à un écosystème fournisseur unique couvrant membranes, accessoires et garanties système.


Marché des Membranes Bitumineuses Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Ce marché couvre les membranes d'étanchéité à base de bitume fabriquées en usine et vendues sous forme de rouleaux ou de systèmes appliqués liquides pour les bâtiments et ouvrages de génie civil, dont la finalité est d'empêcher les infiltrations d'eau au niveau des toitures et des zones enterrées.
Exclusions du périmètre : ne sont pas comptabilisés les produits bitumineux non membranaires tels que l'asphalte de qualité routière, les liants routiers et les mastics généraux non vendus sous forme de système membranaire.
Aperçu de la segmentation
- Par grade
- Polypropylène atactique (APP)
- Styrène-butadiène-styrène (SBS)
- Autre bitume modifié aux polymères
- Par type de produit
- Feuilles
- Liquides
- Par application
- Toiture
- Imperméabilisation en sous-sol
- Tabliers de ponts et de parkings
- Autre imperméabilisation structurelle
- Par matériau de renforcement
- Polyester
- Fibre de verre
- Composite (polyester/fibre de verre)
- Autres
- Par technologie d'installation
- Application à la flamme
- Auto-adhésif (décoller et coller)
- Application à froid (liquide)
- Soudage à chaud / enduisage à chaud
- Par secteur d'utilisation final
- Construction résidentielle
- Construction commerciale
- Construction industrielle
- Infrastructure (routes, ponts, tunnels)
- Automobile
- Autres
- Par géographie
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Malaisie
- Thaïlande
- Indonésie
- Vietnam
- Reste de l'Asie-Pacifique
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Pays nordiques
- Turquie
- Russie
- Reste de l'Europe
- Amérique du Sud
- Brésil
- Argentine
- Colombie
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Arabie saoudite
- Qatar
- Émirats arabes unis
- Afrique du Sud
- Nigéria
- Égypte
- Reste du Moyen-Orient et de l'Afrique
- Asie-Pacifique
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire commence par une cartographie de la demande d'activités d'étanchéité liée à la production de construction, qui est ensuite traduite en besoins en membranes par cas d'usage. Nous nous appuyons sur des indicateurs publics de construction et macroéconomiques tels que les dépenses de construction du US Census Bureau, les indices de production de construction d'Eurostat, et les offices statistiques nationaux des principaux pays.
Pour affiner l'analyse, nous consultons également des sources telles que les données commerciales UN Comtrade pour les codes pertinents liés aux membranes et à l'étanchéité, les publications des organismes de normalisation et de codes de construction, ainsi que des articles évalués par des pairs sur la durabilité des toitures et de l'étanchéité, qui aident à expliquer les cycles de remplacement. Les rapports annuels des entreprises, les présentations aux investisseurs et la couverture médiatique fiable sont utilisés pour comprendre les évolutions du mix produit et les orientations tarifaires. Certains abonnements payants sont utilisés pour les données financières des entreprises et les recherches de brevets, et une base de données d'expéditions import-export est utilisée de manière limitée pour des vérifications de cohérence. Ces exemples sont illustratifs, et nous avons également utilisé d'autres sources publiques pour la collecte de données, la validation et la clarification de la recherche.
Entretiens et enquêtes primaires
Le travail primaire est utilisé pour mettre à l'épreuve nos hypothèses documentaires concernant les lieux de spécification des membranes, leur fréquence de remplacement et l'évolution des prix selon les grades et les méthodes d'installation. Les entretiens ont porté sur des fabricants, distributeurs, applicateurs et parties prenantes côté projet sur les principaux marchés de construction. Les avis d'experts ont également été utilisés pour confirmer les évolutions de la demande au niveau régional et le mix typique entre étanchéité de toiture et étanchéité enterrée.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Segment supérieur : 33 % | Directeurs généraux : 17 % | APAC : 42 % |
| Segment intermédiaire : 45 % | Responsables fonctionnels/d'unité : 28 % | EMEA : 33 % |
| Petits acteurs : 22 % | Managers : 55 % | Amériques : 25 % |
Dimensionnement du marché et prévisions
Notre logique de dimensionnement combine les approches descendante et ascendante, mais elle est d'abord construite à partir d'un bassin de demande descendant reconstitué à partir de l'activité de construction et des besoins en surfaces étanchéifiées. La production de construction au niveau national, la répartition entre construction neuve et rénovation, les taux d'adoption de l'étanchéité de toiture et de fondation, l'épaisseur et la couverture typiques des membranes, ainsi que le mix des méthodes d'installation, sont considérés comme des intrants clés car ils sont directement liés à la demande en volume.
Une fois la vision en volume établie, nous la traduisons en valeur à l'aide de fourchettes de prix de vente moyens au niveau régional, vérifiées par des discussions avec les canaux de distribution et des observations d'appels d'offres lorsque disponibles. Des approximations ascendantes sélectives sont ensuite utilisées pour corroborer les totaux, telles que des agrégations à partir d'un échantillon de fournisseurs et des vérifications auprès des canaux de distribution, suivies d'un prix échantillonné par mètre carré multiplié par la surface installée estimée. Lorsqu'une donnée manque pour un pays plus petit, nous combler l'écart à l'aide d'indicateurs proxy tels que les permis de construire, les tendances de consommation de ciment ou l'intensité des importations, puis nous ajustons à l'aide des retours d'entretiens.
Pour les prévisions, une analyse de scénarios est utilisée afin que les cycles de construction plus lents, l'activité de rénovation plus rapide et les fluctuations des prix des matières premières puissent être reflétés sans surajuster le modèle. La vision prospective finale n'est fixée qu'après examen des tendances des variables avec les répondants du secteur, et les hypothèses restent facilement traçables jusqu'aux séries de données sous-jacentes.
Validation des données et cycle de mise à jour
Avant la finalisation des chiffres, les estimations sont triangulées avec des signaux indépendants tels que la croissance de la production de construction, l'orientation des importations et exportations, et l'évolution observable des prix, puis les écarts sont examinés. Si un pays présente un saut incompatible avec l'activité des projets ou les flux commerciaux, nous revoyons les hypothèses de pénétration et de remplacement et recontactons les sources si nécessaire. Un second examen par un analyste est réalisé pour vérifier la logique, les unités et les facteurs de conversion avant validation finale.
Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsqu'un événement significatif est susceptible de modifier la demande ou les prix. Juste avant la livraison, nous effectuons une nouvelle passe d'examen afin que les clients reçoivent une vision actualisée cohérente avec les dernières données disponibles.
Taille du marché des membranes bitumineuses selon Mordor Intelligence comparée à d'autres estimations publiées
Les tailles de marché publiées pour les membranes bitumineuses peuvent sembler très divergentes, car les règles de comptage sous-jacentes ne sont pas toujours les mêmes, même lorsque les intitulés se ressemblent. Les écarts proviennent généralement de ce qui est inclus comme membrane, de l'année retenue comme base, et du fait que le chiffre est construit à partir d'une logique de surface installée ou d'hypothèses de revenus.
Certains chiffres publiés regroupent l'ensemble de l'univers des membranes d'étanchéité ou ajoutent des matériaux de couverture connexes non à base de bitume. Dans le dimensionnement de Mordor Intelligence, la valeur n'est dérivée qu'après avoir constitué le bassin de demande à partir de l'utilisation de membranes bitumineuses dans l'étanchéité des toitures et des zones enterrées, et l'estimation est présentée comme une taille de marché basée sur le volume plutôt que comme un chiffre unique de revenus en USD. Ce périmètre plus restreint modifie les totaux finaux par rapport à des définitions plus larges.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 0,00 milliard USD (2026) | |
| Cabinet de conseil mondial A | 11,50 milliards USD (2024) | Cette estimation est axée sur les revenus et plus large en pratique, car elle convertit généralement plusieurs types de membranes et applications en un total unique en USD, et les notes de périmètre ne séparent pas clairement les membranes exclusivement bitumineuses des systèmes d'étanchéité connexes. |
| Éditeur sectoriel B | 5,14 milliards USD (2024) | Le taux de croissance et la projection de fin de période suggèrent un ensemble de scénarios plus agressif, et les définitions semblent intégrer des usages d'étanchéité plus larges au-delà du bassin de demande central de membranes de toiture et souterraines. Cela peut modifier à la fois les hypothèses de volumes et de prix. |
L'écart s'explique principalement par l'étendue du périmètre et le choix de l'unité de dimensionnement. Les modèles fondés sur le volume se comportent différemment des modèles fondés sur les revenus lorsque les grades, l'épaisseur et les méthodes d'installation varient selon les régions. En maintenant les intrants liés aux facteurs de demande installée, puis en soumettant les fourchettes de prix à des vérifications croisées via des entretiens, les résultats restent plus faciles à reproduire et à auditer dans le temps.


Questions clés auxquelles le rapport répond
Quelle est la taille du marché des membranes bitumineuses en 2026 ?
Il s'établissait à 1,17 milliard de mètres cubes en 2026 et devrait atteindre 1,3 milliard de mètres cubes d'ici 2031, représentant un CAGR de 2,09 %.
Quelle région mène la demande de membranes bitumineuses jusqu'en 2031 ?
L'Asie-Pacifique détient 39,85 % de part en 2025 et affiche le CAGR le plus rapide de 2,21 %, l'Inde, la Chine et l'Asie du Sud-Est maintenant de lourds pipelines d'infrastructure.
Pourquoi les membranes auto-adhésives croissent-elles plus vite que les systèmes à la flamme ?
Les restrictions des codes incendie, les économies de main-d'œuvre et les incitations des assureurs rendent les feuilles à décoller et à coller sans flamme attractives, aboutissant à un CAGR de 3,18 % pour les installations auto-adhésives.
Quel grade de membrane bitumineuse gagne en attractivité ?
Les membranes modifiées SBS progressent à un CAGR de 2,22 % grâce à une flexibilité et une résistance à la température supérieures, même si l'APP détient toujours la part la plus importante.
Comment la volatilité du pétrole brut affecte-t-elle les fabricants de membranes ?
Les fluctuations du prix de la matière première d'asphalte réduisent les marges des producteurs non intégrés ; certains atténuent le risque via l'asphalte recyclé et des contrats d'approvisionnement à long terme.
Quel rôle jouent les réglementations de toiture réflectrice dans la demande de produits ?
Les codes énergétiques tels que le Titre 24 de la Californie accélèrent l'adoption des membranes bitumineuses réflectrices, stimulant les volumes de produits premium, notamment dans les rénovations de toitures.
Dernière mise à jour de la page le:



