
Bitumenmembranen-Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktvolumen (2026) | 1.17 Milliarden Kubikmeter |
| Marktvolumen (2031) | 1.3 Milliarden Kubikmeter |
| Growth Rate (2026 - 2031) | 2.09 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Bitumenmembranen-Marktanalyse von Mordor Intelligence
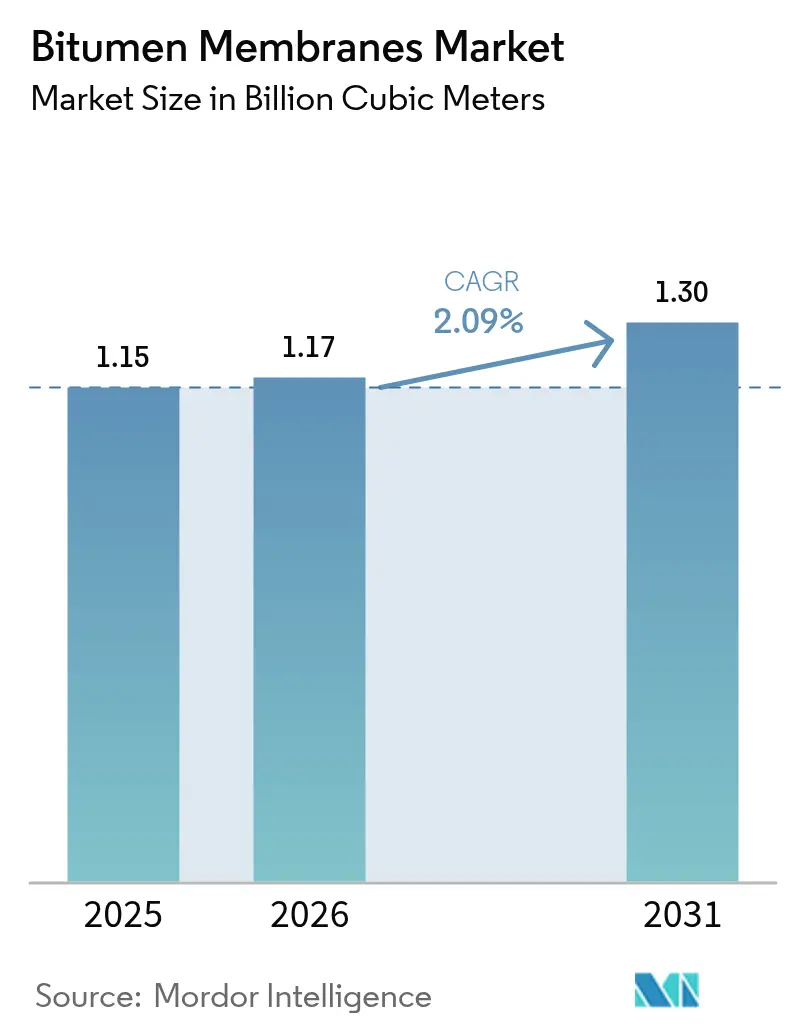
Die Größe des Bitumenmembranen-Marktes soll von 1,15 Milliarden Kubikmetern im Jahr 2025 auf 1,17 Milliarden Kubikmeter im Jahr 2026 wachsen und wird bis 2031 voraussichtlich 1,3 Milliarden Kubikmeter erreichen, bei einer CAGR von 2,09 % im Zeitraum 2026–2031. Stabile Kapitalausgaben des öffentlichen Sektors, strengere Abdichtungsvorschriften und eine Verlagerung hin zu flammenlosen Einbauverfahren stützen gemeinsam dieses gemäßigte Wachstum. Auftragnehmer gewichten Langzeitperformance und Arbeitskosteneinsparungen stärker als Anfangskosten und bevorzugen polymermodifizierte Güten, die Temperaturschwankungen und starke Regenfälle überstehen. Hersteller nutzen regionale Werke, um Frachtkosten zu minimieren, Rohstoffschwankungen abzufedern und Lieferzeiten zu verkürzen, während die rohölgebundene Bitumenpreisvolatilität die wichtigste Kostenvariable bleibt. Da selbstklebende Lösungen Aufschmelzsysteme in brandschutzbeschränkten Bereichen verdrängen, verschaffen sich Hersteller mit Eigenklebebstoffen und Kühlhausbeschichtungen einen Wettbewerbsvorteil bei der durch Energievorschriften getriebenen Sanierungsnachfrage.
Wichtigste Erkenntnisse des Berichts
- Nach Güte führte APP im Jahr 2025 mit einem Volumenanteil von 36,28 %, während SBS bis 2031 mit einer CAGR von 2,22 % voranschreitet.
- Nach Produkttyp entfielen im Jahr 2025 63,85 % des Bitumenmembranen-Marktanteils auf Bahnen, während Flüssigkeiten eine CAGR von 2,31 % verzeichnen sollen.
- Nach Anwendung entfiel im Jahr 2025 47,66 % der Bitumenmembranen-Marktgröße auf Dachabdichtung; die Untergrundabdichtung soll bis 2031 mit einer CAGR von 2,23 % expandieren.
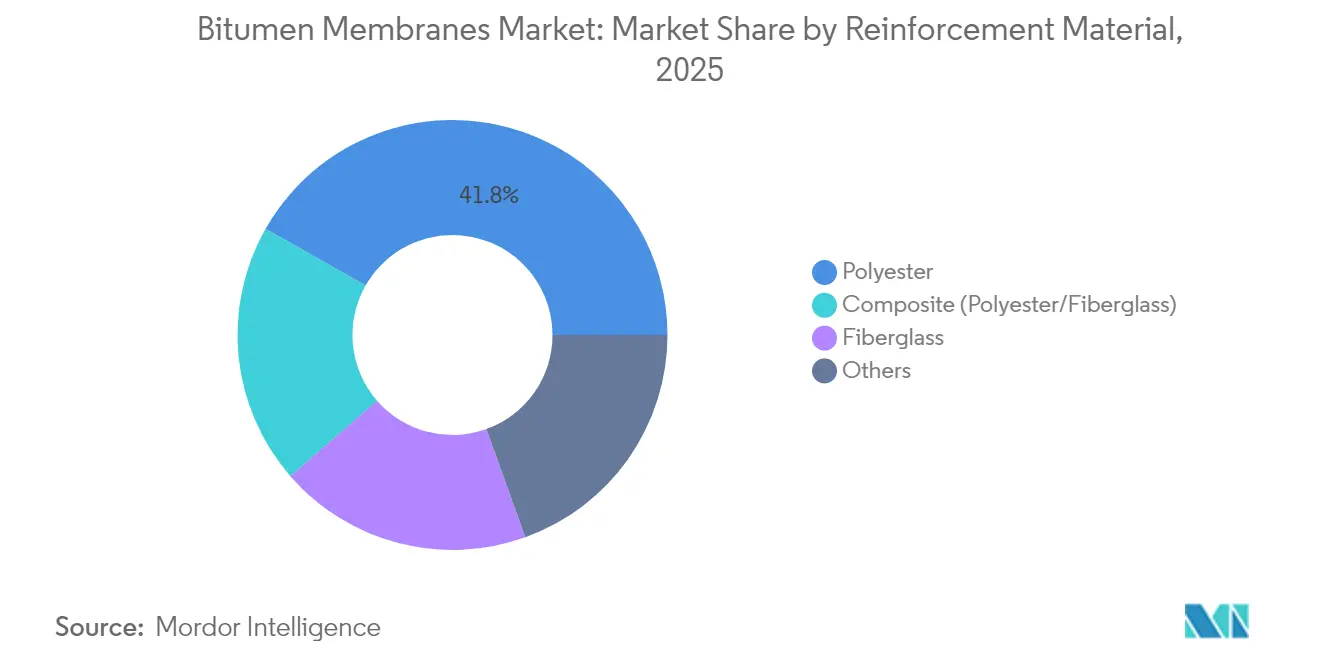
- Nach Verstärkungsmaterial dominierte Polyester im Jahr 2025 mit einem Anteil von 41,78 %, und Verbundverstärkung ist mit einer CAGR von 2,21 % das am schnellsten wachsende Segment.
- Nach Einbautechnologie hielt Flammengeschweißt im Jahr 2025 einen Anteil von 35,64 %, aber selbstklebende Systeme sollen mit einer CAGR von 3,18 % wachsen.
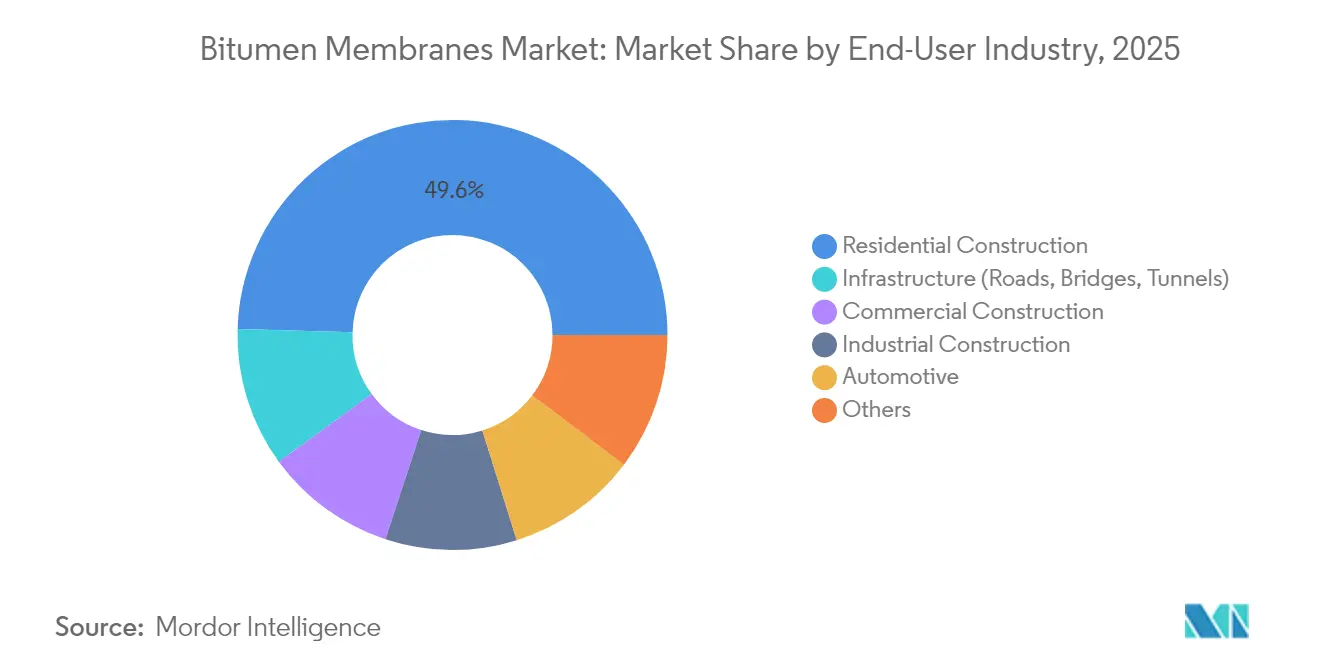
- Nach Endverbraucher dominierte der Wohnungsbau im Jahr 2025 mit einem Anteil von 49,55 %, während Infrastrukturprojekte die höchste CAGR von 2,43 % bis 2031 verzeichneten.
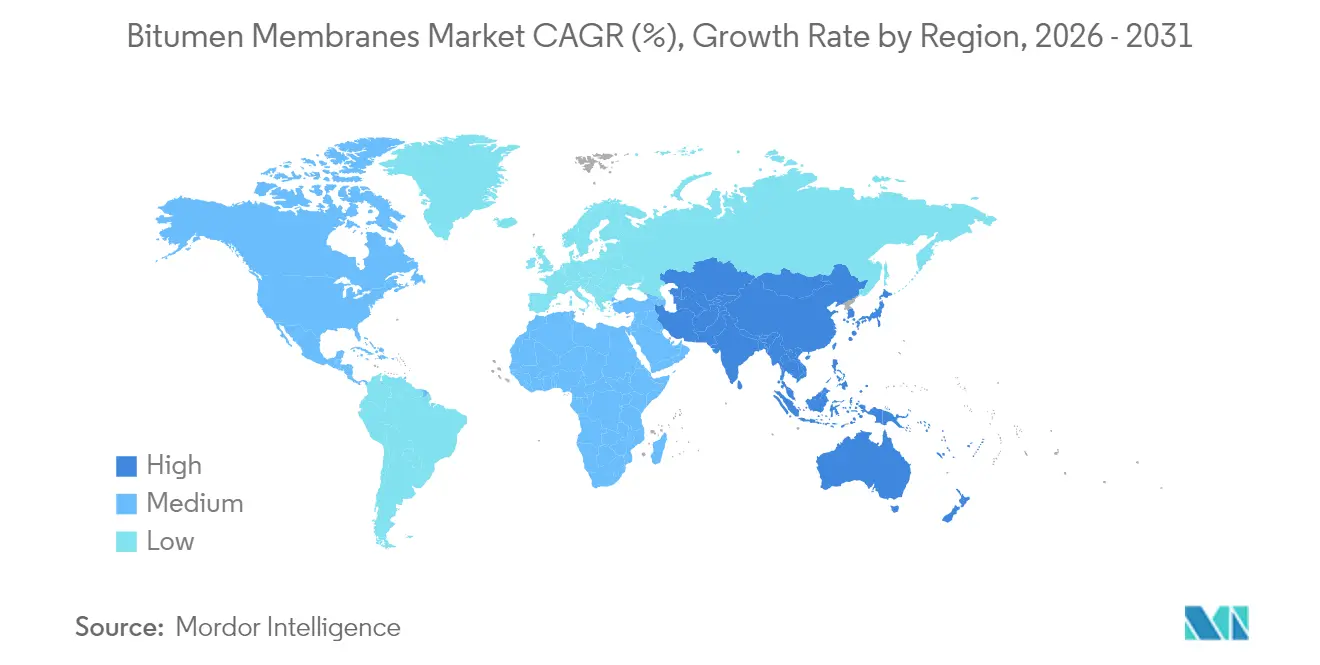
- Nach Geografie führte Asien-Pazifik im Jahr 2025 mit einem Anteil von 39,85 % und zeigt mit einer CAGR von 2,21 % das schnellste regionale Tempo.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen der Treiber*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Anstieg der Infrastrukturausgaben in APAC-Megastädten | +0.60% | Asien-Pazifik-Kern, Ausstrahlungseffekte auf den Nahen Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Sanierungsmaßnahmen zur Resilienz bei Extremregenfällen | +0.50% | Nordamerika & Europa | Langfristig (≥ 4 Jahre) |
| Energiecode-Konformität durch Kühlhaubitumenmembranen | +0.40% | Global, angeführt von Kalifornien und der EU | Mittelfristig (2–4 Jahre) |
| Wachstum flammenloser selbstklebender Systeme | +0.30% | Global, brandschutzbeschränkte Bereiche | Kurzfristig (≤ 2 Jahre) |
| Prädiktive Wartungsverträge mit digitaler Leckageerkennung | +0.20% | Nordamerika & Europa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Anstieg der Infrastrukturausgaben in APAC-Megastädten
Großangelegte Kapitalprogramme mit einem Volumen von über 9 Billionen USD halten den Bitumenmembranen-Markt fest auf asiatisch-pazifisches Wachstum ausgerichtet. Indiens Haushaltsplan für das Geschäftsjahr 2025 sieht Rs 11,11 Lakh Crore für Verkehrskorridore, Industrieparks und U-Bahnlinien vor, von denen jede eine umfangreiche Abdichtung erfordert. Chinas Straßenausgaben in Höhe von 741,5 Milliarden USD stützen in ähnlicher Weise die Nachfrage nach Brückenbelag- und Tunnelmembranen. Der kontinuierliche Bau von Stadtbahnen, Flughäfen und Logistikzentren in der ASEAN weitet die Spezifikationsgrundlage aus. Die Projektpipeline schafft eine stetige Volumensichtbarkeit für Hersteller, die in regionale Kapazitäten investieren, und puffert sie gegen zyklische Wohnungsmarkteinbrüche ab.
Sanierungsmaßnahmen zur Resilienz bei Extremregenfällen in reifen Volkswirtschaften
Nordamerikanische und europäische Bauvorschriften nehmen zunehmend Bezug auf Hydrostatikdruckleistung und Nahtintegrität als Reaktion auf zunehmende Niederschlagsmuster. Sanierungsprogramme für Dächer, Fundamente und Podiumsdecks behandeln hochwertige Membranen als Instrumente zur Risikominderung. Versicherer korrelieren Wassereintrittschäden mit Hüllenversagen und motivieren Eigentümer dazu, Upgrades vor Schadenereignissen vorzunehmen. Kommunale Resilienzmandate weiten das adressierbare Sanierungsvolumen aus, während verlängerte Garantien zu entscheidenden Differenzierungsmerkmalen unter den Anbietern werden.
Energiecode-Konformität durch Kühlhaubitumenmembranen
Californias Title 24 (2025) und die Ziele des EU-Grünen Deals erhöhen die Mindestschwellenwerte für den Solarreflexionsindex, was die Nachfrage nach reflektierenden Granulat- oder Beschichtungstechnologien ankurbelt. Projekte, die Dachphotovoltaik mit VOC-armen, feuerfesten Membranen kombinieren, erfahren Spezifikationsanfragen sowohl aus Energie- als auch aus Sicherheitscodes. Hersteller, die hellfarbige Keramikgranulate direkt in SBS- oder APP-Mischungen einbetten, berichten von höheren Konformitätserfolgsquoten und geringerem arbeitsintensivem Beschichtungsaufwand vor Ort[1]Californische Energiekommission, "Energieeffizienzstandards für Gebäude 2025 für Wohn- und Nichtwohngebäude," ENERGY.CA.GOV.
Wachstum flammenloser selbstklebender Membransysteme
Aufsichtsbehörden, Versicherer und Generalunternehmer konvergieren auf Offenflammenbeschränkungen und treiben die Akzeptanz selbstklebender Systeme bei dichten Stadtentwicklungs- und Massivholzprojekten voran. Schäl-und-Klebe-Bahnen verkürzen die Installationszeit, eliminieren die Propanhandhabung und reduzieren die Abhängigkeit von qualifizierten Arbeitskräften. Daten von Frühanwendern zeigen 15 % Arbeitskosteneinsparungen und weniger Nachbesserungsarbeiten. Anbieter, die die Klebstoffhaftlebensdauer und die Kaltwitterbindungsfestigkeit verbessern, gewinnen Marktanteile, da veraltete Brennerflotten ausgemustert werden.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Arbeitsschutzbedenken (HSE) beim Aufschmelzverfahren | -0.40% | Global, akut in brandschutzbeschränkten Bereichen | Kurzfristig (≤ 2 Jahre) |
| Rohölpreisvolatilität und Auswirkungen auf Bitumenkosten | -0.30% | Globale Lieferkettenwirkung | Mittelfristig (2–4 Jahre) |
| Substitutionsbedrohung durch biobasierte und TPO/EPDM-Membranen | -0.30% | Nordamerika & Europa als frühe Anwender | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Arbeitsschutzbedenken (HSE) beim Aufschmelzverfahren
Nationale Brandschutzvorschriften und Versicherungsrichtlinien betrachten die Aufschmelzanwendung mittlerweile als gefahrenträchtige Tätigkeit. Beratungsschreiben der britischen Gesundheits- und Sicherheitsbehörde (HSE) betonen Flash-over- und Dampfexpositionsrisiken, die sich erhöhen, wenn unausgebildete Arbeitskräfte offene Flammen auf brennbaren Untergründen einsetzen. Auftragnehmer tragen höhere Versicherungsprämien, Brandwachpersonal und Lüftungskosten, was den historischen Kostenvorteil von Aufschmelzmembranen verringert. Qualifikationslücken verschärfen sich, da erfahrene Installateure in Rente gehen, was Bauherren dazu veranlasst, selbstklebende Alternativen zu spezifizieren.
Rohölpreisvolatilität und Auswirkungen auf Bitumenkosten
Bitumenrohstoff folgt dem Brent-Rohöl, das zwischen 2020 und 2024 zwischen 178 und 620 USD pro Tonne schwankte. Engpässe bei der Raffinerieauslastung und logistische Engpässe fügen regionale Preisspreads hinzu, die nicht-integrierte Produzenten unter Druck setzen. Festpreisverträge im Bauwesen setzen Auftragnehmer Kostenüberschreitungen aus, wenn Anstiege des Asphaltindex die Eskalationsklauseln übersteigen. Einige Hersteller sichern sich mit recyceltem Dachschindelasphalt oder biomodifizierten Bindemitteln ab, obwohl aktuelle Versorgungsmengen die Hauptnachfrage nicht ausgleichen können.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Güte:
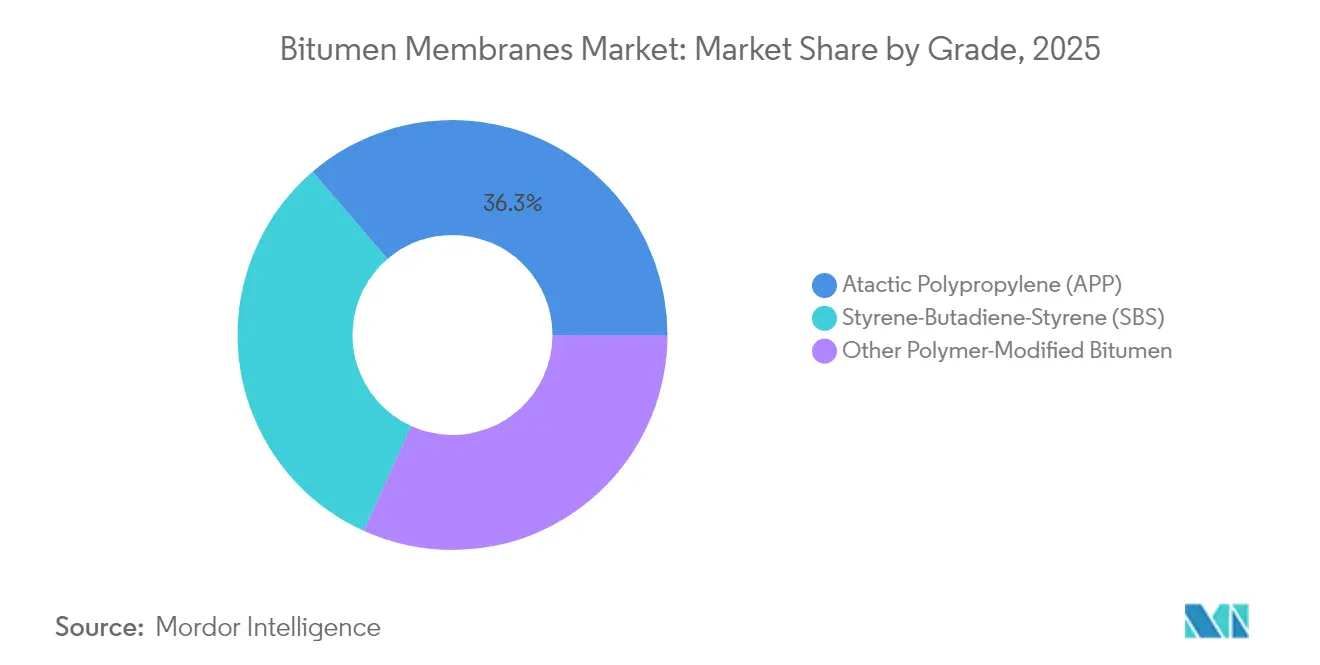
SBS-Flexibilität gewinnt gegenüber APP-DominanzAPP hielt 36,28 % des Volumens im Jahr 2025, gestützt durch etablierte Beschaffung und Installationsvertrautheit. Die Bitumenmembranen-Marktgröße für SBS-Güten soll mit einer CAGR von 2,22 % wachsen, was die überlegene Elastizität in Frost-Tau-Klimazonen und besseren Fließwiderstand in Heißzonen widerspiegelt. Hersteller, die biokreislauffähige styrolische Blockcopolymere einbauen, adressieren Nachhaltigkeitsziele, ohne die Leistung zu beeinträchtigen. Spezifikationsingenieure tauschen zunehmend moderate Aufpreise gegen ein reduziertes Rissfortpflanzungsrisiko über 20-jährige Lebenszyklen ein, was den SBS-Schwung verstärkt.
APP behält seine Vorrangstellung bei kostensensiblen öffentlichen Ausschreibungen und Regionen mit milderen thermischen Zyklen. Mischungen mit recycelten Polymeren helfen, Asphaltkostenschwankungen abzumildern und auf Beschaffungsklauseln der Kreislaufwirtschaft zu reagieren. Spezialpolymervarianten dienen Brückenbelägen und chemisch belasteten Standorten, wo mechanische und chemische Beständigkeit den Preis überwiegen. Die Güteaufteilung verdeutlicht, wie leistungsgetriebene Segmente schrittweise Gewinne erzielen, während Commodityvolumen die Werksauslastung sichern.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Produkttyp:
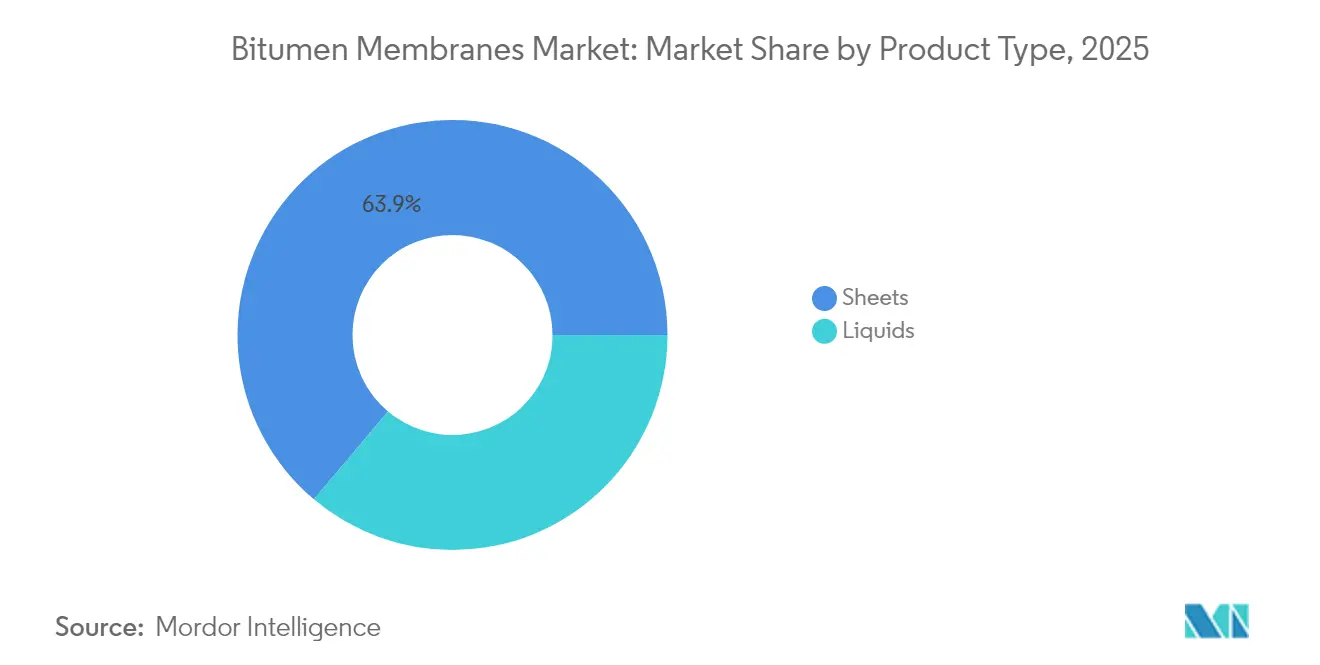
Bahnzuverlässigkeit versus FlüssigkeitsvielseitigkeitWerkseitig produzierte Bahnen erzielten im Jahr 2025 einen Anteil von 63,85 %, dank enger Dickentoleranzen, die langfristige Garantiebedingungen untermauern. Flüssigkeiten, die mit einer CAGR von 2,31 % expandieren, eignen sich für unregelmäßige Geometrien, Podiumsbegrünung und Dachsanierungen, die eine fugenlose Detailausführung erfordern. Kaltaufgebrachte Flüssigkeiten vermeiden Kesselerwärmung und haben einen geringeren Geruchsausstoß, was ein wachsender Vorteil bei städtischen Sanierungen ist.
Hybridaufbauten, die Bahnfeldabdeckung mit flüssigen Anschlüssen kombinieren, erreichen sowohl Geschwindigkeit als auch Detailrobustheit. Bahnen bleiben bei stark beanspruchten Dächern wegen der stichfesten Verstärkungen bevorzugt, während Flüssigkeiten Pflanzentröge und vertikale Wandübergänge dominieren. Hersteller, die integrierte Grundierungs-Membran-Deckschichtsysteme vermarkten, sichern sich chemische Kompatibilität und weiten Aftermarket-Umsatzströme aus.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Anwendung:
Dach als Kern, während Untergrundbereich beschleunigtDachabdichtung machte 2025 47,66 % der Nachfrage aus, ein grundlegender Treiber für den Bitumenmembranen-Markt. Die Untergrundabdichtung rückt mit einer CAGR von 2,23 % vor, da Stadtuntergeschosse, Podiumsplatten und Versorgungstunnel expandieren. Brücken- und Parkdecks fügen zyklische Impulse bei, die an öffentliche Infrastrukturausgaben gebunden sind; die Spezifikationen hier betonen Zugelastizität unter Fahrzeuglast.
Kühlhaumandate drängen Dachformulierungen zu hochreflektierenden Granulaten, was Prämienmargen generiert. Untergrundmembranen übernehmen Doppelverbund- oder Sandwichaufbauten, um hydrostatischem Druck entgegenzuwirken. Bauingenieure prüfen die Kompatibilität mit kristallinen Abdichtungszusatzmitteln sorgfältig, was zu Doppelsystemdesigns führt, die positive Bitumenbahnen mit negativen integralen Behandlungen kombinieren.
Nach Verstärkungsmaterial:
Polyesterstabilität trifft auf VerbundstärkePolyester behielt im Jahr 2025 einen Anteil von 41,78 % und balanciert Dehnung, Steifigkeit und Kosten. Verbundwerkstoffe, die Polyester und Fiberglas miteinander vernähen, liegen mit einer CAGR von 2,21 % vorne, indem sie Lastpfade über mehrere Faserorientierungen verteilen. Diese Hybride sind stichfest und schrumpfungsresistent und ermöglichen längere Dehnfugenbereiche.
Fiberglas bleibt unverzichtbar für feuerschutzklassifizierte Aufbauten und chemisch aggressive Standorte wie Abwassertanks. Forschungen zu Polyesterstrickwaren auf Basis von recyceltem PET richten die Verstärkungsauswahl an betrieblichen ESG-Zielen aus. Fortschritte in der Bindemittelchemie verbessern die Faser-Bitumen-Haftung und verlängern die Ermüdungslebensdauer unter zyklischem Windauftrieb auf exponierten Dächern.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Einbautechnologie:
Selbstklebend überholt das AufschmelzverfahrenFlammengeschweißtes Verfahren hielt im Jahr 2025 einen Anteil von 35,64 % aufgrund etablierter Auftragnehmerkompetenzen. Selbstklebende Bahnen, die mit einer CAGR von 3,18 % wachsen, nutzen die Schäl-und-Klebe-Einfachheit zur Reduzierung von Arbeits- und Versicherungskosten. SeamShield-artige Schutzfolien sichern Klebstoffbereiche und reduzieren Schweißfehler beim Heben um 10 %. Kaltflüssigkeiten dienen Nischensanierungen, bei denen der Dachzugang die Bahnmanövrierung einschränkt.
Heißnahtverfahren bestehen an petrochemischen Standorten fort, die dicke Bitumenflutbeschichtungen erfordern. Der regulatorische Druck konzentriert sich nun auf offene Flammen und beschleunigt den Flottenabbau von Brennern und Zylindern. Gerätehersteller kontern mit induktionsgeschweißten Überlappungswerkzeugen, aber Klebstoffchemien entwickeln sich schneller und kippen die Adoptionskurven zugunsten flammenfreier Linien.
Nach Endverbraucherbranche:
Wohnungsbau als Basis, gestützt durch InfrastrukturpotenzialDer Wohnungsbau machte 2025 49,55 % des Verbrauchs aus, verankert in vorschriftsmäßiger Fundament- und Dachabdichtung. Infrastrukturausgaben treiben das führende CAGR-Segment von 2,43 % durch Brücken, U-Bahnen und Wasseraufbereitungsanlagen an, die hochbeständige Membranen spezifizieren. Gewerbliche Hochhäuser fügen stetiges Wachstum durch energieeffiziente Dachrenovierungen in alternden Bürogebäuden hinzu.
Industrie- und Automobilnischen priorisieren chemische Beständigkeit und statischen Schnittschutz. Rechenzentren – Eigentümer, die auf Lebenszykluskosten achten – setzen überwachte Membranen mit in der Planungsphase spezifizierten Sensoren ein. Öffentlich-private Partnerschaftsprojekte bündeln häufig präventive Wartung und bevorzugen Marken, die Volllebenszyklusservices anbieten.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
APAC-Markt für Bitumenmembranen
Der asiatisch-pazifische Raum erfasste 39,85 % des Volumens im Jahr 2025 und führt mit einem CAGR von 2,21 %, da Indien und China Megaprojekt-Pipelines vorantreiben. Indiens Zuweisung von 11,11 Lakh Crore Rupien umfasst Autobahnen, dedizierte Güterkorridore und 14 U-Bahn-Systeme, die jeweils Aufträge für Dach- und Untergrundmembranen kanalisieren. Chinas Straßenmodernisierung im Wert von 741,5 Milliarden USD stützt die Brückendeckvolumina, während ASEAN-Fertigungszonen den Bedarf an Lagerhallenüberdachungen steigern.
Nordamerikanischer Markt für Bitumenmembranen
Nordamerikas zyklische Erneuerungszyklen und strenge Cool-Roof-Vorschriften sorgen für vorhersehbare Volumina und Margen. Werkinvestitionen – IKOs doppelte Bauprojekte im Wert von 390 Millionen USD, Atlas Roofings Iowa-Linie im Wert von 200 Millionen USD und Owens Cornings Werk im Südosten – verkürzen Lieferzeiten und lokalisieren die Asphaltbeschaffung. Californias Title 24 prägt Formulierungen landesweit, da andere Bundesstaaten seine Reflexions- und VOC-Grenzwerte übernehmen.
EMEA- und Südamerika-Markt für Bitumenmembranen
Europa hält die Nachfrage durch Renovierungsanreize und das ausstehende Kreislaufwirtschaftsgesetz 2026 im Gleichgewicht. Hochleistungs-SBS-Bahnen dominieren Flachdachsanierungen in Deutschland und den nordischen Ländern, während mediterrane Wiederaufbauprojekte Cool-Roof-Flüssigkeiten bevorzugen, um städtische Wärmeinseln zu bekämpfen. Der Nahe Osten und Afrika gewinnen durch Flughafen- und Entsalzungsprojekte an Bedeutung, doch politische Risiken begrenzen den Schwung bei Megaprojekten. Südamerikas rohstoffgetriebene Boomphasen steigern die Nachfrage sporadisch, wobei Wechselkursschwankungen die Importwirtschaft vor Herausforderungen stellen.

Regulatorisches Umfeld
Die Regulierung konzentriert sich auf die Konformität von Bauprodukten, Brandschutz und emissionsarme Installationspraktiken, wobei die Compliance zunehmend an Nachhaltigkeitsdokumentation gekoppelt ist. In China erließ die State Administration for Market Regulation die GB 45320-2025 (28. März 2025, in Kraft seit 1. Oktober 2025) für Sicherheits- und allgemeine technische Spezifikationen für Bauwerksabdichtungsbahnen und erließ die GB/T 18242-2025 für elastomer-/plastomermodifizierte Bitumen-Abdichtungsbahnen, wodurch frühere Normen aus dem Jahr 2008 ersetzt werden, mit Umsetzung ab 1. Mai 2026.
In Europa trat die überarbeitete Bauproduktenverordnung, Verordnung (EU) 2024/3110, im Jahr 2025 in Kraft und schafft einen Rahmen, der digitale Produktpässe und Nachhaltigkeitskennzeichnungen umfasst. Der Arbeitsplan der Europäischen Kommission für 2025 (COM(2025) 772) legt Meilensteine für harmonisierte technische Spezifikationen für Bahnen (Produktfamilie Nr. 3) fest, die bis 2028 angestrebt werden. In den Vereinigten Staaten erfolgen Produktprüfung und Spezifikationsabgleich weiterhin über ASTM-Normen, einschließlich der Aktualisierung von ASTM D7694/D7694M für selbstklebende modifizierte Bitumen-Bahnenmaterialien im Mai 2026, was den Wandel hin zu flammenfreien Systemen in brandbeschränkten und für Versicherer sensiblen Projekten unterstützt.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette erstreckt sich von der Versorgung mit erdölbasiertem Bitumen und Polymermodifikatoren (APP/SBS) über Verstärkungsmaterialien (Polyester, Glasfaser, Verbundstoffe), Herstellung, Distribution bis hin zur Installation durch Dach- und Abdichtungsunternehmer. Typische Formulierungen werden von Bitumen dominiert (etwa 45-52 %), gefolgt von mineralischen Füllstoffen und Oberflächenbehandlungen wie Granulaten oder Folien (etwa 18-41 %), Polymermodifikatoren (etwa 6-15 %) und Verstärkungsvliesen (etwa 2-6 %). Die Produktion umfasst Hochtemperaturmischung, Beschichtung oder Imprägnierung der Verstärkung auf kontinuierlichen Linien, Kalandrieren, Kühlen und Fertigstellung (granulierte oder folienkaschierte Bahnen oder kompatible Voranstriche und Klebstoffe für selbstklebende Systeme).
Logistik- und Baustellenbeschränkungen beeinflussen die Wirtschaftlichkeit, da Rollen sperrig und schwer sind, was regionale Werke und Vertriebsnetze für Lieferzeiten und Frachtkosten wichtig macht. Anwendungsbedingungen erzeugen zudem nachgelagerte Engpässe: Kalte und feuchte Untergründe können Blasenbildung oder Haftungsversagen verursachen, während das Aufschweißen eine kontrollierte Erwärmung erfordert, um Schäden an der Verstärkung und inkonsistente Verbindung zu vermeiden, was den HSE- und Versicherungsaufwand erhöht. Da Brandschutzvorschriften verschärft werden, legen Hersteller, Vertriebshändler und Schulungsökosysteme für Unternehmer zunehmend Wert auf selbstklebende Bahnen und kalt aufgetragene Detailflüssigkeiten, zusammen mit Dokumentationen wie EPDs, um institutionelle Beschaffungsanforderungen zu erfüllen.
Wettbewerbslandschaft
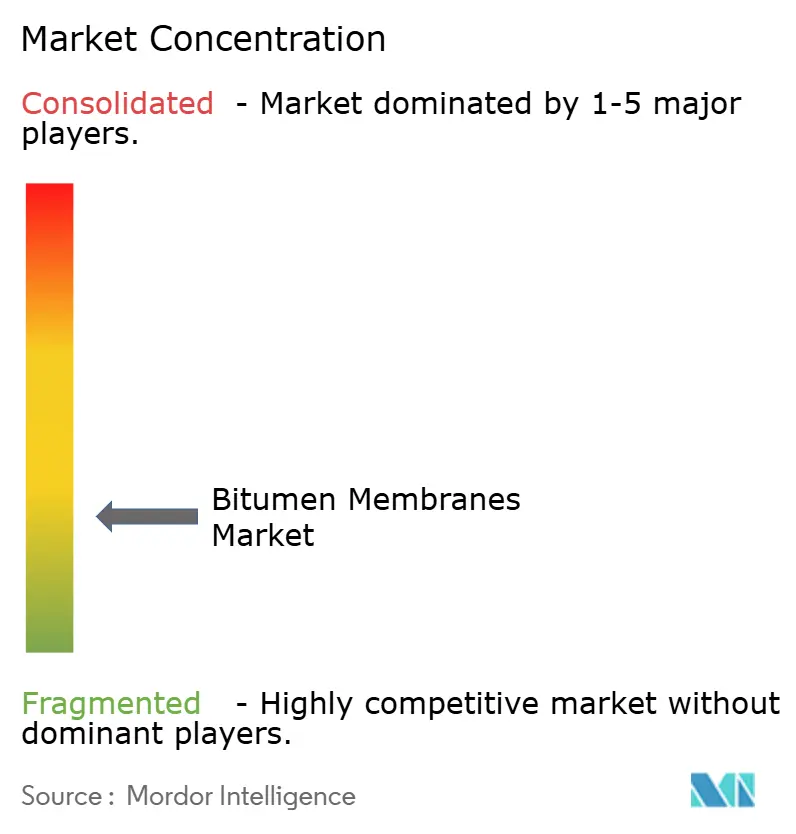
Der Bitumenmembranen-Markt bleibt stark fragmentiert; die fünf größten Akteure kontrollieren zusammen rund 30 % des Marktanteils, was Raum für regionale Spezialisten schafft. Vertikale Integration in die Asphaltverarbeitung schützt Marktführer vor Rohöl-Schwankungen. IKOs 120-Millionen-USD-Werk in Missouri und der 270-Millionen-USD-Komplex in Florida verbessern die Logistik an der US-Golfküste, während der Iowa-Bau von Atlas Roofing Versorgungslücken im Mittleren Westen adressiert. GAF erweitert Kapazitäten in Kansas und Georgia, um sein nationales Vertriebsnetz zu verankern.
Produktinnovation konzentriert sich auf selbstklebende Klebstoffe, reflektierende Granulatchemie und die Integration von recyceltem Asphalt. Owens Cornings Pilotschindeln mit rückgewonnenem Asphalt erreichen 2025 die kommerzielle Produktion und signalisieren den Fortschritt der Kreislaufwirtschaft. TAMKOs Investition in Northstar Clean Technologies positioniert das Unternehmen für recycelten Inhalts-Rohstoff und diversifiziert die Bitumenquellen. Digitale Ergänzungen, wie cloudverknüpfte Leckageerkennungsplattformen, differenzieren Premium-Linien und stützen Serviceverträge.
Partnerschaften mit membrankompatiblen PV-Montagefirmen und Kühlhausbeschichtungsspezialisten erweitern Anwendungsökosysteme. Unternehmen betonen Ausbildungsakademien, um die Umstellung von Auftragnehmern vom Aufschmelzverfahren auf Schäl-und-Klebe zu beschleunigen und Garantieansprüche zu reduzieren. Regionale Herausforderer nutzen staatliche Anreize, um neue Linien näher an Wachstumskorridoren einzurichten, aber Kapitalhürden und Garantiebonität begrenzen ihren Sprung zur globalen Skala.
Branchenführer im Bitumenmembranen-Markt
BMI Group
GAF Materials LLC
IKO PLC
SOPREMA Group
Sika AG
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Bitumenmembranen-Markt
- ARDEX Group
- BASF SE
- BMI Group
- Bondall
- Carlisle SynTec Systems
- Derbigum
- Firestone Building Products Company, LLC
- GAF Materials LLC
- IKO PLC
- Isoltema SpA
- Johns Manville
- Oriental Yuhong
- Polyglass S.p.A.
- RENOLIT SE
- Sika AG
- SOPREMA Group
- TECHNONICOL
- Tiki Tar Industries India Ltd
- TotalEnergies

Marktchancen und Zukunftsaussichten
Flammenfreie Installation und compliance-getriebene Spezifikation eröffnen Freiräume für selbstklebende modifizierte Bitumenbahnen, VOC-arme Zubehörsysteme und integrierte Kühldach- oder reflektierende Oberflächen, die die Einhaltung von Vorschriften in sanierungsintensiven Märkten vereinfachen. Ein konkretes Signal für die Ausrichtung der Anbieter im Hinblick auf die nordamerikanische Dachdeckungsnachfrage ist der Abschluss einer Erweiterung von Saint-Gobain in Höhe von 100 Millionen USD an ihrer CertainTeed Roofing-Anlage in Peachtree City, Georgia, im Februar 2026, wodurch sich die Produktionskapazität für Dachprodukte verdoppelte und kürzere regionale Lieferzeiten für Unternehmer und Vertriebshändler unterstützt werden.
Nachhaltigkeitsdokumentation wird zunehmend als Beschaffungshürde behandelt, insbesondere in Europa, wo EPD-Zyklen Erneuerungen erzwingen. Acht EPDs für bituminöse Dachprodukte in Europa laufen 2026 aus, was Anbieter dazu drängt, EN-15804-konforme Angaben zu aktualisieren, um für öffentliche und institutionelle Ausschreibungslisten qualifiziert zu bleiben. Gleichzeitig spiegeln Kapazitätserweiterungen in Indien die Nachfrage nach polymermodifizierter Abdichtung im Zusammenhang mit Infrastruktur und Stadtentwicklung wider: Bitumag Industries nahm eine zweite Produktionslinie für polymermodifizierte Bitumen-Abdichtungsbahnen in Betrieb und erhöhte die Jahreskapazität auf über 10 Millionen Quadratmeter, wodurch eine Verlagerung hin zu lokaler Fertigungsskala in der Nähe wichtiger Projektpipelines verstärkt wird.
Recent Industry Developments in Bitumenmembranen-Markt
- Juli 2026: Robust Construction Chemicals brachte Robust Bitumen Membrane Foil Aluminium für industrielle und Wohnbau-Abdichtungsprojekte in Pakistan auf den Markt. Das folienkaschierte Format zielt auf Langlebigkeit und Barrierewirkung in anspruchsvollen Umgebungen ab und erweitert die lokale Produktpalette über Standard-Rollenware hinaus. Die Einführung unterstreicht die Rolle regionaler Akteure bei der Erweiterung der Verfügbarkeit in Schwellenmärkten, in denen Vertriebsreichweite und praktische Anwendbarkeit vor Ort die Materialauswahl beeinflussen.
- Mai 2026: Forspec Protective Coatings stellte das FORZAFLEX-Aufschweißabdichtungssystem vor, eine mehrschichtige APP-modifizierte Bitumenbahnenreihe für den australischen Markt. Das erweiterte Systemangebot erhöht die Wahlmöglichkeiten für Unternehmer bei Projekten, die weiterhin aufgeschweißte Systeme vorschreiben, und bietet gleichzeitig einen definierten mehrschichtigen Aufbau für konsistente Installationsergebnisse. Es erhöht zudem den Wettbewerbsdruck auf etablierte Anbieter, sich durch sicherheitsorientierte Alternativen und dokumentierte Leistung zu differenzieren.
- April 2025: Sika Corporation gab die Markteinführung ihrer SikaShield-Marke von modifizierten Bitumen-Dachprodukten in den USA bekannt, einschließlich der Hybridbahn HB79. Die Einführung einer Marken-Plattform für modifiziertes Bitumen in den Vereinigten Staaten stärkt Sikas Positionierung bei Dach- und Abdichtungsspezifikationen und erweitert den Cross-Selling-Ansatz mit dem breiteren Gebäudehüllen-Portfolio. Der Schritt unterstützt zudem die Akzeptanz durch Unternehmer über ein einheitliches Anbieter-Ökosystem, das Bahnen, Zubehör und Systemgarantien umfasst.


Bitumenmembranen-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst werksgefertigte bitumenbasierte Abdichtungsbahnen, die als Rollen oder flüssig aufgetragene Systeme für Gebäude und bauliche Anlagen verkauft werden, wobei der Zweck darin besteht, das Eindringen von Wasser in Dach- und unterirdischen Bereichen zu verhindern.
Ausschlüsse des Anwendungsbereichs: Nicht erfasst werden bitumenhaltige Nicht-Bahnenprodukte wie Straßenbaubitumen, Bindemittel für den Straßenbau und allgemeine Dichtstoffe, die nicht als Bahnensystem verkauft werden.
Übersicht der Segmentierung
- Nach Güte
- Ataktisches Polypropylen (APP)
- Styrol-Butadien-Styrol (SBS)
- Sonstige polymermodifizierte Bitumenmembranen
- Nach Produkttyp
- Bahnen
- Flüssigkeiten
- Nach Anwendung
- Dachabdichtung
- Untergrundabdichtung
- Brücken- und Parkdecks
- Sonstige strukturelle Abdichtung
- Nach Verstärkungsmaterial
- Polyester
- Fiberglas
- Verbundwerkstoff (Polyester/Fiberglas)
- Sonstige
- Nach Einbautechnologie
- Flammengeschweißt
- Selbstklebend (Schäl-und-Klebe)
- Kaltaufgebracht (Flüssig)
- Heißnahtverfahren / Heißmopp
- Nach Endverbraucherbranche
- Wohnungsbau
- Gewerbebau
- Industriebau
- Infrastruktur (Straßen, Brücken, Tunnel)
- Automobilindustrie
- Sonstige
- Nach Geografie
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- Malaysia
- Thailand
- Indonesien
- Vietnam
- Übriges Asien-Pazifik
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Nordische Länder
- Türkei
- Russland
- Übriges Europa
- Südamerika
- Brasilien
- Argentinien
- Kolumbien
- Übriges Südamerika
- Naher Osten und Afrika
- Saudi-Arabien
- Katar
- Vereinigte Arabische Emirate
- Südafrika
- Nigeria
- Ägypten
- Übriger Naher Osten und Afrika
- Asien-Pazifik
Datenquellen, Marktgrößenbestimmung und Validierung
Schreibtischrecherche
Die Schreibtischarbeit beginnt mit einer Bedarfskarte für Abdichtungsaktivitäten im Zusammenhang mit der Bauleistung, die dann nach Anwendungsfall in Bahnenbedarf übersetzt wird. Wir stützen uns auf öffentliche Bau- und Makroindikatoren wie die Baukostenausgaben des US Census Bureau, die Eurostat-Bauproduktionsindizes und nationale Statistikbehörden in wichtigen Ländern.
Um die Aussage zu präzisieren, prüfen wir auch Quellen wie UN-Comtrade-Handelsdaten für relevante Bahnen- und abdichtungsbezogene Codes, Veröffentlichungen von Baunormen- und Standardgremien sowie peer-reviewte Arbeiten zur Haltbarkeit von Dach- und Abdichtungssystemen, die Ersatzzyklen erklären helfen. Geschäftsberichte, Investorenpräsentationen und seriöse Presseberichterstattung werden genutzt, um Verschiebungen im Produktmix und Preisrichtungen zu verstehen. Ausgewählte kostenpflichtige Abonnements werden für Unternehmensfinanzdaten und Patentrecherchen genutzt, und eine Import-/Export-Sendungsdatenbank wird in begrenztem Umfang für Plausibilitätsprüfungen verwendet. Diese Beispiele sind veranschaulichend, und wir haben auch andere öffentliche Quellen für Datenerhebung, Validierung und Recherche-Klärung genutzt.
Primärinterviews und Umfragen
Primärarbeit wird genutzt, um unsere Schreibtischannahmen darüber, wo Bahnen spezifiziert werden, wie oft sie ersetzt werden und wie sich die Preise über Qualitäten und Installationsmethoden hinweg bewegen, zu überprüfen. Zu den Interviews gehörten Hersteller, Vertriebshändler, Verarbeiter und projektseitige Interessenvertreter in wichtigen Baumärkten. Experteneingaben wurden zudem genutzt, um regionale Nachfrageverschiebungen und den typischen Mix zwischen Dach- und unterirdischer Abdichtung zu bestätigen.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 33 % | CXOs: 17 % | APAC: 42 % |
| Mid-Tier: 45 % | Funktions-/Bereichsleiter: 28 % | EMEA: 33 % |
| Kleinere Akteure: 22 % | Manager: 55 % | Amerika: 25 % |
Marktgrößenbestimmung & Prognose
Unsere Logik zur Größenbestimmung nutzt Top-down- und Bottom-up-Ansätze gemeinsam, wird aber zunächst aus einem Top-down-Nachfragepool aufgebaut, der aus der Bauaktivität und dem Bedarf an abzudichtender Fläche rekonstruiert wird. Bauleistung auf Länderebene, Aufteilung zwischen Neubau und Renovierung, Adoptionsraten von Dach- und Fundamentabdichtung, typische Bahnendicke und Deckung sowie der Mix der Installationsmethoden werden als Kerninputs behandelt, da sie direkt mit der Volumennachfrage verknüpft sind.
Sobald die Volumensicht ausgearbeitet ist, übersetzen wir sie in einen Wert unter Verwendung regionaler durchschnittlicher Verkaufspreisbänder, die durch Kanalgespräche und, soweit verfügbar, Ausschreibungsbeobachtungen überprüft werden. Selektive Bottom-up-Näherungen werden dann verwendet, um die Gesamtsummen zu bestätigen, etwa Zusammenfassungen aus einer Stichprobe von Anbietern und Prüfungen der Vertriebskanäle, gefolgt von stichprobenartigen Preisen pro Quadratmeter multipliziert mit der geschätzten installierten Fläche. Fehlt ein Datenpunkt für ein kleineres Land, überbrücken wir die Lücke mit Proxy-Indikatoren wie Baugenehmigungen, Zementverbrauchstrends oder Importintensität und passen ihn dann anhand von Interview-Feedback an.
Für die Prognose wird eine Szenarioanalyse verwendet, sodass langsamere Baukonjunkturzyklen, schnellere Renovierungstätigkeit und Schwankungen der Rohstoffpreise abgebildet werden können, ohne das Modell zu überanpassen. Die endgültige Zukunftssicht wird erst festgelegt, nachdem Variablentrends mit Branchenbefragten überprüft wurden, und die Annahmen bleiben leicht auf die zugrunde liegenden Eingabereihen zurückführbar.
Datenvalidierung & Aktualisierungszyklus
Bevor die Zahlen finalisiert werden, werden Schätzungen anhand unabhängiger Signale wie Wachstum der Bauleistung, Import- und Exportrichtung und beobachtbaren Preisbewegungen trianguliert, und anschließend werden Abweichungen untersucht. Zeigt ein Land einen Sprung, der nicht mit der Projektaktivität oder den Handelsströmen übereinstimmt, überprüfen wir die Durchdringungs- und Ersatzannahmen erneut und kontaktieren bei Bedarf die Quellen erneut. Vor der endgültigen Freigabe wird eine zweite Analystenprüfung hinsichtlich Logik, Einheiten und Umrechnungsfaktoren durchgeführt.
Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen erfolgen, wenn ein wesentliches Ereignis die Nachfrage oder Preisgestaltung wahrscheinlich verändert. Unmittelbar vor der Lieferung führen wir einen erneuten Überprüfungsdurchgang durch, damit Kunden eine aktualisierte Sicht erhalten, die mit den neuesten verfügbaren Daten übereinstimmt.
Vergleich der Marktgröße für Bitumenbahnen von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Bitumenbahnen können weit voneinander abweichen, da die zugrunde liegenden Zählregeln nicht immer gleich sind, selbst wenn die Titel ähnlich klingen. Unterschiede ergeben sich üblicherweise daraus, was als Bahne gezählt wird, welches Jahr als Basisjahr behandelt wird und ob die Zahl aus einer Logik der installierten Fläche oder aus Umsatzannahmen aufgebaut wird.
Manche veröffentlichten Zahlen fassen das gesamte Universum der Abdichtungsbahnen zusammen oder fügen benachbarte Dachmaterialien hinzu, die nicht bitumenbasiert sind. Bei der Größenbestimmung von Mordor Intelligence wird der Wert erst abgeleitet, nachdem der Nachfragepool aus der Nutzung von Bitumenbahnen bei Dach- und unterirdischer Abdichtung aufgebaut wurde, und die Schätzung wird als volumenbasierte Marktgröße dargestellt und nicht als einzelne USD-Umsatzzahl. Dieser engere Anwendungsbereich verändert die endgültigen Gesamtsummen im Vergleich zu breiteren Definitionen.
Vergleichsbenchmark
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 0,00 Milliarden USD (2026) | |
| Globale Unternehmensberatung A | 11,50 Milliarden USD (2024) | Diese Schätzung ist umsatzgetrieben und in der Praxis breiter angelegt, da sie typischerweise mehrere Bahnentypen und Anwendungen in eine einzige USD-Gesamtsumme umrechnet, und die Anmerkungen zum Anwendungsbereich trennen nicht klar zwischen reinen Bitumenbahnen und benachbarten Abdichtungssystemen. |
| Branchenverlag B | 5,14 Milliarden USD (2024) | Die Wachstumsrate und die Prognose für das Endjahr deuten auf ein aggressiveres Szenario-Set hin, und die Definitionen scheinen breitere Abdichtungsanwendungen über den Kern-Nachfragepool von Dach- und unterirdischer Bahnenabdichtung hinaus einzubeziehen. Dies kann sowohl Volumen- als auch Preisannahmen verschieben. |
Die Spanne wird hauptsächlich durch die Breite des Anwendungsbereichs und die Wahl der Größenbestimmungseinheit erklärt. Volumenorientierte Modelle verhalten sich anders als umsatzorientierte Modelle, wenn Qualitäten, Dicke und Installationsmethoden je nach Region variieren. Indem die Inputs an installierte Nachfragetreiber gekoppelt bleiben und Preisbänder anschließend durch Interviews stressgetestet werden, bleiben die Ergebnisse leichter wiederholbar und im Zeitverlauf überprüfbar.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Bitumenmembranen-Markt im Jahr 2026?
Er belief sich im Jahr 2026 auf 1,17 Milliarden Kubikmeter und soll bis 2031 1,3 Milliarden Kubikmeter erreichen, was einer CAGR von 2,09 % entspricht.
Welche Region führt die Nachfrage nach Bitumenmembranen bis 2031 an?
Asien-Pazifik hält einen Anteil von 39,85 % im Jahr 2025 und verzeichnet die schnellste CAGR von 2,21 %, da Indien, China und die ASEAN umfangreiche Infrastrukturpipelines aufrechterhalten.
Warum wachsen selbstklebende Membranen schneller als Aufschmelzsysteme?
Brandschutzvorschriften, Arbeitskosteneinsparungen und Versicherungsanreize machen flammenlose Schäl-und-Klebe-Bahnen attraktiv, was zu einer CAGR von 3,18 % bei selbstklebenden Einbauten führt.
Welche Güte von Bitumenmembranen gewinnt an Bedeutung?
SBS-modifizierte Membranen steigen mit einer CAGR von 2,22 % dank überlegener Flexibilität und Temperaturbeständigkeit, obwohl APP nach wie vor den größten Anteil hält.
Wie wirkt sich die Rohölpreisvolatilität auf Membranenhersteller aus?
Asphalt-Rohstoffpreisschwankungen drücken die Margen nicht-integrierter Produzenten; einige mindern das Risiko durch recycelten Asphalt und langfristige Lieferverträge.
Welche Rolle spielen Kühlhausvorschriften bei der Produktnachfrage?
Energiecodes wie Californias Title 24 beschleunigen die Einführung reflektierender Bitumenmembranen, steigern Premium-Produktvolumen, insbesondere bei Dachrenovierungen.
Seite zuletzt aktualisiert am:



