
Dimensão e Quota do Mercado de Membranas de Betume
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
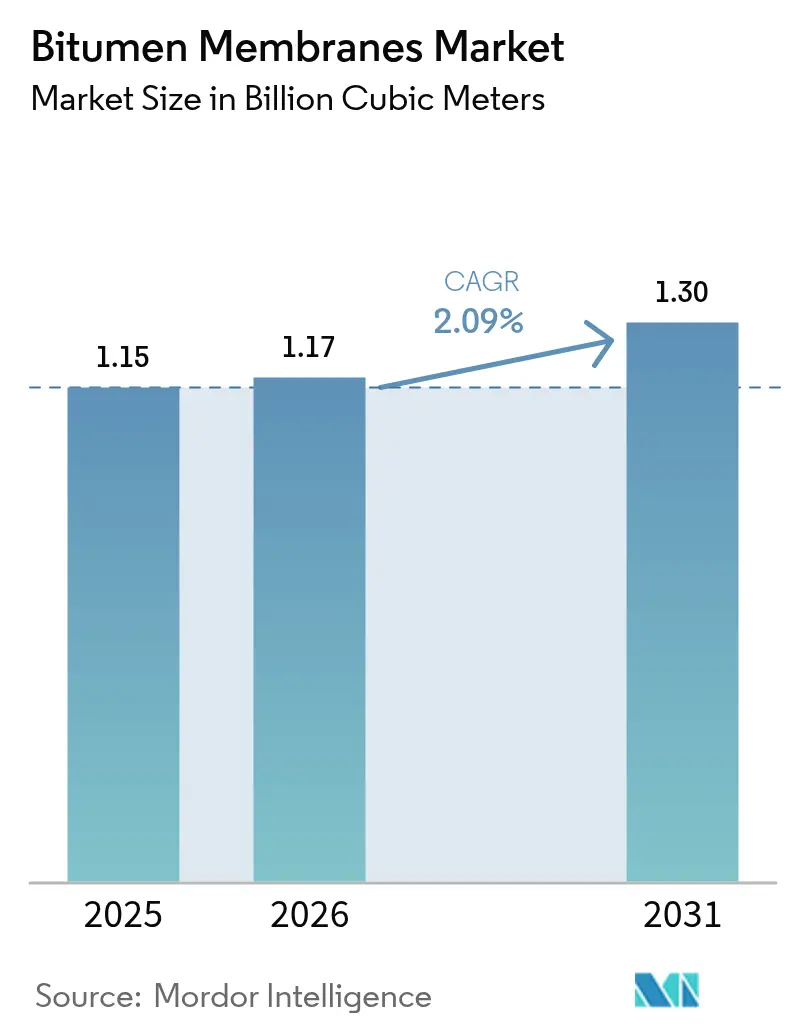
| Volume do Mercado (2026) | 1.17 Bilhões de metros cúbicos |
| Volume do Mercado (2031) | 1.3 Bilhões de metros cúbicos |
| Growth Rate (2026 - 2031) | 2.09 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
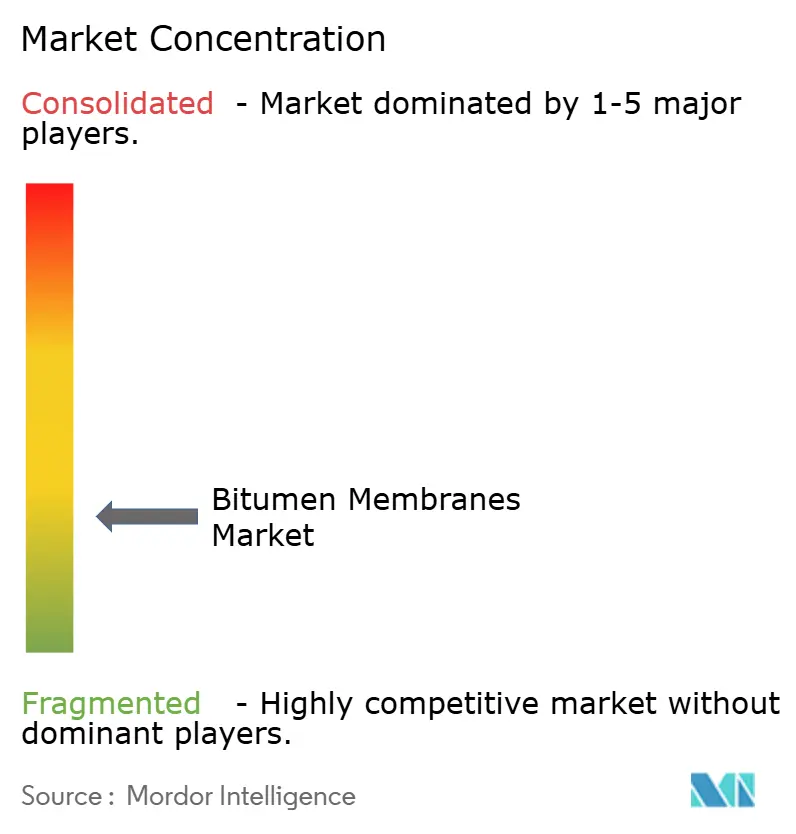
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Membranas de Betume pela Mordor Intelligence
Espera-se que o tamanho do Mercado de Membranas de Betume cresça de 1,15 mil milhões de metros cúbicos em 2025 para 1,17 mil milhões de metros cúbicos em 2026, com previsão de atingir 1,3 mil milhões de metros cúbicos até 2031, a um CAGR de 2,09% no período de 2026-2031. A despesa pública estável em investimento de capital, normas mais rigorosas de impermeabilização e uma transição para instalação sem chama ancoram coletivamente esta expansão moderada. Os empreiteiros valorizam o desempenho ao longo da vida útil e a poupança em mão de obra mais do que o custo inicial, favorecendo graus modificados com polímero que resistem a oscilações de temperatura e eventos de precipitação intensa. Os produtores aproveitam as unidades regionais para minimizar os custos de frete, cobrir as oscilações das matérias-primas e encurtar os prazos de entrega, enquanto a volatilidade do preço do betume indexado ao crude permanece a principal variável de custo. À medida que as soluções autoadesivas substituem os sistemas de aplicação por maçarico em zonas com restrição de incêndio, os fabricantes com adesivos proprietários e revestimentos de cobertura fria ganham vantagem competitiva na procura de retrofit impulsionada por códigos de energia.
Principais Conclusões do Relatório
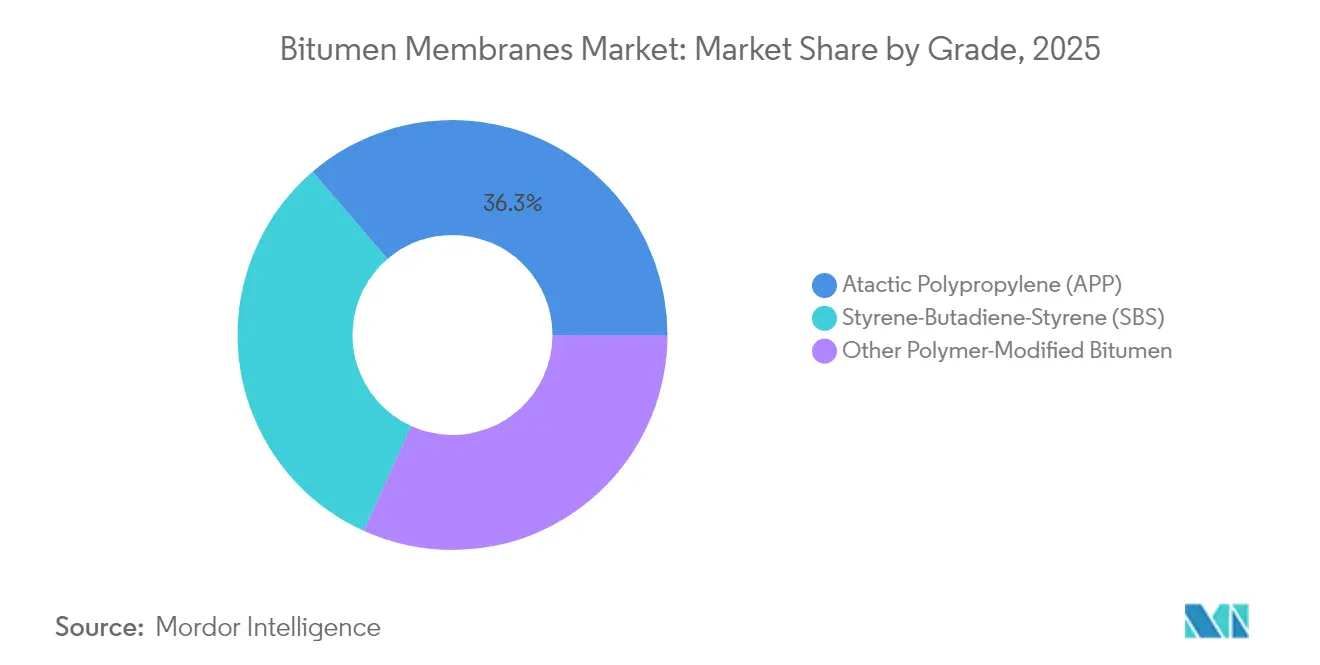
- Por grau, o APP liderou com uma quota de volume de 36,28% em 2025, enquanto o SBS avança a um CAGR de 2,22% até 2031.
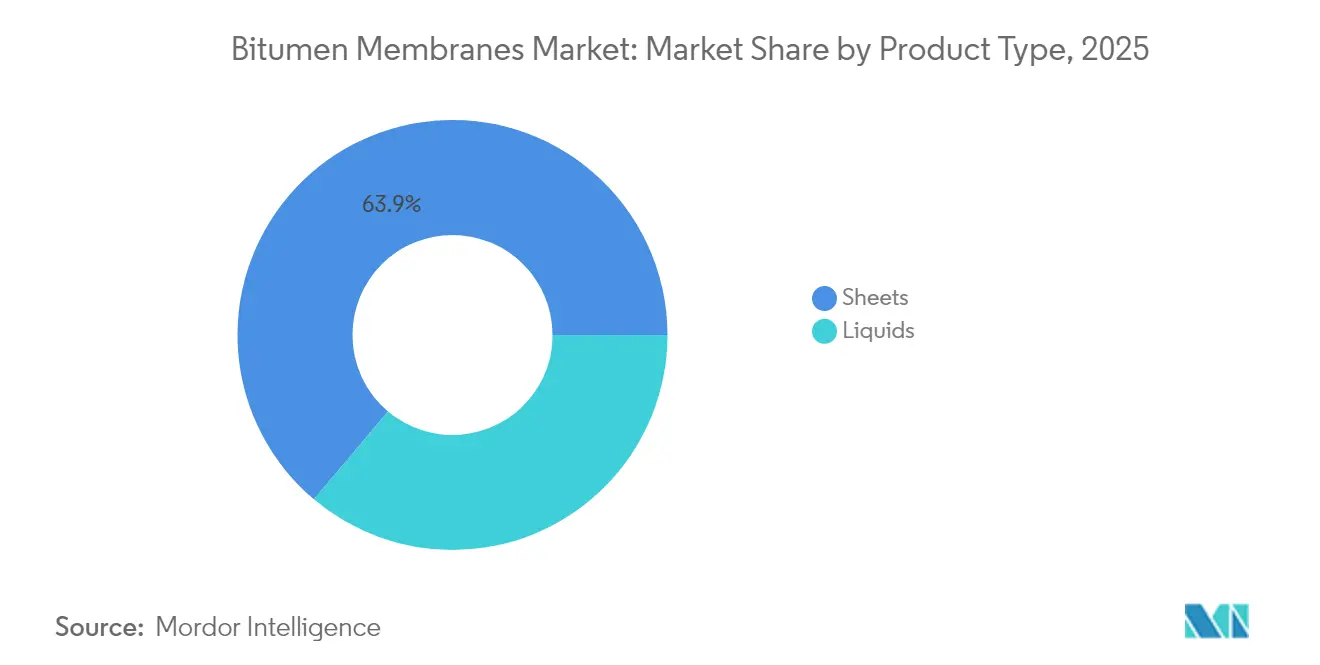
- Por tipo de produto, as folhas representaram 63,85% da quota do mercado de membranas de betume em 2025, enquanto os líquidos têm projeção de registar um CAGR de 2,31%.
- Por aplicação, as coberturas captaram 47,66% do tamanho do mercado de membranas de betume em 2025; a impermeabilização abaixo do nível do solo deverá expandir-se a um CAGR de 2,23% até 2031.
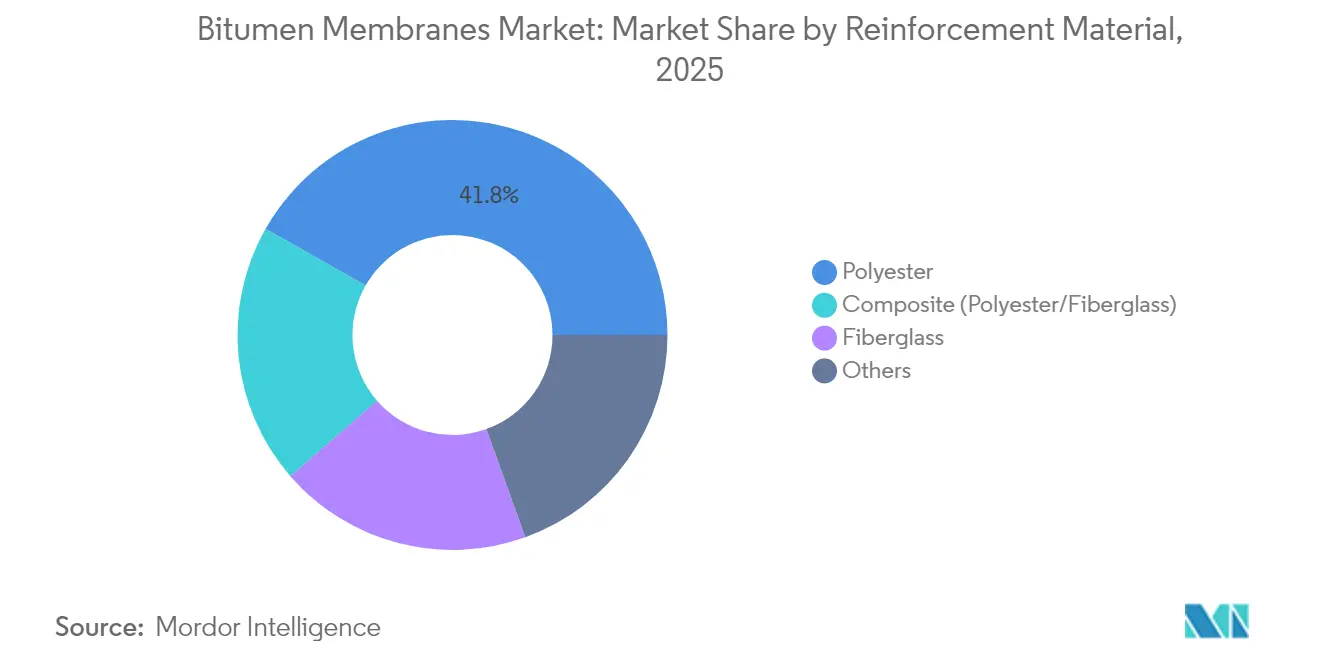
- Por reforço, o poliéster dominou com uma quota de 41,78% em 2025, sendo o reforço composto o de crescimento mais rápido a um CAGR de 2,21%.
- Por tecnologia de instalação, a aplicação por maçarico deteve uma quota de 35,64% em 2025, mas espera-se que os sistemas autoadesivos cresçam a um CAGR de 3,18%.
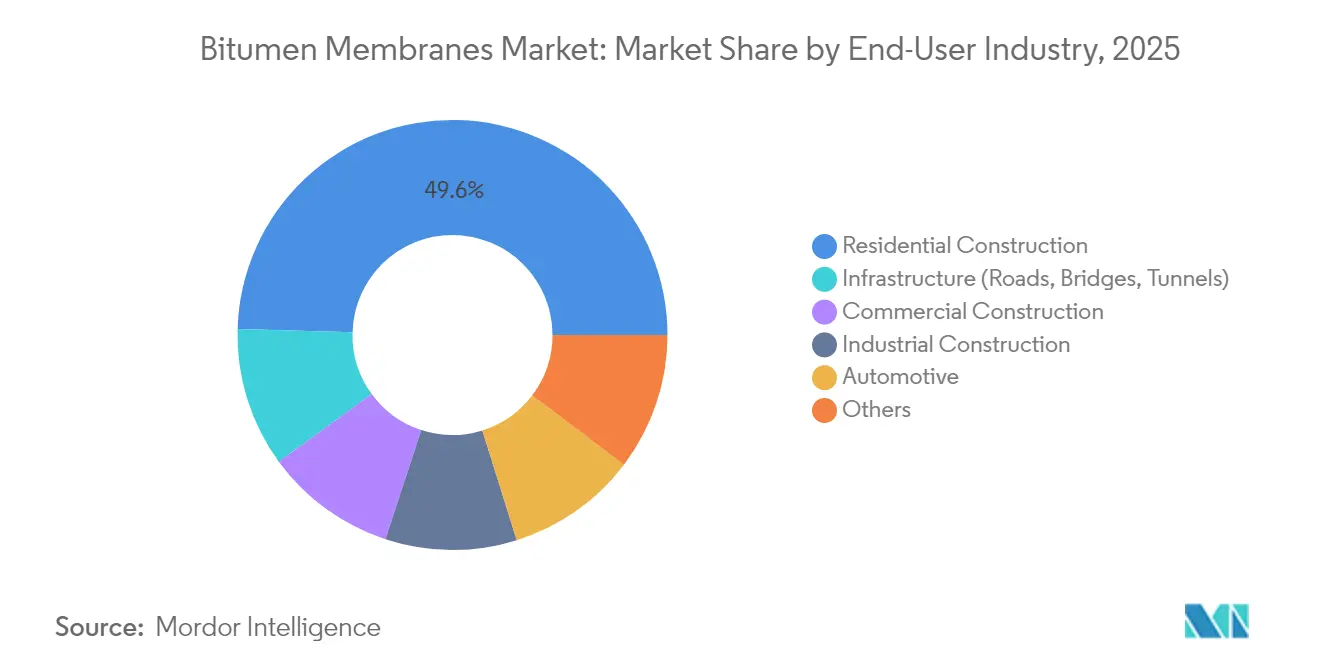
- Por utilizador final, a construção residencial comandou uma quota de 49,55% em 2025, enquanto os projetos de infraestrutura registaram o CAGR mais elevado de 2,43% até 2031.
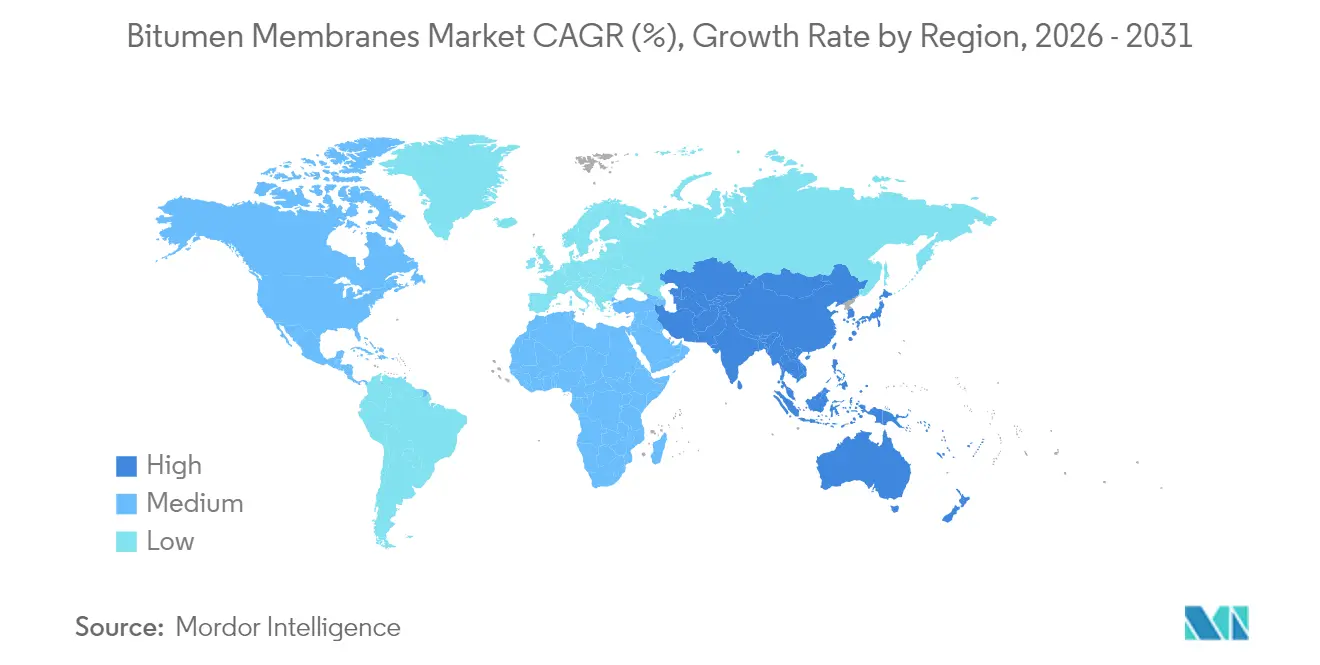
- Por geografia, a Ásia-Pacífico liderou com uma quota de 39,85% em 2025 e apresenta o ritmo regional mais rápido a um CAGR de 2,21%.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise do Impacto dos Fatores*
| Fator | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Cronograma de Impacto |
|---|---|---|---|
| Aumento do investimento em infraestrutura em megacidades da APAC | +0.60% | Núcleo da Ásia-Pacífico, extensão ao MEA | Médio prazo (2-4 anos) |
| Retrofits de resiliência a precipitações extremas | +0.50% | América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Conformidade com códigos de energia através de membranas de cobertura fria | +0.40% | Global, liderado pela Califórnia e pela UE | Médio prazo (2-4 anos) |
| Crescimento dos sistemas autoadesivos sem maçarico | +0.30% | Global, zonas com restrição de incêndio | Curto prazo (≤ 2 anos) |
| Contratos de manutenção preditiva com deteção digital de fugas | +0.20% | América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento do Investimento em Infraestrutura nas Megacidades da APAC
Programas de capital em larga escala que ultrapassam 9 biliões de USD mantêm o mercado de membranas de betume firmemente orientado para o crescimento na Ásia-Pacífico. O orçamento do ano fiscal de 2025 da Índia reserva Rs 11,11 lakh crore para corredores de transporte, parques industriais e linhas de metro, cada um exigindo uma impermeabilização extensiva. Os investimentos de 741,5 mil milhões de USD da China em estradas sustentam igualmente a procura de membranas para tabuleiros de pontes e túneis. A construção contínua de linhas ferroviárias urbanas, aeroportos e centros logísticos na ASEAN alarga a base de especificação. O pipeline cria uma visibilidade de volume constante para os fabricantes que investem em capacidade regional, protegendo-os contra as quedas cíclicas do setor habitacional.
Retrofits de Resiliência a Precipitações Extremas em Economias Maduras
Os códigos de construção da América do Norte e da Europa fazem referência cada vez mais ao desempenho de carga hidrostática e à integridade das juntas em resposta aos padrões de precipitação cada vez mais intensos. Os programas de retrofit destinados a coberturas, fundações e lajes de pódio tratam as membranas de alta qualidade como ativos de mitigação de risco. As seguradoras correlacionam as reclamações por infiltração de água com falhas no envelope, incentivando os proprietários a atualizar antes dos eventos de perda. Os mandatos de resiliência municipal alargam o conjunto de retrofits endereçável, enquanto as garantias alargadas se tornam diferenciadores críticos entre fornecedores.
Conformidade com Códigos de Energia Através de Membranas de Betume de Cobertura Fria
O Título 24 da Califórnia (2025) e os objetivos do Pacto Ecológico Europeu elevam os limites mínimos do Índice de Reflectância Solar, estimulando a procura de tecnologias de granulado reflexivo ou de revestimento. Os projetos que combinam painéis fotovoltaicos em cobertura com membranas com baixo teor de COV e classificação de resistência ao fogo registam especificação impulsionada por códigos de energia e de segurança. Os fabricantes que incorporam granulados cerâmicos de cor clara diretamente em misturas de SBS ou APP relatam taxas de aprovação de conformidade mais elevadas e menor mão de obra de revestimento no local[1]Comissão de Energia da Califórnia, "Normas de Eficiência Energética de Edifícios de 2025 para Edifícios Residenciais e Não Residenciais," ENERGY.CA.GOV .
Crescimento dos Sistemas de Membranas Autoadesivas Sem Maçarico
Os reguladores, seguradoras e empreiteiros gerais convergem nas restrições de chama aberta, impulsionando a adoção de autoadesivos em projetos urbanos densos e de madeira de grande porte. As folhas de aplicação tipo peel-and-stick reduzem o tempo de instalação, eliminam o manuseamento de propano e reduzem a dependência de mão de obra especializada. Os dados dos primeiros utilizadores indicam uma poupança de 15% nos custos de mão de obra e menor retrabalho em lista de pendências. Os fornecedores que competem para aperfeiçoar a vida útil da tack do adesivo e a resistência da colagem em tempo frio ganham quota de mercado à medida que as frotas de maçarico tradicionais envelhecem.
Análise do Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Cronograma de Impacto |
|---|---|---|---|
| Preocupações de SSO ocupacional durante a instalação por maçarico | -0.40% | Global, agudo em zonas com restrição de incêndio | Curto prazo (≤ 2 anos) |
| Volatilidade do preço do petróleo bruto que impacta os custos do betume | -0.30% | Impacto na cadeia de abastecimento global | Médio prazo (2-4 anos) |
| Ameaça de substituição por membranas de base biológica e TPO/EPDM | -0.30% | Adoção precoce na América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Preocupações de SSO Ocupacional Durante a Instalação por Maçarico
Os códigos nacionais de incêndio e as diretrizes das seguradoras consideram agora a aplicação por maçarico como uma atividade de alto risco. Os avisos do HSE do Reino Unido sublinham os riscos de inflamação súbita e exposição a fumos que se agravam quando mão de obra não treinada utiliza chama aberta em substratos combustíveis. Os empreiteiros absorvem prémios de seguro mais elevados, custos de vigilância contra incêndio e custos de ventilação, erodindo a histórica vantagem de custo das membranas de aplicação por maçarico. As lacunas de formação intensificam-se à medida que os instaladores qualificados se reformam, levando os construtores a especificar alternativas autoadesivas.
Volatilidade do Preço do Petróleo Bruto que Impacta os Custos do Betume
A matéria-prima de betume acompanha o Brent, que oscilou entre 178 USD e 620 USD por tonelada entre 2020-2024. Os estrangulamentos na utilização de refinarias e os pontos de estrangulamento logísticos acrescentam diferenciais de preço regionais que comprimem os produtores não integrados. Os contratos de construção a preço fixo expõem os empreiteiros a derrapagens de custos quando os aumentos do índice de asfalto ultrapassam as cláusulas de revisão de preços. Alguns fabricantes cobrem-se com asfalto de telha reciclada ou ligantes bio-modificados, embora os volumes de fornecimento atuais não consigam compensar a procura principal.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Grau:
A Flexibilidade do SBS Ganha Terreno sobre a Dominância do APPO APP deteve 36,28% do volume de 2025, sustentado pelo abastecimento estabelecido e pela familiaridade dos instaladores. O tamanho do mercado de membranas de betume para graus SBS está previsto para avançar a um CAGR de 2,22%, refletindo elasticidade superior em climas de gelo-degelo e melhor resistência ao escoamento em zonas quentes. Os fabricantes que incorporam copolímeros de bloco estirénicos bio-circulares abordam os objetivos de sustentabilidade sem diluir o desempenho. Os engenheiros de especificação trocam cada vez mais prémios iniciais modestos pela redução do risco de propagação de fissuras ao longo de ciclos de vida de 20 anos, reforçando o momentum do SBS.
O APP mantém a primazia em licitações públicas sensíveis ao custo e em regiões com ciclagem térmica mais suave. As misturas que integram polímeros reciclados ajudam a mitigar as oscilações de custo do asfalto e respondem às cláusulas de contratação de economia circular. As variantes de polímero de especialidade servem tabuleiros de pontes e locais de exposição química onde a resistência mecânica e química supera o preço. A divisão de grau ilustra como os segmentos orientados para o desempenho conquistam ganhos incrementais enquanto os volumes de commodities ancoram a utilização das instalações.
Nota: As quotas de segmentos de todos os segmentos individuais estão disponíveis após a compra do relatório


Por Tipo de Produto:
Fiabilidade das Folhas Versus Versatilidade dos LíquidosAs folhas produzidas em fábrica entregaram uma quota de 63,85% em 2025, graças a tolerâncias de espessura apertadas que sustentam os longos prazos de garantia. Os líquidos, a expandir a um CAGR de 2,31%, adaptam-se a geometrias irregulares, paisagismo de pódio e renovações de coberturas que requerem detalhamento sem juntas. Os líquidos de aplicação a frio evitam o aquecimento em caldeira e têm menor impacto olfativo, uma vantagem crescente nos retrofits urbanos.
As montagens híbridas que combinam cobertura de campo em folha com impermeabilizações líquidas de pormenor alcançam tanto a velocidade como a robustez de detalhe. As folhas permanecem preferidas para coberturas de alto tráfego devido aos reforços resistentes a perfurações, enquanto os líquidos dominam em caixas de plantação e transições de parede vertical. Os produtores que comercializam sistemas integrados de primário-membrana-revestimento de superfície asseguram a compatibilidade química e alargam os fluxos de receita do mercado pós-venda.
Nota: As quotas de segmentos de todos os segmentos individuais estão disponíveis após a compra do relatório
Por Aplicação:
Núcleo de Coberturas Enquanto a Superfície Subsuperficial AceleraAs coberturas representaram 47,66% da procura de 2025, um fator fundamental para o mercado de membranas de betume. A impermeabilização abaixo do nível do solo avança a um CAGR de 2,23% à medida que caves urbanas, lajes de pódio e túneis de utilidade se expandem. Os tabuleiros de pontes e estacionamentos acrescentam impulsos cíclicos ligados a investimentos em obras públicas; as especificações aqui enfatizam a recuperação de tração sob carga veicular.
Os mandatos de cobertura fria empurram as formulações de coberturas para granulados de alto albedo, gerando margens de topo. As membranas subsuperficiais adotam montagens de dupla ligação ou tipo sandwich para contrariar a pressão hidrostática. Os engenheiros estruturais examinam a compatibilidade com aditivos de impermeabilização cristalina, levando a designs de sistema duplo que combinam folhas de betume pelo lado positivo com tratamentos integrais pelo lado negativo.
Por Material de Reforço:
Estabilidade do Poliéster Encontra Resistência do CompostoO poliéster reteve uma quota de 41,78% em 2025, equilibrando alongamento, rigidez e custo. Os compostos que unem poliéster e fibra de vidro avançam a um CAGR de 2,21% ao distribuir percursos de carga por múltiplas orientações de fibra. Estes híbridos resistem à perfuração e à retração, permitindo maiores vãos de juntas de dilatação.
A fibra de vidro permanece indispensável para montagens com classificação de incêndio e locais quimicamente agressivos, como tanques de tratamento de águas residuais. A investigação em malhas de poliéster à base de PET reciclado alinha a seleção de reforço com os objetivos ESG corporativos. Os avanços na química dos ligantes melhoram a adesão fibra-betume, aumentando a vida útil à fadiga sob uplift de vento cíclico em coberturas expostas.
Nota: As quotas de segmentos de todos os segmentos individuais estão disponíveis após a compra do relatório
Por Tecnologia de Instalação:
Os Autoadesivos Ultrapassam o Legado dos MaçaricosA aplicação por maçarico manteve uma quota de 35,64% em 2025 com base nos conjuntos de competências dos empreiteiros instalados. As folhas autoadesivas, a crescer a um CAGR de 3,18%, aproveitam a simplicidade do tipo peel-and-stick para reduzir a mão de obra e as despesas gerais com seguros. As películas protetoras estilo SeamShield protegem as faixas de adesivo, reduzindo as falhas de soldadura em 10% durante o içamento. Os líquidos de aplicação a frio servem renovações de nicho onde o acesso à cobertura limita a manobra de folhas.
Os métodos de soldadura a quente do tipo hot-mop persistem em locais petroquímicos que exigem camadas espessas de inundação de betume. O escrutínio regulatório centra-se agora na chama aberta, acelerando a retirada de frotas de maçaricos e cilindros. Os fabricantes de equipamentos respondem com ferramentas de sobreposição soldadas por indução, mas as químicas de adesivos progridem mais rapidamente, inclinando as curvas de adoção para linhas sem chama.
Por Indústria do Utilizador Final:
Base Habitacional Sustentada pelo Potencial das InfraestruturasA construção residencial compôs 49,55% do consumo de 2025, ancorada na impermeabilização de fundações e coberturas exigida pelos códigos. O investimento em infraestrutura impulsiona o segmento líder com CAGR de 2,43% através de pontes, metros e estações de tratamento de água que especificam membranas de alta durabilidade. Os horizontes comerciais acrescentam um crescimento constante através de retrofits de coberturas energeticamente eficientes em edifícios de escritórios envelhecidos.
Os nichos industriais e automóvel priorizam a resistência química e a proteção contra corte estático. Os centros de dados — proprietários conscientes do custo ao longo da vida — implementam membranas monitorizadas, integrando sensores especificados na fase de projeto. Os projetos de parceria público-privada agrupam frequentemente a manutenção preventiva, favorecendo as marcas que oferecem serviços de vida completa.
Nota: As quotas de segmentos de todos os segmentos individuais estão disponíveis após a compra do relatório
Análise Geográfica
Mercado de Membranas de Betume na Ásia-Pacífico
A Ásia-Pacífico capturou 39,85% do volume em 2025 e lidera com um CAGR de 2,21%, à medida que a Índia e a China impulsionam carteiras de megaprojetos. A alocação de Rs 11,11 lakh crore da Índia abrange rodovias, corredores de carga dedicados e 14 sistemas de metrô, cada um canalizando pedidos de membranas para coberturas e subsuperfícies. A modernização rodoviária de 741,5 bilhões de USD da China sustenta os volumes de decks de pontes, enquanto as zonas de manufatura da ASEAN elevam as necessidades de coberturas de armazéns.
Mercado de Membranas de Betume na América do Norte
Os ciclos de substituição cíclicos da América do Norte e os rigorosos códigos de coberturas frias proporcionam volume e margem previsíveis. Investimentos em plantas — as duas construções de 390 milhões de USD da IKO, a linha de 200 milhões de USD da Atlas Roofing em Iowa e a planta do sudeste da Owens Corning — reduzem os prazos de entrega e localizam o fornecimento de asfalto. O Título 24 da Califórnia molda as formulações em todo o país, à medida que outros estados espelham seus limites de refletância e compostos orgânicos voláteis.
Mercado de Membranas de Betume na EMEA e América do Sul
A Europa mantém uma demanda equilibrada por meio de incentivos à renovação e da pendente Lei de Economia Circular de 2026. As mantas SBS de alto desempenho dominam as reformas de telhados planos na Alemanha e nos países nórdicos, enquanto as reconstruções mediterrâneas privilegiam líquidos para coberturas frias para combater as ilhas de calor urbanas. O Oriente Médio e a África ganham tração por meio de projetos de aeroportos e dessalinização, embora o risco político limite o impulso dos megaprojetos. Os ciclos de expansão impulsionados por commodities na América do Sul elevam a demanda de forma esporádica, com as oscilações cambiais desafiando a economia das importações.

Panorama regulatório
A regulamentação está focada na conformidade de produtos de construção, segurança contra incêndio e práticas de instalação de baixa emissão, com a conformidade cada vez mais ligada à documentação de sustentabilidade. Na China, a State Administration for Market Regulation emitiu a GB 45320-2025 (28 de março de 2025, em vigor a partir de 1º de outubro de 2025) para segurança e especificações técnicas gerais de membranas impermeabilizantes de construção, e emitiu a GB/T 18242-2025 para membranas impermeabilizantes de betume modificado com elastômero/plastômero, substituindo padrões anteriores da era 2008, com implementação efetiva a partir de 1º de maio de 2026.
Na Europa, a reformulação do Regulamento de Produtos de Construção, Regulamento (UE) 2024/3110, entrou em vigor em 2025 e estabelece um framework que inclui passaportes digitais de produtos e rotulagem de sustentabilidade. O plano de trabalho de 2025 da Comissão Europeia (COM(2025) 772) define marcos para especificações técnicas harmonizadas para membranas (Família de Produtos nº 3), com metas até 2028. Nos Estados Unidos, os testes de produtos e o alinhamento de especificações continuam por meio de normas ASTM, incluindo a atualização de maio de 2026 da ASTM D7694/D7694M para materiais em lâmina de betume modificado autoadesivos, apoiando a transição para sistemas sem chama em projetos com restrições de incêndio e sensíveis a seguradoras.
Análise da cadeia de valor
A cadeia de valor vai desde o fornecimento de betume derivado do petróleo e modificadores poliméricos (APP/SBS) até insumos de reforço (poliéster, fibra de vidro, compósitos), passando por fabricação, distribuição e instalação por contratantes de coberturas e impermeabilização. As formulações típicas são dominadas pelo betume (cerca de 45-52%), seguido por cargas minerais e tratamentos de superfície como granulados ou filmes (cerca de 18-41%), modificadores poliméricos (cerca de 6-15%) e mantas de reforço (cerca de 2-6%). A produção envolve mistura a alta temperatura, revestimento ou impregnação do reforço em linhas contínuas, calandragem, refrigeração e acabamento (rolos granulados ou revestidos com filme, ou primers e adesivos compatíveis para sistemas autoadesivos).
Restrições logísticas e de canteiro de obras afetam a economia, já que os rolos são volumosos e pesados, tornando plantas regionais e redes de distribuidores importantes para prazos de entrega e custos de frete. As condições de aplicação também criam obstáculos a jusante: substratos frios e úmidos podem causar bolhas ou falhas de adesão, enquanto a maçaricagem exige aquecimento controlado para evitar danos ao reforço e ligação inconsistente, o que aumenta os encargos de HSE e seguros. Com o aperto das restrições a chamas, fabricantes, distribuidores e ecossistemas de treinamento de contratantes enfatizam cada vez mais lâminas autoadesivas e líquidos de detalhamento de aplicação a frio, junto com documentação como EPDs para atender a requisitos de compras institucionais.
Panorama Competitivo
O mercado de membranas de betume permanece altamente fragmentado; os cinco principais intervenientes controlam aproximadamente 30% da quota combinada, criando espaço para especialistas regionais. A integração vertical no processamento de asfalto isola os líderes das oscilações do crude. A instalação de 120 milhões de USD da IKO no Missouri e o complexo de 270 milhões de USD na Flórida melhoram a logística da Costa do Golfo dos EUA, enquanto a construção da Atlas Roofing no Iowa visa as lacunas de abastecimento no Midwest. A GAF expande a capacidade no Kansas e na Geórgia para ancorar a sua rede de distribuição nacional.
A inovação de produto centra-se em adesivos autoadesivos, química de granulados reflexivos e integração de asfalto reciclado. O projeto piloto de telhas da Owens Corning com asfalto recuperado atingiu escala comercial em 2025, sinalizando tração da economia circular. O investimento da TAMKO na Northstar Clean Technologies posiciona-a para matérias-primas de conteúdo reciclado, diversificando as fontes de betume. Os complementos digitais, como plataformas de deteção de fugas ligadas à nuvem, diferenciam as linhas premium e sustentam os contratos de serviço.
As parcerias com empresas de montagem de painéis fotovoltaicos compatíveis com membranas e especialistas em revestimentos de cobertura fria alargam os ecossistemas de aplicação. As empresas enfatizam academias de formação para acelerar a conversão dos empreiteiros do maçarico para o peel-and-stick, reduzindo as reclamações de garantia. Os desafiantes regionais aproveitam os incentivos governamentais para instalar novas linhas mais próximas dos corredores de crescimento, mas as barreiras de capital e a bancabilidade das garantias limitam o seu salto para a escala global.
Líderes do Setor de Membranas de Betume
BMI Group
GAF Materials LLC
IKO PLC
SOPREMA Group
Sika AG
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Membranas de Betume
- ARDEX Group
- BASF SE
- BMI Group
- Bondall
- Carlisle SynTec Systems
- Derbigum
- Firestone Building Products Company, LLC
- GAF Materials LLC
- IKO PLC
- Isoltema SpA
- Johns Manville
- Oriental Yuhong
- Polyglass S.p.A.
- RENOLIT SE
- Sika AG
- SOPREMA Group
- TECHNONICOL
- Tiki Tar Industries India Ltd
- TotalEnergies

Oportunidades de mercado e perspectivas futuras
A instalação sem chama e a especificação orientada por conformidade estão abrindo espaço para lâminas de betume modificado autoadesivas, sistemas de acessórios de baixo VOC e revestimentos integrados de cobertura fria ou refletiva que simplificam a conformidade com códigos em mercados intensivos em retrofit. Um sinal concreto do posicionamento de fornecedores em torno da demanda norte-americana por coberturas é a conclusão pela Saint-Gobain de uma expansão de 100 milhões de dólares em sua unidade CertainTeed Roofing em Peachtree City, Georgia, em fevereiro de 2026, que dobrou a capacidade de produção de produtos de cobertura e apoia prazos regionais mais curtos para contratantes e distribuidores.
A documentação de sustentabilidade é cada vez mais tratada como uma porta de entrada para compras, particularmente na Europa, onde os ciclos de EPD estão forçando renovações. Oito EPDs para produtos de cobertura bituminosos na Europa estão registrados como expirando em 2026, levando fornecedores a atualizar as divulgações alinhadas à EN 15804 para permanecer elegíveis em listas de licitações públicas e institucionais. Ao mesmo tempo, adições de capacidade na Índia refletem a demanda por impermeabilização modificada com polímero ligada à infraestrutura e ao desenvolvimento urbano: a Bitumag Industries colocou em operação uma segunda linha de produção de membranas impermeabilizantes de betume modificado com polímero, elevando a capacidade anual para mais de 10 milhões de metros quadrados e reforçando uma mudança para escala de fabricação local próxima aos principais pipelines de projetos.
Recent Industry Developments in Mercado de Membranas de Betume
- Julho de 2026: a Robust Construction Chemicals lançou a Robust Bitumen Membrane Foil Aluminium para projetos industriais e residenciais de impermeabilização no Paquistão. O formato revestido com folha visa durabilidade e desempenho de barreira em ambientes exigentes, ampliando o mix de produtos local além dos rolos padrão. O lançamento destaca o papel de atores regionais na ampliação da disponibilidade em mercados emergentes, onde o alcance de distribuição e a praticidade no local influenciam a escolha do material.
- Maio de 2026: a Forspec Protective Coatings apresentou o sistema de impermeabilização aplicado a maçarico FORZAFLEX, uma linha de membranas de betume modificado APP multicamadas para o mercado australiano. A oferta ampliada do sistema aumenta a escolha dos contratantes para projetos que continuam especificando conjuntos aplicados a maçarico, ao mesmo tempo em que empacota uma construção multicamadas definida para resultados de instalação consistentes. Também aumenta a pressão competitiva sobre fornecedores estabelecidos para se diferenciarem por meio de alternativas orientadas à segurança e desempenho documentado.
- Abril de 2025: a Sika Corporation anunciou o lançamento no mercado dos EUA de seus produtos de cobertura de betume modificado da marca SikaShield, incluindo a membrana híbrida HB79. Trazer uma plataforma de betume modificado de marca para os Estados Unidos fortalece o posicionamento da Sika em especificações de cobertura e impermeabilização e amplia a venda cruzada com seu portfólio mais amplo de envelope construtivo. A medida também apoia a adoção pelos contratantes por meio de um único ecossistema de fornecedor que abrange membranas, acessórios e garantias de sistema.


Mercado de Membranas de Betume Escopo do relatório e metodologia de pesquisa
Definição e abrangência do mercado
Este mercado abrange membranas impermeabilizantes à base de betume fabricadas industrialmente e vendidas em rolos ou como sistemas aplicados líquidos para edifícios e estruturas civis, cujo objetivo é evitar a infiltração de água em coberturas e áreas subterrâneas.
Exclusões de escopo: não conta produtos de betume não-membrana, como asfalto para pavimentação, aglutinantes para estradas e selantes gerais que não são vendidos como um sistema de membrana.
Visão geral da segmentação
- Por Grau
- Polipropileno Atático (APP)
- Estireno-Butadieno-Estireno (SBS)
- Outro Betume Modificado com Polímero
- Por Tipo de Produto
- Folhas
- Líquidos
- Por Aplicação
- Coberturas
- Impermeabilização Abaixo do Nível do Solo
- Tabuleiros de Pontes e Estacionamentos
- Outra Impermeabilização Estrutural
- Por Material de Reforço
- Poliéster
- Fibra de Vidro
- Composto (Poliéster/Fibra de Vidro)
- Outros
- Por Tecnologia de Instalação
- Aplicação por Maçarico
- Autoadesivo (Peel and Stick)
- Aplicação a Frio (Líquido)
- Soldadura a Quente / Hot-Mop
- Por Indústria do Utilizador Final
- Construção Residencial
- Construção Comercial
- Construção Industrial
- Infraestrutura (Estradas, Pontes, Túneis)
- Automóvel
- Outros
- Por Geografia
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Malásia
- Tailândia
- Indonésia
- Vietname
- Resto da Ásia-Pacífico
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Países Nórdicos
- Turquia
- Rússia
- Resto da Europa
- América do Sul
- Brasil
- Argentina
- Colômbia
- Resto da América do Sul
- Médio Oriente e África
- Arábia Saudita
- Qatar
- Emirados Árabes Unidos
- África do Sul
- Nigéria
- Egito
- Resto do Médio Oriente e África
- Ásia-Pacífico
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
O trabalho documental começa com um mapa de demanda para a atividade de impermeabilização ligada à produção da construção, que é então traduzido em necessidades de membranas por caso de uso. Baseamo-nos em indicadores públicos de construção e macroeconômicos, como os gastos com construção do US Census Bureau, os índices de produção de construção do Eurostat e escritórios nacionais de estatística em países importantes.
Para aprimorar a narrativa, também revisamos fontes como dados comerciais do UN Comtrade para códigos relevantes de membranas e relacionados à impermeabilização, publicações de códigos de construção e órgãos normativos, e artigos revisados por pares sobre durabilidade de coberturas e impermeabilização que ajudam a explicar os ciclos de substituição. Relatórios anuais de empresas, apresentações a investidores e cobertura de imprensa respeitável são usados para entender as mudanças no mix de produtos e a direção de preços. Assinaturas pagas selecionadas são usadas para dados financeiros de empresas e pesquisas de patentes, e um banco de dados de embarques de importação e exportação em nível de envio é usado de forma limitada para verificações de consistência. Esses exemplos são ilustrativos, e também usamos outras fontes públicas para coleta de dados, validação e esclarecimento de pesquisa.
Entrevistas primárias e pesquisas
O trabalho primário é usado para testar sob pressão nossas premissas documentais sobre onde as membranas são especificadas, com que frequência são substituídas e como os preços se movem entre graus e métodos de instalação. As entrevistas incluíram fabricantes, distribuidores, aplicadores e partes interessadas do lado de projetos em importantes mercados de construção. Contribuições de especialistas também foram usadas para confirmar mudanças de demanda em nível regional e o mix típico entre coberturas e impermeabilização subterrânea.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 33% | CXOs: 17% | APAC: 42% |
| Nível médio: 45% | Líderes funcionais/de unidade: 28% | EMEA: 33% |
| Pequenos players: 22% | Gerentes: 55% | Américas: 25% |
Dimensionamento e previsão de mercado
Nossa lógica de dimensionamento usa abordagens top-down e bottom-up em conjunto, mas é construída primeiro a partir de um pool de demanda top-down reconstruído a partir da atividade de construção e das necessidades de área impermeabilizada. A produção de construção em nível de país, a divisão entre construção nova e renovação, as taxas de adoção de impermeabilização de coberturas e fundações, a espessura e cobertura típicas das membranas e o mix de métodos de instalação são tratados como insumos centrais porque se ligam diretamente à demanda em volume.
Uma vez definida a visão de volume, a traduzimos em valor usando faixas de preço médio de venda em nível regional, verificadas por meio de discussões com canais e observações de licitações quando disponíveis. Aproximações seletivas de baixo para cima são então usadas para corroborar os totais, como consolidações de uma amostra de fornecedores e verificações de canais de distribuidores, seguidas de preço amostrado por metro quadrado multiplicado pela área instalada estimada. Quando um ponto de dado está ausente para um país menor, preenchemos a lacuna com indicadores proxy, como licenças de construção, tendências de consumo de cimento ou intensidade de importação, e depois o ajustamos usando feedback de entrevistas.
Para a previsão, é usada análise de cenários, de modo que ciclos de construção mais lentos, atividade de renovação mais rápida e oscilações de preços de matérias-primas possam ser refletidos sem sobreajustar o modelo. A visão prospectiva final é definida somente após a revisão das tendências das variáveis com respondentes do setor, e as premissas são mantidas facilmente rastreáveis até as séries de insumos subjacentes.
Validação de dados e ciclo de atualização
Antes de os números serem finalizados, as estimativas são trianguladas em relação a sinais independentes, como o crescimento da produção da construção, a direção das importações e exportações e o movimento observável de preços, e as variações são então investigadas. Se um país apresentar um salto que não corresponda à atividade de projetos ou aos fluxos comerciais, revisamos as premissas de penetração e substituição e recontatamos fontes quando necessário. Uma segunda revisão por analista é realizada quanto à lógica, unidades e fatores de conversão antes da aprovação final.
Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando um evento material provavelmente altera a demanda ou os preços. Imediatamente antes da entrega, fazemos uma nova revisão para que os clientes recebam uma visão atualizada, consistente com os dados mais recentes disponíveis.
Tamanho do mercado de membranas de betume da Mordor Intelligence em comparação com outras estimativas publicadas
Os tamanhos de mercado publicados para membranas de betume podem parecer muito distantes entre si porque as regras de contagem subjacentes nem sempre são as mesmas, mesmo quando os títulos parecem semelhantes. As diferenças geralmente vêm do que é incluído como membrana, de qual ano é tratado como base e se o número é construído a partir da lógica de área instalada ou de premissas de receita.
Algumas cifras publicadas agrupam todo o universo de membranas impermeabilizantes ou adicionam materiais de cobertura adjacentes que não são à base de betume. No dimensionamento da Mordor Intelligence, o valor é derivado somente depois que o pool de demanda é construído a partir do uso de membranas de betume em coberturas e impermeabilização subterrânea, e a estimativa é apresentada como tamanho de mercado baseado em volume, em vez de um único número de receita em dólares. Esse escopo mais estreito altera os totais finais em comparação com definições mais amplas.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 0,00 bilhão de dólares (2026) | |
| Consultoria Global A | 11,50 bilhões de dólares (2024) | Esta estimativa é orientada por receita e mais ampla na prática, já que normalmente converte múltiplos tipos e aplicações de membranas em um único total em dólares, e as notas de escopo não separam claramente as membranas exclusivamente de betume dos sistemas de impermeabilização adjacentes. |
| Editora do Setor B | 5,14 bilhões de dólares (2024) | A taxa de crescimento e a projeção do ano final sugerem um conjunto de cenários mais agressivo, e as definições parecem misturar usos de impermeabilização mais amplos além do pool central de demanda de membranas de coberturas e subterrâneas. Isso pode alterar tanto os volumes quanto as premissas de preços. |
A diferença é explicada principalmente pela amplitude do escopo e pela escolha da unidade de dimensionamento. Modelos orientados por volume se comportam de maneira diferente de modelos orientados por receita quando graus, espessura e métodos de instalação variam por região. Ao manter os insumos ligados aos direcionadores de demanda instalada e, em seguida, testar sob estresse as faixas de preço por meio de entrevistas, os resultados permanecem mais fáceis de repetir e auditar ao longo do tempo.


Principais Questões Respondidas no Relatório
Qual é a dimensão do mercado de membranas de betume em 2026?
Situou-se em 1,17 mil milhões de metros cúbicos em 2026, com previsão de atingir 1,3 mil milhões de metros cúbicos até 2031, representando um CAGR de 2,09%.
Qual a região que lidera a procura de membranas de betume até 2031?
A Ásia-Pacífico detém uma quota de 39,85% em 2025 e regista o CAGR mais rápido de 2,21% à medida que a Índia, a China e a ASEAN mantêm pesados pipelines de infraestrutura.
Por que razão as membranas autoadesivas crescem mais rapidamente do que os sistemas de aplicação por maçarico?
As restrições do código de incêndio, a poupança de mão de obra e os incentivos de seguros tornam as folhas do tipo peel-and-stick sem chama atrativas, resultando num CAGR de 3,18% para as instalações autoadesivas.
Qual o grau de membrana de betume que está a ganhar tração?
As membranas modificadas com SBS estão a crescer a um CAGR de 2,22% graças à sua flexibilidade superior e resistência à temperatura, mesmo que o APP ainda detenha a maior quota.
Como é que a volatilidade do petróleo bruto afeta os fabricantes de membranas?
As oscilações do preço das matérias-primas de asfalto comprimem as margens dos produtores não integrados; alguns mitigam o risco através de asfalto reciclado e contratos de fornecimento de longo prazo.
Que papel desempenham os regulamentos de cobertura fria na procura de produtos?
Os códigos de energia, como o Título 24 da Califórnia, aceleram a adoção de membranas de betume reflexivas, aumentando os volumes de produtos premium, especialmente em retrofits de coberturas.
Página atualizada pela última vez em:



